
Analyse des indischen Dachsolarmarkts von Mordor Intelligence
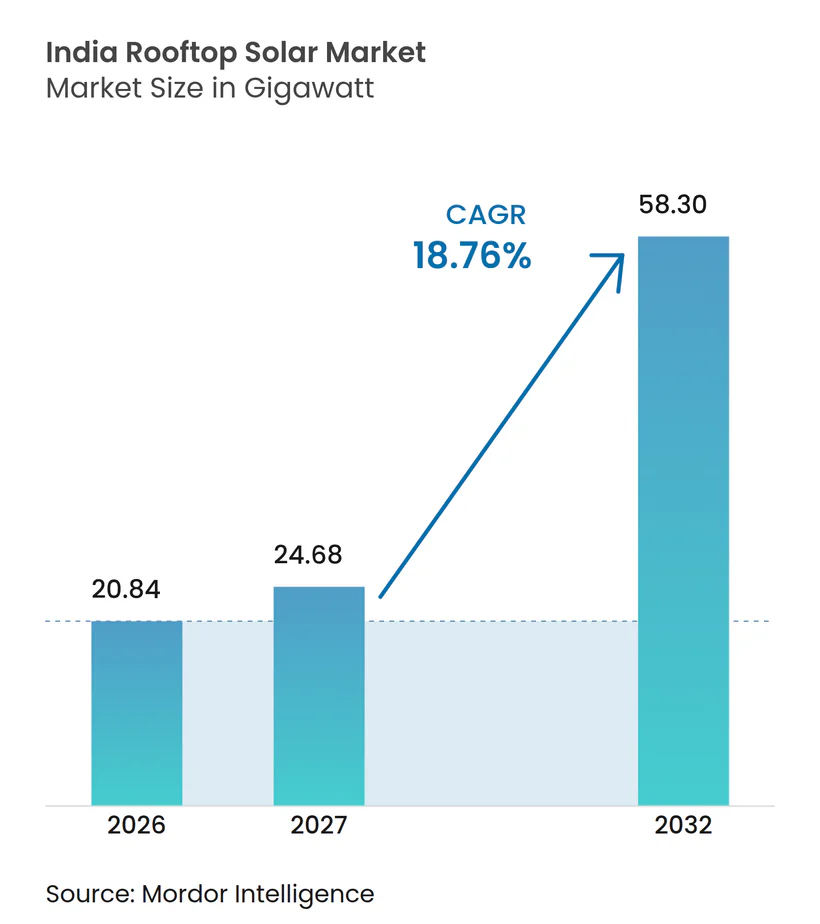
Die Größe des Indien Dachsolar-Marktes soll von 20,84 Gigawatt im Jahr 2026 auf 24,68 Gigawatt im Jahr 2027 steigen und bis 2032 58,3 Gigawatt erreichen, mit einer CAGR von 18,76 % über den Zeitraum 2027–2032.
Wohngebäudeförderung und finanzierte industrielle Stromversorgung eröffnen Indiens Dachanlagen komplementäre Expansionswege. Anbieter können Lieferkapazitäten mit Finanzierungsvereinbarungen kombinieren, die die anfängliche Zahlungsbeschränkung des Käufers adressieren. Lieferantenrückstände und Wartezeiten bei der Beschaffung konformer Solarmodule können jedoch die Umwandlung unterzeichneter Vereinbarungen in betriebsbereite Systeme verzögern. Der Wettbewerbsvorteil verlagert sich daher zu Installateuren, die konforme Module sichern und das Inbetriebnahmetempo mit den unterzeichneten Aufträgen in Einklang halten können. Ausführungsengpässe können die politisch gestützte Nachfrage von der tatsächlich in Betrieb genommenen Kapazität trennen.
Wichtigste Erkenntnisse des Berichts
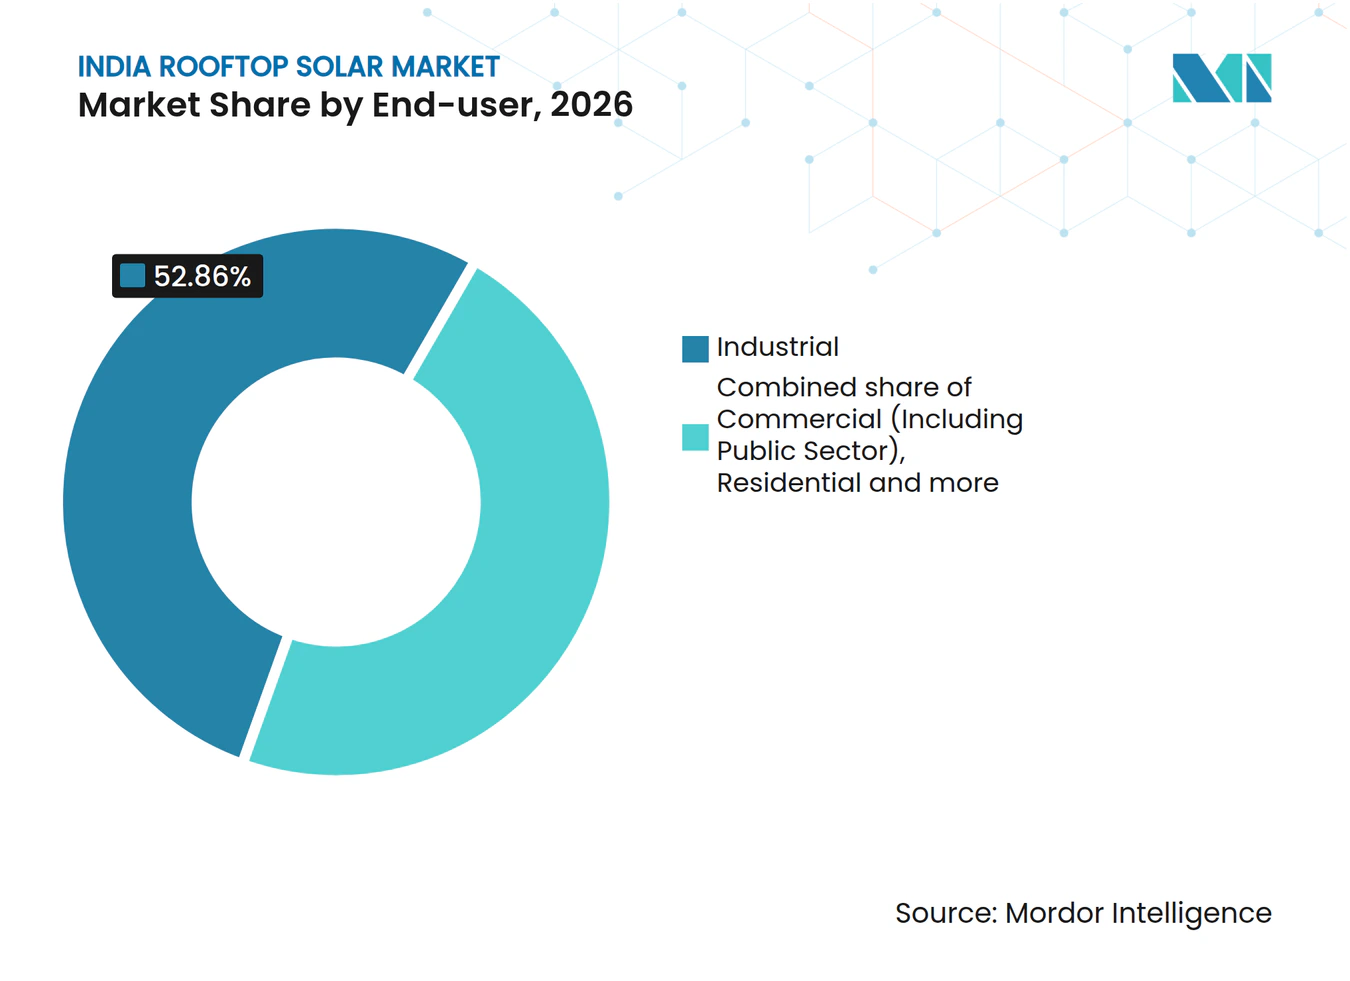
- Nach Endnutzer hielten Industrieanlagen im Jahr 2026 einen Marktanteil von 52,86 % am Indien Dachsolar-Markt, während der Wohngebäudebereich im Zeitraum 2027–2032 mit einer CAGR von 23 % am schnellsten wachsen soll.
- Der Netztyp unterscheidet netzgekoppelte Stromgutschriftsvereinbarungen von netzunabhängigen Systemen, die auf einem dedizierten lokalen Dienst basieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Fokus auf die Integration erneuerbarer Energien | +14% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage im Gewerbe- und Industriesektor | +8% | Landesweit, einschließlich Sriperumbudur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Fokus auf die Integration erneuerbarer Energien
Die Erschwinglichkeit für Haushalte verschafft staatlicher Unterstützung einen direkten Zugang zur Dachnachfrage, insbesondere dort, wo die Finanzierung der Erstinstallation die Akzeptanz einschränkt. Im Juli 2026 beschrieb das Ministerium für neue und erneuerbare Energien (MNRE) eine höhere zentrale Unterstützung für die ersten 2 kWp als Erschwinglichkeitsmaßnahme für Haushalte mit mittlerem Einkommen und wirtschaftlich schwächere Haushalte im Rahmen von PM Surya Ghar.[1] Verstaatlichte Banken boten besicherungsfreie Darlehen mit einer Laufzeit von 10 Jahren zu einem Vorzugszinssatz von Repo-Satz plus 50 Basispunkte an. Eine Laufzeit von 10 Jahren verteilt die Rückzahlung über einen längeren Zeitraum und verringert die jährliche Rückzahlungsbelastung für Haushalte, die den Restbetrag der Systemkosten finanzieren. Das Programm umfasste auch Aggregationsmodelle von Unternehmen für erneuerbare Energiedienstleistungen und Versorgungsunternehmen. Die Reichweite des Programms hängt daher sowohl von Kreditgebern und Aggregatoren als auch von der Subvention selbst ab.
Steigende Nachfrage im Gewerbe- und Industriesektor
Die Akzeptanz von Dachsolaranlagen im Gewerbe- und Industriebereich erhält einen praktischen Weg, wenn ein Anbieter die Stromversorgung mit einer Projektfinanzierung verbindet. Das MNRE führte etwa 2 GW der indischen Dachsolar-Zubaukapazität im Geschäftsjahr 2025–26 auf Gewerbe- und Industrieprojekte zurück. Im Jahr 2025 nahm Guna Solar eine 994,2-kW-Dachanlage für Modine Thermal Systems in dessen SIPCOT-Fertigungsanlage in Sriperumbudur in Betrieb. SIDBI finanzierte das Projekt im Rahmen eines Betriebsausgabenmodells, ohne Vorabkosten für Modine und mit einer gemeldeten Reduzierung der Energiekosten um 50 % ab dem ersten Tag. Diese Vereinbarung verknüpft ein in Betrieb genommenes Industriesystem mit einem spezifischen Kosten- und Finanzierungsangebot. Für Anbieter, die Industriedächer bedienen, kann die Bereitstellung finanzierter Stromversorgung daher sowohl die Stromdienstleistungsbeziehung als auch die Geräteinstallation sichern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsame Installation von Dachsolar-Projekten | -3% | Uttar Pradesh, Haryana und Odisha | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame Installation von Dachsolar-Projekten
Die Installationskapazität kann die Akzeptanz von Dachsolaranlagen einschränken, selbst nachdem Haushalte Lieferantenvereinbarungen unterzeichnet haben. Im Zeitraum April bis Juni 2026 stellte das MNRE fest, dass die hochgeladenen Antragsvereinbarungen bei 66 Wohngebäude-PM-Surya-Ghar-Anbietern deren nachgewiesene Installationskapazität erheblich überstiegen. Diese Diskrepanz kann das Auftragsbuch eines Installateurs von der tatsächlich in Betrieb nehmbaren Kapazität trennen und den Haushaltszugang zur Stromerzeugung verzögern. Im Juni 2026 meldeten Dachanlageninstallateure in Uttar Pradesh, Haryana und Odisha Wartezeiten von 25 bis 30 Tagen für Module, die die Anforderungen an inländische Inhalte erfüllen. Wenn Beschaffungs- und Installationsengpässe zusammentreffen, kann eine zusätzliche Kundenakquise allein die Projektfertigstellung nicht beschleunigen. Die wirtschaftliche Einbuße entsteht zwischen Vereinbarungsabschluss und Inbetriebnahme, wenn Haushalte auf die Solarstromerzeugung warten und Installateure nicht alle gebuchten Aufträge in fertiggestellte Systeme umwandeln können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Industrielle Größenordnung trifft auf Wohngebäude-ExpansionDie Industrie hatte im Jahr 2026 einen Anteil von 52,86 % an der Größe des Indien Dachsolar-Marktes. Im April 2025 nahmen Jindal Stainless und AB Energia Solutions ein 23,02-MWp-Dachsolarsystem auf 10 Industriedächern in Jindals Jajpur-Werk in Odisha in Betrieb. Das Dachsystem war Teil eines gemischten Projekts, das auch eine separate schwimmende Solaranlage umfasste. Jindal beschrieb die reduzierte Abhängigkeit vom konventionellen Netz als Vorteil des kombinierten Projekts. Solche Fertigungsstandorte mit mehreren Dächern können erhebliche installierte Kapazitäten unter einem einzigen Industriekäufer bündeln, was erklärt, warum die Industrie das größte Segment nach Kapazität ist.
Der Wohngebäudebereich ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23 % über den Zeitraum 2027–2032. Bis zum 29. September 2026 hatten etwa 5,01 Millionen PM-Surya-Ghar-Dachanlageninstallationen 5,95 Millionen Haushalten in Indien zugutegekommen.[2] Gewerbliche Nutzer, einschließlich des öffentlichen Sektors, haben einen eigenen Anwendungsfall für Gebäudeportfolios, wobei zentrale Ministerien bis August 2026 insgesamt 25.255 Regierungsgebäude mit einer Gesamtleistung von 872 MW mit Solarenergie ausgestattet hatten. Dies sind unterschiedliche Einheiten der Kundenakquise, von der Haushaltsbeteiligung bis zum Gebäudeportfolio eines Ministeriums. Das Wachstum im Wohngebäudebereich begünstigt daher eine wiederholbare Kundenakquise und Installationslieferung, während öffentliche Gebäudeportfolios mehrere Installationen innerhalb einer institutionellen Beziehung bündeln können.



Nach Netztyp (nur qualitative Analyse):
Netzgutschriften und dedizierte lokale VersorgungNetzgekoppelte Dachanlagen können eine gemeinsam genutzte Erzeugungsanlage mit mehreren Wohnstromrechnungen verbinden, wenn die lokalen Vorschriften dies erlauben. In Maharashtra ermöglicht das virtuelle Netto-Metering, dass ins Netz eingespeiste Erzeugung den berechtigten Bewohnern von Mehrfamilienhäusern innerhalb desselben Verteilungslizenznehmergebiets gutgeschrieben wird. Ein gemeinsames System bezieht die teilnehmenden Bewohner derselben Wohnungsbaugesellschaft oder Wohnungseigentümergemeinschaft ein, einschließlich des gemeinsamen Anschlusses. Die Gesamtkapazität darf die Summe der Kapazität, die für die teilnehmenden Verbraucher berechtigt ist, nicht überschreiten. Diese Bedingungen machen die Teilnehmerberechtigung und die Gutschriftsverteilung zu einem Teil des Projektdesigns, sodass der physische Platz eines gemeinsamen Daches allein nicht das kommerziell nutzbare System bestimmen kann.
Netzunabhängige Dachprojekte erfordern ein Stromversorgungsdesign, das auf die lokale Aktivität ausgerichtet ist, die sie unterstützen sollen. POWERGRID übergab am 22. Juni 2026 eine 25-kWp-netzunabhängige Dachanlage in Mawlyndep, Meghalaya, für kommunale Aquakultur und Nacherntebewirtschaftung. Die Gesundheitsleitlinien des World Resources Institute aus dem Jahr 2025, die auf Erfahrungen aus Indien und Afrika basieren, knüpfen die dezentrale Systemauslegung an den Energiebedarf der Einrichtung, das Budget und die vorhandenen Stromoptionen. Mit kritischen Lasten zu beginnen und später zu erweitern, kann die Serviceabdeckung zu einer bewussten Designentscheidung machen. Für Gesundheitseinrichtungen kann die anfängliche Abdeckung kritischer Lasten daher eine zweite Investitionsentscheidung über die Stromversorgung der verbleibenden medizinischen und nichtmedizinischen Dienste der Einrichtung offen lassen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von Dachprojektentwicklern, die Wohn- und Industriekäufer bedienen. Indiens nationale Verbraucherschutzregeln vereinfachen den Machbarkeitsprozess für kleinere Systeme und weisen bestimmte Netzausbaukosten den Verteilungsunternehmen zu. Maharashtra weist notwendige Netzaufrüstungen separat den Verteilungslizenznehmer innerhalb geltender Servicefristen zu. Die Unterscheidung ist kommerziell relevant, da ein Entwickler seine Lieferverpflichtung mit der Kapazität des Systems und den Zuständigkeiten des Versorgungsunternehmens in Einklang bringen muss.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Ministerium für Energie und Verteilungslizenznehmer | Maharashtra Electricity Regulatory Commission (MERC) und Verteilungslizenznehmer |
| Wesentliche Instrumente oder Richtlinien | Änderung der Verbraucherschutzregeln 2024 | Dachsolar-Änderung 2024 |
| Kommerzielle Auswirkung | Keine Machbarkeitsstudie bis 10 kW; über 10 kW gilt die Genehmigung als erteilt, wenn die 15-tägige Studienfrist versäumt wird; notwendige Netzaufrüstung auf Kosten des Verteilungsunternehmens bis 5 kW | Erforderliche Netzaufrüstungen ab Machbarkeitsstudie oder Eingang des als genehmigt geltenden Antrags bis zur Installation, innerhalb der Servicefristen; notwendige Aufrüstungskosten im jährlichen Erlöserfordernis des Lizenznehmers enthalten |
| Aktuelle politische Attraktivität | Hoch | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Zunehmend | Zunehmend |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Hoch” spiegelt die Machbarkeit für kleine Systeme und die Entlastung bei Aufrüstungskosten wider, während Maharashtras Bewertung „Hoch” auf definierten Aufrüstungspflichten der Versorgungsunternehmen und der Behandlung im Erlöserfordernis beruht. Der nationale Entwurf vom März 2026 würde es staatlichen Stromregulatoren erlauben, für Dachanlagen über 500 kW Speicher vorzuschreiben. Maharashtras Entwurf vom September 2026 schlug kapazitätsbasierte feste Einspeicherungs- und Bereitschaftsgebühren sowie variable Gebühren auf über Zeitfenster eingespeicherte Einheiten vor, unter Ausschluss verfallener Einheiten und mit Befreiung für Verbraucher mit vertraglich vereinbarter erneuerbarer Kapazität bis zu 3 kW. Wenn diese Bestimmungen angenommen werden, könnten Kapazitäts- und Energieeinspeicherungsmuster für die Wirtschaftlichkeit größerer Projekte bedeutsamer werden.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Modullieferung, Dachprojektabwicklung und laufenden Betrieb, wobei Ausrüstungs- und Dienstleistungsanbieter unterschiedliche Ertragsmöglichkeiten haben. The Tata Power Company Limited installierte im Geschäftsjahr 2026 1,7 GWp Dachsolar, was den Umfang der Projektabwicklungsphase verdeutlicht. Tata Power Solaroof, Teil von Tata Power Renewable Energy Limited, verbindet Kunden mit Finanzierungen über Banken und Nichtbanken-Finanzunternehmen. Diese Kombination macht die Finanzierungsbereitschaft zu einem Teil der Umwandlung gelieferter Ausrüstung in ein installiertes System.
Wertschöpfungskettenanalyse Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Herstellung und Lieferung von Photovoltaikmodulen | Modulhersteller wie Adani Solar, Waaree und Premier Energies | Modulverkäufe | Risiko, dass Gerätespezifikationen von den Projektanforderungen abweichen | Systemanforderungen vor der Modulbestellung festlegen |
| Dachdesign, Beschaffung und Installation | Dachanlageninstallateure wie Tata Power; Ingenieur-, Beschaffungs- und Baudienstleister wie LNB Renewable Energy Ltd | Einnahmen aus Systeminstallation und -integration | Finanzierungsbereitschaft vor der Installation | Finanzierungsgenehmigung mit dem Installationsplan abstimmen |
| Betrieb und Wartung nach der Installation | Betreiber und Wartungsdienstleister für Dachanlagen wie LNB Renewable Energy Ltd | Einnahmen aus Betriebs- und Wartungsdienstleistungen | Risiko unklarer Serviceverantwortung nach der Inbetriebnahme | Betriebspflichten und Serviceumfang bei der Übergabe definieren |
| Quelle: Mordor Intelligence | ||||
LNB Renewable bietet ein vom Kunden finanziertes Modell und eine Alternative an, bei der LNB oder ein Investor das System ohne Vorabzahlung des Dachinhabers installiert. Diese Alternativen ändern, welcher Teilnehmer die Lieferung finanzieren muss und wann dieser Teilnehmer seine Investition zurückgewinnen kann. Bei der vom Anbieter finanzierten Option müssen die Betriebsverantwortlichkeiten vor der Installation vereinbart werden, da die Nullvorauszahlung des Dachinhabers einen anderen Teilnehmer zur Finanzierung des Vermögenswerts zwingt.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im indischen Dachsolarmarkt
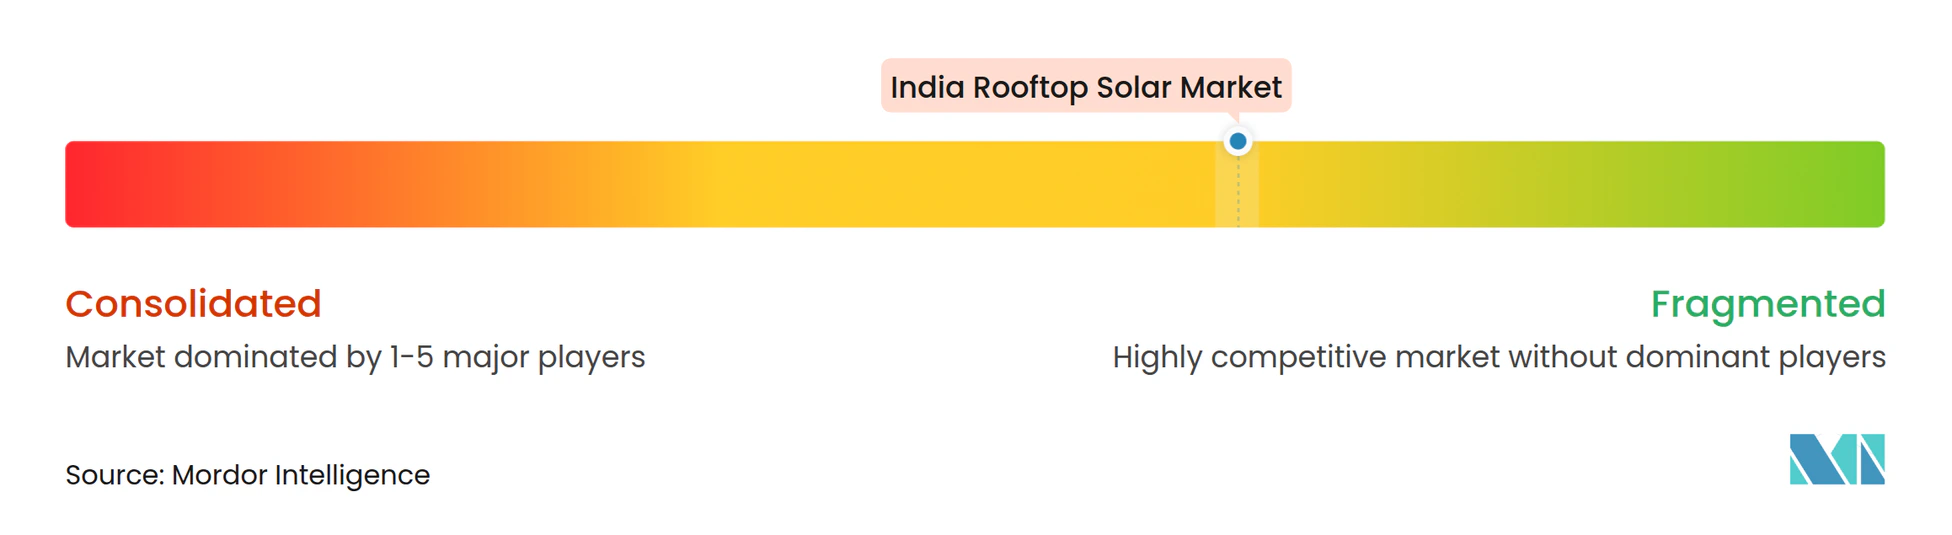
Die Wettbewerbslandschaft ist mäßig fragmentiert, wobei Tata Power Renewable Energy Limited, Nachfolger von Tata Power Solar Systems Limited, und Amplus Solar Power Pvt. Ltd zu den wichtigsten Teilnehmern gehören. Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. und SunSource Energy Pvt. Ltd gehören ebenfalls zu den wichtigsten Teilnehmern. Clean Max Enviro Energy Solutions Ltd meldete zum 31. März 2025 eine unternehmensweite Vor-Ort-Solarkapazität von 338,8 MW, einschließlich Dach- und Freiflächenanlagen. The Tata Power Company Limited meldete im Geschäftsjahr 2025–26 mehr als 4,8 GWp installierte Dachsolarkapazität.[3] Diese unternehmensweite Betriebsbasis kann die Abwicklung vieler Projekte unterstützen, während die anderen genannten Teilnehmer um dieselben Industrie- und Gewerbekäufer bei der Abwicklung einzelner Projekte konkurrieren.
Amplus hatte bis März 2025 mehr als 160 operative Dachprojekte mit insgesamt etwa 85 MW DC, mit Stromabnahmeverträgen für Industrie- und Gewerbekunden. Dieses Portfolio veranschaulicht eine Strategie, bei der die laufende Stromkäuferbeziehung neben der Installationsfähigkeit von Bedeutung ist. Im Jahr 2025 nahm Orb weitere 350 kWp bei Bergen Pipe Supports India Pvt. Ltd. in Tirupati, Andhra Pradesh, in Betrieb und brachte das System nach einer 350-kWp-Phase im Jahr 2023 auf 700 kW. Das stufenweise Projekt verleiht der wiederholten Lieferung an einem bestehenden Industriestandort einen eigenständigen Platz in der kommerziellen Chance des Lieferanten.
Orb bietet Gewerbe- und Industriekunden eine interne Dachsolarfinanzierung für 4 bis 5 Jahre mit besicherungsfreien Konditionen vorbehaltlich einer Kreditprüfung an. Ein solches Angebot kann einen Anbieter für Käufer differenzieren, die Finanzierung als Teil des Projektangebots benötigen. Amplus hatte Stromabnahmeverträge mit Industrie- und Gewerbekunden mit gesunden Finanzrisikoprofilen abgeschlossen. Dies kann die kommerzielle Reichweite von Finanzierungsangeboten einschränken, selbst wenn die Installation technisch machbar ist. Lieferanten, die Industriekunden mit schwächeren Finanzprofilen ansprechen, stehen daher vor einer Kreditrisikobarriere, die allein durch zusätzliche Installationskapazität nicht überwunden werden kann.
Marktführer in der indischen Dachsolarbranche
-
Tata Power Solar Systems Limited
-
Amplus Solar Power Pvt. Ltd
-
Clean Max Enviro Energy Solutions Ltd
-
Orb Energy Pvt. Ltd.
-
SunSource Energy Pvt. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Dachsolarmarkt Unternehmen in diesem Bericht
- Cleantech Energy Corporation Pte Ltd
- Fourth Partner Energy Pvt. Ltd
- Amplus Solar Power Pvt. Ltd
- Clean Max Enviro Energy Solutions Ltd
- SunSource Energy Pvt. Ltd
- Orb Energy Pvt. Ltd.
- Tata Power Solar Systems Limited
- Mahindra Susten Pvt. Ltd
- Growatt New Energy Technology Co. Ltd
- Roofsol Energy Pvt. Ltd
Wichtigste Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen einzelne Wohngebäude-, Gemeinschaftseinrichtungs- und öffentliche Gebäudekäufer mit unterschiedlichen Wegen zur Dachinstallation. Delhis Änderung vom September 2026 legte nach dem Windhundprinzip Rollout-Ziele für Einzelhäuser und Wohnungsbaugesellschaften oder Bewohnerwohlfahrtsverbände fest. Staatliche Regierungen hatten bis zum 4. August 2026 etwa 320.000 geeignete Regierungsgebäude für Dachsolar identifiziert. Bis zu diesem Datum hatte das MNRE auch einen Zahlungssicherungsmechanismus eingeführt, der das Zahlungsrisiko für Bieter von Unternehmen für erneuerbare Energiedienstleistungen bei staatlichen und Unionsterritorium-Solarisierungsprojekten reduzieren soll.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Einzelhausinstallationen in Delhi | Politisches Ziel von 220.000 Wohngebäudeinstallationen | Einzelne Wohnverbraucher in Delhi | Anträge und Lieferung nach dem Windhundprinzip organisieren | Koordinierung des Antragszeitpunkts mit der Installationsbereitschaft | Wohngebäude-Dachanlageninstallateure |
| Gemeinsame Dachanlagen in Delhi | Separates politisches Ziel von 66 MW für Wohnungsbaugesellschaften und Verbände | Wohnungsbaugesellschaften und Bewohnerwohlfahrtsverbände | Gemeinschaftsanlagen innerhalb der Programmobergrenzen dimensionieren | Systeme auf 500 kW und 3 kW pro Haus begrenzt | Ingenieur- und Installationsdienstleister für Gemeinschaftssysteme |
| Solarisierung öffentlicher Gebäude der Bundesstaaten | Identifizierte geeignete Gebäudebasis und Zahlungssicherungsmechanismus | Eigentümer öffentlicher Gebäude der Bundesstaaten und Unionsterritorien | Dienstleistungsunternehmengebote um berechtigten Zahlungsschutz strukturieren | Zahlungsrisiko erfordert projektspezifische Bewertung | Unternehmen für erneuerbare Energiedienstleistungen |
| Quelle: Mordor Intelligence | |||||
Die deutlichste Chance liegt in der Strukturierung staatlicher Gebäudeprojekte um Zahlungsschutz. Von den identifizierten staatlichen Standorten waren bis zum 4. August 2026 bereits 81.329 solarisiert worden, sodass die verbleibende Chance kleiner ist als die identifizierte Gesamtzahl. Das Zahlungsrisiko eines Dienstleistungsunternehmens hängt auch von den Bedingungen ab, die an jedes Projekt geknüpft sind. Für ein Unternehmen für erneuerbare Energiedienstleistungen kann ein kleineres Paket von Standorten mit definiertem Zahlungsschutz investierbarer sein als ein größeres Kapazitätsziel allein.
Neueste Industrielle Entwicklungen in Indischer Dachsolarmarkt
- Sep. 2026: MERC schlug feste Einspeicherungs- und Bereitschaftsgebühren auf vertraglich vereinbarte erneuerbare Kapazität sowie variable Gebühren auf über Zeitfenster eingespeicherte Stromeinheiten vor, unter Ausschluss verfallener Einheiten und mit Befreiung für Verbraucher mit vertraglich vereinbarter erneuerbarer Kapazität bis zu 3 kW.
- Sep. 2026: Delhis Solarrichtlinienänderung legte ein nach dem Windhundprinzip vergebenes Ziel von 220.000 neuen Wohngebäude-Dachsolarinstallationen fest.
- Sep. 2026: Tata Power Solaroof, Teil von Tata Power Renewable Energy Limited, einer Tochtergesellschaft von The Tata Power Company Limited, meldete 519.673 Dachsolarinstallationen in ganz Indien bis zum 31. Juli 2026, die Wohn-, Gewerbe- und Industriekunden bedienen.
Indischer Dachsolarmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Dachsolar-Markt misst die installierte Kapazität in Betrieb genommener solarer Photovoltaiksysteme auf Dächern in Indien. Er umfasst Systeme für Industrie-, Gewerbe- (einschließlich öffentlicher Sektor) und Wohnnutzer, ob netzgekoppelt oder eigenständig.
Ausschlüsse: Freiflächige Solaranlagen, solarthermische Systeme, Stromverkaufserlöse, separat verkaufte Dachsolarkomponenten ohne in Betrieb genommene Systemkapazität sowie außerhalb Indiens installierte Dachsolar-Photovoltaiksysteme sind ausgeschlossen.
Segmentierungsübersicht
- Endnutzer
- Industrie
- Gewerbe (einschließlich öffentlicher Sektor)
- Wohnbereich
- Netztyp (nur qualitative Analyse)
- Netzgebunden
- Netzunabhängig
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Analysten nutzen öffentliche Quellen wie die Materialien und Reihen zu physischen Errungenschaften des netzgekoppelten Dachsolarprogramms des Ministeriums für neue und erneuerbare Energien sowie Pressemitteilungen des Presseinformationsbüros zu PM-Surya-Ghar-Kapazitätszuwächsen und Errungenschaften im Bereich erneuerbare Energien im Geschäftsjahr 2025–26, um die politische Unterstützung neben Kapazitätsveränderungen zu bewerten und Dachanlageninstallationen von Freiflächenanlagen, Hybridanlagen und netzunabhängiger Solarkapazität zu unterscheiden. Wenn offizielle Veröffentlichungen programmgebundene Installationen von gesamten Dachzuwächsen unterscheiden, verwenden Analysten beide Reihen, um die Wohngebäudekomponente zu testen. Wenn Programmzuwächse eine datierte Bestätigung erfordern, liefern Pressemitteilungen des Presseinformationsbüros Implementierungsdetails.
Richtlinien staatlicher Programme, Ministeriumsveröffentlichungen, Unternehmenseinreichungen und Jahresberichte, Investorenmaterialien sowie seriöse indische Energieberichterstattung können Details zu Inbetriebnahme, Systemlieferung, Finanzierung und Lieferantenaktivitäten hinzufügen. Analysten können diese Materialien mit offiziellen Kapazitätsreihen und Marktberichten auf Zeitpunkt, Einheiten und Abdeckung gegenchecken. Die hier genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden in Indien ansässige Führungskräfte von Ingenieur-, Beschaffungs- und Baudienstleistern sowie Systemanbietern für Dachanlagen, Vertriebs- und Kanalteilnehmer sowie Industrie-, Gewerbe-, öffentliche Sektor- und Wohnkäufer einschließen. Die Fragen würden Sekundärbefunde zu Inbetriebnahmetempo, Käufermix, Netzanschluss, Finanzierung und regionalen Politikbedingungen testen und Lücken klären, wo veröffentlichte Reihen unterschiedliche Daten oder Definitionen verwenden. Analysten würden Antworten über Teilnehmerrollen hinweg vergleichen und wesentliche Unterschiede mit dokumentierten Installationen und unabhängigen Belegen abgleichen, bevor die Informationen in Schätzungen einfließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 25 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell für die installierte Kapazität würde Indiens Dachsolarbestand aus offiziellen Reihen in Betrieb genommener Kapazitäten ableiten und dann Zuwächse sowie den resultierenden Bestand für Industrie-, Gewerbe- (einschließlich öffentlicher Sektor) und Wohnnutzer in Gigawatt schätzen. Wesentliche Indikatoren umfassen jährliche Dachinbetriebnahmen, programmgebundene Wohngebäudeinstallationen, die Aufteilung zwischen Wohngebäude- und Gewerbe- sowie Industriezuwächsen, Änderungen bei Politik und Netto-Metering sowie Lieferengpässe wie Modulverfügbarkeit und Installateurdurchsatz. Segmentanteile würden auf gemeldeten Installationen nach Nutzerklasse und Stichproben von Lieferanten- oder Kanalzusammenfassungen basieren, die gegen die nationale Gesamtzahl geprüft werden, während selektive Bottom-up-Prüfungen die Kapazität stichprobenartig in Betrieb genommener Projekte mit der Anbieteraktivität vergleichen würden.
Eine multivariate Regression kann Zuwächse mit diesen Einsatz- und Politikindikatoren in Beziehung setzen, wenn vergleichbare Zeitreihen verfügbar sind, wobei Szenarioanalysen eingesetzt werden, wenn sich Politik oder Installationskapazität wesentlich ändern. Fehlende Beobachtungen würden anhand benachbarter offizieller Veröffentlichungen und gegengecheckte gemeldete Zuwächse eingegrenzt, anstatt als null behandelt zu werden. Kapazitätsprognosen würden erwartete in Betrieb genommene Zuwächse akkumulieren, und in Indien ansässige Branchen- und Käuferexperten würden gebeten, zu testen, ob die projizierten Variablenpfade den beobachteten Inbetriebnahme-, Finanzierungs- und Anschlussbedingungen entsprechen, wobei ungelöste Lücken für die Analysteprüfung dokumentiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden offizielle Kapazitätsgesamtwerte, datierte Programmzuwächse, Marktberichte und Stichproben von Anbieter- oder Kanalangaben triangulieren und prüfen, ob jede Reihe dieselbe Geografie, Dachdefinition, Einheit und Messdatum verwendet. Sie würden ungewöhnliches Wachstum, Segmentanteilsverschiebungen und Unterschiede zwischen kumulativem Bestand und jährlichen Zuwächsen untersuchen, die Ursache dokumentieren, wo Belege dies stützen, und relevante Befragte erneut kontaktieren, wenn eine wesentliche Diskrepanz oder eine geänderte Politik- oder Lieferbedingung einen Eingabewert verändern könnte. Ein zweiter Analyst würde Quellenlinks, Berechnungen und Abstimmungen vor der Freigabe prüfen. Das Modell würde jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Ereignissen aktualisiert und vor der Lieferung einer erneuten Prüfung unterzogen.
Mordor Intelligence's Indien Dachsolar-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Dachsolar-Markt misst die installierte Kapazität in Betrieb genommener solarer Photovoltaiksysteme auf Dächern in Indien.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen jährliche Dachinbetriebnahmen, programmgebundene Wohngebäudeinstallationen, die Aufteilung zwischen Wohngebäude- und Gewerbe- sowie Industriezuwächsen, Änderungen bei Politik und Netto-Metering sowie Lieferengpässe wie Modulverfügbarkeit und Installateurdurchsatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,68 Gigawatt (2027) | |
| Branchenjournal A | 20,8 Gigawatt (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 15,7 % unter dem Wert dieses Berichts für 2027 von 24,68 Gigawatt, 2 Jahre später. Der gemeldete kumulative Bestand endet im Jahr 2025, vor den zusätzlichen Inbetriebnahmen, die in einer Kapazitätsmessung für 2027 enthalten sind. |
| Regionale Unternehmensberatung B | 30 Gigawatt (Geschäftsjahr 2027) | Die Prognose folgt einem schnelleren Kapazitätswachstumspfad vom Geschäftsjahr 2025 bis zum Geschäftsjahr 2027, gestützt durch Wohngebäudepolitik und Gewerbe- sowie Industrienachfrage. |
Mordor Intelligence's Analysten würden offizielle Kapazitätsgesamtwerte, datierte Programmzuwächse, Marktberichte und Stichproben von Anbieter- oder Kanalangaben triangulieren und prüfen, ob jede Reihe dieselbe Geografie, Dachdefinition, Einheit und Messdatum verwendet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Dachsolar-Markt und wie ist die Wachstumsprognose?
Die Kapazität soll von 20,84 Gigawatt im Jahr 2026 auf 24,68 Gigawatt im Jahr 2027 steigen und bis 2032 58,3 Gigawatt erreichen, mit einer CAGR von 18,76 % über den Zeitraum 2027–2032.
Was stützt die Nachfrage nach Dachsolar in Indien?
Die höhere Unterstützung von PM Surya Ghar für die ersten 2 kWp und die konzessionäre Finanzierung fördern die Erschwinglichkeit für Haushalte. Industrieprojekte haben ebenfalls finanzierte Stromversorgungsoptionen.
Welches Endnutzersegment führt Indiens Dachsolarsektor an?
Die Industrie hielt 2026 einen Anteil von 52,86 % der installierten Kapazität. Der Wohngebäudebereich soll am schnellsten wachsen, mit einer CAGR von 23 % über den Zeitraum 2027–2032.
Welche Unternehmen sind wichtige Dachsolarteilnehmer in Indien?
Zu den wichtigsten Teilnehmern gehören Tata Power Renewable Energy Limited, Nachfolger von Tata Power Solar Systems Limited, Amplus Solar Power Pvt. Ltd, Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. und SunSource Energy Pvt. Ltd.
Was kann die Fertigstellung von Dachsolarprojekten in Indien verzögern?
Im Juni 2026 meldeten Installateure in Uttar Pradesh, Haryana und Odisha Wartezeiten bei der Modulbeschaffung von 25 bis 30 Tagen für Systeme, die Module mit inländischen Inhaltsanforderungen benötigen.