
Análise do Mercado de Transporte Rodoviário de Cargas da Índia por Mordor Intelligence
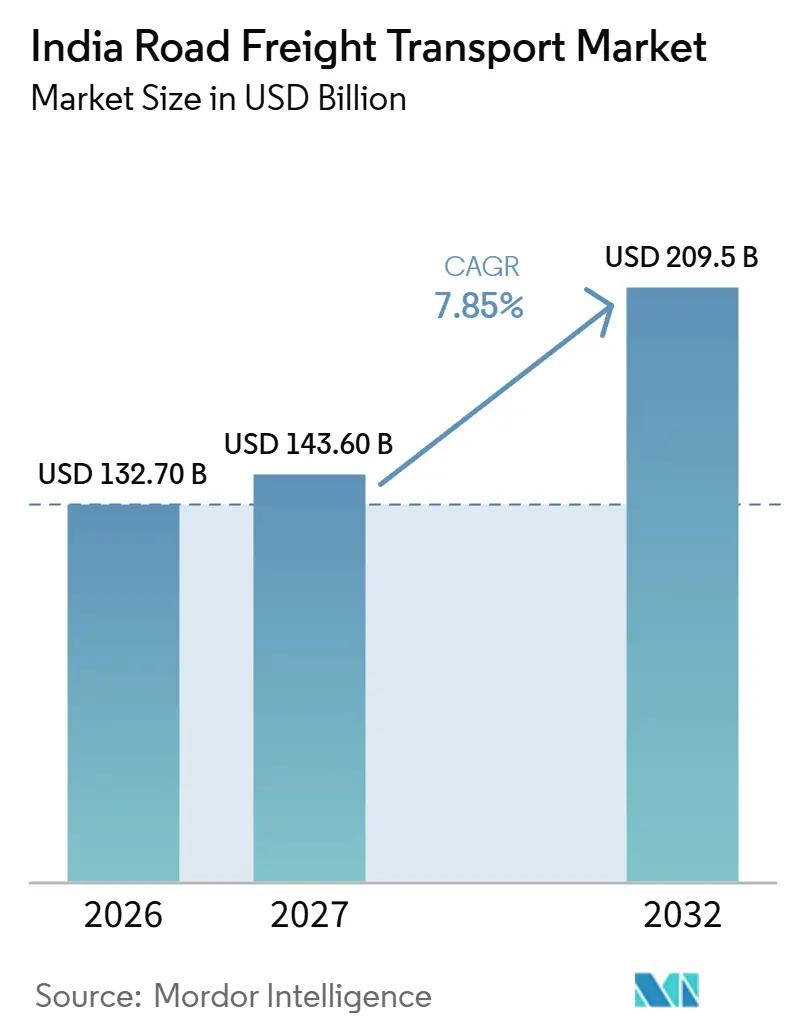
O tamanho do mercado de transporte rodoviário de frete da Índia deve aumentar de 132,7 bilhões de USD em 2026 para 143,6 bilhes de USD em 2027 e atingir 209,5 bilhões de USD até 2032, crescendo a um CAGR de 7,85% no período de 2027 a 2032.
A expansão manufatureira da Índia e a ampliação da distribuição de bens de consumo de giro rápido (FMCG) fortalecem a demanda por movimentações rodoviárias coordenadas entre centros de produção e clientes dispersos. Os prestadores de serviços podem responder por meio de visibilidade de rede e acesso a veículos parceiros, conectando requisitos de remessa com a capacidade de transporte disponível em um serviço integrado. O conflito no Oriente Médio provocou um pico no preço do petróleo bruto a partir de 28 de fevereiro de 2026, adicionando pressão de custos de combustível a essa expansão. Uma demanda mais forte pode se traduzir em receita para as transportadoras somente quando a capacidade com pessoal adequado suporta despachos confiáveis e as tarifas de frete recuperam os custos operacionais.
Principais Conclusões do Relatório
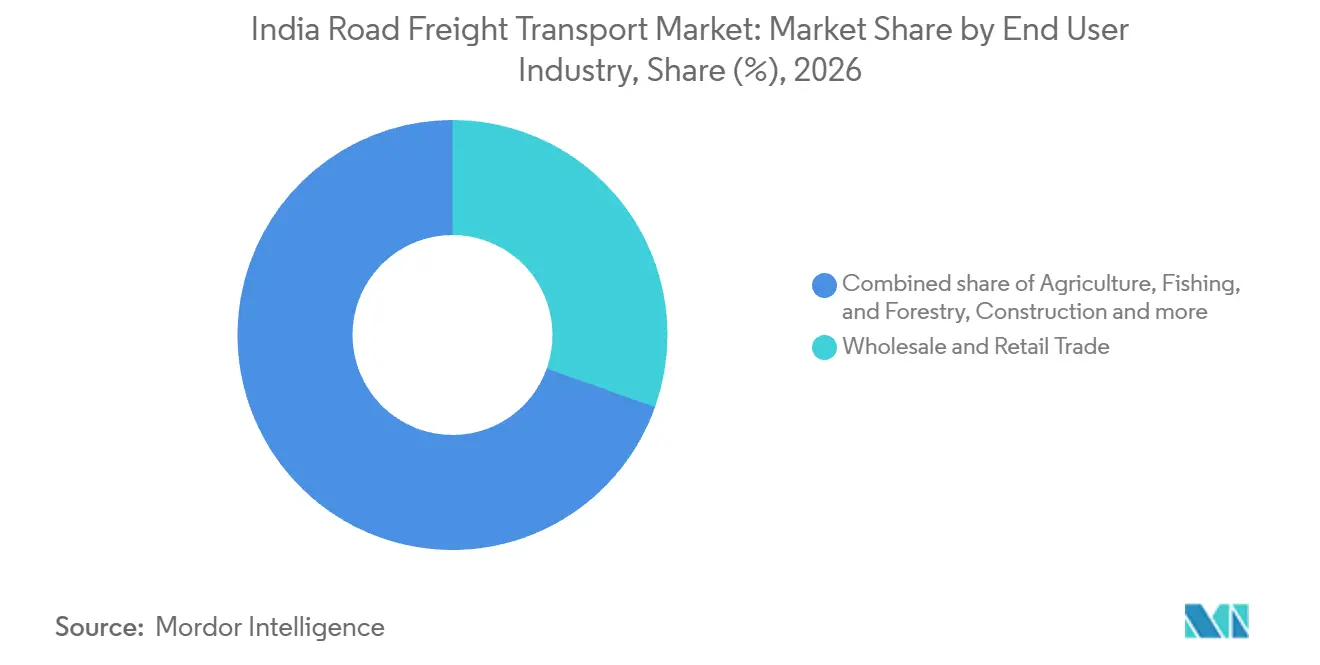
- Por setor do usuário final, o comércio atacadista e varejista deteve uma participação de 30,44% no mercado de transporte rodoviário de frete da Índia em 2026, e a manufatura tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,95% no período de 2027 a 2032.
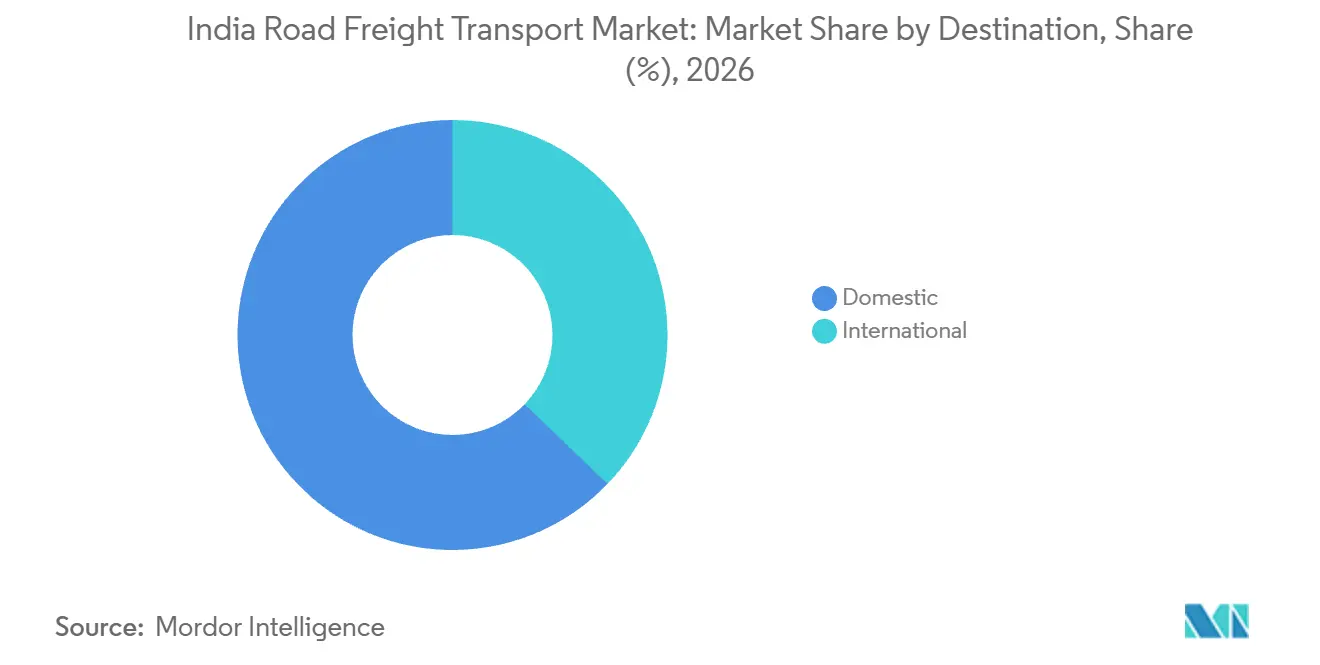
- O mix de destinos foi liderado pelo transporte doméstico, com uma participação de 62,82% no tamanho do mercado de transporte rodoviário de frete da Índia em 2026, enquanto o transporte internacional tem previsão de crescer mais rapidamente, com um CAGR de 8,85% no período de 2027 a 2032.
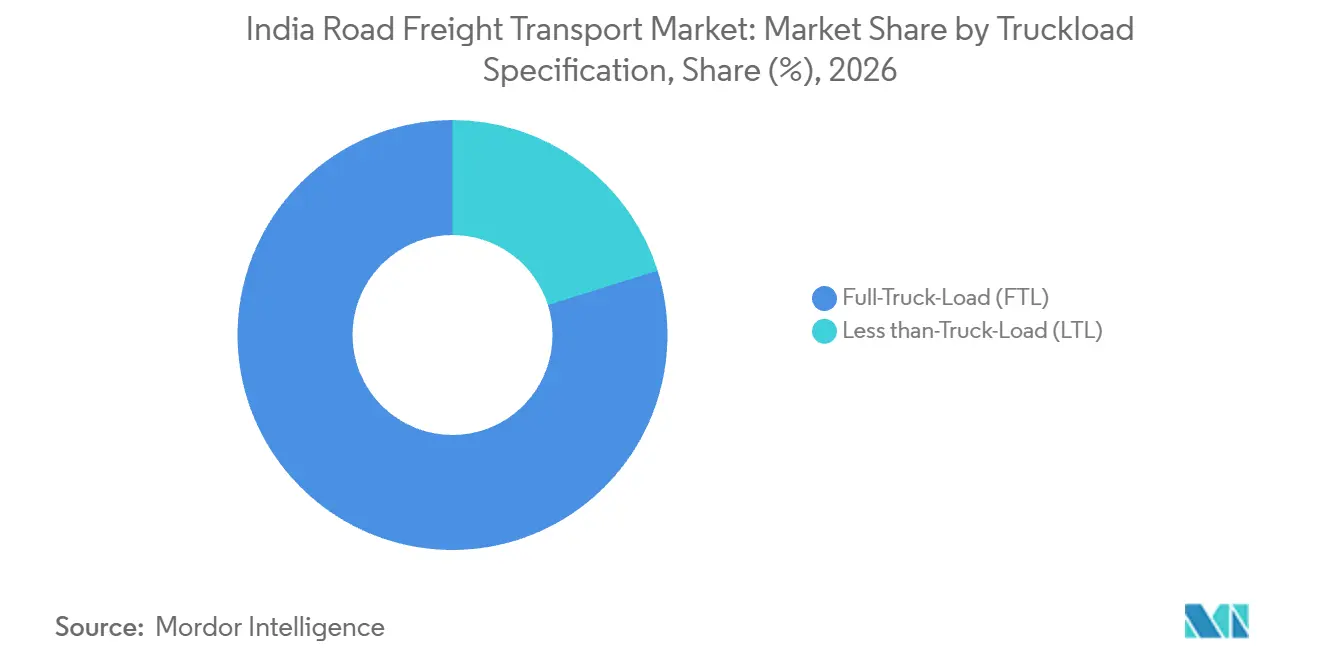
- Os serviços de carga completa por caminhão (FTL) lideraram o mix de especificação de carga por caminhão, com uma participação de 79,84% em 2026, enquanto os serviços de carga fracionada por caminhão (LTL) têm previsão de crescer mais rapidamente, com um CAGR de 9,85% no período de 2027 a 2032.
- Por conteinerização, o frete não conteinerizado representou 86,31% do valor dos serviços de frete rodoviário em 2026, e o frete conteinerizado é o segmento de crescimento mais rápido, com um CAGR previsto de 8,78% no período de 2027 a 2032.
- O mix de distâncias favoreceu o transporte de longa distância, que deteve uma participação de 75,42% em 2026, enquanto o transporte de curta distância tem previsão de crescer mais rapidamente, com um CAGR de 8,85% no período de 2027 a 2032.
- A configuração de mercadorias foi liderada por mercadorias sólidas, com 72,88% do valor dos serviços de frete rodoviário em 2026, enquanto as mercadorias líquidas têm previsão de crescer mais rapidamente, com um CAGR de 9,17% no período de 2027 a 2032.
- Os serviços sem controle de temperatura lideraram o mix de controle de temperatura, com uma participação de 94% em 2026, enquanto os serviços com controle de temperatura têm previsão de crescer mais rapidamente, com um CAGR de 9,4% no período de 2027 a 2032.
- Geograficamente, os corredores ocidentais e meridionais lideraram os volumes gerais de frete em 2025, enquanto a trajetória de crescimento acelerado do Sul da Índia se estende até 2031.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estímulo à Manufatura no Âmbito da Iniciativa Make in India | +3% | Em todo o país | Longo prazo (≥ 4 anos) |
| Crescimento da Distribuição de Bens de Consumo de Alta Rotatividade em Mercados Rurais e Semiurbanos | +2.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Crescimento no Transporte de Materiais de Construção e Infraestrutura | +2.4% | Em todo o país | Médio prazo (2 a 4 anos) |
| Expansão de Armazenagem em Cidades de Nível 2 e Nível 3 | +1.8% | Indore, Madhya Pradesh | Médio prazo (2 a 4 anos) |
| Corredores de Frete Dedicados Apoiando a Integração Multimodal | +0.9% | De New Rewari a New Palanpur | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Rápido e Modelos de Entrega Hiperlocal | +1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso da Manufatura no Âmbito da Iniciativa Make in India
O valor bruto adicionado da manufatura da Índia a preços constantes cresceu 10,7% em 2025-26, uma estimativa provisória sob a série revisada com base em 2022-23.[1] A expansão da atividade manufatureira real fortalece o caso de demanda para as transportadoras que atendem à movimentação de insumos de produção e produtos acabados. Uma planta que aumenta sua produção física necessita de movimentações de materiais de entrada e de produtos acabados de saída, criando potenciais viagens carregadas em ambos os lados da produção. Coordenar essas movimentações onde as rotas se alinham oferece à transportadora uma forma de reduzir o reposicionamento vazio entre as atribuições de fábrica. A produção adicional pode então aumentar a demanda por capacidade de veículos em rotas de fábrica estabelecidas, mesmo antes que os fabricantes adicionem novos destinos.
Crescimento da Distribuição de Bens de Consumo de Alta Rotatividade em Mercados Rurais e Semiurbanos
Alcançar pontos de venda adicionais ao consumidor cria uma oportunidade de frete cujo valor depende da cobertura de distribuição, bem como do tamanho da remessa. A Hindustan Unilever adicionou aproximadamente 200.000 lojas ao seu alcance total durante o exercício fiscal de 2025-26, ao mesmo tempo em que expandiu a cobertura para o interior rural. Para as transportadoras que atendem a essa expansão, o requisito de frete se estende por uma área de entrega mais ampla à medida que as marcas alcançam pontos de venda adicionais. Combinar entregas compatíveis pode tornar os pontos de venda dispersos comercialmente viáveis sem exigir que cada destino gere uma carga completa por caminhão. Cada loja adicionada é um ponto de entrega separado, portanto a expansão aumenta as paradas a serem programadas e torna o número combinado em um circuito comercialmente relevante.
Crescimento no Transporte de Materiais de Construção e Infraestrutura
A construção cria demanda de transporte durante a execução do projeto, conferindo aos transportadores de materiais um papel comercial antes que a infraestrutura concluída suporte o tráfego comum. A Autoridade Nacional de Rodovias da Índia construiu 5.313 quilômetros de rodovias nacionais no exercício fiscal de 2025-26, cerca de 15% acima de sua meta de 4.640 quilômetros.[2] Para as transportadoras que atendem às obras rodoviárias, a localização e a sequência das atividades de construção determinam onde a capacidade adicional de transporte de materiais pode gerar receita. Esse tipo de trabalho pode sustentar uma demanda concentrada durante a execução, mas um trecho concluído altera o requisito para os veículos a ele designados. A utilização de um transportador depende então da rapidez com que seus caminhões podem ser realocados para o próximo canteiro de obras, uma vez que um trecho concluído encerra o trabalho que estava sendo atendido.
Expansão de Armazéns em Cidades de Segundo e Terceiro Nível
A capacidade de atendimento regional cria um destino para o frete de reabastecimento, bem como um ponto de partida para a distribuição ao cliente. Em junho de 2025, a Amazon India inaugurou seu primeiro centro de atendimento em Indore como parte de 5 novos centros operacionais antes do Prime Day 2025. Parceiros estratégicos operaram e gerenciaram os centros, cuja capacidade de armazenamento combinada superou 1,8 milhão de pés cúbicos. Para as transportadoras que atendem a esses nós, a oportunidade comercial reside em conectar o armazenamento regional com o reabastecimento e a distribuição de saída. Como parceiros estratégicos operaram esses centros, o transporte de reabastecimento e de saída associado à inauguração de Indore pode ser contratado por meio desses operadores parceiros.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Crônica de Motoristas em Rotas de Longa Distância | -1.4% | Porto de Jawaharlal Nehru | Longo prazo (≥ 4 anos) |
| Base de Operadores de Frotas Pequenas Altamente Fragmentada | -1.1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Volatilidade do Preço do Diesel Impactando as Margens | -0.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Congestionamento Urbano e Ineficiências na Primeira e Última Milha | -0.5% | Mumbai e Delhi | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Crônica de Motoristas em Rotas de Longa Distância
A disponibilidade de motoristas pode restringir uma operação de frete mesmo quando a carga e os veículos estão prontos para despacho. Um estudo de 2025 da Federação Internacional dos Trabalhadores em Transportes, incluindo entrevistas realizadas em abril de 2024, relatou que as condições de trabalho pouco atrativas no setor de transporte de caminhões da Índia estavam resultando em escassez de motoristas. Em maio de 2026, o Ministério de Portos, Navegação e Vias Navegáveis da Índia informou que a escassez de motoristas de reboques em estações de frete de contêineres atrasou a evacuação de 25.000 contêineres de importação no Porto de Jawaharlal Nehru. A consequência comercial é um descompasso entre a capacidade de manuseio de carga e a força de trabalho necessária para liberar o frete para a rede rodoviária. Em fevereiro de 2026, o Allcargo Group lançou treinamento de condução de veículos motorizados pesados para mulheres com habilitação para veículos motorizados leves no corredor de logística portuária da Índia. Quando os motoristas não podem ser designados para as movimentações necessárias, a capacidade adicional de veículos por si só não pode eliminar o gargalo de despacho nem o atraso de carga associado.
Base de Operadores de Frotas Pequenas Altamente Fragmentada
A contratação spot fragmentada pode enfraquecer o controle de uma pequena transportadora sobre a tarifa necessária para recuperar seus custos operacionais. A ICRA relatou em junho de 2026 que operadores de frotas pequenas dominavam o setor de logística rodoviária da Índia, onde a contratação spot era prevalente. O repasse dos custos de combustível poderia ser relativamente rápido, mas incompleto, dependendo da oferta e da demanda por caminhões no mercado local. Um ajuste rápido de preço, portanto, não precisa preservar os ganhos disponíveis para sustentar um serviço recorrente. Para os embarcadores que buscam capacidade confiável, a restrição comercial é a continuidade a tarifas viáveis, pois um mercado spot saturado pode deixar operadores individuais expostos a custos não recuperados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor do Usuário Final:
Escala do Varejo Encontra Nova Capacidade ManufatureiraO comércio atacadista e varejista representou uma participação de 30,44% no tamanho do mercado de transporte rodoviário de frete da Índia em 2026. O negócio de Encomendas Expressas da Delhivery entregou 1 bilhão de encomendas de comércio eletrônico no exercício fiscal de 2025-26. Essa escala operacional relacionada ao varejo fornece um fluxo substancial de remessas individuais para que as redes de transporte agreguem em movimentações rodoviárias. Para o maior segmento, a tarefa comercial é converter numerosos pedidos separados em capacidade coordenada sem tratar cada destino como uma atribuição de caminhão dedicado. Uma grande base de encomendas suporta partidas rodoviárias compartilhadas, mas comprometer mais caminhões só se torna vantajoso quando os pedidos se combinam em cargas viáveis em rotas específicas.
A manufatura é o segmento de crescimento mais rápido, com um CAGR previsto de 9,95% no período de 2027 a 2032. A CG Semi iniciou a produção comercial em sua instalação de montagem, embalagem e teste de semicondutores G1 em Sanand em julho de 2026. A instalação tem capacidade máxima de 300 milhões de unidades por ano, e a CG Power and Industrial Solutions é a parceira majoritária do empreendimento. A produção industrial manufatureira da Índia cresceu 9% em relação ao ano anterior em agosto de 2026, de acordo com a estimativa rápida do Ministério de Estatística e Implementação de Programas. O crescimento da produção aumenta os insumos e os produtos acabados que requerem transporte, criando uma tarefa de transporte potencialmente maior para as transportadoras que atendem aos despachos de fábrica.



Por Destino:
Alcance Doméstico e Serviço TransfronteiriçoO transporte doméstico representou uma participação de 62,82% no mercado de transporte rodoviário de frete da Índia em 2026. A VRL Logistics reportou mais de 1 milhão de clientes em toda a Índia no exercício fiscal de 2025-26, com base nos números de identificação do GST em seu sistema, e declarou que todas as suas operações comerciais estavam na Índia. Seus clientes incluíam empresas corporativas, agentes de despacho aduaneiro e encaminhamento, atacadistas e varejistas. Com clientes que variam de empresas corporativas a atacadistas e varejistas, o volume de uma transportadora doméstica pode depender de atender a muitos embarcadores em rotas compartilhadas, em vez de depender de uma única conta.
O transporte internacional é o segmento de crescimento mais rápido, com um CAGR previsto de 8,85% no período de 2027 a 2032. O Porto Terrestre de Petrapole registrou 111.210 movimentações de carga no exercício fiscal de 2025-26 na fronteira Índia-Bangladesh. Essa base operacional coloca parte da oportunidade de frete internacional nas travessias terrestres, onde a movimentação rodoviária e sua interface de fronteira formam um serviço integrado. As transportadoras podem organizar a capacidade em torno desses fluxos transfronteiriços estabelecidos, com o desempenho comercial dependendo da continuidade das transferências de carga ao longo da jornada. Se uma transferência na fronteira for interrompida, o caminhão designado permanece comprometido além do trecho doméstico, aumentando a capacidade imobilizada em cada entrega internacional.

Por Especificação de Carga por Caminhão:
Cargas Completas Ancoram o Valor à Medida que a Consolidação se ExpandeA carga completa por caminhão (FTL) foi o maior segmento, representando 79,84% do valor dos serviços de frete rodoviário em 2026. No registro de reservas indiano da Safe & Secure Logistics, o FTL representou 24% das remessas, mas 85,3% da tonelagem cobrada de agosto de 2025 a março de 2026. O formato pode, portanto, transportar um peso substancial de frete sem contabilizar o mesmo número de pedidos individuais. Para os embarcadores com carga suficiente para utilizar um veículo completo, o serviço organiza a capacidade em torno de uma remessa, em vez de uma partida compartilhada. O comprador se compromete com uma movimentação de veículo para sua carga, de modo que o operador obtém receita ao implantar a capacidade do caminhão nessa remessa.
A carga fracionada por caminhão (LTL) é o segmento de crescimento mais rápido, com um CAGR previsto de 9,85% no período de 2027 a 2032. A tonelagem de frete de carga parcial por caminhão (PTL) da Delhivery atingiu 542.000 toneladas métricas no primeiro trimestre do exercício fiscal de 2026-27, um aumento de 18,4% em relação ao primeiro trimestre do exercício fiscal de 2025-26. A capacidade compartilhada dá às remessas menores acesso ao transporte de linha sem que o embarcador precise preencher um caminhão inteiro. Esse modelo torna a agregação nos pontos de partida central para o negócio, pois os pedidos individuais precisam formar uma movimentação combinada viável. À medida que a tonelagem de PTL aumenta, partidas mais cheias distribuem os custos de movimentação por mais frete, enquanto partidas adicionais criam um requisito diferente para veículos e capacidade de terminal.
Por Conteinerização:
Frete a Granel e Novas Configurações de CargaO frete não conteinerizado foi o maior segmento, com 86,31% do valor dos serviços de frete rodoviário em 2026. O Ministério do Carvão registrou 298,5 milhões de toneladas métricas de despacho externo de carvão bruto por estrada no exercício fiscal de 2024-25. A Adani Ports and Special Economic Zone Ltd. (APSEZ) reportou mais de 25.000 caminhões próprios e gerenciados em seu negócio de transporte de caminhões de carga conteinerizada e a granel em seu relatório de 2025-26. O transporte a granel pode, portanto, ser oferecido dentro de uma rede de frete mais ampla, com operadores combinando esse negócio com outras movimentações de carga. O total de caminhões reportado abrange trabalhos conteinerizados e a granel, portanto a alocação entre os 2 determina a capacidade disponível para o frete não conteinerizado.
O frete conteinerizado é o segmento de crescimento mais rápido, com um CAGR previsto de 8,78% no período de 2027 a 2032. Em 7 de maio de 2026, a Autoridade do Porto de Jawaharlal Nehru reportou uma movimentação média diária de portão de cerca de 20.000 TEUs de carga conteinerizada por estrada. A Volvo Trucks lançou um trem rodoviário operado pela Delhivery em Nagpur em 15 de fevereiro de 2025, incluindo um reboque intermediário conteinerizado de 24 pés. As movimentações regulares de terminal tornam o planejamento de partidas comercialmente importante, pois os operadores devem combinar a disponibilidade de caminhões com a carga a ser movimentada. A configuração de trem rodoviário expande a carga transportada em uma movimentação de veículo combinado, deslocando a decisão operacional para a montagem de carga suficiente para essa partida maior.
Por Distância:
Escala de Longa Distância e Conexões Urbanas RecorrentesO transporte de longa distância foi o maior segmento, representando 75,42% do valor dos serviços de frete rodoviário em 2026. A Safe & Secure Logistics registrou 134.506 remessas em rotas de 1.500 a 1.999 quilômetros de agosto de 2025 a março de 2026. Sua rede estava orientada para rotas de encomendas de oeste para leste. Para as transportadoras que operam nessas distâncias, o posicionamento do veículo após a entrega pode moldar a próxima movimentação geradora de receita tanto quanto o despacho inicial. Nessa rede de oeste para leste, garantir a próxima carga determina quanto reposicionamento vazio deve ser recuperado por meio da receita das movimentações carregadas.
O transporte de curta distância é o segmento de crescimento mais rápido, com um CAGR previsto de 8,85% no período de 2027 a 2032. Até maio de 2026, a Amazon India havia implantado cerca de 50 caminhões elétricos Eicher Pro-X para frete intraurbano. Eles movimentavam mercadorias entre hubs de atendimento nas periferias da cidade e centros de microatendimento mais próximos dos clientes. Esse modelo pode suportar reabastecimento recorrente entre instalações, com a capacidade útil do veículo determinada pelo fluxo entre nós próximos. As ligações em escala urbana recompensam o curto tempo de retorno, pois um caminhão que carrega e libera rapidamente pode adicionar partidas sem prolongar sua rota.
Por Configuração de Mercadorias:
Sólidos Industriais e Transporte Especializado de LíquidosAs mercadorias sólidas formaram o maior segmento, representando 72,88% do valor dos serviços de frete rodoviário em 2026. A ACC reportou um volume de vendas de cimento de 43,9 milhões de toneladas métricas no exercício fiscal de 2025-26, um aumento de 12% em relação ao ano anterior. Uma base de vendas físicas em expansão cria uma tarefa de distribuição potencial para as transportadoras, cujo requisito comercial é organizar movimentações carregadas produtivas em torno das necessidades de despacho do produtor. Se o contrato de cimento de uma transportadora fixar sua alocação de despacho, o acesso a cargas adicionais determina se as vendas mais altas do produtor podem aumentar a receita de transporte.
As mercadorias líquidas são o segmento de crescimento mais rápido, com um CAGR previsto de 9,17% no período de 2027 a 2032. A TCI Chemlog, subsidiária do Grupo TCI, fornece serviços de logística química para produtos sólidos, líquidos e gasosos em rotas rodoviárias, ferroviárias e costeiras. Ela utiliza contêineres-tanque ISO, tanques de gás e tanques flexíveis para movimentações químicas multimodais. Para os compradores de mercadorias líquidas, o valor comercial depende da conexão entre o acondicionamento, a coleta rodoviária e os outros trechos de transporte utilizados para uma remessa específica. Um especialista pode diferenciar seu serviço de frete por meio de equipamentos coordenados e manuseio nessas interfaces, conectando os requisitos de carga especializada com a movimentação rodoviária.
Por Controle de Temperatura:
Alcance Ambiente e Expansão do Serviço RefrigeradoO transporte sem controle de temperatura foi o maior segmento, com 94% do valor dos serviços de frete rodoviário em 2026. Conforme reportado em agosto de 2026, a produtora de laticínios Milky Mist Dairy Food Limited operava 34 caminhões de temperatura ambiente em sua própria frota de logística, abastecendo 57 depósitos de armazéns de agentes de despacho aduaneiro e encaminhamento na Índia. Os veículos de temperatura ambiente podem formar uma parte dedicada da rede de distribuição mais ampla de um produtor, com os requisitos de transporte organizados em torno das mercadorias designadas para esse serviço. Para os compradores cujas mercadorias não necessitam de controle ativo de temperatura, a movimentação pode ser organizada em torno de capacidade, tempo e cobertura de depósito. O argumento de uma transportadora externa para contratos de depósito, portanto, repousa em ganhos de serviço ou utilização em relação à própria frota de temperatura ambiente de um produtor.
O transporte com controle de temperatura é o segmento de crescimento mais rápido, com um CAGR previsto de 9,4% no período de 2027 a 2032. Até abril de 2025, a Deepika Frozen Food Carrier havia adicionado 10 caminhões refrigerados MXL, elevando sua frota para 40 veículos. Cada novo caminhão tinha capacidade de carga de 21 toneladas métricas. A capacidade comprometida com uma movimentação refrigerada é também um compromisso de preservar as condições especificadas para essa carga ao longo de todo o trecho rodoviário. A capacidade de carga e o controle de temperatura formam, consequentemente, um único compromisso de serviço, conferindo aos operadores especializados um papel definido para os clientes que necessitam de ambas as capacidades entregues em conjunto.
Análise Geográfica
Mercado de Transporte Rodoviário de Frete dos Corredores Ocidentais e Meridionais
Os corredores ocidentais e meridionais lideraram os volumes gerais de frete em 2025. Do exercício fiscal de 2020-21 até 17 de março de 2026, a NHAI construiu 2.457 quilômetros de rodovias nacionais em Maharashtra e 1.235 quilômetros em Tamil Nadu no âmbito do Bharatmala. Essas obras rodoviárias acumuladas fornecem infraestrutura relevante para movimentações de frete recorrentes em ambas as partes do país. Para as transportadoras focadas em corredores, o valor comercial dessa base rodoviária depende de vincular cargas sucessivas nos locais que seus clientes atendem. A construção do Bharatmala em Maharashtra foi aproximadamente o dobro da de Tamil Nadu nesse período, concentrando mais dessa expansão rodoviária pareada no corredor ocidental.
Mercado de Transporte Rodoviário de Frete do Sul da Índia
A trajetória de crescimento acelerado do Sul da Índia até 2031 cria oportunidades em torno da capacidade de logística industrial. Em setembro de 2025, a Allcargo Supply Chain, parte da Allcargo Logistics, anunciou o lançamento de seu parque logístico de Panapakkam, próximo a Chennai, como uma instalação pronta para entrar em operação. Seu projeto anunciado incluía 30 baias para caminhões com capacidade de atender mais de 300 veículos por dia e aproximadamente 60.000 toneladas métricas de capacidade de processamento mensal da instalação. Para que a capacidade anunciada de manuseio de caminhões do parque gere trabalho de transporte, o acesso às baias e as chegadas de veículos precisam ser programados em conjunto.
As diferenças regionais também moldam o trecho de acesso de um serviço de frete, com Lucknow ilustrando uma restrição de entrega urbana no Norte da Índia. O Índice de Facilidade Logística entre Diferentes Estados (LEADS) 2025 do Departamento de Promoção da Indústria e Comércio Interno constatou que o congestionamento crônico e o fluxo de tráfego precário em vias não expressas afetavam a entrega na última milha em Lucknow e em outras grandes cidades de Uttar Pradesh. Os estados do Nordeste apresentaram um padrão diferente de desempenho do ecossistema logístico, com Mizoram classificado como Exemplar e Tripura e Meghalaya como Altos Desempenhos. Entre os estados do Nordeste, Arunachal Pradesh, Nagaland, Manipur e Assam foram classificados como Aceleradores na mesma avaliação. As condições de acesso urbano e as capacidades logísticas estaduais podem, portanto, criar custos de execução diferentes dentro de um único contrato de frete nacional.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva de operadores de frete rodoviário que planejam novas aquisições de caminhões elétricos. A política nacional estabelece os futuros requisitos de segurança para caminhões, enquanto Maharashtra combina a tributação de veículos de carga com uma isenção de política de veículos elétricos. Para um comprador de frota, o efeito comercial decorre de como as escolhas de equipamento e registro do veículo interagem com a data de compra.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Ministério de Transportes Rodoviários e Rodovias | Departamento de Veículos Motorizados; Departamento de Transportes como órgão nodal da política de veículos elétricos |
| Instrumentos ou diretrizes principais | Requisitos de segurança para caminhões adotados a partir de outubro de 2027 e janeiro de 2028 | Imposto sobre veículos de carga com peso carregado; isenção da Política de Veículos Elétricos 2025 para registros qualificados até março de 2030 |
| Efeito comercial | Requisitos futuros de equipamentos de frenagem, estabilidade, frenagem de emergência e assistência ao motorista | O imposto sobre veículos de carga depende do peso carregado; veículos elétricos qualificados recebem isenção total do imposto sobre veículos motorizados |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
O cronograma nacional adotado acrescenta requisitos revisados de frenagem, estabilidade e frenagem de emergência a partir de 1º de outubro de 2027, e sistemas de assistência ao motorista listados a partir de 1º de janeiro de 2028. A isenção fiscal de Maharashtra se aplica a veículos elétricos vendidos e registrados no estado de 1º de abril de 2025 a 31 de março de 2030.[3] A isenção total do imposto estadual sobre veículos motorizados sustenta a alta classificação atual de Maharashtra, enquanto as obrigações de equipamentos adotadas pelo cronograma nacional sustentam uma classificação média para futuras aquisições de frota. A janela de isenção até 31 de março de 2030 sustenta a continuidade da política estadual para compras qualificadas, com a tributação por peso carregado determinando a exposição fora da isenção.
Etapas da Cadeia de Valor
A cadeia de valor compara a consolidação de remessas, o transporte de linha e a distribuição final como fontes distintas de ganhos para as transportadoras. No exercício fiscal de 2025-26, a TCI Freight, divisão da Transport Corporation of India (TCI), reportou transporte de superfície em modelo hub-and-spoke abrangendo mais de 19.000 códigos postais. Seus serviços cobriam FTL, LTL, carga superdimensionada e carga transfronteiriça. Em todos esses serviços, os ganhos das transportadoras dependem de conectar a coleta e a distribuição final com a movimentação de superfície intermediária.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Coleta e consolidação de remessas | Transportadoras de LTL como VRL Logistics Ltd. e TCI Freight | Tarifas de coleta e frete consolidado | Volume de origem insuficiente para preencher partidas compartilhadas | Combinar remessas compatíveis em torno de horários de partida coordenados |
| Transporte de linha | Operadores de FTL como Mahindra Logistics e Delhivery Ltd. | Tarifas de frete de linha | Descompasso entre locais de carga e veículos disponíveis | Vincular movimentações carregadas sucessivas em toda a rede de transporte |
| Distribuição final | Transportadoras de encomendas como VRL Logistics Ltd. e Delhivery Ltd. | Tarifas de frete de entrega | Liberação de terminal e programações de entrega desalinhadas | Coordenar o despacho do terminal com as rodadas de entrega no destino |
| Fonte: Mordor Intelligence | ||||
A VRL reportou preços competitivos e moderação de volume localizada no exercício fiscal de 2025-26, juntamente com saídas de negócios selecionados de baixa margem nos 2 anos anteriores. Sua experiência aponta para um limite na expansão de remessas quando suas tarifas não conseguem sustentar o trabalho de rede associado. Rejeitar tráfego não remunerador faz parte de como essa rede gerencia sua capacidade.
Cenário Competitivo
Concentração do Mercado
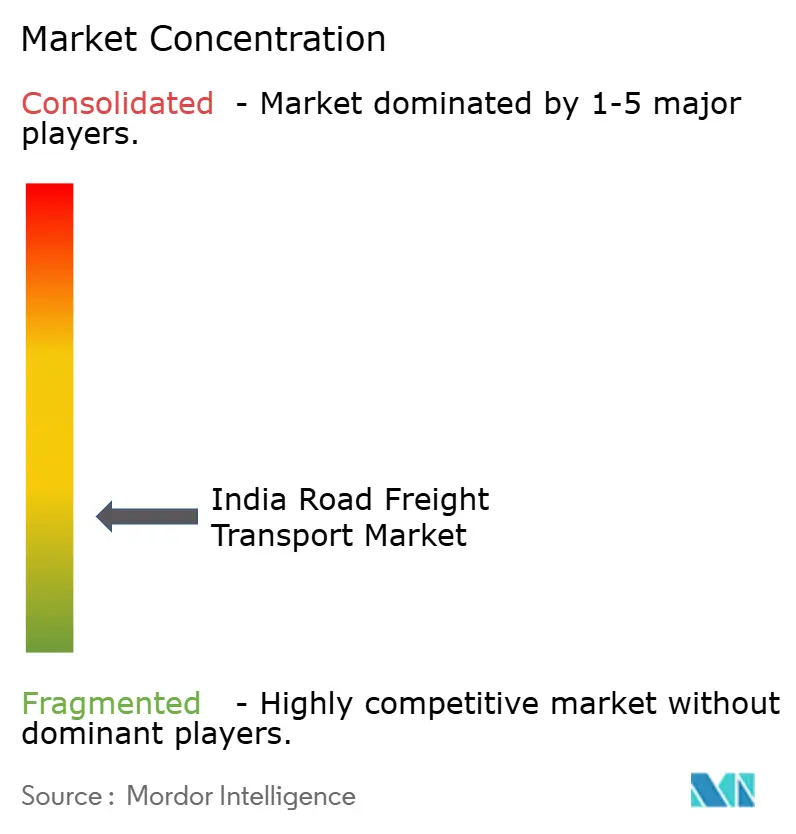
O campo competitivo fragmentado inclui A.P. Moller-Maersk, Allcargo Logistics (including AllcargoGATI), CJ Darcl Logistics Limited, Delhivery Ltd. e DHL Group. No exercício fiscal de 2024-25, a rede da AllcargoGATI incluía 18 centros de distribuição expressa, 22 parques logísticos e 84 hubs de distribuição, apoiados por mais de 4.300 caminhões de fornecedores. A CJ Darcl, cujo negócio inclui transporte rodoviário e logística multimodal, reportou acesso a mais de 1,12 milhão de veículos em sua rede de mercado em 31 de março de 2026. Ambas as redes dependem de capacidade de veículos externos, portanto os relacionamentos com fornecedores e a cobertura de rede sustentam uma escala além dos veículos que possuem.
No exercício fiscal de 2024-25, a AllcargoGATI lançou o HubEye, uma plataforma digital proprietária que fornecia visibilidade em tempo real de sua rede de linha. Conectar essa visibilidade às movimentações de terminal e caminhão em uma rede fornecida por fornecedores pode suportar um controle mais próximo do despacho, tornando a coordenação digital comercialmente relevante ao lado do alcance físico. O modelo de transporte rodoviário B2B pan-Índia da CJ Darcl combina veículos fornecidos por fornecedores com veículos comerciais seletivamente próprios, incluindo caminhões-contêiner e cavalos mecânicos com semirreboques, oferecendo 2 formas de organizar a capacidade. Para os embarcadores empresariais, essas abordagens podem concentrar a responsabilidade pelo acesso à capacidade, visibilidade de movimentação e coordenação de despacho dentro de uma rede contratada que abrange múltiplas origens e destinos.
A Delhivery Ltd. concluiu a aquisição da Ecom Express em julho de 2025, tornando a Ecom Express uma subsidiária. O negócio DHL Supply Chain do DHL Group opera um centro de logística multicliente exclusivo para saúde em Bhiwandi, com armazenamento com controle de temperatura de −190°C a 45°C. A instalação de Bhiwandi atende a produtos farmacêuticos e dispositivos médicos. Para os concorrentes no segmento de encomendas, a aquisição concluída significa competir contra um grupo Delhivery com uma rede combinada maior. As adições de frota também trazem o posicionamento regulatório para a competição, uma vez que os operadores devem alinhar as especificações de novos caminhões com o cronograma de equipamentos de segurança adotado pelo Ministério de Transportes Rodoviários e Rodovias.
Líderes do Setor de Transporte Rodoviário de Frete da Índia
-
A.P. Moller-Maersk
-
Allcargo Logistics (including AllcargoGATI)
-
CJ Darcl Logistics Limited
-
Delhivery Ltd.
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Rodoviário de Frete da Índia Empresas cobertas neste relatório
- A.P. Moller-Maersk
- Allcargo Logistics (including AllcargoGATI)
- CJ Darcl Logistics Limited
- Delhivery Ltd.
- DHL Group
- Expeditors International of Washington, Inc.
- GEODIS
- Mahindra Logistics
- Nippon Express Holdings
- Transport Corporation of India (TCI)
- V-Trans
- Varuna Group
- VRL Logistics Ltd.
- Safexpress
- Shree Tirupati Logistics
- Xpressbees
- Om Logistics Supply Chain
- CKB Group
- Glottis
- SAR Logistics
Desenvolvimentos industriais recentes em Mercado de Transporte Rodoviário de Frete da Índia
- Maio de 2026: A Ashok Leyland anunciou um pedido de 715 veículos da VRL Logistics, incluindo caminhões de frete e ônibus de pessoal. No momento do anúncio, 300 caminhões haviam sido entregues e 415 veículos estavam programados para entrega durante 2026.
- Abr. de 2026: A Tata Motors iniciou a entrega de tratores elétricos à BillionE Mobility e anunciou um pedido adicional de 250 unidades para entrega em fases, com implantação planejada para frete industrial de longa distância de aço, cimento e outros produtos na Índia.
- Abr. de 2026: A GreenLine Mobility Solutions anunciou um investimento em capital próprio de 275 milhões de USD, incluindo um compromisso de 20 milhões de USD de Nikhil Kamath, para apoiar a implantação planejada de mais de 10.000 caminhões a GNL e elétricos na Índia.
Escopo e Metodologia
Setor de Usuário Final
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
Destino
| Doméstico |
| Internacional |
Especificação de Carga
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
Conteinerização
| Conteinerizado |
| Não Conteinerizado |
Distância
| Longa Distância |
| Curta Distância |
Configuração de Mercadorias
| Bens Fluidos |
| Bens Sólidos |
Controle de Temperatura
| Sem Controle de Temperatura |
| Com Controle de Temperatura |
| Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Destino | Doméstico |
| Internacional | |
| Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Distância | Longa Distância |
| Curta Distância | |
| Configuração de Mercadorias | Bens Fluidos |
| Bens Sólidos | |
| Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura |
Definição de mercado
- Agricultura, Pesca e Silvicultura (AFF) - Este segmento de setor de usuário final captura os gastos logísticos externos (terceirizados) incorridos pelos players do setor AFF em serviços de transporte rodoviário de cargas. Os players de usuário final considerados são os estabelecimentos primariamente engajados no cultivo de lavouras, criação de animais, colheita de madeira, colheita de peixes e outros animais de seus habitats naturais e na prestação de atividades de suporte relacionadas. Nesse contexto, ao longo da cadeia de valor, os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial nas atividades de aquisição, armazenagem, manuseio, transporte e distribuição para o fluxo ótimo e contínuo de insumos (sementes, pesticidas, fertilizantes, equipamentos e água) dos fabricantes ou fornecedores para os produtores e o fluxo suave de produtos (produção, bens agrícolas) para distribuidores/consumidores. Isso inclui logística com e sem controle de temperatura, conforme necessário de acordo com a vida útil dos bens transportados ou armazenados.
- Construção - Este segmento de setor de usuário final captura os gastos logísticos externos (terceirizados) incorridos pelos players do setor de construção em serviços de transporte rodoviário de cargas. Os players de usuário final considerados são os estabelecimentos primariamente engajados na construção, reparo e renovação de edifícios residenciais e comerciais, infraestrutura, obras de engenharia, parcelamento e desenvolvimento de terrenos. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial no aumento da lucratividade dos projetos de construção, mantendo o estoque de matérias-primas e equipamentos, suprimentos críticos no tempo e fornecendo outros serviços de valor agregado para o gerenciamento eficaz de projetos.
- Transporte Rodoviário de Cargas Conteinerizado - O segmento captura os gastos logísticos externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas em serviços de Carga Completa (FTL). O transporte rodoviário de cargas de carga completa é caracterizado como uma carga única completa não combinada com outros envios. Compreende envios (i) dedicados às mercadorias de um único embarcador (ii) transportados diretamente de um ponto de origem para um ou mais pontos de destino (iii) compreendendo transporte de correspondência a granel por caminhão (iv) compreendendo serviços de transporte por caminhão com e sem contêiner (Carga Completa de Contêiner, FCL) (v) compreendendo mercadorias que requerem serviços de transporte com ou sem controle de temperatura (vi) compreendendo transporte de líquidos a granel por tanque (vii) envolvendo transporte de resíduos por caminhão (viii) transporte de materiais perigosos por caminhão. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Tendências de Exportação e Tendências de Importação - O desempenho logístico geral de uma economia está positiva e significativamente (estatisticamente) correlacionado ao seu desempenho comercial (exportações e importações). Portanto, nesta tendência do setor, o valor total do comércio, as principais commodities/grupos de commodities e os principais parceiros comerciais, para a geografia estudada (país ou região conforme o escopo do relatório), foram analisados juntamente com o impacto dos principais investimentos em infraestrutura de comércio/logística e o ambiente regulatório.
- Bens Fluidos - O segmento captura os gastos logísticos externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas para o transporte de líquidos a granel, frequentemente utilizados nos setores de extração, manufatura, processamento de alimentos e agricultura, entre outros. Inclui o transporte de líquidos como (i) Produtos químicos/mercadorias perigosas (por exemplo, ácidos) (ii) Água (potável e residual) (iii) Petróleo e gás (upstream e downstream, como gasolina, combustível, petróleo bruto ou propano), (iv) Líquidos a granel de grau alimentício (como leite ou suco), (v) Borracha, (vi) Produtos agroquímicos, entre outros. Essas mercadorias são geralmente transportadas por caminhões-tanque.
- Preço do Combustível - Os picos no preço do combustível podem causar atrasos e interrupções para os prestadores de serviços logísticos (PSLs), enquanto as quedas no mesmo podem resultar em maior lucratividade de curto prazo e aumento da rivalidade de mercado para oferecer aos consumidores as melhores condições. Portanto, as variações no preço do combustível foram estudadas ao longo do período de revisão e apresentadas juntamente com as causas e os impactos no mercado.
- Transporte Rodoviário de Cargas de Carga Completa (FTL) - O segmento captura os gastos logísticos externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas em serviços de Carga Completa (FTL). O transporte rodoviário de cargas de carga completa é caracterizado como uma carga única completa não combinada com outros envios. Compreende envios (i) dedicados às mercadorias de um único embarcador (ii) transportados diretamente de um ponto de origem para um ou mais pontos de destino (iii) compreendendo transporte de correspondência a granel por caminhão (iv) compreendendo serviços de transporte por caminhão com e sem contêiner (Carga Completa de Contêiner, FCL) (v) compreendendo mercadorias que requerem serviços de transporte com ou sem controle de temperatura (vi) compreendendo transporte de líquidos a granel por tanque (vii) envolvendo transporte de resíduos por caminhão (viii) transporte de materiais perigosos por caminhão. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Distribuição do PIB por Atividade Econômica - O Produto Interno Bruto Nominal e sua distribuição entre os principais setores econômicos na geografia estudada (país ou região conforme o escopo do relatório) foram estudados e apresentados nesta tendência do setor. Como o PIB está positivamente relacionado à lucratividade e ao crescimento do setor logístico, esses dados foram utilizados em conjunto com as tabelas de insumo-produto/tabelas de oferta e uso para analisar os principais setores contribuintes potenciais para a demanda logística.
- Crescimento do PIB por Atividade Econômica - O crescimento do Produto Interno Bruto Nominal nos principais setores econômicos, para a geografia estudada (país ou região conforme o escopo do relatório), foi apresentado nesta tendência do setor. Esses dados foram utilizados para avaliar o crescimento da demanda logística de todos os usuários finais do mercado (setores econômicos considerados aqui).
- Inflação - As variações tanto na Inflação de Preços no Atacado (variação anual no índice de preços ao produtor) quanto na Inflação de Preços ao Consumidor foram apresentadas nesta tendência do setor. Esses dados foram utilizados para avaliar o ambiente inflacionário, pois desempenha um papel vital no funcionamento suave da cadeia de suprimentos, impactando diretamente os componentes de custo operacional logístico, como preços de pneus, salários e benefícios de motoristas, preços de energia/combustível, custos de manutenção, tarifas de pedágio, aluguéis de armazenagem, corretagem aduaneira, taxas de expedição, tarifas de courier, etc., impactando assim o mercado geral de frete e logística.
- Principais Tendências do Setor - A seção do relatório denominada "Principais Tendências do Setor" inclui todas as variáveis/parâmetros-chave estudados para melhor analisar as estimativas e previsões de tamanho do mercado. Todas as tendências foram apresentadas na forma de pontos de dados (séries temporais ou pontos de dados mais recentes disponíveis) juntamente com a análise do parâmetro na forma de comentários concisos e relevantes para o mercado, para a geografia estudada (país ou região conforme o escopo do relatório).
- Principais Movimentos Estratégicos - A ação tomada por uma empresa para se diferenciar de seus concorrentes ou usada como estratégia geral é denominada movimento estratégico principal. Isso inclui (1) Acordos (2) Expansões (3) Reestruturação Financeira (4) Fusões e Aquisições (5) Parcerias e (6) Inovações de Produtos. Os principais players (Prestadores de Serviços Logísticos, PSLs) do mercado foram selecionados, seus movimentos estratégicos principais foram estudados e apresentados nesta seção.
- Transporte Rodoviário de Cargas de Carga Fracionada (LTL) - O segmento captura os gastos logísticos externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas em serviços de Carga Fracionada (LTL). O transporte rodoviário de cargas de carga fracionada é caracterizado por múltiplos envios combinados em um único caminhão para múltiplas entregas dentro de uma rede. Compreende estabelecimentos (i) primariamente engajados no transporte de cargas gerais e especializadas de menos de cargas completas de caminhão, (ii) caracterizados pelo uso de terminais para consolidar envios, geralmente de vários embarcadores, em um único caminhão para transporte entre um terminal de montagem de carga e um terminal de desmontagem, onde a carga é triada e os envios são redirecionados para entrega (iv) envio de Carga Fracionada de Contêiner (LCL)/Envio de Grupagem no caso de serviços de transporte por caminhão. As atividades no escopo incluem (i) coleta local, (ii) transporte de longa distância e (iii) entrega local. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Desempenho Logístico - O Desempenho Logístico e os Custos Logísticos são a espinha dorsal do comércio e influenciam os custos comerciais, tornando os países competitivos globalmente. O desempenho logístico é influenciado por estratégias de gestão da cadeia de suprimentos adotadas em todo o mercado, serviços governamentais, investimentos e políticas, custos de combustível/energia, ambiente inflacionário, etc. Portanto, nesta tendência do setor, o desempenho logístico da geografia estudada (país/região conforme o escopo do relatório) foi analisado e apresentado ao longo do período de revisão.
- Principais Fornecedores de Caminhões - A participação de mercado das marcas de caminhões é influenciada por fatores como preferências geográficas, portfólio de tipos de caminhões, preços de caminhões, produção local, penetração de serviços de reparo e manutenção de caminhões, suporte ao cliente, inovações tecnológicas (como veículos elétricos, digitalização, caminhões autônomos), eficiência de combustível, opções de financiamento, custos anuais de manutenção, disponibilidade de substitutos, estratégias de marketing, etc. Portanto, a distribuição (participação % para o ano base do estudo) do volume de vendas de caminhões para as principais marcas e comentários sobre o cenário atual do mercado e as perspectivas do mercado ao longo do período de previsão foram apresentados nesta tendência do setor.
- Manufatura - Este segmento de setor de usuário final captura os gastos logísticos externos (terceirizados) incorridos pelos players do setor de manufatura em serviços de transporte rodoviário de cargas. Os players de usuário final considerados são os estabelecimentos primariamente engajados na transformação química, mecânica ou física de materiais ou substâncias em novos produtos. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na manutenção de um fluxo suave de matérias-primas ao longo da cadeia de suprimentos, possibilitando a entrega pontual de produtos acabados a distribuidores ou clientes finais e armazenando e fornecendo as matérias-primas aos clientes para a manufatura just-in-time.
- Participação Modal - A Participação Modal do Frete é influenciada por fatores como produtividade modal, regulamentações governamentais, conteinerização, distância do envio, requisitos de controle de temperatura, tipo de mercadorias, comércio internacional, terreno, velocidade de entrega, peso do envio, envios a granel, etc. Além disso, a participação modal por tonelagem (toneladas) e a participação modal por giro de frete (tonelada-km) diferem conforme a distância média dos envios, o peso dos principais grupos de commodities transportados na economia e o número de viagens. Esta tendência do setor representa a distribuição do frete transportado por modo de transporte (toneladas e tonelada-km), para o ano base do estudo.
- Petróleo e Gás, Mineração e Extração - Este segmento de setor de usuário final captura os gastos logísticos externos (terceirizados) incorridos pelos players do setor de extração em serviços de transporte rodoviário de cargas. Os players de usuário final considerados são os estabelecimentos que extraem sólidos minerais de ocorrência natural, como carvão e minérios; minerais líquidos, como petróleo bruto; e gases, como gás natural. Os Prestadores de Serviços Logísticos (PSLs) cobrem todas as fases, do upstream ao downstream, e desempenham um papel crucial no transporte de maquinário, equipamentos de perfuração, minerais extraídos, petróleo bruto e gás natural e produtos refinados/processados de um lugar para outro.
- Outros Usuários Finais - O segmento de outros usuários finais captura os gastos logísticos externos (terceirizados) incorridos pelos setores de serviços financeiros (BFSI), imobiliário, serviços educacionais, saúde e serviços profissionais (administrativos, gestão de resíduos, jurídicos, arquitetônicos, de engenharia, design, consultoria, pesquisa e desenvolvimento científico) em serviços de transporte rodoviário de cargas. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na movimentação confiável de suprimentos e documentos de/para esses setores, como o transporte de qualquer equipamento ou recurso necessário, o envio de documentos e arquivos confidenciais, a movimentação de bens e suprimentos médicos (suprimentos e instrumentos cirúrgicos, incluindo luvas, máscaras, seringas, equipamentos), entre outros.
- Inflação de Preços ao Produtor - Indica a inflação do ponto de vista dos produtores, ou seja, o preço médio de venda recebido por sua produção ao longo de um período de tempo. A variação anual (variação anual) do índice de preços ao produtor é reportada como inflação de preços no atacado na tendência do setor "Inflação". Como o índice de preços no atacado captura os movimentos dinâmicos de preços da forma mais abrangente, é amplamente utilizado por governos, bancos, setores industriais e empresariais e é considerado importante na formulação de políticas comerciais, fiscais e outras políticas econômicas. Os dados foram utilizados em conjunto com a inflação de preços ao consumidor para melhor compreender o ambiente inflacionário.
- Tendências de Preços do Frete Rodoviário - Os preços do frete por modo de transporte (USD/tonelada-km), ao longo do período de revisão, foram apresentados nesta tendência do setor. Os dados foram utilizados para avaliar o ambiente inflacionário, o impacto no comércio, o giro de frete (tonelada-km), a demanda do mercado de transporte rodoviário de cargas e, portanto, o tamanho do mercado de transporte rodoviário de cargas.
- Tendências de Tonelagem do Frete Rodoviário - A tonelagem de frete (peso das mercadorias em toneladas) movimentada por modo de transporte, ao longo do período de revisão, foi apresentada nesta tendência do setor. Os dados foram utilizados como um dos parâmetros, além da distância média por envio (km), volume de frete (tonelada-km) e preços de frete (USD/tonelada-km), para avaliar o tamanho do mercado de transporte de cargas.
- Transporte Rodoviário de Cargas - A contratação de um prestador de serviços logísticos de transporte rodoviário de cargas (PSL) ou transportador (logística terceirizada) para o transporte de commodities constitui o mercado de transporte rodoviário de cargas. O escopo do estudo inclui (i) transporte rodoviário de mercadorias reportado por transportadores registrados nos países relatores (ii) transporte de matérias-primas ou produtos manufaturados (sólidos e fluidos) (iii) transporte utilizando veículos motorizados comerciais (caminhões rígidos ou cavalos mecânicos com semirreboque) (iv) transporte de Carga Completa (FTL) ou Carga Fracionada (LTL) (v) transporte conteinerizado ou não conteinerizado (vi) transporte com ou sem controle de temperatura (vii) transporte de curta ou longa distância (transporte rodoviário de longa distância) (viii) transporte de bens de escritório ou domésticos usados (mudanças) (ix) outro transporte especializado de carga (mercadorias perigosas, carga superdimensionada) e (x) envios de entrega de primeiro quilômetro/quilômetro intermediário/último quilômetro terceirizados realizados por players de transporte rodoviário de cargas. O escopo não inclui (i) transporte realizado por transportadores registrados em outros países (ii) mercado de entrega de refeições de último quilômetro (iii) mercado de entrega de mantimentos (iv) transporte via rede rodoviária realizado/reportado por players de Courier, Expresso e Encomendas.
- Extensão das Rodovias - Como a infraestrutura desempenha um papel vital no desempenho logístico de uma economia, variáveis como a extensão das rodovias, a distribuição da extensão das rodovias por categoria de superfície (pavimentada vs. não pavimentada) e a distribuição da extensão das rodovias por classificação de rodovia (rodovias expressas vs. rodovias nacionais vs. outras rodovias) foram analisadas e apresentadas nesta tendência do setor.
- Receita Segmental - A Receita Segmental foi triangulada ou calculada e apresentada para todos os principais players do mercado. Refere-se à receita específica do mercado de transporte rodoviário de cargas obtida pela empresa, ao longo do ano base do estudo, na geografia estudada (país ou região conforme o escopo do relatório). É calculada por meio do estudo e análise dos principais parâmetros como dados financeiros, portfólio de serviços, quadro de funcionários, tamanho da frota, investimentos, número de países em que está presente, principais economias de interesse, etc., que foram reportados pela empresa em seus relatórios anuais e páginas da web. Para empresas com escassas divulgações financeiras, foram utilizados bancos de dados pagos como D&B Hoovers e Dow Jones Factiva, verificados por meio de interações com o setor/especialistas.
- Transporte Rodoviário de Cargas de Curta Distância - O segmento captura os gastos logísticos externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas no transporte local por caminhão (menos de 100 milhas). Inclui o transporte rodoviário de mercadorias (i) dentro de uma única área administrativa e seu hinterland, (ii) por caminhões menores e caminhonetes (iii) via serviços conteinerizados e de carga seca a granel (iv) intermodal a partir de portos, terminais de contêineres ou aeroportos e (v) envios de entrega de primeiro quilômetro/último quilômetro terceirizados realizados por players de transporte rodoviário de cargas.
- PIB do Setor de Transporte e Armazenagem - O valor e o crescimento do PIB do Setor de Transporte e Armazenagem têm uma relação direta com o tamanho do mercado de frete e logística e, portanto, com o tamanho do mercado de transporte rodoviário de cargas. Portanto, essa variável foi estudada e apresentada ao longo do período de revisão, em termos de valor (USD) e como participação % do PIB total, nesta tendência do setor. Os dados foram apoiados por comentários concisos e relevantes sobre os investimentos, desenvolvimentos e o cenário atual do mercado.
- Tendências no Setor de Comércio Eletrônico - A conectividade aprimorada à internet e o boom na penetração de smartphones, aliados ao aumento da renda disponível, levaram a um crescimento fenomenal no mercado de comércio eletrônico globalmente. Os compradores online exigem entrega rápida e eficiente de seus pedidos, levando a um aumento na demanda por serviços logísticos, especialmente serviços de atendimento de comércio eletrônico. Portanto, o Valor Bruto de Mercadoria (GMV), o crescimento histórico e projetado, e o detalhamento dos principais grupos de commodities no setor de comércio eletrônico para a geografia estudada (país ou região conforme o escopo do relatório) foram analisados e apresentados nesta tendência do setor.
- Tendências no Setor de Manufatura - O setor de manufatura envolve a transformação de matérias-primas em produtos acabados, enquanto o setor logístico garante o fluxo eficiente de matérias-primas para a fábrica e o transporte dos produtos manufaturados para os distribuidores e consumidores. A oferta e a demanda de ambos os setores são altamente interligadas e críticas para uma cadeia de suprimentos contínua. Portanto, o Valor Bruto Adicionado (GVA), o detalhamento do GVA nos principais setores de manufatura e o crescimento do setor de manufatura ao longo do período de revisão foram analisados e apresentados nesta tendência do setor.
- Tamanho da Frota de Caminhões por Tipo - A participação de mercado dos tipos de caminhões é influenciada por fatores como preferências geográficas, principais setores de usuário final, preços de caminhões, produção local, penetração de serviços de reparo e manutenção de caminhões, suporte ao cliente, disrupções tecnológicas (como veículos elétricos, digitalização, caminhões autônomos), etc. Portanto, a distribuição (participação % para o ano base do estudo) do volume do parque de caminhões por tipo de caminhão, os disruptores do mercado, os investimentos em fabricação de caminhões, as especificações de caminhões, as regulamentações de uso e importação de caminhões e as perspectivas do mercado ao longo do período de previsão foram apresentados nesta tendência do setor.
- Custos Operacionais do Transporte Rodoviário de Cargas - As principais razões para medir/comparar o desempenho logístico de qualquer empresa de transporte rodoviário de cargas são reduzir os custos operacionais e aumentar a lucratividade. Por outro lado, a medição dos custos operacionais ajuda a identificar se e onde fazer mudanças operacionais para controlar despesas e identificar áreas para melhor desempenho. Portanto, nesta tendência do setor, os custos operacionais do transporte rodoviário de cargas e as variáveis envolvidas, como salários e benefícios de motoristas, preços de combustível, custos de reparos e manutenção, custos de pneus, etc., foram estudados ao longo do ano base do estudo e apresentados para a geografia estudada (país ou região conforme o escopo do relatório).
- Comércio Atacadista e Varejista - Este segmento de setor de usuário final captura os gastos logísticos externos (terceirizados) incorridos por atacadistas e varejistas em serviços de transporte rodoviário de cargas. Os players de usuário final considerados são os estabelecimentos primariamente engajados na venda no atacado ou no varejo de mercadorias, geralmente sem transformação, e na prestação de serviços incidentais à venda de mercadorias. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na movimentação confiável de suprimentos e produtos acabados das casas de produção para os distribuidores e, finalmente, para o cliente final, cobrindo atividades como sourcing de materiais, transporte, atendimento de pedidos, armazenagem e estocagem, previsão de demanda, gestão de estoque, etc.
| Palavra-chave | Definição |
|---|---|
| Cabotagem | Transporte rodoviário por um veículo motorizado registrado em um país, realizado no território nacional de outro país. |
| Cross-Docking | O cross-docking é um procedimento logístico em que os produtos de um fornecedor ou planta de manufatura são distribuídos diretamente a um cliente ou rede varejista com tempo mínimo ou nenhum tempo de manuseio ou armazenagem. O cross-docking ocorre em um terminal de distribuição; geralmente composto por caminhões e portas de docas em dois lados (entrada e saída) com espaço mínimo de armazenagem. O nome 'cross-docking' explica o processo de recebimento de produtos por meio de uma doca de entrada e, em seguida, transferi-los pela doca para a doca de transporte de saída. |
| Comércio Cruzado | Transporte rodoviário internacional entre dois países diferentes realizado por um veículo motorizado rodoviário registrado em um terceiro país. Um terceiro país é um país diferente do país de carregamento/embarque e do país de descarregamento/desembarque. |
| Mercadorias Perigosas | As classes de mercadorias perigosas transportadas por rodovia são aquelas definidas pela décima quinta edição revisada das Recomendações das Nações Unidas sobre o Transporte de Mercadorias Perigosas, Nações Unidas, Genebra 2007. Incluem Classe 1: Explosivos; Classe 2: Gases; Classe 3: Líquidos Inflamáveis; Classe 4: Sólidos inflamáveis - substâncias sujeitas a combustão espontânea; substâncias que, em contato com a água, emitem gases inflamáveis; Classe 5: Substâncias oxidantes e peróxidos orgânicos; Classe 6: Substâncias tóxicas e infecciosas; Classe 7: Material radioativo e Classe 8: Substâncias corrosivas, Classe 9: Substâncias e artigos perigosos diversos. |
| Envio Direto | O envio direto é um método de entrega de mercadorias do fornecedor ou do proprietário do produto diretamente ao cliente. Na maioria dos casos, o cliente encomenda as mercadorias ao proprietário do produto. Esse esquema de entrega reduz os custos de transporte e armazenagem, mas requer planejamento e administração adicionais. |
| Drayage | O drayage é uma forma de serviço de transporte por caminhão que conecta os diferentes modos de envio (intermodal), como frete marítimo ou aéreo. É uma viagem de curta distância que transporta mercadorias de um lugar para outro, geralmente antes ou depois do processo de envio de longa distância. Os caminhões de drayage movem carga de e para vários destinos, como navios porta-contêineres, pátios de armazenagem, armazéns de atendimento de pedidos e pátios ferroviários. Normalmente, o drayage transporta mercadorias apenas em curtas distâncias e opera apenas em uma área metropolitana. Também requer apenas um motorista em um único turno. Mas, apesar disso, desempenha um papel importante no envio de longa distância porque leva as mercadorias à carga e vice-versa. Torna o transporte intermodal muito mais eficiente e permite a transferência contínua de mercadorias ao cliente final. |
| Furgão Seco | Um furgão seco é um tipo de semirreboque totalmente fechado para proteger os envios dos elementos externos. Projetado para transportar carga paletizada, encaixotada ou solta, os furgões secos não têm controle de temperatura (ao contrário das unidades refrigeradas) e não podem transportar envios superdimensionados (ao contrário dos reboques de plataforma). |
| Demanda Final | A demanda final inclui todos os tipos de commodities (bens e serviços) consumidos como uso final e pode incluir consumo pessoal, consumo pelo governo, por empresas como investimento de capital e como exportações. Inclui todos os tipos de commodities (bens e serviços) consumidos como uso final e pode incluir consumo pessoal, consumo pelo governo, por empresas como investimento de capital e como exportações. |
| Caminhão de Plataforma | Um caminhão de plataforma é um tipo de caminhão com design rígido. Possui uma carroceria traseira plana para facilitar o carregamento e descarregamento de mercadorias. O caminhão de plataforma é usado principalmente para transportar mercadorias pesadas, superdimensionadas, largas e não delicadas, como maquinário, materiais de construção ou equipamentos. Devido à carroceria aberta do caminhão, as mercadorias transportadas com ele não devem ser vulneráveis à chuva. Por funcionalidade, o caminhão de plataforma é comparável a um reboque de plataforma. |
| Logística de Entrada | A logística de entrada é a forma como os materiais e outros bens são trazidos para uma empresa. Esse processo inclui as etapas para encomendar, receber, armazenar, transportar e gerenciar os suprimentos recebidos. A logística de entrada se concentra na parte de oferta da equação oferta-demanda. |
| Demanda Intermediária | A demanda intermediária inclui bens, serviços e construção de manutenção e reparo vendidos a empresas, excluindo investimento de capital. |
| Carregado Internacional | Local de carregamento de mercadorias no país relator (ou seja, país em que o veículo que realiza o transporte está registrado) e local de descarregamento em um país diferente. |
| Descarregado Internacional | Local de descarregamento de mercadorias no país relator (ou seja, país em que o veículo que realiza o transporte está registrado) e local de carregamento em um país diferente. |
| Carga Fora do Padrão | A carga fora do padrão é qualquer carga que não pode ser carregada em contêineres de seis lados simplesmente porque é grande demais. O termo é uma classificação muito ampla de toda a carga com dimensões além das dimensões máximas do contêiner 40HC. Ou seja, um comprimento superior a 12,05 metros, uma largura superior a 2,33 metros ou uma altura superior a 2,59 metros. |
| Paletes | Plataforma elevada, destinada a facilitar o levantamento e o empilhamento de mercadorias. |
| Carga Parcial | Uma carga parcial descreve mercadorias que preenchem apenas parcialmente um caminhão. Em essência, a quantidade do envio é maior do que o envio de Carga Fracionada (LTL). Além disso, o envio não pode ocupar totalmente um caminhão, ou seja, sua capacidade é muito menor do que um envio de Carga Completa (FTL). |
| Rodovia Pavimentada | Rodovia com superfície de pedra britada (macadame) com ligante de hidrocarboneto ou agentes betuminosos, com concreto ou com paralelepípedos. |
| Logística Reversa | A logística reversa compreende o setor das cadeias de suprimentos que processa qualquer coisa que retorna para dentro da cadeia de suprimentos ou que viaja 'para trás' pela cadeia de suprimentos. |
| Serviço de Transporte Rodoviário de Cargas | A contratação de uma agência de transporte por caminhão para o transporte de commodities (matérias-primas ou produtos manufaturados, incluindo sólidos e líquidos) da origem a um destino dentro do país (doméstico) ou transfronteiriço (internacional) constitui o mercado de transporte rodoviário de cargas. O serviço pode ser de Carga Completa ou Carga Fracionada, conteinerizado ou não conteinerizado, com ou sem controle de temperatura, de curta ou longa distância. |
| Veículo Tautliner | Tautliner e cortineiro são usados como nomes genéricos para caminhões/reboques com cortinas laterais. As cortinas são fixadas permanentemente a um trilho no topo e a trilhos/postes removíveis na frente e na traseira, permitindo que as cortinas sejam abertas e empilhadeiras usadas ao longo dos lados para carregamento e descarregamento fácil e eficiente. Quando fechadas para viagem, as correias de retenção de carga vertical são fixadas a um trilho de corda abaixo da plataforma do caminhão, conectando a plataforma do caminhão e a cortina ao longo de ambos os lados. Os guinchos em cada extremidade da cortina a tensionam, daí o nome 'Tautliner'. Isso impede que a cortina bata ou tamborilem no vento e também pode ajudar a reter cargas leves de deslizarem lateralmente. |
| Transporte por Aluguel ou Remuneração | O transporte de mercadorias mediante remuneração. |
| Rodovia Não Pavimentada | Rodovia com base estabilizada sem superfície de pedra britada, ligante de hidrocarboneto ou agentes betuminosos, concreto ou paralelepípedos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho do mercado para os anos de previsão são em termos nominais. A inflação é considerada parte da precificação, e o preço médio de venda (PVM) varia ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




