
Marktgröße und Marktanteil für Mikrobewässerungssysteme in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
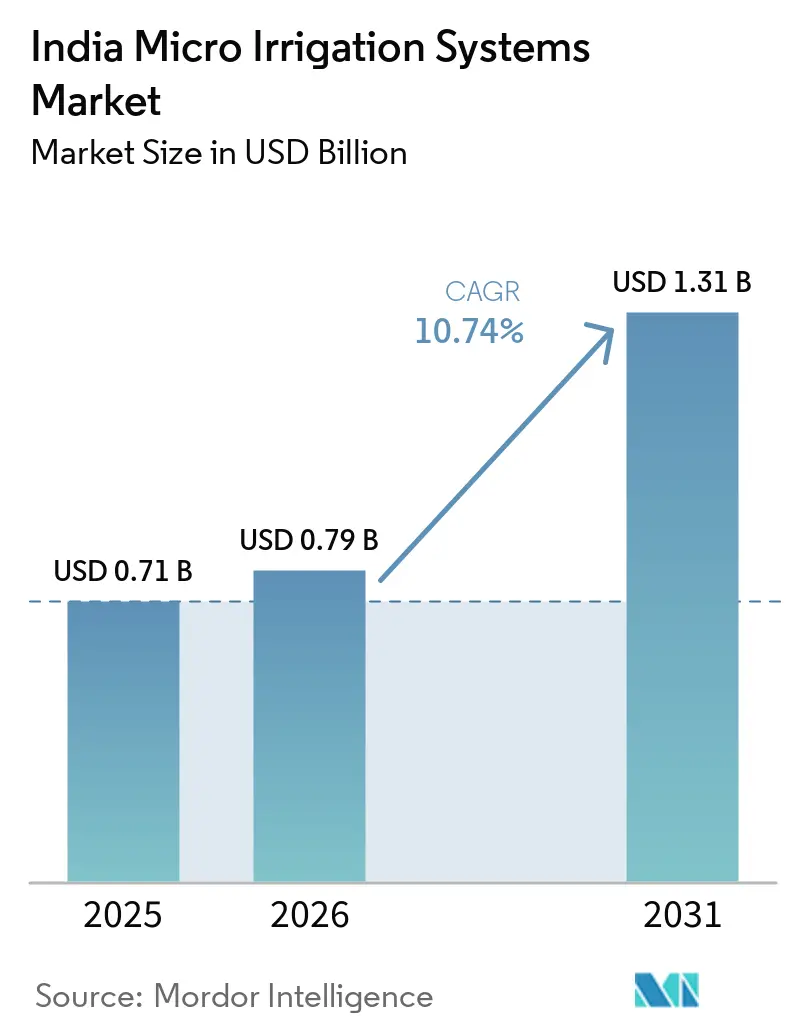
| Marktgröße im Basisjahr (2025) | 0.71 Milliarden US-Dollar |
| Marktgröße (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2031) | 1.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.74 % |
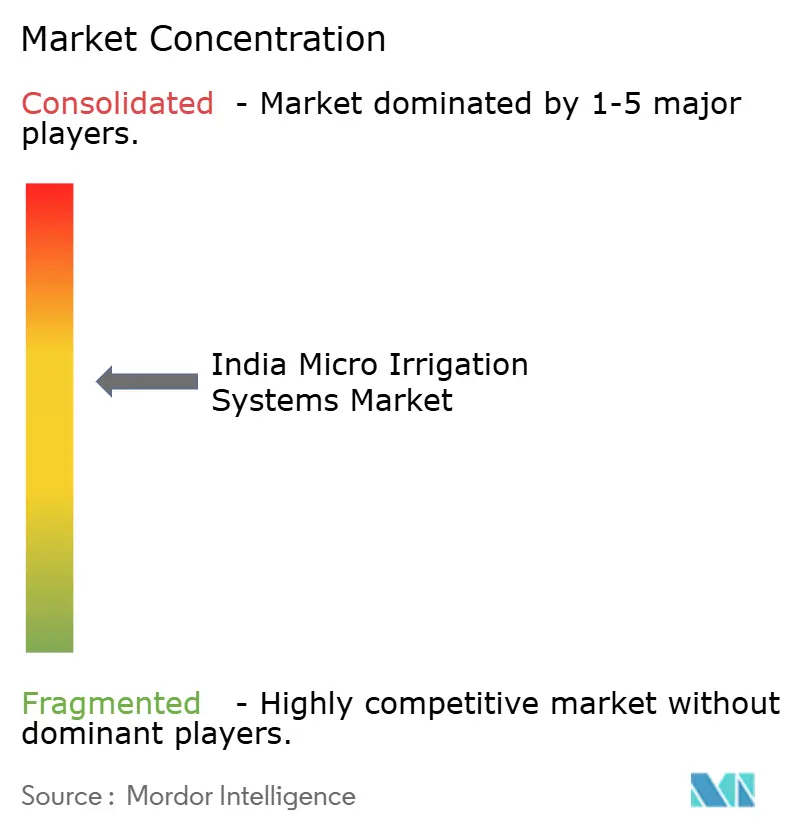
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Mikrobewässerungssysteme in Indien durch Mordor Intelligence
Der indische Markt für Mikrobewässerungssysteme wird voraussichtlich von 0,71 Milliarden USD im Jahr 2025 auf 0,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 1,31 Milliarden USD erreichen, mit einer CAGR von 10,74 % im Zeitraum 2026–2031. Zunehmender Grundwasserstress, höhere Haushaltsmittel für das Pradhan Mantri Krishi Sinchayee Yojana (PMKSY) sowie die rasche Digitalisierung landwirtschaftlicher Praktiken beschleunigen die Akzeptanz. Subventionen, die in Vorranggebieten bis zu 95 % der Gerätekosten abdecken, verkürzen die Amortisationszeiten, während das PM-KUSUM-Solarpumpenprogramm die Betriebskosten senkt. Die Bündelung von Internet-der-Dinge (IoT)-fähiger Fertigationslösung treibt die Durchdringung von Premiumprodukten voran. Die Wettbewerbslandschaft ist mäßig fragmentiert, wobei etablierte Anbieter neben aufstrebenden Technologieanbietern konkurrieren. Dennoch halten hohe Kapitalintensität, Verstopfungsrisiken bei Emittern und lückenhafter Kundendienst die Durchdringung bei Kleinbauern unter ihrem Potenzial.
Wesentliche Erkenntnisse des Berichts
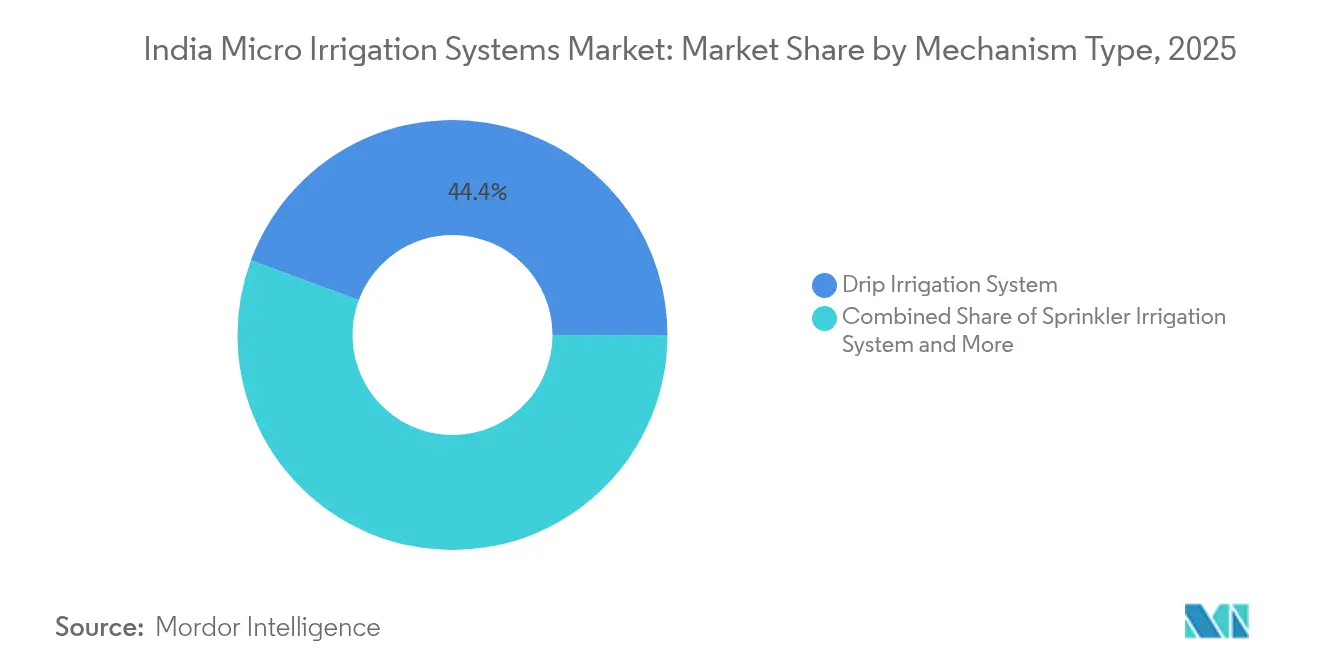
- Nach Mechanismustyp hielt Tropfbewässerung im Jahr 2025 einen Anteil von 44,35 % am indischen Markt für Mikrobewässerungssysteme, während Vernebelungssysteme bis 2031 die höchste CAGR von 16,98 % verzeichnen sollen.
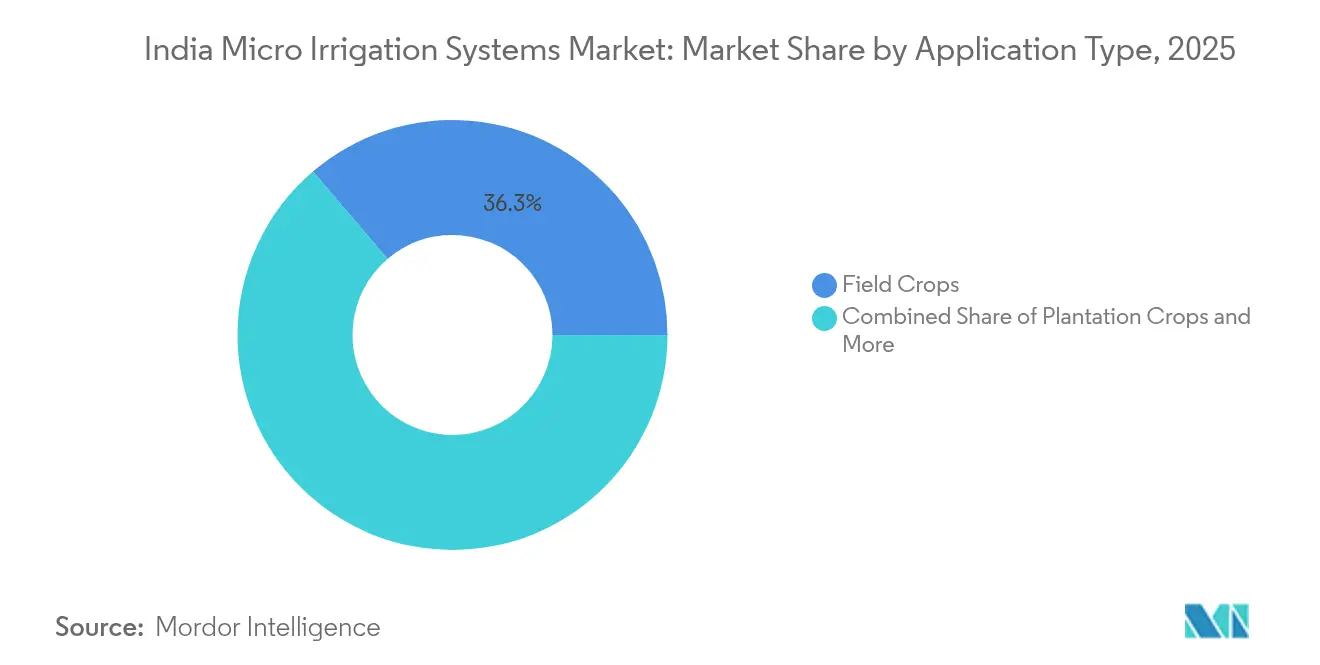
- Nach Anwendung entfielen 36,25 % der Marktgröße des indischen Marktes für Mikrobewässerungssysteme im Jahr 2025 auf Feldfrüchte, während Rasenflächen und Zierpflanzen bis 2031 mit einer CAGR von 17,66 % wachsen.
- Nach Endnutzer hielten Freilandfarmen im Jahr 2025 einen Umsatzanteil von 60,20 %, während vertikale Farmen im Zeitraum 2026–2031 mit einer CAGR von 19,05 % wachsen sollen.
- Nach Bundesstaat dominierte Maharashtra im Jahr 2025 mit einem Marktanteil von 19,60 % am indischen Markt für Mikrobewässerungssysteme, während Tamil Nadu bis 2031 mit einer CAGR von 12,64 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Markts für Mikrobewässerungssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen skalieren die Akzeptanz von Mikrobewässerung | +3.2% | Landesweit, stärker in Maharashtra, Karnataka und Gujarat | Mittelfristig (2–4 Jahre) |
| Zunehmender Grundwasserstress in West-Zentralindien | +2.8% | Maharashtra, Gujarat und Madhya Pradesh | Langfristig (≥ 4 Jahre) |
| Rascher Wechsel zur Fertigation in Obstanbauregionen | +2.1% | Karnataka, Maharashtra, Tamil Nadu und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Bündelung solarbetriebener Pumpen senkt die Betriebsausgaben | +1.9% | Rajasthan, Gujarat und Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Periurbane exportorientierte Gartenbaucluster | +1.5% | Tamil Nadu, Karnataka, Maharashtra und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Ag-Fintech-Kauf-jetzt-zahl-später (BNPL)-Modelle erleichtern Investitionsausgaben | +0.8% | Kleinbauernbezirke landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen skalieren die Akzeptanz von Mikrobewässerung
Der Unionshaushalt 2025–26 erhöhte die Landwirtschaftsmittel auf 21,1 Milliarden USD (INR 1,75 Billionen).[1]Quelle: Presseinformationsbüro, „Landwirtschaftshaushalt 2025–26”, pib.gov.in Der Mikrobewässerungsfonds hat 569 Millionen USD (INR 4.724,74 Crore) an zinsgünstigen Darlehen genehmigt, die die Bundesstaaten für Gerätesubventionen von 50 %–95 % nutzen. Das vom Kabinett beschlossene Programm zur Modernisierung der Einzugsgebietsentwicklung und des Wassermanagements stellte zusätzlich 192 Millionen USD (INR 1.600 Crore) für druckbeaufschlagte Rohrleitungsnetze bereit und reduzierte Übertragungsverluste um 25 %. Demonstrationsfelder im Rahmen der Initiative „Per Tropfen mehr Ernte” zeigen Wassereinsparungen von 50 %–90 % und fördern die Akzeptanz durch Gleichgesinnte. Zusammen verkürzen diese haushaltspolitischen Instrumente die Amortisation auf weniger als drei Erntezyklen bei hochwertigen Kulturen und vergrößern den indischen Markt für Mikrobewässerungssysteme.
Zunehmender Grundwasserstress in West-Zentralindien
Jährliche Entnahmen von nahezu 230 Milliarden Kubikmetern haben die Grundwasserspiegel um 1,5 Zentimeter pro Jahr gesenkt und den Zufluss in den Golf von Bengalen um 1.200 Kubikmeter pro Sekunde vermindert. Maharashtra bewässert trotz Indiens höchster Staudammdichte lediglich 18 % seiner landwirtschaftlichen Nutzfläche, was eine eklatante Angebots-Nachfrage-Lücke offenbart. Politische Maßnahmen wie Punjabs Verbot wasserintensiver Hybridreissorten unterstreichen eine landesweite Hinwendung zur effizienten Bewässerung. Landwirte in von Erschöpfung betroffenen Gebieten betrachten Präzisionsbewässerung mittlerweile als Absicherung gegen das Risiko von Pumpverboten, was den indischen Markt für Mikrobewässerungssysteme beflügelt.
Bündelung solarbetriebener Pumpen senkt die Betriebsausgaben
Dieselpumpen machen ein Drittel der variablen Kosten eines Bewässerers aus. PM-KUSUM deckt 60 % der Investitionskosten für Solarpumpen ab und bietet weitere 30 % als institutionellen Kredit, sodass Landwirte lediglich 10 % im Voraus zahlen müssen. Solarbetriebene Tropfbewässerungsanlagen senken die Pumpenausgaben tagsüber auf null und erweitern die bewässerte Fläche über die unzuverlässige Netzversorgung hinaus. Studien in Rajasthan zeigen, dass Solar-Tropfpakete die Treibhausgasemissionen um 80 % und den Wasserverbrauch um 40 % reduzieren.[2]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, „Solarbetriebene Bewässerungssysteme”, fao.org Geringere Betriebskosten machen Präzisionsbewässerung selbst für wasserverbrauchsintensiven Zuckerrohranbau rentabel und erweitern die Akzeptanzbasis.
Periurbane exportorientierte Gartenbaucluster
Genossenschaften wie Mahagrapes ermöglichen Kleinbauern, über gemeinsame Nachernte-Infrastruktur strenge Rückstandsgrenzen und Rückverfolgbarkeitsnormen für Europa einzuhalten. Clusterprogramme in Tamil Nadu subventionieren 50 % der Gewächshaus- und Tropfbewässerungskosten und zielen auf Exportleitlinien für Trauben, Granatäpfel und Schnittblumen ab. Hydroponische Einheiten rund um Bengaluru beliefern Premiumhändler und beflügeln den indischen Markt für Mikrobewässerungssysteme in den Bereichen Rasenflächen und Zierpflanzen. Gleichmäßige Qualitätsstandards, die nur durch Präzisionsbewässerung erreichbar sind, sichern Preisaufschläge, die höhere Investitionsausgaben ausgleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Installationskosten | -2.1% | Landesweit, ausgeprägter bei Kleinbauern | Kurzfristig (≤ 2 Jahre) |
| Häufige Verstopfung und Wartungsprobleme | -1.8% | Bezirke mit schlechter Wasserqualität | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Kundendienst-Netzwerk | -1.3% | Ost- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Aufkommende Obergrenzen für die Grundwasserentnahme in stark erschöpften Blöcken | -1.0% | Regenabhängige Regionen mit geringer Bankdichte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Installationskosten
Vollständige Tropfbewässerungspakete kosten zwischen 361 und 361.000 USD (INR 30.000–30 Lakh) je nach Fläche und Automatisierungsgrad – eine erhebliche Belastung für die 86 % der Landwirte, die weniger als zwei Hektar besitzen.[3]Quelle: IDBI Bank, „Finanzierung kleiner Bewässerungsprojekte”, idbibank.in Selbst nach einer Subvention von 50 % kann die Amortisation bei Getreide mehr als fünf Jahre betragen, was die Akzeptanz bremst. Sinkende Hardwarekosten und Mengenrabatte verringern die Lücke, doch die Nachfrageelastizität bleibt empfindlich gegenüber der Verfügbarkeit von Krediten, was das Wachstum des indischen Markts für Mikrobewässerungssysteme verlangsamt.
Häufige Verstopfung und Wartungsprobleme
Emitterverstopfungen durch Schwebstoffe und gelöste Salze reduzieren die Gleichmäßigkeit unter den 85-%-Schwellenwert und beeinträchtigen die Erträge. Regelmäßiges Säurespülen und der Filterwechsel erhöhen die jährlichen Betriebskosten um 8 %–10 %. Der Nachrüstung von Röhrensetzern verkürzt die Sedimentationszeit von zwei Stunden auf 20 Minuten und reduziert Verstopfungen um 70 %. Lückenhafte Serviceabdeckung bedeutet, dass viele Landwirte keinen zeitnahen Reparaturservice erhalten, was die Systemlebensdauer auf sechs Jahre gegenüber der bewerteten 10-Jahres-Spanne begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mechanismustyp: Tropfsysteme untermauern das Wachstumsmomentum
Tropfbewässerung behielt im Jahr 2025 einen Marktanteil von 44,35 % im indischen Markt für Mikrobewässerungssysteme und erzielte Wassereinsparungen von 12 %–84 % sowie Ertragssteigerungen von 20 %–50 % bei Getreide, Baumwolle und Gartenbau. Intelligente Automatisierungsakteure wie Jain Irrigation Systems Ltds JAIN LOGIC integrieren Bodenfeuchte-Telemetrie und Wetterdaten und steigern die Wasserproduktivitätsverhältnisse um 30 %. Sprinklersätze bedienen weiterhin großflächige Grundnahrungsmittelkulturen, bei denen gleichmäßige Bestandsbefeuchtung entscheidend ist, doch das Wachstum bleibt hinter dem der Verneblung zurück, die bis 2031 mit einer CAGR von 16,98 % aufgrund der Gewächshausnachfrage steigt. Verneblung ermöglicht eine Bestandskühlung unter 4 °C, was für in vertikalen Farmen angebauten Salat und exotische Kräuter unverzichtbar ist. IoT-fähige Steuerungen über alle Mechanismen hinweg fügen vorausschauende Wartungsfähigkeiten hinzu und erweitern die Marktgröße des indischen Markts für Mikrobewässerungssysteme für Premiumkits weiter.
Gewerbliche Gewächshausbetreiber berichten von erheblichen Produktionssteigerungen und beträchtlichen zusätzlichen Wassereinsparungen nach der Umrüstung auf sensorgesteuerte Magnetventile. Kontinuierliche Forschung und Entwicklung in antiblockierendem Labyrinthdesign, druckkompensierenden Emittern und UV-beständigen Polymeren verlängert die Feldlebensdauer und stärkt die Gesamtbetriebskostenrechnung. Folglich verschiebt sich der indische Markt für Mikrobewässerungssysteme von einfachen schwerkraftgespeisten Seitenleitungen hin zu datenzentrierten, wartungsarmen Architekturen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendungstyp: Feldkulturen verankern die Nachfrage, während Spezialnischen stark wachsen
Feldfrüchte erzielten im Jahr 2025 einen Anteil von 36,25 % am indischen Markt für Mikrobewässerungssysteme, gestützt durch staatliche Anreize für Zuckerrohr und Hülsenfrüchte. Demonstrationen bei Paprika zeigen Ertragssteigerungen von 29,8 % bis 46,5 % unter Tropffertigation, was zu einer Ausweitung der Akzeptanz auf Mais und Ölsaaten führt. Rasenflächen und Zierpflanzen, obwohl von einer kleineren Basis ausgehend, sollen bis 2031 eine CAGR von 17,66 % verzeichnen, da Stadien, Golfplätze und Rasenflächen in Wohnanlagen mit Wassernutzungsvorschriften konfrontiert sind. Gemischte Gemüse-Hydroponikeinheiten in stadtnahen Gebieten setzen Mikrosprinkler ein, um die Wurzelzonenfeuchtigkeit zu regulieren und die Haltbarkeit für den Einzelhandel zu verbessern.
Plantagenkulturen, darunter Kaffee und Kardamom, sind auf Niederdruckmikrosprinkler angewiesen, die das Blattwelken während Trockenperioden halbieren. Obstgärten und Weinberge stellen ein Premiumsegment dar, in dem Mikrobewässerung messbare Qualitätsverbesserungen und Exportkonformität liefert, wobei Fertigation Ertragssteigerungen von 25–30 % bei Obstkulturen ermöglicht. Die Anwendungsvielfalt schafft Marktstabilität, da verschiedene Segmente auf unterschiedliche Treiber reagieren – von Ernährungssicherheitspolitiken bis hin zu Stadtentwicklung und Exportmarktanforderungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Freilandbewirtschaftung dominiert, aber vertikale Farmen wachsen schnell
Freilandbetriebe machten im Jahr 2025 60,20 % des Umsatzes aus, begünstigt durch die PMKSY-Abdeckung von 94 Lakh Hektar bei Getreide und Hülsenfrüchten. Wasserstress und die Sichtbarkeit von Subventionen veranlassen Landwirte, Seitenleitungen neben bestehenden Rohrwasserbrunnen nachzurüsten und den indischen Markt für Mikrobewässerungssysteme widerstandsfähig zu halten. Gewächshäuser profitieren von gesicherten Abnahmeverträgen mit dem modernen Einzelhandel und der Abschreibung von Inputkosten über hohe Margen, während vertikale Farmen eine CAGR von 19,05 % aufgrund der steigenden Nachfrage nach pestizidfreien Erzeugnissen verzeichnen. Das Hydroponik-Teilsegment erreichte 2022 eine Größenordnung und soll bis 2031 um das Fünffache wachsen, was die Akzeptanz von Vernebelungs- und Nährstofffilmtechniken begünstigt.
Gewächshäuser verwenden Mikronfilter und UV-stabilisierte Rohrleitungen zur Verlängerung der Gerätelebensdauer, was für exportkonforme Tomaten und Paprika unerlässlich ist. Betreiber vertikaler Farmen setzen auf geschlossene Tropfbewässerung mit intelligenter Nährstoffdosierung, um eine Präzision in Teilen pro Million aufrechtzuerhalten. Städtische Flächenknappheit und steigende Kühlkettenkosten positionieren mehrschichtige Farmen innerhalb der Stadtgrenzen als tragfähiges Modell und erweitern den indischen Markt für Mikrobewässerungssysteme weiter.
Geografische Analyse
Maharashtra machte im Jahr 2025 19,60 % des indischen Markts für Mikrobewässerungssysteme aus, angetrieben durch staatliche Aufstockungen, die zentrale Subventionen um 15 % ergänzen. Mit nur 18 % seiner bebauten Fläche unter Bewässerung verbleibt jedoch erhebliches Wachstumspotenzial. Initiativen wie die Entschlammung von Stauseen und die Ableitung von Kanalwasser im Rahmen des Ramthal Integrierten Tropfbewässerungsprojekts unterstreichen ein starkes politisches Engagement. Die Umstellung des Zuckerrohrgürtels auf unterirdische Tropfbewässerung spart 45 % Wasser und 30 % Energie und schafft Kapazitäten für die Ausweitung des Gartenbaus.
Die CAGR von 12,64 % in Tamil Nadu bis 2031 spiegelt die exportorientierten Bananen- und Traubencluster wider, die Fertigation und Hochdichtepflanzung übernehmen. Der Staat zahlt eine zusätzliche Subvention von 25 % für Präzisionsbewässerung in Gewächshäusern, wodurch die Investitionsausgaben über fünf Jahre mit Flutungssystemen vergleichbar sind. Karnataka und Gujarat, die beide mit sinkenden Grundwasserspiegeln konfrontiert sind, fördern Solarpumpen-Tropfbündel, die die Dieselpreisvolatilität beseitigen und die Abdeckung bei Hirseanbauern ausweiten.
Andhra Pradesh und Telangana beschleunigen sich unter Gartenbaukorridorprojekten, während Rajasthan netzunabhängige Solarpumpen installiert, um Kreuzkümmel- und Saatgewürzkulturen zu bewässern. Das mittelfristige Wachstum von Madhya Pradesh hängt von der Revitalisierung seines fragmentierten Händlernetzwerks ab. Insgesamt schaffen unterschiedliche Grundwasserstressprofile und Subventionsregelungen eine fragmentierte Akzeptanzlandschaft, doch koordinierte nationale Programme halten das Gesamtwachstum des indischen Markts für Mikrobewässerungssysteme auf Kurs.
Regulatorisches Umfeld
Die Einführung von Mikrobewässerung in Indien wird hauptsächlich durch das Department of Agriculture and Farmers Welfare (DA&FW) über das Per Drop More Crop (PDMC)-Programm im Rahmen von PMKSY geprägt, das seit 2022-23 in die Rashtriya Krishi Vikas Yojana (RKVY) integriert wurde. Die operativen Richtlinien von PDMC regeln die Förderfähigkeit, die Subventionsweiterleitung und die Umsetzungsabläufe in den Bundesstaaten, sodass die Einhaltung des Programms eine praktische Voraussetzung für Anbieter ist, die an subventionierten Implementierungen teilnehmen.
Produktqualität und Komponentenkonformität stützen sich auf die Spezifikationen des Bureau of Indian Standards (BIS) für Mikrobewässerungsteile, die häufig bei der Beschaffung und subventionsgestützten Belieferung referenziert werden. Dazu gehören IS 14483-1:2024 für Venturi-Injektoren und Filtrationsnormen wie IS 14743 für Hydrozyklonfilter. Die BIS-Normungsaktivitäten, einschließlich FAD 17 für landwirtschaftliche Bewässerungs- und Entwässerungssysteme, verstärken den Fokus auf zertifizierte Tropfer, Filter und Fertigationskomponenten, was sich auf die Lieferantenqualifizierung, die Teilnahme an Ausschreibungen und die Abnahme durch staatliche Umsetzungsstellen auswirkt.
Wettbewerbsumfeld
Das Wettbewerbsumfeld bleibt mäßig fragmentiert; die fünf größten Unternehmen kontrollieren gemeinsam im Jahr 2024 einen erheblichen Umsatzanteil. Jain Irrigation Systems Ltd fusionierte seinen internationalen Arm mit Rivulis im März 2023 und schmiedete einen globalen Riesen mit einem Umsatz von 750 Millionen USD und starker nachgelagerter Polymerintegration. Netafim Irrigation India Pvt Ltd fügte im August 2024 digitale Landwirtschaft zu seinem Angebot hinzu und bietet Fernsensor-Monitoring und agronomische Beratung an. Mahindra EPC Irrigation Ltd erholte sich im Geschäftsjahr 2024 auf einen Umsatz von 31,6 Millionen USD (INR 262,33 Crore), begünstigt durch den Kreuzverkauf über das Traktorenhändlernetz von Mahindra & Mahindra Ltd.
Startups wie Fasal integrieren Mikroklima-Analysen in Tropfsteuerungen und haben in mehreren Runden Finanzierungen erhalten. Inländische Polymerrohrgroßhersteller wie Supreme Industries Ltd und Captain Polyplast Ltd nutzen die Rückwärtsintegration, um Polyvinylchlorid-Preisschwankungen abzumildern. Serviceinnovation statt Hardware allein entwickelt sich zum Differenzierungsmerkmal: Netafims schlüsselfertiges Modell bündelt Geländevermessung, Design, Installation und Lebenszyklus-Support und erhöht so die Wechselbarrieren.
Die Preisdisziplin wird sich voraussichtlich verschärfen, da die Akteure Volumen anstreben, doch Verzögerungen bei der Subventionsauszahlung halten die Betriebskapitalzyklen lang. Anmeldungen geistigen Eigentums bei druckkompensierenden Mikrosprinklern und antibiofouling-Emittern signalisieren eine steigende Forschungs- und Entwicklungsintensität. Insgesamt formen technologische Konvergenz und Finanzierungspartnerschaften den indischen Markt für Mikrobewässerungssysteme zugunsten von Full-Stack-Lösungsanbietern um.
Marktführer im indischen Bereich für Mikrobewässerungssysteme
Jain Irrigation Systems Ltd
Netafim (Orbia Advance Corporation)
Mahindra & Mahindra Ltd
Rivulis (Temasek)
Kothari Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die programmgetriebene Skalierung schafft Raum für Anbieter, die konforme Kits, Installation und Service mit subventionskonformer Dokumentation liefern können. Die Regierungsziele für 2025-2030 umfassen die Erschließung weiterer 100 Lakh Hektar unter Mikrobewässerung. PMKSY hat seit 2016-17 die kumulative Schaffung oder Wiederherstellung von Bewässerungspotenzial auf 24,61 Millionen Hektar gemeldet, was die Projektpipelines auf Distrikt- und Command-Area-Ebene aktiv hält.
Die Chancen erweitern sich über grundlegende Tropf- und Sprinklerhardware hinaus hin zu integrierten Angeboten, die Nachhaltigkeitsergebnisse mit digitaler Beratung verknüpfen. Die Zusammenarbeit von Orbia Netafim mit Amazon India im Februar 2026, um 120 Hektar in Bengaluru und Hyderabad auf Tropfbewässerung umzustellen, mit dem erklärten Ziel von 325 Millionen Litern jährlicher Wassereinsparung, deutet auf eine Nachfrageziehung durch Unternehmensprogramme zum Wassermanagement hin, die gemessene Ergebnisse und Überwachung erfordern. Auf der Angebotsseite deutet die Inbetriebnahme einer Biokohle-Anlage mit einer Kapazität von 20.000 Tonnen pro Jahr durch Jain Irrigation Systems Ltd im Juni 2026 in Jalgaon, Maharashtra, auf angrenzende Investitionen in klimaintelligente landwirtschaftliche Betriebsmittel hin, die mit Präzisionsbewässerungs- und Fertigationspaketen gebündelt werden können, insbesondere in hochwertigen Gartenbauclustern und kontrollierten Anbauumgebungen, in denen Leistungsgarantien und Rückverfolgbarkeit priorisiert werden.
Aktuelle Branchenentwicklungen
- Juni 2026: Jain Irrigation Systems Ltd nahm eine Biokohle-Anlage im industriellen Maßstab in Jalgaon, Maharashtra mit einer Kapazität von etwa 20.000 Tonnen pro Jahr in Betrieb, die landwirtschaftliche Rückstände für nachhaltige Landwirtschaft und Kohlenstoffentnahme verarbeitet. Die Initiative erweitert das klimaintelligente Portfolio des Unternehmens neben der Mikrobewässerung und unterstützt integrierte Boden-Wasser-Produktivitätsangebote für Landwirte und institutionelle Programme.
- März 2026: Mahindra EPC Irrigation Limited sicherte sich mehrere staatlich verknüpfte Aufträge für die Lieferung von Mikro-Druckbewässerungssystemen, einschließlich eines Auftragspakets über etwa 680 Hektar mit einem Wert von rund 17,15 Crore Rs und einer Ausführungsdauer von 11 Monaten. Diese Zuschläge unterstreichen die Rolle ausschreibungsgetriebener Gemeinde- und Behördenprojekte bei der Umsetzung von Subventions- und Bewässerungsmodernisierungsbudgets in Ausrüstungsnachfrage.
- August 2024: Netafim Irrigation India Pvt Ltd erweiterte sein Angebot um digitale Landwirtschaftsfunktionen, einschließlich Fernsensorüberwachung und agronomischer Beratung. Dies stärkt seine Positionierung als Komplettanbieter für Premium-Installationen, bei denen Betriebszeit, Gleichmäßigkeit und messbare Wassereinsparungen zentrale Kaufkriterien sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Mikrobewässerungssystemen, die in Indien eingesetzt werden, um Wasser in geringen Mengen und in kurzen Intervallen in die Wurzelzone der Pflanzen zu leiten, unter Verwendung von Tropf-, Sprinkler- und ähnlichen Mikroanwendungsanlagen (oberirdisch oder unterirdisch).
Ausschlüsse aus dem Umfang: Großflächige Flutbewässerung, Kanalnetzwerke und Hochdruck-Kreiselbewässerungsanlagen sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Mechanismustyp
- Tropfbewässerungssystem
- Sprinklerbewässerungssystem
- Verneblung
- Nach Anwendungstyp
- Feldkulturen
- Plantagenkulturen
- Gemüsekulturen
- Obstgärten und Weinberge
- Rasenflächen und Zierpflanzen
- Nach Endnutzer
- Freilandfarmen
- Gewächshäuser
- Vertikale Farmen
- Nach Bundesstaat
- Rajasthan
- Maharashtra
- Andhra Pradesh
- Karnataka
- Gujarat
- Tamil Nadu
- Madhya Pradesh
- Uttar Pradesh
- Telangana
- Übriges Indien
Datenquellen, Marktbewertung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen, den anfänglichen Nachfragepool aufzubauen und praktische Überprüfungen vor Gesprächen mit Branchenexperten durchzuführen. Wir stützten uns auf öffentliche Daten, die auf die Akzeptanz von Bewässerung und Wasserstress hinweisen können, wie etwa Aktualisierungen des Ministeriums für Landwirtschaft und Bauernwohlfahrt, PMKSY-Mikrobewässerungsveröffentlichungen, NABARD-Berichte und Dashboards der staatlichen Landwirtschaftsbehörden.
Um die Nachfrage mit den Ausgaben zu verknüpfen, haben wir auch Quellen wie Landwirtschaftszählungen und Landnutzungstabellen, ICAR-Veröffentlichungen und FAO-Datensätze ausgewertet, die dabei helfen, Anbauflächen, Anbaumuster und Wasserproduktivitätssignale zu validieren. Jahresberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Presseberichte wurden dann genutzt, um Produktmixverschiebungen und Kanalintensität in den einzelnen Bundesstaaten zu verstehen. Wo verfügbar, wurden kostenpflichtige Unternehmensfinanzdaten, Nachrichtendatenbanken und eine Patentdatenbank genutzt, um die Sichtung zu beschleunigen, Ankündigungen zu verfolgen und kleinere Unternehmen nicht zu übersehen. Diese Beispiele sind nur illustrativ, und für die Datenerhebung, Validierung und Forschungsklärung wurden auch andere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Akzeptanztreibern und Preislogik, die in öffentlichen Datensätzen nicht klar erkennbar sind. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Installateuren, Agronomieberatern und großen Farmbetreibern in wichtigen Mikrobewässerungsbundesstaaten, und die Rückmeldungen der Befragten wurden genutzt, um Durchdringungs-, Ersatzzeitpunkt- und Rabattannahmen vor der Fertigstellung des Modells anzupassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 26 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Anbieter: 15 % | Manager: 58 % |
Marktbewertung und Prognose
Die Marktbewertung beginnt mit einem Top-down-Nachfragepoolaufbau, der den wahrscheinlichen Systemaufwand rekonstruiert, indem kultivierte und bewässerte Flächen mit der Mikrobewässerungsdurchdringung verknüpft und dann durch Kulturpflanzenmix und staatliche Programmintensität gefiltert werden. Das Modell basiert auf Eingaben wie bewässerter Fläche nach Kulturpflanzengruppen, dem Anteil der Betriebe, die auf Tropf- oder Sprinklerbewässerung umstellen, Subventionsabdeckung und Auszahlungsrhythmus, typischer Systemlebensdauer und Ersatzzyklen sowie installierten Kosten pro Hektar nach Mechanismus.
Sobald diese Übersicht erstellt ist, werden die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, hauptsächlich durch Stichproben des durchschnittlichen Verkaufspreises multipliziert mit der abgedeckten Fläche, Händlerkanalprüfungen zu jährlichen Installationen und eine begrenzte Umsatzzusammenführung der Lieferanten, wo Offenlegungen dies erlauben. Wo Lücken auftreten – beispielsweise wenn informelle Installationsaktivitäten höher als erwartet sind – werden Annahmen an Interviewbereiche verankert und dann mithilfe von bundesstaatlichen Flächenangaben und Subventionssignalen eingegrenzt. Für die Prognose führen wir Szenarioanalysen zu Monsunvariabilität, Subventionskontinuität und Kulturpflanzenpreissentiment durch, gefolgt von einem exponentiellen Glättungsdurchlauf, um starke Schwankungen zu vermeiden, die nicht der beobachteten Installationssaisonalität entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, damit die Endwerte im Rahmen dessen bleiben, was der Sektor realistischerweise aufnehmen kann. Wir vergleichen die impliziten Hektar, die unter Mikrobewässerung gebracht wurden, die implizite durchschnittliche Systempreisgestaltung und die bundesstaatlichen Konzentrationsmusters mit Schreibtischindikatoren und Interviewrückmeldungen und überprüfen dann Ausreißer vor der Freigabe.
Wenn sich eine Zahl zu stark verändert, werden die Treiber erneut geöffnet und Experten erneut kontaktiert, um zu bestätigen, ob eine Politikänderung, eine Preisbewegung oder eine Kanalverschiebung der eigentliche Auslöser ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Programmrevisionen oder erhebliche Preisänderungen bei Schlüsselkomponenten. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des indischen Marktes für Mikrobewässerungssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für indische Mikrobewässerungssysteme können unterschiedlich aussehen, da jeder Herausgeber die Grenzen rund um Produkte und Endanwendungen auf seine eigene Weise zieht und dann unterschiedliche Preis- und Akzeptanzannahmen verwendet. Abweichungen entstehen auch durch das für die Währungsumrechnung verwendete Jahr und ob Prognosen normale Monsunjahre annehmen oder eine aggressivere Subventionsbeschleunigung einbeziehen.
Hochdruck-Kreiselbewässerungsanlagen liegen außerhalb des Umfangs von Mordor Intelligence, und einige veröffentlichte Gesamtwerte steigen, wenn sie mechanisierte Bewässerung mit Mikrosystemen vermischen und breitere Bewässerungsmaschinerieumsätze einbeziehen. Darüber hinaus können Zahlen abweichen, wenn ein einziger nationaler Durchschnittspreis pro Hektar angewendet wird, ohne für den bundesstaatlichen Subventionsmix, Kulturpflanzenunterschiede und Ersatzzeitpunkte anzupassen, was den Wert je nach Bundesstaatsfokus nach oben oder unten verschieben kann.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,79 Milliarden USD (2026) | |
| Branchenverband A | 0,93 Milliarden USD (2026) | Verwendet eine breitere Definition, die zusätzliche betriebliche Bewässerungshardware und Installationsdienstleistungen einschließt, und wendet höhere Durchschnittspreise ohne konsistente bundesstaatliche Subventionsanpassungen an. |
| Fachzeitschrift B | 0,69 Milliarden USD (2026) | Stützt sich stark auf subventionsgebundene Installationen, was nicht subventionierte Akzeptanz übersehen und die Ersatznachfrage in reifen Tropf- und Sprinklerbereichen unterschätzen kann. |
Die Streuung der Zahlen erklärt sich größtenteils dadurch, was als Verkauf eines Mikrobewässerungssystems gezählt wird und wie Preise über Bundesstaaten und Kulturen hinweg normalisiert werden. Durch die Verknüpfung des Wertes mit abgedeckten Hektar, Subventionsintensität und realistischen Ersatzzyklen bleibt die Schätzung auf klare Treiber zurückführbar und kann wiederholt werden, wenn neue Programm- und Flächendaten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Markts für Mikrobewässerungssysteme?
Der Markt wird im Jahr 2026 auf 0,79 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,31 Milliarden USD erreichen.
Wie schnell wächst die Akzeptanz in Tamil Nadu?
Tamil Nadu führt das Wachstum mit einer CAGR von 12,64 % bis 2031 an, angetrieben durch exportorientierte Gartenbaucluster und zusätzliche staatliche Subventionen.
Welcher Mechanismustyp hat den größten Marktanteil?
Tropfbewässerungssysteme halten im Jahr 2025 44,35 % des Umsatzes aufgrund überlegener Wassernutzungseffizienz und anpassungsfähiger Designs.
Warum sind Solarpumpen für die Präzisionsbewässerung wichtig?
Solarbetriebene Pumpen senken die Betriebskosten durch den Wegfall des Dieselverbrauchs, machen Mikrobewässerung erschwinglicher und reduzieren Treibhausgasemissionen.
Seite zuletzt aktualisiert am:



