
Größe und Marktanteil des indischen Möbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
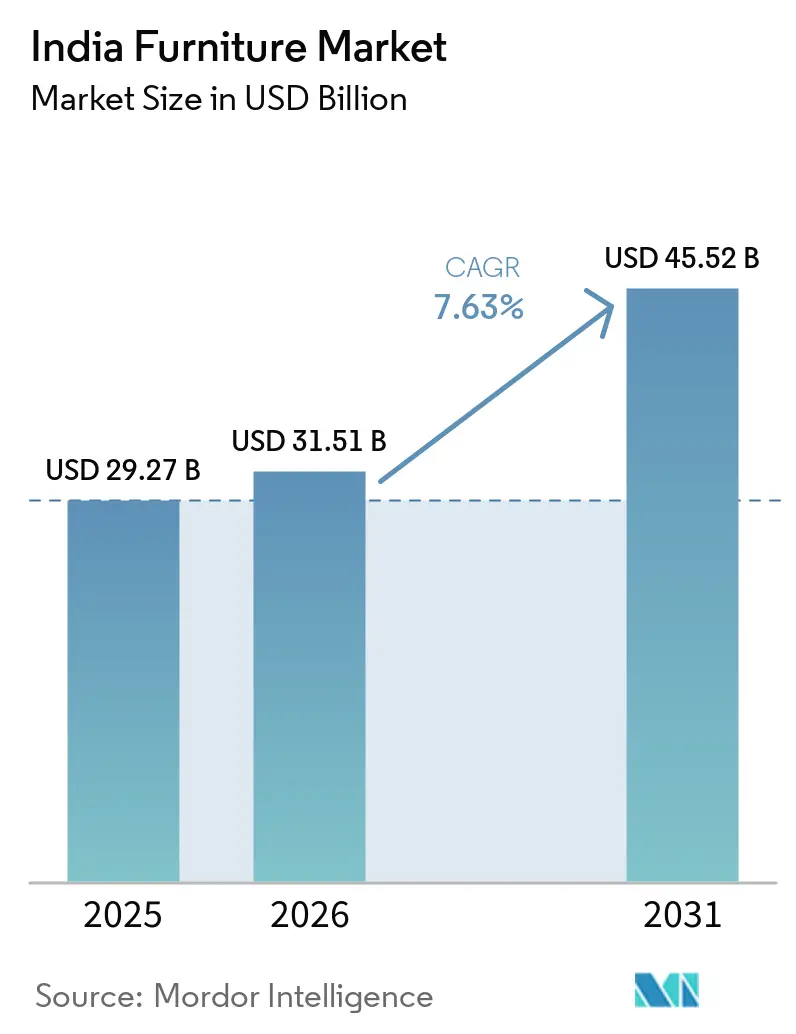
| Marktgröße im Basisjahr (2025) | 29.27 Milliarden US-Dollar |
| Marktgröße (2026) | 31.51 Milliarden US-Dollar |
| Marktgröße (2031) | 45.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.63 % |
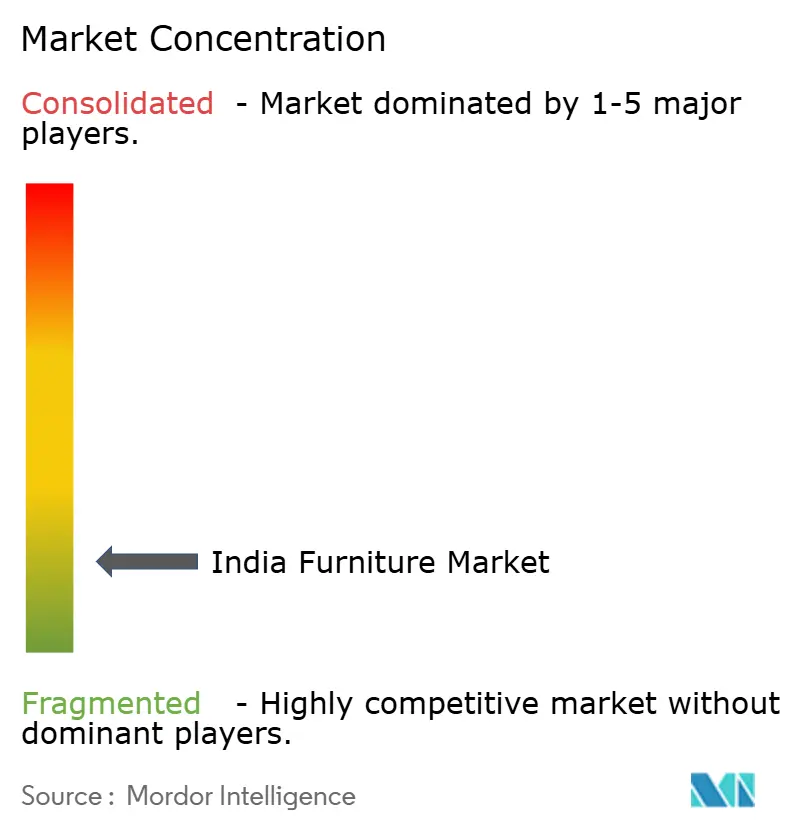
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Möbelmarkts durch Mordor Intelligence
Die Größe des indischen Möbelmarkts wird voraussichtlich von 29,27 Milliarden USD im Jahr 2025 auf 31,51 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,63 % über den Zeitraum 2026–2031 voraussichtlich 45,52 Milliarden USD erreichen. Der indische Möbelmarkt profitiert von strukturellen Wohnungsbauprogrammen, Formalisierungsanreizen für KMU sowie einer zunehmenden Bildung städtischer Haushalte, die gemeinsam die adressierbare Basis für Economy- und Mittelklasseprodukte erweitern. Die Durchsetzung der Furniture Quality Control Order ab Februar 2026 gestaltet Compliance-, Garantie- und Kundendienstandards neu, was den Zugang zu staatlicher und institutioneller Nachfrage verbessert und nicht organisierte Produzenten zur Zertifizierung drängt. Öffentliche Beschaffungskanäle über den Government e-Marketplace und MSME-Beschaffungsmandate erhöhen den Anteil projektbasierter Bestellungen und heben die Anforderungen an Dokumentation und Lebenszykluskosten. Nachhaltigkeitskriterien, die in den Richtlinien des Indian Green Building Council verankert sind, unterstützen zusammen mit der Ausweitung von FSC-Chain-of-Custody-Zertifikaten die Verbreitung von Holzwerkstoffen, VOC-armen Oberflächen und umweltgekennzeichneten Möbeln in Premium- und institutionellen Projekten.
Wichtigste Erkenntnisse des Berichts
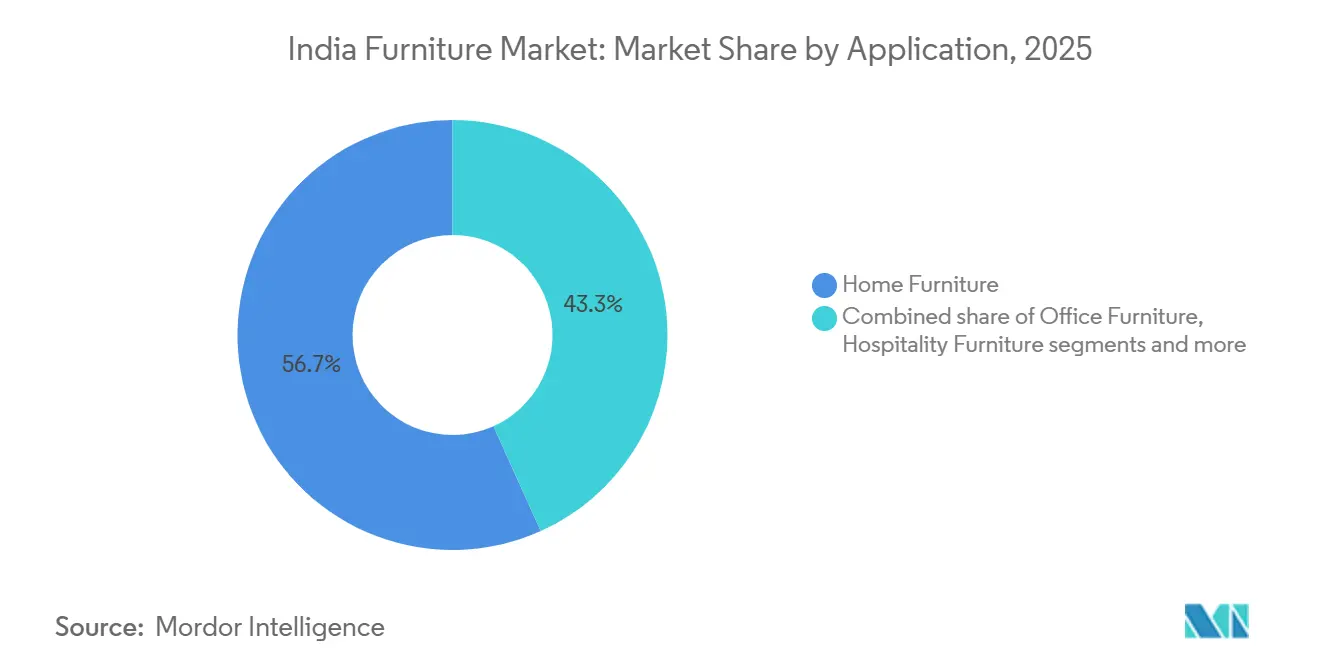
- Nach Anwendung entfiel auf Wohnmöbel im Jahr 2025 ein Marktanteil von 56,74 % am indischen Möbelmarkt, während Büromöbel bis 2031 voraussichtlich mit einer CAGR von 11,65 % wachsen werden.
- Nach Material entfiel auf Holz im Jahr 2025 ein Marktanteil von 57,35 % am indischen Möbelmarkt, während Metall bis 2031 voraussichtlich mit einer CAGR von 13,73 % wachsen wird.
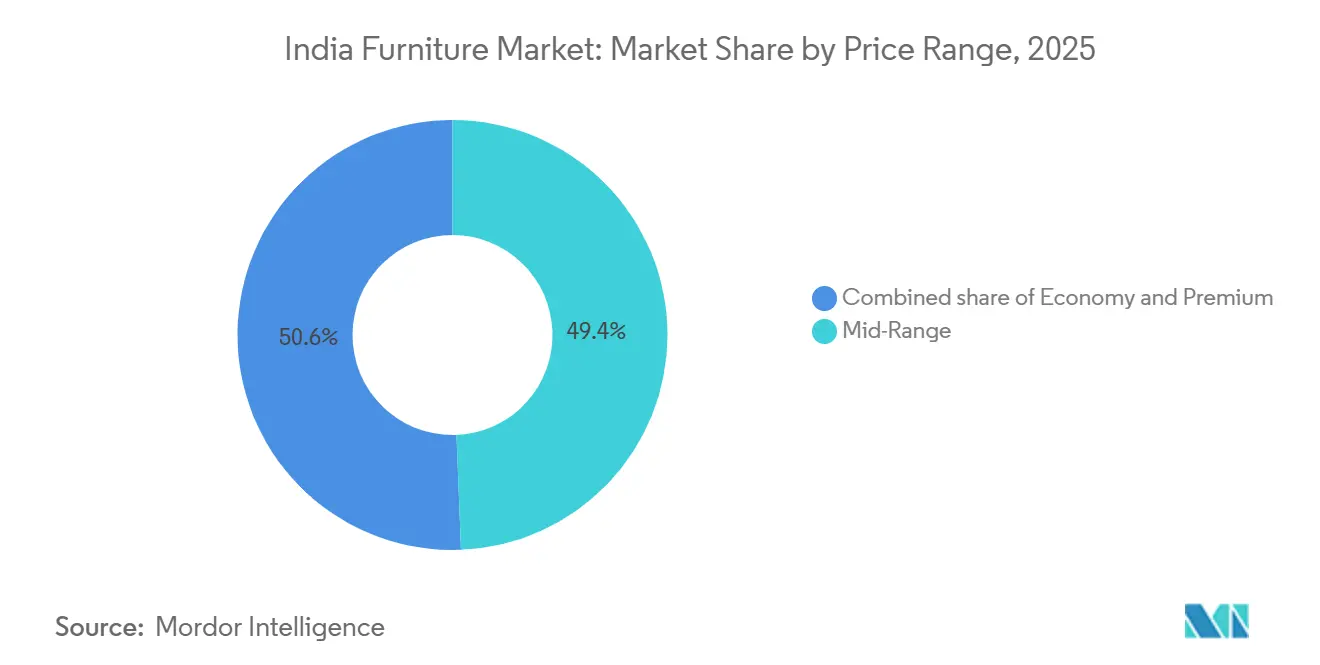
- Nach Preisklasse entfiel auf die Mittelklasse im Jahr 2025 ein Marktanteil von 49,37 % am indischen Möbelmarkt, während das Premium-Segment bis 2031 voraussichtlich mit einer CAGR von 12,23 % wachsen wird.
- Nach Vertriebskanal entfiel auf den B2C-Einzelhandel im Jahr 2025 ein Marktanteil von 68,37 % am indischen Möbelmarkt, während B2B und Projektbeschaffung bis 2031 voraussichtlich mit einer CAGR von 11 % wachsen werden.
- Nach Geografie entfiel auf Südindien im Jahr 2025 ein Marktanteil von 26,73 % am indischen Möbelmarkt, während Ostindien bis 2031 voraussichtlich mit einer CAGR von 11,46 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im indischen Möbelmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Urbanisierungsmigration | +2.1% | National, konzentriert in Städten der zweiten Reihe wie Surat, Indore, Lucknow und Visakhapatnam. | Mittelfristig (2–4 Jahre) |
| Omnichannel und AR-Visualisierung | +1.8% | Städtische Ballungsräume und Städte der ersten Reihe, darunter Delhi NCR, Mumbai, Bengaluru, Hyderabad, mit Ausstrahlungseffekten auf Städte der zweiten Reihe | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Wohnungsbauschub unter PMAY | +2.3% | Gesamtindien mit ländlicher PMAY-G- und städtischer EWS/LIG-Abdeckung | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitspräferenz und Umweltkennzeichnungen | +0.9% | Städtische gebildete Verbraucher und IGBC-zertifizierte Gewerbeprojekte | Mittelfristig (2–4 Jahre) |
| Expansion im Gewerbe- und Gastgewerbebereich | +1.6% | Tourismuszentren und IT-Korridore in Goa, Kerala, Rajasthan, Bengaluru, Pune, Hyderabad | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen und Lifestyle-Aufwertung | +1.4% | Städtische und halbstädtische Haushalte mit mittlerem Einkommen in Ballungsräumen und Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Urbanisierungsmigration steigert die Nachfrage nach Möbeln
Indiens städtischer Bevölkerungsanteil ist auf dem Weg, bis 2030 ausgehend von 34,5 % im Jahr 2021 die 40-%-Marke zu überschreiten, was die Wohnungsbildung und Einrichtungszyklen in neueren städtischen Clustern intensiviert, die Binnenmigrantinnen und -migranten aufnehmen. Daten der Periodic Labour Force Survey zeigen, dass 18,9 % der Binnenmigrantinnen und -migranten aus ländlichen in städtische Gebiete ziehen, was zu einem stetigen Strom neuer Haushaltsgründungen führt, die die Möbelbranche in Indien beleben. Aufstrebende Städte der zweiten Reihe wie Surat, Indore, Lucknow, Jaipur und Visakhapatnam gewinnen einen wachsenden Anteil an Migrationsströmen, da sich Fertigungs- und IT-Dienstleistungen dezentralisieren, was die Nachfrage auf Economy- und Mittelklassemöbel lenkt, die für kleinere Wohnungen geeignet sind. Die jüngste Household Consumption Expenditure Survey zeigt eine Annäherung der Ausgaben zwischen ländlichen und städtischen Gebieten sowie einen bescheidenen, aber konsistenten Anteil langlebiger Güter an den monatlichen Ausgaben, was auf eine steigende Bereitschaft hindeutet, nach der Stabilisierung des Einkommens nach der Migration für Betten, Kleiderschränke und Tische auszugeben. [1]MOSPI.GOV.IN https://www.mospi.gov.in/sites/default/files/publication_reports/HCES%20FactSheet%202023-24.pdf Die Durchdringung des Online-Shoppings in Städten der zweiten und dritten Reihe hilft Erstkäuferinnen und -käufern ebenfalls, Katalogangebote und transparente Preise zu entdecken, obwohl Einschränkungen bei der letzten Meile und Zugangsbedingungen zu Gebäuden einen Teil der Nachfrage in lokalen Tischlernetzwerken halten.
Zunahme von Omnichannel-Plattformen mit AR/VR für die Visualisierung im Raum
Einzelhändler und Marktplätze im indischen Möbelmarkt haben die AR-Einführung in Einkaufsprozessen beschleunigt, was die Rücklaufquoten senkt, indem die Beurteilung der Passform vor dem Kauf für Sofas, Betten und Aufbewahrungslösungen verbessert wird. [2]IBEF.ORG https://www.ibef.org/industry/retail-india Unternehmen beschaffen über E-Portale, die BIS-Dokumentation und Angaben zu Lebenszykluskosten erfordern, was Anbieter begünstigt, deren Bestände und Logistik ERP-integriert sind und vorhersehbare Lieferungen ermöglichen. Das Open Network for Digital Commerce hat Möbelhandwerkerinnen und -handwerker sowie KMU unter PM Vishwakarma aufgenommen, was den institutionellen Zugang über traditionelle Händler hinaus erweitert. Der Government e-Marketplace hat zehntausende Möbelverkäufer aufgenommen und leitet einen erheblichen Teil der öffentlichen Beschaffung über standardisierte Ausschreibungen, was die Auffindbarkeit für konforme KMU verbessert. Da große Filialisten und internationale Marktteilnehmer die lokale Beschaffung vertiefen und die Omnichannel-Abdeckung ausbauen, erhöht das Gleichgewicht aus Showroom-Erlebnissen und digitaler Visualisierung weiterhin die Konversionsrate und die Vorhersehbarkeit der Auftragserfüllung.
Staatlicher Wohnungsbauschub PMAY löst Massennachfrage nach Wohnmöbeln aus
PMAY-Urban meldete 96,32 Lakh fertiggestellte Wohnungen und PMAY-Gramin meldete 2,92 Crore fertiggestellte Wohnungen bis Ende 2025, was die Basis der Erstkäuferinnen und -käufer für wesentliche Möbel wie Betten, Aufbewahrung und einfache Küchenplattformen erweitert. [3]PMAYMIS.GOV.IN https://pmaymis.gov.in/, PIB.GOV.IN https://www.pib.gov.in/PressReleasePage.aspx?PRID=2210378®=3&lang=1 Das Unionskabinett genehmigte PMAY-U 2.0 mit dem Ziel, bis 2029 1 Crore zusätzliche städtische Haushalte mit zentraler Unterstützung von 2,30 Lakh Crore Rupien zu erreichen, was die Nachfragesichtbarkeit für Economy- und Mittelklasseeinrichtungen im indischen Möbelmarkt unterstützt. Begünstigtenprofile in den Kategorien EWS und LIG gewichten Haltbarkeit und Preis gegenüber Erbstücksästhetik, was die Ausgaben auf Metallbetten und Holzwerkstoff-Kleiderschränke mit praktischen Oberflächen lenkt. Das PM-Vishwakarma-Programm hat Tischlerinnen und Tischlern ermöglicht, Werkzeuge aufzurüsten und auf besicherungsfreie Finanzierung zuzugreifen, was die Durchlaufzeiten für maßgefertigte Artikel verkürzt und die Versorgung auf Dorfebene unterstützt, wo der organisierte Einzelhandel dünn ist. Da sich die Zeitspannen von der Genehmigung bis zur Fertigstellung normalisieren und Familien nach dem Umzug sesshaft werden, beginnen aufgeschobene Käufe für Sofas, Esszimmergarnituren und modulare Küchenkomponenten im zweiten und dritten Jahr der Belegung zu beschleunigen.
Nachhaltigkeitspräferenz fördert Holzwerkstoff- und umweltgekennzeichnete Produkte
Das Wachstum bei FSC-zertifizierten Flächen und Chain-of-Custody-Zertifizierungen sowie die stetige IGBC-Einführung stärken die Premium- und institutionelle Verlagerung hin zu emissionsarmen Substraten und Oberflächen. [4]FSC.ORG https://asiapacific.fsc.org/fsc-india IGBC-Richtlinien legen Schwellenwerte für Innenemissionen bei Sitz- und Systemmöbeln fest, was die Einführung von E1- oder E2-Klebstoffen und TVOC-armen Beschichtungen in Projekten, die Gold- oder Platin-Zertifizierungen anstreben, ausgeweitet hat. Die Furniture Quality Control Order und BIS-Normen stehen in Einklang mit dieser Entwicklung, indem sie die Konformität bei Sicherheit und Haltbarkeit für Stühle, Schreibtische, Aufbewahrung und Betten erhöhen. Unternehmens- und Bankeinrichtungen, die Green-Interiors-Bewertungen erhalten, bieten sichtbare Fallstudien für Beschaffungsteams, was auf eine dauerhafte Verschiebung in den Spezifikationen für künftige Einrichtungen hindeutet. Während Umweltkennzeichnungsprämien die Massenmarktdurchdringung weiterhin begrenzen, hat der Zertifizierungsweg die Nachfrage im oberen Dezil der Haushalte und in IGBC-zertifizierten Gebäuden konsolidiert.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität und GST-Steuersatz | -1.4% | National, ausgeprägt in ländlichen Märkten und Märkten der dritten Reihe | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Versorgung mit zertifiziertem Holz | -0.8% | Auf Importe angewiesene Korridore in Nordindien und Kautschukholzzonen in Kerala | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für die Rückwärtslogistik bei Online-Lieferungen schwerer Sperrgüter | -0.6% | Städte der zweiten und dritten Reihe | Kurzfristig (≤ 2 Jahre) |
| Dominanz des großen, fragmentierten, nicht organisierten Sektors | -0.9% | Gesamtindien mit Konzentration in ländlichen Clustern in Uttar Pradesh, Bihar und Rajasthan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität und GST-Steuersatz begrenzen die Durchdringung der Premium-Kategorie
Haushaltliche Ausgabenmuster zeigen langlebige Güter mit einem bescheidenen Anteil an den monatlichen Ausgaben sowohl für ländliche als auch für städtische Verbraucherinnen und Verbraucher, was die Preissensibilität verstärkt, wenn Haushalte Bildung und Gesundheitsversorgung priorisieren. Der Standard-GST-Satz von 18 % auf die meisten Möbel erhöht die Endpreise und schreckt einkommensschwächere Bevölkerungsgruppen davon ab, über Holzwerkstoffe hinaus aufzurüsten, während Bambus- und Rattanmöbel unter bestimmten Positionen einem niedrigeren Steuersatz unterliegen. Jüngste Entscheidungen des GST-Rates haben die Sätze für einige bauverwandte Güter und Bambusartikel angepasst, doch Standardmöbel verbleiben bei 18 %, was psychologische Preisschwellen für größere Anschaffungen aufrechterhält. Handelsverbände haben sich für einen 12-%-Satz ausgesprochen, um die Wettbewerbsfähigkeit und den Margenspielraum angesichts höherer Rohstoff- und Energiekosten zu verbessern. Da sich die Kerninflation abschwächt und die Wohnungsinflation stabil bleibt, hat sich die Unterstützung des verfügbaren Einkommens verbessert, doch der Aufstieg zu Premium-Sitzgelegenheiten und Massivholzschränken stößt in der indischen Möbelbranche weiterhin auf Widerstand.
Engpässe in der Lieferkette bei zertifiziertem Holz erhöhen die Inputvolatilität
Indiens Holzversorgung stammt aus bewirtschafteten Wäldern, Agroforstwirtschaft und Importen, doch Rückverfolgbarkeitslücken in der Agroforstwirtschaft und Compliance-Belastungen bei Importen erzeugen periodische Volatilität bei den Inputkosten. Pflanzenschutzanforderungen für importiertes Holz und phytosanitäre Behandlungen erhöhen Zeit und Kosten, was die Planung für KMU erschwert, die zeitgebundene Projektaufträge bedienen. Regulatorische Ausnahmen für Möbeleinheiten, die Schnittholz und importiertes Holz verwenden, reduzieren Lizenzierungsbelastungen, erfordern jedoch weiterhin die Registrierung bei staatlichen Forstbehörden und Sensibilität gegenüber Standortregeln. Der Handelskonformitätsrahmen hat sich für Arten unter CITES-Listungen verschärft, was die Anforderungen an Dokumentation und Legalitätsverifizierung für Exporteure erhöht. Regionale Cluster, die von bestimmten Harthölzern abhängig sind, berichten von Preisschwankungen, wenn sich Auktionspläne ändern oder Importe verlangsamen, was sowohl Kosten als auch Lieferzeiten beeinflusst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Upgrades der Büroinfrastruktur übertreffen Heimersatzzyklen
Wohnmöbel halten im Jahr 2025 einen Marktanteil von 56,74 % im indischen Möbelmarkt, angetrieben durch den Bedarf an Betten, Kleiderschränken, Esszimmer- und Sofamöbeln in Dutzenden Millionen von Haushalten, die PMAY-Wohnungen fertiggestellt haben oder in neue städtische Wohnungen gezogen sind. Modulare Küchen gewinnen in Wohnungen mit mehr als 900 Quadratfuß an Bedeutung, mit zunehmender Einführung in Ballungsraumsmärkten, die Fachinstallateure und eine verifizierte Komponentenversorgung unterstützen. Sofas und Esszimmergarnituren bedienen den Haushaltswandel von der Großfamilie zur Kleinfamilie in begrenztem Raum, was die Konfigurationen hin zu kompakten Sektionalsofas und 4- bis 6-Sitzer-Optionen verändert. Außen- und Balkonmöbel sind noch in der Entstehungsphase, wachsen aber mit städtischen Wohnungsgrundrissen, die kleine Außenbereiche vorsehen, was die Nachfrage nach witterungsbeständigen Oberflächen aufrechterhält. Die PMAY-Fertigstellungsbasis schafft weiterhin einen Ersatzzyklus für wesentliche Artikel innerhalb von 8–10 Jahren, was die wiederkehrende Nachfrage in den Economy- und Mittelklassepreisklassen für die Möbelbranche in Indien stärkt.
Büromöbel, das am schnellsten wachsende Anwendungssegment, wird bis 2031 voraussichtlich mit einer CAGR von 11,65 % im indischen Möbelmarkt wachsen, unterstützt durch eine stetige Büroflächenabsorption und hybilitätsbedingte Neugestaltung hin zu höhenverstellbaren Schreibtischen und modularen Kollaborationsbereichen. Staatliche und öffentliche Beschaffung über GeM fügt einen vorhersehbaren Workflow von Ausschreibungen hinzu, die BIS-Konformität und Servicelevel-Verpflichtungen vorschreiben, was einen Vorteil für organisierte Anbieter schafft. Sitzmöbel tendieren dazu, den höchsten Anteil innerhalb der Büromöbel zu beanspruchen, aufgrund der Anforderungen pro Mitarbeiter, während Aufbewahrungs- und Konferenzlösungen mit neuen Einrichtungsmustern expandieren. Gastgewerbeprojekte haben die standardisierte Beschaffung für Betten und Sitzmöbel mit durchsetzbaren Garantien und Konformität mit Brandschutznormen wieder aufgenommen, was das Lieferantenmanagement im indischen Möbelmarkt stabilisiert. Bildungs- und Gesundheitseinrichtungen tragen durch zentral finanzierte Programme und staatliche Infrastrukturaufrüstungen inkrementelles Wachstum bei, die langlebige Designs und konforme Oberflächen erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Holzwerkstoffsubstrate verdrängen Massivholz, da die Holzknappheit zunimmt
Holzmöbel halten im Jahr 2025 einen Marktanteil von 57,35 % im indischen Möbelmarkt, wobei sich die Zusammensetzung aufgrund von Kosten, Konsistenz und dem regulatorischen Umfeld, das zertifizierte Inputs begünstigt, in Richtung Holzwerkstoffe verschiebt. BIS-Qualitätskontrollverordnungen für Sperrholz und holzbasierte Platten standardisieren Mindestleistungsanforderungen für Inputs wie MDF, Sperrholz und Spanplatten, was die Produktzuverlässigkeit verbessert. IGBC-Kriterien und FSC-Chain-of-Custody-Systeme verstärken den Wandel hin zu emissionsärmeren Klebstoffen und nachvollziehbaren Beschaffungswegen im Premium- und institutionellen Bereich. Holzwerkstoffe bieten vorhersehbare Bearbeitbarkeit und Oberflächenqualität, was Nacharbeiten reduziert und modulare Schrankfertigung im mittleren Preissegment für Kleiderschränke und Küchen im großen Maßstab ermöglicht. Massivholz behält seinen kulturellen Reiz, doch sein Nutzungswachstum wird durch Holzpreisschwankungen und Exportkonformitätsanforderungen für bestimmte Holzarten gedämpft, was die vergleichende Attraktivität von Holzwerkstoffalternativen im indischen Möbelmarkt erhöht.
Metall wird voraussichtlich bis 2031 mit einer CAGR von 13,73 % wachsen, angetrieben durch die Platzbeschränkungen in städtischen Wohnungen, die schlankere Profile für Betten begünstigen, sowie durch Langlebigkeitspräferenzen im Gastgewerbe und in Büroumgebungen, wo Wartung schnell und einheitlich erfolgen muss. Stahlrahmen mit pulverbeschichteten Oberflächen bieten eine lange Lebensdauer mit leicht zu reinigenden Flächen, die für stark frequentierte Bereiche und kostenbewusste institutionelle Käufer geeignet sind. Kunststoff- und Polymerprodukte bleiben im Außenbereich und für wirtschaftliche Innenanwendungen relevant, obwohl Umweltbedenken und die GST-Parität die Substitution im Premiumsegment begrenzen. Bambus- und Rattaninputs profitieren von klaren regulatorischen Rahmenbedingungen und Clusterunterstützung im Nordosten, was die Herstellung von Stühlen, Hockern und Akzentstücken mit geringerem Gewicht und niedrigeren Werkzeugkosten erleichtert. Die Standardisierung durch die Qualitätskontrollverordnungen für holzbasierte Platten und Sperrholz hat die Qualitätsbasis angehoben und minderwertige Importe gedämpft, was die inländische Kapazitätsauslastung unterstützt.
Nach Preisklasse: Premium gewinnt, da institutionelle LEED-Projekte Umweltzertifizierungen vorschreiben
In den Preisklassensegmenten erfasste die Mittelklasse im Jahr 2025 49,37 % der Marktgröße mit durchschnittlichen Verkaufspreisen, die mit der Erschwinglichkeit für mittlere Einkommensgruppen und Finanzierungsoptionen über Einzelhandelspartner und Kreditgeber übereinstimmen. Haushaltliche Ausgabenstatistiken zeigen langlebige Güter mit einem stabilen Anteil an den monatlichen Ausgaben in städtischen und ländlichen Bevölkerungsgruppen, was den Kern für Mittelklasse-Kleiderschränke, Sofas und Betten stabilisiert. Spezialketten und Marktplätze unterstützen dieses Segment mit Ratenzahlungs- und Kauf-jetzt-zahle-später-Lösungen, die Cashflows für höherpreisige Wohn- und Schlafzimmergarnituren glätten. Das Economy-Segment ist in ländlichen Märkten und Märkten der dritten Reihe tiefer verankert, wo Haltbarkeit und Preisarbitrage bei Metallbetten und Holzwerkstoff-Aufbewahrungsmöbeln oft nach dem PMAY-Besitz erworben werden. Institutionelle Richtlinien, die weibliches Eigentum in EWS- und LIG-Wohnungen fördern, prägen die Haushaltspräferenzen für langlebige und funktionale Artikel als erste Kaufwelle.
Premium wird bis 2031 voraussichtlich mit einer CAGR von 12,23 % wachsen, angetrieben durch Unternehmenshauptsitze und Gastgewerbeprojekte, die niedrige Emissionen, Umweltkennzeichnungen und lange Garantien in Übereinstimmung mit IGBC- und internationalen Benchmarks vorschreiben. GreenPro- und FSC-Wege konsolidieren die Anbieterbasis um organisierte Unternehmen, die Zertifizierungskosten über größere Volumina und stabile Margen amortisieren können. Premium-Wohnprojekte mit höheren Budgets setzen weiterhin auf importierte Furniere, maßgefertigte begehbare Kleiderschränke und modulare Küchen, die mit anspruchsvollem Design übereinstimmen. Niedrigere Inflation unterstützt diskretionäre Upgrades in Ballungsraum- und aufstrebenden Stadtsegmenten, da die Einkommen steigen, was Experimente mit neuen Materialien und integrierten Beleuchtungs- oder ergonomischen Funktionen fördert. Im Laufe der Zeit wird erwartet, dass die zertifizierungsgetriebene Standardisierung einige Premium-Funktionen in höhere Mittelklasseangebote im indischen Möbelmarkt diffundiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: GeM institutionalisiert B2B, während der nicht organisierte Einzelhandel der E-Commerce-Durchdringung widersteht
Der B2C-Einzelhandel erfasste im Jahr 2025 68,37 % des Marktanteils im indischen Möbelmarkt, verankert durch Fachgeschäfte und Einrichtungshäuser, in denen Anfass- und Ausprobiervorlieben die Konversion für höherpreisige Kategorien antreiben. Omnichannel-Einkaufswege und AR-basierte Visualisierung stärken die Entdeckung und Passformvalidierung, was die Rücklaufquoten senkt und das Checkout-Vertrauen auf Marktplätzen verbessert. Nicht organisierte Einzelhändler in kleineren Städten behalten weiterhin Loyalität bei Individualisierung und schneller Lieferung, was ein struktureller Faktor im B2C-Verhalten bleibt. Die Online-Durchdringung wächst zweistellig, steht aber trotz stetiger Verbesserungen im Servicedesign weiterhin vor Herausforderungen bei der letzten Meile und der Rückwärtslogistik für schwere Sperrgüter. Großformatige Marktteilnehmer erweitern die Online-Abdeckung und die lokale Beschaffung, um die Verfügbarkeit in mehr Städten zu verbessern, was die Reichweite des organisierten B2C im indischen Möbelmarkt vertieft.
B2B und Projektbeschaffung werden bis 2031 voraussichtlich mit einer CAGR von 11 % wachsen, gestützt durch standardisierte Ausschreibungen von Hotels, Büros, Krankenhäusern und Bildungseinrichtungen, die Compliance-Dokumentation, Serienproduktion und Installationskapazitäten erfordern. Der Government e-Marketplace und MSME-Beschaffungsrichtlinien haben die Transparenz für Käufer verbessert und mehr KMU ermutigt, sich wo möglich zu formalisieren. Projektkäufer setzen Garantie- und Servicebedingungen mit standortbezogener Terminplanung durch, was natürlich auf Anbieter mit etablierten Netzwerken und zertifizierten Produkten filtert. Das B2B-Wachstum übertrifft das B2C-Wachstum, da größere Entwickler und Unternehmensmieter von festen Kabinen zu modularen Kollaborationsbereichen wechseln, was Möbelflächen erneuert und den Kanalmix in der indischen Möbelbranche neu ausbalanciert. Im Prognosezeitraum halten Projektpipelines, Smart-City-Projekte und öffentliche Infrastrukturprogramme eine stabile Basis für die institutionelle Beschaffung aufrecht.
Geografische Analyse
Südindien behauptet im Jahr 2025 einen Anteil von 26,73 % im indischen Möbelmarkt, unterstützt durch dichte IT-Korridore und Fertigungscluster in Karnataka, Tamil Nadu und Kerala, die sowohl Nachfrage- als auch Versorgungsökosysteme stärken. Staatliche und Bezirksclusterprogramme fördern Einrichtungsaufrüstungen, gemeinsame Servicezentren und Kapazitätserweiterungen, was Qualität und Lieferzuverlässigkeit für inländische und Exportkäufer verbessert. Das Design- und Maschinenökosystem in Bengaluru und Chennai unterstützt die Einführung fortschrittlicher Kantenanleimungs-, CNC-Fräs- und Spritzlacklösungen, was die Ausgabegleichmäßigkeit erhöht und Nacharbeit reduziert. Das historische Wachstum Südindiens übertraf den nationalen Durchschnitt aufgrund von Büroeinrichtungszyklen und der Verfügbarkeit von Kautschukholz, aber der Ausblick moderiert sich, da das Wachstum auf Standorte der zweiten Reihe diffundiert. Da PMAY-Fertigstellungen und institutionelle Beschaffung in Städte der zweiten Reihe ausgeweitet werden, führt Südindien weiterhin bei den Kapazitäten, während das Wachstum in anderen Regionen konvergiert.
Ostindien wird voraussichtlich mit einer CAGR von 11,46 % wachsen, unterstützt durch Infrastrukturaufholbedarf in Kolkata und anderen städtischen Knotenpunkten sowie durch PMAY-G-Lieferungen, die wesentliche Möbelnachfrage in ländlichen Bezirken generieren. KMU-Zahlen auf Staatsebene und Clusterinitiativen in Westbengalen, Bihar, Jharkhand, Odisha und dem Nordosten deuten auf eine steigende formale Beteiligung und gezielte Unterstützung für Bambus- und holzbasierte Einheiten hin. Nordöstliche Bambusressourcen profitieren von regulatorischer Klarheit für Verarbeitungseinheiten, was die Stuhl- und Hocker-Produktion mit unterstützenden gemeinsamen Einrichtungszentren unter SFURTI fördert. Eisenbahn-, Metro- und Smart-City-Projekte in der Region stimulieren weiterhin institutionelle Möbelkäufe für öffentliche Büros und Gemeinschaftsräume, was die Auftragssichtbarkeit für konforme Anbieter verbessert. Da sich Logistikkorridore verbessern und der private Bau beschleunigt, verringert Ostindien seinen Rückstand gegenüber dem Süden und Westen im indischen Möbelmarkt.
West- und Nordindien zusammen machen einen großen Anteil der organisierten Kapazität, Exporte und des institutionellen Verbrauchs aus, wobei Maharashtra, Gujarat, Rajasthan, Delhi NCR und Uttar Pradesh Nachfrage und Angebot verankern. Maharashtras Fertigungsprofil umfasst Möbel als Schwerpunktsektor, während Gujarat und Rajasthan Metall- und Holzmöbelzentren beherbergen, die sowohl inländische Vertriebskanäle als auch Exportkanäle bedienen. Das Wachstum Nordindiens wird durch Holzvolatilität und Importbeschränkungen gedämpft, aber Pappel- und Agroforstwirtschaft in Punjab und Haryana reduzieren die Rohstoffreibung für ausgewählte Einheiten. Öffentliche Beschaffung und Unternehmenseinrichtungen in Delhi NCR halten stabile Projektpipelines aufrecht, was BIS-konforme Anbieter unterstützt, die Standortdienstleistungen ausführen können. Zentralindien fügt inkrementellen Anteil durch PMAY-G-Wohnungsbau und Stammeshandwerkercluster hinzu, die im Laufe der Zeit in formale Kanäle übergehen, was die geografische Streuung des indischen Möbelmarkts verbreitert.
Wettbewerbslandschaft
Der indische Möbelmarkt bleibt stark fragmentiert. Organisierte Unternehmen differenzieren sich durch BIS-Konformität, Omnichannel-Abdeckung, Installationsnetzwerke und Garantiedurchsetzung, die mit staatlichen und unternehmerischen Beschaffungserwartungen übereinstimmen. Nicht organisierte Werkstätten behalten Agilität bei maßgefertigten Abmessungen, Materialmischungen und festzeitlichen Lieferungen, was ihre Relevanz bewahrt, auch wenn formale Kanäle skalieren. Zertifizierungs- und Prüfkosten bleiben eine Hürde für viele Mikroeinheiten, obwohl Udyam-Registrierungen und PM-Vishwakarma-Unterstützung die formale Basis schrittweise erweitern. Da die projektgetriebene Nachfrage steigt, erfassen organisierte Anbieter einen größeren Anteil institutioneller Aufträge, während nicht organisierte Akteure den Nachbarschaftseinzelhandel im indischen Möbelmarkt weiterhin dominieren.
Internationale und inländische Marktführer haben Investitionen und lokale Beschaffung beschleunigt, um Verfügbarkeit und Kostenpositionen in mehr indischen Städten zu verbessern. Internationale Einzelhändler vertiefen Omnichannel und Logistik, um die Abdeckung zu erhöhen und Lieferreibung zu reduzieren, während inländische Platzhirsche Fachgeschäftsformate und Showrooms skalieren. Büromöbelspezialisten richten sich an BIS- und BIFMA-Benchmarks für Ergonomie aus, da sich hybrides Arbeiten stabilisiert, was die Nachfrage nach höhenverstellbaren und kollaborativen Systemen unterstützt. Premium-Segmente setzen auf Umweltkennzeichnungen, um IGBC-verknüpfte Projekte zu gewinnen, was Aufträge bei Anbietern mit GreenPro- und FSC-Wegen konzentriert. Das Exportwachstum bei holzbasierten Produkten wird durch die Einhaltung neuer regulatorischer Regime und durch digitale Rückverfolgbarkeitspiloten unterstützt, die Legalitätsrisiken reduzieren und das Käufervertrauen stärken.
Strategiemuster umfassen die Rückwärtsintegration in Platten und Polymere, Investitionen in robotergestützte Kantenanleimung und CNC zur Verbesserung von Toleranzen und Beschichtungsgleichmäßigkeit sowie Rücknahme-Pilotprojekte, die mit Kreislaufwirtschaftszielen übereinstimmen. Banken und Dienstleistungsunternehmen mit IGBC-zertifizierten Innenräumen demonstrieren, wie Beschaffungspräferenzen das Angebot beeinflussen, was die umweltgekennzeichnete Einführung im großen Maßstab verstärkt. Marketingakquisitionskosten im Online-Direktvertrieb steigen weiterhin, was Konsolidierung und hybride Showroom-Modelle für Kategorien antreibt, die von Anfass- und Ausprobier-Erlebnissen profitieren. Staatliche Programme für Cluster und Technologieaufrüstung reduzieren die Kapitalbelastung für Mikroexporteure, um Trocknungs- und CNC-Kapazitäten einzuführen, was Produktivität und Konsistenz erhöht. Da sich die Compliance-Fenster für die Furniture QCO im Jahr 2026 schließen, ist der indische Möbelmarkt auf eine deutlichere Trennung zwischen zertifizierten organisierten Akteuren und informellen Produzenten eingestellt, die sich auf lokale Individualisierung konzentrieren.
Führende Unternehmen der indischen Möbelbranche
Zuari Furniture
IKEA
Godrej Interio
Nilkamal Limited
Durian Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2025: IKEA kündigte eine Investition der zweiten Phase an, die die lokale Beschaffung, Logistik und Omnichannel-Expansion stärkt, um die Abdeckung auf mehr indische Städte auszuweiten, aufbauend auf früheren Verpflichtungen im Land.
- Februar 2025: Das DPIIT notifizierte die Furniture Quality Control Order, die die ISI-Zertifizierung für Arbeitsstühle, Allzweckstühle, Tische, Aufbewahrungseinheiten, Betten und Etagenbetten vorschreibt, mit Durchsetzung ab dem 13. Februar 2026 und festgelegten MSME-Ausnahmen.
- Juni 2025: Pepperfry erhielt 430 Millionen INR (4,91 Millionen USD) von bestehenden Investoren für die Studio-Expansion.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den indischen Möbelmarkt als den Gesamtumsatz aus dem Verkauf neu hergestellter Sitz-, Schlaf-, Aufbewahrungs-, Arbeits- und Dekorationseinheiten aus Holz, Metall, Kunststoff und Verbundwerkstoffen, die über stationäre Geschäfte, digitale Plattformen und direkte Projektkanäle an Privat-, Gewerbe- und institutionelle Kunden vertrieben werden.
Ausschluss aus dem Geltungsbereich: Einbautischlerei, Gebrauchtwaren und Antiquitätenweiterverkauf sind nicht abgedeckt.
Segmentierungsübersicht
- Nach Anwendung
- Wohnmöbel
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Sofas
- Esstische/Esszimmergarnituren
- Küchenschränke
- Sonstige Wohnmöbel (Badezimmermöbel, Außenmöbel usw.)
- Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas und sonstige Polstermöbel
- Sonstige Büromöbel
- Gastgewerbe-Möbel
- Bildungsmöbel
- Gesundheitsmöbel
- Sonstige Anwendungen (öffentliche Plätze, Einkaufszentren, Regierungsbüros usw.)
- Wohnmöbel
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Vertriebskanal
- B2C/Einzelhandel
- Einrichtungshäuser
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Nordindien
- Westindien
- Südindien
- Ostindien
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Interviews mit mittelgroßen Herstellern, Sperrholzverarbeitern, großen E-Commerce-Einzelhändlern und regionalen Handelsverbänden in Nord-, West- und Südindien liefern uns aktuelle Preispunkte, Kanalmargen und die Durchdringung des informellen Sektors, die Sekundärdaten nicht erfassen, sodass wir Annahmen verfeinern und jedes Zwischenergebnis validieren können.
Desk Research
Wir beginnen mit nationalen Datensätzen des Ministeriums für Handel und Industrie, CMIE, des GST-Netzwerks und des Trade Promotion Council of India, die Produktion, Import und GST-pflichtige Verkäufe von HS-9401-9403-Artikeln quantifizieren. Makrosignale wie verfügbares Einkommen und fertiggestellte Wohneinheiten werden aus Veröffentlichungen der Reserve Bank of India und Volkszählungsprognosen hinzugefügt.
Die Analysten von Mordor greifen dann auf D&B Hoovers und Dow Jones Factiva für Unternehmensfinanzdaten zurück, während technologische Entwicklungen über Bekanntmachungen des Bureau of Indian Standards und begutachtete Fachzeitschriften verfolgt werden. Die genannten Quellen sind illustrativ; viele weitere offene und lizenzierte Referenzen bilden die Grundlage der Evidenzbasis.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz wandelt Haushaltszahlen und fertiggestellte gewerbliche Nutzflächen in Nachfragepools um, die anschließend nach Preissegment und Material aufgeteilt werden. Lieferantenzusammenfassungen und stichprobenartige durchschnittliche Verkaufspreise dienen als Bottom-up-Überprüfung, bevor die Gesamtwerte festgelegt werden. Zu den wichtigsten Variablen gehören städtische Wohnungsfertigstellungen, GST-Einreichungen für Möbel, der Sperrholzproduktionsindex, der Online-Möbel-GMV und das reale verfügbare Einkommen pro Kopf. Multivariate Regression prognostiziert jeden Treiber, und regionsspezifische Durchdringungsquoten schließen Lücken, wo Kanaldaten lückenhaft sind.
Datenvalidierung und Aktualisierungszyklus
Wir führen Varianzprüfungen gegen unabhängige Handels- und Makroreihen durch, eskalieren Anomalien zur Analystenprüfung und nehmen erneut Kontakt zu Befragten auf, wenn Abweichungen Schwellenwerte überschreiten. Berichte werden jährlich aktualisiert, mit Zwischendurchläufen für wesentliche Ereignisse, um sicherzustellen, dass Kunden die neueste validierte Sichtweise erhalten.
Warum Mordors Ausgangsbasis für den indischen Möbelmarkt Vertrauen verdient
Wir stellen fest, dass veröffentlichte Schätzungen häufig abweichen, weil Unternehmen in Umfang, Datenhäufigkeit und Wechselkursbehandlung variieren.
Mordor Intelligence bewertet den Markt derzeit mit 29,97 Milliarden USD für 2025. Externe Veröffentlichungen beziffern die Größe für die jüngsten Jahre auf zwischen 23,8 Milliarden USD und 30,6 Milliarden USD. Die größten Abweichungen entstehen, wenn andere die Abdeckung auf Haushaltsgegenstände beschränken, einheitliche Margen für den weitgehend unorganisierten Sektor annehmen oder eine einzige Wachstumskurve aus den Tiefpunkten der Pandemie fortschreiben.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 29,97 Mrd. USD (2025) | Mordor Intelligence | - |
| 23,8 Mrd. USD (2024) | Globales Beratungsunternehmen A | Nur Haushaltsbereich; unorganisierter Sektor ausgeschlossen |
| 30,6 Mrd. USD (2025) | Branchenanalyst B | Herstellerumsatz nicht um Einzelhandelsaufschläge bereinigt; einzige Wachstumskurve |
Der Vergleich zeigt, dass Mordors disziplinierte Umfangsauswahl, Audits auf Variablenebene und die jährliche Aktualisierung eine ausgewogene, transparente Ausgangsbasis liefern, die Entscheidungsträger nachverfolgen und mit Zuversicht replizieren können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Möbelmarkt und wie ist der Wachstumsausblick bis 2031?
Die Größe des indischen Möbelmarkts beträgt 31,51 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 45,52 Milliarden USD bei einer CAGR von 7,63 % erreichen.
Welche Anwendungssegmente führen die Nachfrage im indischen Möbelsektor an?
Wohnmöbel führen mit einem Anteil von 56,74 % im Jahr 2025, während Büromöbel mit einer CAGR von 11,65 % bis 2031 das schnellste Wachstum aufweisen, bedingt durch hybrides Arbeiten und institutionelle Beschaffung.
Wie wirken sich Vorschriften auf den indischen Möbelmarkt aus?
Die Furniture QCO des BIS, die 2026 in Kraft tritt, schreibt die ISI-Zertifizierung für wichtige Kategorien vor und erhöht die Qualitäts- und Compliance-Schwellen für die öffentliche und unternehmerische Beschaffung.
Welche Materialien gewinnen im indischen Möbelmarkt an Bedeutung?
Holzwerkstoffplatten und Metallrahmen gewinnen Marktanteile, unterstützt durch BIS-Normen, IGBC-Emissionsgrenzwerte und FSC-Rückverfolgbarkeit in Premium- und institutionellen Projekten.
Welche Regionen werden in der indischen Möbelnachfrage am schnellsten wachsen?
Ostindien wird voraussichtlich mit einer CAGR von 11,46 % wachsen, bedingt durch Infrastrukturaufholbedarf und PMAY-geführten Wohnungsbau, während Südindien mit einem Anteil von 26,73 % im Jahr 2025 weiterhin die Kapazitäten verankert.
Seite zuletzt aktualisiert am:


