
Marktgröße und Marktanteil des indischen Küchengerätemarktes
Analyse des indischen Küchengerätemarktes durch Mordor Intelligence
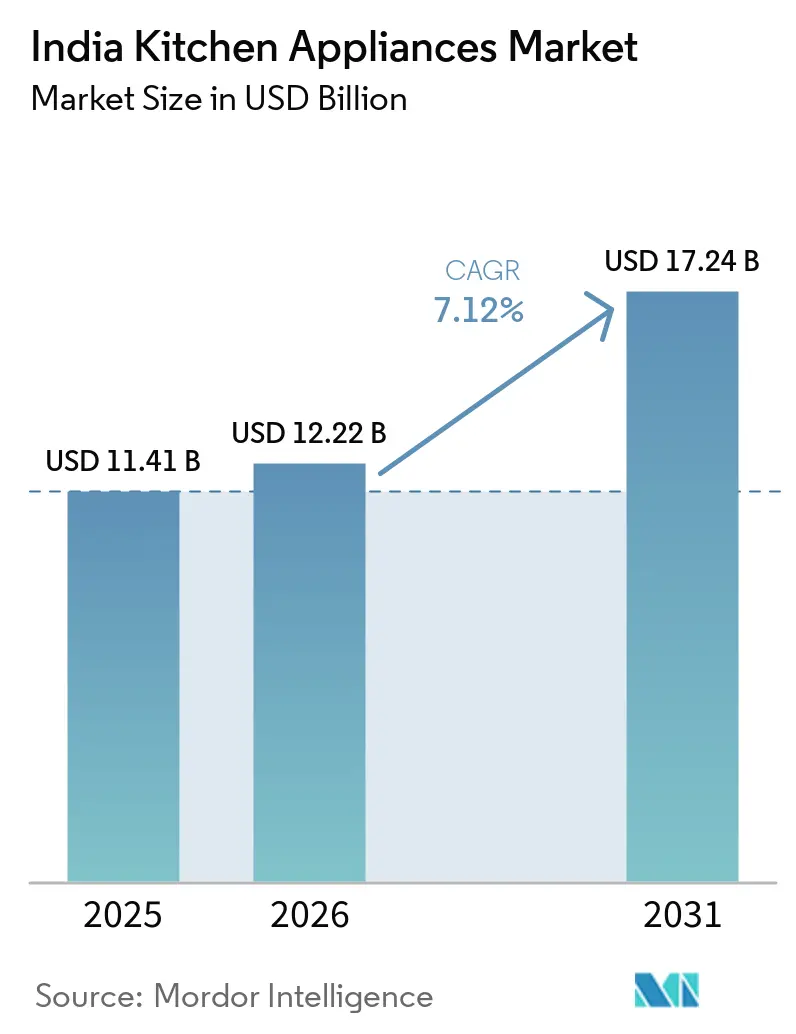
Das Volumen des Indien Küchengeräte-Marktes wird voraussichtlich von 12,22 Milliarden USD im Jahr 2026 auf 13,09 Milliarden USD im Jahr 2027 steigen und bis 2032 18,63 Milliarden USD erreichen, mit einer CAGR von 7,31 % über 2027–2032.
Digitaler Zugang und lokale Fertigung können die Möglichkeiten erweitern, auf denen Haushalte in Indien neue Küchenfunktionen hinzufügen. Der Westasien-Konflikt infolge der US-israelischen Angriffe auf den Iran im Februar 2026 und die Störung der Schifffahrt durch die Straße von Hormus im März erhöhten den Kosten- und Versorgungsdruck. LPG-Versorgungs- und Buchungsbedenken in Indien ab März 2026 steigerten zudem die Attraktivität des elektrischen Kochens. Lieferanten müssen den Druck durch Fracht- und Komponentenkosten ausgleichen und dabei erschwingliche Einstiegspunkte für funktionale Upgrades erhalten. Energieeffiziente Kühlschränke können im Ersatzbeschaffungsmarkt konkurrieren, während Arbeitsplattengeräte einen separaten Weg zu zusätzlichen Kochfunktionen bieten.
Wesentliche Erkenntnisse des Berichts
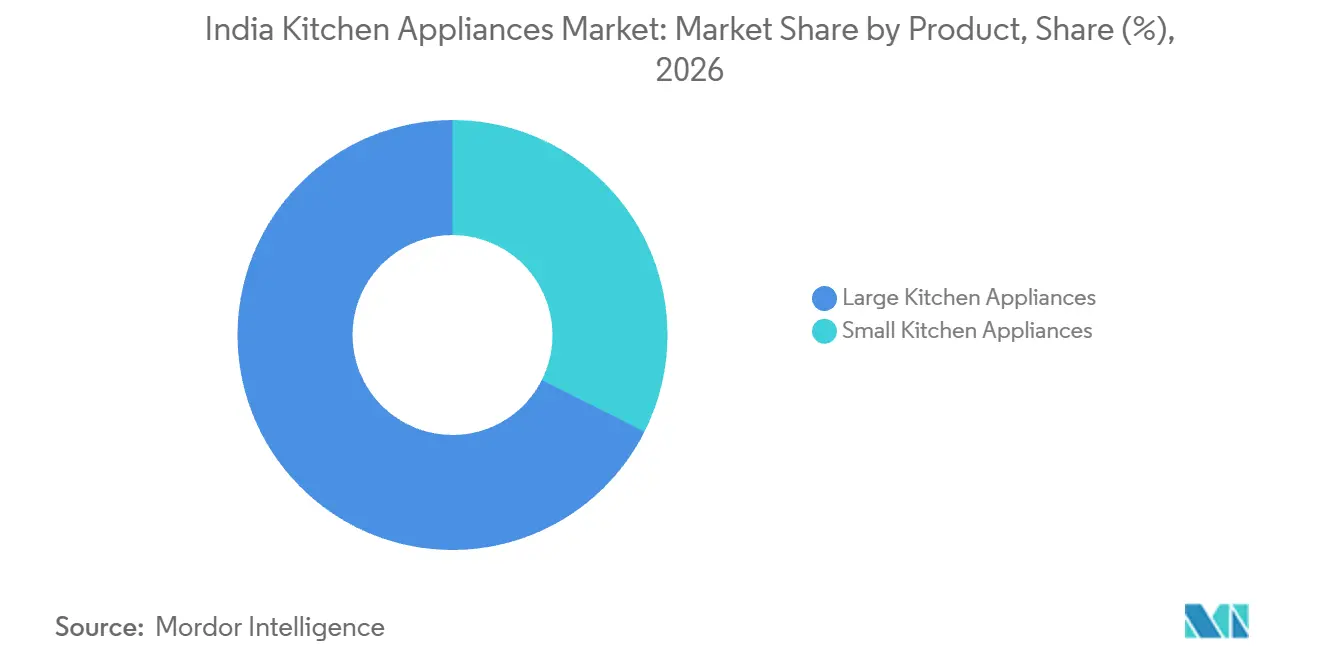
- Nach Produkt hielten große Küchengeräte im Jahr 2026 einen Marktanteil von 67,57 % am Indien Küchengeräte-Markt, während kleine Küchengeräte mit einer CAGR von 9,05 % über 2027–2032 am schnellsten wachsen sollen.
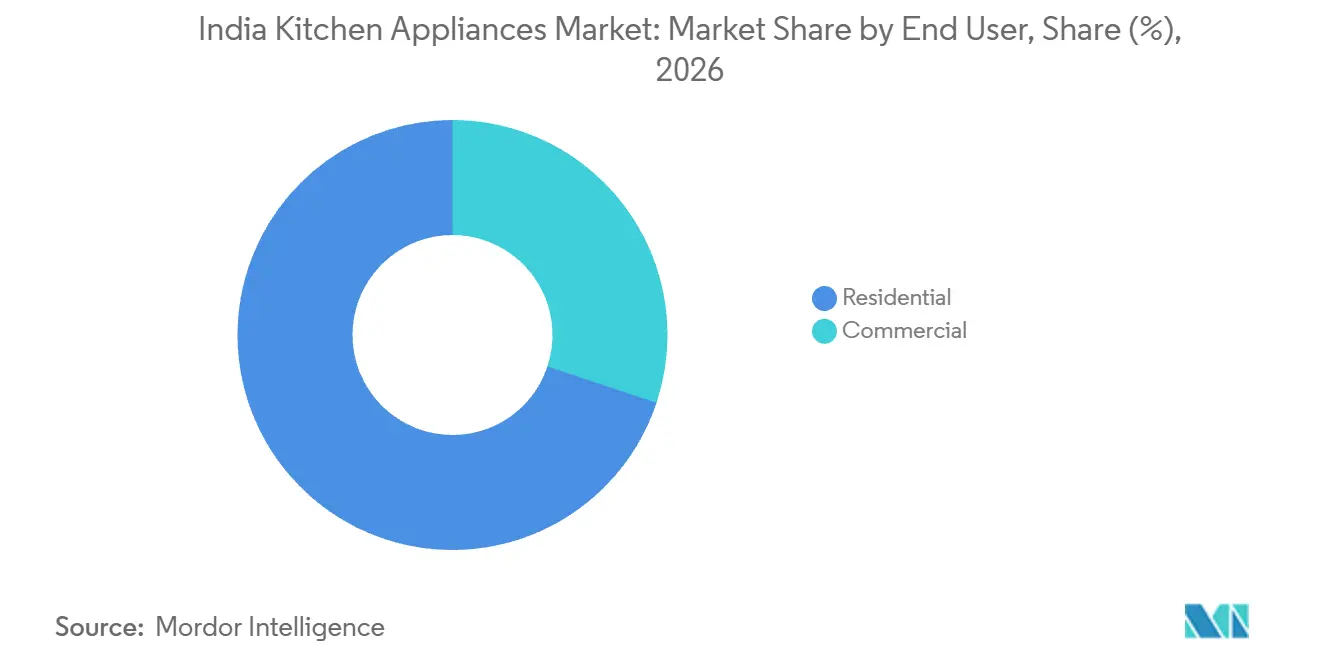
- Unter den Endnutzern entfielen im Jahr 2026 69,91 % des Indien Küchengeräte-Marktvolumens auf private Käufer, und die gewerbliche Nachfrage soll mit einer CAGR von 7,85 % über 2027–2032 am schnellsten wachsen.
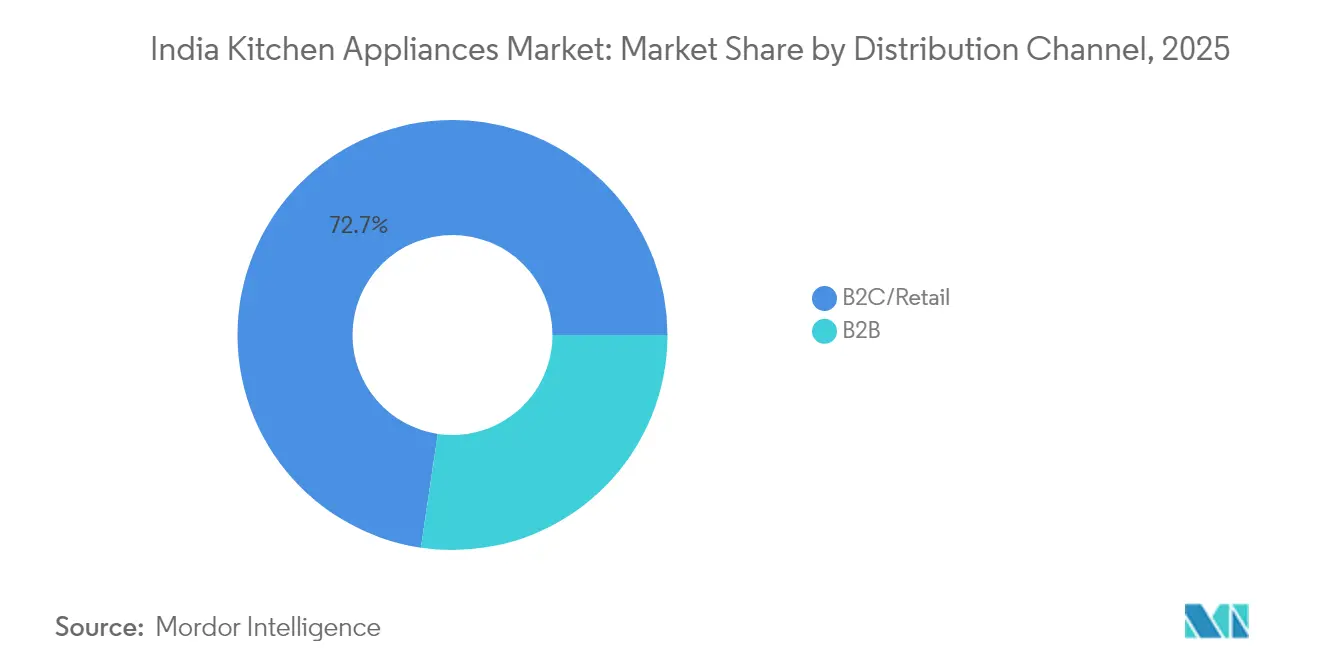
- Im Vertrieb führte B2C/Einzelhandel im Jahr 2026 mit 72,6 % des Umsatzwerts, wobei B2B-Verkäufe direkt von Herstellern mit einer CAGR von 7,47 % über 2027–2032 am schnellsten wachsen sollen.
- Geografisch führte Südindien im Jahr 2026 mit 33,9 % des Umsatzwerts, während Ost- und Nordostindien mit einer CAGR von 8,08 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Einblicke im indischen Küchengerätemarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen der städtischen Mittelschicht | +2.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und der D2C-Gerätemarken | +2.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Impuls zur inländischen Fertigung | +2.3% | In ganz Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften treiben Ersatzkäufe an | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg gesundheitsorientierter Kochtrends | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Geräte als Dienstleistung und aufkommende Mietmodelle | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen der städtischen Mittelschicht
Ein höheres verfügbares Einkommen kann die Bandbreite der Küchenaufgaben erweitern, die ein städtischer Mittelschichtshaushalt sich leisten kann zu automatisieren. Die vorläufige Schätzung des MoSPI für das Geschäftsjahr 2025–26 zeigte, dass die nationalen Pro-Kopf-Ausgaben für den privaten Endverbrauch nominal um 8,4 % gegenüber dem Geschäftsjahr 2024–25 gestiegen sind. Für Gerätehersteller funktioniert der Einkommensmechanismus, wenn zusätzliche Ermessensmittel eine neue Küchenfunktion neben den vorhandenen Geräten des Haushalts abdecken. Ein zusätzliches Gerät kann dann eine Ausweitung der Haushaltsausgaben darstellen, ohne dass der Käufer ein funktionierendes Produkt ersetzen oder einen höheren Preis für dieselbe Aufgabe akzeptieren muss. Ergänzende Kochfunktionen ermöglichen es Lieferanten, einen weiteren Verkauf bei einem bestehenden Gerätebesitzer zu erzielen, bevor dieser Haushalt einen Ersatz benötigt.
Wachstum des E-Commerce und der D2C-Gerätemarken
Digitaler Vertrieb kann Erstkäufe von Haushaltsgeräten mit Marken verbinden, die nicht ausschließlich auf lokale Regalfläche angewiesen sind. Im September 2026 gab Wonderchef an, dass der Anteil der digitalen Kanäle an seinem Gesamtumsatz in den vorangegangenen 2 bis 2,5 Jahren von rund 25 % auf 35 % gestiegen sei.[1] Das Unternehmen führte diese Verschiebung auf junge Verbraucher zurück, die ihre ersten Wohnungen einrichten und zunehmend Online-Shopping bevorzugen. Beyond Appliances nutzt seine D2C-Plattform, Online-Marktplätze und den stationären Einzelhandel, um intelligente Küchengeräte zu verkaufen. Für Lieferanten schafft dies einen Weg, Gerätekäufer während der ersten Kücheneinrichtung zu erreichen, anstatt auf Ersatznachfrage über etablierte Geschäfte zu warten. Die kommerzielle Öffnung bedeutet daher einen breiteren Zugang an einem spezifischen Haushaltsentscheidungspunkt, wobei digitale Kanäle das physische Netzwerk ergänzen, anstatt dessen vollständige Verdrängung zu erfordern.
Staatlicher Impuls zur inländischen Fertigung
Fertigungsanreize können die Kapitalhürde für Produzenten senken, die eine lokale Lieferbasis für Küchengeräte aufbauen möchten. Die MSME-Politik 2021 von Tamil Nadu macht neue Mikro-, Klein- und Mittelunternehmen in seinem Fördersektor Elektro und Elektronik landesweit für Subventionen in Frage, einschließlich Hersteller von elektrischen Mixern und Nassschleifern. Antragsteller benötigen eine Udyam-Registrierung, und förderfähige Elektroartikel müssen eine ISI-Zertifizierung besitzen oder von einem Unternehmen mit ISO-9001-Zertifizierung stammen. Für Unternehmen, die ab dem 16. Februar 2021 wirksame Einrichtungsschritte unternehmen, kann der Anreiz das Investitionsrisiko reduzieren, wenn ein qualifizierter Produzent Maschinen hinzufügt. Eine geringere anfängliche Kapitalbelastung kann eine zusätzliche Produktauswahl unterstützen, wenn die lokale Fertigung wirtschaftlich tragfähig wird. Förderfähige Mixer- und Nassschleiferherstellern können Investitionsunterstützung sichern, bevor zusätzliche Geräteverkäufe eine Rendite erzielen, sofern sie die Registrierungs- und Zertifizierungsbedingungen erfüllen.
Energieeffizienzvorschriften als Treiber für Ersatzkäufe
Die jährliche Energiekennzeichnung gibt Kühlschrankherstellern eine Leistungsgrundlage, auf der sie über den Kaufpreis hinaus um Ersatznachfrage konkurrieren können. Das Ministerium für Energie legte separate Sternebewertungsbänder für No-Frost- und Direktkühlkühlschränke fest, gültig vom 1. Januar 2026 bis zum 31. Dezember 2028. Die Änderung wurde in Abstimmung mit dem Bureau of Energy Efficiency vorgenommen. Diese jährlichen Energieverbrauchsbänder variieren mit dem Gesamtvolumen des Kühlschranks, wodurch die Kapazität beim Vergleich bewerteter Modelle relevant bleibt. Für einen Käufer, der einen Ersatz in Betracht zieht, schafft dies eine Möglichkeit, die Lagerkapazität gegen den laufenden Stromverbrauch abzuwägen, während Hersteller auf der Kombination konkurrieren. Die Öffnung begünstigt Effizienzverbesserungen, die die nutzbare Kapazität erhalten, da ein geringerer Energiebedarf das wirtschaftliche Argument für den Ersatz eines älteren Kühlschranks stärken kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und Komponentenkosten | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Breite regionale Preissensitivität begrenzt Premiumpreise | -1.1% | Maharashtra, Goa, Karnataka und Kerala | Mittelfristig (2–4 Jahre) |
| Langsame Akzeptanz intelligenter Geräte aufgrund von Datenschutzbedenken | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Informeller Reparaturmarkt verlängert Produktlebenszyklen | -0.4% | Kalkutta, Nagpur und Ranchi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und Komponentenkosten
Der Westasien-Konflikt infolge der US-israelischen Angriffe auf den Iran im Februar 2026 erhöhte den Fracht- und Komponentenkostendruck für Gerätehersteller in Indien. Im März 2026 berichtete die Godrej Enterprises Group, dass die Seefrachtraten um bis zu das Dreifache gestiegen seien und die Kosten für importierte Komponenten inmitten von Währungsdruck zugenommen hätten. In einer Mitteilung vom 24. September 2026 berichtete LG Electronics India von einem Anstieg der Inputkosten seit Jahresbeginn um 34 % bei Kupfer, 17 % bei Kunstharz, 24 % bei Stahl und 16 % bei Aluminium. LG meldete zudem höhere Logistik- und Energiekosten sowie ungünstige Wechselkursbewegungen. Der Druck erstreckt sich auf Metalle, Kunstharz, Fracht, Energie und Währung, sodass eine Entspannung bei einem einzelnen Input die frühere Kostenbasis für Geräte nicht wiederherstellen muss. Lieferanten, die diese Kosten weitergeben, erhöhen die Preise für Kühlschrankersatz, während diejenigen, die sie absorbieren, dünnere Stückmargen akzeptieren.
Breite regionale Preissensitivität begrenzt Premiumpreise
Preissensible Käufer können einen Küchengerätekauf aufschieben, wenn eine erwartete Ersparnis den Nutzen eines sofortigen Ersatzes überwiegt. Im August 2025 berichteten Einzelhändler und Unternehmen für langlebige Konsumgüter, dass die Käuferanfragen für langlebige Konsumgüter in Märkten wie Maharashtra, Goa, Karnataka und Kerala um mindestens 50–60 % zurückgegangen seien. Verbraucher warteten auf vorgeschlagene GST-Senkungen, und der Umsatzrückgang erstreckte sich auf Kühlschränke, Geschirrspüler und andere Küchengeräte. Die erwartete Steuerersparnis konkurrierte somit mit dem unmittelbaren Nutzen des Geräts. Im Mai 2026 erweiterte LG Electronics India seine erschwingliche Premium-Essential-Serie um neue 28-Liter-Konvektionsmikrowellenherde mit Umschaltfunktion und mehr Preispunkte in seiner Haushaltsgeräteserie. In der Episode vom August 2025 verschob das Warten auf niedrigere Preise die Umsatzmöglichkeiten der Lieferanten bei Kühlschränken, Geschirrspülern und anderen Küchengeräten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Kühlungsmaßstab und neue Kochroutinen
Große Küchengeräte machten im Jahr 2026 einen Anteil von 67,57 % am Indien Küchengeräte-Marktvolumen aus und waren damit das größte Segment. LG Electronics India berichtete, dass Kühlschränke im Geschäftsjahr 2026 28 % seines eigenen Produktkategorieumsatzes ausmachten. Das Unternehmen begann im Geschäftsjahr 2026 mit der Produktion von 674-Liter-Doppeltür- und 790-Liter-Side-by-Side-Kühlschränken in seinem Werk in Pune. Für einen Lieferanten mit erheblichem Kühlschrankumsatz erweitern diese Formate die Lageranforderungen, die sein bestehendes Produktgeschäft abdecken kann. LG beschrieb eine dieser Größen als eine, die damals kein anderes Unternehmen in Indien produzierte, was seinem Werk in Pune eine differenzierte Position bei Großkapazitätskühlschränken verschafft.
Kleine Küchengeräte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,05 % über 2027–2032. Wonderchef berichtete, dass sich das Wachstum seiner Heißluftfritteusenumsätze im Jahr 2025 verdoppelt hat. Ein Haushalt in Chennai, der Ende 2025 eine Heißluftfriteuse kaufte, nannte Gesundheit und Komfort als Kaufmotive und berichtete von geringerem Ölverbrauch und weniger Bestellungen von Außer-Haus-Mahlzeiten. Dieser Anwendungsfall verbindet die Geräteentscheidung mit der Mahlzeitenzubereitung und den Ausgaben außerhalb der Ausrüstung, da zu Hause gekochtes Essen bestellte Mahlzeiten ersetzen kann. Hersteller kleiner Geräte können daher auf einer wiederholbaren Kochroutine konkurrieren und Käufern einen Grund geben, für Aufgaben zu zahlen, die zuvor durch Außer-Haus-Mahlzeiten abgedeckt wurden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Haushaltsbesitz und Restaurantinvestitionen
Das Privatsegment repräsentierte im Jahr 2026 einen Marktanteil von 69,91 % am Indien Küchengeräte-Markt und war das größte Segment. In der Umfrage von CLASP und dem Bureau of Energy Efficiency aus dem Jahr 2024 in 20 indischen Bundesstaaten besaßen 64 % der befragten Haushalte einen Kühlschrank. Dieselbe Umfrage ergab, dass 60 % der befragten Haushalte einen Mixer/Zerkleinerer besaßen. Diese kategoriespezifischen Besitzmuster schaffen unterschiedliche kommerzielle Aufgaben, von der Ersetzung bereits in einer Küche vorhandener Geräte bis hin zum Verkauf des ersten Geräts einer bestimmten Art an einen Haushalt. Ein einziges Upgrade-Angebot kann weder den Kühlschrankersatz noch den Erstkauf eines Mixers/Zerkleinerers durch einen Haushalt abdecken.
Gewerbliche Endnutzer bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,85 % über 2027–2032. Restaurant Brands Asia eröffnete im Geschäftsjahr 2026 netto 68 neue Filialen in seinen Indien-Betrieben. Der Betreiber berichtete auch von Energieeffizienzgewinnen in Indien durch Solarenergie und einen neuen Grill im Geschäftsjahr 2026. Gerätehersteller können 2 Investitionsbedürfnisse in einem Restaurantnetzwerk ansprechen: die Ausstattung zusätzlicher Küchen und die Lieferung von Leistungsverbesserungen, wenn Betreiber bessere Mahlzeitenproduktionsökonomie anstreben. Bei diesen Restaurantinvestitionen bietet der Energieverbrauch neben dem Kaufpreis ein Geräteauswahlkriterium.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Einzelhandelsabdeckung und direkte Käuferbeziehungen
B2C/Einzelhandel war das größte Segment und machte im Jahr 2026 72,6 % des Küchengeräteumsatzwerts aus. TTK Prestige berichtete von 711 Prestige Xclusive-Filialen in 324 Städten zum 31. März 2026.[2] Das Unternehmen eröffnete neue Filialen, während es das Netzwerk im Geschäftsjahr 2025–26 wo nötig konsolidierte und rationalisierte. Im Vergleich zu 667 Filialen ein Jahr zuvor stellte die Jahresendzahl trotz Konsolidierung einen Nettozuwachs von 44 dar. Selektive Konsolidierung kann Ressourcen für Filialen erhalten, die die lokale Nachfrage bedienen, auch wenn ein Markeneinzelnetzwerk in zusätzliche Standorte expandiert.
Der B2B-Kanal (direkt von den Herstellern) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,47 % über 2027–2032. IFB Industries berichtete im Geschäftsjahr 2025 von einem gewerblichen Geschirrspülumsatz von 391,8 Millionen INR (4,58 Millionen USD). Im Geschäftsjahr 2025–26 identifizierte sein Haushaltsgerätgeschäft, das gewerbliche Geräte umfasst, Institutionen, Krankenhäuser und die Gastronomiebranche neben Händlern und Distributoren als seine Kunden. Bei direkten Herstellerverkäufen kann die Vereinbarung von Betriebsanforderungen mit dem Käufer die Geräteauswahl mit der Arbeit verbinden, die eine institutionelle Küche leisten muss. Direkte institutionelle Verkäufe hängen daher von der Abstimmung der Geschirrspülanforderungen ab, nicht vom Hinzufügen von Verbrauchergeschäften.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südindien Küchengeräte-Markt
Südindien machte im Jahr 2026 33,9 % des Indien Küchengeräte-Marktvolumens aus und war damit der größte regionale Markt. In einem Interview im März 2025 beschrieb Wonderchef-Mitgründer und CEO Ravi Saxena Südindien als den umsatzstärksten Markt des Unternehmens. Er berichtete von rund 4.000 seiner etwa 20.000 Einzelhandelsgeschäfte dort und rund 30 % des Unternehmensumsatzes, was auf einen höheren durchschnittlichen Umsatz pro Filiale als im nationalen Durchschnitt hindeutet. Die Verfügbarkeit des Küchensortiments in solch produktiven Filialen kann mehr Umsatz pro Standort schützen, als die bloße Filialanzahl vermuten lässt.
Ost- und Nordostindien Küchengeräte-Markt
Ost- und Nordostindien ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,08 % über 2027–2032. LPG-Verfügbarkeits- und Buchungsbedenken lieferten im März 2026 in Guwahati einen konkreten Grund, Alternativen zum Gaskochen zu suchen. Über 4 bis 5 Tage in diesem Monat berichteten Händler in Guwahati von täglichen Induktionskochfeld-Verkäufen von 20 bis 40 Einheiten, verglichen mit ihren üblichen ein oder 2 Einheiten, inmitten dieser Bedenken. Induktionskochfelder, Reiskocher und elektrische Wasserkocher waren in Guwahati-Geschäften schnell ausverkauft, da Haushalte und kleine Betriebe nach Alternativen zum Kochgas suchten.
Die Lieferantenpräsenz in Nordindien umfasst TTK Prestiges Fertigungswerk in Roorkee, das Teil seines umfassenderen Küchen- und Haushaltsgerätenetzes ist. TTK Prestige zählt Roorkee zu den Fertigungswerken, die sein Filialnetz beliefern, und berichtete von normalem Fertigungsbetrieb dort ab 15:00 Uhr am 11. Juli 2026. Die Kühlschranklbasis in Westindien wurde im Juli 2026 erweitert, als Whirlpool of India eine Linie in seinem Werk in Rajnangaon in Pune einweihte und die jährliche Werkskapazität auf 3,4 Millionen Einheiten erhöhte. Eine definierte Jahreskapazität verleiht der Kühlschrankfertigung einen messbaren industriellen Maßstab rund um Pune, wobei die Auslastung bestimmt, wie das Anlagenvermögen zur Versorgung beiträgt. Roorkee unterstützt TTK Prestiges etabliertes Filialversorgungsnetz, während Punes erweiterte Kühlschranklinie eine separate Aufgabe schafft, Nachfrage für zusätzliche Kapazitäten zu finden.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen untersucht Indien und Tamil Nadu aus der Perspektive eines Küchengeräteherstellers, der den relevanten Produkt- und Betriebsvorschriften unterliegt. Nationale Konformitätsanforderungen decken aufgeführte elektrische Küchengeräte ab, einschließlich Toaster, Grills, Röster und Dunstabzugshauben, die indische Standards erfüllen und das Standard-Mark des Bureau of Indian Standards (BIS) unter Lizenz tragen müssen. Die Verordnung über elektrische Küchengeräte (Qualitätskontrolle) von 2023 schließt inländisch hergestellte Exporte aus und sieht gesonderte Inkrafttretungsbedingungen für qualifizierende Mikro- und Kleinunternehmen vor. Separate Pflichten zur erweiterten Herstellerverantwortung (EPR) gelten für abgedeckte Geräte und verpflichtete Produzenten, wodurch die Produktabdeckung und die regulierte Rolle des Unternehmens für den Compliance-Weg wichtig sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Bureau of Indian Standards für die Produktzertifizierung; Zentrales Umweltverschmutzungskontrollamt (CPCB) für die EPR-Registrierung | Tamil Nadu Umweltverschmutzungskontrollamt (TNPCB) für staatliche Genehmigung, Überwachung und Prüfungen; CPCB für die EPR-Registrierung |
| Wichtige Instrumente oder Richtungen | Verordnung über elektrische Küchengeräte (Qualitätskontrolle), 2023; Elektroschrott-Managementregeln (E-Waste Management Rules), 2022 | Staatliche Genehmigung und Genehmigung für gefährliche Abfälle vor der CPCB-Registrierung; TNPCB-Überwachung gemäß CPCB-Richtlinien |
| Kommerzielle Auswirkung | Konformität und BIS-Kennzeichnung für aufgeführte Produkte; EPR-Pflichten für abgedeckte Produzenten | Genehmigung und Zulassung gehen der Registrierung voraus; Überwachung und Prüfungen folgen der Registrierung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Aus Herstellersicht gleicht Indiens mittlere Bewertung einen definierten BIS-Marktzugangsweg gegen Lizenzierungs- und anwendbare EPR-Pflichten der Produzenten ab. Tamil Nadus mittlere Bewertung spiegelt einen definierten, aber mehrschichtigen Weg wider, mit staatlicher Genehmigung und Genehmigung für gefährliche Abfälle vor der CPCB-Registrierung sowie TNPCB-Überwachung und Prüfungen danach. Betroffene Produzenten sehen sich Recyclingzielen von 70 % der berechneten Elektroschrott-Erzeugung in den Geschäftsjahren 2025–26 und 2026–27 gegenüber, die ab dem Geschäftsjahr 2027–28 auf 80 % steigen, mit gesonderten Bedingungen für neue Marktteilnehmer. Der geplante Anstieg unterstützt die Verschärfung in beiden Rechtsordnungen, da verpflichtete Produzenten das Recycling für einen größeren Anteil der berechneten Abfallerzeugung sicherstellen müssen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Hersteller, Distributoren, Einzelhändler und Dienstleister durch die Bereitstellung von Küchengeräten für indische Nutzer Erträge erzielen. TTK Prestige berichtete von der Rationalisierung der Fertigungsabläufe und Beschaffungsprozesse im Geschäftsjahr 2025–26. Fertigung, Marketing und Vertrieb seines Haus- und Küchenportfolios, einschließlich Schnellkochtöpfe, Kochgeschirr und Gasherde, machten 44 % des Umsatzes im Geschäftsjahr 2025–26 aus, während andere Küchengeräte 14 % repräsentierten. Jede nachgelagerte Stufe fügt einen anderen Weg zu Lieferanteneinnahmen und einen anderen Punkt hinzu, an dem Lieferung oder Support scheitern können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Fertigung von Fertiggeräten | Gerätehersteller wie TTK Prestige Ltd. | Verkauf von Fertiggeräten | Lieferanten-Liefertermine und Montagepläne können auseinanderdriften | Lieferanten-Liefertermine mit Montageplänen verknüpfen |
| Regionaler Vertrieb | Produzenten, die regionale Verkaufszentren betreiben, wie TTK Prestige Ltd. | Großhandelsverkauf von Geräten | Regionale Nachlieferung kann von der Werksproduktion abweichen | Versandmengen an regionale Bestellungen anpassen |
| Einzelhandelsverkauf | Betreiber von Markenfilialen wie TTK Prestige Ltd. und Gerätehändler wie Infiniti Retail Ltd. über Croma | Einzelhandelsverkauf von Geräten | Die Produktauswahl kann die lokale Ausstellungskapazität übersteigen | Online-Auswahl mit Filialpräsenz koordinieren |
| Kundendienst nach dem Kauf | Produzenten, die autorisierte Servicenetzwerke koordinieren, wie TTK Prestige Ltd. | Wartungs- und Reparaturgebühren außerhalb der Garantie | Der Servicezugang kann vom ursprünglichen Verkaufsstandort getrennt sein | Reparaturanfragen an das autorisierte Netzwerk weiterleiten |
| Quelle: Mordor Intelligence | ||||
TTK Prestige verbindet die Fertigung mit unternehmenseigenen regionalen Verkaufszentren, Markeneinzelhandel und autorisierten Servicenetzwerken, obwohl die Filialen und Servicezentren unterschiedliche Betriebsrollen haben. Diese Integration macht die Koordination über Übergaben hinweg zu einer potenziellen Vorteilsquelle, während Einzelhändler durch den Verkauf verschiedener Gerätekategorien Erträge erzielen können. Ein autorisiertes Servicenetzwerk kann Reparatureinnahmen aus bereits verkauften Geräten erzielen, während regionale Zentren und Einzelhändler von fortlaufenden Geräteverkäufen abhängen.
Wettbewerbslandschaft
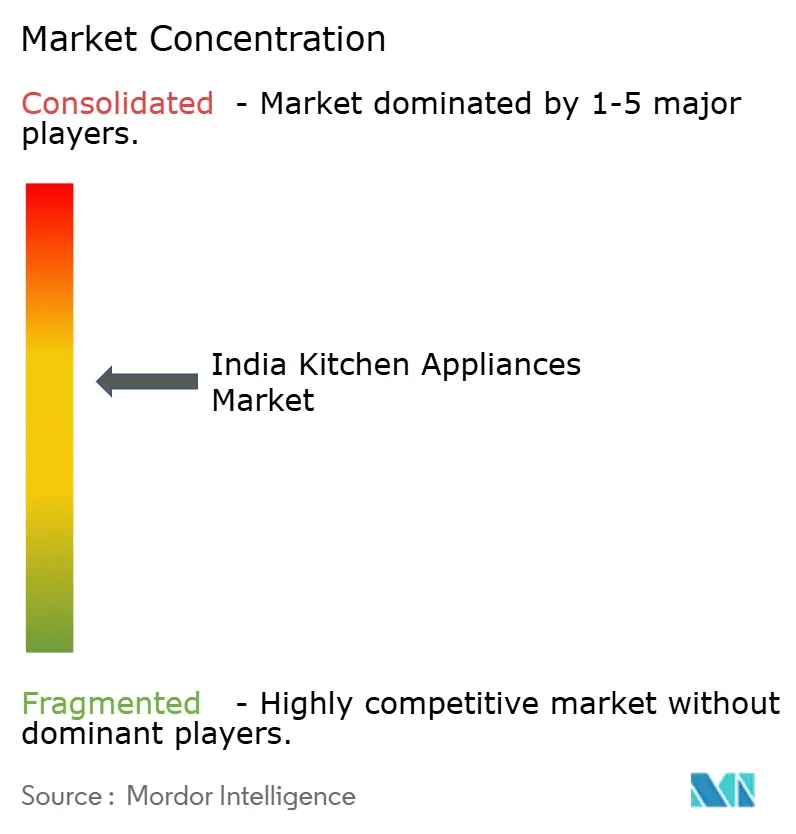
Der Wettbewerb ist mäßig fragmentiert, wobei etablierte Küchenspezialisten und breitere Gerätemarken in überlappenden Produktkategorien konkurrieren. TTK Prestige Ltd., Versuni India Home Solutions Ltd., Bajaj Electricals Ltd., Havells India Ltd. und Butterfly Gandhimathi Appliances Ltd. sind wichtige Marktteilnehmer. Bajaj Electricals verkauft Mixzerkleinerer, Havells India stieg im Geschäftsjahr 2024–25 in Kochfelder, Herde und Dunstabzugshauben ein, und Butterfly Gandhimathi Appliances führte bis zum Quartal zum 30. Juni 2025 mehr als 40 Idea First Series SKUs ein. Im dritten Quartal des Geschäftsjahres 2025–26 berichteten TTK Prestige-Führungskräfte von Wachstum bei Heißluftfritteusen, Dunstabzugshauben und Herden, Mixzerkleinerern und Kochfeldern, obwohl das Kochfeldwachstum vergleichsweise gedämpft war. Kategorienbreite kann die Exposition gegenüber ungleichmäßiger Kochformat-Nachfrage streuen, aber etablierte Marken benötigen dennoch kommerzielle Leistung in jeder Kategorie.
Im März 2026 fügte Versuni India in Chennai eine Produktionslinie für Heißluftfritteusen-Motoren mit einer anfänglichen Jahreskapazität von 750.000 Einheiten hinzu. Das Unternehmen, das Philips- und Preethi-Geräte in Indien verkauft, skalierte im März 2026 auch die Kapazität in seinem Gerätewerk in Ahmedabad hoch. Die parallelen Projekte fügen einen Komponentenfertigungsschritt hinzu und erweitern gleichzeitig die Gerätekapazität, wobei Ressourcen für verschiedene Teile des Produktionsprozesses eingesetzt werden. Versuni beschrieb die Linie als Bemühung, die Lokalisierung zu vertiefen und ein stärkeres Komponentenökosystem in Indien aufzubauen, wodurch die inländische Komponentenkompetenz Teil seiner Wettbewerbsstrategie bei Heißluftfritteusen wird.
Isler eröffnete im November 2025 eine 30.000 Quadratfuß große Anlage in Greater Noida, die für die Produktion von eingebauten Küchen- und Haushaltsgeräten wie Dunstabzugshauben und Herden ausgestattet ist. Der Fertigungsstart wurde von Häfele India unterstützt. Dunstabzugshauben gehören zu den Küchengeräten, die aufgeführte indische Standards erfüllen und das BIS-Standard-Mark unter Lizenz tragen müssen, sodass die Dunstabzugshauben-Linie eines Marktteilnehmers vor dem inländischen Verkauf zertifiziert werden muss. Ein inländisches Einbaugeräteangebot für Küchenausstattungskäufer benötigt daher sowohl eine Produktionsbasis als auch eine BIS-Zertifizierung.
Marktführer der indischen Küchengerätebranche
-
TTK Prestige Ltd.
-
Versuni India Home Solutions Ltd.
-
Bajaj Electricals Ltd.
-
Havells India Ltd.
-
Butterfly Gandhimathi Appliances Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen den Erstkauf von Heißluftfritteusen, jüngere städtische digitale Käufer und Upgrades durch bestehende Besitzer. Im Juni 2026 berichtete Amazon India, dass fast 9 von 10 Heißluftfritteusen-Käufern auf seiner Plattform Erstkäufer waren.[3] Ein Erstkauf benötigt einen zugänglichen Weg, um das Hinzufügen eines Kochformats zu rechtfertigen, während ein Upgrade einen bedeutenden Gewinn gegenüber bereits vorhandenen Geräten erfordert. Die Trennung dieser Angebote kann einem Lieferanten helfen, für eine breitere Haushaltsadoption zu kalkulieren und gleichzeitig bestehenden Besitzern einen eigenständigen Grund zum Ersetzen zu geben.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erschwingliche erste Heißluftfriteuse | Amazon India berichtete im Juni 2026 von einer überwiegend erstmaligen Plattformkäuferbasis | Erstmalige private Käufer | Einstiegsmodelle mit klarer Kochaufgabenführung anbieten | Erschwinglichkeit war im Juni 2026 eine gemeldete Einschränkung | Heißluftfritteusen-Marken wie Prestige und Havells |
| Differenzierter digitaler Verkauf | Hersteller berichteten im Juni 2026 von steigender Nachfrage jüngerer städtischer digital-affiner Verbraucher | Jüngere städtische private Käufer | Kochaufgaben-Demonstrationen nutzen, um Modelle zu unterscheiden | Überfüllte Auswahl unter etablierten und internetbasierten Heißluftfritteusen-Marken | Internetbasierte Heißluftfritteusen-Marken wie Inalsa |
| Wertorientierte Heißluftfritteusen-Upgrades | Upgrade-Interesse vieler früher Käufer wurde im Juni 2026 gemeldet | Bestehende private Heißluftfritteusen-Besitzer | Inkrementelle Fähigkeiten im Vergleich zum installierten Modell des Käufers demonstrieren | Der Mehrwert muss die Ersatzausgaben rechtfertigen | Etablierte Heißluftfritteusen-Marken wie Prestige und Havells |
| Quelle: Mordor Intelligence | |||||
Das Interesse bestehender Besitzer schafft eine andere Umsatzchance als die Gewinnung von Haushalten, die noch keine Heißluftfriteuse besitzen. Ein Upgrade muss neue Ausgaben gegenüber der vorhandenen Kochkapazität rechtfertigen, was eine nachweisbare funktionale Änderung neben der Einstiegspreiserschwinglichkeit wertvoll machen kann. Die Aufrechterhaltung unterschiedlicher Einstiegs- und Ersatzangebote kann es Heißluftfritteusen-Marken daher ermöglichen, eine breitere Eigentümerschaft und Wiederholungskäufe anzustreben, ohne jeden Käufer zu zwingen, dieselbe Prämie zu rechtfertigen.
Aktuelle Branchenentwicklungen
- Oktober 2026: Beyond Appliances, ein Hersteller intelligenter Küchengeräte, schloss eine Series-B-Finanzierungsrunde ab, angeführt von Fireside Ventures, mit Beteiligung von Dharana Capital und anderen Investoren. Das Unternehmen plante, die Mittel für Forschung und Entwicklung, ein neues Fertigungswerk und den Einstieg in 2 weitere Küchengerätekategorien zu verwenden.
- Juli 2026: Whirlpool of India weihte eine Produktionslinie in seinem Werk in Pune ein und erhöhte die jährliche Kühlschrankkapazität des Werks in Rajnangaon auf 3,4 Millionen Einheiten.
- März 2026: TTK Prestige eröffnete in Bengaluru ein Innovationszentrum für Küchengeräte, das sich auf verbraucherorientiertes Design, Technologie und Produktentwicklung sowie die Validierung und Skalierung neuer Segmentchancen konzentriert.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Indien Küchengeräte-Markt misst die jährlichen Ausgaben für Geräte, die für die Lebensmittelzubereitung, das Kochen, die Belüftung, die Kühlung und verwandte Küchenaufgaben konzipiert sind. Er erfasst Fertiggeräteverkäufe an private und gewerbliche Käufer in ganz Indien über den B2C-Einzelhandel und direkte Hersteller-zu-Käufer-Verkäufe, bewertet in USD für jedes angegebene Jahr.
Ausschlüsse aus dem Geltungsbereich: Nicht-Küchen-Haushaltsgeräte, Küchenmöbel und -schränke, eigenständiges Kochgeschirr und Utensilien, die keine elektrisch oder mechanisch betriebenen Geräte sind, sowie separat verkaufte Reparaturdienstleistungen und Ersatzteile sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Große Küchengeräte
- Kühlschränke und Gefriergeräte
- Geschirrspüler
- Dunstabzugshauben
- Kochfelder
- Backöfen
- Sonstige große Küchengeräte
- Kleine Küchengeräte
- Küchenmaschinen
- Entsafter und Mixer
- Grills und Röster
- Heißluftfritteusen
- Kaffeemaschinen
- Elektrische Kocher
- Toaster
- Elektrische Wasserkocher
- Tischöfen
- Sonstige kleine Küchengeräte
- Große Küchengeräte
- Nach Endnutzer
- Wohnbereich
- Gewerbebereich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarken-Geschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B (direkt vom Hersteller)
- B2C/Einzelhandel
- Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ost- und Nordostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Quellen wie MoSPIs HCES 2023–24 und seine Haushalts-Mikrodaten beschreiben Haushaltsausgaben und Kühlschrankbesitz, während die CLASP-BEE-Wohnumfrage den Gerätebesitz und -einsatz in ganz Indien berichtet. Material des Bureau of Energy Efficiency liefert Kontext zu Geräteeffizienzstandards und -kennzeichnung.
Jährliche Unternehmensberichte, Investorenmaterialien, geprüfte Einreichungen und seriöse indische Wirtschaftspresse können Produktumsätze, Produktionskapazitäten, Preisänderungen, Einzelhandelsexpansion und Kanalmix gegenseitig überprüfen und dabei helfen, Küchengeräteumsätze von breiteren Gesamtzahlen für langlebige Konsumgüter zu unterscheiden. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung sammelt Beiträge von Geräteherstellern, Distributoren, Einzelhändlern sowie privaten und gewerblichen Käufern in Indien, wobei leitende Führungskräfte, Kategorie- oder Vertriebsleiter und operative Manager Preisgestaltung, Produktmix, Kanalbewegungen und Kaufzeitpunkte erläutern können. Strukturierte Interviews und Käuferumfragen testen Sekundärbefunde auf Variablenebene, klären Lücken in gemeldeten Umsätzen oder der Abdeckung und unterscheiden Ersatzkäufe von Erstkäufen. Widersprüchliche Belege werden gegen Unternehmensoffenlegungen, Kanalbeobachtungen und unabhängige Haushalts- oder Politikindikatoren geprüft, bevor eine Annahme beibehalten wird.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen Indien-Wert aus den Ausgaben für Fertiggeräte bei der endgültigen Käufertransaktion und zählt Einzel- oder direkte Herstellerverkäufe einmal. Eine Top-down-Schätzung beginnt mit der breiten Gerätenachfrage und wendet evidenzbasierte Produkt-, Endnutzer-, Kanal- und regionale Anteile an, während selektive Bottom-up-Prüfungen samplemäßige durchschnittliche Verkaufspreise mit Stückvolumina für wichtige Produktgruppen multiplizieren und Lieferanten- oder Kanal-Rollups mit dem nationalen Gesamtwert vergleichen. Wichtige Indikatoren umfassen Haushaltskonsumation und Besitz langlebiger Güter aus MoSPI, privaten Einsatz und Gerätebesitz aus der CLASP-BEE-Umfrage, Produktumsatz- und Kapazitätsoffenlegungen, Online- und physische Einzelhandelsabdeckung sowie Preis- oder Produktmixänderungen. Diese Indikatoren verbinden Haushaltsbildung und Ersatznachfrage mit Wert und Segmentanteilen. Multivariate Regression kann historischen Marktwert mit Einkommen und Haushaltsnachfrage, Produktpreisen und -mix sowie Kanal- oder Produktionssignalen in Beziehung setzen, mit Szenarioanalyse für Politik- oder Inputkostenänderungen. Experten prüfen, ob jede prognostizierte Variable und ihre Auswirkung auf Produktebene zu den gemeldeten Betriebsbedingungen passt, während fehlende Beobachtungen aus dem nächstvergleichbaren Zeitraum überbrückt und über einen angegebenen Bereich getestet werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren unabhängige Haushalts-, Unternehmens-, Kanal-, Politik- und Handelssignale und prüfen dann Segmentgesamtwerte, Jahres-zu-Jahres-Bewegungen, implizierte Durchschnittspreise und ungewöhnliche Unterschiede zwischen gemeldeten Umsätzen und Betriebsindikatoren. Ein Prüfer verfolgt wesentliche Abweichungen auf Quellenabdeckung, Zeitpunkt, Einheit oder Transaktionsstufe zurück, und Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine Produktgrenze, Preisbewegung oder Kanaländerung unklar bleibt. Die Belege werden jährlich aufgefrischt, zwischen den Zyklen nach wesentlichen regulatorischen, Angebots- oder Nachfrageereignissen überprüft und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Mordor Intelligence's Indien Küchengeräte-Produkte Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Küchengeräte-Markt misst die jährlichen Ausgaben für Geräte, die für die Lebensmittelzubereitung, das Kochen, die Belüftung, die Kühlung und verwandte Küchenaufgaben konzipiert sind.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wichtige Indikatoren umfassen Haushaltskonsumation und Besitz langlebiger Güter aus MoSPI, privaten Einsatz und Gerätebesitz aus der CLASP-BEE-Umfrage, Produktumsatz- und Kapazitätsoffenlegungen, Online- und physische Einzelhandelsabdeckung sowie Preis- oder Produktmixänderungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,09 Milliarden USD (2027) | |
| Branchenprospekt A | 2,93 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 77,6 % unter dem Wert dieses Berichts für 2027 von 13,09 Milliarden USD, 1 Jahr später. Der aufgeführte Warenkorb schließt Kühlschränke, Gefriergeräte, Geschirrspüler und Dunstabzugshauben aus, während er antihaftbeschichtetes Kochgeschirr einschließt. |
| Marktforschungsunternehmen B | 0,8 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 93,9 % unter dem Wert dieses Berichts für 2027 von 13,09 Milliarden USD, 1 Jahr später. Sie misst vernetzte intelligente Küchengeräte, eine Teilmenge der Fertigküchengeräteverkäufe. |
Mordor Intelligence's Analysten triangulieren unabhängige Haushalts-, Unternehmens-, Kanal-, Politik- und Handelssignale und prüfen dann Segmentgesamtwerte, Jahres-zu-Jahres-Bewegungen, implizierte Durchschnittspreise und ungewöhnliche Unterschiede zwischen gemeldeten Umsätzen und Betriebsindikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Küchengeräte-Markt und wie ist der Wachstumsausblick?
Das Volumen wird voraussichtlich 2027 13,09 Milliarden USD und bis 2032 18,63 Milliarden USD erreichen, mit einer CAGR von 7,31 % über 2027–2032.
Was treibt die Nachfrage nach Küchengeräten in Indien an?
Online-Reichweite und Erstkäufe für neue Wohnungen unterstützen die Gerätennachfrage. Im September 2026 gab Wonderchef an, dass der Anteil der digitalen Kanäle an seinem Gesamtumsatz in den vorangegangenen 2 bis 2,5 Jahren von rund 25 % auf 35 % gestiegen sei.
Welches Produktsegment führt den indischen Küchengeräteumsatz an?
Große Küchengeräte führten im Jahr 2026 mit 67,57 % des Umsatzwerts, während kleine Küchengeräte mit einer CAGR von 9,05 % über 2027–2032 am schnellsten wachsen sollen.
Welche Unternehmen sind wichtige Küchengerätehersteller in Indien?
Zu den wichtigen Herstellern gehören TTK Prestige Ltd., Versuni India Home Solutions Ltd., Bajaj Electricals Ltd., Havells India Ltd. und Butterfly Gandhimathi Appliances Ltd.
Was ist die größte Kostenherausforderung für indische Küchengerätehersteller?
Inputinflation kann Ersatzgeräte teurer machen. LG Electronics India berichtete im September 2026 von einem Anstieg der Material-, Logistik- und Energiekosten seit Jahresbeginn.
Welche indischen Regionen führen beim Küchengeräteumsatz und -wachstum?
Südindien führte im Jahr 2026 mit 33,9 % des Umsatzwerts, während Ost- und Nordostindien mit einer CAGR von 8,08 % über 2027–2032 am schnellsten wachsen soll.