
- Ägypten
- Argentinien
- Asien
- Australien
- Bahrain
- Brasilien
- Chile
- China
- Deutschland
- Europa
- Frankreich
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Mexiko
- Naher Osten und Afrika
- Nordamerika
- Oman
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Südafrika
- Südamerika
- Südkorea
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des indischen Haushaltsgerätemarkts von Mordor Intelligence
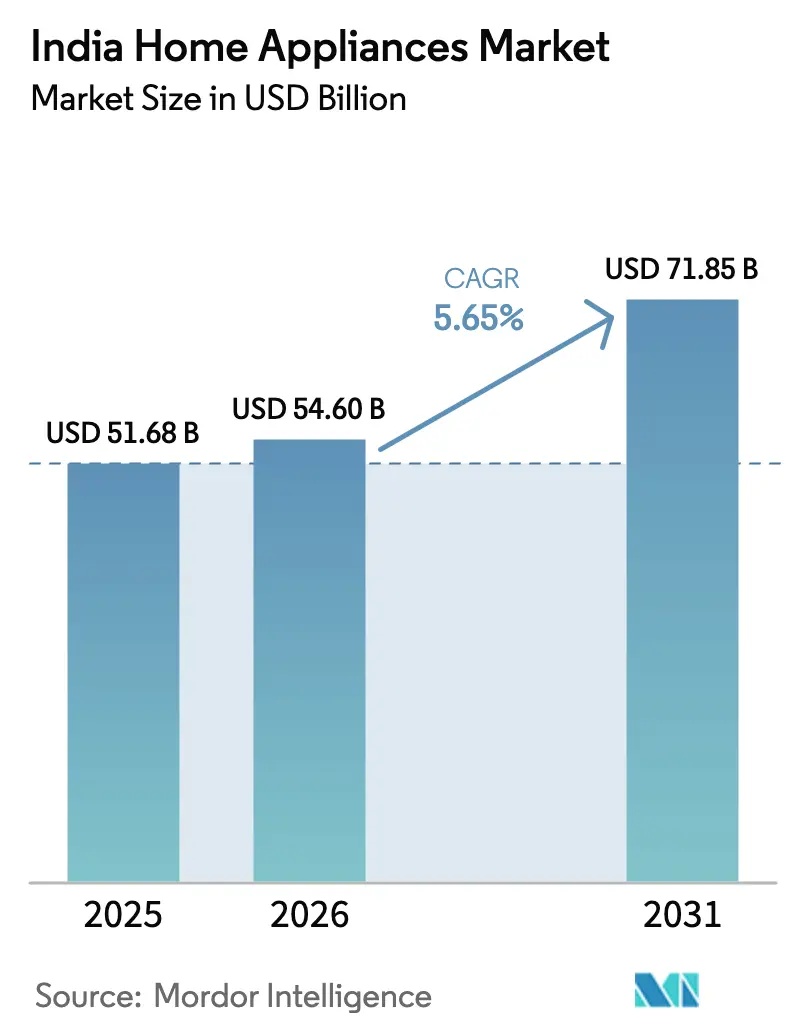
Die Größe des Indien Haushaltsgeräte-Marktes wird voraussichtlich von 54,6 Milliarden USD im Jahr 2026 auf 57,68 Milliarden USD im Jahr 2027 steigen und bis 2032 76,83 Milliarden USD erreichen, mit einem CAGR von 5,9 % über den Zeitraum 2027–2032.
Städtische und Kleinfamilienhaushalte weiten die Nachfrage nach kompakten Kühlschränken, Kochgeräten, Waschmaschinen und Kühlgeräten aus. Indiens BEE-Klimaanlagen-Sternebewertungsübergang ab Januar 2026 stärkt die energieeffiziente Positionierung, da Hersteller Komponenten lokalisieren und den digitalen Vertrieb ausbauen. Mietmodelle senken die anfängliche Kaufhürde, während Erschwinglichkeitslücken, Produktfälschungen und ein fragmentiertes Servicenetz Ersatzkäufe verzögern können. Seit Juni 2026 hat die Golfschifffahrtsstörung infolge des Wesasien-Konflikts die Komponentenlieferungen nach Indien eingeschränkt. Wettbewerbsreaktionen, die abgestufte Produkte mit zuverlässiger Installation und Kanalverfügbarkeit kombinieren, begünstigen Lieferanten, die lokale Beschaffung, vertrauenswürdigen Einzelhandel und reaktionsschnellen Kundendienst koordinieren.
Wichtigste Erkenntnisse des Berichts
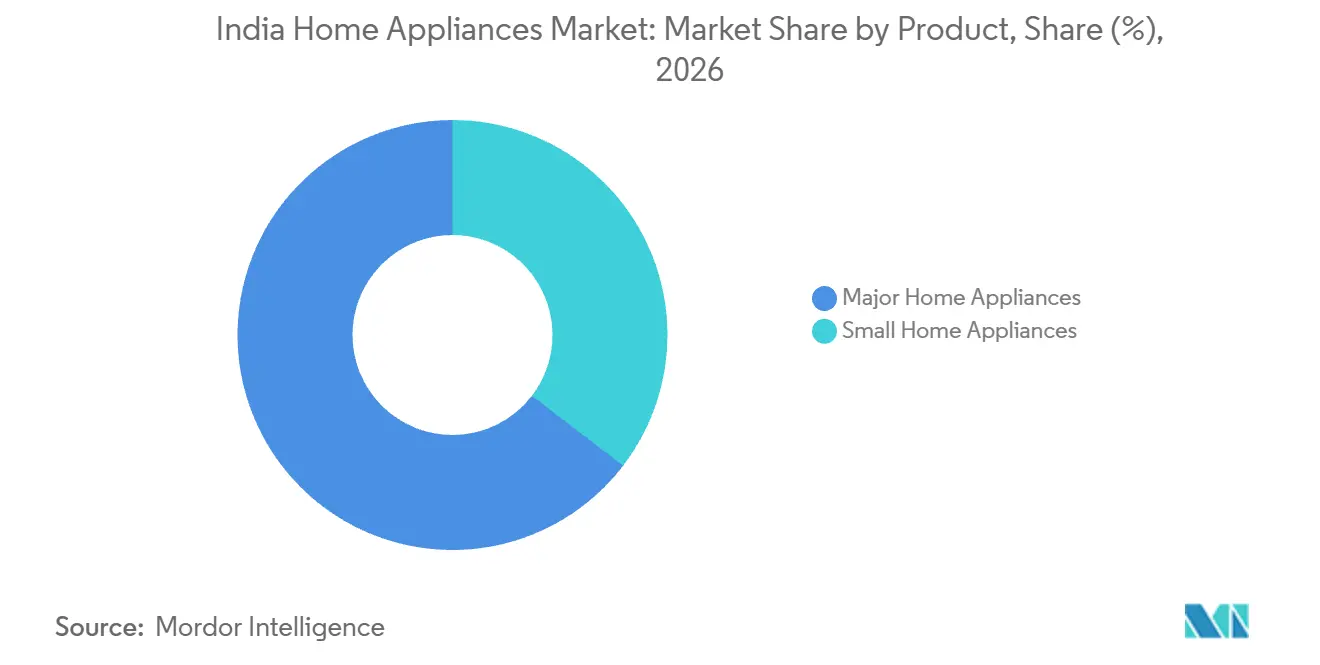
- Der Produktmix zeigt, dass Große Haushaltsgeräte im Jahr 2026 einen Marktanteil von 64,6 % am Indien Haushaltsgeräte-Markt hielten, während Kleine Haushaltsgeräte mit einem CAGR von 6,9 % im Zeitraum 2027–2032 am schnellsten wachsen.
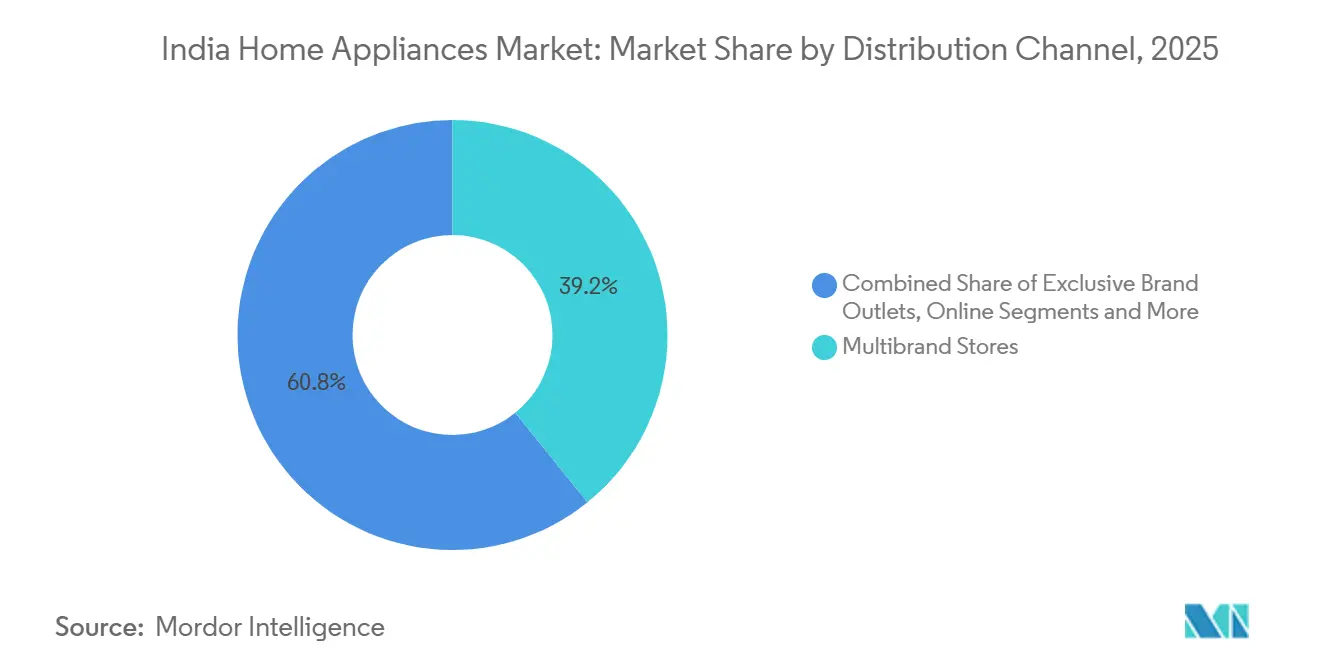
- Die Kanalstruktur zeigt, dass Mehrmarken-Fachgeschäfte im Jahr 2026 einen Anteil von 37,6 % an der Größe des Indien Haushaltsgeräte-Marktes ausmachten, während Online-Kanäle mit einem CAGR von 17,2 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen.
- Die regionale Nachfrage wird von Nordindien angeführt, das im Jahr 2026 einen Anteil von 32,3 % am Indien Haushaltsgeräte-Markt hielt, während Südindien mit einem CAGR von 15 % im Zeitraum 2027–2032 am schnellsten wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen und Ausgaben für Statussymbole | +1.7% | Ländliches und städtisches Indien | Mittelfristig (2–4 Jahre) |
| Rasche Urbanisierung und Wachstum von Kleinfamilienhaushalten | +1.3% | Indische Städte und Gemeinden | Langfristig (≥ 4 Jahre) |
| PLI- und Make-in-India-Anreize zur Förderung der lokalen Fertigung | +1.2% | Landesweite Komponentenfertigungscluster | Mittelfristig (2–4 Jahre) |
| Wachstum im E-Commerce und Quick-Commerce-Bereich | +1.5% | Indische Städte mit organisiertem Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz von Wechselrichter-Geräten und energieeffizienten Geräten | +1.1% | Landesweite Haushaltsgeräteherstellung und -einzelhandel | Mittelfristig (2–4 Jahre) |
| Entstehung von Pay-per-Use- und Mietgeräte-Plattformen | +0.8% | 29 indische Städte und Online-Mietmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen und Ausgaben für Statussymbole
Die Haushaltsausgaben und der Besitz von Gebrauchsgütern erweitern den Kreis der Gerätekäufer. Das MoSPI stellte fest, dass die nominalen durchschnittlichen monatlichen Pro-Kopf-Ausgaben in ländlichen Indien im Jahr 2023–24 gegenüber 2022–23 um 9 % und in städtischen Indien um 8 % gestiegen sind. Gebrauchsgüter zählten in beiden Gebieten zu den wichtigsten Beiträgern zu den Nicht-Lebensmittelausgaben der Haushalte im Jahr 2023–24. Der EAC-PM-HCES-Vergleich zeigte, dass der Kühlschrankbesitz zwischen 2011–12 und 2023–24 von 9,4 % auf 33,2 % der ländlichen Haushalte und von 43,8 % auf 68,1 % der städtischen Haushalte gestiegen ist. Die realen privaten Endkonsumausgaben stiegen dann im ersten Quartal des Geschäftsjahres 2026–27 um 7,1 % gegenüber dem Vorjahr, gegenüber 5,8 % im ersten Quartal des Geschäftsjahres 2025–26. Das Ergebnis ist eine stärkere Ersatz- und Erstkaufnachfrage, aber Marken benötigen abgestufte Angebote, da die Ausgabenzuwächse über die Haushalte hinweg ungleichmäßig verteilt sind.
Rasche Urbanisierung und Wachstum von Kleinfamilienhaushalten
Städtisches Wachstum und kleinere Haushalte weiten den Bedarf an kompakten, eigenständig gekauften Geräten aus. PRS schätzt, dass Indien im Jahr 2025 nach der administrativen Stadtdefinition 522,4 Millionen städtische Einwohner hatte, was 37,9 % der Bevölkerung entspricht, gegenüber 31,1 % im Jahr 2011. Die Weltbevölkerungsprognosen 2025 der UN DESA verwenden separate Kategorien für Städte und Gemeinden und zählen 589 Millionen Menschen in indischen Städten sowie 44 % der Bevölkerung in Gemeinden im Jahr 2025. Die Nachfrage erstreckt sich daher über die größten Ballungsräume hinaus. Rentomojo's DRHP vom März 2026, unter Berufung auf Redseer, erwartet bis 2030 etwa 50 Millionen weitere Kleinfamilienhaushalte mit entsprechender Möbel- und Gerätennachfrage. Lieferanten gewinnen daher eine breitere adressierbare Basis für kompakte Formate und Mietangebote, müssen jedoch Vertrieb und Service lokalisieren, da sich Haushalte über verschiedene Stadtebenen verteilen.
PLI- und Make-in-India-Anreize zur Förderung der lokalen Fertigung
Produktionsanreize verlagern die Lokalisierung von politischen Absichten hin zu tatsächlicher Kapazität für Gerätekomponenten. Indiens PLI-Programm für Weißwaren hat die Kompressorfertigungskapazität von 1 Million Einheiten im Jahr 2021 auf 10 Millionen im Geschäftsjahr 2025–26 ausgebaut und die Lokalisierung von Leiterplattengruppen und Querstromventilatoren verbessert. Am 23. Januar 2026 wählte Indien vorläufig 5 Bewerber für Klimaanlagenkomponenten im Rahmen des Programms aus, womit die Gesamtzahl der ausgewählten Unternehmen auf 85 stieg und die erwarteten direkten Arbeitsplätze aus dieser Runde bis zum Geschäftsjahr 2027–28 auf 1.799 anwuchsen. Die vierte Runde erhielt 13 Bewerbungen von Klimaanlagen- und LED-Komponentenherstellern, wobei mehr als die Hälfte der neuen Bewerber KMU waren. Lokale Kompressoren, Leiterplattengruppen und Ventilatoren können die Abhängigkeit der Klimaanlagenhersteller von importierten Unterkomponenten verringern und die Beschaffungsvorlaufzeiten verkürzen. Eine stabilere Komponentenverfügbarkeit unterstützt die Klimaanlagenversorgung und eine schärfere Preisgestaltung für Haushalte vor dem Sommer, sodass Fertigungsanreize die Verfügbarkeits- und Erschwinglichkeitsbarrieren beim Kauf abbauen können.
Wachstum im E-Commerce und Quick-Commerce
Digitale Verkaufsplattformen verlagern die Geräteentdeckung hin zu Kanälen, die eine breite Auswahl mit schneller Lieferung verbinden. Indiens Online-Segment für Großgeräte und Unterhaltungselektronik erreichte im ersten Halbjahr 2025 auf annualisierter Basis rund 3,8 Milliarden USD, gegenüber 3,4 Milliarden USD im Gesamtjahr 2024. LG Electronics India meldete, dass der E-Commerce im ersten Halbjahr 2025 etwa 19 % der Kühlschrankverkäufe ausmachte, mit einer Prognose von 24 % bis 26 % bis zum Gesamtjahr 2029. Blinkit, das Haushaltsgeräte zu seinen Kategorien zählt, verzeichnete im Geschäftsjahr 2025 ein Bestellwachstum über alle Kategorien hinweg von 108 % gegenüber dem Vorjahr auf 424 Millionen und erreichte bis März 2025 1.301 Filialen in mehr als 100 indischen Städten. Diese Reichweite ermöglicht es, kleinere Geräte und dringende Ersatzkäufe über Online- und Quick-Commerce-Warenkörbe neben dem regulären Lebensmitteleinkauf abzuwickeln. Marken und Händler benötigen daher kanalspezifische Bestands- und Servicezusagen, da Online-Sichtbarkeit zunehmend die Konversion bestimmt, während schnelle Lieferung die Erfüllungserwartungen erhöht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preissensitivität und großer informeller Graumarkt | -0.7% | Neun indische Städte und Online-Kanäle | Mittelfristig (2–4 Jahre) |
| Volatile Inputkosten und häufige Lieferkettenunterbrechungen | -0.5% | Indische Hersteller und golfgebundene Routen | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes Kundendienst-Netzwerk | -0.3% | Delhi, Hyderabad, Kalkutta, Nagpur und Ranchi | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten durch Elektroschrott-Vorschriften | -0.2% | Landesweite Produzenten und registrierte Recyclingunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensitivität und großer informeller Graumarkt
Preissensible Käufer können Garantie und Zertifizierung zugunsten einer günstigeren Anfangspreisgestaltung aufgeben, was einen Parallelkanal schafft, der konforme Lieferanten schwächt. ASPA–CRISIL berichtete im März 2026, dass 18 % der befragten Verbraucher in 9 indischen Städten auf gefälschte Konsumgüter gestoßen waren, wobei mehr als die Hälfte der Begegnungen online stattfand. Das BIS beschlagnahmte am 5. März 2025 in Bhiwandi 109 gefälschte elektrische Haushaltsküchenmaschinen, nachdem festgestellt wurde, dass sie ohne gültige Zertifizierung hergestellt und verkauft wurden. Außerdem wurden am 22. April 2025 in einem Fabrikverkauf in Hyderabad 2.635 nicht zertifizierte Handrührgeräte beschlagnahmt. LG Electronics India stellte am 14. Oktober 2025 eine auf Indien ausgerichtete Essential Series für Kühlschränke, Waschmaschinen, Klimaanlagen und Backöfen zu erschwinglichen Preisen vor. Die Reaktion auf die Erschwinglichkeit kann formelle Kanäle unterstützen, aber der Wettbewerb mit nicht zertifizierten Waren begrenzt, wie viel konforme Lieferanten durch höhere Preise zurückgewinnen können.
Volatile Inputkosten und häufige Lieferkettenunterbrechungen
Inputkostenschocks erreichen Käufer, wenn Hersteller die Preise erhöhen oder Margenbelastungen absorbieren. LG gab an, dass seine kumulierten Inputkosten im Jahr 2026 bis zum 24. September für Kupfer um 34 %, für Kunstharz um 17 %, für Stahl um 24 % und für Aluminium um 16 % gestiegen sind, begleitet von höheren Logistik- und Energiekosten. Während der Golfschifffahrtsstörung infolge des Westasien-Konflikts ab Juni 2026 lag Haier Indias Produktion 2 Wochen lang 20 % unter dem Ziel, da die Unterkomponentenbestände unter die Hälfte der üblichen Abdeckung fielen. LG plante zunächst im August 2026 Kostenmanagement und Beschaffungseffizienz, aber die spätere Preisanpassung im Oktober zeigt, dass die Reaktion die Belastung nur teilweise abgefedert hat. Die Kombination schränkt Erschwinglichkeit und Verfügbarkeit ein, verzögert Ersatzkäufe und erhöht das Ausführungsrisiko für Einzelhändler in Nachfragespitzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Mix aus Groß- und KleingerätenGroße Haushaltsgeräte machten im Jahr 2026 einen Anteil von 64,6 % an der Größe des Indien Haushaltsgeräte-Marktes aus. Voltas verkaufte im Geschäftsjahr 2025–26 2,23 Millionen Raumklimageräte in Indien und hielt einen Marktanteil von 15,9 % bei Raumklimageräten. Sein Vertriebs- und Servicenetz für Raumklimageräte umfasste im Geschäftsjahr 2025–26 mehr als 30.000 Kundenkontaktpunkte. Hochpreisige Kühl- und Wäschekäufe verankern daher Ersatzzyklen, wobei physische Verfügbarkeit und Energieleistung die Konversion beeinflussen.
Kleine Haushaltsgeräte sind das am schnellsten wachsende Segment mit einem CAGR von 6,9 % im Zeitraum 2027–2032. Crompton gab an, dass sein Geschäftsbereich Elektrische Konsumgüter im zweiten Quartal des Geschäftsjahres 2027 das höchste Quartalswachstum in 9 Quartalen erzielte, wobei Kleine Haushaltsgeräte zu den Kategorien mit robustem Wachstum zählten. Im vierten Quartal des Geschäftsjahres 2026 meldete Crompton ein starkes zweistelliges Wachstum bei Kleinen Haushaltsgeräten, wobei Induktionskochfelder ein Vielfaches des Vorjahreswerts erreichten. Crompton erweiterte auch sein Heißluftfritteuse-Portfolio mit neuen Einführungen im ersten Quartal des Geschäftsjahres 2027. Diese Einführungen und die Kategoriendynamik unterstützen häufige, günstigere Käufe über Online- und Mehrmarkenkanäle, wo sichtbare Innovationen die Nachfrage zwischen den großen Ersatzzyklen ankurbeln können.



Nach Vertriebskanal:
Mix aus stationärem und digitalem VertriebMehrmarken-Fachgeschäfte repräsentierten im Jahr 2026 einen Marktanteil von 37,6 % am Indien Haushaltsgeräte-Markt. Infiniti Retail betrieb im August 2026 rund 560 Filialen seiner Croma-Elektronikhandelskette in ganz Indien. LG Electronics India arbeitete im Quartal bis zum 30. Juni 2025 innerhalb seines Indien-Haushaltsgeräte- und Unterhaltungselektronikgeschäfts mit 475 Mehrmarken-Fachhandelspartnern zusammen. Dieser Fußabdruck kombiniert Sortiment, physische Inspektion und Installationskoordination für hochpreisige Produkte und senkt das wahrgenommene Risiko bei Kühlschränken und Waschmaschinen. Für Gerätemarken können Partnerschaften mit diesen Ketten eine stadtweite Reichweite und Installationskoordination bieten, ohne ein separates exklusives Filialnetz zu benötigen.
Online ist das am schnellsten wachsende Segment mit einem CAGR von 17,2 % im Zeitraum 2027–2032. Amazons Großes Indisches Festival 2025 verzeichnete über 2,76 Milliarden Besuche über sein gesamtes Sortiment, wobei 70 % des Traffics aus Städten der zweiten und dritten Kategorie stammten und Gerätekategorien eingekauft wurden. Exklusive Markenshops ermöglichen eine kontrollierte Präsentation, und Stove Kraft schloss das Geschäftsjahr 2025–26 mit 329 Pigeon-Filialen in 22 Bundesstaaten und 151 Städten und Gemeinden ab, wobei der eigene Einzelhandel 7,5 % des Umsatzes beitrug. Sonstige Vertriebskanäle umfassen LGs traditionelle Händler, die Unterhändler beliefern und im Juni 2025 massenmarktfähige Geräte- und Elektronikkäufer bedienten, insbesondere in kleineren Städten und ländlichen Gebieten. Beim Amazons Festival 2025 nutzte jeder sechste Kauf von Mobilgeräten, Großgeräten, Fernsehern und Elektronik eine Ratenzahlung, wobei 4 von 5 Ratenzahlungen zinsfreie Ratenzahlungen waren, was die Vorauszahlungen erleichtern kann.

Geografische Analyse
Nordindien Haushaltsgeräte-Markt
Nordindien machte im Jahr 2026 einen Anteil von 32,3 % an der Größe des Indien Haushaltsgeräte-Marktes aus. Croma gab an, dass Delhi-NCR im Dezember 2025 fast drei Viertel seiner Luftreiniger-Verkäufe ausmachte, als die Nachfrage nach Luftreinigern um 30 % gegenüber dem Vorjahr stieg.[1] Nordindien machte auch 38 % der indischen Klimaanlagenverkäufe in der regionalen Aufteilung 2025 aus und etablierte damit eine breitere Kühlnachfragebasis neben Cromas lokalisiertem Luftbehandlungsgeschäft. Einzelhändler können ein breites regionales Kühlsortiment mit einem auf Delhi-NCR ausgerichteten Luftbehandlungsangebot kombinieren und Bestandsentscheidungen an den Nachfrage-Fußabdruck jedes Produkts anpassen.
Südindien Haushaltsgeräte-Markt
Südindien wächst am schnellsten mit einem CAGR von 15 % im Zeitraum 2027–2032. LG Electronics India begann am 8. Mai 2025 mit dem Bau des Werks in Sri City, Andhra Pradesh, und plant über 4 Jahre rund 600 Millionen USD für Klimaanlagen, Kompressoren, Kühlschränke, Waschmaschinen und etwa 1.495 direkte Arbeitsplätze. Im September 2026 plante LG die Klimaanlagenproduktion bis Dezember 2026 und eine unternehmensweite Kapazität von rund 29 Millionen Einheiten bis zum Geschäftsjahr 2030. Die vollständig im Besitz von PG Electroplast befindliche Tochtergesellschaft PG Technoplast plante eine Campusinvestition in Sri City von rund 10 Milliarden INR (112,8 Millionen USD) über 5 Jahre, einschließlich einer Kühlschrankkapazität der ersten Phase von 1,2 Millionen Einheiten jährlich und über 500 erwarteten Arbeitsplätzen. LG erwartete, dass Sri City die Logistikvorlaufzeiten nach Südindien verkürzen würde, und verbindet seine geplante Kapazität mit einer Region, die rund 38 % seines Geschäfts ausmacht.
Die Premiumnachfrage in Westindien wird durch ein beratendes stationäres Format unterstützt, da Siemens am 17. Dezember 2025 seinen ersten Markenshop in Ahmedabad eröffnete und dabei Live-Demonstrationen und Beratungen für Käufer von Premium-Haushaltsgeräten nutzte. Das erlebnisorientierte Modell hilft Kunden, höherwertige Küchen- und Haussysteme vor dem Kauf zu bewerten, und gibt Lieferanten einen Rahmen, um Installations- und Funktionskompromisse zu erläutern. Ostindien gewann durch eine Mehrfilialen-Kooperation an stationärer Reichweite. Am 2. September 2025 kooperierte Hisense India mit Great Eastern Retail, um Fernseher und Haushaltsgeräte in mehr als 90 Filialen in Westbengalen, Odisha und anderen Bundesstaaten zu platzieren. Die Kooperation verschafft Hisense Regalzugang in Westbengalen und Odisha über einen etablierten Einzelhändler.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsgebiete vergleichen die Umsetzung in Delhi, Tamil Nadu, Maharashtra und Odisha innerhalb des nationalen Geräteregimes Indiens aus der Perspektive eines konformen Produzenten. Das Standards- und Kennzeichnungsprogramm des BEE umfasst 34 Kategorien, davon 11 verpflichtend und der Rest freiwillig, während die Elektroschrott-Vorschriften Registrierungs- und Recyclingpflichten in ganz Indien auferlegen. Die staatlichen und territorialen Umweltkontrollbehörden verwalten lokale Genehmigungen, Leitlinien und Hinweise neben dem nationalen EPR-Registrierungsportal des CPCB.
Regulatorische Tabelle
| Entscheidungsfaktor | Nordindien | Südindien | Westindien | Ostindien |
|---|---|---|---|---|
| Primäre Behörde | DPCC verwaltet die Umsetzung in Delhi; CPCB betreibt das EPR-Portal | TNPCB bietet staatliche Leitlinien; CPCB betreibt das EPR-Portal | MPCB setzt Verfahren um; CPCB betreibt das EPR-Portal | OSPCB erlässt staatliche Hinweise; CPCB und staatliche Behörden setzen den Rahmen um |
| Wichtige Instrumente oder Richtungen | Elektroschrott-Vorschriften 2022, CPCB-Registrierung und DPCC-Genehmigungen | Elektroschrott-Vorschriften 2022, TNPCB-Handbuch und CPCB-Registrierung | Elektroschrott-Vorschriften 2022, Änderungen 2023–24 und MPCB-Standardarbeitsanweisungen | Elektroschrott-Vorschriften 2022, OSPCB-Hinweis und Recyclingziele von 70 %/80 % |
| Kommerzielle Auswirkung | Registrierung und Wege für autorisierte Demontagebetriebe und Aufbereiter fügen Rückverfolgbarkeitsaufwand hinzu | Registrierung für Hersteller, Produzenten, Aufbereiter und Recyclingunternehmen fügt Portalaufwand hinzu | Online-EPR-Registrierung und separate Standardarbeitsanweisungen fügen Dokumentationsanforderungen hinzu | Produzentenregistrierung und gewichtsbasierte Ziele schaffen Rückgewinnungspflichten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Zunehmend | Zunehmend | Zunehmend | Zunehmend |
| Quelle: Mordor Intelligence | ||||
Die mittleren Bewertungen spiegeln definierte Compliance-Wege in Kombination mit Registrierungs- und Rückgewinnungspflichten für konforme Produzenten wider. Delhis DPCC genehmigt Demontagebetriebe und Aufbereiter, Tamil Nadus TNPCB bietet Registrierungsleitlinien, Maharashtras MPCB bietet separate Registrierungs-Standardarbeitsanweisungen, und Odishas OSPCB listete einen Hinweis vom 21. Oktober 2024 für Produzenten, Hersteller, Recyclingunternehmen und Aufbereiter auf. Die nationalen Recyclingziele steigen von 70 % des abgedeckten Equipments nach Gewicht auf der anwendbaren Vorjahresbasis im Geschäftsjahr 2025–26 und 2026–27 auf 80 % ab dem Geschäftsjahr 2027–28, was in jeder Rechtsordnung eine zunehmende Richtung unterstützt. Das BEE lud zu Kommentaren zu den Entwurfsregeln zur Energieeinsparung (Compliance-Durchsetzung) 2025 ein, sodass die Geräte-Compliance-Anforderungen möglichen Regelungsänderungen unterliegen.
Wertschöpfungskettenstufen
Komponentenlieferanten und Auftragshersteller erfassen vorgelagerten Wert durch Komponentenverkäufe, Design- und Montagedienstleistungen. Markenproduzenten und Einzelhändler verdienen durch Geräteverkäufe, während der Vertrieb die Fabrikproduktion mit Haushaltskäufern verbindet. Servicenetzwerke erfassen Installations- und Reparaturerlöse nach dem Erstkauf. Produzenten-Rücknahmeprogramme erweitern die Kette auf autorisiertes Recycling, wobei LG alte LG-Produkte und IFB seine Waschmaschinen, Klimaanlagen und Kühlschränke kostenlos für Kunden einsammelt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Komponenten- und ODM-Versorgung | Komponentenlieferanten und OEM/ODM-Hersteller wie Amber Enterprises, PG Electroplast und Dixon Technologies | Komponentenverkäufe, Designgebühren, Auftragsmontage und Ingenieurdienstleistungen | Abhängigkeit von spezialisierten Komponenten und konzentrierten vorgelagerten Lieferanten kann die Produktion Engpässen aussetzen | Rückwärtsintegration, Leiterplattenbestückung und lokale Komponenteninvestitionen verbreitern die Beschaffung und erhalten mehr technischen Wert |
| Fertigung und Markenmontage | Markierte Gerätehersteller und HVAC-Monteure wie LG Electronics India, Blue Star und Voltas | Geräteverkäufe, Modellintegration und Fabrikauslastung | Große Werke erfordern eine stetige Nachfrage, importierte Inputs und zuverlässige Testkapazitäten | Mehrere Werke, integrierte Fertigung und Komponentenlokalisierung reduzieren die Exposition gegenüber einzelnen Standorten und Importen |
| Vertrieb und Einzelhandel | Mehrmarken-Einzelhändler, Marktplätze und Händler wie Reliance Retail, Croma und Amazon India | Großhandelsmargen, Einzelhandelsverkäufe, Marktplatzgebühren und Logistikdienstleistungen | Das Erreichen von Käufern in Städten der zweiten und dritten Kategorie bei gleichzeitiger Aufrechterhaltung des Bestands über stationäre und digitale Kanäle erhöht die Erfüllungskomplexität | Omnichannel-Filialen, Händlernetzwerke und lokalisierte Lieferung auf der letzten Meile verteilen die Nachfrage und verbessern die Verfügbarkeit |
| Installation und Kundendienst | Installationsanbieter und Servicenetzwerke wie Reliance Retail resQ, LG Electronics India und Samsung India | Installationsgebühren, Wartung, Reparatur und Ersatzdienstleistungen | Ungleichmäßige Serviceabdeckung und Reaktionszeiten können die Einführung komplexer Geräte verzögern | Gesamtindische Netzwerke, geplante Installation und zeitgebundene Serviceprogramme verbessern die Reaktionskapazität |
| Recycling und EPR-Rückgewinnung | Produzenten, autorisierte Recyclingunternehmen und Regulierungsbehörden wie LG Electronics India, Samsung India, IFB Industries und CPCB | Rücknahmekoordination, Recyclingdienstleistungen, EPR-Compliance und Zertifikatstransaktionen | Informelle Sammlung und ungleichmäßige Recyclerkapazität erschweren die rückverfolgbare Rückgewinnung und Zertifikatsversorgung | Produzenten-Rücknahme, autorisierte Recycler-Weiterleitung und formelle Sammlungsnetzwerke stärken die Compliance-Resilienz |
| Quelle: Mordor Intelligence | ||||
Der strukturelle Übergang der Kette geht hin zu stärker integrierten Komponenten- und Fertigungskapazitäten, da Ambers Komponenteninvestitionen die Abhängigkeit von der Komplettgerätemontage verringern. Einzelhändler und Servicebetreiber konkurrieren dann um Reichweite und Reaktionsfähigkeit, was Logistik und Installationsqualität zu einem Teil der Geräte-Werterfassung macht. EPR-Vorschriften fügen eine Rückgewinnungspflicht hinzu, die Lieferanten belohnt, die Verkauf, Service und autorisiertes Recycling in einem Betriebskreislauf verbinden können.
Wettbewerbslandschaft
Marktkonzentration
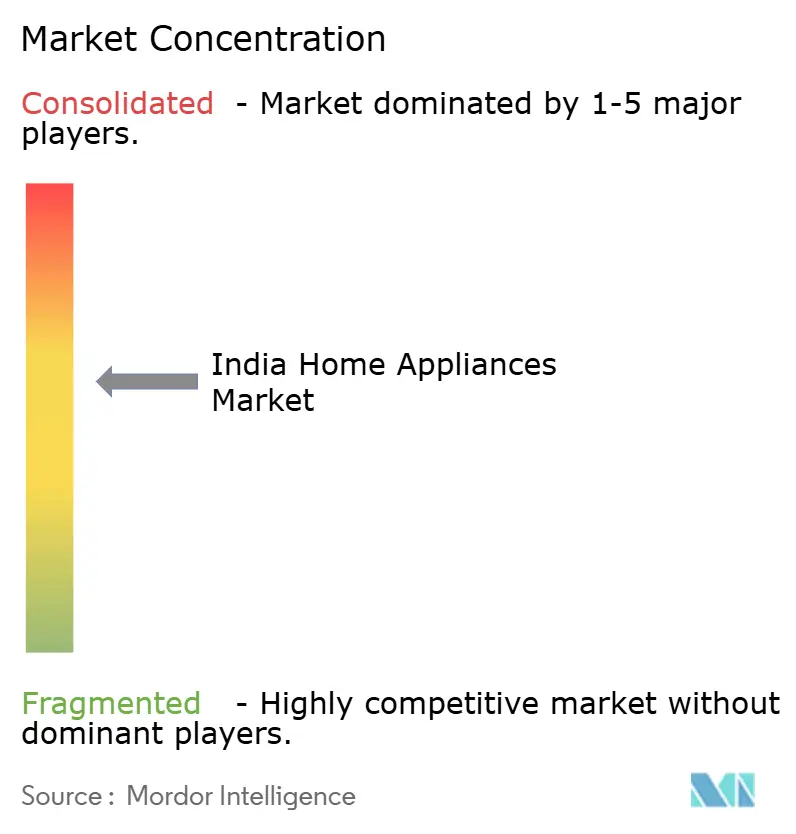
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) und IFB Industries konkurrieren in einem mäßig konzentrierten Feld, das breite Gerätportfolios mit spezialisierten Wäscheangeboten kombiniert. LG Electronics India meldete im ersten Quartal des Geschäftsjahres 2027 ein Umsatzwachstum von 13,6 % gegenüber dem Vorjahr im Segment Haushaltsgeräte und Klimatisierungslösungen, angetrieben durch die Spitzensommernachfrage und Premium-Upgrades.[2] Whirlpool betrieb im Mai 2025 Großgerätewerke in Faridabad, Pondicherry und Pune, während Godrejs Haushaltsgerätegeschäft Kühl-, Wäsche- und Küchenprodukte umfasst. IFB Industries stellt Haushalts- und Gewerbegeräte für Endverbraucher, Händler, Distributoren, Markenshops, E-Commerce und institutionelle Käufer her und kombiniert Produktion mit mehreren Wegen zu Haushaltskunden.
Whirlpool of India brachte am 14. Mai 2025 seine Lapis Grandé Glaskühlschrankserie in Indien auf den Markt und kombinierte naturinspirierte Oberflächen mit konvertibler Kühltechnologie. Godrej Appliances stellte im März 2026 sein 2026er Indien-Klimaanlagenportfolio mit 3-Stern- und 5-Stern-Energiebewertungen und einem Fokus auf Smart-Modelle vor. IFB Industries führte im April 2025 eine 9/6/3-kg-Waschtrockner-Auffrischer-Kombination in Indien ein und ergänzte damit ein integriertes Wäscheformat. Diese Strategien differenzieren vernetzte Bequemlichkeit, Design und integrierten Nutzen und geben Käufern unterschiedliche Gründe, Premium-Formate zu wählen.
Die Wettbewerbsrichtung verlagert sich hin zu Ökosystemen, die Produktdifferenzierung mit Fertigungs- und Serviceleistung verbinden. Samsungs SmartThings-Ökosystem verbindet ausgewählte Geräte, Geräte und Dienste, einschließlich Partnergeräte, und macht Integration zu einem Teil seines Geräteangebots. Markteintrittsbarrieren liegen daher in lokalisierter Produktion, Kanalzugang, Installationsfähigkeit und compliance-fähigem Engineering. Am 21. Januar 2026 kündigte LG Electronics India die sofortige Verfügbarkeit einer Klimaanlagenserie an, die zu den ersten gehört, die vollständig den BEE-Sternebewertungsnormen 2026 entsprechen. Die Ankündigung besagte auch, dass Modelle nach dem alten Standard bis zur Liquidierung der vorhandenen Bestände verfügbar sein würden, was die Bewertungsgeneration zu einem zusätzlichen Unterscheidungsmerkmal für Käufer macht, die LG-Klimaanlagen vergleichen.
Marktführer im indischen Haushaltsgerätebereich
-
LG Electronics India
-
Whirlpool of India
-
Samsung India Electronics
-
Godrej & Boyce (Appliances)
-
IFB Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Haushaltsgeräte-Markt Unternehmen in diesem Bericht
- LG Electronics India
- Samsung India Electronics
- Whirlpool of India
- Godrej & Boyce (Appliances)
- IFB Industries
- Haier Appliances India
- Voltas (Tata)
- Panasonic Life Solutions India
- BSH Home Appliances (Bosch-Siemens)
- Havells India (Lloyd)
- Crompton Greaves Consumer
- Bajaj Electricals
- TTK Prestige
- Butterfly Gandhimathi
- Kent RO Systems
- Preethi Kitchen Appliances
- Pigeon (Stovekraft)
- Usha International
- WonderChef
- Dyson India
Lesen Sie die Analyse der indischer haushaltsgeräte-markt-Unternehmen
Wichtige Chancen für Marktteilnehmer
Vier Möglichkeiten stehen im Einklang mit einer veralteten regulatorischen Frist, einer bestehenden freiwilligen Kennzeichnungsphase, einer vernetzten Produkteinführung und einem Quick-Commerce-Verkauf. Die Compliance-Frist schafft Dringlichkeit für regulierte Hersteller, während freiwillige Kennzeichnungen und vernetzte Angebote von einem differenzierten Haushaltsangebot abhängen. Zertifizierungs-, Produktunterstützungs- und Erfüllungsbereitschaft bestimmen, welche Hersteller, Einzelhandelspartner und Dienstleister diese Möglichkeiten nutzen können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Compliance-fähige elektrische Haushaltsgeräte | BIS listet eine DPIIT-Qualitätsanordnung gemäß IS 302 (Teil 1):2024 mit Durchsetzung ab dem 1. Oktober 2026 auf | Gerätehersteller und Importeure | Aufbau von Test-, Zertifizierungs- und Dokumentationskapazitäten vor der Durchsetzung | Zertifizierungskosten, Testvorlaufzeiten und Produktausschlüsse unter anderen obligatorischen Anordnungen | Konforme Marken, Prüflabore und autorisierte Händler |
| Freiwillig energiegekennzeichnete Induktionskochfelder und Side-by-Side-Kühlschränke | BEE hält beide Kategorien in seiner freiwilligen Sternekennzeichnungsphase für Verbraucher und Hersteller | Energiebewusste Haushalte und Käufer moderner Küchen | Einführung differenzierter gekennzeichneter Modelle und Einzelhandelsaufklärung rund um Energie und Betriebskosten | Der freiwillige Status lässt Akzeptanz und Zahlungsbereitschaft ungewiss | Gerätehersteller, Einzelhändler und Energieeffizienzpartner |
| Vernetzte KI-Geräte-Ökosysteme | Am 16. September 2026 brachte Samsung India seine Bespoke AI-Geräteserie auf den Markt und verband Kühlschränke, Klimaanlagen und Wäscheprodukte über SmartThings für indische Haushalte. | Städtische, digital engagierte Haushalte und Premium-Käufer | Vernetzte Geräte, Installation und Ökosystem-Onboarding über autorisierte Partner bündeln | Premium-Positionierung und die Notwendigkeit einer koordinierten Software-, Service- und Kanalausführung | Samsung India, autorisierte Partner, Installateure und Ökosystementwickler |
| Quick-Commerce-Vertrieb für Kleingeräte | Swiggy Instamarts Quick India Movement-Verkauf startete am 8. Oktober 2026 für Haushaltsgeräte, 130+ Städte und ein Sortiment von 50.000+ Produkten | Städtische Kleingerätekäufer und Impulskäufer für Ersatzgeräte | Kompakte Geräte mit lokalisiertem Bestand, Inhalten und schneller Erfüllung listen | Ausgewählte Sortimente, Standortbeschränkungen und bestandsabhängige Aktionen | Gerätemarken, teilnehmende Verkäufer und Quick-Commerce-Betreiber |
| Quelle: Mordor Intelligence | |||||
Compliance-fähige Versorgung ist die zentrale Möglichkeit. Die Qualitätskontrollanordnung für elektrische Haushaltsgeräte begann am 1. Oktober 2026 mit der allgemeinen Umsetzung, mit Compliance für Kleinunternehmen ab dem 1. Januar 2027 und für Kleinstunternehmen ab dem 1. April 2027. Abgedeckte Produkte müssen den anwendbaren indischen Standard erfüllen und das BIS-Standardzeichen unter Lizenz tragen, vorbehaltlich bestimmter Erleichterungen für Exportwaren, qualifizierende Forschungs- und Entwicklungsimporte und deklarierte Vorimplementierungsbestände. Lieferanten, die kleine und Kleinstgerätehersteller bedienen, können Test- und Lizenzierungsunterstützung auf diese späteren Fristen konzentrieren und regulatorisches Timing in eine konkrete Dienstleistungsmöglichkeit umwandeln.
Neueste Industrielle Entwicklungen in Indischer Haushaltsgeräte-Markt
- Sep 2026: Samsung India brachte seine 2026er Bespoke AI-Geräteserie auf den Markt, darunter einen Google Gemini-Kühlschrank und 2 WindFree-Klimaanlagenreihen.
- Sep 2026: Whirlpool of India brachte seine Luxuriem Premium-Vier-Türen-Kühlschranklinie in Indien auf den Markt, angeführt von einem 654-Liter-Modell mit 360° Triple Cooling-Technologie.
- Feb 2026: Voltas stellte sein Indien-Portfolio für Sommer 2026 vor, angeführt von KI-fähigen Vertis Split-Klimaanlagen und aufgefrischten Voltas Beko-Kühlschränken und Waschmaschinen.
Indischer Haushaltsgeräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Haushaltsgeräte-Markt misst den jährlichen Wert in USD von großen und kleinen Haushaltsgeräten, die an Haushaltskäufer in Indien verkauft werden. Er zählt Einzelhandels-Point-of-Sale-Transaktionen über Mehrmarken-Fachgeschäfte, exklusive Markenshops, Online-Kanäle und sonstige Vertriebskanäle.
Ausschlüsse aus dem Geltungsbereich: Nicht-haushaltliche Industrieausrüstung, separat verkaufte Ersatzteile und ausschließlich als Dienstleistungserlös außerhalb des Geräteverkaufs abgerechnete Installationserlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Große Haushaltsgeräte
- Kühlschränke
- Gefriergeräte
- Waschmaschinen
- Geschirrspüler
- Backöfen (Kombi und Mikrowelle)
- Klimaanlagen
- Sonstige große Haushaltsgeräte
- Kleine Haushaltsgeräte
- Kaffeemaschinen
- Küchenmaschinen
- Grills und Röster
- Elektrische Wasserkocher
- Entsafter und Mixer
- Heißluftfritteusen
- Staubsauger
- Elektrische Reiskocher
- Toaster
- Tischbacköfen
- Sonstige kleine Haushaltsgeräte
- Große Haushaltsgeräte
- Nach Vertriebskanal
- Mehrmarken-Fachgeschäfte
- Exklusive Markenfilialen
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Sekundärforschung verwendet indienbezogene Haushalts- und Geräteindikatoren aus der Haushaltsverbrauchsausgabenerhebung des Ministeriums für Statistik und Programmimplementierung, dem Standards- und Kennzeichnungsprogramm des Büros für Energieeffizienz, den Pressemitteilungen des Ministeriums für Handel und Industrie des Presseinformationsbüros zum Produktionsgebundenen Anreizprogramm für Weißwaren sowie den Offenlegungen von Amazon Indias Großem Indischen Festival. Zu den aus solchen Quellen abgeleiteten Indikatoren gehören Haushaltsausgaben für Gebrauchsgüter, Geräteeffizienzabdeckung, Komponenteninvestitionen und Online-Erfüllungsreichweite. Diese Quellen helfen dabei, Nachfrage-, Regulierungs- und Kanalvariablen zu etablieren, ohne politische Verpflichtungen oder Plattformaktivitäten als Markterlöse zu behandeln.
Ergänzende Unternehmenseinreichungen, Investorenpräsentationen, Regierungsbekanntmachungen und seriöse Presseberichte werden überprüft, um Geräteverkäufe, Produktionskapazität, Preisgestaltung, Kanalmix und Versorgungsbedingungen in Indien gegenzuprüfen, wobei jeder Punkt datiert und an seine angegebene Einheit und Abdeckung gebunden ist. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Sammlung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärarbeit ist um indienbezogene Interviews oder Umfragen mit Geräteherstellern, Komponentenlieferanten, Händlern, Einzelhändlern, Online-Verkäufern und Kundendienst-Spezialisten in den Kategorien Groß- und Kleingeräte strukturiert. Analysten nutzen diese Gespräche, um Sekundärbelege zu Nachfrage, Kanalverschiebungen, Preis- und Servicebedingungen zu testen, Lücken wie informelle Verkäufe oder regionale Abdeckung zu untersuchen und widersprüchliche Signale zu triangulieren, bevor Inputs in das Größenmodell einfließen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell verwendet eine Top-down-Basis für indische Haushaltsgeräteverkäufe in USD und verteilt diese auf Groß- und Kleingeräte, Vertriebskanäle und vier indische Regionen, mit selektiven Bottom-up-Prüfungen aus Lieferanten-Rollups, Einzelhändler- und Marktplatz-Kanalprüfungen sowie Stichproben-Durchschnittsverkaufspreisen multipliziert mit Stückvolumina. Zu den wichtigsten Inputs gehören Haushaltsausgaben für Gebrauchsgüter und Besitz, städtische und Kleinfamilienhaushaltsgründung, Geräteersatz- und Durchdringungsraten, Energieeffizienz- und Wechselrichterakzeptanz, lokale Komponentenkapazität im Rahmen des Weißwaren-PLI-Programms sowie Online-Erfüllungsreichweite. Haushaltsausgaben und Besitz etablieren das Nachfragepotenzial, Urbanisierung und Haushaltsgründung verschieben Kategorie- und Regionalmix, Ersatz- und Durchdringungsraten setzen Volumina, Energievorschriften und Wechselrichterakzeptanz beeinflussen Mix und Preis, PLI-Kapazität informiert über Versorgungsengpässe, und Kanalbelege weisen Verkäufe zu. Der Wert wird mit multivariater Regression prognostiziert, wo Treiber ausreichend beobachtet werden, unterstützt durch exponentielle Glättung für stabile Kategorie- oder Kanalreihen und Szenarioanalyse, wenn Politik-, Versorgungs- oder Preisbedingungen breitere Bandbreiten erzeugen. Segmentanteile werden aus veröffentlichten Aufteilungen und kalibrierten Kategorie-, Kanal- und Regionalindikatoren aufgebaut, während fehlende Aufteilungen mit benachbarten Kategoriebelegen begrenzt und durch selektive Lieferanten- oder Kanalschätzungen überprüft werden, anstatt als beobachtete Fakten behandelt zu werden. Indienbasierte Experten überprüfen Annahmen auf Variablenebene und Prognoserichtung, und ungelöste Lücken werden als Bandbreiten geführt oder zur Nachverfolgung markiert, anstatt stillschweigend gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Modell gegen unabhängige Signale wie Haushaltsausgaben, Gerätebesitz, Unternehmenslieferungen, Einzelhändler- und Marktplatzaktivität, Import- oder Komponententrends sowie regulatorische Aufzeichnungen. Sie gleichen Einheit, Währung, Umfang und Zeitraum ab, führen Varianz- und Ausreißerprüfungen bei Gesamtwerten, Anteilen und Wachstumsraten durch, untersuchen Anomalien vor der Freigabe und nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine wesentliche Lücke, eine unerklärliche Änderung oder ein widersprüchliches Kanalsignal bestehen bleibt. Die Datenbank wird jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse wie regulatorische Änderungen, größere Versorgungsunterbrechungen oder Übernahmen, gefolgt von einer neuen Überprüfung vor der Lieferung von Berechnungen, Zitaten, Definitionen und Prognosenannahmen.
Mordor Intelligence's Indien Haushaltsgeräte-Markt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Haushaltsgeräte-Markt misst den jährlichen Wert in USD von großen und kleinen Haushaltsgeräten, die an Haushaltskäufer in Indien verkauft werden.
Zu den wichtigsten Lücken-Treibern gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Inputs gehören Haushaltsausgaben für Gebrauchsgüter und Besitz, städtische und Kleinfamilienhaushaltsgründung, Geräteersatz- und Durchdringungsraten, Energieeffizienz- und Wechselrichterakzeptanz, lokale Komponentenkapazität im Rahmen des Weißwaren-PLI-Programms sowie Online-Erfüllungsreichweite.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,68 Milliarden USD (2027) | |
| Globale Unternehmensberatung A | 69,02 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 19,7 % über dem Wert dieses Berichts für 2027 von 57,68 Milliarden USD, 2 Jahre später. Die Schätzung ist 19,7 % höher als der 2027-Wert dieses Berichts. Ihr Indien-Gesamtwert für 2025 umfasst Wasseraufbereiter und Körperpflegegeräte innerhalb der Kleingeräte, Kategorien außerhalb der akzeptierten Produktliste, und ihr früheres Basisjahr kann auch dazu führen, dass das veröffentlichte Niveau über einer späteren Reihe liegt. |
| Regionale Unternehmensberatung B | 23,71 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 58,9 % unter dem Wert dieses Berichts für 2027 von 57,68 Milliarden USD, 2 Jahre später. Die Schätzung ist 58,9 % niedriger als der 2027-Wert dieses Berichts. Ihre Seite berichtet eine Haushaltsgeräteserie für 2025–2030 mit tatsächlichen Daten bis 2024, sodass die zwei Jahre frühere Messung ein niedrigeres Niveau als der Point-of-Sale-Schätzwert für 2027 ergeben kann. |
Mordor Intelligence's Analysten triangulieren das Modell gegen unabhängige Signale wie Haushaltsausgaben, Gerätebesitz, Unternehmenslieferungen, Einzelhändler- und Marktplatzaktivität, Import- oder Komponententrends sowie regulatorische Aufzeichnungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Haushaltsgeräte-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 54,6 Milliarden USD im Jahr 2026 auf 57,68 Milliarden USD im Jahr 2027 und 76,83 Milliarden USD bis 2032 steigen, mit einem CAGR von 5,9 % über 2027–2032.
Welche Kräfte prägen die Gerätennachfrage?
Urbanisierung, Haushaltsausgaben, Online-Kanäle und lokale Komponentenkapazität weiten die Nachfrage aus, während LG im Jahr 2026 einen Anstieg der Kupferkosten um 34 % meldete.
Welches Produktsegment führt den Sektor an?
Große Haushaltsgeräte hielten im Jahr 2026 einen Anteil von 64,6 % an der Marktgröße, während Kleine Haushaltsgeräte mit einem CAGR von 6,9 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren am direktesten?
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) und IFB Industries sind führende Akteure, und Samsung brachte im September 2026 seine 2026er Bespoke AI-Geräte in Indien auf den Markt.
Welche Herausforderung könnte den Ausblick einschränken?
ASPA–CRISIL berichtete im März 2026, dass 18 % der befragten Verbraucher in 9 indischen Städten auf gefälschte Konsumgüter gestoßen waren, was Authentifizierungsrisiken neben der Preissensitivität hervorhebt.
Welche Region wächst am schnellsten?
Nordindien hielt im Jahr 2026 einen Anteil von 32,3 %, während Südindien mit einem CAGR von 15 % im Zeitraum 2027–2032 prognostiziert wird und LG mit dem Bau begann und PG Electroplast Sri City-Kapazitäten plante.