
Indien Industrieventile Marktgröße und Marktanteil
Indien Industrieventile Marktanalyse von Mordor Intelligence
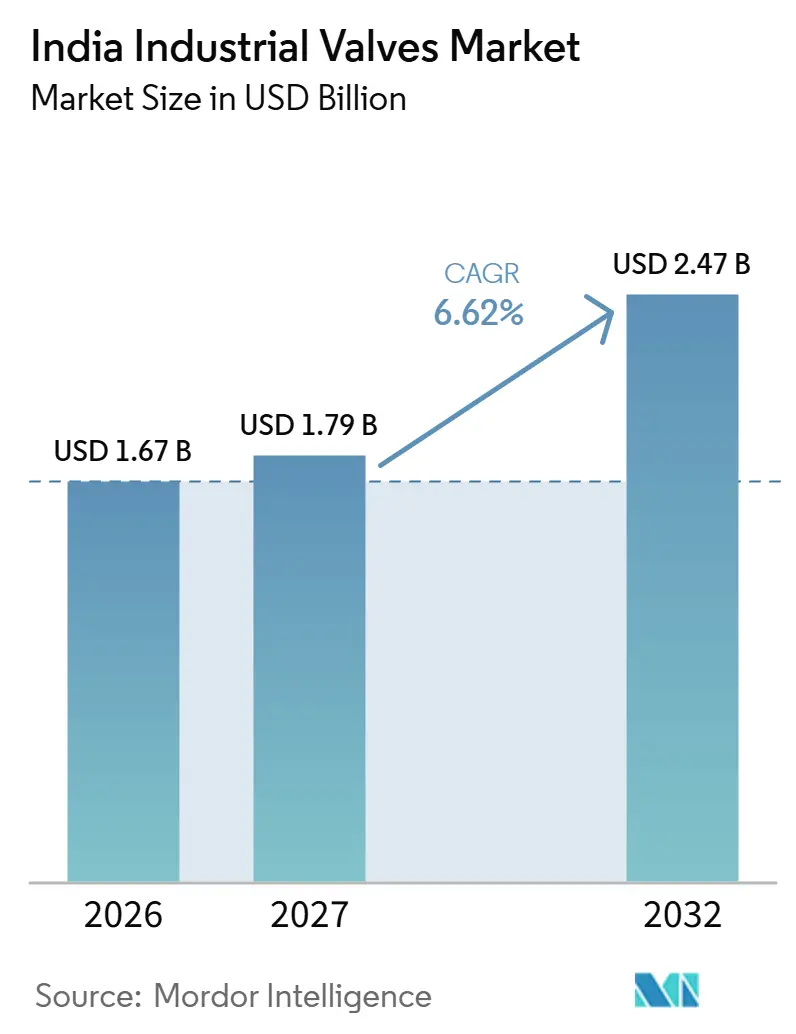
Die Größe des Indien Industriearmaturen Marktes soll von 1,67 Milliarden USD im Jahr 2026 auf 1,79 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,47 Milliarden USD erreichen, mit einem CAGR von 6,62 % über 2027–2032.
Indiens Wasser- und Gasinfrastruktur stützt die Armaturennachfrage in bestehenden Betriebsnetzen und neuen Projekten, während die Behandlungskapazität wiederverwendungsorientierte Anwendungen hinzufügt. Investitionen in Chemie und Wärmekraft führen zu spezialisierten Anforderungen an die Ausrüstung und erhöhen die Relevanz prozessspezifischer Technik. Lieferanten konkurrieren durch umfassendere Armatur-und-Antrieb-Pakete sowie lokale Fertigungskapazitäten, die mehrere Teile eines industriellen Ausrüstungsbedarfs abdecken können. Unsicherheiten bei Materialpreisen und die Kosten für die Instandhaltung einer Baugruppe können jedoch die Schwelle für den Austausch von Ausrüstung erhöhen. Umsätze entstehen dort, wo der Projektumfang zu technisch spezifizierter Ausrüstung wird, die den Anwendungs- und Compliance-Anforderungen des Käufers entspricht.
Wichtigste Erkenntnisse des Berichts
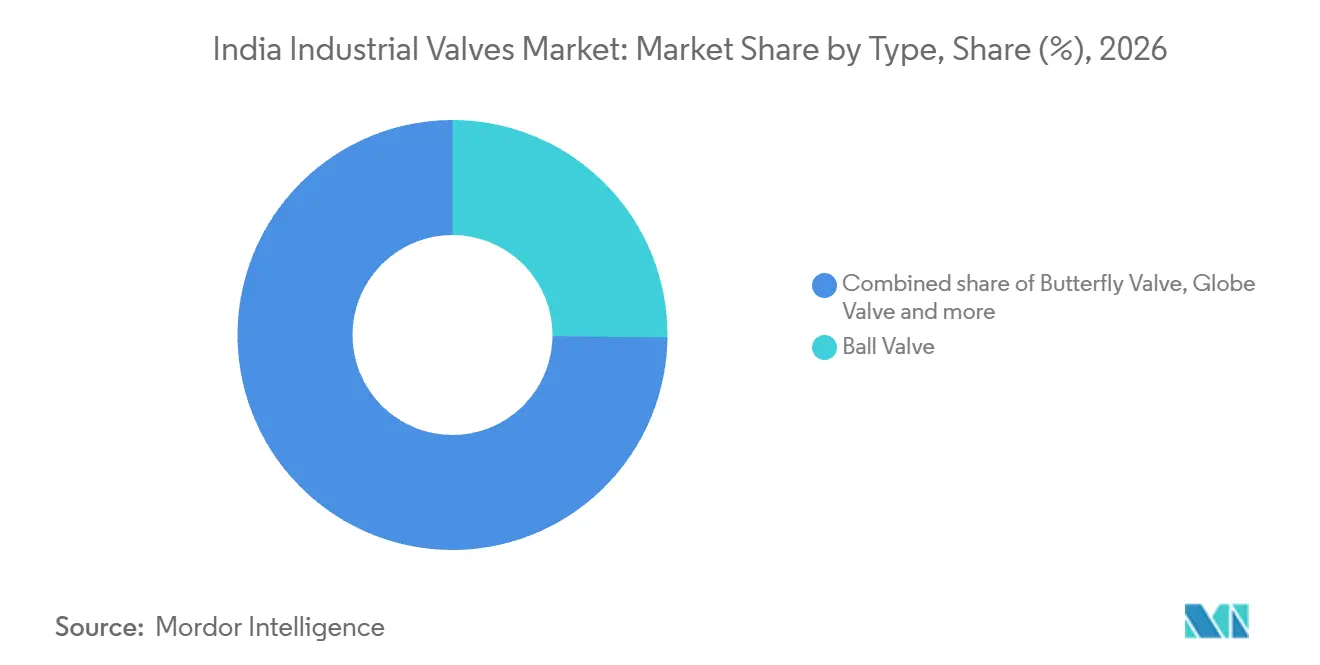
- Nach Typ hielten Kugelventile im Jahr 2026 einen Marktanteil von 25,19 % am Indien Industriearmaturen Markt, während Schmetterlingsklappen mit einem CAGR von 6,95 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
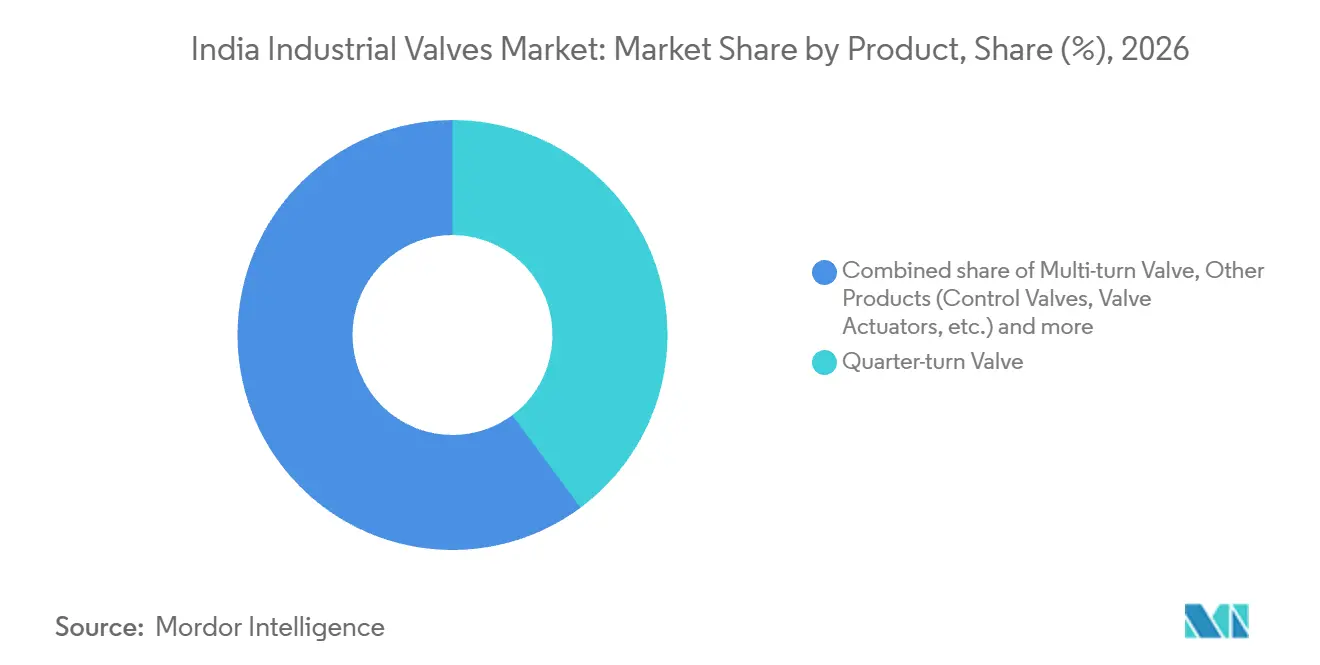
- Im Produktmix entfielen im Jahr 2026 39,83 % des Marktanteils am Indien Industriearmaturen Markt auf Vierteldreh-Ventile, während andere Produkte, einschließlich Regelventile und Ventilantriebe, mit einem CAGR von 6,95 % über 2027–2032 am schnellsten wachsen sollen.
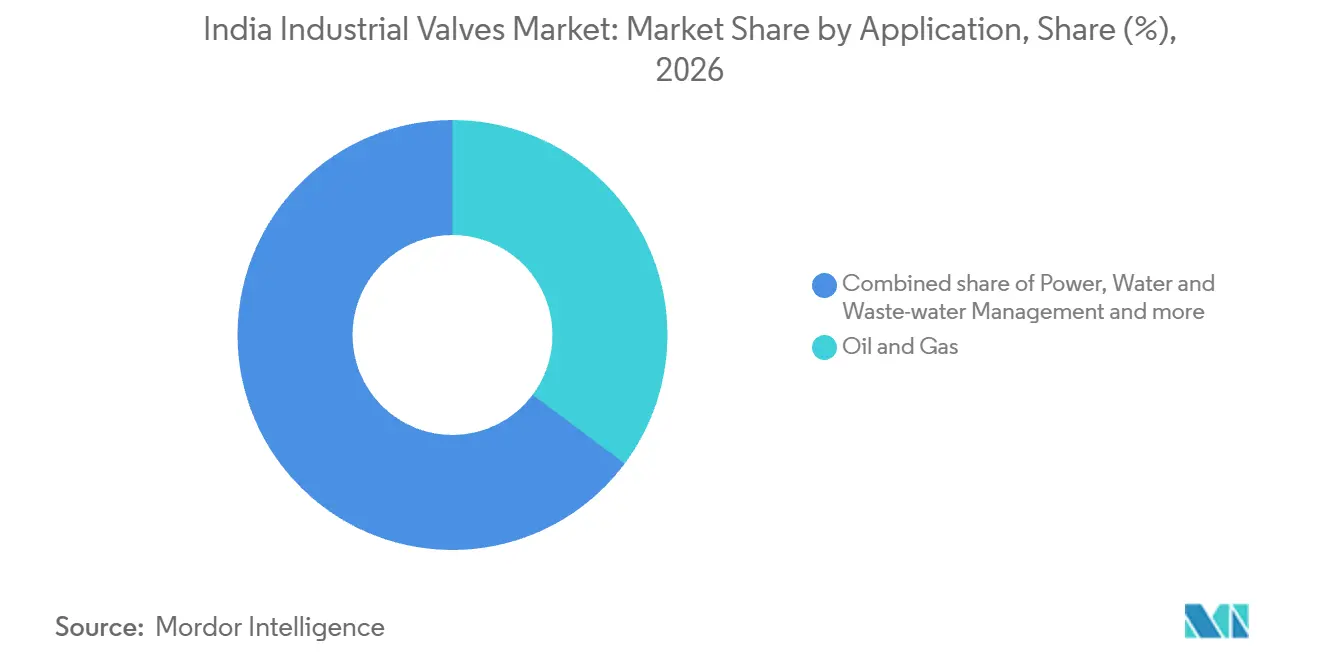
- Nach Anwendungen führte Öl und Gas im Jahr 2026 mit einem Anteil von 35,2 % am Ausrüstungsumsatz, während Wasser- und Abwassermanagement mit einem CAGR von 6,9 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
- Geografisch gesehen führen die westlichen und nördlichen Bundesstaaten die Nachfrage nach Industriearmaturen an, während Südindien die schnellste Einführung von Automatisierungs- und intelligenten Armaturenplattformen verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Staatliche Investitionen in Wasser- und Abwassernetze | +1.9% | Kommunale Versorgungsgebiete Vijayawada | Mittelfristig (2–4 Jahre) |
| Ausbau von Öl- und Gaspipelines sowie CGD-Projekten | +3.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Laufende Kapazitätserweiterungen in der Stromerzeugung | +1.5% | Bihar und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in Chemie- und Prozessindustrie | +1.3% | Industriegebiet Dahej | Langfristig (≥ 4 Jahre) |
| Einführung von IIoT-fähigen intelligenten Armaturen | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Investitionen in Wasser- und Abwassernetze
Investitionen in Wasserversorgung und Kanalisation können innerhalb desselben städtischen Versorgungsgebiets separate Ausrüstungsmöglichkeiten schaffen. Das AMRUT-2.0-Wasserversorgungsprojekt in Vijayawada hat die Auftragsvergabe erreicht und umfasst einen Entnahmeschacht, Pipelines, Pumpen und Speicherreservoire. Ein separates Abwassernetzprojekt für die nicht erschlossenen Gebiete der Stadt hat ebenfalls die Auftragsvergabe im Rahmen des Programms erreicht. Diese Vorhaben verbinden staatliche Investitionen sowohl mit der Wasserlieferinfrastruktur als auch mit der Erweiterung der Abwassererfassung. Für Armaturenlieferanten hängt die kommerzielle Umsetzung von Ausrüstungspaketen innerhalb jedes Netzprojekts ab, sobald die vertraglich vereinbarte Infrastruktur in Richtung Bau und Betrieb voranschreitet. Die daraus resultierende Möglichkeit ist eine anwendungsspezifische Beteiligung an separaten städtischen Baumaßnahmen, auch wenn die Projekte eine Stadt und ein nationales Förderprogramm teilen.
Ausbau von Öl- und Gaspipelines sowie CGD-Projekten
Das Wachstum der Stadtgasverteilung und abgeschlossene Pipeline-Verbindungen schaffen unterschiedliche Ausrüstungsmöglichkeiten innerhalb der indischen Gasinfrastruktur. Das Polyethylen-Pipelinenetz von IndianOil für die Stadtgasverteilung erreichte bis zum 31. März 2025 eine Länge von 7.542 Kilometern, mit einem gemeldeten Wachstum von 38,7 %. Diese Expansion auf Verteilerebene gibt Armaturenlieferanten Zugang zu einem Netzentwicklungsmechanismus, der von großen Übertragungsprojekten getrennt ist. MECON, der Projektmanagementberater, meldete die Inbetriebnahme der 392 Kilometer langen, 24-Zoll-Pipeline von Guwahati nach Numaligarh am 17. Juli 2025. Diese abgeschlossene Verbindung liefert ein konkretes Beispiel für Übertragungsinfrastruktur, die die Inbetriebnahme erreicht, neben der Expansion des Netzes eines Verteilers. MECON meldete die Gasversorgung der Numaligarh-Raffinerie über die in Betrieb genommene Hauptleitung, während das Polyethylennetz von IndianOil die Stadtgasverteilung bedient, wodurch Armaturenanforderungen sowohl in der Übertragung als auch in der Verteilung entstehen.
Laufende Kapazitätserweiterungen in der Stromerzeugung
Thermische Kapazitätserweiterungen schaffen eine Armaturenmöglichkeit, die an dampfführende Ausrüstung gebunden ist, was die Erzeugungstechnologie kommerziell bedeutsam macht. Das Ministerium für Energie verzeichnete die Inbetriebnahme von 660-MW-Einheiten in Barh in Bihar am 5. Juni 2025 und in Obra C in Uttar Pradesh am 16. Juni 2025. BHEL liefert Hoch- und Mitteldruckabsperr-, Globus- und Rückschlagventile für Dampfanwendungen zusammen mit Kraftwerkskreislauf-Rohrleitungen und Steuerungssystemen. Diese Anwendungen verbinden thermische Erzeugungsanlagen mit einem definierten Durchflussregelungsbedarf. Für Armaturenhersteller folgt die relevante Möglichkeit der Dampfsystemspezifikation innerhalb eines Kraftwerksprojekts, anstatt allein der in Megawatt gemessenen Kapazität.
Wachsende Investitionen in Chemie- und Prozessindustrie
Chemische Investitionen schaffen unterschiedliche Verkaufsfenster für Ausrüstungslieferanten, wenn in Betrieb genommene Anlagen und neu genehmigte Industrieinfrastruktur nebeneinander bestehen. Gujarat Alkalies and Chemicals Limited nahm im März 2025 seine Chlortoluol-Anlage in Dahej mit einer Kapazität von 30.000 Tonnen pro Jahr in Betrieb. Diese Inbetriebnahme etabliert einen benannten Produktionsstandort der Prozessindustrie in Dahej. Im Juli 2026 genehmigte das indische Unionskabinett BHAVYA-Rasayan für 3 dedizierte Chemiepark-Standorte, wobei die Zentralregierung die Entwicklung durch die Landesregierungen im Rahmen des Challenge-Route-Verfahrens unterstützen soll.[1] Die Parkinitiative ist ein längerfristiger Nachfragemechanismus als die Inbetriebnahme einer benannten Chemieanlage. Technische Spezifikationen auf Anlagenebene bestimmen, wann diese politische Pipeline zu einer Ausrüstungsmöglichkeit wird, was die Projektentwicklung zur kommerziellen Verbindung zwischen Parkhgenehmigung und Armaturennachfrage macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Hohe Kapitalkosten und Wartungsaufwand | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität (Stahl/Legierungen) | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstige Importe (hauptsächlich aus China) | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Wartungsaufwand
Kapitalaufwendungen und Wartungskosten stellen unterschiedliche Anforderungen an die Ressourcen eines Industriebetreibers. Der vorläufige Plan von Bharat Petroleum Corporation Limited vom November 2025 schätzte INR 5 Millionen (56.400 USD) für einen Jahresrahmenvertrag zur Ventilwartung an allen Pipeline-Standorten im Geschäftsjahr 2026–27. Die Schätzung trennt die Kosten für die Instandhaltung installierter Armaturen von der Kapitalentscheidung zum Kauf von Ersatzteilen. Solange installierte Armaturen noch funktionsfähig sind, kann ein Käufer den Austausch aufschieben und gleichzeitig die Wartung weiterfinanzieren. Dieser Kompromiss erhöht den Nutzen, den eine neue Baugruppe liefern muss, bevor ihr Kauf kommerziell attraktiv wird. Aufgeschobene Ersatzinvestitionen würden den Ausrüstungsumsatz der Lieferanten in spätere Perioden verschieben und die Auftragsterminierung weniger vorhersehbar machen.
Rohstoffpreisvolatilität (Stahl/Legierungen)
Unsichere Metallkosten erschweren die Armaturenpreisgestaltung, selbst wenn die Nachfrage aus nachgelagerten Projekten vorhanden ist. Atam Valves berichtete im Geschäftsjahr 2025–26, dass Schwankungen bei Stahl-, Messing- und Speziallegierungspreisen das betriebliche Kostenmanagement weiterhin herausforderten. Für einen Hersteller, der sich auf einen festen Ausrüstungspreis festlegt, können nachfolgende Inputkostensteigerungen den aus diesem Auftrag verfügbaren Gewinn verringern. Diese Erhöhungen stattdessen in ein überarbeitetes Angebot einzupreisen, erhöht hingegen die Ausrüstungskosten für den Industriekäufer. Das Hemmnis wirkt durch die Zuweisung des Materialpreisrisikos zwischen dem Hersteller und seinem Kunden, ohne dass ein physischer Engpass erforderlich ist. Jede Preisentscheidung hinterlässt eine kommerzielle Belastung durch schwächere Lieferantenmargen oder teurere Armaturenausrüstung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Lieferungen für anspruchsvolle Anwendungen stützen die Führungsposition von KugelventilenKugelventile entfielen im Jahr 2026 auf einen Anteil von 25,19 % am Indien Industriearmaturen Markt. AMPO POYAM Valves meldete in einer Pressemitteilung vom Mai 2025, dass es 65 Kugelventile für anspruchsvolle Anwendungen und 2 hydraulische Antriebseinheiten für die Eisenkonzentrat-Schlammleitung von Dabuna nach Sagasahi in Odisha geliefert hatte.[2] ArcelorMittal Nippon Steel India Limited war der Endnutzer, wobei die gelieferte Ausrüstung für die Installation an den Pumpstationen der Pipeline vorgesehen war. Dieses Projekt verbindet die Nachfrage nach Kugelventilen mit dem industriellen Materialtransport und einem koordinierten hydraulischen Ausrüstungspaket. Für Lieferanten erstreckt sich der kommerzielle Umfang auf die Stahlwerkslogistik, wo der Armaturenbedarf innerhalb eines umfassenderen Pumpstationssystems liegt.
Schmetterlingsklappen sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,95 % über 2027–2032. Aira Euro Automation gibt eine jährliche Kapazität von ca. 19.520 elektropneumatischen oder motorisierten Schmetterlingsklappen in Größen von 1,5 bis 48 Zoll an. Dieser Produktionsumfang verbindet diesen Armaturentyp mit betriebener Ausrüstung über einen breiten Größenbereich. Kükenventile bilden eine weitere eigenständige Beschaffungskategorie, wobei Oil India Limited Parveen Industries Pvt. Ltd. am 28. Oktober 2025 einen Liefervertrag vergab. Betriebene Schmetterlingsklappenpackungen und separat beschaffte Kükenventile erfordern Fertigungsbreite und die Fähigkeit, unterschiedliche Beschaffungsspezifikationen zu erfüllen.


Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Produkt:
Hardwaremaßstab und Regelausrüstung schaffen unterschiedliche MöglichkeitenVierteldreh-Ventile repräsentierten im Jahr 2026 einen Marktanteil von 39,83 % am Indien Industriearmaturen Markt. Im Jahr 2025 schrieb BHEL eine Ausschreibung mit einer Gesamtangebotsmenge von 54 für Dampfservice-Schmetterlingsklappen und Ersatzteile für 6 Wärmekraftprojekte aus, die jeweils mit 2×800 MW spezifiziert waren. Die Eignung für den Dampfbetrieb gibt Lieferanten eine Grundlage zur Differenzierung, die über das bloße Angebot des Vierteldrehformats hinausgeht. Der kommerzielle Umfang der Ausschreibung umfasst sowohl Lieferung als auch Ersatzteile und bringt Ersatzkomponenten neben der Hauptausrüstung in die Beschaffung. Eine Mehrprojekt-Ausschreibung gibt Herstellern einen Weg in mehrere Anlagenbedarfe durch eine einzige Beschaffung.
Andere Produkte, einschließlich Regelventile und Ventilantriebe, sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,95 % über 2027–2032. ICRA berichtete, dass KSB MIL Controls Limited, ein Lieferant von Regelventilen, Antrieben und Stellungsreglern, im Gesamtunternehmen einen Auftragseingang von ca. 26 % im Kalenderjahr 2025 gegenüber dem Kalenderjahr 2024 verzeichnete. Ein Lieferant, der diese verwandten Produkte abdeckt, kann mehrere Teile einer Regelungsbaugruppe über dieselbe Geschäftsbeziehung ansprechen. Diese Breite schafft einen Weg zu einem größeren Ausrüstungsumfang, ohne dass jede Produktkategorie einem identischen Nachfragemuster folgen muss. ICRA meldete außerdem einen unternehmensweiten Auftragsbestand von 2,6 Milliarden INR (29,82 Millionen USD) bei KSB MIL Controls zum 31. Dezember 2025, den es zur Unterstützung der Umsatzsichtbarkeit des Unternehmens anführte.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Gasinfrastruktur verankert das Volumen, während die Wasseraufbereitung expandiertÖl und Gas war das größte Anwendungssegment und entfiel im Jahr 2026 auf 35,2 % des Umsatzes. Stand Juni 2026 verfügte Indien über 26.655 Kilometer betriebsfähige gemeinsame Erdgaspipelines. Bharat Petroleum Corporation Limited lud im August 2025 zu Angeboten für einen 2-jährigen Wartungsdienstleistungsvertrag ein, der Hochdruck- und Spezialventile in seiner Raffinerie in Mumbai abdeckt. Hersteller mit Wartungskapazitäten könnten daher ein Raffinerie-Serviceengagement unabhängig von einem Neugeräteauftrag verfolgen.
Wasser- und Abwassermanagement soll das am schnellsten wachsende Segment sein, mit einem CAGR von 6,9 % über 2027–2032. Bis zum 27. März 2025 hatte das Ministerium für Wohnungswesen und Stadtentwicklung AMRUT-2.0-Projekte genehmigt, die 6.739 MLD neue oder erweiterte Abwasserbehandlungskapazität abdecken, einschließlich 2.093 MLD für Recycling oder Wiederverwendung. Die Wiederverwendungskomponente gibt einem Teil dieser genehmigten Kapazität einen Zweck, der über das bloße Sammeln und Behandeln von städtischem Abwasser hinausgeht. Für Armaturenlieferanten schafft dies einen eigenständigen Anwendungskontext rund um Behandlungsinfrastruktur, die darauf ausgelegt ist, Wasser wieder nutzbar zu machen. Der Armatureninhalt kann der Behandlungs-und-Wiederverwendungs-Funktion eines Projekts ebenso folgen wie dem Umfang seines Erfassungsnetzes.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Industriearmaturen Markt der westlichen und nördlichen Bundesstaaten
Die westlichen und nördlichen Bundesstaaten führen die Nachfrage nach Industriearmaturen durch petrochemische Cluster, Öl-Logistikkorridore und dichte städtische Bevölkerungen an, die unterschiedliche industrielle und städtische Infrastrukturanwendungen unterstützen. Im Geschäftsjahr 2024–25 waren Maharashtra, Gujarat, Uttar Pradesh und Haryana 4 der 5 führenden Bundesstaaten nach registrierter Fertigungsbeschäftigung. Diese industrielle Größe unterstützt eine regionale kommerzielle Basis in mehreren großen Fertigungsstaaten, neben sektorspezifischer Nachfrage im Zusammenhang mit petrochemischer und Öl-Logistik-Aktivität. Die regionale Abdeckung erreicht mehrere Fertigungszentren, aber der Prozess und die Anwendung jedes Kunden bestimmen die Armaturenspezifikation.
Industriearmaturen Markt Südindien
Südindien verzeichnet die schnellste Einführung von Automatisierungs- und intelligenten Armaturenplattformen. IMIs Fertigungs- und Technikanlage in Chennai nahm im April 2026 den Betrieb auf und unterstützt Turbinen-Bypass-Ventile, Regelventile, Dampftemperaturregler, hydraulische Versorgungseinheiten und andere Produkte. Bis Juni 2026 hatte der Standort begonnen, Aktivitäten von IMIs Sri-City-Anlage in Andhra Pradesh zu übernehmen. IMI beschreibt den Chennai-Standort als Konsolidierung von Fertigung, Technik, Montage und regionalen Betrieben, wobei Turbinen-Bypass- und Regelventile seine Hauptprodukte sind.
Haryana bietet einen eigenständigen raffineriezentrierten Kundenkontext innerhalb des weiteren regionalen Musters. IndianOils Panipat-Raffinerie in Haryana verfügte am 1. April 2026 über eine installierte Raffineriekapazität von 15 Millionen Tonnen. Am 28. Juni 2025 lud Indian Oil Corporation Limited zu Angeboten für die Lieferung eines Doppelplatten-Rückschlagventils für sein Panipat-Raffinerie-Erweiterungsprojekt in Haryana ein. Die Armaturenanforderungen einer Raffinerie folgen ihren Verarbeitungsanlagen und ihrem Erweiterungsprogramm, während ein Fertigungsstandort durch die Lieferung von Komponenten oder fertigen Systemen teilnimmt. Die Ausschreibung für das Doppelplatten-Rückschlagventil identifiziert daher eine spezifische Projektbeschaffungsmöglichkeit in Haryana.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen bewertet die Politik aus der Perspektive eines Armaturenherstellers, der inländische Industriekäufer beliefert und eine Fabrik in Tamil Nadu betreibt. Nationale Produktzertifizierung und staatliche Fabrikaufsicht betreffen unterschiedliche Teile dieses Betriebsmodells. Die Unterscheidung trennt die Zugangsbedingungen für abgedeckte Armaturenprodukte vom Rahmen für Fertigungsstandorte und ermöglicht eine konsistente Bewertung der kommerziellen Auswirkungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Zuständige Behörde | Bureau of Indian Standards | Regierung von Tamil Nadu als zuständige Regierung für Fabriken |
| Wesentliche Instrumente oder Richtlinien | Butterfly Valves (Quality Control) Order, 2020, in Kraft seit dem 1. Januar 2021; IS 13095 und neueste notifizierte Änderungen | Arbeitsschutz-, Gesundheits- und Arbeitsbedingungen-Kodex, 2020, in Kraft seit dem 21. November 2025; frühere Regeln nur gespeichert, wenn nicht widersprüchlich und bis zur Aufhebung |
| Kommerzielle Auswirkung | BIS-lizenziertes Gütezeichen für Allzweck-Schmetterlingsklappen; für den Export bestimmte Waren ausgenommen | Fabrikaufsicht gemäß dem Kodex und anwendbaren gespeicherten Regeln |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt eine definierte Produktzugangsanforderung wider, wobei die Kontinuität durch die operative Verordnung und ihren Mechanismus zur Anwendung notifizierter Standardaktualisierungen unterstützt wird. Die mittlere Bewertung von Tamil Nadu spiegelt die bedingte Beibehaltung früherer Fabrikregeln durch den Kodex wider, was einen Governance-Rahmen aufrechterhält und gleichzeitig den Übergang kommerziell relevant macht. Ein Entwurf vom Oktober 2025 schlug vor, die Beschäftigungsverbote für gelistete Prozesse auf schwangere Frauen einzuschränken, mit Nachtarbeitsbedingungen von mindestens 10 Frauen, Frauen, die ein Drittel der Aufsichtspositionen innehaben, und schriftlicher Zustimmung von Frauen, die Nachtarbeit wählen. Der Vorschlag kombiniert potenzielle Personalflexibilität mit zusätzlichen Schichtbedingungen und unterstützt eine weitgehend stabile Politikbewertung anstatt einer einheitlichen Lockerung der Fertigungsverpflichtungen.
Wertschöpfungskettenstufen
Die Wertschöpfungskettenstufen unterscheiden sich in der verkauften Ingenieurarbeit und in den Einschränkungen, die die Lieferung unterbrechen können. Samco Metals and Alloys liefert rohe, halbbearbeitete und vollständig bearbeitete Stahlgussteile für Industriearmaturen aus Kaniyambadi, Tamil Nadu. Diese Bandbreite ermöglicht es, Komponentenverarbeitungsarbeit vorgelagert anzusiedeln, was verändert, welcher Lieferant Bearbeitungsumsatz erzielt und die damit verbundene Produktionskoordination trägt.
Wertschöpfungskettenanalyse Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Gussversorgung | Stahlgießereien wie Samco Metals and Alloys | Verkauf von Guss- und bearbeiteten Komponenten | Material- oder Bearbeitungsabweichung an Komponentenschnittstellen | Alternative Gießereien gegen dieselbe Komponentenspezifikation qualifizieren |
| Armaturenfertigung | Regelventilhersteller wie KSB MIL Controls Limited | Verkauf von Fertigausrüstung | Diskrepanz zwischen Komponenten- und Montageplänen | Komponentenfreigaben auf Montageanforderungen abstimmen |
| Automatisierungsintegration | Hersteller-Integratoren wie L&T Valves Limited | Verkauf von integrierter Ausrüstung und Ingenieurleistungen | Ungelöste Armatur- und Automatisierungsschnittstellen | Systemanforderungen vor der Komponentenauswahl festlegen |
| Vertrieb | Hersteller mit indischen Kanalnetzen wie L&T Valves Limited | Ausrüstungsweiterverkauf und Vertriebserlöse | Ungleichmäßiger lokaler Zugang zur Herstellerversorgung | Büros und Händler nutzen, um regionalen Zugang zu gewährleisten |
| Instandhaltung des installierten Bestands | Hersteller-Dienstleister wie L&T Valves Limited | Inbetriebnahme-, Wartungs- und Reparaturgebühren | Verfügbarkeit von geschultem Personal am erforderlichen Standort | Servicebesuche mit geplanten Ausrüstungseingriffen koordinieren |
| Quelle: Mordor Intelligence | ||||
Integration schafft die Möglichkeit, aus der Beziehung zwischen Komponenten Erlöse zu erzielen und den Lieferantenwert über die individuelle Armaturenfertigung hinaus zu erweitern. L&T Valves Limited führt Automatisierungsdesign und -integration intern durch und bietet auch Inbetriebnahme, Wartung, Reparaturen und technischen Support vor Ort an. Die Verbindung dieser Fähigkeiten kann die Kontinuität zwischen Ausrüstungslieferung und späteren Eingriffen unterstützen, während die vorgelagerte Qualifizierung den Komponentenfluss schützt, der das fertige System ermöglicht. Eine breitere Systemverantwortung verteilt die Erlöse zwischen der anfänglichen Ausrüstung und der nachfolgenden Spezialarbeit.
Wettbewerbslandschaft
Marktkonzentration
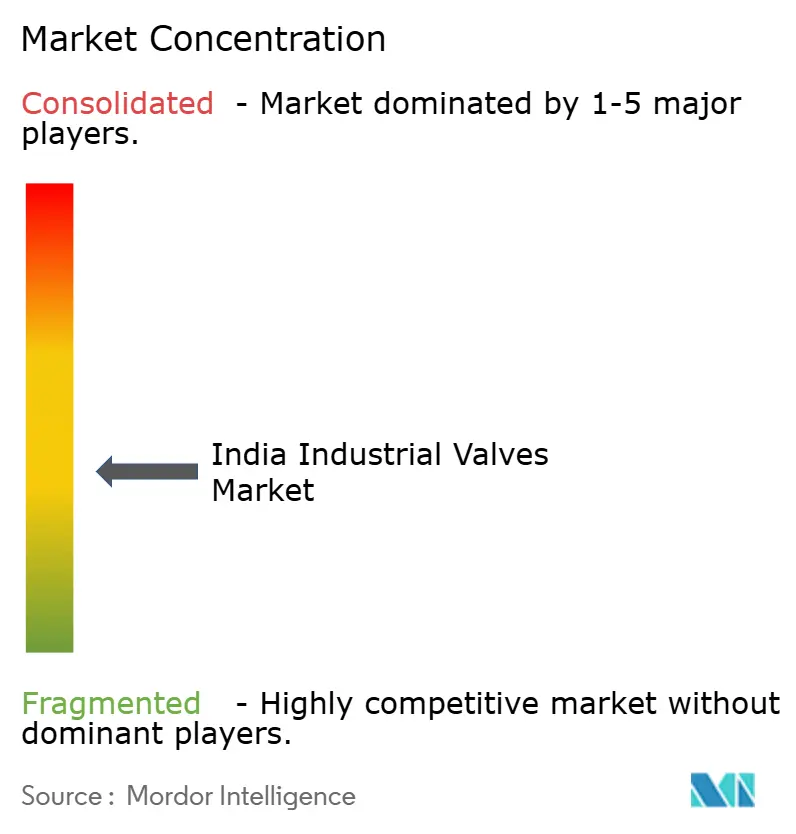
Der Wettbewerb ist relativ fragmentiert und kombiniert inländische Armaturentechnik und internationale Durchflussregelungsgruppen mit sowohl breiten Portfolios als auch spezialisierten Ausrüstungskapazitäten. Zu den wichtigsten Teilnehmern gehören AVK Valves India Pvt Ltd, Emerson Electric Co., Flowserve Corporation, KIRLOSKAR BROTHERS LIMITED (INDIA) und L&T Valves Limited. AVK fertigt metallsitzende Schmetterlingsklappen in Kolar, Karnataka, während Emersons indische Tochtergesellschaft, Emerson Process Management (India) Private Limited, im Geschäftsjahr 2024–25 industrielle Schmetterlingsklappen und automatisierte Kugelventile herstellte und handelte. Im Geschäftsjahr 2025–26 entwickelte und lieferte L&T Valves Limited ein 20-Tonnen-schweres, 6 Meter hohes Schieberventil mit verschraubter Haube für eine Rückstandshydrocracker-Einheit. Diese abgeschlossene Lieferung zeigt, wie Ausrüstungsmaßstab und der Ingenieurumfang einer Raffinerieanwendung kommerziell relevant werden können und Lieferanten eine Grundlage bieten, über die Breite ihres Standardproduktangebots hinaus zu konkurrieren.
Flowserve Corporation schloss am 30. Juni 2026 die Übernahme der Ventilsparte von Trillium Flow Technologies ab und fügte spezialisierte Armatur- und Antriebsprodukte für Energie-, Industrie- und Infrastrukturanwendungen hinzu.[3] Flowserve beschreibt das Portfolio der übernommenen Sparte als Kombination aus hochspezialisierten Armatur- und Antriebsprodukten mit differenzierter Energie- und Nukleartechnologie sowie skalierbaren Serviceangeboten. Für industrielle Projektkäufer können solche Kombinationen den über eine Gruppe adressierbaren Ausrüstungsumfang erweitern, während der Bedarf an anwendungsspezifischer Technik bestehen bleibt. Flowserve kann die Energie- und Nuklearventiltechnologie der Sparte mit Antriebs- und Serviceangeboten in spezialisierten Ausrüstungspaketen kombinieren.
Die Compliance-Positionierung bietet Spezialherstellern einen weiteren Weg, neben größeren Ingenieurgruppen zu konkurrieren. Novel Valves India Pvt. Ltd. gibt API-6D-Monogramm und IBR-Zulassung unter seinen Fertigungsnachweisen für Industriearmaturen an. Für einen Industriekäufer schaffen diese angegebenen Nachweise einen Ausgangspunkt, um das Compliance-Angebot eines Lieferanten mit einer definierten Ausrüstungsspezifikation abzugleichen. Oliver Valves' 4.181-Quadratmeter-Fabrik in Indien wurde am 2. Januar 2026 vollständig betriebsbereit, nach der Maschinenverlagerung bis zum 15. Dezember 2025, und unterstützt Komponenten bis zu 3 Tonnen sowie sauerstoffreine Ventilproduktion. Spezialisierte Reinproduktion und produktspezifische Nachweise schaffen neben der Portfoliobreite eigenständige Grundlagen für die Lieferantenauswahl.
Branchenführer im indischen Industrieventile-Markt
-
AVK Valves India Pvt Ltd
-
Emerson Electric Co.
-
Flowserve Corporation
-
KIRLOSKAR BROTHERS LIMITED (INDIA)
-
L&T Valves Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Industrieventile Unternehmen in diesem Bericht
- Alfa Laval
- AMPO
- Amtech
- AVK Valves India Pvt Ltd
- Baker Hughes
- Bray International
- C.R.I. Pumps Private Limited
- Crane Company
- Danfoss
- Emerson Electric Co.
- Flowserve Corporation
- Hawa Engineers Ltd
- Hydreco (Daikin Group)
- IMI
- KIRLOSKAR BROTHERS LIMITED (INDIA)
- KITZ Corporation
- L&T Valves Limited
- Novel Valves India Pvt. Ltd.
- Pentair
- The Weir Group PLC
- Velan
- VIP Valves Private Limited India
Lesen Sie die Analyse der indische Industrieventile-Unternehmen
Wesentliche Marktchancen für Marktteilnehmer
Diese Beschaffungsmöglichkeiten vergleichen Wege in die Industriearmaturenanforderungen benannter indischer Käufer. Die kommerzielle Entscheidung ist, ob ein Lieferant das spezifizierte Ausrüstungspaket abgleichen und über die identifizierte Ausschreibungsorganisation reagieren kann. Die Produkteignung macht diese Möglichkeiten handlungsfähiger als eine allgemeine Prognose nachgelagerter Investitionen, während die unterschiedlichen Armaturenanforderungen verschiedene Lieferantenkapazitäten erfordern.
Marktchancen Tabelle
| Möglichkeit | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kugelventile für ein Petrochemie-Projekt in Dahej | Ausschreibung vom Oktober 2026 mit Angebotsfrist 3. November 2026 | PDH-Polypropylenanlage mit Ethan- und Propanhandhabung, ausgeschrieben von Engineers India Limited | Kugelventilpaket über die Projektausschreibung einreichen | Abgleich des spezifizierten Projektpakets | Kugelventilhersteller für Petrochemieprojekte |
| API-600-Schieberventillieferung | Ausschreibung vom Oktober 2026 mit Angebotsfrist 17. November 2026 | Oil India Limited in Duliajan | Angebot auf die spezifizierte Schieberventil-Anforderung ausrichten | Nachweis der Konformität mit der spezifizierten API-600-Anforderung | Hersteller von API-600-Schieberventilen |
| Polypropylen-Ventilpakete | Ausschreibung vom Oktober 2026 mit Angebotsfrist 25. Oktober 2026 | Seltene-Erden-Abteilung von IREL (India) Limited | Die spezifizierten Kugel-, Rückschlag- und Fußventile gemeinsam anbieten | Abgleich der spezifizierten Polymer- und Ventiltypen | Hersteller von Polypropylen-Industriearmaturen |
| Quelle: Mordor Intelligence | |||||
Die API-600-Anforderung bei Oil India und die von IREL spezifizierte Polypropylen-Konstruktion schaffen unterschiedliche Wege für Lieferanten zum Wettbewerb. IRELs Frist vom 25. Oktober 2026 gibt einem Polymer-Ventil-Spezialisten weniger Vorbereitungszeit als die Schlussfrist vom 17. November 2026 bei Oil India einem Schieberventil-Spezialisten gibt. Die zentrale Möglichkeit besteht darin, die vorhandene Produktionskapazität dem geeigneten Angebot zuzuordnen, da das Ändern von Konstruktionsmaterialien oder Ventildesign innerhalb dieser unterschiedlichen Reaktionsfenster zusätzliche Vorbereitung erfordern würde.
Neueste Industrielle Entwicklungen in Indischer Markt für Industrieventile
- Juli 2026: Das indische Unionskabinett genehmigte BHAVYA-Rasayan am 24. Juli, um 3 Chemieparks zu ermöglichen, wobei die Landesregierungen diese im Rahmen des Challenge-Route-Verfahrens entwickeln sollen.
- Juni 2026: Flowserve Corporation schloss am 30. Juni die Übernahme der Ventilsparte von Trillium Flow Technologies ab und fügte spezialisierte Armatur- und Antriebsprodukte für Energie-, Industrie- und Infrastrukturanwendungen hinzu.
- April 2026: IMIs Fertigungs- und Technikanlage in Chennai nahm den Betrieb auf, um Turbinen-Bypass-Ventile, Regelventile, Dampftemperaturregler, hydraulische Versorgungseinheiten und andere Produkte zu unterstützen. Im Juni meldete IMI, dass der Standort begonnen hatte, Aktivitäten von seiner Sri-City-Anlage zu übernehmen.
Indischer Markt für Industrieventile Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Industriearmaturen Markt umfasst die jährlichen Ausgaben für industrielle Durchflussregelungsarmaturen, Regelventile und Ventilantriebe, die für den Einsatz in industriellen Rohrleitungen und Ausrüstungen in Indien verkauft werden. Die Werte spiegeln Hersteller- oder Kanalverkaufspreise für Produkte wider, die an indische Käufer geliefert werden.
Ausschlüsse vom Umfang: Installationsarbeit und routinemäßige Wartungsdienstleistungen, nicht-industrielle Sanitärarmaturen, die hauptsächlich in Wohn- oder leichten Gewerbegebäuden verwendet werden, Pumpen, Kompressoren und Rohrleitungen, die separat von einer Armatur oder einem Armaturensystem verkauft werden, sowie Stahl- und Legierungseinsatzstoffe, die separat an Armaturenhersteller verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Schmetterlingsventil
- Kugelventil
- Globeventil
- Schieberventil
- Hahnventil
- Andere Typen (Nadelventil, Rückschlagventil usw.)
- Nach Produkt
- Viertelwendungsventil
- Mehrfachwendungsventil
- Andere Produkte (Regelventile, Ventilaktuatoren usw.)
- Nach Anwendung
- Energie
- Wasser- und Abwassermanagement
- Chemikalien
- Öl und Gas
- Andere Anwendungen (Lebensmittelverarbeitung, Bergbau, Marine usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung nutzt Quellen wie das Fortschrittsupdate der Jal-Jeevan-Mission des Ministeriums für Jal Shakti zur Verfolgung ländlicher Wasseranschlüsse, die AMRUT-2.0-Richtlinien und das Projektportal des Ministeriums für Wohnungswesen und Stadtentwicklung zur Unterscheidung genehmigter Infrastruktur von vergebenen oder abgeschlossenen Arbeiten sowie die Pipeline-Netzdaten des Petroleum and Natural Gas Regulatory Board zur Überwachung der indischen Gasinfrastruktur. Diese Quellen helfen dabei, die Anwendungsnachfrage mit datierten Projekt- und Netzindikatoren in Beziehung zu setzen, ohne Infrastrukturausgaben als Armaturenumsatz zu behandeln.
Unternehmens-Jahresberichte, Investorenpräsentationen, gesetzliche Einreichungen, Beschaffungsbekanntmachungen und seriöse Geschäftsberichte können diese Indikatoren mit Produkt-, Kapazitäts-, Preis- und Projektkontext ergänzen, während der gemeldete Unternehmensumsatz vom Marktgesamtwert getrennt bleibt. Die genannten Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit indischen Armaturenherstellern, Händlern, EPC-Beschaffungsmitarbeitern und Ingenieuren oder Wartungsleitern von Industrieanlagen können Produktabdeckung, Verkaufspreisstufen, Ersatznachfrage und den Zeitplan von Wasser-, Gas-, Energie- und Prozessindustrieprojekten testen. Befragte können helfen, Lücken in sekundären Belegen zu schließen, indem sie produktspezifische Spezifikationen, Kanalmargen, separat verkaufte Antriebe und Anwendungsnutzung klären, wobei die Ergebnisse mit Unternehmensoffenlegungen und öffentlichen Projektaufzeichnungen abgeglichen werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 15 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung der jährlichen indischen Ausgaben für Industriearmaturen, Regelventile und Ventilantriebe kann an Hersteller- und Kanalverkäufen verankert werden und dann selektiv durch Lieferanten-Rollups, Händlerprüfungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen überprüft werden. Eingaben umfassen indische Industrieproduktions- und Investitionsindikatoren, Fortschritte bei Wasser- und Abwasserprojekten, betriebliche und geplante Gaspipelinekapazität, Stromerzeugungskapazitätserweiterungen, Chemie- und Öl-und-Gas-Projektaktivitäten sowie Preis- oder Produktmixnachweise für Armaturen und Antriebe. Jeder informiert über Nachfragezeitpunkt, Endverbrauchsgewichtung oder realisierten Wert. Historische und Prognosemuster können mit multivariater Regression geschätzt werden, wenn Sektorindikatoren Umsatzbewegungen erklären, und dann gegen Szenarioanalysen für Projektverzögerungen, Substitution und Automatisierungseinführung geprüft werden. Typ-, Produkt- und Anwendungsanteile werden aus gemeldeten Verkäufen, Produktportfolios, Projektspezifikationen und Kanalbelegen abgeleitet, wobei Lücken durch begrenzte Schätzungen und Querprüfungen behandelt werden, anstatt einen einzelnen Indikator als Marktumsatz zu behandeln. Experten können überprüfen, ob Annahmen auf Variablenebene, Produktgrenzen, Preisstufen und Prognoserichtung der indischen Beschaffungspraxis entsprechen, und selektive Bottom-up-Prüfungen können dort erneut durchgeführt werden, wo Eingaben spärlich sind.
Datenvalidierung und Aktualisierungszyklus
Analysten gleichen Marktschätzungen mit unabhängigen Unternehmensoffenlegungen, Infrastrukturindikatoren, Handels- und Ausschreibungssignalen sowie Kanalbelegen ab und untersuchen dann ungewöhnliche Bewegungen, inkonsistente Einheiten und wesentliche Abweichungen zwischen Quellen vor der Freigabe. Eine zweite Überprüfung prüft die Grenze, Preisstufe, Berechnungen, Segmentanteile und Prognosenannahmen. Analysten nehmen erneut Kontakt zu geeigneten Befragten auf, wenn eine wesentliche Diskrepanz oder eine ungelöste Produkt- oder Kanalfrage die Schätzung verändern könnte. Der Beweissatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Projekt- oder Inputpreisereignissen überprüft und vor der Lieferung erneut geprüft.
Mordor Intelligence's Indien Industriearmaturen Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der Indien Industriearmaturen Markt umfasst die jährlichen Ausgaben für industrielle Durchflussregelungsarmaturen, Regelventile und Ventilantriebe, die für den Einsatz in industriellen Rohrleitungen und Ausrüstungen in Indien verkauft werden. Typ-, Produkt- und Anwendungsanteile werden aus gemeldeten Verkäufen, Produktportfolios, Projektspezifikationen und Kanalbelegen abgeleitet, wobei Lücken durch begrenzte Schätzungen und Querprüfungen behandelt werden, anstatt einen einzelnen Indikator als Marktumsatz zu behandeln.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten gleichen Marktschätzungen mit unabhängigen Unternehmensoffenlegungen, Infrastrukturindikatoren, Handels- und Ausschreibungssignalen sowie Kanalbelegen ab und untersuchen dann ungewöhnliche Bewegungen, inkonsistente Einheiten und wesentliche Abweichungen zwischen Quellen vor der Freigabe.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,79 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 3,71 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 107,3 % über dem Wert dieses Berichts für 2027 von 1,79 Milliarden USD, 2 Jahre später. |
| Regionales Beratungsunternehmen B | 2,77 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 54,7 % über dem Wert dieses Berichts für 2027 von 1,79 Milliarden USD, 2 Jahre später. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten gleichen Marktschätzungen mit unabhängigen Unternehmensoffenlegungen, Infrastrukturindikatoren, Handels- und Ausschreibungssignalen sowie Kanalbelegen ab und untersuchen dann ungewöhnliche Bewegungen, inkonsistente Einheiten und wesentliche Abweichungen zwischen Quellen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Industriearmaturen Markt und wie ist die Wachstumsprognose?
Die Größe soll von 1,79 Milliarden USD im Jahr 2027 auf 2,47 Milliarden USD bis 2032 steigen, mit einem CAGR von 6,62 % über 2027–2032.
Was stützt die Nachfrage nach Industriearmaturen in Indien?
Indiens kommunale Wasser- und Abwasserprojekte stützen die Ausrüstungsnachfrage. In Vijayawada haben ein AMRUT-2.0-Wasserversorgungsprojekt und ein Abwassernetzprojekt jeweils die Auftragsvergabe erreicht.
Welcher Industriearmaturentyp hat den größten Marktanteil?
Kugelventile führten im Jahr 2026 mit 25,19 % des Umsatzes. Schmetterlingsklappen sollen mit einem CAGR von 6,95 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in der indischen Industriearmaturenbranche?
Zu den wichtigsten Teilnehmern gehören AVK Valves India Pvt Ltd, Emerson Electric Co., Flowserve Corporation, KIRLOSKAR BROTHERS LIMITED (INDIA) und L&T Valves Limited.
Was könnte den Kauf von Industriearmaturenausrüstung einschränken?
Kapitalaufwendungen und Wartungskosten können die Austauschschwellen erhöhen. Atam Valves berichtete im Geschäftsjahr 2025–26, dass Preisschwankungen bei Stahl, Messing und Speziallegierungen das Kostenmanagement herausforderten.
Wie unterscheidet sich die Nachfrage nach Industriearmaturen in den indischen Regionen?
Die westlichen und nördlichen Bundesstaaten führen die Nachfrage an, während Südindien die schnellste Einführung von Automatisierungs- und intelligenten Armaturenplattformen verzeichnet. IMI begann im April 2026 mit dem Betrieb seiner Chennai-Anlage.