
Größe und Marktanteil des indischen Marktes für industrielle Automatisierung
Analyse des indischen Marktes für industrielle Automatisierung von Mordor Intelligence
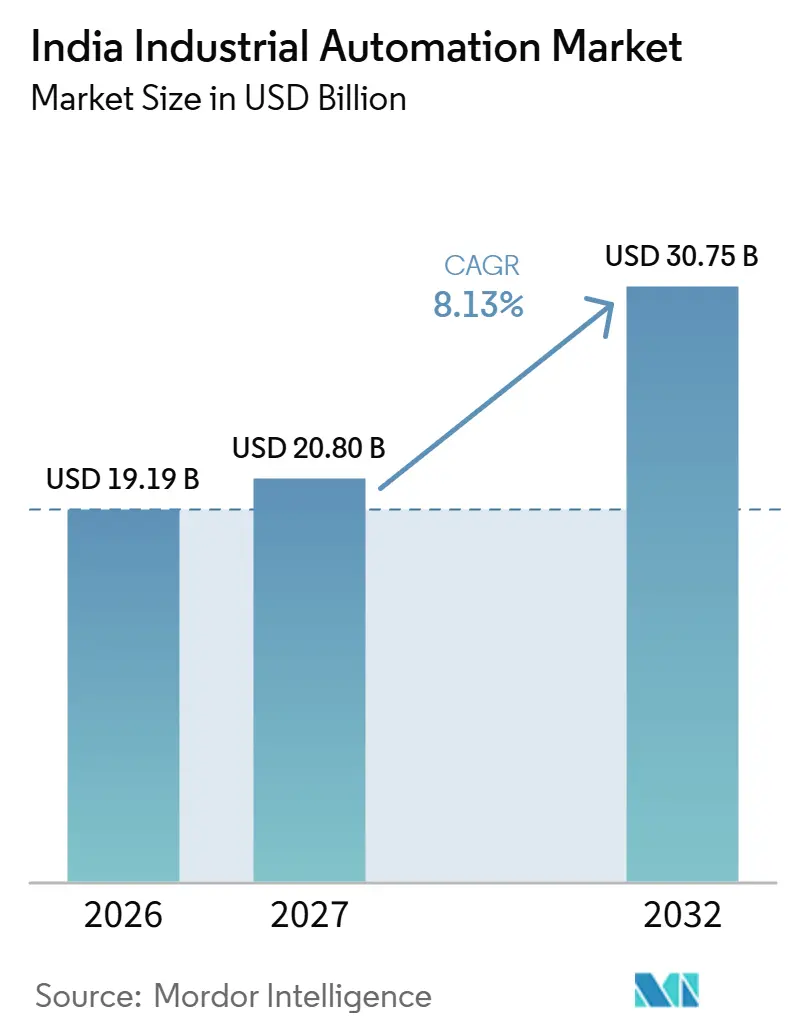
Die Größe des indischen Marktes für industrielle Automatisierung wird voraussichtlich von 19,19 Milliarden USD im Jahr 2026 auf 20,8 Milliarden USD im Jahr 2027 steigen und bis 2032 30,75 Milliarden USD erreichen, mit einer CAGR von 8,13 % über 2027–2032.
In Indien verbinden Fertigungsinvestitionen und produktionsbezogene Anreize die Automatisierungsnachfrage mit der Fähigkeit, qualifizierte Automobilprodukte herzustellen und präzise Produktionsaufgaben auszuführen. Die Modernisierung bestehender Steuerungssysteme und Fertigungssoftware eröffnet einen weiteren Nachfragekanal, bei dem das kommerzielle Ziel darin besteht, die Produktion wartungsfähig zu halten und ihre Aufzeichnungen nutzbar zu machen. Lieferanten können durch lokale Produktion, Ingenieurkapazitäten und Lebenszyklusdienstleistungen reagieren und dabei Geräteverfügbarkeit mit dem erforderlichen Fachwissen zur Anwendung und Aufrechterhaltung des Systems verbinden. Diese Kombination begünstigt ein anwendungsorientiertes kommerzielles Angebot, während Vorabfinanzierung und strittige Integrationsverantwortung verzögern können, wie viel Automatisierung kleinere Lieferanten erreicht.
Wichtigste Erkenntnisse des Berichts
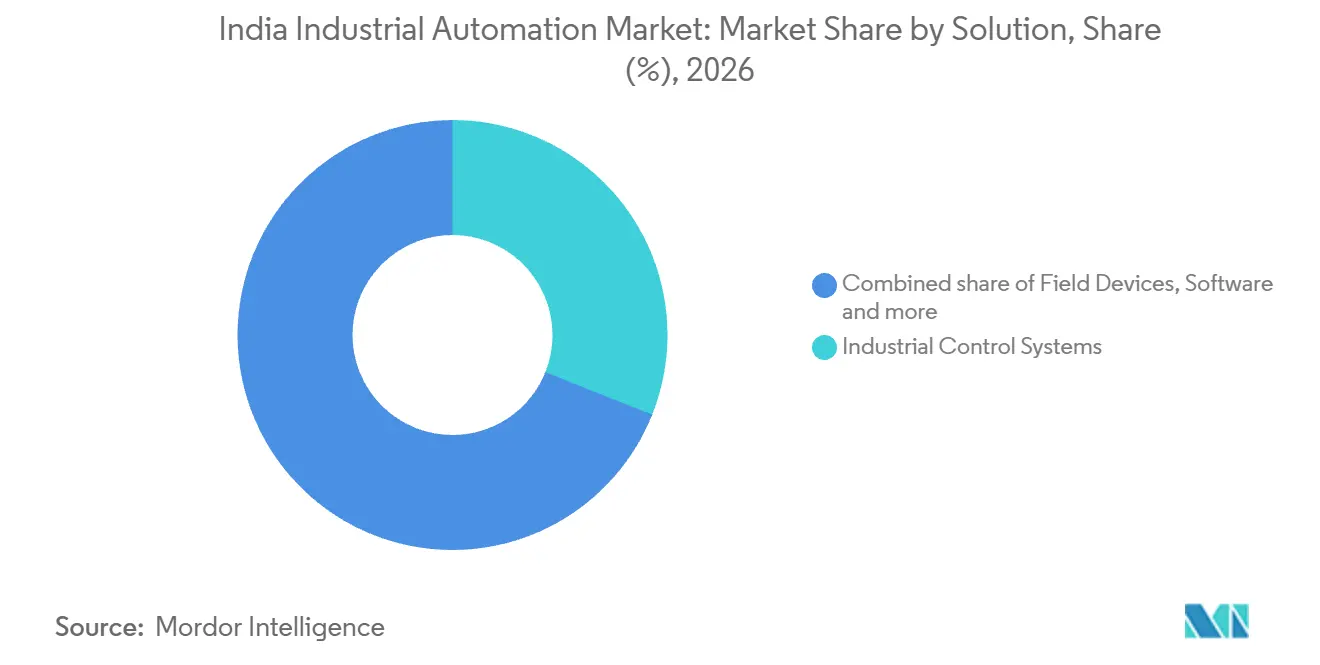
- Nach Lösung hielten industrielle Steuerungssysteme im Jahr 2026 einen Marktanteil von 31,04 % am indischen Markt für industrielle Automatisierung, während Software das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,35 % über 2027–2032 ist.
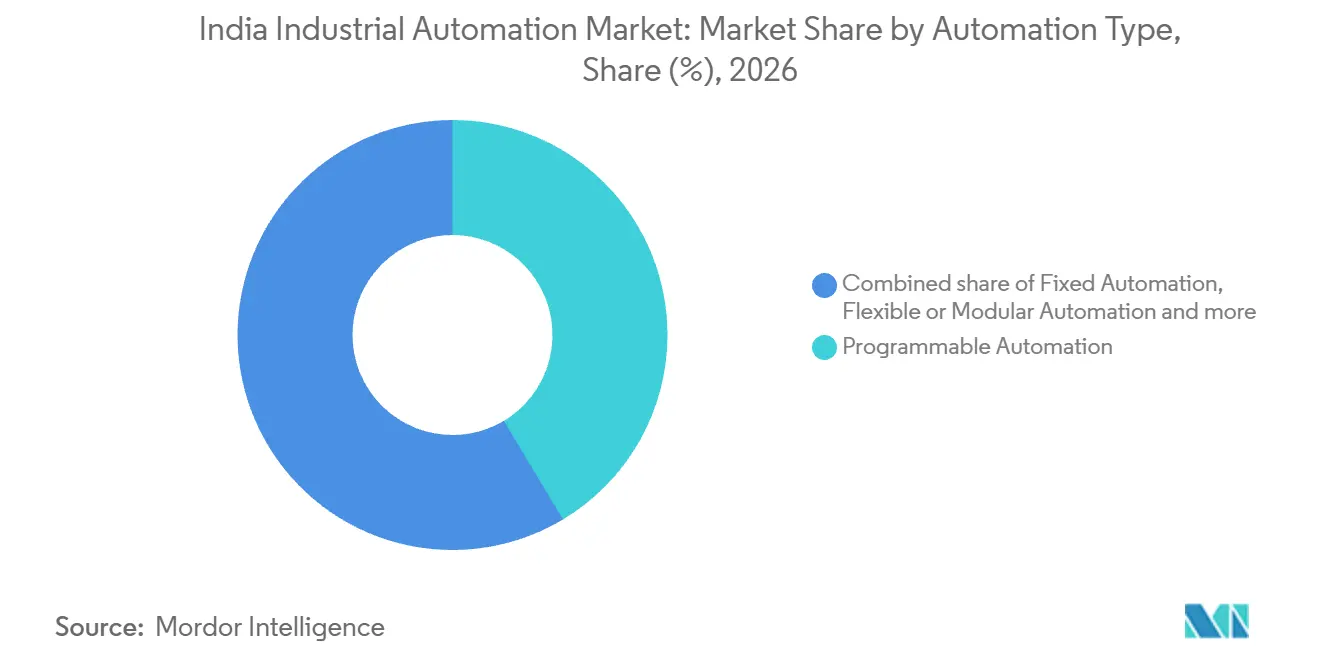
- Programmierbare Automatisierung führte bei den Automatisierungstypen mit einem Anteil von 41,4 % an der Marktgröße des indischen Marktes für industrielle Automatisierung im Jahr 2026, und integrierte oder Hyper-Automatisierung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,05 % über 2027–2032.
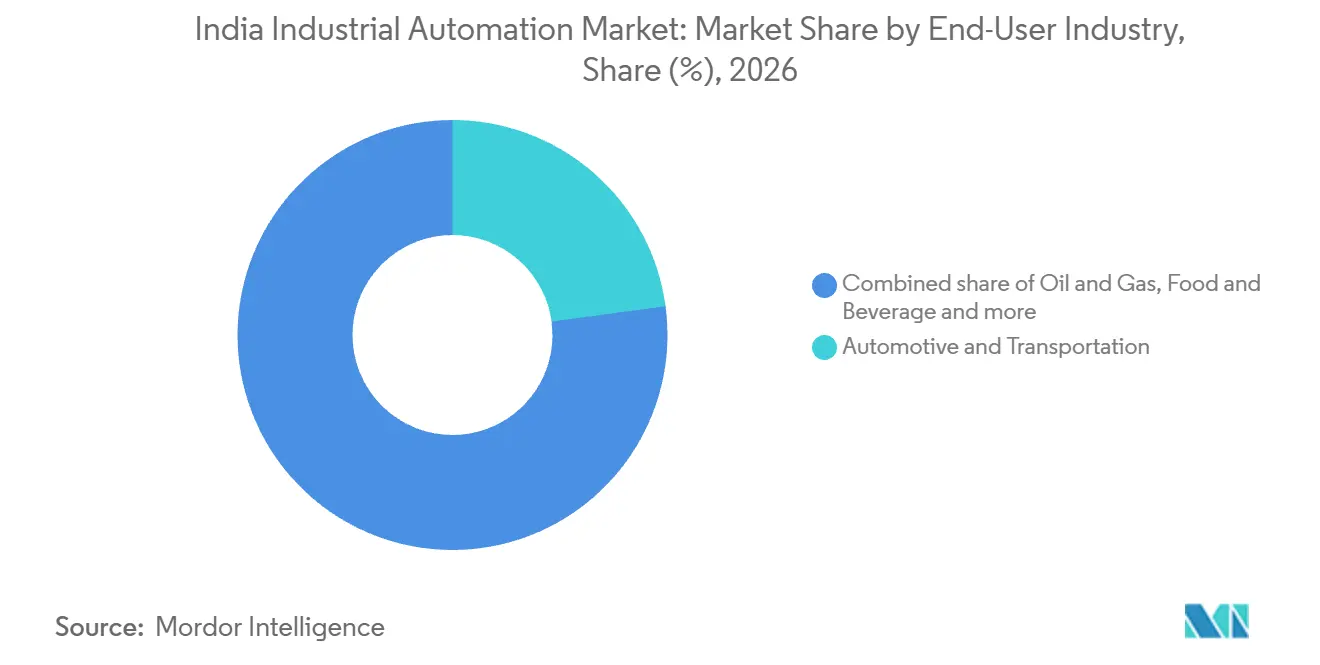
- Unter den Endverbraucherbranchen entfielen auf Automobil und Transport im Jahr 2026 22,86 % des Marktes, während das Segment Elektronik und Halbleiter mit einer CAGR von 11,75 % über 2027–2032 am schnellsten wachsen soll.
- Nach Bereitstellungsmodus führte die Vor-Ort-Bereitstellung mit 42,74 % des Marktes im Jahr 2026, und hybrid ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,8 % über 2027–2032.
- Geografisch führte Maharashtra in absoluten Zahlen, während Tamil Nadu der am schnellsten wachsende Bundesstaat ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Fertigungsinvestitionen im Rahmen von „Make in India” | +3.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche PLI-Programmanreize für diskrete Industrien | +2.6% | Maharashtra, Tamil Nadu, Haryana und Karnataka | Kurzfristig (≤ 2 Jahre) |
| Rasche Ausweitung digitaler Brownfield-Nachrüstungen bei kleinen und mittleren Unternehmen | +2.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Starker Rückgang der Kosten für Industriesensoren | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Nachfrage nach vorausschauender Wartung aus mittelständischen Betrieben | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| CO₂-gutschriftgebundene Automatisierung für energieintensive Metallbranche | +0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Fertigungsinvestitionen im Rahmen von „Make in India”
Fertigungsinvestitionen erzeugen einen Automatisierungsbedarf, wenn der Produktionsprozess eine präzise Handhabung empfindlicher Komponenten erfordert. Das Anlagevermögen im registrierten Fertigungssektor Indiens stieg in FY2024-25 gegenüber FY2023-24 um 10,54 % in laufenden Preisen.[1] Im Juli 2025 gab Atal Solar bekannt, Ausrüstung von SC Solar für ein geplantes TOPCon-Modulwerk in Rajkot, Gujarat, mit einer jährlichen Modulkapazität von 1 GW bestellt zu haben. Das gemeldete Design wies Roboterarmen die präzise Platzierung empfindlicher Zellen zu. Für den Ausrüstungslieferanten verwandelt dies die Fabrikinvestition in eine definierte Automatisierungsaufgabe, deren kommerzieller Wert auf der Handhabungsgenauigkeit beruht.
Staatliche PLI-Programmanreize für diskrete Industrien
Die Produktqualifikationen von PLI-Auto verbinden die Anreizmöglichkeit mit der Fähigkeit der Hersteller, förderfähige Automobilprodukte zu liefern. Im Februar 2026 teilte das Ministerium für Schwerindustrie mit, dass die Ansprüche für FY2025-26 die tatsächlichen Verkäufe von FY2024-25 für fortschrittliche Automobilprodukte mit zertifizierter inländischer Wertschöpfung abdeckten und die überarbeitete Zuteilung keine Auswirkungen auf Investitionen hatte. Zum 31. März 2026 waren im Rahmen von PLI-Auto in ganz Indien 225 Fertigungseinheiten für Automobil- und Automobilkomponenten eingerichtet worden.[2] Bis Dezember 2025 berichtete das Ministerium für Schwerindustrie, dass PLI-Auto für qualifizierende fortschrittliche Automobiltechnologieprodukte eine inländische Wertschöpfung von mindestens 50 % vorschreibt. Automatisierungslieferanten können Produktionssteuerungsvorschläge auf die förderfähigen Produkte eines Antragstellers abstimmen, während der Hersteller die Verantwortung für die Erfüllung der Lokalisierungsbedingung behält.
Rasche Ausweitung digitaler Brownfield-Nachrüstungen bei kleinen und mittleren Unternehmen
Die Nachrüstung einer bestehenden Maschine kann ein Automatisierungsprojekt schaffen, ohne dass ein KMU seine produktiven Anlagen ersetzen muss. Dies trennt den Wert einer digitalen Funktion von der Entscheidung, neue Produktionsmaschinen zu finanzieren und den umgebenden Prozess neu zu gestalten. Eine eng definierte Nachrüstung kann sich auf eine Betriebsanforderung konzentrieren, beispielsweise die Erfassung des Maschinenstatus oder die Verbindung eines Produktionsschritts mit der übergeordneten Steuerung. Die Durchführbarkeit des Projekts hängt dann davon ab, ob die hinzugefügte Funktion innerhalb der physischen und steuerungstechnischen Einschränkungen der bestehenden Maschine betrieben werden kann. Nachrüstungslieferanten können einen ersten Auftrag rund um die beibehaltene Maschine aufbauen, wobei weitere Arbeiten von den zusätzlichen Produktionsfunktionen abhängen, die der Betreiber zu verbinden wählt.
Starker Rückgang der Kosten für Industriesensoren
Niedrigere Sensorkosten können eine breitere Messkostendeckung innerhalb einer automatisierten Produktionslinie wirtschaftlich machen. Der Vorteil geht über günstigere Hardware hinaus, da zusätzliche Messpunkte Betriebsbedingungen aufdecken können, die ein Steuerungssystem sonst indirekt berücksichtigen müsste. Für einen Betreiber, der mehrere Maschinen überwacht, verändert dies die Wahl zwischen der Instrumentierung nur eines kritischen Punktes und der Beobachtung einer breiteren Menge von Produktionszuständen. Zusätzliche Beobachtungen können gezieltere Steuerungs- oder Wartungsentscheidungen unterstützen, sofern sie mit einer nutzbaren Anwendung verbunden sind. Dichtere Sensorik kann die Anzahl der gelieferten Hardwarepositionen erhöhen und niedrigere Stückkosten zu einer potenziellen Quelle für Ausrüstungsvolumen sowie Käufereinsparungen machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe CAPEX-Sensitivität bei Tier-3-Lieferanten | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Qualitätslücken im fragmentierten Systemintegrator-Ökosystem | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anhaltende Lieferkettenunterbrechungen bei Automatisierungskomponenten | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Cyber-Versicherungsprämien für OT-Netzwerke | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe CAPEX-Sensitivität bei Tier-3-Lieferanten
Automobilzulieferer können mit einer Finanzierungseinschränkung für Automatisierung konfrontiert sein, wenn Prozessinvestitionen um begrenztes Kapital konkurrieren. In seiner Studie von 2025 über Indiens prognostizierten EV-Übergang berichtete WRI India, dass KMU in der Automobilzulieferbranche häufig an Kapital und Technologie mangelte, um auf neuere Fertigungsprozesse umzusteigen. Die Studie umfasste Tier-2- und Tier-3-KMU der Automobilzulieferbranche in ihrer Interviewstichprobe. Bei einem Automatisierungsprojekt umfasst das Finanzierungsrisiko Ausrüstung und Engineering, die finanziert werden, bevor die Produktionsaufgabe eine Rendite erzielt. Diese Lücke kann den Umfang einschränken, den ein kleiner Lieferant umsetzen kann, selbst wenn das System einen definierten Betriebszweck hat. Eine stufenweise Umsetzung kann die anfängliche Verpflichtung reduzieren, aber unfertige Funktionen erfordern weiterhin Finanzierung und verlängern den Zeitraum, bevor die vollständige Produktionsaufgabe automatisiert ist.
Qualitätslücken im fragmentierten Systemintegrator-Ökosystem
Qualitätsschwankungen bei der Systemintegration können die Automatisierung einschränken, wenn die Verantwortung für eine vollständige Produktionssequenz auf Ausrüstungs- und Steuerungsfunktionen aufgeteilt ist. In einer Linie, die speicherprogrammierbare Steuerungen, Feldgeräte und übergeordnete Software verbindet, kann ein Schnittstellenfehler die Sequenz unterbrechen, selbst wenn einzelne Komponenten funktionieren. Die Behebung dieses Fehlers kann Engineering-Arbeiten über Lieferantengrenzen hinweg erfordern, was die Fertigstellung des Systems schwieriger macht, als die Komponentenspezifikationen vermuten lassen. Der Käufer steht dann vor der Möglichkeit, dass die Inbetriebnahme von Arbeiten abhängt, die außerhalb der Verantwortung eines einzelnen Ausrüstungslieferanten liegen. Definierte Abnahmetests können dieses Risiko reduzieren, aber eine strittige Übergabe kann dazu führen, dass das Werk auf zusätzliche Engineering-Arbeiten wartet, bevor es die automatisierte Linie nutzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Steuerungsmodernisierung verankert die Nachfrage, während Software Produktionsaufzeichnungen verbindetIndustrielle Steuerungssysteme hatten im Jahr 2026 einen Anteil von 31,04 % an der Marktgröße des indischen Marktes für industrielle Automatisierung. Im August 2025 erhielt Primetals Technologies einen Auftrag von Jindal Steel and Power zur Modernisierung der Level-1- und Level-2-Automatisierung an seinem Angul-Plattenwalzwerk in Odisha, einschließlich eines SIMATIC S7-1500-Steuerungssystems. Die angekündigte Modernisierung zielte auf Systemverfügbarkeit und eine stabile Ersatzteilversorgung ab. Für den Walzwerksbetreiber verbindet dies eine Steuerungssystemmodernisierung mit den Betriebsanforderungen eines etablierten Produktionsanlageguts. Das Ersatzteilziel macht die fortlaufende Unterstützung installierter Steuerungen zu einer Quelle der Ersatznachfrage, auch ohne ein neues Walzwerk.
Software ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,35 % über 2027–2032. In seinem Bericht für FY2025-26 beschrieb Tata Power die SAP-MES-Integration und die automatisierte Seriennummernerfassung in der Modulproduktion zur Verbesserung der Produktionseffizienz, Qualitätssicherung und Rückverfolgbarkeit. Der kommerzielle Wert liegt in der Verbindung zwischen Produktionsaktivität und nutzbaren Fertigungsaufzeichnungen, was Software für eine definierte Betriebsaufgabe relevant macht. Dienstleistungen fügen eine vertraglich vereinbarte Supportrolle hinzu, veranschaulicht durch den Wartungsauftrag von Brahmaputra Cracker and Polymer Limited vom 11. September 2025 mit Siemens Limited über 3 Jahre für sein Siemens DCS- und SPS-System in Lepetkata. Der 3-Jahres-Auftrag in Lepetkata bindet Serviceerlöse an die Wartung des installierten Systems, während das Modulproduktionsbeispiel den Softwarewert mit Produktionsaufzeichnungen statt mit einem weiteren Ausrüstungsverkauf verbindet.

Nach Automatisierungstyp:
Programmierbare Steuerungen bedienen Ausrüstungshersteller, während Integration Betrieb und Wartung verbindetProgrammierbare Automatisierung repräsentierte im Jahr 2026 einen Marktanteil von 41,4 % am indischen Markt für industrielle Automatisierung. ABB India meldete eine starke SPS-Automatisierungsleistung im Solarsegment und die Expansion in neue OEM-Anwendungen und Branchen im Jahr 2025. In OEM-Anwendungen können SPS-Systeme die Steuerung innerhalb der an Industrieanlagen gelieferten Ausrüstung übernehmen. Die gemeldete Expansion von ABB India verbreitert daher die potenzielle Käuferbasis über das Solarsegment hinaus.
Integrierte oder Hyper-Automatisierung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,05 % über 2027–2032. In FY2025-26 berichtete Tata Steel über KI-gestützte Fernbetrieb und -wartung für prädiktives Echtzeit-Asset-Management im Rahmen seiner Fertigungsexzellenzarbeit. Diese Anwendung verbindet eine Betriebsfunktion mit einer Asset-Management-Funktion und gibt der Integration einen durch den Fertigungsprozess und seinen Wartungsbedarf definierten Zweck. Für Lieferanten besteht die Möglichkeit darin, diese Funktionen zu einem kohärenten Betriebsservice zu verbinden, sodass prädiktive Informationen das Management des Assets innerhalb derselben Anwendung informieren können, anstatt ein separates analytisches Ergebnis zu bleiben.
Nach Endverbraucherbranche:
Automobilmaßstab trifft auf expandierende ElektronikproduktionAutomobil und Transport war das größte Segment mit einem Anteil von 22,86 % am Markt im Jahr 2026. In FY2025-26 meldete SIAM eine Produktion von 34,71 Millionen Personenkraftwagen, Nutzfahrzeugen, Dreirädern, Zweirädern und Quadricycles in Indien bei seinen erfassten Herstellern. Diese Bandbreite bringt mehrere Fahrzeugformate in die Fertigungsbasis der Branche und gibt Automatisierungslieferanten mehrere Produktionskontexte für ihre Anwendungen. Bei dieser aggregierten Größenordnung kann eine Steuerungsanwendung über wiederholte Fertigungsaufgaben hinweg kommerziell relevant sein, selbst wenn ihr Umfang auf einem Prozessschritt definiert ist.
Das Segment Elektronik und Halbleiter soll am schnellsten wachsen, mit einer CAGR von 11,75 % über 2027–2032. Der Produktionswert von Elektronikgütern in Indien wuchs in FY2025-26 um 15,8 % im Jahresvergleich. Bis zum 18. September 2026 hatten 5 Halbleiterfertigungswerke in Indien die kommerzielle Produktion aufgenommen und exportierten Chips sowie deckten den inländischen Bedarf. Dies gibt Automatisierungslieferanten einen Elektroniksektor mit höherem gemeldeten Produktionswert neben Chip-Herstellern, die bereits Kunden bedienen, und schafft unterschiedliche Betriebskäuferkontexte. Lieferanten können daher Automatisierung für bestehende Elektronik- und Chip-Produktionslinien anvisieren, ohne auf den Bau zusätzlicher Werke warten zu müssen.
Nach Bereitstellungsmodus:
Anlagenbasierte Steuerung koexistiert mit Dual-Plattform-ÜberwachungDie Vor-Ort-Bereitstellung war das größte Segment mit 42,74 % des Marktes im Jahr 2026. Die Mumbairaffinerie von Bharat Petroleum verwendet ein mikroprozessorbasiertes digitales verteiltes Steuerungssystem und verfügt nach Engpassbeseitigung und Großprojekten über eine jährliche Rohölverarbeitungskapazität von 12 Millionen Tonnen. Die Raffinerie veranschaulicht die Käufergröße, die durch Vor-Ort-Steuerung bedient wird, da ihr verteiltes Steuerungssystem an einem Standort mit dieser jährlichen Rohölverarbeitungskapazität betrieben wird.
Hybrid ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,8 % über 2027–2032. Im Jahr 2025 implementierte Hindustan Zinc ein KI-gestütztes Schaltanlagen-Hotspot-Überwachungssystem in seiner Debari-Schmelzhütte in Rajasthan, das über Vor-Ort- und Cloud-Plattformen zugänglich ist. Vedanta Spark und Ripik.AI waren Entwicklungspartner. Die dualen Zugangswege machen die Zustandsüberwachung von Anlagen zu einem Einstieg in die hybride Bereitstellung für Schmelzhüttenbetreiber. Das Wachstum in diesem Modus kann daher durch die Erweiterung des Zugangs zu einer einzelnen Asset-Überwachungsanwendung entstehen, anstatt einen anlagenweiten Steuerungsaustausch zu erfordern.
Geografische Analyse
Markt für industrielle Automatisierung in Maharashtra
Maharashtra führte den indischen Markt für industrielle Automatisierung in absoluten Zahlen an. Der Bundesstaat erwirtschaftete in FY2024-25 15,92 % der registrierten Bruttowertschöpfung des verarbeitenden Gewerbes Indiens, den höchsten Staatsanteil. Valeo eröffnete am 28. März 2026 eine automatisierte e-Achsen-Fertigungslinie in seinem Werk in Pune, um Mahindras Born-Electric-Plattform mit einem System zu beliefern, das Motor, Wechselrichter und Untersetzungsgetriebe integriert. Der Produktionsumfang umfasste die automatisierte Stator-, Untersetzungsgetriebe-, Wechselrichter- und abschließende e-Achsen-Montage, unterstützt durch Digitalisierung und lückenlose Rückverfolgbarkeit. Eine lückenlose Rückverfolgbarkeit über Stator-, Untersetzungsgetriebe-, Wechselrichter- und abschließende Montage hinweg erfordert, dass ein Automatisierungslieferant, der dieses Werk bedient, Stationssteuerungen mit abschließenden e-Achsen-Produktionsaufzeichnungen verbindet.
Markt für industrielle Automatisierung in Tamil Nadu
Tamil Nadu ist der am schnellsten wachsende Bundesstaat, wobei kommerzielle Automatisierungsaktivitäten durch die eigene Stromversorgungsproduktion von Delta Electronics India in Krishnagiri veranschaulicht werden. Am 11. September 2025 stellte das Unternehmen eine intelligente Fertigungslinie vor, die eigene Roboter, Servoantriebe, speicherprogrammierbare Steuerungen und Netzwerk-Switches für Heimgeräte-Stromversorgungsanwendungen kombiniert. Die Linienmanagementsoftware ermöglichte automatisierte Produktionslinienwechsel durch intelligente Konfiguration, Ausrüstungsmanagement und Echtzeit-Materiallogistikkoordination. Für einen Stromversorgungshersteller liegt der kommerzielle Wert in der Koordination von Wechseln über Ausrüstung und Materialien hinaus, über die Automatisierung einzelner Montagebewegungen hinaus.
Gujarat bietet einen Käuferkontext für Halbleitermontage und -test, wobei CG Semis OSAT-Anlage in Sanand im Juli 2026 mit der kommerziellen Chip-Verpackung begann. Karnataka hat eine lieferantenseitige Rolle, veranschaulicht durch ABBs Ankündigung vom März 2026 über 21 Millionen USD für die Erweiterung der Fertigung von Niederspannungsantrieben und Spezialmotoren in Peenya. In Haryana nahm die BEUMER Group im Dezember 2025 ihre Fabrik in Jhajjar in Betrieb, mit geplantem Output für Gepäckabfertigung, Förder-, Sortier-, Zementverpackungs- und Verladeausrüstung sowie Mineral- und Bergbaumaschinenbauteile. Der Kontrast auf Staatsebene besteht zwischen Gujarats Käuferbasis für Halbleitermontage und Ausrüstungslieferstandorten in Karnataka und Haryana, wo Antriebe, Motoren und Materialhandhabungssysteme die Lieferantenmöglichkeit prägen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive erfasster Fabrikbetreiber verglichen, die industrielle Automatisierung einsetzen. Der Arbeitsschutz-, Gesundheits- und Arbeitsbedingungskodex 2020 trat am 21. November 2025 in Kraft. Er überträgt die Fabrik-Arbeitsschutzbehörde dem jeweiligen Bundesstaat und legt erfassten Arbeitgebern Pflichten zur Kontrolle von Arbeitsplatzgefahren auf. Für einen Betreiber bilden daher die Verpflichtungen der Fabrik und die staatliche Verwaltung einen Teil des kommerziellen Umfelds für den Geräteeinsatz.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Zuständige Landesregierungen für Fabrik-Arbeitsschutz und -gesundheit | Direktion für Arbeitsschutz und Gesundheit, Arbeitsministerium |
| Wichtige Instrumente oder Richtungen | Maschinenssicherheits-Sammelverordnung im Januar 2026 aufgehoben; OSHWC-Kodex ab November 2025 in Kraft | OSHWC-Kodex; elektronische Fabrikverwaltungsänderung 2025; Entwurf der Fabrikregeln vom Mai 2026 |
| Kommerzielle Auswirkung | Arbeitgeber haben Pflichten zur Kontrolle von Arbeitsplatzgefahren; neue erfasste Betriebe, die nach Inkrafttreten des Kodex gegründet wurden, müssen innerhalb von 60 Tagen nach Anwendbarkeit elektronisch eine Registrierung beantragen | Erfasste Fabrikbetreiber nutzen elektronische Antrags-, Lizenzierungs- und Erneuerungsverfahren; Entwurfsregeln schlagen elektronische Registrierung, Identitätsverifizierung und Zahlungsverfahren vor |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt einen definierten Arbeitgeberpflichten-Rahmen und eine Registrierungsanforderung für neue erfasste Betriebe wider. Maharashtra ist ebenfalls mittel, weil die elektronische Fabrikverwaltung eine operative Grundlage hat und der Entwurf vom Mai 2026 Registrierungs-, Verifizierungs- und Zahlungsverfahren innerhalb dieses Ansatzes entwickelt. Keine Änderung spiegelt die bestehende nationale elektronische Registrierungsanforderung und die Kontinuität des staatlichen Vorschlags mit den im Oktober 2025 eingeführten elektronischen Verfahren wider. Elektronische Verwaltung kann die Einreichungsaufgabe organisieren, während Gefahrenkontrollpflichten den Geräteeinsatz an die Betriebsverantwortung des Fabrikarbeitgebers gebunden halten.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt den Wert von der Automatisierungsausrüstungslieferung über das Anwendungs-Engineering bis hin zu Dienstleistungen, die an installierten Systemen angebracht sind. Das Automatisierungsgeschäft von ABB India bietet integrierte Steuerung, Software, Maschinen- und Fabrikautomatisierung, Messtechnik, Analytik und zugehörige Dienstleistungen für Prozess-, Hybrid- und Schifffahrtsindustrien. Die Trennung dieser Aktivitäten verdeutlicht, wie Lieferanten aus einem anfänglichen Ausrüstungsbedarf und aus dem Engineering und Support, der für seine Anwendung benötigt wird, Erlöse erzielen können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungs- und Steuerungslieferung | Automatisierungsausrüstungslieferanten wie ABB India Limited | Ausrüstungs- und Softwareverkäufe | Abhängigkeit von konzentrierten kritischen Einzelquellen | Kritische Einzelquellen-Artikel mit Sicherheitsbestand schützen und Lieferanten für komplexe Großprojekte diversifizieren |
| Anwendungs-Engineering und Inbetriebnahme | Werkzeugmaschinen-Engineering-Anbieter wie Siemens | Engineering- und Inbetriebnahmeerlöse | Übersetzung einer Bearbeitungsstrategie in eine Anwendung, die in Betrieb genommen werden kann | Anwendungsdesign vor der Geräteinbetriebnahme validieren |
| Lebenszyklusunterstützung für die installierte Basis | Lebenszyklusdienstleistungsanbieter wie ABB India Limited | Wartungs- und digitale Serviceerlöse | Zugang zu gerätespezifischem Diagnose-Fachwissen | Konfigurationsaufzeichnungen aufbewahren und Fehlerbehebungseskalation mit Gerätespezialisten verbinden |
| Quelle: Mordor Intelligence | ||||
Anwendungs-Engineering verwandelt Produktfähigkeiten in eine maschinenspezifische Lösung und macht es zur kommerziellen Übergabe zwischen Ausrüstungslieferung und Betriebsunterstützung. Siemens' Digital Experience and Application Center in Bengaluru unterstützt Werkzeugmaschinenaktivitäten von der Konstruktion über das Engineering bis zur Inbetriebnahme. In seinem Bericht von 2025 verknüpfte ABB India digitale Dienstleistungen, die an seiner installierten Basis und Lebenszyklusdienstleistungen angebracht sind, mit der Glättung von Geschäftszyklen.[3] Die installierte Basis gibt Dienstleistungsanbietern daher eine fortlaufende Ertragsmöglichkeit, während Anwendungswissen ein erstes Projekt mit nachfolgenden Supportarbeiten verbinden kann.
Wettbewerbslandschaft
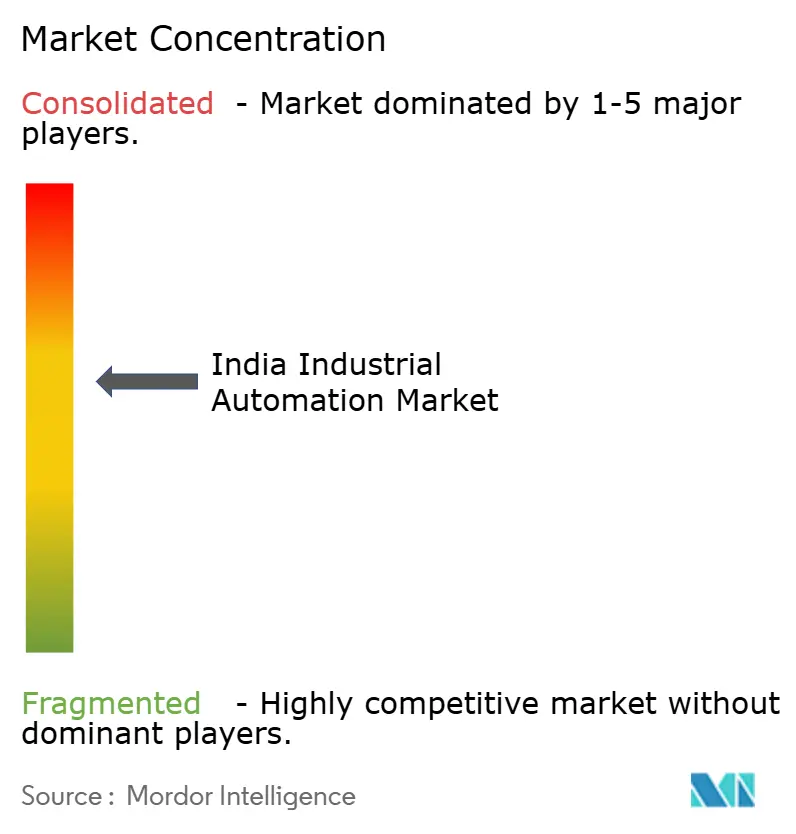
Das Wettbewerbsangebot verteilt sich auf mehrere etablierte Technologiegruppen, wobei lokale Betriebskapazitäten neben der Produktbreite eine Grundlage für Differenzierung bieten. Am 28. Oktober 2025 fügte ABB India Limited in seiner Peenya-Fabrik in Bengaluru eine Produktionslinie für Frequenzumrichtermodule hinzu und erhöhte damit die lokale Antriebsproduktionskapazität um etwa 25 %. Weitere führende Teilnehmer sind Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. und Mitsubishi Electric India Pvt. Ltd. Siemens bedient Industrie, Infrastruktur und Mobilität, während Schneider Electric India Energiemanagement- und Automatisierungssysteme liefert. Für Antriebskäufer fügt Peenya lokale Lieferkapazität neben ABB Indias integriertem Steuerungs-, Software- und Maschinenautomatisierungsangebot für Prozess-, Hybrid- und Schifffahrtsindustrien hinzu.
Ausrüstungslieferanten können durch die Engineering-Organisation hinter einem Automatisierungsangebot sowie durch das gelieferte physische Produkt konkurrieren. Am 11. August 2026 eröffnete Rockwell Automation einen Campus in Electronics City, Bengaluru, der globale Capability-Center-Teams zusammenbringt, die sich auf digitales und Fertigungsoperationsmanagement konzentrieren. Rockwell liefert Hardware, Software und Dienstleistungen für industrielle Automatisierung und integriert Steuerung und Information in industriellen Unternehmen. Die Konsolidierung seiner Teams für digitales und Fertigungsoperationsmanagement stärkt daher die organisatorische Grundlage hinter der Software- und Dienstleistungsseite dieses Angebots.
Eigentümerwechsel und Geschäftsbereichsaufträge zeigen unterschiedliche Wege zur Wettbewerbsexpansion auf. Schneider Electric SEs geplante Übernahme separater 35%-Anteile an Schneider Electric India Pvt. Ltd. und Schneider Electric JV Holdings 2 Pte. Ltd. erhielt am 9. Dezember 2025 die Genehmigung der Wettbewerbskommission Indiens. Am 18. Dezember 2025 schloss Schneider Electric die Übernahme der verbleibenden 35 % von Schneider Electric India Pvt. Ltd. von Temasek ab und erreichte damit die vollständige Eigentümerschaft. Das fortgeführte Geschäft von ABB India meldete Rekordaufträge für das zweite Quartal des Kalenderjahres 2026, ein Plus von 50 % im Jahresvergleich, mit steigenden Aufträgen in allen Geschäftsbereichen und erhöhten Exportaufträgen in den Bereichen Antriebe und Automatisierung. Für Herausforderer deutet Schneider Electrics Plan vom Juli 2025, die Kapazität in Indien um das 2,5- bis 3-fache zu erweitern, auf eine potenzielle Skalierungsbarriere über die abgeschlossene Eigentümerkonsolidierung hinaus hin.
Marktführer der industriellen Automatisierung in Indien
-
ABB India Limited
-
Siemens Limited
-
Schneider Electric India Pvt. Ltd.
-
Rockwell Automation India Pvt. Ltd.
-
Mitsubishi Electric India Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für industrielle Automatisierung Unternehmen in diesem Bericht
- Siemens Limited
- ABB India Limited
- Schneider Electric India Pvt. Ltd.
- Rockwell Automation India Pvt. Ltd.
- Honeywell Automation India Ltd.
- Emerson Automation Solutions India Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Yokogawa India Ltd.
- Omron Automation Private Limited
- Bosch Rexroth India Pvt. Ltd.
- B&R Industrial Automation Pvt. Ltd.
- Fanuc India Pvt. Ltd.
- Delta Electronics India Pvt. Ltd.
- Larsen & Toubro Ltd.
- Danfoss Industries Pvt. Ltd.
- Yaskawa India Pvt. Ltd.
- Pepperl+Fuchs (India) Pvt. Ltd.
- Phoenix Contact (India) Pvt. Ltd.
- Beckhoff Automation Pvt. Ltd.
Wichtige Chancen für Marktteilnehmer
Dieser Vergleich identifiziert Automatisierungsarbeiten innerhalb der Beschaffung von Verteilungsausrüstung, von Feldschnittstellen bis zur Steuerzentrumsintegration und Lebenszyklusunterstützung. Madhya Pradesh Paschim Kshetra Vidyut Vitran Company Ltd. (MPPKVVCL) lud zu Angeboten für motorisierte 11-kV- und 33-kV-Ringhaupteinheiten ein, die in bestehende und zukünftige SCADA-DMS/ADMS-Systeme in Ujjain und Indore integriert werden. Die Ausschreibung vom 17. Oktober 2026 sah Angebotseinreichungen vom 27. Oktober bis 5. November 2026 vor.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| SCADA-fähige Feldautomatisierung | Beschaffung spezifiziert SCADA-kompatible Einheiten mit vorinstallierten Fernwirkeinheiten | Verteilungsversorgungsunternehmen und Ringhaupteinheitenlieferanten | Feldterminal-Konfiguration und Schnittstellen mit der Ausrüstungslieferung bündeln | Erfüllung der Anforderungen der Steuerungsarchitektur auf Ausrüstungsebene | Feldsteuerungs-Hardwareanbieter |
| Steuerzentrumsintegration | Verbindungen zu bestehenden und zukünftigen SCADA-DMS/ADMS-Systemen sind eingeschlossen | Versorgungs-SCADA-Betreiber und Generalunternehmer | Integrationsverantwortlichkeiten und Systemabnahmetests vor der Übergabe definieren | Nachweis des koordinierten Betriebs über Ausrüstungs- und Steuerzentrumsysteme hinweg | SCADA-Integratoren und Industriekommunikationsspezialisten |
| Lebenszyklusautomatisierungsunterstützung | Umfang umfasst einen 5-jährigen umfassenden Wartungsvertrag | Verteilungsversorgungs-Asset-Betreiber | Fehlerdiagnose und Konfigurationsunterstützung in das Wartungsangebot einbeziehen | Technische Verantwortung über Hardware, Kommunikation und Steuerungen hinweg aufrechterhalten | Automatisierungsdienstleistungsanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit liegt in der Verantwortung für die Schnittstellen zwischen Feldausrüstung und den Steuerungssystemen des Versorgungsunternehmens. Ein Automatisierungsspezialist kann sein Angebot kommerziell nutzbar machen, indem er diese Verantwortung in das breitere Ausrüstungspaket einbettet, mit einem definierten Weg von der Inbetriebnahme zur Wartung. Schnittstellenengineering kann daher Inbetriebnahmeerlöse mit fortlaufender Anwendungsunterstützung über die vertraglich vereinbarte Wartungslaufzeit verbinden.
Neueste Industrielle Entwicklungen in Indischer Markt für industrielle Automatisierung
- Oktober 2026: MPPKVVCL lud zu Angeboten für motorisierte 11-kV- und 33-kV-Ringhaupteinheiten mit SCADA-DMS/ADMS-Integration in Ujjain und Indore ein. Einreichungen waren für den 27. Oktober bis 5. November 2026 geplant.
- August 2026: Rockwell Automation eröffnete einen Campus in Bengaluru, der seine globalen Capability-Center-Teams zusammenbringt, die sich auf digitales und Fertigungsoperationsmanagement konzentrieren.
- Juli 2026: CG Semis ausgelagerte Halbleitermontage- und Testanlage in Sanand, Gujarat, begann mit der kommerziellen Chip-Verpackungsproduktion.
Indischer Markt für industrielle Automatisierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für industrielle Automatisierung misst die jährlichen Ausgaben in Indien für Steuerungssysteme, Feldgeräte, Industriesoftware und zugehörige Dienstleistungen, die zur Automatisierung industrieller Prozesse und Maschinen eingesetzt werden. Der Wert umfasst Verkäufe an industrielle Nutzer über verschiedene Automatisierungskonfigurationen und Bereitstellungsmodi hinweg.
Ausschlüsse aus dem Umfang: Nicht-automatisierte Produktionsmaschinen und allgemeine Fabrikausrüstung, Verbraucher- und Wohnautomatisierungsprodukte sowie allgemeine Unternehmens-IT-Software und -dienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Lösung
- Industrielle Steuerungssysteme
- Verteiltes Steuerungssystem (DCS)
- Überwachungssteuerung und Datenerfassung (SCADA)
- Speicherprogrammierbare Steuerung (PLC)
- Mensch-Maschine-Schnittstelle (HMI)
- Andere industrielle Steuerungssysteme
- Feldgeräte
- Sensoren und Transmitter
- Ventile und Aktoren
- Motoren und Antriebe
- Robotik
- Andere Feldgeräte
- Software
- Produktlebenszyklusmanagement (PLM)
- Unternehmensressourcenplanung (ERP)
- Fertigungsleitsystem (MES)
- Andere Software
- Dienstleistungen
- Integration
- Wartung und Schulung
- Industrielle Steuerungssysteme
- Nach Automatisierungstyp
- Feste Automatisierung
- Programmierbare Automatisierung
- Flexible oder modulare Automatisierung
- Integrierte oder Hyper-Automatisierung
- Nach Endverbraucherbranche
- Automobil und Transport
- Öl und Gas
- Lebensmittel und Getränke
- Pharmazeutika und Biowissenschaften
- Energie und Versorgung
- Elektronik und Halbleiter
- Chemie und Petrochemie
- Metalle und Bergbau
- Schnelldrehende Konsumgüter (FMCG)
- Verpackung
- Weitere Endverbraucherbranchen
- Nach Bereitstellungsmodus
- Vor Ort
- Cloud
- Hybrid
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das Marktmodell würde auf Quellen wie dem Index der Industrieproduktion des Ministeriums für Statistik und Programmumsetzung für Fabrikaktivitäten, den PLI-Auto-Veröffentlichungen des Ministeriums für Schwerindustrie für politisch verknüpfte Fertigungsinvestitionen, Daten der Internationalen Robotervereinigung für Roboterinstallationen und dem Jahresbericht von ABB India für Lieferanten- und installierte Basis-Kontext zurückgreifen. Diese Quellen helfen dabei, Nachfrageindikatoren festzulegen und zu überprüfen, wie Produkte und Dienstleistungen der industriellen Automatisierung in Indien eingesetzt werden.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Geschäftsberichte würden Belege für Automatisierungsaufträge, Fertigungskapazität, Nachrüstungsprojekte und Bereitstellungsökonomie hinzufügen, wobei gemeldete Betriebskennzahlen als Kontext und nicht als Markterlös behandelt werden. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein geplantes, auf Indien ausgerichtetes Interview- und Umfrageprogramm würde Automatisierungslieferanten, Systemintegratoren, industrielle Nutzer sowie Beschaffungs- oder Engineering-Spezialisten aus großen, mittelgroßen und kleineren Organisationen umfassen. Strukturierte Fragen würden Sekundärbefunde zu Projektausgaben, gebündelten Systemwerten, Ersatzzyklen und Segmentnachfrage überprüfen, während Folgeinterviews Lücken oder widersprüchliche Definitionen klären würden. Analysten würden Befragtenbelege mit gemeldeten Verkaufs- und Produktionsindikatoren vergleichen und einen Bereich beibehalten, wenn Quellen einen Wert nicht auflösen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der Analyst würde die jährlichen Ausgaben Indiens von oben nach unten schätzen, wobei Industrieproduktion und Fertigungsinvestitionen als Nachfrageanker dienen, dann die Ausgaben auf Steuerungen, Feldgeräte, Software und Dienstleistungen aufteilen und ausgewählte Gesamtwerte mit Lieferanten- und Integratorbelegen abgleichen. Wenn das Modell Indiens Fabrikzyklus folgt, liefert der Index der Industrieproduktion Fertigungs- und Investitionsgüterindikatoren. Mit zunehmender Automatisierungsinvestition zeigen Roboterinstallationen und Betriebsbestand die Ausrüstungsadoption an. PLI-Auto-Genehmigungen und inländische Fertigungsfortschritte signalisieren Investitionen in förderfähige Automobilproduktion, während Lieferanteneinreichungen und gemeldete Projekte Überprüfungen der Ausrüstungs-, Software- und Dienstleistungsnachfrage liefern. Segmentanteile würden das Produkt oder die Dienstleistung widerspiegeln, die an jeden gezählten Endnutzerverkauf, die Automatisierungskonfiguration, die Käuferbranche und den Bereitstellungsmodus geknüpft ist, wobei gebündelte Systemausgaben einmal gezählt werden. Eine multivariate Regression unter Verwendung dieser Indikatoren würde die Prognose für 2027–2032 informieren, mit Szenarioanalysen, die für langsamere oder schnellere Investitions- und Nachrüstungsaktivitäten angepasst werden. Primäre Befragte würden gebeten, zu testen, ob jeder Treiber und sein erwarteter Zeitplan zu ihren Indien-Anwendungen passen. Analysten würden selektive Bottom-up-Überprüfungen verwenden, einschließlich Lieferantenerlös-Rollups und Stichproben von Systemverkaufspreisen multipliziert mit plausiblen Projektvolumina, um die Top-down-Gesamtwerte zu testen, und würden Annahmen dokumentieren und einen begrenzten Bereich verwenden, wo Unternehmensabdeckung, gebündelte Verkäufe oder Projektzeitplanung Lücken hinterlassen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden offizielle Fertigungsindikatoren, Lieferantenoffenlegungen, Projektankündigungen und Befragtenbelege triangulieren und dann wesentliche Abweichungen in Abdeckung, Einheitswert, Zeitplanung oder doppelten gebündelten Verkäufen vor der Freigabe untersuchen. Eine zweite Analysten-Überprüfung würde Berechnungen, Segmentanteile und Quellenrückverfolgbarkeit prüfen, und eine weitere Überprüfung würde Ausreißer auflösen oder eine erneute Kontaktaufnahme anfordern, wenn sich die Definition einer Quelle ändert oder neue Belege mit einer früheren Antwort in Konflikt stehen. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen oder Investitionsereignissen aktualisiert und vor der Lieferung einer neuen Überprüfung auf Quelldaten, Berechnungskonsistenz und ungelöste Unstimmigkeiten unterzogen.
Vergleich der Marktgröße des indischen Marktes für industrielle Automatisierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der indische Markt für industrielle Automatisierung misst die jährlichen Ausgaben in Indien für Steuerungssysteme, Feldgeräte, Industriesoftware und zugehörige Dienstleistungen, die zur Automatisierung industrieller Prozesse und Maschinen eingesetzt werden.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wenn das Modell Indiens Fabrikzyklus folgt, liefert der Index der Industrieproduktion Fertigungs- und Investitionsgüterindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,8 Milliarden USD (2027) | |
| Regionale Beratung A | 17,28 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 16,9 % unter dem Wert dieses Berichts für 2027 von 20,8 Milliarden USD, 2 Jahre später. Sein veröffentlichter Gesamtwert für 2025 liegt vor dem Messjahr 2027 des Berichts und stellt daher ein früheres Jahr der Ausgaben in Indien dar. |
| Globale Beratung B | 16,7 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 19,7 % unter dem Wert dieses Berichts für 2027 von 20,8 Milliarden USD, 2 Jahre später. Die angegebene Kategorie für industrielle Steuerung und Fabrikautomatisierung ist enger als die breitere Produkt- und Dienstleistungsgrenze des Berichts. |
Die Analysten von Mordor Intelligence würden offizielle Fertigungsindikatoren, Lieferantenoffenlegungen, Projektankündigungen und Befragtenbelege triangulieren und dann wesentliche Abweichungen in Abdeckung, Einheitswert, Zeitplanung oder doppelten gebündelten Verkäufen vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Was sind die Marktgröße und die Wachstumsaussichten des indischen Marktes für industrielle Automatisierung?
Der Markt wird voraussichtlich von 20,8 Milliarden USD im Jahr 2027 auf 30,75 Milliarden USD bis 2032 wachsen, mit einer CAGR von 8,13 % über 2027–2032.
Was treibt die Nachfrage nach Fabrikautomatisierung in Indien an?
Fertigungsinvestitionen und produktionsbezogene Anreize schaffen Möglichkeiten für Steuerungen und Produktionssysteme. Bis zum 31. März 2026 waren im Rahmen von PLI-Auto 225 Fertigungseinheiten für Automobil- und Automobilkomponenten eingerichtet worden.
Welche Lösung hat den größten Anteil am indischen Sektor für industrielle Automatisierung?
Industrielle Steuerungssysteme hielten im Jahr 2026 31,04 % des Marktes, während Software mit einer CAGR von 9,35 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
Welche Unternehmen konkurrieren in der indischen Branche für industrielle Automatisierung?
ABB India Limited, Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. und Mitsubishi Electric India Pvt. Ltd. sind führende Teilnehmer.
Was kann die Einführung industrieller Automatisierung bei kleineren Lieferanten verzögern?
WRI Indias Studie vom September 2025 über den prognostizierten EV-Übergang identifizierte Kapital- und Technologiebeschränkungen bei KMU in der Automobilzulieferbranche. Solche Beschränkungen können Automatisierungsaufrüstungen kleinerer Lieferanten verzögern.
Welche indischen Bundesstaaten führen bei Automatisierungsaktivitäten und -wachstum?
Maharashtra führte in absoluten Zahlen, während Tamil Nadu der am schnellsten wachsende Bundesstaat ist.