
Größe und Marktanteil des indischen Cloud-Computing-Marktes
Analyse des indischen Cloud-Computing-Marktes von Mordor Intelligence
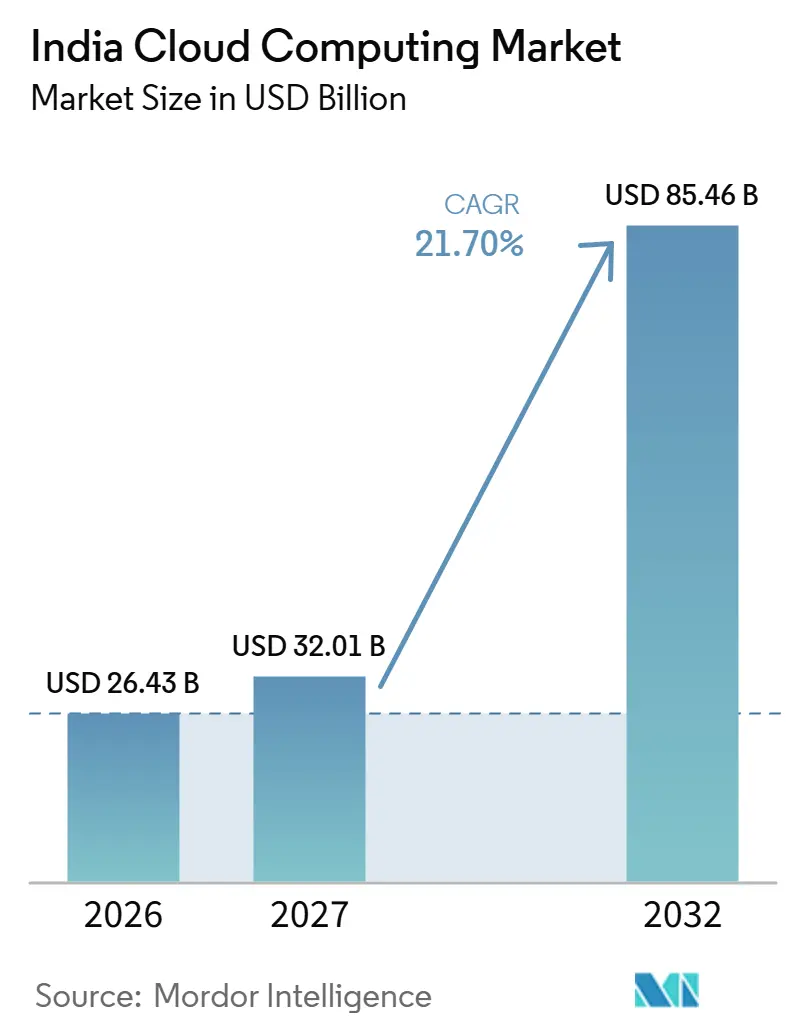
Die Größe des Indien Cloud-Computing-Markts soll von 26,43 Milliarden USD im Jahr 2026 auf 32,01 Milliarden USD im Jahr 2027 steigen und bis 2032 85,46 Milliarden USD erreichen, mit einem CAGR von 21,7 % über 2027–2032.
Indiens Expansion ist an die ERP-Modernisierung von Unternehmen und digitale Regierungsdienstleistungen geknüpft, die den Cloud-Zugang zu einer betrieblichen Anforderung machen. Lokale Infrastrukturerweiterungen erweitern die Bereitstellungsoptionen, während Souveränitätsbedenken die Dienste einschränken, die einige Unternehmenskäufer nutzen werden. Zu den Reaktionen der Anbieter gehören Ankündigungen zu KI-Kapazitäten im Inland und vorgeschlagene Hybrid-Arrangements für sensible Workloads in staatlichen Rechenzentren. Diese Reaktionen adressieren Platzierungsbeschränkungen, aber Abhängigkeiten von Legacy-Systemen und Qualifikationsdefizite können die Unternehmensmigration verzögern. Für Unternehmensanbieter machen abgeschlossene Anwendungsübergänge den fortlaufenden Cloud-Zugang kommerziell relevant – über einmalige Migrationsarbeiten hinaus.
Wichtigste Erkenntnisse des Berichts
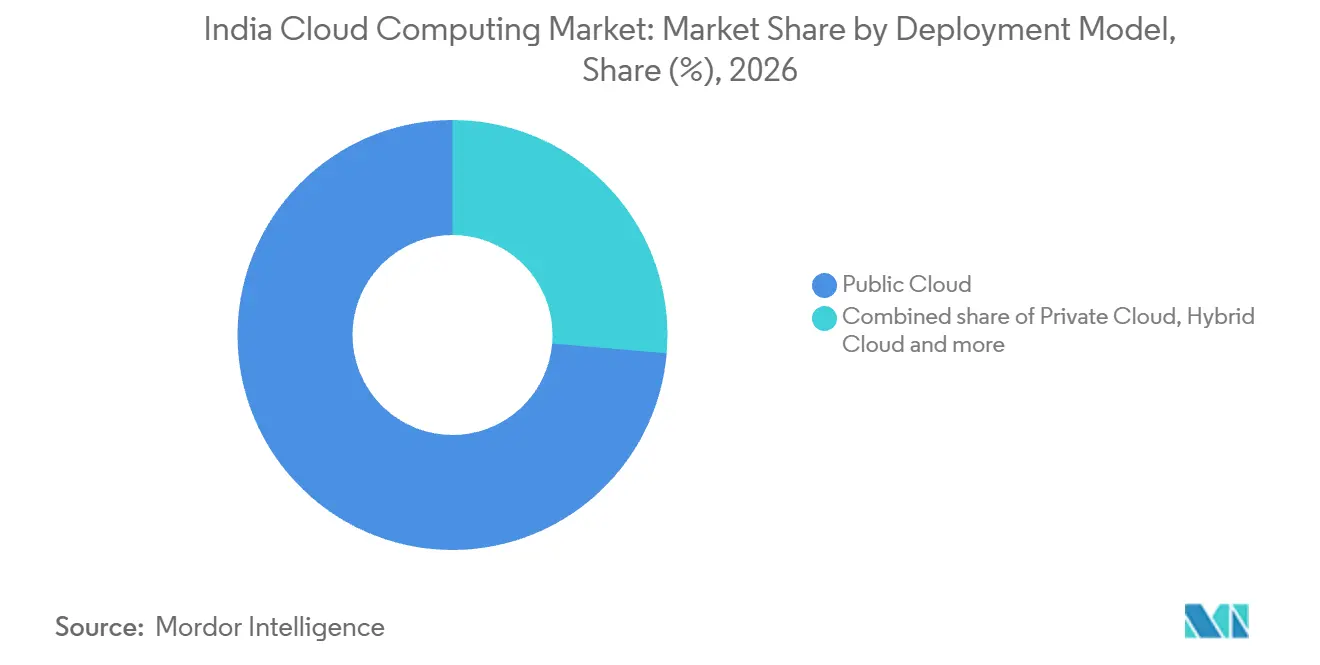
- Nach Bereitstellungsmodell hielt Public Cloud im Jahr 2026 einen Marktanteil von 73,64 % am Indien Cloud-Computing-Markt, während Hybrid Cloud mit einem CAGR von 27,8 % über 2027–2032 das am schnellsten wachsende Segment ist.
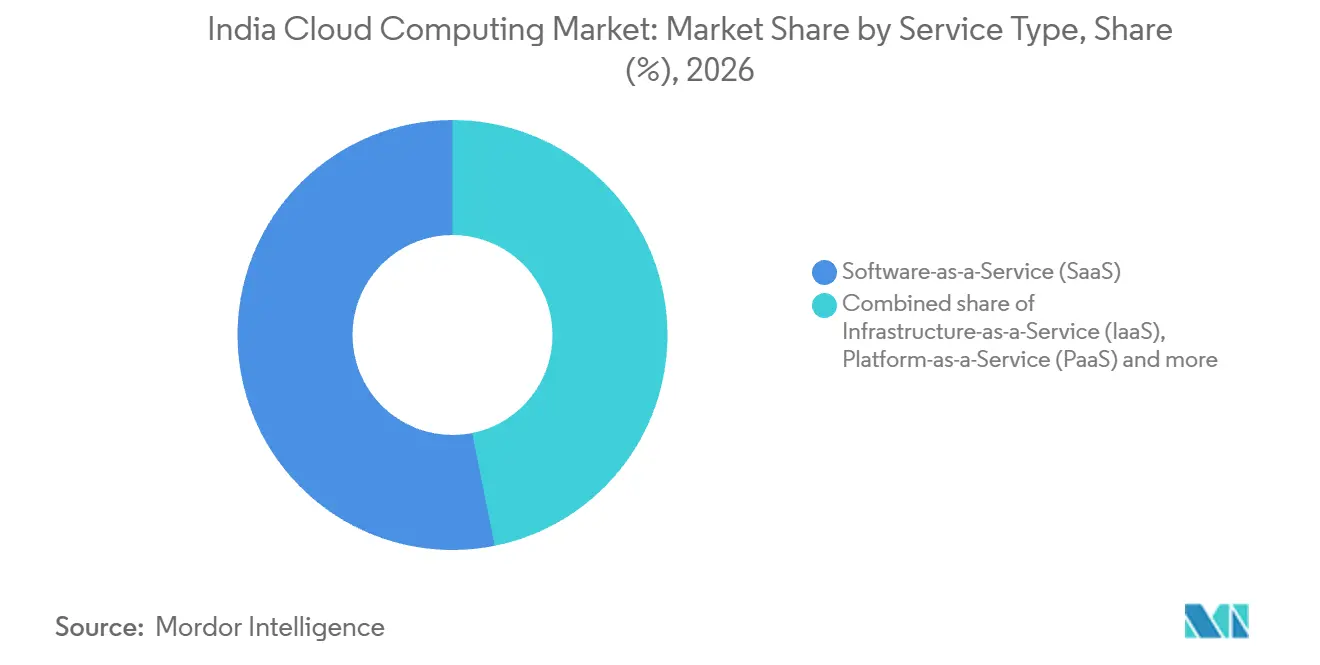
- Bei den Servicetypen entfiel auf SaaS im Jahr 2026 ein Anteil von 53,15 % am Indien Cloud-Computing-Markt, wobei PaaS mit einem CAGR von 30,9 % über 2027–2032 am schnellsten wachsen soll.
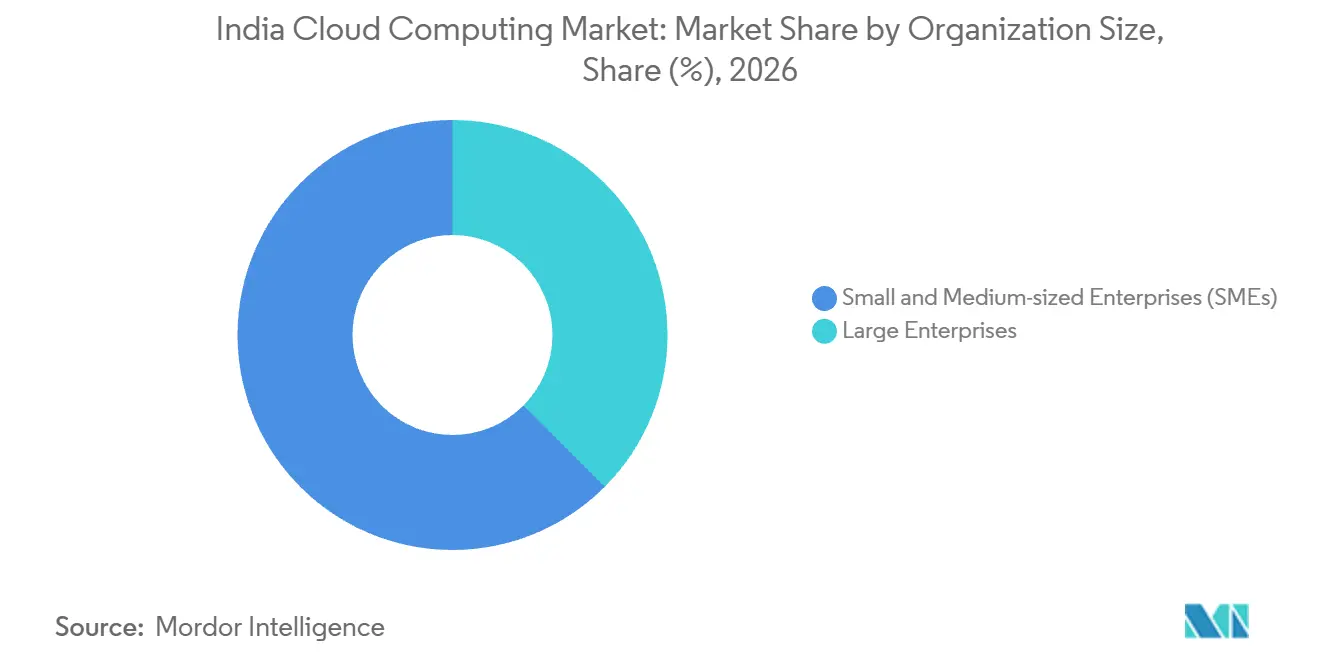
- Bei den Unternehmensgrößen führten KMU mit einem Anteil von 62,53 % im Jahr 2026 und sind ebenfalls das am schnellsten wachsende Segment mit einem CAGR von 23,9 % über 2027–2032.
- Innerhalb der Branchenvertikalen hielt BFSI mit 18,32 % im Jahr 2026 den größten Anteil, während das Gesundheits- und Biowissenschaftssegment mit einem CAGR von 28,7 % über 2027–2032 am schnellsten wachsen soll.
- Bei den Workload-Ausgaben führte Kern-Computing und Speicher mit einem Anteil von 40,08 % im Jahr 2026, während KI, maschinelles Lernen und generative KI das am schnellsten wachsende Segment mit einem CAGR von 34,8 % über 2027–2032 bilden.
- Regional führte der Westen mit einem Anteil von 37,9 % im Jahr 2026, und der Süden soll am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First- und Digital-India-Richtlinien der Regierung | +6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Digitaler Transformationsboom in Unternehmen | +7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Explosiver Ausbau von Hyperscale- und Edge-Rechenzentren | +5% | Guwahati in Assam | Langfristig (≥ 4 Jahre) |
| Sovereign-Cloud-Vorstoß der RBI für regulierte Sektoren | +4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Generative-KI-Workloads mit hohem GPU-Bedarf | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von branchenspezifischen Cloud-Plattformen für compliance-intensive Vertikalen | +2% | Hyderabad in Südindien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First- und Digital-India-Richtlinien der Regierung
Regierungs-Cloud-Richtlinien können die Nachfrage steigern, indem sie eine gemeinsame Plattform für Abteilungsdienstleistungen bereitstellen. Bis Juni 2026 war die Nutzung der MeghRaj-Cloud-Plattform Indiens durch Regierungsabteilungen auf 2.323 gegenüber 342 im Jahr 2015–16 gestiegen.[1] MeghRaj betrieb Plattformen wie DigiLocker, MyGov und das Nationale Stipendienportal. Die Übernahme auf Abteilungsebene verleiht der Plattform eine organisatorische Reichweite, die über jede einzelne Vorzeiganwendung hinausgeht. Der nahezu siebenfache Anstieg der übernehmenden Abteilungen verbreitert die Basis öffentlicher Dienste, die nach dem Start einen kontinuierlichen Betrieb benötigen, wodurch eine dauerhafte Verfügbarkeit zur Nachfragekonsequenz der Übernahme wird.
Digitaler Transformationsboom in Unternehmen
Die digitale Transformation von Unternehmen schafft einen operativen Cloud-Kunden, wenn eine Kernanwendung in eine produktive Cloud-Umgebung überführt wird. GAIL schloss den Übergang vom Legacy-ECC-System zu SAP S/4HANA Cloud auf einer Cloud-Plattform ab und ging am 25. Juni 2025 live. Die Implementierung und Migration wurden innerhalb des geplanten Einjahres-Zeitraums abgeschlossen. SAP lieferte die ERP-Software, während GAIL das Unternehmenssystem betrieb. Einmalige Migrationsgebühren liegen außerhalb der hier gemessenen Cloud-Service-Ausgaben, sodass der fortlaufende Cloud-Zugang, der das Live-ERP-System betreibt, die relevante Nachfrage nach dem Go-live darstellt.
Explosiver Ausbau von Hyperscale- und Edge-Rechenzentren
Die Erweiterung physischer Kapazitäten gibt Cloud-Betreibern Raum, Dienste sowohl über Hyperscale-Einrichtungen als auch über regionale Infrastruktur bereitzustellen. In H1 2026 entfielen auf vorab gebundene Hyperscale-Kapazitäten 82 % der 101 MW an Rechenzentrums-Absorption Indiens, was mehr als 20 % über dem Dreijahresdurchschnitt lag. Bei seiner Einweihung im Februar 2026 teilte Yotta Data Services mit, dass das Nationale Rechenzentrum Nordostregion in Guwahati 200 Racks bei einer IT-Last von 2 MW unterstützte. Yotta baute und betrieb die Assam-Einrichtung für das Nationale Informatikzentrum. Vorab gebundene Hyperscale-Kapazitäten zeigen, dass große Betreiber Flächen vor der Nutzung sichern, während Guwahati staatlich beauftragte Kapazitäten im Nordosten hinzufügt und damit Bereitstellungsinfrastruktur für kommerzielle und öffentliche Cloud-Dienste bietet.
Sovereign-Cloud-Vorstoß der RBI für regulierte Sektoren
Die von der RBI unterstützte Cloud-Initiative verbindet die Technologieübernahme im Finanzsektor mit Governance- und Datenlokalisierungsanforderungen. Im Geschäftsjahr 2025–26 startete IFTAS, die hundertprozentige Tochtergesellschaft der RBI, eine Beta-Version der Indian Financial Sector Cloud mit Minimum-Viable-Product-Diensten und nahm 9 Einrichtungen auf.[2] Die RBI beauftragte IFTAS mit dem Aufbau der Einrichtung, um moderne Technologieübernahme, Governance und Datenlokalisierung zu adressieren. Eine laufende Beta gibt dieser politischen Richtung einen Dienstleistungsmechanismus und schafft einen Weg für Nutzer aus dem Finanzsektor, deren Cloud-Entscheidungen von diesen Anforderungen abhängen. Die kurzfristige Chance liegt in der Vertiefung der Nutzung durch Finanzsektor-Organisationen, während sich die Beta weiterentwickelt, wodurch die Reife nutzbarer Dienste kommerziell entscheidender wird als die anfängliche Aufnahmezahl.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierendes Cyberangriffs-Risiko und Datensouveränitätsrisiken | -2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-IT-Migration und Qualifikationsdefizit | -1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Netzstromausfälle treiben die Betriebskosten von Rechenzentren in die Höhe | -1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Eingeschränkte inländische Halbleiter-Lieferkette | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierendes Cyberangriffs-Risiko und Datensouveränitätsrisiken
Datensouveränität kann die adressierbare Nachfrage eines Cloud-Anbieters einschränken, bevor seine technische Leistung überhaupt in Betracht gezogen wird. In Everpures Umfrage vom Juni 2026 unter 300 indischen Führungskräften großer Unternehmen gaben 39 % an, dass sie die Nutzung von SaaS-Anbietern, die auf nicht-inländische Infrastruktur angewiesen sind, bereits einschränken. In Aviatrix' Umfrage vom April 2025 unter 407 indischen Unternehmens-IT-Fachleuten in Organisationen mit mehr als 2.000 Mitarbeitern berichteten 85 %, dass sie in den vorangegangenen 12 Monaten einen Cloud-Sicherheitsvorfall erlebt hatten. Der Infrastrukturstandort beeinflusst daher die Dienste, die diese Unternehmenskäufer nutzen werden, während die Sicherheitsexposition eine separate Betriebsbelastung darstellt. Für Anbieter, die auf nicht-inländische Infrastruktur angewiesen sind, können funktionale Verbesserungen allein ein wesentliches Hindernis beim Gewinnen dieser Unternehmens-Workloads hinterlassen.
Komplexität der Legacy-IT-Migration und Qualifikationsdefizit
Das Verschieben einer Anwendung in eine Cloud-Infrastruktur beseitigt nicht von selbst die Abhängigkeiten, die eine Modernisierung schwierig machen. In der Umfrage von CIO&Leader aus dem Jahr 2025 bezeichneten 89,3 % der indischen Unternehmenstechnologieführer das Re-Hosting oder die Migration von Anwendungen aufgrund von Komplexität und Legacy-Abhängigkeiten als kritische Hürde.[3] Dieselbe Umfrage ergab, dass 66 % der Unternehmensrespondenten eine begrenzte Talenteverfügbarkeit als Herausforderung bei der Anwendungsmodernisierung nannten. Sie identifizierte auch Qualifikationsdefizite und technische Schulden als Faktoren, die die Transformation von Legacy-Systemen in agile, skalierbare Plattformen verlangsamen. Diese Einschränkungen trennen die Verfügbarkeit von Cloud-Diensten von der Fähigkeit eines Unternehmens, abhängige Anwendungen produktiv einzusetzen. Zusätzliches Infrastrukturangebot kann daher nicht von sich aus die Implementierungsarbeit beseitigen, die die Umwandlung von Modernisierungsnachfrage in Cloud-Konsum verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Public-Cloud-Skalierung trifft auf Hybrid-PlatzierungsanforderungenPublic Cloud entfiel im Jahr 2026 auf einen Anteil von 73,64 % am Indien Cloud-Computing-Markt. Das Enterprise Payment Hub der HDFC Bank ist für die unternehmenskritische Zahlungsverarbeitung auf Google Cloud Platform und Amazon Web Services bereitgestellt. HDFC Bank entwickelte das Hub gemeinsam mit FynDNA und kombinierte dabei ihre Rolle als Bankbetreiber mit einem Anwendungsentwicklungspartner. Diese Bereitstellung platziert eine spezifische Kernbankfunktion auf öffentlicher Cloud-Infrastruktur und verknüpft die Nachfrage mit der Kontinuität der Zahlungsverarbeitung. Anbieter, die diese Anwendung bedienen, müssen den Betrieb über mehrere Anbieter hinweg unterstützen, sodass die Zuverlässigkeit an der Anwendungsgrenze neben den Fähigkeiten jeder Cloud-Plattform von Bedeutung ist.
Hybrid Cloud ist das am schnellsten wachsende Segment mit einem CAGR von 27,8 % über 2027–2032. Im ersten Quartal 2026 berichteten 44 % der befragten Entwickler in Indien, dass sie Hybrid Cloud nutzen – der am weitesten verbreitete Cloud-Bereitstellungsansatz unter Entwicklern dort. Die Umfrage verknüpfte Indiens gesetzliches Umfeld sowohl mit der Motivation für die Hybrid-Übernahme als auch mit ihrer Praktikabilität. Ein Angebot, das nur dann funktioniert, wenn eine Anwendung vollständig in der Cloud liegt, verfehlt daher den Bereitstellungsansatz, den diese Entwickler am häufigsten nutzen.

Nach Servicetyp:
Anwendungszugang führt, während Plattformen die Servicenutzung vertiefenSoftware als Dienst (SaaS) repräsentierte im Jahr 2026 einen Marktanteil von 53,15 % am Indien Cloud-Computing-Markt. Bis zum 1. April 2026 waren rund 1,67 Millionen Benutzerkonten von Ministerien und Abteilungen der indischen Regierung zur cloudbasierten E-Mail-Lösung migriert, die über das Nationale Informatikzentrum ausgewählt und von Zoho betrieben wird. Zahlungen basierten auf der tatsächlichen Anzahl der auf die Zoho-Plattform migrierten E-Mail-Konten. Im Rahmen dieser Vereinbarung würde die Migration zusätzlicher Ministeriums- oder Abteilungskonten die abrechnungsfähige Basis von Zoho erweitern und Umsatzmöglichkeiten mit abgeschlossenen Kontoübertragungen verknüpfen.
Plattform als Dienst (PaaS) ist das am schnellsten wachsende Segment mit einem CAGR von 30,9 % über 2027–2032. Im August 2025 bot die Bharti Airtel-Tochtergesellschaft Xtelify Airtel Cloud Telekommunikationsbetreibern über ein PaaS-Modell an und meldete unterzeichnete Verträge mit Singtel, Airtel Africa und Globe Telecom. Diese Vertragspartner sind Telekommunikationsbetreiber in Singapur, Afrika bzw. den Philippinen. Das Bundesministerium für Stahl hostete seine Webanwendungen und -dienste bis März 2025 auf NIC Cloud unter Verwendung von PaaS und verlagerte einige davon später auf TCL Cloud. Für PaaS-Anbieter trennt der Wechsel des Ministeriums die anfängliche Plattformübernahme von der Bindung der zugrunde liegenden Workloads, da Anwendungen später zu einem anderen Cloud-Anbieter wechseln können.
Nach Unternehmensgröße:
Kleinere Käufer führen, während Unternehmen sich spezialisierenKleine und mittlere Unternehmen (KMU) waren das größte Segment mit einem Anteil von 62,53 % im Jahr 2026 und sollen auch das am schnellsten wachsende Segment sein, mit einem CAGR von 23,9 % über 2027–2032. Die Studie von Vi Business aus dem Jahr 2026 ergab, dass 84,6 % der befragten indischen KMU Microsoft 365 im Rahmen seiner Messung des digitalen Arbeitsplatzes nutzten, implementierten oder planten. Diese Kombination von Bereitstellungsphasen identifiziert unterschiedliche kommerzielle Aufgaben innerhalb derselben Anwendungskategorie. Anbieter, die Unternehmen bei der Implementierung der Software bedienen, müssen einen nützlichen Arbeitsplatzzugang herstellen, während geplante Nutzung eine frühere Konvertierungsaufgabe darstellt. Die Unterscheidung macht die Aktivierung der beabsichtigten Nutzung für Anbieter folgenreich, da eine geplante Arbeitsplatzanwendung erst dann zum Dienstkonsum wird, wenn sie implementiert ist.
Für KMU, die über Arbeitsplatzsoftware einsteigen, ist die Erweiterung des Anwendungszugangs eine andere Aufgabe als die Unterstützung spezialisierter Unternehmenstechnik. Im Geschäftsjahr 2025 verlagerte Mahindra & Mahindra zentrale Ingenieursimulationen auf cloudbasiertes Hochleistungsrechnen. Dazu gehörten Arbeiten zu Geräusch, Vibration und Rauheit sowie Simulationen der numerischen Strömungsmechanik. Für Anbieter, die diese Art von Nutzer bedienen, muss das Angebot den Computerdienst auf die durchgeführte Ingenieuraufgabe abstimmen. Simulationsanforderungen können unabhängig von der Mitarbeiterzahl Nachfrage erzeugen, sodass Unternehmens-Computing-Angebote auf den technischen Workload ausgerichtet sein müssen.
Nach Branchenvertikale:
Bankbeschaffung trifft auf GesundheitsmodernisierungBFSI war das größte Segment und entfiel im Jahr 2026 auf 18,32 % der Cloud-Service-Ausgaben. Die State Bank of India vergab am 30. Dezember 2025 3 Verträge für öffentliche Cloud-Dienste. Die Kaufaufträge nannten Orient Technologies Private Limited, SISL Infotech Private Limited und Unicloud Labs Private Limited als L1-Anbieter, mit geplantem Abschluss am 29. Dezember 2030. Diese Vergaben veranschaulichen einen Bankbeschaffungsweg, bei dem Intermediäre das Finanzinstitut mit öffentlichen Cloud-Diensten verbinden. Für Plattformanbieter macht diese Vergabe die Koordination mit den genannten Beschaffungsanbietern zu einem Teil der Betreuung der Bank während der geplanten Vertragslaufzeit.
Das Gesundheits- und Biowissenschaftssegment ist das am schnellsten wachsende Segment mit einem CAGR von 28,7 % über 2027–2032. In seinem Jahresbericht für das Geschäftsjahr 2024–25 teilte Apollo Hospitals Enterprise Limited mit, dass es eine vollständige Cloud-Migration seiner Krankenhausbetriebsplattformen zu Microsoft Azure abgeschlossen hatte. Apollo aktualisierte auch seine elektronischen Krankenaktensysteme und fügte KI-gestützte Krankheitsrisikobewertung und automatisierte klinische Zusammenfassungen durch generative KI hinzu. Diese parallelen Maßnahmen veranschaulichen einen Gesundheitskäufer, der sowohl seine Hosting- als auch seine Anwendungsfunktionen modernisiert und damit einen spezifischen Kontext für die Nachfrage nach Cloud-Diensten schafft. Krankenhausbetriebsplattformen können den Cloud-Service-Konsum verankern, wenn sich klinische Anwendungsfunktionen ändern, und verknüpfen die Gesundheitschance mit dem Softwarebetrieb innerhalb der Versorgungsumgebung des Anbieters.
Nach Workload:
Kernressourcen verankern die KI-Computing-ExpansionKern-Computing und Speicher war das größte Segment mit einem Anteil von 40,08 % im Jahr 2026. Im Geschäftsjahr 2024–25 stellte das Nationale Informatikzentrum mehr als 28.855 virtuelle Server für mehr als 1.917 Nutzer und Anwendungen für E-Governance-Projekte bereit und zuteilte. Die Zuteilung an Nutzer und Anwendungen macht die Beziehung granular, mit einem Infrastrukturdienst, der auf der Ebene einer bestimmten Computeranforderung spezifiziert werden kann. Für staatliche Cloud-Betreiber muss die Bereitstellung daher viele separat zugewiesene Nutzer und Anwendungen aufnehmen, was das Zuteilungsmanagement zur zentralen Aufgabe bei der Unterstützung dieser Infrastrukturbasis macht.
KI, maschinelles Lernen und generative KI bilden das am schnellsten wachsende Segment mit einem CAGR von 34,8 % über 2027–2032. Bis August 2026 hatten 237 Projekte auf subventioniertes IndiaAI-Computing für die Entwicklung, das Training, das Testen und die Forschung von KI-Modellen zugegriffen, was 9,32 Millionen GPU-Stunden abdeckte. Das Programm senkt die Einstiegshürden für indische Forscher, Start-ups und Innovatoren, indem es Hochleistungsrechnen erschwinglicher macht. Die KI-Aktivität macht die Modellvorbereitung zu einer eigenständigen Quelle der Computing-Nachfrage und gibt Anbietern eine potenzielle Kundenbasis, bevor Produktionsanwendungen bereitgestellt werden.
Geografische Analyse
West Cloud-Computing-Markt
Der Westen entfiel im Jahr 2026 auf einen Anteil von 37,9 % am Indien Cloud-Computing-Markt. In einem Hintergrunddokument vom Februar 2026 berichtete das Presseinformationsbüro, dass Mumbai und Navi Mumbai über 25 % der aktiven Rechenzentrums-Kapazität Indiens hielten, wobei Pune separat 6 % der nationalen Rechenzentrums-Kapazität ausmachte. Die Kapazität des Knotenpunkts Mumbai und Navi Mumbai wird durch ein dichtes Unterseekabelnetz unterstützt.
Süd Cloud-Computing-Markt
Der Süden soll der am schnellsten wachsende regionale Cloud-Computing-Markt sein. Microsoft machte seine Indien-Südmittelregion in Hyderabad am 6. August 2026 für berechtigte Microsoft Cloud-Dienste und -Workloads allgemein verfügbar. Vor dieser allgemeinen Verfügbarkeit meldete Microsoft Frühzugangsnachfrage von Adani Group, Bajaj Finserv, HDFC Bank und PB Pay. Der Schritt vom Frühzugang zur allgemeinen Verfügbarkeit verlagert die kommerzielle Aufgabe hin zur Unterstützung berechtigter Servicenutzung. Drei der vier genannten Organisationen sind im Finanzdienstleistungs-, Bank- oder Zahlungsbereich tätig, was dieser Frühzugangsgruppe eine Finanzsektor-Ausrichtung verleiht.
Die Rolle Nordindiens im Bereich staatlicher Cloud umfasst das Nationale Rechenzentrum des Nationalen Informatikzentrums an seinem Hauptsitz in Delhi, das E-Governance-Infrastruktur unterstützt. In der Nähe von Chennai erweiterte AWS seinen Direct-Connect-Standort in einem STT-Rechenzentrum im Juli 2025 auf dedizierte 100-Gbps-Verbindungen. Die Verbindung in der Nähe von Chennai ermöglichte privaten Zugang von Kundenumgebungen zu öffentlichen AWS-Regionen außerhalb Chinas sowie zu AWS GovCloud-Regionen und AWS Local Zones. Diese Beispiele unterscheiden einen staatlichen Dienst-Hosting-Knoten von einem Kanal, der Kundenumgebungen mit der Cloud-Infrastruktur des Anbieters verbindet. Die Chennai-Erweiterung verbessert daher den Zugang zu AWS-Regionen anderswo, wobei ihr lokaler Beitrag Netzwerkkonnektivität und keine neue Cloud-Hosting-Kapazität ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen durch Indiens nationale Anforderungen und den Cloud-Übernahmerahmen der Staatsregierung von Telangana. Die Attraktivität wird aus der Perspektive von Cloud-Dienstanbietern bewertet, die regulierte institutionelle und öffentliche Käufer bedienen. Die RBI verlangt von betroffenen Zahlungssystembetreibern, Zahlungssystemdaten in Indien zu speichern, während sie die Speicherung von Daten aus dem Auslandsbereich auch im Ausland erlaubt, wenn dies erforderlich ist. Dies macht die workload-spezifische Datenplatzierung zu einer kommerziellen Überlegung, wenn Anbieter Dienste für diese Käufer konfigurieren.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Telangana |
|---|---|---|
| Primäre Behörde | Reserve Bank of India für Zahlungssystemdaten | ITE&C-Abteilung und Ausschuss für Ausnahmen unter dem Vorsitz ihres Hauptsekretärs |
| Wichtige Instrumente oder Richtungen | Richtung zur Speicherung von Zahlungssystemdaten; schrittweise Datenschutzregeln für digitale personenbezogene Daten, 2025 | Cloud-Übernahmerichtlinie, 2020, die neue Anwendungen und bestehende Anwendungen in den angegebenen Szenarien abdeckt |
| Kommerzielle Auswirkung | Inländische Speicherung für abgedeckte Zahlungssystemdaten, mit Auslandsspeicherung im Ausland erlaubt, wenn erforderlich; Datenschutzpflichten hängen von der Rolle der Einrichtung ab | Cloud-Bereitstellung für berechtigte staatliche Anwendungen; Streng geheime und Geheime Anwendungen behalten bestehende Hosting-Optionen; andere Ausnahmen erfordern Begründung und Ausschussgenehmigung |
| Aktuelle Richtlinienattraktivität | Mittel | Hoch |
| Zukünftige Richtung der Richtlinienattraktivität | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt die Konfigurations- und Governance-Arbeit im Zusammenhang mit abgedeckten Zahlungsdaten-Arrangements und rollenabhngigen Datenschutzpflichten wider. Verschärfung spiegelt das Inkrafttreten am 13. Mai 2027 von Beschränkungen für grenzüberschreitende Übertragungen personenbezogener Daten und damit verbundener Verkehrsdaten durch bedeutende Datenverwalter wider, nur für Daten, die von der Zentralregierung auf Empfehlung eines Ausschusses festgelegt werden. Telanganas hohe Bewertung spiegelt das vorgeschriebene Cloud-Deployment für berechtigte staatliche Anwendungen wider, wobei Streng geheime und Geheime Anwendungen in bestehenden oder dedizierten Umgebungen erlaubt sind und andere Ausnahmen begründeten Anfragen und der Ausschussgenehmigung unterliegen. Die Einschätzung „Keine Änderung” beruht auf dem fortbestehenden Abteilungsmandat und der Ausnahmestruktur, die einen definierten Weg für die Cloud-Dienstbereitstellung für berechtigte öffentliche Anwendungen bewahrt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Einrichtungen, Cloud-Dienstbereitstellung und gehostete Anwendungen als unterschiedliche Quellen von Anbietereinnahmen. Jede Stufe wandelt eine andere Betriebsfähigkeit in einen Dienst um, den der nächste Teilnehmer nutzen kann. Am 5. Februar 2025 enthüllte CtrlS Datacenters seine GreenVolt-1-Eigenverbrauchssolaranlage in Nagpur, Maharashtra. Dieses Beispiel der Energiebeschaffung veranschaulicht, wie ein vorgelagerter Betreiber unterstützende Infrastruktur neben seinem Hosting-Geschäft entwickeln kann, während nachgelagerte Anbieter Wert durch Cloud-Zugang und Softwaredienste erfassen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Rechenzentrums-Einrichtungen | Rechenzentrumsbetreiber wie Nxtra und CtrlS Datacenters | Colocation- und Einrichtungsdienstgebühren | Sicherung der Stromversorgung für den Einrichtungsbetrieb | Diversifizierung der Stromquellen, einschließlich Eigenstromerzeugung |
| Cloud-Dienstbereitstellung | Cloud-Dienstanbieter wie AWS India | Cloud-Zugangs- und nutzungsbasierte Dienstgebühren | Koordinierung von Cloud-Diensten mit der Host-Infrastruktur | Anbieter- und Infrastruktur-Host-Verantwortlichkeiten vor der Bereitstellung zuweisen |
| Cloud-gehostete Anwendungen | CRM-Anbieter wie Salesforce und Cloud-ERP-Anbieter wie SAP SE | Anwendungsabonnements, einschließlich jährlicher oder monatlicher Cloud-ERP-Gebühren | Abhängigkeit vom anbieterbetriebenen Anwendungs-Hosting | Hosting- und Wartungsverpflichtungen rund um die Anwendungskritikalität definieren |
| Quelle: Mordor Intelligence | ||||
SAP-Kunden leasen Cloud-ERP-Software auf jährlichen oder monatlichen Abonnements, anstatt sie zu besitzen. Fortlaufender Zugang generiert daher wiederkehrende Anwendungseinnahmen innerhalb der gemessenen Cloud-Service-Ausgaben. CtrlS verkauft auch verwaltete Dienste neben seinem Rechenzentrumsbetrieb, und jede separat bepreiste Migrations-, Integrations- oder Beratungsarbeit in diesen Verträgen liegt außerhalb der Marktgesamtwerte. CtrlS' Colocation-Gebühren fallen außerhalb der hier gemessenen Cloud-Service-Ausgaben an, während Cloud-Zugriffsgebühren und SAPs Anwendungsabonnements darin enthalten sind, sodass Infrastrukturinvestitionen und Cloud-Service-Einnahmen in unterschiedliche kommerzielle Konten eingehen.
Wettbewerbslandschaft
Die großen Plattformen Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure und IBM Cloud konkurrieren neben lokalen Bereitstellungspartnern. Alibaba Cloud bietet Elastic Compute Service in Mumbai an, während Google Cloud am 11. November 2025 die Erweiterung der indischen KI-Hardware-Kapazität mit AI Hypercomputer und Trillium-TPUs für das Training und die Bereitstellung von Gemini ankündigte. Am 21. September 2026 teilte Microsoft mit, dass seine Indien-Südmittelregion ihre Sovereign-Public-Cloud-Grundlage für berechtigte Workloads erweitert habe, mit Governance-Fähigkeiten, die Kunden dabei helfen sollen, für ihre Organisationen geltende Anforderungen zu erfüllen. Käufer können daher lokalen Computing-Zugang, spezialisierte KI-Hardware und Governance-Fähigkeiten als separate Serviceanforderungen innerhalb desselben Anbieterfelds bewerten.
Anbieterpartnerschaften können internationale Cloud-Fähigkeiten mit den Betriebsstandorten öffentlicher Workloads verbinden. Am 17. Februar 2026 kündigte AWS India an, mit Yotta Data Services zusammenzuarbeiten, um AWS Outposts für die MeghRaj-2.0-Initiative des Nationalen Informatikzentrums bereitzustellen. Die vorgeschlagene Hybrid-Architektur würde es Regierungsabteilungen ermöglichen, sensible Workloads in Rechenzentren des Nationalen Informatikzentrums zu betreiben und gleichzeitig auf AWS-Dienste zuzugreifen. Diese Rollenaufteilung gibt dem Bereitstellungspartner einen definierten Platz im Liefermodell und bietet AWS einen Weg, Workloads zu bedienen, die an staatliche Infrastruktur gebunden sind. Der Wettbewerbsvorteil würde davon abhängen, die Dienste des Anbieters innerhalb dieser Betriebsvereinbarung nutzbar zu machen, wobei die lokale Bereitstellungskoordination in den Mittelpunkt der Anbieterbeziehung rückt.
Am 29. September 2026 machten IBM und Yotta Data Services die Sovereign Agentic AI Platform für indische Organisationen auf Yottas Shakti Cloud allgemein verfügbar. IBM lieferte KI-Unternehmenstechnologie und watsonx Orchestrate, während Yotta die Sovereign-Cloud- und Plattformfähigkeiten bereitstellte. Die Plattform wurde so konzipiert, dass Daten, Betrieb und Governance-Kontrollen innerhalb Indiens verbleiben. Die Richtung der RBI vom 10. April 2023 verlangt von betroffenen regulierten Einrichtungen, das Anbieterrisiko umfassend zu bewerten und nur mit Anbietern zu kontrahieren, die Rechtsordnungen unterliegen, die durchsetzbare Vereinbarungen sowie Datenspeicherungs-, Schutz- und Vertraulichkeitsrechte aufrechterhalten. Inländische Governance gibt regulierten Käufern eine konkrete Betriebsvereinbarung zur Bewertung, während Anbieterrechtsordnung und durchsetzbare Vertragsrechte separate Auswahlkriterien bleiben.
Führende Unternehmen der Indien Cloud-Computing-Branche
-
Alibaba Cloud
-
Amazon Web Services
-
Google Cloud
-
Microsoft Azure
-
IBM Cloud
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Cloud-Computing-Markt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP SE
- VMware
- Tata Consultancy Services
- Wipro
- Infosys
- HCLTech
- Bharti Airtel (Nxtra / Airtel Cloud)
- Reliance Jio Cloud
- Zoho Corporation
- CtrlS Datacenters
- NTT (Netmagic)
- Lumen Technologies India
- Rackspace Technology India
Lesen Sie die Analyse der indien cloud-computing-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen unterschiedliche KI-Cloud-Dienstanwendungen für berechtigte Start-ups, KMU und akademische Nutzer. IndiaAI bietet Cloud-Computing, Netzwerk-, Speicher- und Plattformdienste an, wobei Nutzergruppen spezifischen Berechtigungskriterien und Anforderungen an unterstützende Dokumente unterliegen. Subventionen gelten für genehmigte Projekte, während Nutzer Kosten über die Subvention hinaus an Dienstanbieter im Rahmen ihrer Abrechnungszyklen zahlen. Dies schafft eine kommerzielle Öffnung für klar abgegrenzte Anwendungen, deren Serviceanforderungen mit der verfügbaren Unterstützung und dem verbleibenden nutzerfinanzierten Konsum abgestimmt werden können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Begrenzte KI-Modellentwicklungs-Computing-Pakete | Aktiver IndiaAI-Zugang zu Cloud-Computing für genehmigte subventionierte Projekte | Berechtigte KI-Start-ups, die die Programmkriterien erfüllen | Computing rund um eine definierte Modellentwicklungs- und Testaufgabe bündeln | Nutzerfinanzierte Kosten über die genehmigte Subvention hinaus | Akkreditierte Cloud-KI-Anbieter wie E2E Networks und Yotta |
| Cloud-Dokument- und Sprachverarbeitungsanwendungen | Übersetzungs-, OCR- und Audioverarbeitungsdienste über IndiaAI verfügbar | Berechtigte KMU, die die Programmkriterien erfüllen | Ein Cloud-Dienstangebot rund um einen definierten Dokument- oder Sprachworkflow aufbauen | Dienstgebühren, die die Projektsubventionsabdeckung übersteigen | Passende akkreditierte KI-Dienstanbieter, einschließlich Sify und NTT |
| Projektbasiertes akademisches KI-Computing und Speicher | Cloud-Computing, Speicher- und Plattformdienste für berechtigte Forschungsnutzer zugänglich | Berechtigte Forscher und akademische Lehrkräfte, die erforderliche Dokumente einreichen | Computing und Speicher rund um ein definiertes Forschungsprojekt kombinieren | Verbleibende Computing- und Speicherkosten, die vom Nutzer zu zahlen sind | Akkreditierte Anbieter wie CtrlS Datacenters und E2E Networks |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein begrenztes Cloud-Dienstpaket mit einer definierten Anwendung und explizitem nutzerfinanziertem Konsum. IndiaAIs Anforderung, dass Nutzer Mehrkosten an Dienstanbieter zahlen, macht Restverbrauchsgebühren zu einem Teil des Angebotsdesigns. Das begünstigt Pakete, bei denen der Umfang der Aufgabe und die verbrauchten Computing-Dienste gemeinsam bewertet werden können, bevor zusätzliche Nutzung weitere Zahlungsverpflichtungen schafft.
Neueste Industrielle Entwicklungen in Indien Cloud-Computing-Markt
- Sep 2026: IBM und Yotta Data Services machten die Sovereign Agentic AI Platform für indische Organisationen auf Yottas Shakti Cloud allgemein verfügbar und kombinierten IBMs KI-Unternehmenstechnologie mit Yottas Cloud- und Plattformfähigkeiten.
- Aug 2026: Microsoft machte seine Indien-Südmittelregion in Hyderabad, Telangana, allgemein verfügbar und ermöglichte es Kunden, berechtigte Microsoft Cloud-Dienste und -Workloads aus der Region zu betreiben.
- Jul 2026: Amazon Web Services hielt eine Grundsteinlegungszeremonie für ein Rechenzentrum in Bharat Future City im Bezirk Ranga Reddy, Telangana, ab.
Indien Cloud-Computing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Cloud-Computing-Markt misst die jährlichen Ausgaben in Indien für On-Demand-Computing-Dienste, die über Netzwerke unter Verwendung gemeinsamer oder dedizierter Cloud-Ressourcen bereitgestellt werden. Er erfasst Ausgaben von Organisationen für Cloud-Dienste über Bereitstellungsmodelle und Workload-Klassen hinweg.
Ausschlüsse aus dem Umfang: Separat verkaufte Rechenzentrums-Gebäude und -Ausrüstungen, lokale Infrastruktur und Softwarelizenzen, eigenständige Migrations-, Integrations-, Beratungs- und IT-Outsourcing-Gebühren sowie Konnektivitäts- oder Colocation-Dienste, die ohne einen Cloud-Dienst verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Servicetyp
- Infrastruktur als Dienstleistung (IaaS)
- Plattform als Dienstleistung (PaaS)
- Software als Dienstleistung (SaaS)
- Funktion als Dienstleistung (FaaS)
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Branchenvertikale
- BFSI
- Fertigung
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Telekommunikation und IT
- Behörden und öffentlicher Sektor
- Transport und Logistik
- Sonstige
- Nach Workload
- Kern-Computing und -Speicherung
- Analytik und Big Data
- KI / ML und generative KI
- Geschäftsanwendungen (ERP/CRM/HR)
- Notfallwiederherstellung und Backup
- Zusammenarbeit und Produktivität
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Öffentliche Quellen wie der Jahresbericht 2024–25 des Ministeriums für Elektronik und Informationstechnologie und die Wirtschaftserhebung 2024–25 beschreiben NIC-Cloud-Dienste, MeghRaj-Anwendungen und Anbieterbeteiligung, die dabei helfen, die staatliche Nachfrage und Dienstleistungserbringung in Indien zu rahmen. Die Wirtschaftserhebung 2025–26 aktualisiert die staatliche Cloud-Anbieter-Landschaft, während die Konsultation der Telecom Regulatory Authority of India zu Rechenzentren Cloud-Dienste von physischen Einrichtungen und Konnektivität unterscheidet.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien und seriöse indische Wirtschaftspresse können Cloud-Regionsstarts, Serviceportfolios und Kundennachfrage mit öffentlichen und infrastrukturellen Indikatoren gegenchecken. Wo Unternehmensoffenlegungen Cloud mit breiteren IT-Diensten bündeln, kann nur identifizierbarer Cloud-Service-Umsatz anbieterseitige Prüfungen unterstützen. Die hier genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Auf Indien ausgerichtete Interviews und strukturierte Umfragen decken Cloud-Dienstanbieter, Rechenzentrumsbetreiber, Partner für verwaltete Dienste und Unternehmenskäufer ab, mit Befragten in Technologie-, Finanz-, Beschaffungs- und Workload-Führungsrollen. Ihre Erkenntnisse testen die Klassifizierung von öffentlichen, privaten und hybriden Cloud-Ausgaben aus Sekundärquellen, hinterfragen Segmentanteile und Prognosetreiber und klären Lücken, wo Offenlegungen Cloud-Gebühren mit angrenzenden Diensten kombinieren. Widersprüchliche Antworten werden gegen Einreichungen, Dienstbeschreibungen und unabhängige Marktindikatoren geprüft, bevor eine Schätzung oder Annahme überarbeitet wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Endnutzerausgaben für Cloud-Dienste in Indien von oben nach unten und überprüft dann ausgewählte Dienst- und Bereitstellungsaufteilungen anhand von Anbieteroffenlegungen und Stichproben-Kanalinformationen. Relevante Indikatoren umfassen Prognosen für öffentliche Cloud-Ausgaben, Offenlegungen der Cloud-Anbieter-Indien-Umsätze, NIC- und MeghRaj-Anwendungs- und Dienstbereitstellung, operative Rechenzentrums-Kapazität als Angebotsbeschränkung sowie die Unternehmensübernahme von KI, Analytik und modernisierten Geschäfts-Workloads. Analysten nutzen diese Signale, um Anteile für öffentliche, private und hybride Bereitstellung sowie für IaaS, PaaS, SaaS und FaaS, Unternehmensgröße, Branchenvertikale und Workload zu erstellen, wobei Transaktionsnachweise dem gekauften Dienst zugeordnet und gebündelte Werte einmal gezählt werden. Die Szenarioanalyse trägt die Prognose vorwärts, indem Cloud-Übernahme, Dienstmix, Anbieterkapazität, Workload-Nachfrage sowie Preis- oder Nutzungsannahmen variiert werden, während Indien-basierte Experten beurteilen, ob Richtung und Timing jeder Variablen zu Käufer- und Anbieterbedingungen passen. Selektive Bottom-up-Prüfungen multiplizieren den Stichproben-Dienstpreis mit der beobachteten oder gemeldeten Nutzung und summieren identifizierbaren Anbieterumsatz auf, dann werden diese Prüfungen mit der breiteren Ausgabenschätzung abgeglichen. Gebündelte Offenlegungen oder fehlende Preise und Volumina werden mit dokumentierten Bandbreiten behandelt und nicht als separate Cloud-Verkäufe betrachtet. Wo Jahresberichte Cloud mit anderen IT-Diensten kombinieren, verwenden Analysten nur Umsatz, der mit der Cloud-Dienstbereitstellung verknüpft werden kann.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Indikatoren, Anbieteroffenlegungen, veröffentlichte Ausgabenschätzungen und primäre Erkenntnisse und prüfen dann Segmentgesamtwerte, Wachstumspfade und Anbieter-Rollups auf unerklärliche Abweichungen oder Grenzfehler. Ein zweiter Analyst überprüft die Quellenrückverfolgbarkeit und Arithmetik, und ein leitender Prüfer untersucht gelöste Anomalien vor der Freigabe. Befragte werden erneut kontaktiert, wenn eine wesentliche Diskrepanz oder mehrdeutige Klassifizierung einen Eingabewert ändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Richtlinien-, Kapazitäts- oder Anbieterereignissen überarbeitet und in einer neuen Vorablieferungsprüfung erneut geprüft.
Mordor Intelligence's Indien Cloud-Computing-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Cloud-Computing-Markt misst die jährlichen Ausgaben in Indien für On-Demand-Computing-Dienste, die über Netzwerke unter Verwendung gemeinsamer oder dedizierter Cloud-Ressourcen bereitgestellt werden.
Wichtige Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Relevante Indikatoren umfassen Prognosen für öffentliche Cloud-Ausgaben, Offenlegungen der Cloud-Anbieter-Indien-Umsätze, NIC- und MeghRaj-Anwendungs- und Dienstbereitstellung, operative Rechenzentrums-Kapazität als Angebotsbeschränkung sowie die Unternehmensübernahme von KI, Analytik und modernisierten Geschäfts-Workloads.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,01 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 17,5 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 45,3 % unter dem Wert dieses Berichts für 2027 von 32,01 Milliarden USD, ein Jahr später. Sie deckt die Endnutzer-Ausgaben für öffentliche Cloud ab und schließt die in diesem Bericht enthaltenen privaten und hybriden Diensttransaktionen aus. |
| Globales Forschungsunternehmen B | 10,9 Milliarden USD (2024) | Auf Basis seines Basiswerts von 2024 liegt diese Schätzung 65,9 % unter dem Wert dieses Berichts für 2027 von 32,01 Milliarden USD, drei Jahre später. Sie zählt IaaS-, PaaS- und SaaS-Public-Cloud-Dienste, und ihre frühere Basis liegt vor dem auf der Quellseite projizierten anschließenden Ausgabenwachstum. |
Mordor Intelligence's Analysten triangulieren offizielle Indikatoren, Anbieteroffenlegungen, veröffentlichte Ausgabenschätzungen und primäre Erkenntnisse und prüfen dann Segmentgesamtwerte, Wachstumspfade und Anbieter-Rollups auf unerklärliche Abweichungen oder Grenzfehler.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Cloud-Computing-Markt und wie ist der Wachstumsausblick?
Die Größe soll 2027 32,01 Milliarden USD und bis 2032 85,46 Milliarden USD erreichen, mit einem CAGR von 21,7 % über 2027–2032.
Was treibt die Nachfrage nach Cloud-Computing in Indien an?
Die MeghRaj-Übernahme erreichte bis Juni 2026 2.323 Regierungsabteilungen. Die ERP-Modernisierung von Unternehmen unterstützt ebenfalls die Nachfrage.
Welches Bereitstellungsmodell führt bei den Cloud-Service-Ausgaben in Indien?
Public Cloud führte bei den Bereitstellungsmodellen mit 73,64 % der Cloud-Service-Ausgaben im Jahr 2026.
Welche Anbieter sind in der Cloud-Branche Indiens prominent?
Zu den prominenten Anbietern gehören Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure und IBM Cloud.
Was könnte die Cloud-Übernahme in Indien verlangsamen?
Komplexität und Legacy-Abhängigkeiten waren für 89,3 % der von CIO&Leader im Jahr 2025 befragten indischen Unternehmenstechnologieführer kritische Migrationshürden. Dies kann den Übergang von Transformationsplänen zum Cloud-Service-Konsum verzögern.
Welche indischen Regionen führen bei der Cloud-Service-Nachfrage und dem Wachstum?
Der Westen hielt 2026 37,9 % der Cloud-Service-Ausgaben. Der Süden soll am schnellsten wachsen.