
Größe und Marktanteil des indischen Landmaschinenmarkts
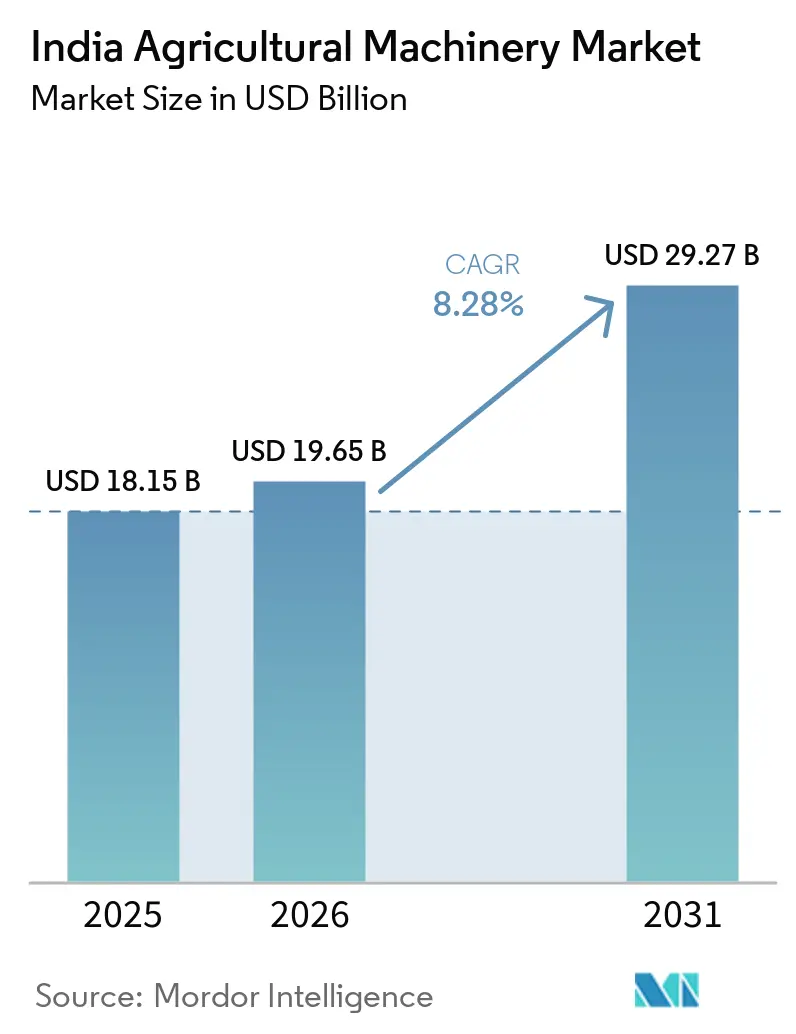
Analyse des indischen Landmaschinenmarkts durch Mordor Intelligence
Die Größe des indischen Marktes für Landmaschinen wird voraussichtlich von 19,65 Milliarden USD im Jahr 2026 auf 21,28 Milliarden USD im Jahr 2027 steigen und bis 2032 31,07 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 7,86 % über den Zeitraum 2027–2032 entspricht.
Arbeitskräftemangel in Indiens landwirtschaftlichen Bundesstaaten und staatliche Maschinenhilfe stärken die Argumente für mechanisierte Feldarbeit. Hohe Anschaffungskosten und zersplitterte Betriebe schränken den individuellen Besitz ein, sodass die Traktornachfrage auch von Käufern abhängt, die den Maschineneinsatz auf mehrere Betriebe verteilen können. Anbieter können diese unterschiedlichen Käufer durch auf ihre Arbeitslasten zugeschnittene Maschinen, Finanzierungskanäle sowie Installations- oder Feldsupport ansprechen. Die kommerzielle Chance geht über die Fertigungskapazität hinaus, da Kreditwürdigkeit und die Fähigkeit, zugelassene Geräte zu liefern, darüber entscheiden, welche potenziellen Käufe zu Umsatz werden können.
Wichtigste Erkenntnisse des Berichts
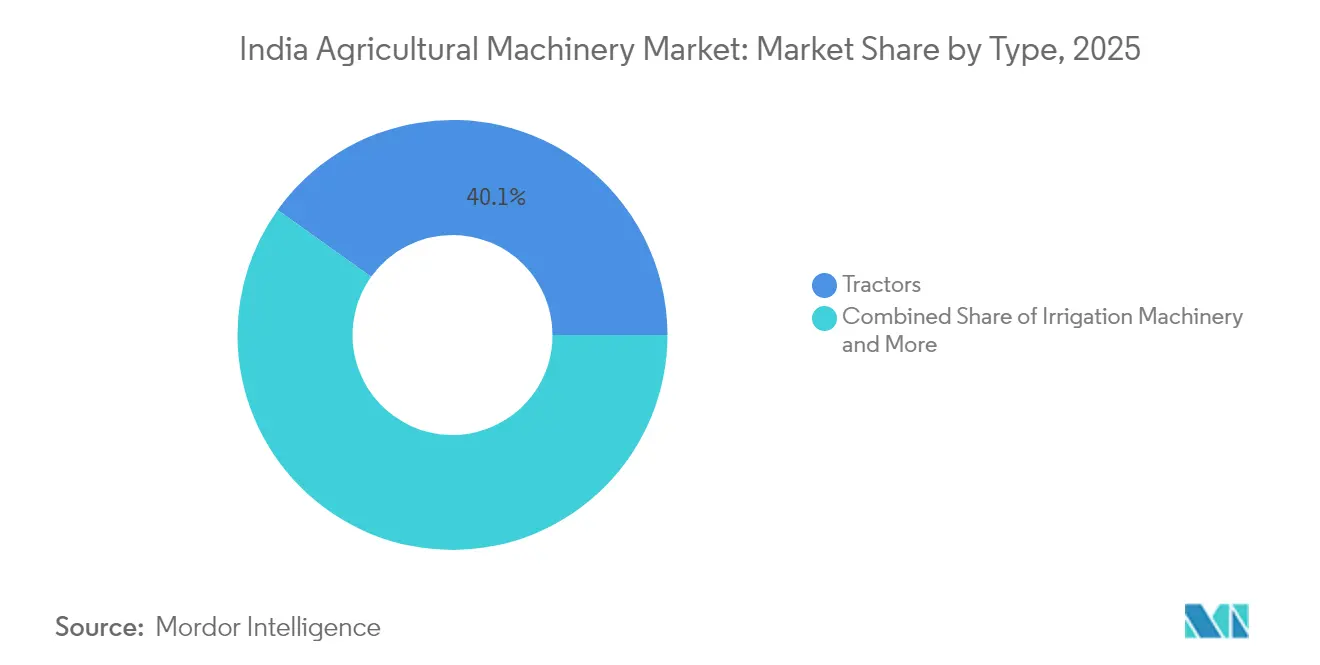
- Nach Typ führten Traktoren im Jahr 2026 mit einem Marktanteil von 39,94 % am indischen Markt für Landmaschinen, während Bewässerungsmaschinen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 9,71 % wachsen werden.
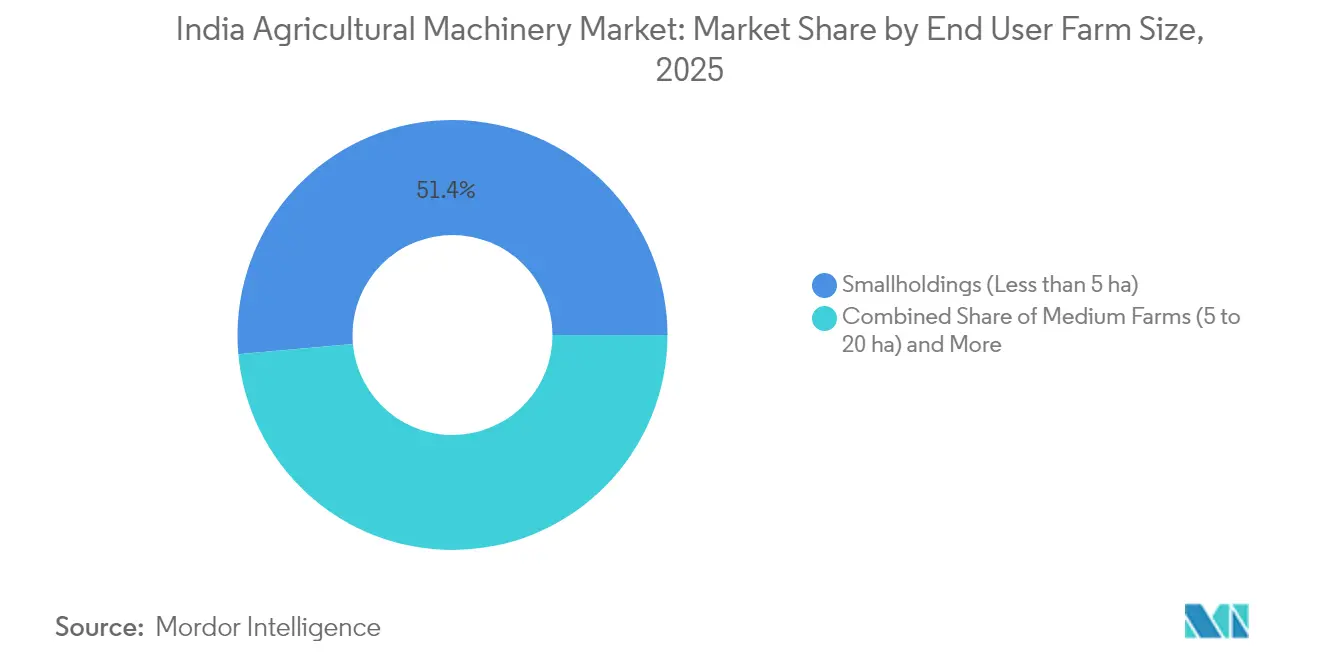
- Bei den Endnutzer-Betriebsgrößen hielten Kleinbetriebe unter 5 Hektar im Jahr 2026 einen Anteil von 51,01 % am indischen Markt für Landmaschinen, während Großbetriebe über 20 Hektar im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 10,86 % expandieren werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Landmaschinenmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Programme zur Förderung der Mechanisierungsadoption | +3.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel im ländlichen Raum durch anhaltende Abwanderung in städtische Zentren | +2.5% | Gujarat, Bihar, Assam, Manipur und Tripura | Mittelfristig (2–4 Jahre) |
| Erzeugerorganisationen und Bündelung im Vertragsanbau | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Digitale Kreditplattformen zur Finanzierungsermöglichung | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anreize für elektrische Geräte zur Förderung der Adoption | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Klimaversicherung zugunsten mechanisierter Bewirtschaftung | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Programme zur Förderung der Mechanisierungsadoption
Die Zahl der Begünstigten von individuellem Landmaschinenbesitz im Rahmen der Untermission zur landwirtschaftlichen Mechanisierung (SMAM) stieg von 207.000 im Jahr 2020–21 auf 232.000 im Jahr 2024–25. Von 2014–15 bis 2025–26 unterstützte SMAM die Verteilung von 2,16 Millionen Landmaschinen an einzelne Landwirte in ganz Indien. Das Programm unterstützte in diesem Zeitraum auch die Einrichtung von 25.608 Landmaschinenbänken.[1] Der Anstieg der Begünstigten von individuellem Besitz zwischen 2020–21 und 2024–25 zeigt, dass das Programm mehr Einzelkäufer erreicht, von denen jeder Unterstützung für einen Maschinenkauf erhält. Eine Vertriebsstrategie, die sich ausschließlich auf Landmaschinenbankprojekte konzentriert, würde den wachsenden Pool individueller Eigentumsberechtigter verfehlen.
Arbeitskräftemangel im ländlichen Raum durch anhaltende Abwanderung in städtische Zentren
Unzuverlässiger Zugang zu landwirtschaftlichen Arbeitskräften stärkt die Argumente für Maschinen, die Arbeit ersetzen, die ein Betrieb anderweitig nicht erledigen kann. Die Zusammenstellung landwirtschaftlicher Indikatoren des ISEC für Januar–März 2026 meldete unzureichende Arbeitskräfteverfügbarkeit in Gujarat, Bihar und 7 weiteren Bundesstaaten.[2] Die Bundesstaaten nannten die Land-Stadt-Migration als eine der Ursachen für den Mangel. Für betroffene Erzeuger kann Maschineneinsatz Feldarbeitskapazität bereitstellen, wenn zu wenige Arbeitskräfte verfügbar sind, um dieselben Aufgaben zu erledigen. Da die gemeldeten Engpässe sowohl Gujarat als auch Assam, Manipur und Tripura betreffen, erstreckt sich der Bedarf an arbeitssparenden Geräten über mehrere Bundesstaaten.
Erzeugerorganisationen und Bündelung im Vertragsanbau
Organisierte Erzeugergruppen ermöglichen es, den Maschinenbedarf der Mitgliedsbetriebe über einen einzigen Projektträger zu decken. Eine Landwirt-Erzeugerorganisation (FPO) kann gemeinsamen Maschinenzugang organisieren, ohne dass jedes Mitglied die Geräte erwerben muss. FPOs können über das indische Landmaschinenportal Anträge zur Einrichtung von Lohnmaschinenzentren stellen, wobei eine Projektgenehmigung durch einen Regierungsbeamten erforderlich ist. Das von NABARD unterstützte Portfolio umfasste 6.288 registrierte FPOs, von denen 5.119 zum Stand 31. Juli 2026 marktverknüpft waren. Der staatliche Genehmigungsschritt trennt daher eine berechtigte Erzeugergruppe von einem genehmigten Geräteprojekt.
Digitale Kreditplattformen zur Finanzierungsermöglichung
Digitale Maschinenfinanzierung kann Käufe durch landwirtschaftliche Dienstleistungsbetreiber mit ausreichender Auslastung zur Unterhaltung eines dedizierten Traktors unterstützen. Die Indian Bank bietet eine digitale Kreditstrecke für Traktorkäufe an, die in landwirtschaftlichen Lohnmaschinendiensten eingesetzt werden. Die Berechtigung erfordert mindestens 1.000 produktive landwirtschaftliche Lohnmaschinenstunden jährlich und einen CIBIL-Score von mindestens 730. Antragsteller müssen außerdem eine Mindestanforderung an das Nettovermögen erfüllen, und der Traktor oder die Landmaschine muss auf den Namen des Erstantragstellers eingetragen sein. Diese Bedingungen verknüpfen den Antragskanal mit einem definierten gerätebesitzenden Unternehmen und nicht mit uneingeschränkter Landwirtschaftskreditaufnahme. Für qualifizierte Betreiber kann das Darlehen einen Traktor finanzieren, der mehrere Landwirtschaftskunden bedient, wobei die Kreditverpflichtung beim Geräteeigentümer konzentriert wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gerätekosten und eingeschränkter Kreditzugang | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zersplitterte Betriebe begrenzen die Skaleneffizienz | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Emissionsnormen variieren zwischen den Bundesstaaten | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Telematiktechnikern | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten und eingeschränkter Kreditzugang
Hohe Maschinenerwerbskosten schränken den Eigentumsweg ein, bevor die Vorteile mechanisierter Feldarbeit in Käufe umgewandelt werden können. ICAR-NIAP identifizierte im Januar 2025 die Anschaffungskosten von Traktoren, Erntemaschinen und anderen modernen Geräten als potenziell unerschwinglich für kleine und marginale Landwirte.[3] Die Analyse ergab auch, dass Lohnmaschinenbetreiber häufig keine Mittel hatten, um Dienstleistungskredite zu gewähren, da sie Kraftstoff- und Wartungskosten decken mussten. Die Anmietung ändert daher die Höhe der Zahlung des Landwirts, ohne notwendigerweise das zeitliche Missverhältnis zwischen Liquidität und Maschinenzugang zu lösen. Für marginale Landwirte bleibt die verbleibende Hürde die Barmittel für Feldarbeit, wenn sowohl ein Gerätekauf als auch die Zahlung für Dienstleistungen die verfügbaren Mittel übersteigen.
Zersplitterte Betriebe begrenzen die Skaleneffizienz
Zersplitterte Betriebe begrenzen, wie viel landwirtschaftliche Arbeit die Kosten einer individuell besessenen Maschine tragen kann. Indiens Wirtschaftserhebung 2025–26 identifizierte zersplitterte Betriebe und steigende Arbeitskräftemangel als Hindernisse für die Mechanisierungsadoption. Arbeitskräftemangel verstärkt die Notwendigkeit zur Mechanisierung, während eine begrenzte Betriebsfläche zu wenig Feldarbeit lassen kann, um die Anschaffungskosten einer Maschine zu verteilen. Die Erhebung forderte eine stärkere kollektive Eigentumsform durch Landwirt-Erzeugerorganisationen, primäre landwirtschaftliche Kreditgesellschaften und Selbsthilfegruppen, um Zugang und Auslastung zu verbessern. Bis die Auslastung steigt, halten die geringen Betriebsflächen die Anschaffungskosten pro Feldarbeitseinheit für Einzelkäufer hoch.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Traktorgröße und Bewässerungseinsatz prägen die Nachfrage
Traktoren hatten im Jahr 2026 einen Anteil von 39,94 % am indischen Markt für Landmaschinen. Indiens Traktorindustrie verkaufte im Geschäftsjahr 2026 1.160.231 Traktoren, ein Anstieg von 23,5 % gegenüber dem Geschäftsjahr 2025. Mahindra & Mahindra verknüpfte die günstigen Nachfragebedingungen im Geschäftsjahr 2026 mit dem Monsun, Reservoirständen, landwirtschaftlichen Handelsbedingungen, Mindestunterstützungspreisen und der GST-Rationalisierung. Diese Einflüsse verbinden Traktorkäufe mit den in der gesamten Landwirtschaft verfügbaren Ressourcen und machen die Ausgaben empfindlich gegenüber Bedingungen jenseits der Maschinenspezifikationen. Im selben Jahr meldete Mahindra & Mahindra seinen bisher höchsten inländischen Traktormarktanteil von 43,6 %, sodass die Volumenerhöhung im Geschäftsjahr 2026 mit einem Rekordinlandsanteil für seine Marken Mahindra und Swaraj zusammenfiel.
Bewässerungsmaschinen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,71 % über 2027–2032. Per Drop More Crop hatte bis Juli 2026 kumulativ über 11,5 Millionen Hektar unter Mikrobewässerung gebracht. Am 17. September 2026 sicherte sich Jain Irrigation Systems Ltd. die Aufnahme in die Liste der Maharashtra State Electricity Distribution Company Limited (MSEDCL), um 5.000 netzunabhängige Solarwasserpumpen in ganz Maharashtra zu liefern und zu installieren, mit einem geplanten Abschluss innerhalb von 60 Tagen. Die Kombination aus breiter Systemadoption und einem definierten Installationsprogramm bietet Lieferanten Chancen, die sowohl an die Bewässerungsabdeckung als auch an Pumpgeräte geknüpft sind. Der 60-Tage-Zeitplan der Vergabe bindet die Lieferleistung an Jains Installationsdurchsatz, sodass die alleinige Herstellung der Pumpen seine Verpflichtung nicht erfüllen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Betriebsgröße: Servicezugang und Automatisierung schaffen unterschiedliche Käufer
Kleinbetriebe unter 5 Hektar repräsentierten im Jahr 2026 einen Marktanteil von 51,01 % am indischen Markt für Landmaschinen. Innerhalb dieses größten Segments beschreibt CNH die Zuckerrohrernte in Indien durch Unternehmer, die Maschinen besitzen oder leasen und kleinen Betrieben, die möglicherweise nur 1 bis 2 Hektar groß sind, die Arbeit in Rechnung stellen. Diese Vereinbarung legt die Geräteentscheidung bei einem Dienstleistungsunternehmer, während der Kleinbetrieb als Nutzer der mechanisierten Ernte verbleibt. Die Bündelung von Arbeit über solche Betriebe hinweg ermöglicht eine Kapazitätsentscheidung auf Basis ihrer kombinierten Ernteworkload. Bei dieser Zuckerrohrerntevereinbarung können Maschinenhersteller Kleinbetriebe über gerätebesitzende Auftragnehmer bedienen, deren Arbeit sich über mehrere Betriebe erstreckt.
Großbetriebe über 20 Hektar sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,86 % über 2027–2032. Landwirt Bir Virk bewirtschaftete im Juni 2025 mehr als 80 Hektar in Jamalpur, Haryana. Am 10. Februar 2026 betrieb er einen Traktor im automatischen Modus zur Kartoffelernte in der Nähe von Karnal. Der Bericht vom Juni 2025 beschrieb auch seinen Einsatz eines aus Schweden importierten KI-Systems zum Betrieb von 3 Traktoren ohne Fahrer. Ein Steuerungssystemlieferant könnte daher mehrere Traktoren auf einem Betrieb durch einen integrierten Einsatz ansprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die nördliche Maschinenunterstützung umfasst Punjabs Verteilung von Ernterückstandsmaschinen und Harjanas Landwirtschaftshilfefenster, das eine Antragsfrist bis zum 16. Februar 2026 festlegte. Punjab verteilte von 2018–19 bis zum 10. Februar 2026 160.296 Ernterückstandsmanagementmaschinen an einzelne Landwirte und Lohnmaschinenzentren. Harjanas Maschinenmitteilung 2025–26 bot 50 % Unterstützung für Angehörige der Scheduled Caste, kleine, marginale und weibliche Landwirte sowie 40 % oder das vorgeschriebene Maximum, je nachdem, was niedriger war, für andere Landwirte. Lieferanten müssen Punjabs Unterstützung für Landwirte und Lohnmaschinenzentren von Harjanas kategoriebasierter Unterstützung unterscheiden, bei der Landwirte außerhalb der bevorzugten Kategorien einen größeren nicht geförderten Kaufanteil tragen.
Gujarats genehmigte Anträge legten eine Lieferbeschränkung offen, während Maharashtras Finanzierungsgenehmigung einen früheren Schritt hin zu Maschinenkäufen adressierte. Am 29. August 2026 verlängerte Gujarat die zugewiesene Kauffrist für berechtigte Landwirte, deren Mechanisierungsprogrammanträge genehmigt worden waren, um 15 Tage. Die Verlängerung folgte auf Eingaben von Landwirten und gewählten Vertretern, da Hersteller bei gleichzeitiger Genehmigung vieler Anträge keine Geräte innerhalb der gesetzten Fristen liefern konnten. Im August 2026 ermächtigte Maharashtra den Landwirtschaftskommissar, eine zweite Rate für die PM-RKVY-Untermission zur landwirtschaftlichen Mechanisierung 2026–27 über allgemeine, Scheduled-Caste- und Scheduled-Tribe-Kategorien zu verteilen. Für Lieferanten zeigt Gujarats Erfahrung, dass Lieferkapazität den Absatz einschränken kann, selbst nachdem die Käufergenehmigung vorliegt.
Odisha liefert ein östliches Beispiel für einen Maschinenunterstützungskanal mit erheblicher Nachfrage jenseits von Traktoren allein. Im Jahr 2024–25 lieferte der Bundesstaat 79.100 Landmaschinen an 74.605 Landwirte über sein Landgeräte-Kaufprogramm. Die Lieferungen umfassten 11.755 Motorhacken und 7.827 Traktoren, wobei Motorhacken innerhalb des spezifischen Geräteanteils dieses Programms vor Traktoren lagen. Dasselbe Programm lieferte 7.169 Rotavator und 309 Erntemaschinen und schuf damit einen Satz von Maschinenbedarf über mehrere Produktkategorien hinweg. Eine ausschließlich auf Traktoren ausgerichtete Vertriebsstrategie würde daher einen Teil des Gerätbedarfs dieses Programms ungedeckt lassen und Motorhacken- und Gerätelieferanten einen eigenständigen Weg zur Landwirtnachfrage eröffnen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen bewertet nationale Fertigungszölle und Punjabs subventionsgebundenen Zugang aus der Perspektive von Landmaschinenherstellern. Indiens Kraftfahrzeugregeländerung von 2026 wendet TREM Stufe V auf landwirtschaftliche Traktoren, Motorhacken und Mähdrescher im Leistungsband von 56 bis unter 130 kW ab dem 1. Oktober 2026 an. Für die Leistungsbänder von 19 bis unter 56 kW plant sie diese Anforderungen ab dem 1. April 2032. Der kommerzielle Vergleich unterscheidet daher die Gerätekonformität von der Berechtigung, unterstützte Landwirtschaftskäufe zu bedienen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Punjab |
|---|---|---|
| Primäre Behörde | Ministerium für Straßenverkehr und Autobahnen | Ministerium für Landwirtschaft und Landwirtewohlfahrt |
| Wesentliche Instrumente oder Ausrichtung | Zentrale Kraftfahrzeugregeln, Regel 115A und die Änderung von 2026 | Staatliche Umsetzung der Richtlinien zum Ernterückstandsmanagement 2026–27 und Herstelleraufnahme in die Lieferantenliste |
| Kommerzielle Wirkung | Leistungsbandspezifische Fertigungsverpflichtungen für Traktoren, Motorhacken und Mähdrescher | 50 % Landwirtschaftshilfe für gelistete individuell besessene Ernterückstandsmanagementmaschinen mit Lieferanten-Test-, Garantie- und Servicebedingungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Aus Herstellersicht balanciert Indiens mittlere Bewertung leistungsbandspezifische Konformitätspflichten gegen einen veröffentlichten Zeitplan zur Vorbereitung betroffener Produkte. Der Ausblick „Keine Änderung” beurteilt, dass die veröffentlichte Vorlaufzeit für Niedrigleistungsplattformen den geplanten Anstieg der Konformitätsverpflichtungen für Hersteller, die Produktaktualisierungen vorbereiten, ausgleicht. Punjabs mittlere Bewertung balanciert unterstützte Landwirtschaftskäufe gegen gültige Prüfberichts-, Garantie-, Maschinenqualitäts- und Kundendienst-Bedingungen für gelistete Lieferanten. Der Ausblick „Keine Änderung” stützt sich auf die Kombination aus Käuferunterstützung und dienstleistungsbasiertem Lieferantenzugang des operativen Programms, wobei der kommerzielle Schwerpunkt auf der Lieferung berechtigter Maschinen mit angemessenem Support liegt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Fertigung, Händlervertrieb und Feldinbetriebnahme als unterschiedliche Ertragsquellen für Lieferanten. TAFE unterstützt seine Traktormarken über den Händlervertrieb, während Jain Irrigation Systems Ltd. Mikrobewässerungssysteme in Betrieb nimmt, Landwirte schult und Kundendienst leistet. Diese Rollen verbinden die Geräteproduktion mit lokalem Zugang und nutzbarer Feldkapazität. Bei der Mikrobewässerungsintegration erstreckt Jains kombinierte Inbetriebnahme- und Supportrolle die Lieferantenbeziehung über die Lieferung der Systemhardware hinaus.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Landmaschinenfertigung | Landmaschinenhersteller wie Mahindra & Mahindra Ltd und VST Tillers Tractors Ltd. | Geräteverkäufe | Ausgewogenheit zwischen Produktvielfalt und Fertigungsmaßstab | Gemeinsame Plattformen mit unterschiedlichen Gerätekonfigurationen verwenden |
| Händlervertrieb | Hersteller, die Händlerkanäle wie Tractors and Farm Equipment Limited (TAFE) und VST Tillers Tractors Ltd. koordinieren | Geräteweiterverkauf und Vertriebseinkommen | Koordination vieler Händlerbeziehungen | Händlergruppen gemeinsamen technischen und Liefersupport gewähren |
| Systeminbetriebnahme und Kundendienst | Bewässerungssystemintegratoren wie Jain Irrigation Systems Ltd. | Integrierter Systemverkauf mit Inbetriebnahme und Support | Umsetzung eines standortspezifischen Designs in korrekten Feldbetrieb | Installation mit Landwirtschaftsschulung und Service-Nachverfolgung kombinieren |
| Quelle: Mordor Intelligence | ||||
Jains Systemdesign berücksichtigt Boden, Wasser, Kulturen, Gelände und agroklimatische Bedingungen vor der Feldinbetriebnahme. Diese standortspezifische Arbeit verleiht der Integrationsfähigkeit eine kommerzielle Rolle, die über die Lieferung standardisierter Hardware hinausgeht. TAFEs Netzwerk von mehr als 1.600 Händlern unterstützt eine breite Distribution, aber die bloße Anzahl der Verkaufsstellen kann das standortspezifische Design und die Inbetriebnahme, die für Jains Mikrobewässerungsangebot erforderlich sind, nicht ersetzen.
Wettbewerbslandschaft
Der traktorgeführte Markt kombiniert organisierte und unorganisierte Vertriebskanäle, wobei zu den wichtigsten Lieferanten Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd und Tractors and Farm Equipment Limited (TAFE) gehören. John Deere Indias Einführung von Power & Technology 6.0 im Jahr 2025 umfasste seinen 130-PS-Traktor 5130M. Sonalika meldete im August 2026 einen Rekordabsatz von 12.581 Traktoren im August und ein Unternehmenswachstum mit dem 1,9-fachen der Gesamtbranchenrate. Bis zum 12. September 2025 hatte CNH 117 Case IH Zuckerrohrernter und 234 New Holland Traktoren an die Deshmukh (Manjra) Group in Latur, Maharashtra, geliefert. Zusammen zeigen diese Ergebnisse führende Lieferanten, die im Wettbewerb um PS-Bereich, monatliches Volumen und kombinierte Traktor- und Erntemaschinen-Lieferung stehen.
Produktdifferenzierung kann das Bedienerlebnis verändern, ohne einen Wechsel in eine größere PS-Kategorie zu erfordern. Das Mahindra-Gruppenunternehmen Gromax Agri Equipment brachte im Geschäftsjahr 2026 8 Traktoren über PS-Kategorien und sowohl 2WD- als auch 4WD-Konfigurationen auf den Markt. Mahindras Jahresbericht beschreibt diese als Indiens ersten werkseitig eingebauten Kabinen-Traktor unter 50 PS, der für Komfort und Allwettereinsatz konzipiert ist. Ein Käufer kann Kabinenschutz suchen und dabei eine geeignete Leistungsklasse beibehalten, was das Bedienumfeld zu einer Differenzierungsquelle innerhalb von Niedrigleistungstraktoren macht.
Die Kontrolle über etablierte Marken prägt auch unabhängig von der Maschinenkapazität die Wettbewerbsrichtung. Im Juli 2025 einigten sich TAFE und AGCO auf das exklusive Massey-Ferguson-Markeneigentum für TAFE in Indien, Nepal und Bhutan, vorbehaltlich indischer staatlicher und anderer Prozesse bezüglich AGCOs TAFE-Aktienrückkauf. TAFE besitzt nun exklusiv die Massey-Ferguson-Marken in diesen Gebieten. Indiens TREM-Stufe-V-Emissionsregeln gelten für Traktoren von 56 bis unter 130 kW ab dem 1. Oktober 2026 und für die Leistungsbänder von 19 bis unter 56 kW ab dem 1. April 2032. Das Markeneigentum allein bestimmt daher nicht die Fähigkeit eines Lieferanten, betroffene Traktoren zu verkaufen, was auch von der Erfüllung der geltenden Motoremissionsanforderungen abhängt.
Marktführer der indischen Landmaschinenbranche
-
Deere & Company
-
CNH Industrial N.V.
-
International Tractors Limited (Sonalika)
-
Mahindra & Mahindra Ltd
-
Tractors and Farm Equipment Limited (TAFE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtige Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen Wege zur Umwandlung von Maschinenhilfe in Käufe durch einzelne Landwirte und Gemeinschaftsgerätebetriebe. North 24 Parganas in Westbengalen lud vom 6. Oktober bis 4. November 2026 im Rahmen seiner Landmechanisierungsprogramme 2026–27 zur Antragstellung ein. Auf nationaler Ebene deckt SMAM 40 % bis 50 % der Maschinenkosten, sodass die Unterstützung einen erheblichen Kaufanteil für den Käufer zur Finanzierung übrig lässt. Das Bezirksfenster gibt Lieferanten einen spezifischen Ort und Zeitraum, in dem sie unterschiedliche individuelle und kollektive Gerätevorschläge entwickeln können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Kleine Landwirtschaftsgeräte | Einmaliger Kleingeräte-Hilfsweg innerhalb des offenen Bezirksfensters | Kleine und marginale Landwirte | Kompakte Gerätepakete auf eine definierte Betriebsaufgabe abstimmen | Finanzierung des Kaufkostenanteils außerhalb der Unterstützung | Kleingerätehersteller und lokale Verkäufer |
| Unternehmergeführte Lohnmaschinenflotten | Kreditgebundener Antragsweg für Lohnmaschinenzentren | Ländliche Unternehmer in North 24 Parganas | Einen Maschinenvorschlag rund um eine glaubwürdige bezahlte Dienstleistungsworkload aufbauen | Rückzahlungskapazität bei unzureichender Geräteauslastung | Landmaschinenlieferanten und landwirtschaftliche Dienstleistungsbetreiber |
| Gemeinsame Maschinenbänke | Hilfsweg für Landmaschinenbänke und -hubs | Projektträger von Maschinenbänken | Komplementäre Maschinen rund um eine koordinierte Gruppenworkload zusammenstellen | Zuteilung von Maschinenzeit auf konkurrierende Nutzer | Gerätelieferanten und Gemeinschaftsgerätebetreiber |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit ist ein definiertes Kleingerätepaket für kleine und marginale Landwirte in North 24 Parganas. Ein individueller Kauf legt Eigentum und den beabsichtigten Betriebseinsatz beim selben Käufer, was die Notwendigkeit reduziert, gemeinsame Flottenaufteilungen vor einem Verkauf zu klären. Die Abstimmung eines geförderten Kaufs auf einen Betrieb gibt lokalen Verkäufern einen einfacheren Vorschlag mit weniger voneinander abhängigen Nutzern.
Aktuelle Branchenentwicklungen
- September 2026: Am 17. September sicherte sich Jain Irrigation Systems Ltd. die Aufnahme in die Liste der Maharashtra State Electricity Distribution Company Limited, um 5.000 netzunabhängige Solarwasserpumpen in ganz Maharashtra zu liefern und zu installieren. Der Abschluss war innerhalb von 60 Tagen geplant.
- August 2026: Escorts Kubota Limited, die indische Tochtergesellschaft der Kubota Corporation, begann am 19. August mit der Standortvorbereitung für ein geplantes Werk in Uttar Pradesh, das die Kapazität für Traktoren und andere Produkte für den indischen Markt erweitern soll.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der indische Markt für Landmaschinen misst die jährlichen Ausgaben für Landmaschinen und -geräte, die für den Einsatz in landwirtschaftlichen Betrieben in Indien verkauft werden. Er umfasst Verkäufe über alle Betriebsgrößen und organisierte sowie unorganisierte Kanäle.
Ausschlüsse aus dem Geltungsbereich: Forstmaschinen, außerhalb der Landwirtschaft eingesetzte Baumaschinen, allgemeine Industriewerkzeuge sowie separat verkaufte Maschinenteile und Reparatur- oder Wartungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Traktoren
- Weniger als 50 PS
- 50 bis 75 PS
- 76 bis 100 PS
- 101 bis 150 PS
- Mehr als 150 PS
- Geräte
- Pflüge
- Eggen
- Rotovators und Kultivatoren
- Sämaschinen und Düngerstreuer
- Weitere Geräte (Erdbohrer, Motorhacken usw.)
- Bewässerungsmaschinen
- Sprinklerbewässerung
- Tropfbewässerung
- Weitere Bewässerungsmaschinen (Kreisberegnungsanlagen, Mikrosprinkler usw.)
- Erntemaschinen
- Mähdrescher
- Feldhäcksler
- Weitere Erntemaschinen (Zuckerrohrernter, Kartoffelernter usw.)
- Heu- und Futtermaschinen
- Mähwerke und Aufbereiter
- Ballenpressen
- Weitere Heu- und Futtermaschinen (Wender, Rechen usw.)
- Traktoren
- Nach Endnutzer-Betriebsgröße
- Kleinbetriebe (weniger als 5 ha)
- Mittlere Betriebe (5 bis 20 ha)
- Großbetriebe (mehr als 20 ha)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für den politischen Kontext und die für die Marktgrößenbestimmung relevanten Betriebsbedingungen werden Quellen wie Pressemitteilungen des Ministeriums für Landwirtschaft und Landwirtewohlfahrt zu SMAM-Hilfen, IKARs begutachtete Überprüfung der Landmechanisierung und das Maschinenforschungsprogramm, von der Traktorhersteller-Vereinigung zusammengestellte Verkaufsdaten sowie NABARDs Berichterstattung über Landwirt-Erzeugerorganisationen verwendet. Diese Quellen helfen dabei, öffentliche Unterstützung, Maschinenbedarf über Kulturen und Betriebe hinweg, Traktormengensignale sowie Gruppenkauffähigkeiten oder Gemeinschaftsdienstleistungsstrukturen in Indien zu verfolgen.
Unternehmens-Jahresberichte und Investorenmaterialien können offengelegte Geräteverkäufe, Produktmix und Kanaländerungen klären, während Regierungsstatistiken, Handelsdaten und seriöse Geschäftsberichte Querprüfungen zu Produktion, Preisgestaltung und Nachfragebedingungen liefern. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden indische Landmaschinenhersteller, Händler, Geräte- und Bewässerungslieferanten, Lohnmaschinenbetreiber, Landwirtschaftsorganisationen und Käufer über Unternehmensgrößen und Hierarchieebenen hinweg abdecken. Befragte würden helfen, Sekundärnachweise zu Transaktionswerten, Produkt- und Betriebsgrößenanteilen, Kanalabdeckung und Prognosetreibern zu testen. Analysten würden widersprüchliche Antworten untersuchen, für Lücken den nächstgelegenen nachvollziehbaren öffentlichen Proxy verwenden und Erkenntnisse über Rollen und unabhängige Verkaufssignale hinweg triangulieren.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 34 % | Vorstandsebene: 20 % | |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen indischen Ausgaben für vollständige Maschinen- und Gerätetransaktionen für den landwirtschaftlichen Einsatz und überprüft dann ausgewählte Gesamtwerte mit Lieferanten-Rollups, Händler- und Lohnmaschinenkanal-Checks sowie stichprobenartigen Verkaufspreisen multipliziert mit Stückvolumen. Traktor-Großhandelsverkäufe, SMAM-Hilfe und Maschinenbankaktivität, Kultur- und Betriebsmix, Betriebsgrößenverteilung und Gerätepreise liefern Indikatoren für Kaufmaßstab, unterstützten Zugang, Produktmix und Wert pro Transaktion. Nachweise über diese Indikatoren informieren Typ- und Betriebsgrößenanteile. Eine multivariate Regression kann den jährlichen Marktwert und die Segmentnachfrage mit diesen Indikatoren in Beziehung setzen, mit Szenarioanalyse für Änderungen bei Subventionsunterstützung, saisonalen Bedingungen und Finanzierung. Selektive Bottom-up-Checks multiplizieren stichprobenartige Verkaufspreise mit Stückvolumen, um zu testen, ob Segmentwerte mit dem Produktmix übereinstimmen, den die Top-down-Schätzung impliziert. Wo öffentliche Reihen oder selektive Kanalchecks Lücken hinterlassen, vergleichen Analysten unabhängige Indikatoren und verwenden begrenzte Proxy-Bereiche zur Überprüfung, während indische Primärbefragte die Relevanz und Richtung von variablenspezifischen Prognosen prüfen, ohne gemessene Nachweise zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Verkäufe und Preise mit unabhängigen Traktor-, Programm-, Produktions- und Kanalindikatoren und untersuchen dann Ausreißer, inkonsistente Einheiten und wesentliche Abweichungen von früheren Perioden vor der Freigabe. Sie dokumentieren die Lösung und nehmen erneut Kontakt zu relevanten Quellen oder Befragtentypen auf, wenn Definitionen in Konflikt stehen, ein wesentlicher Input sich ändert oder ein Prognosetreiber nicht abgestimmt werden kann. Die Nachweise werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Wetter- oder Marktereignissen überprüft und in einem neuen Vorablieferungs-Durchgang erneut geprüft.
Mordor Intelligence's Schätzung der Größe des indischen Marktes für Landmaschinen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der indische Markt für Landmaschinen misst die jährlichen Ausgaben für Landmaschinen und -geräte, die für den Einsatz in landwirtschaftlichen Betrieben in Indien verkauft werden.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Traktor-Großhandelsverkäufe, SMAM-Hilfe und Maschinenbankaktivität, Kultur- und Betriebsmix, Betriebsgrößenverteilung und Gerätepreise liefern Indikatoren für Kaufmaßstab, unterstützten Zugang, Produktmix und Wert pro Transaktion.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,28 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 18,15 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 14,7 % unter dem Wert dieses Berichts für 2027 von 21,28 Milliarden USD, 2 Jahre später. Seine angegebene Schätzung für 2025 liegt vor dem Messjahr 2027 dieses Berichts, und sein veröffentlichter Wachstumsausblick für 2026–2031 ordnet ihn früher in der Marktexpansion ein. |
| Globales Beratungsunternehmen B | 16,37 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 23,1 % unter dem Wert dieses Berichts für 2027 von 21,28 Milliarden USD, 2 Jahre später. Seine Umsatzbeobachtung für 2025 liegt vor dem Messzeitpunkt 2027 dieses Berichts, und sein veröffentlichter Wachstumsausblick für 2026–2033 beschreibt einen späteren Expansionszeitraum. |
Mordor Intelligence's Analysten triangulieren gemeldete Verkäufe und Preise mit unabhängigen Traktor-, Programm-, Produktions- und Kanalindikatoren und untersuchen dann Ausreißer, inkonsistente Einheiten und wesentliche Abweichungen von früheren Perioden vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für Landmaschinen und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 21,28 Milliarden USD im Jahr 2027 auf 31,07 Milliarden USD bis 2032 steigen, mit einer CAGR von 7,86 % über 2027–2032.
Was treibt die Nachfrage nach Landmaschinen in Indien an?
Mechanisierungshilfe und Arbeitskräftemangel fördern den Geräteeinsatz. SMAM unterstützte die Verteilung von 2,16 Millionen Maschinen an einzelne Landwirte von 2014–15 bis 2025–26.
Welcher Landmaschinentyp führt die Ausgaben in Indien an?
Traktoren hielten im Jahr 2026 den größten Anteil mit 39,94 %. Bewässerungsmaschinen werden voraussichtlich mit einer CAGR von 9,71 % über 2027–2032 wachsen.
Welche Unternehmen sind wichtige Landmaschinenlieferanten in Indien?
Zu den wichtigsten Lieferanten gehören Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd und Tractors and Farm Equipment Limited (TAFE).
Was schränkt den Ausblick für Landgerätekäufe ein?
ICAR-NIAP identifizierte im Januar 2025 hohe Gerätekosten für kleine und marginale Landwirte in Indien sowie Dienstleistungskreditbeschränkungen für marginale Landwirte.
Was zeigen staatliche Maschinenunterstützungsprogramme über Gerätekanäle in Indien?
Programmdaten zeigen, dass Punjab von 2018–19 bis zum 10. Februar 2026 160.296 Ernterückstandsmaschinen an Landwirte und Lohnmaschinenzentren verteilte. Separat lieferte Odishas Landgeräte-Programm 2024–25 11.755 Motorhacken und 7.827 Traktoren.