
In-Store-Analytics-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.38 Milliarden US-Dollar |
| Marktgröße (2031) | 15.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.16 % |
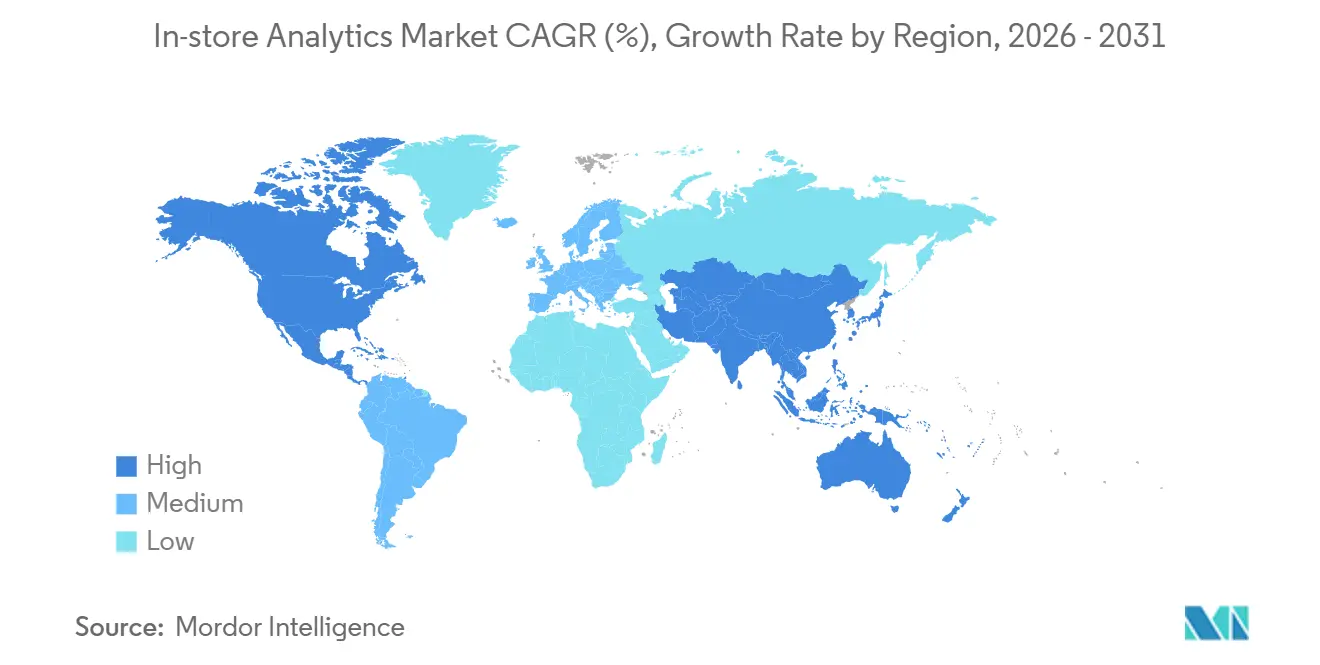
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
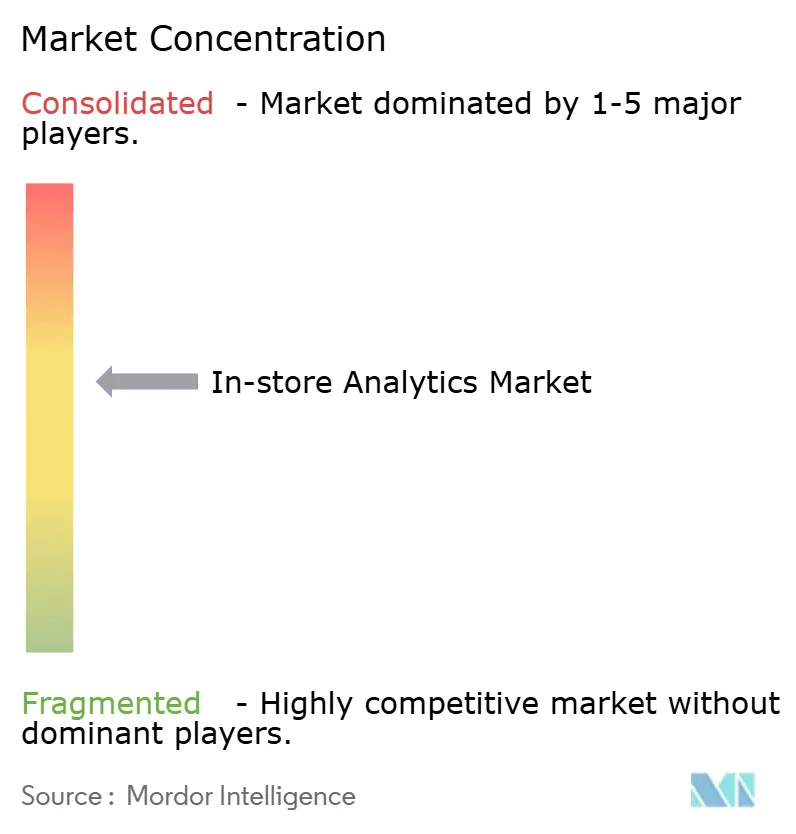
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
In-Store-Analytics-Marktanalyse von Mordor Intelligence
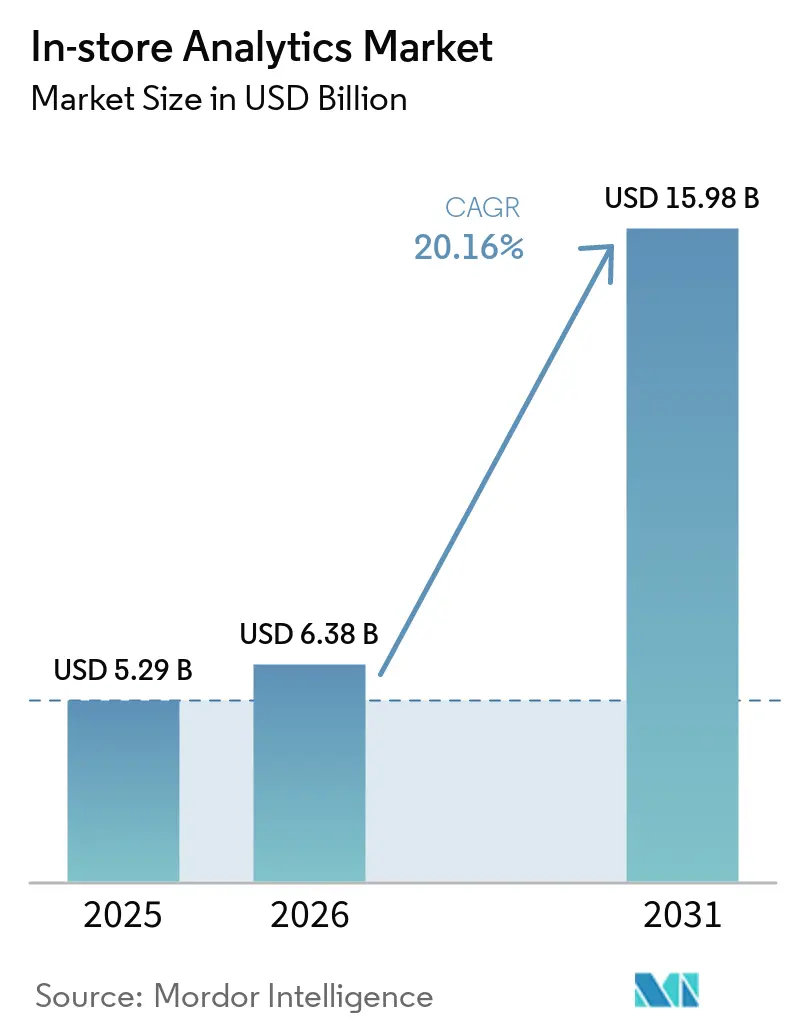
Die Größe des In-store-Analytics-Markts wird voraussichtlich von 5,29 Milliarden USD im Jahr 2025 auf 6,38 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 15,98 Milliarden USD erreichen, bei einer CAGR von 20,16 % im Zeitraum 2026–2031.
Die zunehmende Verbreitung von Edge-fähigen Kameras, Sensornetzwerken und KI-Chips auf Geräteebene beschleunigt die Kapitalumschichtung weg von veralteten Point-of-Sale-Systemen hin zu Echtzeit-Shopper-Intelligence-Stacks.[1] Einzelhändler verzeichnen einen direkten Umsatzanstieg durch dynamische Preisgestaltungsmaschinen, die Regaletiketten innerhalb von Sekunden neu kalibrieren, Warenkorbgrößengewinne von 5 % bis 22 % erzielen und die Investitionsgrundlage für dichtere Sensorinstallationen liefern. Cloud-Plattformen bündeln nun einzelhandelsspezifische Computer-Vision-APIs, verkürzen die Zeit bis zur Erkenntnisgewinnung und ermöglichen es regionalen Handelsketten, mit der analytischen Leistungsfähigkeit nationaler Wettbewerber gleichzuziehen. Gleichzeitig reduzieren compliance-fähige Governance-Rahmenwerke regulatorische Hürden und ermöglichen es europäischen Lebensmittelhändlern, die Prüfpflichten gemäß DSGVO Artikel 22 zu erfüllen und dabei die hybride Edge-Cloud-Flexibilität zu bewahren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel auf Software im Jahr 2025 ein Umsatzanteil von 70,01 %, während Dienstleistungen mit einer CAGR von 28,40 % wachsen, da Einzelhändler die Implementierung auslagern, um Qualifikationslücken zu schließen.
- Nach Bereitstellung erfassten Cloud-Bereitstellungen 64,83 % des Umsatzes im Jahr 2025 und wachsen mit einer CAGR von 29,70 %, da Hyperscaler einzelhandelsspezifische KI-Modelle in ihre Infrastrukturangebote integrieren.
- Nach Unternehmensgröße hielten Großunternehmen 62,11 % des Umsatzes im Jahr 2025, während kleine und mittlere Unternehmen dank Low-Code-SaaS-Bundles mit einer CAGR von 31,20 % expandieren.
- Nach Anwendung führte das Kundenverwaltungs-Management die Anwendungen mit 36,86 % des Umsatzes im Jahr 2025 an, während das Marketing-Management mit einer CAGR von 30,01 % bis 2031 der am schnellsten wachsende Anwendungsfall ist.
- Nach Geografie dominierte Nordamerika mit 38,32 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum mit einer CAGR von 27,40 % die schnellste regionale Expansion verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Cloud-native und Edge-fähige Bereitstellungen | +4.2% | Global, mit führender Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedarf an besserem Kundenservice und verbessertem Einkaufserlebnis | +3.8% | Global, besonders stark in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Durchbrüche bei Echtzeit-Computer-Vision und Videoanalyse | +4.5% | Global, mit APAC-Fertigungszentren, die Hardwareinnovationen beschleunigen | Mittelfristig (2–4 Jahre) |
| Dynamische Preismodelle auf Basis von In-Store-Daten | +3.1% | Nordamerika und Europa, mit Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration von In-Store-Analytics mit Einzelhandels-Mediennetzwerken | +2.9% | Nordamerika als Kernmarkt, Ausweitung auf Europa und ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| KI-Chips auf Geräteebene für batterielose Regalskameras | +2.4% | Global, mit frühen Pilotprojekten in Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-native und Edge-fähige Bereitstellungen
Hyperscaler stellen nun APIs zur Regalkonformitätsprüfung und Planogramm-Verifizierung über einfache REST-Aufrufe bereit, wodurch der Bedarf an internem Modelltraining entfällt und Bereitstellungszyklen von Monaten auf Tage verkürzt werden. AWS Edge Manager für den Einzelhandel unterstützt Over-the-Air-Kamera-Firmware-Updates und synchronisiert Inferenzergebnisse nahezu in Echtzeit mit zentralisierten Data Lakes. Intel-optimierte OpenVINO-Appliances verarbeiten bis zu 30 Videostreams bei <75 Watt und balancieren Leistung und Energieverbrauch für europäische Supermärkte.[2] Serverlose Berechnungen, leichtgewichtige Container und 5G-Backhaul demokratisieren gemeinsam fortschrittliche Analysen, die einst Fortune-500-Einzelhändlern vorbehalten waren. Da Einzelhändler auf hybride Stacks standardisieren, gewinnen Anbieter, die nahtlose Edge-to-Cloud-Workflows orchestrieren können, einen überproportionalen Marktanteil.
Bedarf an besserem Kundenservice und verbessertem Einkaufserlebnis
Die automatisierte Erkennung von Regallücken reduziert Fehlbestandsvorfälle um 30 % und ermöglicht es Mitarbeitern, sich auf hochwertige Interaktionen zu konzentrieren, die den vergleichbaren Filialsatz um 4 % steigern.[3] Belegungsheatmaps, die mit Warteschlangenverwaltungsalgorithmen integriert sind, lösen eine Personalumverteilung aus, wenn die Wartezeiten drei Minuten überschreiten, und verbessern den Kassendurchsatz in mehr als 2.000 japanischen Convenience-Stores. Videoanalysen ermöglichen auch hyperpersonalisierte Interaktionen; Pilotprojekte entsenden Mitarbeiter mit Treuedaten, sobald die Verweildauer vor einer Kategorie voreingestellte Schwellenwerte überschreitet. Diese Anwendungsfälle erfüllen die Erwartungen von 68 % der Verbraucher, die angeben, dass kompetentes Personal der Hauptgrund für den Besuch stationärer Geschäfte gegenüber dem E-Commerce ist. Durch die Zusammenführung digitaler Signale mit dem In-Store-Kontext steigern Einzelhändler den Service, ohne die Lohnkosten zu erhöhen.
Durchbrüche bei Echtzeit-Computer-Vision und Videoanalyse
Transformer-basierte Vision-Modelle ermöglichen eine Inferenz unter 100 Millisekunden auf Edge-Geräten und erschließen Echtzeit-Entscheidungen, die Personalbesetzung und Warenpräsentation beeinflussen. Ein einzelner Jetson AGX Orin verfolgt nun mehrere Objekte über 16 Kameras hinweg und vervierfacht die Abdeckung im Vergleich zur Vorgängergeneration. Synthetische Daten in Kombination mit föderiertem Lernen reduzieren demografische Verzerrungen um 23 % und stärken die Einhaltung aufkommender Fairness-Vorschriften. Schrumpfende Formfaktoren beseitigen die Abhängigkeit von Klimaanlagen und erleichtern Nachrüstungen in älteren Geschäften. Zusammen positionieren diese Durchbrüche Computer-Vision von einem Back-Office-Prüfwerkzeug zu einer frontlinienorientierten Entscheidungs-Engine.
Dynamische Preismodelle auf Basis von In-Store-Daten
Elektronische Regaletiketten, die mit der Echtzeit-Nachfrage verknüpft sind, ermöglichen es Lebensmittelhändlern, die Preise bis zu 12 Mal täglich anzupassen, was den Umsatz in länderübergreifenden Pilotprojekten um 5 %–22 % steigert. Das Optimierungsmodul von SAP erfasst die von Regalskameras erkannte Lagergeschwindigkeit und kalibriert die Abschreibungsrhythmen neu – bereits bei 150 Einzelhändlern im Einsatz. Französische Regulierungsbehörden verlangen nun, dass elektronische Preisänderungen 12 Monate lang protokolliert und prüfbar sind, und setzen damit eine Compliance-Vorlage für die gesamte Europäische Union. Strukturierte Leitplanken koexistieren daher mit datengesteuerter Preisflexibilität und ermöglichen skalierte Einführungen ohne Verbraucherproteste auszulösen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an Personalkompetenzen zur Operationalisierung von Erkenntnissen | -2.7% | Global, besonders ausgeprägt in Schwellenmärkten und KMU-Segmenten | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen für Sensor- und Kamera-Nachrüstungen | -3.2% | Global, mit stärkeren Auswirkungen auf unabhängige Einzelhändler und regionale Handelsketten | Kurzfristig (≤ 2 Jahre) |
| Bedenken der Einzelhändler hinsichtlich Datensouveränität bei der Cloud-Speicherung | -2.1% | Europa und asiatisch-pazifischer Raum, getrieben durch DSGVO und Lokalisierungsvorschriften | Mittelfristig (2–4 Jahre) |
| Steigende Energiekosten von GPU-Edge-Appliances | -1.8% | Europa und ausgewählte asiatisch-pazifische Märkte mit hohen Stromtarifen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Personalkompetenzen zur Operationalisierung von Erkenntnissen
Unternehmen sehen sich mit KI-Qualifikationslücken konfrontiert, wobei Stellen im Bereich Einzelhandelsanalyse 50 % länger unbesetzt bleiben als allgemeine IT-Stellen, was die Zeit bis zur Wertschöpfung bei Projekten beeinträchtigt. Mittelständische Handelsketten ohne interne Data Scientists haben oft Schwierigkeiten, Terabytes an Videodaten in Warenpräsentationsmaßnahmen umzusetzen. Anbieter begegnen dem durch die Einbettung automatisierter Erkenntnisgewinnung, die priorisierte Empfehlungen ohne manuelle Abfragen liefert. Dennoch setzen diese Tools weiterhin ein grundlegendes Maß an statistischer Kompetenz voraus, was die Leistungslücke zwischen digitalen Vorreitern und Nachzüglern vergrößert.
Hohe Anfangsinvestitionen für Sensor- und Kamera-Nachrüstungen
64 % der nordamerikanischen Einzelhändler, die von Deloitte befragt wurden, nannten die Kosten einer einzelnen Nachrüstung als erhebliche Hürde. Der Nachrüstungsprozess, der die Installation von Deckenkameras, GPU-Edge-Servern und aufgerüsteten Netzwerken umfasst, kann zwischen 50.000 und 150.000 USD pro Filiale kosten. Diese erhebliche Investition stellt viele Einzelhändler, insbesondere kleinere Unternehmen, vor Herausforderungen. Sensor-as-a-Service-Modelle entwickeln sich jedoch als praktikable Alternative zur Minderung dieser Kosten. Diese Modelle bündeln wesentliche Komponenten, einschließlich Hardware, Software und laufenden Support, in monatliche Abonnementgebühren und reduzieren den anfänglichen Finanzaufwand um bis zu 80 %. Trotz dieses kostensparenden Ansatzes sehen sich Geschäfte mit einem Jahresumsatz unter 5 Millionen USD oft mit Amortisationszeiten von mehreren Jahren konfrontiert. Dieser verlängerte Zeitrahmen für die Kapitalrendite schafft eine wachsende Kluft im Einzelhandelsmarkt. Größere Einzelhandelsketten können diese Investitionen mit ihren größeren finanziellen Ressourcen effizient über die Zeit amortisieren. Im Gegensatz dazu verzögern unabhängige Geschäfte, die durch begrenzte Budgets eingeschränkt sind, entweder die Einführung dieser Technologien oder entscheiden sich als Kompromiss für weniger genaue, niedrigauflösende Zähler.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
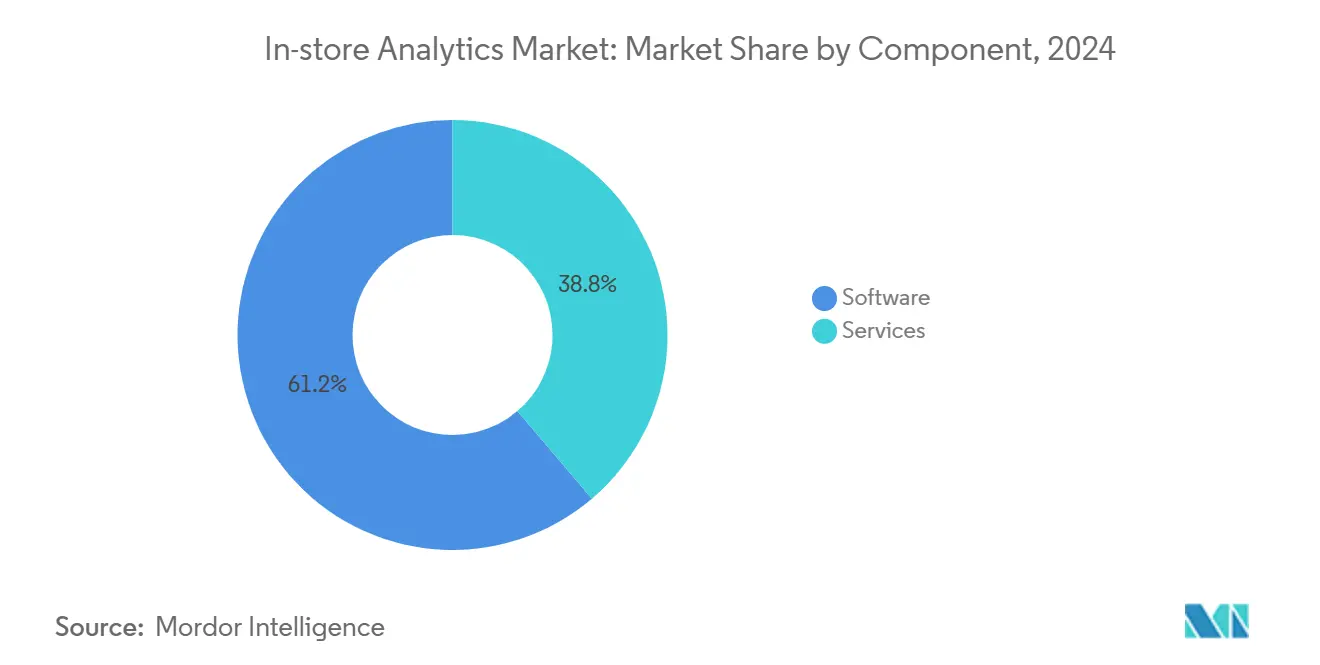
Dienstleistungen wachsen stark, da Einzelhändler schlüsselfertige Bereitstellungen suchenDienstleistungen expandieren bis 2031 mit einer CAGR von 28,40 % und übertreffen damit das Gesamtwachstum des In-Store-Analytics-Marktes, da Einzelhändler Integration und verwaltete Analysen auslagern, um interne Talentlücken zu schließen. Software behielt 70,01 % des Umsatzes im Jahr 2025, da SaaS-Plattformen Vision-APIs und Dashboards per Abonnement lieferten, doch die Komplexität bei der Verknüpfung dieser Tools mit ERP-, Point-of-Sale- und Lieferkettensystemen treibt die Nachfrage nach professionellen Dienstleistungen an. Capgemini erweiterte den Personalbestand im Bereich Einzelhandelsanalyse im Jahr 2025 um 35 %, was auf steigende Volumina schlüsselfertiger Projekte hindeutet. IBM-Beratungsaufträge mit watsonx-Governance hatten einen Durchschnittswert von 2,5 Millionen USD pro Kunde und unterstreichen den Aufpreis für compliance-fähige Architekturen.
Software selbst spaltet sich zwischen horizontalen Plattformen und vertikalen Lösungen auf, die für spezifische Filialformate optimiert sind. Oracles Retail AI Foundation bettet Nachfrageprognose- und Schwunderkennungsmodelle direkt in sein Cloud-ERP ein und verkürzt die Bereitstellungszeiten für bestehende Kunden von sechs Monaten auf sechs Wochen. Anbieter, die herstellerunabhängige Integrationsschichten anbieten, ermöglichen es Einzelhändlern, Best-of-Breed-Komponenten zu kombinieren und gleichzeitig eine Anbieterbindung zu vermeiden, was ein zweistelliges Umsatzwachstum bei Dienstleistungen aufrechterhält.


Nach Bereitstellung:
Hybride Architekturen verbinden Cloud-Skalierung mit Edge-LatenzCloud-Bereitstellungen dominierten mit 64,83 % des Umsatzes im Jahr 2025 und wachsen mit einer CAGR von 29,70 %, da Hyperscaler einzelhandelsspezifische KI-Modelle in ihre Infrastrukturangebote integrieren und so Updates und zentrale Analysen vereinfachen. Latenzempfindliche Anwendungsfälle wie autonomes Checkout oder Echtzeit-Diebstahlserkennung erfordern jedoch weiterhin On-Premises-Inferenz-Engines. Das pragmatische Ergebnis ist eine hybride Topologie, bei der Edge-Appliances Videos lokal verarbeiten, um Ziele unter 50 Millisekunden einzuhalten, während aggregierte Erkenntnisse Cloud-Data-Lakes für das Retraining von maschinellem Lernen speisen. AWS Outposts für den Einzelhandel platzieren rack-montierte AWS-Server in Filial-Backrooms und gewährleisten die Datenhaltung für sensible biometrische Daten, während der breitere AWS-Servicekatalog zugänglich bleibt.
Die Zusammenarbeit von Microsoft Azure mit Trax verarbeitet Regalbilder auf Mitarbeiter-Smartphones vor der Cloud-Validierung vor, reduziert Egress-Gebühren um 60 % und liefert Planogramm-Feedback in unter 90 Sekunden. Die erwartete Verabschiedung des EU-KI-Gesetzes bis 2027 verstärkt die Nachfrage nach Prüfprotokollen und regionaler Infrastruktur und festigt die hybride Architektur als Standardarchitektur in regulierten Märkten.
Nach Unternehmensgröße:
KMU beschleunigen die Einführung über modulare SaaS-LösungenKleine und mittlere Unternehmen (KMU) expandieren mit einer CAGR von 31,20 % – dem schnellsten Tempo aller Größenklassen – da modulare SaaS-Plattformen die Einstiegshürden senken. Dor Technologies bietet türmontierte Fußgängerfrequenzsensoren für 99 USD pro Monat ohne Vorabgebühren an und ermöglichte es mehr als 3.000 unabhängigen Händlern, im Jahr 2025 grundlegende Analysen einzuführen. Cloud4Wi leitet die Verweildauer aus anonymisierten WLAN-Pings ab und deckt nun 5.000 Standorte in Europa und Lateinamerika ab. Diese Plug-and-Play-Modelle demokratisieren Datenerkenntnisse, lassen KMU jedoch weiterhin mit der Interpretation kämpfen, was führende Anbieter dazu veranlasst, präskriptive Empfehlungen einzubetten, die die Übersetzung von Kennzahlen in Maßnahmen automatisieren.
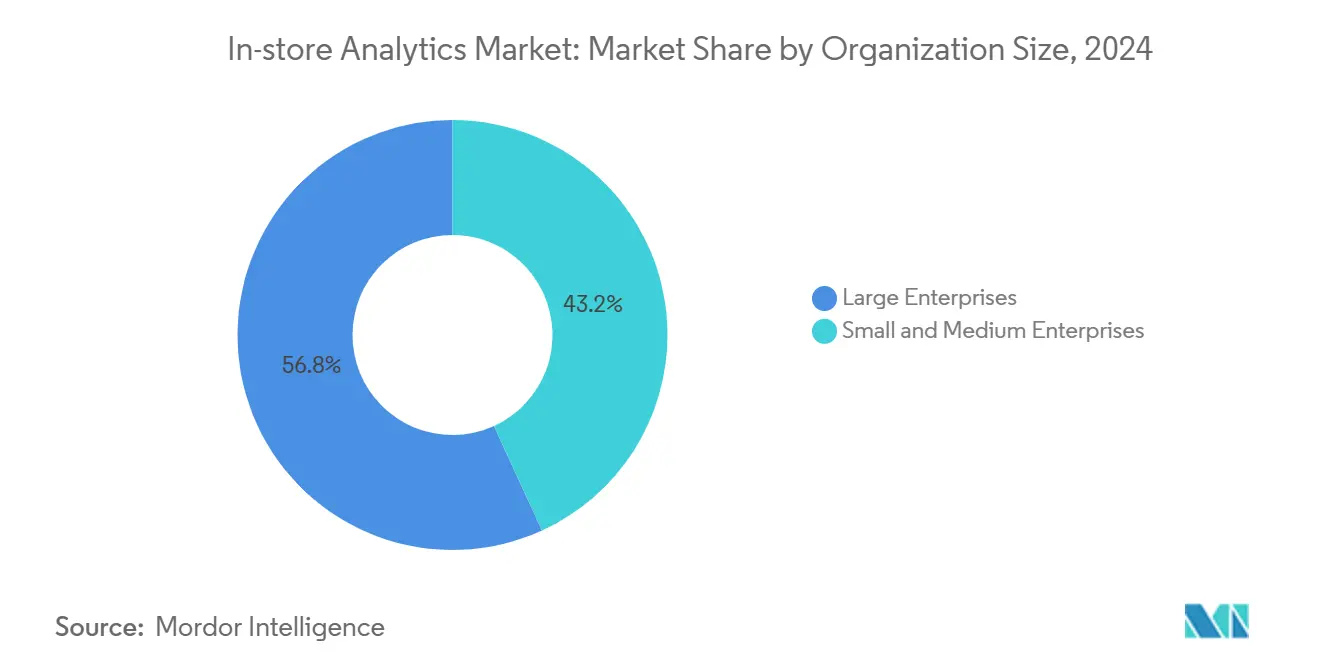
Großunternehmen, die 62,11 % des Umsatzes im Jahr 2025 hielten, dominieren weiterhin bei den absoluten Ausgaben, da sie mehrjährige Einführungen finanzieren und Enterprise-Lizenzvereinbarungen aushandeln können. Da jedoch föderierte Lernrahmen und Low-Code-Dashboards reifen, verringert sich die Einführungslücke zwischen großen Handelsketten und KMU und verbreitert die adressierbare Basis des In-Store-Analytics-Marktes.
Nach Anwendung:
Marketing-Management gewinnt an Bedeutung mit wachsenden Einzelhandels-MediennetzwerkenDas Kundenverwaltungs-Management führte den Umsatz im Jahr 2025 mit 36,86 % an und umfasst Treueprogrammoptimierung und Warteschlangenverwaltung, die die Kundenzufriedenheit steigern. Das Marketing-Management ist mit einer CAGR von 30,01 % bis 2031 das am schnellsten wachsende Segment, angetrieben durch die Verknüpfung von In-Store-Analytics und boomenden Einzelhandels-Mediennetzwerken, die digitale End-Cap-Preise auf Basis von Echtzeit-Besucherfrequenz festlegen. Das Filialbetriebs-Management bleibt grundlegend, da Gewinne bei der Personalplanung und Schwundprävention schnellen ROI liefern, insbesondere für Lebensmittelhändler mit geringen Margen. Das Warenverwaltungs-Management gewinnt im Mode- und Elektronikbereich an Bedeutung, wo schnelle Produktzyklen visuelle Genauigkeit belohnen.
Die regulatorische Kontrolle rund um KI-gesteuerte Preisgestaltung treibt die Nachfrage nach Software für Risiko- und Compliance-Management an. Das Sensormatic-Modul von Johnson Controls protokolliert nun jede automatisierte Preisänderung 12 Monate lang, um französische Prüfvorschriften zu erfüllen, und signalisiert einen breiteren Trend hin zu eingebetteter Compliance. Einheitliche Video-Pipelines, die mehrere Anwendungen gleichzeitig unterstützen, verbessern die Kapitaleffizienz und beschleunigen den ROI über Abteilungsbudgets hinweg.
Geografische Analyse
In-store-Analytics-Markt Nordamerika und APAC
Nordamerika trug 2025 mit 38,32 % zum Umsatz bei, da ausgereifte Omnichannel-Infrastrukturen und hohe Arbeitskosten Investitionen in die Automatisierung rechtfertigen. Pilotprojekte autonomer Kassenlösungen bei Ketten wie Amazon Fresh verdeutlichen den kurzfristigen Bedarf an Inferenz im Millisekundenbereich und sichern die Führungsposition im In-store-Analytics-Markt. Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 27,40 %, gestützt durch Chinas Social-Commerce-Fusion, Indiens Unified Payments Interface, das digitale Ladenformate ermöglicht, sowie Japans alternde Erwerbsbevölkerung, die Investitionen in Robotik antreibt. Diese Faktoren beschleunigen gemeinsam das Wachstum des In-store-Analytics-Marktes in den städtischen Zentren des asiatisch-pazifischen Raums, trotz heterogener Infrastrukturvoraussetzungen.
In-store-Analytics-Markt Europa und Südamerika
Europa sieht sich mit DSGVO-bedingtem Compliance-Aufwand konfrontiert, der die Einführung zunächst verlangsamt; dennoch setzen Premium-Lebensmittelhändler in Deutschland und dem Vereinigten Königreich bereits Computer Vision ein, um Lebensmittelverschwendung zu reduzieren und ESG-Berichtspflichten zu erfüllen. Elektronische Regaletiketten, die mit dynamischer Preisgestaltung verknüpft sind, haben sich nach den Leitlinien der Generaldirektion von 2025 bei französischen Supermärkten bereits als Standard etabliert – ein Beleg dafür, wie klare Regelungen aufgestaute Nachfrage freisetzen können. Südamerika verzeichnet eine wachsende Akzeptanz in modernen Handelsformaten, während Währungsvolatilität und Kapitalbeschränkungen das Tempo bei inländischen Handelsketten begrenzen.
In-store-Analytics-Markt Naher Osten und Afrika
Smart-City-Initiativen im Nahen Osten in Dubai und Riad schreiben sensorgerechte Einzelhandelsinfrastrukturen vor, sodass Einkaufszentren Analyselösungen bereits in der Bauphase integrieren können, anstatt sie nachträglich einzurüsten. Die Akzeptanz in Afrika bleibt jenseits von Südafrika und Nigeria aufgrund von Stromausfällen und Bandbreitenkosten noch in den Anfängen, obwohl Franchisenehmer globaler Schnellrestaurantketten stromsparende Belegungssensoren zur Personaloptimierung erproben. Anbieter, die ihre Implementierung an die regionalen regulatorischen und infrastrukturellen Gegebenheiten anpassen, werden überproportionale Marktanteile gewinnen, wenn die Schwellenmärkte reifen.

Regulatorisches Umfeld
In den wichtigsten Märkten werden Implementierungen von In-Store-Analytik durch Datenschutz-, Biometrie- und Regeln zur automatisierten Entscheidungsfindung geprägt, die sich auf Videoanalyse, Kundenverfolgung und dynamische Preisgestaltungsprozesse auswirken. In der Europäischen Union führt das KI-Gesetz (Verordnung (EU) 2024/1689) einzelhandelsrelevante Transparenzanforderungen ein (einschließlich der Offenlegungspflichten nach Artikel 50) für bestimmte verbraucherorientierte KI-Anwendungen in physischen Räumen, während DSGVO-Pflichten wie Datenschutz-Folgenabschätzungen (DPIAs) für großflächige Videoüberwachung in öffentlich zugänglichen Bereichen weiterhin das Lösungsdesign und die Anbieterauswahl beeinflussen. Diese Anforderungen stärken Governance-Merkmale wie Audit-Trails, technische Dokumentation und Edge-Verarbeitung, um die Offenlegung personenbezogener Daten zu verringern.
Im Vereinigten Königreich setzt die ICO die Grundsätze der UK-DSGVO durch, einschließlich „Datenschutz durch Technikgestaltung und durch datenschutzfreundliche Voreinstellungen“ (Artikel 25), was Einzelhändler und Anbieter zu Datenminimierung, datenschutzfreundlicher Analytik und stärkeren Sicherheitskontrollen wie Verschlüsselung drängt. Der UK Data (Use and Access) Act 2025 (königliche Zustimmung: 19. Juni 2025) aktualisiert Aspekte des nationalen Datenrahmens und steht im Zusammenhang mit Beschaffungserwartungen zur Einhaltung des Datenschutzes für öffentliche Auftraggeber. In den Vereinigten Staaten erfordern CCPA/CPRA-Pflichten in Bezug auf den „Verkauf“ oder die „Weitergabe“ von Daten für kontextübergreifende verhaltensbasierte Werbung Hinweis- und Opt-out-Mechanismen, die beeinflussen, wie In-Store-Identifikatoren und Analyseergebnisse für Marketing-Anwendungsfälle aktiviert werden.
Wettbewerbslandschaft
Im In-Store-Analytics-Markt vereinen die fünf führenden Anbieter für 2025 einen kombinierten Umsatzanteil von etwa 35 %–40 % auf sich, was erhebliche Chancen für Nischenspezialisten hervorhebt. Große Unternehmenssoftwareanbieter, darunter SAP, Oracle und IBM, integrieren Analysen in ihre ERP- und CRM-Suiten. Dadurch nutzen sie ihre etablierten Nutzerbasen, anstatt direkt bei eigenständigen Analysefunktionen zu konkurrieren. Diese Strategie übt zwar Druck auf die Preisgestaltung dedizierter Analyseunternehmen aus, schafft gleichzeitig aber Integrationsprobleme und damit Chancen für Beratungsunternehmen und Systemintegratoren. Start-ups besetzen ihre Nischen: Trax ist auf CPG-Planogramm-Compliance spezialisiert, RetailNext konzentriert sich auf Omnichannel-Journey-Analysen, und Scanalytics setzt auf datenschutzwahrende Bodensensoren.
Technologie ist der primäre Wettbewerbsdifferenziator. NVIDIAs Metropolis-Partnerprogramm umfasst über 200 unabhängige Softwareanbieter, deren Anwendungen auf Jetson-Hardware vorvalidiert sind. Diese Strategie festigt nicht nur NVIDIAs Ökosystem, sondern erhöht auch die Wechselkosten für Einzelhändler. Ein Anstieg von Patentanmeldungen im Zusammenhang mit datenschutzwahrender On-Device-Anonymisierung deutet auf bevorstehende regulatorische Kontrolle hin. Risikokapital fließt in Unternehmen wie Axelera AI, die neuromorphe Chips entwickeln. Ihr Fokus liegt auf energieeffizienten Regalskameras unter einem Watt, die ohne Batterien betrieben werden. Da große Akteure ihre Portfolios stärken und den Markteintritt beschleunigen wollen, wird die Fusions- und Übernahmeaktivität zunehmen. Dieser Trend verschärft die Konzentration des In-Store-Analytics-Marktes, lässt jedoch weiterhin Raum für innovative Neueinsteiger, die sich auf Kosten-, Energie- und Compliance-Verbesserungen konzentrieren.
Regionale Dynamiken spielen ebenfalls eine entscheidende Rolle bei der Gestaltung des In-Store-Analytics-Marktes. Nordamerika führt bei der Einführung aufgrund seiner fortschrittlichen Einzelhandelsinfrastruktur und hohen Technologieinvestitionen. Europa folgt dicht dahinter, angetrieben durch strenge Datenschutzbestimmungen und einen Fokus auf Nachhaltigkeit. Unterdessen verzeichnet der asiatisch-pazifische Raum ein rasantes Wachstum, angetrieben durch expandierende Einzelhandelssektoren in Ländern wie China und Indien. Diese regionalen Unterschiede schaffen vielfältige Möglichkeiten für Anbieter, ihre Angebote anzupassen und spezifische Marktbedürfnisse effektiv zu adressieren.
Marktführer im Bereich In-Store-Analytics
-
Capgemini SE
-
RetailNext Inc.
-
Happiest Minds Technologies Ltd.
-
Capillary Technologies Global Pte. Ltd.
-
Thinkinside SRL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-store-Analytics-Markt
- Capgemini SE
- RetailNext Inc.
- Happiest Minds Technologies Ltd.
- Capillary Technologies Global Pte. Ltd.
- Thinkinside SRL
- Trax Technology Solutions Pte. Ltd.
- Cloud4Wi Inc.
- Amoobi SA
- Hoxton Analytics Ltd.
- Motionloft Inc.
- SAP SE
- Oracle Corporation
- IBM Corporation
- Cisco Systems Inc.
- Zebra Technologies Corporation
- Johnson Controls International plc (Sensormatic Solutions)
- Scanalytics Inc.
- Dor Technologies Inc.
- ShopperTrak (Part of Sensormatic)
- Pathr.ai Inc.

Marktchancen und Zukunftsaussichten
Groß angelegte „Connected Store“-Programme erweitern den adressierbaren Markt von isolierter Besucherfrequenzzählung hin zu einheitlichen Ausführungsplattformen, die elektronische Regaletiketten, Regalüberwachung und Workflow-Automatisierung kombinieren. Beispiele im Jahr 2026 sind der Abschluss einer Industriepartnerschaft von Carrefour mit Vusion zur Einführung intelligenter Filialtechnologie (elektronische Regaletiketten, intelligente Schienen und KI-gesteuerte Kameras) in französischen Hypermärkten und Supermärkten sowie die Ausweitung der Vusion EdgeSense Connected-Store-Implementierung durch Walmart de Mexico auf Walmart Express-Filialen, mit dem erklärten Plan, dies auf größere Formate auszudehnen. Diese Dynamik schafft Freiraum für Integrationsebenen, die Sensordaten mit ERP/POS und compliance-fähiger Protokollierung vereinen, insbesondere dort, wo dynamische Preisgestaltung und elektronische Preisänderungen auditierbare Historien erfordern.
Einzelhändler setzen zudem auf neue Datenerfassungsmodalitäten, die Anwendungsfälle und Anbieterchancen über feste Kameras hinaus erweitern, einschließlich Robotik und „Store-Execution“-Copiloten. Im Juni 2026 führte B&R Stores Simbe Robotics Tally-Inventarroboter an ausgewählten Standorten in Nebraska ein, um Verfügbarkeits-, Preis- und Platzierungsdaten auf Regalebene zu erfassen und eine häufigere Regalüberwachung ohne dichte Kameranachrüstungen zu unterstützen. Parallel dazu brachte Hanshow xPilot in Zusammenarbeit mit Microsoft (NRF 2026 APAC) als KI-gestützten Ausführungsassistenten auf den Markt, der In-Store-IoT-Daten mit Digital-Twin-Ansätzen verbindet, was die Nachfrage nach Anbietern schafft, die Daten normalisieren, Aufgaben orchestrieren und Erkenntnisse für Mitarbeiter operationalisieren können. Datenschutzorientierte Verhaltensanalytik prägt ebenfalls Kaufentscheidungen, wie die im Mai 2026 angekündigte mehrjährige Partnerschaft von WHSmiths mit VisionR für Computer Vision und Echtzeitanalytik an Reisehandelsstandorten zeigt.
Recent Industry Developments in In-store-Analytics-Markt
- April 2026: Capgemini führte Frontline AI for Retail ein, einen sprachgesteuerten Assistenten, der darauf abzielt, In-Store-Daten zu vereinheitlichen und Filialmitarbeitern Echtzeit-Anleitungen zu geben. Das Update deutet auf eine Verschiebung von Dashboards hin zu frontline-orientierten, konversationellen Schnittstellen hin, da Einzelhändler trotz anhaltender Fachkräftelücken bei Analytik versuchen, Erkenntnisse zu operationalisieren.
- November 2025: RetailNext ging eine Partnerschaft mit Seed Group (The Private Office of Sheikh Saeed bin Ahmed Al Maktoum) ein, um Einzelhandelsanalytik und KI-gestützte Erkenntnisse in Dubai und den VAE auszuweiten. Die Vereinbarung stärkt den Kanalzugang und die Lokalisierungsunterstützung in einem Markt, in dem Smart-City-Investitionen sensorbereite Einzelhandelsinfrastruktur beschleunigen.
- Mai 2024: RetailNext ging eine Partnerschaft mit pass_by ein, um geospatiale Erkenntnisse mit RetailNext Aurora-Sensoren zu integrieren und die Filialleistung bis zu 90 Tage im Voraus zu prognostizieren. Durch die Kombination externer Mobilitätssignale mit In-Store-Sensorik geht das Angebot über die Messung hinaus zur vorausschauenden Planung von Personal, Warenpräsentation und Standortoptimierung.


In-store-Analytics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und Dienstleistungen, die Einzelhändlern helfen, das Verhalten von Käufern in stationären Geschäften zu messen und diese Beobachtungen in verwertbare Erkenntnisse für Merchandising, Filialoperationen und Kundenbindung umzuwandeln.
Ausschlüsse aus dem Umfang: Wir schließen reine E-Commerce-Analysen, allgemeine Business-Intelligence-Tools für Unternehmen, die nicht für den stationären Einsatz konzipiert sind, sowie nicht-analytische Hardware, die ohne eine Analyseebene verkauft wird, aus.
Segmentierungsübersicht
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Anwendung
- Kundenverwaltung
- Risiko- und Compliance-Management
- Filialbetriebs-Management
- Warenverwaltung
- Weitere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klareren Bildes des Nachfrageumfelds für die Digitalisierung und Messung von Filialen. Wir stützen uns auf öffentliche Quellen wie Veröffentlichungen des US Census Bureau zum Einzelhandel, Eurostat-Tabellen zu Einzelhandelsumsätzen und IKT-Nutzung, makroökonomische Indikatoren der Weltbank, Publikationen der OECD zur digitalen Wirtschaft sowie Leitlinien von Datenschutzbehörden, einschließlich des Europäischen Datenschutzausschusses zu Einwilligung und In-Store-Tracking-Praktiken.
Anschließend überprüfen wir Adoptionssignale und Anbieterausrichtungen anhand von Quellen wie Jahresberichten, Transkripten von Earnings Calls, Produktdokumentationen, seriöser Presseberichterstattung sowie Publikationen von Einzelhandels- und Analyseverbänden. Zur weiteren Validierung nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Nachrichten und Finanzdaten, um Markteinführungen, Preishinweise und wichtige Vertragsabschlüsse zu verfolgen. Diese Desk-Quellen sind illustrativ, und wir verwenden zusätzliche öffentliche Referenzen, um Lücken zu schließen und Annahmen bei Bedarf zu bestätigen.
Primärinterviews und Umfragen
Primärinformationen werden genutzt, um die in öffentlichen Daten gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich typischer Implementierungsmixe, Budgetprioritäten und der Art und Weise, wie Einzelhändler ein In-store-Analytics-Projekt gegenüber angrenzenden IT-Ausgaben abgrenzen. Wir sprechen mit Lösungsanbietern, Kanalpartnern und Einzelhandelsnutzern in der Region Asien-Pazifik, EMEA und Amerika. Wenn sich Datenschutzbestimmungen, Preisgestaltung oder Filialexpansionspläne ändern, nehmen wir erneut Kontakt mit den relevanten Experten auf, um die dem Marktmodell zugrunde liegenden Annahmen zu aktualisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 17 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Filialflächenbestände der Einzelhändler und Technologieadoptionsindikatoren in einen adressierbaren Ausgabenpool für stationäre Messung und Analyse übersetzt werden. Anschließend werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Umsatzaufteilungen von Anbietern, Kanalprüfungen und eine einfache Logik aus Durchschnittspreis multipliziert mit Volumen für gängige Implementierungsmuster, bevor die Gesamtwerte angepasst werden.
Die Eingabedaten werden so ausgewählt, dass sie praktisch validierbar sind. Dazu gehören die Anzahl moderner Einzelhandelsgeschäfte und Neueröffnungen, die Präferenz für Cloud- gegenüber On-Premises-Lösungen für Analyse-Workloads, die typische Kamera- und Sensorpenetration in Abhängigkeit vom Filialformat, die Ausgabenintensität großer Einzelhändler im Vergleich zu KMU sowie das Tempo der Datenschutz- und Einwilligungsanforderungen, die Rollouts verlangsamen oder Ausgaben in Richtung Edge-Verarbeitung verlagern können.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch eine leichte multivariate Regression auf Frühindikatoren wie Einzelhandelsumsatzwachstum, Filialexpansion und die Richtung der IT-Ausgaben. Anschließend überprüfen wir die Kurve anhand von Interview-Feedback, damit die Entwicklung über alle Einzelhandelssegmente hinweg realistisch bleibt. Wo Bottom-up-Daten für kleinere Märkte fehlen, verwenden wir Benchmarks auf Regionsebene und Adoptionsbandbreiten und überarbeiten dann die Annahmen durch weitere Interviews, bis die Lücke sich verringert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Ausgaben für die Digitalisierung des Einzelhandels, Trends bei der Filialanzahl und gemeldete Wachstumsmuster bei Analyseabonnements. Varianzprüfungen werden über Regionen und Implementierungstypen hinweg durchgeführt, und Ausreißer werden durch Überprüfung der zugrunde liegenden Treibereingaben untersucht. Bei Bedarf nehmen wir erneut Kontakt mit Quellen auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungsschritte, um sicherzustellen, dass Arithmetik, Einheitenkonsistenz und Jahres-zu-Jahres-Bewegungen sinnvoll sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den In-store-Analytics-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für In-store Analytics können erheblich voneinander abweichen, da Studien nicht immer denselben Ausgabenbereich erfassen und Basisjahr, Whrungszeitpunkt und angenommener Preispfad häufig unterschiedlich behandelt werden.
Reine Hardware-Verkäufe von Kameras, Sensoren und Netzwerkgeräten liegen außerhalb des Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass einige umfassendere Zahlen höher ausfallen, wenn sie nicht-analytische Infrastruktur und breitere Smart-Retail-Ausgaben einbeziehen. Eine weitere häufige Diskrepanz ergibt sich aus der Art und Weise, wie Cloud-Abonnements annualisiert werden, ob professionelle Dienstleistungen vollständig einbezogen werden und wie schnell die Adoption bei kleineren Einzelhändlern angenommen wird, wo Budgets und Rollout-Geschwindigkeit je nach Region variieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,38 Milliarden USD (2026) | |
| Global Consultancy A | 5,06 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und behandelt möglicherweise Teile der In-store Analytics als Teilbereich der breiteren Einzelhandelsanalyse, was neuere kamera- und sensorgestützte Analyseabonnements, die nach 2024 skaliert wurden, unterschätzen kann. |
| Industry Publisher B | 1,53 Milliarden USD (2024) | Scheint eine engere Definition anzuwenden und schließt möglicherweise Dienstleistungen und mehrere Anwendungsbereiche aus; der kleinere Basiswert deutet auf eine konservativere Einbeziehung von Unternehmensimplementierungen und Multi-Standort-Rollouts hin. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Umfangsbündelung und Basisjahr-Timing, nicht durch eine einzige Wachstumsannahme. Indem das Modell an Filialflächensignale, Adoptionsbandbreiten und eine transparente Behandlung von Abonnements und Dienstleistungen geknüpft wird, lässt sich unsere Zahl leichter mit realen Kaufmustern in Einklang bringen und kann aktualisiert werden, sobald neue Eingaben vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des In-Store-Analytics-Marktes?
Die Marktgröße für In-store Analytics wird voraussichtlich von 5,29 Milliarden USD im Jahr 2025 auf 6,38 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 20,16 % über den Zeitraum 2026–2031 einen Wert von 15,98 Milliarden USD erreichen.
Wie schnell wird der In-Store-Analytics-Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er im Prognosezeitraum 2026–2031 eine CAGR von 20,16 % verzeichnen wird.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen führen beim Wachstum und steigen mit einer CAGR von 28,40 %, da Einzelhändler schlüsselfertige Bereitstellungen suchen.
Welche Region zeigt die höchste Wachstumsdynamik?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 27,40 % dank Social-Commerce-Integration und digitalen Filialformaten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
