
Marktgröße und -anteil für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 31.05 Milliarden US-Dollar |
| Marktgröße (2031) | 40.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
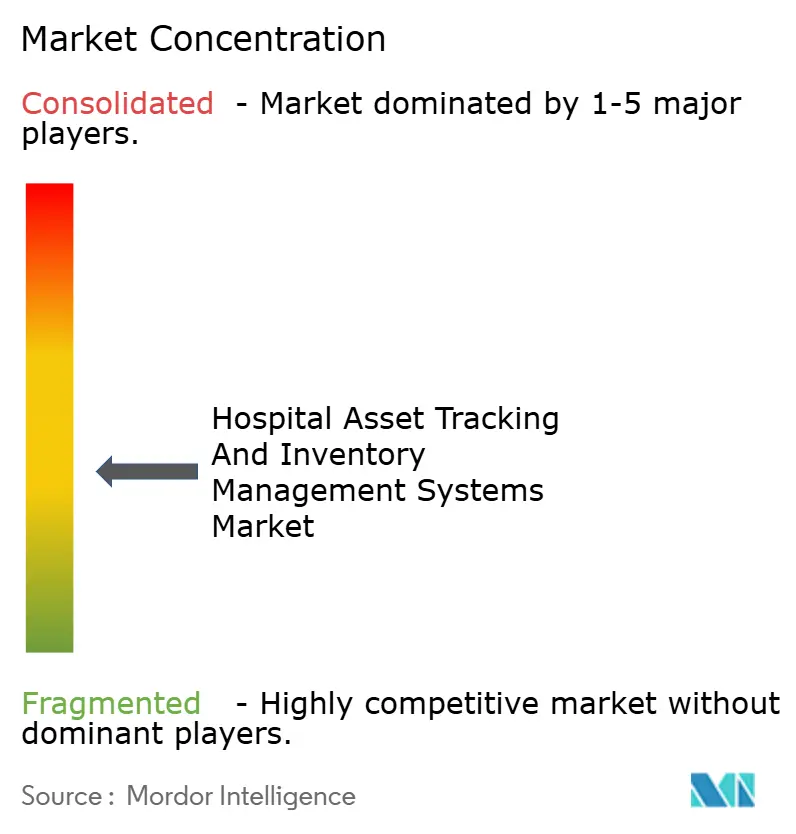
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme von Mordor Intelligence
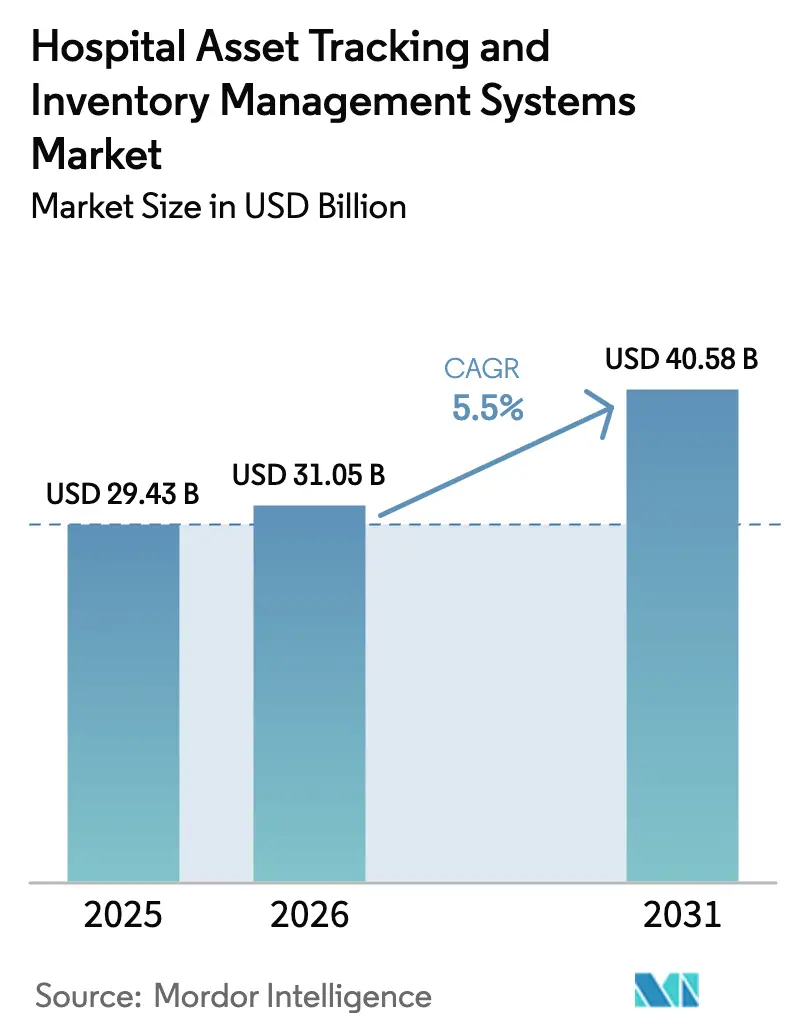
Die Marktgröße für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme wird voraussichtlich von 29,43 Milliarden USD im Jahr 2025 und 31,05 Milliarden USD im Jahr 2026 auf 40,58 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,5 % zwischen 2026 und 2031 entspricht. Krankenhäuser wechseln von arbeitsintensiven Suchprozessen zu prädiktiver Analytik, da die FDA-Vorschriften zur eindeutigen Geräteidentifikation (UDI) jetzt maschinenlesbare Kennzeichnungen für jede Geräteklasse vorschreiben und Einrichtungen dazu veranlassen, RFID- und RTLS-Plattformen in großem Maßstab einzuführen.[1]U.S. Food and Drug Administration, "UDI – Eindeutiges Geräteidentifikationssystem," fda.gov Integrierte Versorgungsnetzwerke nutzen hybride Cloud-RTLS, um Asset-Umschläge über Standorte hinweg zu benchmarken, während KI-gestützte Wartungsmodule, die ursprünglich für die Luftfahrt entwickelt wurden, ungeplante Ausfallzeiten in Bildgebungseinheiten um ein Drittel reduzieren. Kapitalausgaben für 5G-fähige intelligente Krankenhäuser in China und Anreize für digitale Gesundheit in Indien erhalten eine robuste Pipeline neuer Implementierungen aufrecht, die langsamere Ersatzverkäufe in Nordamerika ausgleicht. Der Wettbewerbsdruck nimmt zu, da reine RTLS-Spezialisten Nischen für die Verfolgung chirurgischer Instrumente anvisieren, die von Konglomeraten mit breitem Portfolio offen gelassen wurden.
Wichtigste Erkenntnisse des Berichts
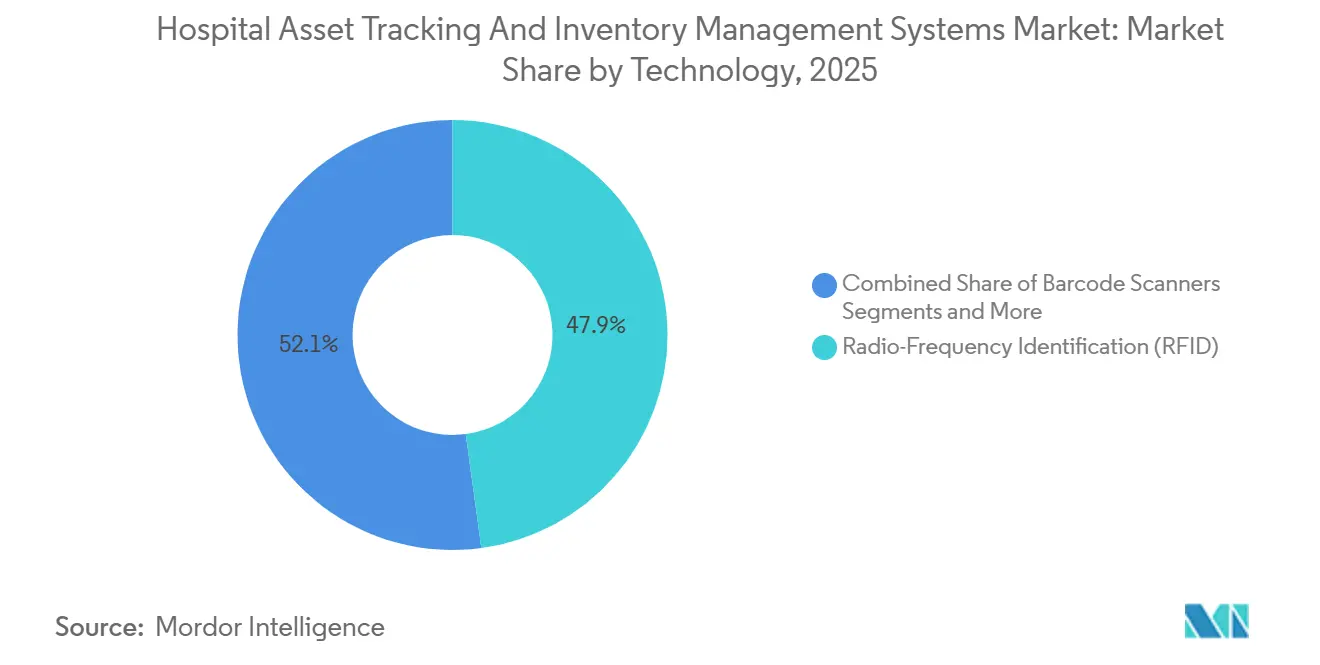
- Nach Technologie führte RFID im Jahr 2025 mit einem Umsatzanteil von 47,87 %, während RTLS bis 2031 mit einer CAGR von 6,34 % voranschreitet.
- Nach Komponente entfiel Hardware im Jahr 2025 auf 42,45 % der Marktgröße für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme; Software & Analytik wird voraussichtlich bis 2031 mit einer CAGR von 6,41 % wachsen.
- Nach Produkttyp hielt mobile Ausrüstung im Jahr 2025 einen Marktanteil von 61,26 % am Markt für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme, während feste Ausrüstung bis 2031 mit einer CAGR von 6,54 % expandiert.
- Nach Anwendung umfasste die Verfolgung von Geräten & Instrumenten im Jahr 2025 einen Anteil von 44,41 %, und die Patienten- & Besucherverfolgung steigt bis 2031 mit einer CAGR von 6,66 %.
- Nach Endnutzer erzielten Krankenhäuser im Jahr 2025 69,94 % des Umsatzes, aber ambulante Operationszentren wachsen über den Prognosezeitraum mit einer CAGR von 6,49 %.
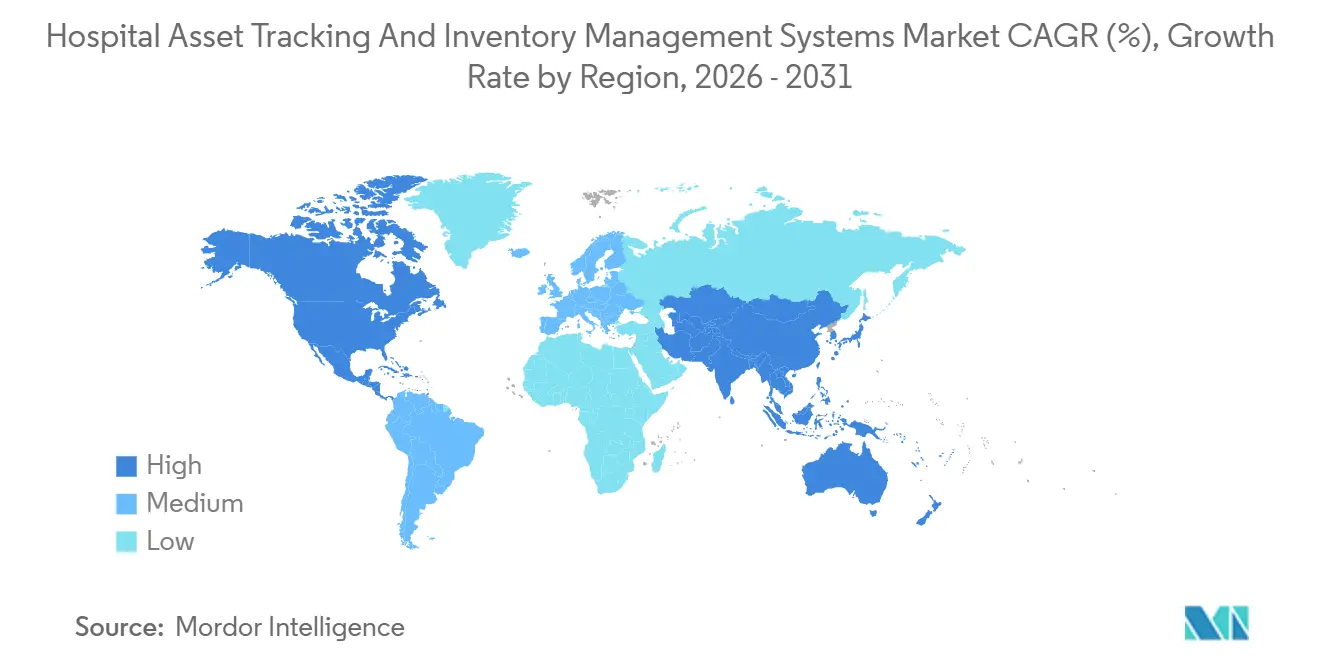
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 40,78 %, während Asien-Pazifik mit einer CAGR von 6,71 % bis 2031 das schnellste Wachstum verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von RFID & RTLS in Krankenhausumgebungen | +1.2% | Global, angeführt von Nordamerika & APAC | Mittelfristig (2–4 Jahre) |
| Notwendigkeit zur Optimierung der Asset-Auslastung & Bestandsgenauigkeit | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Ausgaben für intelligente Krankenhausinfrastruktur | +0.9% | APAC als Kern, Ausweitung auf MEA | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für Geräteverfolgbarkeit & Patientensicherheit | +0.8% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Einführung KI-gestützter prädiktiver Wartungsanalytik | +0.6% | Nordamerika, Westeuropa, ausgewählte APAC-Zentren | Mittelfristig (2–4 Jahre) |
| Hybride Cloud-RTLS zur Ermöglichung standortübergreifender Benchmarks | +0.5% | Global, am stärksten in Mehreinrichtungs-Versorgungsnetzwerken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von RFID & RTLS in Krankenhausumgebungen
Passive RFID-Tags kosten jetzt weniger als 0,10 USD pro Stück, sodass ganze Standorte wirtschaftlich gekennzeichnet werden können. Der Rollout von RWJBarnabas Health mit 85.000 Tags in 12 Krankenhäusern in New Jersey reduzierte die Suchzeit um 72 % und rettete 4,2 Millionen USD an verlegter Ausrüstung, was die Rentabilität der Investition bestätigt. Aktives RTLS liefert die Submeter-Genauigkeit, die in chirurgischen Sälen erforderlich ist, wie das Newcastle upon Tyne Hospitals NHS Foundation Trust zeigt, wo Fehler bei Instrumententabletts nach dem Einsatz von Ultrabreitband um 41 % zurückgingen. Bluetooth Low Energy-Tags, die 60 % weniger Strom verbrauchen, bieten eine Präzision von 3 Metern zu einem Drittel der Kosten von Ultrabreitband und erweitern den Einführungstrichter.[2]NHS England, "Kapitalrichtlinien für digitale Infrastruktur," england.nhs.uk Der kollektive Effekt ist eine beschleunigte Ablösung von Barcodes, die Sichtlinie und manuelle Scans erfordern – Schritte, die Kliniker während Spitzenarbeitszeiten routinemäßig überspringen.
Notwendigkeit zur Optimierung der Asset-Auslastung & Bestandsgenauigkeit
Die typische Auslastung mobiler Ausrüstung liegt zwischen 40 % und 60 %, wodurch Milliarden an ungenutzten Assets in Lagerräumen gebunden sind. RTLS in Verbindung mit Bedarfsprognose-Algorithmen hebt die Auslastung durch dynamische Umverteilung von Beatmungsgeräten und Pumpen entsprechend dem Echtzeitbedarf der Stationen auf über 75 %. Das Khoo Teck Puat Hospital integrierte RTLS im Jahr 2024 mit ERP, reduzierte den Bestand an mobiler Ausrüstung um 22 % und leitete 3,8 Millionen SGD in Patientenversorgungsprojekte um. Automatisierte Protokolle stärken auch die Einhaltung der Sicherheitsziele der Joint Commission für 2025, die eine dokumentierte Standort- und Wartungsstatuserfassung für lebenserhaltende Geräte erfordern. Prüfungsfehler im Zusammenhang mit manuellen Protokollen liegen bei 30 % – ein Risiko, das Krankenhäuser jetzt durch kontinuierliche Telemetrie statt periodischer Papierchecks mindern.[3]The Joint Commission, "Nationale Patientensicherheitsziele 2025," jointcommission.org
Wachsende Ausgaben für intelligente Krankenhausinfrastruktur
Chinas 14. Fünfjahresplan stellte 120 Milliarden CNY (16,8 Milliarden USD) für den Bau intelligenter Krankenhäuser bereit und schreibt bis Ende 2025 Asset-Tracking-Fähigkeiten in jeder tertiären öffentlichen Einrichtung vor. Indiens Programm für digitale Gesundheitsanreize vergibt Zuschüsse von 500 Millionen INR (6 Millionen USD) pro Bundesstaat für RFID-Register, die mit den Erstattungsworkflows der Ayushman Bharat Digital Mission verknüpft sind. Saudi-Arabiens Vision 2030 widmet 12 Milliarden SAR (3,2 Milliarden USD) digitalen Krankenhäusern, in denen RTLS als obligatorische Infrastruktur festgelegt ist. Diese Programme verpflichten Anbieter zur Bereitstellung von HL7 FHIR-Konnektoren und Cloud-agnostischen Datenseen, um sich für öffentliche Ausschreibungen zu qualifizieren, und legen den Grundstein für Preiswettbewerb, sobald die Subventionszyklen enden.
Regulatorischer Druck für Geräteverfolgbarkeit & Patientensicherheit
Die FDA-UDI-Regel, die seit September 2024 vollständig durchgesetzt wird, verpflichtet Krankenhäuser zur Protokollierung von Gerätekennungen und verlagert die Haftung für die Rückrufverfolgung von Herstellern auf Anbieter, die keine Lieferkette nachweisen können. Die EU-MDR erlegt ähnliche Anforderungen auf und fügt Anforderungen zur Marktüberwachung nach dem Inverkehrbringen hinzu, was Institutionen zwingt, mehrjährige Leistungsprotokolle zu speichern. Japans PMDA gewährte 2025 ein 24-monatiges Compliance-Fenster für GS1-kompatibles Tracking und dehnte den regulatorischen Druck auf Asien aus. Ein einziger nicht verfolgter Implantatfehler kostet im Durchschnitt 1,2 Millionen USD an Vergleichszahlungen – eine finanzielle Bedrohung, die Kosten-Nutzen-Analysen nun entschieden zugunsten eines campusweiten RTLS kippt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Wartungskosten | -0.7% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Datenschutzbedenken | -0.4% | Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Verwaltung der Batterielaufzeit aktiver Tags | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| HF-Signalstörungen in gerätedichten Stationen | -0.2% | Global, am stärksten in chirurgischen Sälen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Wartungskosten
Ein Krankenhaus mit 300 Betten gibt 800.000–1,5 Millionen USD für RTLS-Hardware und -Software aus und dann jährlich 150.000–250.000 USD für Support – ein Hindernis, das Projekte in finanziell eingeschränkten Umgebungen aufhält. Kleinere indische Privatkliniken bevorzugen oft die Bettenkapazitätserweiterung gegenüber RTLS, da Belegungsgewinne eine schnellere Amortisation bieten. Zebras „Tracking als Dienstleistung” aus dem Jahr 2025 verteilt Zahlungen über fünf Jahre, senkt die Vorabausgaben um 60 % und macht die Technologie für mittelständische Anbieter zugänglich. Abonnementwirtschaft garantiert Anbietern auch einen Rentenstrom und verändert den Wettbewerb hin zum Lebenszeitwert statt zur Hardware-Marge.
Datensicherheits- und Datenschutzbedenken
Das US-amerikanische Büro für Bürgerrechte verhängte 2024 Bußgelder von 3,8 Millionen USD gegen zwei Krankenhäuser wegen unverschlüsselter RTLS-Datenströme, die Patientenbewegungen dem Abhören aussetzten. Die BSI-Richtlinien Deutschlands schreiben jetzt Ende-zu-Ende-Verschlüsselung und rollenbasierte Zugriffskontrolle vor, was die Projektkosten um 15–20 % erhöht, aber zur Voraussetzung für die Beschaffung wird. Zero-Trust-Architekturen und Anomalieerkennungsalgorithmen entstehen, doch viele Implementierungen lassen optionale Sicherheitsschalter aufgrund von Kostendruck deaktiviert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
RTLS geht über die installierte Basis von RFID hinausRFID generierte 47,87 % des Umsatzes im Jahr 2025, doch RTLS wächst mit einer CAGR von 6,34 % am schnellsten, da Krankenhäuser Echtzeit-Momentaufnahmen gegenüber statischen Zählungen bevorzugen und den Markt für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme vorantreiben. Passives RFID bleibt für Verbrauchsmaterialien und Apothekenkits unübertroffen, da Tags 0,08–0,15 USD kosten und keine Batterien benötigen, was den Hardware-Anteil auch bei komprimierenden Software-Margen aufrechterhält. Die Unfähigkeit passiver Systeme, Live-Koordinaten zu liefern, schränkt jedoch ihre Nützlichkeit in Notaufnahmen ein, wo sich Ausrüstung alle 20 Minuten verlagert. RTLS füllt diese Fähigkeitslücke mit Triangulationsalgorithmen, die Standorte alle paar Sekunden aktualisieren und automatisch Schwesternruf-Workflows auslösen können, wenn Anfragen protokolliert werden.
Der regulatorische Hintergrund prägt die Mischung: FDA-UDI und EU-MDR erfordern maschinenlesbare Kennungen, schreiben jedoch keine Echtzeit-Verfolgung vor, sodass RTLS als diskretionäres Upgrade verbleibt, das durch betrieblichen ROI statt durch Compliance gerechtfertigt wird. Die Geografie beeinflusst auch die Präferenzen. Nordamerikanische Systeme bevorzugen Wi-Fi-RTLS, das auf dichten drahtlosen Netzwerken aufsetzt, während europäische Krankenhäuser zu Ultrabreitband neigen, um Interferenzen mit Telemetriebändern zu vermeiden. Asien-Pazifik teilt sich zwischen kostengünstigem RFID im öffentlichen Sektor und RTLS in Premium-Privatkliniken auf, wobei Chinas Mandat für intelligente Krankenhäuser die RTLS-Durchdringung voraussichtlich beschleunigen wird.


Nach Komponente:
Software & Analytik schöpft Wert aus Commodity-HardwareHardware trug 42,45 % des Umsatzes im Jahr 2025 bei, aber Software & Analytik expandiert mit einer CAGR von 6,41 % und beansprucht höhere Bruttomargen, da Krankenhäuser verwertbare Erkenntnisse anstreben – was die Prämie des Marktes für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme für Datendienste unterstreicht. Die Kommodifizierung von Tags und Sensoren verlagerte die Fertigung nach Südostasien und komprimierte die Anbietermargen auf 30–40 %. Im Gegensatz dazu erzielen Software-Abonnements Margen von 65–75 %, da sie prädiktive Wartung, Bedarfsprognosen und nahtlose EHR-Integration liefern.
Interoperabilitätsmandate verstärken die Software-Nachfrage. Der 21st Century Cures Act öffnete standardisierte APIs für Asset-Standort-Feeds und ermöglicht es Drittanbieter-Analytik, RTLS-Daten ohne benutzerdefinierte Codierung aufzunehmen. Philips nutzte dies durch IntelliSpace Connect, einen Cloud-Datensee, der Asset-, Patienten- und Finanzdaten kombiniert, um bisher verborgene Kostentreiber wie verzögerte Entlassungen aufgrund fehlender Rollstühle aufzudecken. Dienstleistungen – Installation, Schulung, verwalteter Betrieb – skalieren im Einklang mit dem Hardware-Rollout, aber Anbieter bündeln sie zunehmend unter Abonnementmodellen, um Einnahmen zu glätten.
Nach Produkttyp:
Verfolgung fester Ausrüstung beschleunigt sich mit hochwertigen BildgebungseinheitenMobile Ausrüstung hielt im Jahr 2025 61,26 % des Umsatzes, da Infusionspumpen, Beatmungsgeräte und Rollstühle sich ständig bewegen und manuelle Protokolle unpraktisch machen. Die Verfolgung fester Ausrüstung steigt mit einer CAGR von 6,54 %, da Bildgebungseinheiten, chirurgische Roboter und hybride Operationssäle jeweils über 1 Million USD kosten und eine granulare Auslastungsüberwachung rechtfertigen. Siemens bettet RFID in MRT-Scanner ein, um Betriebsstunden zu protokollieren, und speist Cloud-Dashboards, die vorbeugende Wartung planen und Ersatzteile automatisch bestellen – ein Modell, das für ergebnisbasierte Serviceverträge zentral ist.
Die Verfolgung von Verbrauchsmaterialien wächst moderat, bleibt aber wichtig. RFID-Schränke in Herzkatheterlaboren reduzieren den Implantatverschwendung um 30 % und sparen in großen Krankenhäusern jährlich über 2 Millionen USD. Die Geografie beeinflusst die Mischung: Ausgereifte nordamerikanische Systeme vervollständigen digitale Zwillinge durch die Kennzeichnung fester Assets, während ressourcenbeschränkte Schwellenmärkte sich auf mobile Flotten konzentrieren, wo der betriebliche Nutzen unmittelbar ist.

Nach Anwendung:
Patienten- & Besucherverfolgung nutzt Pandemie-Infrastruktur wiederDie Verfolgung von Geräten & Instrumenten erzielte im Jahr 2025 44,41 % des Umsatzes, doch die Patienten- & Besucherverfolgung steigt mit einer CAGR von 6,66 %, da Einrichtungen Kontaktverfolgungsarmbänder für Sturzprävention und Säuglingsentführungsalarme wiederverwenden. Die BLE-Armbänder des Tan Tock Seng Hospital reduzierten Sturzverletzungen im Jahr 2025 um 28 %, indem sie Pflegepersonal alarmierten, wenn Hochrisikopatienten unbeaufsichtigt das Bett verließen. Besucherflussanalytik im Massachusetts General Hospital verkürzte die durchschnittliche Wartezeit um 12 Minuten, indem Ankömmlinge zu weniger ausgelasteten Schaltern geleitet wurden, was beweist, dass Erfahrungsgewinne sich in Durchsatz übersetzen.
Personalverfolgung und Umgebungsüberwachung schreiten ebenfalls voran. Pflege-RTLS identifiziert Engpässe, die produktive Stunden kosten, obwohl Datenschutzbedenken die Einführung dämpfen. Die Kühlkettenüberwachung wurde nach dem Pfizer-Impfstoff ausgeweitet und umfasst jetzt Blutprodukte und Organtransporte, was den adressierbaren Umfang erweitert.
Nach Endnutzer:
Ambulante Operationszentren streben nach Effizienz auf KrankenhausniveauKrankenhäuser erzielten im Jahr 2025 69,94 % des Umsatzes, doch ambulante Operationszentren wachsen mit einer CAGR von 6,49 %, da ambulante Eingriffe zunehmen und Zentren nach Auslastung auf Krankenhausniveau ohne große IT-Budgets streben. Der RFID-Rollout von SCA Health im Jahr 2025 reduzierte Fälle von Instrumentenverzögerungen um 53 % und fügte täglich 1,2 Eingriffe pro Operationssaal hinzu, was den Umsatz steigerte, ohne den Fußabdruck zu erweitern.
Langzeitpflegeeinrichtungen setzen RTLS ein, um chronischen Personalmangel zu mildern, wobei Genesis-Pilotstandorte die Suchzeit um 65 % reduzierten und zwei Pflegestunden pro Schicht freisetzten. Das Segment „Sonstige” – Notfallversorgung, Labore, häusliche Gesundheitsversorgung – bleibt noch in den Anfängen, gewinnt aber an Dynamik, da wertbasierte Versorgung akutstationäre KPIs in ambulante Umgebungen ausweitet.
Geografische Analyse
Nordamerikanischer Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme
Nordamerika hielt im Jahr 2025 einen Marktanteil von 40,78 %, begünstigt durch integrierte Versorgungsnetzwerke, die RTLS-Kosten auf mehrere Bundesstaaten verteilen, sowie durch die vollständige FDA-UDI-Durchsetzung, die digitale Register unumgänglich machte. Eine EHR-Durchdringung von über 95 % ermöglicht Plug-and-Play-RTLS-Integrationen, doch verlangsamt sich das Wachstum, da Krankenhäuser von Erstinstallationen zu schrittweisen Erweiterungen übergehen. Kanada schreitet mit einer Finanzierung von 180 Millionen CAD für 76 Krankenhäuser voran, während Mexiko RFID in 20 IMSS-Einrichtungen erprobt – ein Beleg für die kontinentale Ausbreitung über die Vereinigten Staaten hinaus.
Asiatisch-pazifischer Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme
Der asiatisch-pazifische Raum ist mit einer CAGR von 6,71 % der Wachstumsführer, angetrieben durch Chinas Mandat für intelligente Krankenhäuser im Wert von 120 Milliarden CNY, das 2.800 Tertiäreinrichtungen umfasst, sowie durch die erstattungsgebundene RFID-Anforderung Indiens im Rahmen von Ayushman Bharat, die Asset-Register als Voraussetzung für die Zahlungsberechtigung vorschreibt. Apollo Hospitals bestätigte den RTLS-ROI durch eine Reduzierung der Investitionsausgaben für Geräte um 19 % an 71 Standorten im Jahr 2024 und beeinflusste damit private Mitbewerber. Südkoreas Smart-Hospital-Zertifizierung 2025 knüpft Erstattungsboni an die RTLS-Einführung, während australische Privatklinikketten Asset-Tracking einsetzen, um bei Durchsatzkennzahlen wettbewerbsfähig zu bleiben.
Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme in Europa, dem Nahen Osten und Südamerika
Europa verzeichnet ein mittleres Wachstum, da Deutschlands Krankenhauszukunftsgesetz mit einem Volumen von 4,3 Milliarden EUR die RFID-Förderfähigkeit finanziert und der NHS England 1,2 Milliarden GBP in die Digitalisierung statt in bauliche Erweiterungen umleitet. Frankreichs Ma Santé 2022 verlängert die Pflicht zu digitalen Registern bis 2025 und knüpft leistungsbasierte Zahlungen an die RTLS-Einführung. Der Nahe Osten beschleunigt sich durch die Zuweisung von 12 Milliarden SAR im Rahmen von Saudi Vision 2030 sowie durch Bauvorschriften der VAE, die RTLS in allen neuen Krankenhäusern vorschreiben. Südamerika hinkt hinterher, doch private brasilianische Klinikketten setzen RTLS ein, um sich angesichts öffentlicher Budgetbeschränkungen durch Qualität zu differenzieren.
Regulatorisches Umfeld
Vorschriften zur Rückverfolgbarkeit von Geräten bleiben ein zentraler Compliance-Ankerpunkt für Krankenhaus-Asset-Tracking- und Bestandsverwaltungslösungen. In den Vereinigten Staaten schreibt das FDA-System zur eindeutigen Geräteidentifikation (UDI) (21 CFR Part 830, veröffentlicht im Federal Register) UDIs sowohl in menschenlesbaren als auch in AIDC-Formaten auf Etiketten von Medizinprodukten vor, was die vorgelagerte Anforderung an krankenhausseitige Scan-, Bestandserfassungs-, Rückrufmanagement- und Meldeprozesse für unerwünschte Ereignisse schafft.
In Europa etabliert die Verordnung (EU) 2017/745 (EU-MDR) einen UDI-basierten Rahmen zur Verbesserung der Rückverfolgbarkeit von Geräten und der Überwachung nach dem Inverkehrbringen, was den Bedarf der Krankenhäuser erhöht, prüffähige Aufzeichnungen zur Geräteidentifikation und -nutzung über Beschaffung, Bestandsführung und klinische Systeme hinweg zu pflegen. Die Lieferantenqualifikation wird zudem durch Qualitätsmanagementanforderungen für Medizinprodukte wie ISO 13485:2016 gestärkt, die Rückverfolgbarkeit sowie kontrollierte Lagerungs- und Vertriebspraktiken untermauern und beeinflussen, wie Krankenhäuser Ausschreibungen formulieren und wie RTLS- und RFID-Anbieter compliance-fertige Implementierungen präsentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Anbieter von Tag- und Sensor- sowie Lesegerät-Hardware (RFID, BLE, UWB und Wi-Fi-RTLS), Middleware und Location-Engines sowie Anwendungsplattformen, die mit ERP-, EHR- und CMMS-Umgebungen von Krankenhäusern verbunden sind. Interoperabilitätsstandards, einschließlich GS1-Identifikatoren wie GTIN und GLN sowie im Gesundheitswesen verwendeter EDI-Muster, prägen den Austausch von Produkt- und Standortdaten zwischen Herstellern, Distributoren und Leistungserbringern. Implementierungs- und Managed-Services-Partner übernehmen dann Standortanalysen, Infrastrukturbereitstellung und den laufenden Betrieb des Tag-Lebenszyklus.
Nachgelagert ist die Einführung zunehmend an digitale Lieferketten-Ökosysteme und Cloud-Datenschichten gebunden statt an isolierte Einzellösungen. Dies erhöht in der Praxis die Bedeutung von Integrationsplattformen und Cloud-Partnern. Beispiele sind die Partnerschaft von Owens & Minor mit Google Cloud zur Verbesserung seiner klinischen Bestandsverwaltungsplattform QSight (September 2024), die Abstimmung von Swisslog Healthcare und BD im Bereich robotergestütztes Medikamentenmanagement mit der Software BD Pyxis Logistics (Dezember 2024) sowie die Zusammenarbeit von Medline mit Microsoft zum Aufbau KI-fähiger Lieferkettenfunktionen (Oktober 2024), gefolgt von einer Azure-basierten Lösung mit Gesundheitssystemen wie Northwestern Medicine und Providence (September 2025). Diese Schritte deuten auf vernetzte Leitstand-Architekturen hin, die Beschaffung, klinische Nutzung und Bestandstransparenz vereinen, während die Integration in heterogene Krankenhaus-IT-Landschaften weiterhin ein häufiges Hindernis darstellt.
Wettbewerbslandschaft
Moderate Konzentration kennzeichnet den Markt für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme, wobei die fünf größten – GE Healthcare, Philips, Siemens Healthineers, Zebra Technologies und Stanley Healthcare – gemeinsam einen Anteil von 38 % halten und Raum für Spezialisten lassen. Konglomerate bündeln Asset-Tracking-Module in Bildgebungs- oder Patientenüberwachungsgeschäfte und nutzen installierte Basen, während reine Anbieter wie CenTrak und Impinj bei Batterielaufzeit, Genauigkeit und offenen APIs konkurrieren. Patentanmeldungen rund um energiegewinnende Tags und Anomalieerkennungsmodelle stiegen 2024 stark an, was auf ein Innovationsrennen hindeutet, das darauf abzielt, Wartungsaufwand zu reduzieren und prädiktive Fähigkeiten zu verbessern.
Der strategische Fokus verlagert sich auf wiederkehrende Einnahmen. Zebras Tracking als Dienstleistung aus dem Jahr 2025 bündelt Hardware, Software und Aktualisierungen in ein Fünfjahresabonnement, senkt Kapitalbarrieren um 60 % und sichert Kundenbindung. Philips' Übernahme von Capsule im Jahr 2024 erweitert Middleware, die Bettseitengeräte mit EHR verbindet und Philips eine durchgängige Sichtbarkeit vom Asset bis zum Ergebnis verschafft. Reine Software-Anbieter wie Qorvo setzen Ultrabreitband-RTLS auf Commodity-Wi-Fi-6E-Zugangspunkten ein und unterbieten Legacy-Anbieter um mehr als 30 % bei den Gesamtbetriebskosten.
Regulatorische Compliance wird zum Verkaufsargument: Anbieter mit ISO 13485 und HIPAA-konformen Clouds gewinnen risikoaverse Ausschreibungen von Gesundheitssystemen, während nicht zertifizierte Mitbewerber auf Pilotprojekte beschränkt werden. Regionale Spezialisten besetzen Nischen: Borda Technology zeichnet sich bei der Verfolgung chirurgischer Instrumente mit einer Ultrabreitband-Genauigkeit von unter 30 Zentimetern aus, und Sonitor dominiert Ultraschall-RTLS für HF-empfindliche Operationssäle.
Marktführer im Bereich Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme
Stanley Healthcare
Zebra Technologies Corp
GE Healthcare
Siemens Healthineers
Philips Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme
- AiRISTA Flow
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Cybra
- Elpas Solutions
- GE Healthcare
- Honeywell International
- Impinj Inc.
- Jadak – A Novanta Company (ThingMagic)
- Midmark
- Koninklijke Philips
- Qorvo
- Siemens Healthineers
- Sonitor Technologies
- Stanley Healthcare (Securitas Healthcare)
- TeleTracking Technologies
- Versus Technology
- Vizzia Technologies
- Zebra Technologies

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt in standardgetriebenen Rückverfolgbarkeitsprogrammen, die UDI- und MDR-Compliance in operative Arbeitsabläufe überführen, insbesondere wenn Krankenhäuser die AIDC-Erfassung mit Beschaffung, Bestandsführung und klinischer Dokumentation verknüpfen, statt UDI als eigenständige Scan-Aufgabe zu behandeln. Der Markt zeigt zudem Weißraum bei schlüsselfertigen Integrationsschichten, die GS1-basierte Identifikatoren normalisieren, Standortdaten mit CMMS- und EHR-Aufzeichnungen abgleichen und prüffähige Chain-of-Custody-Prozesse für die Geräte- und Instrumentenverfolgung in großem Maßstab praktikabel machen.
Eine weitere Chance besteht in der Konvergenz von Standorttransparenz mit breiteren betrieblichen Plattformen, da Leistungserbringer und Anbieter RTLS-Daten in Patientenfluss-, Personal- und Lieferkettensysteme einbringen. Jüngste Aktivitäten unterstützen diese Richtung, darunter die Einführung des Orchestrated-Care-Ansatzes von Zebra Technologies auf der HIMSS26 (März 2026) und die Partnerschaft von Zebra Technologies und Aiva Health, die freihändige Pflegekraft-Workflows auf Zebra-Geräten und -Badges ermöglicht (April 2026). Parallel dazu verstärken Programme von Gesundheitssystemen, die klinische Technik mit unternehmensweiten RTLS-Implementierungen bündeln, wie etwa die Ausweitung der Zusammenarbeit von GE HealthCare mit Carilion Clinic zur Implementierung von Encompass RTLS und einem Advanced Asset Management Program (Juni 2026), die Nachfrage nach integrierten, servicegestützten Lösungen, die Tracking, Nutzungsanalysen und Wartungsergebnisse kombinieren.
Recent Industry Developments in Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme
- Juni 2026: GE HealthCare erweiterte seine Zusammenarbeit im Bereich klinischer Technik mit Carilion Clinic um Encompass RTLS und ein Advanced Asset Management Program, um die Transparenz medizinischer Geräte zu stärken. Die Initiative verbindet Tracking mit Lebenszyklusmanagement, um Nutzungs- und Wartungsabläufe in einer Leistungserbringerumgebung zu standardisieren. Sie erhöht zudem den Wettbewerbsdruck auf eigenständige RTLS-Anbieter, indem Ortungsdienste mit klinischen Technikdienstleistungen gebündelt werden.
- April 2026: Zebra Technologies und Aiva Health gaben eine Partnerschaft bekannt, um freihändige Pflegekraft-Workflows mittels sprachgesteuerter klinischer Software auf mobilen Zebra-Computern und tragbaren Badges zu ermöglichen. Durch die Reduzierung manueller Interaktionen, während das Personal Geräte lokalisiert und Arbeitsschritte abschließt, verbindet die Partnerschaft Mobilitätshardware mit der operativen Ebene des Asset- und Bestandsmanagements. Sie erweitert die adressierbaren Anwendungsfälle für Tracking-Plattformen über die Suche hinaus hin zur Automatisierung von Workflows am Krankenbett.
- Dezember 2024: Swisslog Healthcare und BD gaben eine Co-Marketing-Vereinbarung bekannt, die das robotergestützte Medikamentenmanagement von Swisslog mit der Software BD Pyxis Logistics kombiniert, um Apothekenbestandsprozesse in US-Krankenhäusern zu automatisieren. Die Verknüpfung von Automatisierungshardware und Bestandssoftware stärkt das Segment der bestandsführung am Verwendungsort, in dem Genauigkeit und Verfügbarkeit die Verfahrensbereitschaft beeinflussen. Sie signalisiert zudem kontinuierliche Investitionen in eine durchgängige Verfolgung von Medikamenten und Verbrauchsmaterialien statt isolierter Upgrades auf Schrankebene.


Markt für Krankenhaus-Asset-Tracking und Bestandsverwaltungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Systeme, die Krankenhäuser zur Identifikation, Lokalisierung und Verwaltung von Geräten und Beständen innerhalb ihrer Einrichtungen nutzen. Dazu gehören die ermöglichenden Tags und Lesegeräte, Lokalisierungswerkzeuge sowie die unterstützende Software, die Tracking- und Bestandsworkflows betreibt.
Ausgeschlossen aus dem Anwendungsbereich: allgemeine Krankenhaus-IT, die nicht zur Lokalisierung von Assets oder zur Verwaltung von Bestandsniveaus genutzt wird. Beispiele sind eigenständige Abrechnungs-, EHR- oder allgemeine Sicherheitszugangskontrollsysteme.
Übersicht der Segmentierung
- Nach Technologie
- Radiofrequenzidentifikation (RFID)
- Echtzeit-Ortungssysteme (RTLS)
- Barcode-Scanner
- Ultraschall- & Infrarot-Tags
- Bluetooth Low Energy (BLE)
- Nach Komponente
- Hardware
- Software & Analytik
- Dienstleistungen
- Nach Produkttyp
- Mobile Ausrüstung
- Feste Ausrüstung
- Sonstige Bestände
- Nach Anwendung
- Geräte- und Instrumentenverfolgung
- Personal- & Versorgungsverfolgung
- Patienten- & Besucherverfolgung
- Umgebungs- & Zustandsüberwachung
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Langzeitpflegeeinrichtungen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen Daten zum Gesundheitswesen und zu Medizinprodukten, um das Nachfrageumfeld und die wichtigsten politischen Treiber einzuordnen. Genutzte Quellen umfassten FDA-Seiten zur Geräteidentifikation und zugehörige Umsetzungsleitfäden, WHO-Gesundheitssystemindikatoren, OECD-Gesundheitsstatistiken und Veröffentlichungen nationaler Gesundheitsministerien zu Krankenhausdigitalisierung und Beschaffungsprioritäten.
Wir überprüften zudem Referenzen zu Krankenhausbetrieb und Lieferketten wie AHRMM-Materialien, peer-reviewte Artikel zur Leistung von RFID, RTLS und Barcodes in klinischen Umgebungen sowie Patente, um zu verstehen, wie sich Tracking-Ansätze entwickeln. Für den Unternehmenskontext nutzten wir Jahresberichte, Investorenpräsentationen und seriöse Presseberichte und ergänzten dies mit kostenpflichtigen Datenbanken für Unternehmensfinanzen, Nachrichten und Finanzdaten sowie Patentabdeckung, um Umsatzengagement und Produktportfolios abzugleichen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf, zu validieren, was tatsächlich in Krankenhäusern beschafft und implementiert wird und wie sich Budgets zwischen Hardware, Software und laufenden Dienstleistungen aufteilen. Die Befragtenabdeckung umfasste Krankenhaus-Lieferkettenteams, Biomedizintechnik, IT und Lösungsanbieter über wichtige Regionen hinweg, und wir nutzten deren Angaben, um Adoptionsraten nach Technologie (RFID, RTLS und Barcode) sowie nach Asset-Typ, etwa mobile Geräte und stationäre Geräte, zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 50 % | Funktions-/Abteilungsleiter: 42 % | EMEA: 35 % |
| Kleinere Akteure: 14 % | Manager: 45 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels eines Top-Down- und Bottom-Up-Ansatzes erstellt. Wir rekonstruierten die Nachfragepools der Krankenhäuser anhand von Einrichtungszahlen, Digitalisierungsbereitschaft und typischen Ausgabemustern für Tracking- und Bestandswerkzeuge und überprüften die Summen anschließend anhand angebotsseitiger Signale. In der Praxis kartierten wir zunächst wahrscheinliche Installations- und Ersatzzyklen für Kerntechnologien (RFID, RTLS und Barcode) und wendeten dann realistische Durchdringungsraten nach Asset-Klassen wie mobilen Geräten, stationären Geräten und sonstigen Beständen an.
Wichtige Eingaben, die das Modell prägten, umfassten Bettenkapazität und Verfahrensintensität der Krankenhäuser (als Näherungswert für die Asset-Nutzung), UDI-bezogene Compliance-Aktivitäten, die die Einführung von Tracking beschleunigen können, den Anteil der Krankenhäuser, die zu automatisierten Bestandsworkflows übergehen, typischen Tag- und Lesegeräteverbrauch pro Einrichtung sowie den Software- und Dienstleistungsanteil, der zunimmt, sobald Standorte über Pilotprojekte hinauswachsen. Wo Bottom-Up-Aggregationen verwendet wurden, stützten sie sich auf abgetastete Preisbänder und Versand- oder Implementierungshinweise aus Interviews, und Lücken wurden durch regionsspezifische Adoptionsbandbreiten und konservative Skalierungsfaktoren geschlossen, die mit Befragten erneut überprüft wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, da sich Einführung und Erneuerungszeitpunkt mit Kapitalbudgetzyklen und politischen Impulsen verschieben können. Wir erstellten Basis-, konservative und High-Case-Szenarien basierend auf Veränderungen bei der Finanzierung der Krankenhausdigitalisierung, der Entwicklung durchschnittlicher Verkaufspreise und der Geschwindigkeit der RTLS-Expansion und glichen den finalen Verlauf mit der am häufigsten von Primärexperten geteilten Ansicht ab.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Schätzungen mit der realen Krankenhausaktivität übereinstimmen. Modellergebnisse wurden mit unabhängigen Signalen verglichen, wie in Interviews besprochenen Beschaffungsmustern von Krankenhäusern, regionalen Trends bei Gesundheitsausgaben und der impliziten Mischung zwischen Hardware, Software-Analytik und Dienstleistungen. Ausreißer wurden vor der endgültigen Freigabe überprüft.
Zeigte eine Region einen unerwarteten Sprung, öffneten wir die Annahmen erneut und kontaktierten Befragte, um zu bestätigen, was sich geändert hatte, etwa eine Verschiebung von Barcode zu RTLS oder eine einmalige Ersatzwelle. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter neue Vorschriften, größere Erstattungs- oder Finanzierungsmaßnahmen oder umfassende Technologieverschiebungen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die zuletzt aktualisierte Ansicht innerhalb desselben Anwendungsbereichs und derselben Modelllogik erhalten.
Vergleich der Marktgröße für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme können weit voneinander abweichen, selbst wenn der Themenname ähnlich klingt. Die Abweichung ergibt sich in der Regel daraus, wie jede Studie den Anwendungsbereich behandelt, welches Jahr als Bezugspunkt verwendet wird und wie stark Annahmen mit krankenhausseitigen Käufern im Vergleich zu anbieterseitigen Darstellungen geprüft werden.
Einige Schätzungen erweitern den Markt um breitere Software für das Asset-Management im Gesundheitswesen außerhalb von Krankenhäusern, oder sie bündeln angrenzende digitale Workflow-Tools, die die Lokalisierung von Assets oder die Bestandszählung nicht direkt unterstützen. Mordor Intelligence berücksichtigt RFID-, RTLS- und Barcode-Scanner-bezogene Systeme sowie die unterstützende Software-Analytik, die speziell für das Tracking von Krankenhausbeständen und -assets genutzt wird, und vermeidet die Aufnahme unabhängiger Unternehmens-IT-Ausgaben, die die Gesamtsumme überhöhen würden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,05 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 34,80 Mrd. USD (2026) | Verwendet eine breitere Definition des Gesundheits-Asset-Managements, die nicht-klinische Einrichtungen und allgemeine Asset-Lebenszyklus-Module einschließen kann, was den Ausgabenpool über Tracking- und Bestandsworkflows hinaus erhöht. |
| Fachzeitschrift B | 27,40 Mrd. USD (2026) | Fokussiert sich häufig auf hardwaregetriebene RTLS- und Tagging-Umsätze und wendet engere Serviceannahmen an, was Software-Analytik und laufenden Support im Zusammenhang mit skalierten Implementierungen unterschätzen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was in den adressierbaren Ausgabenpool aufgenommen wird und wie Software und Dienstleistungen im Zeitverlauf behandelt werden. Durch die Verknüpfung der Gesamtsumme mit klaren Krankenhaus-Anwendungsfällen, Technologieadoptionsraten und einer praktischen Software-zu-Hardware-Mischung, die in Interviews überprüft wurde, bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Krankenhaus-Asset-Tracking- und Bestandsverwaltungssysteme im Jahr 2026?
Er wird im Jahr 2026 auf 31,05 Milliarden USD geschätzt und soll mit einer CAGR von 5,50 % wachsen, um bis 2031 40,58 Milliarden USD zu erreichen.
Welches Technologiesegment expandiert am schnellsten?
Echtzeit-Ortungssysteme verzeichnen bis 2031 die schnellste CAGR von 6,34 %.
Warum investieren ambulante Operationszentren in Asset-Tracking?
Ambulante Operationszentren sind auf einen hohen Fallumschlag angewiesen und haben nach der RFID-Einführung Instrumentenverzögerungsereignisse um mehr als 50 % reduziert, was das tägliche Eingriffvolumen steigert.
Was treibt das Wachstum in Asien-Pazifik an?
Mandate für intelligente Krankenhäuser in China und erstattungsgebundene digitale Register in Indien fördern die Einführung und führen zu einer regionalen CAGR von 6,71 %.
Wie gehen Anbieter mit hohen Vorabkosten um?
Abonnementmodelle wie Zebras Tracking als Dienstleistung senken Kapitalausgaben, indem Hardware, Software und Aktualisierungen in mehrjährige Verträge gebündelt werden.
Welche Rolle spielt prädiktive Wartung?
KI-Module prognostizieren Geräteausfälle Wochen im Voraus, reduzieren Ausfallzeiten in der Bildgebung um etwa ein Drittel und unterstützen ergebnisbasierte Serviceverträge.
Seite zuletzt aktualisiert am:



