
Tamanho e Participação do Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
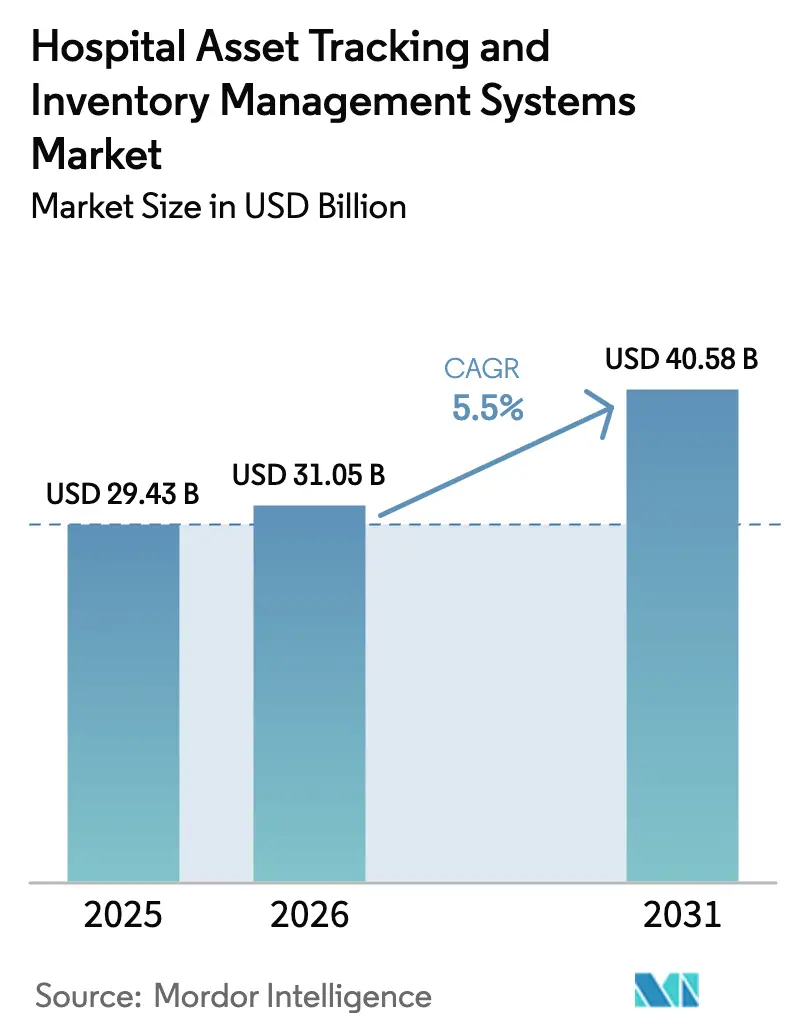
| Tamanho do Mercado (2026) | 31.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar por Mordor Intelligence
O tamanho do mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar está projetado para expandir de USD 29,43 bilhões em 2025 e USD 31,05 bilhões em 2026 para USD 40,58 bilhões até 2031, registrando uma CAGR de 5,5% entre 2026 e 2031. Os hospitais estão migrando de buscas intensivas em mão de obra para análises preditivas, pois as regras de Identificação Única de Dispositivos (UDI) da FDA agora exigem rotulagem legível por máquina em todas as classes de dispositivos, impulsionando as instalações a adotarem plataformas RFID e RTLS em larga escala.[1]U.S. Food and Drug Administration, "UDI – Sistema de Identificação Única de Dispositivos," fda.gov As redes de entrega integradas exploram RTLS em nuvem híbrida para comparar a rotatividade de ativos entre campi, enquanto módulos de manutenção baseados em IA, originalmente desenvolvidos para a aviação, estão reduzindo o tempo de inatividade não planejado em suítes de imagem em um terço. Os gastos de capital em hospitais inteligentes habilitados para 5G na China e os incentivos de saúde digital na Índia sustentam um robusto pipeline de novas implantações que compensa a desaceleração das vendas de reposição na América do Norte. A intensidade competitiva está aumentando à medida que especialistas em RTLS de portfólio único visam nichos de rastreamento de instrumentos cirúrgicos deixados em aberto por conglomerados de portfólio amplo.
Principais Conclusões do Relatório
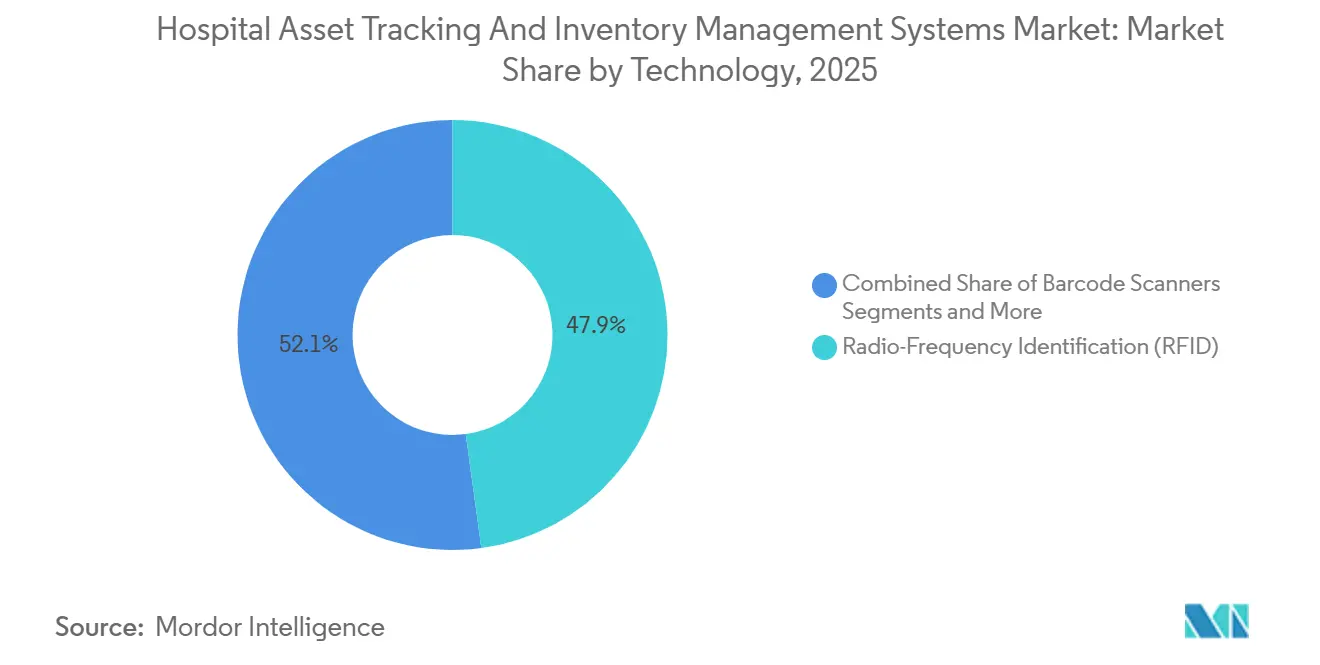
- Por tecnologia, o RFID liderou com 47,87% de participação na receita em 2025, enquanto o RTLS avança a uma CAGR de 6,34% até 2031.
- Por componente, o hardware representou 42,45% do tamanho do mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar em 2025; software e análises está projetado para crescer a uma CAGR de 6,41% até 2031.
- Por tipo de produto, os equipamentos móveis detinham 61,26% da participação do mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar em 2025, enquanto os equipamentos fixos estão se expandindo a uma CAGR de 6,54% até 2031.
- Por aplicação, o rastreamento de dispositivos e instrumentos representou 44,41% de participação em 2025, e o rastreamento de pacientes e visitantes está crescendo a uma CAGR de 6,66% até 2031.
- Por usuário final, os hospitais capturaram 69,94% da receita em 2025, mas os centros cirúrgicos ambulatoriais estão crescendo a uma CAGR de 6,49% ao longo do horizonte de previsão.
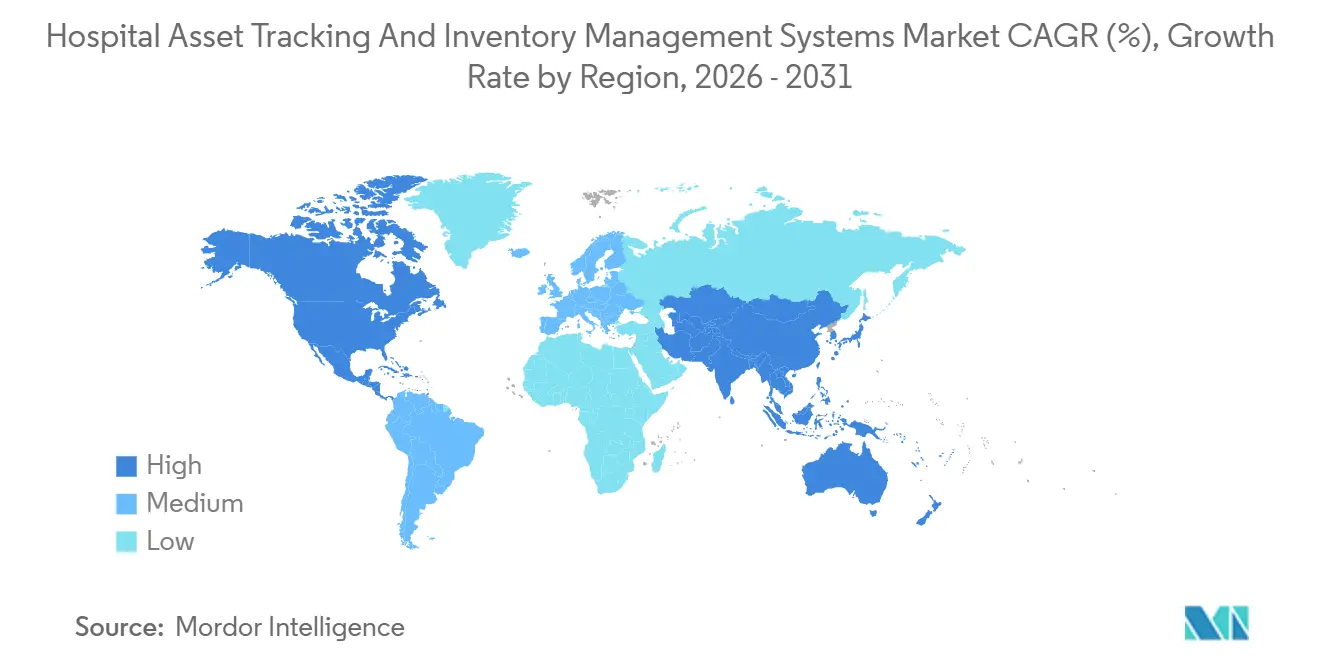
- Por geografia, a América do Norte detinha 40,78% de participação de mercado em 2025, enquanto a Ásia-Pacífico registra a CAGR mais rápida de 6,71% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de RFID e RTLS em ambientes hospitalares | +1.2% | Global, liderado pela América do Norte e APAC | Médio prazo (2 a 4 anos) |
| Necessidade de otimizar a utilização de ativos e a precisão do inventário | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos gastos em infraestrutura de hospitais inteligentes | +0.9% | APAC como núcleo, com expansão para MEA | Longo prazo (≥ 4 anos) |
| Pressão regulatória para rastreabilidade de dispositivos e segurança do paciente | +0.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Adoção de análises de manutenção preditiva baseadas em IA | +0.6% | América do Norte, Europa Ocidental, hubs selecionados da APAC | Médio prazo (2 a 4 anos) |
| RTLS em nuvem híbrida habilitando benchmarking multissite | +0.5% | Global, mais forte em redes de entrega integradas com múltiplas instalações | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de RFID e RTLS em Ambientes Hospitalares
As etiquetas RFID passivas agora custam menos de USD 0,10 cada, permitindo que campi inteiros sejam etiquetados de forma economicamente viável. A implantação de 85.000 etiquetas da RWJBarnabas Health em 12 hospitais de Nova Jersey reduziu o tempo de busca em 72% e recuperou USD 4,2 milhões em equipamentos extraviados, validando o retorno sobre o investimento. O RTLS ativo oferece precisão submétrica necessária em suítes cirúrgicas, como demonstrado pelo Newcastle upon Tyne Hospitals NHS Foundation Trust, onde os erros em bandejas de instrumentos caíram 41% após a implantação de banda ultralarga. As etiquetas Bluetooth de Baixa Energia, que consomem 60% menos energia, oferecem precisão de 3 metros a um terço do custo da banda ultralarga, ampliando o funil de adoção.[2]NHS England, "Orientação de Capital para Infraestrutura Digital," england.nhs.uk O efeito coletivo é a substituição acelerada de códigos de barras que exigem linha de visão e leituras manuais, etapas que os clínicos rotineiramente ignoram durante os picos de trabalho.
Necessidade de Otimizar a Utilização de Ativos e a Precisão do Inventário
A utilização típica de equipamentos móveis oscila entre 40% e 60%, deixando bilhões em ativos ociosos trancados em depósitos. O RTLS combinado com algoritmos de previsão de demanda eleva a utilização acima de 75% ao realocar dinamicamente ventiladores e bombas de acordo com as necessidades em tempo real das enfermarias. O Khoo Teck Puat Hospital integrou o RTLS ao ERP em 2024, reduzindo o inventário de equipamentos móveis em 22% e redirecionando SGD 3,8 milhões para projetos de cuidados ao paciente. Os registros automatizados também reforçam a conformidade com as metas de segurança de 2025 da Joint Commission, que exigem documentação de localização e status de manutenção para dispositivos de suporte à vida. As falhas de auditoria relacionadas a registros manuais ocorrem em 30%, um risco que os hospitais agora mitigam por meio de telemetria contínua em vez de verificações periódicas em papel.[3]The Joint Commission, "Metas Nacionais de Segurança do Paciente 2025," jointcommission.org
Crescimento dos Gastos em Infraestrutura de Hospitais Inteligentes
O 14º Plano Quinquenal da China destinou CNY 120 bilhões (USD 16,8 bilhões) para a construção de hospitais inteligentes, tornando obrigatória a capacidade de rastreamento de ativos em todas as instalações públicas terciárias até o final de 2025. O Programa de Incentivo à Saúde Digital da Índia aloca subsídios de INR 500 milhões (USD 6 milhões) por estado para registros RFID vinculados aos fluxos de trabalho de reembolso da Missão Digital de Saúde Ayushman Bharat. A Visão 2030 da Arábia Saudita dedica SAR 12 bilhões (USD 3,2 bilhões) a hospitais digitais com RTLS especificado como infraestrutura obrigatória. Esses programas obrigam os fornecedores a fornecer conectores HL7 FHIR e data lakes agnósticos de nuvem para se qualificarem para licitações públicas, estabelecendo as bases para a concorrência de preços após o término dos ciclos de subsídios.
Pressão Regulatória para Rastreabilidade de Dispositivos e Segurança do Paciente
A regra UDI da FDA, totalmente aplicada desde setembro de 2024, obriga os hospitais a registrar identificadores de dispositivos, transferindo a responsabilidade pelo rastreamento de recalls dos fabricantes para os prestadores incapazes de comprovar a cadeia de custódia. O Regulamento de Dispositivos Médicos da UE impõe mandatos semelhantes e acrescenta requisitos de vigilância pós-mercado, forçando as instituições a armazenar registros de desempenho de vários anos. A Agência de Produtos Farmacêuticos e Dispositivos Médicos do Japão concedeu uma janela de conformidade de 24 meses em 2025 para rastreamento compatível com GS1, estendendo a pressão regulatória para a Ásia. Uma única falha de implante não rastreado resulta em média em USD 1,2 milhão em acordos, uma ameaça financeira que agora inclina as análises de custo-benefício decisivamente a favor do RTLS em todo o campus.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de instalação e manutenção | -0.7% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade | -0.4% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Gestão da vida útil da bateria de etiquetas ativas | -0.3% | Global | Médio prazo (2 a 4 anos) |
| Interferência de sinal de radiofrequência em enfermarias com alta densidade de dispositivos | -0.2% | Global, mais agudo em suítes cirúrgicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Manutenção
Um hospital de 300 leitos gasta entre USD 800.000 e USD 1,5 milhão em hardware e software RTLS, e depois entre USD 150.000 e USD 250.000 anualmente em suporte, uma barreira que paralisa projetos em ambientes com restrições financeiras. Redes privadas menores na Índia frequentemente preferem a expansão de leitos ao RTLS porque os ganhos de ocupação oferecem retorno mais rápido. O serviço de "rastreamento como serviço" da Zebra em 2025 distribui os pagamentos ao longo de cinco anos, reduzindo o desembolso inicial em 60% e tornando a tecnologia acessível a prestadores de médio porte. A economia de assinatura também garante aos fornecedores um fluxo de anuidade, reformulando a concorrência em torno do valor ao longo da vida útil em vez da margem de hardware.
Preocupações com Segurança de Dados e Privacidade
O Escritório de Direitos Civis dos EUA multou dois hospitais em USD 3,8 milhões em 2024 por fluxos RTLS não criptografados que expuseram os movimentos dos pacientes a escutas. A orientação do BSI da Alemanha agora exige criptografia de ponta a ponta e acesso baseado em funções, acrescentando 15% a 20% ao custo do projeto, mas tornando-se um pré-requisito para aquisições. Arquiteturas de confiança zero e algoritmos de detecção de anomalias estão emergindo, mas muitas implantações ainda deixam os controles de segurança opcionais desativados devido a pressões de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
RTLS Expande-se Além da Base Instalada de RFIDO RFID gerou 47,87% da receita de 2025, mas o RTLS está crescendo mais rapidamente a uma CAGR de 6,34%, pois os hospitais valorizam instantâneos em tempo real em vez de contagens estáticas, impulsionando o mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar. O RFID passivo permanece incomparável para consumíveis e kits de farmácia porque as etiquetas custam entre USD 0,08 e USD 0,15 e não precisam de baterias, mantendo a participação de hardware mesmo com a compressão das margens de software. No entanto, a incapacidade dos sistemas passivos de fornecer coordenadas ao vivo restringe sua utilidade em departamentos de emergência onde os equipamentos mudam a cada 20 minutos. O RTLS preenche essa lacuna de capacidade com algoritmos de triangulação que atualizam localizações a cada poucos segundos e podem acionar fluxos de trabalho de chamada de enfermagem automaticamente quando as solicitações são registradas.
O contexto regulatório molda a combinação: a UDI da FDA e o Regulamento de Dispositivos Médicos da UE exigem identificadores legíveis por máquina, mas não chegam a exigir rastreamento em tempo real, deixando o RTLS como uma atualização discricionária justificada pelo retorno operacional sobre o investimento em vez de conformidade. A geografia também inclina as preferências. Os sistemas norte-americanos favorecem o RTLS Wi-Fi aproveitando redes sem fio densas, enquanto os hospitais europeus tendem para a banda ultralarga para evitar interferências com as bandas de telemetria. A Ásia-Pacífico se divide entre RFID de baixo custo nos setores públicos e RTLS em redes privadas premium, com o mandato de hospital inteligente da China esperado para acelerar a penetração do RTLS.


Por Componente:
Software e Análises Capturam Valor do Hardware ComoditizadoO hardware contribuiu com 42,45% da receita de 2025, mas o software e análises está se expandindo a uma CAGR de 6,41%, conquistando margens brutas mais elevadas à medida que os hospitais buscam insights acionáveis, ressaltando o prêmio do tamanho do mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar em serviços de dados. A comoditização de etiquetas e sensores deslocou a fabricação para o Sudeste Asiático, comprimindo as margens dos fornecedores para 30% a 40%. Em contraste, as assinaturas de software comandam margens de 65% a 75% porque oferecem manutenção preditiva, previsão de demanda e integração perfeita com prontuários eletrônicos de saúde.
Os mandatos de interoperabilidade amplificam a demanda por software. A Lei de Curas do Século 21 abriu APIs padronizadas para feeds de localização de ativos, permitindo que análises de terceiros ingiram dados RTLS sem codificação personalizada. A Philips capitalizou por meio do IntelliSpace Connect, um data lake em nuvem que combina dados de ativos, pacientes e financeiros para revelar fatores de custo anteriormente ocultos, como altas atrasadas vinculadas a cadeiras de rodas desaparecidas. Os serviços — instalação, treinamento, operações gerenciadas — escalam em linha com a implantação de hardware, mas os fornecedores os agrupam cada vez mais em modelos de assinatura para suavizar a receita.
Por Tipo de Produto:
O Rastreamento de Equipamentos Fixos Acelera com Suítes de Imagem de Alto ValorOs equipamentos móveis detinham 61,26% da receita de 2025, pois bombas de infusão, ventiladores e cadeiras de rodas se movem constantemente, tornando os registros manuais impraticáveis. O rastreamento de equipamentos fixos está crescendo a uma CAGR de 6,54%, pois suítes de imagem, robôs cirúrgicos e salas de operação híbridas custam mais de USD 1 milhão cada, justificando o monitoramento granular de utilização. A Siemens incorpora RFID em scanners de ressonância magnética para registrar horas de operação, alimentando painéis em nuvem que programam manutenção preventiva e pedem peças de reposição automaticamente, um modelo central para contratos de serviço baseados em resultados.
O rastreamento de consumíveis cresce modestamente, mas permanece importante. Os armários RFID em laboratórios de cateterismo reduzem o desperdício de implantes em 30%, economizando mais de USD 2 milhões anualmente em grandes hospitais. A geografia afeta a combinação: os sistemas maduros da América do Norte completam os gêmeos digitais etiquetando ativos fixos, enquanto os mercados emergentes com recursos limitados se concentram em frotas móveis onde o retorno operacional é imediato.

Por Aplicação:
O Rastreamento de Pacientes e Visitantes Reutiliza a Infraestrutura da PandemiaO rastreamento de dispositivos e instrumentos gerou 44,41% da receita em 2025, mas o rastreamento de pacientes e visitantes está crescendo a uma CAGR de 6,66%, pois as instalações reutilizam dispositivos vestíveis de rastreamento de contatos para prevenção de quedas e alertas de abdução de recém-nascidos. As pulseiras BLE do Tan Tock Seng Hospital reduziram as lesões por queda em 28% em 2025, alertando as enfermeiras quando pacientes de alto risco saíam dos leitos sem supervisão. A análise do fluxo de visitantes no Massachusetts General reduziu em 12 minutos o tempo médio de espera ao direcionar os chegantes para balcões menos movimentados, comprovando que os ganhos de experiência se traduzem em rendimento.
O rastreamento de equipe e o monitoramento ambiental também avançam. O RTLS de enfermagem identifica gargalos que drenam horas produtivas, embora os temores de privacidade moderem a adoção. O monitoramento da cadeia de frio se expandiu após a vacina da Pfizer e agora cobre produtos sanguíneos e transportes de órgãos, ampliando o escopo endereçável.
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Buscam Eficiência de Nível HospitalarOs hospitais capturaram 69,94% da receita em 2025, mas os centros cirúrgicos ambulatoriais estão crescendo a uma CAGR de 6,49%, pois os procedimentos no mesmo dia aumentam e os centros buscam utilização de nível hospitalar sem orçamentos de TI gigantescos. A implantação de RFID da SCA Health em 2025 reduziu os casos de atraso de instrumentos em 53%, acrescentando 1,2 procedimentos por sala de operação diariamente, aumentando a receita sem expandir a área física.
As instalações de cuidados de longa duração adotam o RTLS para mitigar a crônica falta de pessoal, com os locais piloto da Genesis reduzindo o tempo de busca em 65% e liberando duas horas de enfermagem por turno. O segmento "Outros" — cuidados de urgência, laboratórios, saúde domiciliar — permanece incipiente, mas ganha impulso à medida que os cuidados baseados em valor estendem os KPIs de nível agudo para ambientes ambulatoriais.
Análise Geográfica
Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar da América do Norte
A América do Norte deteve 40,78% de participação de mercado em 2025, impulsionada por redes de entrega integradas que distribuem o custo dos sistemas de localização em tempo real (RTLS) por instalações em múltiplos estados e pela aplicação integral da regulamentação UDI da FDA, que tornou os registros digitais inegociáveis. A penetração de prontuários eletrônicos de saúde acima de 95% viabiliza integrações RTLS plug-and-play; no entanto, o crescimento se modera à medida que os campi migram das primeiras instalações para expansões incrementais. O Canadá avança com um financiamento de CAD 180 milhões para 76 hospitais, enquanto o México pilota RFID em 20 unidades do IMSS, ilustrando a difusão continental além dos Estados Unidos.
Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar da Ásia-Pacífico
A Ásia-Pacífico é a líder em velocidade de crescimento, com uma CAGR de 6,71%, impulsionada pelo mandato de hospitais inteligentes da China no valor de CNY 120 bilhões, abrangendo 2.800 instalações terciárias, e pelo requisito de RFID vinculado a reembolsos na Índia no âmbito do Ayushman Bharat, que exige registros de ativos para elegibilidade de pagamento. A Apollo Hospitals validou o retorno sobre investimento do RTLS ao reduzir o investimento em equipamentos em 19% em 71 unidades em 2024, influenciando concorrentes do setor privado. A Certificação de Hospital Inteligente da Coreia do Sul em 2025 vincula bônus de reembolso à adoção de RTLS, enquanto as redes de hospitais privados da Austrália adotam o rastreamento de ativos para competir com base em métricas de produtividade.
Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar da Europa, Oriente Médio e América do Sul
A Europa apresenta crescimento intermediário, à medida que a Lei do Futuro Hospitalar da Alemanha, no valor de EUR 4,3 bilhões, financia a elegibilidade para RFID, e o NHS England redireciona GBP 1,2 bilhão para expansão digital em vez de obras físicas. O programa Ma Santé 2022 da França estende os mandatos de registro digital até 2025, vinculando pagamentos baseados em desempenho à adoção de RTLS. O Oriente Médio acelera com a alocação de SAR 12 bilhões da Visão 2030 da Arábia Saudita e com os códigos de construção dos Emirados Árabes Unidos que obrigam a instalação de RTLS em todos os novos hospitais. A América do Sul fica para trás, mas redes hospitalares privadas brasileiras implantam RTLS para se diferenciar pela qualidade em meio a restrições orçamentárias públicas.
Panorama regulatório
As regras de rastreabilidade de dispositivos permanecem um pilar central de conformidade para implementações de rastreamento de ativos hospitalares e gestão de inventário. Nos Estados Unidos, o sistema de Identificação Única de Dispositivos (UDI) da FDA (21 CFR Part 830, publicado no Federal Register) exige UDIs em formatos legíveis por humanos e AIDC nos rótulos de dispositivos médicos, o que cria a exigência a montante de fluxos de trabalho de escaneamento hospitalar, captura de inventário, gestão de recolhimentos e relato de eventos adversos.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) estabelece uma estrutura baseada em UDI para melhorar a rastreabilidade de dispositivos e a vigilância pós-comercialização, aumentando a necessidade de os hospitais manterem registros auditáveis de identificação e uso de dispositivos em todos os sistemas de aquisição, inventário e clínicos. A qualificação de fornecedores também é reforçada por expectativas de gestão de qualidade para dispositivos médicos, como a ISO 13485:2016, que sustenta práticas de rastreabilidade e armazenamento e distribuição controlados, influenciando como os hospitais elaboram licitações e como os fornecedores de RTLS e RFID apresentam implementações prontas para conformidade.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de hardware de tags, sensores e leitores (RFID, BLE, UWB e Wi-Fi RTLS), middleware e mecanismos de localização, e plataformas de camada de aplicação que se conectam a ambientes de ERP, EHR e CMMS hospitalares. Padrões de interoperabilidade, incluindo identificadores GS1 como GTIN e GLN e padrões EDI usados na saúde, moldam como fabricantes, distribuidores e prestadores trocam dados de produtos e localização. Parceiros de implementação e serviços gerenciados lidam então com levantamentos de local, implantação de infraestrutura e operações contínuas de ciclo de vida das tags.
A jusante, a adoção está cada vez mais ligada a ecossistemas de cadeia de suprimentos digital e camadas de dados em nuvem, em vez de soluções pontuais isoladas. Isso aumenta a importância das plataformas de integração e dos parceiros de nuvem na prática. Exemplos incluem a parceria da Owens & Minor com o Google Cloud para melhorar sua plataforma de gestão de inventário clínico QSight (setembro de 2024), a Swisslog Healthcare e a BD alinhando a gestão robótica de medicamentos com o software BD Pyxis Logistics (dezembro de 2024), e a Medline colaborando com a Microsoft para construir capacidades de cadeia de suprimentos habilitadas por IA (outubro de 2024), seguida por uma solução baseada em Azure com sistemas de saúde como Northwestern Medicine e Providence (setembro de 2025). Esses movimentos apontam para arquiteturas de torre de controle conectadas que unificam compras, uso clínico e visibilidade de inventário, embora a integração em pilhas de TI hospitalares heterogêneas continue sendo um obstáculo comum.
Cenário Competitivo
A concentração moderada define o mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar, com os cinco principais — GE Healthcare, Philips, Siemens Healthineers, Zebra Technologies e Stanley Healthcare — detendo conjuntamente 38% de participação, deixando espaço para especialistas. Os conglomerados agrupam módulos de rastreamento de ativos em negócios de imagem ou monitoramento de pacientes, aproveitando as bases instaladas, enquanto empresas de portfólio único como CenTrak e Impinj competem em vida útil da bateria, precisão e APIs abertas. Os depósitos de patentes em torno de etiquetas de coleta de energia e modelos de detecção de anomalias aumentaram acentuadamente em 2024, sinalizando uma corrida de inovação voltada para reduzir os encargos de manutenção e aprimorar as capacidades preditivas.
O foco estratégico se volta para a receita recorrente. O serviço de rastreamento como serviço da Zebra em 2025 agrupa hardware, software e atualizações em uma assinatura de cinco anos, reduzindo as barreiras de capital em 60% e fidelizando as contas. A aquisição da Capsule pela Philips em 2024 aumenta o middleware que conecta dispositivos à beira do leito ao prontuário eletrônico de saúde, dando à Philips visibilidade de ponta a ponta do ativo ao resultado. Participantes exclusivamente de software como a Qorvo implantam RTLS de banda ultralarga em pontos de acesso Wi-Fi 6E comoditizados, superando os players legados em mais de 30% no custo total de propriedade.
A conformidade regulatória torna-se um diferencial: fornecedores com nuvens compatíveis com ISO 13485 e HIPAA vencem as solicitações de proposta de sistemas de saúde avessos ao risco, enquanto concorrentes não certificados são relegados a projetos piloto. Especialistas regionais conquistam nichos: a Borda Technology se destaca no rastreamento de instrumentos cirúrgicos com precisão de banda ultralarga abaixo de 30 centímetros, e a Sonitor domina o RTLS por ultrassom para salas de operação sensíveis a radiofrequência.
Líderes do Setor de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar
Stanley Healthcare
Zebra Technologies Corp
GE Healthcare
Siemens Healthineers
Philips Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar
- AiRISTA Flow
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Cybra
- Elpas Solutions
- GE Healthcare
- Honeywell International
- Impinj Inc.
- Jadak – A Novanta Company (ThingMagic)
- Midmark
- Koninklijke Philips
- Qorvo
- Siemens Healthineers
- Sonitor Technologies
- Stanley Healthcare (Securitas Healthcare)
- TeleTracking Technologies
- Versus Technology
- Vizzia Technologies
- Zebra Technologies

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante centra-se em programas de rastreabilidade orientados por padrões que transformam a conformidade com UDI e MDR em fluxos de trabalho operacionais, particularmente quando os hospitais vinculam a captura AIDC a aquisições, inventário e documentação clínica, em vez de tratar o UDI como uma tarefa isolada de escaneamento. O mercado também apresenta espaço em aberto em camadas de integração pronta para uso que padronizam identificadores baseados em GS1, reconciliam dados de localização com registros de CMMS e EHR, e tornam os processos de cadeia de custódia prontos para auditoria práticos para rastreamento de dispositivos e instrumentos em escala.
Outra oportunidade é a convergência da visibilidade de localização com plataformas operacionais mais amplas, à medida que prestadores e fornecedores levam dados de RTLS para sistemas de fluxo de pacientes, força de trabalho e cadeia de suprimentos. Atividades recentes apoiam essa direção, incluindo a Zebra Technologies apresentando sua abordagem Orchestrated Care na HIMSS26 (março de 2026) e a parceria entre Zebra Technologies e Aiva Health, permitindo fluxos de trabalho de enfermagem sem uso das mãos em dispositivos e crachás Zebra (abril de 2026). Paralelamente, programas de sistemas de saúde que combinam engenharia clínica com implementações empresariais de RTLS, como a GE HealthCare expandindo sua colaboração com a Carilion Clinic para implementar o Encompass RTLS e um Programa Avançado de Gestão de Ativos (junho de 2026), reforçam a demanda por soluções integradas e apoiadas por serviços que combinam rastreamento, análise de utilização e resultados de manutenção.
Recent Industry Developments in Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar
- Junho de 2026: a GE HealthCare expandiu sua colaboração de engenharia clínica com a Carilion Clinic, adicionando o Encompass RTLS e um Programa Avançado de Gestão de Ativos para fortalecer a visibilidade de equipamentos médicos. A iniciativa liga o rastreamento à gestão de ciclo de vida para padronizar fluxos de trabalho de utilização e manutenção em um ambiente de prestação de cuidados. Também aumenta a pressão competitiva sobre fornecedores independentes de RTLS ao empacotar serviços de localização com serviços de engenharia clínica.
- Abril de 2026: a Zebra Technologies e a Aiva Health anunciaram uma parceria para permitir fluxos de trabalho de enfermagem sem uso das mãos usando software clínico ativado por voz em computadores móveis e crachás vestíveis Zebra. Ao reduzir interações manuais enquanto a equipe localiza equipamentos e completa etapas de fluxo de trabalho, a parceria conecta hardware de mobilidade com a camada operacional de gestão de ativos e inventário. Ela amplia os casos de uso endereçáveis para plataformas de rastreamento além da busca e localização, para a automação de fluxo de trabalho à beira do leito.
- Dezembro de 2024: a Swisslog Healthcare e a BD anunciaram um acordo de comarketing combinando a gestão robótica de medicamentos da Swisslog com o software BD Pyxis Logistics para automatizar processos de inventário farmacêutico em hospitais dos EUA. A ligação entre hardware de automação e software de inventário fortalece o segmento de inventário no ponto de uso, onde precisão e disponibilidade afetam a prontidão para procedimentos. Também sinaliza investimento contínuo em rastreamento ponta a ponta de medicamentos e suprimentos, em vez de atualizações isoladas em nível de armário.


Mercado de Sistemas de Rastreamento de Ativos e Gestão de Inventário Hospitalar Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange os sistemas que os hospitais usam para identificar, localizar e gerenciar equipamentos e inventário dentro das instalações. Isso inclui as tags e leitores habilitadores, ferramentas de localização e o software de suporte que executa os fluxos de trabalho de rastreamento e inventário.
Exclusões de escopo: não inclui TI hospitalar geral que não seja usada para localizar ativos ou gerenciar níveis de inventário. Exemplos são sistemas independentes de faturamento, EHR ou controle de acesso de segurança geral.
Visão geral da segmentação
- Por Tecnologia
- Identificação por Radiofrequência (RFID)
- Sistemas de Localização em Tempo Real (RTLS)
- Leitores de Código de Barras
- Etiquetas de Ultrassom e Infravermelho
- Bluetooth de Baixa Energia (BLE)
- Por Componente
- Hardware
- Software e Análises
- Serviços
- Por Tipo de Produto
- Equipamentos Móveis
- Equipamentos Fixos
- Outros Inventários
- Por Aplicação
- Rastreamento de Dispositivos e Instrumentos
- Rastreamento de Equipe e Suprimentos
- Rastreamento de Pacientes e Visitantes
- Monitoramento Ambiental e de Condições
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Instalações de Cuidados de Longa Duração
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com dados públicos de saúde e dispositivos médicos para estruturar o ambiente de demanda e os principais gatilhos de política. As fontes usadas incluíram páginas da FDA sobre identificação de dispositivos e orientações de implementação relacionadas, indicadores de sistemas de saúde da OMS, estatísticas de saúde da OCDE e publicações de ministérios nacionais de saúde que discutem digitalização hospitalar e prioridades de aquisição.
Também revisamos referências de operações hospitalares e cadeia de suprimentos, como materiais da AHRMM, artigos revisados por pares sobre desempenho de RFID, RTLS e código de barras em ambientes clínicos, e patentes para entender como as abordagens de rastreamento estão evoluindo. Para contexto no nível da empresa, usamos relatórios anuais, apresentações a investidores e imprensa confiável, complementando com bases de dados pagas para dados financeiros de empresas, notícias e finanças, e cobertura de patentes, para podermos verificar a exposição de receita e os posicionamentos de produtos. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As entrevistas e pesquisas primárias focaram em validar o que realmente é comprado e implantado dentro dos hospitais, e como os orçamentos se dividem entre hardware, software e serviços contínuos. A cobertura de respondentes incluiu equipes de cadeia de suprimentos hospitalares, engenharia biomédica, TI e fornecedores de soluções em várias regiões, e usamos suas respostas para confirmar os níveis de adoção por tecnologia (RFID, RTLS e código de barras) e por tipo de ativo, como equipamentos móveis e equipamentos fixos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 13% | APAC: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Empresas menores: 14% | Gerentes: 45% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up. Reconstruímos os grupos de demanda hospitalar a partir do número de instalações, prontidão de digitalização e padrões típicos de gastos com ferramentas de rastreamento e inventário, e então verificamos os totais em relação a sinais do lado da oferta. Na prática, primeiro mapeamos os provavelmente ciclos de instalação e substituição para tecnologias essenciais (RFID, RTLS e código de barras), e então aplicamos taxas de adesão realistas por classes de ativos, como equipamentos móveis, equipamentos fixos e outros inventários.
As principais entradas que moldaram o modelo incluíram a capacidade de leitos hospitalares e a intensidade de procedimentos (usada como proxy para utilização de ativos), atividade de conformidade relacionada a UDI que pode acelerar a adoção de rastreamento, a proporção de hospitais que migram para fluxos de trabalho de inventário automatizados, o consumo típico de tags e leitores por instalação, e a participação de software e serviços que se expande quando os locais crescem além dos pilotos. Onde consolidações bottom-up foram usadas, elas se basearam em faixas de preços amostradas e indicações de envio ou implantação obtidas em entrevistas, e as lacunas foram tratadas usando faixas de adoção específicas por região e fatores de escala conservadores que foram reverificados com os respondentes.
As previsões foram produzidas usando análise de cenários, já que o momento de adoção e renovação pode mudar com os ciclos de orçamento de capital e iniciativas políticas. Construímos cenários base, conservador e otimista em torno de mudanças no financiamento de digitalização hospitalar, na evolução do preço médio de venda e na velocidade de expansão do RTLS, e então reconciliamos o caminho final com a visão mais repetível compartilhada pelos especialistas primários.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações para que as estimativas permaneçam consistentes com a atividade hospitalar do mundo real. Os resultados do modelo foram comparados com sinais independentes, como padrões de aquisição hospitalar discutidos em entrevistas, tendências regionais de gastos com saúde, e a combinação implícita entre hardware, análise de software e serviços. Valores discrepantes foram revisados antes da aprovação final.
Se uma região apresentasse um aumento inesperado, reabríamos as premissas e recontatávamos os respondentes para confirmar o que havia mudado, como uma transição de código de barras para RTLS ou uma onda pontual de substituição. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo novas regulamentações, grandes movimentos de reembolso ou financiamento, ou grandes mudanças tecnológicas. Antes da entrega, uma verificação final é realizada para que os clientes recebam a visão mais recentemente atualizada dentro do mesmo escopo e lógica de modelo.
Comparação do tamanho de mercado de sistemas de rastreamento de ativos hospitalares e gestão de inventário da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de rastreamento de ativos hospitalares e gestão de inventário podem parecer muito diferentes, mesmo quando o nome do tema parece semelhante. A diferença geralmente vem de como cada estudo trata o que está incluído no escopo, qual ano é usado como referência, e com que rigor as premissas são testadas com compradores do lado hospitalar em comparação com narrativas do lado dos fornecedores.
Algumas estimativas expandem o mercado para incluir software de gestão de ativos de saúde mais amplo fora dos hospitais, ou agrupam ferramentas de fluxo de trabalho digital adjacentes que não apoiam diretamente a localização de ativos ou a contagem de inventário. A Mordor Intelligence contabiliza sistemas relacionados a RFID, RTLS e leitores de código de barras, além do software de análise de suporte usado especificamente para rastreamento de ativos e inventário hospitalar, e evita adicionar gastos de TI empresarial não relacionados que inflacionariam o total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 31,05 bilhões de USD (2026) | |
| Consultoria Global A | 34,80 bilhões de USD (2026) | Usa uma definição mais ampla de gestão de ativos de saúde que pode incluir ambientes não hospitalares e módulos gerais de ciclo de vida de ativos, o que amplia o grupo de gastos além dos fluxos de trabalho de rastreamento e inventário. |
| Jornal Comercial B | 27,40 bilhões de USD (2026) | Frequentemente foca em receitas de RTLS e etiquetagem lideradas por hardware e aplica premissas de serviço mais restritas, o que pode subestimar a análise de software e o suporte contínuo associado a implantações em escala. |
A dispersão na tabela é explicada principalmente pelo que é incluído no gasto endereçável e como o software e os serviços são tratados ao longo do tempo. Ao vincular o total a casos de uso hospitalar claros, taxas de adoção de tecnologia e uma combinação prática de software e hardware verificada em entrevistas, o número final permanece mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de rastreamento de ativos e gestão de inventário hospitalar em 2026?
Está avaliado em USD 31,05 bilhões em 2026 e previsto para crescer a uma CAGR de 5,50% para atingir USD 40,58 bilhões até 2031.
Qual segmento de tecnologia está se expandindo mais rapidamente?
Os Sistemas de Localização em Tempo Real registram a CAGR mais rápida de 6,34% até 2031.
Por que os centros cirúrgicos ambulatoriais estão investindo em rastreamento de ativos?
Os centros cirúrgicos ambulatoriais dependem de alta rotatividade de casos e reduziram os eventos de atraso de instrumentos em mais de 50% após a adoção de RFID, aumentando o volume diário de procedimentos.
O que impulsiona o crescimento da Ásia-Pacífico?
Os mandatos de hospital inteligente na China e os registros digitais vinculados a reembolsos na Índia impulsionam a adoção, resultando em uma CAGR regional de 6,71%.
Como os fornecedores estão abordando os altos custos iniciais?
Modelos de assinatura, como o rastreamento como serviço da Zebra, reduzem os desembolsos de capital ao agrupar hardware, software e atualizações em contratos plurianuais.
Qual é o papel da manutenção preditiva?
Os módulos de IA preveem falhas de equipamentos com semanas de antecedência, reduzindo o tempo de inatividade de imagem em aproximadamente um terço e apoiando contratos de serviço baseados em resultados.
Página atualizada pela última vez em:



