
Taille et part du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
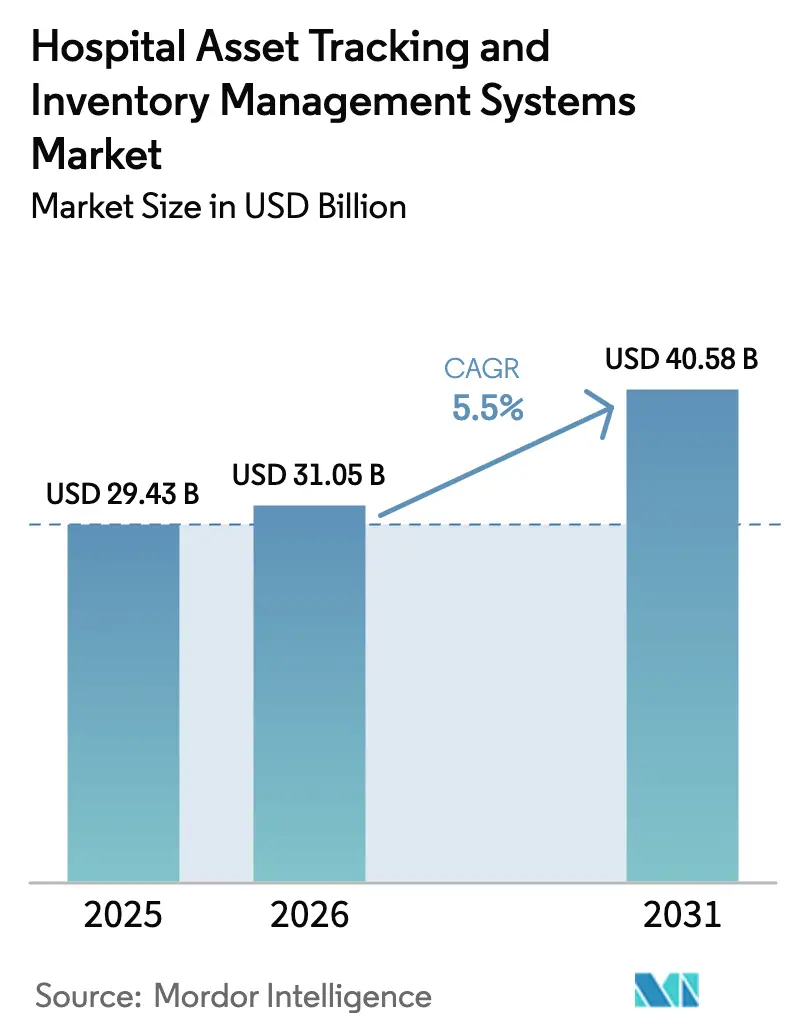
| Taille du Marché (2026) | 31.05 Milliards de dollars |
| Taille du Marché (2031) | 40.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
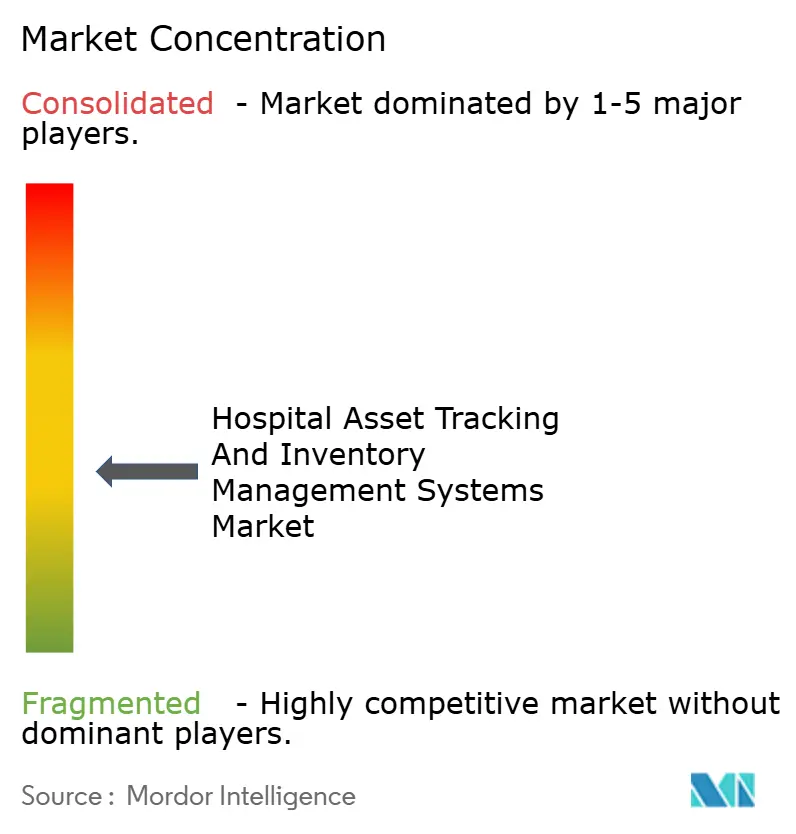
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks par Mordor Intelligence
La taille du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks devrait passer de 29,43 milliards USD en 2025 et 31,05 milliards USD en 2026 à 40,58 milliards USD d'ici 2031, enregistrant un CAGR de 5,5 % entre 2026 et 2031. Les hôpitaux délaissent les recherches à forte intensité de main-d'œuvre au profit de l'analyse prédictive, car les règles d'identification unique des dispositifs (UDI) de la FDA exigent désormais un étiquetage lisible par machine sur chaque classe de dispositif, poussant les établissements à adopter les plateformes RFID et RTLS à grande échelle.[1]U.S. Food and Drug Administration, "UDI – Système d'identification unique des dispositifs," fda.gov Les réseaux de distribution intégrés exploitent le RTLS en nuage hybride pour comparer les rotations d'actifs entre les campus, tandis que les modules de maintenance basés sur l'IA, initialement développés pour l'aviation, réduisent d'un tiers les temps d'arrêt imprévus des salles d'imagerie. Les dépenses d'investissement dans les hôpitaux intelligents compatibles 5G en Chine et les incitations à la santé numérique en Inde alimentent un solide pipeline de nouveaux déploiements qui compense le ralentissement des ventes de remplacement en Amérique du Nord. L'intensité concurrentielle s'accroît à mesure que les spécialistes RTLS ciblent les niches de suivi des instruments chirurgicaux laissées ouvertes par les conglomérats à large portefeuille.
Principaux enseignements du rapport
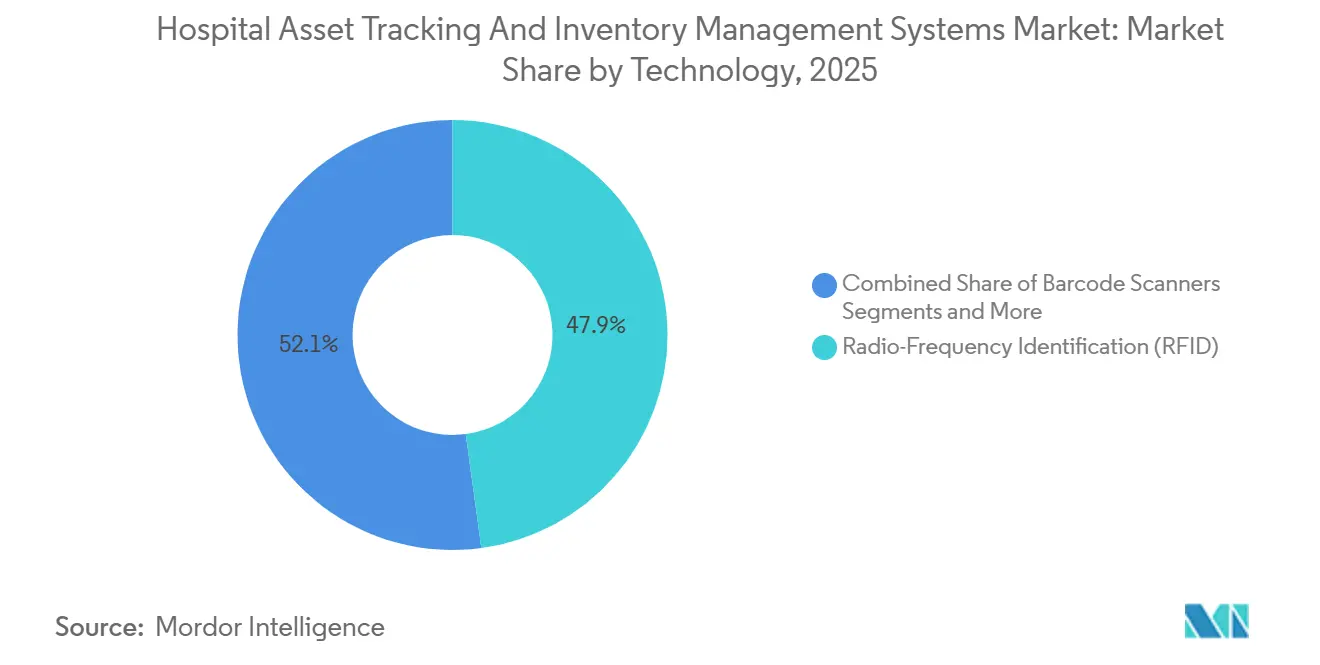
- Par technologie, la RFID a représenté 47,87 % des revenus en 2025, tandis que le RTLS progresse à un CAGR de 6,34 % jusqu'en 2031.
- Par composant, le matériel représentait 42,45 % de la taille du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks en 2025 ; les logiciels et l'analytique devraient croître à un CAGR de 6,41 % jusqu'en 2031.
- Par type de produit, les équipements mobiles détenaient 61,26 % de la part de marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks en 2025, tandis que les équipements fixes se développent à un CAGR de 6,54 % jusqu'en 2031.
- Par application, le suivi des dispositifs et instruments représentait 44,41 % de la part en 2025, et le suivi des patients et visiteurs progresse à un CAGR de 6,66 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont capté 69,94 % des revenus en 2025, mais les centres de chirurgie ambulatoire croissent à un CAGR de 6,49 % sur l'horizon de prévision.
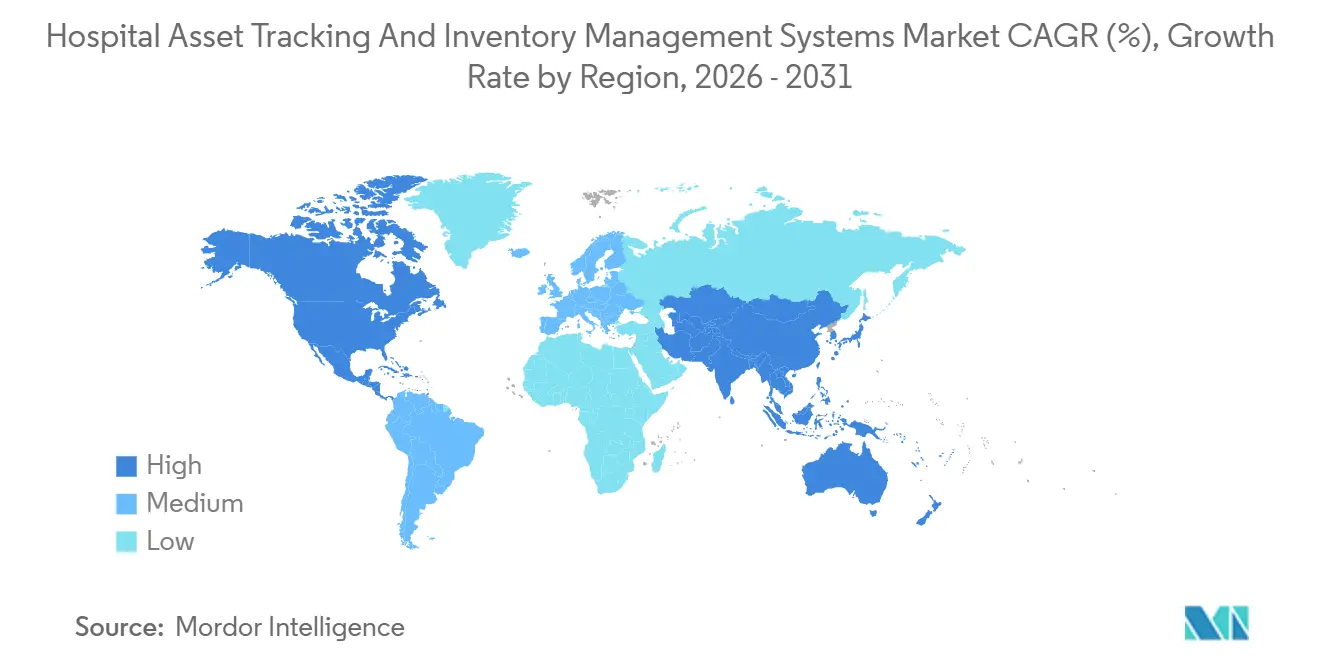
- Par géographie, l'Amérique du Nord détenait 40,78 % de la part de marché en 2025, tandis que l'Asie-Pacifique enregistre le CAGR le plus rapide à 6,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de la RFID et du RTLS dans les établissements hospitaliers | +1.2% | Mondial, porté par l'Amérique du Nord et l'APAC | Moyen terme (2-4 ans) |
| Nécessité d'optimiser l'utilisation des actifs et la précision des stocks | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Croissance des dépenses en infrastructures d'hôpitaux intelligents | +0.9% | APAC en tête, extension vers le MEA | Long terme (≥ 4 ans) |
| Pression réglementaire pour la traçabilité des dispositifs et la sécurité des patients | +0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Adoption de l'analytique de maintenance prédictive basée sur l'IA | +0.6% | Amérique du Nord, Europe occidentale, pôles APAC sélectionnés | Moyen terme (2-4 ans) |
| RTLS en nuage hybride permettant l'évaluation comparative multi-sites | +0.5% | Mondial, plus fort dans les réseaux de distribution intégrés multi-établissements | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la RFID et du RTLS dans les établissements hospitaliers
Les étiquettes RFID passives coûtent désormais moins de 0,10 USD chacune, permettant d'étiqueter économiquement des campus entiers. Le déploiement de 85 000 étiquettes de RWJBarnabas Health dans 12 hôpitaux du New Jersey a réduit le temps de recherche de 72 % et récupéré 4,2 millions USD d'équipements égarés, validant le retour sur investissement. Le RTLS actif offre une précision inférieure au mètre requise dans les salles chirurgicales, comme le montre le Newcastle upon Tyne Hospitals NHS Foundation Trust, où les erreurs de plateaux d'instruments ont chuté de 41 % après le déploiement de la technologie à bande ultra-large. Les étiquettes Bluetooth à basse consommation d'énergie, consommant 60 % moins d'énergie, offrent une précision de 3 mètres à un tiers du coût de la bande ultra-large, élargissant l'entonnoir d'adoption.[2]NHS England, "Orientations en matière d'investissement pour les infrastructures numériques," england.nhs.uk L'effet cumulatif est l'accélération du remplacement des codes-barres qui nécessitent une ligne de visée et des scans manuels, des étapes que les cliniciens sautent régulièrement lors des pics de charge de travail.
Nécessité d'optimiser l'utilisation des actifs et la précision des stocks
L'utilisation typique des équipements mobiles oscille entre 40 % et 60 %, laissant des milliards d'actifs inactifs enfermés dans des placards de stockage. Le RTLS couplé à des algorithmes de prévision de la demande porte l'utilisation au-delà de 75 % en réaffectant dynamiquement les ventilateurs et les pompes en fonction des besoins en temps réel des services. L'hôpital Khoo Teck Puat a intégré le RTLS à l'ERP en 2024, réduisant les stocks d'équipements mobiles de 22 % et réorientant 3,8 millions SGD vers des projets de soins aux patients. Les journaux automatisés renforcent également la conformité aux objectifs de sécurité 2025 de la Commission mixte, qui exigent la documentation de l'emplacement et de l'état de maintenance des dispositifs de maintien en vie. Les échecs d'audit liés aux journaux manuels atteignent 30 %, un risque que les hôpitaux atténuent désormais grâce à la télémétrie continue plutôt qu'aux contrôles périodiques sur papier.[3]La Commission mixte, "Objectifs nationaux de sécurité des patients 2025," jointcommission.org
Croissance des dépenses en infrastructures d'hôpitaux intelligents
Le 14e Plan quinquennal de la Chine a alloué 120 milliards CNY (16,8 milliards USD) à la construction d'hôpitaux intelligents, rendant obligatoire la capacité de suivi des actifs dans chaque établissement public tertiaire d'ici fin 2025. Le Programme d'incitation à la santé numérique de l'Inde alloue des subventions de 500 millions INR (6 millions USD) par État pour les registres RFID liés aux flux de remboursement de la Mission numérique de santé Ayushman Bharat. La Vision 2030 de l'Arabie Saoudite consacre 12 milliards SAR (3,2 milliards USD) aux hôpitaux numériques avec le RTLS spécifié comme infrastructure obligatoire. Ces programmes obligent les fournisseurs à proposer des connecteurs HL7 FHIR et des lacs de données agnostiques au cloud pour se qualifier aux appels d'offres publics, posant les bases d'une concurrence par les prix une fois les cycles de subventions terminés.
Pression réglementaire pour la traçabilité des dispositifs et la sécurité des patients
La règle UDI de la FDA, pleinement appliquée depuis septembre 2024, oblige les hôpitaux à enregistrer les identifiants des dispositifs, transférant la responsabilité du suivi des rappels des fabricants aux prestataires incapables de prouver la chaîne de traçabilité. Le règlement européen sur les dispositifs médicaux impose des mandats similaires et ajoute des exigences de surveillance post-commercialisation, obligeant les établissements à stocker des journaux de performance sur plusieurs années. La PMDA japonaise a accordé une fenêtre de conformité de 24 mois en 2025 pour le suivi compatible GS1, étendant la pression réglementaire en Asie. Un seul échec d'implant non suivi représente en moyenne 1,2 million USD en règlements, une menace financière qui fait désormais pencher les analyses coûts-avantages décisivement en faveur du RTLS à l'échelle du campus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et de maintenance | -0.7% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité des données et à la confidentialité | -0.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Gestion de la durée de vie des batteries des étiquettes actives | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Interférences du signal RF dans les services à forte densité de dispositifs | -0.2% | Mondial, plus aigu dans les salles chirurgicales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de maintenance
Un hôpital de 300 lits dépense entre 800 000 et 1,5 million USD pour le matériel et les logiciels RTLS, puis entre 150 000 et 250 000 USD annuellement pour le support, un obstacle qui bloque les projets dans les contextes à contraintes financières. Les petites chaînes privées indiennes préfèrent souvent l'expansion des lits au RTLS, car les gains d'occupation offrent un retour sur investissement plus rapide. Le service de suivi en tant que service de Zebra en 2025 étale les paiements sur cinq ans, réduisant les dépenses initiales de 60 % et rendant la technologie accessible aux prestataires de niveau intermédiaire. L'économie par abonnement garantit également aux fournisseurs un flux de revenus récurrents, reconfigurant la concurrence autour de la valeur à vie plutôt que de la marge matérielle.
Préoccupations relatives à la sécurité des données et à la confidentialité
Le Bureau des droits civils des États-Unis a infligé une amende de 3,8 millions USD à deux hôpitaux en 2024 pour des flux RTLS non chiffrés qui exposaient les mouvements des patients à des écoutes clandestines. Les orientations du BSI allemand imposent désormais le chiffrement de bout en bout et l'accès basé sur les rôles, ajoutant 15 % à 20 % au coût du projet, mais devenant un prérequis pour les marchés publics. Les architectures à confiance zéro et les algorithmes de détection d'anomalies émergent, mais de nombreux déploiements laissent encore les options de sécurité désactivées en raison des contraintes de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le RTLS dépasse la base installée de la RFIDLa RFID a généré 47,87 % des revenus de 2025, mais le RTLS croît le plus rapidement à un CAGR de 6,34 %, car les hôpitaux valorisent les instantanés en temps réel plutôt que les comptages statiques, propulsant le marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks. La RFID passive reste inégalée pour les consommables et les kits de pharmacie, car les étiquettes coûtent entre 0,08 et 0,15 USD et ne nécessitent pas de batteries, maintenant la part du matériel même si les marges logicielles se compriment. Cependant, l'incapacité des systèmes passifs à fournir des coordonnées en direct limite leur utilité dans les services d'urgence où les équipements changent de place toutes les 20 minutes. Le RTLS comble cette lacune avec des algorithmes de triangulation qui actualisent les emplacements toutes les quelques secondes et peuvent déclencher automatiquement des flux d'appel infirmier lorsque des demandes sont enregistrées.
Le contexte réglementaire façonne la combinaison : l'UDI de la FDA et le règlement européen sur les dispositifs médicaux exigent des identifiants lisibles par machine mais ne vont pas jusqu'à imposer le suivi en temps réel, laissant le RTLS comme une mise à niveau discrétionnaire justifiée par le retour sur investissement opérationnel plutôt que par la conformité. La géographie oriente également les préférences. Les systèmes nord-américains privilégient le RTLS Wi-Fi s'appuyant sur des réseaux sans fil denses, tandis que les hôpitaux européens penchent vers la bande ultra-large pour éviter les interférences avec les bandes de télémétrie. L'Asie-Pacifique se partage entre la RFID à faible coût dans les secteurs publics et le RTLS dans les chaînes privées haut de gamme, le mandat d'hôpital intelligent de la Chine devant accélérer la pénétration du RTLS.


Par composant :
les logiciels et l'analytique captent la valeur du matériel banaliséLe matériel a contribué à 42,45 % des revenus de 2025, mais les logiciels et l'analytique se développent à un CAGR de 6,41 %, revendiquant des marges brutes plus élevées à mesure que les hôpitaux recherchent des informations exploitables, soulignant la prime de taille du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks sur les services de données. La banalisation des étiquettes et des capteurs a déplacé la fabrication vers l'Asie du Sud-Est, comprimant les marges des fournisseurs à 30 %-40 %. En revanche, les abonnements logiciels commandent des marges de 65 %-75 % car ils offrent une maintenance prédictive, des prévisions de la demande et une intégration transparente avec les dossiers médicaux électroniques.
Les mandats d'interopérabilité amplifient la demande de logiciels. La loi sur les remèdes du 21e siècle a ouvert des API standardisées pour les flux de localisation des actifs, permettant à des analyses tierces d'ingérer des données RTLS sans codage personnalisé. Philips en a profité grâce à IntelliSpace Connect, un lac en nuage qui mélange les données d'actifs, de patients et financières pour révéler des facteurs de coûts auparavant cachés, comme les sorties retardées liées à des fauteuils roulants manquants. Les services — installation, formation, opérations gérées — évoluent en parallèle avec le déploiement du matériel, mais les fournisseurs les regroupent de plus en plus sous des modèles d'abonnement pour lisser les revenus.
Par type de produit :
le suivi des équipements fixes s'accélère avec les salles d'imagerie à haute valeur ajoutéeLes équipements mobiles détenaient 61,26 % des revenus de 2025, car les pompes à perfusion, les ventilateurs et les fauteuils roulants se déplacent constamment, rendant les journaux manuels impraticables. Le suivi des équipements fixes progresse à un CAGR de 6,54 % car les salles d'imagerie, les robots chirurgicaux et les blocs opératoires hybrides coûtent chacun plus d'un million USD, justifiant une surveillance granulaire de l'utilisation. Siemens intègre la RFID dans les scanners IRM pour enregistrer les heures de fonctionnement, alimentant des tableaux de bord en nuage qui planifient la maintenance préventive et commandent automatiquement les pièces de rechange, un modèle central aux contrats de service basés sur les résultats.
Le suivi des consommables croît modestement mais reste important. Les armoires RFID dans les laboratoires de cathétérisme réduisent le gaspillage d'implants de 30 %, économisant plus de 2 millions USD annuellement dans les grands hôpitaux. La géographie affecte la combinaison : les systèmes nord-américains matures complètent les jumeaux numériques en étiquetant les actifs fixes, tandis que les marchés émergents à ressources limitées se concentrent sur les flottes mobiles où le bénéfice opérationnel est immédiat.

Par application :
le suivi des patients et visiteurs réutilise l'infrastructure de la pandémieLe suivi des dispositifs et instruments a généré 44,41 % des revenus en 2025, mais le suivi des patients et visiteurs progresse à un CAGR de 6,66 % car les établissements réutilisent les bracelets de traçage des contacts pour la prévention des chutes et les alertes d'enlèvement de nourrissons. Les bracelets BLE de l'hôpital Tan Tock Seng ont réduit les blessures par chute de 28 % en 2025 en alertant les infirmières lorsque des patients à risque élevé quittaient leur lit sans surveillance. L'analytique des flux de visiteurs au Massachusetts General a réduit de 12 minutes le temps d'attente moyen en orientant les arrivants vers des guichets moins fréquentés, prouvant que les gains d'expérience se traduisent en débit.
Le suivi du personnel et la surveillance environnementale progressent également. Le RTLS infirmier identifie les goulots d'étranglement qui drainent les heures productives, bien que les craintes pour la vie privée tempèrent l'adoption. La surveillance de la chaîne du froid s'est développée après le vaccin Pfizer et couvre désormais les produits sanguins et les transports d'organes, élargissant le périmètre adressable.
Par utilisateur final :
les centres de chirurgie ambulatoire recherchent une efficacité de niveau hospitalierLes hôpitaux ont capté 69,94 % des revenus en 2025, mais les centres de chirurgie ambulatoire croissent à un CAGR de 6,49 % à mesure que les procédures en ambulatoire augmentent et que les centres recherchent une utilisation de niveau hospitalier sans budgets informatiques démesurés. Le déploiement RFID de SCA Health en 2025 a réduit les cas de retard d'instruments de 53 %, ajoutant 1,2 procédure par bloc opératoire par jour, augmentant les revenus sans agrandir les locaux.
Les établissements de soins de longue durée adoptent le RTLS pour atténuer le manque chronique de personnel, les sites pilotes de Genesis réduisant le temps de recherche de 65 % et libérant deux heures infirmières par poste. Le segment « Autres » — soins urgents, laboratoires, soins à domicile — reste naissant mais gagne en impulsion à mesure que les soins basés sur la valeur étendent les indicateurs clés de performance de niveau aigu aux contextes ambulatoires.
Analyse géographique
Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks en Amérique du Nord
L'Amérique du Nord détenait 40,78 % de part de marché en 2025, soutenue par des réseaux de prestation intégrés qui répartissent les coûts des systèmes de localisation en temps réel sur des empreintes multi-États, ainsi que par l'application intégrale de la réglementation UDI de la FDA qui a rendu les registres numériques incontournables. La pénétration des dossiers de santé électroniques supérieure à 95 % permet des intégrations plug-and-play des systèmes de localisation en temps réel, mais la croissance se modère à mesure que les établissements passent des premières installations aux extensions progressives. Le Canada avance avec un financement de 180 millions CAD pour 76 hôpitaux, tandis que le Mexique expérimente la RFID dans 20 établissements de l'IMSS, illustrant la diffusion continentale au-delà des États-Unis.
Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks en Asie-Pacifique
L'Asie-Pacifique est le leader en termes de dynamisme avec un CAGR de 6,71 %, portée par le mandat chinois de 120 milliards CNY en faveur des hôpitaux intelligents couvrant 2 800 établissements tertiaires, ainsi que par l'exigence RFID liée au remboursement dans le cadre d'Ayushman Bharat en Inde, qui impose des registres d'actifs pour l'éligibilité aux paiements. Apollo Hospitals a validé le retour sur investissement des systèmes de localisation en temps réel en réduisant les dépenses d'investissement en équipements de 19 % sur 71 sites en 2024, influençant ainsi ses homologues du secteur privé. La certification Hôpital Intelligent 2025 de la Corée du Sud associe des bonus de remboursement à l'adoption des systèmes de localisation en temps réel, tandis que les chaînes d'hôpitaux privés australiens adoptent le suivi des actifs pour se démarquer sur les indicateurs de débit.
Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe affiche une croissance intermédiaire, la loi allemande sur l'avenir des hôpitaux dotée de 4,3 milliards EUR finançant l'éligibilité à la RFID, et le NHS England réorientant 1,2 milliard GBP vers le numérique plutôt que vers l'expansion immobilière. Le programme Ma Santé 2022 en France étend les mandats de registres numériques jusqu'en 2025, en liant les paiements basés sur la performance à l'adoption des systèmes de localisation en temps réel. Le Moyen-Orient s'accélère grâce à l'allocation de 12 milliards SAR dans le cadre de la Vision 2030 saoudienne et aux codes de construction des Émirats arabes unis qui imposent les systèmes de localisation en temps réel dans tous les nouveaux hôpitaux. L'Amérique du Sud est en retard, mais les chaînes d'hôpitaux privés brésiliens déploient des systèmes de localisation en temps réel pour se différencier sur la qualité dans un contexte de contraintes budgétaires publiques.
Paysage réglementaire
Les règles de traçabilité des dispositifs restent un pilier fondamental de la conformité pour les déploiements de suivi des actifs hospitaliers et de gestion des stocks. Aux États-Unis, le système d'identification unique des dispositifs (UDI) de la FDA (21 CFR Part 830, publié au Federal Register) exige des UDI sous format lisible par l'homme et AIDC sur les étiquettes des dispositifs médicaux, ce qui crée une exigence en amont pour les flux de travail hospitaliers de numérisation, de saisie des stocks, de gestion des rappels et de déclaration des événements indésirables.
En Europe, le Règlement (UE) 2017/745 (EU MDR) établit un cadre basé sur l'UDI pour améliorer la traçabilité des dispositifs et la surveillance post-commercialisation, augmentant le besoin pour les hôpitaux de maintenir des registres auditables d'identification et d'utilisation des dispositifs à travers les systèmes d'approvisionnement, d'inventaire et cliniques. La qualification des fournisseurs est également renforcée par des exigences de management de la qualité pour les dispositifs médicaux telles que l'ISO 13485:2016, qui sous-tend les pratiques de traçabilité, de stockage contrôlé et de distribution, influençant la façon dont les hôpitaux rédigent leurs appels d'offres et dont les fournisseurs de RTLS et de RFID présentent des implémentations conformes.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de matériel d'étiquettes, de capteurs et de lecteurs (RFID, BLE, UWB et RTLS Wi-Fi), les intergiciels et moteurs de localisation, ainsi que les plateformes applicatives connectées aux environnements ERP, DME et GMAO des hôpitaux. Les normes d'interopérabilité, notamment les identifiants GS1 tels que le GTIN et le GLN et les schémas EDI utilisés dans le secteur de la santé, déterminent la manière dont les fabricants, les distributeurs et les prestataires échangent des données produit et de localisation. Les partenaires d'implémentation et de services gérés prennent ensuite en charge les études de site, le déploiement de l'infrastructure et les opérations continues de gestion du cycle de vie des étiquettes.
En aval, l'adoption est de plus en plus liée aux écosystèmes de chaîne d'approvisionnement numérique et aux couches de données cloud plutôt qu'à des solutions ponctuelles isolées. Cela accroît en pratique l'importance des plateformes d'intégration et des partenaires cloud. Parmi les exemples figurent le partenariat d'Owens & Minor avec Google Cloud pour améliorer sa plateforme de gestion clinique des stocks QSight (septembre 2024), l'alignement de Swisslog Healthcare et BD sur la gestion robotisée des médicaments avec le logiciel BD Pyxis Logistics (décembre 2024), et la collaboration de Medline avec Microsoft pour construire des capacités de chaîne d'approvisionnement dotées d'IA (octobre 2024), suivie d'une solution basée sur Azure avec des systèmes de santé tels que Northwestern Medicine et Providence (septembre 2025). Ces initiatives indiquent l'émergence d'architectures de tour de contrôle connectées unifiant les achats, l'usage clinique et la visibilité des stocks, tandis que l'intégration dans des piles informatiques hospitalières hétérogènes reste un goulet d'étranglement fréquent.
Paysage concurrentiel
Une concentration modérée caractérise le marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks, les cinq premiers — GE Healthcare, Philips, Siemens Healthineers, Zebra Technologies et Stanley Healthcare — détenant conjointement 38 % de la part, laissant de l'espace aux spécialistes. Les conglomérats regroupent les modules de suivi des actifs dans des offres d'imagerie ou de surveillance des patients, tirant parti de leurs bases installées, tandis que les acteurs purs comme CenTrak et Impinj se concurrencent sur la durée de vie des batteries, la précision et les API ouvertes. Les dépôts de brevets autour des étiquettes à récupération d'énergie et des modèles de détection d'anomalies ont fortement augmenté en 2024, signalant une course à l'innovation visant à réduire les charges de maintenance et à améliorer les capacités prédictives.
L'orientation stratégique pivote vers les revenus récurrents. Le service de suivi en tant que service de Zebra en 2025 regroupe le matériel, les logiciels et les renouvellements dans un abonnement de cinq ans, réduisant les obstacles en capital de 60 % et fidélisant les comptes. L'acquisition de Capsule par Philips en 2024 renforce le middleware qui connecte les dispositifs au chevet du patient aux dossiers médicaux électroniques, donnant à Philips une visibilité de bout en bout de l'actif au résultat. Les acteurs purement logiciels comme Qorvo déploient le RTLS à bande ultra-large sur des points d'accès Wi-Fi 6E banalisés, sous-cotant les acteurs historiques de plus de 30 % sur le coût total de possession.
La conformité réglementaire devient un argument de vente : les fournisseurs disposant de nuages conformes à l'ISO 13485 et à la HIPAA remportent les appels d'offres des systèmes de santé averses au risque, tandis que les concurrents non certifiés sont relégués aux projets pilotes. Les spécialistes régionaux se taillent des niches : Borda Technology excelle dans le suivi des instruments chirurgicaux avec une précision à bande ultra-large inférieure à 30 centimètres, et Sonitor domine le RTLS à ultrasons pour les blocs opératoires sensibles aux radiofréquences.
Leaders du secteur des systèmes de suivi des actifs hospitaliers et de gestion des stocks
Stanley Healthcare
Zebra Technologies Corp
GE Healthcare
Siemens Healthineers
Philips Healthcare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks
- AiRISTA Flow
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Cybra
- Elpas Solutions
- GE Healthcare
- Honeywell International
- Impinj Inc.
- Jadak – A Novanta Company (ThingMagic)
- Midmark
- Koninklijke Philips
- Qorvo
- Siemens Healthineers
- Sonitor Technologies
- Stanley Healthcare (Securitas Healthcare)
- TeleTracking Technologies
- Versus Technology
- Vizzia Technologies
- Zebra Technologies

Opportunités de marché et perspectives d'avenir
Une opportunité majeure repose sur les programmes de traçabilité fondés sur les normes qui transforment la conformité UDI et MDR en flux de travail opérationnels, en particulier lorsque les hôpitaux relient la saisie AIDC aux systèmes d'approvisionnement, d'inventaire et de documentation clinique plutôt que de traiter l'UDI comme une simple tâche de numérisation isolée. Le marché présente également des espaces vacants dans les couches d'intégration clé en main qui normalisent les identifiants basés sur GS1, réconcilient les données de localisation avec les registres GMAO et DME, et rendent pratiques les processus de chaîne de traçabilité prêts pour l'audit pour le suivi des dispositifs et instruments à grande échelle.
Une autre opportunité réside dans la convergence de la visibilité de localisation avec des plateformes opérationnelles plus larges, alors que les prestataires et fournisseurs intègrent les données RTLS dans les systèmes de flux de patients, de main-d'œuvre et de chaîne d'approvisionnement. Des activités récentes soutiennent cette orientation, notamment l'introduction par Zebra Technologies de son approche Orchestrated Care au HIMSS26 (mars 2026) et le partenariat entre Zebra Technologies et Aiva Health permettant des flux de travail infirmiers mains libres sur les appareils et badges Zebra (avril 2026). Parallèlement, les programmes de systèmes de santé qui associent l'ingénierie clinique aux déploiements RTLS d'entreprise, tels que l'extension par GE HealthCare de sa collaboration avec Carilion Clinic pour mettre en œuvre Encompass RTLS et un Advanced Asset Management Program (juin 2026), renforcent la demande pour des solutions intégrées et adossées à des services, combinant suivi, analyses d'utilisation et résultats de maintenance.
Recent Industry Developments in Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks
- Juin 2026 : GE HealthCare a étendu sa collaboration en ingénierie clinique avec Carilion Clinic, en ajoutant Encompass RTLS et un Advanced Asset Management Program pour renforcer la visibilité des équipements médicaux. L'initiative associe le suivi à la gestion du cycle de vie afin de standardiser les flux de travail d'utilisation et de maintenance dans un environnement de soins. Elle accroît également la pression concurrentielle sur les fournisseurs de RTLS autonomes en associant les services de localisation aux services d'ingénierie clinique.
- Avril 2026 : Zebra Technologies et Aiva Health ont annoncé un partenariat visant à permettre des flux de travail infirmiers mains libres à l'aide d'un logiciel clinique commandé vocalement sur les ordinateurs mobiles et badges connectés Zebra. En réduisant les interactions manuelles pendant que le personnel localise l'équipement et exécute les étapes de son travail, ce partenariat relie le matériel de mobilité à la couche opérationnelle de la gestion des actifs et des stocks. Il élargit les cas d'usage adressables des plateformes de suivi au-delà de la recherche pour s'étendre à l'automatisation des flux de travail au chevet du patient.
- Décembre 2024 : Swisslog Healthcare et BD ont annoncé un accord de co-marketing associant la gestion robotisée des médicaments de Swisslog au logiciel BD Pyxis Logistics pour automatiser les processus d'inventaire pharmaceutique dans les hôpitaux américains. Le lien entre le matériel d'automatisation et le logiciel d'inventaire renforce le segment de l'inventaire au point d'utilisation, où la précision et la disponibilité influent sur la préparation des interventions. Cela indique également un investissement continu dans le suivi de bout en bout des médicaments et des fournitures, plutôt que des mises à niveau isolées au niveau des armoires.


Marché des Systèmes de Suivi des Actifs Hospitaliers et de Gestion des Stocks Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes utilisés par les hôpitaux pour identifier, localiser et gérer les équipements et les stocks au sein des établissements. Cela inclut les étiquettes et lecteurs habilitants, les outils de localisation, et le logiciel de support qui exécute les flux de travail de suivi et d'inventaire.
Exclusions de périmètre : ne sont pas comptabilisés les systèmes informatiques hospitaliers généraux qui ne sont pas utilisés pour localiser des actifs ou gérer les niveaux de stocks. Par exemple, les systèmes autonomes de facturation, de DME ou de contrôle d'accès de sécurité générale.
Aperçu de la segmentation
- Par technologie
- Identification par radiofréquence (RFID)
- Systèmes de localisation en temps réel (RTLS)
- Lecteurs de codes-barres
- Étiquettes à ultrasons et infrarouges
- Bluetooth à basse consommation d'énergie (BLE)
- Par composant
- Matériel
- Logiciels et analytique
- Services
- Par type de produit
- Équipements mobiles
- Équipements fixes
- Autres stocks
- Par application
- Suivi des dispositifs et instruments
- Suivi du personnel et des fournitures
- Suivi des patients et visiteurs
- Surveillance environnementale et des conditions
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Établissements de soins de longue durée
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des données publiques sur la santé et les dispositifs médicaux afin de cadrer l'environnement de la demande et les principaux déclencheurs politiques. Les sources utilisées comprenaient les pages de la FDA sur l'identification des dispositifs et les guides de mise en œuvre associés, les indicateurs des systèmes de santé de l'OMS, les statistiques de santé de l'OCDE, et les publications des ministères de la santé nationaux traitant de la numérisation hospitalière et des priorités d'approvisionnement.
Nous avons également examiné des références sur les opérations hospitalières et la chaîne d'approvisionnement, telles que les documents de l'AHRMM, des articles évalués par les pairs sur la performance de la RFID, du RTLS et des codes-barres en milieu clinique, ainsi que des brevets pour comprendre l'évolution des approches de suivi. Pour le contexte au niveau des entreprises, nous avons utilisé des rapports annuels, des présentations aux investisseurs et une presse réputée, complétés par des bases de données payantes pour les données financières des entreprises, l'actualité et les données financières, ainsi que la couverture des brevets, afin de recouper l'exposition aux revenus et les empreintes produits. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires se sont concentrés sur la validation de ce qui est réellement acheté et déployé au sein des hôpitaux, ainsi que sur la répartition des budgets entre le matériel, les logiciels et les services continus. La couverture des répondants comprenait des équipes de chaîne d'approvisionnement hospitalière, d'ingénierie biomédicale, informatiques et des fournisseurs de solutions dans les principales régions, et nous avons utilisé leurs contributions pour confirmer les niveaux d'adoption par technologie (RFID, RTLS et code-barres) et par type d'actif, tel que les équipements mobiles et les équipements fixes.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 36 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Milieu de gamme : 50 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus petits : 14 % | Managers : 45 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été réalisé selon une approche descendante et ascendante. Nous avons reconstitué les bassins de demande hospitalière à partir du nombre d'établissements, de leur degré de préparation à la numérisation et des schémas de dépenses typiques pour les outils de suivi et d'inventaire, puis avons vérifié les totaux par rapport aux signaux du côté des fournisseurs. En pratique, nous avons d'abord cartographié les cycles probables d'installation et de remplacement pour les technologies principales (RFID, RTLS et code-barres), puis appliqué des taux d'adoption réalistes par classes d'actifs, telles que les équipements mobiles, les équipements fixes et les autres inventaires.
Les principaux paramètres ayant façonné le modèle comprenaient la capacité en lits hospitaliers et l'intensité des interventions (utilisée comme indicateur de l'utilisation des actifs), l'activité de conformité liée à l'UDI pouvant accélérer l'adoption du suivi, la part des hôpitaux passant à des flux de travail d'inventaire automatisés, la consommation typique d'étiquettes et de lecteurs par établissement, et la part des logiciels et services qui s'accroît une fois que les sites dépassent le stade pilote. Lorsque des consolidations ascendantes ont été utilisées, elles reposaient sur des fourchettes de prix échantillonnées et des indices d'expédition ou de déploiement issus des entretiens, et les lacunes ont été comblées en utilisant des fourchettes d'adoption spécifiques à chaque région ainsi que des facteurs d'échelle prudents, revérifiés auprès des répondants.
Les prévisions ont été élaborées à l'aide d'analyses de scénarios, car le calendrier d'adoption et de renouvellement peut varier selon les cycles budgétaires d'investissement et les impulsions politiques. Nous avons construit des scénarios de base, prudent et haut, autour des évolutions du financement de la numérisation hospitalière, de la progression du prix de vente moyen et de la vitesse d'expansion du RTLS, puis avons réconcilié la trajectoire finale avec la vision la plus reproductible partagée par les experts primaires.
Validation des données et cycle de mise à jour
La validation a été effectuée au moyen de contrôles multiples afin que les estimations restent cohérentes avec l'activité hospitalière réelle. Les résultats du modèle ont été comparés à des signaux indépendants tels que les schémas d'approvisionnement hospitaliers évoqués lors des entretiens, les tendances régionales des dépenses de santé, et le mélange implicite entre matériel, analyses logicielles et services. Les valeurs aberrantes ont été examinées avant validation finale.
Si une région présentait une hausse inattendue, nous rouvrions les hypothèses et recontactions les répondants pour confirmer ce qui avait changé, comme un basculement du code-barres vers le RTLS ou une vague de remplacement ponctuelle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, notamment de nouvelles réglementations, des évolutions majeures en matière de remboursement ou de financement, ou des changements technologiques importants. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vision la plus récemment actualisée, dans le même périmètre et selon la même logique de modèle.
Taille du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de suivi des actifs hospitaliers et de gestion des stocks peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet semble similaire. L'écart provient généralement de la manière dont chaque étude traite ce qui est inclus dans le périmètre, de l'année utilisée comme référence, et de la rigueur avec laquelle les hypothèses sont testées auprès des acheteurs hospitaliers par rapport aux discours du côté des fournisseurs.
Certaines estimations élargissent le marché pour inclure des logiciels de gestion des actifs de santé plus larges en dehors des hôpitaux, ou regroupent des outils de flux de travail numériques adjacents qui ne soutiennent pas directement la localisation des actifs ou le comptage des stocks. Mordor Intelligence comptabilise les systèmes liés à la RFID, au RTLS et aux lecteurs de codes-barres, ainsi que les analyses logicielles de support utilisées spécifiquement pour le suivi des actifs et des stocks hospitaliers, et évite d'ajouter des dépenses informatiques d'entreprise non liées qui gonfleraient le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 31,05 milliards USD (2026) | |
| Cabinet de conseil mondial A | 34,80 milliards USD (2026) | Utilise une définition plus large de la gestion des actifs de santé qui peut inclure des environnements hors hôpital et des modules généraux de cycle de vie des actifs, ce qui élargit le bassin de dépenses au-delà des flux de travail de suivi et d'inventaire. |
| Revue professionnelle B | 27,40 milliards USD (2026) | Se concentre souvent sur les revenus du RTLS et de l'étiquetage axés sur le matériel et applique des hypothèses de services plus restreintes, ce qui peut sous-estimer les analyses logicielles et le support continu associés aux déploiements à grande échelle. |
L'écart observé dans le tableau s'explique principalement par ce qui est intégré dans les dépenses adressables et par la manière dont les logiciels et services sont traités au fil du temps. En rattachant le total à des cas d'usage hospitaliers clairs, à des taux d'adoption technologique et à un mélange logiciel-matériel réaliste vérifié lors des entretiens, le chiffre final reste plus facile à tracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de suivi des actifs hospitaliers et de gestion des stocks en 2026 ?
Il est évalué à 31,05 milliards USD en 2026 et devrait croître à un CAGR de 5,50 % pour atteindre 40,58 milliards USD d'ici 2031.
Quel segment technologique se développe le plus rapidement ?
Les systèmes de localisation en temps réel enregistrent le CAGR le plus rapide à 6,34 % jusqu'en 2031.
Pourquoi les centres de chirurgie ambulatoire investissent-ils dans le suivi des actifs ?
Les centres de chirurgie ambulatoire s'appuient sur un fort taux de rotation des cas et ont réduit les événements de retard d'instruments de plus de 50 % après l'adoption de la RFID, augmentant le volume quotidien de procédures.
Qu'est-ce qui stimule la croissance en Asie-Pacifique ?
Les mandats d'hôpitaux intelligents en Chine et les registres numériques liés aux remboursements en Inde stimulent l'adoption, entraînant un CAGR régional de 6,71 %.
Comment les fournisseurs répondent-ils aux coûts initiaux élevés ?
Les modèles d'abonnement tels que le service de suivi en tant que service de Zebra réduisent les dépenses en capital en regroupant le matériel, les logiciels et les renouvellements dans des contrats pluriannuels.
Quel rôle joue la maintenance prédictive ?
Les modules d'IA prévoient les pannes d'équipements plusieurs semaines à l'avance, réduisant les temps d'arrêt des équipements d'imagerie d'environ un tiers et soutenant les contrats de service basés sur les résultats.
Dernière mise à jour de la page le:



