
Tamaño y Participación del Mercado de Sistemas de Seguimiento de Activos e Inventarios Hospitalarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
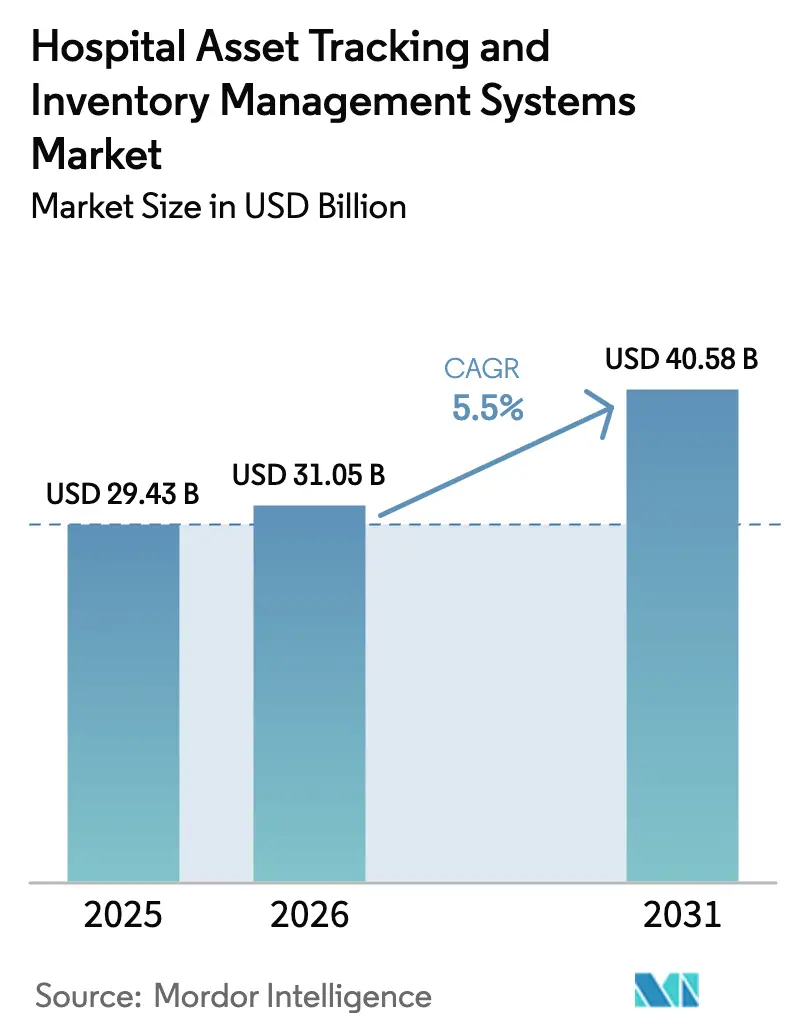
| Tamaño del Mercado (2026) | 31.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
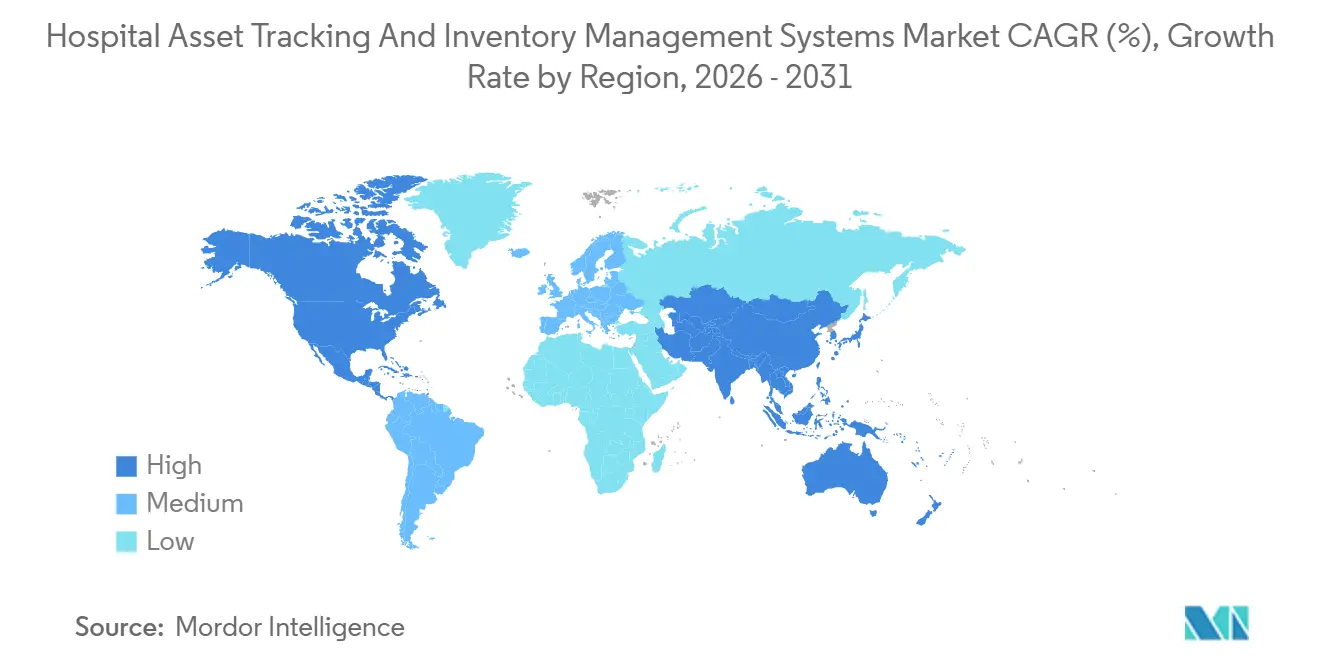
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
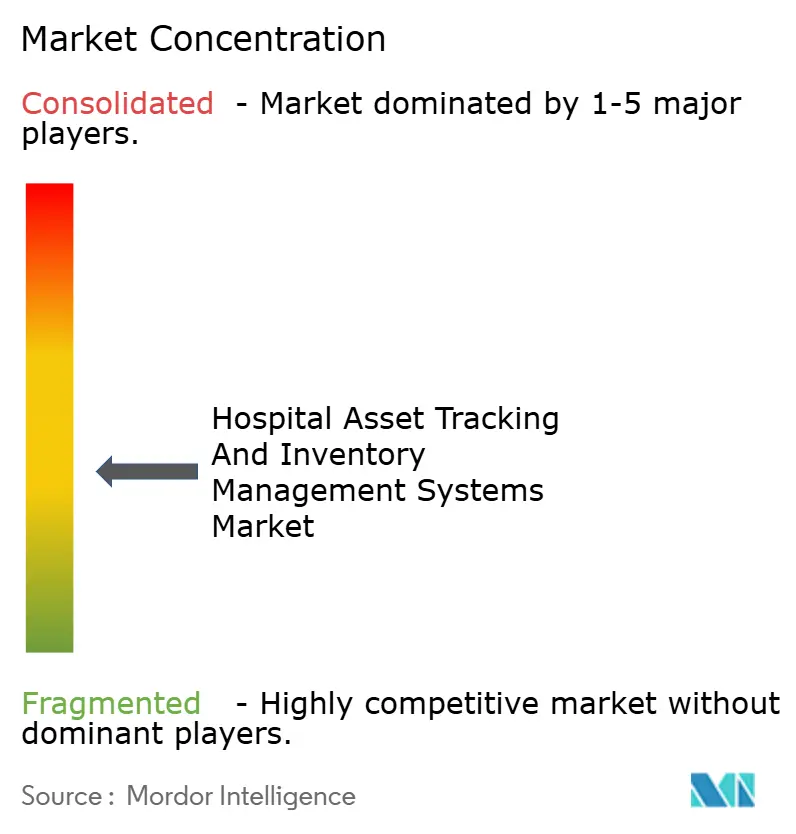
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Seguimiento de Activos e Inventarios Hospitalarios por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de seguimiento de activos e inventarios hospitalarios se expanda de USD 29,43 mil millones en 2025 y USD 31,05 mil millones en 2026 a USD 40,58 mil millones en 2031, registrando una CAGR del 5,5% entre 2026 y 2031. Los hospitales están pasando de búsquedas intensivas en mano de obra hacia análisis predictivos, ya que las normas de Identificación Única de Dispositivos (UDI) de la FDA ahora exigen etiquetado legible por máquina en cada clase de dispositivo, impulsando a los establecimientos a adoptar plataformas RFID y RTLS a gran escala.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "UDI – Sistema de Identificación Única de Dispositivos," fda.gov Las redes de distribución integradas aprovechan el RTLS en nube híbrida para comparar la rotación de activos entre campus, mientras que los módulos de mantenimiento predictivo impulsados por IA, desarrollados originalmente para la aviación, están reduciendo el tiempo de inactividad no planificado en salas de diagnóstico por imagen en un tercio. El gasto de capital en hospitales inteligentes habilitados con 5G en China y los incentivos de salud digital en India sostienen un sólido flujo de nuevas implementaciones que compensa las ventas de reemplazo más lentas en América del Norte. La intensidad competitiva aumenta a medida que los especialistas en RTLS de cartera única apuntan a nichos de seguimiento de instrumentos quirúrgicos que los conglomerados de amplia cartera han dejado abiertos.
Conclusiones Clave del Informe
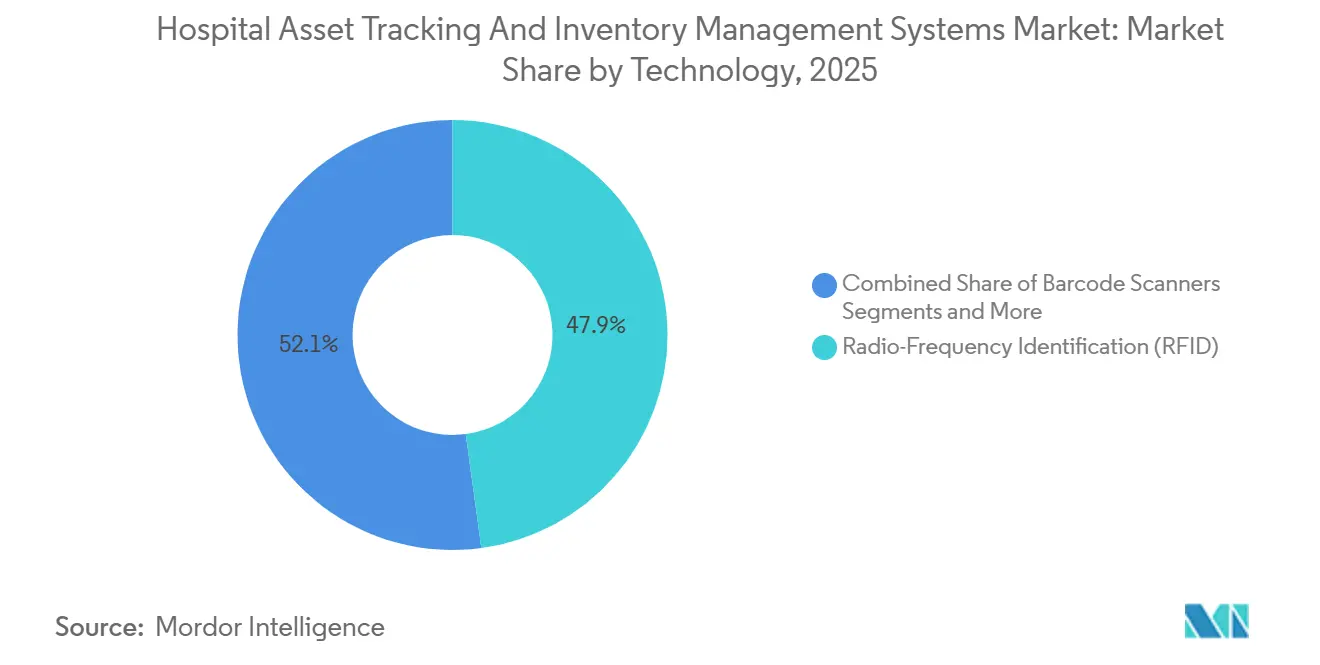
- Por tecnología, RFID lideró con una participación de ingresos del 47,87% en 2025, mientras que RTLS avanza a una CAGR del 6,34% hasta 2031.
- Por componente, el hardware representó el 42,45% del tamaño del mercado de sistemas de seguimiento de activos e inventarios hospitalarios en 2025; se proyecta que el software y los análisis crezcan a una CAGR del 6,41% hasta 2031.
- Por tipo de producto, el equipo móvil representó el 61,26% de la participación del mercado de sistemas de seguimiento de activos e inventarios hospitalarios en 2025, mientras que el equipo fijo se expande a una CAGR del 6,54% hasta 2031.
- Por aplicación, el seguimiento de dispositivos e instrumentos representó una participación del 44,41% en 2025, y el seguimiento de pacientes y visitantes está aumentando a una CAGR del 6,66% hasta 2031.
- Por usuario final, los hospitales captaron el 69,94% de los ingresos en 2025, pero los centros de cirugía ambulatoria están creciendo a una CAGR del 6,49% durante el horizonte de previsión.
- Por geografía, América del Norte comandó una participación de mercado del 40,78% en 2025, mientras que Asia-Pacífico registra la CAGR más rápida del 6,71% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de RFID y RTLS en entornos hospitalarios | +1.2% | Global, liderado por América del Norte y APAC | Mediano plazo (2-4 años) |
| Necesidad de optimizar la utilización de activos y la precisión del inventario | +1.0% | Global | Corto plazo (≤ 2 años) |
| Creciente gasto en infraestructura de hospitales inteligentes | +0.9% | APAC como núcleo, con expansión hacia MEA | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la trazabilidad de dispositivos y la seguridad del paciente | +0.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Adopción de análisis de mantenimiento predictivo impulsado por IA | +0.6% | América del Norte, Europa Occidental, centros selectos de APAC | Mediano plazo (2-4 años) |
| RTLS en nube híbrida que permite la comparación entre múltiples sitios | +0.5% | Global, más fuerte en redes de distribución integradas con múltiples instalaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de RFID y RTLS en Entornos Hospitalarios
Las etiquetas RFID pasivas ahora cuestan menos de USD 0,10 cada una, lo que permite etiquetar campus enteros de manera económica. La implementación de 85.000 etiquetas de RWJBarnabas Health en 12 hospitales de Nueva Jersey redujo el tiempo de búsqueda en un 72% y recuperó USD 4,2 millones en equipos extraviados, validando el retorno de la inversión. El RTLS activo ofrece una precisión de menos de un metro requerida en salas quirúrgicas, como lo demuestra el Newcastle upon Tyne Hospitals NHS Foundation Trust, donde los errores en bandejas de instrumentos disminuyeron un 41% tras la implementación de banda ultraancha. Las etiquetas de Bluetooth de Baja Energía, que consumen un 60% menos de energía, ofrecen una precisión de 3 metros a un tercio del costo de la banda ultraancha, ampliando el embudo de adopción.[2]NHS England, "Orientación de Capital para Infraestructura Digital," england.nhs.uk El efecto colectivo es la sustitución acelerada de los códigos de barras que requieren línea de visión y escaneos manuales, pasos que los médicos omiten habitualmente durante los picos de trabajo.
Necesidad de Optimizar la Utilización de Activos y la Precisión del Inventario
La utilización típica de equipos móviles oscila entre el 40% y el 60%, dejando miles de millones en activos inactivos bloqueados en armarios de almacenamiento. El RTLS combinado con algoritmos de previsión de demanda eleva la utilización por encima del 75% mediante la reasignación dinámica de ventiladores y bombas según las necesidades en tiempo real de las salas. El Hospital Khoo Teck Puat integró RTLS con ERP en 2024, reduciendo el inventario de equipos móviles en un 22% y redirigiendo SGD 3,8 millones a proyectos de atención al paciente. Los registros automatizados también refuerzan el cumplimiento de los objetivos de seguridad 2025 de la Comisión Conjunta, que exigen documentar la ubicación y el estado de mantenimiento de los dispositivos de soporte vital. Los fallos de auditoría vinculados a registros manuales se sitúan en el 30%, un riesgo que los hospitales ahora mitigan mediante telemetría continua en lugar de controles periódicos en papel.[3]La Comisión Conjunta, "Objetivos Nacionales de Seguridad del Paciente 2025," jointcommission.org
Creciente Gasto en Infraestructura de Hospitales Inteligentes
El 14.º Plan Quinquenal de China destinó CNY 120 mil millones (USD 16,8 mil millones) para la construcción de hospitales inteligentes, exigiendo capacidad de seguimiento de activos en cada instalación pública terciaria para finales de 2025. El Plan de Incentivos de Salud Digital de India asigna subvenciones de INR 500 millones (USD 6 millones) por estado para registros RFID vinculados a los flujos de trabajo de reembolso de la Misión Digital de Salud Ayushman Bharat. La Visión 2030 de Arabia Saudita destina SAR 12 mil millones (USD 3,2 mil millones) a hospitales digitales con RTLS especificado como infraestructura obligatoria. Estos programas obligan a los proveedores a ofrecer conectores HL7 FHIR y lagos de datos agnósticos a la nube para calificar para licitaciones públicas, sentando las bases para la competencia de precios una vez que terminen los ciclos de subsidios.
Impulso Regulatorio para la Trazabilidad de Dispositivos y la Seguridad del Paciente
La norma UDI de la FDA, plenamente aplicada desde septiembre de 2024, obliga a los hospitales a registrar los identificadores de dispositivos, transfiriendo la responsabilidad del seguimiento de retiros del mercado de los fabricantes a los proveedores que no pueden demostrar la cadena de custodia. El Reglamento de Dispositivos Médicos de la UE impone mandatos similares y añade requisitos de vigilancia poscomercialización, obligando a las instituciones a almacenar registros de rendimiento de varios años. La Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón otorgó un período de cumplimiento de 24 meses en 2025 para el seguimiento compatible con GS1, extendiendo la presión regulatoria hacia Asia. Un único fallo de implante no rastreado promedia USD 1,2 millones en acuerdos, una amenaza financiera que ahora inclina los análisis de costo-beneficio de manera decisiva a favor del RTLS en todo el campus.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de instalación y mantenimiento | -0.7% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Preocupaciones sobre seguridad de datos y privacidad | -0.4% | América del Norte y UE | Mediano plazo (2-4 años) |
| Gestión de la vida útil de la batería de las etiquetas activas | -0.3% | Global | Mediano plazo (2-4 años) |
| Interferencia de señal de radiofrecuencia en salas con alta densidad de dispositivos | -0.2% | Global, más agudo en salas quirúrgicas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación y Mantenimiento
Un hospital de 300 camas gasta entre USD 800.000 y USD 1,5 millones en hardware y software RTLS, y luego entre USD 150.000 y USD 250.000 anuales en soporte, una barrera que paraliza proyectos en entornos con restricciones de efectivo. Las cadenas privadas más pequeñas de India a menudo prefieren la expansión de camas sobre el RTLS porque las ganancias en ocupación ofrecen una recuperación más rápida de la inversión. El modelo de "seguimiento como servicio" de Zebra en 2025 distribuye los pagos a lo largo de cinco años, reduciendo el desembolso inicial en un 60% y haciendo la tecnología accesible para proveedores de nivel medio. La economía de suscripción también garantiza a los proveedores un flujo de ingresos recurrentes, reformulando la competencia en torno al valor de vida útil en lugar del margen de hardware.
Preocupaciones sobre Seguridad de Datos y Privacidad
La Oficina de Derechos Civiles de los Estados Unidos multó a dos hospitales con USD 3,8 millones en 2024 por flujos RTLS no cifrados que expusieron los movimientos de los pacientes a escuchas. La orientación del BSI de Alemania ahora exige cifrado de extremo a extremo y acceso basado en roles, añadiendo entre un 15% y un 20% al costo del proyecto, pero convirtiéndose en un requisito previo para la contratación. Están surgiendo arquitecturas de confianza cero y algoritmos de detección de anomalías, aunque muchas implementaciones aún dejan desactivadas las opciones de seguridad opcionales debido a las presiones de costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
RTLS se Extiende Más Allá de la Base Instalada de RFIDRFID generó el 47,87% de los ingresos de 2025, aunque RTLS crece más rápido a una CAGR del 6,34% a medida que los hospitales valoran las instantáneas en tiempo real sobre los recuentos estáticos, impulsando el mercado de sistemas de seguimiento de activos e inventarios hospitalarios. El RFID pasivo sigue siendo insuperable para consumibles y kits de farmacia porque las etiquetas cuestan entre USD 0,08 y USD 0,15 y no necesitan baterías, manteniendo la participación de hardware incluso cuando los márgenes de software se comprimen. Sin embargo, la incapacidad de los sistemas pasivos para proporcionar coordenadas en tiempo real limita su utilidad en los servicios de urgencias donde el equipo cambia cada 20 minutos. RTLS llena ese vacío de capacidad con algoritmos de triangulación que actualizan las ubicaciones cada pocos segundos y pueden activar automáticamente los flujos de trabajo de llamada a enfermería cuando se registran solicitudes.
El contexto regulatorio configura la combinación: la UDI de la FDA y el Reglamento de Dispositivos Médicos de la UE exigen identificadores legibles por máquina, pero no llegan a exigir el seguimiento en tiempo real, dejando el RTLS como una mejora discrecional justificada por el retorno operativo de la inversión en lugar del cumplimiento normativo. La geografía también inclina las preferencias. Los sistemas norteamericanos prefieren el RTLS por Wi-Fi aprovechando las densas redes inalámbricas, mientras que los hospitales europeos se inclinan por la banda ultraancha para evitar interferencias con las bandas de telemetría. Asia-Pacífico se divide entre RFID de bajo costo en el sector público y RTLS en cadenas privadas premium, con el mandato de hospitales inteligentes de China que se espera acelere la penetración del RTLS.


Por Componente:
Software y Análisis Capturan Valor del Hardware BásicoEl hardware contribuyó con el 42,45% de los ingresos de 2025, pero el software y los análisis se expanden a una CAGR del 6,41%, reclamando márgenes brutos más altos a medida que los hospitales buscan información procesable, subrayando la prima del tamaño del mercado de sistemas de seguimiento de activos e inventarios hospitalarios en los servicios de datos. La mercantilización de etiquetas y sensores trasladó la fabricación al Sudeste Asiático, comprimiendo los márgenes de los proveedores al 30%–40%. En contraste, las suscripciones de software exigen márgenes del 65%–75% porque ofrecen mantenimiento predictivo, previsión de demanda e integración fluida con los sistemas de historia clínica electrónica.
Los mandatos de interoperabilidad amplifican la demanda de software. La Ley de Curas del Siglo XXI abrió API estandarizadas para los flujos de datos de ubicación de activos, permitiendo que los análisis de terceros ingieran datos RTLS sin codificación personalizada. Philips capitalizó a través de IntelliSpace Connect, un lago en la nube que combina datos de activos, pacientes y financieros para revelar impulsores de costos previamente ocultos, como los retrasos en el alta vinculados a sillas de ruedas extraviadas. Los servicios —instalación, capacitación, operaciones gestionadas— escalan en línea con el despliegue de hardware, pero los proveedores los agrupan cada vez más bajo modelos de suscripción para suavizar los ingresos.
Por Tipo de Producto:
El Seguimiento de Equipos Fijos se Acelera con las Salas de Diagnóstico por Imagen de Alto ValorEl equipo móvil representó el 61,26% de los ingresos de 2025, ya que las bombas de infusión, los ventiladores y las sillas de ruedas se mueven constantemente, haciendo que los registros manuales sean impracticables. El seguimiento de equipos fijos está aumentando a una CAGR del 6,54% a medida que las salas de diagnóstico por imagen, los robots quirúrgicos y los quirófanos híbridos cuestan más de USD 1 millón cada uno, justificando un monitoreo granular de la utilización. Siemens incorpora RFID en los escáneres de resonancia magnética para registrar las horas de operación, alimentando paneles de control en la nube que programan el mantenimiento preventivo y realizan pedidos automáticos de repuestos, un modelo central para los contratos de servicio basados en resultados.
El seguimiento de consumibles crece modestamente pero sigue siendo importante. Los gabinetes RFID en los laboratorios de cateterismo reducen el desperdicio de implantes en un 30%, ahorrando más de USD 2 millones anuales en grandes hospitales. La geografía afecta la combinación: los sistemas maduros de América del Norte completan los gemelos digitales etiquetando activos fijos, mientras que los mercados emergentes con recursos limitados se concentran en flotas móviles donde el beneficio operativo es inmediato.

Por Aplicación:
El Seguimiento de Pacientes y Visitantes Reutiliza la Infraestructura de la PandemiaEl seguimiento de dispositivos e instrumentos generó el 44,41% de los ingresos en 2025, aunque el seguimiento de pacientes y visitantes está aumentando a una CAGR del 6,66% a medida que los establecimientos reutilizan los dispositivos portátiles de rastreo de contactos para la prevención de caídas y las alertas de sustracción de recién nacidos. Las pulseras de Bluetooth de Baja Energía del Hospital Tan Tock Seng redujeron las lesiones por caídas en un 28% en 2025 al alertar a las enfermeras cuando los pacientes de alto riesgo abandonaban las camas sin supervisión. Los análisis del flujo de visitantes en el Massachusetts General redujeron en 12 minutos el tiempo de espera promedio al dirigir a los pacientes a los mostradores menos concurridos, demostrando que las mejoras en la experiencia se traducen en mayor rendimiento.
El seguimiento del personal y el monitoreo ambiental también avanzan. El RTLS para enfermeras identifica cuellos de botella que consumen horas productivas, aunque los temores a la privacidad moderan la adopción. El monitoreo de la cadena de frío se expandió tras la vacuna de Pfizer, y ahora cubre productos sanguíneos y transportes de órganos, ampliando el alcance del mercado potencial.
Por Usuario Final:
Los Centros de Cirugía Ambulatoria Buscan Eficiencia de Nivel HospitalarioLos hospitales captaron el 69,94% de los ingresos en 2025, aunque los centros de cirugía ambulatoria están creciendo a una CAGR del 6,49% a medida que aumentan los procedimientos en el mismo día y los centros buscan una utilización de nivel hospitalario sin grandes presupuestos de tecnología de la información. La implementación de RFID de SCA Health en 2025 redujo los casos de retraso por instrumentos en un 53%, añadiendo 1,2 procedimientos por quirófano al día, aumentando los ingresos sin ampliar la infraestructura.
Las instalaciones de cuidado a largo plazo adoptan RTLS para mitigar la escasez crónica de personal, con los sitios piloto de Genesis reduciendo el tiempo de búsqueda en un 65% y liberando dos horas de enfermería por turno. El segmento "Otros" —atención urgente, laboratorios, salud domiciliaria— sigue siendo incipiente, pero gana impulso a medida que la atención basada en valor extiende los indicadores clave de rendimiento de nivel agudo a los entornos ambulatorios.
Análisis Geográfico
Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios en América del Norte
América del Norte concentró el 40,78% de la cuota de mercado en 2025, impulsada por redes de distribución integradas que distribuyen el costo de los sistemas de localización en tiempo real (RTLS) a lo largo de implantaciones en varios estados, y por la aplicación plena de la normativa UDI de la FDA, que hizo que los registros digitales fueran ineludibles. Una penetración de los sistemas de historia clínica electrónica (HCE) superior al 95% permite integraciones RTLS de tipo plug-and-play; sin embargo, el crecimiento se modera a medida que los centros hospitalarios pasan de las primeras instalaciones a ampliaciones incrementales. Canadá avanza con una financiación de 180 millones de CAD destinada a 76 hospitales, mientras que México pilota la tecnología RFID en 20 instalaciones del IMSS, lo que ilustra la difusión continental más allá de los Estados Unidos.
Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios en Asia-Pacífico
Asia-Pacífico es el líder en dinamismo con una CAGR del 6,71%, impulsado por el mandato de hospital inteligente de China por valor de 120.000 millones de CNY que abarca 2.800 instalaciones terciarias, y por el requisito de RFID vinculado al reembolso bajo el programa Ayushman Bharat de India, que obliga a contar con registros de activos para ser elegible al pago. Apollo Hospitals validó el retorno de inversión de los RTLS al reducir el gasto de capital en equipos un 19% en 71 centros en 2024, influyendo en sus pares del sector privado. La Certificación de Hospital Inteligente 2025 de Corea del Sur vincula bonificaciones de reembolso a la adopción de RTLS, mientras que las cadenas de hospitales privados de Australia adoptan el seguimiento de activos para competir en métricas de rendimiento operativo.
Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios en Europa, Oriente Medio y América del Sur
Europa muestra un crecimiento de nivel medio, dado que la Ley del Futuro Hospitalario de Alemania, dotada con 4.300 millones de EUR, financia la elegibilidad para RFID, y el NHS de Inglaterra destina 1.200 millones de GBP a la expansión digital en lugar de a infraestructura física. El programa Ma Santé 2022 de Francia extiende los mandatos de registro digital hasta 2025, vinculando los pagos basados en desempeño a la adopción de RTLS. Oriente Medio acelera gracias a la asignación de 12.000 millones de SAR de la Visión 2030 de Arabia Saudita y a los códigos de construcción de los Emiratos Árabes Unidos que obligan a incorporar RTLS en todos los nuevos hospitales. América del Sur va a la zaga, aunque las cadenas privadas brasileñas despliegan RTLS para diferenciarse en calidad ante las restricciones presupuestarias del sector público.
Panorama regulatorio
Las normas de trazabilidad de dispositivos siguen siendo un pilar central de cumplimiento para las implementaciones hospitalarias de seguimiento de activos y gestión de inventario. En Estados Unidos, el sistema de Identificación Única de Dispositivos (UDI) de la FDA (21 CFR Parte 830, publicado en el Registro Federal) exige que los UDI aparezcan en formatos legibles por humanos y AIDC en las etiquetas de los dispositivos médicos, lo que genera el requisito ascendente de escaneo hospitalario, captura de inventario, gestión de retiros y flujos de trabajo de notificación de eventos adversos.
En Europa, el Reglamento (UE) 2017/745 (RDM de la UE) establece un marco basado en UDI para mejorar la trazabilidad de los dispositivos y la vigilancia poscomercialización, lo que aumenta la necesidad de que los hospitales mantengan registros auditables de identificación y uso de dispositivos en los sistemas de adquisiciones, inventario y clínicos. La cualificación de proveedores también se refuerza mediante requisitos de gestión de calidad de dispositivos médicos como la ISO 13485:2016, que sustenta las prácticas de trazabilidad y de almacenamiento y distribución controlados, influyendo en cómo los hospitales redactan las licitaciones y en cómo los proveedores de RTLS y RFID presentan implementaciones listas para el cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor abarca a los proveedores de hardware de etiquetas, sensores y lectores (RFID, BLE, UWB y RTLS por Wi-Fi), los motores de middleware y localización, y las plataformas de capa de aplicación que se conectan con entornos ERP, EHR y CMMS hospitalarios. Los estándares de interoperabilidad, incluidos los identificadores GS1 como GTIN y GLN y los patrones EDI utilizados en el sector sanitario, determinan cómo fabricantes, distribuidores y proveedores de atención intercambian datos de producto y ubicación. Los socios de implementación y servicios gestionados se encargan luego de los estudios de campo, el despliegue de infraestructura y las operaciones continuas del ciclo de vida de las etiquetas.
Aguas abajo, la adopción está cada vez más vinculada a los ecosistemas digitales de cadena de suministro y a las capas de datos en la nube, en lugar de a soluciones puntuales aisladas. Esto aumenta la importancia práctica de las plataformas de integración y los socios de nube. Algunos ejemplos son la colaboración de Owens & Minor con Google Cloud para mejorar su plataforma de gestión de inventario clínico QSight (septiembre de 2024), Swisslog Healthcare y BD alineando la gestión robotizada de medicamentos con el software BD Pyxis Logistics (diciembre de 2024), y la colaboración de Medline con Microsoft para desarrollar capacidades de cadena de suministro con IA (octubre de 2024), seguida de una solución basada en Azure con sistemas de salud como Northwestern Medicine y Providence (septiembre de 2025). Estos movimientos apuntan a arquitecturas conectadas de torre de control que unifican compras, uso clínico y visibilidad del inventario, mientras que la integración en pilas de TI hospitalarias heterogéneas sigue siendo un cuello de botella común.
Panorama Competitivo
Una concentración moderada define el mercado de sistemas de seguimiento de activos e inventarios hospitalarios, con los cinco principales —GE Healthcare, Philips, Siemens Healthineers, Zebra Technologies y Stanley Healthcare— con una participación conjunta del 38%, dejando espacio para los especialistas. Los conglomerados agrupan módulos de seguimiento de activos en acuerdos de diagnóstico por imagen o monitoreo de pacientes, aprovechando las bases instaladas, mientras que los especialistas de cartera única como CenTrak e Impinj compiten en vida útil de la batería, precisión y API abiertas. Las solicitudes de patentes en torno a etiquetas de recolección de energía y modelos de detección de anomalías aumentaron considerablemente en 2024, señalando una carrera de innovación orientada a reducir las cargas de mantenimiento y mejorar las capacidades predictivas.
El enfoque estratégico gira hacia los ingresos recurrentes. El modelo de seguimiento como servicio de Zebra en 2025 agrupa hardware, software y actualizaciones en una suscripción de cinco años, reduciendo las barreras de capital en un 60% y asegurando la fidelización de cuentas. La adquisición de Capsule por parte de Philips en 2024 amplía el middleware que conecta los dispositivos de cabecera con los sistemas de historia clínica electrónica, dando a Philips visibilidad de extremo a extremo desde el activo hasta el resultado. Los participantes exclusivos de software como Qorvo implementan RTLS de banda ultraancha en puntos de acceso Wi-Fi 6E básicos, reduciendo el costo total de propiedad de los actores heredados en más del 30%.
El cumplimiento normativo se convierte en un argumento de venta: los proveedores con nubes conformes con ISO 13485 e HIPAA ganan las solicitudes de propuestas de sistemas de salud adversos al riesgo, mientras que los competidores no certificados quedan relegados a proyectos piloto. Los especialistas regionales se abren camino en nichos: Borda Technology destaca en el seguimiento de instrumentos quirúrgicos con una precisión de banda ultraancha inferior a 30 centímetros, y Sonitor domina el RTLS por ultrasonido para quirófanos sensibles a la radiofrecuencia.
Líderes de la Industria de Sistemas de Seguimiento de Activos e Inventarios Hospitalarios
Stanley Healthcare
Zebra Technologies Corp
GE Healthcare
Siemens Healthineers
Philips Healthcare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios
- AiRISTA Flow
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Cybra
- Elpas Solutions
- GE Healthcare
- Honeywell International
- Impinj Inc.
- Jadak – A Novanta Company (ThingMagic)
- Midmark
- Koninklijke Philips
- Qorvo
- Siemens Healthineers
- Sonitor Technologies
- Stanley Healthcare (Securitas Healthcare)
- TeleTracking Technologies
- Versus Technology
- Vizzia Technologies
- Zebra Technologies

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante se centra en los programas de trazabilidad basados en estándares que convierten el cumplimiento de UDI y MDR en flujos de trabajo operativos, particularmente cuando los hospitales vinculan la captura AIDC con la documentación de adquisiciones, inventario y clínica en lugar de tratar el UDI como una tarea de escaneo aislada. El mercado también muestra espacio en blanco en capas de integración llave en mano que normalizan los identificadores basados en GS1, concilian los datos de ubicación con los registros de CMMS y EHR, y hacen prácticos los procesos de cadena de custodia listos para auditoría en el seguimiento de dispositivos e instrumentos a gran escala.
Otra oportunidad es la convergencia de la visibilidad de ubicación con plataformas operativas más amplias, a medida que proveedores de atención y vendedores impulsan los datos de RTLS hacia los sistemas de flujo de pacientes, personal y cadena de suministro. La actividad reciente respalda esta dirección, incluida la introducción por parte de Zebra Technologies de su enfoque Orchestrated Care en HIMSS26 (marzo de 2026) y la asociación entre Zebra Technologies y Aiva Health que permite flujos de trabajo de enfermería manos libres en dispositivos y credenciales Zebra (abril de 2026). Paralelamente, los programas de sistemas de salud que combinan ingeniería clínica con implementaciones empresariales de RTLS, como la expansión de la colaboración de GE HealthCare con Carilion Clinic para implementar Encompass RTLS y un Programa Avanzado de Gestión de Activos (junio de 2026), refuerzan la demanda de soluciones integradas y respaldadas por servicios que combinan seguimiento, análisis de utilización y resultados de mantenimiento.
Recent Industry Developments in Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios
- Junio de 2026: GE HealthCare amplió su colaboración de ingeniería clínica con Carilion Clinic, añadiendo Encompass RTLS y un Programa Avanzado de Gestión de Activos para fortalecer la visibilidad del equipo médico. La iniciativa vincula el seguimiento con la gestión del ciclo de vida para estandarizar los flujos de trabajo de utilización y mantenimiento en todo un entorno de proveedor de atención. También aumenta la presión competitiva sobre los proveedores independientes de RTLS al empaquetar los servicios de ubicación con servicios de ingeniería clínica.
- Abril de 2026: Zebra Technologies y Aiva Health anunciaron una asociación para permitir flujos de trabajo de enfermería manos libres utilizando software clínico activado por voz en computadoras móviles y credenciales portátiles de Zebra. Al reducir las interacciones manuales mientras el personal localiza equipos y completa pasos de flujo de trabajo, la asociación conecta el hardware de movilidad con la capa operativa de la gestión de activos e inventario. Amplía los casos de uso abordables para las plataformas de seguimiento más allá de la búsqueda y localización, hacia la automatización de flujos de trabajo junto a la cama del paciente.
- Diciembre de 2024: Swisslog Healthcare y BD anunciaron un acuerdo de comercialización conjunta que combina la gestión robotizada de medicamentos de Swisslog con el software BD Pyxis Logistics para automatizar los procesos de inventario farmacéutico en hospitales de EE. UU. La vinculación entre el hardware de automatización y el software de inventario fortalece el segmento de inventario en el punto de uso, donde la precisión y la disponibilidad afectan la preparación para los procedimientos. También señala una inversión continua en el seguimiento integral de medicamentos y suministros, en lugar de actualizaciones aisladas a nivel de gabinete.


Mercado de Sistemas de Seguimiento de Activos Hospitalarios y Gestión de Inventarios Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los sistemas que utilizan los hospitales para identificar, localizar y gestionar equipos e inventario dentro de las instalaciones. Esto incluye las etiquetas y lectores habilitadores, las herramientas de ubicación y el software de soporte que ejecuta los flujos de trabajo de seguimiento e inventario.
Exclusiones del alcance: no se cuenta la TI hospitalaria general que no se utiliza para localizar activos o gestionar niveles de inventario. Ejemplos son los sistemas independientes de facturación, EHR o control de acceso de seguridad general.
Descripción general de la segmentación
- Por Tecnología
- Identificación por Radiofrecuencia (RFID)
- Sistemas de Localización en Tiempo Real (RTLS)
- Lectores de Código de Barras
- Etiquetas de Ultrasonido e Infrarrojos
- Bluetooth de Baja Energía (BLE)
- Por Componente
- Hardware
- Software y Análisis
- Servicios
- Por Tipo de Producto
- Equipo Móvil
- Equipo Fijo
- Otros Inventarios
- Por Aplicación
- Seguimiento de Dispositivos e Instrumentos
- Seguimiento de Personal y Suministros
- Seguimiento de Pacientes y Visitantes
- Monitoreo Ambiental y de Condiciones
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Instalaciones de Cuidado a Largo Plazo
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con datos públicos de salud y dispositivos médicos para enmarcar el entorno de demanda y los principales desencadenantes de políticas. Las fuentes utilizadas incluyeron páginas de la FDA sobre identificación de dispositivos y orientación de implementación relacionada, indicadores de sistemas de salud de la OMS, estadísticas de salud de la OCDE y publicaciones de ministerios nacionales de salud que abordan la digitalización hospitalaria y las prioridades de adquisiciones.
También revisamos referencias de operaciones hospitalarias y cadena de suministro, como materiales de AHRMM, artículos revisados por pares sobre el desempeño de RFID, RTLS y códigos de barras en entornos clínicos, y patentes para entender cómo están evolucionando los enfoques de seguimiento. Para el contexto a nivel de empresa, utilizamos informes anuales, presentaciones para inversores y prensa de reputación reconocida, y complementamos con bases de datos de pago para finanzas de empresas, noticias y finanzas, y cobertura de patentes, de modo que pudiéramos verificar cruzadamente la exposición de ingresos y las huellas de productos. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas se centraron en validar qué se compra e implementa realmente dentro de los hospitales, y cómo se dividen los presupuestos entre hardware, software y servicios continuos. La cobertura de encuestados incluyó equipos de cadena de suministro hospitalario, ingeniería biomédica, TI y proveedores de soluciones en las principales regiones, y utilizamos sus aportes para confirmar los niveles de adopción por tecnología (RFID, RTLS y código de barras) y por tipo de activo, como equipos móviles y equipos fijos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos (CXO): 13% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 42% | EMEA: 35% |
| Actores más pequeños: 14% | Gerentes: 45% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente. Reconstruimos los grupos de demanda hospitalaria a partir del número de instalaciones, la preparación para la digitalización y los patrones típicos de gasto en herramientas de seguimiento e inventario, y luego verificamos los totales con las señales del lado de los proveedores. En la práctica, primero mapeamos los probables ciclos de instalación y reemplazo de las tecnologías principales (RFID, RTLS y código de barras), y luego aplicamos tasas de adopción realistas por clases de activos, como equipos móviles, equipos fijos y otros inventarios.
Los principales insumos que dieron forma al modelo incluyeron la capacidad de camas hospitalarias y la intensidad de procedimientos (utilizada como indicador indirecto de la utilización de activos), la actividad de cumplimiento relacionada con UDI que puede acelerar la adopción del seguimiento, la proporción de hospitales que se trasladan a flujos de trabajo de inventario automatizados, el consumo típico de etiquetas y lectores por instalación, y la proporción de software y servicios que se expande una vez que los sitios superan la etapa piloto. Cuando se utilizaron consolidaciones ascendentes, estas se basaron en rangos de precios muestreados y señales de envío o implementación provenientes de entrevistas, y las brechas se manejaron utilizando rangos de adopción específicos por región y factores de escalado conservadores que fueron reverificados con los encuestados.
Las previsiones se elaboraron utilizando análisis de escenarios, ya que la adopción y el momento de renovación pueden cambiar con los ciclos de presupuesto de capital y los impulsos de política. Construimos casos base, conservador y alto en torno a los cambios en la financiación de la digitalización hospitalaria, la evolución del precio de venta promedio y la velocidad de expansión de RTLS, y luego conciliamos la trayectoria final con la visión más repetible compartida por los expertos primarios.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que las estimaciones se mantengan coherentes con la actividad hospitalaria del mundo real. Los resultados del modelo se compararon con señales independientes, como los patrones de adquisición hospitalaria discutidos en las entrevistas, las tendencias regionales de gasto en salud y la mezcla implícita entre hardware, análisis de software y servicios. Los valores atípicos fueron revisados antes de la aprobación final.
Si una región mostraba un salto inesperado, reabríamos los supuestos y volvíamos a contactar a los encuestados para confirmar qué había cambiado, como un traslado del código de barras a RTLS o una ola de reemplazo puntual. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, incluidas nuevas regulaciones, movimientos importantes de reembolso o financiación, o cambios tecnológicos de gran escala. Antes de la entrega, se realiza una verificación final para que los clientes reciban la visión más recientemente actualizada dentro del mismo alcance y la misma lógica de modelo.
Comparación del tamaño del mercado de sistemas de seguimiento de activos y gestión de inventario hospitalario de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los sistemas de seguimiento de activos y gestión de inventario hospitalario pueden parecer muy distantes entre sí, incluso cuando el nombre del tema suena similar. La brecha generalmente proviene de cómo cada estudio trata lo que se incluye en el alcance, qué año se utiliza como ancla, y con qué rigor se contrastan los supuestos con compradores del lado hospitalario frente a narrativas del lado del proveedor.
Algunas estimaciones amplían el mercado para incluir software de gestión de activos sanitarios más amplio fuera de los hospitales, o agrupan herramientas de flujo de trabajo digital adyacentes que no respaldan directamente la localización de activos o el conteo de inventario. Mordor Intelligence contabiliza los sistemas relacionados con RFID, RTLS y escáneres de código de barras, más el análisis de software de soporte utilizado específicamente para el seguimiento de activos e inventario hospitalario, y evita añadir gasto de TI empresarial no relacionado que infle el total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 31,05 mil millones USD (2026) | |
| Consultora Global A | 34,80 mil millones USD (2026) | Utiliza una definición más amplia de gestión de activos sanitarios que puede incluir entornos no hospitalarios y módulos generales de ciclo de vida de activos, lo que eleva el conjunto de gasto más allá de los flujos de trabajo de seguimiento e inventario. |
| Revista Especializada B | 27,40 mil millones USD (2026) | A menudo se centra en los ingresos liderados por hardware de RTLS y etiquetado, y aplica supuestos de servicios más estrechos, lo que puede subestimar el análisis de software y el soporte continuo asociado a implementaciones a gran escala. |
La dispersión en la tabla se explica principalmente por lo que se agrupa dentro del gasto abordable y por cómo se tratan el software y los servicios a lo largo del tiempo. Al vincular el total con casos de uso hospitalarios claros, las tasas de adopción tecnológica y una combinación práctica de software y hardware que fue verificada en las entrevistas, la cifra final se mantiene más fácil de rastrear y reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de seguimiento de activos e inventarios hospitalarios en 2026?
Está valorado en USD 31,05 mil millones en 2026 y se prevé que crezca a una CAGR del 5,50% para alcanzar USD 40,58 mil millones en 2031.
¿Qué segmento tecnológico se expande más rápidamente?
Los Sistemas de Localización en Tiempo Real registran la CAGR más rápida del 6,34% hasta 2031.
¿Por qué los centros de cirugía ambulatoria invierten en el seguimiento de activos?
Los centros de cirugía ambulatoria dependen de una alta rotación de casos y han reducido los eventos de retraso por instrumentos en más del 50% tras la adopción de RFID, aumentando el volumen diario de procedimientos.
¿Qué impulsa el crecimiento en Asia-Pacífico?
Los mandatos de hospitales inteligentes en China y los registros digitales vinculados al reembolso en India impulsan la adopción, resultando en una CAGR regional del 6,71%.
¿Cómo están abordando los proveedores los altos costos iniciales?
Los modelos de suscripción, como el seguimiento como servicio de Zebra, reducen los desembolsos de capital al agrupar hardware, software y actualizaciones en contratos plurianuales.
¿Qué papel desempeña el mantenimiento predictivo?
Los módulos de IA pronostican fallos de equipos con semanas de anticipación, reduciendo el tiempo de inactividad de los equipos de diagnóstico por imagen en aproximadamente un tercio y respaldando los contratos de servicio basados en resultados.
Última actualización de la página el:



