
Golfwagen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 2.44 Milliarden US-Dollar |
| Marktgröße (2031) | 3.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Golfwagen-Marktanalyse von Mordor Intelligence
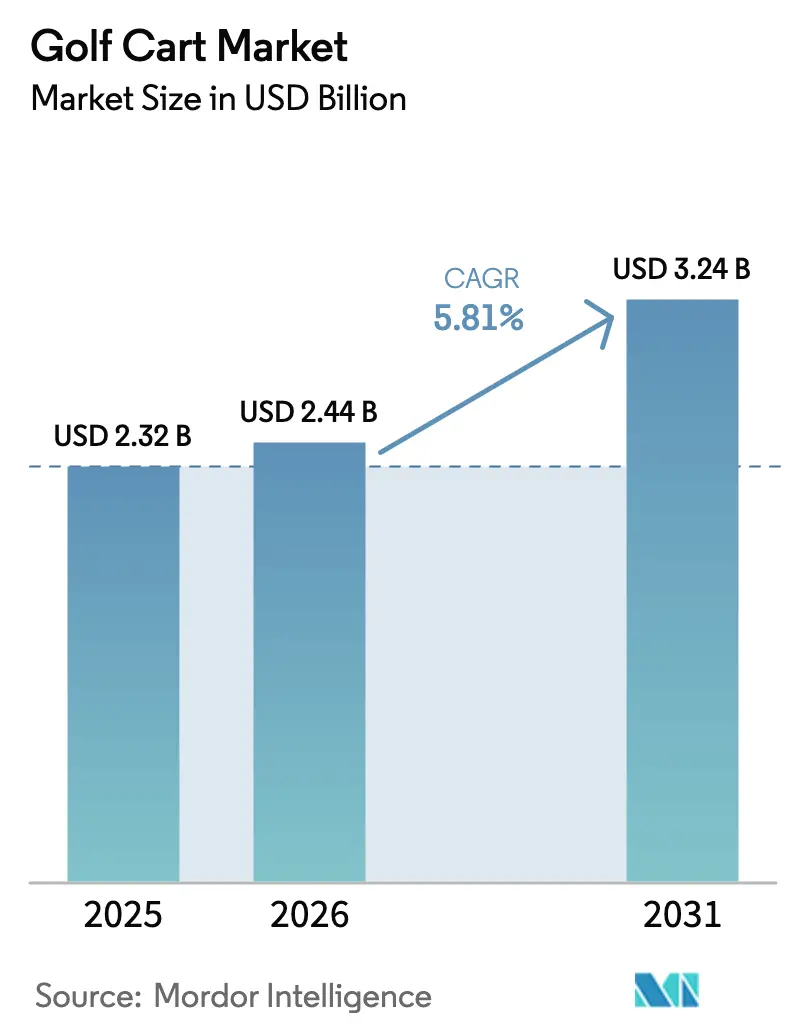
Die Golfwagen-Marktgröße wurde im Jahr 2025 auf 2,32 Mrd. USD geschätzt und soll von 2,44 Mrd. USD im Jahr 2026 auf 3,24 Mrd. USD bis 2031 wachsen, bei einer CAGR von 5,81 % während des Prognosezeitraums (2026–2031). Das robuste Wachstum resultiert aus der Ausweitung von Mikromobilitätsprogrammen in Resorts, Elektrifizierungsvorgaben auf Golfplätzen und dem stetigen Wandel hin zu familienorientierten Vier-Sitzer-Formaten. Elektrischer Antrieb hält heute den größten Marktanteil, doch Solar-Hybrid-Wagen skalieren schnell dort, wo der Netzzugang begrenzt ist. Investitionen der Originalausrüstungshersteller in Lithiumeisenphosphat-Batterien (LFP), gebündelte Finanzierungsangebote und Online-Konfigurationsportale gestalten die Vertriebsstrategien neu, während regulatorische Aufmerksamkeit auf Sicherheitsstandards und Rückrufe die Produktneugestaltung vorantreibt. Der Wettbewerbsdruck bleibt moderat, da westliche Platzhirsche ihre Preissetzungsmacht gegenüber kostengünstigeren chinesischen Anbietern durch Premiumfunktionen und Direktvertriebsplattformen verteidigen.
Wichtigste Erkenntnisse des Berichts
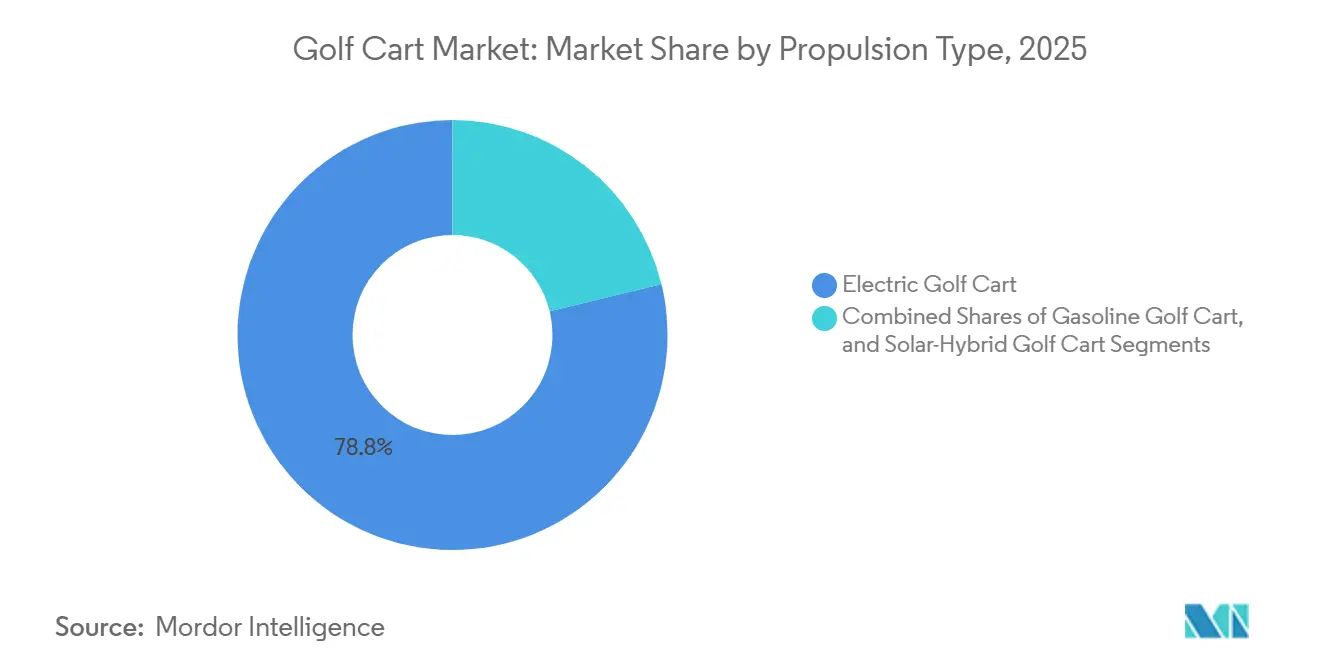
- Nach Antriebsart führten Elektrowagen mit einem Umsatzanteil von 78,81 % im Jahr 2025, während Solar-Hybrid-Varianten bis 2031 mit einer CAGR von 5,83 % wachsen.
- Nach Sitzkapazität entfielen auf Zwei-Sitzer-Modelle 47,63 % des Golfwagen-Marktanteils im Jahr 2025, während Vier-Sitzer voraussichtlich mit einer CAGR von 5,88 % wachsen werden.
- Nach Fahrzeugformat führten Offen-Top-Designs mit 77,71 % des Golfwagen-Marktanteils im Jahr 2025, während geschlossene, wetterfeste Wagen bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
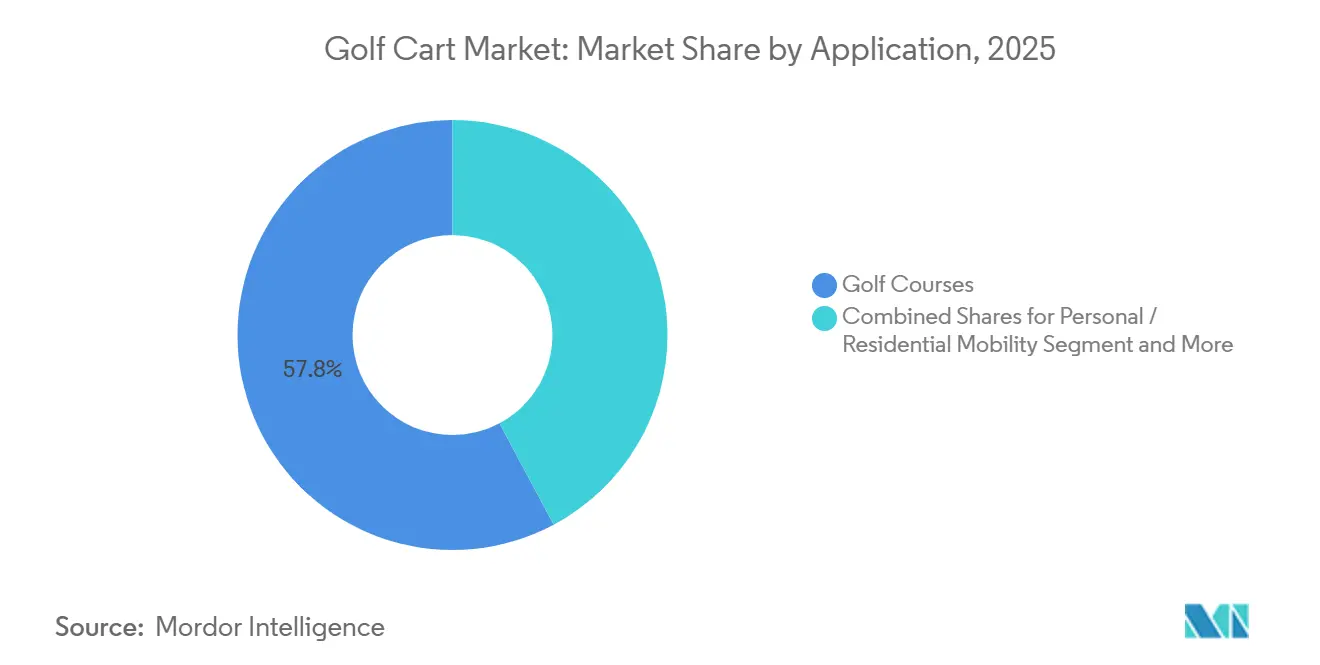
- Nach Anwendung generierten Golfplätze im Jahr 2025 57,78 % der Nachfrage, und kommerzielle Dienstleistungen expandieren bis 2031 mit einer CAGR von 5,85 %.
- Nach Vertriebskanal hielten Offline-Händler- und Distributorennetzwerke im Jahr 2025 73,46 % des Golfwagen-Marktanteils, während Online-Direktvertriebsplattformen bis 2031 voraussichtlich mit einer CAGR von 5,91 % wachsen werden.
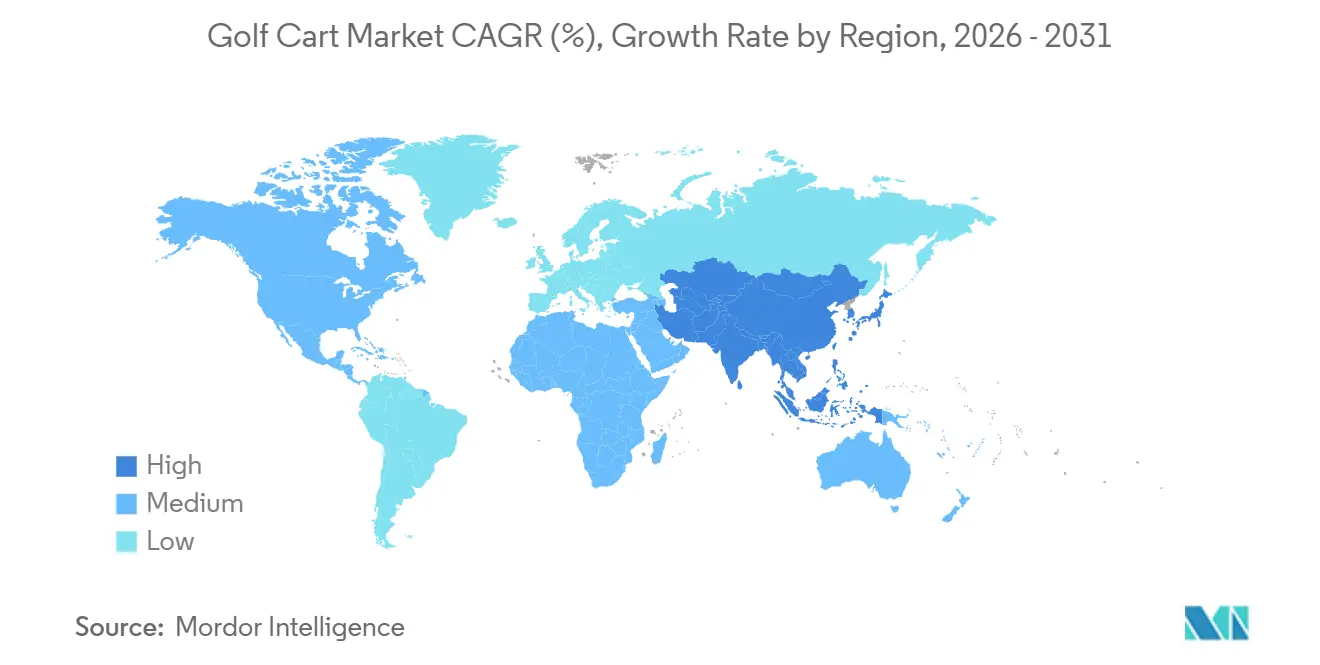
- Nach Geografie erfasste Nordamerika 38,71 % des Umsatzes im Jahr 2025, und der asiatisch-pazifische Raum soll im gleichen Zeitraum mit einer CAGR von 5,87 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Golfwagen-Markts*
| Treiber | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ruhestandsgemeinden in den Vereinigten Staaten | +1.2% | Nordamerika, konzentriert in Florida, Arizona, South Carolina | Mittelfristig (2–4 Jahre) |
| Europäische Golfplätze und Countryclub-Betriebe mit Pflicht zur Elektrifizierung | +0.9% | EU-27, Vereinigtes Königreich, Norwegen, Schweiz | Kurzfristig (≤ 2 Jahre) |
| Südostasiatische Inseln integrieren Mikromobilitätsprogramme | +0.8% | Asiatisch-pazifischer Kernraum (Thailand, Indonesien, Malaysia), Ausweitung auf Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Geplante Golf-Stadtteile entstehen als Teil von Megaprojekten | +0.6% | Saudi-Arabien (NEOM, Qiddiya, Diriyah), Vereinigte Arabische Emirate (Rote-Meer-Inseln) | Langfristig (≥ 4 Jahre) |
| OEM-Paketfinanzierung für kommunale Transportflotten | +0.5% | Indien, städtische und stadtnahe Siedlungen, bewachte Wohnanlagen | Mittelfristig (2–4 Jahre) |
| Karibische Resorts mit geringem Netzzugang erproben Solar-Hybrid-Wagen | +0.3% | Östliche Karibikinseln, Barbados, Jamaika, Dominikanische Republik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ruhestandsgemeinden in den Vereinigten Staaten übernehmen rasch neue Trends
In Florida, Arizona und South Carolina haben Rentnergemeinschaften Golfwagen zu einem festen Bestandteil des Alltags gemacht. The Villages, ein bedeutender Akteur, betreibt eine beträchtliche Anzahl von Fahrzeugen und verzeichnet ein erhebliches jährliches Wachstum. In den letzten Jahren haben Händler in Florida einen deutlichen Anstieg der Golfwagenverkäufe erlebt. Dieses Wachstum wird größtenteils von jüngeren Rentnern angetrieben, die ihre Fahrzeuge mit Funktionen wie erhöhten Fahrwerken, LED-Beleuchtung und Bluetooth-Audio individuell gestalten und dabei die Straßenzulassung sicherstellen. In Dunedin und Panama City haben städtische Verordnungen die Zonen für Fahrzeuge mit niedriger Höchstgeschwindigkeit erweitert und Wohngebiete direkt mit Einzelhandelsbereichen und Gesundheitseinrichtungen verbunden. Infolgedessen steigt die Nachfrage nach Vierersitzern, was den Bedürfnissen von Mehrgenerationenhaushalten entspricht. Kürzlich hat die Nationale Straßenverkehrssicherheitsbehörde aktualisierte Sicherheitsstandards eingeführt, die in den kommenden Jahren die Integration von Sicherheitsgurten, Windschutzscheiben und Fahrtrichtungsanzeigern in Golfwagen vorschreiben, insbesondere für solche, die auf öffentlichen Straßen eingesetzt werden [1]. Diese Entwicklungen erweitern die Anwendungsbereiche im Freizeit- und Personenmobilitätssegment im Golfwagen-Markt.
Geplante Golf-Stadtteile entstehen in GCC-Megaprojekten
NEOMs Gidori und Qiddiya in Saudi-Arabien sowie die Golfplätze am Roten Meer in den Vereinigten Arabischen Emiraten führen geschlossene, klimatisierte Golfwagen mit unterschiedlichen Sitzkapazitäten ein, die der sengenden Wüstenhitze trotzen sollen. Qiddiya, das in den kommenden Jahren eine erhebliche Anzahl jährlicher Besucher anziehen möchte, benötigt dringend Hochkapazitäts-VIP-Flotten. Diese ambitionierten Projekte fördern Partnerschaften mit Lieferanten, die sich auf thermisch gemanagte Batterien und solar-hybride Dächer konzentrieren und die Abhängigkeit von herkömmlichen Generatoren erheblich reduzieren [2]. Solche Premium-Flottenanforderungen schaffen neue Chancen für Lieferanten in der Golfwagenbranche, insbesondere im Bereich Luxustourismus und Golfziele.
OEM-Paketfinanzierung für Gemeinschaftsflotten in Indien
In Anlehnung an Indiens weitreichende Initiativen für elektrische Dreiräder erproben Stadtteile in der Nähe großer Ballungsräume wie Delhi, Bengaluru und Pune Niedrigzinsdarlehen. Diese Darlehen sind darauf ausgelegt, ein umfassendes Paket bereitzustellen, das Golfwagen, Ladegeräte und Serviceverträge umfasst. Die anfänglich positive Resonanz deutet auf ein erhebliches Umsatzwachstumspotenzial hin, insbesondere da geschlossene Wohnanlagen zunehmend emissionsfreie Shuttles einsetzen und deren Nutzung über traditionelle Anwendungen wie Golfplätze hinaus ausweiten. Dieser Wandel hin zu gemeinschaftsbasiertem elektrischen Transport schafft zusätzliche Wachstumschancen im Golfwagen-Markt.
Karibische Resorts erproben Solar-Hybrid-Wagen
In einem kürzlich in Barbados abgehaltenen Workshop wurden eine bemerkenswerte Anzahl gebrauchter Elektrofahrzeugbatterien erfolgreich in Wagenpakete umgewandelt. Diese Initiative verlängert nicht nur die Lebensdauer der Batterien, sondern verringert auch die Importabhängigkeit der Region. Ermutigt durch diesen Erfolg erwägen Resorts in Jamaika und der Dominikanischen Republik nun die Einführung von Solar-Hybrid-Flotten. Es wird erwartet, dass diese Solar-Hybrid-Wagen die Betriebskosten der Resorts durch die Nutzung erneuerbarer Energiequellen senken und sich damit dem globalen Streben nach Nachhaltigkeit anpassen. Darüber hinaus könnte die Einführung solcher Flotten das umweltfreundliche Image dieser Resorts stärken und umweltbewusste Touristen anziehen. Dieser Wandel soll das Wachstum des Golfwagen-Marktes in der Karibik fördern.
Analyse der Hemmnisse des Golfwagen-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvolatilität bei Lithium-Ionen-Batteriepaketen | -0.7% | Global, akut in importabhängigen Märkten (Lateinamerika, Afrika, Südostasien) | Kurzfristig (≤ 2 Jahre) |
| Rückläufige Golfmitgliedschaften | -0.5% | Vereinigtes Königreich, Deutschland, Frankreich, Benelux | Mittelfristig (2–4 Jahre) |
| Verschärfung kommunaler Brandschutzvorschriften für die Wagenlagerung | -0.3% | Nordamerika, konzentriert in Kalifornien, Florida, Ontario, British Columbia | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Ladeinfrastruktur | -0.2% | Östliche Karibik, kleinere Inselstaaten mit begrenzter Netzkapazität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvolatilität bei Lithium-Ionen-Batteriepaketen
In den letzten Jahren sind die Preise für Batteriepackungen erheblich gesunken und haben ihren niedrigsten Stand seit mehr als einem halben Jahrzehnt erreicht. Trotz dieses Rückgangs ist die Mehrheit der Zellproduktion nach wie vor stark in China konzentriert, das einen erheblichen Anteil an der weltweiten Produktion hält. Importabhängige Montagebetriebe in Regionen wie Lateinamerika und Afrika stehen vor Herausforderungen durch Störungen in der Lieferkette, die zu erhöhten Kosten für importierte Komponenten geführt haben. Laut der Internationalen Energieagentur werden in den kommenden Jahren weitere Kostensenkungen erwartet, da Fortschritte bei Lithiumeisenphosphat (LFP)- und Natriumionen-Batteriechemien an Dynamik gewinnen und eine größere Skalierbarkeit erreichen [3]. Yamahas kommendes Elektro-Golfwagenmodell, das für die Mitte des Jahrzehnts geplant ist, verfügt über ein innovatives hauseigenes Batteriepaket auf Basis der LFP-Chemie. Dieses neue Design soll im Vergleich zu früheren Modellen, die auf Blei-Säure-Batterien setzten, eine deutlich verbesserte Energieeffizienz bieten und inmitten der Marktvolatilität eine stabilere und zuverlässigere Lösung darstellen. Diese Entwicklungen in der Batterietechnologie könnten die Kostenwettbewerbsfähigkeit stärken und den Übergang zu Elektromodellen in der Golfwagenbranche unterstützen.
Rückläufige Golfmitgliedschaften in Westeuropa
Mitte 2024 gab Custodian Golf eine bedeutende Warnung heraus und wies darauf hin, dass ein erheblicher Anteil der britischen Clubs aufgrund sinkender Teilnahmequoten und steigender Betriebskosten von der Schließung bedroht ist. Diese Herausforderungen haben die Nachfrage nach Golfwagen negativ beeinflusst. Im darauffolgenden Jahr stellte Dalmuir, ein kommunaler Golfplatz in Schottland, den Betrieb ein, da die lokalen Gemeinderäte finanzielle Engpässe anführten. Darüber hinaus entschieden sich mehrere Golfclubs in England, ihr Land für Wohnbauprojekte zu verkaufen, um dem finanziellen Druck zu begegnen. Clubs, die weiterhin in Betrieb sind, priorisieren nun kostensparende Maßnahmen, wie die Verlängerung der Nutzungsdauer ihrer Golfwagen, anstatt ihre Flotten jährlich zu erneuern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Golfwagen-Markts
Nach Antriebsart:
Solar-Hybrid gewinnt angesichts von Netzengpässen an BedeutungElektrowagen dominieren mit einem Anteil von 78,81 %, gestützt durch eine ausgereifte Ladeinfrastruktur auf den meisten Golfplätzen. Die Golfwagen-Marktgröße für Solar-Hybrid-Modelle soll jedoch mit einer CAGR von 5,83 % wachsen, katalysiert durch netzunabhängige Resorts, die Autonomie anstreben. Der Los Naranjos Golf Club senkte seine Stromkosten um 40 %, indem er Dachpaneele installierte, was eine Amortisationszeit von fünf Jahren bestätigt. LFP-Batterien verdrängen Blei-Säure-Batterien und verbessern die Energiedichte und Zyklenlebensdauer, während Yamahas Wasserstoff-Brennstoffzellen-Konzept auf eine künftige Diversifizierung hindeutet. Vorschriften wie EU 2023/1804 beschleunigen die Abkehr von Benzin und verengen die langfristigen Aussichten für Verbrennungswagen.
Chinesische Lieferanten bieten CE-zertifizierte Solardächer gebündelt mit 150-W-Erhaltungsladegeräten zu Preisen unter 400 USD an, was Hybride für südostasiatische und karibische Betreiber attraktiv macht. Der Golfwagen-Markt nimmt weiterhin Batteriewiederverwendungspakete aus ausgedienten Elektrofahrzeugen auf, was die Versorgung glättet und den CO₂-Fußabdruck senkt.



Nach Sitzkapazität:
Vier-Sitzer-Konfigurationen gewinnen bei Familien- und GruppennutzungZwei-Sitzer-Einheiten halten mit 47,63 % Marktanteil im Jahr 2025 noch den größten Anteil, doch Vier-Sitzer wachsen am schnellsten aufgrund der Einführung in Wohngebieten im Sonnengürtel. Die Golfwagen-Marktgröße für Vier-Sitzer-Modelle soll bis 2031 jährlich um 5,88 % wachsen. Hersteller wie E-Z-GO's Liberty und Yamahas fünfsitziger G30Es verbinden Raumeffizienz mit größerer Passagierkapazität.
Ruhestandsgemeinden rüsten rückwärtsgerichtete Sitze und Ladeboxen nach und fördern so Aftermarket-Umsätze. GCC-Megaprojekte tendieren zu sechs- und achtsitzigen, klimatisierten Wagen für VIP- und Gruppenspiele und prägen damit Premium-Nachfragesegmente.
Nach Fahrzeugformat:
Geschlossene Designs expandieren in nördlichen KlimazonenOffen-Top-Varianten dominierten mit 77,71 % des Volumens im Jahr 2025, doch geschlossene Wagen wachsen mit einer CAGR von 5,93 %. Dieser Trend ist besonders in Regionen mit kälterem Klima ausgeprägt, wie Kanada und dem nördlichen Teil der Vereinigten Staaten, sowie in Teilen Asiens, die starke Monsunzeiten erleben.
Aktuelle Vorschriften der Bundesbehörde für Kraftfahrzeugsicherheitsstandards (FMVSS) prägen die Branche, indem sie die Einführung halbgeschlossener Designs für straßenzugelassene Wagen fördern. Dieser regulatorische Wandel hat zu einem deutlichen Anstieg der Nachfrage nach Komponenten wie Windschutzscheiben, Sicherheitsgurten und Beleuchtungssätzen geführt. Darüber hinaus integrieren Resorts zunehmend klimatisierte Kabinen in ihr Angebot. Diese Kabinen bieten nicht nur erhöhte Sicherheit bei extremen Wetterbedingungen, wie intensiver Hitze oder starkem Regen, sondern dienen auch als Mittel zur Steigerung des Gesamtmarkenwerts der Resorts.
Nach Anwendung:
Kommerzielle Dienstleistungen beschleunigen sich angesichts von ArbeitskräftemangelObwohl Golfplätze 57,78 % der Nachfrage ausmachten, verzeichnen kommerzielle Dienstleistungen die stärkste CAGR von 5,85 %. Freizeitparks, Universitätsgeländen und Flughäfen setzen autonome oder ferngesteuerte Wagen ein, um die Shuttle-Arbeitskosten zu senken.
Luxushotels setzen zunehmend auf Elektrowagen, um Ruhezonen-Vorschriften einzuhalten und eine ruhige Umgebung für Gäste zu gewährleisten. Gleichzeitig zeigen Industrieanlagen eine wachsende Präferenz für Nutzladeflächen, die sich gut für den effizienten Transport leichter Fracht eignen. In Ruhestandszentren in den Vereinigten Staaten gewinnt persönliche Mobilität an Bedeutung, da Kommunen sich auf die Erweiterung von Fahrzeugspuren für niedrige Höchstgeschwindigkeiten konzentrieren. Diese Spuren sind darauf ausgelegt, Wohngebiete nahtlos mit wichtigen Zielen zu verbinden und den Komfort für die Bewohner zu verbessern.

Nach Vertriebskanal:
Online-Direktvertrieb gewinnt an DynamikOffline-Händler halten 73,46 % Marktanteil, doch der Online-Kanal wächst jährlich um 5,91 %. E-Z-GOs Reserve-Now-Plattform gewinnt konfigurationsaffine Käufer mit Liefergarantien von acht Wochen und Anzahlungen von 500 USD. Yamahas Nationaler Golfwagen-Tag nutzt Social-Media-Plattformen effektiv, um potenzielle Kunden anzusprechen und sie nahtlos zu seinen Online-Einkaufsoptionen sowie seinem Netzwerk physischer Einzelhandelspartner zu führen.
Gleichzeitig verlassen sich chinesische Exporteure zunehmend auf Online-Shops, wie die von Alibaba bereitgestellten, und implementieren volumenbasierte Preisstrategien, um internationale Flottenmanager anzusprechen. Diese Ansätze verstärken die Fragmentierung im Golfwagen-Markt weiter.
Geografische Analyse
Golfwagen-Markt in Nordamerika
Nordamerika hält mit einem Umsatzanteil von 38,71 % im Jahr 2025 seine Ankerposition, bedingt durch die fest verankerte Kultur der Rentnergemeinden und ein weitreichendes Netz an Golfplätzen. Der FMVSS 305a harmonisiert die Sicherheitsanforderungen, was voraussichtlich die durchschnittlichen Verkaufspreise erhöht, gleichzeitig aber auch den Austausch älterer Fahrzeugflotten ankurbelt. Kanadas strengere Brandschutzvorschriften verursachen zusätzliche Nachrüstkosten, während die lokale Produktion von Club Car, Yamaha und Textron kurze Lieferzeiten und maßgeschneiderte Servicepakete gewährleistet.
Golfwagen-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 5,87 %. Thailand führt die ASEAN-Einführung an, unterstützt durch lokale Hersteller und eine tourismusgetriebene Nachfrage nach Golfwagen. Der chinesische Markt, der bereits im Jahr 2022 einen Wert von 134,47 Millionen USD erreichte, könnte sich bis 2029 verdoppeln, da die Anwendungsgebiete auf Parks und Industriegelände ausgeweitet werden. Japans Vorliebe für Fünfsitzer-Caddie-Wagen veranlasst die OEMs, elektromagnetische Führungssysteme für autonome Fairway-Schleifen zu integrieren. Indiens Township-Flotten befinden sich in der Pilotphase, was auf ein erhebliches Skalierungspotenzial hindeutet, sobald gebündelte Finanzierungsmodelle etabliert sind.
Golfwagen-Markt in EMEA, Südamerika und der Karibik
Europa vereint Chancen und Risiken. Elektrifizierungsvorschriften sichern eine Ersatznachfrage, während der Mitgliederschwund in Großbritannien, Deutschland und Frankreich das Volumenwachstum begrenzt. Golfclubs in Spanien und Italien kompensieren Energiekosten durch Solardächer und Batteriespeichersysteme und amortisieren diese Investitionen innerhalb von fünf Jahren. Südamerika und der Nahe Osten liegen in absoluten Zahlen zurück, verzeichnen jedoch die stärksten prozentualen Zuwächse; GCC-Megaprojekte setzen dabei Premiummaßstäbe für geschlossene, klimatisierte Golfwagen. Karibische Inseln sind Vorreiter bei der Einführung von Solar-Hybrid-Lösungen, wobei Batterieverwertungslabore auf Barbados die Vorteile der Kreislaufwirtschaft verdeutlichen.
Regulatorisches Umfeld
Die Regulierung unterscheidet weiterhin zwischen reinen Golfplatzfahrzeugen und straßenzugelassenen Low-Speed-Vehicles (LSVs). In den Vereinigten Staaten unterliegen LSVs, die auf öffentlichen Straßen betrieben werden, der Aufsicht der NHTSA gemäß FMVSS No. 500 (49 CFR 571.500), der LSVs anhand der begrenzten Höchstgeschwindigkeit (mehr als 20 mph und nicht mehr als 25 mph) definiert und Anforderungen an Verkehrssicherheitsausrüstung und Zertifizierungspfade vorgibt, wenn Fahrzeuge für den Einsatz in Wohnsiedlungen konfiguriert werden.
Für Golfwagen, die ausschließlich auf dem Platz und mit geringeren Geschwindigkeiten eingesetzt werden, orientiert sich die Konformität in der Regel an Industriestandards und nicht an Bundesvorschriften für Kraftfahrzeuge, insbesondere ANSI/NGCMA Z130.1 für Golfwagen und ANSI/OPEI Z135-2020 für Personal Transport Vehicles (PTVs), die auf ausgewiesenen Privatstraßen und in geschlossenen Wohnanlagen eingesetzt werden. In Europa wird der Zugang zu Straßenanwendungen durch den L-Kategorie-Rahmen (Verordnung (EU) Nr. 168/2013) und zugehörige delegierte Anforderungen (z. B. Delegierte Verordnung (EU) Nr. 44/2014) geprägt, die im Vergleich zum reinen Offroad-Einsatz auf dem Platz höhere Anforderungen an Typgenehmigung, Dokumentation und Fahrzeugkonstruktion stellen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Versorgung mit Zellen und Batteriepacks (Blei-Säure und zunehmend Lithium-Chemien wie LFP), Leistungselektronik, Motoren, Fahrgestell- und Karosseriefertigung sowie Endmontage und führt anschließend über den Vertrieb durch Händlernetze und Flottenkäufer in den Bereichen Golf, Resort, Campus und Industrie. Große OEMs übernehmen typischerweise Markenentwicklung, Fahrzeugintegration und Endmontage, während sie Komponenten weltweit beziehen. Die Lieferantenbasis umfasst Batterien und Teile aus asiatischen Fertigungszentren sowie spezialisierte Subsysteme wie GPS- und Telemetriemodule, die das Flottenmanagement und die geofenced-basierte Geschwindigkeitskontrolle unterstützen, insbesondere bei gewerblichen Dienstleistungseinsätzen.
Auf der Fertigungsseite kombiniert der Markt traditionelle OEM-Montagemodelle mit ODM-Beschaffung für kleinere Marken und regionale Vertriebshändler, während neuere Marktteilnehmer stärker vertikal integrierte Ansätze verfolgen, bei denen F&E, Werkzeugbau und Montage intern angesiedelt werden, um Iterationszyklen zu verkürzen. Handels- und Logistiküberlegungen verstärken das Interesse an regionaler Produktion und CKD-artiger Lokalisierung in Märkten, die Resort-Mikromobilitätsflotten aufbauen oder Fahrzeuge für straßenzugelassene Einsatzzwecke bereitstellen. Der Aftermarket- und Servicebereich (Ladegeräte, Ersatzbatterien, Reifen, Beleuchtung, Verkleidungen und Sicherheitskits) bleibt ein wichtiger nachgelagerter Wertschöpfungspunkt, da Flotten die Nutzungsdauer verlängern und Nachrüstungen vornehmen, um lokale Betriebsvorschriften zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
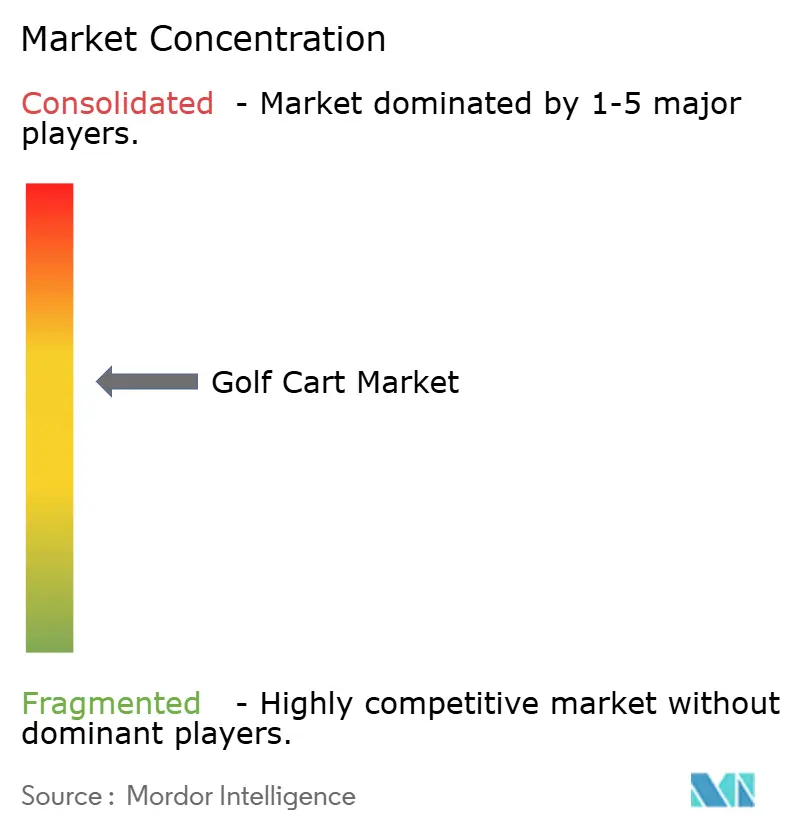
In dem moderat konzentrierten Markt dominieren Club Car, Yamaha Motor und Textron Specialized Vehicles die globalen Lieferungen und unterhalten robuste Händlernetzwerke. Bis Ende des Jahrzehnts plant Yamaha, seine Golfwagen-Tochtergesellschaft mit dem Mutterkonzern zu fusionieren und dabei sein geistiges Eigentum für Fortschritte beim autonomen Fahren und der Batterietechnologie zu konsolidieren. Club Car erweiterte sein Premium-Straßenzulassungsangebot durch die Übernahme einer Luxusmarke in den letzten Jahren. Unterdessen nutzt E-Z-GO den Direktvertrieb, um seine Margen vor dem Druck kostengünstiger Importe zu schützen.
Chinesische Akteure wie Suzhou Eagle, HDK Electric Vehicles und Dongguan Excellence unterbieten etablierte Marken erheblich, indem sie wettbewerbsfähig bepreiste Modelle anbieten. Diese Unternehmen liefern zertifizierte Fahrzeuge, die internationalen Standards entsprechen, und sprechen damit kostenbewusste Käufer an. Ihre Agilität auf E-Commerce-Plattformen, kombiniert mit schnellen Entwicklungszyklen, trifft bei budgetsensiblen Flotten in Regionen wie Südostasien und Lateinamerika auf starke Resonanz. Polaris GEM macht sich im straßenzugelassenen Niedriggeschwindigkeitssegment einen Namen und bietet Premium-Lithium-betriebene Modelle an. Diese Fahrzeuge sind mit fortschrittlichen Funktionen ausgestattet, darunter moderne Beleuchtungssysteme, energieeffiziente Bremsen und integrierte Smartphone-Konnektivität.
Technologische Fortschritte heben Akteure voneinander ab: Batteriepakete mit verbesserter Effizienz versprechen erhebliche Energieeinsparungen, elektromagnetische Führung ermöglicht die Routenplanung ohne Depots, und cloud-verbundene Flotten-Dashboards helfen, Wartungsausfallzeiten zu reduzieren. Jüngste Demonstrationen von Superkondensatortechnologie durch Greentech deuten auf das Potenzial für extrem schnelles Laden hin, obwohl der Zeitplan für die kommerzielle Verfügbarkeit noch unklar ist.
Führende Unternehmen der Golfwagen-Branche
-
Yamaha Golf-Car Company
-
Textron Specialized Vehicles Inc.
-
Club Car LLC
-
Polaris Inc.
-
HDK Electric Vehicles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Golfwagen-Markt Unternehmen in diesem Bericht
- Club Car LLC
- Yamaha Golf-Car Company
- Textron Specialized Vehicles (E-Z-GO, Cushman)
- Columbia Vehicle Group (ParCar)
- HDK Electric Vehicles
- Suzhou Eagle EV Mfg. Co.
- JH Global Services (Star EV)
- Dongguan Excellence Golf & Sightseeing Car
- ICON EV
- Marshell Electric Vehicle
- Bintelli Electric Vehicles
- Xiamen Dalle Electric Car
- Polaris GEM (Polaris Inc.)
- Speedways Electric
- AgT Electric Cars
- CitEcar Electric Vehicles
- Kandi Technologies Group
- Tomberlin (Columbia)
- ELLWEE AB
Marktchancen und Zukunftsaussichten
Wachstumspotenzial entsteht rund um regionale Fertigungs- und Vertriebsstandorte, die die Frachtabhängigkeit verringern und die Lieferzeiten für Flottenausschreibungen verbessern. Konkrete Schritte umfassen die Aufnahme der Produktion des 2026 MVR Golf Cart und des MVR Cargo Max Electric Utility Cart durch die Massimo Group in einer Partnerschaftsanlage in Vietnam (Oktober 2025) sowie die Gründung eines Gemeinschaftsunternehmens von Kinetic Green Energy mit Tonino Lamborghini in Pune, Indien, zur Herstellung von elektrischen Golf- und Lifestyle-Carts (Juli 2025), abgestimmt auf die im Berichtskontext diskutierte Nachfrage aus geschlossenen Wohnanlagen, Resorts und GCC-verbundenen Premiumflotten. In der Karibik gab Innovative Energy Group Pläne bekannt, elektrische Golfwagen in Jamaika zu montieren (Januar 2026), was Bemühungen widerspiegelt, Inselresorts zu bedienen, in denen Netzbeschränkungen und Importabhängigkeit die Attraktivität lokaler Montage, Servicesupport und solar-hybrider Konfigurationen erhöhen.
Auf der Produktseite konzentrieren sich die Chancen auf die Einführung von Lithium, Flottenkonnektivität und konformitätsbereite Konfigurationen für die erweiterte Nutzung auf Straßen und Campusgeländen. Der Markt wird bereits vom elektrischen Antrieb dominiert (78,81 % Umsatzanteil im Jahr 2025), und OEM-Roadmaps, die LFP-Packs, intelligentere Geschwindigkeitskontrolle und Telemetrie betonen, stehen im Einklang mit den Anforderungen gewerblicher Dienstleistungen (Resorts, Themenparks, Campusgelände, Flughäfen), wo eine höhere Auslastung Ausfallzeiten folgenreicher macht. Regulatorische Klarheit bei den LSV-Definitionen gemäß FMVSS 500 und dem europäischen L-Kategorie-Typgenehmigungsrahmen schafft zudem Spielraum für Hersteller, straßenzugelassene Varianten (Beleuchtung, Rückhaltesysteme, Verglasung und Signalisierung) zu standardisieren, während sie die Kostenziele gegenüber günstigeren Importalternativen im Blick behalten.
Aktuelle Branchenentwicklungen im Golfwagen-Markt
- Januar 2026: E-Z-GO kündigte die nächste Generation des E-Z-GO Liberty für das Modelljahr 2027 an, das sowohl für den Einsatz in Wohnsiedlungen als auch auf dem Golfplatz positioniert wird. Das Update deutet auf fortgesetzte Produktinvestitionen in Mehrzweckplattformen hin, die für unterschiedliche Einsatzzyklen und Compliance-Anforderungen konfiguriert werden können, was die OEM-Differenzierung über den Preis hinaus unterstützt.
- Dezember 2025: Textron Specialized Vehicles führte eine verbesserte Speed-Control-Funktion als Standardmerkmal innerhalb seiner Pace-Technology-Plattform für die elektrischen E-Z-GO-ELiTE-Golfwagen und die elektrischen Cushman-ELiTE-Nutzfahrzeuge ein. Die Standardisierung dieser Funktion unterstützt vernetztes Flottenmanagement und geofenced-Betrieb für Resorts, Campusgelände und Industriestandorte, in denen Sicherheitsmanagement und Nutzungsverfolgung die Beschaffung beeinflussen.
- April 2024: Yamaha Motor Corporation demonstrierte erstmals öffentlich einen wasserstoffbetriebenen Golfwagen im Yamaha Marine Innovation Center in Kennesaw, Georgia. Die Prototyparbeit erweitert das Technologiespektrum über batterieelektrische Antriebe hinaus für Spezial- und Flottenanwendungen, wobei der Fokus weiterhin auf Energiespeicherung und Betankungswegen liegt, die für Einsätze mit hoher Auslastung relevant sind.
Golfwagen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Golfwagen-Markt bezieht sich in dieser Studie auf Erlöse aus neu hergestellten, selbstfahrenden Golfwagen, die hauptsächlich zum Transport von Personen und Ausrüstung auf kurzen, privaten Strecken wie Golfplätzen, Resorts, Campusgeländen, Flughäfen und Wohnanlagen mit Zugangskontrolle eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Wiederverkaufswerte von Gebrauchtfahrzeugen, Nachrüstungsumbauten mit Lift-Kits sowie Elektrofahrzeuge für Wohngebiete aus, die für den regulären Straßenverkehr konzipiert sind.
Segmentierungsübersicht
- Nach Antriebsart
- Elektrische Golfwagen
- Benzin-Golfwagen
- Solar-Hybrid-Golfwagen
- Nach Sitzkapazität
- 2-Sitzer
- 4-Sitzer
- 6-Sitzer
- 8+-Sitzer
- Nach Fahrzeugformat
- Offen-Top
- Geschlossen / Wetterfest
- Nach Anwendung
- Golfplätze
- Persönliche / Wohnmobilität
- Kommerzielle Dienstleistungen (Resorts, Freizeitparks, Universitätsgelände)
- Industrie- und Flughafennutzfahrzeuge
- Nach Vertriebskanal
- Offline (Händler und Distributoren)
- Online / Direktvertrieb
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den grundlegenden Kontext zu schaffen und sicherzustellen, dass die Modelleingaben reale Nachfragesignale widerspiegeln. Wir stützten uns auf öffentliche Quellen wie US-amerikanische und internationale Handelsstatistiken für Elektrofahrzeuge und Teile, Transport- und Sicherheitsleitlinien für Fahrzeuge mit niedriger Geschwindigkeit sowie Energie- und Emissionspublikationen, die die Einführung von Elektrowagen beeinflussen.
Um die Marktstruktur fundiert zu halten, haben wir auch Materialien wie Jahresberichte und Investorenpräsentationen von Unternehmen, Aktualisierungen von Golf- und Freizeitbranchenverbänden, relevante Patentanmeldungen sowie Presseberichte zu Flottenauffrischungen und neuen Produkteinführungen gesichtet. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich genutzt, um Unternehmensfinanzprüfungen zu beschleunigen und Patent- sowie handelsstatistische Versanddaten zu scannen, wo verfügbar. Die hier genannten spezifischen Desk-Quellen sind lediglich illustrativ; viele weitere öffentliche Referenzen wurden für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Wagen über Golfplätze, Hotelbetriebe, Wohnanlagen mit Zugangskontrolle, Flughäfen und Industriestandorte hinweg gekauft und genutzt werden. Wir sprachen mit einer Mischung aus Herstellern, Komponentenlieferanten, Distributoren, Flottenoperatoren und großen Endnutzern in der Region Asien-Pazifik, EMEA und Amerika, was uns half, Einführungszeitpunkte, Ersatzzyklen und Bewegungen bei den durchschnittlichen Verkaufspreisen zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 31 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 56 % | Amerika: 22 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren Nachfragepools für Wagen, indem Golfplatz- und Resortaktivitäten, die Flottenverbreitung an Nicht-Golf-Standorten und ersatzgetriebene Kaufmuster verknüpft werden. Anschließend übersetzen wir diese Nachfrage in Erlöse anhand von Preisbändern nach Antriebsart und Sitzkapazität. Danach überprüfen wir die Ergebnisse mit selektiven Bottom-up-Annäherungen, einschließlich Stichproben von Lieferanten- und Distributor-Zusammenfassungen, Kanalprüfungen sowie Plausibilitätsprüfungen anhand verkaufter Einheiten multipliziert mit repräsentativen durchschnittlichen Verkaufspreisen, bevor die Endwerte angepasst werden.
Zu den wichtigsten Modelleingaben gehören Ersatzzyklen der installierten Flotte, die Verschiebung hin zu Elektrowagen, Präferenzen bei der Sitzkapazität (2 bis 4 gegenüber 6 und mehr), Nutzungsmuster gewerblicher Flotten sowie batteriebezogene Kostentrends, die Preisgestaltung und Kaufzeitpunkte beeinflussen. Die Prognose nutzt Szenarioanalysen, die durch einfache multivariate Regression auf Variablen gestützt werden, die konsistent über die Zeit verfolgt werden können, und wird dann mit den Erwartungen der Branchenteilnehmer hinsichtlich des Flottenauffrischungsverhaltens und neuer Standorterweiterungen abgeglichen. Wo Bottom-up-Daten für kleinere Märkte dünn sind, werden Lücken durch Proxy-Indikatoren wie Standortanzahlen, Tourismus- und Gastgewerbekapazitätssignale sowie Distributionsabdeckung geschlossen und anschließend in Folgegesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Jede Erstellung durchläuft eine Triangulation über unabhängige Signale, sodass keine einzelne Datenreihe das Ergebnis bestimmt. Ausreißer werden durch Varianzprüfungen auf Regions- und Anwendungsebene gekennzeichnet, und Annahmen werden in mehr als einem Analysedurchgang vor der Freigabe überprüft.
Wir vergleichen Modelloutputs auch mit praktischen Indikatoren wie Flottenersatzzeitpunkten, Preisbewegungen und Nachfrageverschiebungen zwischen Golf- und Nicht-Golf-Nutzungen und überarbeiten dann Annahmen, wenn die Richtung nicht mit dem übereinstimmt, was die Befragten beobachten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter bedeutende regulatorische Änderungen, Preisschocks oder plötzliche Nachfrageschwankungen. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Vergleich der Golfwagen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Golfwagen können voneinander abweichen, auch wenn sie auf den ersten Blick ähnlich erscheinen, da die Abgrenzung des Umfangs nicht immer einheitlich vorgenommen wird. Abweichungen entstehen auch durch das als Basis verwendete Jahr, die Art der Umrechnung von Preisen in USD sowie dadurch, ob Schätzungen nach dem Auftreten neuer Nachfragesignale aktualisiert werden.
Die wesentliche Diskrepanz ergibt sich daraus, ob straßenzugelassene Elektrofahrzeuge für Wohngebiete, der Wiederverkauf von Gebrauchtwagen oder Nachrüstungsumbauten einbezogen werden. Bei Mordor Intelligence behandeln wir den Markt als Erlöse aus neu hergestellten Golfwagen, die hauptsächlich auf privaten Kurzstreckenstandorten eingesetzt werden, was die Gesamtwerte an der Nachfrage nach neuen Einheiten und realistischen Annahmen zu durchschnittlichen Verkaufspreisen ausrichtet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,44 Milliarden USD (2026) | |
| Global Consultancy A | 2,12 Milliarden USD (2025) | Verwendet 2025 als Basisjahr und einen längeren Zeithorizont; die angegebene Umfangsformulierung ist bei Nicht-Golf-Anwendungen breiter gefasst, was die Einheitenmischung und die Annahmen zu durchschnittlichen Verkaufspreisen im Vergleich zu einem Modell verschieben kann, das auf die Nachfrage nach neuen Wagen an privaten Standorten ausgerichtet ist. |
| Industry Publisher B | 2,06 Milliarden USD (2024) | Verankert Schätzungen im Jahr 2024 und betont allgemeine Niedriggeschwindigkeitsmobilität, was in der Praxis angrenzende Fahrzeugtypen einbeziehen und die implizite Behandlung von straßenzugelassener Nutzung sowie Preisentwicklung verändern kann. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was im Bereich angrenzender Fahrzeuge mit niedriger Geschwindigkeit einbezogen wird, durch das gewählte Basisjahr sowie durch die Art und Weise, wie Preise fortgeschrieben werden. Indem wir den Umfang auf neue Golfwagen-Erlöse beschränken und diese dann mit Ersatzzeitpunkten, Standortnachfrageindikatoren und praktischen Preisbändern für durchschnittliche Verkaufspreise gegenchecken, bleibt unsere Schätzung transparent und reproduzierbar mit klar definierten Annahmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Golfwagen-Markt im Jahr 2026 und welches jährliche Wachstum wird bis 2031 erwartet?
Der Sektor wird im Jahr 2026 auf 2,44 Mrd. USD geschätzt und soll mit einer CAGR von 5,81 % wachsen und bis 2031 3,24 Mrd. USD erreichen.
Welche Region erzielt derzeit den höchsten Golfwagen-Umsatz?
Nordamerika führt mit 38,71 % des Umsatzes im Jahr 2025, unterstützt durch eine weitverbreitete Einführung in Ruhestandsgemeinden und ein dichtes Golfplatznetzwerk.
Welches Fahrzeugformat gewinnt bei Betreibern in kälteren oder feuchteren Klimazonen an Bedeutung?
Geschlossene, wetterfeste Wagen expandieren mit einer CAGR von 5,93 %, da Clubs und Resorts in nördlichen Breiten ganzjährigen Betrieb und Passagierkomfort anstreben.
Wie schnell wachsen Online-Direktvertriebskanäle für den Golfwagen-Verkauf?
Digitale Plattformen, angetrieben durch Initiativen wie E-Z-GOs Reserve-Now-Portal, wachsen mit einer CAGR von 5,91 %, obwohl traditionelle Händler heute noch den Großteil des Umsatzes halten.
Welche Antriebsoption verzeichnet die schnellste Einführung dort, wo der Netzzugang begrenzt ist?
Solar-Hybrid-Wagen, die Batteriepakete mit Dachpaneelen kombinieren, skalieren mit einer CAGR von 5,83 %, da Inselresorts und netzunabhängige Golfplätze Energieautonomie anstreben.
Wer sind die drei dominierenden Hersteller in der Branche?
Club Car, Yamaha Motor und Textron Specialized Vehicles kontrollieren gemeinsam den größten Marktanteil dank tiefer Händlernetzwerke, breiter Portfolios und starker Markenstärke.