
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 293.38 Milliarden US-Dollar |
| Marktgröße (2026) | 312.95 Milliarden US-Dollar |
| Marktgröße (2031) | 432.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.67 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Einzelhandelsmarkts von Mordor Intelligence
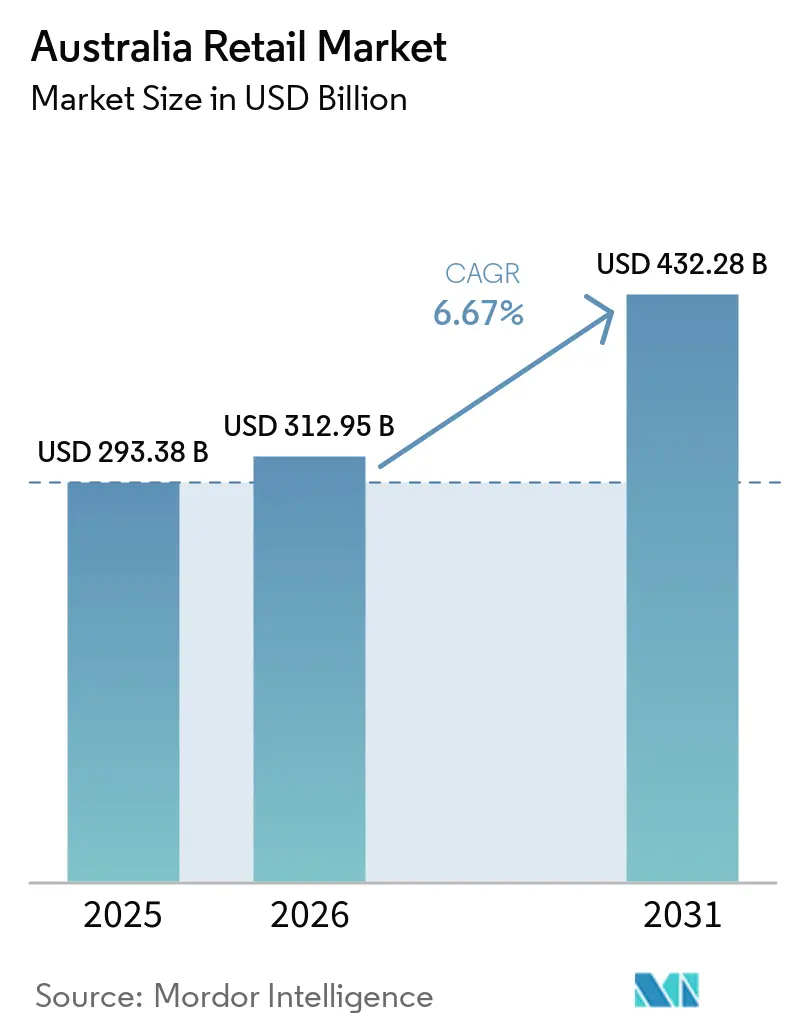
Die Größe des australischen Einzelhandelsmarkts wurde im Jahr 2025 auf 293,38 Milliarden USD geschätzt und soll von 312,95 Milliarden USD im Jahr 2026 auf 432,28 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,67 % während des Prognosezeitraums (2026–2031).
Die Verbraucher halten die Nachfrage nach Grundbedarfsgütern aufrecht und passen gleichzeitig ihre Einkaufskörbe angesichts des Kostendrucks durch die Lebenshaltungskosten an, was Eigenmarken in den Wert- und Premiumsegmenten stärkt. Etablierte Anbieter verstärken operative Effizienz und Geschwindigkeit als Wachstumshebel, wobei Zwei-Stunden-Lieferfenster, hohe Nächste-Tag-Erfüllungsquoten und eine breitere Abdeckung durch Click and Collect nun zum Mindeststandard gehören. Großformatige Investitionen und Logistikinvestitionen konzentrieren sich auf die Korridore Sydney und Perth, um eine schnelle Auftragserfüllung zu unterstützen, während die Omnichannel-Integration die digitale Entdeckung mit zuverlässigen Optionen für die letzte Meile verknüpft. Die regulatorische Kontrolle über Preisgestaltungsverhalten, Lieferantenschutz und Fusionsaufsicht weitet sich aus, was Akquisitionsstrategien prägt und die Transparenz bei Werbeaktionen und Regalpreisen schärft.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führte Lebensmittel & Getränke mit einem Umsatzanteil von 47,38 % im australischen Einzelhandelsmarkt im Jahr 2025, während Körper- & Haushaltspflege voraussichtlich bis 2031 mit einer CAGR von 11,24 % wachsen wird.
- Nach Ladengröße hielten mittelgroße Formate einen Anteil von 51,76 % im australischen Einzelhandelsmarkt im Jahr 2025, während großformatige Geschäfte bis 2031 voraussichtlich mit einer CAGR von 12,36 % wachsen werden.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte 84,87 % des Anteils im australischen Einzelhandelsmarkt im Jahr 2025, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 13,26 % wachsen werden.
- Nach Preissegment dominierte das Massen-/Wertsegment mit einem Anteil von 53,33 % im australischen Einzelhandelsmarkt im Jahr 2025, während das Luxussegment bis 2031 voraussichtlich mit einer CAGR von 10,29 % wachsen wird.
- Nach Geografie hielt New South Wales einen Anteil von 35,33 % im australischen Einzelhandelsmarkt im Jahr 2025, während Western Australia bis 2031 voraussichtlich eine CAGR von 9,33 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des australischen Einzelhandelsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostendruck durch Lebenshaltungskosten beschleunigt die Einführung von Eigenmarken | +1.2% | Global, stärkste Auswirkungen in den Metropolregionen New South Wales, Victoria und Queensland | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Nachhaltigkeitsberichterstattung treibt Kreislauflieferketten voran | +0.8% | National, frühe Gewinne in Sydney, Melbourne und Brisbane | Mittelfristig (2–4 Jahre) |
| Von der Generation Z angeführter Social-Commerce-Boom in Metropolstädten | +1.1% | Metropolkorridore Sydney, Melbourne und Brisbane | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Schnelle Einführung von Dark-Store-Quick-Commerce innerhalb von 5-km-Radien | +0.9% | Innerstädtische Zonen Sydney, Melbourne und Brisbane | Kurzfristig (≤ 2 Jahre) |
| Präferenz für Produkte indigener Herkunft und australische Herstellung | +0.4% | National, höhere Akzeptanz im regionalen und Spezialeinzelhandel | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Regalbestückung und Pilotprojekte zur dynamischen Preisgestaltung | +1.3% | National, angeführt von Coles, Woolworths und Wesfarmers-Divisionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostendruck durch Lebenshaltungskosten beschleunigt die Einführung von Eigenmarken in den Netzwerken von Coles und Woolworths
Eigenmarken entwickeln sich von einer budgetorientierten Ausweichoption zu einem dauerhaften Kundenbindungsinstrument, da Haushalte Wertsegmente bevorzugen und gleichzeitig Premium-Eigenmarken ausprobieren. Woolworths meldete im Geschäftsjahr 2025 eine starke Dynamik bei eigenen und exklusiven Marken, mit Preisgestaltungs- und Sortimentserweiterungen, die die Marktanteilsverteidigung im Lebensmittel- und angrenzenden Kategorien unterstützten[1]. Coles schärfte sein Premium-Eigenmarkensortiment unter Coles Finest, erweiterte gleichzeitig das Alltagssortiment und investierte in die Nachschubgenauigkeit, um Regallücken zu reduzieren, die die Eigenmarkenkonversion am Regal beeinträchtigen können. Die Kombination aus kuratierten Premium-Segmenten und Basiswertprodukten ermöglicht es Einzelhändlern, die Differenzierung über Aktionszyklen hinaus zu stärken und gleichzeitig die Warenkorbinflation für preissensible Käufer zu dämpfen. Diese Maßnahmen fallen mit der verschärften Prüfung von Preisgestaltung und Aktionen durch die Australian Competition and Consumer Commission zusammen, was einen Schwenk hin zu transparenterer Wertkommunikation und konsistenteren Regalpreisstrategien fördert. Öffentliche Materialien beider Marktführer betonen eine Pipeline von Produktinnovationen und Lieferkettenoptimierungen, die auf die filialweite Einführung von Eigenmarkensortimenten ausgerichtet sind, was ein sichtbarer Wachstumstreiber im australischen Einzelhandel bleibt.
Verpflichtende Nachhaltigkeitsberichterstattung treibt Einzelhändler in Richtung Kreislauflieferketten
Die schrittweise Einführung klimabezogener Offenlegungspflichten erhebt Nachhaltigkeit von einer freiwilligen Aktivität zu einer Governance- und Risikomanagementverpflichtung für börsennotierte Einzelhändler. Führende Handelsketten erweitern Pilotprojekte zur Verpackungsrückgewinnung, bauen Programme zur Abfallvermeidung auf und führen in Partnerschaft mit Logistikdienstleistern wiederverwendbare Transportverpackungsplattformen ein, um Einwegmaterialien zu reduzieren. Coles gab bekannt, dass die Feststoffabfallvermeidung interne Ziele übertroffen hat, zusammen mit erweiterten Spenden an Lebensmittelrettungsorganisationen als Teil eines umfassenderen Abfallhierarchieprogramms, das sowohl Kosten- als auch Reputationsrisiken mindert. Palettenpooling und Kooperationen für wiederverwendbare Verpackungen, unterstützt von Lieferkettenpartnern wie CHEP, reduzieren Einwegkunststoffe im Vertrieb, mit messbaren Reduzierungen bei Materialien und CO₂-Emissionen, die unter aufkommenden Standards berichtet werden können. Bundesbehördliche Leitlinien für Unternehmen zu Änderungen ab Juli 2025 haben den Fokus der Führungsebene auf Compliance-Zeitpläne, Investorenerwartungen und Lieferkettennachverfolgbarkeit geschärft, was allesamt Investitionen in Kreislaufmodelle beschleunigt. Diese Compliance- und operativen Veränderungen sind nun ein sichtbarer Bestandteil der Differenzierungs- und Risikopositionierung, die mittelfristige Wachstumspfade im australischen Einzelhandelsmarkt verankert.
Von der Generation Z angeführter Social-Commerce-Boom in Metropolstädten
Jüngere Käufer verlassen sich auf Mobile-First-Entdeckungs- und Kaufprozesse, die soziale Inhalte mit Checkout-Pfaden innerhalb von Einzelhändler-Ökosystemen verknüpfen. Daten von Australia Post zeigen, dass soziales Stöbern und Entdecken unter jüngeren Kohorten weit verbreitet sind, was beeinflusst, wie Einzelhändler Content-Budgets zuweisen und die Attribution über eigene Kanäle und Marktplatzkanäle hinweg messen[2]. Dieselbe Studie zeigt, dass Käufer Marken weiterhin auf eigenen Kanälen und per E-Mail recherchieren, was die Notwendigkeit unterstreicht, sozialen Traffic mit Kundenbindungs- und First-Party-Datenprogrammen zu integrieren. Einzelhändler arbeiten daran, den Weg von der Entdeckung zur Konversion zu verkürzen und dabei das Vertrauen durch klare Offenlegung und konsistente Wertversprechen über Werbeaktionen und Kanäle hinweg zu erhalten. Diese Omnichannel-Integration unterstützt erhöhte Konversionsraten aus Metropolkorridoren, wo die digitale Interaktion dicht ist, und Spezialformate experimentieren mit inhaltsgesteuertem Merchandising. Der Gesamteffekt ist ein anhaltender Anstieg der digital getriebenen Nachfrage, der dem australischen Einzelhandelsmarkt zugute kommt, da sich kanalübergreifende Kaufprozesse weiterentwickeln und die Logistikleistung verbessert.
Schnelle Einführung von Dark-Store-Quick-Commerce innerhalb von 5-km-Stadtradien
Einzelhändler verkürzen die Distanzen der letzten Meile durch Mikro-Fulfillment- und Dark-Store-Knotenpunkte in Metropoleinzugsgebieten, um engere Lieferfenster für hochfrequente Warenkörbe zu erfüllen. Woolworths gab bekannt, dass ein wachsender Anteil der Lieferaufträge Zwei-Stunden-Schwellenwerte erfüllt und dass die überwiegende Mehrheit der B2C-Aufträge innerhalb von 24 Stunden erfüllt wird, was auf operative Reife in städtischen Fulfillment-Netzwerken hinweist, die die Erwartungen der Käufer neu gestaltet. Australia Post berichtet, dass zuverlässige Lieferung ein führender Grund für die Wahl eines Einzelhändlers ist und dass Käufer der Generation Z und der Millennials den Einzelhändler wechseln würden, um bequeme Abholpunkte zu nutzen, was Investitionen in Omnichannel-Abholoptionen in städtischen Korridoren rechtfertigt. Investitionen in großmaßstäbliche, robotergestützte Fulfillment-Kapazitäten in West-Sydney unterstützen schnellere Lieferungen in dichten Einzugsgebieten und bieten Spillover-Vorteile bei der Bestandsbündelung und Sortimentsbreite[3]. Omnichannel-Netzwerke, die Dark Stores, Kommissionierung im hinteren Ladenbereich und regionale Fulfillment-Center kombinieren, sind nun ein Kernbestandteil der Wettbewerbsstrategie im australischen Einzelhandelsmarkt. Diese Fähigkeiten ergänzen verbesserte Nachfrageprognosen und Nachschubplanung, um Substitutionen zu reduzieren, was die Zufriedenheit bei zeitkritischen Bestellungen weiter steigert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fracht- und Letzte-Meile-Kosten über verstreute Bevölkerungszentren hinweg | -0.9% | National, ausgeprägt in regionalen und abgelegenen Gebieten | Mittel- bis langfristig (2–5 Jahre) |
| Steigender nationaler Mindestlohn erhöht Betriebskosten | -0.7% | National, höchste Auswirkung in arbeitsintensiven Formaten | Kurzfristig (≤ 2 Jahre) |
| Machtungleichgewicht der Duopol-Lieferanten löst Maßnahmen der australischen Wettbewerbs- und Verbraucherschutzbehörde aus | -0.5% | National, konzentrierte Auswirkungen auf unabhängige Händler und kleine Lieferanten | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Durch Hypothekenzinsen bedingte Kontraktion der Ausgaben für Ermessensleistungen | -1.0% | Hochverschuldete Metropolregionen Sydney, Melbourne und Canberra | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Fracht- und Letzte-Meile-Kosten über Australiens verstreute Bevölkerungszentren hinweg
Australiens Geografie erhöht die strukturellen Vertriebskosten, die in abgelegenen und regionalen Gemeinden besonders ausgeprägt sind, wo Haushalte oft mit höheren Regalpreisen konfrontiert sind, weil Transport Komplexität und Kosten hinzufügt. Die Untersuchung der australischen Wettbewerbs- und Verbraucherschutzbehörde zu Supermärkten hob hervor, wie Preisrichtlinien für abgelegene Filialen und Ausnahmen innerhalb großer Ketten funktionieren und die Einschränkungen durch Langstreckenfracht und begrenzten Wettbewerb widerspiegeln. Überschwemmungen und Buschbrände erhöhen diese Kostenbasis, indem sie Schienen- und Straßenkorridore unterbrechen und Notfalllogistik erzwingen, die teurer und weniger zuverlässig ist. E-Commerce-Volumina steigen in regionalen Gebieten, doch die Lieferung in dünn besiedelte Postleitzahlgebiete bleibt kostspielig und schwer skalierbar für schnelle Lieferfenster, die Käufer in Metropolregionen inzwischen erwarten. Betreiber mit Automobil- und Logistikexposition signalisieren zusätzliche Kosten durch den Energieübergang bei Fahrzeugflotten, was die Vertriebswirtschaft durch Fahrzeugerneuerung und Infrastrukturinvestitionen belastet. Diese Bedingungen begrenzen die Marge und erschweren die Sortimentsbreite in betroffenen Regionen, was das kurzfristige Wachstumspotenzial regionaler Beiträge zum australischen Einzelhandelsmarkt begrenzt.
Steigender nationaler Mindestlohn erhöht Betriebskosten für stationäre Einzelhändler
Der nationale Mindestlohn stieg zum 1. Juli 2025 um 3,5 % auf 24,95 USD pro Stunde, und die Superannuation-Garantie stieg auf 12 %, was zusammen die Betriebskosten für arbeitsintensive Formate wie Supermärkte, Kaufhäuser und Spezialhandelsketten erhöht[4]. Lohn- und Superannuation-Erhöhungen spiegeln sich in den Arbeitskostenlinien großer Einzelhändler wider, und Betreiber haben Produktivitätsprogramme skizziert, um die Auswirkungen abzufedern, ohne das Serviceniveau zu beeinträchtigen. Materialien der Zentralbank weisen auf ein erhöhtes Wachstum der Lohnstückkosten bei schwacher Produktivität hin, was den Spielraum einschränkt, Lohnerhöhungen allein durch Effizienzverbesserungen aufzufangen. Diese Dynamiken verstärken die Suche nach Aufgabenautomatisierung und Prozessvereinfachung in Filialen, Lieferketten und Supportfunktionen, da Einzelhändler ihre Margen verteidigen. Das Ergebnis ist eine straffere Kostenkontrolle und gezielte Preisinvestitionen statt breiter Rabattierung, was die Wertkommunikation unterstützt und gleichzeitig die Rentabilität erhält. Die Eskalation von Arbeits- und Sozialleistungskosten bleibt daher ein kurzfristiges Hemmnis für Expansion und Rentabilität im australischen Einzelhandelsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie: Gesundheitsorientierte Premiumisierung treibt den Anstieg im Körperpflegebereich
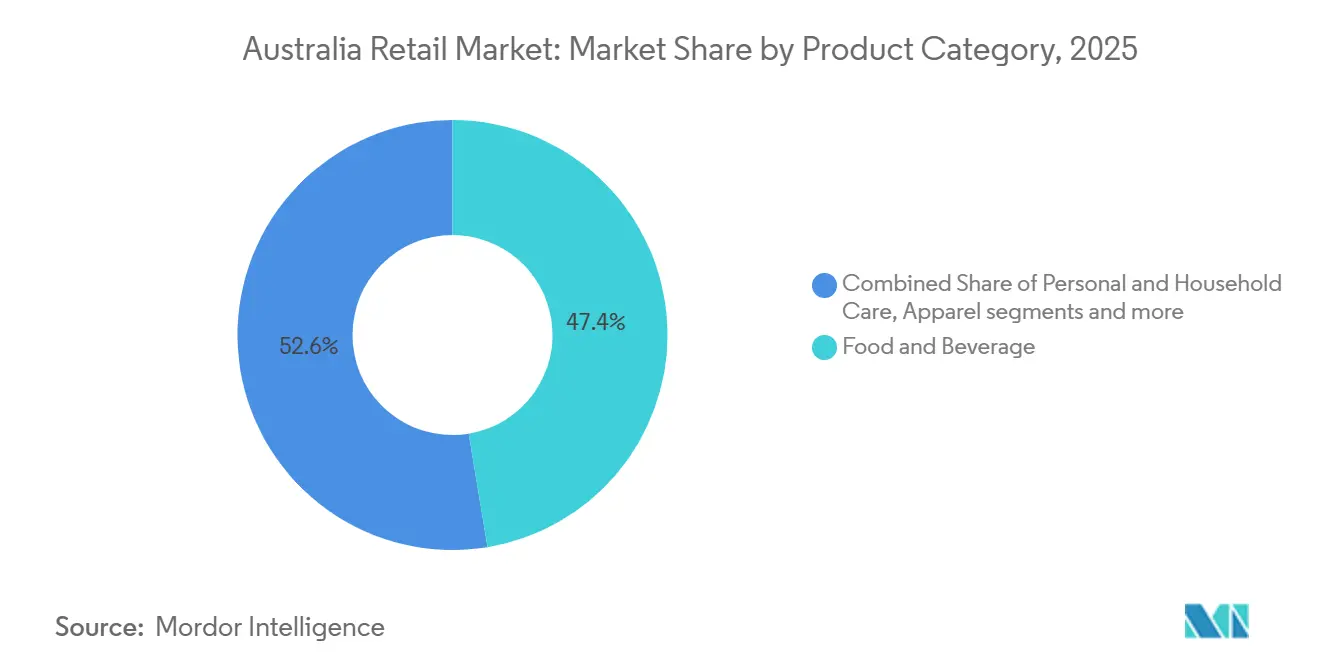
Lebensmittel & Getränke hielten im Jahr 2025 einen Anteil von 47,38 %, während Körper- & Haushaltspflege mit einer CAGR von 11,24 % bis 2031 die am schnellsten wachsende Kategorie im australischen Einzelhandelsmarkt ist. Die Größe des australischen Einzelhandelsmarkts spiegelt eine robuste Nachfrage nach Grundbedarfsgütern sowie eine Premiumisierung in den Bereichen Wellness und Beauty wider, wo apothekengeführte Formate und Spezialitätensortimente das Wachstum verankern. Chemist Warehouse und Sigma Healthcare beschleunigten Anfang 2025 die vertikale Integration, was eine Plattform zur Skalierung von Distribution, Sortiment und Gesundheitsdienstleistungen im Geschäft schuf. Wesfarmers Health hat seine Netzwerke rund um Priceline Pharmacy und angrenzende Gesundheitsdienstleistungen ausgebaut, gestützt durch Kundenbindungsökosysteme, die Wiederholungsbesuche und kategorieübergreifende Aktionen fördern. Coles und Woolworths fügen Innovationen bei Eigenmarken und Kategorieadjazenzien hinzu und investieren gleichzeitig in Nachschubtechnologie, um die Verfügbarkeit schnelldrehender Sortimente zu gewährleisten, die Ergänzungseinkäufe antreiben.
Elektronik & Haushaltsgeräte profitieren von periodischen Ersatzzyklen und der Migration hin zu vernetzten und KI-fähigen Geräten, doch ist bei höherpreisigen Unterkategorien nach wie vor eine Schwäche im Ermessensbereich erkennbar, da Haushalte Hypotheken- und Energierechnungen bewältigen. Bekleidung bleibt sensibel gegenüber dem Haushaltsvertrauen und den Zinskosten, was Einzelhändler dazu veranlasst, Basisartikel und wertorientierte Eigenmarken zu kalibrieren und gleichzeitig ausgewählte Premium-Kapseln zu schützen. Das Wachstum bei Lebensmitteln & Getränken wird durch strategische Preisinvestitionen in Kernsortimente und durch eine stärkere Eigenmarkendurchdringung in Wert- und Premium-Segmenten gestützt, die sowohl auf das Budget als auch auf den Geschmack abzielen. Die australische Einzelhandelsbranche gewichtet Flächen und Personal weiterhin zugunsten schneller wachsender Bereiche wie Selbstfürsorge, Beauty, Gesundheit und angrenzende Wellnessdienstleistungen um, um Nachfrageverschiebungen zu erfassen. Diese Umgewichtung wird durch datengestützte Sortimentsoptimierung ergänzt, um sicherzustellen, dass die Filialassortiments die lokale Demografie und Einkommensprofile widerspiegeln, was eine stetige Marktanteilsentwicklung in städtischen Korridoren unterstützt.



Nach Ladengröße: Großformat beschleunigt sich durch Lagerausbau und Automatisierung
Mittelgroße Formate hielten im Jahr 2025 mit 51,76 % den größten Anteil, während großformatige Standorte im australischen Einzelhandelsmarkt bis 2031 mit einer CAGR von 12,36 % am schnellsten wachsen sollen. Einzelhändler skalieren großformatige Objekte für die Fulfillment-Integration, Mengenwertversprechungen und operative Hebelwirkung durch Automatisierung und zentralisierte Dienstleistungen. Bunnings' Lagerflächenpräsenz, Handelszentren und Werkzeugdepot-Abdeckung veranschaulichen, wie großformatige Anker sowohl die Heimwerker- als auch die Fachnachfrage erfassen und gleichzeitig den Click-and-Collect-Durchsatz unterstützen. Investitionen in robotergestützte Fulfillment-Kapazitäten in Western Sydney schaffen regionale Skalierung für schnelle E-Commerce-Lieferungen und unterstützen die Filialversorgung in engeren Zyklen. Von der Wettbewerbsbehörde empfohlene Planungs- und Zonenreformen zielen darauf ab, Markteintrittsbarrieren für neue Standorte zu senken, was den Pool an geeigneten groß- und mittelformatigen Standorten erweitern könnte.
Trotz des Wachstums von großen Formaten bleiben mittelgroße Supermärkte und Fachgeschäfte aufgrund von Standortdichte, gewohnheitsmäßigen Einkaufsmustern und Sortimentsmischungen das Rückgrat des städtischen und vorstädtischen Einkaufs. Kleine und Mikroformate konzentrieren sich auf Nähe und Ergänzungseinkäufe, stehen jedoch vor steigenden Miet- und Lohnkosten, die die Betriebsquoten in ruhigeren Tageszeiten belasten. Großformatige Anbieter priorisieren Automatisierung, RFID und digitale Filialdienstleistungen, um Personal zu optimieren und die Geschwindigkeit zu erhöhen und gleichzeitig Kundenservicestandards aufrechtzuerhalten. Diese Hebel unterstützen einen höheren Durchsatz pro Quadratmeter und stärken die Wirtschaftlichkeit für Omnichannel-Abläufe, was dem australischen Einzelhandelsmarkt zugute kommt. Die australische Einzelhandelsbranche wird weiterhin Formate auf Einzugsgebietsebene mischen, um Bequemlichkeit, Sortiment und Servicekosten in Einklang zu bringen.
Nach Vertriebskanal: Online überholt traditionelle Kanäle, da schnelle Auftragserfüllung die Erwartungen der Käufer neu gestaltet
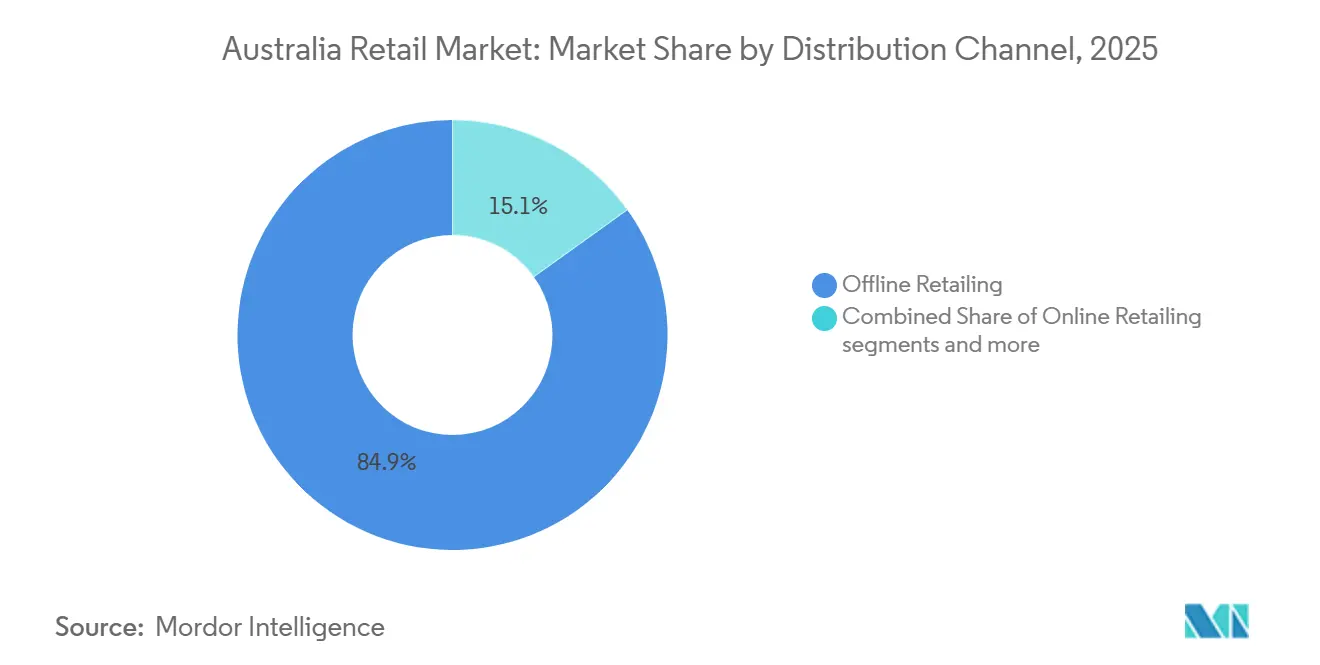
Supermärkte und Hypermärkte hielten im Jahr 2025 einen Anteil von 84,87 %, während Online-Kanäle im australischen Einzelhandelsmarkt mit einer CAGR von 13,26 % bis 2031 am schnellsten wachsen. Woolworths meldete im vierten Quartal des Geschäftsjahres 2025 eine E-Commerce-Durchdringung von 15,1 %, mit hoher Lieferung am nächsten Tag und einem wachsenden Anteil von Bestellungen innerhalb von zwei Stunden, was verdeutlicht, wie Servicegeschwindigkeiten die digitale Akzeptanz stärken. Australia Post verzeichnete 2024 Rekordausgaben im Online-Handel sowie ein anhaltendes Wachstum der Anzahl der online einkaufenden Haushalte, was eine Normalisierung digitaler Einkaufsgewohnheiten widerspiegelt. Online-Marktplätze übernahmen eine größere Rolle beim Wachstum der Online-Ausgaben, während Einzelhändler Filialnetze nutzten, um Abholungs- und Rückgabeerlebnisse zu beschleunigen, die die Konversion steigern und die Kosten der letzten Meile senken. Diese kombinierten Maßnahmen halten den Online-Kanal auf einem strukturell aufwärts gerichteten Pfad, während Supermärkte und Hypermärkte weiterhin die Kernwarenkorbmissionen und wöchentlichen Einkäufe dominieren.
Einzelhändler stärken die Verbindung zwischen digitaler Entdeckung, Kundenbindung und Filialservice durch Bestandstransparenz, personalisierte Angebote und zuverlässige Liefer- oder Abholversprechen. Das Kategoriewachstum im diskretionären Online-Bereich bleibt aufgrund von Hypotheken- und Energiekostenbelastungen uneinheitlich, was Einzelhändler dazu veranlasst hat, sich auf Wert und die Bindung von Hochfrequenzkäufern zu konzentrieren. Für Supermärkte und Hypermärkte reduziert KI-gestützter Nachschub Substitutionen und Regallücken, was die Qualität von Online-Warenkörben und Kundenzufriedenheitswerte verbessert. Die Größe des australischen Einzelhandelsmarkts im Online-Bereich wird durch fortlaufende Upgrades bei Mikro-Fulfillment, Abholpunkten und regionalen Lagern unterstützt, die Bestände näher an die Nachfrage bringen. Die australische Einzelhandelsbranche wird die Kanalrollen weiter verfeinern, um kanalübergreifendes Einkaufen zu erfassen und gleichzeitig die Fulfillment-Kosten pro Bestellung im Griff zu behalten.

Nach Preissegment: Luxus erholt sich, da wohlhabende Verbraucher Differenzierung suchen
Massen- und Wertsegmente entfielen im Jahr 2025 auf einen Anteil von 53,33 %, während das Luxussegment im australischen Einzelhandelsmarkt bis 2031 voraussichtlich mit einer CAGR von 10,29 % wachsen wird. Die Wertpositionierung bleibt zentral, da Haushalte ihre Budgets verwalten, was führende Lebensmittelhändler zu gezielten Regalpreissenkungen bei Kernartikeln veranlasst hat. Einzelhändler erweitern auch Premium-Gesundheits- und Beautysortimente sowie fokussierte Kapseln, um kaufkräftigere Zielgruppen in Großstadtkorridoren anzusprechen. Apothekengeführte Handelsmarken haben ihre Markenversprechen und das Einkaufserlebnis im Geschäft vor 2025 aufgefrischt, um Kurations- und Fachkompetenz zu schärfen, die Premium-Warenkörbe unterstützen. Einzelhändler balancieren weiterhin Wertsignalisierung mit Premiumisierung, um Margen zu verteidigen und das Kategoriewachstum durch innovationsgetriebene Sortimente aufrechtzuerhalten.
Niedrigpreisinitiativen bei Grundbedarfsartikeln veranschaulichen, wie gezielte Investitionen das Preisvertrauen stärken können, ohne die Bruttomarge im gesamten Portfolio breit zu erodieren. Einzelhändler kombinieren diese Investitionen mit datengesteuerter Aktionsplanung und Kundenbindung, um die Angebotsrelevanz nach Kundensegment zu verbessern. Premiumisierung findet in den Bereichen Beauty, Wellness und ausgewählten Lebensmittelkategorien statt, wo Herkunft, Wirksamkeit und Nachhaltigkeitsnachweise höhere Preispunkte rechtfertigen. Dieser zweigleisige Ansatz unterstützt sowohl den Kundenverkehr als auch den Warenkorb-Mix, was dem Wachstum und der Stabilität im australischen Einzelhandelsmarkt zugute kommt. Die Größe des australischen Einzelhandelsmarkts ist daher im Wertsegment verankert, wird aber durch selektive Premium-Wachstumsnischen aufrechterhalten, die die durchschnittlichen Verkaufspreise über Zyklen hinweg ausgewogen halten.
Geografische Analyse
New South Wales führt im Jahr 2025 mit einem Anteil von 35,33 %, gestützt durch Sydneys Bevölkerungsgröße, die Konzentration von Bürobeschäftigung und die logistische Zentralität für nationale Einzelhandelsnetzwerke. Haushaltsverschuldung und Hypothekenkosten belasten die diskretionären Ausgaben in hochpreisigen Vororten, was Einzelhändler dazu veranlasst, sich auf Eigenmarkenwerte, gezielte Aktionen und Kundenbindungsökonomie im Bundesstaat zu konzentrieren. Fortlaufende Investitionen in Fulfillment-Infrastruktur in Western Sydney unterstützen Same-Day- und Next-Day-Service in großem Maßstab, was die Omnichannel-Akzeptanz in Lebensmittel- und Fachkategorien stärkt. Die Einzelhandelsleistung in NSW verfolgt sowohl die Beschäftigungstrends im Finanz- und Berufsdienstleistungssektor als auch die Verteilung der Bautätigkeit, die Einkommen und Verbrauchervertrauen prägen. Selbst bei kurzfristigen Kostenbelastungen bleibt der australische Einzelhandelsmarkt durch NSW aufgrund seiner Tiefe, Netzwerkdichte und Infrastrukturvorteile verankert.
Western Australia ist bis 2031 als der am schnellsten wachsende Bundesstaat positioniert, aufgrund hoher ressourcengebundener Einkommen und vergleichsweise geringerer Haushaltsverschuldung in wichtigen Vororten. Einzelhandelsdaten aus dem Jahr 2025 zeigen ein Muster monatlicher Zuwächse in Perioden, in denen sich Haushaltsbudgets stabilisierten, was konsistenten Filialverkehr und Wachstum bei Online-Warenkörben unterstützte. Einzelhändler erweitern die Kapazitäten rund um Perth, um das Wachstum in den Kategorien Sperrgut, Handel und Heimwerken zu bewältigen, die große Standorte und Servicehöfe erfordern. Die Inflation bleibt im Verhältnis zur Einkommensdynamik im Bundesstaat beherrschbar, was nachhaltige Ausgaben in Grundbedarfsgütern und ausgewählten diskretionären Kategorien unterstützt. Diese Fundamentaldaten positionieren WA als Wachstumsanker für den australischen Einzelhandelsmarkt im gesamten Prognosezeitraum.
Queensland, Victoria, South Australia, Tasmanien, das ACT und das Northern Territory zeigen eine gemischte Leistung aufgrund unterschiedlicher Exposition gegenüber Wohnkosten, Energierechnungen und Lohnfestsetzungen im öffentlichen Sektor. Queensland profitiert von Migration und Tourismus, was stetige Ausgaben in Grundbedarfs- und wohnbezogenen Kategorien unterstützt, während Victoria weiterhin eine höhere Schuldenempfindlichkeit in Teilen von Melbourne bewältigt. South Australia und Tasmanien zeigen Resilienz aufgrund ausgewogener Kostenstrukturen und langsameren Mietwachstums, was den Filialverkehr in nicht-aktionsbezogenen Wochen aufrechtzuerhalten hilft. Die Beschäftigungsbasis des öffentlichen Sektors im ACT dämpft die Volatilität, schränkt jedoch das Aufwärtspotenzial in Phasen geringen Lohnwachstums ein, während das NT mit anhaltenden Kosten der letzten Meile und Logistikkosten konfrontiert ist, die die Sortimentsbreite begrenzen. In all diesen Regionen wird der australische Einzelhandelsmarkt durch lokale Planungsvorschriften, Logistikkorridorkapazitäten und städtische Dichte geprägt, die zusammen die Formatmachbarkeit und die Wirtschaftlichkeit der letzten Meile beeinflussen.
Regulatorisches Umfeld
Die Regulierung des australischen Einzelhandels wird in Bezug auf Supermarktverhalten, Preisgestaltungspraktiken und die Prüfung von Geschäften verschärft, wobei die Australian Competition and Consumer Commission (ACCC) im Zentrum der Durchsetzung im Rahmen des Competition and Consumer Act 2010 und des Food and Grocery Code of Conduct steht. Der überarbeitete Kodex ging im April 2026 von der Übergangsphase in die vollständige Anwendung über, wodurch aktualisierte Anforderungen für Lebensmittel- und Lebensmittellieferverträge mit großen Einzelhändlern (einschließlich ALDI, Coles, Woolworths und Metcash) verbindlich wurden, was den Schutz der Lieferanten und die betrieblichen Compliance-Pflichten stärkt.
Ab dem 1. Juli 2026 trat im Rahmen von Änderungen des Food and Grocery Code-Rahmens ein Verbot überhöhter Preise für sehr große Einzelhändler in Kraft, und die ACCC begann mit einer aktiven Überwachung der Einhaltung. Parallel dazu führten die Competition and Consumer (Industry Codes-Cash Acceptance) Regulations 2025 Verpflichtungen für Supermarkt-Einzelhändler ein, während bestimmter Öffnungszeiten eine angemessene Möglichkeit für persönliche Barzahlungen von 500 AUD oder weniger anzubieten, was eine weitere Ebene der Compliance bei Zahlungen im Geschäft neben der anhaltenden Aufmerksamkeit der ACCC auf Preisgestaltung und Werbeverhalten hinzufügt.
Wertschöpfungskettenanalyse
Die Wertschöpfungsketten des australischen Einzelhandels verlaufen von inländischen Herstellern und Importeuren über Markeninhaber und Großhändler bis hin zu einzelhändlerkontrollierten Vertriebszentren, Geschäften und Online-Fulfillment-Netzwerken, wobei die Last-Mile-Lieferung und Click-and-Collect zentrale Ausführungspunkte darstellen. Im Lebensmittel- und Konsumgüterbereich unterstützen Kooperationsgremien zwischen Lieferanten und Einzelhändlern wie der Australian Food and Grocery Council (AFGC) und das Trading Partner Forum die Prozessabstimmung und die Einführung von Standards bei Bestellung, Rechnungsstellung und Lieferkontinuität, während große Einzelhändler zunehmend datengestützte Prognosen und Nachschubplanung nutzen, um Fehlbestände und Ersatzprodukte in Filial- und Online-Warenkörben zu reduzieren.
Die vorgelagerte Logistik und der Eingangsfrachtverkehr bleiben strukturelle Schwankungsfaktoren für Kosten und Verfügbarkeit. Die Konzentration im globalen Containerschiffsverkehr sowie lokale Hafengebühren und Gebühren für Leercontainerdepots wurden als Faktoren für anhaltende Störungen und Preisdruck genannt, und inländische Straßentransportbeschränkungen (einschließlich Fahrer- und Reparaturkapazitätsengpässen) verstärken die Reibung zusätzlich. Neben diesem Kostendruck zwingen verpflichtende klimabezogene Berichtspflichten die Beschaffungsteams dazu, Lieferanten-Scorecards über den Preis hinaus auf ESG-Kennzahlen und Rückverfolgbarkeit auszudehnen, was sich auf Verpackungsentscheidungen auswirken kann (zum Beispiel Palettenpooling und wiederverwendbare Transportverpackungen) und Investitionen in stärker automatisierte, stadtnahe Fulfillment-Standorte fördert, um die Stückkostenwirtschaftlichkeit angesichts steigender Lohn- und Servicelevel-Erwartungen zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
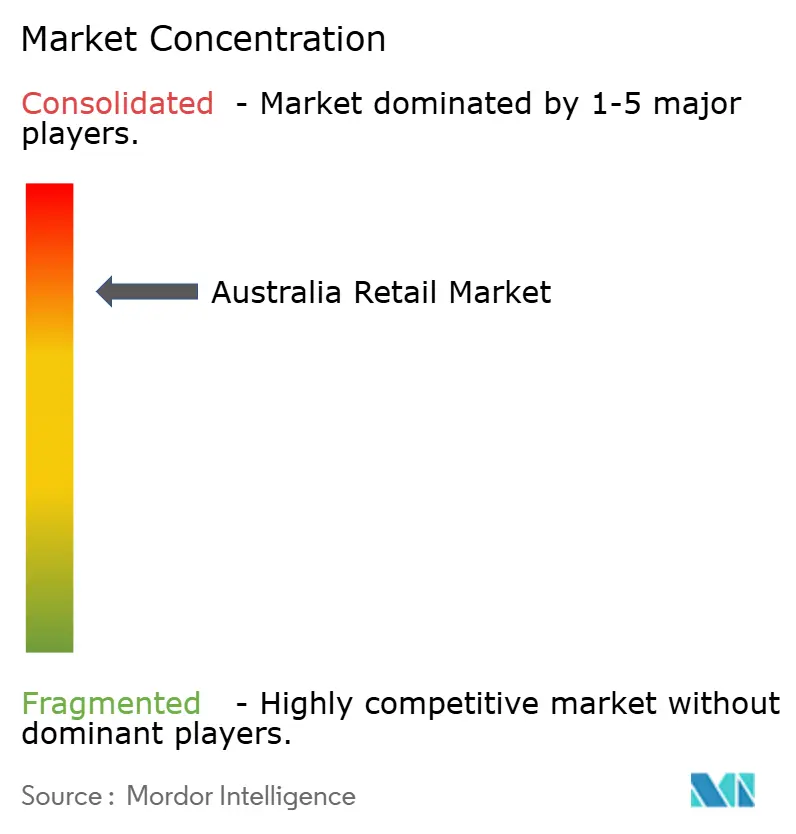
Die Konzentration im Lebensmitteleinzelhandel bleibt das bestimmende Merkmal des australischen Einzelhandels, wobei die beiden größten Ketten die Mehrheit des Supermarktanteils halten und ein dritter Discountanbieter Preisdisziplin einbringt. Die Untersuchung des Wettbewerbsregulators 2024–2025 skizzierte begrenzte Anreize für einen intensiven Preiswettbewerb im traditionellen Lebensmitteleinzelhandel, was die Bedeutung von Transparenz bei Werbeaktionen und Lieferantenbeziehungen verstärkte. Große Handelsmarken betonen die Expansion von Eigenmarken, Alltagspreisprogramme und Wertsegmente, um Vertrauen aufzubauen und gleichzeitig Margen zu schützen. Supermarktführer setzen auch KI in Prognose und Nachschub ein, um die Regalverfügbarkeit aufrechtzuerhalten und Substitutionen zu reduzieren, was die Online-Zufriedenheit aufrechterhält. Diese Hebel prägen das Spielbuch für den australischen Einzelhandelsmarkt, wo Wert, Vertrauen und Bequemlichkeit die primären Wettbewerbsachsen bleiben.
Über Supermärkte hinaus stärkt Wesfarmers weiterhin Heimverbesserung, Discount-Kaufhäuser und Bürobedarf durch Netzwerkoptimierung und Lieferkettenupgrades. Bunnings investiert in kommerzielle Handelsfähigkeiten und Lieferantenintegration, um adressierbare Märkte zu erweitern, während Kmart Group die Filialautomatisierung und Omnichannel-Dienste verbessert, um den Durchsatz zu steigern. Officeworks skaliert B2B- und Bildungslösungen und plant eine Omnichannel-Lieferkettenanlage zur Unterstützung von Nächste-Tag-Service und Großbestellungen. Diese strategischen Schritte stützen sich auf datengesteuerte Planung und Fulfillment-Orchestrierung, um Produktivität und Kundenerlebnis zu verbessern, was hilft, die Auswirkungen von Lohn- und Mietinflation zu moderieren. Zusammen veranschaulichen sie, wie diversifizierte Einzelhandelsgruppen burggrabenartige Fähigkeiten aufbauen, die das Wachstum im australischen Einzelhandelsmarkt unterstützen.
E-Commerce-Spezialisten und Marktplätze investieren weiterhin in Fulfillment-Kapazitäten in der Nähe großer städtischer Zentren, um Lieferzeiten zu verkürzen und das Marktplatzsortiment zu erweitern. Amazons Investitionen in West-Sydney werden die lokale Kapazität für schnelle Lieferungen erhöhen und die Beteiligung kleiner Unternehmen an Marktplatzprogrammen ausweiten. Daten von Australia Post zeigen die Präferenz der Käufer für zuverlässige Lieferung und bequeme Abholung, was die Akzeptanz und Bindung für führende Online-Plattformen unterstützt. Da Erwerber ab 2026 einem obligatorischen Meldepflichtregime gegenüberstehen, wird erwartet, dass organische Investitionen in Logistik und Technologie der primäre Weg zu Marktanteilsgewinnen in sensiblen Kategorien bleiben. Da sich die Ausführung über Filial- und Online-Betrieb verbessert, wird der australische Einzelhandelsmarkt wahrscheinlich einen dualen Fokus auf Wert und Geschwindigkeit als bestimmende Wettbewerbsfaktoren aufrechterhalten.
Marktführer der australischen Einzelhandelsbranche
-
Woolworths Group Ltd
-
Coles Group Ltd
-
Wesfarmers Ltd
-
Aldi Stores (Australia) Pty Ltd
-
Metcash Ltd (IGA Network)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Ein klares Chancenfeld entsteht rund um compliance-getriebene Transparenz und Fähigkeiten der Lieferanten-Governance, da sich Australien zu einem stärker interventionistischen Supermarkt-Rahmenwerk hin entwickelt. Da die ACCC das Verbot überhöhter Preise ab dem 1. Juli 2026 für sehr große Einzelhändler (Umsatz über 30 Milliarden AUD) überwacht und die aktualisierten Verpflichtungen des Food and Grocery Code für Lebensmittel-Lieferverträge gelten, haben Einzelhändler und ermöglichende Technologieanbieter Raum, prüfungsbereite Preisgestaltungs-Governance, Nachweisführung für Werbeaktionen und Tools zur Einhaltung von Lieferantenbedingungen auszubauen. Dies verringert das Streitrisiko und unterstützt gleichzeitig eine konsistente Umsetzung der Regalpreise.
Einzelhändler erweitern zudem den operativen Spielraum für schnellere, kostengünstigere Auslieferungen und umweltfreundlichere Lieferungen durch bedeutende Automatisierungs- und Flottenmaßnahmen, die die Servicebasis in Metropolkorridoren neu definieren. Amazon Australia gab eine Investition von über 750 Millionen USD für ein Robotik-Fulfillment-Center in Logan, Queensland (angekündigt im März 2026) sowie eine Vereinbarung zum Kauf von 17,2 Hektar Land in Bradfield, West-Sydney (angekündigt im Juli 2026) bekannt, was die strategische Ausrichtung auf große, automatisierte Knotenpunkte in Nähe zur Nachfrage verstärkt. Woolworths hat außerdem mit dem Einsatz von 148 batterieelektrischen Lastwagen im Rahmen einer Partnerschaft mit Zenobe (Juli 2026) begonnen, wodurch Raum für Ladeinfrastruktur, Routenoptimierung und mehrtemperaturfähige Last-Mile-Lösungen entsteht, die eine Lieferung innerhalb von zwei Stunden und am nächsten Tag unterstützen und gleichzeitig den Druck auf Betriebskosten und Berichterstattung adressieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Woolworths begann mit dem Einsatz von 148 batterieelektrischen Lastwagen im Rahmen einer Partnerschaft mit Zenobe, um Lebensmittellieferungen in mehreren australischen Bundesstaaten zu unterstützen. Der Schritt treibt die Flottenelektrifizierung in einem arbeits- und kraftstoffsensiblen Liefernetzwerk voran und stärkt die Fähigkeit des Einzelhändlers, engere Lieferfenster zu betreiben, während die Bereitschaft zur Emissionsberichterstattung vorangetrieben wird.
- Februar 2025: Sigma Healthcare schloss die Übernahme von Chemist Warehouse ab und schuf damit eine vertikal integrierte Einzelhandelsapothekengruppe in Australien und Neuseeland nach Zustimmung der Aktionäre und behördlicher Prüfung. Die Transaktion veränderte die Größenordnung des Apothekeneinzelhandels und die Vertriebskontrolle und erhöhte die Wettbewerbsintensität im Bereich Gesundheits- und Körperpflegeeinzelhandel.
- Juli 2024: Australia Post meldete Rekordausgaben im Online-Handel im Jahr 2024 sowie ein anhaltendes Wachstum der Anzahl der Haushalte, die online einkaufen, was die Normalisierung des digitalen Einkaufsverhaltens verstärkte. Dies unterstützte Investitionen der Einzelhändler in Click-and-Collect, Rücksendungen und Fulfillment-Upgrades, da Zuverlässigkeit des Services und Bequemlichkeit zunehmend die Kanalwahl beeinflussen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der australische Einzelhandelsmarkt als der Wert der an Verbraucher über Einzelhandelskanäle in Australien verkauften Waren gemessen, einschließlich filialbasierter Verkäufe und Online-Einzelhandels über alltägliche und diskretionäre Produktkäufe.
Ausschlüsse aus dem Umfang: Dienstleistungsorientierte Verbraucherausgaben wie Cafés, Restaurants und Außer-Haus-Verpflegung sind von dieser Einzelhandelsmarktgröße ausgeschlossen.
Segmentierungsübersicht
- Lebensmittel & Getränke
- Körper- & Haushaltspflege
- Bekleidung
- Schuhe & Accessoires
- Möbel
- Spielzeug & Hobbys
- Elektronik & Haushaltsgeräte
- Sonstige Produkte
- Nach Ladengröße
- Großformat
- Mittelformat
- Klein- / Mikroformat
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Convenience-Stores
- Kaufhäuser
- Spezialgeschäfte
- Online
- Sonstige Kanäle
- Nach Preissegment
- Masse / Wert
- Premium
- Luxus
- Nach Region
- New South Wales
- Victoria
- Queensland
- Western Australia
- South Australia
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung der Größe des Ausgabenpools und seiner Entwicklung im Zeitverlauf, die dann auf Einzelhandelskanäle und -kategorien zurückgeführt wird. Wir stützen uns auf öffentliche Statistiken und offizielle Veröffentlichungen wie die Einzelhandelshandelsserie des Australian Bureau of Statistics, das E-Commerce-Reporting von Australia Post und makroökonomische Indikatoren der Reserve Bank of Australia, da diese konsistente Zeitreihen liefern, die von Jahr zu Jahr überprüft werden können.
Zur Verfeinerung der Annahmen verwenden wir auch Quellen wie Branchenverbände (zum Beispiel die Australian Retailers Association), Zoll- und Handelsstatistiken für ausgewählte importierte Produktgruppen sowie begutachtete Forschung, die Kategorieverschiebungen und Haushaltsnachfragemuster erklärt. Jahresberichte und Investorenpräsentationen von Unternehmen helfen dabei, den Kanalanteil und die Kategorieexposition zu validieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird verwendet, um Umsatz-Momentaufnahmen und Eigentumsstrukturen zu standardisieren. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend, und andere öffentliche Referenzen wurden ebenfalls verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Kategorie- und Kanalaufteilungen zu überprüfen und zu bestätigen, wie sich Online-Verkäufe, Aktionen und Filialformate in der Praxis verändern. Wir haben mit einer Mischung aus Einzelhändlern, Distributoren, Einkaufszentrumsbeteiligten und Kategoriespezialisten in ganz Australien gesprochen, damit das Modell Unterschiede nach Standortabdeckung, Produktmix und Käuferverhalten widerspiegelt.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXO): 14 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem offizielle Einzelhandelsumsatzsignale in den relevanten Nachfragepool für Einzelhandelswaren rekonstruiert und dann an die im Bericht verwendete Produkt- und Kanalstruktur angepasst werden. Da öffentliche Reihen Elemente enthalten können, die keine reinen Einzelhandelswaren sind, werden Anpassungen mithilfe von kategoriebezogenem Kontext aus der Desk Research und dem in Interviews gesammelten praktischen Feedback vorgenommen.
Zur Bestätigung werden selektive Bottom-up-Annäherungen verwendet, bei denen Stichproben von Einzelhändlerumsätzen, Filialnetzkennzahlen und Kategorieintensität mit einer angemessenen Umsatz-pro-Filiale- oder Umsatz-pro-Kunde-Logik kombiniert und dann mit dem Top-down-Gesamtwert verglichen werden. Relevante Eingaben im australischen Kontext umfassen Haushaltskonsumtrends, Inflation und Reallohnentwicklung, Online-Durchdringung nach Kategorie, Aktionstiefe und Rabattfrequenz sowie Filialformatverschiebungen (wie Convenience gegenüber großformatigen Formaten). Wenn eine Datenlücke in einem kleineren Kanal oder einer Nischenkategorie auftritt, wird sie mithilfe konservativer Proxys gefüllt, die an benachbarten Kategorien verankert sind, und dann vor der Festlegung des Anteils mit Experten überprüft.
Die Prognose verwendet eine Szenarioanalyse, die durch von Primärbefragten geteilte Treibererwartungen unterstützt wird, und die Szenarien sind an eine kleine Anzahl von Signalen gebunden, die jährlich verfolgt werden können. Wenn die kurzfristige Reihe Rauschen zeigt, wird eine Glättung angewendet, damit ein ungewöhnliches Quartal die Vorausschau nicht verzerrt, und der endgültige Trend wird konsistent mit makroökonomischen Indikatoren gehalten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie gemeldete Einzelhandelsumsatzbewegungen, Wachstumsrichtung bei Online-Verkäufen und breite Verbrauchernachfrageindikatoren geprüft, und dann werden große Abweichungen untersucht. Wenn eine Kategorie einen unerwarteten Sprung zeigt, gehen wir zu den zugrunde liegenden Annahmen zurück, überprüfen die Quellreihe erneut und nehmen bei Bedarf erneut Kontakt mit einem Befragten auf, um zu bestätigen, was sich im Markt verändert hat.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, damit Berechnungen, Anteile und Jahres-zu-Jahres-Bewegungen intern konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, die die Einzelhandelsnachfrage oder den Kanalmix verschieben können. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des australischen Einzelhandels von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den australischen Einzelhandel können weit auseinanderliegen, da sie nicht immer denselben Ausgabenpool messen und da Währungsbehandlung und Jahresdefinitionen unterschiedlich sind. Unterschiede treten typischerweise auf, wenn ein Herausgeber den Einzelhandel als einen Konsumgüterausgaben-Eimer behandelt, während ein anderer auf Einzelhandelshandelsberichte zurückgreift, die zusätzliche Umsatzzeilen einmischen können.
Cafés, Restaurants und Außer-Haus-Verpflegungsumsätze liegen außerhalb des Umfangs von Mordor Intelligence für diesen Einzelhandelsmarkt, was ein Grund dafür ist, dass einige veröffentlichte Gesamtwerte größer ausfallen, wenn sie diese Einnahmen in einer Einzelhandelsumatzansicht einschließen. Lücken entstehen auch dadurch, ob Online nur für über Einzelhandelskassen verkaufte Waren gezählt wird oder ob Marktplatzgebühren und Liefergebühren eingemischt werden, und dadurch, wie Inflation in Preiswachstum gegenüber realem Volumenwachstum in Prognosen übersetzt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 293,38 Milliarden USD (2025) | |
| Branchenforschungsherausgeber A | 358,22 Milliarden USD (2025) | Verwendet eine breitere Einzelhandelsdefinition, die Nicht-Waren-Umsatzzeilen in die Gesamtsumme einmischen kann, und der Zeitpunkt der Währungsumrechnung ist nicht klar auf den Basiszahres-Durchschnittskurs ausgerichtet, was den USD-Wert anheben kann. |
| Offizielle Statistik-Proxy B | 292,50 Milliarden USD (2024) | Abgeleitet aus einem Einzelhandelshandelsumsatz-Proxy für ein Kalenderjahr, der Provisionen und andere Einnahmen einschließen kann, und entspricht möglicherweise nicht einer warenspezifischen Einzelhandelsmarktdefinition, die für Prognosen verwendet wird. |
Der Vergleich zeigt, dass die Streuung hauptsächlich darauf zurückzuführen ist, was im Einzelhandelszähler enthalten ist und wie das Jahr und die Währung behandelt werden. Wenn der Umfang auf Einzelhandelswaren beschränkt wird, die über definierte Kanäle verkauft werden, und die Mischung durch Interviews und öffentliche Nachfragesignale validiert wird, bleiben die endgültigen Gesamtwerte auf klare Eingaben und wiederholbare Schritte zurückverfolgbar.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick des australischen Einzelhandelsmarkts bis 2031?
Der australische Einzelhandelsmarkt soll bis 2031 432,28 Milliarden USD bei einer CAGR von 6,67 % erreichen, unterstützt durch Eigenmarken-Premiumisierung, Omnichannel-Akzeptanz und Logistikupgrades.
Welche Kanäle wachsen im australischen Einzelhandelsumfeld am schnellsten?
Online ist der am schnellsten wachsende Kanal mit einer CAGR von 13,26 % bis 2031, unterstützt durch Zwei-Stunden-Fenster, Nächste-Tag-Fulfillment sowie zuverlässige Liefer- und Abholoptionen.
Wie konkurrieren führende Lebensmittelhändler im australischen Einzelhandelsumfeld?
Coles und Woolworths investieren in Eigenmarken, Regalpreissenkungen bei Grundbedarfsgütern sowie KI-gestützte Bestands- und Nachschubplanung, um Wert und Bequemlichkeit für Haushalte zu stärken.
Was treibt das Premiumsegment im australischen Einzelhandelsökosystem an?
Luxus soll bis 2031 mit einer CAGR von 10,29 % wachsen, unterstützt durch Premium-Beauty, Wellness und kuratierte Kapseln, die Herkunft, Wirksamkeit und ein gehobenes Filialerlebnis verbinden.
Welcher Bundesstaat soll im australischen Einzelhandelsbereich am schnellsten wachsen?
Western Australia soll mit einer CAGR von 9,33 % bis 2031 führen, aufgrund ressourcengebundener Einkommen, robuster Bilanzen sowie laufender Logistik- und Filialinvestitionen in Perth.
Welche regulatorischen Änderungen werden die Konsolidierung im australischen Einzelhandelsbereich beeinflussen?
Ein obligatorisches Fusionsmeldepflichtregime, das 2026 beginnt, wird große Supermärkte verpflichten, Übernahmen von Supermarktunternehmen oder Grundstücken zu melden, was die Kontrolle über Konsolidierungen verschärft.