
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 33.59 Milliarden US-Dollar |
| Marktgröße (2031) | 49.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Probiotische Getränke von Mordor Intelligence
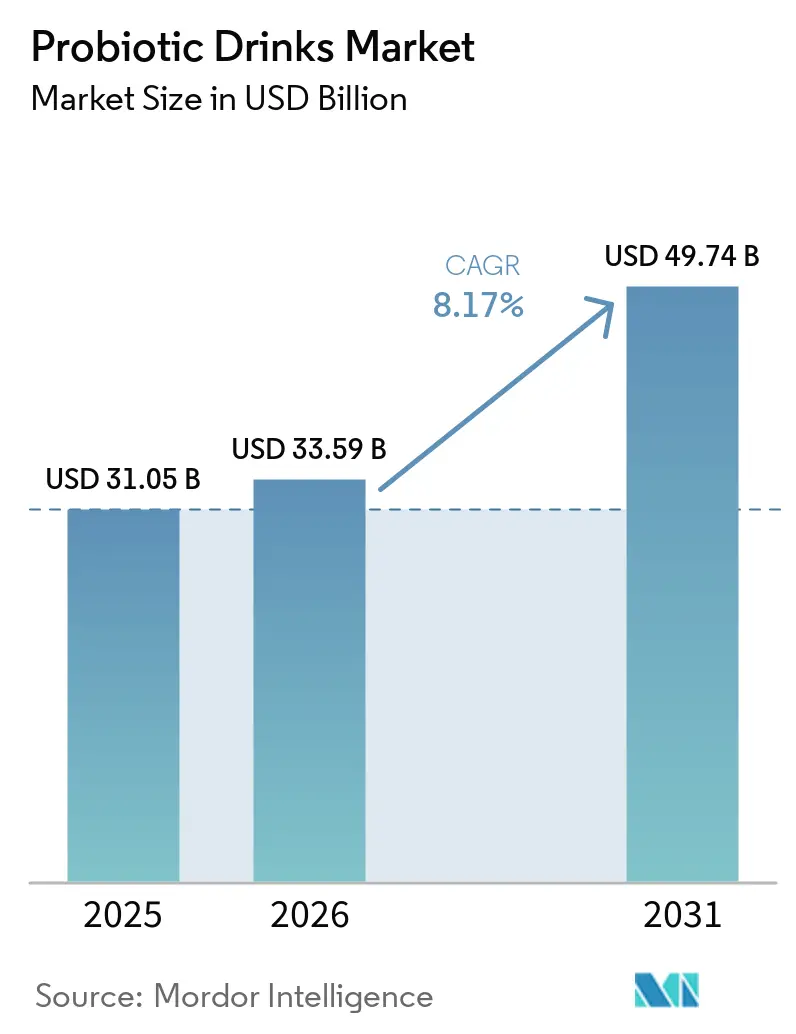
Die Marktgröße für probiotische Getränke wird voraussichtlich von 31,05 Milliarden USD im Jahr 2025 auf 33,59 Milliarden USD im Jahr 2026 steigen und bis 2031 49,74 Milliarden USD erreichen, mit einem CAGR von 8,17 % über den Zeitraum 2026–2031. Dieses Wachstum wird durch ein zunehmendes Bewusstsein für die Darm-Mikrobiom-Wissenschaft, eine Verlagerung hin zu präventiver Ernährung und steigende verfügbare Einkommen in städtischen Gebieten Asiens angetrieben. Joghurtgetränke bleiben aufgrund etablierter Konsumgewohnheiten in Europa und im asiatisch-pazifischen Raum beliebt, während probiotische Säfte an Bedeutung gewinnen, angetrieben durch fruchtbetonte Aromen und laktosefreie Optionen. Die Nachfrage nach Clean-Label-Produkten steigt, da Millennials und die Generation Z ungesüßte Produkte ohne künstliche Zusatzstoffe bevorzugen. Supermärkte dominieren den Absatz, aber Apotheken entwickeln sich zu Premium-Kanälen für Getränke mit lebenden Kulturen, die als Wellness-Produkte vermarktet werden. Innovationen bei Aluminiumverpackungen unterstützen zudem Nachhaltigkeit und den Konsum unterwegs.
Wichtigste Erkenntnisse des Berichts
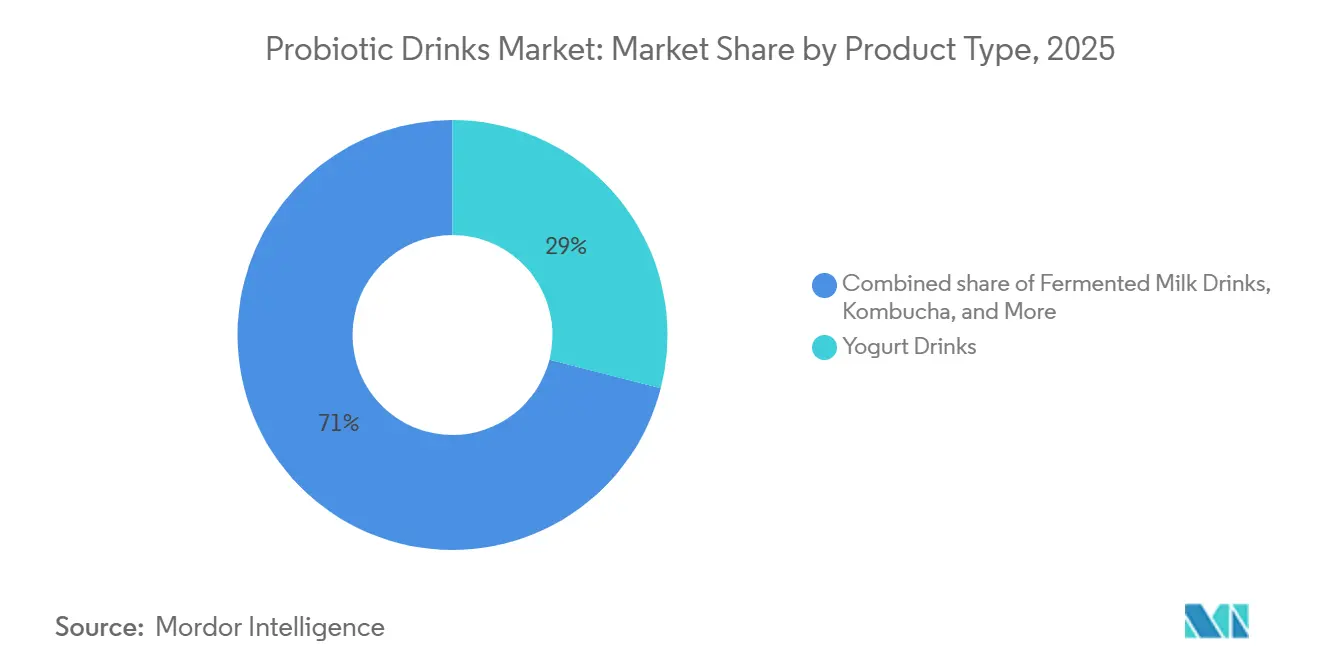
- Nach Produkttyp führten Joghurtgetränke im Jahr 2025 mit einem Umsatzanteil von 28,98 %; probiotische Säfte werden bis 2031 voraussichtlich einen CAGR von 9,21 % verzeichnen.
- Nach Geschmack entfielen im Jahr 2025 67,81 % des Volumens auf aromatisierte Varianten, während nicht aromatisierte Optionen bis 2031 voraussichtlich mit 8,92 % wachsen werden.
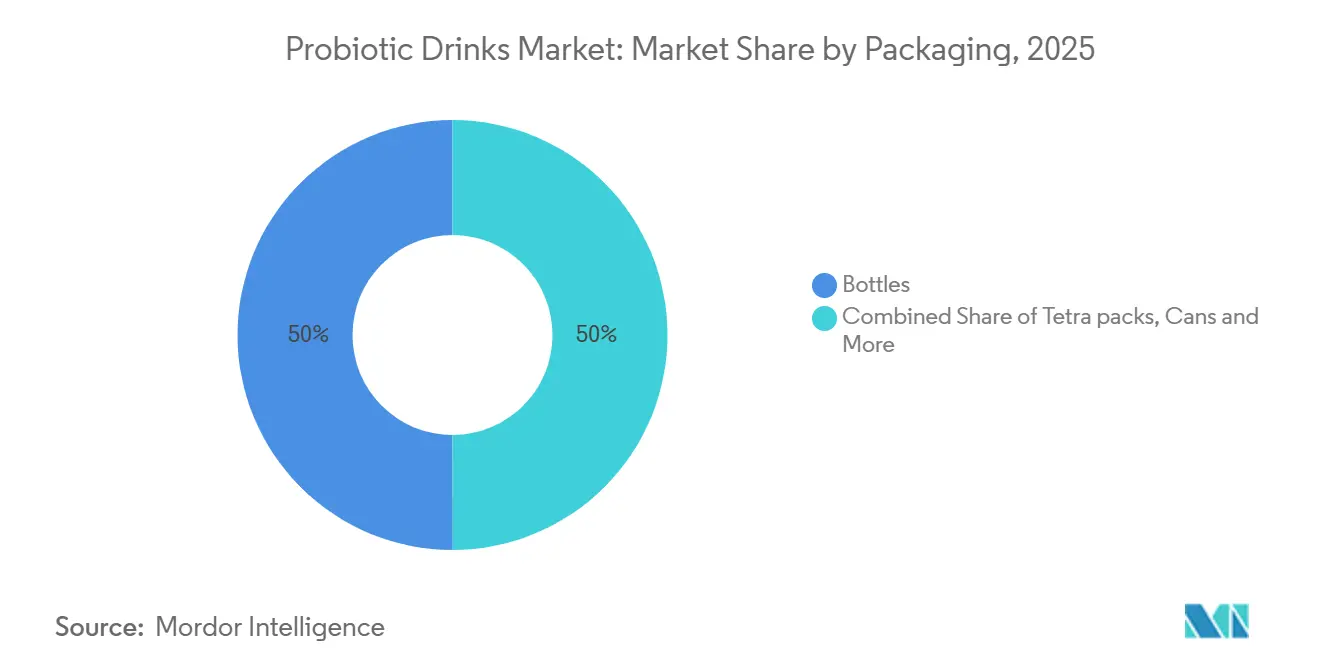
- Nach Verpackung hielten Flaschen im Jahr 2025 einen Anteil von 50,01 %, während Dosen bis 2031 voraussichtlich mit einem CAGR von 9,01 % expandieren werden.
- Nach Vertriebskanal erfassten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 55,81 %, während Apotheken und Drogerien bis 2031 mit einem CAGR von 8,17 % wachsen.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 42,02 %, und der Asien-Pazifik-Raum wird bis 2031 voraussichtlich einen CAGR von 9,52 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verdauungsstörungen treiben die Nachfrage nach funktionellen Getränken zur Unterstützung der Mikrobiota an | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zuckerarme, kalorienarme Optionen sprechen gesundheitsbewusste Millennials und die Generation Z an | +1.5% | Nordamerika, Europa, Australien, städtisches China und Indien | Kurzfristig (≤ 2 Jahre) |
| Clean-Label-Nachfrage nach natürlichen, biologischen Zutaten treibt Innovationen an | +1.3% | Nordamerika, Westeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Supermärkte mit Gängen für funktionelle Getränke verbessern die Zugänglichkeit | +1.0% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fermentierte Getränke wie Joghurtgetränke und Kefir integrieren Probiotika in die Ernährung | +1.2% | Europa, Asien-Pazifik (Japan, Südkorea, China), Naher Osten | Langfristig (≥ 4 Jahre) |
| Neue Aromen, Sprudelvarianten und Präbiotika-Mischungen steigern die Produktattraktivität | +1.4% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verdauungsstörungen treiben die Nachfrage nach funktionellen Getränken zur Unterstützung der Mikrobiota an
Verbraucher wählen zunehmend präventive Lösungen anstelle von Arzneimitteln, um Magen-Darm-Beschwerden wie das Reizdarmsyndrom und antibiotikabedingter Dysbiose zu behandeln. Die US-amerikanischen National Institutes of Health berichten, dass funktionelle Magen-Darm-Erkrankungen weltweit 35 % bis 40 % der Erwachsenen betreffen, was die Nachfrage nach Produkten mit lebenden Mikroorganismen antreibt[1]. Probiotische Getränke, eine attraktivere Alternative zu Kapseln, integrieren die Darmgesundheit nahtlos in den Alltag. Im Jahr 2024 führte Lifeway Foods Muscle Mates
ein, eine Mischung aus probiotischem Kefir und Kreatin, die zur Unterstützung der Erholung nach dem Sport und der Verdauungsgesundheit entwickelt wurde. Während die Forschung zur Darm-Hirn-Achse potenzielle Vorteile für die psychische Gesundheit hervorhebt, haben die Regulierungsbehörden stimmungsbezogene Aussagen noch nicht genehmigt. Dieser Trend ist besonders stark in Nordamerika und Europa, wo steigende Gesundheitskosten zur Selbstfürsorge ermutigen, sowie in städtischen Regionen des Asien-Pazifik-Raums, wo westliche Ernährungsgewohnheiten zu einer Zunahme von Magen-Darm-Problemen beitragen.
Zuckerarme, kalorienarme Optionen sprechen gesundheitsbewusste Millennials und die Generation Z an
Jüngere Generationen wenden sich zunehmend von zuckerhaltigen Limonaden ab und entscheiden sich für funktionelle Getränke, die mit ihren Clean-Eating-Gewohnheiten und Makronährstoff-Tracking-Zielen übereinstimmen. Herkömmliche Joghurtgetränke enthalten oft mehr als 15 Gramm Zucker pro Portion, was die von der Amerikanischen Herzgesellschaft empfohlenen Tageshöchstmengen von 25 Gramm für Frauen und 36 Gramm für Männer übersteigt[2]. Als Reaktion darauf reformulieren Hersteller ihre Produkte durch den Einsatz natürlicher Süßungsmittel wie Stevia und Mönchsfrucht oder verzichten ganz auf Süßungsmittel und konzentrieren sich auf das nicht aromatisierte Segment, das bis 2031 voraussichtlich mit 8,92 % wachsen wird. Lifeways Probiotic Smoothie + Collagen, das 2025 auf den Markt kommt, ist ein Produkt ohne zugesetzten Zucker, das die Nachfrage nach Getränken befriedigen soll, die sowohl die Hautelastizität als auch die Darmgesundheit fördern. Dieser Trend ist am deutlichsten in Nordamerika, Westeuropa und Australien zu beobachten, wo eine hohe Lesekompetenz bei Nährwertkennzeichnungen und Influencer in sozialen Medien die Bewegung für weniger Zucker vorantreiben. Er weitet sich auch auf städtische Zentren im Asien-Pazifik-Raum aus, insbesondere unter wohlhabenden Millennials in China und Indien, die Zuckerreduzierung zunehmend als Statussymbol betrachten.
Clean-Label-Nachfrage nach natürlichen, biologischen Zutaten treibt Innovationen an
Verbraucher priorisieren zunehmend erkennbare, minimal verarbeitete Zutaten und wenden sich von künstlichen Farb-, Aroma- und Konservierungsstoffen ab. Im Jahr 2024 überstiegen die US-amerikanischen Umsätze mit biologischen Getränken laut der Organic Trade Association 3 Milliarden USD, wobei Probiotika als wichtiger Wachstumstreiber hervortraten[3]. Im selben Jahr kooperierte Danone mit Chr. Hansen, um gemeinsam biologische Probiotika-Kulturen zu entwickeln, die den Bio-Zertifizierungsstandards der Europäischen Union entsprechen und gleichzeitig die Haltbarkeit im Regal gewährleisten. Die Clean-Label-Positionierung ist besonders stark in Nordamerika und Westeuropa, wo Regulierungsrahmen wie das USDA National Organic Program und die EU-Öko-Verordnung eine vertrauenswürdige Drittvalidierung bieten. Dieser Trend treibt auch Verpackungsinnovationen voran, wobei Marken Glasflaschen und recycelbare Aluminiumdosen einsetzen, um Nachhaltigkeit zu betonen. Die Balance zwischen Clean-Label-Ästhetik und Kosteneffizienz bleibt jedoch eine Herausforderung, da Bio-Zertifizierung und Premium-Zutaten die Einzelhandelspreise um 20 % bis 30 % erhöhen können, was die breitere Marktakzeptanz potenziell einschränkt.
Fermentierte Getränke wie Joghurtgetränke und Kefir integrieren Probiotika in die Ernährung
Traditionelle Fermentationspraktiken in Europa, Asien und dem Nahen Osten haben eine starke kulturelle Grundlage für den Konsum von Kulturdairy geschaffen und die Akzeptanz von Probiotika erleichtert. Bis 2025 hatten Joghurtgetränke einen Marktanteil von 28,98 %, angetrieben durch jahrzehntelange Markenaufbaumaßnahmen von Unternehmen wie Danone (Actimel und Activia) und Yakult in Schlüsselmärkten wie Frankreich, Japan und Südkorea. Kefir, ein fermentiertes Milchgetränk aus der Kaukasusregion, gewinnt in Nordamerika an Popularität, da Verbraucher zunehmend Alternativen zu griechischem Joghurt suchen. Die American Chemical Society hat die überlegene mikrobielle Vielfalt von Kefir hervorgehoben, der bis zu 30 Bakterien- und Hefestämme enthält, verglichen mit den Einzelstamm-Kulturen in herkömmlichen Joghurts. Im Jahr 2024 expandierte Yakult in Chinas Tier-1-Städte und nutzte sein etabliertes Vertriebsnetz in Japan, um den täglichen Probiotika-Konsum unter chinesischen Verbrauchern zu fördern. Diese Verschiebung stellt einen langfristigen Trend dar, da sich Geschmackspräferenzen und Konsumgewohnheiten allmählich weiterentwickeln. Während Europa und der Asien-Pazifik-Raum die primären Märkte bleiben, entwickelt sich der Nahe Osten zu einem bedeutenden Akteur, da fermentierte Milchprodukte gut mit den Halal-Ernährungsnormen vereinbar sind.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Hürden verzögern Produkteinführungen und erhöhen die Compliance-Kosten | -0.9% | Global, am stärksten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kühlkettenlogistik erhöht Risiken und Verderbnispotenzial | -1.1% | Asien-Pazifik (außer Japan, Südkorea), Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Stammvielfalt und Wirksamkeit behindern zuverlässige Gesundheitsergebnisse | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch zuckerhaltige Getränke fragmentiert den Marktanteil | -0.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Hürden verzögern Produkteinführungen und erhöhen die Compliance-Kosten
Probiotische Gesundheitsaussagen unterliegen in den wichtigsten Märkten einer strengen Vorabprüfung, mit Genehmigungsfristen von 18–24 Monaten und Kosten von 500.000 bis 1 Million USD für die Dossier-Erstellung. Zwischen 2010 und 2020 lehnte die Europäische Behörde für Lebensmittelsicherheit über 80 % solcher Anträge ab, was Marken dazu zwang, allgemeine Aussagen wie „unterstützt die Verdauungsgesundheit” zu verwenden. In den USA erfordert der Weg der FDA über die allgemein als sicher anerkannten Substanzen umfangreiche Sicherheitsdaten für neuartige Stämme, was Barrieren für kleinere Innovatoren schafft. Ebenso schreibt die EU-Verordnung über neuartige Lebensmittel 2015/2283 vollständige Sicherheitsbewertungen für Stämme vor, die vor Mai 1997 nicht weit verbreitet konsumiert wurden, was die Vermarktung von Arten der nächsten Generation wie Akkermansia muciniphila verzögert. Diese regulatorischen Hürden, insbesondere in Europa und Nordamerika, betreffen aufstrebende Marken überproportional und führen zu einer konservativen Produktpipeline, die von etablierten Lactobacillus- und Bifidobacterium-Stämmen dominiert wird, was Innovationen und bahnbrechende Wirksamkeit im Markt einschränkt.
Kühlkettenlogistik erhöht Risiken und Verderbnispotenzial
Lebende Probiotika-Kulturen benötigen eine gleichmäßige Kühlung, um die Anzahl der koloniebildenden Einheiten über 1 Milliarde KBE pro Portion aufrechtzuerhalten. Eine Studie der Internationalen Molkereiföderation aus dem Jahr 2024 ergab, dass eine Exposition gegenüber Temperaturen über 8 °C für mehr als 48 Stunden die Anzahl lebensfähiger Keime um 50 % bis 70 % reduzieren kann, wodurch die Produkte unwirksam werden. Regionen wie der Asien-Pazifik-Raum (außer Japan und Südkorea), Südamerika sowie der Nahe Osten und Afrika stehen vor erheblichen Herausforderungen aufgrund fragmentierter Kühlketteninfrastruktur, Netzinstabilität und hoher Umgebungstemperaturen, die das Verderbnisrisiko erhöhen. Obwohl Marken gefriergetrocknete und mikroverkapselte Formate einsetzen, um die Abhängigkeit von der Kühlkette zu reduzieren, erhöhen diese Technologien die Produktionskosten um 0,50 bis 1,00 USD pro Einheit, was die Margen in preissensiblen Märkten belastet. Solange Formulierungen mit Umgebungsstabilität nicht die gleiche Wirksamkeit wie gekühlte Produkte erreichen, werden Kühlkettenbeschränkungen das Wachstum in Schwellenländern weiterhin hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Joghurtgetränke verankern die traditionelle NachfrageIm Jahr 2025 hielten Joghurtgetränke einen Marktanteil von 28,98 %, angetrieben durch starke Konsumgewohnheiten in Europa und dem Asien-Pazifik-Raum, wo Marken wie Danones Actimel und Yakult von etablierten Vertriebsnetzen, Verbrauchervertrauen und günstigen Regulierungsrahmen profitieren. Danone führte 2024 Actimel+ Triple Action ein und fügte Vitamin D und Zink hinzu, um der steigenden Nachfrage nach Immununterstützung gerecht zu werden. Diese Getränke sind in Ländern wie Frankreich, Deutschland, Japan und Südkorea Grundnahrungsmittel, unterstützt durch jahrzehntelange Marketingmaßnahmen. Allerdings stellen Handelsmarkenprodukte in Europa die Margen in Frage, indem sie ähnliche Anzahlen lebender Kulturen zu 20 % bis 30 % niedrigeren Preisen anbieten. Unterdessen gewinnt Kefir in Nordamerika aufgrund seines vielfältigen mikrobiellen Gehalts an Bedeutung.
Probiotische Säfte, die bis 2031 voraussichtlich mit 9,21 % wachsen werden, sprechen Verbraucher an, die fruchtbetonte Aromen oder laktosefreie Optionen suchen, mit rapidem Wachstum in Nordamerika und dem städtischen Asien-Pazifik-Raum. Lifeway Foods führte 2025 Probiotic Smoothie + Collagen ein und kombiniert Fruchtpürees, Kefir-Kulturen und Kollagenpeptide für doppelten Nutzen. Kombucha, obwohl eine Nische, zieht Investitionen an, wie PepsiCos Übernahme von Poppi für 1,95 Milliarden USD im März 2025 zeigt, was die Nachfrage nach probiotischen Limonaden unterstreicht. Die Sicherstellung des Überlebens von Probiotika in sauren Säften bleibt jedoch eine Herausforderung und erfordert Innovationen wie Mikroverkapselung oder Stammauswahl.



Nach Geschmack:
Aromatisierte Varianten dominieren, Nicht aromatisierte gewinnen an DynamikIm Jahr 2025 dominierten aromatisierte probiotische Getränke mit 67,81 % des Marktes und nutzten Fruchtessenzen, Vanille und botanische Extrakte, um die Säure fermentierter Produkte auszugleichen. Dieses Segment treibt Erst- und Wiederholungskäufe an, wobei die sensorische Attraktivität Erstkäufer in treue Verbraucher verwandelt. Lifeway Foods brachte 2024 10 neue Flavor Fusions auf den Markt, darunter Mango-Kurkuma und Blaubeere-Lavendel, die auf Millennials und die Generation Z mit innovativen Aromen und optisch ansprechenden Verpackungen abzielen. Aromatisierte Optionen schneiden gut in Nordamerika ab, wo saftbasierte Profile den Präferenzen entsprechen, und in städtischen Märkten des Asien-Pazifik-Raums, wo tropische Früchte kulturelle Relevanz haben. Die Balance zwischen Aromaintensität und reduziertem Zuckergehalt bleibt jedoch eine Herausforderung und veranlasst Reformulierungen mit natürlichen Süßungsmitteln wie Stevia, Mönchsfrucht und Allulose.
Unterdessen wachsen nicht aromatisierte probiotische Getränke bis 2031 mit 8,92 %, angetrieben durch Clean-Label-Trends und die Verbrauchernachfrage nach Reinheit und Authentizität. In Europa und Nordamerika beliebt, sprechen diese Produkte zutatenbewusste Käufer und kulinarische Nutzer an, die sie in Rezepte integrieren. Die American Chemical Society hebt die vielfältigen mikrobiellen Stämme von Kefir als überlegen für die Mikrobiom-Gesundheit hervor und verleiht nicht aromatisierten Formaten Glaubwürdigkeit. Marken informieren Verbraucher über ihre Vielseitigkeit und ihr Anpassungspotenzial, aber nicht aromatisierte Optionen riskieren, eine Nische zu bleiben, es sei denn, Hersteller demonstrieren klare Vorteile oder Kosteneinsparungen, um den sensorischen Kompromiss zu rechtfertigen.
Nach Verpackung:
Flaschen führen, Dosen auf dem VormarschIm Jahr 2025 entfielen auf Flaschen 50,01 % des Verpackungsmarktes, bedingt durch etablierte Abfüllanlagen, Vertrautheit der Verbraucher und die Möglichkeit, Produktfarbe und -textur durch transparentes PET oder Glas zu präsentieren. Glasflaschen, die von Bio- und Clean-Label-Marken wegen ihres Premium-Images und ihrer Nachhaltigkeitsattraktivität bevorzugt werden, erhöhen die Frachtkosten und Einzelhandelspreise um 10 % bis 15 %. PET-Flaschen dominieren Massenmarkt-Joghurtgetränke und Kefir und bieten leichte Bequemlichkeit und wiederverschließbare Verschlüsse, wobei Unternehmen wie Danone und Yakult durch optimierte Lieferketten Verpackungskosten von unter 0,10 USD pro Einheit erzielen. Anti-Plastik-Stimmung und regulatorische Verbote in Europa und Nordamerika treiben jedoch die Nachfrage nach recycelbaren oder kompostierbaren Alternativen an.
Dosen, die bis 2031 voraussichtlich mit 9,01 % wachsen werden, profitieren von Trends zum Konsum unterwegs, überlegener Recyclingfähigkeit und UV-Schutz für Probiotika-Kulturen. Aluminiumdosen, ideal für sprudelnde probiotische Limonaden und Kombucha, entsprechen Nachhaltigkeitszielen, mit Recyclingquoten von über 70 % in Nordamerika und Europa. PepsiCos Übernahme von Poppi für 1,95 Milliarden USD im Jahr 2025 unterstreicht das Mainstream-Potenzial von probiotischen Getränken in Dosen, obwohl die Aufrechterhaltung der Lebensfähigkeit lebender Kulturen aufgrund der Pasteurisierung eine Herausforderung bleibt. Tetra Packs und aseptische Kartons halten einen kleineren Anteil, hauptsächlich im Asien-Pazifik-Raum und im Nahen Osten, wo aufgrund begrenzter Kühlketteninfrastruktur die Umgebungsverteilung bevorzugt wird.

Nach Vertriebskanal:
Supermärkte dominieren, Apotheken beschleunigen sichIm Jahr 2025 dominierten Supermärkte und Verbrauchermärkte den Vertrieb mit einem Anteil von 55,81 % und nutzten die Sichtbarkeit in Kühlregalen und den Volumendurchsatz, um die Massenmarktdurchdringung voranzutreiben. Diese Kanäle sind in Europa und Nordamerika von entscheidender Bedeutung, wo wöchentliche Einkaufstouren dominieren und Verbraucher probiotische Getränke in der Nähe von Joghurt, Milch und Saft erwarten. Lifeway Foods expandierte 2024 in BJ's Wholesale Club, Publix und Target und sicherte sich erstklassige Regalflächen, die die Probekaufraten bei preissensiblen Haushalten steigerten. Supermärkte ermöglichen auch Aktionen wie Kauf-eins-bekomm-eins-gratis-Angebote und Endkappen-Displays, um Impulskäufe anzuregen, obwohl der Wettbewerb um Regalflächen eine Herausforderung bleibt, da Listungsgebühren bis zu 20 % des Bruttoumsatzes verbrauchen können.
Apotheken und Drogerien, die bis 2031 mit 8,17 % wachsen, profitieren von einem Medikalisierungstrend, bei dem Probiotika als Wellness-Lösungen angesehen werden. Im Januar 2025 betrat Florastor die Apothekenregale von CVS und nutzte sein Netzwerk von 9.000 Filialen, um Verbraucher anzusprechen, die klinisch hochwertige Probiotika suchen. Apotheken erzielen Premium-Preise, oft 20 % bis 30 % höher als Supermärkte, aufgrund des wahrgenommenen therapeutischen Wertes. Online-Plattformen expandieren ebenfalls, angetrieben durch Direktvertriebsmodelle und Abonnementdienste, während Convenience-Stores und Lebensmittelgeschäfte Impulskäufe trotz begrenzter Kühlkapazität erfassen.
Geografische Analyse
Europäischer Markt für Probiotische Getränke
Im Jahr 2025 hielt Europa mit 42,02 % einen dominanten Marktanteil, gestützt durch eine langjährige Tradition des Probiotika-Konsums in Ländern wie Frankreich, Deutschland und dem Vereinigten Königreich. Marken wie Danone und Yakult haben durch beständige Marketingbemühungen die tägliche Einnahme von Probiotika in der Kultur verankert. Die strengen Gesundheitsanforderungen der Europäischen Behörde für Lebensmittelsicherheit verleihen diesen Produkten Glaubwürdigkeit; jene, die diesen Genehmigungsprozess erfolgreich durchlaufen, werden von Verbrauchern als wissenschaftlich validiert angesehen. Deutschland verfügt über einen besonders lebhaften Markt für funktionelle Getränke, angetrieben durch eine kulturelle Ausrichtung auf präventive Gesundheit und die Bereitschaft, für Bio- und Naturprodukte mehr auszugeben. Die EU-Verordnung über neuartige Lebensmittel 2015/2283 stellt, obwohl sie die Produktsicherheit gewährleistet, eine Herausforderung für innovationsfreudige Marken dar, da diese häufig mit langen Wartezeiten bei der Zulassung neuer Stämme konfrontiert sind. Unterdessen entwickelt sich Osteuropa, insbesondere Polen und die Tschechische Republik, zu einem aufstrebenden Wachstumsmarkt, in dem steigende Einkommen und westlich geprägte Ernährungsgewohnheiten die Nachfrage nach funktionellen Getränken ankurbeln.
Asiatisch-Pazifischer Markt für Probiotische Getränke
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine robuste Wachstumsrate von 9,52 % verzeichnen, angetrieben durch steigende verfügbare Einkommen in China, Indien und Indonesien. Die Urbanisierung in diesen Ländern fördert die Nachfrage nach Produkten, die Gesundheit und Bequemlichkeit in den Vordergrund stellen. Im Jahr 2024 vollzog Yakult einen strategischen Schritt in Chinas Städte der ersten Kategorie und nutzte dabei seine gut etablierten Vertriebskanäle aus Japan, um tägliche Probiotika-Gewohnheiten zu fördern. Während Indiens Kombucha-Szene noch in den Kinderschuhen steckt, gewinnt sie rasch an Dynamik, wobei Start-ups wie Atmosphere Kombucha und Boocha in Großstädten wie Mumbai und Bangalore für Aufsehen sorgen. Japan und Südkorea, die zwar über reife Märkte mit hohem Pro-Kopf-Konsum verfügen, verzeichnen eine Verlangsamung des Wachstums, da sie sich der Marktsättigung nähern. Südostasien, insbesondere Thailand, Vietnam und die Philippinen, entwickelt sich zu einer vielversprechenden Wachstumsregion, wobei Getränke wie Kefir an lokale Fermentationstraditionen anknüpfen. Die Region kämpft jedoch mit Herausforderungen in der Kühlketteninfrastruktur, insbesondere in ländlichen Gebieten, was den Vertrieb hauptsächlich auf städtische und wohlhabende Vorstadtgebiete beschränkt.
Markt für Probiotische Getränke in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika vervollständigen das globale Marktbild. Nordamerika verzeichnet ein moderates Wachstum, wobei das Bewusstsein für Probiotika einen Sättigungspunkt erreicht und der Wettbewerb zunimmt. Eine bemerkenswerte Konsolidierung im Jahr 2025 sah PepsiCo, das 1,95 Milliarden USD für die Übernahme von Poppi aufwendete, was den strategischen Wert unterstreicht, den große Getränkekonzerne des Mainstream auf Probiotika-Plattformen legen. Kanadas Marktentwicklung spiegelt jene der USA eng wider, wobei sowohl Kefir als auch Kombucha in Naturkostläden größere Marktanteile gewinnen. In Südamerika führen städtische Mittelschichtverbraucher in Brasilien und Argentinien die Einführung dieser Produkte an, obwohl Herausforderungen in der Kühlkette und wirtschaftliche Schwankungen Hürden darstellen. Der Nahe Osten und Afrika sehen sich mit ähnlichen Infrastrukturproblemen konfrontiert, wobei Südafrika und die Vereinigten Arabischen Emirate durch ihre fortgeschrittene moderne Einzelhandelsdurchdringung hervorstechen. Die regulatorische Landschaft in diesen Regionen befindet sich jedoch noch in der Reifephase, was ein zweischneidiges Schwert darstellt: Schnelle Markteintrittsoptionen gehen mit dem Risiko potenzieller Qualitätsinkonsistenzen einher, die das Verbrauchervertrauen gefährden könnten.
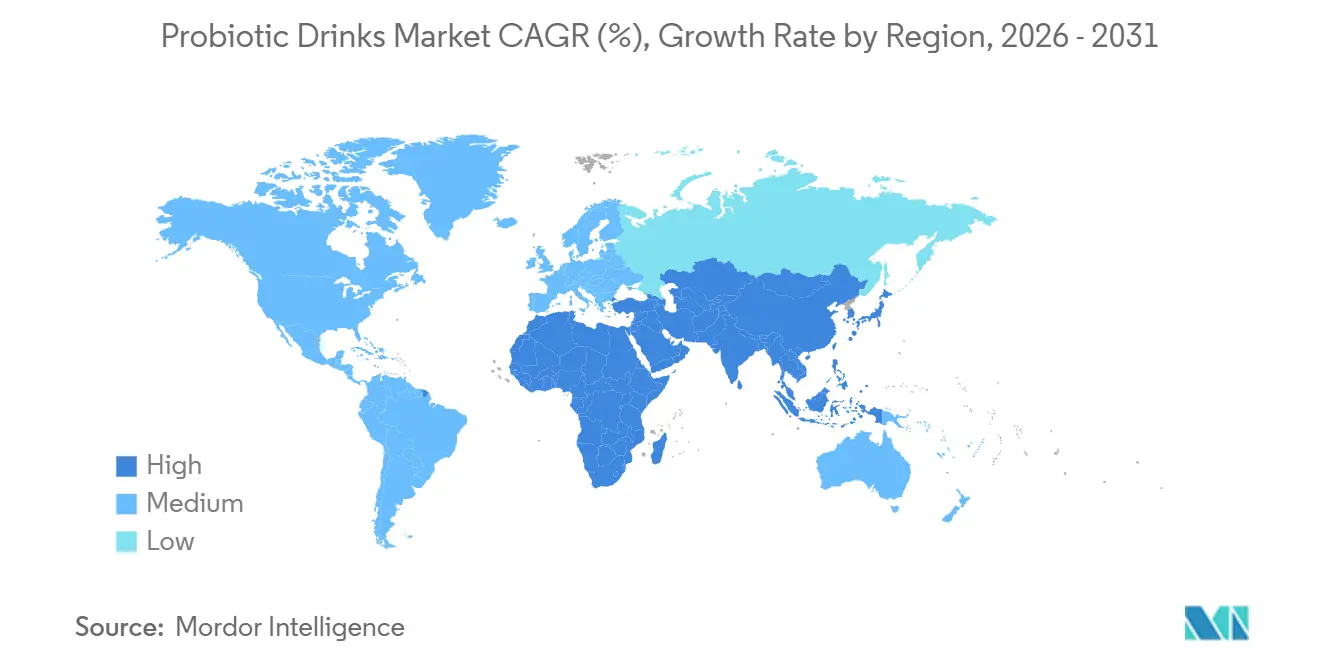
Regionale Ausgaben
Regulatorisches Umfeld
Die Regulierung von probiotischen Getränken bleibt regional fragmentiert, wobei die Prüfung strenger ausfällt, wenn Produkte mit funktionaler oder gesundheitsnaher Kommunikation positioniert werden. In der Europäischen Union prägt die Aufsicht der Europäischen Behörde für Lebensmittelsicherheit (EFSA) über die Absicherung gesundheitsbezogener Angaben weiterhin die Kennzeichnungsstrategien, während die EU-Novel-Food-Verordnung 2015/2283 die Vermarktung von Stämmen ohne Verzehrhistorie vor Mai 1997 (zum Beispiel Spezies der nächsten Generation) verzögern kann. Dies verlängert die Markteinführungszeit für Innovationen über die etablierten Lactobacillus- und Bifidobacterium-Portfolios hinaus.
Außerhalb der EU verschärfen Regulierungsbehörden die Standards hinsichtlich Vitalität und Offenlegung. Indiens FSSAI-Vorschriften für probiotische Lebensmittel verlangen Angaben zu Gattung, Art, Stamm und lebensfähigen Keimzahlen am Ende der Haltbarkeit auf dem Etikett, und Indonesiens BPOM setzt bis 2025 Mindestwerte für lebensfähige Keimzahlen in verarbeiteten Lebensmitteln am Ende der Haltbarkeit durch (1 x 10^6 KBE/g bzw. KBE/ml). Im Februar 2025 hat die aktualisierte Definition der US-FDA für die implizite Nährwertangabe „healthy“ die Eignung für Frontverpackungen und Marketing von Funktionsgetränken neu gestaltet, und das Monografie-Update von Health Canada für Probiotika vom April 2026 fügte allergenbezogene Kennzeichnungsanforderungen hinzu, wenn probiotische Stämme in Kontakt mit prioritären Allergenen kultiviert werden, was die Compliance-Anforderungen an die Rückverfolgbarkeit von Inhaltsstoffen und Kulturmedien erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für probiotische Getränke beginnt mit der Entdeckung und Validierung von Stämmen (Lactobacillus, Bifidobacterium und aufkommende funktionale Kulturen), geht dann weiter über die Zutatenversorgung (Kulturen, Präbiotika, Süßstoffe, Aromen), Formulierung, Fermentation oder Mischung (Milch- und pflanzliche Basen), Verpackung und temperaturgeführte Distribution in den modernen Einzelhandel, Apotheken und den E-Commerce. Zutatenlieferanten und Biotech-Partner spielen eine zentrale Rolle bei der Ermöglichung differenzierter Angaben und Stabilität, wie im Februar 2025 deutlich wurde, als Asahi Group Foods und ADM eine exklusive Vertriebsvereinbarung für den Postbiotikum Lactobacillus gasseri CP2305 ankündigten und damit Lebensmittel- und Getränkeherstellern über die globale Reichweite von ADM einen breiteren Zugang zu einem standardisierten funktionalen Inhaltsstoff verschafften.
Die Wirtschaftlichkeit von Produktion und Logistik spiegelt zunehmend Kühlkettenbeschränkungen und die technische Gestaltung der Haltbarkeit wider. Marken, die auf lebende Kulturen setzen, benötigen in der Regel gekühlte Produktion, Lagerung und Ausführung auf der letzten Meile, um lebensfähige Keimzahlen zu erhalten, während haltbare Ansätze durch Mikroverkapselung und aseptische Verarbeitung expandieren, um über gekühlte Regale hinauszugehen. Im November 2024 arbeitete MilkyMist mit SIG und AnaBio Technologies zusammen, um eine langlebige probiotische Buttermilch in aseptischen Kartons unter Verwendung von Mikroverkapselung und aseptischer Abfüllung einzuführen, was einen Weg zur Verringerung der Abhängigkeit von der Kühlkette und zur Erweiterung der Distribution in Umgebungstemperatur-Kanäle aufzeigt. Auf der Nachfrageseite gestalten Einzelhändler und Apotheken das Sortiment durch Regalplatzierung, Kühlflächen und Wellness-Positionierung, während Online-Abonnements und Direct-to-Consumer-Formate die Bedeutung von Verpackungen erhöhen, die Kulturen während des Transports schützen.
Wettbewerbslandschaft
Marktkonzentration
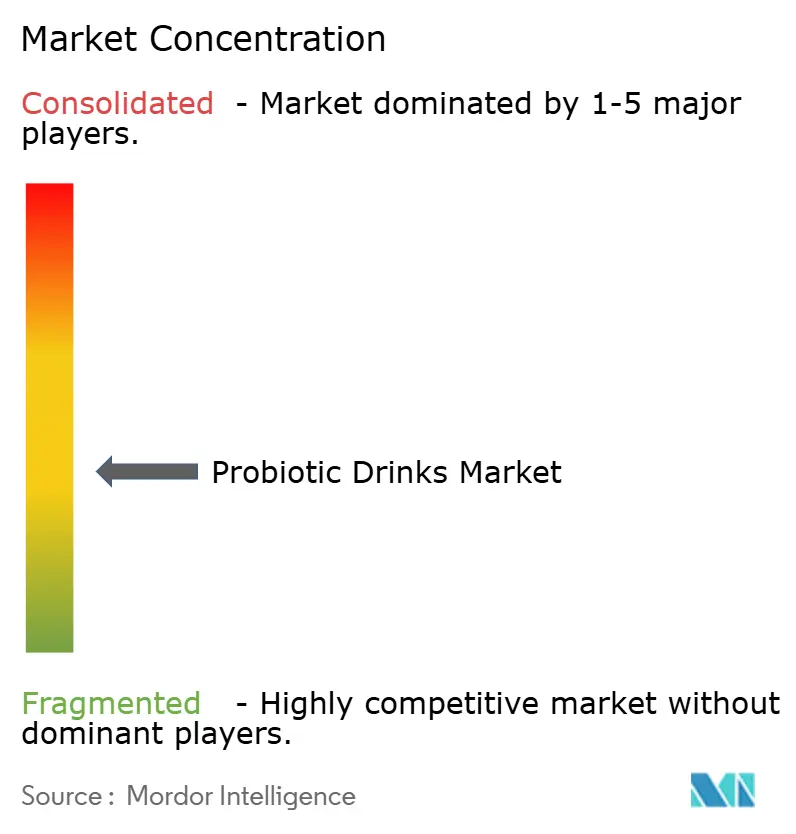
Der Markt für Probiotische Getränke ist mäßig fragmentiert, mit Beteiligung multinationaler Molkerei- und Getränkeunternehmen neben regionalen Marken und aufstrebenden Startups für funktionelle Getränke. Große Akteure profitieren von etablierter Kühlketteninfrastruktur, starker Markenbekanntheit und breiter Einzelhandelsdurchdringung, insbesondere in den Segmenten trinkbarer Joghurts und Kulturdairy. Zu den wichtigsten Akteuren auf dem Markt gehören unter anderem Fonterra Co-op Group Ltd., Yakult Honsha Co. Ltd., Groupe Lactalis und Groupe Danone SA. Der Markt weist jedoch keine hohe Konzentration auf, da Konsummuster, Geschmackspräferenzen und regulatorische Umgebungen regional stark variieren, was mehreren Marken ermöglicht, effektiv zu konkurrieren.
Kleinere und lokale Akteure tragen erheblich zur Fragmentierung bei, indem sie sich auf Nischenpositionierungen wie pflanzliche, zuckerarme oder Clean-Label-Probiotische Getränke konzentrieren. Kategorien wie Kombucha, nicht-milchbasierte fermentierte Getränke und probiotische Wässer haben niedrigere Eintrittsbarrieren, was Startups ermöglicht, sich durch Formulierung, Beschaffung und Lifestyle-Branding zu differenzieren. Diese Akteure nutzen häufig E-Commerce und spezialisierte Gesundheitskanäle, um Verbraucher direkt zu erreichen, und gleichen damit teilweise ihre begrenzte Größe und den traditionellen Einzelhandelszugang aus.
Der Wettbewerb im Markt für Probiotische Getränke wird zunehmend durch Innovation, Stammglaubwürdigkeit und Bequemlichkeit statt allein durch den Preis angetrieben. Führende Unternehmen erweitern ihre Portfolios mit Mehrfachstamm-Formulierungen, funktionellen Mischungen und verbesserter Haltbarkeit im Regal, um das Verbrauchervertrauen und die Nutzungshäufigkeit zu steigern. Während selektive Übernahmen und Partnerschaften stattfinden, um wachstumsstarke Nischen zu erschließen, erhält das Nebeneinander globaler Marktführer und zahlreicher kleinerer Innovatoren die mäßig fragmentierte Struktur des Marktes aufrecht.
Marktführer im Bereich Probiotische Getränke
-
Fonterra Co-op Group Ltd
-
Yakult Honsha Co. Ltd
-
Groupe Lactalis
-
Groupe Danone SA
-
Nestlé S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Probiotische Getränke Unternehmen in diesem Bericht
- Danone SA
- Yakult Honsha Co. Ltd
- PepsiCo Inc. (KeVita)
- Fonterra Co-operative Group Ltd
- Nestle S.A.
- Groupe Lactalis
- Kerry Group PLC
- Grupo Lala
- Lifeway Foods Inc.
- Harmless Harvest Inc.
- Obi Probiotic Soda
- GT’s Living Foods LLC
- Chobani LLC
- NextFoods Inc.
- Arla Foods amba
- Inner Mongolia Yili
- General Mills Inc.
- The Coca-Cola Company
- Remedy Drinks Pty Ltd
- Humm Kombucha LLC
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt an der Schnittstelle von regulatorischer Zulassung und premium-funktionaler Positionierung, wo Genehmigungen und formale Registrierungen margenstärkere Wege im Vergleich zu allgemeinen Botschaften zur Verdauungsunterstützung schaffen. In China zeigt Mengniu Dairys Blue-Hat-Registrierung der SAMR vom Dezember 2025 für ein YoyiC-Probiotikagetränk (mit Lacticaseibacillus paracasei PC-01), wie lokale Registrierungssysteme in differenzierte, compliancegestützte Vermarktung von probiotischen Getränken mit gesundheitsnahen Vorteilen übersetzt werden können.
Die Portfolioerweiterung auf pflanzliche und haltbare Formate schafft ebenfalls Freiräume in Märkten, die durch Laktoseintoleranz, vegane Präferenzen und begrenzte Kühlinfrastruktur eingeschränkt sind. Die Einführung von Yakult Vitals durch Yakult Europe B.V. im Februar 2026, ein milchfreies fermentiertes Sojaprobiotikagetränk in den Niederlanden, unterstreicht die fortgesetzte Kategorieerweiterung über traditionelle fermentierte Milchgetränke hinaus. Gleichzeitig unterstützen Partnerschaften bei Zutaten und Verarbeitung, die auf eine Verringerung der Kühlkettenintensität abzielen, wie Mikroverkapselung plus aseptische Abfüllung, die Durchdringung von E-Commerce- und Umgebungstemperatur-Einzelhandelsformaten. Auch strategische Skalierungsmaßnahmen verändern den Wettbewerb und die Vertriebshebelwirkung, darunter die im März 2025 angekündigte Vereinbarung von PepsiCo, Poppi für 1,95 Milliarden USD zu übernehmen, was zeigt, dass Mainstream-Getränkehersteller M&A nutzen, um den Einstieg in funktionale Limonaden und benachbarte Darmgesundheitsgetränke-Segmente zu beschleunigen.
Neueste Industrielle Entwicklungen in Markt für Probiotische Getränke
- Juli 2026: Yakult Singapore erweiterte die Verfügbarkeit seines probiotischen Kulturgetränks mit Pfirscharoma per Hauslieferung ab dem 1. Juli 2026 und in Einzelhandelsgeschäften ab dem 6. Juli 2026. Die Einführung stärkt die Direktvertriebswege neben dem modernen Einzelhandel und hilft der Marke, Nachschub und Konsumhäufigkeit für eine Kategorie mit täglichem Konsum zu steuern. Die Einführung eines neuen Geschmacks unterstützt zudem zusätzliche Konsumanlässe, ohne das Kernangebot des Kulturgetränks zu verändern.
- Oktober 2025: Yakult Singapore führte Y1000 ein, positioniert als stark konzentriertes Probiotikagetränk mit über 100 Milliarden lebenden Bakterien des Lacticaseibacillus paracasei-Stamms Shirota pro Flasche. Das Produkt wertet das Portfolio auf und hebt die Obergrenze für Wertwachstum in einem ausgereiften Markt an, indem es Dosisintensität und Differenzierung gegenüber Standard-Kulturgetränken betont. Zudem erhöht es den Wettbewerbsdruck auf andere Marken, ihre Stamm- und Vitalitätsnachweise zu belegen.
- März 2024: Nova Easy Kombucha ging eine Partnerschaft mit den San Diego Padres ein, um im Rahmen des City-Connect-Themas ein hartes Kombucha namens Sunset Slam Mango Lime im Petco Park ab dem Eröffnungsspieltag der MLB-Saison 2024 anzubieten. Die Platzierung im Stadion schafft einen stark sichtbaren Testkanal für Kombucha und verwandte fermentierte Getränke und erweitert die Kontaktpunkte mit Verbrauchern über den traditionellen Gesundheitshandel hinaus. Die Partnerschaft zeigt, wie markengebundene Gastronomie-Aktivierungen die Bekanntheit für probiotisch positionierte Getränkeformate bei sozialen Konsumanlässen steigern können.
Markt für Probiotische Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für probiotische Getränke trinkfertige Getränke, die lebende probiotische Kulturen enthalten und über den Einzel- oder Gastronomiehandel vertrieben werden, sowohl auf Milch- als auch auf nicht-milchbasierter Basis.
Ausschlüsse aus dem Umfang: Diese Marktgröße umfasst keine probiotischen Nahrungsergänzungsmittel, Kapseln, Pulver oder probiotischen Zutaten, die für die Verwendung in der Herstellung anderer Lebensmittel und Getränke verkauft werden.
Segmentierungsübersicht
- Produkttyp
- Joghurtgetränke
- Fermentierte Milchgetränke
- Kombucha
- Kefir
- Probiotische Säfte
- Sonstige Produkttypen
- Geschmack
- Aromatisiert
- Nicht aromatisiert
- Verpackung
- Flaschen
- Dosen
- Tetra Packs
- Sonstige
- Vertriebskanäle
- Außer-Haus-Konsum
- Einzelhandel
- Supermärkte und Verbrauchermärkte
- Apotheken und Drogerien
- Convenience-Stores und Lebensmittelgeschäfte
- Online-Shops
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Festlegung der Produktgrenzen und Nachfrageindikatoren, damit spätere Interview-Eingaben konsistent über alle Regionen hinweg angewendet werden konnten. Wir haben öffentliche Gesundheits- und Ernährungsreferenzen geprüft, wie etwa Materialien der Weltgesundheitsorganisation, der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und des US-Landwirtschaftsministeriums, um Kennzeichnung, Angaben zu lebenden Kulturen und gängige Serviervarianten zu verstehen.
Um das Modell mit beobachtbaren Signalen zu verankern, haben wir auch Quellen wie FAOSTAT für den Kontext von Milch- und fermentierten Produkten, UN-Comtrade-ähnliche Handelsstatistiken für grenzüberschreitende Warenströme, wo relevant, sowie Verbands- oder Normungsgremieninhalte zu fermentierten Getränken genutzt. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Verschiebungen im Produktmix und die Ausweitung von Vertriebskanälen zu überprüfen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten half dabei, Aktualisierungen und Einzelereignisse zu verfolgen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um breite Konsumationssignale in realistische Preis- und Mixannahmen umzuwandeln, da sich probiotische Getränke stark nach Format und Vertriebskanal unterscheiden. Wir haben mit einer Mischung aus Herstellern, Distributoren, Zutaten- und Kulturökosystem-Teilnehmern sowie handelsorientierten Experten in wichtigen Regionen gesprochen, um Marktanteilsaufteilungen, typische Packungsgrößen und die Auswirkungen von Rabatten und Aktionen auf die tatsächlich erzielten Nettopreise zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 12 % | APAC: 41 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 43 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Nachfragepools ermittelt, bei dem der regionale Konsum fermentierter und funktioneller Getränke durch Kategorieumsatzsignale, Kanalvorkommen und Pro-Kopf-Aufnahmetrends rekonstruiert und anschließend auf probiotisch positionierte Getränkeformate gefiltert wird. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse auch mit selektiven Bottom-up-Näherungen abgeglichen, wie etwa der Umsatzlogik einzelner Markenlinien und Preis-pro-Liter-Überprüfungen, die auf geschätzte Volumina angewendet wurden.
Zu den wichtigsten Eingaben des Modells gehörten: der Mix aus Joghurtgetränken, fermentierten Milchgetränken, Kefir, Kombucha und probiotischen Säften, die Aufteilung von Außer-Haus- und Innenhandel, Verpackungsanteile (Flaschen, Dosen und Kartons), durchschnittliche Packungsgröße und Kaufhäufigkeit sowie die Nettopreisentwicklung nach Aktionen. An Stellen, wo vergleichbare öffentliche Daten dünn waren, wurden Lücken durch konservative Mixannahmen geschlossen, die nach Folgegesprächen mit lokalen Kanalexperten angepasst wurden.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch kurze Trendlinien zu Preisen und Penetration unterstützt wurde, und dann auf die Erwartungen der Befragten hinsichtlich Kulturakzeptanz, Vertriebsausbau und Premiumisierung abgestimmt. Das Ziel war es, die Schritte reproduzierbar zu halten, sodass Annahmen auf eine kleine Anzahl klarer Variablen zurückgeführt und aktualisiert werden können, ohne das gesamte Modell neu aufzubauen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, beginnend mit einfachen Querprüfungen, die die Endwerte mit unabhängigen Signalen wie der Richtung des Pro-Kopf-Konsums, Kanalwachstumsmustern und Verpackungsmixbewegungen verknüpfen. Große Sprünge wurden erneut getestet, indem dieselbe Berechnung mit alternativen Preis- und Mixannahmen wiederholt und die Abweichung intern diskutiert wurde, bevor eine Freigabe erfolgte.
Vor der Veröffentlichung nehmen wir erneut Kontakt zu Quellen auf, wenn ein Datenpunkt inkonsistent mit aktuellen Ankündigungen oder makroökonomischen Verschiebungen erscheint, die die kurzfristige Nachfrage verändern könnten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa regulatorische Änderungen, die Angaben betreffen, oder starke Preisbewegungen bei wichtigen Inputs. Kurz vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Probiotische Getränke von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Werte für probiotische Getränke können weit auseinanderliegen, selbst wenn alle versuchen, denselben Verbrauchertrend zu messen. Die Unterschiede entstehen in der Regel dadurch, wie jede Studie definiert, was als probiotisches Getränk gilt, welches Jahr als Ausgangspunkt verwendet wird und wie Preisgestaltung und Kanalmix behandelt werden.
Einige externe Schätzungen kombinieren eine breitere Gruppe funktioneller Getränke oder zählen probiotisch-ähnliche Wellness-Getränke auf der Grundlage breiter Kennzeichnungsschlüsselwörter. Bei Mordor Intelligence werden probiotische Getränke nur dann gezählt, wenn sie als Getränke mit lebenden probiotischen Kulturen verkauft werden, und das Modell verwendet Kategoriemix, Verpackungsaufteilungen sowie Überprüfungen des Außer-Haus- und Innenhandels, damit inflationsbedingte Preisschwankungen nicht mit echtem Volumenwachstum verwechselt werden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,59 Milliarden USD (2026) | |
| Fachverlag A | 28,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, probiotische Getränke durch breite funktionelle Getränkeperspektiven zu gruppieren, sodass Mix- und Preisannahmen je nach Region und Kanal abweichen können. |
| Branchentracker B | 49,50 Milliarden USD (2024) | Spiegelt häufig eine breitere Einbeziehungsgruppe und einen aggressiveren preisgetriebenen Expansionspfad wider, was den Gesamtwert anheben kann, wenn angrenzende fermentierte Getränkeformate als probiotische Getränke behandelt werden. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Definition dessen, was als probiotisches Getränk gilt, den Großteil der Streuung erklären. Wenn der Umfang eng auf Getränke mit lebenden Kulturen beschränkt wird und die Inputs auf klare Mix- und Preisvariablen zurückgeführt werden, wird die Endzahl leichter interpretierbar und im Laufe der Zeit aktualisierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Probiotische Getränke im Jahr 2026 und wie schnell wächst er?
Die Marktgröße für Probiotische Getränke beträgt im Jahr 2026 33,59 Milliarden USD und wird bis 2031 voraussichtlich auf 49,74 Milliarden USD steigen, was einem CAGR von 8,17 % entspricht.
Welcher Produkttyp führt derzeit den globalen Absatz an?
Joghurtgetränke erzielen 28,98 % des globalen Umsatzes und profitieren von langjährigem Markenwert in Europa und dem Asien-Pazifik-Raum.
Welche Region bietet bis 2031 die schnellste Wachstumschance?
Der Asien-Pazifik-Raum wird voraussichtlich mit einem CAGR von 9,52 % expandieren, angetrieben durch steigende verfügbare Einkommen und zunehmende Urbanisierung in China, Indien und Indonesien.
Warum werden Aluminiumdosen bei probiotischen Getränken immer beliebter?
Dosen unterstützen den Konsum unterwegs, schützen Kulturen vor Lichteinwirkung und entsprechen Nachhaltigkeitszielen durch Recyclingquoten von über 70 %.