
Marktgröße und Marktanteil des PTA-Ballonkatheter-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
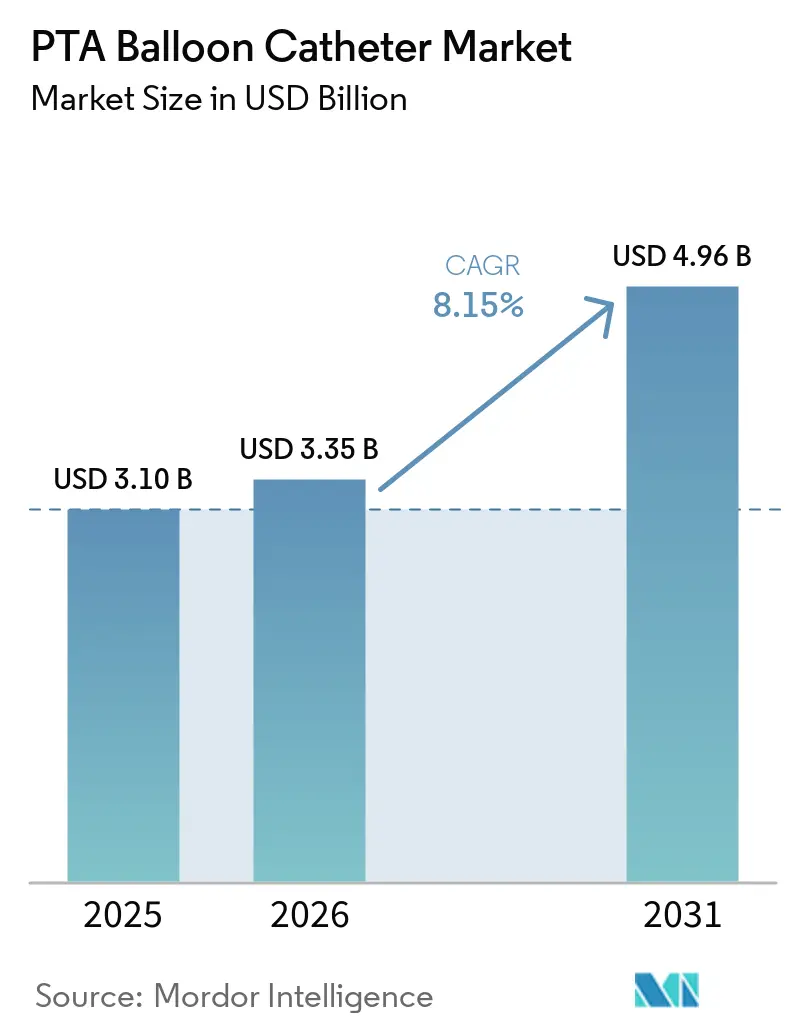
| Marktgröße (2026) | 3.35 Milliarden US-Dollar |
| Marktgröße (2031) | 4.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
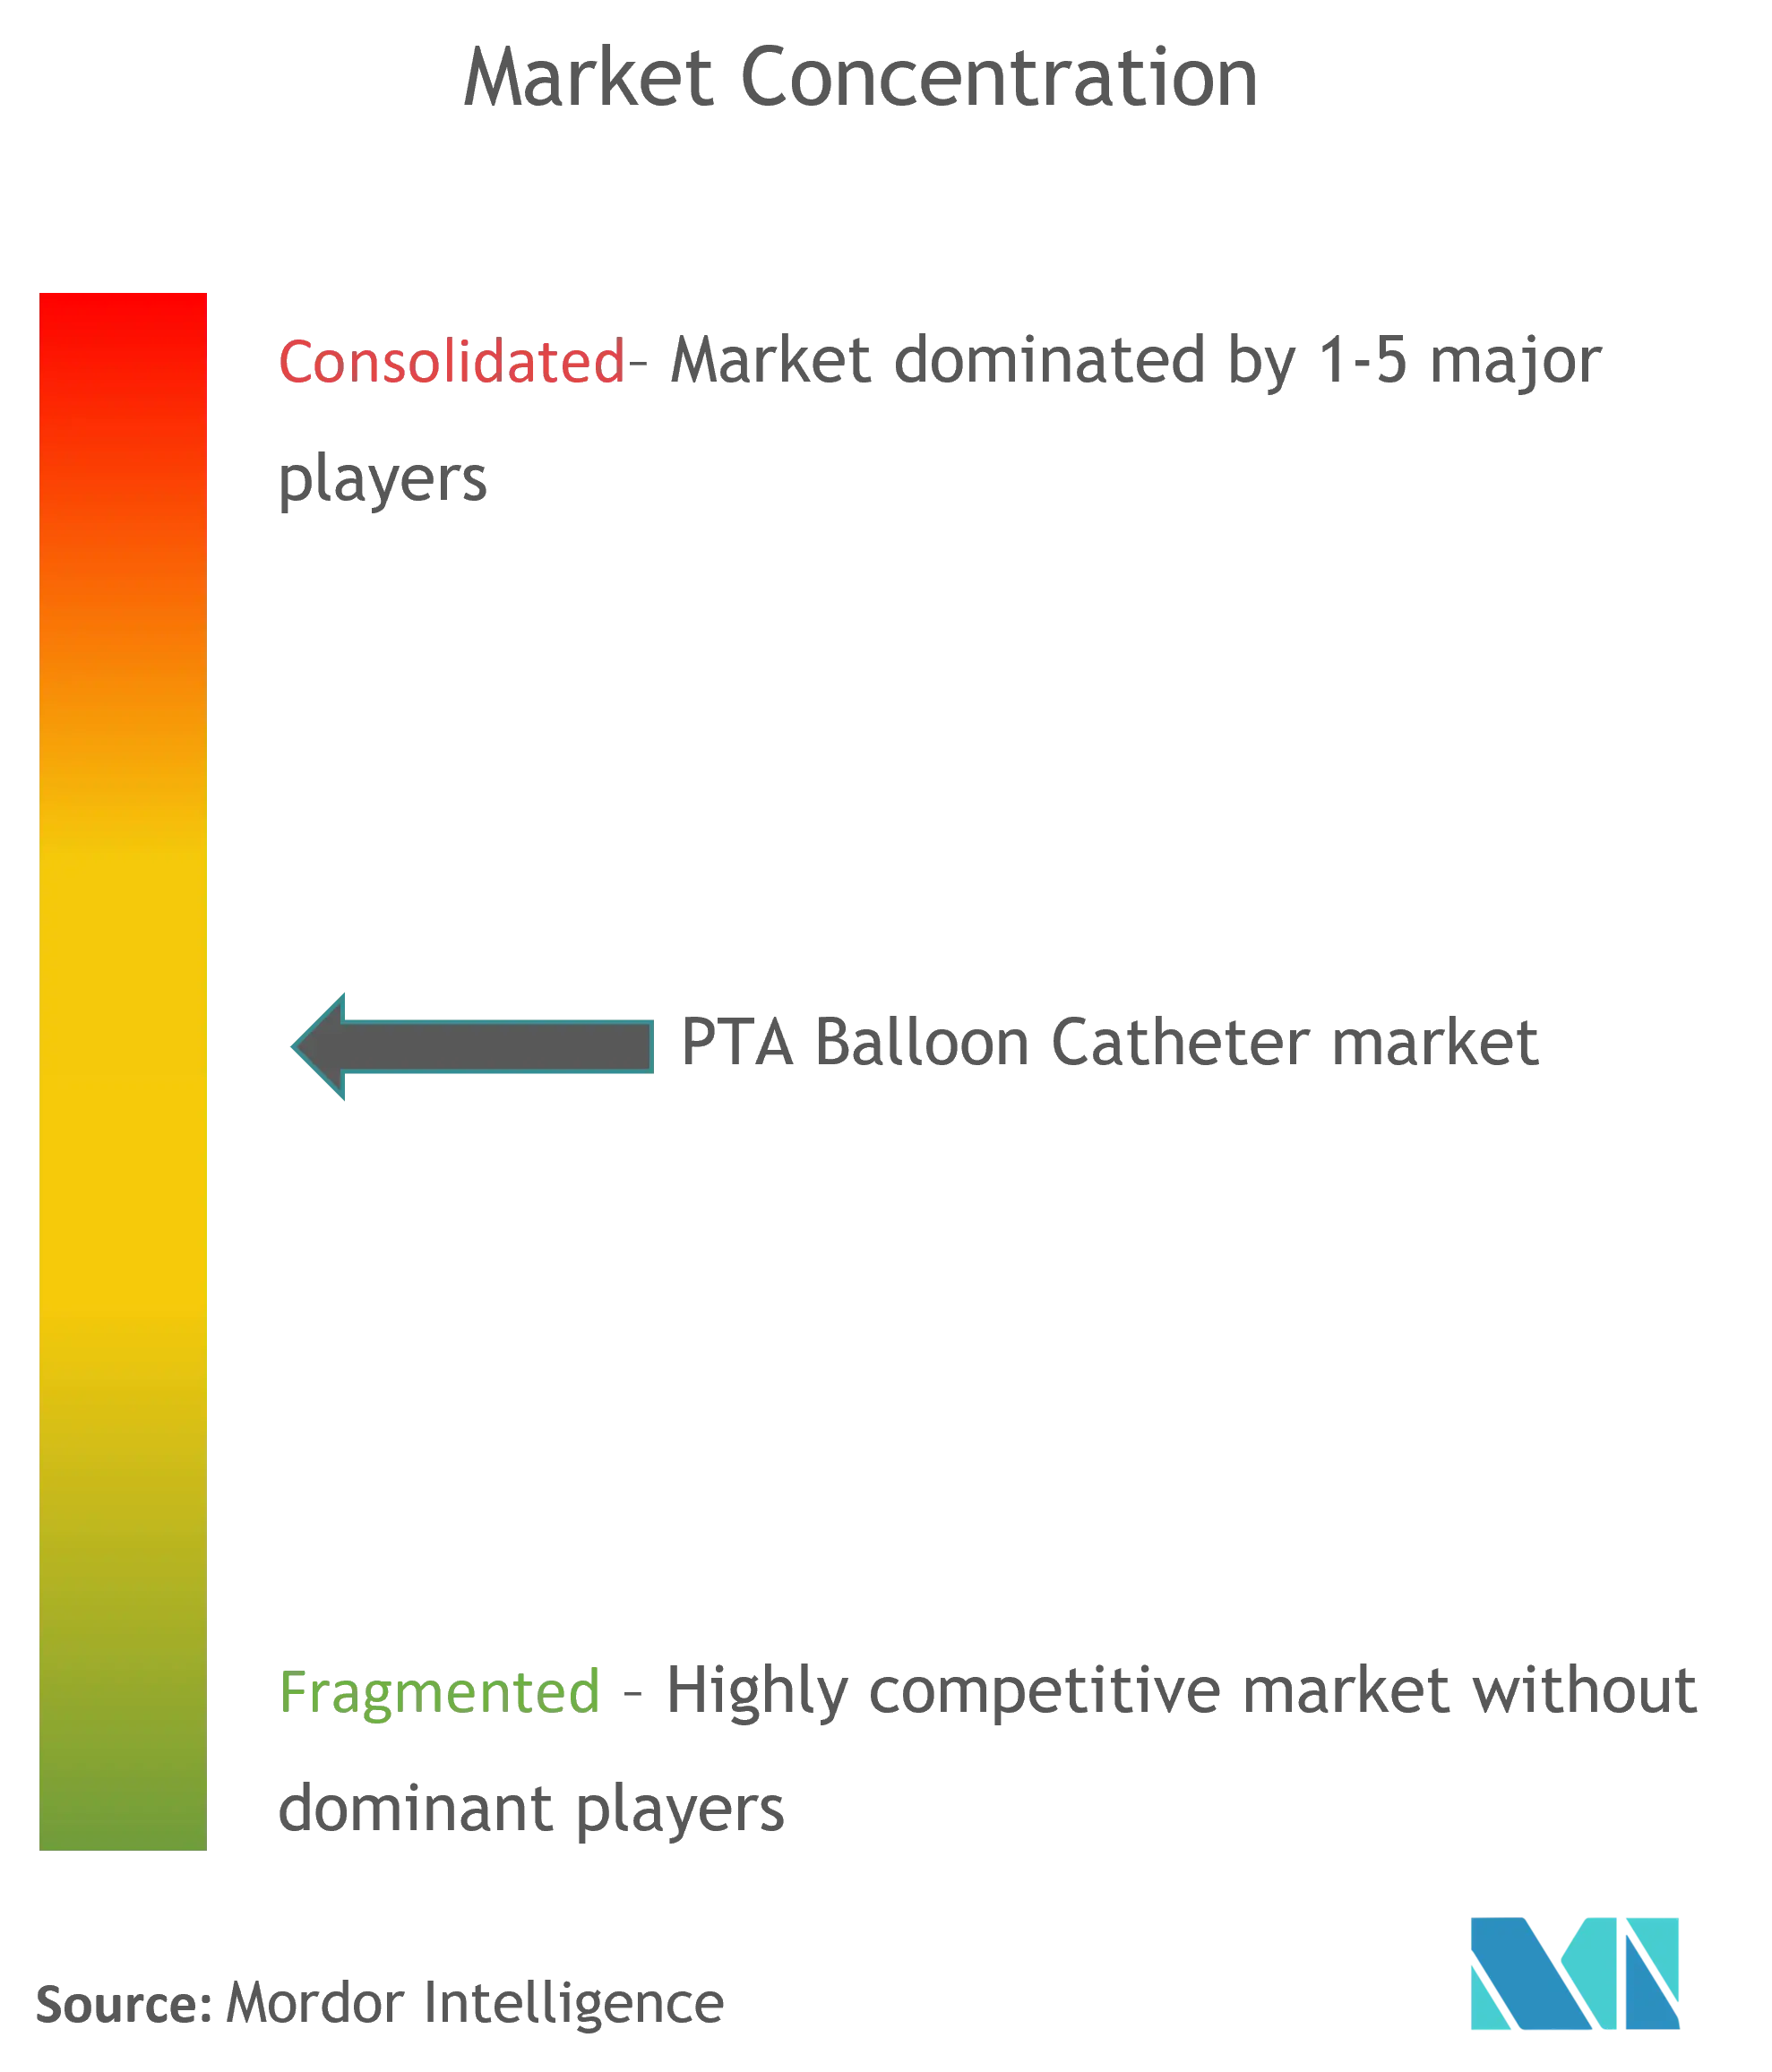
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des PTA-Ballonkatheter-Markts von Mordor Intelligence
Die Größe des PTA-Ballonkatheter-Markts wird voraussichtlich von 3,10 Milliarden USD im Jahr 2025 auf 3,35 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,15 % über den Zeitraum 2026–2031 einen Wert von 4,96 Milliarden USD erreichen. Das rasche Wachstum ist auf den weltweiten Anstieg von Koronar- und peripheren Arterienerkrankungen, die breitere klinische Anwendung der minimal-invasiven Angioplastie sowie auf Durchbrüche wie die KI-gestützte Gefäßgrößenbestimmung zurückzuführen, die Präzision und Ergebnisse verbessern. Hohe Akzeptanzraten für semi-compliant Ballons, eine tiefere Durchdringung medikamentenbeschichteter Plattformen und eine starke Nachfrage aus alternden Bevölkerungsgruppen treiben gemeinsam das Mengenwachstum voran. Gleichzeitig prägen Kostendämpfungsdruck, Nachhaltigkeitsvorgaben und das Aufkommen ergänzender Technologien – darunter die intravaskuläre Lithotripsie – Kaufentscheidungen und Wettbewerbsstrategien. Die zunehmende Konsolidierung unterstreicht die Prämie, die Investoren auf differenzierte Ballonportfolios legen, was durch Teleflexs Erwerb des Gefäßinterventionsgeschäfts von BIOTRONIK für 760 Millionen EUR im Jahr 2025 veranschaulicht wird.
Wesentliche Erkenntnisse des Berichts
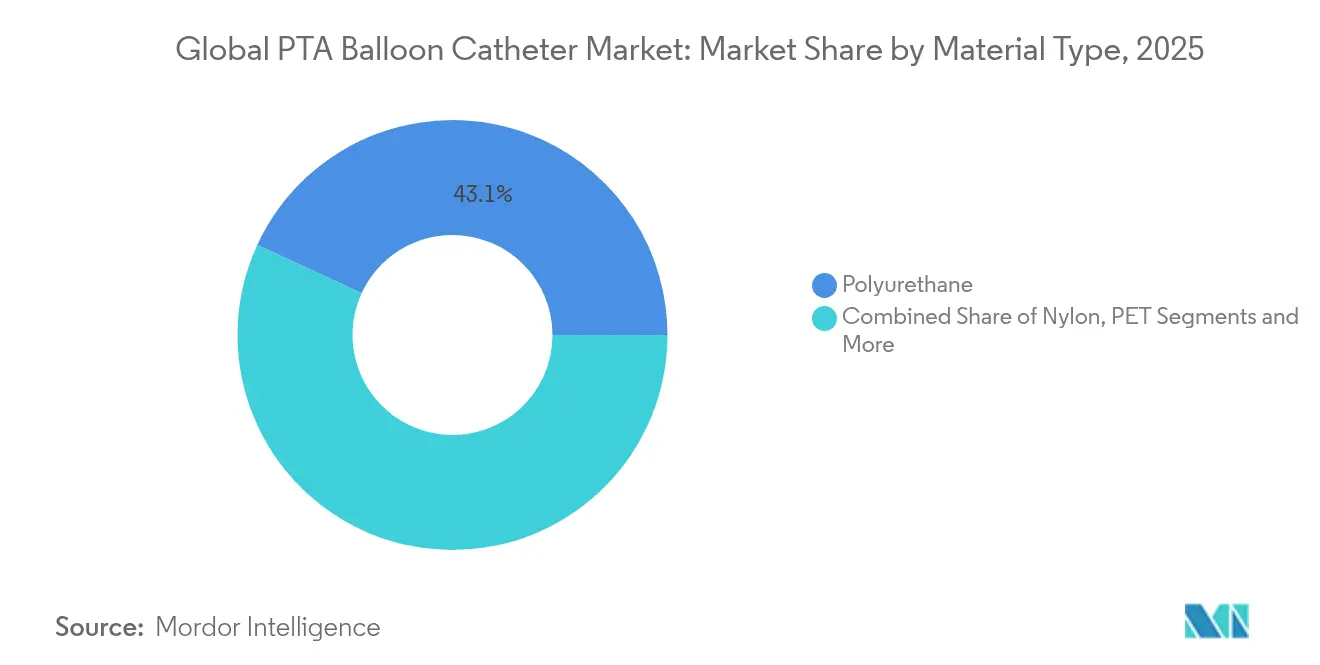
- Nach Materialtyp führte Polyurethan im Jahr 2025 mit einem Marktanteil von 43,12 % im PTA-Ballonkatheter-Markt, während fortschrittliche Pebax-Polymere bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen werden.
- Nach Beschichtungstyp hielten unbeschichtete Plain-Ballons im Jahr 2025 einen Umsatzanteil von 57,66 %; medikamentenbeschichtete Paclitaxel-Ballons sind mit einer CAGR von 8,97 % bis 2031 das am schnellsten wachsende Segment.
- Nach Compliance-Niveau erfassten semi-compliant Ballons im Jahr 2025 einen Anteil von 45,88 % am PTA-Ballonkatheter-Markt; für compliant Ballons wird ein Wachstum mit einer CAGR von 8,69 % prognostiziert.
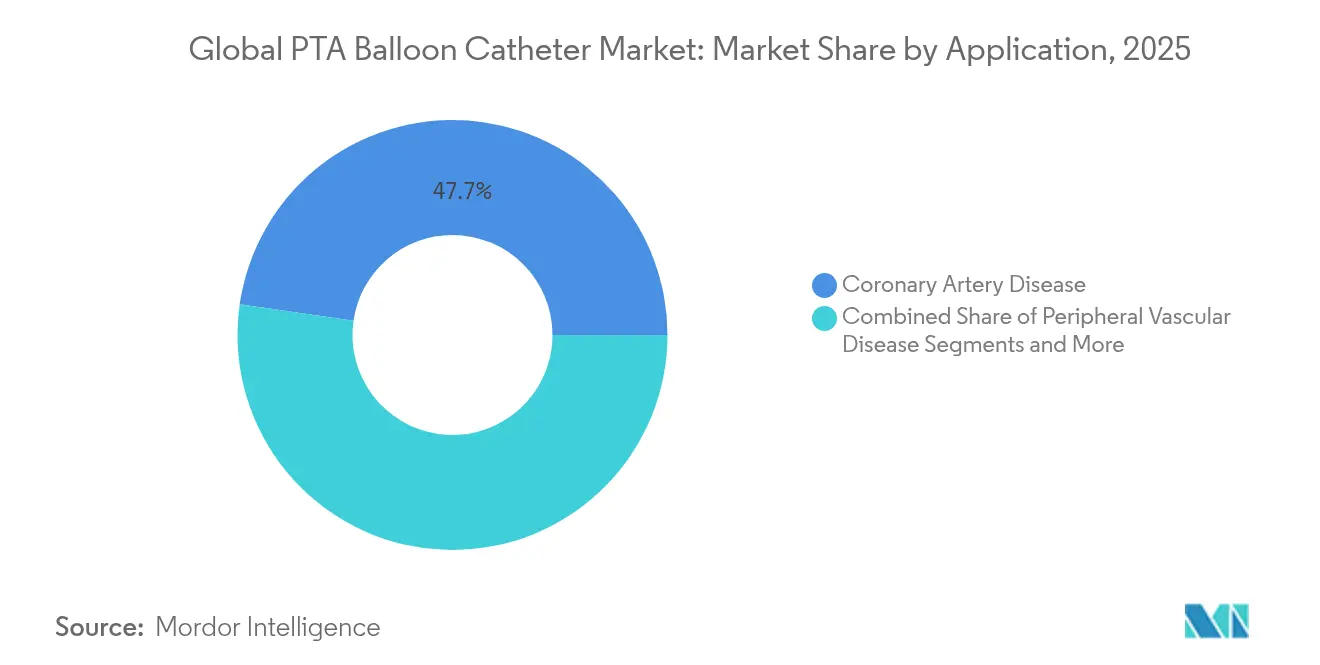
- Nach Anwendung entfiel auf die koronare Herzerkrankung im Jahr 2025 ein Anteil von 47,72 % an der PTA-Ballonkatheter-Marktgröße, während periphere Gefäßerkrankungen bis 2031 mit einer CAGR von 9,28 % voranschreiten.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 64,75 %; ambulante chirurgische Zentren verzeichnen die höchste prognostizierte CAGR von 9,47 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im globalen PTA-Ballonkatheter-Markt
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Zunehmende Prävalenz von Koronar- und peripheren Arterienerkrankungen | +2.1% | Global, mit höchstem Einfluss in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimal-invasiven endovaskulären Verfahren | +1.8% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung mit Komorbiditäten | +1.5% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Beschleunigte Zulassungen und Erstattung für medikamentenbeschichtete Ballons in Märkten mit mittlerem Einkommen | +1.2% | Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ambulante Vergütungsreformen zugunsten der tagesklinischen Angioplastie | +0.9% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Gefäßgrößenbestimmung zur Steigerung der PTA-Ballonnutzung | +0.7% | Global, konzentriert in fortschrittlichen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Koronar- und peripheren Arterienerkrankungen
Die zunehmenden Herz-Kreislauf-Erkrankungen haben den adressierbaren Patientenpool für die Angioplastie vergrößert. Die koronare Herzerkrankung betrifft mehr als 200 Millionen Menschen, und periphere Arterienerkrankungen betreffen weltweit rund 230 Millionen Menschen, wobei die Inzidenz ab dem 65. Lebensjahr dreimal so hoch ist [1]Sofia-Cruz et al., "Verkalkte Koronarläsionen in der modernen Praxis," Frontiers in Cardiovascular Medicine, frontiersin.org. Die Ballonangioplastie wird bei 85 % aller koronaren Revaskularisierungsverfahren eingesetzt, und verkalkte Läsionen machen inzwischen 40 % der interventionellen Fälle aus – Erkrankungen, die zunehmend spezialisierte Schneid- oder Scoring-Ballons erfordern. Diabetes treibt die Nachfrage weiter an, da medikamentenbeschichtete Ballons die Restenoseraten in diabetischen Gefäßen senken. Diese epidemiologische Basis verankert eine anhaltende Nutzung, selbst in wirtschaftlich schwierigen Zeiten.
Verlagerung hin zu minimal-invasiven endovaskulären Verfahren
Die endovaskuläre Therapie macht heute 78 % aller Gefäßeingriffe in entwickelten Märkten aus, was auf kürzere Erholungszeiten und geringere Komplikationsraten zurückzuführen ist. Konstruktive Fortschritte wie extrem niedrige Kreuzungsprofile ermöglichen es Ärzten, Anatomien zu behandeln, die einst als inoperabel galten, während robotergestützte Kathetersysteme die Strahlenbelastung reduzieren und die Präzision verbessern. COVID-19 beschleunigte den Wandel, da Krankenhäuser schnelle, risikoarme Versorgung priorisierten. Die Fünfjahres-Nachbeobachtung der IN.PACT Global-Studie zeigt eine Freiheit von Zielläsions-Revaskularisierung von 69,4 % bei medikamentenbeschichteten Ballons und bestätigt damit die Langzeitdauerhaftigkeit.
Wachsende geriatrische Bevölkerung mit Komorbiditäten
Die weltweite Bevölkerung im Alter von ≥ 65 Jahren wächst jährlich um 3,1 %. Ältere Patienten weisen gewundene Arterien und multiple Komorbiditäten auf, die ballonbasierte Ansätze gegenüber offener Chirurgie bevorzugen. Registerdaten bestätigen bessere Ergebnisse mit medikamentenbeschichteten Ballons bei Patienten > 75 Jahren, insbesondere bei peripheren Anwendungen, bei denen eine dauerhafte Durchgängigkeit entscheidend ist. Medicare hat die ambulante Angioplastieerstattung ausgeweitet und damit die Vergütung an die demografische Realität angepasst [2]Medicare Payment Advisory Commission, "Bericht an den Kongress: Medicare-Vergütungspolitik," medpac.gov.
Beschleunigte Zulassungen und Erstattung für medikamentenbeschichtete Ballons in Märkten mit mittlerem Einkommen
Chinas NMPA und andere Regulierungsbehörden haben die Prüfzeiten für hochwertige Herz-Kreislauf-Geräte verkürzt und im Jahr 2024 den medikamentenbeschichteten Ballon AGENT von Boston Scientific zugelassen. Gesundheitstechnologiebehörden in Indien und Brasilien erkennen nun an, dass bis zu 35–40 % weniger Wiederholungseingriffe im Vergleich zu unbeschichteten Ballons durchgeführt werden, was Erstattungshürden abbaut. WHO-Bewertungen zeigen eine stärkere Regulierungskapazität im westlichen Pazifik und erleichtern den Markteintritt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Kosten für medikamentenbeschichtete Ballons und Erstattungslücken | -1.4% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Verfahrenskomplikationen (Restenose, Dissektion) | -0.8% | Global, höhere Auswirkung bei komplexen Läsionsfällen | Kurzfristig (≤ 2 Jahre) |
| Umweltbedingte Einschränkungen der Paclitaxel-Lieferkette | -0.6% | Global, konzentriert in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Aufkommen alternativer Therapien (Atherektomie, Lithotripsie) | -0.5% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für medikamentenbeschichtete Ballons und Erstattungslücken
Medikamentenbeschichtete Ballons kosten in vielen Schwellenmärkten das 3- bis 4-Fache herkömmlicher Optionen, nämlich 800–1.200 USD pro Einheit. Eine uneinheitliche Erstattung zwingt Ärzte dazu, Verzögerungen bei der Vorabgenehmigung zu bewältigen, was die Akzeptanz hemmt. Die Hersteller sind aufgrund der Handhabung von Paclitaxel und der Qualitätskontrollen mit höheren Fertigungskosten konfrontiert, die sie an die Anbieter weitergeben. Wertbasierte Rahmenbedingungen, die niedrigere Reinterventionsraten anerkennen, stecken noch in den Kinderschuhen, was die Marktdurchdringung trotz klinischer Vorteile einschränkt.
Verfahrenskomplikationen (Restenose, Dissektion)
Bei unbeschichteten Ballons wird innerhalb eines Jahres eine Restenose von 25–35 % beobachtet, und bei 15–20 % der Angioplastien zeigt sich eine gewisse Gefäßdissektion. Komplexe Läsionen – starke Verkalkung oder chronische Verschlüsse – erhöhen diese Risiken und führen gelegentlich zur Konversion zu einem chirurgischen Eingriff. Konkurrierende Modalitäten wie Atherektomie und intravaskuläre Lithotripsie adressieren zunehmend verkalkte Läsionen und verdrängen Ballons bei bestimmten Patienten teilweise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Fortschrittliche Polymere treiben Leistungsinnovationen voran
Polyurethan hatte im Jahr 2025 einen Marktanteil von 43,12 % am PTA-Ballonkatheter-Markt, was auf ausgereifte Produktionslinien und bewährte Biokompatibilität zurückzuführen ist. Pebax und andere fortschrittliche Polymere expandieren mit einer CAGR von 9,11 %, da sie Knickfestigkeit und mehrschichtige Durometer-Flexibilität bieten, was die Führbarkeit in gewundenen Gefäßen verbessert. Nylon bleibt für kostenempfindliche Anwendungen bevorzugt, und PET unterstützt Hochdruckballonkatheter, die für rigide Läsionen konzipiert sind. Saint-Gobains medizinische Pebax-Mischungen ermöglichen Ballons, die sich biegen, ohne ihre Berstfestigkeit zu verlieren. Duke Extrusions maßgefertigte Pebax-Schläuche und aufkommende PEEK-Substitute, die PFAS vermeiden, zeigen, wie Nachhaltigkeitserwägungen die Materialauswahl lenken.
Klinische Komplexität untermauert die Trends zur Polymersubstitution. Operateure behandeln zunehmend verkalkte und unterhalb des Knies gelegene Läsionen, was Materialien erfordert, die Schubkraft mit niedrigen Kreuzungsprofilen verbinden. Der PTA-Ballonkatheter-Markt belohnt weiterhin Lieferanten, die Polymergüten für präzise Compliance und Inflationsreaktion anpassen, was höhere technische Erfolgsraten in schwieriger Anatomie unterstützt. Da Wertanalyseausschüsse die Produktdifferenzierung genau prüfen, helfen bewährte prozedurale Vorteile Premium-Polymeren dabei, die Aufnahme in Formulare zu sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Beschichtungstyp: Therapeutische Lieferplattformen verändern Behandlungsparadigmen
Unbeschichtete Plain-Ballons behielten im Jahr 2025 einen Umsatzanteil von 57,66 %, was ihre Rolle als Basistherapie zur Läsionsdilataion unterstreicht. Medikamentenbeschichtete Paclitaxel-Ballons wachsen jedoch mit einer CAGR von 8,97 %, gestützt durch randomisierte Studien, die 11,1 % weniger unerwünschte Ereignisse im Vergleich zu unbeschichteten Geräten nach der FDA-Zulassung des AGENT-Ballons von Boston Scientific im Jahr 2024 zeigen. Spezielle hydrophile Beschichtungen bedienen kleine Nischen, in denen Reibungsvorteile die zusätzlichen Kosten überwiegen.
Der PTA-Ballonkatheter-Markt profitiert von der ausgereiften Wissenschaft des Medikamententransfers. Die Paclitaxel-Dosis von 2 µg/mm² der AGENT-Plattform erhält die Wirksamkeit und reduziert gleichzeitig die systemische Exposition. Großangelegte Registerdaten aus Schweden bestätigen bessere Ergebnisse bei In-Stent-Restenose mit medikamentenbeschichteten Ballons im Vergleich zur einfachen Angioplastie. Da sich die Leitlinien weiterentwickeln, berücksichtigen Einrichtungen reduzierte Reinterventionen in Gesamtversorgungskostenmodellen und unterstützen so die breitere Formularzulassung therapeutischer Beschichtungen.
Nach Compliance-Niveau: Ingenieurtechnische Präzision trifft klinische Vielseitigkeit
Semi-compliant Ballons führten im Jahr 2025 mit einem Anteil von 45,88 %, da ihre kontrollierte Expansion den meisten Routineangioplastien entspricht. Compliant Ballons, die mit einer CAGR von 8,69 % wachsen, eignen sich hervorragend für die komplexe Läsionsvorbereitung und Nachdilatation, wenn die Gefäßkonformität wichtig ist. Non-compliant Ballons bleiben unverzichtbar für Hochdruckanwendungen, die eine präzise Größenbestimmung erfordern. Die Hersteller passen Wandstärke und Polymermischungen an, um die Compliance zu optimieren, und schaffen so differenzierte Portfolios, die dem Läsionssubtyp und dem Verfahrensschritt entsprechen. Neuartige sphärische Non-compliant-Ballons erzielten eine technische Erfolgsrate von 98,9 % bei komplexen koronaren Fällen und veranschaulichen, wie inkrementelles Engineering die Erfolgsraten erhöht.
Die wachsende Läsionskomplexität macht eine maßgeschneiderte Compliance zu einer Beschaffungspriorität. Zentren, die ältere oder diabetische Patienten behandeln, setzen auf compliant Ballons, um das Dissektionsrisiko zu reduzieren, während Einrichtungen, die chronische Totalverschlüsse behandeln, non-compliant Geräte für eine aggressive Post-Stent-Expansion bevorraten. Interventionalisten fordern zunehmend gemischte Sortimente, um die Compliance an die Echtzeit-Läsionsbeurteilung anzupassen.
Nach Anwendung: Periphere Gefäßexpansion treibt die Marktentwicklung voran
Die koronare Herzerkrankung hielt im Jahr 2025 einen Anteil von 47,72 % an der PTA-Ballonkatheter-Marktgröße, verankert durch gut etablierte Verfahrensvolumina. Periphere Gefäßerkrankungen sind mit einer CAGR von 9,28 % das am schnellsten wachsende Segment, gestützt durch breitere Indikationen, günstige Erstattung und Geräte, die auf lange Läsionen zugeschnitten sind. Die Angioplastievolumina unterhalb des Knies und infrapopliteal steigen, da Alterung und Diabetes die Hochrisikokohorte vergrößern. Nierenarterienstenose, neurovaskuläre Aneurysmareparatur mit ballonunterstützter Coiling-Technik und die AV-Fistel-Erhaltung bei Dialysepatienten fügen inkrementelle Nachfrage hinzu.
Das periphere Wachstum geht auf Leitlinienaktualisierungen zurück, die die minimal-invasive Therapie gegenüber dem chirurgischen Bypass bei vielen gliedmaßenbedrohlichen Fällen positionieren. Medikamentenbeschichtete Ballons senken die Restenose, was die endovaskuläre Erstlinienversorgung noch attraktiver macht. Der PTA-Ballonkatheter-Markt entwickelt sich daher von koronarzentriert zu multi-territorial, wobei Gerätehersteller Größenbereiche und Schaftlängen erweitern, um distale Gefäße zu versorgen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer: Die ambulante Versorgungsrevolution gestaltet die Leistungserbringung um
Krankenhäuser besaßen im Jahr 2025 64,75 % des Volumens, was das komplexe Fallmanagement und die Rund-um-die-Uhr-Notfallkapazität widerspiegelt. Ambulante chirurgische Zentren, die mit einer CAGR von 9,47 % expandieren, übernehmen routinemäßige und tagesklinische PCI, da die Medicare-Deckung ausgeweitet wird. Vergleichbare Ergebnisse zwischen ambulanten chirurgischen Zentren und ambulanten Krankenhaus-PCI bestätigen die Sicherheit, und niedrigere Einrichtungsgebühren erhöhen die Attraktivität für Zahler. Spezialisierte Herzzentren und arztbasierte Labore besetzen kleinere, aber wachsende Nischen.
Die Expansion ambulanter chirurgischer Zentren gestaltet die Bestandsstrategie um: Kliniker bevorzugen All-in-One-Ballonkits, die den Workflow beschleunigen und den Lagerbedarf minimieren. Anbieter, die Ballons mit Führungsdrähten oder Medikamentenlieferzubehör bündeln, gewinnen im ambulanten Umfeld an Bedeutung, wo Verfahrenszeit und Kostenbewusstsein intensiv sind. Da immer mehr Gefäßarbeiten außerhalb von Krankenhäusern verlagert werden, passen sich die Lieferketten an Just-in-Time-Lagerung und kleinere Chargenbestellungen an.
Geografische Analyse
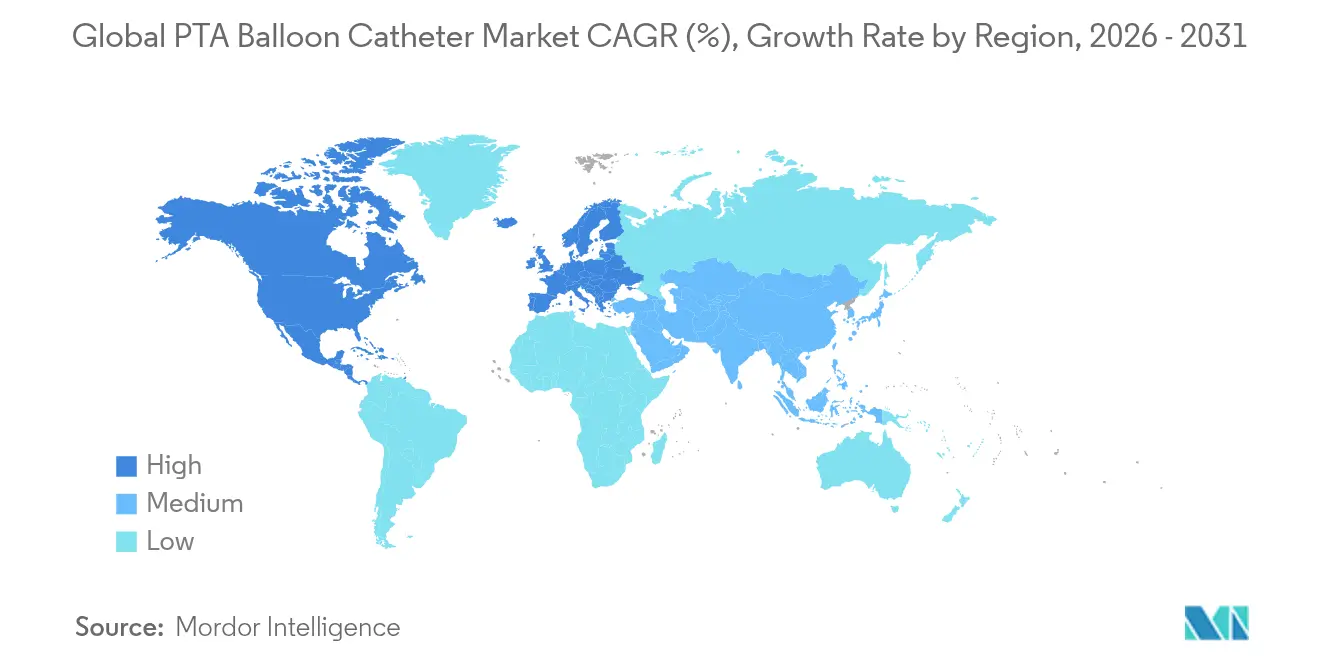
Nordamerika dominierte im Jahr 2025 mit einem Umsatzanteil von 44,92 %, genährt durch robuste Erstattung, tiefgreifende klinische Expertise und erstklassige Zulassungen wie den medikamentenbeschichteten koronaren Ballon AGENT im Februar 2024. ASC-basierte PCI-Standorte verdoppelten sich von 2019 bis 2023, da Vergütungsregeln die ambulante Versorgung begünstigten und neues Volumen außerhalb der Krankenhausmauern generierten. Kanadische und mexikanische Märkte fügen inkrementelle Gewinne durch die Modernisierung der Herzkatheterlabor-Infrastruktur und eine breitere Versicherungsdeckung hinzu.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,71 %. Chinas NMPA erteilte AGENT im Jahr 2024 die Vermarktungsgenehmigung, was eine freundlichere Haltung gegenüber neuartigen Herz-Kreislauf-Geräten signalisiert. Indiens aktualisierter Gerätekodex und erhöhte öffentlich-private Krankenhausausgaben steigern die Nachfrage, während Japans hochbetagte Gesellschaft eine hohe Nutzung von Premium-Ballons antreibt. WHO-Berichte zitieren eine stärkere Regulierungsaufsicht im westlichen Pazifik, die Engpässe beseitigt, die Markteinführungen einst verzögerten. Steigendes Mittelklasseeinkommen und zunehmende Akzeptanz privater Krankenversicherungen vergrößern den Patientenstamm weiter.
Europa hält dank etablierter klinischer Forschungsnetzwerke und harmonisierter Beschaffungsprozesse ein erhebliches Volumen aufrecht. Belege wie die IN.PACT Global-Studie untermauern die Erstattungsakzeptanz medikamentenbeschichteter Ballons durch die Zahler. Der Rahmen der Medizinprodukteverordnung sichert die Qualität, ohne Innovationen zu hemmen. Grüne Beschaffungsrichtlinien fördern Wiederaufbereitungsprogramme, beeinflussen die Kalkulation von Einweg- versus Mehrwegprodukten und könnten die Lebenszykluskosten senken. Osteuropäische Länder stützen sich inzwischen auf EU-Kohäsionsfonds, um Herzkatheterlabor-Ausrüstung zu modernisieren, was Wachstumsspitzen innerhalb einer insgesamt reifen Landschaft schafft.

Regulatorisches Umfeld
PTA-Ballonkatheter werden als kardiovaskuläre Hochrisikoprodukte reguliert, wobei die US-amerikanische Food and Drug Administration (FDA) standardmäßige, nicht arzneimittelbeschichtete PTA- und Spezialkatheter typischerweise über den 510(k)-Zulassungsweg leitet. Arzneimittelbeschichtete oder arzneimittelfreisetzende PTA-Katheter werden als Kombinationsprodukte behandelt und folgen üblicherweise dem PMA-Zulassungsweg (zum Beispiel unter FDA-Produktklassifizierungen wie ONU). Bei PMA-Produkten ist die Kontrolle von Änderungen nach der Zulassung streng, und laufende Ergänzungsanträge können die Fertigungszeitpläne beeinflussen. Dies zeigt sich an der FDA-Genehmigung eines 30-Tage-Mitteilungs-Supplements im Februar 2026 für den mit Paclitaxel beschichteten PTA-Ballonkatheter IN.PACT AV von Medtronic im Zusammenhang mit einer Aktualisierung der Freigabeprüfmethode für Chargen.
In Europa fallen PTA-Ballonkatheter unter die Medizinprodukteverordnung (EU) 2017/745. Integrale Arzneimittel-Medizinprodukt-Kombinationen müssen zusätzlich die Anforderungen von Artikel 117 der MDR für die Medizinprodukt-Komponente neben dem Dossier des Arzneimittels erfüllen. Die Europäische Arzneimittel-Agentur (EMA) unterstützt die Umsetzung durch ihre Arbeit im Bereich Medizinprodukte und die Combination Products Operational Group (COMBO), die Bewertungen an der Schnittstelle zwischen Medizinprodukt und Arzneimittel koordiniert. Im zweiten Quartal 2026 signalisierte die EMA zusätzliches Engagement durch ein Pilotprogramm, das erweiterte regulatorische Unterstützung und vorrangige wissenschaftliche Beratung über Expertengremien für bahnbrechende Medizinprodukte bietet. In den wichtigsten Märkten erhöhen sich verändernde Erwartungen hinsichtlich Biokompatibilität und Risikomanagement, einschließlich der Umstellungsaktivitäten in Richtung ISO 10993-1:2025, den Dokumentations- und Prüfaufwand für neue Beschichtungen und Materialänderungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für PTA-Ballonkatheter reicht von Polymer- und Schlauchmaterialien (zum Beispiel Polyurethan, Nylon, PET und fortschrittliche Polymere wie Pebax) über die Formung von Katheterschaft und Ballon, Beschichtungschemie und -anwendung (bei arzneimittelbeschichteten Ballonen), Sterilisation und Verpackung, regulatorische Freigabe bis hin zum Vertrieb über Direktvertrieb sowie Beschaffungskanäle von Krankenhäusern und ambulanten Operationszentren. Bei arzneimittelbeschichteten Plattformen gehören GMP-konforme Wirkstoffe und Hilfsstoffe zu den kritischen vorgelagerten Inputs. Spezialisierte Beschichtungskapazitäten, betrieben unter kontrollierten Qualitätssystemen (angelehnt an ISO 13485), werden von einer Sterilisationsvalidierung gefolgt, üblicherweise mittels Ethylenoxid oder Strahlung, die so ausgelegt ist, dass die Wirkstoff- und Beschichtungsleistung nicht beeinträchtigt wird.
Engpässe und Kostentreiber konzentrieren sich auf Kapazitäten für Arzneimittelbeschichtungen, strenges Änderungsmanagement und Rückverfolgbarkeitsanforderungen. Lieferketten für Kombinationsprodukte können nach der Zulassung „gesperrt“ werden, da Lieferanten- oder Prozessänderungen umfangreiche Revalidierungen und den Kontakt mit Regulierungsbehörden erfordern, etwa PMA-Supplements in den Vereinigten Staaten und die Einbindung benannter Stellen in Europa. Diese Dynamik erhöht den strategischen Wert langfristiger Lieferantenvereinbarungen und, wo machbar, der Mehrquellenbeschaffung. Nachgelagert sorgen die eindeutige Produktkennzeichnung (UDI) und durchgängige Rückverfolgbarkeit für zusätzliche Komplexität bei Daten und Kennzeichnung, während die Konsolidierung von Leistungserbringern und die Verlagerung in den ambulanten Bereich mehr Gewicht auf verlässliche Verfügbarkeit, planbare Lieferzeiten und gebündelte Verfahrenslogistik legen.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei Größe und Technologieführerschaft Vorteile verleihen. Medtronic, Boston Scientific und Abbott konzentrieren sich auf medikamentenbeschichtete Innovationen und KI-gestützte Liefersysteme, um ihren Marktanteil zu verteidigen. Teleflexs Erwerb der Gefäßinterventionssparte von BIOTRONIK für 760 Millionen EUR im Jahr 2025 stärkte seinen Fußabdruck im PTA-Ballonkatheter-Markt durch die Pantera Lux-Plattform. Boston Scientific erwarb Bolt Medical für bis zu 664 Millionen USD und ergänzte damit Lithotripsietechnologie, die Ballons bei verkalkten Läsionen ergänzen oder ersetzen kann.
Der Wettbewerb um Marktlücken kommt von Nischenanbietern, die neurovaskuläre, pädiatrische oder Hochdrucksegmente ansprechen. Unternehmen, die KI-gestützte Gefäßmessung in Ballonauswahlabläufe integrieren, sind mit präzisionsgeführten Systemen zuerst auf dem Markt, die kürzere Verfahrenszeiten versprechen. Nachhaltigkeitsdruck spornt Forschung und Entwicklung in Richtung fluorfreier Beschichtungen und recycelbarer Polymere an, was möglicherweise Markenpräferenzen neu setzt. Die Konsolidierung wird voraussichtlich anhalten, da Unternehmen Kostensynergien in Fertigung, Regulierungseinreichungen und globalen Vertriebsnetzen anstreben.
Die Regulierungsbilanz und die Versorgungssicherheit bleiben zentrale Differenzierungsmerkmale. Krankenhäuser bevorzugen Anbieter, die eine konsistente Paclitaxel-Versorgung trotz Umweltauflagen und geopolitischer Risiken gewährleisten können. Partnerschaften zwischen Ballonherstellern und Atherektomie- oder Bildgebungsunternehmen kündigen integrierte Therapiesuiten an, die den Kauf einzelner Modalitäten ablösen.
Marktführer im PTA-Ballonkatheter-Markt
Medtronic plc
Terumo Corporation
Boston Scientific Corporation
Natec Medical
Cardinal Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum ist die Beschleunigung von mit Sirolimus freisetzenden Ballonplattformen neben etablierten Paclitaxel-beschichteten Produkten, unterstützt durch Kommerzialisierungsaktivitäten und Studienpipelines. Im April 2026 brachte Cordis den mit Sirolimus freisetzenden Ballon SELUTION SLR in Japan für periphere arterielle Verschlusskrankheit nach PMDA-Zulassung auf den Markt, was einen Referenzpunkt für breitere geografische Einführungspläne und die Vertrautheit von Ärzten mit Nicht-Paclitaxel-Beschichtungen liefert. Parallel dazu startete Concept Medical im April 2026 die MAGICAL-SFA-Studie (NCT07359807), in der ein mit Sirolimus beschichteter Ballon mit Paclitaxel-beschichteten Ballonen in femoropoplitealen Arterien verglichen wird. Diese direkte Vergleichsevidenz kann Formularentscheidungen und Ausschreibungsspezifikationen beeinflussen.
Chancen ergeben sich auch aus der Erweiterung behandelbarer Läsionssets und Versorgungsumgebungen, während gleichzeitig die Anforderungen der stark reglementierten Kombinationsprodukte erfüllt werden. Die FDA-Aktivität im Jahr 2026 zeigte weiterhin, dass Fertigungs- und Prozesskontrollen ein Wettbewerbsdifferenzierungsmerkmal für arzneimittelbeschichtete PTA-Ballons bleiben, wie sich an der Genehmigung des PMA-Supplements von Medtronic im Februar 2026 für ein prozessbezogenes Update von IN.PACT AV zeigt. Da die endovaskuläre Therapie in der vaskulären Intervention Marktanteile gewinnt und die ambulante Angioplastie wächst, verfügen Anbieter, die standardisierte Größenworkflows unterstützen, eine konsistente Arzneimittelversorgung unter strengeren Umweltkontrollen aufrechterhalten und schnelle Bestandsumschläge in ambulanten Einrichtungen erreichen können, über kommerziellen Weißraum jenseits des Basisvolumens einfacher Ballons.
Aktuelle Branchenentwicklungen
- Februar 2026: Medtronic erhielt die FDA-Genehmigung für ein 30-Tage-Mitteilungs-Supplement, das eine Prozessänderung für seine mit Paclitaxel beschichtete IN.PACT-PTA-Ballonkatheter-Plattform betrifft, einschließlich der IN.PACT-AV-Produktlinie. Das Update unterstreicht, dass selbst Fertigungs- und Testmethodenänderungen bei arzneimittelbeschichteten Ballons formale PMA-Supplement-Prozesse durchlaufen können, was die Marktzutrittsschranken und den betrieblichen Vorteil ausgereifter Qualitätssysteme verstärkt.
- Juni 2025: TriReme Medical erhielt die Zulassung der chinesischen NMPA für einen mit Paclitaxel beschichteten PTA-Ballonkatheter. Diese Zulassung unterstreicht die fortschreitende Öffnung von Märkten mittleren Einkommens für arzneimittelbeschichtete Plattformen und unterstützt eine breitere Wettbewerbsteilnahme an Ausschreibungen im asiatisch-pazifischen Raum, wo lokale Zulassungen und Registrierungszeitpläne den Marktzugang bestimmen.
- März 2024: Boston Scientific erhielt die FDA-Zulassung für den arzneimittelbeschichteten Ballon AGENT bei koronarer In-Stent-Restenose. Die Zulassung erweiterte die Optionen zur Behandlung von ISR mit einem arzneimittelbeschichteten Ballonansatz und erhöhte den Wettbewerbsdruck auf koronare DCB-Portfolios und die zugehörigen klinischen Evidenzprogramme.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus PTA-Ballonkathetern, die bei perkutanen transluminalen Angioplastieverfahren zur Dilatation verengter Blutgefäße in koronaren und peripheren Indikationen eingesetzt werden, gemessen auf globaler Ebene in USD.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Ballonkatheter-Alternativen und andere Nicht-PTA-Kathetertechnologien aus, die keinen aufblasbaren Angioplastieballon verwenden.
Segmentierungsübersicht
- Nach Materialtyp
- Polyurethan
- Nylon
- PET
- Pebax und andere fortschrittliche Polymere
- Nach Beschichtungstyp
- Unbeschichtet (Plain)
- Medikamentenbeschichtet – Paclitaxel
- Spezielle hydrophile Beschichtungen
- Nach Compliance-Niveau
- Compliant
- Semi-Compliant
- Non-Compliant
- Nach Anwendung
- Koronare Herzerkrankung
- Periphere Gefäßerkrankung
- Nierenarterienkrankheit
- Neurovaskuläre Erkrankung
- AV-Fistelstenose
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das grundlegende Nachfragebild aufzubauen und die Annahmen über Regionen hinweg konsistent zu halten, bevor Interviews genutzt wurden, um das anzupassen, was in öffentlichen Datensätzen nicht sichtbar ist. Wir haben öffentliche Gesundheits- und Verfahrenskontexte aus Quellen wie der Weltgesundheitsorganisation, den US-amerikanischen Zentren für Seuchenkontrolle und Prävention, der OECD-Gesundheitsstatistikreihe und den Gesundheitsausgabenindikatoren der Weltbank überprüft.
Um die klinische Nachfrage in Geräteausgaben umzurechnen, haben wir auch regulatorische und Nutzungssignale aus Quellen wie den US-amerikanischen FDA-Gerätedatenbanken und ähnlichen öffentlichen Registern herangezogen, zusammen mit begutachteten Fachzeitschriften für Gefäß- und interventionelle Kardiologie, die Angioplastiepraxis und -ergebnisse erörtern. Zur kommerziellen Fundierung haben wir Unternehmensberichte und Investorenmaterialien geprüft, zusammen mit seriöser Presseberichterstattung, und wir haben selektiv kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen sowie für Patentdatenbanken genutzt, um Innovation und Produktzyklen zu verstehen. Die oben genannten Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls geprüft, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie PTA-Ballons tatsächlich in realen Umgebungen eingesetzt werden und wo sich Preisgestaltung und Mix in den Regionen am schnellsten verändern. Wir sprachen mit einer Mischung aus Krankenhaus- und Herzkatheterlabor-Stakeholdern, Klinikern, die an der Angioplastieplanung beteiligt sind, und kommerziellen Rollen bei Herstellern und Distributoren. Die Eingaben der Befragten wurden dann verwendet, um Verfahrenstrends, typische Ersatzzyklen und regionale Unterschiede bei der Akzeptanz zu bestätigen. Da der Markt global ist, wurden Interviews ausgewogen über APAC, EMEA und Amerika verteilt, sodass das endgültige Modell Unterschiede im Behandlungszugang und Kaufverhalten widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte der obersten Ebene (CXOs): 14 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 33 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool anhand von Angioplastieverfahrensvolumina und dem erwarteten PTA-Ballonverbrauch pro Verfahren rekonstruiert, der dann durch regionale Behandlungsraten und Zugangsdifferenzen gefiltert wird. Sobald die Verfahrensbasis vorhanden ist, rechnen wir Volumina in Werte um, indem wir typische durchschnittliche Verkaufspreisbänder nach Region und Kaufverhalten der Endnutzer verwenden, und passen dann für Mix-Verschiebungen wie koronare versus periphere Nutzung und sich ändernde Materialpräferenzen an.
Um die Gesamtsummen realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Annäherungen gegengeprüft, einschließlich Umsatzzusammenstellungen von Lieferanten, wo Offenlegungen vorhanden sind, Kanal-Feedback zu Versandimpulsen und einer stichprobenartigen Preis-mal-Volumen-Plausibilitätsprüfung für wichtige Regionen. Zu den in diesem Markt relevanten Eingaben gehören das Wachstum der Angioplastieverfahren, Signale zur Belastung durch periphere arterielle Erkrankungen und koronare Herzerkrankungen, der Fallmix zwischen Krankenhäusern und ambulanten Zentren, Inflations- und Währungszeitpunkte für die USD-Umrechnung sowie Produktzykluseffekte, die die Preisgestaltung beeinflussen können, selbst wenn die Volumina stabil sind. Die Prognose wurde mittels Szenarioanalyse erstellt, bei der Verfahrenswachstum und Preispfade einem Stresstest unterzogen und dann an die von befragten Experten geteilten Konsensbereiche angepasst wurden. Wenn eine Bottom-up-Sicht in einem Land unvollständig war, wurde die Lücke durch regionale Analoga geschlossen, die an die Verfahrensintensität und Gesundheitsausgabenmuster zurückgebunden wurden, und dann durch Nachfolgechecks revalidiert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden durch Triangulation über Verfahrensindikatoren, öffentliche Gesundheitssignale und Interview-Feedback validiert, gefolgt von Varianzprüfungen auf Regions- und Länderebene. Ausreißer wurden markiert, wenn implizierte Ausgaben pro Verfahren oder Wachstumsraten außerhalb realistischer Bereiche lagen, und diese Punkte wurden nach erneuter Überprüfung der Annahmen und, wenn nötig, erneuter Kontaktaufnahme mit Quellen zur Klärung überarbeitet.
Vor der Freigabe durchlaufen die Zahlen mehrere Analytikerprüfungen, damit Einheitenlogik, Währungsumrechnungen und Zeitreihenkonsistenz bestätigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Angebot oder Akzeptanz verändern können. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden die aktuellste Sicht auf Basis der neuesten verfügbaren Signale erhalten.
Vergleich der globalen Marktgröße für PTA-Ballonkatheter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für PTA-Ballonkatheter unterscheiden sich häufig, weil das gezählte Produktset und das Ausgangsjahr nicht immer gleich sind und die Preislogik in verschiedenen Studien unterschiedlich gehandhabt werden kann. Einige Schätzungen stützen sich stärker auf breite Katheter- oder Angioplastieballon-Gruppierungen, während andere sich nur auf PTA-Geräte konzentrieren, die in spezifischen vaskulären Indikationen eingesetzt werden, was die Gesamtsumme verändert, selbst wenn die Wachstumsrichtung ähnlich aussieht.
Wesentliche Treiber von Lücken entstehen in der Regel dadurch, ob medikamentenbeschichtete und Spezialballons unter demselben Oberbegriff eingeschlossen sind, wie Verfahrensvolumina in Gerätenachfrage umgerechnet werden und ob die Währungsumrechnung einen Jahresdurchschnitt oder einen rollierenden Ansatz verwendet. Die Streuung vergrößert sich auch, wenn ein aggressiver Wachstumsfall berichtet wird, ohne die implizierten Ballons pro Verfahren gegenzuprüfen, oder wenn angenommen wird, dass die Entwicklung des durchschnittlichen Verkaufspreises in allen Regionen gleichmäßig steigt, obwohl Erstattungs- und Ausschreibungsunterschiede bestehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,35 Milliarden USD (2026) | |
| Fachzeitschrift B | 2,39 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere Ausgabenperspektive widerzuspiegeln, die globale Preisgestaltungs- und Mix-Unterschiede zwischen koronarer und peripherer Nutzung möglicherweise nicht vollständig normalisiert. |
| Branchenforschungsanbieter A | 2,56 Milliarden USD (2025) | Wendet wahrscheinlich einen schnelleren kurzfristigen Wachstumspfad und eine vereinfachte Annahme zur Steigerung des durchschnittlichen Verkaufspreises an, was den Wert überschätzen kann, wenn regionale Ausschreibungen und der Kaufdruck der Krankenhäuser nicht modelliert werden. |
Die Tabelle zeigt, dass die Wahl des Jahres und des Umfangs den Gesamtwert um einen erheblichen Betrag verschieben kann, selbst wenn dasselbe Therapiegebiet besprochen wird. Indem der Wert auf die verfahrensgebundene Nachfrage, regionsspezifische Preisgestaltung und Mix-Anpassungen zurückgeführt wird und Nicht-PTA-Technologien außerhalb des Umfangs gehalten werden, bleibt die Schätzung auf praktische Prüfungen zurückverfolgbar – das ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale PTA-Ballonkatheter-Markt?
Die Größe des PTA-Ballonkatheter-Markts erreichte im Jahr 2026 3,35 Milliarden USD und soll bis 2031 4,96 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im globalen PTA-Ballonkatheter-Markt?
Medtronic plc, Terumo Corporation, Boston Scientific Corporation, Natec Medical und Cardinal Health sind die führenden Unternehmen, die im globalen PTA-Ballonkatheter-Markt tätig sind.
Welche Region wächst im globalen PTA-Ballonkatheter-Markt am schnellsten?
Asien-Pazifik führt mit einer prognostizierten CAGR von 9,71 % aufgrund regulatorischer Harmonisierung, Infrastrukturinvestitionen und steigender Gesundheitsausgaben.
Wie verbessern medikamentenbeschichtete Ballons die Behandlungsergebnisse?
Randomisierte Studien zeigen, dass medikamentenbeschichtete Ballons das Versagen der Zielläsion im Vergleich zu unbeschichteten Ballons um 11,1 % reduzieren und Wiederholungseingriffe um bis zu 40 % senken.
Seite zuletzt aktualisiert am:



