
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
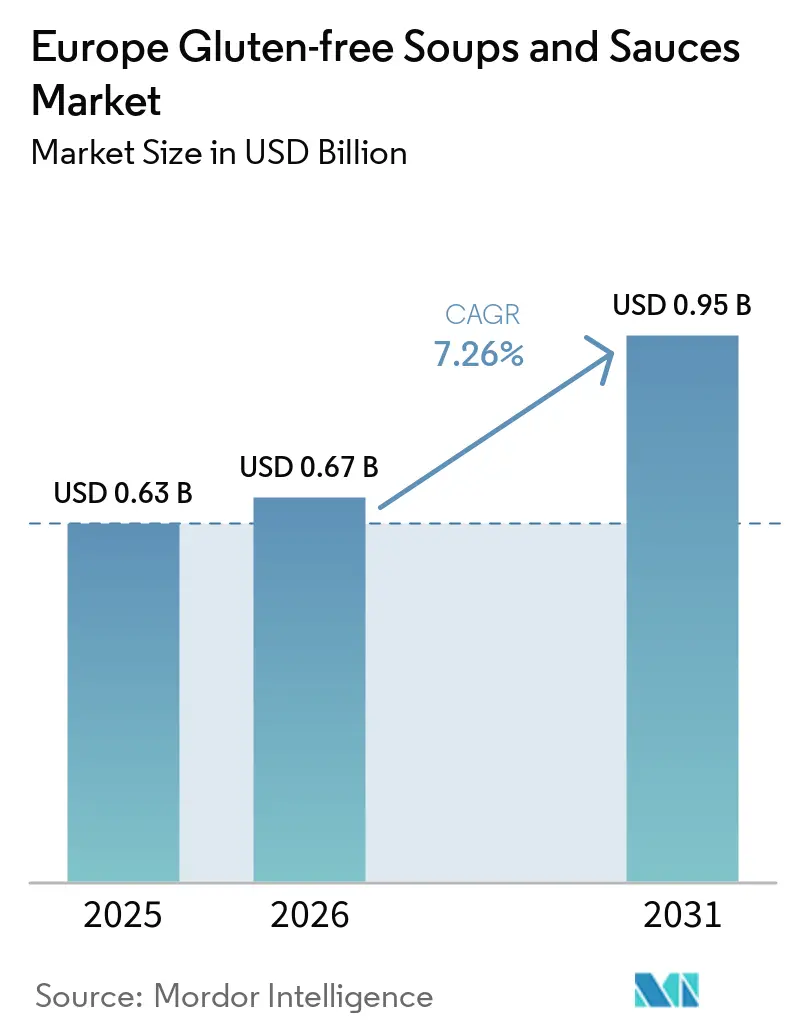
| Marktgröße im Basisjahr (2025) | 0.63 Milliarden US-Dollar |
| Marktgröße (2026) | 0.67 Milliarden US-Dollar |
| Marktgröße (2031) | 0.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für glutenfreie Suppen und Saucen von Mordor Intelligence
Die Marktgröße des europäischen Marktes für glutenfreie Suppen und Saucen wird voraussichtlich von 0,62 Milliarden USD im Jahr 2025 und 0,67 Milliarden USD im Jahr 2026 auf 0,95 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,26 % zwischen 2026 und 2031 entspricht. Der europäische Markt für glutenfreie Suppen und Saucen wird durch die Nachfrage von Menschen mit Zöliakie und Verbrauchern gestützt, die Produkte mit übersichtlicheren Zutatenlisten suchen. Eine verbesserte Diagnose von Zöliakie kann die Basis regelmäßiger Käufer erweitern, da diagnostizierte Verbraucher Gluten langfristig meiden müssen. Der gesetzliche Schwellenwert für eine Glutenfrei-Kennzeichnung gibt Herstellern einen einheitlichen Compliance-Standard und Verbrauchern eine klarere Grundlage für die Produktauswahl[1]. Produktentwickler konzentrieren sich auf bessere Textur, stabile Viskosität und erkennbare Zutaten, da diese Faktoren Wiederholungskäufe beeinflussen. Investitionen in dedizierte Kapazitäten und Formulierungstechnologie können den Zugang zu Einzelhandels- und Foodservice-Kunden stärken, während höhere Produktionskosten für kleinere Lieferanten weiterhin eine Hürde darstellen.
Wichtigste Erkenntnisse des Berichts
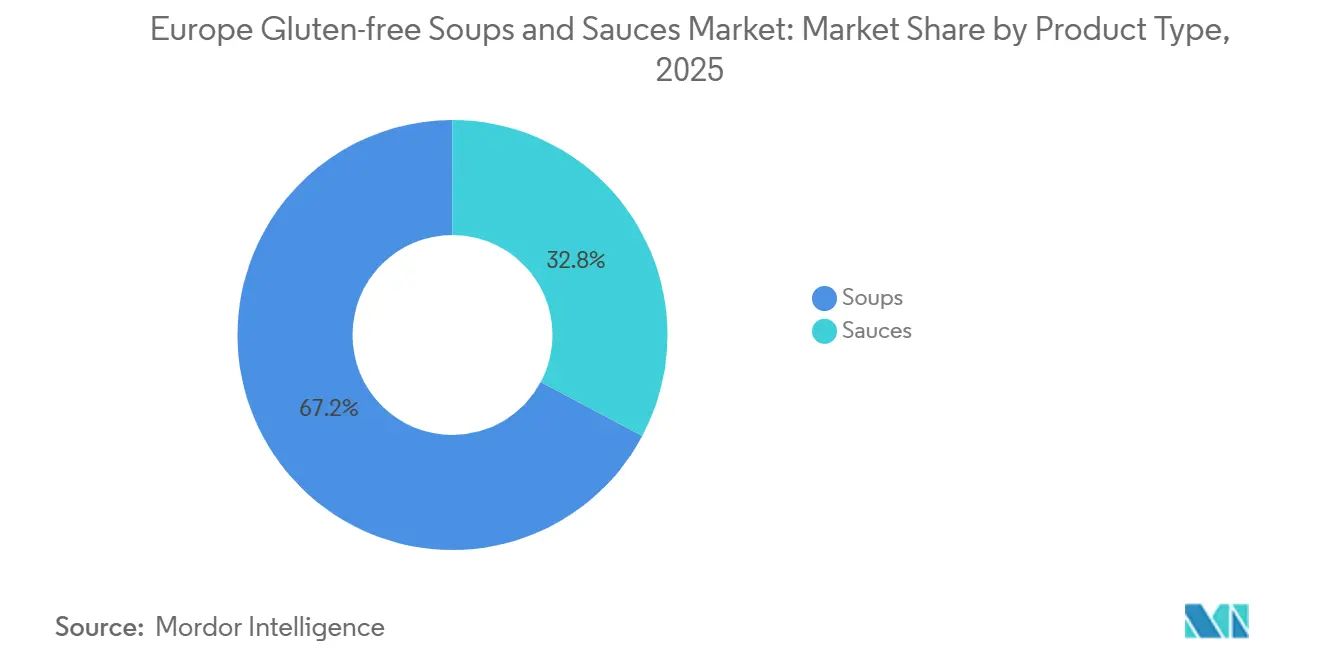
- Nach Produkttyp hielten Suppen im Jahr 2025 einen Umsatzanteil von 67,21 %, während Saucen bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen werden.
- Nach Verpackungstyp hielten Dosen im Jahr 2025 einen Umsatzanteil von 41,27 %, während Gläser und Flaschen bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
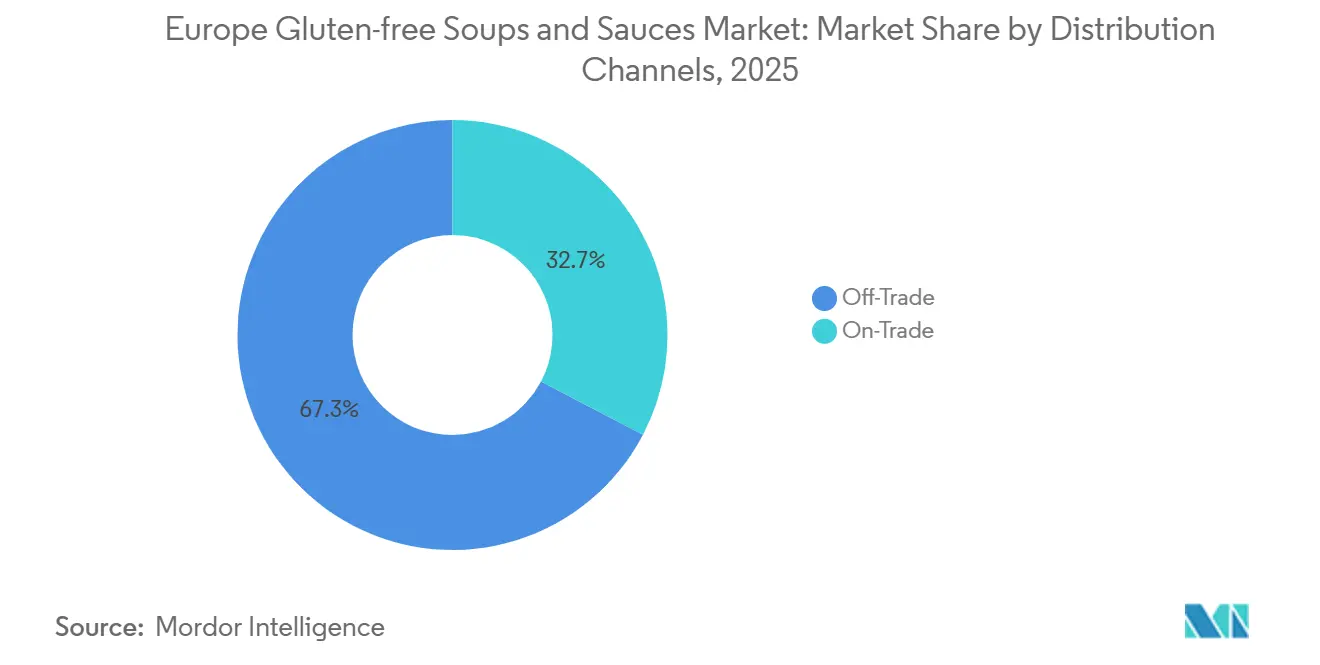
- Nach Vertriebskanal hielt der Lebensmitteleinzelhandel im Jahr 2025 einen Umsatzanteil von 67,32 %, während der Außer-Haus-Markt bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Umsatzanteil von 38,46 %, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Zöliakie und Glutensensitivität | +2.5% | Global, konzentriert in Nordeuropa und Westeuropa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach praktischen und verzehrfertigen Lebensmitteln | +1.5% | Global, am stärksten ausgeprägt im Vereinigten Königreich, Deutschland, den Niederlanden und Belgien | Kurzfristig (≤ 2 Jahre) |
| Innovation bei glutenfreien Zutaten und Formulierungstechnologien | +1.0% | Global, mit frühen Gewinnen in Frankreich, den Niederlanden und Dänemark | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Clean-Label- und natürlichen Zutaten | +0.8% | Westeuropa, mit Ausstrahlungseffekten auf Polen und Schweden | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit internationaler Küchen und vielfältiger Geschmacksrichtungen | +0.6% | Global, konzentriert im Vereinigten Königreich, Deutschland und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Ausweitung pflanzlicher und veganer Lebensmittelangebote | +0.5% | Global, mit der höchsten Akzeptanz im Vereinigten Königreich, Deutschland, den Niederlanden und Schweden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Zöliakie und Glutensensitivität
Der europäische Markt für glutenfreie Suppen und Saucen profitiert von einer klinisch notwendigen Verbraucherbasis, die zertifizierte Lebensmittel regelmäßig kauft. Die Leitlinien der Europäischen Gesellschaft für die Erforschung der Zöliakie von 2025 berichteten von einer medianen histologisch bestätigten Prävalenz von 0,70 % in ganz Europa, während Nordeuropa mit 1,60 % die höchste histologisch basierte Prävalenz verzeichnete. Die diagnostizierte Inzidenz erreichte in Skandinavien, Finnland und Spanien bis zu 50 pro 100.000 Personenjahre, wo Antikörper-Screening und klinische Erkennung Fortschritte gemacht haben. Jede Diagnose kann eine anhaltende Nachfrage nach verifizierten glutenfreien Lebensmitteln erzeugen, da Patienten ihre Exposition lebenslang managen müssen. Italiens monatliche Kaufgutscheine für Menschen mit Zöliakie zeigen, wie öffentliche Unterstützung den Zugang zu zertifizierten Lebensmitteln verbessern kann. Aktualisierte Kennzeichnungshinweise, die am Internationalen Zöliakietag im Mai 2025 veröffentlicht wurden, haben die Verpflichtungen der Hersteller im Rahmen des europäischen Rahmens für die Glutenfrei-Kennzeichnung bekräftigt[2].
Steigende Nachfrage nach praktischen und verzehrfertigen Lebensmitteln
Praktische Mahlzeitenformate bleiben wichtig, da Suppen, Brühen, Fonds und fertige Saucen zu Mahlzeiten unter der Woche passen. Der europäische Markt für glutenfreie Suppen und Saucen kann davon profitieren, wenn Käufer haltbare Produkte wählen, die die Zubereitungszeit verkürzen, ohne das Allergenmangement zu beeinträchtigen. Verzehrfertige Suppen sind besonders relevant, da Verbraucher zertifizierte Angaben vor dem Kauf prüfen und das Produkt sofort verwenden können. Die Nachfrage aus dem Foodservice unterstützt dieses Muster ebenfalls, da Küchen zuverlässige Basen und Saucen benötigen, die unter Zeitdruck eingesetzt werden können. Professionelle Einkäufer können Produkte bevorzugen, die einfach zu lagern, zu portionieren und für mehrere Rezepte zu verwenden sind. Diese Anforderungen stärken die Rolle von Convenience-Formaten beim regelmäßigen Kauf glutenfreier Produkte.
Innovation bei glutenfreien Zutaten und Formulierungstechnologien
Zutatinnovationen adressieren eine zentrale Produktherausforderung, da Gluten in flüssigen Lebensmitteln für Dicke, Suspension und Mundgefühl sorgt. Roquette brachte im Oktober 2025 AMYSTA L 123 auf den Markt, eine thermisch lösliche Erbsenstärke für Trockensuppen-, Saucen- und Würzmischungen. Die Zutat kann in der Europäischen Union als lösliche Erbsenstärke deklariert werden, was Lieferanten helfen kann, Zutatenlisten verständlich zu halten. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass Instantsuppen-Vormischungen mit 1,50 % Xanthan und 2,00 % Kartoffelstärke eine bessere Fließfähigkeit und sensorische Akzeptanz als unbehandelte Kontrollen erzielten. Diese Ergebnisse sind für Einzelhandelsmarken und professionelle Küchen relevant, da Produkte beim Erhitzen, Lagern und Wiedererhitzen konsistent funktionieren müssen. Eine bessere Textur kann das Risiko verringern, dass Verbraucher nach einer schlechten Produkterfahrung zu konventionellen Alternativen zurückkehren.
Steigende Nachfrage nach Clean-Label- und natürlichen Zutaten
Der europäische Markt für glutenfreie Suppen und Saucen hat einen Vorteil bei Produkten auf Basis von Tomaten, Hülsenfrüchten, Gemüse und Brühen, da viele dieser Zutaten von Natur aus glutenfrei sind. Dies kann es erleichtern, eine Glutenfrei-Zertifizierung mit Zutatenlisten zu kombinieren, die synthetische Zusatzstoffe vermeiden. Roquette berichtete im Oktober 2025, dass Clean-Label-Positionierung bei fast 1 von 3 neuen globalen Lebensmittel- und Getränkeeinführungen zu beobachten war und dass mehr als 75 % der Verbraucher angaben, dass die Markentransparenz ihre Kaufentscheidungen beeinflusst. Die deutschen Einzelhandelsbedingungen sind günstig für Produkte, die Bio- und Glutenfrei-Eigenschaften kombinieren, obwohl die zertifizierte Produktion nach wie vor eine sorgfältige Trennung und Prüfung erfordert. Der Farm-to-Fork-Ansatz der Europäischen Union legt zusätzlichen Wert auf Rückverfolgbarkeit, was sowohl für allergenfreie als auch für Clean-Label-Produkte relevant ist. Lieferanten, die die Herkunft der Zutaten und Kontrollpunkte dokumentieren, können eine glaubwürdigere Premium-Positionierung unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten glutenfreier Formulierungen | -1.2% | Global, am stärksten ausgeprägt in Osteuropa | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Reproduktion von Textur und Konsistenz konventioneller Produkte | -0.8% | Global, insbesondere bei Saucen, die Verdickungsmittel erfordern | Mittelfristig (2–4 Jahre) |
| Komplexität der regulatorischen Compliance und Glutenfrei-Kennzeichnung | -0.5% | Europäische Union, insbesondere Italien und Deutschland | Langfristig (≥ 4 Jahre) |
| Lieferkettenunterbrechungen und Volatilität bei den Kosten alternativer Zutaten | -0.7% | Global, mit Ausstrahlungseffekten auf Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten glutenfreier Formulierungen
Zertifizierte glutenfreie Suppen und Saucen erfordern eine dedizierte Zutatenversorgung, getrennte Produktion, Prüfung und Zertifizierungserneuerung. Diese Anforderungen verursachen Fixkosten, mit denen konventionelle Hersteller nicht konfrontiert sind, und können kleinere Marktteilnehmer weniger wettbewerbsfähig machen. Dr. Schär investierte im Jahr 2025 8,80 Millionen EUR in Produktions- und Logistikeffizienz und verpflichtete sich, 28,00 Millionen EUR für den Ausbau von Anlagen in Italien, Spanien und Deutschland im Jahr 2026 bereitzustellen. Dieses Investitionsvolumen kann die Betriebseffizienz etablierter Lieferanten verbessern, während neuere Marken möglicherweise höhere Preise oder geringere Margen akzeptieren müssen. Der europäische Markt für glutenfreie Suppen und Saucen kann daher in preissensiblen Ländern schwerer zugänglich bleiben. Die Kostenkontrolle wird weiterhin darüber entscheiden, ob zertifizierte Produkte eine breitere Gruppe von Haushalten erreichen können.
Herausforderungen bei der Reproduktion von Textur und Konsistenz konventioneller Produkte
Gluten verleiht Suppen und Saucen eine funktionale Struktur, die mit alternativen Stärken, Gummis und Proteinen schwer zu reproduzieren ist. In Suppen kann es Körper und stabile Suspension unterstützen, während Saucen auch Glanz, Haftung, Dicke und Hitzestabilität benötigen. Jeder Ersatzstoff kann die Prozessanforderungen, die Kostenbasis und die Verbraucherwahrnehmung der Zutatenliste verändern. Die Instantsuppen-Studie aus dem Jahr 2025 zeigte, dass Textur und Akzeptanz bei 9 Formulierungen variierten, was die erforderliche Präzision für die kommerzielle Neuformulierung verdeutlicht. Foodservice-Formate stellen weitere Anforderungen, da Saucen gewerblichen Temperaturen und Gefrier-Tau-Zyklen standhalten müssen. Der europäische Markt für glutenfreie Suppen und Saucen ist auf Formulierungen angewiesen, die sensorische Konsistenz und Wiederholungskäufe sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Suppen führen beim Wert, Saucen treiben das WachstumSuppen hielten im Jahr 2025 einen Marktanteil von 67,21 % am europäischen Markt für glutenfreie Suppen und Saucen, gestützt durch verzehrfertige und Dosenformate. Lange Haltbarkeit und versiegelte Verpackung helfen Verbrauchern, Kreuzkontaminationsrisiken zu managen und gleichzeitig Bequemlichkeit zu bewahren. Brühen und Fonds bieten zertifizierte Basen für das Kochen zu Hause und in professionellen Küchen. Dehydrierte und Instantsuppen gewinnen ebenfalls als tragbare Einzelportionsprodukte an Aufmerksamkeit. Roquette hat AMYSTA L 123 für Trockensuppen- und Saucenmischungen entwickelt, was Bemühungen zur Verbesserung dieser Formate unterstützt.
Saucen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,89 % wachsen, was schneller ist als die Gesamtkategorie. Pastasaucen und Tomatensaucen haben einen Formulierungsvorteil, da Tomaten von Natur aus glutenfrei sind. Tamari-basierte Sojasoßen und ethnische Würzmittel passen auch zu einer breiteren Palette von Mahlzeitenanlässen. Kikkomans glutenfreies Tamari wird ohne Weizen gebraut und bedient Einzelhandels- und Foodservice-Kanäle in Deutschland, dem Vereinigten Königreich und den Niederlanden. Diese Faktoren machen Saucen zu einem wichtigen Wachstumsbereich innerhalb des europäischen Marktes für glutenfreie Suppen und Saucen.


Nach Verpackungstyp:
Dosen sichern Compliance, Gläser und Flaschen unterstützen Premium-PositionierungDosen machten im Jahr 2025 41,27 % der Marktgröße des europäischen Marktes für glutenfreie Suppen und Saucen aus. Hermetische Versiegelung reduziert Expositionsrisiken nach der Produktion und unterstützt eine längere Haltbarkeit zertifizierter Produkte. Italiens CReNaRiA-Überwachungsprogramm analysierte im Jahr 2025 2.383 glutenfreie Produktproben und stellte fest, dass weniger als 1 % den gesetzlichen Grenzwert von 20 mg/kg Gluten überschritt. Dosen bieten auch eine vertraute Wertpositionierung für Käufer, die Vorratsartikel kaufen. Diese Vorteile erklären, warum Dosen im europäischen Markt für glutenfreie Suppen und Saucen zentral bleiben, auch wenn sich die Verpackungsanforderungen weiterentwickeln.
Gläser und Flaschen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,34 % wachsen. Das Format passt zu Premium-Saucen, darunter Bio-Tomatensaucen, Pastasaucen und Tamari-Produkte. Glasverpackungen geben Käufern Produktsichtbarkeit und können eine handwerkliche Positionierung in Deutschland und dem Vereinigten Königreich unterstreichen. Beutel und Kartons eignen sich für Brühen und Fonds, während Sachets für dehydrierte Suppen und Instantsaucenmischungen dienen. Verpackungsentscheidungen beeinflussen Sicherheit, Markenpräsentation und die Betriebskosten des europäischen Marktes für glutenfreie Suppen und Saucen.
Nach Vertriebskanal:
Lebensmitteleinzelhandel behält Skalenvorteile, Außer-Haus-Markt baut Nachfrage aufLebensmitteleinzelhandelskanäle machten im Jahr 2025 67,32 % des Kategorieumsatzes aus. Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Händler geben Verbrauchern Zugang zu einer breiten Auswahl zertifizierter Produkte. Dedizierte Free-from-Gänge helfen Verbrauchern, geeignete Optionen zu identifizieren, während der Online-Handel die Vielfalt über kleinere Geschäfte hinaus erweitert. Abonnementmodelle können wiederkehrende Vorratskäufe für Haushalte, die Gluten meiden, erleichtern. Diese Kanäle bleiben der Hauptweg, um etablierte Käufer im europäischen Markt für glutenfreie Suppen und Saucen zu erreichen.
Der Außer-Haus-Vertrieb wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,11 % wachsen. Restaurants, Caterer, Krankenhäuser und institutionelle Küchen benötigen Zutaten, die das Allergenmangement vereinfachen. Die Verordnung (EU) Nr. 1169/2011 verpflichtet Lebensmittelunternehmen, Informationen zu 14 wichtigen Allergenen bereitzustellen, was die Nachfrage nach verifizierten Kochbasen und Sauzenkonzentraten unterstützt. Foodservice-Betreiber benötigen Produkte, die beim wiederholten Erhitzen stabil bleiben und für mehrere Gerichte verwendet werden können. Das Wachstum des Außer-Haus-Marktes kann den europäischen Markt für glutenfreie Suppen und Saucen über den Haushaltskonsum hinaus ausweiten.

Geografische Analyse
Deutschland Markt für glutenfreie Suppen und Soßen
Deutschland hielt im Jahr 2025 einen Anteil von 38,46 % am europäischen Markt für glutenfreie Suppen und Soßen. Das Land verfügt über 800.000 bis 900.000 diagnostizierte Zöliakie-Patienten und ein etabliertes Zertifizierungsumfeld durch die Deutsche Zöliakie-Gesellschaft. Bio- und allergenfreie Angaben ergänzen sich im deutschen Einzelhandel häufig und unterstützen Produkte, die beide Anforderungen erfüllen. Dr. Schär hat im vergangenen Jahrzehnt mehr als 20,00 Millionen EUR in deutsche Produktionsstätten investiert und feiert 2026 sein 20-jähriges Bestehen in Deutschland. Deutschland bleibt ein zentraler Standort für zertifizierte Premiumprodukte im europäischen Markt für glutenfreie Suppen und Soßen.
Vereinigtes Königreich und Italien Markt für glutenfreie Suppen und Soßen
Das Vereinigte Königreich wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,12 % wachsen. Das Land zählt 2,90 Millionen Menschen, die sich glutenfrei ernähren, und profitiert von einer breiten Verfügbarkeit in Supermärkten. Wales führte im Herbst 2025 eine Subventionskarte für glutenfreie Lebensmittel ein, die berechtigte Verbraucher zusätzlich unterstützt. Italiens monatliche Einkaufsgutscheine und die AIC-zertifizierte Produktdatenbank, die mehr als 3.500 Artikel umfasst, bieten Menschen mit Zöliakie praktische Unterstützung. Diese Rahmenbedingungen schaffen eine starke Nachfragebasis für den europäischen Markt für glutenfreie Suppen und Soßen.
Nordeuropa Markt für glutenfreie Suppen und Soßen
Spanien und Polen sind aufstrebende Standorte mit zweistelligem Wachstum beim Konsum glutenfreier Lebensmittel, während Belgien, Schweden und die Niederlande einen überdurchschnittlichen Pro-Kopf-Konsum aufweisen. Nordeuropa weist eine histologiebasierte Zöliakie-Prävalenz von 1,60 % auf, was dem skandinavischen Cluster eine medizinisch gestützte Nachfragebasis verleiht[3]. Dr. Schär übernahm 2025 den schwedischen Spezialisten Semper und schloss 2026 die Überführung seines Portfolios unter die Marke Schär ab.
Wettbewerbslandschaft
Marktkonzentration
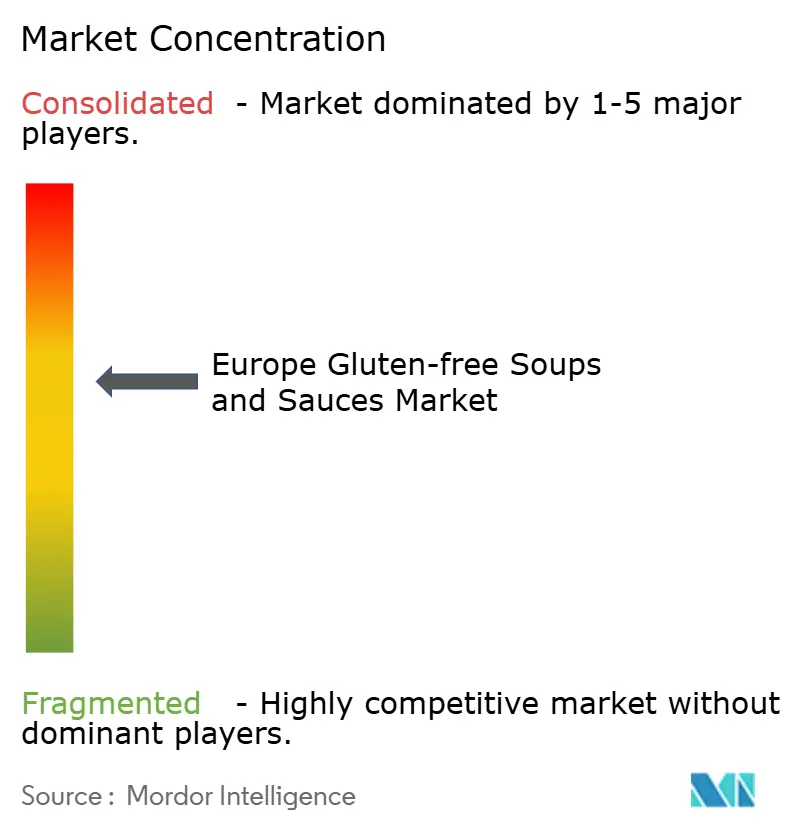
Der europäische Markt für glutenfreie Suppen und Saucen weist eine moderate Konzentration auf, wobei dedizierte Spezialisten, multinationale Lebensmittelunternehmen und regional auf bestimmte Küchen ausgerichtete Lieferanten um Regal- und Foodservice-Präsenz konkurrieren. Dr. Schär führt die Spezialistengruppe an, während Kraft Heinz, Nestlé, Unilever und Campbell's etablierte Marken in glutenfreie Formate ausweiten. Barilla, Mutti, Baxter Food Group, Hügli Holding, Kikkoman, Soupologie und Casalasco unterstützen regionale Produkt- und Küchenpositionen. Dr. Schär meldete für das Geschäftsjahr 2025 einen globalen Umsatz von 632,00 Millionen EUR und verpflichtete sich zu Kapazitätsinvestitionen von 28,00 Millionen EUR in Italien, Spanien und Deutschland für 2026. Die europäische Branche für glutenfreie Suppen und Saucen belohnt langfristige Investitionen, da spezialisierte Kapazitäten und Zertifizierungssysteme schwer schnell aufzubauen sind.
Multinationale Wettbewerber nutzen Markenbekanntheit und Vertriebsreichweite, um Kunden zu erreichen, können aber durch Partnerschaften einsteigen, die die Entwicklungszeit verkürzen. Im Juni 2026 kooperierte The Campbell's Company mit Banza, um eine glutenfreie kondensierte Hühnernudelsuppe mit speziell entwickelten Kichererbsen-Penne einzuführen. Das Produkt wurde über Amazon zu einem empfohlenen Verkaufspreis von 1,99 USD eingeführt, bevor es in US-amerikanischen Einzelhandelsgeschäften eingeführt werden soll. Dieses Modell kann die Markteinführungszeit verkürzen, aber Speziallieferanten können einen Vorteil in der Tiefe ihrer glutenfreien Kompetenzen behalten.
Die offensten Chancen liegen in professionellen Küchen, institutioneller Gemeinschaftsverpflegung und osteuropäischen Märkten, wo markenzertifizierte Auswahl noch begrenzt ist. Die Foodservice-Nachfrage wird durch den Bedarf an klaren Allergeninformationen und Produkten geprägt, die in Großküchen zuverlässig funktionieren. Roquettes AMYSTA L 123-Einführung im Jahr 2025 bietet Formulierern eine Produktoption für Clean-Label-Trockensuppen, Saucen und Würzmittel. Dr. Schärs Kapazitätsinvestitionen und der Übergang der Semper-Marke zeigen einen infrastrukturgeführten Weg zur regionalen Expansion. Der europäische Markt für glutenfreie Suppen und Saucen bleibt wettbewerbsintensiv, da starke Marken Preis, Textur und verifizierte Compliance ansprechen müssen.
Marktführer im europäischen Markt für glutenfreie Suppen und Saucen
-
Amy's Kitchen Inc.
-
The Campbell Soup Company
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Baxter Food Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für glutenfreie Suppen und Soßen Unternehmen in diesem Bericht
- Amy's Kitchen Inc.
- The Campbell Soup Company
- The Kraft Heinz Company
- Conagra Brands Inc.
- Baxter Food Group Ltd
- Barilla Holding S.p.A.
- General Mills Inc.
- The Hain Celestial Group Inc.
- Pacific Foods of Oregon LLC
- Kikkoman Corporation
- Soupologie Ltd
- Nestlé S.A.
- Unilever PLC
- Dr. Schär AG / S.p.A.
- Flandria Foods
- Hügli Holding AG
- Sapidum d.o.o.
- Mill & Folks
- Hanpol Sp. z o.o.
- Casalasco Società Agricola S.p.A.
- Mutti S.p.A.
- F.lli Polli S.p.A.
Lesen Sie die Analyse der Europa Markt für glutenfreie Suppen und Soßen-Unternehmen
Neueste Industrielle Entwicklungen in Europa Markt für glutenfreie Suppen und Soßen
- Juni 2026: The Campbell's Company kooperierte mit Banza, um die erste glutenfreie kondensierte Hühnernudelsuppe mit einer speziell entwickelten Kichererbsen-Penne-Formel einzuführen. Das Produkt wurde auf Amazon mit einem empfohlenen Verkaufspreis von 1,99 USD eingeführt und wird in US-amerikanischen Einzelhandelsgeschäften ausgerollt. Dies war das erste Mal in der 150-jährigen Geschichte der Marke, dass Hühnernudelsuppe in einem zertifizierten glutenfreien Format erhältlich war.
- März 2026: Dr. Schär kündigte Kapitalinvestitionen von 28,00 Millionen EUR für 2026 an, die auf den Ausbau der Produktionskapazität in Italien, Spanien und Deutschland abzielen. Der Plan umfasst Hallenerweiterungen im Werk Apolda für die Produktion von glutenfreiem Brot und Brötchen sowie die Entwicklung von Foodservice-Lieferkapazitäten für Restaurantbetreiber.
- Februar 2026: Alvalle führte zwei gekühlte, heiß zu verzehrende Gemüsesuppen aus spanisch angebautem Gemüse, Olivenöl und Salz ein. Die Sorte Gemüsecreme enthält Zucchini, Karotte, Kartoffel und Zwiebel, während die Sorte Kürbiscreme Kürbis, Karotte, Zwiebel und Süßkartoffel enthält. Beide Produkte sind glutenfrei und enthalten keine Zusatzstoffe.
Berichtsumfang des europäischen Marktes für glutenfreie Suppen und Saucen
Der europäische Markt für glutenfreie Suppen und Saucen ist nach Produkttyp, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp wird der Markt in Suppen und Saucen unterteilt. Suppen umfassen verzehrfertige Suppen, Brühen und Fonds sowie dehydrierte und Instantsuppen. Saucen umfassen Pastasaucen, Tomatensauce, Sojasoße, Senfsauce und sonstige Saucen. Nach Verpackungstyp ist der Markt in Dosen, Gläser und Flaschen, Beutel und Kartons, Sachets und sonstige Verpackungstypen unterteilt. Nach Vertriebskanal umfasst der Markt den Außer-Haus-Markt und den Lebensmitteleinzelhandel, wobei der Lebensmitteleinzelhandel weiter in Supermärkte/Verbrauchermärkte, Convenience-Stores, Online-Einzelhandelskanäle und sonstige Vertriebskanäle unterteilt ist. Nach Geografie umfasst der Markt Deutschland, das Vereinigte Königreich, Frankreich, Italien, Spanien, die Niederlande, Belgien, Polen, Schweden und das übrige Europa.
Segmentierungsübersicht
Produkttyp
| Suppen | Verzehrfertige Suppen |
| Brühen und Fonds | |
| Dehydrierte und Instantsuppen | |
| Saucen | Pastasaucen |
| Tomatensauce | |
| Sojasoße | |
| Senfsauce | |
| Sonstige Saucen |
Verpackungstyp
| Dosen |
| Gläser und Flaschen |
| Beutel und Kartons |
| Sachets |
| Sonstiges |
Nach Vertriebskanälen
| Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelskanäle | |
| Sonstige Vertriebskanäle |
Nach Geografie
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Belgien |
| Polen |
| Schweden |
| Übriges Europa |
| Produkttyp | Suppen | Verzehrfertige Suppen |
| Brühen und Fonds | ||
| Dehydrierte und Instantsuppen | ||
| Saucen | Pastasaucen | |
| Tomatensauce | ||
| Sojasoße | ||
| Senfsauce | ||
| Sonstige Saucen | ||
| Verpackungstyp | Dosen | |
| Gläser und Flaschen | ||
| Beutel und Kartons | ||
| Sachets | ||
| Sonstiges | ||
| Nach Vertriebskanälen | Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Schweden | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für glutenfreie Suppen und Saucen in Europa?
Die Kategorie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,26 % wachsen und von 0,67 Milliarden USD im Jahr 2026 auf 0,95 Milliarden USD im Jahr 2031 steigen.
Welche Produktkategorie führt bei glutenfreien Suppen und Saucen in Europa?
Suppen führen mit einem Umsatzanteil von 67,21 % im Jahr 2025, gestützt durch verzehrfertige, Dosen-, Brühen- und Fondsformate.
Warum wachsen glutenfreie Saucen in Europa schneller als Suppen?
Saucen werden voraussichtlich bis 2031 mit einer CAGR von 8,89 % wachsen, da von Natur aus glutenfreie Tomatenprodukte, Tamari und andere Würzmittel breite Mahlzeitenanwendungen haben.
Welcher Vertriebskanal hat die stärksten Wachstumsaussichten?
Der Außer-Haus-Markt wird voraussichtlich bis 2031 mit einer CAGR von 8,11 % wachsen, da Restaurants und institutionelle Küchen verifizierte allergengemanagte Zutaten suchen.