
E-Signatur-Plattform-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.99 Milliarden US-Dollar |
| Marktgröße (2031) | 30.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 27.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E-Signatur-Plattform-Marktanalyse von Mordor Intelligence
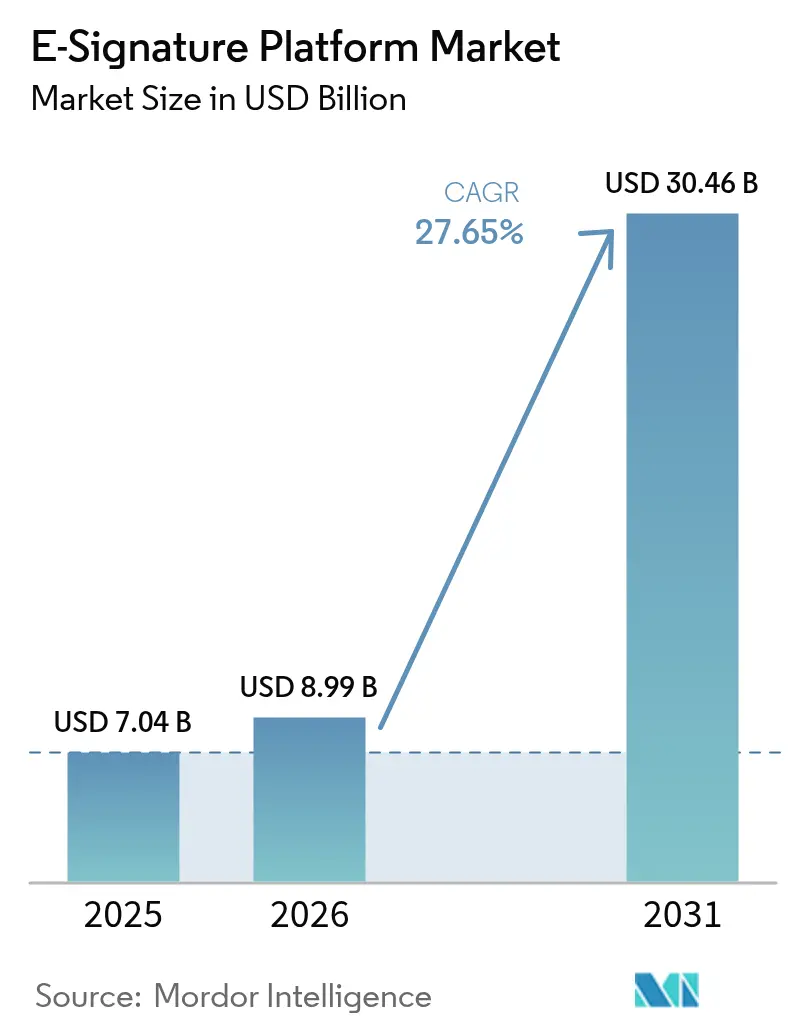
Die Größe des E-Signatur-Plattform-Marktes wird im Jahr 2026 auf 8,99 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 7,04 Milliarden USD, mit Prognosen für 2031 von 30,46 Milliarden USD, was einer Wachstumsrate von 27,65 % CAGR im Zeitraum 2026–2031 entspricht. Die starke Nachfrage nach vertragsintelligenten Ökosystemen, harmonisierte Vorschriften wie eIDAS 2.0 sowie ein wachsendes Angebot an Cloud-nativen Integrationen treiben die globale Akzeptanz weiter voran. Anbieter, die KI-gestützte Risikoanalyse und quantensichere Verschlüsselung in ihre Angebote integrieren, gewinnen die Gunst von Großunternehmen, während kleine und mittelständische Unternehmen Abonnementpakete bevorzugen, die den Infrastrukturaufwand minimieren. Regulatorische Vorgaben in Nordamerika und dem asiatisch-pazifischen Raum sowie ESG-getriebene Ziele zur Papierlosigkeit bieten regionsübergreifende Wachstumschancen. Der Wettbewerbsdruck steigt, da Plattformanbieter sich in das Management des Vertragslebenszyklus ausweiten und in vertikales SaaS vordringen, was etablierte Anbieter zu selektiven Fusionen und Übernahmen sowie entwicklerzentrierten Partnerprogrammen veranlasst.
Wichtigste Erkenntnisse des Berichts
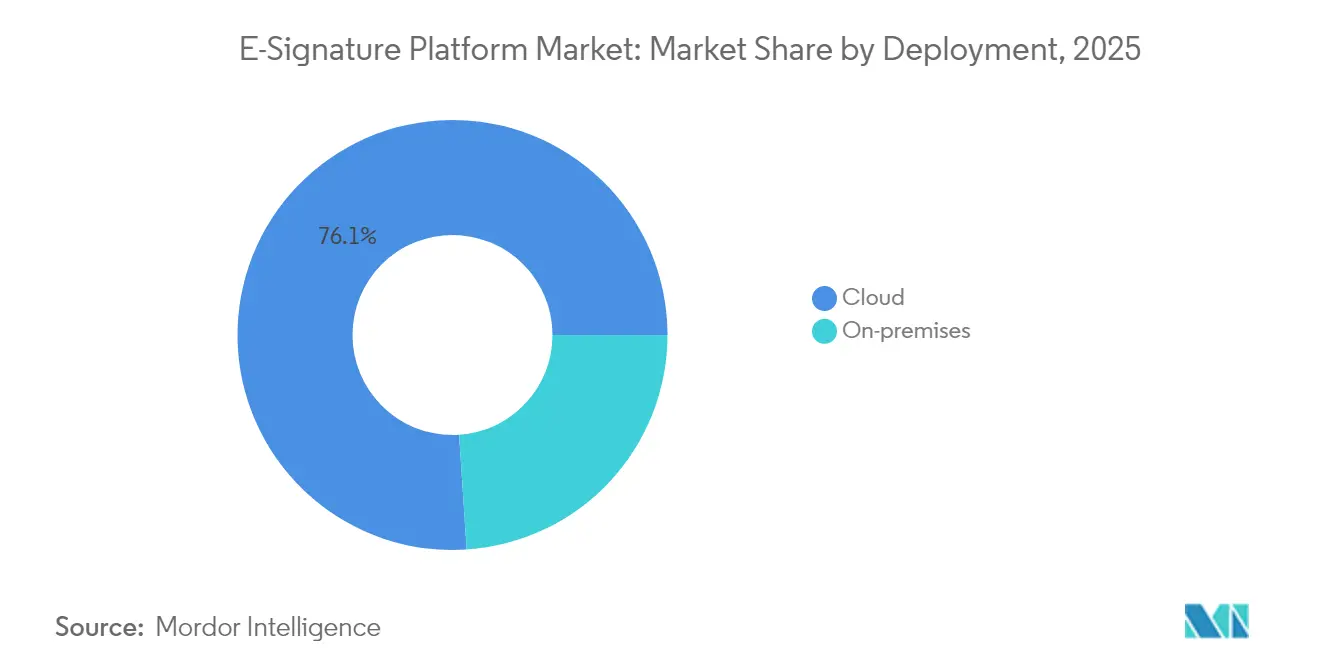
- Nach Bereitstellung führte die Cloud-Infrastruktur mit einem E-Signatur-Plattform-Marktanteil von 76,05 % im Jahr 2025; On-Premises- und Hybridmodelle sind rückläufig, während die Cloud mit einer CAGR von 29,10 % bis 2031 expandiert.
- Nach Unternehmensgröße entfielen 62,10 % der E-Signatur-Plattform-Marktgröße im Jahr 2025 auf Großunternehmen, während kleine und mittelständische Unternehmen mit einer CAGR von 28,75 % bis 2031 am schnellsten wachsen.
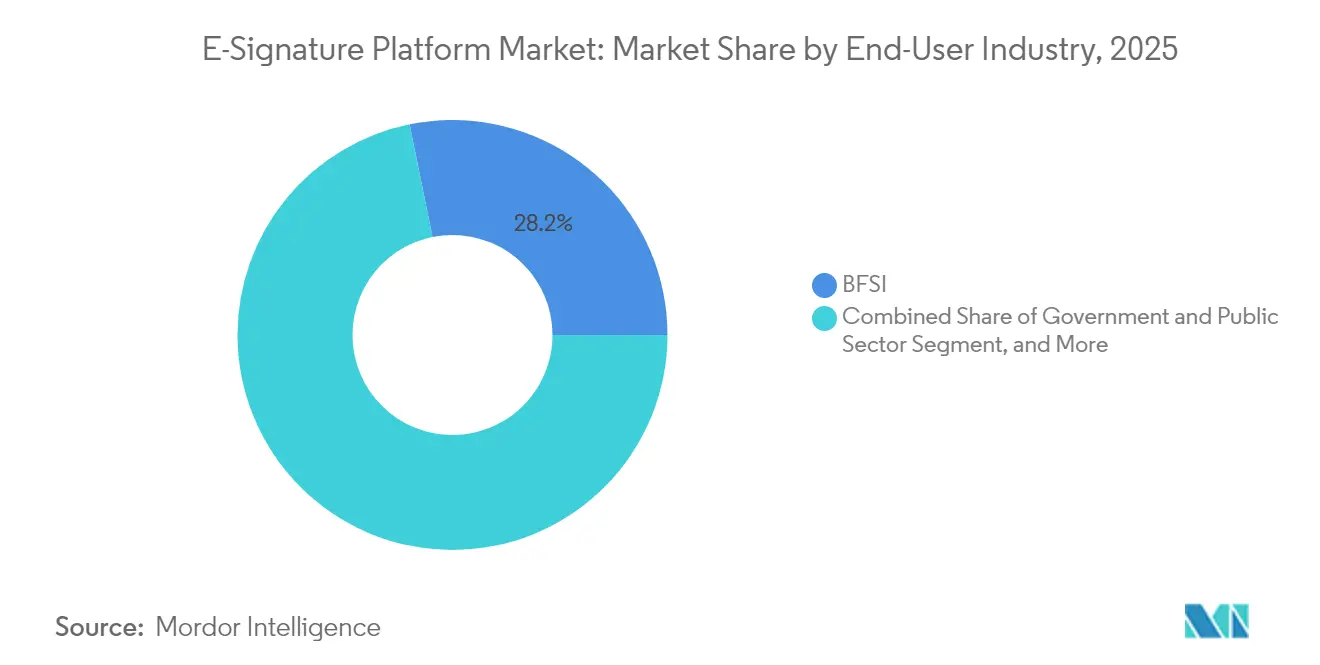
- Nach Endbenutzerbranche wächst das Gesundheitswesen und die Biowissenschaften im E-Signatur-Plattform-Markt mit einer CAGR von 28,05 % bis 2031 und übertrifft damit alle anderen Sektoren. Demgegenüber hielt BFSI im Jahr 2025 einen Marktanteil von 28,20 %.
- Nach Authentifizierungsstufe verzeichnen qualifizierte elektronische Signaturen den stärksten Anstieg mit einer CAGR von 28,60 % im E-Signatur-Plattform-Markt, während einfache elektronische Signaturen im Jahr 2025 einen Anteil von 48,10 % hielten.
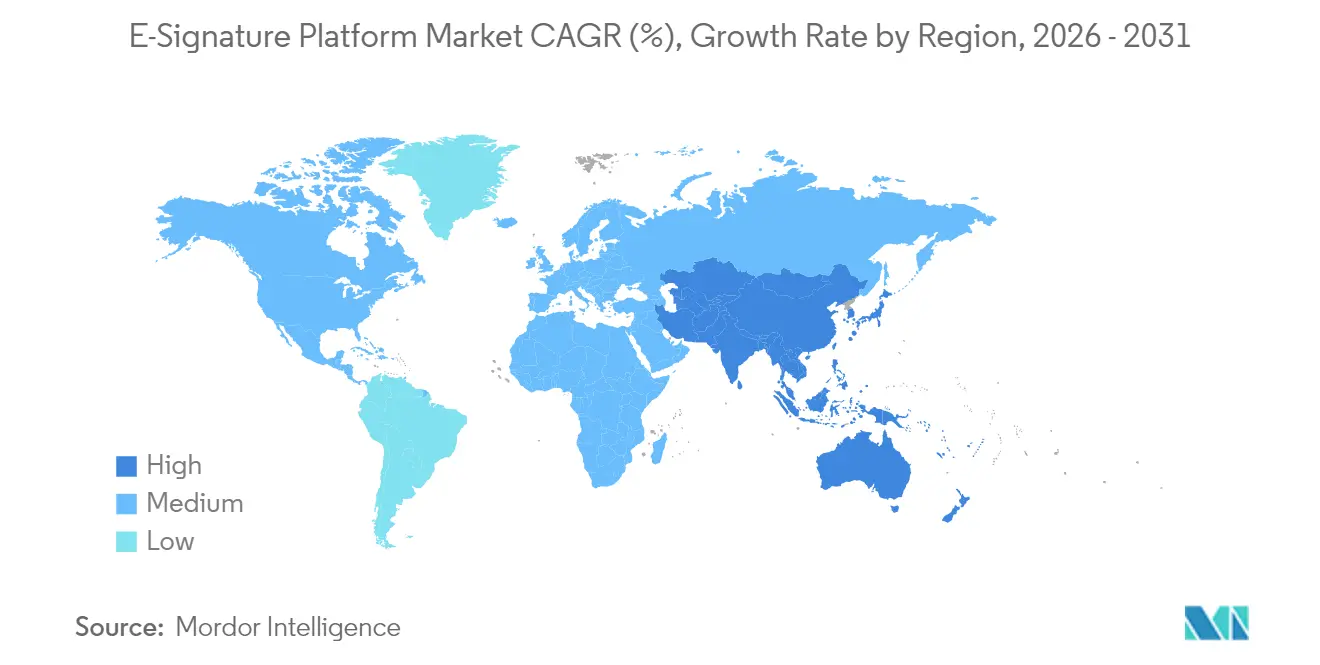
- Nach Geografie erzielte Nordamerika im Jahr 2025 im E-Signatur-Plattform-Markt einen Umsatzanteil von 37,20 %; für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 eine CAGR von 28,55 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im E-Signatur-Plattform-Markt
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Fernarbeit und verteiltes Vertragsabschlusswesen | +6.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-First-Akzeptanz bei kleinen und mittelständischen Unternehmen | +5.4% | Global, am stärksten im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Globale regulatorische Unterstützung (eIDAS 2.0, UETA usw.) | +7.2% | Europa und Nordamerika als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Eingebettete Signatur-APIs in vertikalem SaaS | +4.9% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quantenresistente Kryptografie-Fahrpläne | +2.1% | Global, angeführt von Regierungs- und Unternehmenssektoren | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Papierlosigkeitsmandate | +3.8% | Europa und Nordamerika, global expandierend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fernarbeit und verteiltes Vertragsabschlusswesen
Hybride Arbeitsmodelle dominieren nun die Bürobeschäftigung und zwingen Organisationen dazu, Vereinbarungen über Standorte und Zeitzonen hinweg ohne physische Anwesenheit abzuschließen. Moderne Plattformen unterstützen daher gemeinsames Bearbeiten in Echtzeit, die Weiterleitung durch mehrere Beteiligte und KI-gestützte Klauselrisikoerkennung innerhalb von Kollaborations-Suiten wie Microsoft 365.[1]Erika Sperekas, "KI-gestützte Vertragseinblicke mit Microsoft 365 Copilot," DOCUSIGN.COM Behörden nutzen diese Funktionen ebenfalls, um die Anforderungen an Beschaffungsprüfungen zu erfüllen und gleichzeitig die Vergabezyklen zu beschleunigen. Infolgedessen entwickeln sich Signaturen von einem abschließenden Kontrollpunkt zur Orchestrierungsschicht für komplexe, mehrseitige Entscheidungsabläufe. Anbieter, die sich nahtlos mit E-Mail, Videokonferenzen und Content-Repositories integrieren, reduzieren Kontextwechsel und verkürzen die Zeitspannen zur Umsatzrealisierung.
Cloud-First-Akzeptanz bei kleinen und mittelständischen Unternehmen
Kleine und mittelständische Unternehmen umgehen zunehmend die On-Premises-Infrastruktur, indem sie SaaS-Pakete wählen, die Signaturen in Buchhaltungs-, CRM- und HR-Tools einbetten. OECD-Forschungen zeigen, dass die Nutzung fortgeschrittener digitaler Lösungen durch US-amerikanische Kleinunternehmen von 45 % im Jahr 2020 auf 69 % im Jahr 2024 gestiegen ist. Nutzungsbasierte Preismodelle, mobilnative Nutzererfahrungen und branchenspezifische Vorlagen erweitern die Zugänglichkeit, was durch Signeasy's Net Promoter Score von über 70 und App-Store-Auszeichnungen belegt wird.[2]Sunil Patro, "Signeasy 2024: Meilensteine und Vision," SIGNEASY.COM Anbieter, die diese Zielgruppe erschließen, legen Wert auf vereinfachtes Onboarding, Marktplatz-Konnektoren und transparente Nutzungsstufen, die es kleinen und mittelständischen Unternehmen ermöglichen, Transaktionsvolumina ohne IT-Eingriff zu skalieren.
Globale regulatorische Unterstützung (eIDAS 2.0, UETA usw.)
Einheitliche Rechtsrahmen beseitigen grenzüberschreitende Rechtsunsicherheit und stellen elektronische Signaturen auf eine Stufe mit eigenhändigen Unterschriften. Im Rahmen von eIDAS 2.0 ist eine in einem EU-Staat ausgestellte qualifizierte Signatur in allen 27 Mitgliedstaaten durchsetzbar, während US-Behörden innerhalb von 180 Tagen nach dem M-23-22-Memo Signaturen in bürgernahe Dienste integrieren müssen. Singapur und Japan haben ähnliche Mandate erlassen, was Plattform-Upgrades ausgelöst hat, die nationale Identitätssysteme und manipulationssichere Prüfpfade integrieren. Unternehmen standardisieren folglich Lösungen, die mehrere Rechtsordnungen abdecken, und verringern so Expansionshürden und Compliance-Aufwand.
Eingebettete Signatur-APIs in vertikalem SaaS
Branchenspezifische Software bündelt zunehmend Signatur-APIs, um reibungslose Nutzererfahrungen zu bieten. Salesforces AgentExchange ermöglicht es KI-Agenten, Verträge vollständig innerhalb von CRM-Datensätzen zu erstellen, weiterzuleiten und zu archivieren. Anbieter von elektronischen Patientenakten im Gesundheitswesen integrieren nun E-Einwilligungsmodule, die die HIPAA-Konformität ohne externe Weiterleitungen gewährleisten. Plattformen mit robusten SDKs, White-Label-Optionen und granularer Rechteverwaltung werden zur Standardinfrastruktur für vertikale Anbieter und erweitern das gesamte adressierbare Transaktionsvolumen über eigenständige Tools hinaus.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Bedenken hinsichtlich Cyberangriffen und Betrug | -4.2% | Global, besonders ausgeprägt im Finanzdienstleistungssektor | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende rechtliche Fragmentierung | -3.1% | Global, am komplexesten in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Hohe Transaktionsgebühren für qualifizierte elektronische Signaturen | -2.8% | Europa und regulierte Branchen weltweit | Mittelfristig (2–4 Jahre) |
| Energiebezogene Überprüfung der Blockchain-Zeitstempelung | -1.5% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Cyberangriffen und Betrug
Phishing-Kampagnen, die legitime Signaturanfragen imitieren, untergraben das Nutzervertrauen und veranlassen Unternehmen, Mehrfaktor-Authentifizierung und Out-of-Band-Verifizierung einzuführen, die Arbeitsabläufe verlangsamen. Datenpannen bei bekannten Anbietern erzeugen branchenweite Vorsicht, insbesondere im Finanz- und Gesundheitswesen, wo die Sanktionen für Datenverluste nach wie vor schwerwiegend sind. Plattformen reagieren, indem sie maschinelles Lernen zur Betrugserkennung, Gerätefingerabdrücke und detaillierte Unterzeichneranalysen einsetzen, während die Aufklärung der Nutzer zu einem festen Bestandteil der Onboarding-Pakete wird. Die Balance zwischen Sicherheit und reibungsloser Nutzererfahrung bleibt eine unmittelbare Herausforderung für die Branche.
Grenzüberschreitende rechtliche Fragmentierung
Trotz schlagzeilenträchtiger Harmonisierung bestehen in den Rechtsordnungen nach wie vor feine Unterschiede hinsichtlich der Identitätsprüfung, der Zertifikatshierarchie und der Anforderungen an die Beweiskraft. Multinationale Unternehmen müssen häufig mehrere Mandanteninstanzen betreiben oder länderspezifische Genehmigungen einholen, was Kosten und Governance-Komplexität erhöht. In aufstrebenden Märkten werfen sich entwickelnde Gesetze und begrenzte Rechtsprechung Fragen zur Durchsetzbarkeit auf und verzögern groß angelegte Einführungen. Anbieter mit internen Rechtsteams und adaptiven Richtlinien-Engines können diese Hürde in einen Wettbewerbsvorteil umwandeln, während kleinere Marktteilnehmer mit hohen Compliance-Belastungen konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung: Cloud-Infrastruktur treibt die Marktentwicklung voran
Die Cloud-Bereitstellung hielt im Jahr 2025 einen E-Signatur-Plattform-Marktanteil von 76,05 % und wird voraussichtlich bis 2031 mit einer CAGR von 29,10 % expandieren. Verbrauchsbasierte Preisgestaltung und sofortige Skalierbarkeit machen die Cloud zur Standardwahl für Unternehmen, die KI-gestützte Suche, kontinuierliche Sicherheits-Patches und globalen Zugriff mit niedriger Latenz anstreben. Die E-Signatur-Plattform-Marktgröße, die mit On-Premises-Modellen verbunden ist, bleibt für Verteidigungs-, Gesundheits- und Behördenworkloads relevant, die sensible Daten innerhalb staatlicher Grenzen halten müssen. Selbst hier entstehen hybride Strategien: Die Dokumentenspeicherung verbleibt lokal, während die Orchestrierungslogik in Cloud-Regionen läuft, die nach FedRAMP oder ISO 27001 zertifiziert sind. Anbieter differenzieren sich durch regional isolierte Rechenzentren und Zero-Knowledge-Verschlüsselung und erfüllen sowohl Anforderungen an Agilität als auch an Datensouveränität.
Kleine und mittelständische Unternehmen profitieren überproportional, indem sie Cloud-Dashboards nutzen, die Vorlagen, Unterzeichnerstatus und Analysen in einer einzigen Ansicht zusammenfassen. Dienstleister bieten automatisierte Datensicherung, Betriebszeit-SLAs und API-Nutzungsmesser an und reduzieren so den Verwaltungsaufwand im Back-Office. Umgekehrt rückt die Kostenprognostizierbarkeit bei transaktionsstarken Unternehmen in den Fokus; fortgeschrittene Stufenoptionen und Rabatte bei reservierten Volumen tauchen daher in langfristigen Verträgen auf. Da Integrationen über CRM, ERP und vertikales SaaS zunehmen, haben Cloud-Plattformen, die als zentrale Vertrauensinfrastruktur positioniert sind, die Möglichkeit, inkrementellen Wert pro Vereinbarung zu erfassen.


Nach Unternehmensgröße: Akzeptanz durch kleine und mittelständische Unternehmen beschleunigt die digitale Transformation
Großunternehmen trugen im Jahr 2025 62,10 % des Umsatzes bei und spiegeln damit komplexe Vertragsportfolios, mehrsprachige Vorlagen und strenge Prüfungsanforderungen wider. Sie setzen auf durchgängige Vertrags-Clouds, die in SAP-, Oracle- und ServiceNow-Workflows integriert sind und Versionskontrolle, KI-gestützten Klauselvergleich und Risikodasboards ermöglichen. Das Transaktionswachstum ist jedoch bei kleinen und mittelständischen Unternehmen am schnellsten, die bis 2031 eine CAGR von 28,75 % verzeichnen, da sie veraltete Prozesse überspringen. Einfache Einrichtung, vorgefertigte Konnektoren zu QuickBooks und HubSpot sowie mobiloptimierte Unterzeichner-Workflows beseitigen Hürden, mit denen ressourcenbeschränkte Unternehmen früher konfrontiert waren.
Für kleine und mittelständische Unternehmen reduzieren Vorlagen für Geheimhaltungsvereinbarungen, Bestellungen und HR-Formulare Rechtskosten und beschleunigen den Cashflow. Plattformanbieter, die Identitätsprüfungs-Credits bündeln und Community-Support-Foren anbieten, gewinnen die Kundentreue. Große Unternehmen hingegen verhandeln unternehmensweite Lizenzen, individuelle SLA-Kennzahlen und lokalisierte Datenspeicher-Nachträge und schaffen damit margenstarke Konten. Bei beiden Gruppen decken eingebettete Analysen Engpässe in der Zykluszeit auf und ermächtigen Manager, die Leistung zu benchmarken und weitere Automatisierungsinvestitionen zu rechtfertigen.
Nach Endbenutzerbranche: Gesundheitswesen führt die digitale Transformation an
Das Gesundheitswesen und die Biowissenschaften sollen den höchsten inkrementellen Umsatz beitragen und wachsen mit einer CAGR von 28,05 %, da Telemedizin, E-Einwilligung und dezentralisierte klinische Studien HIPAA-konforme Workflows erfordern. Die E-Signatur-Plattform-Marktgröße, die mit Vereinbarungen im Gesundheitswesen verbunden ist, wird voraussichtlich stark steigen, da Krankenhäuser Aufnahmepakete digitalisieren, Apotheken Fernrezepte erfassen und Labore Testgenehmigungen automatisieren. Plattformen, die in diesem Bereich erfolgreich sind, bündeln manipulationssichere Prüfpfade, FHIR-API-Konnektoren und granulare Zugriffskontrollen für multidisziplinäre Pflegeteams.
BFSI bleibt eine zentrale vertikale Branche und automatisiert Hypothekenabschlüsse, Policenverlängerungen und das Onboarding im Vermögensmanagement unter strengen KYC-Mandaten. Behörden beschleunigen die Digitalisierung von Beschaffung und Bürgerservices, geleitet von Bundesmemos, die auf digitale Erstinteraktionen abzielen. Fertigungs- und Automobilunternehmen fügen Signaturen an Qualitätszertifikate und Lieferkettenunterlagen an, während Immobilienportale sie in Portale für den Fernabschluss einbetten. Jeder Sektor beeinflusst die Produkt-Roadmaps: Das Gesundheitswesen priorisiert den sicheren Patientenidentitätsabgleich, während sich BFSI auf die Sanktionsüberprüfung und transaktionsbezogene Betrugsanalysen konzentriert.
Nach Authentifizierungsstufe: Sicherheitsanforderungen treiben das Wachstum qualifizierter elektronischer Signaturen an
Einfache elektronische Signaturen hielten im Jahr 2025 einen Anteil von 48,10 % und bleiben attraktiv für interne Genehmigungen und risikoarme Vereinbarungen. Qualifizierte elektronische Signaturen verzeichnen jedoch die schnellste CAGR von 28,60 %, begünstigt durch Transaktionen, die Nichtabstreitbarkeit erfordern, wie Darlehenszahlungen, grenzüberschreitende Fusionen und staatliche Zuschüsse. Die E-Signatur-Plattform-Marktgröße für Lösungen mit qualifizierten elektronischen Signaturen beschleunigt sich weiter, da EU-Regulatoren Voraussetzungen für die Fernidentifizierung und die Gleichwertigkeit mit der Beglaubigung durchsetzen. Anbieter reagieren mit Ein-Klick-Upgrade-Pfaden: Die gleiche Oberfläche fordert Nutzer auf, basierend auf der Risikobewertung von der einfachen elektronischen Signatur auf eine fortgeschrittene oder qualifizierte elektronische Signatur umzusteigen.
Fortgeschrittene elektronische Signaturen füllen den mittleren Bereich und werden häufig von SaaS-Anbietern gewählt, die ein höheres Sicherheitsniveau ohne Hardware-Token benötigen. Plattformen mit flexiblen Richtlinien-Engines ermöglichen es Administratoren, Risikoregeln an die Unterzeichnergeografie, den Dokumententyp und den Transaktionswert zu knüpfen und so die richtige Sicherheitsstufe zu gewährleisten, ohne mehrere Tools verwalten zu müssen. Post-Quanten-Algorithmen, die bereits in qualifizierten Zertifikaten erprobt wurden, sichern hochwertige Archive langfristig gegen kryptografische Obsoleszenz.
Geografische Analyse
Nordamerika erwirtschaftete 37,20 % des Umsatzes im Jahr 2025, angetrieben durch US-amerikanische Bundesmandate, die vorschreiben, dass jede Behörde innerhalb von 180 Tagen bürgernahe digitale Dienste mit elektronischen Signaturen anbietet. Die Direktive des Büros für Verwaltung und Haushalt verursacht Volumenschübe in Verteidigungs-, Gesundheits- und Finanzministerien, während kanadische Behörden ähnliche Richtlinien spiegeln, um die Leistungsverwaltung zu beschleunigen. Hohe Cloud-Reife und klare Rechtsprechung vereinfachen die Beschaffung und ermöglichen es Anbietern, KI-Erweiterungen und Branchenmodule zu verkaufen.
Der asiatisch-pazifische Raum verzeichnet mit 28,55 % CAGR bis 2031 das höchste Wachstum, da Singapurs Authentifizierungsanforderungen von 2025, Japans KI-Vertragsallianzen und Indiens Aadhaar-basiertes elektronisches KYC ein schnelles Onboarding fördern. Kleine und mittelständische Unternehmen in Südostasien setzen auf mobile Erstpakete, die auf mehrsprachige Mitarbeiter ausgerichtet sind und minimale Bandbreite erfordern. Chinesische und südkoreanische Unternehmen investieren in quantensichere Pilotprojekte und streben langfristige Compliance mit erwarteten Cybersicherheitsgesetzen an. Die regulatorische Fragmentierung bleibt bestehen, aber regionale Regierungen beziehen sich zunehmend auf internationale Standards und reduzieren so die Rechtsunsicherheit bei der Vertragsdurchsetzung.
Europa nutzt eIDAS 2.0, um die Anerkennung zu harmonisieren und den grenzüberschreitenden B2B-Handel sowie Implementierungen im öffentlichen Sektor zu stimulieren. Datensouveränitätsbedenken prägen die Anbieterauswahl, wobei Käufer EU-gehostete Umgebungen und DSGVO-konforme Verarbeitung fordern. Lateinamerika gewinnt an Dynamik nach Zucchettis Übernahme des brasilianischen Unternehmens D4Sign für 32 Millionen USD, was das Anlegervertrauen signalisiert und lokalisierte Zahlungsintegrationen einleitet. Der Nahe Osten und Afrika liegen beim absoluten Ausgabenvolumen zurück, zeigen jedoch ein starkes Potenzial in bisher wenig erschlossenen Gebieten, wo Regierungsdigitalisierung und Fintech-Wachstum auf mobile Durchdringung treffen.

Regulatorisches Umfeld
Die Regulierung elektronischer Signaturen entwickelt sich von einer breiten rechtlichen Anerkennung zu präskriptiven technischen Interoperabilitätsanforderungen. In der Europäischen Union verschärfte die eIDAS-Aktualisierung (Verordnung (EU) 2024/1183) sowie die im September 2025 verabschiedeten nachfolgenden Durchführungsverordnungen der Kommission (EU) 2025/1942, 2025/1943 und 2025/1945 die technische Grundlage durch Verweis auf ETSI-Normen für qualifizierte Zertifikate, Validierung und Siegel, wodurch die Compliance-Anforderungen für Qualifizierte Vertrauensdiensteanbieter (QTSPs) und Plattformen, die qualifizierte elektronische Signaturen vermitteln, gestiegen sind.
Im Februar 2026 führte die Durchführungsverordnung (EU) 2026/248 der Kommission Standardformate für fortgeschrittene elektronische Signaturen und Siegel ein, die von öffentlichen Stellen anerkannt werden sollen, was die grenzüberschreitende Validierung und die Prüfbarkeit auf Beschaffungsniveau in den Mitgliedstaaten stärkt. Außerhalb der EU verankern weiterhin die Vereinigten Staaten die Rechtswirksamkeit durch den E-Sign Act (15 U.S.C. 7001 et seq.), während die Anforderungen an Sicherheit und Identitätssicherung zunehmend an die NIST-Leitlinien (z. B. SP 800-63 für digitale Identität) und die von NIST finalisierten Post-Quanten-Signaturstandards (FIPS 204 und FIPS 205) angeglichen werden, was Anbieter dazu zwingt, ihre kryptografischen Roadmaps für Aufzeichnungen mit langer Aufbewahrungsfrist zu aktualisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der E-Signatur-Plattformen erstreckt sich von digitaler Identität und Vertrauensinfrastruktur bis zur Workflow-Verteilung in Geschäftsanwendungen. Vorgelagerte Inputs umfassen Identitätsprüfung, Authentifizierung (einschließlich MFA und risikobasierter Step-up-Verfahren), Kryptografie- und Zertifikatsdienste, Zeitstempelung sowie standardkonforme Validierungskomponenten, wobei QTSPs als wichtige Ermöglichungsebene für qualifizierte elektronische Signaturen in eIDAS-geregelten Anwendungsfällen fungieren. Normungsgremien und Cybersicherheitsrahmenwerke (ETSI TC ESI-Spezifikationen in Europa und NIST-Standards für digitale Identität und Signaturen in den Vereinigten Staaten) beeinflussen technische Anforderungen, die sich auf die Plattformarchitektur, Audit-Protokollierung und Interoperabilität auswirken.
Im mittleren Bereich der Wertschöpfungskette bieten Plattformanbieter Signatur-Orchestrierung, Vorlagenverwaltung, Audit-Trails und Entwickler-APIs/SDKs, die eingebettetes Signieren ermöglichen. Die Verteilung erfolgt zunehmend über Integrationen in CRM-/ERP-/HRIS- und Dokumentenmanagementsysteme (zum Beispiel eingebettete Signaturabläufe in Beschaffungs- und Vertriebsprozesse in Systemen wie SAP und Microsoft 365), unterstützt durch Systemintegratoren, ISVs und Cloud-Marktplätze. Nachgelagerte Käufer sind große Unternehmen und regulierte Branchen (BFSI, Gesundheitswesen, Behörden), die Richtlinien-Engines, Nachweisaufbewahrung und rechtliche Kontrollen nach Zuständigkeitsbereich verlangen, während KMU auf Abonnement-SaaS-Pakete setzen, die eine schnelle Einführung und vorgefertigte Konnektoren priorisieren; Engpässe bestehen weiterhin bei der grenzüberschreitenden Rechtsfragmentierung, der Transaktionsökonomie von QES sowie bei Phishing-bedingten Betrugskontrollen, die ohne adaptive Verifizierung zusätzliche Reibung erzeugen.
Wettbewerbslandschaft
Führende Unternehmen im E-Signatur-Plattform-Markt
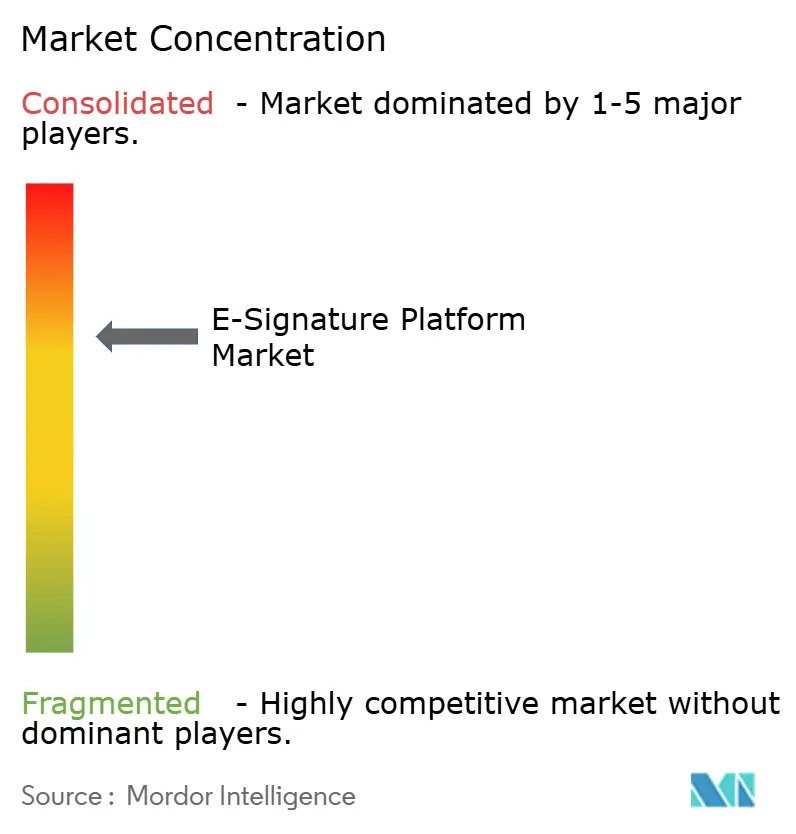
Der E-Signatur-Plattform-Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter halten gemeinsam rund 60 % des globalen Umsatzes. DocuSign geht über Signaturen hinaus in die KI-gestützte Klauselextraktion über und veröffentlicht sein Upgrade für intelligentes Vertragsmanagement sowie die Copilot-Integration für Microsoft 365. Adobe reagiert mit engeren Synergien zwischen Creative Cloud und Acrobat, während Microsoft SharePoint eSignature auf weitere Regionen ausweitet.[3]Amcdonnell, "SharePoint eSignature Produktaktualisierungen," MICROSOFT.COM
Strategische Übernahmen prägen regionale Präsenzen. Vismas Kauf von Penneo für 21,4 Millionen USD erweitert die nordischen KYC- und Prüffähigkeiten.[4]Visma Newsroom, "Vismas Angebot für Penneo," VISMA.COM Zucchettis Übernahme von D4Sign sichert eine lateinamerikanische Kundenbasis von mehr als 35.000 Unternehmen. Solche Transaktionen unterstreichen eine Verlagerung hin zur vertikalen Integration, bei der Rechnungen, Identitätsprüfung und Compliance-Berichterstattung in einem einheitlichen Technologie-Stack gebündelt werden.
Aufstrebende Herausforderer priorisieren branchenspezifische Tiefe: LegalOn arbeitet mit DocuSign zusammen, um KI-gestützte Vertragsüberprüfung mit Unterzeichnungs-Workflows auf dem japanischen Markt zu verbinden. Signeasy zielt mit mobilorientierter Einfachheit auf kleine und mittelständische Unternehmen ab und nutzt App-Store-Auszeichnungen zur Stärkung des Markenvertrauens. Quantenresistente Pilotprojekte, offene API-Ökosysteme und verbrauchsbasierte Preisgestaltung bleiben Differenzierungsmerkmale, während Beschaffungsteams die Gesamtbetriebskosten gegen langfristige Sicherheitsgarantien abwägen.
Branchenführer im E-Signatur-Plattform-Markt
DocuSign Inc.
Zoho Corporation Pvt. Ltd
Adobe Inc.
PandaDoc Inc.
SignEasy Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Standardisierung im öffentlichen Sektor und neue technische Vorgaben schaffen unmittelbaren Freiraum für Anbieter, die compliance-konformes Signieren mit Identität und Interoperabilität kombinieren können. In der EU formalisiert die Durchführungsverordnung (EU) 2026/248 der Kommission (Februar 2026) Standardformate für fortgeschrittene elektronische Signaturen/Siegel, die von öffentlichen Stellen anerkannt werden, wodurch die Nachfrage nach validierungsbereiten Workflows und standardkonformen Nachweispaketen bei behördlichen Transaktionen steigt. Ähnliche Digitalisierungsschritte zeigen sich in Schwellenländern: Jamaika entwickelt im März 2026 eine Elektronische-Transaktionen-Politik weiter, und Kenia kündigte im Haushaltsjahr 2026/2027 die verbindliche Nutzung digitaler elektronischer Signaturen in allen öffentlichen Institutionen an, was das adressierbare Volumen für Plattformen erweitert, die manipulationssichere Audit-Trails, kontrollierte Identitätsprüfung und Beschaffungsintegrationen bieten können.
Eine weitere Chance liegt im Übergang von eigenständigen Signaturwerkzeugen zu integrierten digitalen Vertrauensplattformen, die E-Signatur, Identitätsverifizierung und sicheren Austausch von Anmeldeinformationen kombinieren, im Einklang mit den Präferenzen von Unternehmen für Integration-first-Architekturen über CRM-, ERP- und Kollaborationssuiten hinweg. Diese Entwicklung wird durch Anbieter verstärkt, die vorgelagert in die Vertragsanalyse (Agreement Intelligence) und nachgelagert in die eingebettete API-Verteilung expandieren, während die Standardisierung im Post-Quanten-Bereich (NIST FIPS 204 und FIPS 205) Raum für differenzierte Angebote in regulierten und langfristigen Anwendungsfällen schafft, in denen kryptografische Agilität und archivarische Rechtsgültigkeit Beschaffungskriterien und keine Zusatzoptionen sind.
Aktuelle Branchenentwicklungen
- Juni 2026: DocuSign führte eine Slack-App ein, die Intelligent-Agreement-Management-Workflows direkt in Slack integriert und dabei das Model Context Protocol (MCP) nutzt, um Vertragsaufgaben mit der Teamzusammenarbeit zu verbinden. Der Schritt betont die Verteilung über Kollaborationsplattformen und beschleunigt eingebettete, agentengestützte Vertragsausführung im alltäglichen Arbeitsumfeld.
- März 2025: Salesforce führte AgentExchange ein, um autonomen KI-Agenten die Ausführung von Vertragsabläufen zu ermöglichen, einschließlich Integrationen mit DocuSign. Dies stärkte den Ökosystem-Vertriebsweg für E-Signatur-Funktionen, indem Signatur- und Vertragsschritte nativ in CRM-basierte Prozesse eingebunden wurden.
- November 2024: Zucchetti übernahm das brasilianische Unternehmen D4Sign für etwa 32 Millionen USD und erweiterte damit seine Präsenz in Lateinamerika mit einer beträchtlichen lokalen Kundenbasis. Die Transaktion erhöhte die Wettbewerbsintensität in Brasilien, indem lokalisierte Workflows und Zahlungsabwicklung mit einer breiteren Softwarestrategie kombiniert wurden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus E-Signatur-Plattformen, die es Organisationen und Einzelpersonen ermöglichen, rechtsverbindliche elektronische Signaturen für Dokumente und Vereinbarungen branchen- und regionsübergreifend zu erstellen, zu senden, zu unterzeichnen und zu verwalten.
Abgrenzung des Umfangs: Ausgeschlossen sind das breitere Vertragslebenszyklusmanagement, allgemeine Dokumentenspeicherung und Identitätsverifizierungstools, wenn diese als eigenständige Produkte und nicht als Teil eines E-Signatur-Plattformangebots verkauft werden.
Übersicht der Segmentierung
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endbenutzerbranche
- BFSI
- Regierung und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Logistik und Transport
- Fertigung und Automobilindustrie
- Immobilien und Bauwesen
- Andere Endbenutzerindustrien
- Nach Authentifizierungsstufe
- Einfache elektronische Signatur (SES)
- Fortgeschrittene elektronische Signatur (AES)
- Qualifizierte elektronische Signatur (QES)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärrecherche diente dazu, Definitionen, Nachfragesignale und den rechtlichen Kontext festzulegen, der eine elektronische Signatur länderübergreifend durchsetzbar macht. Wir stützten uns auf öffentliche und offizielle Quellen wie den US ESIGN Act und UETA-Materialien, Unterlagen der Europäischen Kommission zu eIDAS sowie Leitlinien von Normungsgremien wie NIST.
Um die Marktdurchdringung in Werte zu übersetzen, prüften wir Materialien wie Jahresberichte und Investorenpräsentationen, dokumentierten Produktangebote von Anbieter-Websites und seriöse Presseberichte über digitale Transaktionen. Ergänzende Prüfungen erfolgten auch über kostenpflichtige Abonnementdatenbanken zu Unternehmensfinanzen sowie über ein weiteres kostenpflichtiges Abonnement für Patentdaten, um Produktrichtung und Funktionsintensität zu erfassen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was tatsächlich gekauft wird und wie es bepreist wird, da E-Signatur häufig mit angrenzenden Workflow-Tools gebündelt wird. Wir sprachen mit Plattformanbietern, Vertriebspartnern sowie Unternehmens- und KMU-Anwendern, um den Einsatzmix, sitzbasierte versus transaktionsbasierte Abrechnung, Verlängerungsverhalten und regulierte Anwendungsfälle, die den Kaufzeitpunkt beeinflussen, zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 16% | APAC: 43% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 27% | EMEA: 30% |
| Kleinere Anbieter: 16% | Manager: 57% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Intensität digitaler Transaktionen und die regulatorische Reife genutzt wurden, um den adressierbaren Signaturpool nach Region zu rekonstruieren und ihn anschließend über Preislogik in Umsatz zu übersetzen. Sobald diese Struktur aufgebaut war, überprüften wir die Gesamtwerte mit selektiven Bottom-up-Kontrollen auf Basis von Stichproben-Umsatzangaben von Anbietern, Feedback aus dem Vertriebskanal zu durchschnittlichen Vertragswerten und einfachen Näherungen aus Volumen mal ASP für Branchen mit hoher Nutzung.
Zu den erfassten Schlüsselinputs zählten der Anteil der Vereinbarungen, die auf digitale Workflows umgestellt werden, die Präferenz für Cloud- versus On-Premise-Bereitstellung, die Aufteilung zwischen einfachen elektronischen Signaturen und Signaturtypen mit höherer Vertrauensstufe, die durchschnittliche Anzahl von Nutzern oder Umschlägen pro Konto sowie typische Abonnementpreisspannen nach Unternehmensgröße. Wenn einige Inputs nicht direkt beobachtbar waren, wurden Lücken durch Proxy-Indikatoren wie Einstellungstrends in digitalen Betriebsfunktionen, Initiativen zur Vertragsdigitalisierung und konsistente Bandbreiten aus Experteninterviews geschlossen und anschließend auf Sensitivität geprüft.
Für die Prognose wurde eine Szenarioanalyse angewendet, mit einem zentralen Fall, der an eine erwartete compliance-getriebene Akzeptanz und eine stetige Preisentwicklung angebunden ist, gefolgt von Aufwärts- und Abwärtsfällen, die an das Tempo der Durchsetzung und die IT-Budgetzyklen gekoppelt sind. Die Jahreskurve wurde anschließend anhand von Primärfeedback zu Einführungszeiträumen, Verlängerungszyklen und erwarteten Anbieterrabatten überprüft, bevor die Prognose finalisiert wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Signalen wie regionaler Aktivität im digitalen Handel, veröffentlichten rechtlichen und regulatorischen Zeitplänen sowie beobachteten Ausgabemustern für Cloud-Software. Wenn eine Region oder ein Segment einen ungewöhnlichen Sprung aufwies, wurden die Annahmen erneut geprüft und die betreffenden Variablen vor der Freigabe neu kalibriert, was dazu beitrug, einmalige Verzerrungen zu entfernen.
Eine zweite Analystenprüfung wurde durchgeführt, um zu bestätigen, dass Definitionen, Berechnungen und Umrechnungen konsistent angewendet wurden, gefolgt von gezielter Rückkontaktierung, wenn eine wichtige Preis- oder Adoptionsannahme unstimmig erschien. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie regulatorischen Änderungen oder größeren Verschiebungen bei der Produktverpackung. Vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des globalen E-Signatur-Plattform-Marktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für E-Signatur variieren oft, da der Begriff je nach Quelle unterschiedliche Bedeutungen haben kann und sich auch die Preisbasis zwischen Sitzplätzen, Umschlägen und gebündelten Workflow-Paketen verschieben kann. Unterschiede zeigen sich auch, wenn ein Herausgeber ein kürzeres Prognosefenster verwendet oder Währungs- und Inflationsannahmen zu einem anderen Zeitpunkt aktualisiert.
In dieser Studie sind die größten Ursachen für Abweichungen, ob Tools für das Vertragslebenszyklusmanagement in die E-Signatur einbezogen werden, wie einfache elektronische Signaturen von digitalen Signaturen mit höherer Vertrauensstufe abgegrenzt werden und ob Dienstleistungsumsätze als Teil der Plattform gezählt werden. Die Tabelle verdeutlicht dieses Problem klar, da unser Wert für 2026 ausschließlich auf Plattformumsätze im Zusammenhang mit Signatur und Signaturverwaltung ausgerichtet ist, wobei angrenzendes Vertragsmanagement ausgeschlossen wird – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,99 Mrd. USD (2026) | |
| Fachzeitschrift A | 6,65 Mrd. USD (2025) | Verwendet eine Rahmung als Dienstleistungen für elektronische Signaturen, die Plattformsoftware mit Servicebereitstellung vermischen kann und möglicherweise eine andere Preisbasis (Servicerumsatz oder Mischdurchschnitt) anwendet, was den Gesamtwert im Jahresvergleich verschiebt. |
| Branchenpublikation B | 7,20 Mrd. USD (2025) | Aggregiert häufig ein breiteres E-Signatur-Universum über Software und verwandte Komponenten hinweg, und der Anstieg bis 2026 könnte aggressive Adoptions- und Preisannahmen widerspiegeln, ohne reine E-Signatur-Plattformen klar von angrenzenden Workflow-Kategorien zu trennen. |
Insgesamt erklärt sich die Streuung hauptsächlich durch Umfang und Preisbasis und nicht durch eine unterschiedliche Einschätzung des schnellen Wachstums der E-Signatur. Indem der erfasste Umsatz an Signaturplattformen gebunden bleibt und das Ergebnis mit Kanalpreisen und Nutzerakzeptanz-Inputs überprüft wird, bleibt die endgültige Zahl auf wiederholbare Variablen zurückführbar und kann bei Änderungen der Produktverpackung im Zeitverlauf sauber aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für den E-Signatur-Plattform-Markt bis 2031 prognostiziert?
Der Markt wird voraussichtlich mit einer CAGR von 27,65 % expandieren und von 7,04 Milliarden USD im Jahr 2025 auf 30,46 Milliarden USD bis 2031 anwachsen.
Welches Bereitstellungsmodell dominiert derzeit die globale Akzeptanz?
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 76,05 % und wächst weiterhin am schnellsten aufgrund des geringen Infrastrukturaufwands und der schnellen Skalierbarkeit.
Warum ist das Gesundheitswesen das am schnellsten wachsende vertikale Segment für elektronische Signaturen?
HIPAA-Compliance, Telemedizin-Workflows und dezentralisierte klinische Studien treiben eine CAGR von 28,05 % für das Gesundheitswesen und die Biowissenschaften an.
Welche Regionen bieten das stärkste kurzfristige Expansionspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 28,55 %, unterstützt durch Singapurs Authentifizierungsmandat von 2025 und Japans KI-Vertragsallianzen.
Wie gehen Anbieter mit Post-Quanten-Sicherheitsbedrohungen um?
Führende Plattformen erproben ML-DSA-Zertifikate, die mit NIST FIPS 204 abgestimmt sind und die langfristige Gültigkeit gegen Quanten-Entschlüsselungsrisiken gewährleisten.
Seite zuletzt aktualisiert am:



