
Computed Tomography (CT) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.96 Milliarden US-Dollar |
| Marktgröße (2031) | 11.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Computed Tomography (CT) Marktanalyse von Mordor Intelligence
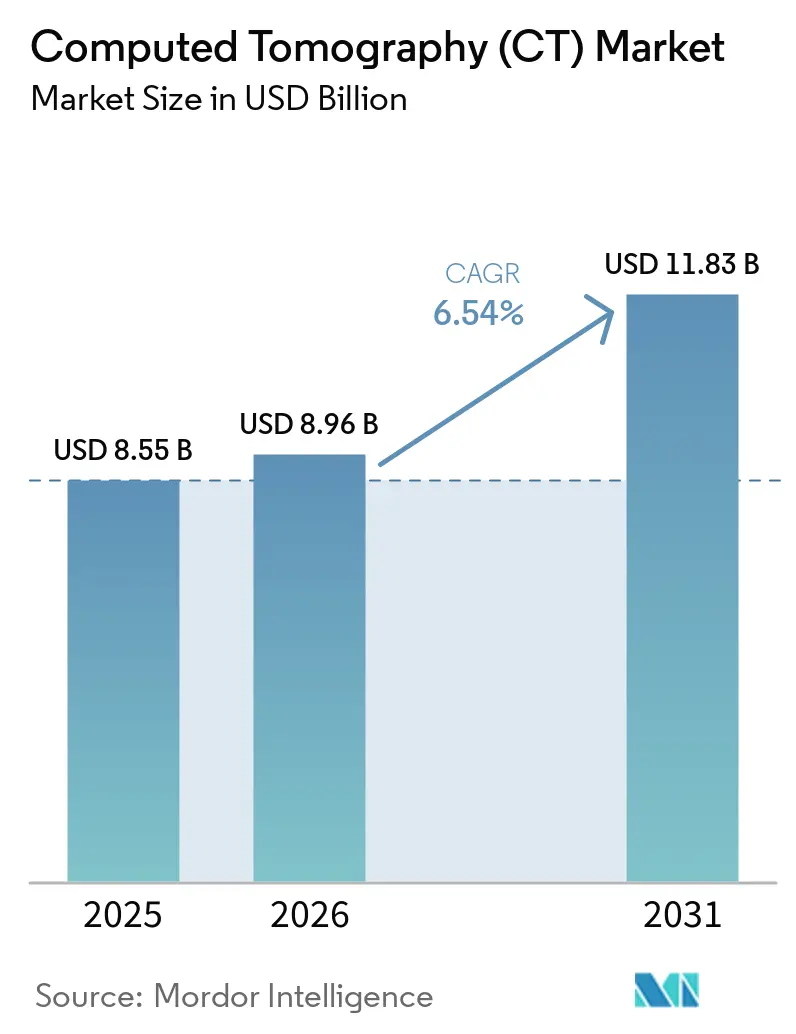
Die Marktgröße der Computertomografie wurde im Jahr 2025 auf 8,55 Milliarden USD geschätzt und wird voraussichtlich von 8,96 Milliarden USD im Jahr 2026 auf 11,83 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,54 % während des Prognosezeitraums (2026–2031).
Photonenzählende Detektoren, KI-gestützte Workflow-Automatisierung und dienstleistungsbasierte Finanzierungsmodelle verkürzen Ersatzzyklen und erweitern den globalen Zugang. Anbieter vermarkten Scanner, die Sub-Millisievert-Protokolle liefern, und Regulierungsbehörden haben seit 2024 mehr als 240 Radiologie-KI-Algorithmen zugelassen, wodurch die mittlere Lesezeit für Thorax-CT um etwa ein Fünftel reduziert wurde.[1] Krankenhäuser wechseln von Investitionsausgaben zu ergebnisbasierten Leasingverträgen, wodurch die Dienstleistungserlöse das Hardwarewachstum übertreffen. Hochschicht- und Spektralsysteme werden in Tertiärzentren zum Standard, während portable CT kritische Versorgungslücken schließt. Gleichzeitig finanzieren Länder mit mittlerem Einkommen umfangreiche Beschaffungsprogramme, was eine neue Nachfrage nach Hochschichtplattformen von lokalen und multinationalen Anbietern schafft.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Hardware im Jahr 2025 mit einem Anteil von 63,52 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,35 % wachsen werden.
- Nach Schichtanzahl entfielen im Jahr 2025 44,11 % des Marktanteils der Computertomografie auf Mittelschicht-Scanner, während Hochschichtsysteme bis 2031 voraussichtlich mit einer CAGR von 10,46 % wachsen werden.
- Nach Technologie hielten Dual-Energie- und Spektral-CT-Plattformen im Jahr 2025 einen Anteil von 31,34 % an der Marktgröße der Computertomografie, während photonenzählende CT bis 2031 voraussichtlich mit einer CAGR von 10,32 % wachsen wird.
- Nach Modalität machten stationäre Geräte im Jahr 2025 81,54 % der Lieferungen aus, wobei portable CT mit einer CAGR von 10,93 % die am schnellsten wachsende Modalität ist.
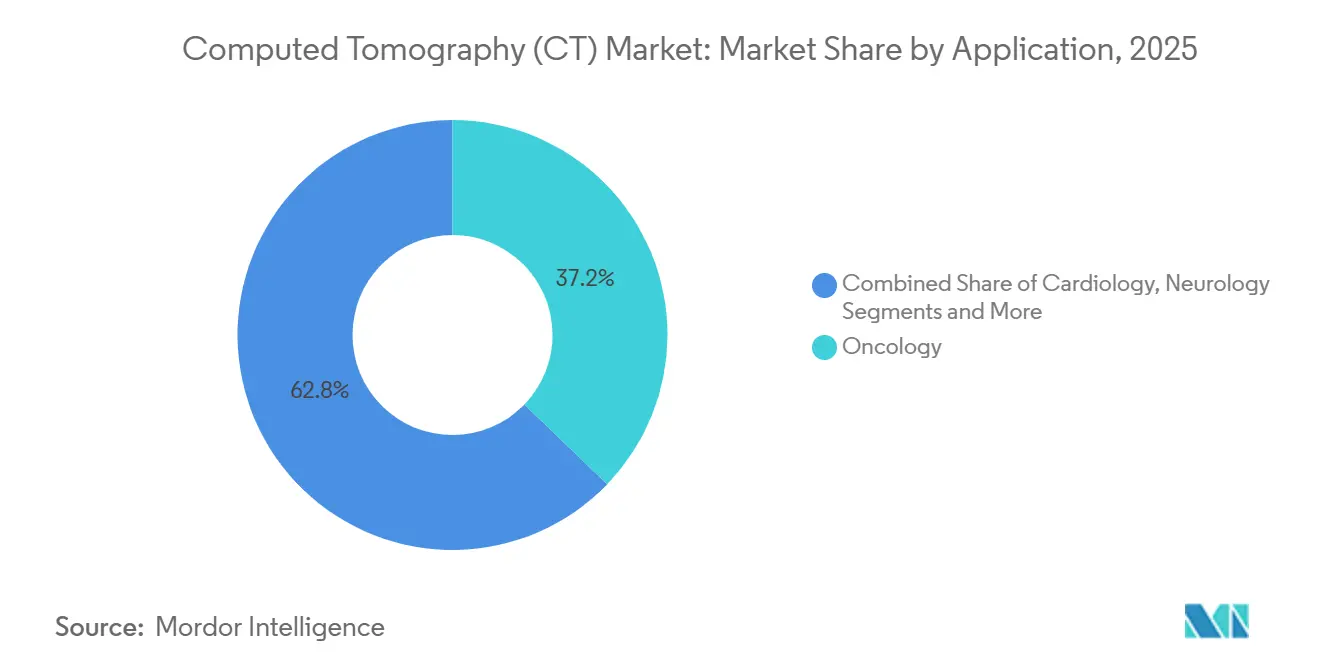
- Nach Anwendung trug Onkologie im Jahr 2025 einen Anteil von 37,22 % bei, während kardiologische Bildgebung bis 2031 voraussichtlich eine CAGR von 8,63 % verzeichnen wird.
- Nach Endnutzer installierten Krankenhäuser im Jahr 2025 56,71 % der Scanner, während ambulante chirurgische und Fachzentren über den Prognosezeitraum voraussichtlich mit einer CAGR von 8,82 % wachsen werden.
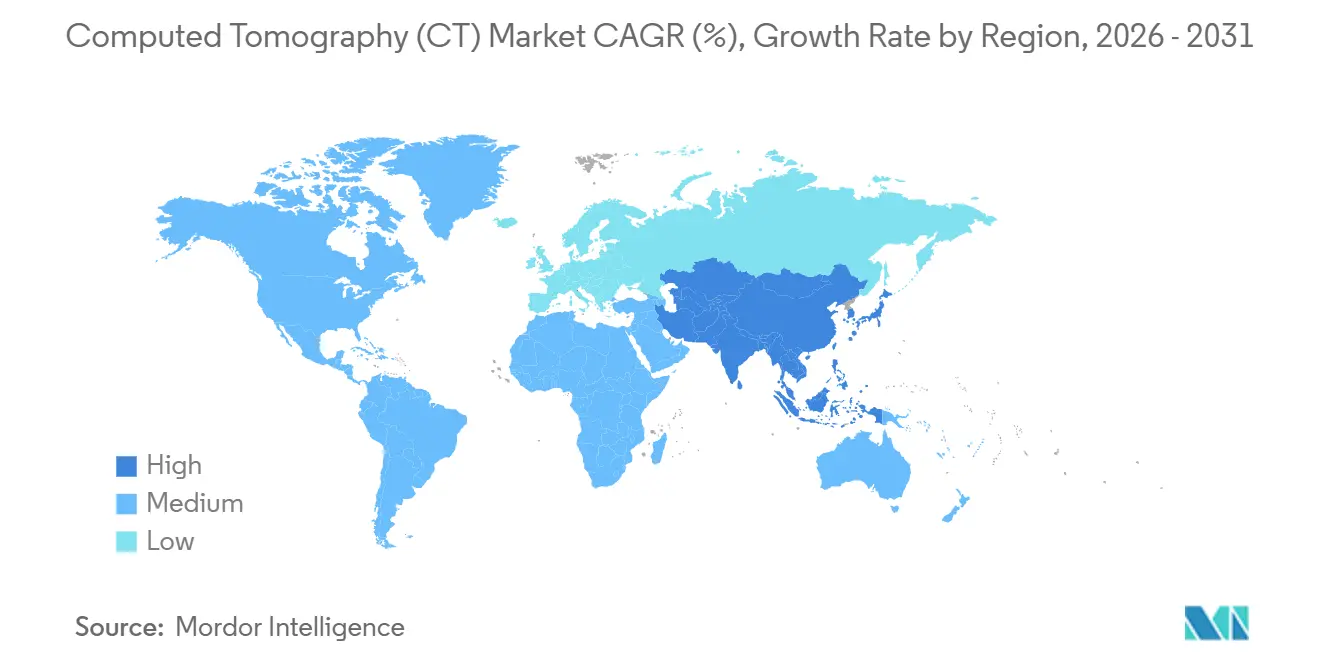
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,16 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,04 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Technologische Fortschritte im Detektordesign und bei der iterativen Rekonstruktion | +1.2% | Global, frühe Einführung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende globale Belastung durch Onkologie und Herz-Kreislauf-Erkrankungen | +1.5% | Global, alternde Bevölkerungen in Nordamerika, Europa, Ostasien | Langfristig (≥ 4 Jahre) |
| Ausweitung von Hochschicht- und Spektral-CT in Schwellenländern | +1.1% | China, Indien, Naher Osten, Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Workflow-Automatisierung | +0.9% | Nordamerika, EU, städtischer asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Markteinführung photonenzählender CT | +0.8% | Nordamerika, Westeuropa, Diffusion im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Pay-per-Scan- und Leasingmodelle | +0.7% | Global, am stärksten in Nordamerika und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologische Fortschritte im Detektordesign und bei der iterativen Rekonstruktion
Iterative Rekonstruktion und neue Detektormaterialien ermöglichen es Klinikern, Sub-Millisievert-Untersuchungen durchzuführen und dabei die diagnostische Qualität zu erhalten, wodurch die Strahlendosis um bis zu 60 % reduziert wird. Silizium-Photomultiplier steigern die Photonendetektionseffizienz, und 0,25-mm-Elemente lösen nun Koronarstents auf, die auf älteren Systemen zuvor unsichtbar waren.[2]
Zunehmende globale Belastung durch Onkologie und Herz-Kreislauf-Erkrankungen
Krebs und Herz-Kreislauf-Erkrankungen verursachten im Jahr 2024 31 Millionen Todesfälle – mehr als die Hälfte der weltweiten Sterblichkeit – und treiben die anhaltende CT-Nachfrage für Screening, Staging und Perfusionsstudien an. In der Onkologie überarbeitete das National Comprehensive Cancer Network seine Leitlinien zum Lungenkrebsscreening im Jahr 2024 und empfahl eine jährliche Niedrigdosis-CT für Erwachsene im Alter von 50 bis 80 Jahren mit einer 20 Packungsjahre-Rauchgeschichte, wodurch die anspruchsberechtigte US-Bevölkerung von 8 Millionen auf 14,5 Millionen Personen ausgeweitet wurde.
Ausweitung von Hochschicht- und Spektral-CT in Schwellenländern
Regierungsprogramme in China und Indien schreiben die Installation von 64-Schicht- oder höheren Systemen vor, während Saudi-Arabien und Brasilien Infrastrukturbudgets auf Dual-Energie-Plattformen ausrichten.[3] Indiens Pradhan Mantri Ayushman Bharat Gesundheitsinfrastrukturmission, die 2021 gestartet und 2024 erweitert wurde, stellte 3,2 Milliarden USD bereit, um bis 2027 17.000 Gesundheits- und Wellnesszentren mit diagnostischer Bildgebung, einschließlich CT, auszustatten. Diese Programme bevorzugen Dual-Energie-CT.
KI-gestützte Workflow-Automatisierung
Von der FDA zugelassene Triage- und Segmentierungsalgorithmen markieren kritische Befunde innerhalb von Sekunden und reduzieren die Lesezeit um 20–30 %, was den Radiologenengpass in ländlichen Regionen lindert. KI-Algorithmen, die dringende Befunde – wie intrakranielle Blutungen, Lungenembolien und Aortendissektionen – triagieren, verkürzen die Zeit bis zur Diagnose und ermöglichen es Radiologen, kritische Fälle zu priorisieren. Aidocs von der FDA zugelassene Suite aus sieben CT-Algorithmen, die bis Mitte 2025 in über 1.000 Krankenhäusern eingesetzt wurde, markiert auffällige Scans innerhalb von Sekunden und leitet sie über mobile Benachrichtigungen an Bereitschaftsradiologen weiter.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten von Premium-CT-Systemen | -0.8% | Global, besonders ausgeprägt in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken hinsichtlich Strahlendosis und verschärfte Vorschriften | -0.5% | Nordamerika, EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch MRT und Ultraschall | -0.4% | Nordamerika, Westeuropa | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Versorgung mit Seltenen Erden | -0.3% | Global, Auswirkungen auf Hochschichtsysteme | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten von Premium-CT-Systemen
Photonenzählende oder Dual-Energie-Scanner werden zwischen 1,8 Millionen und 3,5 Millionen USD gelistet, und Röhrenersatz kann 250.000 USD übersteigen, was preissensible Käufer zu Mittelschicht- oder aufgearbeiteten Geräten lenkt.
Sicherheitsbedenken hinsichtlich Strahlendosis und verschärfte Vorschriften
Die kumulative Strahlenbelastung durch medizinische Bildgebung bleibt ein Problem der öffentlichen Gesundheit, insbesondere für pädiatrische und junge erwachsene Bevölkerungsgruppen. Die EU-MDR 2017/745 verpflichtet nun zur Dosiserfassungssoftware, und die FDA erarbeitet verbindliche Grenzwerte, was die Compliance-Kosten erhöht und die Anzahl der Ermessensscans reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
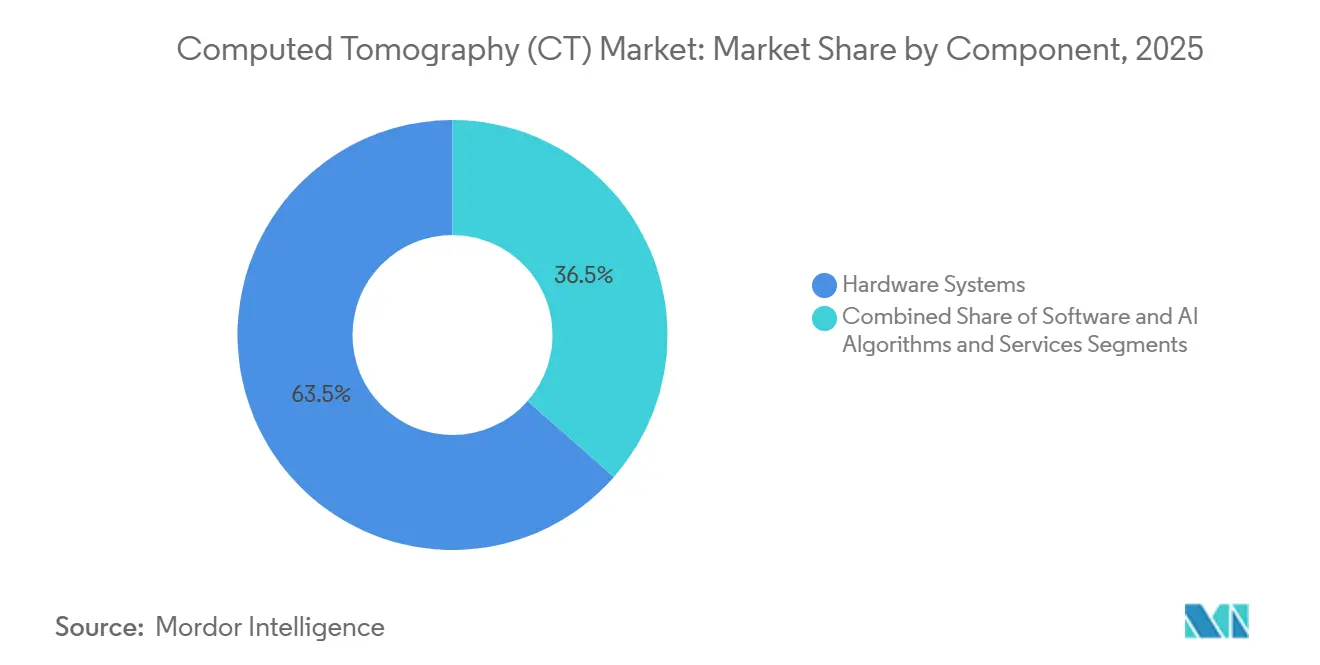
Dienstleistungen gewinnen an Bedeutung, während Hardware zur Massenware wirdHardware repräsentierte im Jahr 2025 63,52 % des Umsatzes im Computertomografiemarkt, aber Dienstleistungen werden mit einer CAGR von 9,35 % voraussichtlich überholen, was die Präferenz der Krankenhäuser für Betriebszeitgarantien und Software-Abonnements widerspiegelt. Wartungsverträge erzielen Bruttomargen von 35–45 %, verglichen mit 20–25 % bei Hardware. Prädiktive Wartungsprogramme reduzieren Ausfallzeiten um 30 % und stärken den Einnahmestrom.
Dienstleistungen absorbieren nun die steigende Nachfrage nach Upgrades für iterative Rekonstruktion, Cybersicherheits-Patches und regulatorische Audits. Zusammengenommen unterstreichen diese Faktoren, warum Anbieter Dienstleistungen als Anker des Computertomografiemarkts betrachten.


Nach Schichtanzahl:
Hochschichtsysteme führen die Ersatzwelle anMid-Slice-Plattformen hielten im Jahr 2025 einen Marktanteil von 44,11 % am Computertomographie-Markt, doch High-Slice-Modelle werden jährlich um 10,46 % wachsen, da Onkologie- und Traumaprotokolle eine Auflösung im Submillimeterbereich erfordern. High-Slice-Scanner führen Ganzkörper-Traumascans in unter 10 Sekunden durch, was für instabile Patienten entscheidend ist.
Low-Slice-Geräte sind rückläufig, mit Ausnahme von Biopsie-Suiten und Zahnarztpraxen, während Kegelstrahl-CT dank kompakter Abmessungen und geringerer Kosten eine Nische in der Orthopädie erschließt. Die Marktgröße für Computertomographie bei High-Slice-Plattformen wird voraussichtlich stark ansteigen, sobald die Photonenzählung zum Standard wird.
Nach Technologie:
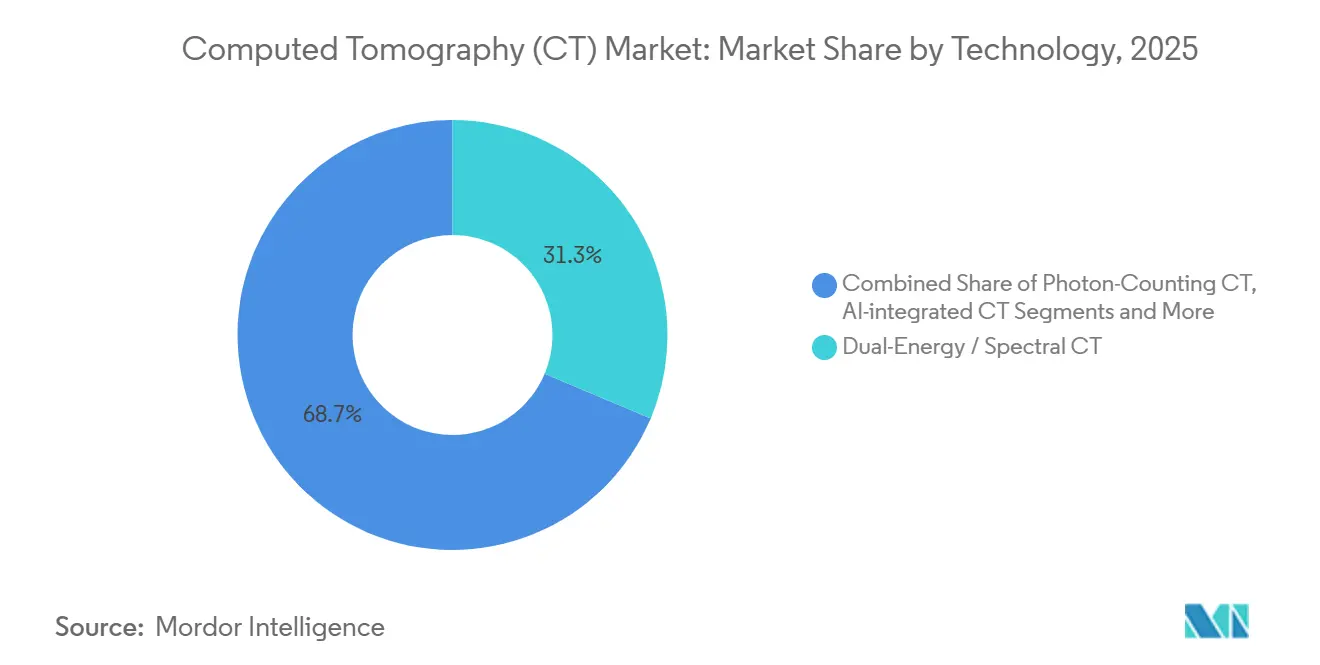
Photonenzählung verdrängt Dual-EnergieDual-Energie- und Spektral-Scanner machten im Jahr 2025 31,34 % des Umsatzes aus, aber photonenzählende CT wird bis 2031 voraussichtlich mit einer CAGR von 10,32 % wachsen und ältere Architekturen verdrängen. Photonenzählung zählt einzelne Photonen, liefert intrinsische Spektraldaten und senkt die Joddosis um 40 %.
Iterative Rekonstruktion ist nun Standard und in nahezu jedem neuen Modell integriert, während KI-integrierte Regelkreise den Röhrenstrom in Echtzeit anpassen. Krankenhäuser wägen die Vorteile der Photonenzählung gegen Erstattungslücken ab, doch frühe Anwender berichten von schärferen Bildern bei niedrigerer Dosis, was die Flottenerneuerung beschleunigt. Da spektrale Präzision zur Routine wird, werden photonenzählende Plattformen die Marktanteilslandschaft der Computertomografie neu gestalten.
Nach Modalität:
Portable CT beschleunigt sich in der IntensivmedizinStationäre Systeme dominierten die Lieferungen mit einem Anteil von 81,54 % im Jahr 2025, aber portable CT wächst mit einer CAGR von 10,93 %, da Intensiv- und Notaufnahmeeinheiten eine Bildgebung am Krankenbett fordern. Portable Scanner eliminieren riskante Patiententransporte und verkürzen die Zeit bis zur Diagnose bei intrakraniellen Blutungen um fast 50 Minuten.
COVID-19-Protokolle validierten das Point-of-Care-Modell und veranlassten Krankenhäuser, mobile Flotten für Infektionskontrolle und Intensivpflegeeffizienz beizubehalten. Hybrid-PET-CT- und SPECT-CT-Systeme bleiben eine Nische, sind jedoch in der Onkologie bzw. Kardiologie unverzichtbar. Während stationäre Geräte das Arbeitspferd für Routineuntersuchungen bleiben, wird das portable Wachstum die Marktgröße der Computertomografie in der Intensivmedizin steigern.
Nach Anwendung:
Kardiologie holt bei Onkologie aufOnkologie führte mit 37,22 % des Volumens im Jahr 2025, doch kardiologische Bildgebung wird voraussichtlich mit einer CAGR von 8,63 % wachsen, da die koronare CT-Angiografie die invasive Katheterisierung bei stabilem Brustschmerz ersetzt. Spektralprotokolle quantifizieren die myokardiale Perfusion und reduzieren den Bedarf an separaten nuklearmedizinischen Untersuchungen.
Schlaganfall-Leitlinien fordern nun CT-Angiografie und Perfusionsbildgebung bei vermutetem Großgefäßverschluss, was neurologische Anwendungen stärkt. Muskuloskelettale Traumata stützen sich auf 3D-Rekonstruktionen für die chirurgische Planung, während Gefäßuntersuchungen Notfallstandards bleiben. Der rasche Aufstieg der Kardiologie verringert den Marktanteilsabstand zur Onkologie im Computertomografiemarkt.
Nach Endnutzer:
Ambulante Zentren erschließen WachstumKrankenhäuser installierten im Jahr 2025 56,71 % der Scanner, aber ambulante chirurgische und Fachzentren werden voraussichtlich mit einer CAGR von 8,82 % wachsen, da Eingriffe in den ambulanten Bereich verlagert werden. Pay-per-Scan-Verträge ermöglichen diesen Zentren den Zugang zu Hochschichttechnologie ohne größere Kapitalaufwendungen.
Diagnostische Bildgebungszentren nutzen Skaleneffekte und höhere Erstattungen für freistehende Einrichtungen, während Krankenhausbudgets durch wertbasierte Versorgung unter Druck geraten. In Regionen, in denen freistehende Bildgebung eingeschränkt ist, behalten Krankenhäuser ihre Dominanz, doch der ambulante Schwung ist unverkennbar. Die ambulante Expansion wird künftige Marktgrößengewinne der Computertomografie unterstützen, insbesondere in Nordamerika und Westeuropa.
Geografische Analyse
Nordamerika Computertomographie (CT) Markt
Nordamerika trug im Jahr 2025 36,16 % der Einnahmen des Computertomographie-Marktes bei, unterstützt durch günstige Erstattungsregelungen und das dichte Bildgebungsnetzwerk des Kontinents. Das durchschnittliche Alter der installierten Scanner erreichte im Jahr 2024 9,2 Jahre, was auf einen bevorstehenden Ersatzbedarf hinweist.
APAC Computertomographie (CT) Markt
Asien-Pazifik ist der Wachstumsmotor und expandiert mit einem CAGR von 8,04 %, da Chinas Gesundheitskommission 12 Milliarden USD für 3.000 Kreiskrankenhausinstallationen bereitstellt und Indiens Ayushman Bharat die Diagnoseabdeckung ausbaut. Lokale Anbieter wie United Imaging und Mindray unterbieten westliche Preise um bis zu 40 % und beschleunigen so die Marktdurchdringung.
Europa, LATAM und Naher Osten Computertomographie (CT) Markt
Europa verzeichnet moderates Wachstum, da die MDR-Dosierungsvorschriften die Compliance-Kosten erhöhen. Deutschland hat 1,2 Milliarden EUR für Upgrades im Zusammenhang mit Dosisreduzierungszielen bereitgestellt, und das Vereinigte Königreich hat 400 Millionen GBP zur Reduzierung von Bildgebungsrückständen zugewiesen. Lateinamerika und der Nahe Osten verzeichnen schnellere Zuwächse durch Infrastrukturprogramme in Saudi-Arabien und Brasilien, obwohl das Währungsrisiko einige Beschaffungen dämpft.

Regulatorisches Umfeld
Computertomographiesysteme unterliegen etablierten Regelwerken für Medizinprodukte, doch jüngste Aktualisierungen prüfen zunehmend die Softwareleistung und das Strahlungsmanagement. In den Vereinigten Staaten bleibt CT als Klasse-II-Gerät (21 CFR 892.1750) reguliert und unterliegt den Electronic Product Radiation Control-Bestimmungen, während sich die FDA-Zulassungen für Radiologie-KI beschleunigt haben, was die Erwartungen an die Marktzulassung hinsichtlich der Algorithmusvalidierung verstärkt, wenn KI in Rekonstruktion und Workflow integriert wird. In anderen wichtigen Märkten haben Regulierungsbehörden gerätespezifische Nachweise hinzugefügt, die sich auf Registrierungsdossiers und die Compliance über den Lebenszyklus auswirken. In China erließ die NMPA CMDE im Jahr 2026 Maßnahmen, die die Leistungsvalidierung, das Dosismanagement und die Softwareverifizierung für Röntgen-CT-Geräte formalisieren, und fügte verbindliche Anforderungen an die Zuverlässigkeitsbewertung für CT-Röhrenbaugruppen hinzu, einschließlich eines deklarierten Zuverlässigkeitsindex in den Einreichungen. In Europa treibt die MDR 2017/745 weiterhin die Strenge bei der Dosisverfolgung und technischen Dokumentation voran, zusammen mit Änderungen von 2026 wie der Delegierten Verordnung (EU) 2026/1451 der Kommission, die Aspekte der Ausnahmen bei klinischen Prüfungen für bestimmte Geräte anpasst und die Evidenzplanung für Aktualisierungen etablierter Plattformen beeinflusst.
Wertschöpfungskettenanalyse
Die CT-Wertschöpfungskette beginnt mit vorgelagerten Inputs wie Röntgenröhren, Detektormaterialien und -baugruppen, Hochspannungsgeneratoren, Bewegungs- und Gantry-Subsystemen und zunehmend eingebetteter Software und KI-Modulen, die Rekonstruktion und Workflow steuern. OEMs wie Siemens Healthineers, GE HealthCare, Philips, Canon Medical Systems und regionale Zulieferer wie Neusoft und andere chinesische Hersteller integrieren diese Komponenten in Scanner-Plattformen und leiten die Systeme dann über den Direktvertrieb an Unternehmen und Vertriebskanäle, wobei Installation, Anwendungsschulungen und mehrjährige Serviceverträge eine große nachgelagerte Ebene bilden. Krankenhäuser und Bildgebungsnetzwerke beschaffen zunehmend auch über Leasing- und Pay-per-Scan-Modelle, wodurch sich der Wert hin zu Verfügbarkeitsgarantien, Upgrades, Cybersicherheit und Unterstützung bei der regulatorischen Dokumentation verschiebt. Versorgungs- und Compliance-Beschränkungen prägen die Beschaffungs- und Fertigungsstrategien für kritische Komponenten, insbesondere CT-Röhren und Elektronik. Handels- und Zollreibungen haben einige Anbieter zur Regionalisierung und Lokalisierung der Versorgung in wichtigen Fertigungszentren bewogen, während China eine Antidumping-Untersuchung zu importierten CT-Röntgenröhren aus den Vereinigten Staaten und Indien eingeleitet hat, was Unsicherheit bei der Röhrenversorgung und Preisgestaltung in einem der größten Beschaffungsmärkte hinzufügt. Parallel dazu erhöhen regulatorische Anforderungen wie die EU-MDR-2017/745-Dokumentation und US-Leistungsstandards für strahlungsemittierende Produkte (21 CFR 1020.33) die Belastung für Zulieferer und OEMs, Rückverfolgbarkeit, Verifizierungsdaten und Support nach der Markteinführung bereitzustellen, was die Rolle von Servicepartnern und internen Außendienst-Netzwerken stärkt.
Wettbewerbslandschaft
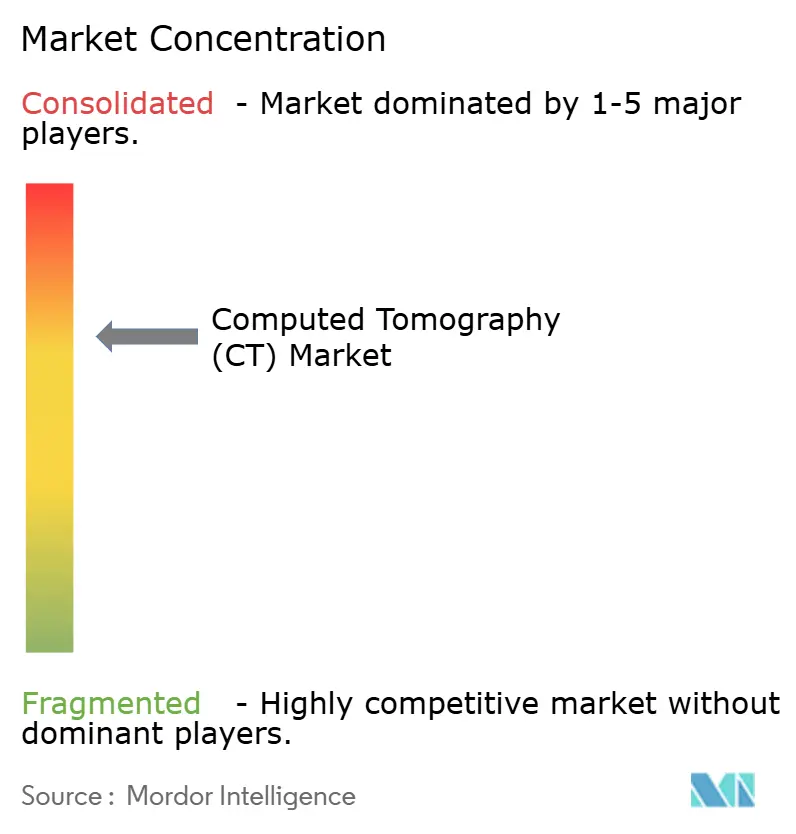
Der Computertomografiemarkt bleibt mäßig konzentriert. Siemens führt bei der Photonenzählung, GE zeichnet sich bei der KI-Rekonstruktion aus, Philips bündelt mehrjährige Serviceverträge, und Canon zielt auf die kardiale Bildgebung ab. Chinesische Unternehmen United Imaging und Mindray wachsen in Schwellenländern durch aggressive Preisgestaltung und lokalen Service.
Portable CT wird von Samsung NeuroLogica und GE dominiert, während Zahn- und orthopädische Cone-Beam-Nischen CurveBeam AI und Planmed anziehen. Patentanmeldungen sind rege, mit 1.240 CT-bezogenen Erteilungen im Jahr 2024, von denen 42 % auf Siemens, GE und Philips entfallen. Regulatorische Hürden rund um FDA- und CE-Zulassungen schützen etablierte Anbieter, aber Finanzierungsmodelle und KI-Differenzierung halten das Feld hochdynamisch.
Marktführer der Computed Tomography (CT) Branche
-
Canon Medical Systems Corporation
-
GE Healthcare
-
Koninklijke Philips NV
-
Siemens Healthineers
-
United Health Imaging
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Computertomographie (CT) Markt
- Canon
- Carestream Health
- CurveBeam AI
- FUJIFILM
- GE Healthcare
- Koning
- Koninklijke Philips
- MARS BioImaging
- Mindray Medical
- MinFound Medical
- Neusoft
- Planmed
- Samsung NeuroLogica
- Shenzhen Anke Hi-Tech
- Shimadzu
- Siemens Healthineers
- United Imaging Healthcare
- Xoran Technologies

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in beschleunigten Plattform-Erneuerungszyklen, angetrieben durch Photon-Counting, Spektralbildgebung und KI-unterstützte Rekonstruktion, verankert durch regulatorische und kommerzielle Meilensteine. Philips erhielt 2026 die FDA-510(k)-Zulassung für sein Spectral-CT-System Verida und für seine Rembra-CT-Plattform, was eine breitere Einführung fortschrittlicher Protokolle mit geringerer Dosis ermöglicht. GE HealthCare erweiterte seinen KI-Rekonstruktionsstack mit True Definition DL und fortschrittlichen Photon-Counting-Fähigkeiten, was höhere Auflösungs-Workflows in klinisch wichtigen Bereichen unterstützt. Eine zweite Chance besteht in integrierter Software, Workflow-Automatisierung und serviceorientierter Finanzierung, da Anbieter Durchsatzgewinne und vorhersehbare Betriebskosten anstreben. Der EU-KI-Act, der ab August 2026 in Kraft tritt, klassifiziert die meisten klinischen Bildgebungs-KI-Anwendungen als Hochrisiko, was die Nachfrage nach konformer, in Scanner und Enterprise-Imaging-Stacks eingebetteter KI erhöht. Auf der Angebotsseite unterstützen Kapazitätsinvestitionen eine schnellere Lieferung, belegt durch den Spatenstich von Siemens Healthineers im Juli 2026 für eine 4.500 Quadratmeter große Anlage in Kemnath, Deutschland, für Komponenten der medizinischen Bildgebung und Radiotherapie, sowie durch die Erweiterung der Deep-Learning-Bewegungskorrektur und Rekonstruktion mit höherer Matrix über Aquilion-Einheiten durch Canon im Juli 2026.
Recent Industry Developments in Computertomographie (CT) Markt
- Juli 2026: Canon Medical Systems führte die Deep-Learning-Bewegungskorrektur CLEAR Motion und die Precise IQ Engine (PIQE) 1024 Matrix Deep Learning Reconstruction in seinem Aquilion-CT-Portfolio ein. Das Upgrade zielt auf schärfere Bildgebung bei bewegungsanfälligen Untersuchungen und trägt dazu bei, die Leistung durch softwaregestützte Verbesserungen ohne vollständige Hardware-Erneuerung zu differenzieren.
- April 2026: GE HealthCare erhielt die FDA-510(k)-Zulassung in den USA für True Definition DL, eine auf Deep Learning basierende CT-Rekonstruktionsmethode für kontrastreiche Lungen- und Knochenbildgebung. Die Zulassung erweitert den KI-Rekonstruktionsstack des Unternehmens und unterstützt das Interesse der Krankenhäuser an schnelleren Workflows und Bildqualitätsgewinnen durch Software.
- November 2024: Philips führte den KI-fähigen CT 5300 in Nordamerika ein, erweiterte damit sein KI-fähiges CT-Portfolio und ermöglichte Workflow-Automatisierung und höheren Durchsatz in Krankenhäusern der mittleren bis oberen Kategorie.


Computertomographie (CT) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der globale CT-Markt definiert als Umsätze aus Computertomographie-Hardwaresystemen, zugehöriger Software und KI-Algorithmen sowie CT-Dienstleistungen, die für die medizinische Bildgebung in Gesundheitseinrichtungen weltweit eingesetzt werden.
Ausschlüsse aus dem Umfang: Industrielle CT und nicht-medizinische Prüfanwendungen sind ausgeschlossen, und Erstattungswerte für Verfahren werden nicht als Marktumsatz gezählt.
Segmentierungsübersicht
- Nach Komponente
- Hardwaresysteme
- Software und KI-Algorithmen
- Dienstleistungen (Installation, Wartung, Upgrades)
- Nach Schichtanzahl
- Niedrigschicht-CT (weniger als 16)
- Mittelschicht-CT (16–64)
- Hochschicht-CT (mehr als 64)
- Cone-Beam-CT
- Nach Technologie
- Dual-Energie / Spektral-CT
- Photonenzählende CT
- Iterative Rekonstruktions-CT
- KI-integrierte CT
- Nach Modalität
- Stationäre CT
- Portable CT
- Hybrid-PET-CT / SPECT-CT
- Nach Anwendung
- Onkologie
- Kardiologie
- Neurologie
- Muskuloskelettales und Trauma
- Gefäßerkrankungen und Sonstiges
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische und Fachzentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research hilft uns, die sachliche Grundlage für den CT-Nachfragepool und den Versorgungsumfang aufzubauen, bevor Annahmen festgelegt werden. Wir stützen uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die OECD, die Weltbank und nationale Gesundheitsministerien für Signale zur Gesundheitsversorgungskapazität und zum Zugang zur Bildgebung. Wir nutzen auch Regulierungsbehörden und Normungsgremien (wie die US-FDA-Datenbanken und IEC-Veröffentlichungen), um Technologiegenehmigungen, Sicherheitsaktualisierungen und typische Geräteklassifizierungen zu verstehen.
Auf der Marktseite prüfen wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Produkteinführungen, Dienstleistungsmix und geografische Präsenz zu erfassen, was dann als Leitfaden für die Aufteilung und Überprüfung des Modells dient. Bei Bedarf helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und globale Ausschreibungen dabei, die Erweiterung der installierten Basis, neue Plattformzyklen und große öffentliche Beschaffungen zu bestätigen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, da viele weitere öffentliche Referenzen auch für die Erhebung, Querprüfung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Eingaben einem Stresstest zu unterziehen und Lücken zu schließen, die aus öffentlichen Dokumenten schwer zu verifizieren sind, insbesondere in Bezug auf Ersatzzyklen, Service-Attach-Raten und Preisbewegungen nach Slice-Klasse. Wir sprechen mit OEM-seitigen Kanalpartnern, Käufern aus Krankenhäusern und Bildgebungszentren sowie klinischen Anwendern in APAC, EMEA und Amerika, damit Annahmen mit der tatsächlichen Entwicklung von Beschaffung und Auslastung abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 51 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 29 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 57 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Nachfrage nach Bildgebungsgeräten aus Signalen zur Gesundheitsversorgung und der CT-Adoptionsintensität nach Versorgungsumfeld rekonstruiert und dann über typische Ersatz- und Upgrade-Zyklen in Umsatz umgerechnet wird. Um es praktikabel zu halten, verankern wir das Modell auf wiederholbaren Eingaben, wie der geschätzten installierten Basis von CT-Scannern nach Region, jährlichen Ersatzraten, dem Mix-Shift hin zu Mid- und High-Slice-Systemen, der Durchdringung von Serviceverträgen sowie der durchschnittlichen Preisspanne zwischen Hardware, Software und Dienstleistungen.
Sobald der erste Entwurf fertig ist, wenden wir selektive Bottom-up-Prüfungen an, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit Versandproxys für wichtige Systemklassen sowie eine anbieterseitige Zusammenfassung für Dienstleistungen, wo öffentliche Angaben dies erlauben. Wenn ein Land nur begrenzte Transparenz bietet, schließen wir Lücken durch die Verwendung von Proxy-Indikatoren wie Krankenhausbettenausbau, Wachstum von Diagnosezentren und Importmuster für Bildgebungsgeräte, gefolgt von einer Expertenbestätigung.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch kurze Trendmodelle zu den wichtigsten Treibern, sodass ein Basisszenario mit schnelleren Upgrade- und langsameren Investitionszyklen verglichen werden kann. Die endgültige Kurve wird erst angepasst, nachdem das Primärfeedback die Richtung der Preisbewegung, der Auslastungserholung und des Beschaffungszeitpunkts bestätigt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfungen, die nach Abweichungen zwischen modelliertem Umsatz und unabhängigen Marktsignalen suchen, wie z. B. regionalen Kapazitätserweiterungen in der Bildgebung, bekannten Zeitpunkten für Plattformerneuerungen und Trends bei der Expansion von Serviceumsätzen. Wenn eine Abweichung ungewöhnlich hoch ist, werden Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob das Problem im Umfang, im Timing oder in der Preisgestaltung liegt.
Vor der Freigabe wird das Modell schrittweise überprüft. Ein Analyst prüft den Aufbau, ein anderer prüft die Logik und die Abweichungsnotizen, und dann werden die endgültigen Zahlen mit dem definierten Marktumfang abgeglichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Angebot, Preisgestaltung oder Beschaffungsverhalten wesentlich verändern. Vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der globalen CT-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte CT-Marktschätzungen unterscheiden sich häufig, weil sie nicht immer dieselben Umsatzlinien berücksichtigen und unterschiedliche Basisjahre sowie Wechselkurszeitpunkte verwenden. Die Spanne kann groß erscheinen, selbst wenn die zugrunde liegende Wachstumsgeschichte ähnlich ist, sodass Umfangsentscheidungen und die Art der Preisgestaltung neben dem Prognosezeitraum eine wichtige Rolle spielen.
Wesentliche Treiber für Lücken bei CT sind in der Regel, ob Serviceumsätze sowie Software- und KI-Algorithmusumsätze neben der Scanner-Hardware einbezogen werden, wie Slice-Mix-Upgrades im Laufe der Zeit bepreist werden und ob Hybridsysteme innerhalb von CT gezählt oder in einen separaten Bereich für nukleare Bildgebung verschoben werden. Der Aktualisierungsrhythmus beeinflusst ebenfalls die gemeldete Gesamtsumme, da Ausschreibungszeitpunkte und große Krankenhausbeschaffungszyklen die aktuelle Jahreszahl verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,55 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 7,65 Milliarden USD (2025) | Wird häufig als reine CT-Scanner-Betrachtung präsentiert, was Software, KI-Algorithmusumsätze und laufende Serviceverträge, die mit der installierten Basis verbunden sind, untererfassen kann, und Hybridsysteme werden möglicherweise unterschiedlich behandelt. |
| Branchenforschungsgruppe B | 6,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann konservative Preisannahmen mit einer engeren Kanalbetrachtung verbinden, was den durch Upgrades getriebenen Anstieg des Durchschnittsverkaufspreises und höhere Service-Attach-Raten in etablierten Krankenhauskonten übersehen kann. |
Die Tabelle zeigt hauptsächlich, dass Umfangsentscheidungen – insbesondere ob Dienstleistungen plus Software einbezogen werden – einen großen Teil der Lücke erklären, und der Jahreszeitpunkt fügt eine zweite Unterschiedsebene hinzu. Indem Hardware, Software und KI-Algorithmen sowie Dienstleistungen in einem einzigen erfassten Umsatzpool zusammengeführt und das Ergebnis mit der installierten Basis und Ersatzzyklusprüfungen abgeglichen wird, bleibt die endgültige Gesamtsumme für 2025 besser auf das tatsächliche Kaufverhalten zurückführbar – dies ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Computertomografiemarkt bis 2031 sein?
Es wird prognostiziert, dass er im Jahr 2031 12,59 Milliarden USD erreichen wird, mit einer CAGR von 6,48 % über den Zeitraum 2026–2031.
Welche Komponente wächst im Bereich der Computertomografie am schnellsten?
Dienstleistungen, einschließlich Wartung und Software-Abonnements, werden voraussichtlich mit einer CAGR von 9,35 % wachsen, da Krankenhäuser ergebnisbasierte Verträge bevorzugen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region für Computertomografie?
Staatliche Krankenhausbauprogramme in China und Indien, kombiniert mit wettbewerbsfähig bepreisten Hochschichtsystemen lokaler Anbieter, treiben eine CAGR von 8,04 % an.
Welcher Technologietrend beschleunigt die Scanner-Ersatzzyklen?
Photonenzählende CT liefert Mehrenergie-Daten bei niedrigerer Dosis, was viele Krankenhäuser dazu veranlasst, Flottenupgrades vor dem üblichen 15-Jahres-Zyklus zu planen.
Wie verändern Finanzierungsmodelle die CT-Einführung?
Pay-per-Scan- und Leasingverträge verteilen die Kosten über die Lebensdauer des Scanners, reduzieren die Erstjahresausgaben um bis zu 80 % und ermöglichen kleineren Einrichtungen den Zugang.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

