
Größe und Marktanteil des Marktes für Schönheits- und Körperpflegeprodukte
Marktanalyse für Schönheits- und Körperpflegeprodukte von Mordor Intelligence
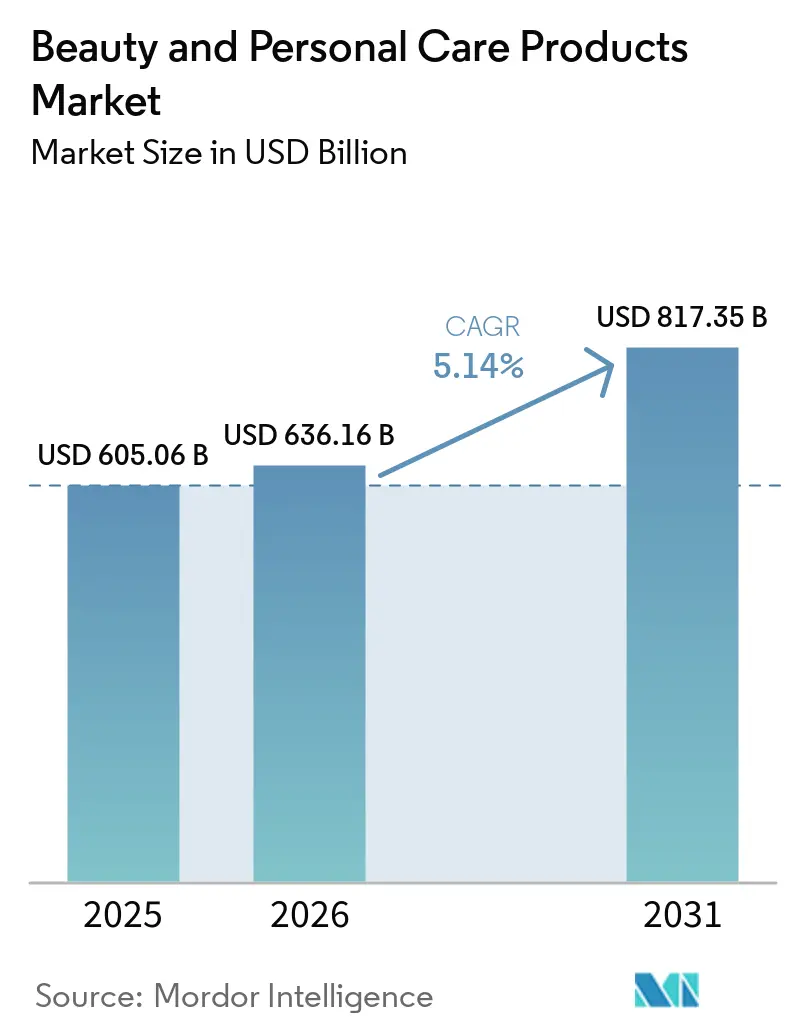
Die Marktgröße für Beauty- und Körperpflegeprodukte wird voraussichtlich von 636,2 Milliarden USD im Jahr 2026 auf 668,9 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,96 % über 2027–2032 voraussichtlich 852 Milliarden USD erreichen.
Die Nachfrage nach Bio-Zertifizierung und gezielter Hautpflege schafft für Lieferanten eigenständige Produktangebote, während Social Commerce neue Käufer gewinnt. Japans Nachfrage nach Alterspflege verdeutlicht den Bedarf an gezielten Behandlungen, während die persönliche Reinigungspflege Lieferanten eine separate, routinebasierte Produktanwendung bietet. Lieferanten reagieren durch produktspezifische Innovationen und Akquisitionen, die differenzierte Angebote in breitere Portfolios integrieren. Das Wachstum begünstigt daher Lieferanten, deren Inhaltsstoff- und Alterspflegeversprechen am Point of Sale verifizierbar sind, da Authentizitätsmängel im Großhandel und Rücknahmen aufgrund verbotener Inhaltsstoffe zeigen, wie eine Lücke in der Qualitätssicherung das Sortiment eines Lieferanten unterbrechen kann.
Wichtigste Erkenntnisse des Berichts
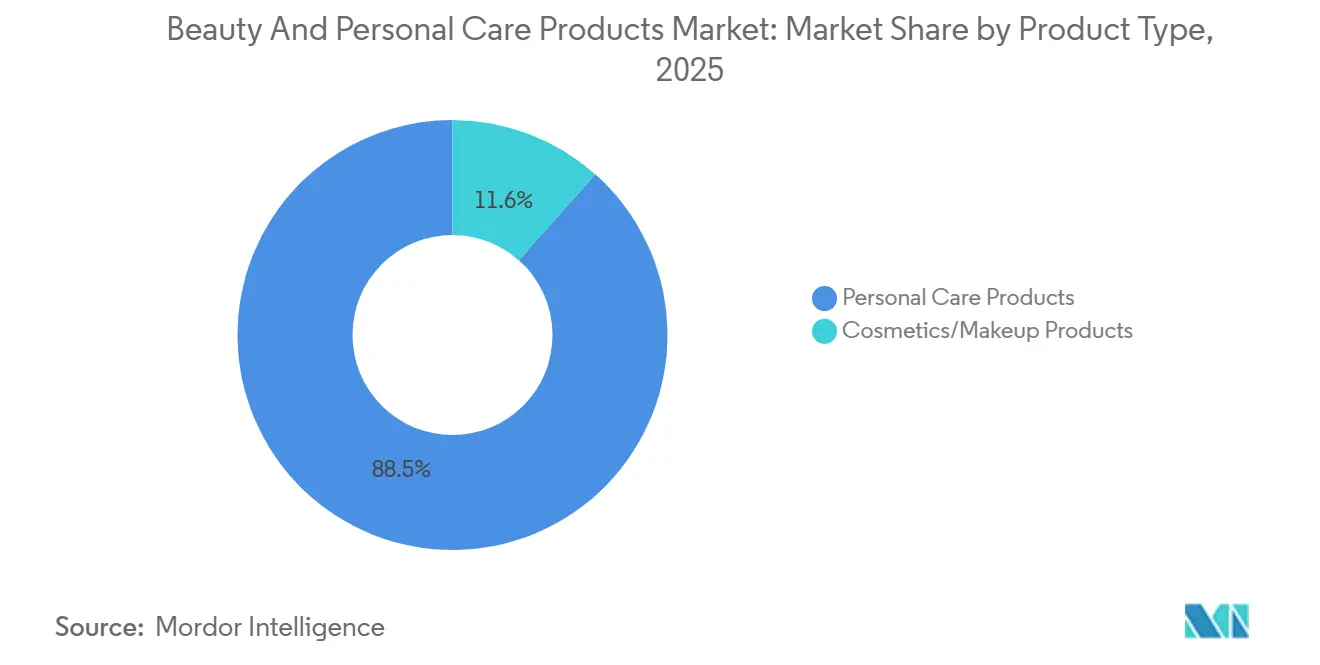
- Nach Produkttyp führten Körperpflegeprodukte mit einem Anteil von 88,37 % an der Marktgröße für Beauty- und Körperpflegeprodukte im Jahr 2026; Kosmetik-/Make-up-Produkte werden mit dem höchsten CAGR von 5,72 % über 2027–2032 prognostiziert.
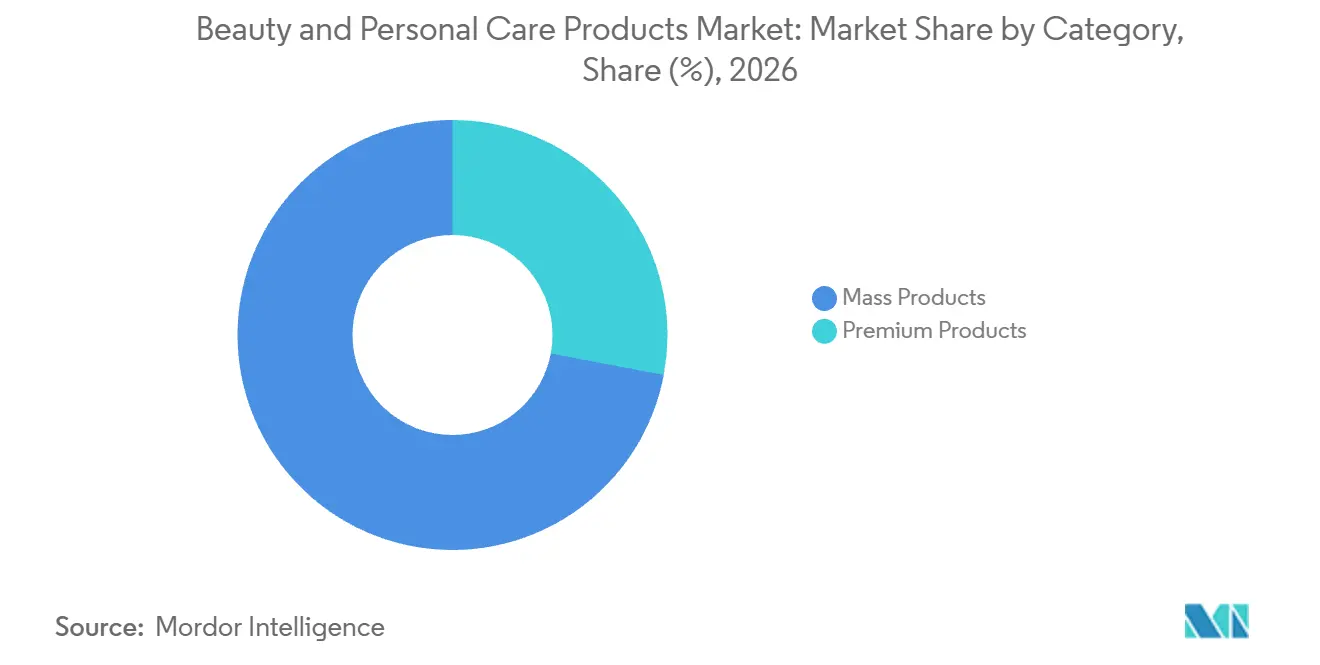
- Bei den Preiskategorien werden Premiumprodukte mit dem höchsten CAGR von 6,25 % über 2027–2032 prognostiziert, während Massenprodukte im Jahr 2026 einen Marktanteil von 72,03 % an den Beauty- und Körperpflegeprodukten hielten.
- Bei den Inhaltsstofftypen entfielen konventionelle und synthetische Produkte auf 70,9 % des Marktes im Jahr 2026, wobei natürliche und biologische Produkte mit dem höchsten CAGR von 6,7 % über 2027–2032 prognostiziert werden.
- Fachgeschäfte führten die Vertriebskanäle mit einem Anteil von 32,41 % im Jahr 2026 an, während Online-Einzelhandelsgeschäfte mit dem höchsten CAGR von 7,75 % über 2027–2032 prognostiziert werden.
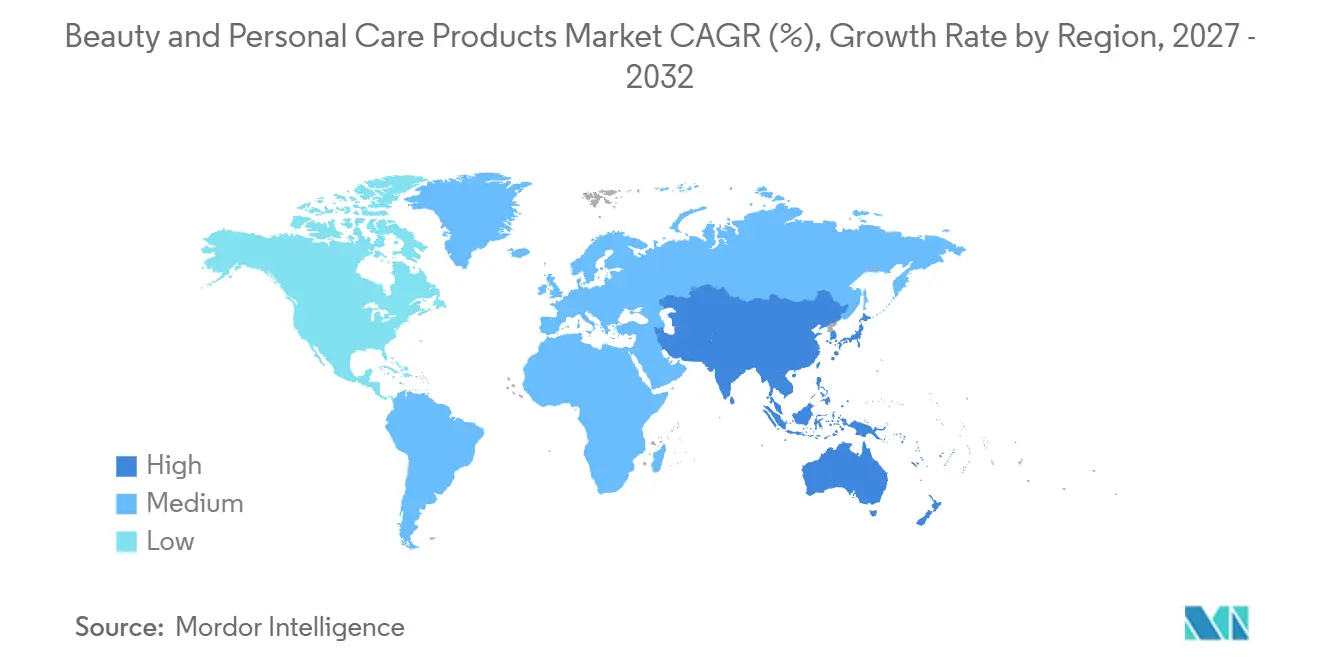
- Geografisch hielt Asien-Pazifik mit 36,18 % im Jahr 2026 den größten Anteil und wird mit dem höchsten CAGR von 7,25 % über 2027–2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für natürliche und biologische Schönheits- und Körperpflegeprodukte | +1.9% | Im gesamten Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Anti-Aging- und Altersmanagementprodukten | +1.7% | Im gesamten japanischen Inlandsmarkt | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Auswirkungen digitaler Technologie auf den Markt | +1.5% | Im gesamten brasilianischen Inlandsmarkt | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Körperpflegeprodukten für Männer | +0.8% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Digitale Transformation und virtuelle Anprobe | +0.5% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Gestiegenes Bewusstsein der Verbraucher für Mundhygiene | +0.5% | In den gesamten Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für natürliche und biologische Schönheits- und Körperpflegeprodukte
Bedenken hinsichtlich Inhaltsstoffen können dazu führen, dass die Qualitätssicherung hinter einer Bio-Formulierung Teil des Grundes wird, warum ein Verbraucher ein Schönheitsprodukt auswählt. Der Umsatz mit biologischer Schönheits- und Wellnesspflege im Vereinigten Königreich wuchs 2025 um 8 %. Die Soil Association Certification verknüpfte das steigende Bewusstsein für umstrittene synthetische Stoffe mit einer erhöhten Kundennachfrage nach biologischen Schönheits- und Wellnessprodukten. Sie stellte auch eine verbesserte Bekanntheit der COSMOS-Zertifizierung bei Schönheitsmarken fest und fügte dem Verkaufsergebnis ein kommerzielles Signal hinzu. Ein zertifiziertes Bio-Sortiment kann auf der Grundlage nachweisbarer Qualitätssicherung neben der Inhaltsstoffauswahl konkurrieren, was die Zertifizierung kommerziell relevant macht, wenn Käufer synthetische Inhaltsstoffe in Frage stellen.
Wachsende Nachfrage nach Anti-Aging- und Alterspflegeprodukten
Die Nachfrage nach Alterspflege kann sowohl die Gewinnung neuer Hautpflegekäufer als auch die fortgesetzte Nutzung einer etablierten Behandlungsmarke unterstützen. Shiseido meldete im zweiten Quartal 2026 ein zweistelliges Wachstum bei den Käufen japanischer Verbraucher von ELIXIR, seiner Hautpflegemarke für Alterspflege. Das Management erklärte außerdem, dass ELIXIR durch Produkteinführungen neue lokale Kunden gewann und starke Wiederkäufe erzielte. Die Kombination verbindet die anfängliche Kundengewinnung mit einer anhaltenden Nachfrage nach derselben Alterspflegemarke, anstatt sich ausschließlich auf aufeinanderfolgende Einführungen zu stützen.
Einfluss sozialer Medien und Auswirkungen digitaler Technologie auf den Markt
Soziale Plattformen können die Nachfrage steigern, indem sie Käufer direkt in den Transaktionskanal eines Schönheitsverkäufers einbinden. Im Jahr 2025 generierte Naturas TikTok-Shop-Betrieb in Brasilien 70 % seiner Transaktionen von neuen Verbrauchern. Das Unternehmen verknüpfte diese Kundengewinnungsaktivität mit mehr als 52.000 Livestreams. Bei diesem Betriebsumfang kann die Bereitstellung von Inhalten zu einer wiederkehrenden Verkaufsaktivität werden, wobei die Ausführungsanforderungen über eine einzelne Einführungskampagne hinausgehen. Transaktionen mit neuen Kunden machen Live-Selling gegenüber der Kundengewinnung rechenschaftspflichtig, sodass ein Schönheitsverkäufer Inhalte anhand von Käufen statt allein anhand der Zielgruppengröße beurteilen kann.
Steigende Nachfrage nach Körperpflegeprodukten für Männer
NielsenIQ berichtete im November 2025, dass der US-amerikanische Umsatz mit Herrenpflege 7,1 Milliarden USD erreichte, ein Anstieg von 6,9 % im Jahresvergleich, wobei Online-Kanäle einen Großteil des Schwungs antrieben. Der Anstieg des Umsatzwerts zeigt, dass US-amerikanische Käufer mehr für Herrenpflege ausgeben, was für Lieferanten eine größere Umsatzchance schafft. Procter & Gamble Company identifiziert Old Spice als führende Marke für Herren-Antitranspirantien und Deodorants in den Vereinigten Staaten und bietet Antitranspirantien, Deodorants, Duschgele, Körpersprays, Shampoos und Haarstylingprodukte an. Diese unterschiedlichen Funktionen ermöglichen es einer Marke, mehrere Käufe innerhalb der Routine eines männlichen Kunden anzustreben. Für einen Lieferanten mit dieser Breite kann zusätzlicher Umsatz aus ergänzenden Reinigungs- und Stylingprodukten neben Deodorantkäufen entstehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Verfügbarkeit von Fälschungen beeinträchtigt die Marktentwicklung | -0.7% | Im gesamten südkoreanischen Inlandsmarkt | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedenken hinsichtlich Produktsicherheit und Inhaltsstoffen | -0.6% | Im gesamten spanischen Inlandsmarkt | Kurzfristig (≤ 2 Jahre) |
| Intensiver Marktwettbewerb führt zu Preisdruck und reduzierten Gewinnmargen | -0.4% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Hohe Herstellungskosten und Rohstoffausgaben begrenzen das Marktwachstum | -0.3% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Verfügbarkeit von Fälschungen beeinträchtigt die Marktentwicklung
Im Juni 2025 empfahl die Markenpolizei des Koreanischen Amts für geistiges Eigentum die Anklage von 4 Personen wegen des mutmaßlichen Vertriebs gefälschter Kosmetika. Der Befund betraf den mutmaßlichen Vertrieb von April 2023 bis März 2024 von Kosmetika, die fälschlicherweise als echte Parallelimporte dargestellt wurden. Die Waren gelangten zu Großhändlern und TV-Homeshopping-Anbietern, und Großhändler wurden über die Echtheit getäuscht. Eine solche Täuschung kann die Produktidentität in die Kaufentscheidung einbeziehen, selbst wenn Waren über Großhandelskanäle vertrieben werden. Beschaffungsprüfungen können dieses Risiko mindern, verursachen jedoch zusätzlichen Aufwand, bevor Waren die Käufer erreichen. Täuschung auf der Großhandelsstufe kann legitime Lieferanten daher mit Authentifizierungskosten belasten, die über die gewöhnliche Verkaufstätigkeit hinausgehen.
Wachsende Bedenken hinsichtlich Produktsicherheit und Inhaltsstoffen
Sicherheitsmängel im Zusammenhang mit Inhaltsstoffen können jede Charge eines betroffenen Produkts aus dem Verkauf nehmen und sowohl den Vertrieb als auch den Verbraucherzugang einschränken. Am 8. Mai 2026 meldete die spanische Agentur für Arzneimittel und Medizinprodukte Formaldehyd, einen verbotenen Kosmetikinhaltsstoff, in Inoar G.Hair 2 Anti-Volume Treatment und Inoar Moroccan Step 2 Capilary Treatment.[1] Viva Linda Distribuciones S.L., der verantwortliche Marktbetreiber, hatte begonnen, alle Chargen der 2 Haarbehandlungen zurückzuziehen und verkaufte Einheiten zurückzurufen. Die Maßnahmen umfassten die Einstellung des Verkaufs, wodurch das Vorhandensein eines verbotenen Inhaltsstoffs zu einer direkten Einschränkung des verfügbaren Sortiments des verantwortlichen Unternehmens wurde. Die Rückrufarbeit schafft neben dem Verkaufsstopp auch eine Ressourcenbelastung und verlängert die kommerziellen Auswirkungen über die bei Distributoren gelagerten Produkte hinaus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Umfang der Körperpflege und Ausführung von Make-up-MarkenKörperpflegeprodukte hielten 2026 mit 88,37 % des Marktes das größte Segment. Im Geschäftsjahr 2026 entfiel die Kategorie Körperpflege von Procter & Gamble Company, bestehend aus Antitranspirantien, Deodorants und persönlicher Reinigungspflege, auf 6 % des konsolidierten Nettoumsatzes ohne den im Unternehmensbereich erfassten Umsatz. Seit Juli 2024 verwaltet Procter & Gamble Company die Körperpflege getrennt von der Hautpflege, mit separaten Management- und Innovationsplänen. Separate Planung ermöglicht es Antitranspirantien, Deodorants und Reinigungsprodukten, eigene Entwicklungsprioritäten zu verfolgen, und veranschaulicht, wie das Ausmaß des breiteren Körperpflegesegments unterschiedliche Produktbereiche umfassen kann.
Kosmetik-/Make-up-Produkte werden mit dem höchsten CAGR von 5,72 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. The Estée Lauder Companies meldete im Geschäftsjahr 2026 nahezu unveränderte organische Nettoumsätze im Make-up-Bereich, obwohl sich das Wachstum gegenüber dem Geschäftsjahr 2025 um mehr als 500 Basispunkte verbesserte. Wachstum von M·A·C und TOM FORD wurde durch Rückgänge von Bobbi Brown und Too Faced ausgeglichen. L'Oréal erklärte, das Wachstum seiner Consumer Products Division habe sich in der zweiten Hälfte des Jahres 2025 mit stärkeren Innovationen, insbesondere in der Haar- und Make-up-Pflege, beschleunigt. Zusammen machen innovationsgetriebene Beschleunigung und uneinheitliche Markenergebnisse die Produkterneuerung zu einer glaubwürdigeren Grundlage für die Make-up-Expansion als die gleichmäßige Erweiterung des Sortiments jeder Marke.

Nach Kategorie:
Massenreichweite und Nachfrage nach Premium-DüftenMassenprodukte entfielen 2026 auf einen Anteil von 72,03 % an der Marktgröße für Beauty- und Körperpflegeprodukte. Die Consumer Products Division von L'Oréal, die sich auf Massenbeauty konzentriert und ihr Angebot auch premiumisiert, entfiel 2025 auf 37 % des Konzernumsatzes. Das größte Segment kann daher gezielte Produktaufwertungen innerhalb eines massenorientierten Unternehmens aufnehmen, was die Wertschöpfung innerhalb eines etablierten Preissegments ermöglicht. Dieses Umsatzgewicht macht das Tempo der Premiumisierung innerhalb des Massenangebots für die Konzernleistung von L'Oréal bedeutsam.
Premiumprodukte werden mit dem höchsten CAGR von 6,25 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Der Umsatz von L'Oréal Luxe wuchs 2025 um 2,8 % auf vergleichbarer Basis und war auf berichteter Basis unverändert. Die Luxusbeauty-Division des Konzerns meldete im ersten Halbjahr 2026 ein zweistelliges Duftstoffwachstum. Zu den Treibern gehörten Prada Paradigme, die Einführung von Emporio Armani sowie Kernfranchises wie Yves Saint Laurent Libre, MYSLF und Valentino Born in Roma. Etablierte Duftstofffranchises können die Premium-Expansion neben neueren Einführungen unterstützen und die Abhängigkeit einer Luxusdivision von der nächsten Einführung allein verringern.
Nach Inhaltsstofftyp:
Gezielte Wirkstoffe und Positionierung biologischer InhaltsstoffeKonventionelle und synthetische Produkte repräsentierten 2026 einen Marktanteil von 70,9 % bei Beauty- und Körperpflegeprodukten. L'Oréal beschrieb Melasyl als ein Molekül, das zur Behandlung lokalisierter Pigmentierung entwickelt wurde. Im Jahr 2025 übertraf La Roche-Posay den globalen Dermo-Kosmetikmarkt deutlich und war der führende Wachstumsbeitrag der Dermatologischen Beauty-Division von L'Oréal, wobei Cicaplast und Melasyl zu den Treibern gehörten. Das entwickelte Molekül verleiht Formulierungen einen Nutzen, der an ein spezifisches Hautproblem geknüpft ist, und nicht allein an die Herkunft des Inhaltsstoffs. Die Überperformance von La Roche-Posay zeigt, wie solche gezielten Wirkstoffe kommerziell neben etablierten Franchises im Bereich konventioneller und synthetischer Schönheitspflege beitragen können.
Natürliche und biologische Produkte werden mit dem höchsten CAGR von 6,7 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Der US-amerikanische Verbraucherumsatz mit biologischen Körperpflege- und Schönheitsprodukten wuchs 2025 um 2,7 % auf nahezu 1,4 Milliarden USD. Die Organic Trade Association verknüpfte dieses Wachstum mit Verbrauchern, die Produkte ohne synthetische Chemikalien priorisieren und biologische, pflanzenbasierte Hautpflege-, Haarpflege- und Schönheitsinhaltsstoffe wie Granatapfel-, Kamelie-, Jojoba- und Arganöle wählen. Die biologische Identität trägt das Kaufversprechen über Anwendungen hinweg, sodass die Erweiterung des Sortiments eines Herstellers einen kommerziellen Bedarf schafft, diese Identität in jeder Formulierung zu bewahren.
Nach Vertriebskanal:
Ladentreue und mehrere Online-WegeFachgeschäfte hielten 2026 mit 32,41 % den größten Segmentanteil. Im Geschäftsjahr 2025, das am 31. Januar 2026 endete, tätigten 73 % der Treuemitglieder von Ulta U.S. ihre Transaktionen ausschließlich in den Filialen. Ulta U.S. betrieb im Geschäftsjahr 2025 mehr als 1.500 Filialen und verfügte damit über eine physische Präsenz in den gesamten Vereinigten Staaten. Diese Kombination aus Filialen und filialexklusiven Treuetransaktionen bietet teilnehmenden Marken einen wesentlichen Zugang zu Käufern, die den physischen Beauty-Einzelhandel nutzen. Ein ausschließlich auf Online-Verkäufe beschränktes Angebot von Ulta U.S. würde den filialexklusiven Kanal verfehlen, den die meisten seiner Treuemitglieder im Geschäftsjahr 2025 nutzten.
Online-Einzelhandelsgeschäfte werden mit dem höchsten CAGR von 7,75 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. L'Oréal meldete im ersten Halbjahr 2026 ein zweistelliges E-Commerce-Umsatzwachstum, das fast doppelt so schnell war wie der Markt. Die Messung umfasste Markenwebsites, reine Online-Händler und den E-Commerce-Anteil der Umsätze traditioneller Händler, letzterer auf Basis nicht geprüfter deklarativer Daten. Dieser Betriebsumfang umfasst mehrere digitale Wege, sodass die Online-Expansion eines Lieferanten markengesteuerte Verkäufe und Einzelhandelspartnerschaften innerhalb derselben kommerziellen Strategie umfassen kann.
Geografische Analyse
Markt für Beauty- und Körperpflegeprodukte in Asien-Pazifik
Asien-Pazifik hielt 2026 mit 36,18 % den größten Anteil an der Marktgröße für Beauty- und Körperpflegeprodukte und wird mit dem höchsten CAGR von 7,25 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert. In China stiegen die Einzelhandelsumsätze mit Kosmetika durch Einheiten oberhalb der festgelegten Größe im Zeitraum Januar bis September 2026 nominal um 6,1 % im Jahresvergleich.[2] L'Oréal führte die schrittweise Verbesserung des chinesischen Schönheitsmarkts im ersten Halbjahr 2026 auf eine Erholung im Selektivsegment zurück. Vietnamesische Verbraucher kauften 2025 Beauty- und Körperpflegeprodukte über TikTok Shop, Shopee und Lazada und boten Lieferanten einen plattformbasierten Weg neben der kategoriespezifischen Erholung in China.
Im ersten Halbjahr 2026 beschrieb L'Oréal ein breit angelegtes Wachstum in Nordamerika über Kategorien, Kanäle und Preissegmente hinweg, unterstützt durch den Fokus auf Digital und E-Commerce sowie Händlerpartnerschaften. Im europäischen Geschäft war die Online-Überperformance im gleichen Zeitraum ein wesentlicher Treiber für die Gewinnung neuer Verbraucher. In Costa Rica erreichen Massenverbrauchskosmetika Käufer über Einzel- und Discountgeschäfte, Apotheken, Großmärkte und Kataloge. Lieferanten, die Kosmetika auf dem Schweizer Markt platzieren, müssen eine Produktinformationsdatei mit dem unterzeichneten Sicherheitsbericht einer qualifizierten Person, einer Beschreibung der Herstellungsmethode und einer Konformitätserklärung zur Guten Herstellungspraxis (GMP) ohne obligatorische GMP-Zertifizierung vorbereiten. Die digitale Ausführung unterstützte die regionalen Geschäfte von L'Oréal, während die Vertriebsbedingungen in Costa Rica und die Dokumentationspflichten in der Schweiz zusätzliche länderspezifische Bedingungen für die Erreichung von Käufern veranschaulichen.
In Südamerika eröffnete Natura 2025 76 neue Filialen in Brasilien, während Uruguay von autorisierten Importeuren und Herstellern verlangt, eine Registrierung und Verkaufsgenehmigung für Körperpflegeprodukte, Kosmetika und Parfums der Klasse 1 zu erhalten. L'Oréal berichtete, dass E-Commerce 2025 in den Vereinigten Arabischen Emiraten und Saudi-Arabien 27,5 % seines Geschäfts ausmachte. In Subsahara-Afrika wuchs der Umsatz 2025 durch Volumen und Mix, wobei Südafrika der führende Wachstumsbeitrag war. Im Februar 2026 erklärte Kenias Staatsdepartement für Industrie, dass unklare Kosmetikklassifizierung und -regulierung zu steigenden Kosmetikimporten und rückläufiger lokaler Produktion beigetragen hätten. Die Genehmigungspflichten in Uruguay und die gemeldeten Klassifizierungsprobleme in Kenia machen den Markteintritt und die lokale Versorgung zu separaten Herausforderungen gegenüber der Erweiterung von Filialen oder der Online-Reichweite.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Kosmetikherstellers verglichen, der ein Mehrländerportfolio verwaltet, wobei die Attraktivität anhand der mit dem Markteintritt und dem fortlaufenden Verkauf verbundenen Pflichten beurteilt wird. In den Vereinigten Staaten verlangt MoCRA eine Sicherheitssubstantiierung sowie anwendbare Registrierungs-, Listungs-, Meldepflichten bei unerwünschten Ereignissen und Kennzeichnungspflichten. Chinas Bekanntmachung vom 28. Juli 2026 erlaubt Registranten oder Einreichern qualifizierender neuer internationaler Kosmetika, die zuerst in China oder gleichzeitig in China und anderen Märkten eingeführt wurden, eine Verpflichtungserklärung zu verwenden. Diese kann den Nachweis früherer Verkäufe im Registrierungs- oder Herstellungsland ersetzen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Zuständige lokale Kosmetiküberwachungsbehörden | NMPA für spezielle und importierte allgemeine Kosmetika; provinzielle Arzneimittelbehörden für inländische allgemeine Kosmetika | Anvisa | Ministerium für Industrie und fortschrittliche Technologie |
| Wesentliche Instrumente oder Ausrichtung | MoCRA | Verordnung (EG) Nr. 1223/2009; Kosmetikverordnung | SAMR-Anordnung Nr. 35; NMPA-Bekanntmachung Nr. 70 von 2026 | RDC 894/2024; Regulierungsagenda 2026–2027 | UAE.S GSO 1943; Kabinettsbeschluss Nr. 18 von 2014 |
| Kommerzielle Auswirkung | Sicherheitsunterlagen sowie anwendbare Registrierungs-, Listungs-, Melde- und Kennzeichnungspflichten | Verantwortliche Person sowie Sicherheitsbewertung und -bericht vor der Markteinführung | Zugangswege nach Produkt und Herkunft; bedingte Dokumentensubstitution für neue Einführungen | Sicherheitsüberwachung nach der Markteinführung und Inspektionsbereitschaft | Konformitätsprüfung, Produktsicherheitsbericht und Kennzeichnungsdokumentation |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Erleichterung | Erleichterung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die operativen US-amerikanischen MoCRA- und brasilianischen RDC 894/2024-Pflichten unterstützen die Bewertungen Mittel und Keine Änderung, während der Rückzug der FDA-Talkumregel vom 28. November 2025 einen Ersatzvorschlag erwartete und die Anvisa-Agenda 2026–2027 eine risikobasierte Regularisierung und Aktualisierungen der Inhaltsstofflisten plant. Deutschlands Bewertungen Mittel und Erleichterung spiegeln Produktsicherheitspflichten und die vorläufige EU-Vereinbarung zur Vereinfachung des Verwaltungsaufwands vom Juni 2026 wider, wobei eine Abstimmung im Parlament für den 22. Oktober 2026 geplant ist. Chinas Bewertungen Niedrig und Erleichterung kombinieren klassifizierte Eingangsanforderungen mit der gezielten Einführungsdokumentgenehmigung, die am 28. Juli 2026 in Kraft trat. Die detaillierte Konformitätsdokumentation der Vereinigten Arabischen Emirate unterstützt die Bewertungen Niedrig und Keine Änderung, wobei das Kosmetikkontrollsystem des MoIAT der WTO im August 2025 als Entwurf und nicht als operativer Ersatz notifiziert wurde.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich bei kosmetischen Inhaltsstoffen, ausgelagerter Produktion, Dosiersystemen, Markenvermarktung und Einzelhandelslieferung. Symrise liefert kosmetische Vorprodukte, während Intercos und Fareva Produktentwicklungs- oder Auftragsfertigungskapazitäten bereitstellen. Diese Rollen ermöglichen es Marken, ein fertiges Angebot durch Speziallieferanten zusammenzustellen und Erträge auf Inhaltsstoffverkäufe, Fertigungsdienstleistungen, Verpackung und Warenverkäufe zu verteilen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Versorgung mit kosmetischen Inhaltsstoffen | Inhaltsstofflieferanten wie Symrise und Givaudan Active Beauty | Inhaltsstoffverkäufe | Übersetzung der Inhaltsstofffunktionalität in eine verwendbare Formulierung | Alternative Inhaltsstoffsysteme gegen die beabsichtigte Funktion qualifizieren |
| Formulierung und Herstellung | Produktentwickler und Auftragshersteller wie Intercos und Fareva | Formulierungs-, Fertigungs- und Verpackungsdienstleistungen | Überführung einer Formulierung in eine wiederholbare Produktion | Produktionsläufe vor der Erweiterung der Chargengröße validieren |
| Dosierung und Versiegelung | Verpackungssystemlieferanten wie AptarGroup | Verkäufe von Dosiersystemen und Versiegelungslösungen | Aufrechterhaltung der Dosierleistung und Dichtungsperformance | Dosierung und Versiegelung mit der fertigen Formulierung testen |
| Markenvermarktung | Markeninhaber wie L'Oréal SA und Procter & Gamble Company | Verkäufe von Markenprodukten | Etablierung eines eigenständigen Produktangebots | Markenversprechen mit dem spezifischen Formulierungsnutzen verknüpfen |
| Einzelhandel und Auftragsabwicklung | Fachhändler wie Ulta Beauty und allgemeine Warenhändler wie Target Corporation | Warenverkäufe | Eine erhebliche Unterbrechung der Auftragsabwicklung könnte Lieferungen verzögern | Auftragsabwicklung auf Zentren und Filialen verteilen |
| Quelle: Mordor Intelligence | ||||
Die letzte Lieferstufe kann beeinflussen, wie viel des vorgelagerten Angebots den Käufer pünktlich erreicht. Am Ende des Geschäftsjahres 2025 betrieb Ulta U.S. 4 regionale Verteilzentren, 2 Markterfüllungszentren und ein schnelles Erfüllungszentrum, während mehr als 1.000 Filialen E-Commerce-Bestellungen abwickelten. Die Nutzung von Filialen als Erfüllungspunkte macht einen Teil der Einzelhandelspräsenz zu einem Lieferasset und verlagert Resilienzentscheidungen über das Lagernetzwerk hinaus.
Wettbewerbslandschaft
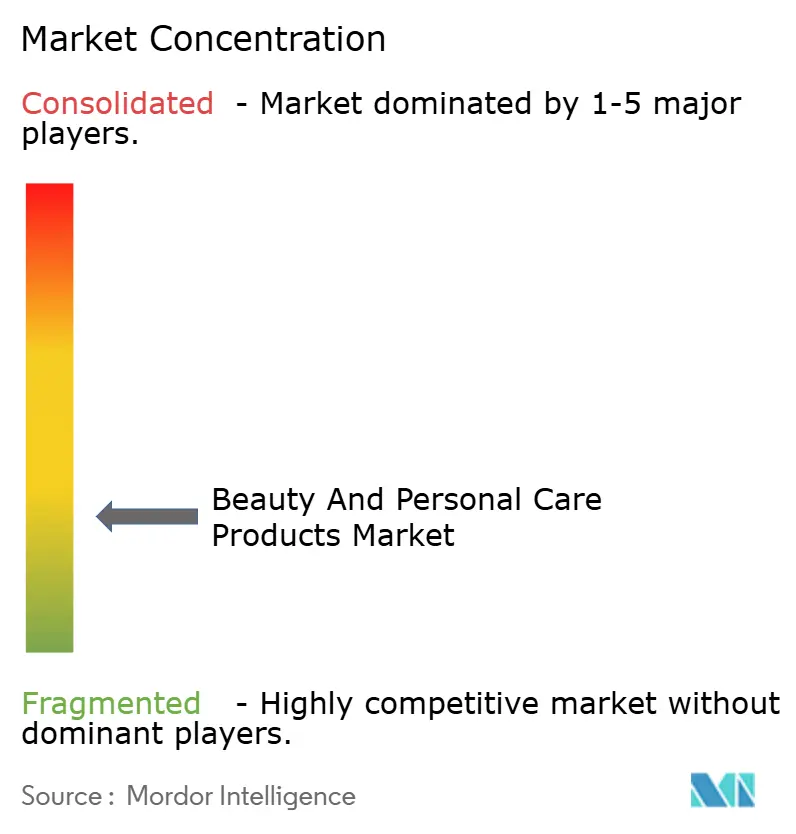
Eine kleine Gruppe multinationaler Unternehmen konkurriert in überschneidenden Haar-, Haut- und Körperpflegesortimenten, wobei Procter & Gamble Company im Geschäftsjahr 2026 ein mittleres einstelliges organisches Umsatzwachstum in den Bereichen Haarpflege sowie Haut- und Körperpflege meldete. L'Oréal SA erzielte 2025 30,2 % des Konzernumsatzes über E-Commerce, einschließlich Markenwebsites, reiner Online-Händler und Online-Umsätze traditioneller Händler, letztere auf Basis nicht geprüfter Erklärungen. Die Beauty & Wellbeing-Gruppe von Unilever PLC, die Haarpflege, Prestige-Beauty, Hautpflege und Wellbeing umfasst, meldete 2025 ein zugrunde liegendes Umsatzwachstum von 4,3 %, angeführt von zweistelligem Wachstum in Wellbeing, Dove und Vaseline. Colgate-Palmolive Company meldete 2025 organische Umsatzrückgänge in Nordamerika in den Bereichen Hautgesundheit, Duschgel und Achselpflege, während The Estée Lauder Companies Inc. im Geschäftsjahr 2026 ein organisches Duftstoff-Nettoumsatzwachstum von 10 % meldete, angeführt von Le Labo, TOM FORD und KILIAN PARIS. Portfolioüberschneidungen koexistieren daher mit kategoriespezifischen Stärken und regionalen Schwächen.
In der Haarpflege ist ein erkennbares Behandlungsversprechen kommerziell nur dann relevant, wenn es den Umsatz oder Marktanteil einer bestimmten Marke bewegt. L'Oréal erklärte, dass die Innovation Elsève Dream Sleek den Marktanteil von L'Oréal Paris in ganz Lateinamerika im Jahr 2025 gestärkt habe.[3] Unilever meldete 2025 ein zweistelliges Wachstum für Dove Haarpflege, angetrieben durch die Einführung der Faserreparaturtechnologie-Reihe mit ausgewogenen Volumen- und Preisbeiträgen, während die Haarpflege insgesamt im niedrigen einstelligen Bereich wuchs. Für Herausforderer setzen diese Beispiele eine konkrete kommerzielle Schwelle, da ein fokussierter Produktnutzen in Markenleistung übersetzt werden muss, selbst wenn die umgebende Kategorie begrenzteres Wachstum bietet.
Akquisitionen und exklusive Lizenzen verschaffen multinationalen Gruppen etablierte Schönheitsmarken und langfristige Entwicklungsrechte. Am 31. März 2026 schloss L'Oréal SA die Übernahme von Kering Beauté ab, einschließlich Creed, und unterzeichnete 50-jährige exklusive Lizenzen für Duft- und Schönheitsprodukte unter den Marken Bottega Veneta und Balenciaga. Diese exklusiven Lizenzen reservieren die Entwicklung und den Vertrieb unter den 2 Marken für 50 Jahre für L'Oréal und schließen diesen Weg für konkurrierende Duftgruppen. Unilever erwarb am 2. September 2025 98,7 % von Dr. Squatch, einem US-amerikanischen Unternehmen für natürliche Körperpflege, und erweiterte damit sein Portfolio in Richtung Premium- und Wachstumsbereiche. Herausforderer benötigen daher eine Differenzierung, die über den Zugang zu diesen Luxusnamen oder ein natürliches Pflegeversprechen hinausgeht, das bereits in einem multinationalen Portfolio vertreten ist.
Marktführer im Bereich Schönheits- und Körperpflegeprodukte
-
Procter & Gamble Company
-
L'Oréal SA
-
Unilever PLC
-
Colgate-Palmolive Company
-
The Estée Lauder Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schönheits- und Körperpflegeprodukte Unternehmen in diesem Bericht
- L'Oréal SA
- Unilever PLC
- Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Ltd.
- ITC Limited
- Kenvue Inc.
- Kao Corporation
- Henkel AG & Co. KGaA
- LVMH Moët Hennessy Louis Vuitton SE
- AmorePacific Corporation
- Natura Cosméticos SA
- Revlon Group Holdings LLC
- Coty Inc.
- Edgewell Personal Care Company
- Mary Kay Inc.
- L'Occitane International SA
- Godrej Consumer Products Ltd.
Wesentliche Chancen für Marktteilnehmer
Nachfüllmöglichkeiten unterscheiden sich je nachdem, wer die Station, das Produkt-Behälter-System und die Verbraucheranweisungen kontrolliert. Die EU-Verordnung 2025/40 gilt ab dem 12. August 2026 und verpflichtet Betreiber, die Produktnachfüllungen anbieten, Stationsanforderungen zu erfüllen und Informationen zu geeigneten Behältern, Hygiene und Verbraucherverantwortlichkeiten bereitzustellen. Für Schönheitsmarken und Einzelhändler, die dieses Modell wählen, besteht die kommerzielle Möglichkeit in einem vollständigen Nachfüllangebot mit klar zugewiesenen Betriebspflichten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Vom Einzelhändler betriebene Nachfüllstationen für Körperpflegeprodukte | Definierte Stations- und Verbraucherinformationsanforderungen | Körperpflegehändler, die Nachfüllverkäufe anbieten | Mit kontrollierten Produkt- und Behälterkombinationen beginnen | Aufrechterhaltung der Stationshygiene und klarer Nutzerverantwortlichkeiten | Teilnehmende Körperpflegemarken und Einzelhändler |
| Markengesteuerte Nachfüllsysteme | Informationen zu geeigneten Behältern sind Teil des Nachfüllangebots | Marken, die nachfüllbare Hautpflege- oder Reinigungsprodukte entwickeln | Geeignete Behältertypen mit produktspezifischen Nachfüllanweisungen verknüpfen | Koordinierung von Produkt, Behälter und Verbraucherführung | Marken, die das vollständige Nachfüllsystem verwalten können |
| Haarpflege-Nachfüllungen über Fachgeschäfte | Der Betreiberrahmen gilt auch, wenn Fachgeschäfte Nachfüllungen anbieten | Haarpflegemarken und teilnehmende Salonhändler | Ein begrenztes Nachfüllsortiment mit definierten Filialverantwortlichkeiten entwickeln | Konsistente Stationspraxis in unabhängigen Filialen aufrechterhalten | Haarpflegelieferanten mit teilnehmenden Einzelhandelspartnern |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht in einem Nachfüllangebot, das die Verantwortlichkeiten klar hält, wenn Produkt, Behälter und Verkaufspunkt von verschiedenen Unternehmen kontrolliert werden. Eine Marke kann die Kontrolle über ihr Behältersystem behalten, während ein Einzelhändler ein Angebot über teilnehmende Marken aufbauen kann. Die Expansion hängt davon ab, Hygienepraktiken und verständliche Anweisungen aufrechtzuerhalten, wenn die Anzahl der Nachfüllstandorte wächst.
Neueste Industrielle Entwicklungen in Markt für Schönheits- und Körperpflegeprodukte
- Juli 2026: Die Nationale Medizinprodukteverwaltung Chinas erließ Bekanntmachung Nr. 70 von 2026, gültig ab dem 28. Juli 2026. Für internationale Kosmetika, die zuerst in China oder gleichzeitig in China und anderen Märkten eingeführt wurden, können Registranten oder Einreicher eine China-Ersteinführungsverpflichtung einreichen. Diese ersetzt den Nachweis früherer Verkäufe im Registrierungs- oder Herstellungsland.
- Juni 2026: Das Europäische Parlament und der Rat der Europäischen Union erzielten eine vorläufige Einigung zur Vereinfachung der Kosmetikvorschriften und zur Reduzierung des Verwaltungsaufwands für Unternehmen, wobei eine Abstimmung im Parlament für den 22. Oktober 2026 geplant ist.
- Mai 2026: Die spanische Agentur für Arzneimittel und Medizinprodukte meldete, dass Viva Linda Distribuciones S.L. begonnen hatte, alle Chargen von 2 Inoar-Haarbehandlungen zurückzuziehen und verkaufte Einheiten zurückzurufen, nachdem Formaldehyd nachgewiesen worden war.
Markt für Schönheits- und Körperpflegeprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Beauty- und Körperpflegeprodukte misst die jährlichen Verbraucherausgaben für verpackte Beauty- und Körperpflegewaren, die weltweit über Einzelhandelskanäle einschließlich Online-Shops verkauft werden. Er umfasst Waren für die Körperpflege sowie für kosmetische Zwecke oder Make-up, wobei die Umsätze nach Produkttyp, Preissegment, Inhaltsstoffzusammensetzung, Einzelhandelskanal und Region klassifiziert werden.
Ausschlüsse: Professionelle Salondienstleistungen, ästhetische Eingriffe, Nahrungsergänzungsmittel und Heimschönheitsgeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Körperpflegeprodukte
- Haarpflege
- Shampoo
- Conditioner
- Haarfärbemittel
- Haarstylingprodukte
- Sonstige
- Hautpflege
- Gesichtspflegeprodukte
- Körperpflegeprodukte
- Lippen- und Nagelpflegeprodukte
- Bad und Dusche
- Duschgels
- Seifen
- Sonstige
- Mundpflege
- Zahnbürste
- Zahnpasta
- Mundspülungen und -spülungen
- Sonstige
- Männerpflegeprodukte
- Deodorants und Antitranspirantien
- Parfüms und Düfte
- Haarpflege
- Kosmetik-/Make-up-Produkte
- Gesichtskosmetik
- Augenkosmetik
- Lippen- und Nagel-Make-up-Produkte
- Körperpflegeprodukte
- Nach Kategorie
- Premiumprodukte
- Massenprodukte
- Nach Inhaltsstofftyp
- Natürlich und biologisch
- Konventionell/Synthetisch
- Nach Vertriebskanal
- Fachgeschäfte
- Supermärkte/Verbrauchermärkte
- Online-Einzelhandelsgeschäfte
- Sonstige Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Saudi-Arabien
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Kosmetikverordnung der Europäischen Union, COSMOS-Standard-Zertifizierungsmaterialien, nationale Einzelhandelsstatistiken und Unternehmensveröffentlichungen wie die Jahresergebnisse von L'Oréal helfen Analysten bei der Beurteilung von Produktdefinitionen, Inhaltsstoffansprüchen, Kanalaktivitäten und regionaler Nachfrage. Branchenverbände und begutachtete Verbraucher- oder Formulierungsforschung können den Kontext zur Kategorienutzung und Produktsicherheit ergänzen, sofern sie direkt den definierten Markt für verpackte Waren betreffen.
Unternehmenseinreichungen, Investorenpräsentationen und seriöse Presseberichterstattung helfen dabei, gemeldete Umsätze, Portfolioänderungen, Kanalstrategie und wesentliche Marktereignisse mit öffentlichen Indikatoren abzugleichen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Das Forschungsdesign verwendet strukturierte Interviews oder Umfragen mit Herstellern, Einzelhändlern, Distributoren und Kategoriespezialisten, um Sekundärnachweise zu Umsätzen mit verpackten Produkten, Preissegmenten, Inhaltsstoffen, Kanälen und regionalen Bedingungen zu prüfen. Analysten vergleichen Beobachtungen der Befragten mit veröffentlichten Indikatoren, untersuchen wesentliche Lücken durch Folgefragen und triangulieren Erkenntnisse über unabhängige Teilnehmer und dokumentarische Quellen hinweg.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Analysten schätzen die globalen Einzelhandelsausgaben für abgedeckte verpackte Produkte von oben nach unten und überprüfen ausgewählte Gesamtwerte mit Lieferantenzusammenstellungen, Händler- und Distributorkanal-Checks sowie stichprobenartigen durchschnittlichen Verkaufspreisen multipliziert mit dem Volumen. Produktabsatz, gemeldete Schönheitsumsätze, Haushaltsausgaben, Einzelhandelskanalmix, Verbraucherpreisänderungen und regionale Kauftrends fließen in das Wertmodell ein. Nachweise zu verkauften Einheiten und Durchschnittspreisen helfen dabei, Volumenwachstum von Preis- und Produktmixeffekten zu unterscheiden. Segmentanteile werden aus veröffentlichten Kategorieaufteilungen, Händler- und Lieferantenveröffentlichungen sowie Befragtenchecks aufgebaut und dann innerhalb jeder Produkt-, Preis-, Inhaltsstoff-, Kanal- und geografischen Ansicht abgestimmt.
Für die Prognose 2027–2032 kann die multivariate Regression den historischen Marktwert mit Einkommens-, Bevölkerungs-, Einzelhandelspreis- und Kanalindikatoren in Beziehung setzen, sofern vergleichbare Beobachtungen diese Beziehungen unterstützen. Die Szenarioanalyse befasst sich mit Lücken oder strukturellen Veränderungen beim Online-Kauf, der Premiumnachfrage und den Inhaltsstoffpräferenzen. Analysten legen Annahmen dar, wenn Länder- oder Segmentnachweise spärlich sind, verwenden regionale und Kategorieanaloga zur Eingrenzung von Schätzungen und prüfen, ob die resultierenden variablenspezifischen Trajektorien mit beobachteten Umsätzen und Expertenerklärungen konsistent bleiben. Befragte Spezialisten können die Richtung und den praktischen Umfang einzelner Treiber in Frage stellen, während Unterschiede untersucht werden, bevor Prognoseeingaben beibehalten werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren veröffentlichte Umsätze, Unternehmensberichte, Einzelhandelsindikatoren und Primärnachweise und prüfen dann Gesamtwerte, Anteile, Wachstumsraten, Währungsbehandlung und Jahresvergleichsbewegungen auf Anomalien. Abweichungen werden auf Quelldefinitionen, Zeiträume oder Kanalabdeckung zurückgeführt, von einem zweiten Analysten überprüft und vor der Freigabe behoben. Eine gezielte Rückkontaktaufnahme wird ausgelöst, wenn Nachweise wesentlich in Konflikt stehen oder sich eine wesentliche Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse die Nachfrage oder Abdeckung beeinflussen, und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Globale Marktgröße für Beauty- und Körperpflegeprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Beauty- und Körperpflegeprodukte misst die jährlichen Verbraucherausgaben für verpackte Beauty- und Körperpflegewaren, die weltweit über Einzelhandelskanäle einschließlich Online-Shops verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Befragte Spezialisten können die Richtung und den praktischen Umfang einzelner Treiber in Frage stellen, während Unterschiede untersucht werden, bevor Prognoseeingaben beibehalten werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 668,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 543,1 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 18,8 % unter dem Wert dieses Berichts von 668,9 Mrd. USD für 2027, zwei Jahre später. Die veröffentlichte Schätzung verwendet das Basisjahr 2025, zwei Jahre früher als die Messung dieses Berichts für 2027. |
| Globales Beratungsunternehmen B | 552 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 17,5 % unter dem Wert dieses Berichts von 668,9 Mrd. USD für 2027, zwei Jahre später. Die veröffentlichte Schätzung verwendet das Basisjahr 2025, zwei Jahre früher als die Messung dieses Berichts für 2027. |
Die Analysten von Mordor Intelligence triangulieren veröffentlichte Umsätze, Unternehmensberichte, Einzelhandelsindikatoren und Primärnachweise und prüfen dann Gesamtwerte, Anteile, Wachstumsraten, Währungsbehandlung und Jahresvergleichsbewegungen auf Anomalien.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Marktgröße bei Beauty- und Körperpflegeprodukten?
Der Markt wird voraussichtlich 2027 668,9 Milliarden USD und bis 2032 852 Milliarden USD erreichen, bei einem CAGR von 4,96 % über 2027–2032.
Welche Kräfte unterstützen die Nachfrage nach Körperpflege- und Kosmetikprodukten?
Inhaltsstoffqualitätssicherung, gezielte Hautpflege und Social Commerce unterstützen die Nachfrage. Naturas TikTok-Shop-Betrieb in Brasilien verzeichnete 2025 70 % der Transaktionen von neuen Verbrauchern.
Entfallen auf Körperpflege- oder Make-up-Produkte mehr Branchenumsätze?
Körperpflegeprodukte hielten 2026 mit 88,37 % des Marktes das größte Produkttypsegment.
Welche Unternehmen konkurrieren in der Kosmetik- und Körperpflegebranche?
Procter & Gamble Company, L'Oréal SA, Unilever PLC, Colgate-Palmolive Company und The Estée Lauder Companies Inc. sind wesentliche Marktteilnehmer.
Was kann den Verkauf von Kosmetik- und Körperpflegeprodukten unterbrechen?
Sicherheitsmängel bei Inhaltsstoffen können Produkte aus dem Verkauf nehmen. Im Mai 2026 meldete die spanische Regulierungsbehörde, dass der Rückzug und die Rückrufaktion für alle Chargen von 2 Inoar-Haarbehandlungen nach dem Nachweis von Formaldehyd begonnen hatte.
Welche Region führt die Kosmetik- und Körperpflegebranche an?
Asien-Pazifik hielt 2026 36,18 % des Marktes und wird mit dem höchsten CAGR von 7,25 % über 2027–2032 prognostiziert.