
Ghana Telecom MNO Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.93 Milliarden US-Dollar |
| Marktgröße (2026) | 1.99 Milliarden US-Dollar |
| Marktgröße (2031) | 2.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.10 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ghana Telecom MNO Marktanalyse von Mordor Intelligence
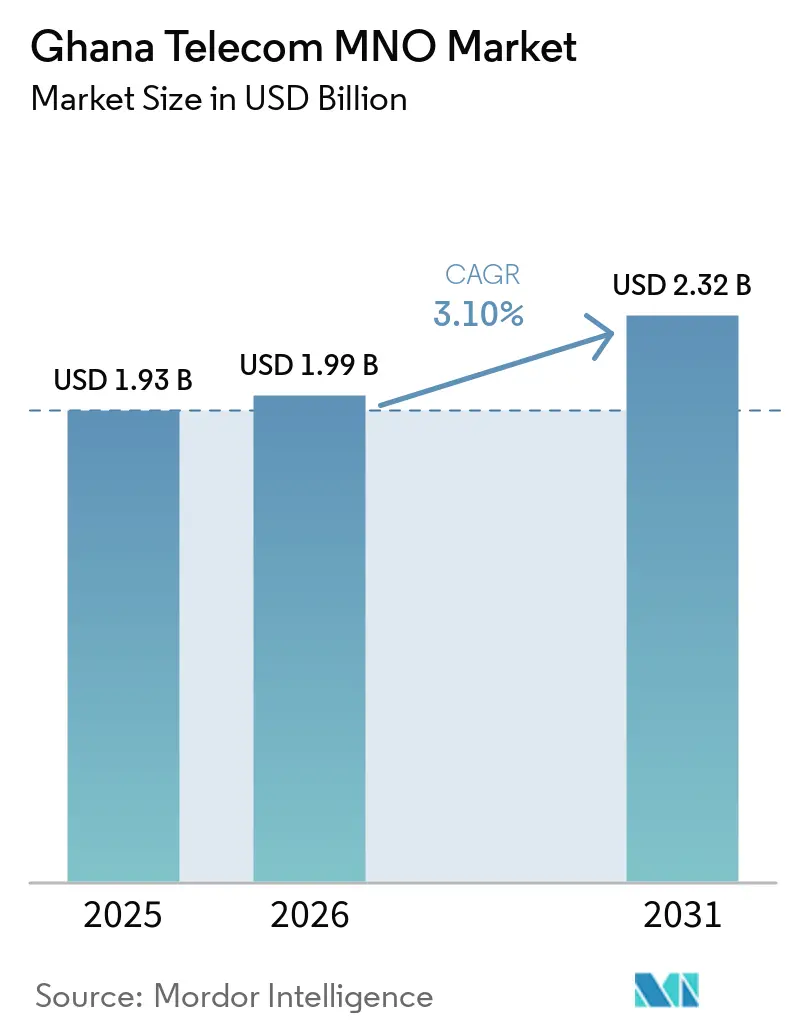
Die Größe des Ghana-Telekommunikationsmarktes wird voraussichtlich von 1,93 Milliarden USD im Jahr 2025 auf 1,99 Milliarden USD im Jahr 2026 steigen und bis 2031 2,32 Milliarden USD erreichen, mit einer CAGR von 3,1 % über den Zeitraum 2026–2031. Betreiber verlagern sich von sprachzentrierten zu datenzentrierten Einnahmen, da die landesweite mobile Durchdringung bereits 118 % übersteigt, was das Nettowachstum bei Neuzugängen dämpft und die Strategie auf höhere Datennutzung, Unternehmenskonnektivität und wertschöpfende Mobile-Money-Dienste ausrichtet. Die Konsolidierung hat ein De-facto-Duopol geschaffen, das den Wettbewerb um Netzqualität und digitale Zahlungsökosysteme intensiviert, anstatt auf Abonnentenzuwächse zu setzen. Regierungsreformen wie die Dig-Once-Politik und das Spektrum-Refarming bilden die Grundlage für eine langfristige Kapazitätserweiterung, während die Volatilität des Cedi und Wegerechtsgebühren weiterhin die Kapitaleffizienz belasten. Der Ghana-Telekommunikationsmarkt schreitet daher auf einem stetigen, aber disziplinierten Investitionspfad voran, der Glasfaser-Backhaul, Unternehmensverbindungen und die Verbesserung der ländlichen Abdeckung bevorzugt.
Wichtigste Erkenntnisse des Berichts
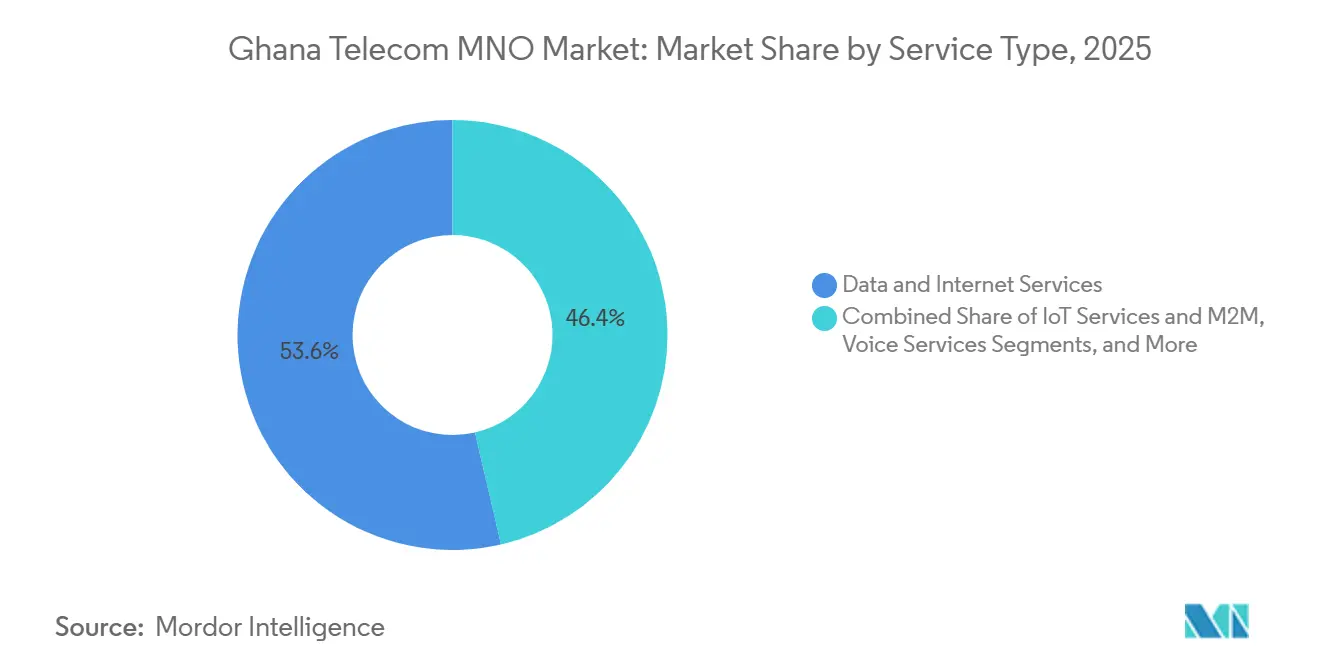
- Nach Dienstleistungstyp entfielen auf Daten- und Internetdienste 53,62 % des Umsatzes im Jahr 2025, und sie bleiben weiterhin der Hauptwachstumstreiber, da Betreiber die steigende 4G-Nutzung monetarisieren. Nach Dienstleistungstyp wird für IoT- und M2M-Dienste eine CAGR von 4,52 % zwischen 2026 und 2031 prognostiziert – das schnellste Wachstum aller Kategorien –, was die Nachfrage aus Logistik, Landwirtschaft und Versorgungsunternehmen widerspiegelt.
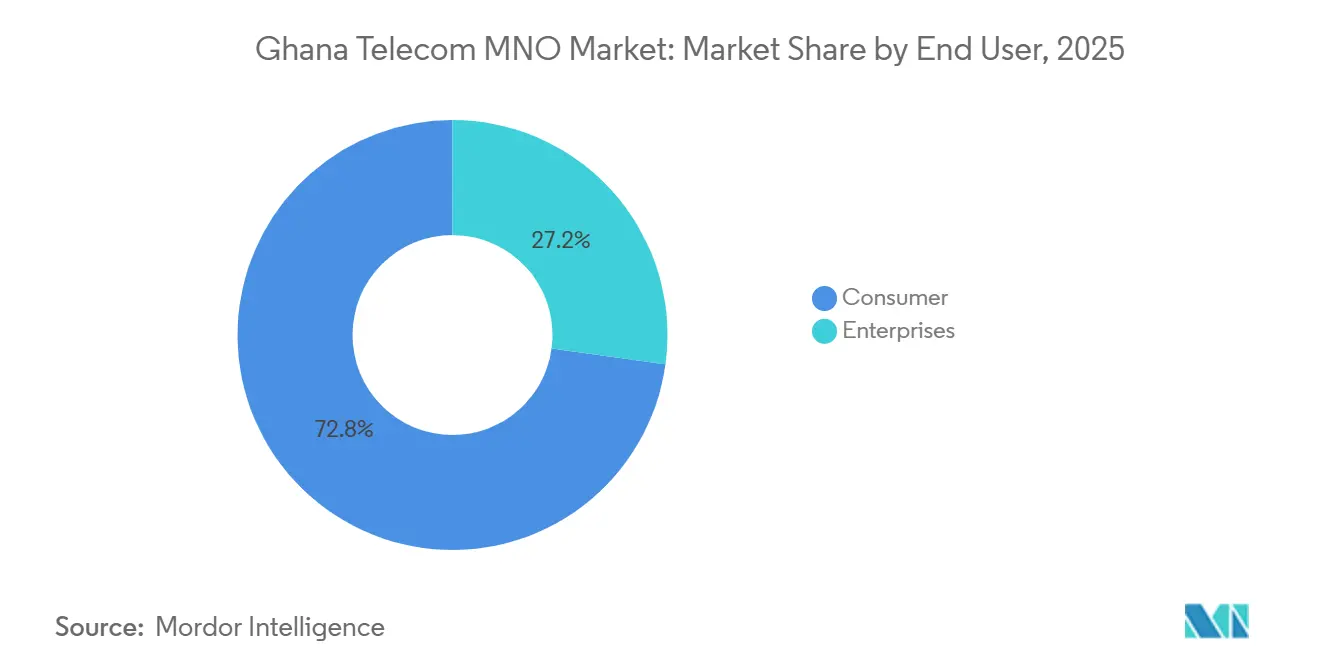
- Nach Endnutzer entfiel auf das Verbrauchersegment 72,83 % des Umsatzes im Jahr 2025; dennoch wird für Unternehmen bis 2031 eine CAGR von 5,01 % prognostiziert, da dedizierter Internetzugang, Cloud-Verbindungen und verwaltete Sicherheitsdienste an Bedeutung gewinnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosiver 4G-Datenverbrauch | +1.2% | Greater Accra, Ashanti, Western | Kurzfristig (≤ 2 Jahre) |
| Expansion des Mobile-Money-Ökosystems | +0.9% | Städtische und stadtnahe Korridore | Mittelfristig (2–4 Jahre) |
| Staatlich geführter ländlicher Glasfaserausbau (GIFEC) | +0.6% | Unterversorgte ländliche Bezirke | Langfristig (≥ 4 Jahre) |
| Wachsende Unternehmensnachfrage nach dediziertem Zugang | +0.5% | Accra, Kumasi, Takoradi | Mittelfristig (2–4 Jahre) |
| Sub-1-GHz-Spektrum-Refarming für IoT | +0.3% | National | Langfristig (≥ 4 Jahre) |
| Erwartete 5G-Auktion und lokale Anreize für Forschung und Entwicklung | +0.4% | Städtische Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosiver 4G-Datenverbrauch
Die durchschnittliche monatliche mobile Datennutzung stieg im Jahr 2025 auf 14,7 GB, ein Anstieg von 36,6 % gegenüber dem Vorjahr, da preisgünstige Android-Geräte und aggressive Datenpakete Streaming und die Nutzung sozialer Medien ausgeweitet haben.[1] Der Datenverkehr im Netz von MTN wuchs im gleichen Zeitraum um 55,4 %, was den Umsatz übertraf, die Erträge pro Megabyte drückte und Kapazitätserweiterungen antrieb. Der Anstieg konzentriert sich dort, wo die 4G-Bevölkerungsabdeckung nahezu 99 % erreicht, dennoch besteht eine Nutzungslücke von 62 %, da viele SIM-Karten ausschließlich für Sprachdienste genutzt werden.[2] Betreiber bündeln nun Daten mit Sprache und subventionieren Einstiegs-Smartphones – eine Taktik, die den Datenverkehr steigert, aber 5G-Verpflichtungen bis zur Finalisierung des Spektrums aufschiebt. Netzüberlastungen in den Abendspitzen werden durch Carrier-Aggregation und 256-QAM-Verbesserungen bewältigt, um Zeit bis zur erwarteten 5G-Auktion zu gewinnen.
Expansion des Mobile-Money-Ökosystems
Die Transaktionswerte stiegen im Jahr 2025 nach der Abschaffung der E-Abgabe auf GHS 4,5 Billionen (USD 291 Milliarden), ein jährlicher Anstieg von 50 %, der die zentrale Bedeutung von Mobile Money für den digitalen Handel unterstreicht.[3] MTN Mobile Money hält einen Anteil von etwa 90 % und verzeichnete einen Umsatzanstieg von 54,4 %, da wertschöpfende Produkte wie Mikroversicherungen den Wallet-Anteil vertieften. Die aktiven Konten erreichten 26,7 Millionen, was auf Multi-SIM-Basis eine Durchdringung von über 120 % entspricht, und generierten gleichzeitig zusätzliche Datensitzungen durch Mini-Apps und QR-Zahlungen. Echtzeit-Abrechnungsregeln haben die Reibungsverluste für Händler verringert und einen sich selbst verstärkenden Kreislauf aus größerer Akzeptanz und höherer Transaktionsgeschwindigkeit geschaffen. Diese Expansion steigert den Datenverbrauch und rechtfertigt einen breiteren 4G-Ausbau in stadtnahen Einzelhandelskorridoren.
Staatlich geführter ländlicher Glasfaserausbau (GIFEC)
GIFEC hatte bis 2025 1.010 ländliche Standorte errichtet, von denen 569 aktiv waren, und hat sich verpflichtet, bis 2027 2.016 Standorte zu bauen, um eine Bevölkerungsabdeckung von 95 % zu erreichen. Im März 2026 wurde Huawei beauftragt, 1.542 Kandidatenstandorte für Glasfaser-Backhaul zu untersuchen, was einen Schwenk von Satelliten- zu terrestrischen Verbindungen signalisiert, die Telemedizin und E-Learning unterstützen können. Das Dig-Once-Mandat des Kabinetts integriert Leerrohre in neue Straßen, verkürzt die Bereitstellungszeiten um etwa 30 % und erleichtert Wegerechtsstreitigkeiten. Co-Location-Bedingungen ermöglichen es privaten Betreibern, Kapazitäten zu mieten, wodurch GIFEC zu einem Großhandelsvermittler statt zu einer reinen Subventionsstelle wird. Verbleibende Hindernisse umfassen Verzögerungen bei der Grundstücksbeschaffung und die Versorgung mit netzunabhängigem Strom, die pro Standort zusätzliche Kosten von 15.000 bis 20.000 USD verursachen, wenn hybride Solar-Diesel-Systeme erforderlich sind.
Wachsende Unternehmensnachfrage nach dediziertem Internetzugang
Unternehmen migrieren von gemeinsam genutzten Mobilfunkdaten zu dedizierten Verbindungen, da Cloud-Workloads, Remote-Arbeit und Echtzeit-Tools für die Lieferkette zunehmen. MTN Ghanas Business Fiber, das 2024 eingeführt wurde, bietet symmetrische Verbindungen von 10 Mbit/s bis 1 Gbit/s mit 99,5-%-Verfügbarkeits-SLAs für Banken und Ministerien. Telecel Ghanas E-Connecta bündelt Konnektivität mit Cybersicherheit und SD-WAN und positioniert den Betreiber als Partner für verwaltete Dienste. Spectrum Fiber betreibt ein Netz von etwa 7.000 km, das Industriekunden in Takoradi und Tema bedient, die latenzarme ERP-Verbindungen benötigen. Die inländische beleuchtete Glasfaserkapazität erreichte 2024 41.661 Gbit/s, von denen MTN 90 % kontrolliert, was Engpässe bei der Vermietung schafft und die Kosten der Wettbewerber erhöht. Der Unternehmens-ARPU liegt zwischen 200 und 2.000 USD pro Monat, verglichen mit einem Verbraucher-ARPU von etwa 3 bis 5 USD, was den strategischen Schwenk zu diesem Segment erklärt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltend hohe Wegerechtsgebühren | -0.8% | Nationale städtische Kerngebiete, Waldreservate | Kurzfristig (≤ 2 Jahre) |
| Devisenkursvolatilität und Einfuhrzölle auf Ausrüstung | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Geringe digitale Kompetenz außerhalb städtischer Zentren | -0.4% | Ländliche und stadtnahe Bezirke | Langfristig (≥ 4 Jahre) |
| Inländische Kreditklemme, die Investitionsausgaben einschränkt | -0.3% | National, stärker bei kleineren Akteuren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Wegerechtsgebühren
Betreiber gaben zwischen 2021 und 2025 rund 70 Millionen USD für die Reparatur von Glasfaserschäden aus, da unkoordinierte Bauarbeiten Kabel in Abwesenheit zentraler Leerrohrkatastern durchtrennt hatten.[4] Bezirksversammlungen erheben jährliche Grundstücksmieten, die in dicht besiedelten Gemeinden bis zu 900.000 USD erreichen können, was die Betriebskosten erhöht und den Break-even für neue Glasfaserstrecken verzögert. Während die Dig-Once-Politik die Kosten für künftige Straßen senkt, löst sie nicht rückwirkend das Problem bestehender Gräben und zwingt Betreiber, Genehmigungen stückweise auszuhandeln. Umwelt- und Zonierungsgenehmigungsverfahren dauern bis zu 18 Monate und erhöhen die Haltekosten für gepachtete Grundstücke. Ein elektronisches Genehmigungsportal ist vorgeschlagen, doch Bezirksversammlungen widersetzen sich Reformen, die eine wichtige Einnahmequelle schmälern würden.
Devisenkursvolatilität und Einfuhrzölle auf Netzwerkausrüstung
Der Cedi verlor zwischen 2020 und 2025 etwa 25 % seines Wertes gegenüber dem USD, was die lokalen Kosten für importierte Basisstationen, Router und Antennen erhöhte. Hardware-Importe erreichten 2024 223,8 Millionen USD und sind mit kumulierten Steuern von 20–25 % belastet, was die Kapitalrendite mindert und Betreiber dazu veranlasst, softwaredefinierten Upgrades gegenüber neuer Hardware den Vorzug zu geben. MTN meldete einen Anstieg der Zollverbindlichkeiten um 39,5 Millionen USD aufgrund der Abwertung und sichert die Beschaffung nun mit Termingeschäften ab. Kleinere Unternehmen verfügen nicht über vergleichbare Absicherungskapazitäten und bleiben plötzlichen Währungsschwankungen ausgesetzt, die vierteljährliche Investitionsausgabenpläne gefährden können. Regierungsüberprüfungen erkennen an, dass Telekommunikationsabgaben 39 % der Preisgestaltung für Einzelhandelspakete ausmachen, haben jedoch bis Mitte 2026 keine steuerliche Entlastung gewährt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Datenumsatz dominiert, IoT steigt aufDaten- und Internetdienste generierten 53,62 % des Umsatzes im Jahr 2025, was den strukturellen Wandel von Sprache zu Daten widerspiegelt, wobei MTN ein Wachstum des Datenumsatzes von 48,8 % im Jahresverlauf meldete. Die Größe des Ghana-Telekommunikationsmarktes für Datendienste ist darauf ausgerichtet, sich weiter auszuweiten, da die durchschnittliche monatliche Nutzung steigt und Betreiber zero-rated soziale Plattformen bündeln, um Marktanteile zu verteidigen. IoT und M2M, obwohl heute nur ein mittlerer einstelliger Anteil, wird voraussichtlich mit einer CAGR von 4,52 % die schnellste Expansion verzeichnen, unterstützt durch Flottentracking, intelligente Zähler und Präzisionslandwirtschaftspiloten. Betreiber schnüren dedizierte APNs, abgestufte Analyse-Dashboards und verwaltetes Hardware-Leasing, um diese Verbindungen zu monetarisieren, die Kundenbindung zu verbessern und die Einnahmen über den Verbraucherverkehr hinaus zu diversifizieren.
Sprachdienste tragen weiterhin wesentliche absolute Umsätze bei, sehen sich jedoch einem säkularen Rückgang gegenüber, da Over-the-Top-Telefonie internationale Minuten ersetzt. Nachrichtenumsätze stehen weiterhin unter Druck durch SMS-Kannibalisierung, obwohl der A2P-Unternehmensverkehr den Rückgang teilweise ausgleicht. Betreiber nutzen Carrier-Aggregation und 256-QAM, um die Spektraleffizienz zu optimieren und 5G-Kapitalausgaben zu verzögern, während sie die Nutzererfahrung aufrechterhalten. Pay-TV und andere wertschöpfende Kategorien hinken hinterher, da die begrenzte Verfügbarkeit von Festbreitband hochauflösendes Streaming einschränkt, obwohl mobile IPTV-Pakete getestet werden, um Cord-Cutter zu gewinnen. Insgesamt halten diese Trends den Ghana-Telekommunikationsmarkt auf einem datengetriebenen Kurs, bei dem IoT inkrementelles Wachstum auf einer reifenden mobilen Breitbandbasis schichtet.

Nach Endnutzer:
Unternehmensmargen übertreffen VerbrauchervoluminaVerbraucherkonten lieferten 72,83 % des Umsatzes im Jahr 2025, angetrieben durch Mobile Money, Prepaid-Datenpakete und Sprachnutzung. Wettbewerbsfördernde Aktionen halten den Verbraucher-ARPU im Bereich von 3–5 USD, was Abwanderung und häufige SIM-Wechsel begünstigt. Um Marktanteile zu verteidigen, verkaufen Betreiber Sparkonten, Mikroversicherungen und Händler-Barvorschüsse innerhalb von Mobile Money, betten Finanzdienstleistungen in den Alltag ein und erhöhen die Wechselkosten. Dennoch halten steigende Smartphone-Akzeptanz und Social-Media-Engagement die Datenverkehrsvolumina aufrecht und helfen Betreibern, Spektrumvermögen zu monetarisieren.
Unternehmen sind zwar in absoluten Zahlen kleiner, werden aber voraussichtlich bis 2031 mit einer CAGR von 5,01 % wachsen und dringend benötigte Margendiversifizierung liefern. Der Marktanteil des Ghana-Telekommunikationsmarktes für dedizierte Internetverbindungen ist bereits stark auf MTN ausgerichtet, das seine 90-prozentige Kontrolle über beleuchtete Glasfaser nutzt, um Konnektivität mit Cloud-Peering und Cybersicherheit zu bündeln. Telecel kontert mit SD-WAN- und verwalteten Sicherheitsangeboten und positioniert sich als Integrator. Industriekorridore rund um Takoradi und Tema sowie Bergbauzentren verlangen latenzarme Verfügbarkeit und unterstützen monatliche Prämiengebühren von 200–2.000 USD, was eine stärkere Cashflow-Konvertierung als die Verbraucherbasis untermauert. Diese Zweiteilung richtet die Kapitalallokation auf Metro-Glasfaser und Festfunk-Zugang aus, der sowohl KMU als auch große Unternehmen bedienen kann.
Geografische Analyse
Die Regionen Greater Accra und Ashanti erwirtschaften zusammen etwa 60 % des Sektorumsatzes, was auf dichte Geschäftsaktivitäten, höheres verfügbares Einkommen und nahezu allgegenwärtige 4G-Abdeckung zurückzuführen ist, die bis 2024 99 % erreichte. Diese Korridore stehen für 5G an erster Stelle, sobald die Spektrumregeln stabilisiert sind, gestützt durch frühe Unternehmenspiloten, die erweitertes mobiles Breitband erfordern. Die Regionen Western und Central, verankert durch Kakao und Bergbau, setzen IoT für die Rückverfolgbarkeit in der Lieferkette ein und bieten Nischen-Unternehmenseinnahmen als Ergänzung zum Verbraucherverkehr. Die nördlichen Gebiete hinken sowohl bei der Abdeckung als auch bei der digitalen Kompetenz hinterher, wobei die Nutzung von Feature-Phones noch über 30 % liegt, was GIFEC-geführte ländliche Standortbauten zur Überbrückung der Kluft veranlasst.
Die internationale Bandbreite, die vom West Africa Cable System und MainOne bereitgestellt wird, bietet ausreichend Spielraum – 8.525,9 Gbit/s verfügbar, von denen nur 3.646,2 Gbit/s ab 2024 aktiv sind –, was bedeutet, dass inländische Engpässe auf der mittleren Meile, nicht die Unterseekabelkapazität, die Nutzererfahrung begrenzen. Grenzüberschreitende Verbindungen zur Côte d'Ivoire, Burkina Faso und Togo unterstützen Roaming und Großhandelsverkehr, obwohl die ECOWAS-Tarifharmonisierung unvollendet bleibt und nahtlose regionale Datenpakete verhindert. Die Dig-Once-Politik sollte den Glasfaserausbau auf der letzten Meile in unterversorgten Gebieten beschleunigen, indem Leerrohre in neue Straßen eingebettet werden, was die Grabungskosten um etwa 30 % senkt und Wegerechtsverhandlungen erleichtert. Landstreitigkeiten und intermittierende Netzstromversorgung in netzunabhängigen Gemeinden verlangsamen jedoch weiterhin die ländliche Aktivierung.
Insgesamt bleibt der Ghana-Telekommunikationsmarkt national reguliert, aber regionale Unterschiede bei Einkommen, Bildung und Infrastruktur lenken Investitionsmuster – dichte südliche Korridore sichern frühe Upgrades, während GIFEC die Reichweite in dünn besiedelten nördlichen Gebieten subventioniert. Dieser schrittweise Ansatz balanciert kommerzielle Renditen mit universellen Versorgungszielen.
Wettbewerbslandschaft
Der Ghana-Telekommunikationsmarkt ist stark konzentriert, wobei MTN ab 2025 den Großteil der Sprach- und Datenabonnements hält. Die staatlich erleichterte Konsolidierung übertrug AirtelTigos 3,2 Millionen Leitungen im September 2025 auf Telecel, was ein Duopol mit MTN festigte und unterdimensionierte Wettbewerber eliminierte. MTNs Dominanz ist durch die Kontrolle von etwa 90 % der beleuchteten Glasfaser und ein wachsendes Turmportfolio verankert, einschließlich 500 Standorte, die im Februar 2026 von IHS erworben wurden und jährliche Mietkosten um 15 Millionen USD senken.
Telecel, gestärkt durch einen Huawei-Finanzierungspakt über 70 Millionen USD im November 2025, plant, die Standorte von 5.000 auf 9.000 zu erhöhen und sein Backhaul aufzurüsten, womit es sein Angebot von einem Preisangebot zu einem Qualitätsherausforderer verschiebt. Beide Betreiber nutzen Mobile Money, aber MTNs 90-prozentiger Anteil in diesem Bereich festigt die Kundenbindung und das Cross-Selling-Potenzial. Nischenmärkte umfassen Festfunk-Zugang in stadtnahen Gürteln, wo Glasfaser unwirtschaftlich bleibt, IoT für Agrarlogistik und verwaltete Sicherheit für KMU. Next-Gen InfraCo startete im März 2026 kommerziellen 5G-Großhandel, aber die Exklusivität steht unter regulatorischer Überprüfung und könnte Millimeterwellen-Ausschreibungen für Einzelhandelsbetreiber öffnen, obwohl wahrscheinlich nur kapitalstarke Akteure teilnehmen werden.
Strategisch hat MTN 1 Milliarde USD für 2026–2028 eingeplant, um 800 Standorte hinzuzufügen und KI-gesteuerte Optimierung einzusetzen, während Telecel in SD-WAN- und Cybersicherheitspakete investiert. Kleinere Marktteilnehmer wie Surfline und Glo sind ausgeschieden, was die schwierige Wirtschaftlichkeit für unterdimensionierte Netze unterstreicht. Der Ghana-Telekommunikationsmarkt funktioniert daher mit zwei aggressiv investierenden Marktführern, begrenzter Bedrohung durch neue Marktteilnehmer und regulatorischen Maßnahmen, die sich auf Erschwinglichkeit und universellen Zugang konzentrieren, anstatt zusätzlichen anlagenbasierten Wettbewerb zu fördern.
Ghana Telecom MNO Branchenführer
-
MTN Ghana
-
Telecel Ghana
-
AT Ghana
-
Glo Ghana
-
Surfline Communications
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ghana Telecom MNO Markt Unternehmen in diesem Bericht
- MTN Ghana
- Telecel Ghana
- AT Ghana
- Glo Ghana
- Surfline Communications
Neueste Industrielle Entwicklungen in Ghana Telecom MNO Markt
- April 2026: MTN Ghana kündigte ein Netzwerkprogramm über 1 Milliarde USD für 2026–2028 an, um 800 Basisstationen zu bauen und KI-Optimierungstools einzusetzen.
- März 2026: Next-Gen InfraCo startete kommerziellen 5G-Dienst in Accra und Kumasi unter einem Neutral-Host-Modell.
- März 2026: Huawei kooperierte mit GIFEC, um 1.542 ländliche Standorte für Glasfaser-Upgrades zu bewerten.
- Mai 2026: Das Kabinett genehmigte die Dig-Once-Politik, die Glasfaser-Leerrohre in allen neuen Straßenprojekten vorschreibt.
Berichtsumfang des Ghana Telecom MNO Marktes
Der Ghana Telecom MNO Marktbericht ist segmentiert nach Dienstleistungstyp (Sprachdienste, Daten- und Internetdienste, Nachrichtendienste, IoT- und M2M-Dienste, OTT- und PayTV-Dienste, sonstige Dienste), Endnutzer (Unternehmen, Verbraucher) und Geografie (Ghana). Die Marktprognosen werden in Wertangaben (USD) und Volumen (Abonnements, Datenverkehr) bereitgestellt.
Segmentierungsübersicht
| Sprachdienste |
| Daten- und Internetdienste |
| Nachrichtendienste |
| IoT- und M2M-Dienste |
| OTT- und PayTV-Dienste |
| Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste, übrige Dienstleistungstypen) |
| Unternehmen |
| Verbraucher |
| Nach Dienstleistungstyp | Sprachdienste |
| Daten- und Internetdienste | |
| Nachrichtendienste | |
| IoT- und M2M-Dienste | |
| OTT- und PayTV-Dienste | |
| Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste, übrige Dienstleistungstypen) | |
| Nach Endnutzer | Unternehmen |
| Verbraucher |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Ghana-Telekommunikationsmarkt und wie ist sein Wachstumsausblick?
Die Größe des Ghana-Telekommunikationsmarktes wird für 2026 auf 1,99 Milliarden USD geschätzt und soll bis 2031 2,32 Milliarden USD erreichen, was einer CAGR von 3,1 % über 2026–2031 entspricht (Mordor Intelligence).
Welcher Dienstleistungstyp wächst am schnellsten im ghanaischen Telekommunikationsbereich?
IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 4,52 % wachsen – dem höchsten Wert aller Dienstleistungskategorien –, angetrieben durch Logistik-Tracking, intelligente Zähler und Agrarsensoren (Mordor Intelligence).
Wie konzentriert ist Mobile Money in Ghana?
MTN Mobile Money hält etwa 90 % des Transaktionsvolumens, unterstützt durch 26,7 Millionen aktive Konten und GHS 4,5 Billionen an verarbeitetem Wert im Jahr 2025 (Mordor Intelligence).
Was sind die Haupthindernisse für den ländlichen Telekommunikationsausbau in Ghana?
Hohe Wegerechtsgebühren, Verzögerungen bei der Grundstücksbeschaffung und intermittierende Netzstromversorgung erhöhen die Ausbaukosten, obwohl GIFEC-Subventionen und die Dig-Once-Politik darauf abzielen, diese Hindernisse zu mindern (Mordor Intelligence).
Wie wird die erwartete 5G-Auktion den Wettbewerb beeinflussen?
Wenn die Nationale Kommunikationsbehörde die Exklusivität von Next-Gen InfraCo aufhebt, könnten qualifizierte Einzelhandelsbetreiber direkt für Millimeterwellen-Spektrum bieten, was den Dienstleistungswettbewerb in städtischen Korridoren potenziell verstärkt (Mordor Intelligence).