
Dimensão e Quota do Mercado de MNO de Telecomunicações de Gana
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.93 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.10 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações de Gana pela Mordor Intelligence
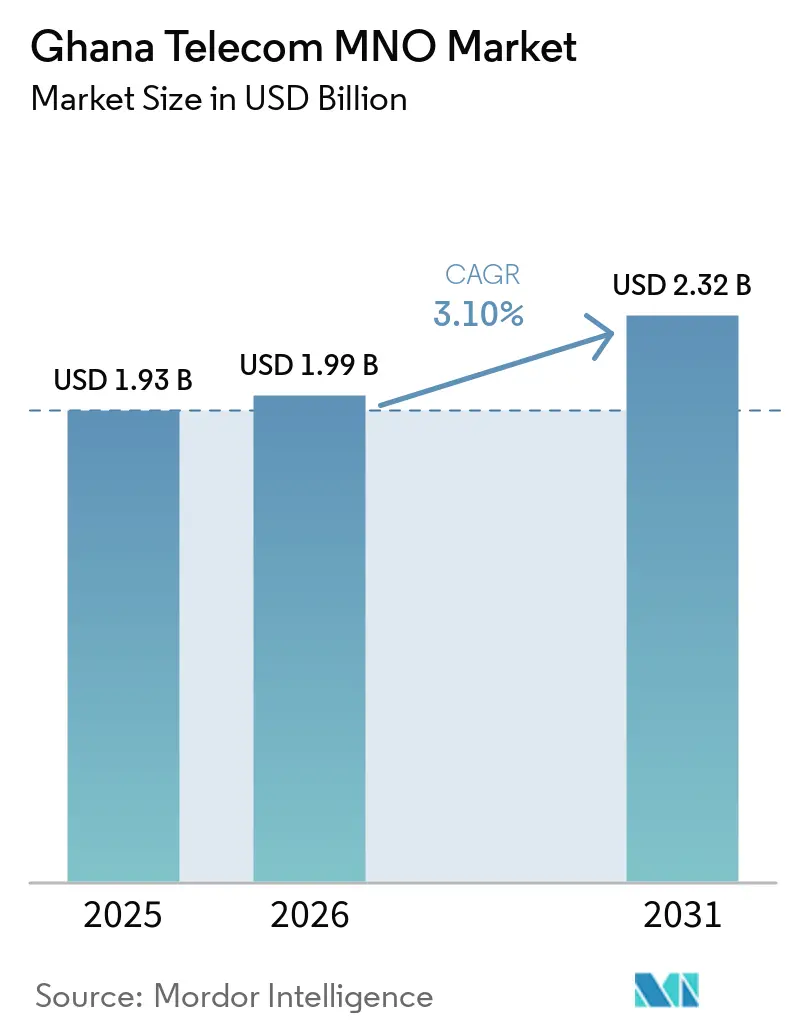
Espera-se que a dimensão do mercado de telecomunicações de Gana aumente de 1,93 bilhões de USD em 2025 para 1,99 bilhões de USD em 2026 e atinja 2,32 bilhões de USD até 2031, crescendo a um CAGR de 3,1% ao longo de 2026-2031. Os operadores estão a transitar de receitas centradas em voz para receitas centradas em dados, uma vez que a penetração móvel nacional já ultrapassa os 118%, o que modera o crescimento líquido de novos assinantes e redireciona a estratégia para uma maior utilização de dados, conectividade empresarial e serviços de dinheiro móvel de valor acrescentado. A consolidação criou um duopólio de facto, intensificando a concorrência em torno da qualidade da rede e dos ecossistemas de pagamento digital, em vez de ganhos de assinantes. Reformas governamentais como a política Dig Once e o reaproveitamento de espectro sustentam a expansão de capacidade a longo prazo, enquanto a volatilidade do cedi e as taxas de direito de passagem continuam a pesar sobre a eficiência de capital. O mercado de telecomunicações de Gana prossegue, portanto, num caminho de investimento estável mas disciplinado, que favorece o backhaul de fibra, os circuitos empresariais e as melhorias na cobertura rural.
Principais Conclusões do Relatório
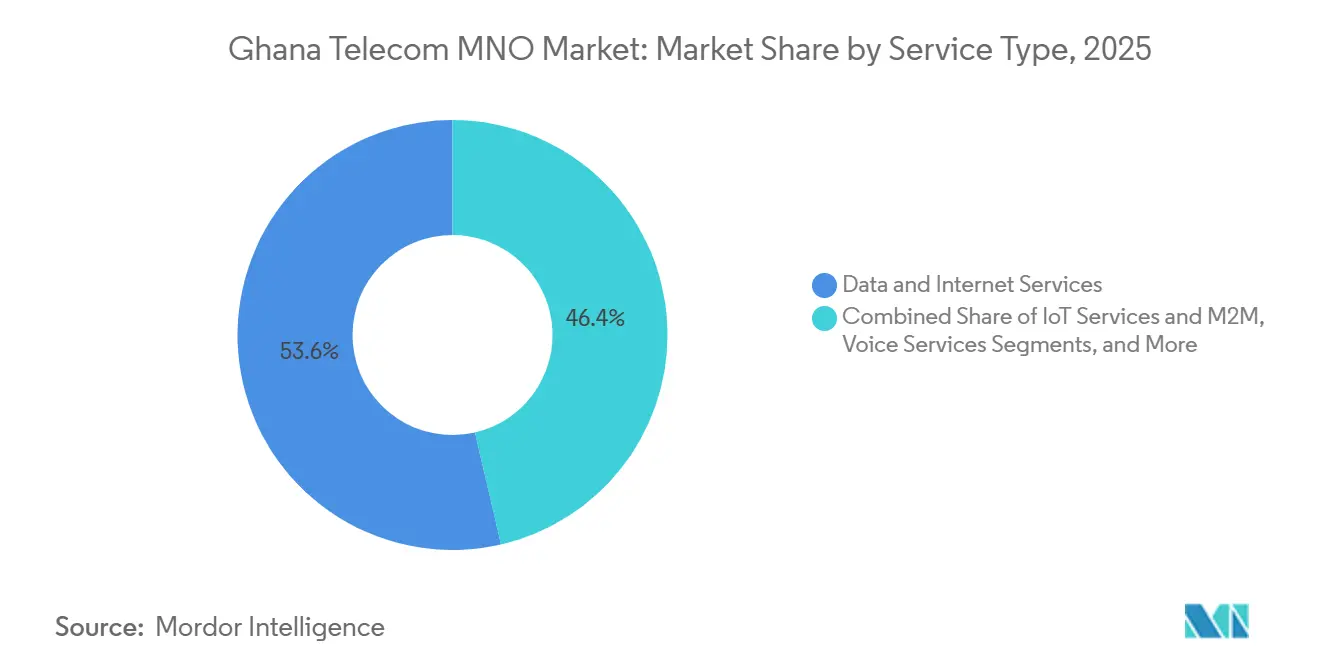
- Por tipo de serviço, os serviços de dados e internet representaram 53,62% das receitas de 2025 e continuam a ancorar o crescimento da linha de topo à medida que os operadores monetizam a crescente utilização de 4G. Por tipo de serviço, os Serviços de IoT e M2M estão projetados para expandir a um CAGR de 4,52% entre 2026-2031, o ritmo mais rápido entre todas as categorias, refletindo a procura da logística, agricultura e serviços públicos.
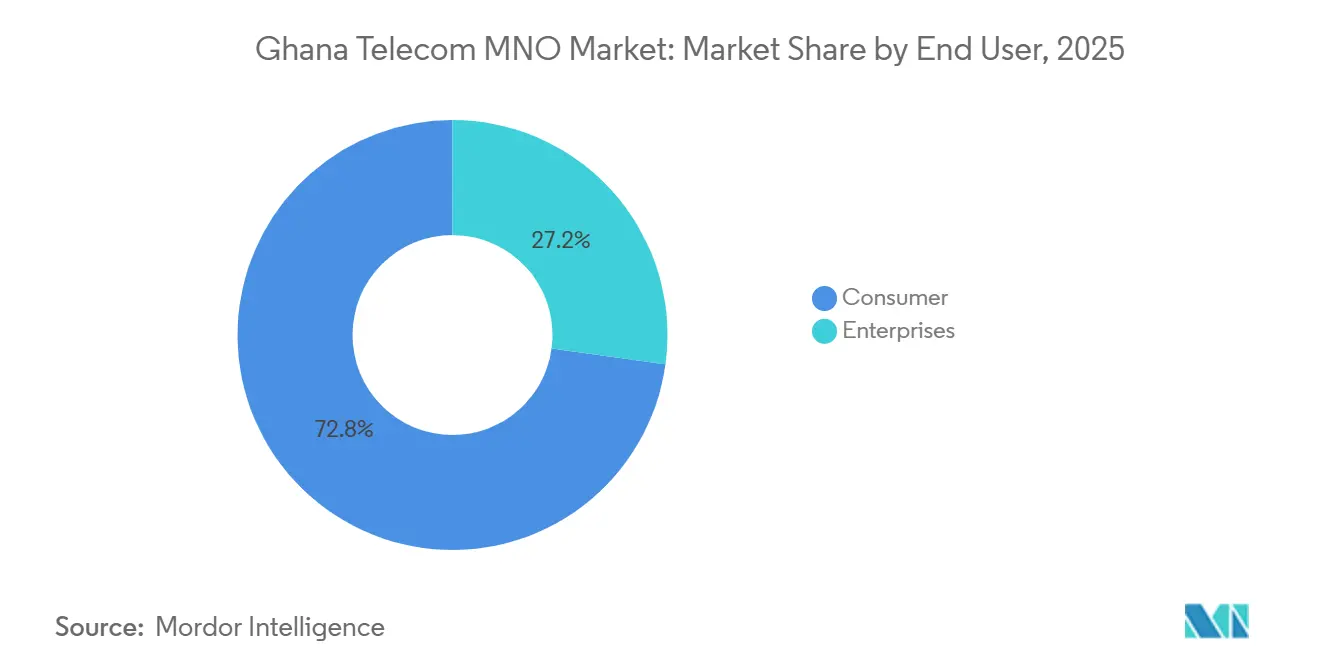
- Por utilizador final, o segmento de consumidores representou 72,83% das receitas de 2025, mas as empresas estão previstas para crescer a um CAGR de 5,01% até 2031, à medida que o acesso dedicado à internet, as ligações à nuvem e a segurança gerida ganham tração.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Consumo Explosivo de Dados 4G | +1.2% | Grande Acra, Ashanti, Ocidental | Curto prazo (≤ 2 anos) |
| Expansão do Ecossistema de Dinheiro Móvel | +0.9% | Corredores urbanos e periurbanos | Médio prazo (2-4 anos) |
| Implantação de Fibra Rural Liderada pelo Governo (GIFEC) | +0.6% | Distritos rurais mal servidos | Longo prazo (≥ 4 anos) |
| Crescente Procura Empresarial por Acesso Dedicado | +0.5% | Acra, Kumasi, Takoradi | Médio prazo (2-4 anos) |
| Reaproveitamento de Espectro Sub-1 GHz para IoT | +0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Leilão de 5G Antecipado e Incentivos Locais de I&D | +0.4% | Centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Consumo Explosivo de Dados 4G
A utilização média mensal de dados móveis aumentou para 14,7 GB em 2025, um aumento homólogo de 36,6%, à medida que os smartphones Android económicos e os pacotes de dados agressivos alargaram o uso de streaming e redes sociais.[1] O tráfego de dados na rede da MTN cresceu 55,4% durante o mesmo período, superando as receitas, o que comprimiu os rendimentos por megabyte e impulsionou as atualizações de capacidade. O aumento está concentrado onde a cobertura populacional de 4G se aproxima dos 99%, mas persiste uma lacuna de utilização de 62% porque muitos SIMs permanecem exclusivamente de voz.[2] Os operadores agrupam agora dados com voz e subsidiam smartphones de entrada de gama, uma tática que aumenta o tráfego mas adia os compromissos de 5G até que o espectro seja finalizado. O congestionamento da rede nos picos noturnos está a ser gerido através de agregação de portadoras e melhorias de 256-QAM, ganhando tempo antes do esperado leilão de 5G.
Expansão do Ecossistema de Dinheiro Móvel
Os valores das transações subiram para GHS 4,5 trilhões (291 bilhões de USD) em 2025 após a revogação do imposto eletrónico, um aumento anual de 50% que sublinha a centralidade do dinheiro móvel no comércio digital.[3] O MTN Mobile Money detém cerca de 90% de quota e registou um aumento de receitas de 54,4% à medida que produtos de valor acrescentado como o microseguro aprofundaram a quota de carteira. As contas ativas atingiram 26,7 milhões, ultrapassando 120% de penetração numa base multi-SIM e gerando simultaneamente sessões de dados incrementais através de mini-aplicações e pagamentos por QR. As regras de liquidação em tempo real reduziram o atrito dos comerciantes, criando um ciclo de reforço mútuo de maior aceitação e maior velocidade de transação. Esta expansão aumenta o consumo de dados e justifica implementações mais amplas de 4G nos corredores de retalho periurbanos.
Implantação de Fibra Rural Liderada pelo Governo (GIFEC)
O GIFEC tinha construído 1.010 sites rurais até 2025, dos quais 569 estavam ativos, e está comprometido a construir 2.016 até 2027 para atingir 95% de cobertura populacional. Em março de 2026, a Huawei foi contratada para avaliar 1.542 locais candidatos para backhaul de fibra, sinalizando uma mudança de ligações por satélite para ligações terrestres que podem suportar telemedicina e e-learning. O mandato Dig Once do Conselho de Ministros incorpora condutas em novas estradas, reduzindo os prazos de implantação em cerca de 30% e facilitando as disputas de direito de passagem. Os termos de co-localização permitem que os operadores privados arrendem capacidade, transformando o GIFEC num facilitador grossista em vez de um mero organismo de subsídios. Os obstáculos remanescentes incluem atrasos na aquisição de terrenos e energia fora da rede, que acrescentam entre 15.000 e 20.000 USD por site quando são necessários sistemas híbridos de energia solar-diesel.
Crescente Procura Empresarial por Acesso Dedicado à Internet
As empresas estão a migrar de dados móveis partilhados para circuitos dedicados à medida que as cargas de trabalho na nuvem, o trabalho remoto e as ferramentas de cadeia de abastecimento em tempo real proliferam. A MTN Ghana Business Fiber, lançada em 2024, oferece ligações simétricas de 10 Mbps a 1 Gbps com SLAs de 99,5% de tempo de atividade, destinadas a bancos e ministérios. A E-Connecta da Telecel Ghana agrupa conectividade com cibersegurança e SD-WAN, posicionando o operador como parceiro de serviços geridos. A Spectrum Fiber opera cerca de 7.000 km de rede que suporta clientes industriais de Takoradi e Tema que exigem ligações ERP de baixa latência. A capacidade de fibra iluminada doméstica atingiu 41.661 Gbps em 2024, dos quais a MTN controla 90%, criando estrangulamentos de arrendamento que inflacionam os custos dos concorrentes. O ARPU empresarial varia entre 200 e 2.000 USD por mês, em comparação com o ARPU do consumidor de aproximadamente 3 a 5 USD, o que explica a mudança estratégica para este segmento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Taxas de Direito de Passagem Persistentemente Elevadas | -0.8% | Núcleos urbanos nacionais, reservas florestais | Curto prazo (≤ 2 anos) |
| Volatilidade Cambial e Direitos de Importação sobre Equipamentos | -0.7% | Nacional | Médio prazo (2-4 anos) |
| Baixa Literacia Digital Fora dos Centros Urbanos | -0.4% | Distritos rurais e periurbanos | Longo prazo (≥ 4 anos) |
| Contração do Crédito Interno a Restringir o Capex | -0.3% | Nacional, com maior impacto nos pequenos operadores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Direito de Passagem Persistentemente Elevadas
Os operadores gastaram cerca de 70 milhões de USD em reparações de cortes de fibra entre 2021 e 2025, uma vez que a construção descoordenada seccionou cabos na ausência de registos centralizados de condutas.[4] As assembleias distritais cobram taxas anuais de arrendamento de terrenos que podem atingir 900.000 USD em municípios densos, elevando o opex e atrasando o ponto de equilíbrio para novas rotas de fibra. Embora a política Dig Once reduza os custos para futuras estradas, não resolve retroativamente as valas existentes, obrigando os operadores a negociar licenças de forma fragmentada. Os processos de aprovação ambiental e de zonamento demoram até 18 meses, prolongando os custos de manutenção em parcelas arrendadas. Está proposto um portal de licenciamento eletrónico, mas as assembleias distritais resistem a reformas que diluiriam uma fonte de receita fundamental.
Volatilidade Cambial e Direitos de Importação sobre Equipamentos de Rede
O cedi perdeu cerca de 25% do seu valor face ao USD entre 2020 e 2025, aumentando os custos locais de estações base, routers e antenas importados. As importações de hardware atingiram 223,8 milhões de USD em 2024 e enfrentam impostos cumulativos de 20-25%, erodindo os retornos sobre o capital e empurrando os operadores para atualizações definidas por software em vez de novo hardware. A MTN divulgou um aumento de 39,5 milhões de USD nas responsabilidades por direitos aduaneiros devido à desvalorização e cobre agora as aquisições com contratos a prazo. As empresas mais pequenas carecem de capacidade de cobertura semelhante e permanecem expostas a oscilações cambiais súbitas que podem desestabilizar os planos trimestrais de capex. As revisões governamentais reconhecem que as taxas sobre telecomunicações representam 39% do preço dos pacotes de retalho, mas, em meados de 2026, ainda não proporcionaram alívio fiscal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
As Receitas de Dados Dominam, o IoT AscendeOs Serviços de Dados e Internet geraram 53,62% das receitas de 2025, refletindo a mudança estrutural da voz para os dados, com a MTN a reportar um crescimento de 48,8% nas receitas de dados durante o ano. A dimensão do mercado de telecomunicações de Gana para os serviços de dados está posicionada para se alargar ainda mais à medida que a utilização média mensal aumenta e os operadores agrupam plataformas sociais com acesso gratuito para defender a quota. O IoT e M2M, embora representem apenas uma parcela de um dígito médio atualmente, está previsto para registar a expansão mais rápida a um CAGR de 4,52%, suportado por pilotos de rastreamento de frotas, medição inteligente e agricultura de precisão. Os operadores estão a disponibilizar APNs dedicados, painéis de análise em camadas e arrendamento de hardware gerido para monetizar estas ligações, melhorando a fidelização e diversificando as receitas para além do tráfego de consumidores.
Os serviços de voz ainda contribuem com receitas absolutas materiais, mas enfrentam erosão secular à medida que as chamadas over-the-top substituem os minutos internacionais. As receitas de mensagens permanecem sob pressão devido à canibalização do SMS, embora o tráfego A2P empresarial compense parcialmente o declínio. Os operadores exploram a agregação de portadoras e o 256-QAM para otimizar a eficiência espetral, adiando os investimentos de capital em 5G enquanto mantêm a experiência do utilizador. As categorias de Pay-TV e outros serviços de valor acrescentado ficam aquém porque a disponibilidade limitada de banda larga fixa restringe o streaming de alta resolução, embora os pacotes de IPTV mobile-first estejam a ser testados para capturar utilizadores que abandonam a televisão por cabo. Coletivamente, estas tendências mantêm o mercado de telecomunicações de Gana numa trajetória orientada para os dados, onde o IoT acrescenta crescimento incremental sobre uma base de banda larga móvel em maturação.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
As Margens Empresariais Superam os Volumes de ConsumidoresAs contas de consumidores geraram 72,83% das receitas de 2025, impulsionadas pelo dinheiro móvel, pacotes de dados pré-pagos e utilização de voz. As promoções competitivas mantêm o ARPU do consumidor na faixa de 3 a 5 USD, estimulando a rotatividade e as trocas frequentes de SIM. Para defender a quota, os operadores fazem venda cruzada de contas poupança, microseguro e adiantamentos de caixa para comerciantes no âmbito do dinheiro móvel, incorporando serviços financeiros nas rotinas diárias e aumentando os custos de mudança. Não obstante, a crescente adoção de smartphones e o envolvimento nas redes sociais sustentam os volumes de tráfego, ajudando as operadoras a monetizar os ativos de espectro.
As empresas, embora menores em termos absolutos, estão projetadas para expandir a um CAGR de 5,01% até 2031, proporcionando uma diversificação de margens muito necessária. A quota de mercado de telecomunicações de Gana para ligações de internet dedicadas já está inclinada para a MTN, que aproveita o seu controlo de 90% da fibra iluminada para agrupar conectividade com interligação à nuvem e cibersegurança. A Telecel contrapõe com ofertas de SD-WAN e segurança gerida, posicionando-se como integradora. Os corredores industriais em torno de Takoradi e Tema, bem como os centros mineiros, exigem tempo de atividade de baixa latência, suportando taxas mensais premium de 200 a 2.000 USD e sustentando uma conversão de caixa mais forte do que a base de consumidores. Esta bifurcação alinha a alocação de capital para a fibra metropolitana e o acesso sem fios fixo que pode servir tanto as PME como as grandes empresas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
As regiões da Grande Acra e de Ashanti geram conjuntamente cerca de 60% das receitas do setor, refletindo a densa atividade comercial, o maior rendimento disponível e a cobertura de 4G quase ubíqua, que atingiu 99% em 2024. Estes corredores são os primeiros na fila para o 5G assim que as regras de espectro se estabilizem, impulsionados por pilotos empresariais iniciais que requerem banda larga móvel melhorada. As regiões Ocidental e Central, ancoradas pelo cacau e pela mineração, estão a adotar o IoT para a rastreabilidade da cadeia de abastecimento, apresentando receitas empresariais de nicho para complementar o tráfego de consumidores. Os territórios do Norte ficam aquém tanto em cobertura como em literacia digital, com a utilização de telemóveis básicos ainda acima dos 30%, o que leva o GIFEC a construir sites rurais para colmatar a diferença.
A largura de banda internacional fornecida pelo West Africa Cable System e pela MainOne proporciona ampla margem de manobra — 8.525,9 Gbps disponíveis com apenas 3.646,2 Gbps ativos em 2024 — o que significa que as restrições domésticas de milha intermediária, e não a capacidade submarina, limitam a experiência do utilizador. As ligações transfronteiriças com a Costa do Marfim, o Burkina Faso e o Togo suportam o tráfego de roaming e grossista, embora a harmonização tarifária da CEDEAO permaneça inacabada e iniba pacotes de dados regionais sem descontinuidades. A política Dig Once deverá acelerar a fibra de última milha em áreas mal servidas ao incorporar condutas em novas estradas, reduzindo os custos de abertura de valas em cerca de 30% e facilitando as negociações de direito de passagem. No entanto, as disputas de terrenos e a energia elétrica intermitente em comunidades fora da rede continuam a atrasar a ativação rural.
No geral, o mercado de telecomunicações de Gana permanece regulado a nível nacional, mas as disparidades regionais em termos de rendimento, literacia e infraestrutura orientam os padrões de investimento — os corredores meridionais densos asseguram atualizações antecipadas, enquanto o GIFEC subsidia o alcance nas zonas norte com baixa densidade populacional. Esta abordagem faseada equilibra os retornos comerciais com os objetivos de serviço universal.
Panorama Competitivo
O mercado de telecomunicações de Gana é altamente concentrado, com a MTN a deter a maioria das subscrições de voz e dados em 2025. A consolidação facilitada pelo governo transferiu 3,2 milhões de linhas da AirtelTigo para a Telecel em setembro de 2025, reforçando um duopólio com a MTN e eliminando concorrentes de escala reduzida. A dominância da MTN está ancorada no controlo de cerca de 90% da fibra iluminada e numa carteira de torres em expansão, incluindo 500 sites adquiridos à IHS em fevereiro de 2026 que reduzem 15 milhões de USD em custos anuais de arrendamento.
A Telecel, reforçada por um acordo de financiamento da Huawei de 70 milhões de USD em novembro de 2025, planeia aumentar os sites de 5.000 para 9.000 e atualizar o seu backhaul, mudando a sua proposta de uma estratégia de preço para um desafiante de qualidade. Ambas as operadoras aproveitam o dinheiro móvel, mas a quota de 90% da MTN nesse segmento cimenta a fidelização dos clientes e o potencial de venda cruzada. Os nichos de espaço em branco incluem o acesso sem fios fixo em cinturões periurbanos onde a fibra permanece antieconómica, o IoT para logística agrícola e a segurança gerida para PME. A Next-Gen InfraCo lançou o 5G grossista em março de 2026, mas a exclusividade está sob revisão regulatória e pode abrir licitações de ondas milimétricas a operadores de retalho, embora apenas os intervenientes com capital suficiente sejam suscetíveis de participar.
Estrategicamente, a MTN reservou 1 bilhão de USD para 2026-2028 para adicionar 800 sites e implementar otimização baseada em inteligência artificial, enquanto a Telecel investe em pacotes de SD-WAN e cibersegurança. Entidades mais pequenas como a Surfline e a Glo saíram do mercado, sublinhando a difícil economia para redes de escala reduzida. O mercado de telecomunicações de Gana funciona, portanto, com dois líderes a investir agressivamente, ameaça limitada de novos entrantes e movimentos regulatórios focados na acessibilidade e no acesso universal, em vez de fomentar concorrência adicional baseada em infraestruturas.
Líderes do Setor de MNO de Telecomunicações de Gana
-
MTN Ghana
-
Telecel Ghana
-
AT Ghana
-
Glo Ghana
-
Surfline Communications
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações de Gana Empresas cobertas neste relatório
- MTN Ghana
- Telecel Ghana
- AT Ghana
- Glo Ghana
- Surfline Communications
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações de Gana
- Abril de 2026: A MTN Ghana anunciou um programa de rede de 1 bilhão de USD para 2026-2028 para construir 800 estações base e implementar ferramentas de otimização por inteligência artificial.
- Março de 2026: A Next-Gen InfraCo iniciou o serviço comercial de 5G em Acra e Kumasi sob um modelo de hospedeiro neutro.
- Março de 2026: A Huawei estabeleceu parceria com o GIFEC para avaliar 1.542 sites rurais para atualizações de fibra.
- Maio de 2026: O Conselho de Ministros aprovou a política Dig Once que obriga à instalação de condutas de fibra em todos os novos projetos rodoviários.
Âmbito do Relatório do Mercado de MNO de Telecomunicações de Gana
O Relatório do Mercado de MNO de Telecomunicações de Gana é Segmentado por Tipo de Serviço (Serviços de Voz, Serviços de Dados e Internet, Serviços de Mensagens, Serviços de IoT e M2M, Serviços OTT e PayTV, Outros Serviços), Utilizador Final (Empresas, Consumidor) e Geografia (Gana). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Subscrições, Tráfego).
Visão geral da segmentação
| Serviços de Voz |
| Serviços de Dados e Internet |
| Serviços de Mensagens |
| Serviços de IoT e M2M |
| Serviços OTT e PayTV |
| Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e Grossistas, Restantes Tipos de Serviço) |
| Empresas |
| Consumidor |
| Por Tipo de Serviço | Serviços de Voz |
| Serviços de Dados e Internet | |
| Serviços de Mensagens | |
| Serviços de IoT e M2M | |
| Serviços OTT e PayTV | |
| Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e Grossistas, Restantes Tipos de Serviço) | |
| Por Utilizador Final | Empresas |
| Consumidor |
Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de telecomunicações de Gana e as suas perspetivas de crescimento?
A dimensão do mercado de telecomunicações de Gana está projetada em 1,99 bilhões de USD em 2026 e prevê-se que atinja 2,32 bilhões de USD até 2031, refletindo um CAGR de 3,1% ao longo de 2026-2031 (Mordor Intelligence).
Qual é o tipo de serviço com crescimento mais rápido no espaço de telecomunicações de Gana?
Os Serviços de IoT e M2M deverão crescer a um CAGR de 4,52% até 2031, o mais elevado entre todas as categorias de serviços, impulsionado pelo rastreamento logístico, medição inteligente e sensores agrícolas (Mordor Intelligence).
Qual é o grau de concentração do dinheiro móvel em Gana?
O MTN Mobile Money detém cerca de 90% da quota de volumes de transações, suportado por 26,7 milhões de contas ativas e GHS 4,5 trilhões em valor processado durante 2025 (Mordor Intelligence).
Quais são os principais obstáculos à expansão das telecomunicações rurais em Gana?
As elevadas taxas de direito de passagem, os atrasos na aquisição de terrenos e a energia elétrica intermitente da rede inflacionam os custos de implementação, embora os subsídios do GIFEC e a política Dig Once visem mitigar estas barreiras (Mordor Intelligence).
Como irá o leilão de 5G antecipado afetar a concorrência?
Se a Autoridade Nacional de Comunicações levantar a exclusividade da Next-Gen InfraCo, os operadores de retalho qualificados poderão licitar diretamente pelo espectro de ondas milimétricas, potencialmente intensificando a rivalidade de serviços nos corredores urbanos (Mordor Intelligence).