
GCC-Geschäftsreisejet-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.39 Milliarden US-Dollar |
| Marktgröße (2026) | 3.47 Milliarden US-Dollar |
| Marktgröße (2031) | 4.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.77 % |
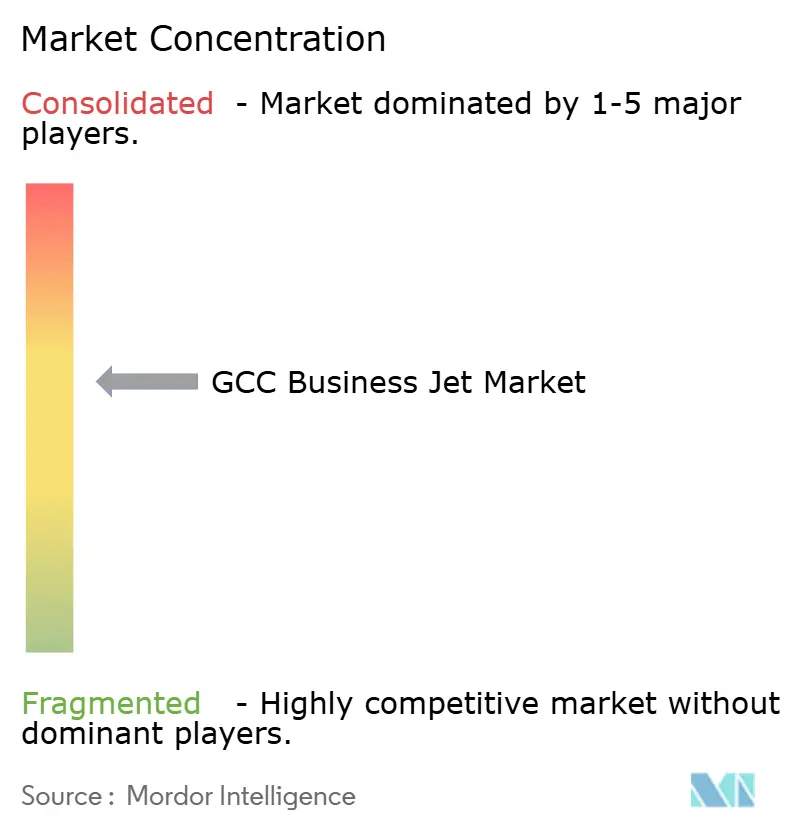
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Geschäftsreisejet-Marktanalyse von Mordor Intelligence
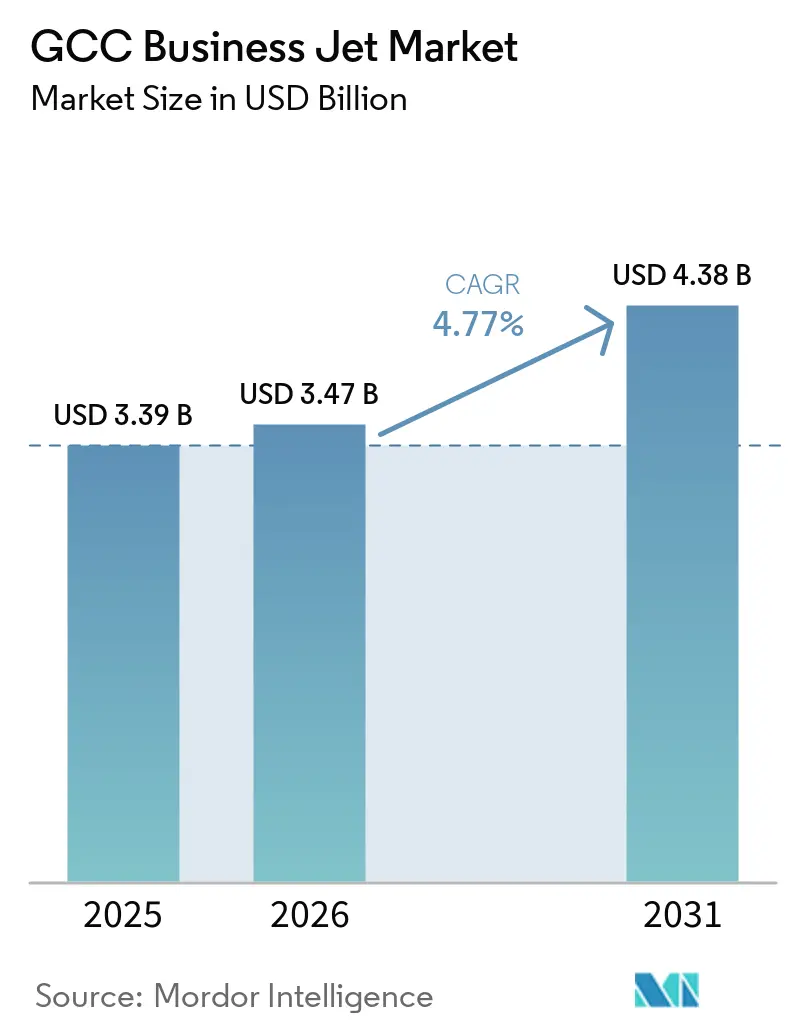
Die Größe des GCC Business Jet Marktes wurde im Jahr 2025 auf 3,39 Milliarden USD geschätzt und soll von 3,47 Milliarden USD im Jahr 2026 auf 4,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,77 % über den Zeitraum 2026–2031. Steigende Vermögenskonzentration, nationale Diversifizierungsprogramme und Anforderungen an Geschäftsreisen stützen die Nachfrage nach Flugzeugen und Charterdienstleistungen in der gesamten Region. Die Reformen im Inlandscharterbereich Saudi-Arabiens haben die Anzahl der Betreiber erweitert, die lokale Strecken bedienen können, was zur Schaffung neuer Flüge beiträgt und nicht nur zu einer Verlagerung von den Drehkreuzen der VAE führt. Flughafenüberlastung verlagert Flüge auf sekundäre Standorte, darunter Sharjah, Al Maktoum International, AlUla und Maskat. Diese Umverteilung steigert den Wert von FBO-Kapazitäten, Flugzeugmanagement und Wartungsdienstleistungen außerhalb der wichtigsten Drehkreuze. Längere OEM-Lieferwartezeiten machen Gebrauchtflugzeuge, Leasing und Mitgliedschaftsprogramme für Käufer, die flexiblen Zugang benötigen, relevanter.
Wichtigste Erkenntnisse des Berichts
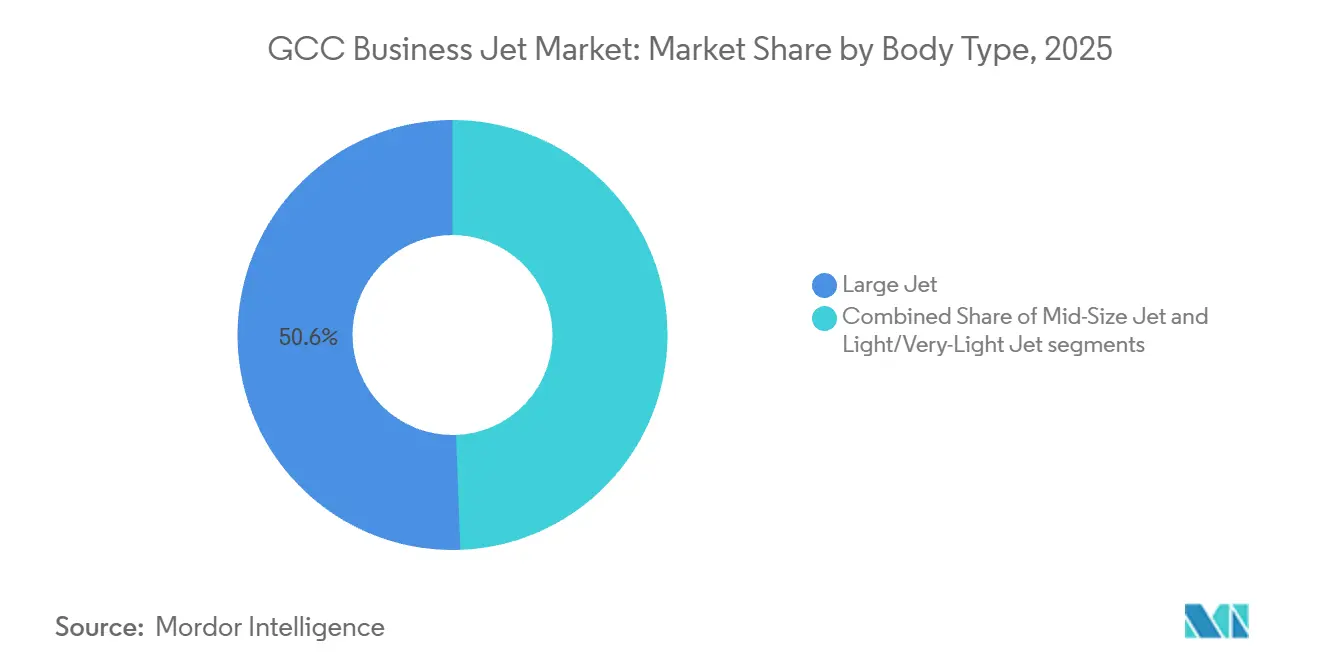
- Nach Flugzeugtyp hielten Großraumjets im Jahr 2025 einen Marktanteil von 50,58 % am GCC Business Jet Markt, während Leicht- und Kleinstjets bis 2031 mit einer CAGR von 5,98 % wachsen sollen.
- Nach Endnutzer hielten Unternehmen und Konzerne im Jahr 2025 einen Marktanteil von 40,73 % am GCC Business Jet Markt, während Charter-/Lufttaxi-Betreiber bis 2031 mit einer CAGR von 6,89 % wachsen sollen.
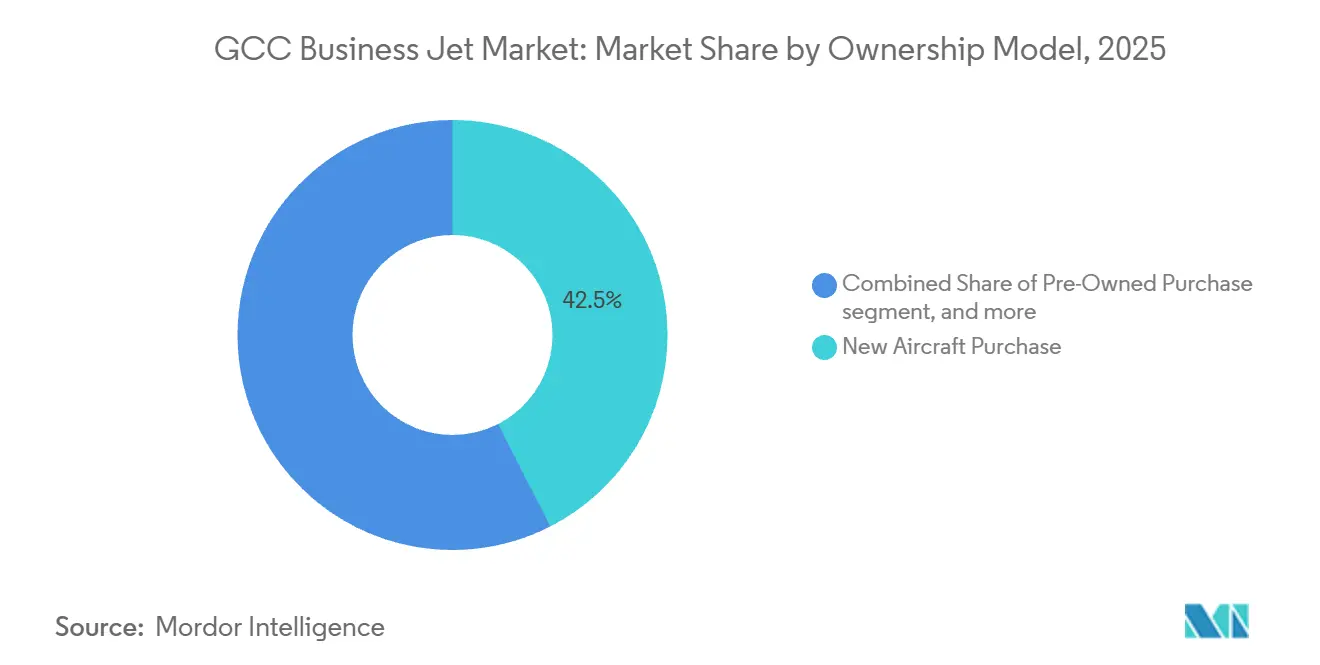
- Nach Eigentumsmodell entfiel im Jahr 2025 ein Anteil von 42,48 % des regionalen Umsatzes auf den Kauf neuer Flugzeuge, während Jet-Cards/Mitgliedschaften bis 2031 mit einer CAGR von 8,26 % wachsen sollen.
- Nach Geografie hielt die VAE im Jahr 2025 einen Umsatzanteil von 37,19 %, während Oman bis 2031 mit einer CAGR von 7,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
GCC-Geschäftsreisejet-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Vermögenskonzentration bei UHNWIs und Family Offices | +1.20% | VAE, Saudi-Arabien, Katar, Bahrain und Kuwait | Langfristig (≥ 4 Jahre) |
| Mit Vision 2030 verknüpfte Programme für Unternehmensmobilität | +0.90% | Saudi-Arabien, mit Ausstrahlungseffekten auf die VAE und Oman | Mittelfristig (2–4 Jahre) |
| Ausbau dedizierter FBO- und MRO-Infrastruktur | +0.70% | VAE, Saudi-Arabien und Oman | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei OEMs treiben die Nachfrage nach Gebrauchtflugzeugen an | +0.60% | VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Islamisch-finanzierte Operating-Lease-Strukturen | +0.50% | Saudi-Arabien, Kuwait und Bahrain | Langfristig (≥ 4 Jahre) |
| SAF-fähige Langstreckenjets, bevorzugt von ESG-bewussten Unternehmen | +0.40% | VAE, Katar und europäische Korridorkonnektivität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Vermögenskonzentration bei UHNWIs und Family Offices
Family Offices im gesamten GCC nutzen die Privatluftfahrt zunehmend als produktives Instrument für Investitions-, Geschäfts- und Familienreisen. Die VAE verzeichneten im Jahr 2025 183.000 Millionäre, ein Anstieg von 3,50 % gegenüber 2024, was einen großen Pool potenzieller Nutzer der Geschäftsluftfahrt unterstützte. Diese Vermögensbasis konzentriert sich auf Standorte mit etablierten Flughäfen, Charterbetreibern und Flugzeugmanagementkapazitäten. Family Offices benötigen häufig Reisepläne, die Linienfluggesellschaften für Mehrstadt-Regionalreisen nicht zuverlässig anbieten können. Diese Anforderungen stützen die Nachfrage nach Großraumflugzeugen, verwalteten Flotten und flexiblen Charterprodukten im GCC Business Jet Markt. Mit dem Übergang des Vermögens an jüngere Eigentümer können Mitgliedschafts- und On-Demand-Zugangsmodelle neben dem direkten Eigentum relevanter werden.
Mit Vision 2030 verknüpfte Programme für Unternehmensmobilität
Die Luftfahrtreformen Saudi-Arabiens haben ein offeneres Umfeld für Unternehmens- und Charterreisen geschaffen. Der Fahrplan der General Authority of Civil Aviation (GACA) zielt auf einen Allgemeinluftfahrtsektor im Wert von 2 Milliarden USD, 6 dedizierte Geschäftsluftfahrtflughäfen, 9 Geschäftsluftfahrtterminals und 35.000 Arbeitsplätze bis 2030 ab. Ausländische On-Demand-Charterbetreiber erhielten ab Mai 2025 Zugang zu inländischen saudi-arabischen Strecken.[1]General Authority of Civil Aviation, „GACA Opens Domestic Aviation Market to International Charter Operators,” General Authority of Civil Aviation, gaca.gov.sa Die Bewegungen von Geschäftsjets in Saudi-Arabien stiegen im Jahr 2024 um 24 % auf 23.600 Flüge, während die Inlandsbewegungen um 26 % zunahmen. Die Politikänderung ermöglicht es Betreibern, Strecken zwischen Riad, Dschidda, Dammam, AlUla und anderen inländischen Zielen direkter zu bedienen. Sie schafft auch Nachfrage nach Bodenabfertigung, Besatzungsdienstleistungen und Wartung und unterstützt damit ein breiteres Ökosystem des GCC Business Jet Marktes.
Ausbau dedizierter FBO- und MRO-Infrastruktur
Neue Geschäftsluftfahrtanlagen erhöhen die Kapazität der Region, Flüge außerhalb der am stärksten ausgelasteten Flughäfen abzuwickeln. Das Sharjah Business Aviation Center von Gama Aviation wurde im April 2026 vollständig in Betrieb genommen und bietet eine Alternative im Wert von 60 Millionen USD für Betreiber, die die VAE bedienen. Die Anlage umfasst einen 130.000 Quadratfuß großen Hangar und bedient Flugzeuge, die andernfalls möglicherweise Planungsbeschränkungen am Dubai International Airport unterliegen würden. Der Al Maktoum International Airport zieht ebenfalls Geschäftsluftfahrtaktivitäten an, da er einen weniger eingeschränkten Standort für FBO- und Wartungsinvestitionen bietet. Ein breiteres Flughafennetz verbessert die Planungsoptionen und kann den Bedarf an Repositionierungsflügen für Charterbetreiber reduzieren. Diese Kapazitätserweiterung unterstützt den GCC Business Jet Markt, indem sie dazu beiträgt, Nachfrage in abgeschlossene Flüge umzuwandeln.
Islamisch-finanzierte Operating-Lease-Strukturen
Scharia-konforme Finanzierungen bieten GCC-Betreibern und -Käufern einen zusätzlichen Weg zum Erwerb von Flugzeugen. Die Dubai Islamic Bank schloss im Juli 2025 eine islamische Flugzeugfinanzierungstransaktion mit Turkish Airlines über eine 12-jährige Ijarah-Leasingstruktur ab. Ein Konsortium unter Beteiligung der Warba Bank arrangierte im Jahr 2025 eine islamische Finanzierungsfazilität in Höhe von 1 Milliarde USD für Avolon.[2]Warba Bank, „Warba Bank as Mandated Lead Arranger of USD 1 Billion Financing for Avolon,” Warba Bank, warbabank.com Diese Transaktionen belegen die Verfügbarkeit längerfristiger islamischer Strukturen für Luftfahrtanlagen. Solche Strukturen können Operating-Leases, verwaltete Flotten und neue Charterkapazitäten unterstützen, ohne dass ein vollständiges Eigentum erforderlich ist. Sie entsprechen auch der wachsenden Präferenz für Zugangsmodelle, die Kapitalbindungen begrenzen. Diese Finanzierungsbasis kann Mitgliedschafts- und Leasingaktivitäten im GCC Business Jet Markt unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Slot- und Luftraumüberlastung an wichtigen GCC-Drehkreuzen | -0.80% | VAE, einschließlich DXB und DWC, sowie Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Hohe Einfuhrzölle/Mehrwertsteuer auf Gebrauchtflugzeugimporte | -0.50% | VAE und Saudi-Arabien, mit Ausstrahlungseffekten im gesamten GCC | Mittelfristig (2–4 Jahre) |
| Qualifizierter Pilotenmangel im arabischsprachigen ATP-Pool | -0.40% | GCC-weit, mit höchster Intensität in Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Aufkommende CO₂-Bilanzierungsvorschriften für Geschäftsreisen | -0.30% | Global, mit Auswirkungen auf internationale Strecken mit Ursprung im GCC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Slot- und Luftraumüberlastung an wichtigen GCC-Drehkreuzen
Überlastung an den wichtigsten Flughäfen begrenzt die Anzahl der Geschäftsluftfahrtflüge, die Betreiber in Spitzenzeiten planen können. Der Dubai International Airport ist ein koordinierter Flughafen der Stufe 3, und Allgemeinluftfahrtflüge unterliegen Beschränkungen und Landegebührenzuschlägen. Ähnliche Planungsbeschränkungen in Abu Dhabi und vielen saudi-arabischen Flughäfen können die Kosten für Besatzungspositionierung, Treibstoff und Bodenabfertigung erhöhen. Sharjah bietet eine nützliche Alternative, obwohl Passagiere, die ins Zentrum Dubais reisen, möglicherweise noch einen Bodentransfer von 45 bis 60 Minuten benötigen. Überlastung kann daher die Planungssicherheit verringern und die Chartermarge im GCC Business Jet Markt unter Druck setzen. Sekundäre Flughäfen mildern einen Teil dieser Einschränkung, aber ihre Verkehrsanbindungen und unterstützenden Dienstleistungen müssen mit der Nachfrage wachsen.
Qualifizierter Pilotenmangel im arabischsprachigen ATP-Pool
Die regionale Luftfahrtbelegschaft wächst langsamer als die Flotten- und Streckenanforderungen. Boeing erwartet, dass der Nahe Osten in den nächsten 10 Jahren mehr als 23.000 neue Piloten benötigen wird. Die Geschäftsluftfahrt benötigt häufig höhere Besatzungs-zu-Flugzeug-Verhältnisse als der kommerzielle Betrieb, da Flüge unregelmäßig sind und Flugzeuge die Kundenpläne einhalten müssen. Inländische Charternetzwerke benötigen auch Piloten, die die lokalen regulatorischen und sprachlichen Anforderungen erfüllen können. Betreiber können bei begrenzten lokal qualifizierten Besatzungen stärker auf internationale Rekrutierung angewiesen sein. Höhere Vergütungs- und Rekrutierungskosten können die Betreibermarge belasten, wenn der GCC Business Jet Markt expandiert. Ausbildungskapazitäten und klare Lizenzierungswege werden für die Betriebskapazität der Region weiterhin wichtig sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp: Großraumkabinen sichern den Umsatz, während Leichtjets an Nachfrage gewinnen
Großraumjets machten im Jahr 2025 50,58 % des Umsatzes aus, da sie die Langstreckenreisebedürfnisse von staatlichen Einrichtungen, Energieunternehmen und großen Family Offices erfüllen. Gulfstream bestätigte im November 2025, dass 14 G700-Flugzeuge im Nahen Osten stationiert waren, was 20 % der weltweiten G700-Flotte im Einsatz entspricht. Qatar Executive betreibt 6 G700-Flugzeuge und 15 G650ER-Flugzeuge innerhalb seiner 24-Flugzeuge-Flotte. Mittelgroße Flugzeuge, darunter der Bombardier Challenger 3500 und der Dassault Falcon 2000, decken den regionalen Unternehmensreisebedarf mit einem ausgewogenen Verhältnis von Kabinenkapazität und Betriebskosten ab.
Leicht- und Kleinstjets sollen bis 2031 im GCC Business Jet Markt mit einer CAGR von 5,98 % wachsen. Ihre Wirtschaftlichkeit eignet sich für kürzere Inlands- und Regionalstrecken, da der FBO-Zugang an sekundären Flughäfen verbessert wird. Der Bombardier Challenger 3500 wurde zum schnellsten Super-Mittelklasse-Businessjet, der 100 Auslieferungen erreichte, und Aloula Aviation erhielt im Juni 2025 den ersten in Saudi-Arabien registrierten Challenger 3500.[3]Bombardier, „Bombardier Begins Landmark Deliveries of Three Challenger 3500 Aircraft to Aloula Aviation,” Bombardier, bombardier.com Embraers Phenom 300 ist seit 11 aufeinanderfolgenden Jahren der meistverkaufte Businessjet der Welt und bietet Betreibern Zugang zu einer weit verbreiteten Leichtjet-Plattform. Leichtflugzeuge können Charterabonnenten auf Strecken bedienen, auf denen ein 90-minütiger Flug eine wesentlich längere Straßenreise ersetzt. Das Ergebnis ist eine breitere Auswahl an Flugzeugoptionen in der gesamten GCC Business Jet Branche.


Nach Endnutzer: Unternehmensnachfrage führt, während Charter neue Kapazitäten hinzufügt
Unternehmen und Konzerne machten im Jahr 2025 40,73 % der GCC Business Jet Marktgröße aus. Multinationale Energieunternehmen, Staatsfonds und regionale Konglomerate nutzen dedizierte Flugzeuge für Vorstands- und Führungskräftereisen. Die Unternehmensbewegungen haben mit Saudi-Arabiens Investitionen in Tourismus, Unterhaltung und Industrieprojekte zugenommen. Diese Nutzer schätzen die Kontrolle über den Zeitplan und den direkten Zugang zu Städten, die weniger bequeme kommerzielle Verbindungen haben. Einzelne Eigentümer bleiben eine wichtige Gruppe, da die ansässige Vermögensbasis der VAE weiter wächst. Regierungs- und Sondermissionsbetreiber bieten eine stabilere Nachfragebasis, einschließlich Kapazitätserweiterungen wie den geplanten ACJ320neo-Auslieferungen von Royal Jet.
Charter-/Lufttaxi-Betreiber sollen bis 2031 mit einer CAGR von 6,89 % wachsen. Die Liberalisierung des saudi-arabischen Inlandsmarktes senkt die Eintrittsbarrieren für Betreiber, die Punkt-zu-Punkt-Strecken innerhalb des KSA bedienen. VistaJet meldete in der ersten Hälfte des Jahres 2025 einen Anstieg der saudi-arabischen Programmitglieder um 32 % im Jahresvergleich, noch vor seiner inländischen Genehmigung. Jeder zusätzliche Betreiber schafft damit verbundene Nachfrage nach Abfertigung, Wartung, Besatzung und Planungsdienstleistungen. Ausbildungs- und akademische Einrichtungen bilden eine kleinere, aber wachsende Kundengruppe, da sich die saudi-arabischen Luftfahrtarbeitskräfteprogramme entwickeln. Die GACA-Vorschriften und die Zivilluftfahrtvorschriften der VAE legen die Zertifizierungsanforderungen für Luftfahrtbetreiber und private Betreiberaktivitäten fest.
Nach Eigentumsmodell: Neukäufe führen, während Mitgliedschaften am schnellsten wachsen
Der Kauf neuer Flugzeuge machte im Jahr 2025 42,48 % des GCC Business Jet Marktes aus. The Helicopter Company, ein Unternehmen des Public Investment Fund, unterzeichnete im Juli 2026 eine Absichtserklärung für bis zu 60 Bombardier Challenger und Global Business Jets. OEM-Verzögerungen stützen die Nachfrage nach Gebrauchtflugzeugen bei Käufern mit unmittelbarem Einsatzbedarf.
Das Segment Jet-Cards/Mitgliedschaften soll bis 2031 mit einer CAGR von 8,26 % wachsen. Diese Option gibt Unternehmen und Family Offices vorhersehbaren Zugang, ohne einen großen Vermögenswert in ihrer Bilanz zu führen. Bruchteilseigentum ist weniger entwickelt, da vollständiges Eigentum und Charter traditionell vertrautere Optionen im GCC waren. Vista gab im Februar 2026 einen festen Auftrag über 1,20 Milliarden USD für 40 Challenger 3500-Flugzeuge auf, mit Optionen für 120 weitere Flugzeuge im Wert von bis zu 4,72 Milliarden USD. Größere verwaltete Flotten können Abonnementprogramme auf regionalen und internationalen Strecken zuverlässiger machen. Islamische Leasingstrukturen können Betreiber, die Flottennutzung ohne das Währungs- und Kapitalrisiko eines vollständigen Kaufs wünschen, weiter unterstützen.
Geografische Analyse
Die VAE machten im Jahr 2025 37,19 % des GCC Business Jet Marktes aus, da sie eine große Vermögensbasis mit einer ausgereiften Flughafen-, FBO- und Flugzeugmanagementinfrastruktur verbinden. Dubai und Abu Dhabi bleiben wichtige Zentren für Charter, Wartung und hochwertige internationale Reisen. ExecuJet Middle East verwaltet mehr als 22 Flugzeuge und plant, bis 2030 auf 30 zu wachsen. Der Al Maktoum International Airport unterstützt die Verkehrsumverteilung und schafft Raum für neue FBO- und MRO-Investitionen. Die Zivilluftfahrtvorschriften der VAE bieten auch einen gut entwickelten Betriebsrahmen für grenzüberschreitende Aktivitäten.
Saudi-Arabien ist die zweitgrößte GCC-Region und wird zum stärksten Nachfragekatalysator der Region. Der Fahrplan der GACA verknüpft die Luftfahrtkapazität mit den umfassenderen Entwicklungsplänen des KSA, einschließlich einer Investition in die Jeddah Aviation Zone. Der inländische Charterzugang ermöglicht es ausländischen Betreibern, Punkt-zu-Punkt-Flüge innerhalb Saudi-Arabiens zu bedienen. Der Anstieg der VistaJet Saudi-Programmitglieder um 32 % in der ersten Hälfte des Jahres 2025 zeigte eine frühe Nachfrage nach flexiblen Zugangsmodellen. Saudi-arabische Einrichtungen und Dienstleister können mehr von dem Wert erfassen, der zuvor durch die Drehkreuze der VAE floss. Der GCC Business Jet Markt gewinnt daher ein zweites wichtiges Betriebszentrum, anstatt sich auf ein einziges Drehkreuz zu verlassen.
Oman soll bis 2031 mit einer CAGR von 7,33 % wachsen, der höchsten Rate unter den GCC-Regionen. Maskat kann Verkehr aufnehmen, der in Dubai und anderen koordinierten Flughäfen der Stufe 3 Beschränkungen unterliegt. Seine Lage unterstützt auch Charterverbindungen mit Europa, Indien und Ostafrika. Katar, Bahrain und Kuwait bleiben kleinere Märkte mit unterschiedlichen Nachfragemustern. Katar profitiert von seinen LNG- und Finanzsektoren, Bahrain profitiert von den Verbindungen zur Ostprovinz Saudi-Arabiens, und Kuwait hat Potenzial für finanzgestütztes Flottenwachstum. Kapazitätserweiterungen und wirtschaftliche Diversifizierung werden bestimmen, wie schnell diese sekundären Standorte wachsen.
Regulatorisches Umfeld
Das regulatorische Umfeld im GCC wird hauptsächlich von den nationalen Zivilluftfahrtbehörden geprägt. In den VAE regelt die General Civil Aviation Authority (GCAA) Betreiber im Rahmen ihrer Civil Aviation Regulations (CARs), einschließlich der Anforderungen an ein Air Operator Certificate (AOC) oder ein Private Operator Certificate (POC). Die VAE haben zudem die Vorschriften für den Flugbetrieb über ihren formellen Änderungsprozess aktualisiert (einschließlich einer im Jahr 2024 veröffentlichten Bekanntgabe der geplanten Änderung), um die betrieblichen Anforderungen an ICAO Annex 6 und die europäischen AIR OPS anzupassen, unter anderem in den Bereichen Kraftstoffmanagement und Allwetterbetrieb.
In Saudi-Arabien verwaltet die General Authority of Civil Aviation (GACA) ihre General Authority of Civil Aviation Regulations (GACAR), wobei Betreiberzulassungen und Genehmigungsdokumente über nationale Verfahren und Systeme abgewickelt werden. Eine marktprägende Veränderung erfolgte im Mai 2025, als Saudi-Arabien seinen Inlandsmarkt für internationale Bedarfscharterflüge öffnete, indem es Kabotagebeschränkungen aufhob und die für ausländische Charterbetreiber verfügbaren innerstaatlichen Städteverbindungen erweiterte. Regional genehmigte der GCC im Dezember 2025 die Einrichtung einer einheitlichen Zivilluftfahrtbehörde mit Hauptsitz in den VAE, um die Politik zu harmonisieren und die Verwaltung des oberen Luftraums zu koordinieren. Bahrain startete außerdem seine National Aviation Strategy 2026-2027, um sein Luftfahrtökosystem an internationale Standards anzupassen und sein Hub-Netzwerk auszubauen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Business Jets im GCC umfasst die Flugzeugbeschaffung (OEM-Lieferungen und Gebrauchtflugzeug-Transaktionen), Ausstattung und Kabinenrenovierung, Unterstützung bei Import und Registrierung, Finanzierung und Leasing, Betriebsmanagement, FBO-Abwicklung sowie MRO- und Ersatzteillogistik. OEMs (Gulfstream, Bombardier, Dassault, Embraer, Textron) bilden das Rückgrat des Angebots, während regionale Managementgesellschaften und Charterspezialisten die Flugzeugübernahme, Besatzungs- und regulatorische Compliance sowie die Nutzung über Charter- und Mitgliedschaftsprogramme abwickeln. Wartung und Support konzentrieren sich zunehmend auf spezialisierte Luftfahrtcluster und Flughäfen, die hangarintensive Arbeiten und Teilelagerung bewältigen können, wodurch die Abhängigkeit von überlasteten primären Airline-Hubs verringert wird.
Ein wachsender Anteil der Wertschöpfung verschiebt sich hin zu lokaler MRO-Kapazität, Bauteilverfügbarkeit und logistischer Pufferung. Der Mohammed Bin Rashid Aerospace Hub von Dubai South schloss im April 2025 die erste Phase seiner Aerospace-Supply-Chain-Zone ab (1.291.000 Quadratfuß auf 11 Anlagen) und stärkte damit die Basis für Bauteilwerkstätten und MRO-Anbieter. Saudi-Arabien startete im Februar 2025 die Jeddah Aviation Zone im Wert von 1,3 Milliarden USD, um Fertigung, MRO und Schulung auszubauen, während der Zugang zu Lagerbeständen und Ersatzteilen auch durch Transaktionen wie die im Juli 2025 abgeschlossene Sanad-AerCap-Vereinbarung über 110 Millionen USD zur Deckung von 6.000 Luftfahrtkomponenten gestärkt wurde. Auf der Seite der privaten Luftfahrtdienstleistungen wurde Jetex im Dezember 2024 zum exklusiven Betreiber des Privatluftfahrtterminals am Red Sea International Airport benannt, wodurch FBO-Dienstleistungen direkt an neue Zielinfrastruktur gekoppelt und weitere Knotenpunkte zum regionalen Business-Aviation-Netzwerk hinzugefügt wurden.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei wichtige OEMs wie Gulfstream, Bombardier, Dassault, Embraer und Textron das Angebot dominieren. Der Wettbewerb ist unter Charterbetreibern, Flugzeugmanagern, FBOs, Maklern und MRO-Anbietern stärker fragmentiert. Der Auftragsbestand des Luft- und Raumfahrtsegments von Gulfstream erreichte 24 Milliarden USD. Das Unternehmen lieferte in diesem Quartal seinen 100. G700 aus und unterstrich damit die Bedeutung von Ultralangstreckenflugzeugen für die Region. OEM-Auftragsbestandsbedingungen können die Preissetzungsmacht stärken und Käufer in Richtung Gebrauchtflugzeuge oder Zugangsprogramme lenken.
Die Abdeckung von Einrichtungen ist eine wichtige Grundlage für den Wettbewerb im Dienstleistungsbereich. Gama Aviation eröffnete im April 2026 sein Sharjah Business Aviation Center und bietet eine Alternative zu den betrieblichen Einschränkungen in Dubai. Die Flughäfen und Terminals Saudi-Arabiens bieten internationalen FBO-Anbietern die Möglichkeit, in Dschidda, AlUla und an Gateway-Flughäfen in der Nähe wichtiger Entwicklungen präsent zu sein. Neue FBO-Kapazitäten können die Passagierabfertigung, die Flugzeugabfertigungszeiten und den Wartungszugang verbessern. Diese Faktoren sind besonders wichtig, wenn die Slots an den wichtigsten Drehkreuzen weiterhin eingeschränkt sind.
Auf Betreiberebene bestimmen Flottenalter, Netzwerkverfügbarkeit, digitale Buchung und behördliche Genehmigungen die Wettbewerbsstärke. Die globale Flotte von VistaJet mit 70 Flugzeugen umfasst 90 Flugzeuge, die innerhalb Saudi-Arabiens verfügbar sind, was die Besatzungsführung und Wartungsplanung unterstützt. DC Aviation Al-Futtaim und Empire Aviation Group profitieren von bestehenden Genehmigungen, Flottenmanagementerfahrung und Wartungsbeziehungen. Neue Marktteilnehmer können die Nachfrage von Unternehmensnutzern, Family Offices und Freizeitreisenden durch Mitgliedschafts- oder Charterprodukte bündeln. Betreiber ohne eigene Flotte oder Hangarverbindungen stehen jedoch vor einem schwierigeren Weg zu zuverlässiger Skalierung. Die GCC Business Jet Branche ist daher für neue Marktteilnehmer offen, aber etablierte Anlagen und Genehmigungen bleiben bedeutende Eintrittsbarrieren.
Marktführer der GCC-Geschäftsreisejet-Branche
Gulfstream Aerospace Corporation
Bombardier Inc.
Textron Inc.
Embraer S.A.
Dassault Aviation S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Kapazitätsausbau und die dedizierte Infrastruktur für die Allgemeine Luftfahrt schaffen Raum für FBO-Betreiber, Flugzeugmanagementgesellschaften und MRO-Anbieter, ihre Reichweite über den traditionellen Kern von Dubai und Riad hinaus zu erweitern. Dubai South ist ein sichtbares Beispiel dafür: Der Mohammed Bin Rashid Aerospace Hub verzeichnete 2025 20.289 Business-Aviation-Bewegungen, ein Anstieg von 17 % gegenüber 2024. Dieser Anstieg unterstützt Chancen bei Hangarflächen, Line-Maintenance, Ersatzteilbeschaffung und Bodenabfertigung an auf Business Aviation ausgerichteten Einrichtungen. Der Plan Saudi-Arabiens, sechs dedizierte Business-Aviation-Flughäfen und neun neue Terminals zu entwickeln, unterstützt ebenfalls diese servicegeführte Ausrichtung, ergänzt durch Aktualisierungen im Februar 2026 wie das General-Aviation-Terminal in Dammam (OEDF) und eine Betreiberbenennung.
Missionierte und multifunktionale Anwendungen bieten OEMs, Integratoren und Support-Anbietern eine angrenzende Chance, insbesondere für Langstrecken-Großraumkabinenplattformen, die für Überwachungs- und Sondereinsätze angepasst wurden. Im November 2025 hob Bombardier Defense den Nahen Osten als Zielregion für auf dem Global 6500 basierende Verteidigungs- und Sondermissionskonfigurationen hervor, was regionale Beschaffungs- und Sicherheitsanforderungen mit der nachgelagerten Nachfrage nach Modifikation, Zertifizierungsunterstützung und Instandhaltung verknüpft. Gleichzeitig hält die operative Volatilität im Zusammenhang mit Luftraumbeschränkungen und regionalen Störungen den Fokus auf Dienstleistungen zur Einsatzzuverlässigkeit, Ausweichflughafenplanung und Multi-Hub-Redundanz aufrecht – Bereiche, in denen sich Betreiber und Dienstleister durch belastbares Netzwerkdesign statt durch die Abhängigkeit von einem einzigen Hub differenzieren können.
Aktuelle Branchenentwicklungen
- Juli 2026: Embraer meldete die Auslieferung von 45 Geschäftsflugzeugen im zweiten Quartal 2026, gegenüber 38 Einheiten im zweiten Quartal 2025. Ein höheres Auslieferungsvolumen unterstützt die Flottenerweiterung und den Ersatzbedarf für Leicht- und Mittelklassejets, die im regionalen Charter- und Unternehmenseinsatz verwendet werden. Die Aktualisierung deutet auch auf eine verbesserte Angebotsverfügbarkeit im Vergleich zu den Vorlaufzeitbeschränkungen hin, die die Preise für Gebrauchtflugzeuge in der Region gestützt haben.
- November 2025: Gulfstream meldete, dass 14 G700-Flugzeuge, etwa 20 % seiner damaligen G700-Flotte im Einsatz, im Nahen Osten stationiert waren. Die Konzentration eines neuen Flaggschifftyps in der Region unterstreicht die Rolle des GCC als Markt für frühe Anwender von Langstrecken-Großraumplattformen. Es erhöht auch die Nachfrage nach typspezifischer Ausbildung, Linienwartungskapazitäten sowie hochwertigen Ausstattungs- und Kabinenunterstützungsdienstleistungen vor Ort.
- Dezember 2024: Red Sea Global und Jetex gaben eine Vereinbarung bekannt, die Jetex als exklusiven Betreiber des Privatluftfahrtterminals am Red Sea International Airport benennt. Dies formalisierte einen dedizierten Zugangspunkt für die Geschäftsluftfahrt an einem wichtigen saudi-arabischen Gigaprojekt-Ziel. Es unterstützt das Wachstum im Punkt-zu-Punkt-Charter und stärkt die Nutzung sekundärer Drehkreuze neben Riad und Dschidda.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus Business-Jet-Flugzeugaktivitäten in den sechs GCC-Ländern, gemessen in USD-Wertbegriffen. Er umfasst die Nachfrage im Zusammenhang mit privaten und geschäftlichen Reisen, bei denen ein Business Jet das für den Einsatz verwendete Flugzeug ist.
Ausschlüsse aus dem Umfang: Wir schließen Drehflügler, planmäßige kommerzielle Fluggesellschaftsbetriebe und Allgemeinluftfahrtflugzeuge, die keine Business Jets sind, aus.
Segmentierungsübersicht
- Nach Kabinentyp
- Großraumjet
- Mittelgroßer Jet
- Leicht-/Sehr-Leichtjet
- Nach Endnutzer
- Einzeleigentümer
- Unternehmen und Konzerneinheiten
- Charter-/Lufttaxi-Betreiber
- Ausbildungs- und akademische Einrichtungen
- Regierungs- und Sondermissionsbetreiber
- Nach Eigentumsmodell
- Neukauf von Flugzeugen
- Gebrauchtkauf
- Bruchteilseigentum
- Jet-Cards/Mitgliedschaft
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Bahrain
- Oman
- Kuwait
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur festzulegen, beginnen wir mit öffentlichen Luftfahrt- und Makrodaten, die dabei helfen, Flottenaktivitäten und Ersatznachfrage im GCC zu erklären. Zu den verwendeten Quellen gehören beispielsweise Veröffentlichungen der Zivilluftfahrtbehörden in den VAE und Saudi-Arabien, Flughafen- und FBO-Verkehrsaktualisierungen soweit verfügbar, Zoll- und Handelsstatistiken für Flugzeuge und Teile sowie Referenzen zu Flugzeugregistrierungen und Betreiberlisten.
Wir ergänzen dies dann durch unterstützende Dokumente wie Jahresberichte und Investorenpräsentationen relevanter Luftfahrtbetreiber, Flughafenbetreiber und Dienstleister, zusammen mit Veröffentlichungen von Branchenverbänden und seriöser Nachrichtenberichterstattung über Auslieferungen, Flottenerweiterungen und neue Flughafenterminalkapazitäten. Bei Bedarf verweisen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Vertrags- und Ausschreibungsverfolgung, um große Infrastruktur- und Beschaffungsankündigungen zu bestätigen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend, und wir verwenden viele zusätzliche öffentliche und kostenpflichtige Referenzen für Querprüfungen und Klärungen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Desk-Annahmen zu überprüfen und Aktivitätssignale in ein wiederholbares Marktmodell umzuwandeln. Wir sprechen mit Betreibern, Dienstleistern und Branchenexperten in wichtigen GCC-Drehkreuzen und validieren dann Trends wie Charter-Auslastung, Flugzeugvorlaufzeiten und wie sich die Preisgestaltung typischerweise entwickelt, bevor wir die endgültige Einschätzung festlegen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 17 % | |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 33 % | |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem aktive Business-Jet-Flottensignale und Missionstätigkeitsindikatoren in einen Wertpool für den GCC umgewandelt und dann anhand von Flughafenaktivitäten und Betreiberanwesenheitsprüfungen auf die sechs Länder aufgeteilt werden. Um die Gesamtsummen realistisch zu halten, bestätigen wir das Ergebnis mit selektiven Bottom-up-Näherungen, wie z. B. Stichproben von Flugzeugauslieferungswerten, typischen Preisspannen für Gebrauchtflugzeuge und einer einfachen Überprüfung des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen der Charteraktivitäten.
Zu den im Modell verwendeten Eingaben gehören Größe und Altersprofil der Business-Jet-Flotte, Verfügbarkeit neuer und gebrauchter Flugzeuge, typische jährliche Auslastungsmuster (Stunden und Flüge), Intensität der Charter- und Bruchteilsnutzung sowie beobachtbare Preisentwicklungen für Flugzeuge und wichtige Dienstleistungen in der Region. Für Prognosen stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen zu Nachfragetreibern unterstützt werden, und passen dann die Entwicklung für bekannte Angebotsengpässe, Auslieferungsrückstände und Änderungen der Eigentumsvorlieben an. Wenn ein Bottom-up-Datenpunkt für ein Land fehlt, überbrücken wir die Lücke mithilfe von Proxy-Metriken wie Drehkreuzverkehrsanteil und Flottenanteil und überprüfen dies dann in Folgegesprächen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation der Modellausgaben, unabhängiger Aktivitätssignale und der von den Befragten als realistische Bereiche für Auslastung und Preisgestaltung gemeldeten Werte validiert. Wenn ein Ergebnis auf Länderebene inkonsistent mit Flottenzahlen, Auslieferungsnachrichten oder der Richtung der Flughafenaktivität erscheint, werden die Annahmen überprüft und Ausreißer vor der Freigabe dokumentiert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Flugzeugbestellankündigungen, starke Änderungen im Auslieferungszeitplan oder politische Änderungen, die den Zugang zur Geschäftsluftfahrt betreffen. Vor der Lieferung führt ein Analyst einen neuen Durchgang der wichtigsten Eingaben und Umrechnungsfaktoren durch, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence GCC Business Jet Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für GCC Business Jets sehen oft unterschiedlich aus, weil der Umfang nicht auf die gleiche Weise festgelegt wird und die Eingaben, die zur Umrechnung von Flottenaktivitäten in Dollar verwendet werden, stark variieren können. Unterschiede in dem, was gezählt wird, welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung vorgetragen wird, erklären typischerweise den größten Teil der Streuung.
Nur-Charter-Ansichten und breitere Allgemeinluftfahrtansichten sind die häufigsten Gründe, warum Zahlen nicht übereinstimmen, und einige Schätzungen wenden auch aggressives Auslastungswachstum an, ohne es mit Flottenerweiterungen und Auslieferungsvorlaufzeiten zu verknüpfen. Die großen Schwankungen entstehen auch durch das Währungstiming und dadurch, ob Gebrauchtflugzeugtransaktionen und Eigentumsprodukte in den Marktwert einbezogen oder separat gehalten werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,39 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 1,40 Milliarden USD (2024) | Wird häufig als engere Nachfragesicht dargestellt, die sich auf Privatjet-Reiseausgaben konzentriert, was Gebrauchtflugzeugtransaktionen und Nicht-Charter-Eigentumskanäle in allen sechs GCC-Ländern untererfassen kann. |
| Branchenblog B | 0,73 Milliarden USD (2025) | Spiegelt typischerweise eine kleinere Teilmenge wider, die sich auf den Privatjet-Marktwert konzentriert, und kann Unternehmens- und Regierungsmissionen ausschließen; es kann auch auf vereinfachter Preisgestaltung ohne eine Flotten- und Auslastungsüberprüfung basieren. |
Die Streuung wird hauptsächlich durch das erklärt, was ausgeschlossen wird, da Nur-Charter- oder Nur-Privatreise-Gesamtsummen kleiner sind als ein vollständiger Business-Jet-Wertpool. Drehflügler und Nicht-Jet-Allgemeinluftfahrtflugzeuge liegen außerhalb des Umfangs von Mordor Intelligence, was die Schätzung an Business-Jet-Nachfragesignale bindet, die anhand von Flottenaktivitäten und Preisgestaltung überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für GCC Business Jets?
Der GCC Business Jet Markt soll von 2026 bis 2031 mit einer CAGR von 4,77 % wachsen und bis 2031 einen Wert von 4,38 Milliarden USD erreichen.
Welches GCC-Land hat die größte Nachfrage nach Business Jets?
Die VAE führten die Region im Jahr 2025 mit einem Umsatzanteil von 37,19 % an, unterstützt durch etablierte FBO-, Wartungs- und Flugzeugmanagementdienstleistungen.
Welche Flugzeugkategorie führt die GCC-Geschäftsluftfahrt an?
Großraumjets führten den Umsatz mit einem Anteil von 50,58 % im Jahr 2025 an, da sie Langstreckenmissionen vom GCC zu wichtigen globalen Geschäftszentren unterstützen.
Warum expandieren Charterdienstleistungen in Saudi-Arabien?
Charter-/Lufttaxi-Betreiber sollen bis 2031 mit einer CAGR von 6,89 % wachsen, unterstützt durch den inländischen Zugang für ausländische On-Demand-Betreiber ab Mai 2025.
Welche Eigentumsform wächst im GCC am schnellsten?
Jet-Cards/Mitgliedschaften sind die am schnellsten wachsende Eigentumsform mit einer prognostizierten CAGR von 8,26 % bis 2031.
Was begrenzt die Geschäftsluftfahrtkapazität im GCC?
Slot-Überlastung an wichtigen Drehkreuzen und ein Mangel an qualifizierten Piloten können die Planungsverfügbarkeit einschränken und die Betriebskosten erhöhen.
Seite zuletzt aktualisiert am:



