
Gasturbinen-MRO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.53 Milliarden US-Dollar |
| Marktgröße (2031) | 22.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gasturbinen-MRO-Marktanalyse von Mordor Intelligence
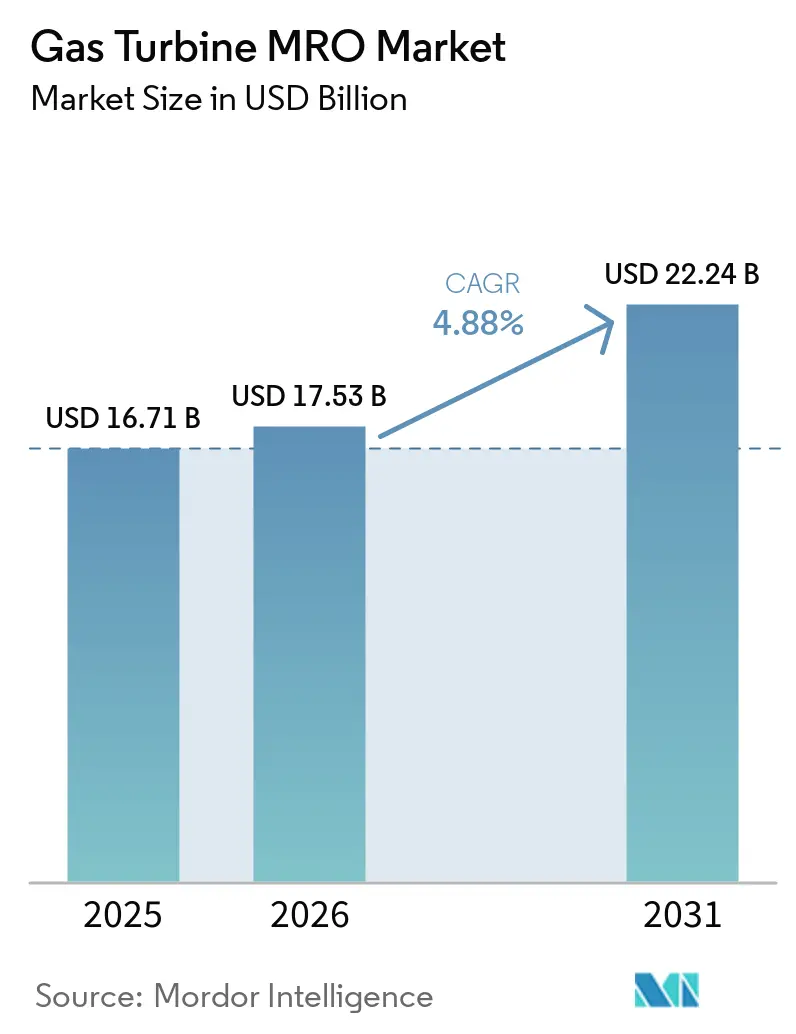
Die Gasturbinen-MRO-Marktgröße wird voraussichtlich von 16,71 Milliarden USD im Jahr 2025 auf 17,53 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,88 % über den Zeitraum 2026-2031 einen Wert von 22,24 Milliarden USD erreichen.
Die Nachfrageresilienz resultiert aus drei konvergierenden Faktoren: dem steigenden Wartungsbedarf einer alternden globalen Flotte, dem hohen Stellenwert der Lebenszyklus-Effizienz, da Gasturbinen vom Grundlast- in den Zyklusbetrieb wechseln, und dem unaufhörlichen Drang hin zu wasserstofftauglichen Nachrüstungen, die die Nutzungsdauer verlängern und gleichzeitig Dekarbonisierungsauflagen erfüllen. Der Gasturbinen-MRO-Markt profitiert zudem vom überproportionalen installierten Bestand der Asien-Pazifik-Region und dem aggressiven Ausbau von Kombikraftwerken - ein Trend, der den Teileverbrauch, die Ausfallhäufigkeit und die Nutzung digitaler Diagnosemethoden verstärkt. Gleichzeitig belohnen Lieferkettenengpässe bei Superlegierungs-Heißgaspfad-Komponenten Dienstleister mit agilen Beschaffungsstrategien und Reparatur-Know-how. Wettbewerbsdynamiken hängen heute weniger davon ab, wer die Hardware produziert, als vielmehr davon, wer KI-gestütztes Monitoring, Flexibilität im Außendienst und langfristige Servicevereinbarungen bündeln kann, die Verfügbarkeit zu vorhersehbaren Kosten garantieren.
Wesentliche Erkenntnisse des Berichts
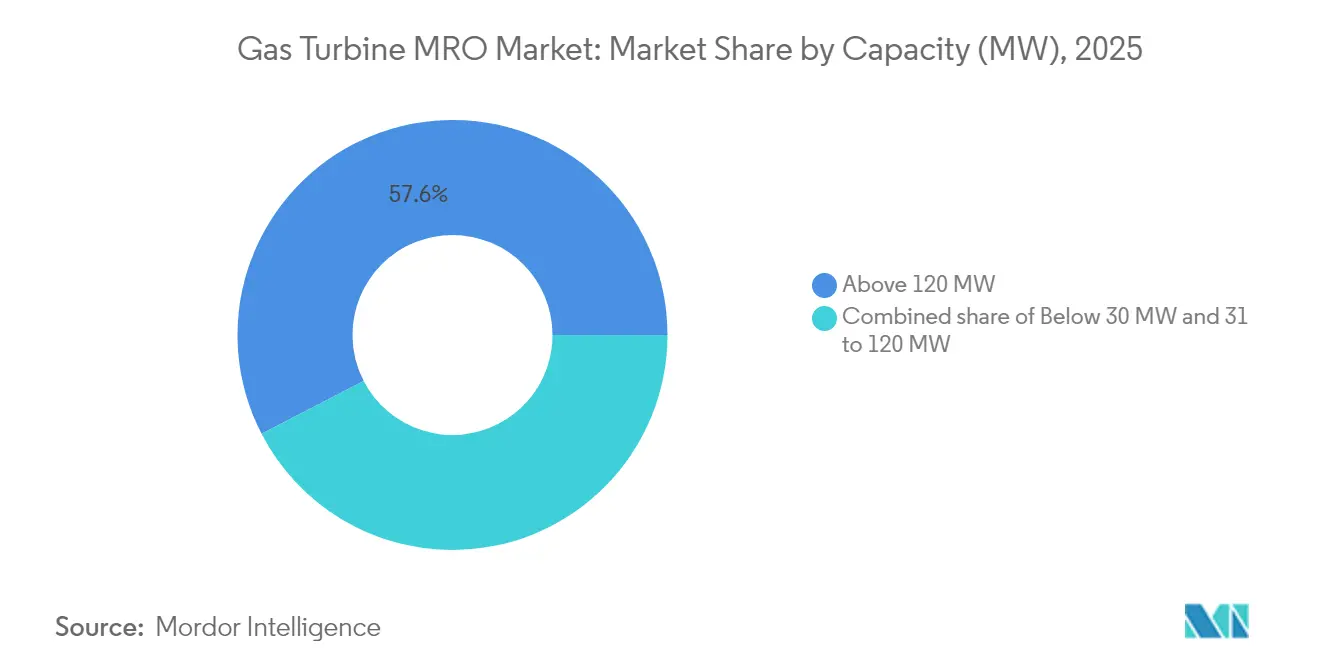
- Nach Kapazität hielten Turbinen mit einer Leistung über 120 MW im Jahr 2025 einen Gasturbinen-MRO-Marktanteil von 57,60 %, während die Klasse von 31 bis 120 MW bis 2031 voraussichtlich eine CAGR von 6,45 % erzielen wird.
- Nach Turbinenkreislauf entfielen 85,20 % der Gasturbinen-MRO-Marktgröße im Jahr 2025 auf Kombikraftwerk-Einheiten; offene/einfache Zyklusanlagen werden bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen.
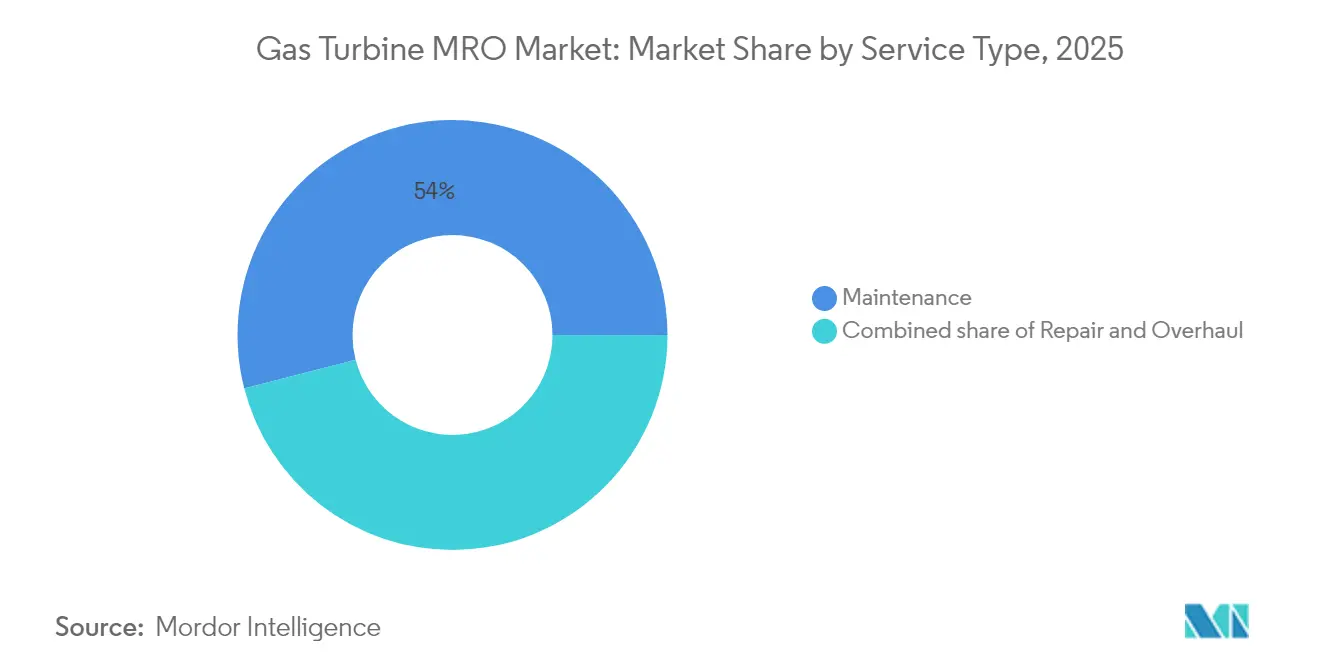
- Nach Servicetyp generierten Wartungsaktivitäten 54,00 % des Umsatzes im Jahr 2025, während Überholungsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 5,95 % wachsen werden.
- Nach Endverbraucher entfielen 69,10 % der Nachfrage im Jahr 2025 auf die Stromerzeugung, während Industrie und sonstige Sektoren bis 2031 auf eine CAGR von 9,10 % zusteuern.
- Nach Geografie dominierte die Asien-Pazifik-Region mit einem Umsatzanteil von 51,50 % im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Alternde globale Flotte treibt geplante Großüberholungen an | +1.2% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Langfristige OEM-Servicevereinbarungen sichern Nachmarkt-Umsätze | +0.8% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion von Kombikraftwerken in Schwellenländern | +1.0% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2-4 Jahre) |
| Spitzenlast-Nachfrage durch Rechenzentren für aeroderivative Turbinen | +0.6% | Nordamerika, EU, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wasserstofftaugliche Nachrüstprogramme fördern Teileaufrüstungen | +0.4% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| KI-gestützte vorausschauende Wartung steigert Servicenutzung | +0.5% | Entwickelte Märkte weltweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde globale Flotte treibt geplante Großüberholungen an
Rund 7.000 GE Vernova-Turbinen weltweit treten in Lebensverlängerungsfenster für Rotoren ein, was einen Anstieg bei Heißgaspfad-Komponententausch, Steuerungsaufrüstungen und Metallurgie-Überholungen auslöst, die die Betriebsdauer um 10 bis 15 Jahre verlängern können. F-Klasse-Einheiten, die während des Booms der 1990er Jahre in Nordamerika und Europa installiert wurden, arbeiten jetzt mit höheren Kapazitätsfaktoren, um erneuerbare Energieveränderungen zu unterstützen, was den Verschleiß zusätzlich beschleunigt. Spezialdienstleister wie EthosEnergy setzen maßgeschneiderte Rotorinstandsetzungsprogramme für GE B/E/F und ältere Westinghouse-Rahmen ein, was die Tiefe des erforderlichen Nischen-Know-hows unterstreicht.[1] Betreiber behandeln Überholungen zunehmend als Kapitalinvestitionen, die mit Leistungssteigerungen verbunden sind, anstatt als Routineausgaben, da schrittweise Effizienzgewinne den Kraftstoffverbrauch und die Emissionen über den verbleibenden Lebenszyklus reduzieren.
Langfristige OEM-Servicevereinbarungen sichern Nachmarkt-Umsätze
Langfristige Servicevereinbarungen (LTSAs) haben sich zu 15- bis 25-jährigen ergebnisorientierten Verträgen entwickelt, die Teilelieferung, Arbeitsleistung, digitales Monitoring und Leistungsgarantien bündeln - sie repräsentieren rund 70 % des Gasenergie-Umsatzstroms von GE Vernova.[2] EthosEnergys mehrjährige Rahmenvereinbarung mit EDF, die 20 Schwerlastturbinen in Frankreich und seinen Territorien abdeckt, veranschaulicht, wie Versorgungsunternehmen sich gegen Kostenvolatilität absichern, während OEMs planbare Cashflows sichern. Inflationsklauseln schützen die Margen, und Cloud-basierte Analysen ermöglichen die Früherkennung von Fehlern, was die Ausfallzeit um 20 bis 30 % reduziert.
Expansion von Kombikraftwerken in Schwellenländern
Versorgungsunternehmen in Schwellenmärkten bevorzugen die Effizienz von Kombikraftwerken, was einen Anstieg neuer Anlagen - und damit zukünftiger Servicenachfrage - in der Asien-Pazifik- und Lateinamerikaregion antreibt. Brasiliens 1,6-GW-Portocem-Projekt, das von Mitsubishi Power M501JAC-Maschinen unter langfristiger Serviceabdeckung betrieben wird, ist exemplarisch für diesen Maßstab. Häufiges Takten zum Ausgleich erneuerbarer Energien erhöht die thermische Belastung von HRSGs und Dampfturbinen, was die MRO-Intensität pro Betriebsstunde steigert. OEMs reagieren darauf, indem sie Teiledepots und Außendiensttechniker in regionalen Knotenpunkten wie Kuala Lumpur und São Paulo stationieren, um Vier-Stunden-Mobilisierungsziele zu erfüllen.
Spitzenlast-Nachfrage durch Rechenzentren für aeroderivative Turbinen
Hyperscale-Rechenzentren beauftragen nun aeroderivative LM-Serien- und NovaLT16-Sätze als Vor-Ort-Spitzenlastaggregate, die innerhalb von acht Minuten einen Schwarzstart durchführen können, was die Anzahl der Anfahrvorgänge gegenüber dem Grundlastbetrieb um eine Größenordnung erhöht. MRO-Strategien wechseln von kalenderbasierter Wartung zu startanzahlbasierten Kennzahlen, was zu kürzeren Inspektionsintervallen und modularen Austauschkits führt, die vor Ort gelagert werden. Anbieter garantieren eine Verfügbarkeit von 99,9 % durch rund-um-die-Uhr-Ferndiagnostik und erzielen damit Premiumpreise, die niedrigere jährliche Betriebsstunden ausgleichen.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Gaspreisvolatilität senkt Betriebsstunden zwischen Wartungen | -0.7% | Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verdrängung der Grundlast-Gasstromerzeugung durch erneuerbare Energien | -0.9% | Europa, Nordamerika | Mittelfristig (2-4 Jahre) |
| Globaler Mangel an zertifizierten Wartungstechnikern | -0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische Unklarheiten bei H₂-Gemischen verzögern Überholungspläne | -0.3% | Europa, Nordamerika, Japan | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gaspreisvolatilität senkt Betriebsstunden zwischen Wartungen
Europäische Hubs verzeichneten im Jahr 2024 TTF-Gaspreise von über 100 EUR/MWh, was Betreiber dazu veranlasste, die Gasverstromung zu drosseln und Wartungsintervalle zu strecken, was die unmittelbare Teilenachfrage reduzierte und Umsätze für Dienstleister verschob.[3] MRO-Anbieter nehmen nun flexible Volumenklauseln in Verträge auf, um Nutzungsschwankungen abzumildern.
Verdrängung der Grundlast-Gasstromerzeugung durch erneuerbare Energien
Da der Wind- und Solaranteil in Märkten wie Kalifornien über 40 % steigt, betreiben Gasturbinen weniger Betriebsstunden, müssen aber mehr Anfahrvorgänge bewältigen, was zu einer kürzeren Komponentenlebensdauer führt, die in traditionellen stundenbasierten Plänen nicht berücksichtigt wird. Anbieter müssen Verschleißratenmodelle neu kalibrieren und Ausgleichsleistungen für zyklusbedingten Stress aushandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität:
Dominanz im Versorgungsmaßstab, Dynamik im mittleren BereichGroßrahmenmaschinen - jene über 120 MW - generierten 2025 57,60 % des Gasturbinen-MRO-Marktumsatzes, gestützt durch komplexe Heißgaspfad-Arbeitsumfänge und ausgedehnte Stillstandsdauern, die 50 Tage überschreiten können. Diese Einheiten bilden das Rückgrat von Kombikraftwerks-Blöcken, bei denen jeder Prozentpunkt Effizienzgewinn erhebliche Kraftstoffeinsparungen bringt und Betreiber dazu veranlasst, bei Überholungen modernste Beschichtungen und Schaufelspitzen-Abstandsoptimierungen einzusetzen. Die 31-bis-120-MW-Klasse ist jedoch das am schnellsten wachsende Segment mit einer CAGR von 6,45 %, angetrieben durch Spitzenlastanlagen für Rechenzentren und industrielle Kraft-Wärme-Kopplungsprojekte, die die Agilität aeroderivativer Turbinen bevorzugen. Hier reduzieren modulare Austauschstrategien die Ausfallzeit auf unter 10 Tage, aber höhere Anfahrzählungen erhöhen die Inspektionshäufigkeit.
Kleinere Turbinen unter 30 MW versorgen netzunabhängige Bergbaubetriebe, abgelegene Öl- und Gasanlagen sowie Notstromversorgungen für Krankenhäuser und Flughäfen. Obwohl der einzelne Überholungswert geringer ist, generieren die Flottengrößen ein bedeutendes aggregiertes Arbeitsvolumen. MRO-Anbieter differenzieren sich durch containerisierte mobile Werkstätten, die Heißabschnittswechsel vor Ort durchführen und aufwändige Kranlogistik umgehen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Turbinenkreislauf:
Kombinierter Zyklus - Komplexität, einfacher Zyklus - GeschwindigkeitKombikraftwerk-Anlagen erfassten 85,20 % des Gasturbinen-MRO-Marktanteils im Jahr 2025, was sowohl den umfangreichen Flottenbestand als auch die Mehrmodul-Architektur widerspiegelt, die die Anzahl der wartbaren Anlagen pro Kraftwerk erhöht. HRSG-Rohrinspektionen, Dampfturbinen-Ventilüberholungen und Kondensatorreinigung erweitern den Stillstandsumfang über den Gasturbinenkern hinaus und erfordern häufig synchrones Projektmanagement, um Terminverzögerungen zu vermeiden. Dienstleister bieten daher End-to-End-Lösungen an und koordinieren Subunternehmer für elektrotechnische, mechanische und Hilfsanlage-Aufgaben unter einheitlicher Verantwortung.
Offene/einfache Zyklusanlagen, die mit einer CAGR von 5,65 % expandieren, liefern netzstabilisierende Spitzenlast und industrielle Reserveleistung, wo schnelle Anlaufmöglichkeiten die Effizienz überwiegen. Ihre unkomplizierte Architektur verkürzt die Stillstandsdauer, aber starke Anfahrvorgänge verstärken die thermische Belastung. MRO-Verträge betonen daher das anfahrbasierte Lebenszyklusmanagement und häufige Boroskopieprüfungen.
Nach Servicetyp:
Wartung als Anker, Überholungen beschleunigen sichWartung machte 54,00 % des Umsatzes im Jahr 2025 aus, da Betreiber kalender- oder stundenbasierte Pläne für Brennkammern, Filter und Schmierölsysteme einhalten. Digitale Zwillinge verfeinern diese Intervalle nun durch die Korrelation von Sensordaten mit der Komponentenlebensdauer, um vorzeitigen Teileersatz zu vermeiden und bis zu 7 % der jährlichen Wartungsbudgets einzusparen. Reparaturen, die ungeplante Heißabschnitt- oder Rotorschäden umfassen, erzielen Premiumpreise aufgrund ihrer Dringlichkeit und Arbeitsintensität.
Überholungen verzeichnen den steilsten Anstieg mit einer CAGR von 5,95 %, da das Flottenalter zunimmt. Sulzers schlüsselfertiges 501F-Programm mit Rotoraufbau, Auswuchten und maschineller Bearbeitung verkürzt die Durchlaufzeit durch die Beschaffung von Nachmarkt-Kernen und parallele Teilmontage-Arbeitsabläufe. Solche Kapazitäten ziehen Betreiber an, die eine 20-jährige Lebensverlängerung zu 40 bis 60 % der Investitionskosten eines Neubaus anstreben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Stromerzeugung als Kern, IndustriezuwachsEnergieversorgungsunternehmen erwirtschafteten 69,10 % der Einnahmen des Marktes für Gasturbinen-MRO im Energiesektor im Jahr 2025 und bentigen eine Verfügbarkeitsrate von über 95 %, um Strafen auf dem Kapazitätsmarkt zu vermeiden. Die Ausfallplanung richtet sich nach saisonalen Nachfragerückgängen und verdichtet die Überholungsfenster auf die engen Frühjahrs- und Herbstschultern.
Industrie- und sonstige Nutzer wachsen mit einer CAGR von 9,10 % am schnellsten, angeführt von Öl- und Gas-LNG-Zügen, bei denen Ausfallzeiten mit entgangenen Frachteinnahmen gleichzusetzen sind, sowie von fortschrittlichen Fertigungsstandorten, die Kraft-Wärme-Kopplung für Strategien zur CO₂-Reduzierung einsetzen. Der emissionsfreie Wasserstoffkomplex von Air Products in Edmonton veranschaulicht, wie die Produktion von Spezialchemikalien maßgeschneiderte MRO-Anforderungen an zu 100 % H₂-fähige Turbinen stellt, einschließlich der Kalibrierung von Flammendetektoren und Inspektionen auf Wasserstoffversprödung.
Geografische Analyse
APAC-Markt für Gasturbinen-MRO
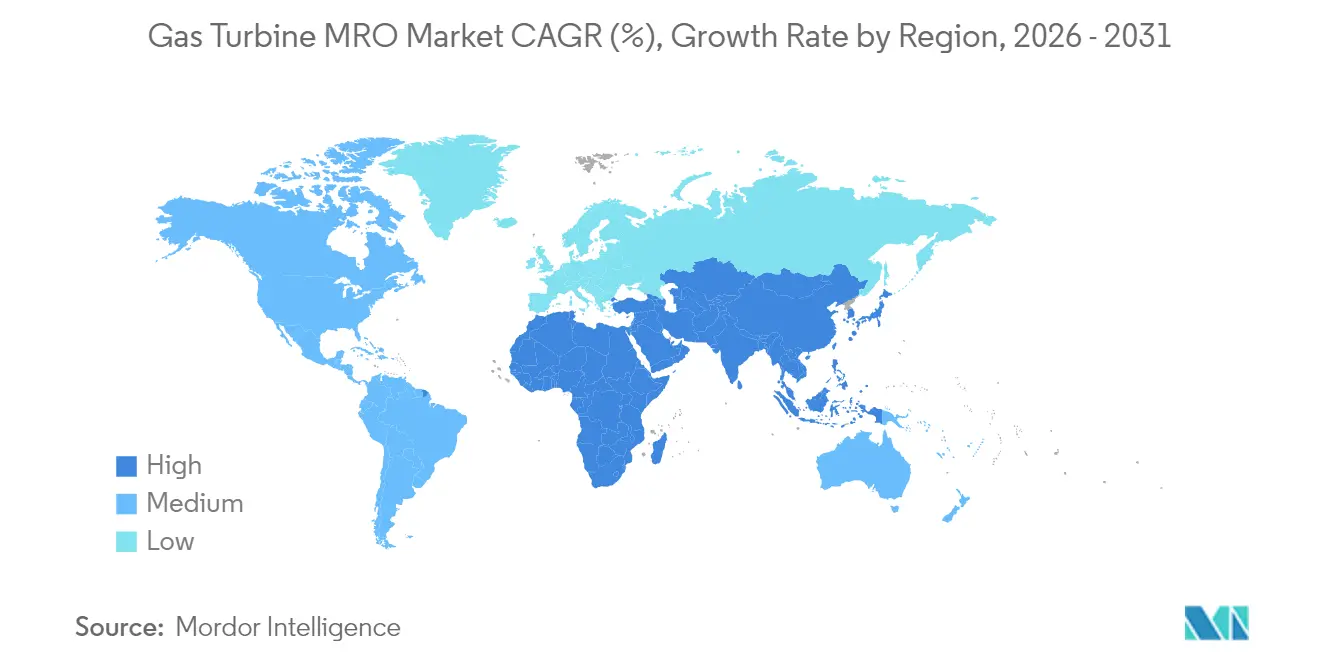
Der dominante Anteil des asiatisch-pazifischen Raums ist auf den anhaltenden Ausbau von Gas-und-Dampf-Kraftwerken, die industrielle Elektrifizierung und staatliche Vorgaben zurückzuführen, die kohlenstoffärmere Grundlastalternativen zu Kohle anstreben. Regionale OEM-Depots in Dammam, Kuala Lumpur und Shanghai bevorraten kritische Heißgaspfad-Komponenten, wodurch Zollverzögerungen erheblich reduziert und die durchschnittliche Ausfallzeit um 10 % verkürzt werden. Dienstleister stimmen sich zudem mit staatlichen Versorgungsunternehmen ab, um wasserstofffähige Pilotprojekte gemeinsam zu entwickeln und sich so einen First-Mover-Vorteil zu sichern, sobald Dekarbonisierungsmittel verfügbar werden.
Nordamerika-Markt für Gasturbinen-MRO
Nordamerika profitiert von reichlich vorhandenem Schiefergas, das die Brennstoffkosten niedrig genug hält, um die Überholung älterer Anlagen anstelle ihrer Stilllegung zu rechtfertigen, was den Markt für Gasturbinen-MRO in Nordamerika stützt. Die Vereinigten Staaten erhöhen die Komplexität durch Spitzenlastprojekte für Rechenzentren, die Serviceniveaus ähnlich denen der Luftfahrtwartung übernehmen, einschließlich einer garantierten maximalen Reaktionszeit von vier Stunden bei ungeplanten Ausfällen. Kanadas LNG-Exportterminals sind auf kompressorangetriebene Turbinen angewiesen, die meeressalzhaltige Luft ausgesetzt sind, was aggressive Austauschzyklen für Einlassfilter erforderlich macht.
Europa-Markt für Gasturbinen-MRO
Europa sieht sich mit volatilen Gaspreisen und strengen ESG-Vorschriften konfrontiert. Betreiber setzen auf hocheffiziente Modernisierungen, um die Belastung durch die CO₂-Steuer zu kompensieren, was Lebensdauerverlängerungsmaßnahmen zu einem wirtschaftlichen Gebot macht. OEMs bündeln daher Brennkammer-Kits, die für bis zu 50 % Wasserstoff zertifiziert sind, in Übereinstimmung mit den EU-Taxonomieschwellenwerten, die Finanzierungsmöglichkeiten erschließen. Der Mangel an Außendienstpersonal bleibt gravierend; Anbieter ergänzen ihre Belegschaft durch mobile Containerwerkstätten und Fernunterstützung durch Experten, um Ausfallzeitpläne innerhalb enger Netzausgleichsfenster einzuhalten.
MEA-Markt für Gasturbinen-MRO
Der Nahe Osten stützt sich auf langfristige Kraft-Wärme-Kopplungsanlagen, die in Raffinerieausbauvorhaben integriert sind. Diese Anlagen laufen mit hohen Lastfaktoren, was gut geplante Großrevisionen alle drei Jahre erfordert. OEMs eröffnen im Land reparaturfähige Heißsektions-Werkstätten, um Lokalisierungsquoten zu erfüllen. Afrikas schnell wachsender, aber fragmentierter Markt konzentriert sich auf einfachzyklische Spitzenlastaggregate und Notfalleinheiten, bei denen modulare Austauschstrategien den Ersatzteilbestand minimieren.
Südamerika-Markt für Gasturbinen-MRO
Südamerika nutzt Erdgasfunde, die neue Gas-und-Dampf-Kraftwerke speisen, verfügt jedoch weiterhin über einen großen Bestand älterer kleinerer Industrieturbinen. OEMs errichten regionale Ersatzteilzentren in Kolumbien und Chile, um Lieferzeiten zu verkürzen und Zollengpässe zu umgehen, mit dem Ziel eines 24-Stunden-Versands für Tier-1-Artikel.
Regulatorisches Umfeld
Emissions- und Betriebsgenehmigungsanforderungen prägen weiterhin den Umfang von MRO-Stillständen bei Gasturbinen sowie den Retrofit-Inhalt, insbesondere im Hinblick auf NOx-Kontrolle und Nachrüstungen des Verbrennungssystems. Im Januar 2026 hat die U.S. Environmental Protection Agency Änderungen der New Source Performance Standards (NSPS) für stationäre Verbrennungsturbinen (40 CFR Part 60, Subpart KKKKa) finalisiert, die für Anlagen gelten, die nach dem 13. Dezember 2024 gebaut, modifiziert oder umgebaut wurden, und hat Verbrennungskontrollen sowie selektive katalytische Reduktion (SCR) für bestimmte Unterkategorien als beste Systeme zur Emissionsminderung eingestuft. Dies unterstreicht, wie Wartungsstillstände zunehmend mit Projekten zur Emissionscompliance zusammenfallen.
Aktualisierungen von Normen und Leitlinien wirken sich zudem auf Vertragsgestaltung, Dokumentation und Arbeitsanweisungen über globale Flotten hinweg aus. ISO 3977-9:2024 führte aktualisierte Erwartungen an Beschaffung sowie Zuverlässigkeit, Verfügbarkeit und Instandhaltbarkeit (RAM) für Gasturbinenpakete ein, während ISO 11366:2025 Anforderungen an die betriebliche Wartung von Schmierölen für Gasturbinen festlegte und damit Struktur für Zustandsüberwachung, Probenahme und Korrekturmaßnahmen schuf, die viele Dienstleister in LTSA/LTPSA-Leistungen einbetten. Im Vereinigten Königreich unterstrich das Ergebnis einer Regierungskonsultation vom April 2026 zu Leitlinien für die Umsetzung der besten verfügbaren Techniken (BAT) für mittellastfähige Gasturbinen im offenen Kreislauf zusätzlich den politischen Wandel hin zu Lastwechsel- und Schnellstartbetrieb, der die startbasierte Wartungsplanung und leistungsgebundene Compliance-Praktiken beeinflusst.
Wettbewerbslandschaft
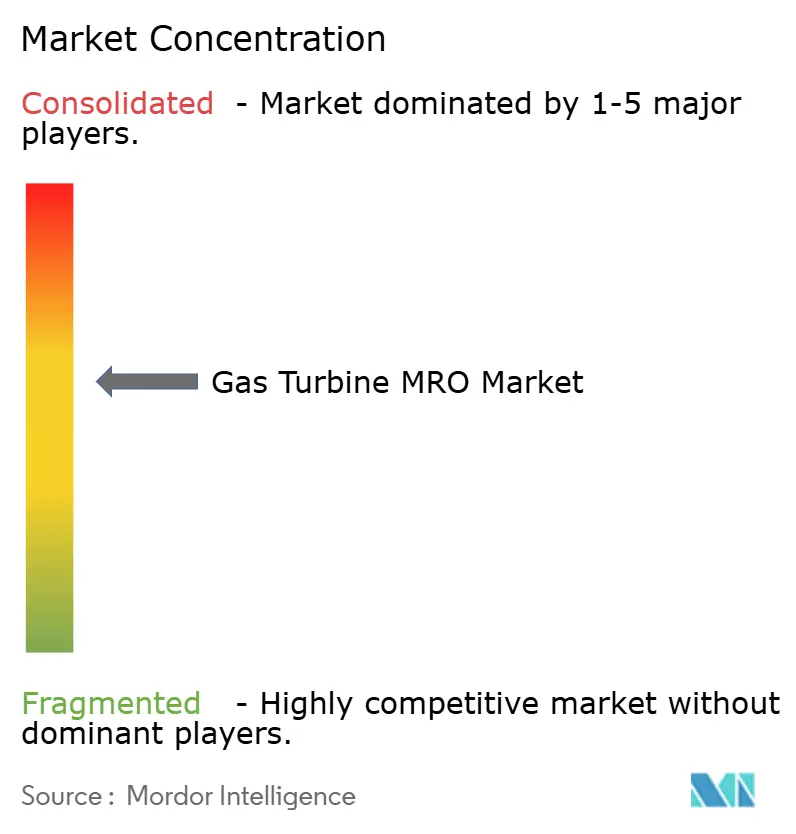
Der Gasturbinen-MRO-Markt bleibt mäßig konsolidiert. GE Vernova, Siemens Energy und Mitsubishi Power kontrollieren rund zwei Drittel der Servicevereinbarungen für Schwerlastflotten und nutzen dabei originale OEM-IP, Digitaler-Zwilling-Bibliotheken und Originalteile. GE Vernova's 160-Millionen-USD-Greenville-Erweiterung fügt Wasserstofftestbuchten hinzu, um Überholungskapazitäten zukunftssicher zu gestalten, während Siemens Energys Auftragseingang von 7 Milliarden EUR für Gasdienstleistungen im zweiten Quartal 2025 die Nachfrage nach Umfangsverträgen unterstreicht, die rotierende und hilfsanlageseitige Vermögenswerte umfassen.[5]
Baker Hughes dominiert die aeroderivative Nachsorge und integriert luftfahrttaugliche Logistik und Außendienstteams, die Leistungsturbinen in weniger als 24 Stunden auf See austauschen können. Unabhängige Dienstleister wie EthosEnergy und Sulzer konkurrieren durch kosteneffiziente, OEM-übergreifende Lösungen, insbesondere für Betreiber gemischter Flotten. Die Übernahme von EthosEnergy durch One Equity Partners im Jahr 2025 signalisiert das Vertrauen von Private-Equity-Investoren in Roll-up-Strategien, die Spezialwerkstätten und Außendienstteams bündeln, um die Breite der OEMs zu rivalisieren.
Der Wettbewerbsvorteil dreht sich zunehmend um digitale Leitstellen, die Flottentelemetrie analysieren, vorausschauende Stillstände planen und die Teilelieferung koordinieren. GE Vernova's Übernahme von Alteia SAS erweitert KI-gestützte Analysen, die Wärmebilder von HRSG-Rohren interpretieren und so Fehler vor dem Ausfall erkennen. Unterdessen betont Mitsubishi Power die Wasserstoffumrüstungsberatung und bündelt Brennkammer-Nachrüstungen mit Kraftstoffhandhabungssystem-Design. Freie Räume bestehen bei Technikerschulungsplattformen, Augmented-Reality-Werkzeitreduzierungstools und Komponentenrecycling-Diensten, die den Wertkreislauf von Superlegierungen zurückgewinnen.
Marktführer der Gasturbinen-MRO-Branche
-
GE Vernova
-
Siemens Energy
-
Mitsubishi Power
-
MTU Aero Engines
-
EthosEnergy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gasturbinen-MRO Unternehmen in diesem Bericht
- General Electric (GE Vernova)
- Siemens Energy
- Mitsubishi Power
- MTU Aero Engines
- EthosEnergy
- Kawasaki Heavy Industries
- Ansaldo Energia
- Solar Turbines
- Baker Hughes
- Sulzer
- Rolls-Royce
- RWG (Rolls-Wood Group)
- Patria
- Harbin Electric International
- Bharat Heavy Electricals
- MAN Energy Solutions
- Pratt & Whitney
- Vericor Power Systems
- Wood Group
- Taqa Arabia Services
Marktchancen und Zukunftsaussichten
Weißraum konzentriert sich weiterhin auf Servicemodelle und Fähigkeiten, die Stillstandszeiten verkürzen und Lastwechselbetrieb managen, insbesondere da neue Entscheidungen für Kombikraftwerksbauten und Großauftragsvergaben in lange Serviceperioden hineinreichen. Im Juni 2026 wurde Siemens Energy für die Belieferung des 2,6-GW-Projekts Taweelah C, eines unabhängigen Stromerzeugers in Abu Dhabi, ausgewählt, und im Januar 2026 sicherte sich Mitsubishi Power einen Auftrag zur Lieferung von M701JAC-Gasturbinen für Katars Facility-E-Projekt für unabhängige Wasser- und Stromerzeugung. Diese Neubauaufträge erweitern die installierte Basis, die typischerweise in eine langfristige Serviceabdeckung übergeht, und schaffen kurzfristige Möglichkeiten für Ersatzteilversorgung, Stillstandswerkzeuge und regionale Einsatzbereitschaft im Außendienst im Nahen Osten.
Kapazitätserweiterung und fortschrittliche Reparaturmethoden sind ein weiteres sichtbares Chancenfeld, das die Verbindung zwischen Ersatzteilverfügbarkeit und MRO-Marktanteil verstärkt. Mitsubishi Heavy Industries kündigte im Juni 2026 einen Plan an, die Produktionskapazität für Großgasturbinen bis zum Geschäftsjahr 2030 im Vergleich zum Geschäftsjahr 2024 zu verdoppeln, was auch die Nachfrage nach Reparaturdurchsatz, Fertigungskapazität für Heißgaspfad-Teile und qualifizierten Subunternehmer-Netzwerken während der Spitzenstillstandssaisons erhöht. Auf technologischer Seite unterstützen veröffentlichte Arbeiten zur KI-gestützten Wartungsoptimierung (einschließlich vorausschauender Verdichterwäsche) sowie der Einsatz laserbasierter Reparaturen und Laser-Pulverbett-Schmelzverfahren (LPBF) für Ausbesserungen an Brennkammerkomponenten einen Wandel hin zu kostenoptimierten, zustandsbasierten Eingriffen, was Anbieter mit digitaler Diagnostik, Komponentenlebensdaueranalytik und qualifizierten additiven Reparaturprozessen in standardisierten Überholungspaketen begünstigt.
Neueste Industrielle Entwicklungen in Markt für Gasturbinen-MRO
- Juni 2026: Mitsubishi Power unterzeichnete mit LNGPH eine langfristige Vereinbarung über Ersatzteile und Dienstleistungen für das 1.278-MW-Kombikraftwerk Ilijan auf den Philippinen, die M501G-Gasturbinen umfasst. Die Vereinbarung stärkt die langfristige Ersatzteilplanung und Stillstandsdurchführung in einem Markt, in dem Kombikraftwerksblöcke eine hohe MRO-Intensität aufweisen, und unterstützt schnellere Durchlaufzeiten durch OEM-gestützte Materialsicherung.
- Februar 2026: GE Vernova schloss einen Großstillstand und High-Efficiency-Upgrades an zwei GT26-Gasturbinen im 800-MW-Kraftwerk Coryton von InterGen im Vereinigten Königreich ab, wodurch 85 MW zusätzliche Leistung erzielt und der Wirkungsgrad um 2,46 % verbessert wurde. Das Projekt zeigt, wie Leistungssteigerungspakete zunehmend in geplante Stillstände integriert werden und den technischen und komponentenbezogenen Umfang über die Standardarbeiten am Heißteil hinaus erweitern.
- Januar 2025: GE Vernova kündigte eine Investition von 20 Millionen USD in sein Global Repair Service Center in Singapur an, um Reparaturfähigkeiten für HA-Gasturbinen zu entwickeln. Die Investition erweitert die regionale Reparaturkapazität für Flotten der High-End-Klasse, unterstützt lokalisierte Durchlaufzeiten und stärkt die Reaktionsfähigkeit im Aftermarket im asiatisch-pazifischen Raum, wo sich installierte Basis und Ersatzteilnachfrage konzentrieren.
Markt für Gasturbinen-MRO Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Wartung, Reparatur und Überholung von Gasturbinen, einschließlich geplanter Inspektionen, Korrekturarbeiten und größerer Überholungen, die darauf abzielen, die Leistung und Zuverlässigkeit der im Betrieb befindlichen Flotten wiederherzustellen.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf neuer Gasturbinenanlagen sowie EPC-Projektumsätze aus, die nicht als MRO-Dienstleistungen abgerechnet werden.
Segmentierungsübersicht
- Nach Kapazität
- Unter 30 MW
- 31 bis 120 MW
- Über 120 MW
- Nach Turbinenkreislauf
- Kombinierter Zyklus
- Offener/einfacher Zyklus
- Nach Servicetyp
- Wartung
- Reparatur
- Überholung
- Nach Endverbraucherbranche
- Stromerzeugung
- Öl und Gas (vor-/mittel-/nachgelagert)
- Industrie und Sonstiges
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche dient dazu, das anfängliche Nachfragebild aufzubauen und einige wenige feste Eingangsdaten zu verankern, bevor Annahmen getestet werden. Für den Bereich Gasturbinen-MRO greifen wir hauptsächlich auf öffentliche Datenreihen zurück, die Rückschlüsse auf Flottengröße, Auslastung und Wartungsintensität ermöglichen, wie etwa Stromerzeugungsstatistiken der US-amerikanischen Energieinformationsbehörde (EIA), Energieausblicktabellen der Internationalen Energieagentur (IEA) und Kapazitätszubauzahlen der Internationalen Agentur für Erneuerbare Energien (IRENA) (wo Trends bei der Gaskapazität erörtert werden).
Wir prüfen außerdem Quellen wie anlagenspezifische Kontextdaten der US-amerikanischen Energieinformationsbehörde, Eurostat-Energiebilanzen, Veröffentlichungen nationaler Netzbetreiber und Systemoperatoren sowie offene akademische oder begutachtete Fachbeiträge zu Lebensdauer von Heißgasabschnitten, Ausfallintervallen und Degradation. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden genutzt, um Veränderungen im Servicemix, Preisdruck und Themen zur Ausfallplanung zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Luft- und Raumfahrtdatensätze verwendet, um Signale zur installierten Basis und technologische Veränderungen gegenzuprüfen. Diese Desk-Quellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews werden genutzt, um Serviceaufteilungen einem Belastungstest zu unterziehen und sicherzustellen, dass das Modell widerspiegelt, wie Arbeitsumfänge tatsächlich vertraglich vereinbart und erbracht werden. Wir sprechen mit einer Mischung aus Dienstleistern, Teile- und Komponentenspezialisten, Anlagenbetreibern sowie Beschaffungs- und Wartungsverantwortlichen in der Region Asien-Pazifik, EMEA und Amerika, um Ausfallzyklen, typische Umfänge je Ereignis und die Preisentwicklung in Abhängigkeit von Teilverfügbarkeit und Arbeitskräfteengpässen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 18 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 48 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau, bei dem die installierte Kapazität und die Betriebsmuster in einen jährlichen MRO-Ausgabenpool umgerechnet und anschließend nach typischer Ausfallhäufigkeit nach Turbinenklasse und Zyklustyp gefiltert werden. Um es praktikabel zu halten, verfolgen wir einige wenige Eingangsdaten sorgfältig, darunter die installierte Basis nach Kapazitätsbändern (unter 30 MW, 31 bis 120 MW und über 120 MW), den Mix aus kombinierten und offenen Zyklen, jährliche Betriebsstunden und Starts, die Ersatzteilintensität bei Heißgasabschnittsereignissen sowie den Anteil der Arbeiten, die als Wartung, Reparatur oder Überholung abgewickelt werden.
Sobald das Top-down-Gesamtergebnis gebildet ist, wird es durch selektive Bottom-up-Prüfungen anhand von Stichproben aus Serviceumsätzen, Vertragsbenchmarks und Volumen multipliziert mit durchschnittlichen Serviceauftragsbereichen nach Endnutzer (Stromerzeugung, Öl und Gas sowie Industrie) bestätigt. Ist die Bottom-up-Sicht für ein Land oder ein Kapazitätsband dünn, werden Lücken durch die Zuordnung ähnlicher Flotten und Betriebsregimes geschlossen, wobei konservative Auslastungs- und Ausfallsannahmen angewendet werden, die in Interviews bestätigt wurden.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Regression auf die für diesen Markt wichtigsten Treiber gestützt wird, wie etwa der Ausblick auf die gasbefeuerte Stromerzeugung, Kapazitätszubauten und -stilllegungen, auslastungsbedingte Verschiebungen durch den Ausbau erneuerbarer Energien sowie typische Hauptinspektionszyklen. Die endgültige Prognose wird anschließend mit Experten überprüft, um sicherzustellen, dass die modellierte Entwicklung von Teilen und Arbeitskosten für die nächsten Jahre realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden aus mehreren Blickwinkeln trianguliert, sodass die Gesamtwerte mit den Signalen zur installierten Basis, den erwarteten Ausfallzahlen und den realistischen Serviceausgaben je Ereignis übereinstimmen. Varianzprüfungen werden nach Region, Kapazitätsklasse und Serviceart durchgeführt, und starke Sprünge werden auf eine Treiberänderung zurückgeführt, wie etwa Betriebsstunden, Zeitpunkt der Hauptinspektion oder Preisannahmen.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analytikerprüfungen, und Befragte werden erneut kontaktiert, wenn die implizierte Serviceintensität oder Preisgestaltung nicht mit dem aktuellen Vertragsverhalten übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Ausgabenkurve verändern, gefolgt von einem abschließenden Durchgang vor der Lieferung, um sicherzustellen, dass die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Gasturbinen-MRO von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gasturbinen-MRO können inkonsistent wirken, da dieselben Begriffe häufig unterschiedliche Umsatzpositionen und Zeitpunktentscheidungen abdecken. Unterschiede entstehen in der Regel dadurch, was als MRO gegenüber angrenzenden Dienstleistungen gezählt wird, welches Jahr als aktueller Basiswert behandelt wird und wie Preise und Ausfallzyklen fortgeschrieben werden.
Die größten Treiber von Abweichungen in diesem Markt sind, ob geringfügige reine Teileaktivitäten und Vor-Ort-Servicearbeit beide einbezogen werden, wie die Auslastung von kombinierten gegenüber offenen Zyklen angenommen wird und ob Luft- und Raumfahrt sowie Nicht-Energie-Endanwendungen als bedeutender Anteil behandelt oder enger gefasst werden. Ein weiterer Treiber ist der Aktualisierungsrhythmus, da Änderungen bei der gasbefeuerten Einspeisung, Ausfallverschiebungen und Teilelieferzeiten eine Jahresgröße stärker verschieben können, als viele Nutzer erwarten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,53 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 15,55 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine langsamere Entwicklung; der Umfang wird häufig durch Technologieaufteilungen dargestellt, die Drittanbieter-Reparaturarbeiten und teilegebundene Vor-Ort-Dienstleistungen, die in Betreiberbudgets erfasst sind, untererfassen können. |
| Branchenpublikation B | 16,89 Milliarden USD (2024) | Verankert den Markt in einem früheren Jahr und kann breitere Anwendungen und Modifikationsaktivitäten vermischen, was die Ausgaben je nach Vertragsklassifizierung zwischen echten Überholungsereignissen und upgradegetriebenen Projekten verschieben kann. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Behandlung des Serviceumfangs den größten Teil der Streuung erklären, insbesondere hinsichtlich der Frage, ob Teile plus Arbeitskosten je Ausfallzyklus verfolgt oder in breitere Servicekategorien eingemischt werden. Die Bindung des Nachfragepools an die installierte Basis, Betriebsstunden und Inspektionsrhythmusprüfungen ist das, was die Schätzung wiederholbar und nachvollziehbar macht – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gasturbinen-MRO-Markt heute?
Die Gasturbinen-MRO-Marktgröße erreichte im Jahr 2026 einen Wert von 17,53 Milliarden USD und wird für 2026 auf 17,53 Milliarden USD prognostiziert.
Welche jährliche Wachstumsrate wird für den Gasturbinen-MRO-Markt bis 2031 erwartet?
Der Marktwert wird voraussichtlich mit einer CAGR von 4,88 % wachsen und bis 2031 einen Wert von 22,24 Milliarden USD erreichen.
Welche Kapazitätsklasse bietet das schnellste Wachstumspotenzial?
Das 31-bis-120-MW-Segment ist auf dem Weg zu einer CAGR von 6,45 %, angetrieben durch Spitzenlastnachfrage aus Rechenzentren und Trends bei der dezentralen Stromerzeugung.
Warum dominieren Kombikraftwerke die MRO-Ausgaben?
Sie machen 85,20 % des Umsatzes aus, da ihre integrierte Gas-Dampf-Architektur die wartbaren Anlagen vervielfacht und spezialisiertes Fachwissen erfordert.
Wie beeinflusst die Wasserstoffeinführung die MRO-Anforderungen?
Nachrüstprogramme für 20 bis 50 % Wasserstoffbeimischungen treiben Brennkammer-Aufrüstungen und Steuerungssystemrevisionen an und erweitern das hochmargige Ingenieurspektrum.
Welche Region wird das stärkste MRO-Wachstum verzeichnen?
Die Asien-Pazifik-Region führt sowohl beim Marktanteil als auch beim prognostizierten Wachstum mit einer CAGR von 5,12 %, gestützt durch eine große und wachsende Kombikraftwerksflotte.