
Nordamerika Gasturbinen-MRO-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 3.04 % |
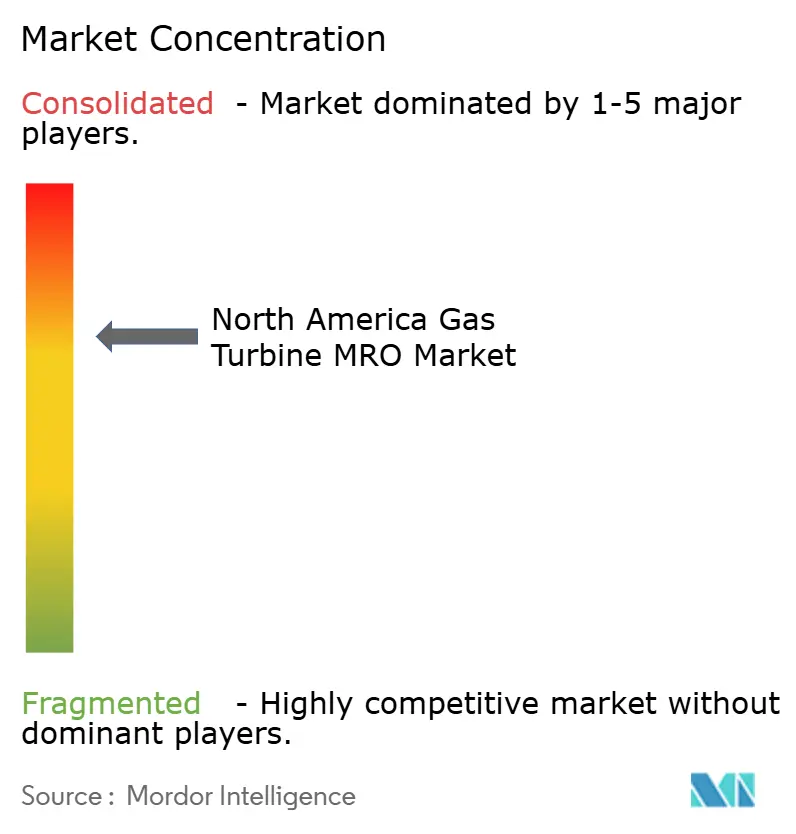
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Gasturbinen-MRO-Marktanalyse von Mordor Intelligence
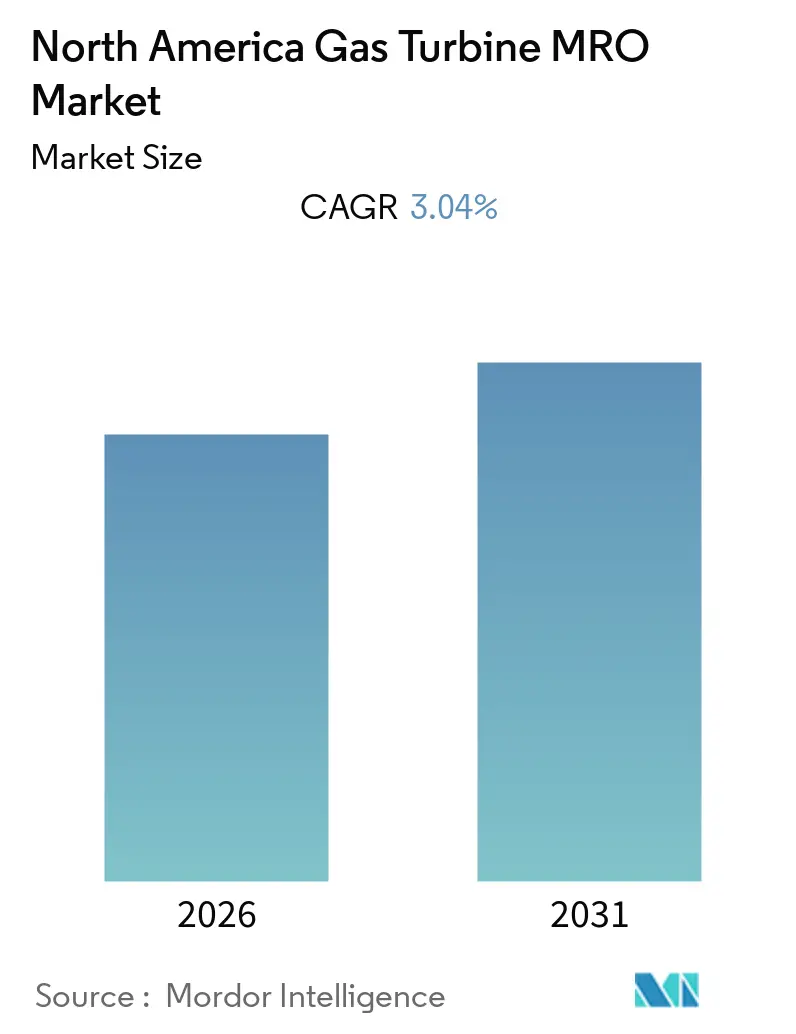
Die Größe des Nordamerika Gasturbinen-MRO-Marktes wird voraussichtlich während des Prognosezeitraums einen CAGR von mehr als 3,04% verzeichnen.
- Der Wartungssektor wird voraussichtlich den Markt während des Prognosezeitraums dominieren, aufgrund verschiedener Faktoren wie dem Wachstum der Luftfahrtindustrie in der Region, der Zunahme der Stromerzeugung aus gasbasierten Kraftwerken aufgrund wachsender Bedenken hinsichtlich Treibhausgasemissionen, der Aufrechterhaltung der Effizienz der Turbinen sowie strenger Emissionsnormen für Kraftwerke.
- Der steigende Bedarf an elektrischer Energie zur Aufrechterhaltung der globalen Entwicklung erfordert kontinuierliche hohe Investitionen in die Stromerzeugung. Dies hat in den letzten Jahren erheblich zum Wachstum des Marktes für Gasturbinen-MRO beigetragen und wird dies voraussichtlich auch während des Prognosezeitraums tun.
- Die Vereinigten Staaten werden voraussichtlich den Markt dominieren, aufgrund von Faktoren wie Wirtschaftswachstum, Wachstum der Luftfahrtindustrie, Zunahme der Anzahl gasbasierter Stromerzeugungsanlagen und der alternden gasbasierten Kraftwerke.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wartungssektor wird den Markt dominieren
- Der Anstieg der Erdgasproduktion hat den globalen Fokus auf die Entwicklung von Gaskraftwerken verlagert. Die von Gaskraftwerken emittierten Treibhausgase sind im Vergleich zu denen von Kohlekraftwerken deutlich geringer. Darüber hinaus steigt die Nachfrage nach Spitzenlastenergie weltweit, die am effektivsten durch gasbasierte Stromerzeugung gedeckt werden kann.
- Die steigende Anzahl gasbasierter Stromerzeugungsanlagen führt zu einem Wachstum des Gasturbinenmarkts für Wartung, Reparatur und Überholung (MRO) im Energiesektor. Während eine Gasturbine möglicherweise alle 4–5 Jahre eine Motorenreparatur oder einen Austausch benötigt, beginnt die Wartung kurz nach der Inbetriebnahme.
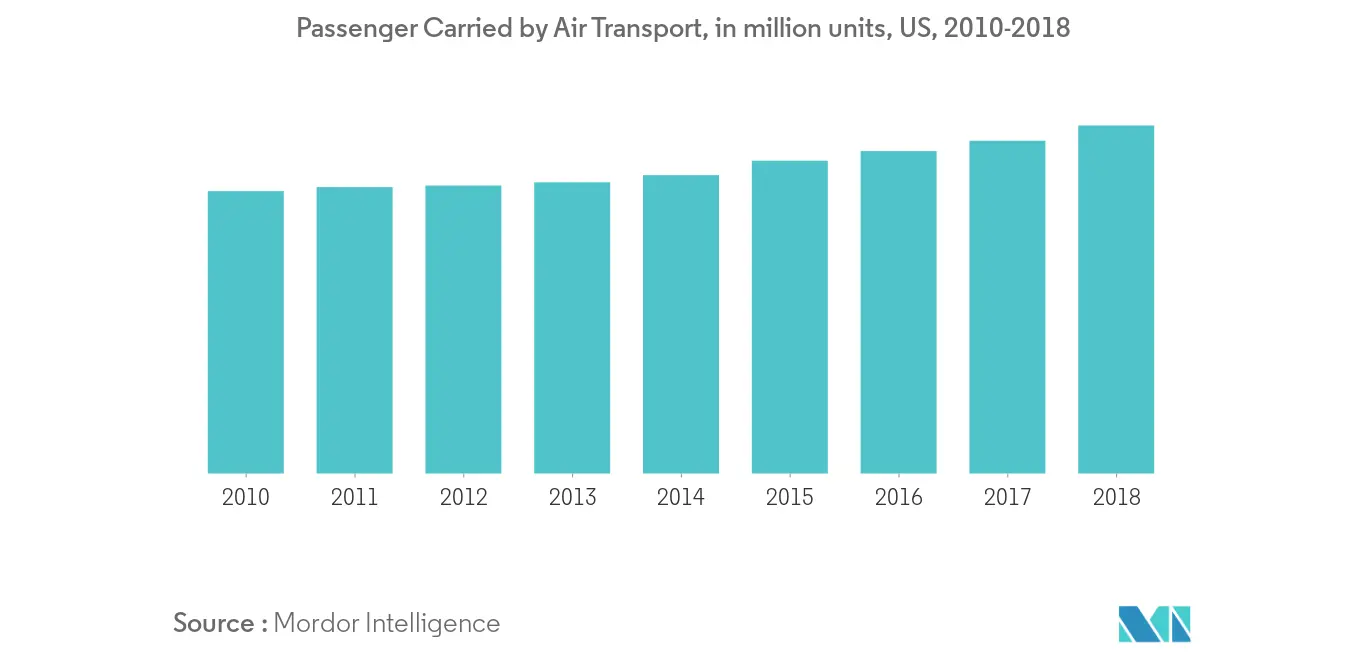
- Nordamerika hält über 35 % der weltweiten Umsatzpassagierkilometer im Luftverkehr, mit erheblichem Wachstum in den letzten Jahren, wobei die Vereinigten Staaten die Region mit einem großen Anteil anführen. Dieser Anstieg in der Luftfahrtbranche geht Hand in Hand mit der Gasturbinenbranche für Wartung, Reparatur und Überholung (MRO).
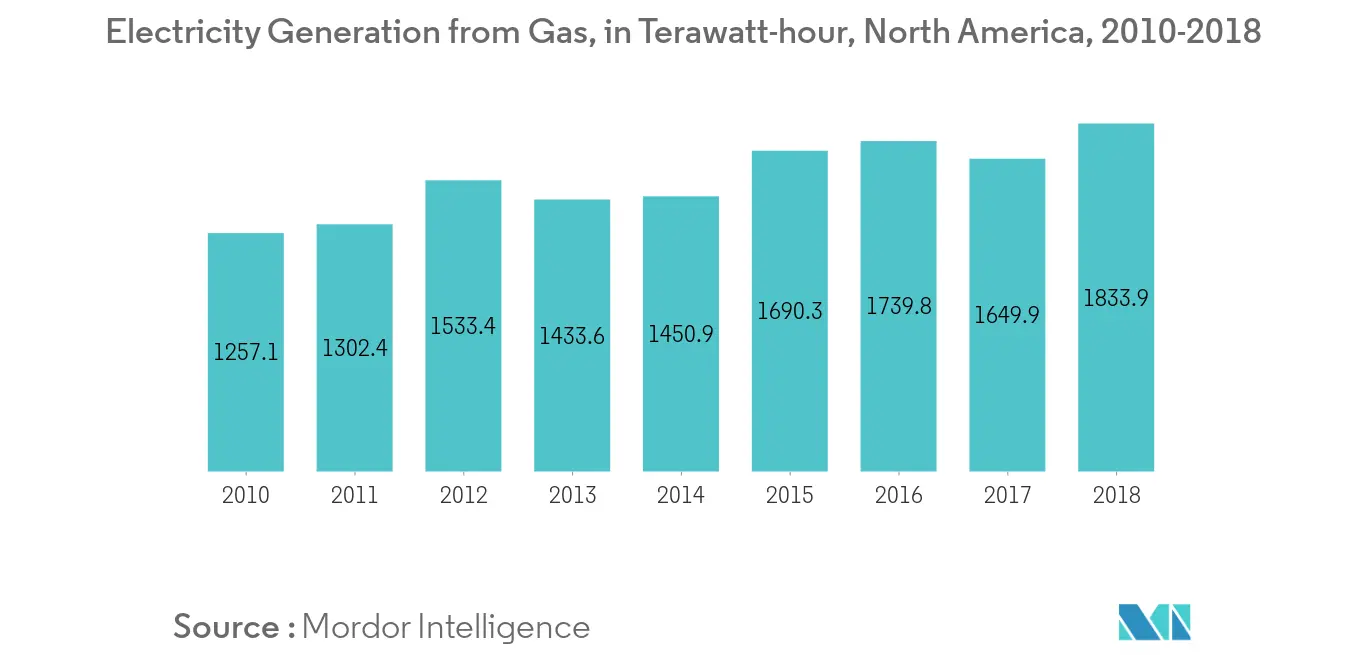
- Darüber hinaus wird die Stromnachfrage in Zukunft voraussichtlich steigen, angetrieben durch die Elektrifizierung des Automobils. Mehrere Länder haben Ziele zur schrittweisen Abschaffung des Verkaufs von mit fossilen Brennstoffen betriebenen Personenkraftwagen verabschiedet. Die Stromerzeugung aus Gas in der Region stieg von 1.122,5 TWh im Jahr 2008 auf 1.833,9 TWh im Jahr 2018 und verzeichnete damit ein Wachstum von über 63 %.
- Daher wird erwartet, dass Faktoren wie ein verbesserter Zugang zu Elektrizität, die steigende Anzahl von Elektrofahrzeugen und die zunehmenden Bedenken hinsichtlich der Treibhausgasemissionen aus kohlebasierten Kraftwerken dazu beitragen werden, den Gasturbinenmarkt im Energiesektor anzukurbeln, was voraussichtlich den nordamerikanischen Markt für Gasturbinenwartung antreiben wird.
Vereinigte Staaten werden den Markt dominieren
- Die Vereinigten Staaten werden voraussichtlich ihre Dominanz in der Region während des Prognosezeitraums aufrechterhalten, aufgrund eines Anstiegs der Energienachfrage und der Nutzung von Erdgas in der Region. Es gab einen erheblichen Anstieg der Nutzung von Gas zur Stromerzeugung in der Region mit dem Ziel, Treibhausgasemissionen zu reduzieren.
- Angesichts der wachsenden Umweltverschmutzungsbedenken durch die Industrialisierung im Land hat der Wandel hin zur sauberen Energieerzeugung aus Gasturbinen erheblichen Schwung gewonnen. Die Stromerzeugung aus Gas in den Vereinigten Staaten stieg von 949,4 TWh im Jahr 2008 auf 1.578,5 TWh im Jahr 2018 und verzeichnete ein Wachstum von über 66% in nur einem Jahrzehnt.
- Die Luftfahrtindustrie des Landes ist ebenfalls im Aufschwung, mit 1.717,1 Milliarden Einnahmen aus Passagierkilometern im Inlands- und internationalen Sektor im Jahr 2008, und mit einem Wachstum von über 41%, das 2.428 Milliarden Einnahmen aus Passagierkilometern im Inlands- und internationalen Sektor im Jahr 2018 erreichte. Dies hat einen riesigen Markt für den Gasturbinen-MRO-Markt im Land geschaffen, da fast alle modernen Flugzeuge Gasturbinen als Antriebskraft für den Strahlantrieb verwenden.
- Daher werden die oben genannten Faktoren voraussichtlich den Markt während des Prognosezeitraums antreiben, ähnlich dem in den letzten Jahren beobachteten Trend.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im nordamerikanischen Gasturbinen-MRO-Markt beginnt mit dem installierten Bestand an Flugtriebwerksderivaten und Industrieturbinen in den Bereichen Stromerzeugung, Öl und Gas sowie industrielle Nutzer. Wartungsplanung und Diagnostik (einschließlich Fernüberwachung und zustandsorientierter Instandhaltung) bestimmen anschließend den Umfang der Stillstände. OEMs wie GE Vernova und Mitsubishi Power verankern das vorgelagerte Service-Ökosystem durch OEM-Teile, Engineering und langfristige Serviceverträge. Unabhängige Dienstleister (ISPs) ergänzen oder ersetzen OEM-Wege durch Nicht-OEM-Teile sowie flexible Reparatur- und Überholungsangebote, je nach Flottenmix und Beschaffungsstrategie des Betreibers.
Die Ausführung umfasst typischerweise Feldservice und Stillstandsunterstützung, Komponentenreparaturwerkstätten und vollständige Überholungen. Ergänzende Arbeiten umfassen Reverse Engineering, Beschichtungen, spanende Bearbeitung, Wärmebehandlung sowie ZfP und Inspektion. Die regionale Kapazität wird durch spezialisierte Depots und Komponentenwerke unterstützt, darunter TransCanada Turbines (Airdrie, Alberta) für autorisierte Arbeiten an Flugtriebwerksderivaten bestimmter GE- und Siemens-Modelle sowie Hanwha Power Systems Americas (PSM) mit einem Standort für Komponentenfertigung und -reparatur in Jupiter, Florida, für Industrieturbinen über wichtige OEM-Plattformen hinweg. Nachgelagerte Aktivitäten umfassen Logistik für Teile- und Modulaustausch, Wiederinbetriebnahme und Leistungsvalidierung, wobei Lieferzeiten für kritische Teile, insbesondere für Komponenten des Heißgaspfads und des Rotors, die Stillstandspläne einschränken können, wenn sich die Lieferkette verknappt.
Wettbewerbslandschaft
Der nordamerikanische Gasturbinen-MRO-Markt ist teilweise konsolidiert, wobei die wichtigsten Akteure einen großen Marktanteil halten. Einige der wichtigsten Unternehmen sind General Electric, Siemens AG, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC und John Wood Group PLC, unter anderem.
Nordamerika Gasturbinen-MRO-Industrie Marktführer
-
General Electric Company
-
Flour Corporation
-
Mitsubishi Heavy Industries Ltd
-
Rolls-Royce Holding PLC
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Gasturbinenmarkt für Wartung, Reparatur und Überholung (MRO) Unternehmen in diesem Bericht
- General Electric Company
- Mitsubishi Heavy Industries Ltd
- Bechtel Corporation
- Flour Corporation
- John Wood Group PLC
- Siemens AG
- Sulzer AG
- Babcock & Wilcox Enterprises Inc.
- Weg SA
- MTU Aero Engines AG
- United Technologies Corporation
- MAN SE
- Rolls-Royce Holding PLC
- Honeywell International Inc.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in lokalisierten, schneller ausführbaren Servicekapazitäten für Industriegasturbinen, die sich um dicht bebaute Betriebskorridore konzentrieren, insbesondere die US-Golfküste, wo Betreiber schnelle Feldreaktionen sowie Modul- oder Paketaustausch priorisieren, um die Stillstandsdauer zu verkürzen. Die Eröffnung eines Level-2-Servicezentrums von MTU Power in Houston im April 2026 für die Industriegasturbinen LM2500 und LM6000 zeigt, dass Investitionen in anlagennahe Support-Modelle fließen. Dies schafft zudem Raum für Anbieter, die Feldservice mit Komponentenreparaturnetzwerken und reaktionsschneller Logistik kombinieren.
Eine zweite Chance ergibt sich aus der Verlagerung des Schwerpunkts weg von der Abhängigkeit von Neubauten hin zu Servicepaketen mit Fokus auf Lebensdauerverlängerung und Upgrades. Dies wird durch lange Lieferzeiten für neue Großturbinen sowie durch Netzbeschränkungen beeinflusst, die den Wert zusätzlicher Kapazität und Flexibilität aus bestehenden Anlagen erhöhen. Berichterstattung von POWER Magazine und Power Engineering weist auf zunehmende Aufmerksamkeit für Rotorlebensdauergrenzen bei weit verbreiteten 7FA- und 7EA-Flotten sowie auf die kommerzielle Akzeptanz alternativer Angebote zur Rotorlebensdauerverlängerung hin, einschließlich MD&A-Programmen außerhalb traditioneller OEM-Kanäle. Auf OEM-Seite verstärken Upgrade-Wege wie das 7Extend-Paket von GE Vernova, zusammen mit unabhängigen Nachrüstlösungen für Verbrennungs- sowie Einlass- oder Kapazitätsverbesserungstechnologien, die Differenzierung von MRO-Anbietern durch technische Tiefe, Teilezugang und die Fähigkeit, Steuerungen, Verbrennungskomponenten und Stillstandsausführung in ein einheitliches Leistungs- und Zuverlässigkeitsergebnis zu integrieren.
Neueste Industrielle Entwicklungen in Nordamerika Gasturbinenmarkt für Wartung, Reparatur und Überholung (MRO)
- April 2026: MTU Power eröffnete ein Level-2-Servicezentrum für Industriegasturbinen in Houston, Texas, und erweiterte damit die Kapazität für Feldservice, Komponentenreparaturen und Paketaustausch für LM-Serien-Einheiten wie die LM2500 und LM6000. Die Erweiterung an der Golfküste stärkt den regionalen Service-Fußabdruck von MTU Power und unterstützt schnellere Reaktionszeiten angesichts der dichten regionalen Energieinfrastruktur.
- Juli 2025: Siemens Energy unterzeichnete eine Vereinbarung mit Delfin Midstream, um Fertigungskapazität für vier mechanische Antriebspakete der SGT-750-Gasturbine zu reservieren. Durch die Sicherung von Kapazitäten für industrielle Antriebsturbinen im Zusammenhang mit LNG-Infrastrukturzeitplänen beeinflusst der Deal die nachgelagerte Serviceplanung und Ersatzteilstrategien für regionale Flotten.
- Juli 2024: GE Aerospace kündigte eine Investition von 1 Milliarde USD zur Erweiterung und Modernisierung von MRO-Einrichtungen weltweit an. Das Investitionsprogramm unterstützt zusätzliche Reparaturkapazitäten und Modernisierung im gesamten Servicenetzwerk von GE, mit Auswirkungen auf Durchlaufzeiten und Verfügbarkeit von Überholungsslots für turbinenbetriebene Luftfahrtanlagen, die zur nordamerikanischen Gasturbinen-MRO-Nachfrage beitragen.
Nordamerika Gasturbinenmarkt für Wartung, Reparatur und Überholung (MRO) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch die Wartung, Reparatur und Überholung von in Nordamerika betriebenen Gasturbinen erzielt wird, einschließlich routinemäßiger Inspektionen, korrektiver Reparaturarbeiten und geplanter Generalüberholungen, die von Dienstleistern und OEM-gebundenen Netzwerken durchgeführt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf neuer Gasturbinenanlagen, EPC-Arbeiten an Anlagen sowie Nicht-Turbinen-Balance-of-Plant-Dienstleistungen aus, die nicht direkt mit Turbinen-MRO-Arbeit, Ersatzteilen oder ausgelagerten Serviceverträgen verbunden sind.
Segmentierungsübersicht
- Servicetyp
- Wartung
- Reparatur
- Überholung
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Wir begannen damit, eine Faktenbasis über den installierten Gasturbinenbestand, typische Wartungsintervalle und das Ausfallverhalten aufzubauen, da diese die praktischen Treiber der MRO-Nachfrage sind. Öffentliche Quellen wie die US Energy Information Administration, US-EPA-Emissionskonformitätsdokumente, Energiedatensätze von Statistics Canada sowie technische Referenzen von ISO oder ASME halfen uns dabei, den Betriebskontext und die Wartungsnormen zu verankern.
Um die Aktivitäten in Dollarbeträge umzurechnen, wurden zusätzliche öffentliche Signale aus Quellen wie den Handelsstatistiken der US International Trade Commission (für relevante Teileflüsse), begutachteten Ingenieurjournalen (für Degradations- und Heißteillebensdauerannahmen) sowie Einreichungen und Investorenpräsentationen von Dienstleistern herangezogen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patent- und Technologieverfolgung wurden selektiv eingesetzt, um Umsatzaufteilungen und die Richtung von Servicemixveränderungen zu plausibilisieren. Diese Desk-Research-Quellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Um Lücken zu schließen, die durch Desk-Research nicht eindeutig beantwortet werden können, haben wir eine Mischung aus Turbinenwartungsdienstleistern, Teilelieferanten, Anlagenbetreibern und unabhängigen Wartungsspezialisten in den Vereinigten Staaten, Kanada und Mexiko interviewt und befragt. Die Gespräche konzentrierten sich auf das Preisverhalten bei Dienstleistungen, den typischen Umfang pro Stillstand, Vertragsmuster (Langfristige Servicevereinbarungen gegenüber transaktionalen Verträgen) sowie die Häufigkeit, mit der Überholungen je nach Einsatzbedarf und Emissionskonformität verschoben oder vorgezogen werden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung verwendeten wir eine Top-down-Nachfragerekonstruktion, die vom nordamerikanischen Betriebsbestand und dessen Betriebsstunden ausgeht und diese Aktivität dann anhand von Wartungsintervallen und Stillstandszyklen in erwartete Wartungsereignisse umrechnet. Sobald der Ereignispool aufgebaut war, wurde er anhand einer gemischten Betrachtung von Arbeitsstunden, Ersatzteilintensität und Vertragsabdeckung bewertet und anschließend um länderspezifische Betriebsunterschiede bereinigt.
Um die Gesamtwerte realistisch zu halten, wurde das Modell durch selektive Bottom-up-Annäherungen plausibilisiert, beispielsweise durch die Aggregation einer Stichprobe von Anbieterumsätzen und die Überprüfung des impliziten Ausgabenbetrags pro Turbine anhand von Interview-Rückmeldungen. Zu den als wesentliche Treiber behandelten Eingaben gehörten der installierte Bestand nach Turbinenklasse, durchschnittliche jährliche Betriebsstunden und Starts, Heißteil- und Generalüberholungsintervalle, das Verhältnis von Werkstattbesuchen zu Feldreparaturen sowie die durchschnittliche Preisentwicklung für kritische Teile und Arbeit. Die Prognose stützte sich auf Szenarioanalysen, da sich Einsatzmuster und Stillstandsverschiebungen schnell ändern können, und die Annahmen wurden mit Expertenmeinungen zu Gasstromerzeugungsauslastung, Stilllegungszeitplänen und emissionsbedingten Wartungsanforderungen einem Stresstest unterzogen. Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch konservative Interpolation mithilfe von Flottenanteilen und Servicemixquoten geschlossen, die in Interviews bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Ergebnisse wurden die Modellausgaben mit unabhängigen Signalen wie Trends bei der gasbefeuerten Stromerzeugung, gemeldeten Stillstandszyklen und Teilhandelsbewegungen abgeglichen, und anschließend wurden Ausreißer Zeile für Zeile überprüft. Jede große Abweichung gegenüber den Interview-Bandbreiten löste eine erneute Überprüfung der Betriebsstundenannahmen, der Wartungsintervalleingaben und der Preisschritte aus, gefolgt von einem zweiten Durchgang zur Bestätigung, dass Geografie und Servicekategorien nicht doppelt gezählt wurden.
Nach interner Überprüfung und Freigabe wird der Bericht jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Flottenergänzungen, Stilllegungen oder regulierungsbedingte Wartungsänderungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Marktzahlen die neuesten verfügbaren öffentlichen und interviewgestützten Eingaben widerspiegeln.
Vergleich der Marktgröße des nordamerikanischen Gasturbinenmarkts für Wartung, Reparatur und Überholung (MRO) von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Gasturbinen-MRO in Nordamerika können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe abdecken. Die Unterschiede ergeben sich in der Regel daraus, wie jede Studie den Leistungsumfang, die Endnutzungsgrenze (nur Strom gegenüber Strom plus Industrie) und die Art und Weise behandelt, wie Preisgestaltung und Überholungszeitpunkte in die Prognose übertragen werden.
Einige externe Schätzungen bündeln die Serviceausgaben für Industrie- und Energiesektorturbinen zusammen und verwenden zudem breitere Komponentenlisten, die angrenzende Anlagenarbeiten einbeziehen können. Bei Mordor Intelligence beschränken wir die Zählung auf Gasturbinen-MRO-Dienstleistungen in Nordamerika, die direkt mit Turbinenwartungs-, Reparatur- und Überholungsaktivitäten verbunden sind, und wir knüpfen die Preisgestaltung an stillstandsgetriebene Nachfragesignale, anstatt eine einheitliche pauschale Eskalation anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,80 Milliarden USD (2026) | |
| Regionales Beratungsunternehmen A | 6,10 Milliarden USD (2023) | Verwendet eine breitere Marktabgrenzung, die offenbar Strom- und Industrieendnutzer zusammenfasst, was die Gesamtsumme erhöhen kann und die Vergleichbarkeit von Jahr zu Jahr erschwert, wenn sich der Flottenanteil verschiebt. |
| Branchenverband B | 5,35 Milliarden USD (2026) | Wendet häufig standardmäßige Serviceausgabenfaktoren pro Turbine an, ohne Betriebsstunden, Starts und Überholungsverschiebungen vollständig zu berücksichtigen, was die Ausgaben in Perioden geringerer Auslastung überschätzen kann. |
Die Streuung der drei Werte erklärt sich hauptsächlich durch den Umfang und die Art und Weise, wie Serviceaktivitäten in Dollarbeträge umgerechnet werden. Indem das Modell an Flottenbetriebs-Indikatoren und stillstandsgebundene Serviceereignisse geknüpft bleibt, ist die endgültige Zahl auf nachvollziehbare Schritte zurückführbar, die überprüft werden können, sobald neue Betriebs- und Preissignale vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Nordamerika Gasturbinen-MRO-Markt in der Energieindustrie?
Der Nordamerika Gasturbinen-MRO-Markt in der Energieindustrie wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von mehr als 3,04% verzeichnen.
Wer sind die wichtigsten Akteure im Nordamerika Gasturbinen-MRO-Markt in der Energieindustrie?
General Electric Company, Flour Corporation, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC und Siemens AG sind die wichtigsten Unternehmen, die im Nordamerika Gasturbinen-MRO-Markt in der Energieindustrie tätig sind.
Welche Jahre deckt dieser Nordamerika Gasturbinen-MRO-Markt in der Energieindustrie ab?
Der Bericht deckt die historische Marktgröße des Nordamerika Gasturbinen-MRO-Marktes in der Energieindustrie für die Jahre 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Größe des Nordamerika Gasturbinen-MRO-Marktes in der Energieindustrie für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.