
Marktgröße und Marktanteil für Gaming-Zubehör
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.39 Milliarden US-Dollar |
| Marktgröße (2031) | 23.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gaming-Zubehör von Mordor Intelligence
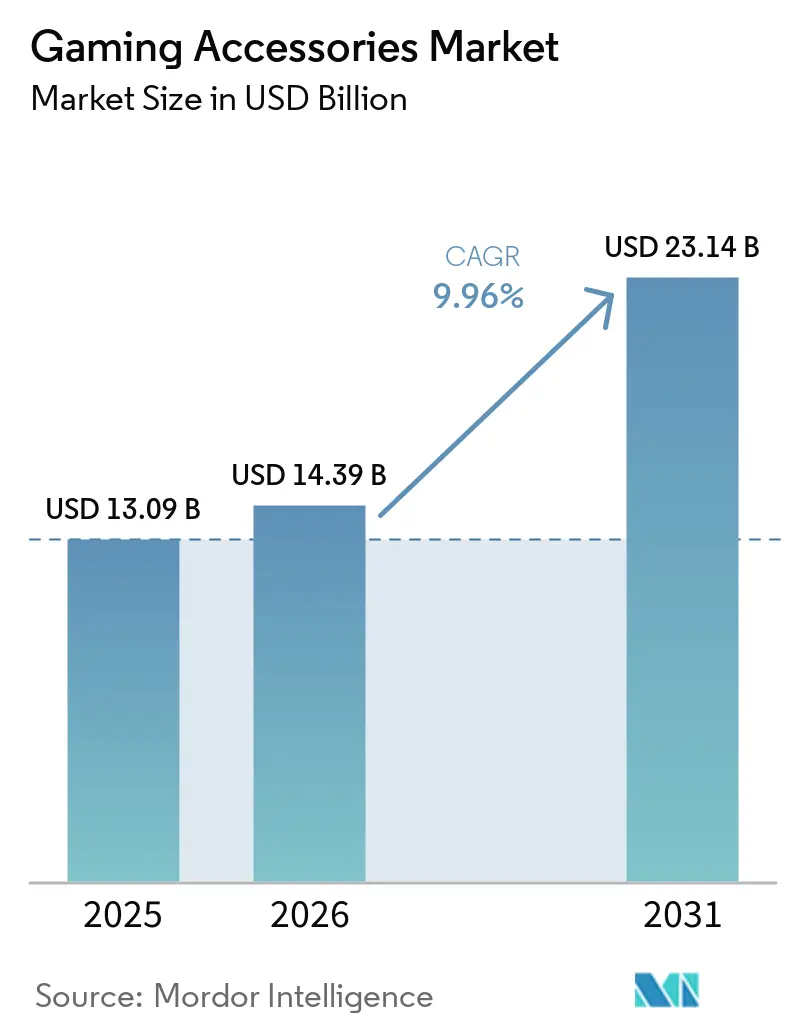
Die Marktgröße für Gaming-Zubehör wird voraussichtlich von USD 13,09 Milliarden im Jahr 2025 auf USD 14,39 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 23,14 Milliarden bei einer CAGR von 9,96 % über den Zeitraum 2026–2031 erreichen. Diese Entwicklung spiegelt den Übergang des Sektors von einfachen Peripheriegeräten hin zu softwareintegrierten Ökosystemen wider, die Spielen, Produktivität und Content-Erstellung vereinen. Das Wachstum wurde durch die Professionalisierung des Esports, den Aufstieg von Cloud-Gaming-Plattformen, die Hardwarebarrieren verringerten, sowie durch die erste Welle KI-gestützter Peripheriegeräte vorangetrieben, die latenzarme Schnittstellen erforderten. Hersteller reagierten auf das zunehmende plattformübergreifende Engagement, indem sie universelle Kompatibilität in ihre Design-Roadmaps integrierten, während haptisches Feedback und frühe Forschung zu neuronalen Schnittstellen das Zubehör über passive Eingabe hinaus in Richtung aktiver sensorischer Rückmeldung vorantrieben. Strategische Schritte – wie Corsairs Übernahme von Fanatec im September 2024 – verdeutlichten, wie führende Unternehmen vertikale Integration verfolgten, um differenzierte Technologien und die Kontrolle über die Lieferkette zu sichern.
Wesentliche Erkenntnisse des Berichts
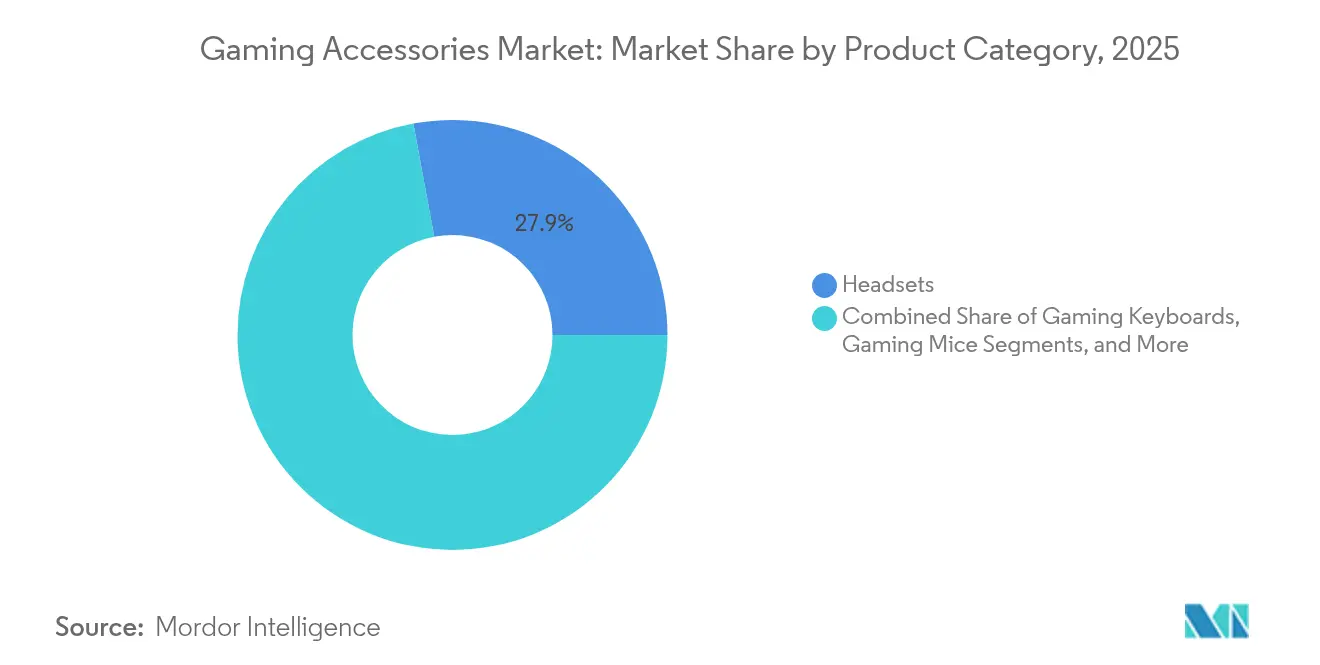
- Nach Produkttyp führten Headsets mit einem Marktanteil von 27,92 % am Markt für Gaming-Zubehör im Jahr 2025; Gaming-Stühle verzeichneten das schnellste Wachstum mit einer CAGR von 11,02 % bis 2031.
- Nach Gerätekompatibilität hielten PC-Peripheriegeräte einen Anteil von 43,25 % an der Marktgröße für Gaming-Zubehör im Jahr 2025, während mobiles Zubehör mit einer CAGR von 12,11 % bis 2031 zulegte.
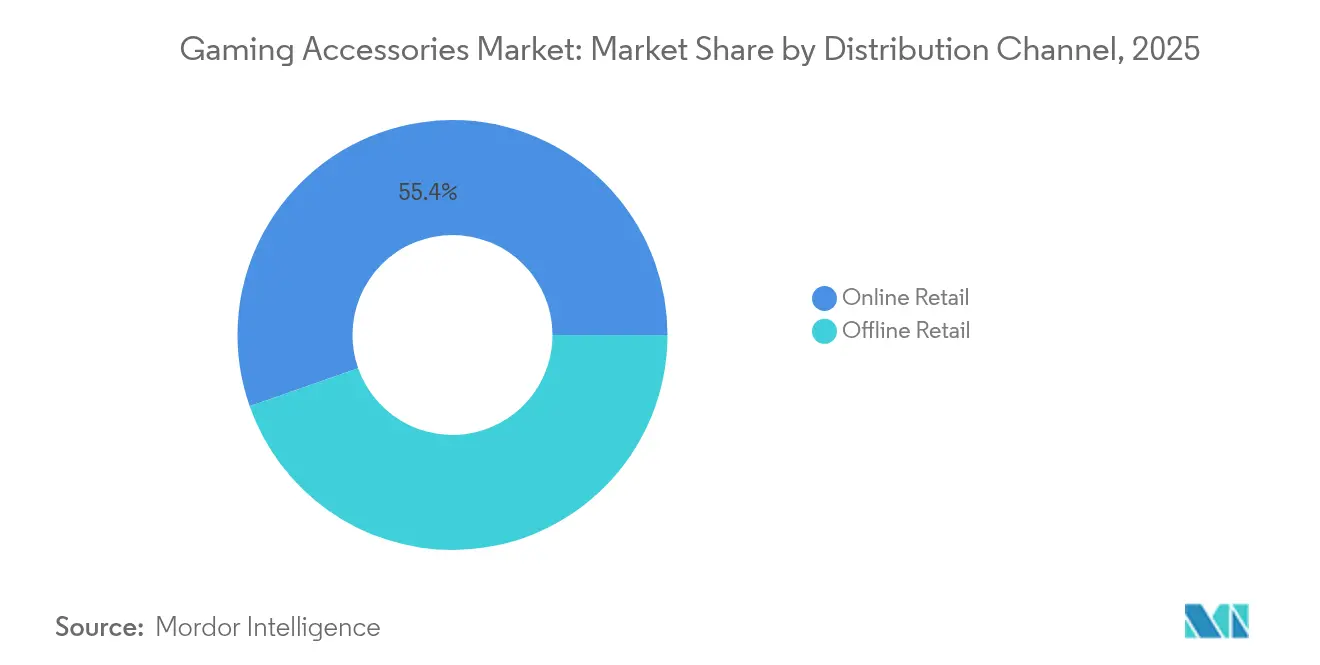
- Nach Vertriebskanal erzielte der Online-Handel im Jahr 2025 einen Umsatzanteil von 55,38 % und wuchs mit einer CAGR von 12,86 % bis 2031.
- Nach Preisklasse entfiel im Jahr 2025 ein Anteil von 46,25 % an der Marktgröße für Gaming-Zubehör auf Mittelklasse-Geräte, während Premium-Geräte mit einer CAGR von 13,03 % bis 2031 zulegen.
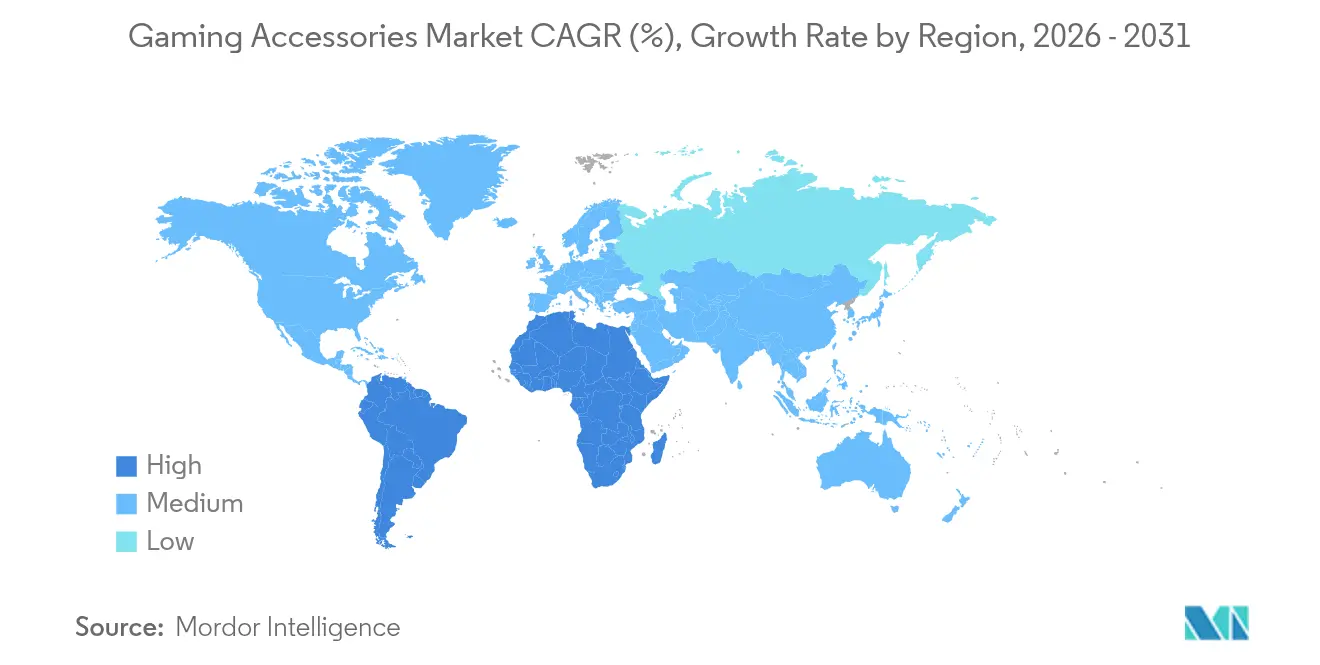
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 31,74 %; der asiatisch-pazifische Raum wuchs mit einer CAGR von 12,21 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Anstieg der globalen Spielerbevölkerung und des Esports-Publikums | +2.8% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Produktinnovation (RGB, Haptik, kabellos) | +2.1% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion von Cloud-Gaming und plattformübergreifenden Ökosystemen | +1.9% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsendes verfügbares Einkommen in aufstrebenden Volkswirtschaften | +1.7% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ergonomievorschriften, die die Nachfrage nach Gaming-Stühlen ankurbeln | +1.2% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ästhetisch ausgerichtetes Zubehör für das weibliche Spielersegment | +0.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der globalen Spielerbevölkerung und des Esports-Publikums
Die Beteiligung am Wettkampfgaming war stark gestiegen und hatte Premium-Peripheriegeräte zu einer Mainstream-Erwartung gemacht. Als die globalen Esports-Einnahmen im Jahr 2024 auf annähernd USD 4,3 Milliarden anstiegen, präsentierten per Livestream übertragene Turniere professionelle Setups, die Freizeitspieler nachahmten.[1]Bildungseinrichtungen übernahmen ebenfalls standardisierte Ausrüstung und integrierten leistungsstarke Headsets, Tastaturen und Mäuse in ihre Lehrpläne. Diese Professionalisierung rückte Präzision im Millisekundenbereich in den Mittelpunkt von Kaufentscheidungen und stützte die Nachfrage nach latenzarmen Schnittstellen. Der Demonstrationseffekt vergrößerte die adressierbare Basis und verlängerte die Austauschzyklen, da leistungsorientierte Hobbyspieler nach Technologie auf Turnierniveau suchten.
Kontinuierliche Produktinnovation (RGB, Haptik, kabellos)
Peripheriegeräte entwickelten sich über dekorative Merkmale hinaus zu funktionalen Leistungstreibern. Kabellose Headsets und Mäuse lieferten eine Latenz auf Kabelniveau, befreiten Schreibtischfläche und verbesserten die Ergonomie. Haptisches Feedback ging über Vibration hinaus; Forschungsteams an der Northwestern Engineering stellten flexible kabellose Geräte vor, die Dreh- und Drucksensationen simulierten und so Wege zu einer reichhaltigeren räumlichen Wahrnehmung in Spielen eröffneten.[2] RGB-Beleuchtung wandelte sich von der Dekoration zur Echtzeit-Telemetrie und signalisierte den Spielstatus oder den Gerätezustand. Für Hersteller verlängerte eine solche mehrschichtige Funktionalität die Produktrelevanz auf einem Markt, auf dem der Preisdruck die Lebenszyklen verkürzte.
Expansion von Cloud-Gaming und plattformübergreifenden Ökosystemen
Cloud-Gaming senkte die Einstiegskosten für hochauflösendes Spielen, erhöhte jedoch die Erwartungen an universelle Zubehörunterstützung. Microsoft ermöglichte im Jahr 2024 die Maus-und-Tastatur-Funktionalität für 26 Xbox-Cloud-Gaming-Titel und bestätigte damit einen Konvergenztrend, der die Grenzen des Begriffs „Konsole” neu definierte.[3]Spieler verlangten zunehmend nahtlose Peripheriegeräte-Profile über PC-, Konsolen- und Mobile-Sitzungen hinweg. Anbieter antworteten mit Firmware, die Host-Plattformen automatisch erkannte und Benutzereinstellungen im integrierten Speicher beibehielt, was den Übergang zwischen Arbeit und Spielen vereinfachte.
Wachsendes verfügbares Einkommen in aufstrebenden Volkswirtschaften
Rasantes Einkommenswachstum im asiatisch-pazifischen Raum stärkte die Stückzahlnachfrage, insbesondere in Indien, wo der heimische Spielemarkt bis 2029 voraussichtlich USD 9,2 Milliarden mit 591 Millionen aktiven Spielern erreichen wird. Das Publikum war jung geprägt, wies eine Frauenbeteiligung von 44 % auf und expandierte über die großen Metropolen hinaus, was auf eine breite Verbraucherbasis hindeutet. Mit dem Ausbau der 5G-Netze florierten mobile Esports-Ligen und erzeugten neue Nachfrage nach Controllern, Kühl-Docks und latenzooptimierten Ohrhörern, die auf das Spielen mit Smartphones zugeschnitten waren.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hohe Importzölle auf Elektronik | -1.8% | Global, akute Auswirkungen im Handel zwischen den USA und China | Kurzfristig (≤ 2 Jahre) |
| Produktkommoditisierung und kurze Austauschzyklen | -1.4% | Global, am stärksten ausgeprägt in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Halbleiter und Sensoren | -1.1% | Global, konzentriert auf Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Elektroschrott-Richtlinien erhöhen die Compliance-Kosten | -0.7% | Europa und Nordamerika, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importzölle auf Elektronik
Handelsspannungen verursachten plötzliche Kostensteigerungen bei Gaming-Hardware. Im April 2025 wurde die Nintendo Switch 2 mit einem US-Zoll von 46 % belegt, wenn sie in Vietnam gefertigt wurde, während auf japanische Spielkarten Zölle von 24 % erhoben wurden. Zubehörhersteller verlagerten die Produktion in zollfreie Standorte, was die logistische Komplexität und das Lagerbestandsrisiko erhöhte. Die Consumer Technology Association warnte, dass höhere Zölle die amerikanische Kaufkraft um bis zu USD 143 Milliarden jährlich mindern könnten, was die Ermessensausgaben für Peripheriegeräte einschränkte. Einige Nischenmarken, wie 8BitDo, stellten die Lieferungen an US-amerikanische Lager ein, was zu eingeschränkten inländischen Beständen führte und die Preise nach oben trieb.
Produktkommoditisierung und kurze Austauschzyklen
Da die plattformübergreifende Kompatibilität zum Standard wurde, verlagerte sich die Differenzierung auf schrittweise DPI-Verbesserungen oder leichtere Gehäusedesigns. Bei typischen Austauschfenstern von 12–18 Monaten stiegen die F&E-Ausgaben, obwohl die Einzelhandelspreise unter Rabattdruck standen. Kleinere Unternehmen ohne Skalierungsvorteile wurden zu Übernahmezielen für Konzerne, die neuartige geistige Eigentumsrechte suchten. Die vertikale Integration, wie sie Corsairs Vorstoß in das Simulationsgerät-Segment im Jahr 2024 exemplarisch zeigte, verdeutlichte, wie skalierungsstarke Akteure ihre Margen durch Portfolioerweiterung und Internalisierung von Kernkomponenten stärkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Headsets sicherten den Umsatz, während Gaming-Stühle beschleunigtenHeadsets hielten im Jahr 2025 einen Marktanteil von 27,92 % am Gaming-Zubehör-Markt, da Richtungsaudio und klare Sprachkommunikation im Wettkampfspiel entscheidend blieben. Die Dominanz des Segments wurde durch geräuschunterdrückende Mikrofone und Raumklang-Firmware gestärkt, die Turnierbedingungen simulierten. Gaming-Stühle verzeichneten bis 2031 eine CAGR von 11,02 %, angetrieben durch Arbeitsschutzvorschriften, die ergonomisches Sitzen für Streamer und Content-Creator vorschrieben, die viele Stunden online verbrachten. Tastatur- und Mauskategorien blieben als etablierte Standardprodukte stabil, wobei mechanische Tastatur-Designs und Fortschritte bei optischen Schaltern die Betätigungszeiten verkürzten. Controller, Mauspads und Kabelmanagement-Sets deckten Ökosystembedürfnisse ab und nutzten Cross-Selling-Potenziale. Razers Skibidi-Headset aus dem Jahr 2025 mit KI-gestützter Sprachübersetzung an Bord signalisierte die nächste Entwicklungsstufe, bei der Softwarefunktionen statt roher Treiber den Wert definierten.
Immersive Sitzlösungen folgten einer ähnlichen Entwicklung; Project-Carol-Prototypen integrierten Nahfeld-Surround-Sound und Haptik direkt in die Kopfstützen der Stühle und erhoben Möbel von passiver Unterstützung zu sensorischen Portalen. Solche Innovationen deuteten darauf hin, dass sich die knftige Differenzierung um Firmware-Updates, cloudverknüpfte Profile und durch maschinelles Lernen gesteuerte Personalisierung drehen würde, was die Produktlebensdauer verlängert und Abonnement-Add-ons fördert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätekompatibilität:
PC-Führerschaft sah sich mobilem Aufwind gegenüberPC-Peripheriegeräte hielten im Jahr 2025 einen Anteil von 43,25 % an der Marktgröße für Gaming-Zubehör und profitierten von Content-Erstellungs-Workflows, die makroreiche Tastaturen und Mäuse mit einstellbarem Gewicht erforderten. Mobile-fokussiertes Zubehör verzeichnete jedoch eine CAGR von 12,11 % bis 2031, unterstützt durch wettbewerbsfähige Smartphone-Titel und von Telekommunikationsunternehmen gesponserte Ligen. Konsolenzubehör verzeichnete eine stabile Nachfrage, die an die installierten Basen von PlayStation und Xbox gebunden war, während plattformübergreifende Geräte in Haushalten mit mehreren Gaming-Endpunkten an Bedeutung gewannen. Der Markt für Gaming-Zubehör erlebte eine Verschärfung der Latenzanforderungen, da Cloud-Plattformen die Reaktionsfenster komprimierten, was Investitionen in kabellose Hochpolling-Rate-Dongles antrieb, die plattformübergreifend auf PC-Rigs, Handheld-Konsolen und Smart-TVs funktionierten.
Hersteller bündelten Firmware-Suites, die Host-Systeme erkannten und Sensitivitätskurven im laufenden Betrieb neu konfigurierten. Logitechs 2024er MX-Ink-Eingabestift für Meta Quest verdeutlichte, wie hybride kreativ-spielerische Anwendungsfälle die Gerätegrenzen verwischten. Mit Blick in die Zukunft könnten PC-Hochburgen erodieren, wenn Cloud-Dienste die lokale Verarbeitung vollständig von der Eingabereaktionsfähigkeit entkoppeln.
Nach Vertriebskanal:
Online-Handel festigte seine FührungspositionOnline-Händler hielten im Jahr 2025 einen Marktanteil von 55,38 % und wuchsen mit einer CAGR von 12,86 %, da Preisvergleiche, Influencer-Rezensionen und Konfigurationstools Käufer in Richtung digitaler Warenkörbe lenkten. Direkt-an-Verbraucher-Portale ermöglichten Unternehmen wie SCUF Gaming das Anbieten von Echtzeit-Konfiguratoren und die Bewältigung pandemiebedingter Nachfrageschübe ohne Qualitätseinbußen. Spezialisierte Gaming-Fachgeschäfte behielten ihre Relevanz für hochpreisige Käufe durch Demo-Angebote, während auf Elektronik spezialisierte Großhandelsketten sich auf gängige Sortimentseinheiten konzentrierten. Das algorithmische Merchandising im E-Commerce hob Nischenprodukte hervor, verlängerte Longtail-Verkäufe und stärkte unabhängige Marken mit globaler Reichweite.
Abonnement-Versandmodelle für Ersatz-Ohrpolster oder Joystick-Module gewannen ebenfalls an Anhängern und unterstützten planbare Einnahmequellen sowie die Förderung von Markengemeinschaften rund um Firmware-Updates und kosmetische Add-ons.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse:
Mittelklasse dominierte, Premium beschleunigteZubehör im Preisbereich zwischen USD 51 und 150 repräsentierte im Jahr 2025 einen Marktanteil von 46,25 % und verband Preis-Leistungs-Verhältnis mit spürbaren Leistungsverbesserungen. Premium-Geräte über USD 150 verzeichneten eine CAGR von 13,03 %, was die Bereitschaft der Spieler widerspiegelt, marginale Vorteile und Ästhetik anzustreben. Economy-Zubehör unter USD 50 führte Neulinge in den Markt für Gaming-Zubehör ein und diente häufig als Einstieg in die Mittelklasse. Limitierte Farbvarianten und Co-Branding mit Esports-Teams ermöglichten es Unternehmen, Preisaufschläge ohne Hardware-Änderungen zu erzielen, indem sie Knappheitsdynamiken nutzten. Als KI-Firmware adaptive Profile und Echtzeit-Übersetzung freigeschaltet hatte, bündelten Anbieter Software-Abonnements mit Premium-Sortimentseinheiten und verwandelten Peripheriegeräte in Zugänge zu wiederkehrenden Einnahmen.
Geografische Analyse
Nordamerika Gaming-Zubehör-Markt
Nordamerikas Anteil von 31,74 % im Jahr 2025 spiegelte eine kohärente Esports-Infrastruktur, starke Sponsoring-Finanzierung und eine fest verankerte Streaming-Creator-Kultur wider. Der Einzelhandel profitierte von koordinierten Launch-Kalendern, die Influencer-Unboxings nutzten, um den Abverkauf zu beschleunigen. Zollschocks erhöhten die Einstandskosten im Jahr 2025 und veranlassten Unternehmen zu Lager-Pooling und Just-in-Time-Nachbestellungen, um Kapitalbindungen zu minimieren.
APAC Gaming-Zubehör-Markt
Die zweistellige CAGR im asiatisch-pazifischen Raum war zu einem großen Teil dem chinesischen Fertigungsökosystem zu verdanken, das die Design-to-Delivery-Zyklen verkürzte, sowie der robusten mobilen Esports-Szene in Südostasien. Die staatliche Förderung von Technologieparks in Indien und Malaysia begünstigte Zubehör-Start-ups, die auf lokalisierte Ästhetik und Budgetbereiche abzielten. Regionale Telekommunikationsunternehmen bündelten Game-Pass-Abonnements mit 5G-Verträgen und kurbelten so den Controller-Verkauf in Willkommenspaketen an.
EMEA- und LATAM-Gaming-Zubehör-Markt
Der europäische Markt reifte rund um die Einhaltung ergonomischer Vorschriften. Deutschland setzte Sicherheitszertifizierungen für Stühle durch, die zu de-facto-globalen Benchmarks wurden. Die nordischen Länder priorisierten nachhaltige Materialien und beeinflussten damit weltweite Beschaffungsstandards. Lateinamerikanische Spieler tendierten aufgrund höherer Einfuhrzölle auf Lithiumbatterie-Produkte zu kabelgebundenen Geräten im mittleren Preissegment, obwohl Argentinien und Brasilien begannen, regionale Turniere auszurichten, die Headset-Upgrades ankurbelten. Im Nahen Osten und Afrika katalysierten Premium-Konsolenverkäufe den Zubehörabsatz, insbesondere während der Ramadan-Aktionssaisons, in denen der Einzelhandel die Ratenzahlungsoptionen ausweitete.
Regulatorisches Umfeld
Kabellose und vernetzte Gaming-Zubehörprodukte unterliegen in den wichtigsten Importregionen einer immer strengeren Kombination aus HF-, Sicherheits- und Cybersicherheitsanforderungen. In den Vereinigten Staaten verlangt die Federal Communications Commission (FCC) von HF-emittierenden elektronischen Produkten, einschließlich kabelloser Headsets, Controller und Dongles, den Nachweis der Konformität über eine Supplier Declaration of Conformity oder Certification vor Import und Verkauf. In der Europäischen Union weitete sich die Durchsetzung über die Funkleistung hinaus auf die Sicherheit vernetzter Geräte aus: Die Funkanlagenrichtlinie (RED) wendet ab dem 1. August 2025 Anforderungen an Cybersicherheit, Datenschutz und Betrugsprävention auf betroffene, mit dem Internet verbundene Funkprodukte an.
Auch in aufstrebenden Importmärkten nehmen regionale Compliance-Reibungen zu. In Brasilien traten die für kabellose Geräte relevanten ANATEL-Maßnahmen (Ato No. 18086) am 25. Mai 2026 in Kraft, wodurch die Zollabfertigung importierter kabelloser Gaming-Controller an den Inhaber des Homologationszertifikats oder einen bevollmächtigten Vertreter gebunden wird und Homologationskennungen in den Importdokumenten erforderlich sind, was die Anforderungen an Vertriebspartner und grenzüberschreitende Wiederverkäufer erhöht. Ein angrenzender Bereich der Normsetzung für Headsets und Ohrhörer ist die Hörgesundheit: WHO und ITU veröffentlichten die ITU-T H.872-Leitlinie zum sicheren Hören (2025) zur freiwilligen Übernahme durch Hersteller, die das Produktdesign (Lautstärkemanagement und Nutzerwarnungen) beeinflussen kann, da Länder Richtlinien zur Hörsicherheit operationalisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit den Komponenten-Ökosystemen (Schalter und Sensoren, Leiterplatten und Mikrocontroller, kabellose Chipsätze, Batterien, Treiber, Schaumstoffe und Kunststoffe sowie Metalle und Textilien für Stühle). Sie verläuft dann über ODM-/OEM-Fertigung und Endmontage, die stark auf Zentren im asiatisch-pazifischen Raum konzentriert ist, bevor sie sich auf globale Marken, Softwareebenen (Gerätekonfiguration, RGB-/Haptik-Steuerung und Profile) und Distribution aufteilt. Markeninhaber behandeln Firmware und Begleit-Apps zunehmend als Teil der Stückliste, da Funktionen wie latenzarme Konnektivität, geräteseitige Profile und KI-gestützte Fähigkeiten laufende Updates und ein Zertifizierungsmanagement erfordern. Angebotsseitige Volatilität bei Halbleitern und Speicher bleibt ein wiederkehrender Engpass, und Berichte aus 2026 hoben hervor, dass die Nachfrage von KI-Rechenzentren die Verfügbarkeit für Verbraucherhardware verzerren kann, während die Einzelhandelspreise für Gaming-Hardware den vorgelagerten Angebotsveränderungen um mehrere Monate hinterherhinken können, was die Zeitplanung von Markteinführungen und Werbekalendern erschwert.
Nachgelagert werden Nachfragegenerierung und Abverkauf zunehmend durch E-Sport-Teams, Publisher und Plattform-Ökosysteme vermittelt, was die Verbindung zwischen Marketingpartnerschaften und Produkt-Roadmaps enger macht. Beispiele aus 2026 umfassen die dreijährige Partnerschaft von CORSAIR mit FaZe Esports (die Mäuse, Tastaturen, Headsets und Mauspads umfasst) sowie die Ernennung von Logitech G zum offiziellen PC-Peripherie-Partner für Call of Duty: Modern Warfare 4, was die Integration und gemeinsame Marketingmöglichkeiten über Zubehör und Spielereihen hinweg formalisiert. Auch angrenzende Simulations- und Enthusiasten-Kategorien nutzen Lizenzvereinbarungen, um differenzierte Komponenten und Designs in die Kette einzubringen, wie die Lizenzpartnerschaft von Fanatec mit Nissan für offiziell lizenzierte Sim-Racing-Lenkräder (Juli 2026) zeigt, die eine Premium-Anbindung und spezialisierte Distribution über Sim-Racing-Kanäle unterstützt.
Wettbewerbslandschaft
Der Wettbewerb verschärfte sich, da führende Marken vertikale Integration verfolgten. Corsairs Fanatec-Übernahme erweiterte sein Cockpit-Peripheriegeräte-Portfolio und übernahm Simulations-geistiges Eigentum, während Skaleneffizienzen bei Kunststoff- und Leiterplattenbeschaffung erhalten blieben. Logitech diversifizierte mit dem MX-Ink-Eingabestift in Mixed-Reality und signalisierte Ambitionen über das reine Gaming hinaus. Razer machte im März 2025 das WYVRN-Ökosystem öffentlich und positionierte eine KI-Schicht, die Gerätetelemetrie, Sprachübersetzung und adaptives Licht in seinem Katalog vereinte.
Strategische Partnerschaften verdeutlichten Markenwert-Kämpfe: 100 Gamers wählte Razer im Juni 2025 als Headset- und Stuhl-Anbieter, während FURIA im selben Monat Logitech G-Unterstützung sicherte und damit die Reichweite in Lateinamerika stärkte. Turtle Beach verstärkte die Modularität durch die Veröffentlichung des USD 209,99 teuren Victrix Pro BFG Reloaded Controllers mit Hall-Effekt-Thumbsticks und betonte damit den Wandel hin zu driftresistenten Komponenten. Patentanmeldungen rund um energiearme Haptikspulen und handschuhbasiertes Feedback deuteten auf künftige Entwicklungsrichtungen hin. Die Widerstandsfähigkeit der Lieferkette wurde zum Differenzierungsmerkmal; Anbieter mit erstklassigen Chip-Allianzen überstanden Sensor-Engpässe besser und stimmten ihre Markteinführungsfenster auf GPU-Zyklen ab, um Halo-Effekte bei wichtigen PC-Releases zu nutzen.
Die prognostizierte Konsolidierung könnte sich intensivieren, da steigende Firmware-Komplexität Unternehmen mit internen Software-Teams bevorzugt. Mittelgroße Wettbewerber werden wahrscheinlich Übernahmeangebote anziehen, wenn sie proprietäre Konnektivitätsstacks oder Nischen-Ergonomie-Patente besitzen. Nachhaltigkeitsnachweise gewannen an Bedeutung; Gehäuse aus recyceltem Aluminium und biologisch abbaubare Verpackungen wurden in Europa zur Mindestanforderung und andernorts zu einem fortgeschrittenen Marketinghebel.
Marktführer im Bereich Gaming-Zubehör
-
Logitech International SA
-
Razer Inc.
-
Mad Catz Global Limited
-
Turtle Beach Corporation
-
Dell Technologies Inc. (Alienware)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gaming-Zubehör-Markt Unternehmen in diesem Bericht
- Corsair Gaming, Inc.
- Logitech International S.A.
- Razer Inc.
- Turtle Beach Corporation
- Kingston Technology Company, Inc. (HyperX)
- Sony Group Corporation (PlayStation Accessories)
- Microsoft Corporation (Xbox Accessories)
- SteelSeries ApS (GN Store Nord A/S)
- Cooler Master Technology Inc.
- Anker Innovations Limited
- Thermaltake Technology Co., Ltd.
- ASUS Tek Computer Inc. (ROG)
- Acer Inc. (Predator)
- Dell Technologies Inc. (Alienware)
- Lenovo Group Limited (Legion)
- HP Inc. (OMEN)
- Mad Catz Global Limited
- PDP Performance Designed Products LLC
- Hyperkin Inc.
- Scuf Gaming International, LLC
Marktchancen und Zukunftsaussichten
Softwareintegrierte Leistung und turniertaugliche Vorhersagbarkeit schaffen Freiräume im Premium- und Mittelklassesegment von Peripheriegeräten, in dem sich die Differenzierung von grundlegenden Spezifikationen zu validierter Reaktionsfähigkeit über Plattformen hinweg verschiebt. Im Jahr 2024 aktivierte Microsoft die Maus- und Tastaturunterstützung für 26 Xbox Cloud Gaming-Titel, was die Anzahl der Wohnzimmer- und Mobile-First-Sitzungen erweitert, die PC-Class-Eingabegeräte und plattformübergreifende Profile unterstützen können. Markenstrategien im Jahr 2025 zeigen ebenfalls, wohin sich die Produkt-Roadmaps entwickeln: Razer stellte das WYVRN-Ökosystem als KI-Ebene über sein gesamtes Sortiment vor, und Turtle Beach hob mit seinem Victrix Pro BFG Reloaded-Controller unter Verwendung von Hall-Effekt-Komponenten Modularität und Drift-Resistenz hervor. Beide verweisen auf Chancen für Anbieter, die langlebige Hardware mit wiederkehrenden Softwarediensten kombinieren können.
Regulatorische und Compliance-Verschiebungen schaffen ebenfalls Raum für die Neugestaltung von Vertriebskanälen und Produkten, insbesondere bei vernetzten Peripheriegeräten. Die Durchsetzung der Cybersicherheitsanforderungen im Rahmen der Funkanlagenrichtlinie in der EU ab dem 1. August 2025 drängt Hersteller dazu, sicher konzipierte kabellose Software-Stacks und Update-Mechanismen aufzubauen, was Anbieter mit internen Firmware-Teams und etablierten Zertifizierungsabläufen begünstigt. In Lateinamerika erhöhen die ab dem 25. Mai 2026 geltenden ANATEL-gebundenen Zoll- und Homologationsanforderungen Brasiliens für importierte kabellose Controller den Wert konformer lokaler Vertretung, autorisierter Importstrukturen und einer disziplinierten SKU-Kennzeichnung, was Partnerschaften mit etablierten Distributoren und zertifizierten Importeuren gegenüber informellen Graumarktkanälen begünstigt.
Neueste Industrielle Entwicklungen in Gaming-Zubehör-Markt
- Juni 2026: Logitech G ging eine Partnerschaft mit Activision ein, um offizieller PC-Peripherie-Partner für Call of Duty: Modern Warfare 4 zu werden. Die Vereinbarung verknüpft eine bedeutende AAA-Spielereihe mit dem Zubehör-Ökosystem von Logitech und stärkt die gemeinsame Marketing-Hebelwirkung rund um Launch-Fenster, Influencer-Aktivierungen und Zubehörbundles.
- August 2025: Turtle Beach stellte den kabellosen modularen Controller Victrix Pro BFG Reloaded mit Hall-Effekt-Sticks und -Triggern vor; Vorbestellungen wurden im September 2025 eröffnet. Der Launch bekräftigt die Verschiebung hin zu driftresistenten Komponenten und modularen Designs, die die Lebensdauer der Geräte verlängern und Premium-Preisgestaltung bei Controllern unterstützen.
- September 2024: Corsair schloss die Übernahme von Fanatec ab und erweiterte damit sein Portfolio um Sim-Racing-Lenkräder, Pedale und Cockpit-Zubehör. Der Schritt vertiefte die vertikale Integration in einem spezialisierten, höherpreisigen Segment und erweiterte das Corsair-Portfolio für Cross-Selling an Performance- und Enthusiasten-Gamer.
Gaming-Zubehör-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Gaming-Zubehör-Markt Zusatzgeräte, die zur besseren oder komfortableren Nutzung von Spielen auf PCs, Konsolen und Mobilgeräten eingesetzt werden. Er schließt Eingabe- und Audioperipheriegeräte sowie weitere Begleithardware ein, die über den Online- und stationären Einzelhandel erworben wird.
Ausschlüsse aus dem Umfang: Kern-Gaming-Hardware (PCs und Konsolen), Gaming-Software sowie digitale In-Game-Güter werden nicht in den Marktwert eingerechnet.
Segmentierungsübersicht
- Nach Produkttyp
- Headsets
- Gaming-Tastaturen
- Gaming-Mäuse
- Gamepads / Controller
- Gaming-Stühle
- Sonstige Produkttypen
- Nach Gerätekompatibilität
- PC
- Konsole
- Mobil
- Plattformübergreifend / Universal
- Nach Vertriebskanal
- Online-Handel
- Offline-Handel
- Spezialisierte Gaming-Fachgeschäfte
- Consumer-Electronics-Fachgeschäfte
- Verbrauchermärkte und Supermärkte
- Nach Preisklasse
- Economy (unter USD 51)
- Mittelklasse (USD 51 – USD 150)
- Premium (über USD 150)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den grundlegenden Nachfragepool aufzubauen und die Annahmen realistisch zu halten, bevor wir mit Branchenteilnehmern gesprochen haben. Wir haben öffentliche Quellen herangezogen, darunter die Einzelhandelsstatistiken des US Census Bureau, Eurostat-Daten zu Haushalten und IKT, UN-Comtrade-Handelsströme für relevante Elektroniksegmente sowie OECD-Daten zu Haushaltskonsum und digitalem Zugang. Darüber hinaus haben wir Handels- und Normierungsgremien wie die Consumer Technology Association sowie öffentliche Einreichungen und Investorenpräsentationen genutzt, um Verschiebungen im Kategorienmix und die Preisentwicklung zu verstehen.
Zur Plausibilitätsprüfung von Volumina und Produktdynamik haben wir Indikatoren wie Trends bei der installierten Basis, den Zeitpunkt von Konsolenzyklen, die Beteiligung am PC- und Mobile-Gaming sowie Veränderungen im Einzelhandelskanalmix ausgewertet. Wo zusätzlicher finanzieller Kontext auf Unternehmensebene erforderlich war, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz ausschließlich zur Ergänzung bereits öffentlich verfügbarer Informationen genutzt. Die oben genannten Quellen sind illustrativ; viele weitere öffentliche Referenzen wurden verwendet, um Datenlücken zu klären, zu validieren und zu schließen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Zubehörherstellern, Distributoren, Einzelhändlern und plattformorientierten Kanalpartnern in den wichtigsten Gaming-Regionen. Die Angaben der Befragten wurden genutzt, um typische Preisstufungen, den Anteil von Wireless- gegenüber kabelgebundenen Produkten, Ersatzzyklen sowie Unterschiede in der Nachfrage zwischen PC-, Konsolen- und Mobilnutzern zu bestätigen. Diese Erkenntnisse wurden anschließend verwendet, um Annahmen dort zu verfeinern, wo die Desk-Research dünn war.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 28 % | CXOs: 16 % | APAC: 41 % |
| Mittleres Segment: 54 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der wir die aktive Spielerbasis und den Gerätemix nach Region abbilden und anschließend Zubehör-Attach-Raten und Ersatzzyklen anwenden, um die Stücknachfrage zu ermitteln. Danach werden typische Durchschnittsverkaufspreise nach Kategorie und Kanal angewendet, und die Ergebnisse werden in einen einzigen Marktwert für das Jahr umgerechnet. Um die Gesamtwerte zu verankern, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, darunter stichprobenartige Umsatzzusammenfassungen aus öffentlichen Offenlegungen, Kanalprüfungen zum Abverkauf sowie Kreuzprüfungen von Durchschnittspreis mal Volumen für wichtige Peripheriegeräte.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören die installierte Basis von Konsolen und Gaming-PCs, der Anteil des Online-Einzelhandels an Gaming-Hardware-Käufen, die Verlagerung hin zu kabellosen Peripheriegeräten, die Austauschfrequenz von Headsets und Controllern sowie der Preisaufschlag für Funktions-Upgrades (beispielsweise Haptik und Raumklang). Wenn direkte Datenpunkte für kleinere Länder fehlen, überbrücken wir Annahmen mithilfe regionaler Vergleichsmärkte mit ähnlicher Gerätedurchdringung und Einzelhandelsstruktur und passen diese nach Interview-Feedback an.
Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, da Konsolen-Refresh-Zyklen, makroökonomische Ausgaben und die Beteiligung am E-Sport die Nachfrage je nach Jahr unterschiedlich beeinflussen können. Die Szenarien sind am erwarteten Spielerwachstum, den Plattformverschiebungen und den interviewgestützten Einschätzungen zur Preisentwicklung verankert, gefolgt von einem abschließenden Normalisierungsschritt, damit das Wachstum mit den beobachteten Einzelhandels- und Handelssignalen konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass jede wesentliche Annahme mehr als einmal geprüft wird, bevor sie freigegeben wird. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie der Richtung von Handelsbewegungen, öffentlichen Kategoriekommentaren in Einreichungen und beobachteten Verschiebungen im Einzelhandelskanal; anschließend werden Anomalien so lange überprüft, bis die Treiber klar erklärt sind.
Wenn eine große Abweichung nach Region oder Kategorie auftritt, überprüfen wir die Stücklogik, den Zeitpunkt der Währungsumrechnung und die Preisstufen erneut und nehmen dann erneut Kontakt mit ausgewählten Interviewpartnern auf, um zu bestätigen, ob ein Marktereignis die laufende Rate verändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Gaming-Zubehör-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gaming-Zubehör können stark variieren, selbst wenn das Thema ähnlich klingt, da die erfassten Produkte und die Preisbasis nicht immer identisch sind. Unterschiede entstehen auch dadurch, wie jeder Herausgeber Plattformüberschneidungen, Einzelhandelspreise gegenüber Versandwerten und die Aktualisierung des aktuellen Jahres nach wichtigen Markteinführungen behandelt.
Die größten Lücken treten in der Regel auf, wenn eine Schätzung angrenzende Artikel wie Gaming-Stühle, Webcams oder breitere PC-Peripheriegeräte einschließt oder wenn aggressives Preiswachstum ohne klare Überprüfung anhand der Kanalrealitäten angenommen wird. Ein weiterer häufiger Treiber ist, ob das Modell an eine definierte Zubehör-Attach- und Ersatzlogik nach Plattform gebunden ist, was Doppelzählungen bei PC- und Konsolennutzern reduziert. Diese Disziplin wird in dieser Studie von Mordor Intelligence angewendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,09 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 11,40 Milliarden USD (2025) | Spiegelt häufig einen engeren Zubehörkorb wider und betont möglicherweise ausgewählte Kernperipheriegeräte, was Kategorien unterzählen kann, die stark über Online-Kanäle und plattformübergreifende Nutzung verkauft werden. |
| Fachzeitschrift B | 20,00 Milliarden USD (2025) | Erfasst möglicherweise einen breiteren Ausgabenpool, der als Peripheriegeräte und Zubehör bezeichnet wird, und stützt sich möglicherweise auf Einzelhandelswertzahlen, die angrenzende Geräte oder breitere PC-Peripherieausgaben über gaming-spezifisches Zubehör hinaus einschließen können. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was im Zubehörkorb enthalten ist und ob die Werte einen engen gaming-spezifischen Umfang oder eine breitere Peripherieausgabenperspektive darstellen. Durch die Rückverfolgbarkeit der Eingaben auf Plattformmix, Attach-Raten, Ersatzzyklen und realistische Durchschnittspreisbewegungen bleibt die resultierende Zahl reproduzierbar und lässt sich leichter abgleichen, wenn neue Produkte und Kanäle die Nachfrage verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Gaming-Zubehör im Jahr 2026?
Er belief sich auf USD 14,39 Milliarden mit einem zusammengesetzten jährlichen Wachstumsausblick von 9,96 % bis 2031.
Welche Produktkategorie hielt den höchsten Umsatzanteil?
Headsets führten mit einem Marktanteil von 27,92 % am Markt für Gaming-Zubehör im Jahr 2025, gestützt durch den Bedarf an positionellem Audio im Wettkampfspiel.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird eine Expansion mit einer CAGR von 12,21 % prognostiziert, angetrieben durch steigende verfügbare Einkommen und die Einführung von Mobile-Esports.
Was treibt das Wachstum bei Premium-Zubehör an?
Enthusiastische Spieler und professionelle Streamer investierten in hochleistungsfähige Ausrüstung, was Premium-Geräte über USD 150 auf eine CAGR von 13,03 % trieb.
Wie wirken sich Zölle auf die Zubehörpreise aus?
Jüngste US-Zölle auf importierte Elektronik erhöhten die Einstandskosten, was Marken dazu veranlasste, die Produktion zu diversifizieren, und kurzfristig die Einzelhandelspreise anhob.
Welche Technologien werden die nächste Generation von Peripheriegeräten prägen?
KI-Integration, fortschrittliche Haptik und plattformübergreifende kabellose Protokolle werden voraussichtlich die Differenzierung in den nächsten fünf Jahren definieren.