
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 27.72 Gigawatt |
| Marktvolumen (2026) | 32.94 Gigawatt |
| Marktvolumen (2031) | 78.1 Gigawatt |
| Wachstumsrate (2026 - 2031) | 18.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Frankreich Solarenergie-Marktanalyse von Mordor Intelligence
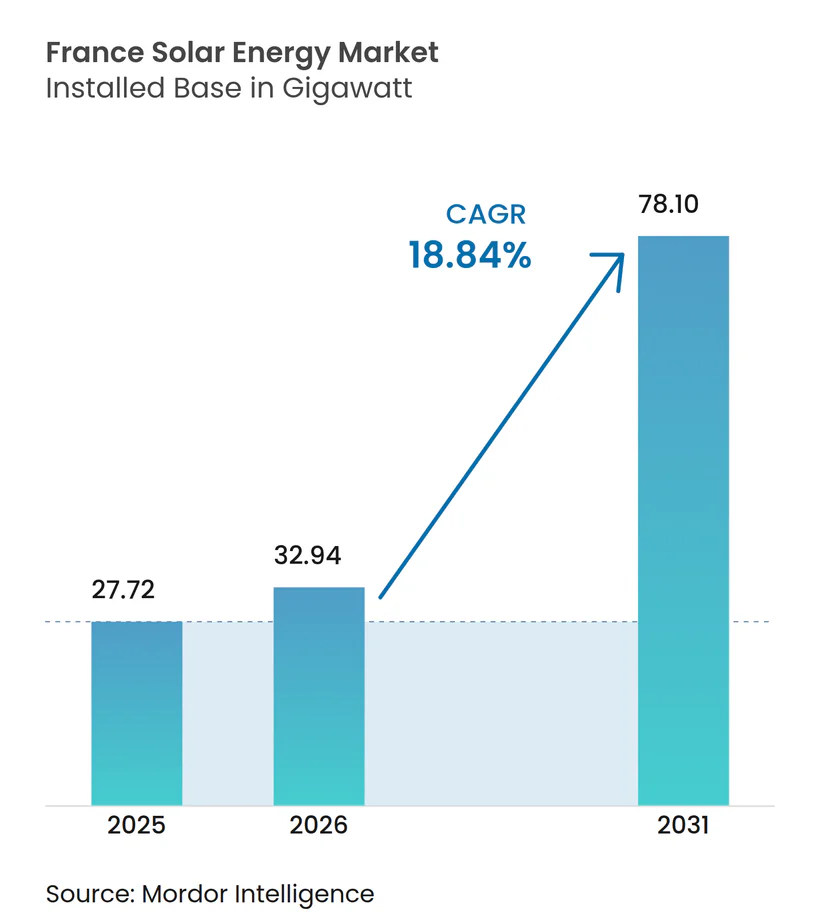
Die Größe des Frankreich-Solarenergie-Marktes im Jahr 2026 wird auf 32,94 Gigawatt geschätzt, wachsend vom Wert 2025 von 27,72 Gigawatt, mit Prognosen für 2031, die 78,1 Gigawatt zeigen, wachsend mit einer CAGR von 18,84 % über den Zeitraum 2026-2031.
Staatliche Politiken, die von Einspeisevergütungen zu 20-jährigen Differenzvertrags-Auktionen (CfD-Auktionen) übergegangen sind, haben die Renditen der Entwickler auch dann gesichert, als die Clearing-Preise unter 60 EUR/MWh fielen, was das Anlegervertrauen stärkte. Die verpflichtende Photovoltaik (PV)-Bereitstellung auf großen Parkplätzen und gewerblichen Dachflächen gemäß dem APER-Gesetz von 2023, kombiniert mit dem nationalen 60-GW-Ziel im Entwurf des PPE3-Plans, verleiht dem Frankreich-Solarenergie-Markt strukturellen Schwung. Technologische Lernkurven, die die Stromgestehungskosten (LCOE) für Großanlagen auf 42-48 EUR/MWh im Jahr 2024 gesenkt haben, sowie steigende unternehmerische Stromkaufverträge (PPAs) stimulieren zusätzlich den Kapazitätszubau.[1] Die Wettbewerbsintensität steigt, da integrierte Versorgungsunternehmen und unabhängige Stromproduzenten auf bifaziale Module, einachsige Nachführsysteme und gemeinsam installierte Batteriespeicher setzen, um die Anforderungen an die Netzstabilität zu erfüllen.
Wichtigste Erkenntnisse des Berichts
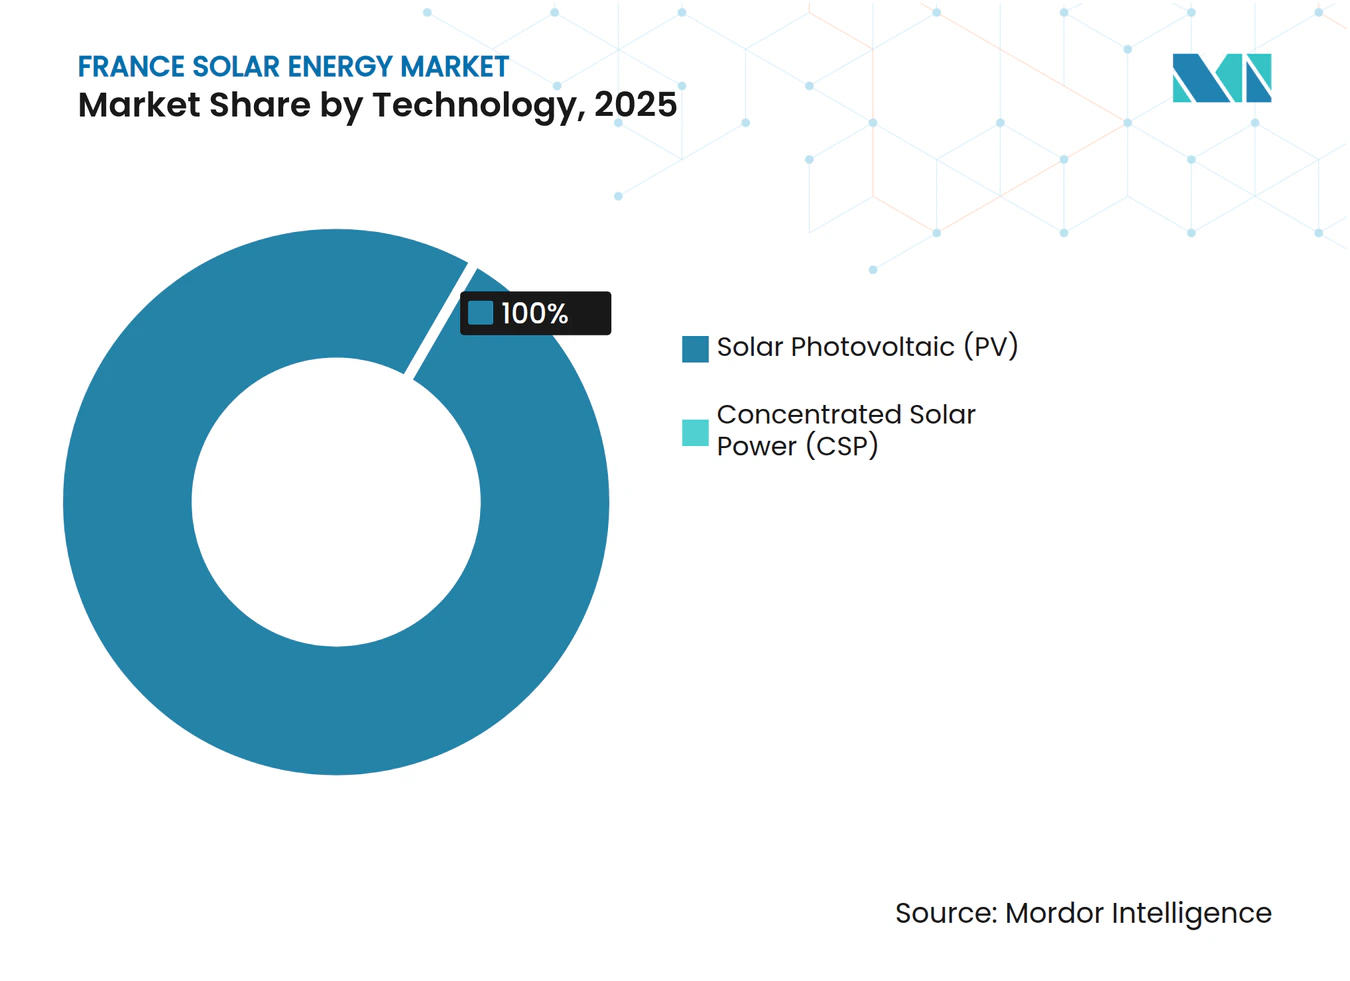
- Nach Technologie hielt Solarphotovoltaik im Jahr 2025 einen Marktanteil von 100,00 % am Frankreich-Solarenergie-Markt und expandiert bis 2031 mit einer CAGR von 18,84 %.
- Nach Netztyp beherrschten netzgebundene Systeme im Jahr 2025 einen Marktanteil von 99,03 % am Frankreich-Solarenergie-Markt und beschleunigen sich zwischen 2026-2031 mit einer CAGR von 20,02 %.
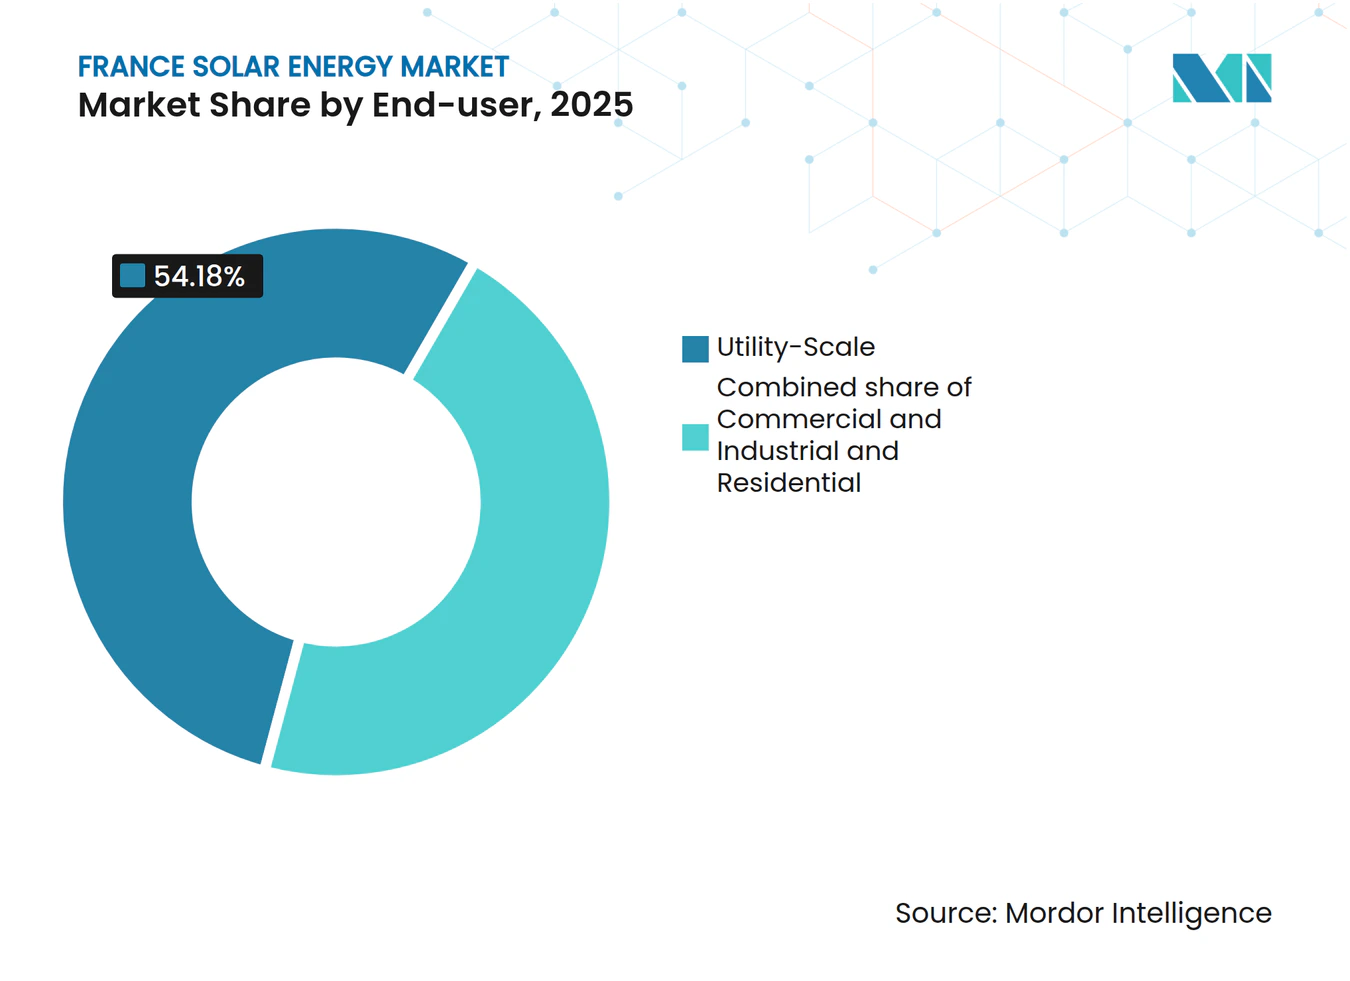
- Nach Endverbraucher wachsen gewerbliche und industrielle Installationen bis 2031 mit einer CAGR von 24,05 %, während Großanlagen im Versorgungsmaßstab im Jahr 2025 einen Frankreich-Solarenergie-Marktanteil von 54,18 % behielten.
- EDF Renewables, ENGIE, TotalEnergies, Neoen und Voltalia kontrollierten 2024 gemeinsam fast 40 % der Projektpipeline.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Frankreich Solarenergie-Markttrends und -erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang von Einspeisevergütung zu Differenzvertrag (CfD) zur Aufrechterhaltung des Anleger-IRR | +3.20% | National, mit frühen Gewinnen in Okzitanien, Nouvelle-Aquitaine, Provence-Alpes-Côte d'Azur | Mittelfristig (2-4 Jahre) |
| Sinkende Stromgestehungskosten (LCOE) und Auktions-Clearing-Preise | +4.10% | National, konzentriert in südlichen Regionen mit hoher Sonneneinstrahlung | Kurzfristig (≤ 2 Jahre) |
| Solarplan 2030: 60-GW-Ziel | +5.80% | National, politikgetriebene Beschleunigung in allen Regionen | Langfristig (≥ 4 Jahre) |
| Verpflichtende PV-Installation auf Parkplätzen und großen Dachflächen | +2.70% | National, urbane und stadtnahe Zonen mit gewerblicher Dichte | Mittelfristig (2-4 Jahre) |
| Agri-PV-Pilotprojekte erschließen landwirtschaftliche Projektpipeline | +1.90% | Ländliche Regionen: Okzitanien, Nouvelle-Aquitaine, Pays de la Loire | Langfristig (≥ 4 Jahre) |
| Hybride PV-Speicher-Auslegung in CRE-Ausschreibungen | +1.60% | National, netzgebundene Gebiete mit Priorität für Dispatchierbarkeit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang von Einspeisevergütung zu Differenzvertrag (CfD) zur Aufrechterhaltung des Anleger-IRR
Der Wechsel von administrativ festgelegten Tarifen zu wettbewerblichen Differenzvertrags-Auktionen (CfD-Auktionen) reduzierte die Steuerzahlerbelastung und gab Entwicklern gleichzeitig eine 20-jährige Einnahmengewissheit. Die Freiflächenausschreibung 2024 wurde bei 54,45 EUR/MWh gegenüber 63,3 EUR/MWh ein Jahr zuvor abgerechnet, doch die ungehebelten internen Zinsfüße hielten sich nahe 7-8 %, da Banken vertraglich gesicherte Cashflows statt Marktpreise als Grundlage nutzen. Unabhängige Stromproduzenten erfassten 48 % des zugeteilten Volumens, was beweist, dass Differenzverträge die Teilnahme demokratisieren und den Frankreich-Solarenergie-Markt diversifizieren. Klauseln zur Verwirkung von Bieterbürgschaften verpflichten Entwickler jetzt, innerhalb von 18 Monaten den Finanzierungsabschluss zu erreichen, was frühzeitige Netzanschlussreservierungen und eine sorgfältigere Sorgfaltspflicht fördert. Die Struktur erlaubt es dem Staat auch, überschüssige Einnahmen zurückzufordern, wenn die Spotpreise den Ausübungspreis überschreiten, was die öffentliche Unterstützung für erneuerbare Energien sichert.
Sinkende Stromgestehungskosten (LCOE) und Auktions-Clearing-Preise
Die Stromgestehungskosten für Großanlagen sanken 2024 auf 42-48 EUR/MWh, da die Effizienzen bifazialer Module 21-22 % erreichten und die Einführung von Nachführsystemen die Erträge um 15-20 % steigerte. Auktionen für Dachanlagen spiegelten diesen Rückgang wider, mit einem Durchschnitt von 89 EUR/MWh für Systeme zwischen 100 und 500 kW im Jahr 2024, gegenüber 105 EUR/MWh im Jahr 2023. Entwickler reagierten mit der Optimierung von Lieferketten und der Standardisierung von Designs, um zweistellige Margen zu schützen. Unternehmenskäufer nutzten die Gelegenheit schnell: Ein von TotalEnergies im Jahr 2024 unterzeichneter 15-jähriger Stromkaufvertrag (PPA) hat den Strom bei 52 EUR/MWh bepreist, was günstiger als die Einzelhandelstarife und unterhalb der Netzparität ist.[2] Niedrigere Erzeugungskosten haben die Amortisationszeiten für hinter dem Zähler installierte Anlagen auf unter sechs Jahre verkürzt und die verteilte Nutzung im Frankreich-Solarenergie-Markt katalysiert.
Solarplan 2030: 60-GW-Ziel
Der Entwurf des PPE3-Plans verpflichtet Frankreich, die installierte Solarkapazität bis 2030 zu verdreifachen, was jährlichen Zubau von 6-8 GW erfordert. Die CRE hat die Auktionsvolumina für Freiflächen auf 3 GW pro Jahr erhöht, mit zusätzlichen 2 GW für Dach- und Agri-PV-Installationen, was die Projektpipeline-Sichtbarkeit sicherstellt. Regionen passen die Umsetzung an: Das sonnenverwöhnte Okzitanien plant 12 GW bis 2030 durch vereinfachte Agri-PV-Regeln, die eine doppelte Landnutzung erlauben, während das dicht besiedelte Île-de-France auf Dachanlagen setzt, um die Flächennutzung auszubalancieren. RTE schätzt, dass bis 2035 Netzinvestitionen in Höhe von 100 Milliarden EUR erforderlich sind, um eine Durchdringung erneuerbarer Energien über 50 % zu absorbieren, was die Bedeutung synchronisierter Netzinvestitionen unterstreicht. Ohne diese riskieren bis zu 10 GW zugeteilter Projekte, nicht realisiert zu werden, was die ansonsten robuste Aussicht für den Frankreich-Solarenergie-Markt dämpft.
Verpflichtende PV-Installation auf Parkplätzen und großen Dachflächen
Gemäß dem APER-Gesetz von 2023 müssen Parkplätze über 1.500 m² und Dachflächen größer als 500 m² zwischen 2026 und 2028 PV-Anlagen installieren. Die Regelung könnte 3-5 GW an verteilter Kapazität erschließen, insbesondere für Einzelhandels-, Logistik- und Industriestandorte. Unternehmen wie Carrefour kündigten 2024 ein 200-MW-Programm an, während Amazon 150 MW über sein französisches Erfüllungsnetzwerk anstrebt. Schlüsselfertige Leasing- und Drittpartei-Eigentumsmodelle ermöglichen Immobilieneigentümern die Einhaltung ohne Investitionskosten. Technische Hürden bleiben bestehen - Dachtragfähigkeitsgrenzen, Brandschutzcodes und Netzaufrüstungen -, aber konforme Projekte profitieren von Eigenverbrauchsregeln, die es Abnehmern ermöglichen, bis zu 80 % der Erzeugung vor Ort zu nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Warteschlange und Genehmigungsverzögerungen | -2.80% | National, akut in Okzitanien, Nouvelle-Aquitaine, Provence-Alpes-Côte d'Azur | Kurzfristig (≤ 2 Jahre) |
| Flächennutzungs- und Biodiversitätswiderstand | -1.40% | Ländliche und stadtnahe Zonen mit landwirtschaftlichen oder geschützten Flächenausweisungen | Mittelfristig (2-4 Jahre) |
| Modulpreis-Volatilität infolge globalen Überangebots | -1.10% | National, lieferkettenabhängige Entwickler | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an lokale Wertschöpfung erhöhen Investitionskosten | -0.90% | National, EU-weite Regulierungskonformität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Warteschlange und Genehmigungsverzögerungen
Die durchschnittlichen Anschlusszeiten verlängerten sich 2024 auf 18-24 Monate, da die Umspannwerke von RTE mit dem Anstieg der Anträge nicht Schritt halten konnten. Umweltverträglichkeitsprüfungen dauern nun 12-18 Monate unter strengeren Biodiversitätsregeln, während Einsprüche bis zu einem weiteren Jahr hinzufügen, wodurch 20-25 % der versteigerten Kapazität in Gefahr ist, Inbetriebnahmefristen zu verpassen. Obwohl 2024 Schnellverfahren für Projekte entlang von Eisenbahn- und Autobahntrassen eingeführt wurden, haben höhere Grundstückskosten die Nutzung verlangsamt. Finanzierungsengpässe drohen ebenfalls; RTE investiert jährlich 2-3 Milliarden EUR gegen einen Bedarf von 100 Milliarden EUR bis 2035, was nachhaltige Engpässe impliziert, die den Frankreich-Solarenergie-Markt dämpfen könnten.
Modulpreis-Volatilität
Das chinesische Polysilizium-Überangebot trieb die Modulpreise zwischen 2023 und Mitte 2024 um 35-40 % nach unten, bedrohte dann aber einen Preisanstieg, sobald Antidumping-Untersuchungen in Europa begannen. Preisschwankungen unterminierten Festpreis-Ingenieur-, Beschaffungs- und Bauverträge, die Monate zuvor unterzeichnet worden waren, komprimierten die Margen um bis zu 12 % und veranlassten Neuverhandlungen. Zölle von bis zu 25 % könnten die Modulkosten um 0,03 EUR/W anheben und die Investitionskosten um 5-7 % aufblähen. Größere Marktteilnehmer sicherten sich durch den Abschluss mehrjähriger Vereinbarungen mit südostasiatischen Lieferanten ab, aber kleineren Entwicklern fehlt die Verhandlungsmacht, was die Finanzierungskosten um 25-50 Basispunkte erhöht, da Kreditgeber Preiseskalationsklauseln fordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: PV-Dominanz spiegelt das Einstrahlungsprofil wider
Solarphotovoltaik machte 100,00 % der Installationen aus, was die absolute Dominanz von PV innerhalb des Frankreich-Solarenergie-Marktes mit 27,72 GW im Jahr 2025 unterstreicht. Konzentrierte Solarenergie (CSP) bleibt kommerziell abwesend, da die direkte Normalstrahlung selten 1.400 kWh/m² überschreitet, weit unter dem Schwellenwert für die CSP-Wirtschaftlichkeit. Kristallines Silizium-Modulen halten einen Anteil von 95 %, während bifaziale Paneele nun in 45 % der Freiflächenanlagen erscheinen und die Erträge um 10-15 % verbessern. Perowskit-Silizium-Tandemzellen erreichten in Pilotumgebungen 28 % Effizienz, was auf zukünftige Verbesserungen hindeutet. Schwimmende PV ist klein, aber wächst auf Stauseen, wo Landfläche knapp ist, und CRE-Ausschreibungen priorisieren weiterhin Hybridprojekte, die Speicher integrieren.
Der Frankreich-Solarenergie-Markt profitiert von rascher Technologiereife, belegt durch eine Durchdringung einachsiger Nachführsysteme von 60 % in südlichen Provinzen und digitale Anlagen-Management-Tools, die die Leistungskennziffern um 2-3 Prozentpunkte verbessern. Politische Instrumente stärken den Vorteil von PV; 80 % der Auktionskapazität wird Freiflächen- und Dach-PV zugeteilt, der Rest ist für hybride oder Agri-PV-Designs reserviert. Mit Blick auf die Zukunft verbessern inländische Modulfabriken wie Carbons 3,4-GW-Heterojunction-Anlage die Lieferkettenresilienz und könnten bis 2026 Anforderungen an lokale Wertschöpfung erfüllen.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Netztyp: Netzgebundene Systeme treiben die Skalierung voran
Netzgebundene Anlagen machten 99,03 % des Frankreich-Solarenergie-Marktanteils 2025 aus und sollen bis 2031 mit einer CAGR von 20,02 % wachsen, was den Gesamtzubau übertrifft, da CRE-Auktionsvolumina und unternehmerische Stromkaufverträge (PPAs) anziehen. Großanlagen im Versorgungsmaßstab über 5 MW lieferten 54,50 % der netzgebundenen Kapazität, während gewerbliche Dachanlagen 35,00 % und Wohngebäude 10,50 % erfassten. Entwickler nutzen Differenzverträge (CfDs) für bankfähige Einnahmeströme, während Gewerbe- und Industriekunden (C&I) Anlagen hinter dem Zähler installieren, um Einzelhandelstarife von 0,18 EUR/kWh und Netzgebühren zu umgehen.
Netzunabhängige Installationen bleiben unter 1 % der Frankreich-Solarenergie-Marktgröße, begrenzt auf Inselgebiete und abgelegene Bauernhöfe. Steigende Dieselkosten fördern jedoch hybride Mini-Netze auf Korsika, wo EDF 2024 12 MW Solar-Batterie-Kapazität installierte. Die Nettoeinspeisung für überschüssige Erzeugung ist bei 0,10 EUR/kWh gedeckelt, ein Satz, der überprüft wird, da Netzbetreiber Kostendeckungsmechanismen infolge höherer verteilter Durchdringung neu bewerten.
Nach Endverbraucher: Gewerbe- und Industriesegment (C&I) beschleunigt sich dank Stromkaufvertrag-Wirtschaftlichkeit
Anlagen im Versorgungsmaßstab hielten 2025 einen Frankreich-Solarenergie-Marktanteil von 54,18 %, aber Gewerbe- und Industriestandorte verzeichnen die schnellste Expansion mit einer CAGR von 24,05 % bis 2031, begünstigt durch verpflichtende Dachregeln und zugängliche Drittparteifinanzierung. Amortisationszeiten liegen nun unter sechs Jahren, da die PV-Stromgestehungskosten auf 0,08-0,10 EUR/kWh sinken, weit unter den Einzelhandelstarifen. Unternehmerische Stromkaufverträge stiegen 2024 auf 850 MW und schlossen die Lücke zwischen Grünstromnachfrage und -angebot.
Wohngebäude-Anlagen tragen Vielfalt bei, machen aber nur 10,00 % der Kapazität aus, da durchschnittliche Systemgrößen unter 5 kW liegen und Finanzierungsoptionen knapp bleiben. Dennoch fördern Einspeisevergütungen von 0,13-0,17 EUR/kWh in Kombination mit steigenden Strompreisen eine CAGR von 14,58 % beim Haushaltszubau. Das Wachstum im Versorgungsmaßstab setzt sich mit einer CAGR von 16,44 % fort, aber Flächennutzungskonflikte und Genehmigungsverzögerungen schaffen höhere Ausführungsrisiken.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Südliche Regionen, Okzitanien, Provence-Alpes-Côte d'Azur und Nouvelle-Aquitaine, machten 2025 54,65 % der nationalen Kapazität aus, da die Einstrahlung 1.600 kWh/m² überschreitet und Landfläche für Großanlagen reichlich vorhanden ist. Allein Okzitanien betreibt 8 GW und strebt bis 2030 12 GW durch vereinfachte Agri-PV-Regeln an, die eine doppelte Landnutzung erlauben, doch Netzwarteschlangen verursachen Inbetriebnahme-Verzögerungen von 12-18 Monaten. Provence-Alpes-Côte d'Azur erprobt schwimmende PV und benötigt Netzaufrüstungen von 1,2 Milliarden EUR, um seine 4,5-GW-Flotte zu absorbieren. Nouvelle-Aquitaine ist ein Schwerpunkt für Agri-PV-Pilotprojekte mit 250 MW weinbaukompatible Kapazität im Jahr 2024.
Nördliche Provinzen, Île-de-France, Hauts-de-France und Grand Est, machen 40,35 % der Installationen aus. Île-de-France fügte 2024 trotz geringerer Sonnenstunden 400 MW Dachflächen hinzu, angetrieben durch APER-Konformität und Rechenzentrum-Stromkaufverträge. Die Entwicklung von Industriebrachen treibt das Wachstum im Versorgungsmaßstab in Hauts-de-France und Grand Est voran, wo 2024 600 MW auf sanierten Industriegeländen in Betrieb gingen. Korsika und Überseedepartements umfassen 5,00 % der Kapazität, mit dedizierten CRE-Ausschreibungen und Tarifen von 0,18-0,22 EUR/kWh zum Ausgleich höherer Logistikkosten.
Der Standortmix wird sich moderat neu ausrichten, da Dachmandatspflichten den nördlichen Anteil steigern, doch überlegene Einstrahlung sichert die südliche Führungsposition. Regionale Genehmigungszeiten variieren weiterhin erheblich: 10-12 Monate in Okzitanien gegenüber bis zu 18 Monaten in Île-de-France, eine Diskrepanz, die die Standortwahl beeinflusst. Der Investitionsplan von RTE reserviert 60 % der Netzausgaben für südliche Korridore, was die dominante Rolle dieser Regionen im Frankreich-Solarenergie-Markt stärkt.
Regulatorisches Umfeld
Frankreich fördert Solarenergie hauptsächlich über den Mechanismus der obligation d'achat und den Rahmen des complément de rémunération, die über wettbewerbliche Ausschreibungen vergeben werden. Die Commission de Regulation de l Energie (CRE) überwacht die Ausschreibungsgestaltung, Tarifpositionen und Compliance-Anforderungen. Im Laufe der Zeit hat sich der Markt von den alten Einspeisetarifen hin zu einer 20-jährigen Contract-for-Difference-ähnlichen Auktionierung entwickelt, und das Gesetz Nr. 2023-175 (10. März 2023, Beschleunigung der erneuerbaren Energien) fügt Planungsinstrumente wie Beschleunigungszonen für erneuerbare Energien hinzu, die Standortwahl und Genehmigungsverfahren beeinflussen.
Im Jahr 2026 wiesen CRE-Konsultationen auf strengere Zulassungs- und Bewertungsregeln für neue PV-Volumina hin. Dazu gehörten resilienzbezogene Kriterien für Freiflächenausschreibungen im Einklang mit den Anforderungen des EU Net-Zero Industry Act (CRE-Stellungnahme vom 16. April 2026) sowie eine Aktualisierungsrichtung für den S21-Tarifrahmen für Gebäude/Hallen/Überdachungen, die den Eigenverbrauch und eine geringere Vergütung von Überschüssen betont (CRE-Stellungnahme vom 29. April 2026). Neben der Gestaltung der Förderung bleiben Compliance-Verpflichtungen ein wesentlicher Faktor: Anlagen mit geförderten Abnahmeverträgen erfordern verpflichtende Inspektionen durch zertifizierte Stellen auf Kosten des Erzeugers, wodurch die Qualität und die Netzanschlusskonformität mit zunehmendem Volumen gestärkt werden.
Wettbewerbslandschaft
Marktkonzentration
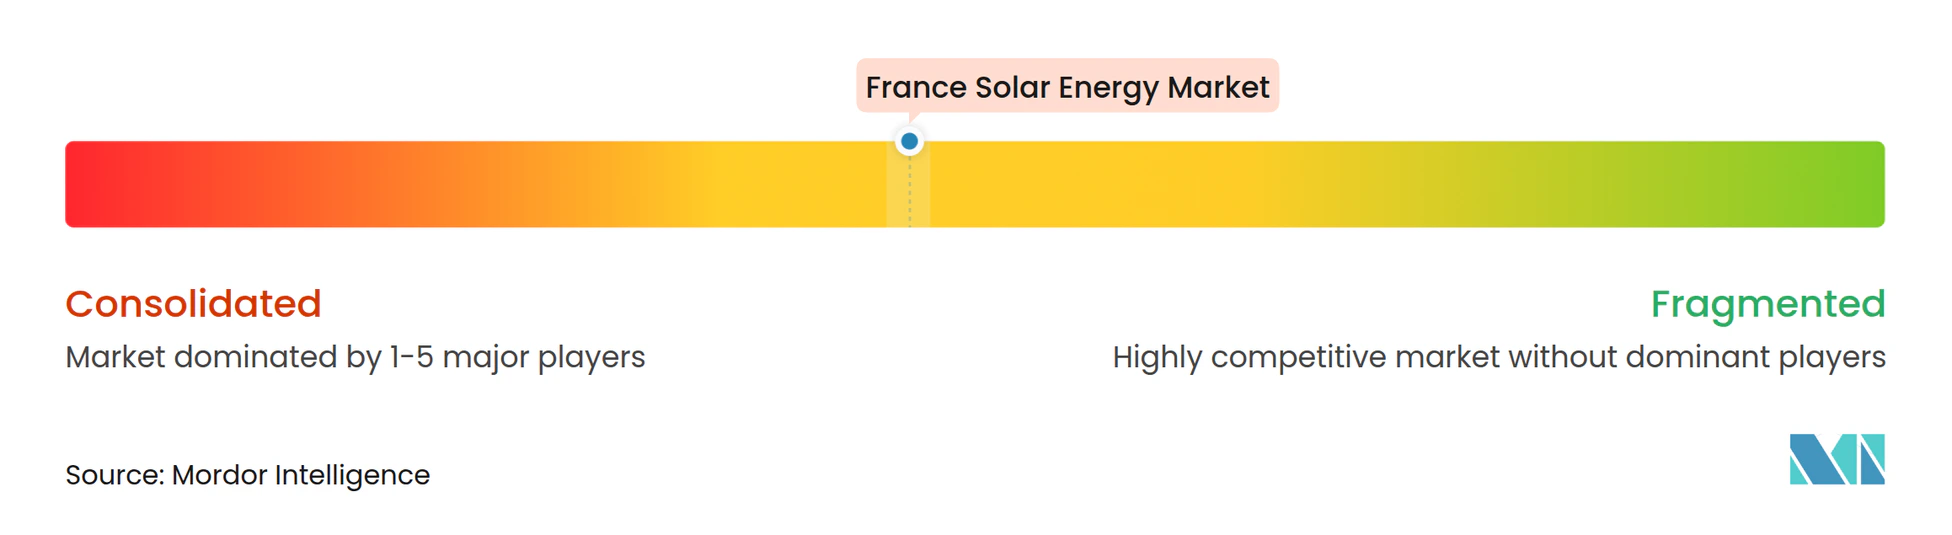
Die Marktkonzentration ist moderat. EDF Renewables, ENGIE und TotalEnergies verfolgen Skalierung durch Differenzverträge (CfDs) und Stromkaufverträge (PPAs), während Neoen, Voltalia und Akuo Energy hybride Speicherlösungen einsetzen, um Angebote zu differenzieren. Die fünf größten Entwickler kontrollieren etwa 40 % der aktiven Pipeline, doch Nischen wie Agri-PV und gebäudeintegrierte PV ermöglichen regionalen Spezialisten wie Urbasolar und Photosol, zu gedeihen. Neoen gewann seit 2022 1,2 GW an Verträgen, indem es 100-MW-Batterien mit Solaranlagen kombinierte und damit die Dispatchierbarkeits-Kriterien von RTE erfüllte. TotalEnergies nutzt seinen Einzelhandelsarm, um Stromkaufverträge bei 50-55 EUR/MWh abzuschließen und 15-jährige Cashflows außerhalb der Auktionszyklen zu sichern.
Agri-PV stellt fruchtbaren Boden dar: Urbasolar und Photosol halten 30 % der Pipeline 2024, indem sie mit landwirtschaftlichen Genossenschaften unter neuen Doppelnutzungsregeln zusammenarbeiten. Gebäudeintegrierte PV (BIPV) steckt noch in den Kinderschuhen mit 80 MW, gehemmt durch begrenzte Modulverfügbarkeit, trägt aber langfristiges Potenzial, da Nachrüstungen zunehmen. Digitalisierung ist das neue Schlachtfeld; Anlagen-Management-Plattformen, die prädiktive Algorithmen nutzen, steigern die Energieerträge und senken die Betriebsausgaben, was den Projekt-IRR um bis zu 30 Basispunkte anhebt. Die Innovationskriterien der CRE reservieren 20 % der Kapazität für Projekte mit Speicher oder recycelten Komponenten und belohnen Entwickler mit Forschungs- und Entwicklungskapazität oder Verbindungen zu europäischen Fabriken wie der Heterojunction-Linie von Carbon oder der geplanten 5-GW-Anlage von Holosolis.
Führende Unternehmen der Frankreich-Solarenergie-Branche
-
Engie SA
-
EDF Renewables
-
Albioma SA
-
TotalEnergies SE
-
Meeco AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Das PPE3-Dekret vom Februar 2026 (mehrjährige Energieplanung für 2026-2035) setzt den politischen Rahmen für die französische Solarenergie mit einem Ziel von 48 GW bis 2030 und einer angegebenen Spanne von 55 bis 80 GW bis 2035 neu. Es strukturiert auch die öffentliche Förderung um definierte Jahresvolumina, einschließlich einer Obergrenze von 2,9 GW pro Jahr für neue Solarförderung bis 2028, über Freiflächen- und Dachanlagen hinweg. Für Entwickler ergibt sich daraus ein klarer definierter kurzfristiger Weg zum Markt, sofern sie Genehmigungen und Netzzugang im Rahmen der CRE-Ausschreibungspläne sichern können. Dies drängt die Portfolio-Gestaltung zudem in Richtung eines höheren Systemwerts, einschließlich Verfügbarkeit und geringerer Netzauswirkungen, da negative Preisstunden häufiger auftreten.
Weißraum eröffnet sich auch in Bereichen, die den Prioritäten von PPE3 und APER entsprechen, insbesondere durch die Nutzung bereits versiegelter Flächen (Dächer, Parkplätze und degradierte oder Brachflächen) sowie Agri-Photovoltaik. Aktuelle Unternehmensaktivitäten geben einen klaren Hinweis darauf, wo sich der Ausbau konzentriert: Neoen kündigte im Februar 2026 Baubeginne für drei Solarparks an (147 MWp, 48 MWp und 35 MWp), mit Inbetriebnahme bis 2028. Große Entwickler wie TotalEnergies und ENGIE Green haben weiterhin auf nicht-landwirtschaftlich eingeschränkten Flächentypen gebaut, einschließlich Flugplatzarealen und ehemaligen Steinbrüchen. Auf der dezentralen Seite unterstützt das APER-Compliance-Fenster für große Parkplätze und Dächer (2026-2028) schlüsselfertige und Drittbesitzmodelle, doch die Wirtschaftlichkeit hängt zunehmend vom Eigenverbrauch ab, da die Tarifstrukturen für die Einspeisung von Überschüssen durch die laufenden S21-Reformdiskussionen unter Abwärtsdruck geraten.
Aktuelle Branchenentwicklungen
- Juni 2026: TotalEnergies weihte das 45-MWc-Solarkraftwerk Cere in der Region Landes ein, das als seine größte Anlage in Nouvelle-Aquitaine beschrieben wird. Die Inbetriebnahme eines größeren Einzelprojekts stärkt seinen regionalen Erzeugungsfußabdruck und schafft zusätzliche Skalierung, die mit Corporate-Offtake- und breiteren Angeboten zur Versorgung mit erneuerbaren Energien kombiniert werden kann.
- April 2026: ENGIE Green weihte den ersten 11-MWc-Bauabschnitt eines Solarparks am Flugplatz Montbeugny (Allier) ein, im Rahmen eines Projekts, das 31,5 MWc erreichen soll. Das phasenweise Liefermodell beschleunigt die frühe Energieerzeugung, während die Genehmigungs- und Netzmeilensteine für spätere Bauabschnitte fortschreiten, und veranschaulicht die Nutzung eingeschränkter Flächen (Flugplatzareal), um Standortkonflikte zu begrenzen.
- Oktober 2024: ENGIE kündigte eine Investition von 500 Mio. USD an, um bis 2027 1 GW an Solar- und Hybrid-Speicherprojekten in Okzitanien und Nouvelle-Aquitaine zu entwickeln, mit dem Ziel der Teilnahme an CRE-Ausschreibungen und Corporate-PPA-Offtake. Der Portfolio-Mix aus 600 MW Solar und 400 MW gemeinsam lokalisiertem Speicher verstärkt die Marktverschiebung hin zu hybriden Designs, die Netzstabilitätsanforderungen adressieren und gleichzeitig die Wettbewerbsfähigkeit der Auktionsgebote erhalten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Frankreich Solarenergiemarkt anhand der im Land installierten und in Betrieb befindlichen Solarkapazität bemessen, erfasst in Gigawatt (GW) über netzgebundene und netzunabhängige Projekte.
Ausschlüsse aus dem Umfang: Wir berücksichtigen keine übergeordneten Erlöse des Strommarkts, keine CO₂-Zertifikate und keinen nachgelagerten Stromeinzelhandel; zudem vermeiden wir die Vermischung von Wert (USD) und Kapazität (GW) in derselben Marktgesamtgröße.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endverbraucher
- Versorgungsmaßstab
- Gewerbe und Industrie (C&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarplatten
- Wechselrichter (Strang-, Zentral-, Mikro-Wechselrichter)
- Montage- und Nachführsysteme
- Systemergänzende Komponenten und Elektrotechnik
- Energiespeicherung und hybride Integration
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für das Modell zu legen, insbesondere für historische Kapazitätszubauten und politisch getriebene Ziele. Wir stützten uns auf öffentliche Quellen wie die nationalen Erhebungspublikationen der IEA PVPS, IRENA-Statistiken, Eurostat-Energiedatensätze sowie offizielle Veröffentlichungen der französischen Energieregulierungsbehörde und der Stellen für die Energiewende (beispielsweise Berichte zu Netzanschlüssen und zum Fortschritt bei erneuerbaren Energien).
Wir haben außerdem Aktualisierungen der Netzbetreiber, Projektgenehmigungsunterlagen und öffentliche Zusammenfassungen von Ausschreibungszuschlägen ausgewertet, um zu verstehen, welche Projekte voraussichtlich von der Pipeline in die in Betrieb genommene Kapazität übergehen werden. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden zur Gegenprüfung von Ausbauzeitleisten und dem Technologiemix herangezogen. Wo öffentliche Daten dünn waren, wurde selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentrecherchen sowie Versand- oder Handelsstatistiken genutzt, um einzelne Annahmen zu validieren. Diese Beispiele sind lediglich indikativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Quellen konsultiert.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie schnell Projekte vom Zuschlag bis zum Netzanschluss voranschreiten und wie typische Kapazitätsbereiche bei Großanlagen und Dachanlagen aussehen. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC- und Installationsteilnehmern, Ausrüstungs- und Dienstleistungsanbietern sowie Abnehmern aus dem Wohn-, Gewerbe-, Industrie- und Versorgungsbereich, um Annahmen auf Plausibilität zu prüfen und Lücken zu schließen, die Sekundärquellen nicht eindeutig auflösen.
Die Angaben der Befragten wurden auch genutzt, um kurzfristige Engpässe wie Netzanschlusswartelisten und das Genehmigungstempo zu hinterfragen sowie zu prüfen, wie konsistent die Fortsetzung der Förderprogramme erwartet wird. Diese Erkenntnisse wurden anschließend verwendet, um Szenariogewichtungen und die abschließende Einschätzung anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 26 % | CXOs: 14 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % |
Marktbemessung und Prognose
Die Kernbemessung beginnt mit einem Top-down-Aufbau, der die installierte Solarkapazität anhand nationaler und internationaler Kapazitätszeitreihen, Netzanschlusssignalen sowie Ausschreibungs- und Inbetriebnahmemeilensteinen rekonstruiert, die anschließend in jährliche installierte Basiswerte in GW übersetzt werden. Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Prüfungen ergänzt, wie etwa die Stichprobenerhebung von Projektpipelines nach Typ, die Anwendung typischer Verzögerungsraten bei der Inbetriebnahme sowie die Gegenprüfung der impliziten Zubauten mit der beobachteten Beschaffungsaktivität und dem Installationsdurchsatz.
Zu den im Modell verwendeten Schlüsselinputs zählen jährliche neue PV-Zubauten, kumulierte installierte Kapazität, der Anteil netzgebundener gegenüber netzunabhängiger Systeme, die Mischung aus Großanlagen und Dachanlagen sowie erwartete Netzanschlussvorlaufzeiten. Wo Datenpunkte für einen bestimmten Ausschnitt fehlten, wurde eine konservative Interpolation angewendet, die an bekannten Gesamtwerten verankert ist, und die Ergebnisse wurden anschließend anhand von Expertenfeedback erneut getestet.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit politische Ziele, Ausschreibungsrhythmus und Netzbereitschaft in eine praktische Bandbreite übersetzt und nach Abstimmung des Primärfeedbacks auf das wahrscheinlichste Ausbautempo zu einem Basisszenario verdichtet werden konnten. Die Annahmen wurden Jahr für Jahr überprüft, sodass plötzliche Sprünge nur dann angewendet wurden, wenn ein klarer programmatischer oder genehmigungsrechtlicher Grund dahinterstand.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe durch mehrere Prüfungen validiert, darunter der Vergleich der impliziten jährlichen Zubauten mit unabhängigen Installations- und Netzanschlusssignalen sowie die Überprüfung von Ausreißern, die nicht zum erwarteten Genehmigungs- und Bauzyklus passen. Bei einer großen Abweichung prüfen wir den Quellennachweis erneut, führen die Berechnungen neu durch und nehmen Kontakt mit relevanten Experten auf, um zu bestätigen, ob die Verschiebung real oder ein zeitliches Artefakt ist.
Eine zweite Analystenprüfung wird durchgeführt, um die Übereinstimmung mit dem Umfang und die rechnerische Konsistenz zu bestätigen, gefolgt von einer abschließenden Durchsicht auf fehlende Marktereignisse. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, bedeutende Ausschreibungsergebnisse oder Netzengpässe den kurzfristigen Ausblick maßgeblich verändern. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktbemessung des Frankreich Solarenergiemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Solarenergie in Frankreich können weit auseinanderliegen, weil einige Quellen Geldflüsse messen, während andere physische Kapazitäten messen, und die Jahresangaben nicht immer denselben Punkt im Projektzyklus repräsentieren. Unterschiede entstehen auch dadurch, ob die Zahlen nur Photovoltaik-Installationen umfassen oder auch damit verbundene Strommarktaktivitäten einbeziehen, die außerhalb der Solarkapazität liegen.
In der Praxis sind die größten Treiber von Abweichungen die Maßeinheit (installierte GW-Basis gegenüber USD-Wert), ob Dachanlagen bei der Inbetriebnahme oder bei der Antragstellung erfasst werden, und wie die Pipeline-Wahrscheinlichkeit für Ausschreibungen und Netzwarteschlangenprojekte behandelt wird. Ein schnellerer Aktualisierungsrhythmus und eine einheitliche Behandlung netzgebundener und netzunabhängiger Zubauten können ebenfalls eine aktuelle Jahreszahl verschieben, insbesondere wenn die Inbetriebnahme über Quartale hinweg ungleichmäßig verteilt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,72 GW (2025) | |
| Forschungsanbieter A | 11,96 Milliarden USD (2023) | Verwendet eine wertbasierte Definition (USD) für den Solarmarkt und wendet ein anderes Basisjahr an, was Ausrüstungs- und Dienstleistungserlöse einschließen kann, anstatt der im Land hinzugefügten und in Betrieb befindlichen installierten Kapazität. |
| Forschungsanbieter B | 2,50 Milliarden USD (2024) | Deckt einen engeren, ausschließlich auf Photovoltaik ausgerichteten Wertpool und einen anderen Zeithorizont ab, was in der Regel CSP ausschließt und die Erfassung des Projektwerts in den Entwicklungs- und Inbetriebnahmephasen unterschiedlich behandeln kann. |
Die Tabelle zeigt hauptsächlich eine Einheiten- und Umfangsdiskrepanz und keine einfache Meinungsverschiedenheit über das Wachstum. Indem die Marktgesamtgröße an die in Betrieb genommene und betriebsbereite installierte Kapazität geknüpft und die impliziten jährlichen Zubauten anschließend mit Netz- und Ausschreibungssignalen gegengeprüft werden, bleibt die Zahl auf wiederholbare Schritte zurückführbar – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Frankreich-Solarenergie-Markt im Jahr 2026?
Die installierte Kapazität beträgt 27,72 GW im Jahr 2025 und ist auf dem Weg, 32,94 GW im Jahr 2026 zu erreichen.
Welche Kapazität wird für Solarenergie in Frankreich bis 2031 erwartet?
Die Größe des Frankreich-Solarenergie-Marktes wird bis 2031 voraussichtlich 78,10 GW erreichen, basierend auf der CAGR von 18,84 % für den Zeitraum 2026-2031.
Welches Segment wächst innerhalb der französischen Solarinstallationen am schnellsten?
Gewerbliche und industrielle Dachflächen sowie Freiflächen-Anlagen wachsen bis 2031 mit einer CAGR von 24,05 %.
Welche Vorteile bieten Differenzvertrag-Auktionen (CfD-Auktionen) für Solarentwickler?
Sie bieten 20-jährige Preissicherheit, stabilisieren den ungehebelten internen Zinsfuß (IRR) auf 7-8 % und verringern die Abhängigkeit von Einspeisevergütungen.
Wo befindet sich der Großteil der französischen Solarkapazität?
Südliche Regionen, Okzitanien, Provence-Alpes-Côte d'Azur und Nouvelle-Aquitaine, halten 54,65 % der Installationen.