
Marktgröße und Marktanteil für Flex-Fuel-Fahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
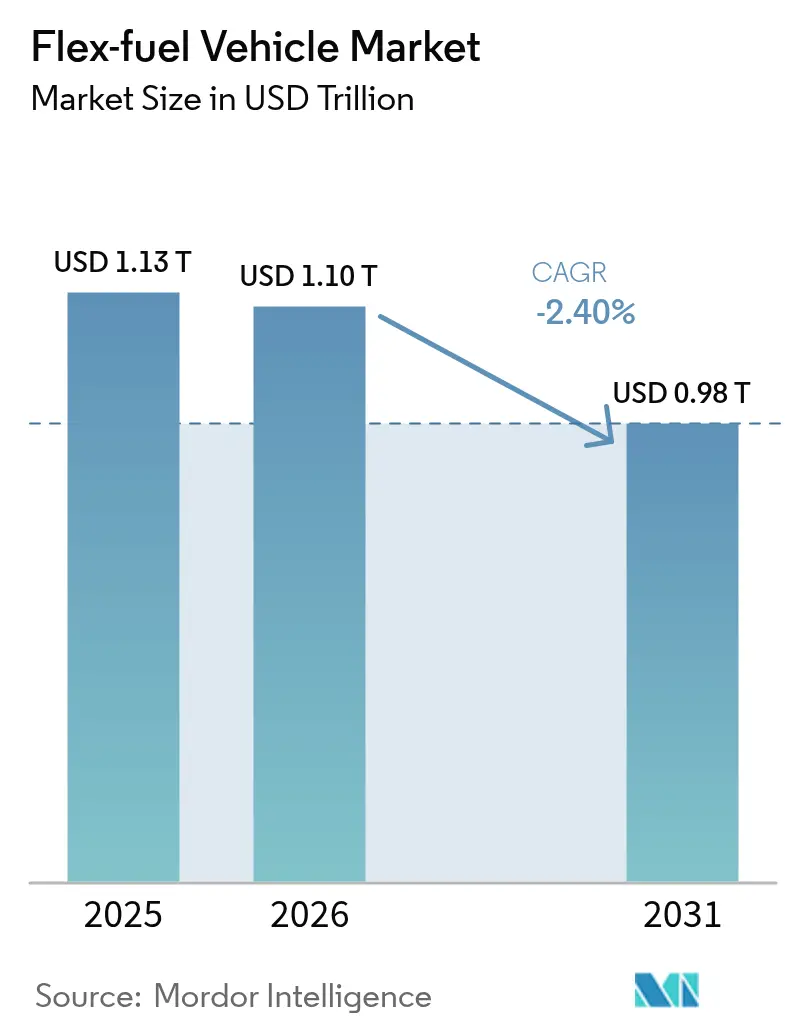
| Marktgröße (2026) | 1.1 Billionen US-Dollar |
| Marktgröße (2031) | 0.98 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | -2.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Südamerika |
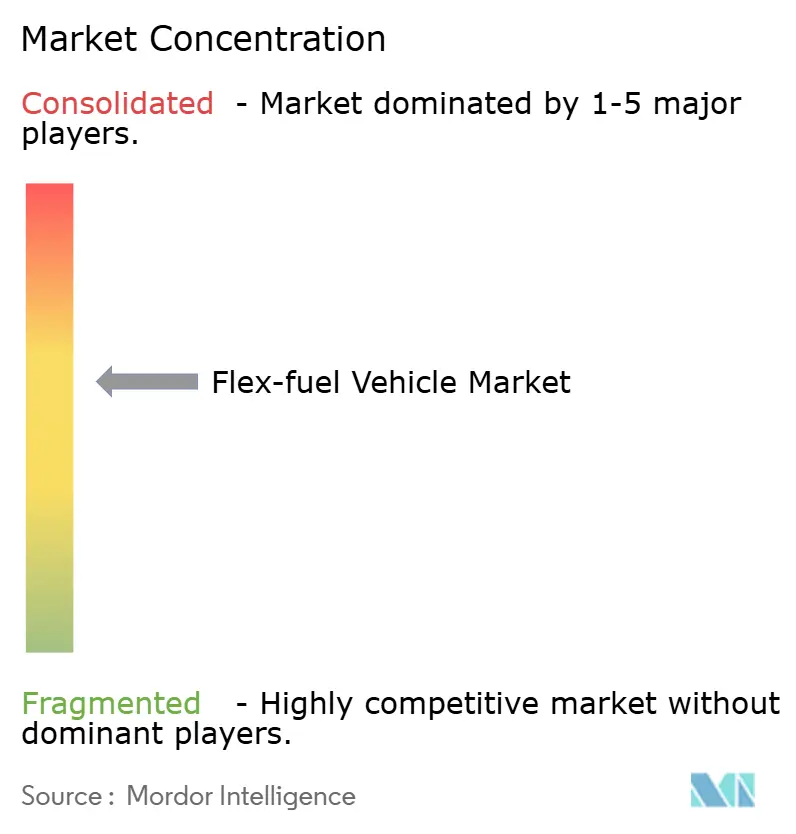
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Flex-Fuel-Fahrzeuge von Mordor Intelligence
Die Marktgröße für Flex-Fuel-Fahrzeuge im Jahr 2026 wird auf 1.102,88 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1.130 Milliarden USD, mit Prognosen für 2031 von 976,12 Milliarden USD, was einer CAGR von -2,4 % für den Zeitraum 2026–2031 entspricht.
Der Abschwung spiegelt die beschleunigte Neuausrichtung des Automobilsektors auf batterieelektrische Antriebsstränge sowie verschärfte Vorschriften wider, die emissionsfreie Lösungen gegenüber der Biokraftstoffbeimischung bevorzugen. OEMs überdenken ihre Kapitalallokation, da elektrische Plattformen den Großteil neuer Modellinvestitionen auf sich vereinen, während politische Instrumente wie das Verbot von Verbrennungsmotoren der Europäischen Union ab 2035 und Chinas NEV-Quoten den strukturellen Gegenwind verstärken. Südamerika bleibt die Hochburg des Marktes für Flex-Fuel-Fahrzeuge, gestützt durch Brasiliens RenovaBio-CO₂-Gutschrift-Anreize, doch selbst diese Region verzeichnet langsamere Flottenerneuerungen, da der Anteil von Hybridfahrzeugen steigt. Personenkraftwagen behalten Skalenvorteile, die das Segment vor stärkerem Volumenrückgang schützen, doch gewerbliche Flotten verlangsamen sich schneller, da Total-Cost-of-Ownership-Modelle zunehmend die Elektrifizierung bevorzugen. Insgesamt verlagert sich die strategische Relevanz des Marktes von einer Wachstumschance hin zu einer Übergangssicherung inmitten einer Dekarbonisierungsagenda, die der direkten Elektrifizierung Vorrang einräumt.
Wesentliche Erkenntnisse des Berichts
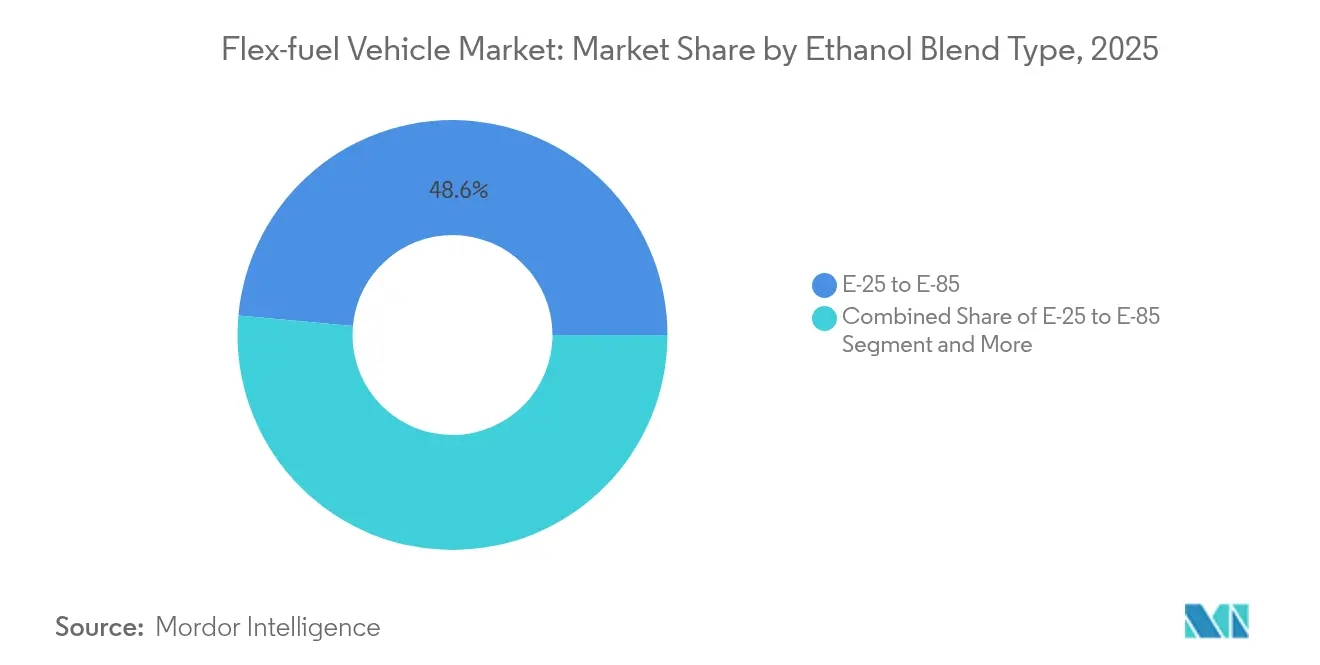
- Nach Ethanolmischungstyp hielt das Segment E-25 bis E-85 im Jahr 2025 einen Anteil von 48,55 % am Markt für Flex-Fuel-Fahrzeuge und geht bis 2031 mit einer CAGR von -2,30 % zurück.
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Umsatzanteil von 64,52 % im Jahr 2025, während schwere Nutzfahrzeuge und Busse mit einer CAGR von -2,37 % bis 2031 den stärksten Rückgang verzeichneten.
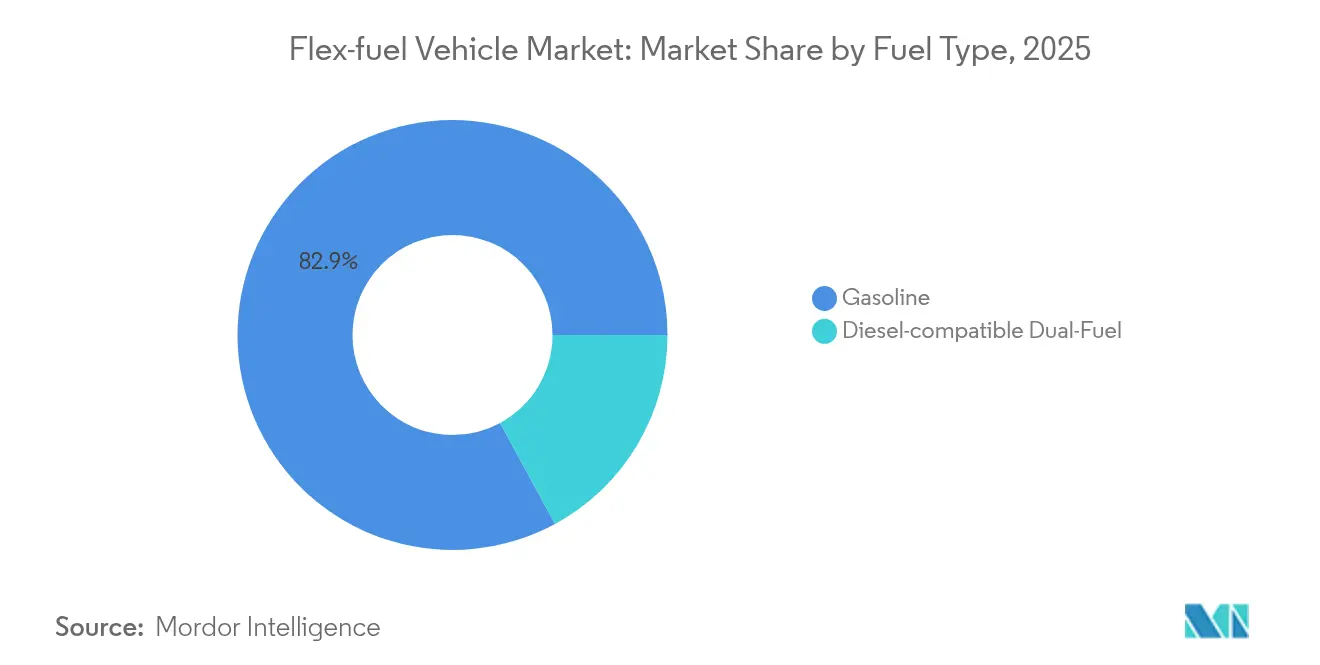
- Nach Kraftstofftyp entfielen im Jahr 2025 82,91 % der Marktgröße für Flex-Fuel-Fahrzeuge auf benzinkompatible Systeme, die bis 2031 voraussichtlich mit einer CAGR von -2,34 % zurückgehen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 72,68 % des Umsatzes auf ab Werk montierte Lösungen; Nachrüstsätze, obwohl kleiner, gehen leicht langsamer mit einer CAGR von -2,27 % zurück.
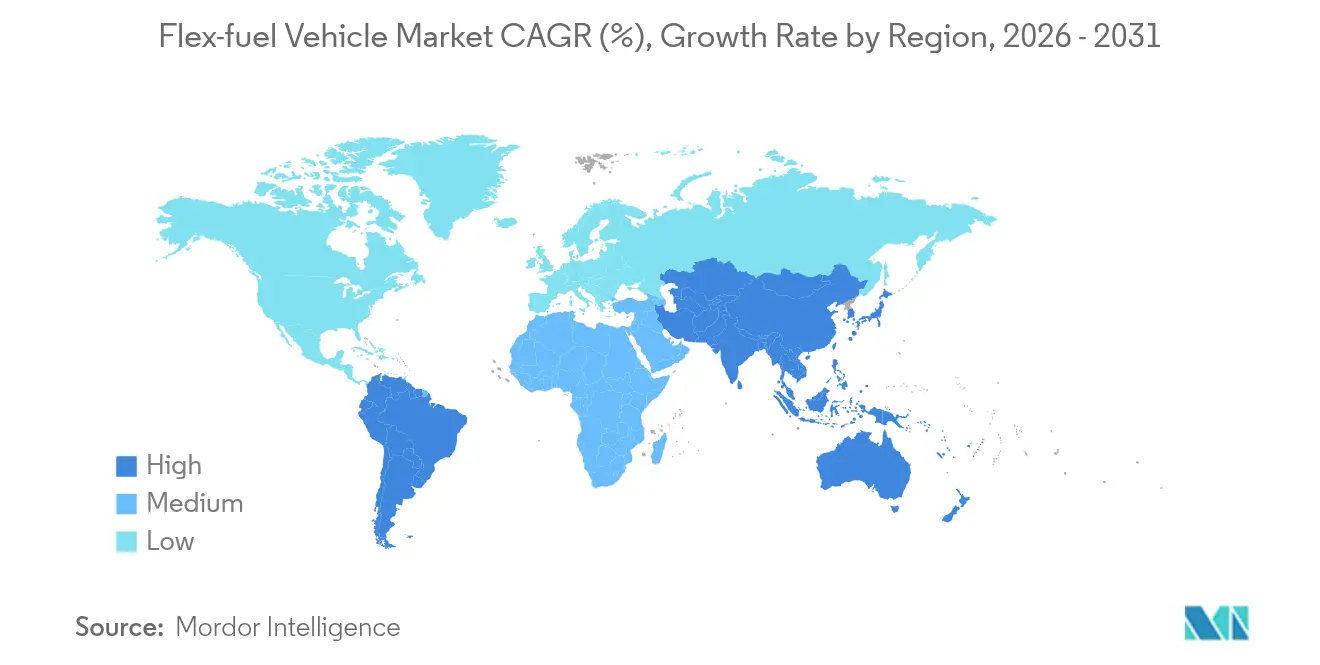
- Nach Geografie entfiel im Jahr 2025 ein regionaler Anteil von 42,10 % auf Südamerika; der asiatisch-pazifische Raum ist mit einer CAGR von -2,23 % im Prognosezeitraum die am schnellsten schrumpfende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Einführung von E-10/E-15 | +0.8% | Global, mit frühen Gewinnen in Indien, Indonesien, den Philippinen | Mittelfristig (2–4 Jahre) |
| Brasilianische RenovaBio-CO₂-Gutschrift-Prämien | +0.6% | Schwerpunkt Südamerika, Ausstrahlungseffekte auf Argentinien | Langfristig (≥ 4 Jahre) |
| Preisumkehr bei Zellulose-Ethanol | +0.5% | Nordamerika, potenzieller Export in die EU | Langfristig (≥ 4 Jahre) |
| Flex-Strategie der OEMs zur Absicherung gegen EV-Politikunsicherheiten | +0.4% | Global, konzentriert in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Nachrüst-Saugrohreinspritzungs-Kits der nächsten Generation | +0.3% | Schwerpunkt Nordamerika und EU-Nachrüstmarkt | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei ethanol-kompatiblen Abgasnachbehandlungssystemen | +0.2% | Globale Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Einführung von E-10/E-15 in Entwicklungsländern
Ausgeweitete Beimischungsvorschriften in Indien, Indonesien und den Philippinen steigern die Ethanolnachfrage, da politische Entscheidungsträger Energiesicherheit und die Diversifizierung von Agrareinkommen anstreben. Indiens Vorstoß in Richtung einer Einführung von Einzel-Beimischungen bis 2026 wandelt das Land von einem Mais-Exporteur zu einem Nettoimporteur und verschärft damit die globale Rohstoffversorgung.[1]Indian Oil Corporation, "Ethanol-Beimischungs-Fahrplan," iocl.com Japans Fahrplan für E-10 bis 2030 und E-20 bis 2040 unterstreicht eine koordinierte asiatische Strategie, die Verbrennungsmotoroptionen bewahrt, während die EV-Infrastruktur ausgebaut wird. Der Wettbewerb um Rohstoffe mit dem Geflügel- und Viehsektor treibt die Inputpreise in die Höhe und legt das empfindliche Gleichgewicht zwischen Kraftstoffpolitik und Ernährungssicherheit offen. Nationale Ölgesellschaften bleiben entscheidende Vermittler für Logistik und Preisgestaltung und helfen, regionale Vertriebsengpässe zu mildern. Insgesamt liefern diese Programme schrittweise Reduzierungen der Auspuff-CO₂-Emissionen, können jedoch die Schrumpfung des Marktes für Flex-Fuel-Fahrzeuge angesichts gleichzeitiger EV-Anreize nicht umkehren.
Brasilianische RenovaBio-CO₂-Gutschrift-Prämien
RenovaBio legt lebenszyklusbasierte CO₂-Gutschrift-Benchmarks fest, die jeden schrittweisen Effizienzgewinn entlang der Ethanollieferkette monetarisieren. Prämien für kohlenstoffarme CBIO-Zertifikate erreichten Anfang 2025 115 USD pro Tonne-CO₂e und schaffen rentable Einnahmequellen für Zuckerrohr- und Mais-Ethanolwerke.[2]Nationale Erdölagentur (ANP), "RenovaBio-CBIO-Marktdaten," anp.gov.br Die Expansion in Brasiliens Mittlerem Westen hat bereits 25 in Betrieb befindliche Mais-Ethanolmühlen hervorgebracht, während weitere 15 im Bau sind und die Gesamtproduktion auf 8,2 Milliarden Liter für die Ernte 2024/25 steigern. Der technologieneutrale Rahmen der Politik begünstigt erstklassige Produzenten und schafft Anreize für Präzisionslandwirtschafts-Inputs und Abwärmerückgewinnungssysteme. Die Unterstützung von Petrobras für höhere Ethanolbeimischungen im Rahmen des „Kraftstoff der Zukunft”-Gesetzes signalisiert eine anhaltende staatlich unterstützte Förderung dieses Weges. Während RenovaBio die umsatzseitige Volatilität infolge von Zuckerpreisen dämpft, kann es den makroökonomischen Wandel hin zu elektrischen Alternativen nicht vollständig ausgleichen.
Preisumkehr bei Zellulose-Ethanol nach dem US-amerikanischen 45Z-Steuergutschrift
Die 45Z-Steuergutschrift für saubere Kraftstoffproduktion aus dem US-amerikanischen Inflation Reduction Act gewährt bis zu 1,00 USD pro Gallone für Kraftstoffe mit einem Wert unter 50 kg CO₂e/mmBTU und verbessert damit die Wirtschaftlichkeit von auf Agrarnebenprodukten basierendem Ethanol erheblich. POET und andere Produzenten haben Pläne zur Ausweitung der Zellulose-Produktion bis 2027 angekündigt, was gleichzeitig die ländliche Beschäftigung steigert und CO₂-Reduzierungen vorantreibt.[3]POET, "Pressemitteilung zur Zellulose-Expansion," poet.com Der Anreiz belohnt Rohstoffinnovationen, einschließlich Winter-Zwischenfrucht-Biomasse und Energiehirse, was die Kostenlücke gegenüber Mais-Ethanol potenziell verringert. Allerdings läuft die Gutschrift nach 2027 aus, was Entwickler dazu zwingt, die Zeitpläne für den kommerziellen Einsatz zu beschleunigen. Das Exportpotenzial in CO₂-bepreisung anwendende Regionen wie die EU bietet weiteres Aufwärtspotenzial, sofern Logistikhürden überwunden werden.
Flex-Strategie der OEMs zur Absicherung gegen EV-Politikunsicherheiten
Fahrzeughersteller halten die Flex-Fuel-Fähigkeit aufrecht, um ihre Optionen zu bewahren, während sich die globalen Regulierungssignale weiterentwickeln. Stellantis verpflichtete sich zur Entwicklung von Bio-Hybrid-Plattformen, die Ethanolmotoren mit 48-V-Elektrounterstützung kombinieren und die Compliance in Regionen sicherstellen, in denen die Netzbereitschaft hinterherhinkt. Die Allianz von General Motors mit Coskata zielt auf Ethanol unter 1 USD pro Gallone ab und sichert kostengünstigen Kraftstoff für künftige flex-fähige Modelle. Toyota entwickelt in Zusammenarbeit mit ENEOS und Idemitsu synthetische und biokraftstoffbasierte Kraftstoffgemische, um sein Batterie-Elektro-Programm zu ergänzen. Diese diversifizierten Strategien bieten Absicherung gegen politische Kehrtwenden, insbesondere nach politischen Übergängen, und sind auf Märkte ausgerichtet, in denen kohlenstoffarme flüssige Kraftstoffe wettbewerbsfähig bleiben. Doch das Kapital ist begrenzt, und steigende Batterieinvestitionen schränken unweigerlich die für die Verbrennungsmotoren-Forschung und -Entwicklung verfügbaren Mittel ein.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte EV-Adoptionsziele | -1.2% | Schwerpunkt Europa und China, Ausstrahlungseffekte auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Umverteilung von OEM-Investitionsausgaben | -0.8% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Begrenztes Ethanol-Rohstoffangebot | -0.4% | Regional, Mais- und Zuckerrohrgebiete betreffend | Kurzfristig (≤ 2 Jahre) |
| Emissionsspitzen beim Kaltstart | -0.3% | Nördliche Regionen, Skandinavien, Kanada, Russland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte EV-Adoptionsziele in Europa und China
Das Verbot von Verbrennungsmotoren der Europäischen Union ab 2035 und Chinas eskalierende NEV-Quoten lenken die Investitionen der Automobilhersteller in Richtung vollständiger Elektrifizierung um. Chinesische Marken belegten 2023 bereits 7,9 % der batterieelektrischen Verkäufe in der EU und könnten bis 2027 einen Anteil von 20 % erreichen, was den Wettbewerbsdruck erhöht. Der europäische EV-Markt soll bis 2030 exponentiell wachsen – ein finanzieller Magnet, der Kapital von Biokraftstoffplattformen abzieht. Chinas Kostenvorteil lässt Flex-Fuel-Strategien wirtschaftlich unterlegen erscheinen und verstärkt einen Rückkopplungskreislauf aus Politik, Infrastruktur und Verbraucherpräferenz. Mit dem Ausbau öffentlicher Ladeinfrastrukturen schwindet die Reichweitenangst und untergräbt die Widerstandsfähigkeit von Flex-Fuel-Fahrzeugen weiter. Dieses Hemmnis zieht den größten Einzelanteil von der CAGR des Marktes für Flex-Fuel-Fahrzeuge ab.
Umverteilung der OEM-Investitionsausgaben auf BEV-Plattformen
Honda hat bis 2036 10 Billionen JPY für die vollständige Elektrifizierung und die Umstellung des Absatzmixes auf Brennstoffzellenfahrzeuge bis 2040 reserviert. Volkswagen wird zwischen 2025 und 2029 einen erheblichen Betrag in Elektrifizierung und Batterie-Vertikalen investieren. Hyundais „Hyundai Way”-Strategie strebt 2 Millionen EV-Verkäufe im Jahr 2030 an und sieht keine explizite Budgetlinie für Flex-Fuel-Forschung und -Entwicklung vor. Mit sinkenden Batteriekosten steigt die Hürdenrate für alternative Verbrennungsoptionen, was Vorstände dazu zwingt, skalierbaren elektrischen Architekturen Priorität einzuräumen. Investoren verfolgen ESG-Kennzahlen, die Null-Auspuffemissionen begünstigen, und schaffen damit Reputationsrisiken für Unternehmen, die inkrementelle Investitionsausgaben in Flüssigkraftstoffmotoren allozieren. Diese Kapitalumverteilung komprimiert die Produktpipelines für Flex-Fuel-Modelle strukturell.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ethanolmischungstyp:
Mittlere Mischungen bleiben der AnkerpunktDie Kategorie E-25 bis E-85 hielt 2025 einen Anteil von 48,55 % der Marktgröße für Flex-Fuel-Fahrzeuge und soll bis 2031 mit einer CAGR von -2,30 % zurückgehen. Mittlere Beimischungen gedeihen an bestehenden Zapfsäulenpumpen und Motorkalibrierungen, die kostspielige Hardwareänderungen vermeiden. Brasiliens Bewertung von E30-Benzin entspricht diesem idealen Bereich und nutzt eine 20-Millionen-Fahrzeuge-Flotte, die sich nahtlos an variierende Ethanolgehalte anpasst. Die raschen E85-Einzelhandelsverkäufe in Kalifornien unterstreichen, wie regionale Besteuerung und Preisanreize Fahrer bei günstiger Wirtschaftslage zu höheren Biokraftstoffmischungen bewegen können. Dennoch zeigt die Forschung, dass E30 den Kipppunkt für die Steuerung der Vorentflammung bei niedriger Drehzahl darstellt, bei dem weiteres Ethanol die Motorabstimmungskomplexität und das Kaltstart-Risiko erhöht. Diese praktische Obergrenze leitet die OEM-Designentscheidungen und hält mittlere Beimischungen als Industriestandard während des Übergangszeitraums.
Hohe Beimischungen über E85 erfordern bei maximaler erneuerbarer Nutzung dedizierte Kraftstoffnetze und verursachen Energiedichteeinbußen, die die Fahrzeugreichweite mindern. Einstiegsbeimischungen wie E10 oder E15 helfen Märkten, die noch Lieferketten aufbauen, liefern aber geringe CO₂-Reduzierungen und mindern damit ihre strategische Attraktivität bei strengen Emissionszielen. Die aktuelle Hierarchie signalisiert einen pragmatischen Kompromiss zwischen Nachhaltigkeit und infrastruktureller Realität, selbst während die Elektrifizierung an Bedeutung gewinnt. Insgesamt werden Ethanolbeimischungen zwischen 25 % und 85 % die Flex-Fuel-Nutzung bis 2031 dominieren, sofern die Preisdifferenzen gegenüber Benzin in Hochproduktionsregionen attraktiv bleiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Personenkraftwagen widerstehen einem schnelleren AbschwungPersonenkraftwagen generierten 2025 einen Umsatzanteil von 64,52 % und werden mit einer langsameren CAGR von -2,18 % als Nutzfahrzeugsegmente abnehmen. Die Verbraucherpräferenz für freie Kraftstoffwahl, insbesondere wenn Ethanol mit einem Preisnachlass gehandelt wird, stützt die Basisnachfrage. Das brasilianische Kompaktautosegment zählt Flex-Fuel-Fahrzeuge noch immer zur Standardkonfiguration, während der Tata Punch Flex Fuel aus Indien Innovationspotenzial selbst in preissensiblen Märkten demonstriert. Leichte Nutzfahrzeuge nehmen eine Zwischenstellung ein und balancieren zwischen Nutzlastanforderungen und städtischen Umweltzonen-Vorschriften, die zunehmend Verbrennungsmotoren benachteiligen. Im Gegensatz dazu sinken schwere Lastkraftwagen und Busse am schnellsten, da Flottenoperatoren Kapital in batterie-elektrische und Wasserstoffmodelle verlagern, die langfristige Betriebseinsparungen versprechen.
Die Widerstandsfähigkeit des Personenkraftwagen-Segments stammt aus dezentraler Betankung und individuellem Preisarbitragehalten, das bei der zentralisierten Flottenbeschaffung fehlt. Motorräder bieten eine aufkommende Nische, wobei Honda flex-kompatible Motoren einführt, die heimische Ethanolmengen in Südostasien nutzen können. Dennoch werden zunehmende städtische Sauberluft-Vorschriften und Staugebühren die Migration zu Elektrorollern und kompakten EV wahrscheinlich beschleunigen. Folglich werden Personenkraftwagen die Volumenführerschaft im Markt für Flex-Fuel-Fahrzeuge bewahren, doch die strategische Bedeutung des Segments dürfte im nächsten Jahrzehnt abnehmen.
Nach Kraftstofftyp:
Benzinbasis bleibt trotz Innovationen bestehenBenzinbasierte Systeme hielten 2025 einen Umsatzanteil von 82,91 %, was auf die Vorteile der bestehenden Infrastruktur hinweist. Die Allgegenwart von Tankstellen gewährleistet grundlegende Kraftstoffsicherheit und ermöglicht die Ethanolbeimischung ohne komplexe Logistik. Stellantis prüft die Kompatibilität von hydriertem Pflanzenöl für Dieselvarianten, doch dies bleibt ein ergänzender Weg statt eines Mainstream-Ersatzes. Dual-Fuel-Ethanol-Diesel-Technologie geht bis 2031 mit einer Rate von -2,33 % zurück – obwohl sie vielversprechende Emissionsgewinne bietet – und steht vor den doppelten Herausforderungen der Motorhaltbarkeit und dem raschen Aufstieg von batterie-elektrischen Lastkraftwagen für Kurzstreckentransporte.
Die Mischbarkeit von Ethanol mit Benzin und bestehende Verteilungsnetze vereinfachen mittlere Beimischungs-Einführungen und bewahren die Dominanz des Benzinsegments. Dennoch verdeutlicht die zunehmende Verfügbarkeit von erneuerbarem Diesel und E-Methanol im Schiffsbereich kraftstoffagnostischen Wettbewerb, der den Ethanol-Anteil unter Druck setzen wird. Im Laufe der Zeit wird die Bedeutung von Benzin im Gleichklang mit dem allgemeinen Rückgang der Verbrennungsmotor-Plattformen nachlassen, doch seine beherrschende Stellung wird vor 2031 wahrscheinlich nicht brechen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration überwiegt die Flexibilität der NachrüstungAb Werk montierte Systeme machten 2025 72,68 % des globalen Umsatzes aus und sollen mit einer CAGR von -2,32 % nachlassen. Die werkseitige Integration garantiert Garantiedeckung und optimierte Motorsteuerungskalibrierung und schafft einen Mehrwert, der den geringfügig höheren Listenpreis überwiegt. Automobilhersteller integrieren Kraftstoffsensoren und adaptive Kennfelder während des Designs und minimieren Leistungskompromisse über den gesamten Mischungsbereich. Nachrüstsätze, die den verbleibenden Anteil ausmachen, sprechen kostenorientierte Eigentümer und landwirtschaftliche Flotten an, die lokal produzierten Ethanol monetarisieren möchten.
Während Kaliforniens CARB-Zertifizierungsprogramm Nachrüstungswege legitimiert, hemmen Kosten für die Satz-Installation sowie Compliance-Papierkram die breite Akzeptanz. Darüber hinaus stehen Eigentümer alternder Fahrzeuge oft vor umfangreicheren Wartungsausgaben, die die Amortisation der Umrüstung mindern. Insgesamt werden OEM-Lösungen der Hauptweg für neue Flex-Fuel-Fähigkeiten bleiben, auch wenn die Gesamtvolumina sinken, während Nachrüstangebote als Nischenwerkzeuge für spezifische Regionen und Anwendungsfälle bestehen bleiben.
Geografische Analyse
Südamerika Flex-Fuel-Fahrzeugmarkt
Südamerika führte 2025 mit einem Anteil von 42,10 %, angetrieben durch Brasiliens integriertes Ethanol-Ökosystem, das mehr als 40.000 Tankstellen und einen robusten CBIO-Kohlenstoffkreditmarkt umfasst. Das „Kraftstoff der Zukunft”-Gesetz des Landes, das die Pflichtbeimischungen auf 35 % anhebt, hält die Inlandsnachfrage stabil, während die Expansion von Maisethanol das Rohstoffrisiko diversifiziert. Stellantis' 5,6 Milliarden EUR Bio-Hybrid-Investition unterstreicht die Rolle der Region als lebendiges Labor für die Ethanol-Elektro-Synergie. Argentinien und Paraguay ergänzen die Nachfrage durch den Import von Zuckerrohrethanol und verankern so einen regionalen Handelsknotenpunkt, der die Lieferkettenökonomie stabilisiert.
APAC Flex-Fuel-Fahrzeugmarkt
Asien-Pazifik ist trotz aktiver Beimischungsrichtlinien der am stärksten rückläufige Block mit einem CAGR von -2,23 % bis 2031. Chinas nationaler Fokus auf die Einführung von Elektrofahrzeugen (NEV), gekoppelt mit provinziellen Subventionen für batterieelektrische Lastkraftwagen, schränkt Flex-Fuel-Investitionen ein. Indiens Ethanolprogramm sieht sich mit Rohstoffgegenwind konfrontiert, da die Maisimporte zunehmen, was die Kostenwettbewerbsfähigkeit dämpft. Japans E-10-Zusage bietet politische Sicherheit, doch inländische Automobilhersteller lenken ihre Forschungs- und Entwicklungsausgaben in Festkörperbatterien, was die Flex-Fuel-Produktion auf Nischen-Sportmodelle begrenzt. Südostasiatische Länder erkunden B40-Biodiesel- und Ethanolpilotprojekte, doch Elektrofahrzeuganreize beginnen, das städtische Verbrauchersegment zu erschließen.
Nordamerika und Europa Flex-Fuel-Fahrzeugmarkt
Nordamerika verfügt über große Ethanolproduktionskapazitäten, die durch den 45Z-Kredit unterstützt werden, doch die Marktdurchdringung stagniert, da Automobilhersteller neue Produktpipelines auf elektrische Plattformen ausrichten. Kaliforniens Null-Emissions-Fahrzeugmandat beschleunigt diesen Wandel. Europa zeigt ähnliche Muster: Ungeachtet Deutschlands Vorstoß für E-Kraftstoff-Ausnahmen nach 2035 lenkt das Regulierungspaket Käufer überwiegend in Richtung batterieelektrischer Fahrzeuge (BEV).
MEA Flex-Fuel-Fahrzeugmarkt
Im Nahen Osten und Afrika bieten Kraftstoffdiversifizierungsstrategien, die mit Ernährungssicherheit und wirtschaftlicher Diversifizierung verknüpft sind, bescheidene Möglichkeiten, doch Infrastrukturlücken und begrenzte Kaufkraft schränken eine weitverbreitete Nutzung ein.

Regulatorisches Umfeld
Die Regulierung für Flex-Fuel-Fahrzeuge wird durch Kraftstoffmischungsvorgaben und Effizienzvorschriften für Fahrzeuge geprägt, die zunehmend Optionen ohne Abgasemissionen begünstigen. In Brasilien verknüpft das durch das Gesetz 14.902/2024 geschaffene und über das Dekret 12.435 (April 2025) geregelte Mover-Programm Industriepolitik und Steueranreize mit Energieeffizienz- und Kohlenstoffanforderungen für Neufahrzeuge, wobei ein Steuerdifferenzierungsmechanismus bis zum 31. Dezember 2026 Flex-Fuel-Hybridkonfigurationen begünstigt. In den Vereinigten Staaten richten geplante Bundesgesetze wie der Flex Fuel Fairness Act of 2025 (S.2291) und der Nationwide Consumer and Fuel Retailer Choice Act of 2025 (H.R.1346) den Fokus weiterhin darauf, wie Flex-Fuel-Vorteile berechnet werden und wie höhere Ethanolmischungen im Einzelhandelskanal behandelt werden.
Die Compliance-Regelungen für Fahrzeuge werden weiter verschärft. Die NHTSA legte am 5. Dezember 2025 einen Vorschlag zur Neukalibrierung der CAFE-Standards für Leichtfahrzeuge (Modelljahre 2022-2026 und 2027-2031) vor, der den Effizienzdruck auf Verbrennungsplattformen verstärkt, selbst dort, wo Ethanolbeimischung unterstützt wird. Indien erreichte im Ethanollieferjahr 2025-26 sein E20-Beimischungsziel, doch mit Stand vom 20. Juli 2026 hat die Regierung keine formelle Entscheidung zur Erhöhung über 20 % Beimischung hinaus angedeutet, sodass E85/E100 weiterhin von zusätzlicher Validierung und Konsultation abhängt. Vom MoRTH diskutierte Entwürfe zur Änderung der Central Motor Vehicles Rules deuten auf Arbeiten an technischen und emissionsbezogenen Bestimmungen für die Kompatibilität mit höheren Ethanolanteilen hin, doch Zeitplan und endgültige Form bleiben politikabhängig.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Flex-Fuel-Fahrzeuge beginnt mit der Ethanolproduktion und -zertifizierung, einschließlich Mais, Zuckerrohr und aufkommender zellulosebasierter Verfahren. Sie umfasst dann Beimischung, Lagerung und Vertrieb durch nationale Ölgesellschaften und Kraftstoffeinzelhändler, gefolgt von Fahrzeugentwicklung, Fertigung und Nachrüstung im Aftermarket. Vorgelagerte Programme wie Brasiliens RenovaBio (CBIO-Gutschriften unter Aufsicht der ANP) und US-Anreize für saubere Kraftstoffe prägen die Ethanolökonomie, während die Einschränkungen im Midstream-Bereich praktisch bleiben: Einzelhandelsstandorte benötigen Tanks, Dichtungen und Zapfanlagen, die für höhere Ethanolanteile geeignet sind, was das Koordinationsrisiko zwischen Kraftstoffverfügbarkeit und Bereitschaft des Fahrzeugbestands erhöht.
Auf der Automobilseite liefern OEMs und Tier-1-Zulieferer ethanolkompatible Kraftstoffsystemkomponenten (korrosionsbeständige Materialien, Einspritzdüsen, Pumpen) sowie Sensorik und ECU-Kalibrierung für variable Mischungen und eine Abgasnachbehandlung, die auf das Kaltstartverhalten von Ethanol abgestimmt ist. Zulieferer wie Bosch unterstützen Flex-Fuel-Architekturen (Sensoren und Motormanagementlösungen), während Antriebspartnerschaften zunehmend Flex-Fuel mit Elektrifizierung verbinden, wie sich an der von HORSE Powertrain Ltd. und WEG unterzeichneten Absichtserklärung (Mai 2026) zur Entwicklung von Range-Extender-Antriebssträngen zeigt, die mit Bioethanol und Flex-Kraftstoffen betrieben werden können. Separat zielt die Absichtserklärung von WEG mit Lecar (Juni 2026) auf die Lieferung von Generator- und Wechselrichterkomponenten für ein Flex-Hybrid-Programm ab. Nachgelagert dominieren werkseitig verbaute Systeme die Integration in Neufahrzeuge, während Nachrüstsätze von Emissionszertifizierungswegen und lokalen Installateurnetzwerken abhängen. Regulatorische Klarheit und Investitionsausgaben im Kraftstoffeinzelhandel bleiben die wichtigsten Engpassfaktoren entlang der gesamten Kette.
Wettbewerbslandschaft
Der Markt für Flex-Fuel-Fahrzeuge ist mäßig konzentriert, mit strategischen Divergenzen unter den globalen OEMs. Stellantis führt mit seinem südamerikanischen Bio-Hybrid-Rollout, der Ethanolmotoren mit kleinen Batteriepaketen kombiniert und die Produktrelevanz in Märkten mit inkonsistenter Netzstabilität verlängert. General Motors behält Flex-Fuel-Fähigkeiten hauptsächlich für Nord- und Südamerika bei, während der Großteil der neuen Investitionsausgaben in Ultium-Batterie-Plattformen fließt, die eine EV-Verkaufsrate von 1 Million Einheiten bis 2030 anstreben. Toyota verfolgt einen Portfolio-Ansatz und entwickelt gemeinsam mit ENEOS und Idemitsu synthetische Kraftstoffe und testet E20-Beimischungen in Ausdauerrennen im Feld, um sich gegen Versorgungsengpässe bei Batteriemineralien abzusichern.
Erstrangige Zulieferer konzentrieren sich auf adaptive Kraftstoffsensoren und Katalysatortechnologien, die variable Ethanolgehalte ohne Hardware-Tausch ermöglichen und geistiges Eigentum rund um die Emissionskonformität schaffen. Nachrüstspezialisten nutzen Vertriebspartnerschaften mit Agrargenossenschaften, um Saugrohreinspritzsysteme an Pick-up-Trucks und Traktoren zu installieren.
Die Markteintrittsbarrieren bleiben aufgrund von Emissionszertifizierungskosten erheblich, doch die regulatorische Klarheit unter EPA und CARB hält Compliance-Wege für technisch kompetente Neueinsteiger offen. Patentanmeldungen für Kaltstart-Hilfsmittel und ethanol-spezifische Schmiermittel zeigen eine Innovationspipeline, die zwar dünner als vor einem Jahrzehnt, aber immer noch auf Schwachstellen des Hochethanol-Betriebs abzielt.
Marktführer der Flex-Fuel-Fahrzeugbranche
General Motors
Toyota Motor Corporation
Honda Motor Company
Stellantis NV
Ford Motor Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flex-Fuel-Fahrzeugmarkt
- Stellantis NV
- Volkswagen AG
- General Motors Co.
- Ford Motor Co.
- Toyota Motor Corp.
- Honda Motor Co.
- Hyundai Motor Co.
- Kia Corp.
- Nissan Motor Co.
- Renault SA
- Subaru Corp.
- BMW AG
- Volvo Car Corp.
- Tata Motors Ltd.
- Mahindra & Mahindra Ltd.
- SAIC Motor Corp.
- Great Wall Motor Co.
- Geely Automobile Holdings
- JAC Motors
- Changan Automobile

Marktchancen und Zukunftsaussichten
Kurzfristiger Freiraum konzentriert sich dort, wo Regierungen Rahmenwerke für Kraftstoffe mit höherem Ethanolanteil aufbauen und wo OEMs Kalibrierung und Materialien für den Betrieb mit E85-E100 lokalisieren können. Indien liefert ein klares Beispiel für parallel verlaufende Politik- und Marktbildung. Im Jahr 2026 hoben öffentliche Berichte Maßnahmen des MoRTH zur Zulassung der E100-Nutzung sowie den Fahrplan des Ministeriums für Erdöl und Erdgas für spezielle E85/E100-Zapfstationen hervor, während Maruti Suzuki den WagonR Flex Fuel als Massenmarkt-Beweis für ethanoltaugliche Personenkraftwagen einführte. Zusammen schaffen diese Schritte Chancen für werkseitig installierte Flex-Systeme, ethanolkompatible Komponenten und Validierungsdienstleistungen (Materialien, Haltbarkeit, Emissionen und Kaltstartkalibrierung), die die inkrementellen Kosten und die Zeit bis zur Zertifizierung für Plattformen mit höherer Beimischungsfähigkeit reduzieren.
Eine zweite Chance liegt in Südamerika, wo Flex-Fuel weiterhin fest etabliert ist und zunehmend mit Hybridisierung statt mit eigenständigen Ethanol-Verbrennungsmotoren verknüpft wird. Brasiliens politisches Regelwerk, einschließlich der RenovaBio-Ökonomie und der Anreizstruktur des Mover-Programms bis 2026, unterstützt weiterhin Produktprogramme und Lokalisierung. Changan und CAOA kündigten einen Investitionszyklus für 2026-2028 (5 Milliarden R$, angegeben als etwa 950 Millionen USD) im Zusammenhang mit fortschrittlicher Flex-Fuel-Fertigung und einer neuen Produktionslinie in Anápolis an, was den Bedarf an lokalen Zulieferbasen für Sensoren, Kraftstoffsystemkomponenten, Katalysatoren und Antriebsintegration verstärkt. In beiden Regionen bleibt der Hauptbedarf ein synchronisierter Ausbau der Multi-Blend-Einzelhandelsinfrastruktur sowie kompatibler Lagerung und Logistik, wodurch Infrastrukturakteure und Ausrüstungslieferanten neben Fahrzeugeinführungen weiterhin zentral für die Kommerzialisierung sind.
Recent Industry Developments in Flex-Fuel-Fahrzeugmarkt
- Juni 2026: Maruti Suzuki stellte in Indien den WagonR Flex Fuel vor, positioniert als Massenmarkt-Flex-Fuel-Personenwagen, der mit E20- bis E100-Ethanol-Benzin-Mischungen betrieben werden kann. Die Ankündigung stärkt den Weg der werkseitigen Ausstattung für Flex-Fähigkeit und unterstützt die Nachfrage nach lokalisierter Kalibrierung, ethanolkompatiblen Materialien und Konformitätstests, die auf Anwendungsfälle mit höheren Beimischungen abgestimmt sind.
- März 2026: Changan und CAOA kündigten einen neuen Investitionszyklus für 2026-2028 an, um ihre Aktivitäten in Brasilien auszubauen und die Flex-Fuel-Fertigung voranzutreiben, einschließlich eines angegebenen Kapazitätsziels von 90.000 Einheiten pro Jahr. Die Investition stärkt Brasiliens Rolle als zentraler Flex-Fuel-Produktionsstandort und zieht Zuliefererchancen im Bereich Kraftstoffsystemkomponenten, Antriebselektronik und lokale Validierungsdienstleistungen nach vorne.
- September 2024: Stellantis brachte in Brasilien die Fiat-Bio-Hybrid-Technologie auf den Markt, die ethanoltaugliche Verbrennungsmotoren mit elektrifizierter Unterstützung kombiniert, um Flex-Fuel mit Effizienz- und Emissionsanforderungen in Einklang zu bringen. Diese Produktstrategie verankert die Flex-Fuel-Nachfrage in Südamerika und lenkt die Entwicklung gleichzeitig auf hybridisierte Architekturen, die strengeren Effizienzvorschriften für Fahrzeuge entsprechen können.


Flex-Fuel-Fahrzeugmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Flex-Fuel-Fahrzeugen, die mit Benzin plus Ethanol- oder Methanolmischungen betrieben werden können, erfasst über die wichtigsten Automobilregionen und gängigen Fahrzeugklassen. Wir bemessen ihn in USD auf Basis von Fahrzeugverkäufen und Preisgestaltung, abgestimmt auf Flex-Fuel-Fähigkeit und Kraftstoffmischungskompatibilität.
Ausgeschlossene Bereiche: Reine batterieelektrische Fahrzeuge und herkömmliche reine Benzinfahrzeuge sind ausgeschlossen, sofern sie nicht ausdrücklich flex-fuel-fähig sind.
Übersicht der Segmentierung
- Nach Ethanolmischungstyp
- E-10 bis E-25
- E-25 bis E-85
- E-85 und darüber
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Kraftstofftyp
- Benzin
- Diesel-kompatibles Dual-Fuel
- Nach Vertriebskanal
- Ab Werk montiert
- Nachrüst-Umrüstsätze
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit legt die Grenzen fest und liefert die Basisdatenreihe, auf die sich unser Modell stützt. Wir haben öffentliche Indikatoren zu Fahrzeugproduktion und -zulassung, Ethanolbeimischungsrichtlinien und Kraftstoffnormen überprüft, unter Verwendung von Quellen wie der International Energy Agency (Biokraftstoffe und Kraftstoffbedarf), der US EIA (Ethanol- und Benzintrends), der US EPA (Kontext zu erneuerbaren Kraftstoffen und Compliance) sowie staatlichen Verkehrsstatistikportalen in wichtigen Märkten. Wo Handels- und Angebotssignale relevant waren, haben wir zusätzlich Zoll- und Handelsdatensätze überprüft, die von nationalen Behörden und multilateralen Institutionen veröffentlicht wurden.
Um diese Signale in einen nutzbaren Marktwert umzuwandeln, haben wir dies durch Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung über die Einführung von Flex-Fuel-Programmen, Modellverfügbarkeit und regionale Adoptionsmuster ergänzt. In einigen Fällen wurden kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Erkenntnisse zu Fahrzeugverkäufen herangezogen, und Patentdatenbanken wurden genutzt, um Richtungstendenzen bei Flex-Fuel-Motoren- und Kraftstoffsystemaktivitäten zu erfassen. Die hier aufgeführten Quellen der Schreibtischforschung sind beispielhaft und nicht erschöpfend, da für die Datenerhebung, Gegenprüfungen und Klärungen viele weitere Referenzen genutzt wurden.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Adoptionsannahmen einem Belastungstest zu unterziehen und sicherzustellen, dass Preis- und Mischeffekte nach Region und Fahrzeugtyp realistisch waren. Wir sprachen mit Akteuren aus OEM- und Komponentenökosystemen, Kraftstoff- und Biokraftstoff-Wertschöpfungsketten sowie mit Experten auf der Vertriebsseite, die Fahrzeugverfügbarkeit und Käuferverhalten verfolgen, und nutzten anschließend Nachfassgespräche, um Lücken zu klären, in denen sich Schreibtischindikatoren widersprachen.
Für einen globalen Markt wie Flex-Fuel-Fahrzeuge wurde das Feedback ausgewogen über APAC, EMEA und Amerika verteilt, damit regionale Politiksignale und Flottenmuster in den Gesamtsummen nicht übergewichtet wurden.
Verteilung der Befragten der Primärforschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 14 % | APAC: 50 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Akteure: 14 % | Manager: 46 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Kernbemessung beginnt mit einem Top-down-Aufbau, der die Nachfrage nach flex-fuel-fähigen Fahrzeugen aus Fahrzeugverkaufs- und Bestandssignalen auf Länderebene rekonstruiert und dann eine Sichtweise zur Flex-Fuel-Durchdringung anwendet, die an lokalen Beimischungsvorgaben und Modellverfügbarkeit verankert ist. Sobald der Nachfragepool gebildet ist, wird der Wert anhand durchschnittlicher Verkaufspreisspannen berechnet, die nach Fahrzeugklasse, Region und Inflation normalisiert und dann auf einer konsistenten zeitlichen Basis in USD umgerechnet werden.
Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, etwa durch das Zusammenführen stichprobenartiger Modellpaletten, typischer Flex-Fuel-Ausstattungsanteile je Markt und Kanalprüfungen dazu, wie oft Flex-Fuel-Varianten tatsächlich vorrätig gehalten und verkauft werden. Zu den wichtigsten Eingangsgrößen zählten die Adoption von Ethanolmischungen (E10 bis E25, E25 bis E85 sowie E85 und höher), das Verhältnis von Personen- zu Nutzfahrzeugen, Benzin- versus Diesel-Flex-Fuel-Kompatibilität, soweit relevant, regionale Politikkontinuität sowie die relative Verfügbarkeit von Flex-Fuel-Modellen gegenüber Alternativen. Wo die Bottom-up-Sichtbarkeit für kleinere Länder gering war, nutzten wir Proxy-Durchdringungskurven aus ähnlichen regulatorischen und Kraftstoffinfrastruktursituationen und passten diese anschließend nach Expertenprüfung an.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politikgetriebene Kraftstoffbeimischung und OEM-Modellpalettenentscheidungen sich schneller verändern können, als lange historische Trends nahelegen. Der Ausblick wurde durch den Expertenkonsens zu Beimischungszielen, erwarteten Modellwechselzyklen und Preisentwicklung je Fahrzeugklasse geleitet und anschließend durch makroökonomische Indikatoren im Zusammenhang mit der Nachfrage nach Leichtfahrzeugen und Kraftstoffpreisspannen abgemildert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit der Wertetrend und die Einheitenlogik konsistent bleiben. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie regionalen Gesamtfahrzeugverkäufen, gemeldetem Ethanolverbrauch und Beimischungsraten sowie bekannten Flex-Fuel-Hochburgen, in denen die Adoption strukturell höher ist. Wenn ein Ausreißer auftaucht, werden die Annahmen erneut geöffnet, gefolgt von einer zweiten Prüfung der Umrechnungsraten, der Preisgestaltung und der regionalen Gewichtungen vor der internen Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Änderungen der Beimischungspolitik oder eine starke Verschiebung der Fahrzeugnachfrage. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Zahlen die neuesten öffentlichen Daten und alle bestätigten Expertenaktualisierungen widerspiegeln.
Vergleich der Marktgröße für Flex-Fuel-Fahrzeuge von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zum Flex-Fuel-Fahrzeugmarkt können weit voneinander abweichen, da der erfasste Wert nicht immer dasselbe abbildet, selbst wenn der Titel ähnlich klingt. Unterschiede ergeben sich meist daraus, was als Flex-Fuel-Fahrzeug gilt, ob nur der inkrementelle Flex-Fuel-Anteil oder der vollständige Fahrzeugwert erfasst wird, und wie Regionen mit hoher Ethanolbeimischung gewichtet werden.
Ein zweiter Faktor ist die Modellierungssorgfalt, insbesondere wenn die Preisumrechnung in USD mit uneinheitlichem Zeitpunkt der Wechselkurse erfolgt oder wenn die ASP-Entwicklung fortgeschrieben wird, ohne sie mit der tatsächlichen Fahrzeugklassenmischung abzugleichen. Durch die Aktualisierung des Zeitpunkts der Währungsumrechnung und die erneute Überprüfung der ASP-Bandbreiten anhand aktueller Fahrzeugverkaufsmuster bei Updates reduziert Mordor Intelligence Abweichungen, die sich sonst über Prognoseüberarbeitungen hinweg anhäufen könnten.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,13 Billionen USD (2025) | |
| Fachzeitschrift A | 68,20 Milliarden USD (2025) | Diese Zahl scheint einem inkrementellen oder engeren Umsatzkonstrukt näher zu kommen, bei dem nur ausgewählte flex-fuel-bezogene Werte erfasst werden und nicht der vollständige Fahrzeugwert über alle Regionen und Fahrzeugklassen hinweg. |
| Branchenverlag B | 3,40 Milliarden USD (2025) | Die Schätzung stimmt mit einer eng gefassten Marktdefinition überein, die große FFV-intensive Regionen ausschließen und nur begrenzte Segmente oder Umsatzpools erfassen kann, was zu einer deutlich niedrigeren Gesamtsumme führt. |
Die Tabelle zeigt, dass Umfang und Wertbasis den größten Teil der Abweichung erklären. Wenn der erfasste Posten der vollständige Fahrzeugwert für flex-fuel-fähige Einheiten ist und Preisgestaltung sowie Zeitpunkt der Währungsumrechnung von Jahr zu Jahr konsistent gehalten werden, liegt die Gesamtsumme naturgemäß deutlich höher als bei Schätzungen, die auf engeren Umsatzausschnitten basieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Flex-Fuel-Fahrzeuge?
Die Marktgröße für Flex-Fuel-Fahrzeuge betrug 2026 1,10 Billionen USD.
Wie schnell schrumpft der Markt?
Es wird erwartet, dass er zwischen 2026 und 2031 mit einer CAGR von -2,40 % zurückgeht.
Welche Region führt beim Verbrauch von Flex-Fuel-Fahrzeugen?
Südamerika hält 42,10 % des Umsatzes von 2025, angetrieben durch Brasiliens Ethanol-Infrastruktur.
Warum sind Personenkraftwagen widerstandsfähiger als Busse in diesem Markt?
Einzelne Verbraucher schätzen die freie Kraftstoffwahl, während Flottenoperatoren die niedrigeren Betriebskosten elektrifizierter Antriebsstränge bevorzugen.
Wie unterstützen RenovaBio-CO₂-Gutschriften Ethanolproduzenten?
Die Gutschriften bieten zusätzliche Einnahmen, die an lebenszyklusbezogene Emissionseinsparungen geknüpft sind, und puffern Produzenten gegen Rohstoffpreisschwankungen ab.
Welchen Einfluss hat die US-amerikanische 45Z-Steuergutschrift auf Zellulose-Ethanol?
Sie kann bis zu 1,00 USD pro Gallone hinzufügen und macht Zellulose-Ethanol potenziell kostenwettbewerbsfähig gegenüber auf Mais basierenden Alternativen.
Seite zuletzt aktualisiert am:



