
Marktgröße und Marktanteil für Aromen und Duftstoffe
Marktanalyse für Aromen und Duftstoffe von Mordor Intelligence
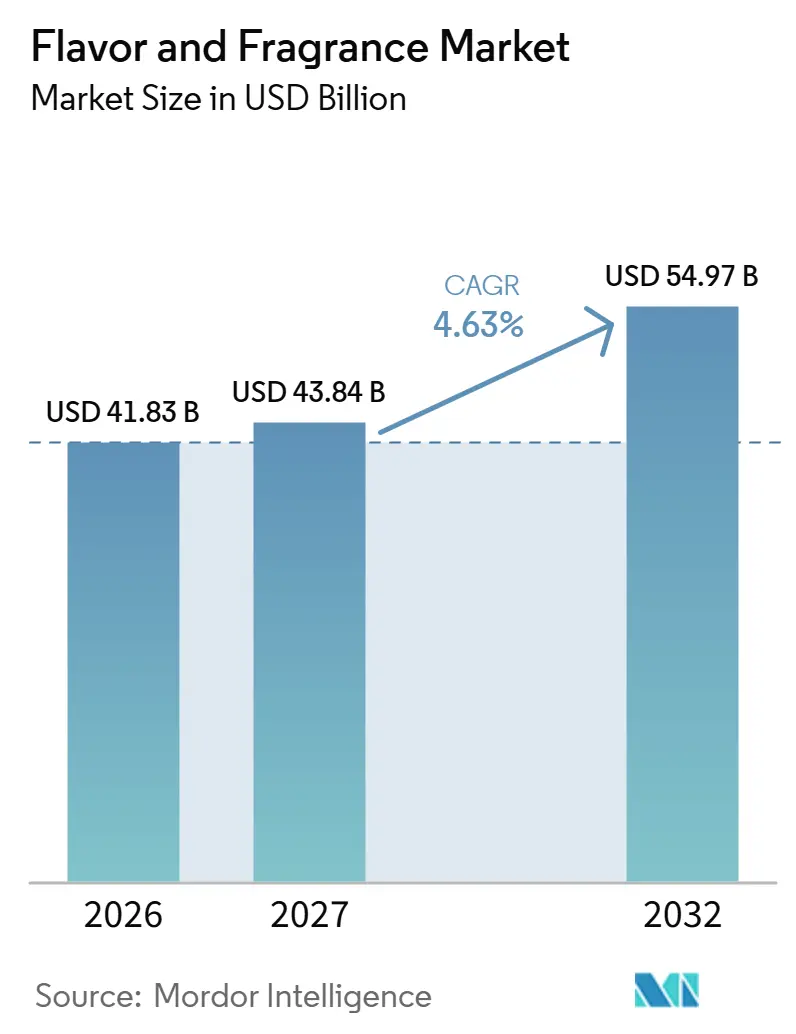
Die Größe des Aromen- und Duftstoffmarkts wird voraussichtlich von 41,83 Milliarden USD im Jahr 2026 auf 43,84 Milliarden USD im Jahr 2027 steigen und bis 2032 54,97 Milliarden USD erreichen, mit einer CAGR von 4,63 % über 2027–2032.
Die Ausweitung der Produktion verarbeiteter Lebensmittel schafft wiederkehrende Zulieferchancen für Inhaltsstoffe, während neue Getränkevarianten zusätzliche Aufgaben für die Aromaentwicklung generieren. Die Entwicklung funktioneller Getränke in China erweitert die Formulierungsaufgabe über neuartige Geschmacksprofile hinaus auf Produkte, die für unterschiedliche Konsumgelegenheiten konzipiert sind. Lieferanten können diese Chancen durch regionale Fertigung, fermentationsbasierte natürliche Inhaltsstoffe und Produktinformationen nutzen, die Herstellern bei der Verwendung des ausgewählten Aromas oder Duftstoffs helfen. Kommerzielle Erfolge hängen davon ab, das gewünschte sensorische Profil zu erhalten und gleichzeitig die Kostenrisiken bei Rohstoffen sowie die Compliance-Anforderungen des fertigen Lebensmittels oder Kosmetikprodukts zu berücksichtigen.
Wichtigste Erkenntnisse des Berichts
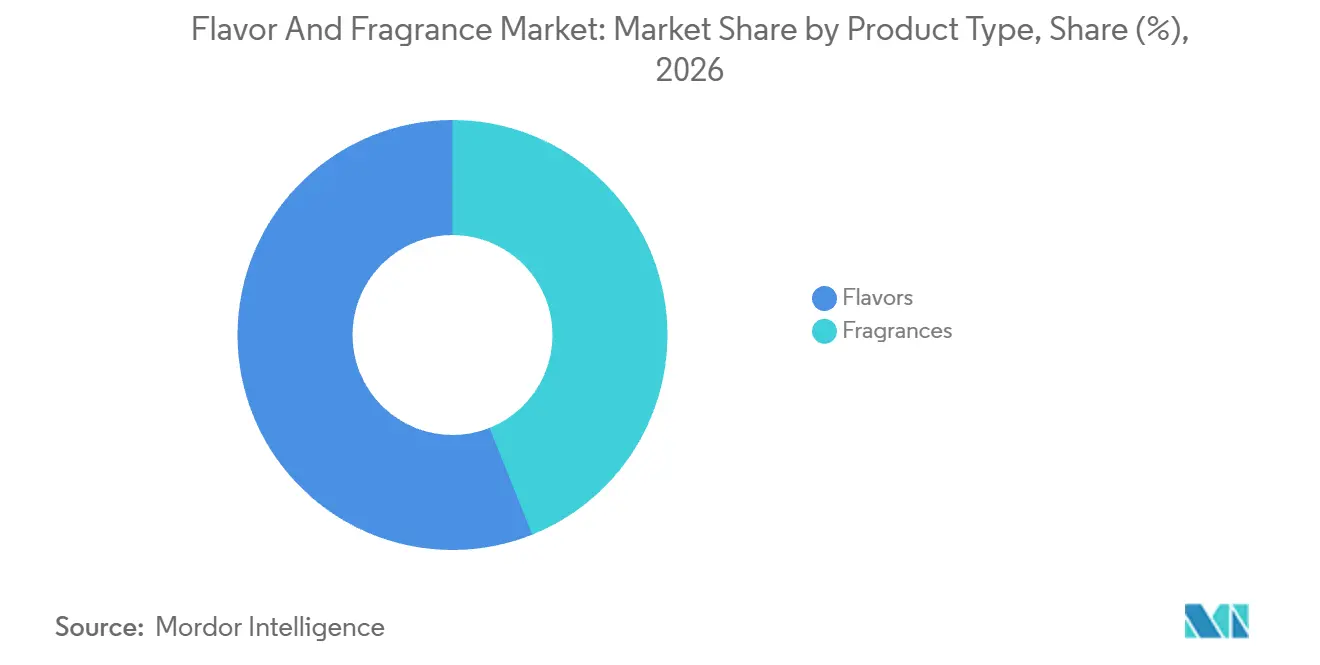
- Nach Produkttyp hielten Aromen im Jahr 2026 einen Marktanteil von 56,05 % am Aromen- und Duftstoffmarkt und werden mit einer CAGR von 5,42 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
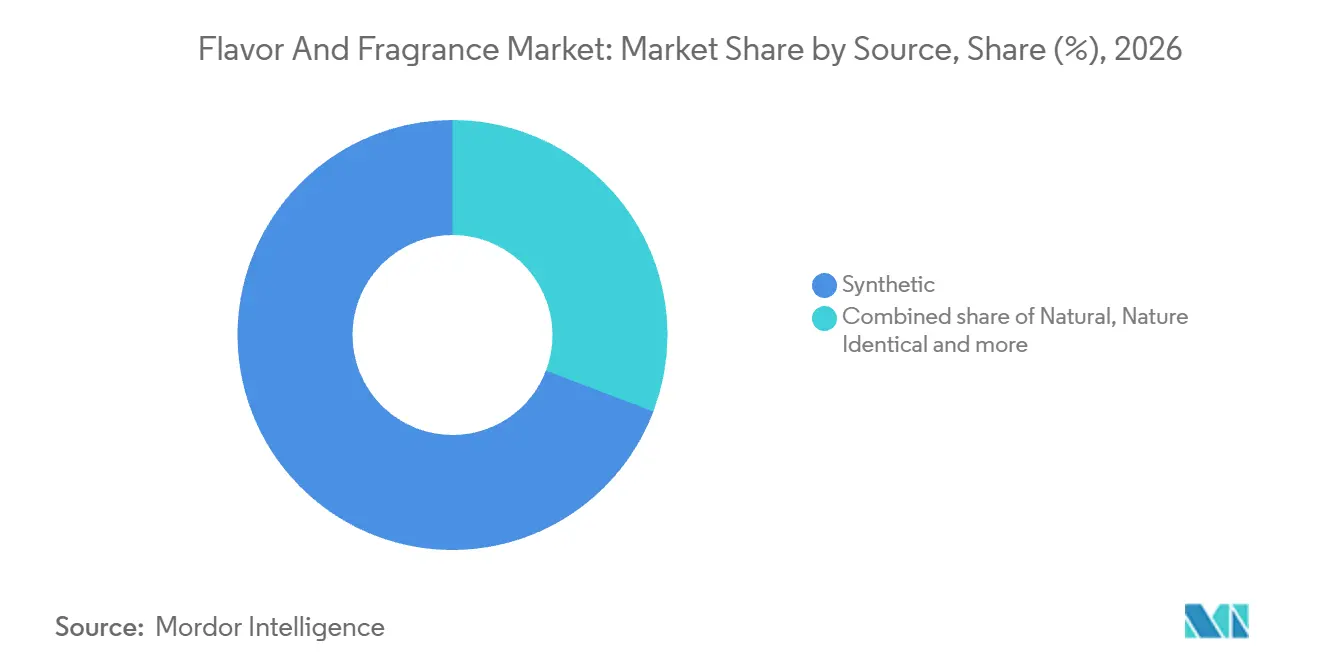
- Bei der Quellenauswahl dominierten synthetische Inhaltsstoffe mit einem Anteil von 69,21 % am Aromen- und Duftstoffmarkt im Jahr 2026, während natürliche Inhaltsstoffe mit einer CAGR von 5,34 % über 2027–2032 am schnellsten wachsen sollen.
- Getränkeanwendungen führten mit 33,3 % der Inhaltsstoff- und Mischungsverkäufe im Jahr 2026 und werden mit einer CAGR von 5,52 % über 2027–2032 als die am schnellsten wachsende Anwendung prognostiziert.
- Bei den Formen hielt Flüssig im Jahr 2026 einen Anteil von 36,74 % der Inhaltsstoff- und Mischungsverkäufe, während Pulver mit einer CAGR von 5,74 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
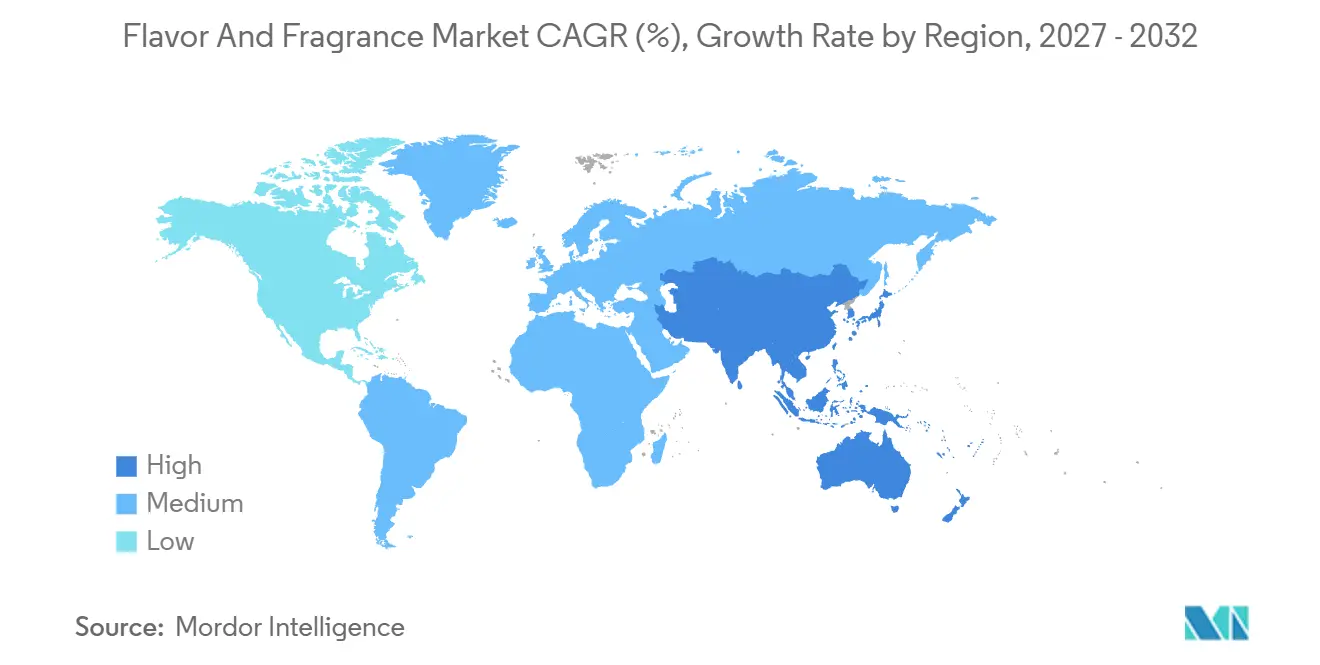
- Geografisch führte Asien-Pazifik mit 31,66 % der Inhaltsstoff- und Mischungsverkäufe im Jahr 2026 und wird mit einer CAGR von 5,36 % über 2027–2032 als das am schnellsten wachsende Gebiet prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten Lebensmitteln | +2% | Europa, einschließlich Ukraine | Mittelfristig (2–4 Jahre) |
| Steigende Verbrauchernachfrage nach pflanzenbasierten Aromen und Duftstoffen | +1.3% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovation und neue Aromastoffeinführungen | +1.1% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Verbraucherinteresse an ethnischen Aromen | +0.9% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anwendungen in funktionellen Lebensmitteln und Getränken | +0.7% | Chinas Inlandsmarkt | Mittelfristig (2–4 Jahre) |
| Integration von Künstlicher Intelligenz in die Aromaentwicklung und -prüfung | +0.4% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten Lebensmittelprodukten
Hersteller, die ihre Produktion verarbeiteter Lebensmittel ausweiten, schaffen einen potenziellen Inhaltsstoffbedarf, der an die Formulierung des Fertigprodukts und die vorgesehenen Verbrauchermärkte geknüpft ist. Nestlé eröffnete im Juli 2025 eine Vermicelli-Produktionslinie in Smolyhiv, Ukraine, um die Produktion zur Deckung der angegebenen Nachfrage in der Ukraine und Europa auszuweiten. Die Erweiterung betraf Vermicelli, die unter den Marken Maggi und Mivina verkauft werden. Wenn Aroma Teil der Formulierung des Fertigprodukts ist, kann eine zusätzliche Produktion wiederkehrende Inhaltsstoffanforderungen aus einer bestehenden Produktspezifikation erzeugen. Da Nestlé die Linie an die Nachfrage sowohl in der Ukraine als auch in Europa knüpfte, würden die mit seinen Produkten verbundenen Inhaltsstoffmengen dem Verbrauch in beiden genannten Märkten folgen.
Steigende Verbrauchernachfrage nach pflanzenbasierten Aromen und Duftstoffen
Hersteller pflanzenbasierter Lebensmittel sind auf zugesetzte Aromen angewiesen, um Fleisch- und Meeresfrüchte-Alternativen einen unverwechselbaren Geschmack zu verleihen. Givaudan meldete 2025 eine steigende Nachfrage nach natürlichen, pflanzenbasierten Lebensmittelzutaten. In den Vereinigten Staaten gehörten pflanzenbasierte Fleisch- und Meeresfrüchteprodukte mit zugesetzten asiatischen, mexikanischen und würzigen Aromen im Jahr 2025 zu den meistverkauften ihrer Kategorie. Dieses Verkaufsmuster weist auf eine Aromaentwicklungschance bei pflanzenbasierten Lebensmitteln durch regionale und würzige Profile hin, die das Fertigprodukt differenzieren. Für Aromalieferanten schaffen die asiatischen, mexikanischen und würzigen Varianten mehrere Formulierungsaufgaben innerhalb derselben pflanzenbasierten Fleisch- oder Meeresfrüchteanwendung.
Produktinnovation und neue Aromenlaunches
Neue Aromavarianten können eine vertraute Getränkeplattform in eine andere sensorische Proposition erweitern und dabei ihre grundlegende Produktidentität beibehalten. Im Februar 2025 führte Coca-Cola in den Vereinigten Staaten und Kanada Orange Cream und Zero Sugar Orange Cream Getränke ein, die Cola mit Orange und Vanille kombinieren. Für Lieferanten, die solche Aufgaben bearbeiten, betrifft die Inhaltsstoffchance die vollständige Aromabalance sowohl in der regulären als auch in der zuckerfreien Version. Coca-Cola verknüpfte seine Einführung mit der Nachfrage der Millennials und der Generation Z nach unerwarteten Geschmackserlebnissen und sensorischen Erfahrungen, was auf eine Chance für Aromaentwickler hindeutet, erkennbaren Cola-Charakter mit unbekannten Noten zu kombinieren. Am 8. Oktober 2026 erweiterte Symrise Symvision AI, um Marktsignale mit der Konzeptentwicklung und dem Geschmacksdesign für die Lebensmittel- und Getränkeentwicklung zu verbinden.
Wachsendes Verbraucherinteresse an ethnischen Aromen
Kulturell vielfältige Snack-Aromen bieten eine Möglichkeit, ein vertrautes Essformat mit einer anderen regionalen Geschmacksidentität zu verbinden. In den Vereinigten Staaten erzielten global inspirierte Snacks in den 52 Wochen bis zum 25. Mai 2025 einen Einzelhandelsumsatz von 5,7 Milliarden USD, während das Volumen in den 3 Jahren bis zu diesem Datum um 22 % wuchs. Conagraas Snacking-Bericht 2025 beschrieb Produkte, die vertraute Texturen mit lokalen Zutaten und Gewürzen in neuen Formaten kombinieren. Für Aromalieferanten deutet diese Kombination auf eine fokussierte Aufgabe hin, das Geschmacksprofil anzupassen und dabei die erkennbare Textur des Snacks beizubehalten. Das Volumenwachstum von 22 % in den 3 Jahren bis zum 25. Mai 2025 zeigt, dass diese Snacks in großem Maßstab verkauft werden, sodass eine Würzspezifikation auf die Eignung für ein etabliertes Snack-Format ausgerichtet ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Internationale Qualitätsstandards und strenge Vorschriften | -0.7% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -0.6% | Argentinien, Spanien und Italien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haltbarkeit natürlicher Aromen | -0.3% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Kulturelle und regionale Geschmacksunterschiede | -0.2% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Internationale Qualitätsstandards und strenge Vorschriften
Regulatorische Verpflichtungen betreffen sowohl die Einführung neuer Aromastoffe als auch die nachgelagerten Produkte, die Duftstoffe verwenden. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) bewertet die Sicherheit neuer Lebensmittelaromen vor der Markteinführung in der EU, und Anträge für neue Aromen erfordern mehr Informationen als vorgeschlagene neue Verwendungszwecke.[1] Neuartige Inhaltsstoffe stehen daher vor einer anderen Dokumentationshürde als die Erweiterung eines bereits bewerteten Aromastoffs auf einen anderen Verwendungszweck. Ein Bericht der Europäischen Kommission aus dem Jahr 2025 beschrieb die geschätzten einmaligen Allergen-Kennzeichnungskosten eines mittelgroßen Kosmetikunternehmens von 2 bis 5 Millionen EUR (2,26 bis 5,65 Millionen USD). Die Schätzung umfasste die Neukennzeichnung und den Rückzug von Produkten mit alten, nicht konformen Etiketten. Solche Verpflichtungen können eine neue sensorische Proposition kommerziell schwierig machen, selbst wenn ihr Aroma oder Duftstoff wie beabsichtigt funktioniert.
Schwankende Rohstoffpreise
Ungleichmäßige Rohstoffpreisbewegungen machen die Kosten eines Aromas oder Duftstoffs von seiner jeweiligen Inhaltsstoffzusammensetzung abhängig. Im Jahr 2025 meldete Symrise erhebliche Preissteigerungen bei ätherischen Ölen, Zitrusprodukten und tierischen Rohstoffen, insbesondere Schwein und Geflügel, während mehrere andere Rohstoffkategorien rückläufig waren.[2] Flavorchem's Q2-2026-Bericht beschrieb auch wieder steigende Zitronenölpreise, wobei die Preise für hochwertiges argentinisches Öl höher als erwartet lagen und gleichzeitig schlechte Ernten in Spanien und Italien verzeichnet wurden. Bei zitronenbasierten Mischungen müssen günstigere, nicht verwandte Inputs nicht unbedingt das Kostenrisiko des die Produktidentität bestimmenden Inhaltsstoffs ausgleichen. Eine Neuformulierung bietet eine mögliche Reaktion, aber die Änderung von Inhaltsstoffen wirft auch eine Entscheidung über das beabsichtigte Zitrusprofil auf. Die Beibehaltung dieses Profils kann daher einen höheren Mischungspreis erfordern, was die Anzahl der kommerziell tragfähigen Fertigprodukt- oder Duftstoffaufgaben einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aromavolumen verbindet Formulierungsbreite mit ProduktionsnachfrageAromen machten im Jahr 2026 einen Anteil von 56,05 % am Aromen- und Duftstoffmarkt aus und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,42 % über 2027–2032. International Flavors & Fragrances, Inc. (IFF) meldete Umsätze im Segment Taste von 1,37 Milliarden USD in den 6 Monaten bis zum 30. Juni 2026. Das Unternehmen produziert Aromaverbindungen und natürliche Geschmackslösungen und umfasst auch Gewürze und Würzzutaten mit Mehrwert. Die Kombination von Aromaverbindungen mit Gewürzen und Würzmitteln ermöglicht es dem Taste-Geschäftsbereich, mehrere Komponenten eines Geschmacksbriefings eines Herstellers über einen einzigen Lieferanten abzudecken.
Im zweiten Quartal 2026 meldete IFF ein währungsneutrales vergleichbares Wachstum von 4 % im Taste-Umsatz, das hauptsächlich durch Volumen- und Preissteigerungen in seiner Geschäftseinheit Flavors angetrieben wurde. Das vergleichbare Portfolio schloss Rene Laurent mit einem Umsatzeffekt von rund 4 Millionen USD aus, während Wechselkursschwankungen einen günstigen Effekt von 1 % auf das ausgewiesene Ergebnis hatten. Das ausgewiesene Taste-Umsatzwachstum betrug in diesem Quartal 5 %. Der Ausschluss von Währungseffekten und Rene Laurent isoliert einen Anstieg im Fortführungsgeschäft, den IFF hauptsächlich auf Volumen und Preisgestaltung im Bereich Flavors zurückführte, und nicht auf Veränderungen bei Wechselkursen oder der Portfoliozusammensetzung.

Nach Quelle:
Produktionswege differenzieren die InhaltsstoffversorgungSynthetische Inhaltsstoffe repräsentierten im Jahr 2026 einen Marktanteil von 69,21 % am Aromen- und Duftstoffmarkt und sind damit das größte Segment. BASF begann im April 2026 mit der kommerziellen Mentholproduktion in seiner Aromaingredienzienanlage in Ludwigshafen, Deutschland. Menthol ist ein Minzinhaltsstoff, der in Aromaverbindungen für Süßwaren sowie in Mund- und Körperpflegeprodukten und pharmazeutischen Produkten verwendet wird. Hersteller von Süßwarenaromen teilen sich daher diesen synthetischen Inhaltsstoffversorgungsweg mit Mundpflege- und pharmazeutischen Anwendungen, sodass seine kommerzielle Reichweite mehrere Fertigprodukt-Kategorien umfasst.
Natürliche Inhaltsstoffe sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,34 % über 2027–2032. Am 23. Oktober 2025 führte BASF Isobionics Natural alpha-Farneseen 95 ein, einen fermentierten natürlichen Aromastoff für Limetten-, Getränke-, Süßwaren-, Zitrus- und Fruchtformulierungen. BASF führte gleichbleibende Qualität und Verfügbarkeit unabhängig von Wetter- und Erntebedingungen auf den Fermentationsprozess des Inhaltsstoffs zurück. Robertets Rohstoffsparte, die die Duftstoff-, Aroma- und Wirkstoffindustrien bedient, repräsentierte jedoch 24 % des Unternehmensumsatzes im ersten Halbjahr 2026 und verzeichnete einen organischen Umsatzrückgang von 5,5 %. Produktionstechnologie kann ein natürliches Inhaltsstoffangebot durch seine Versorgungsmerkmale differenzieren, während ein diversifiziertes Naturmaterialgeschäft kurzfristig eine andere Umsatzentwicklung aufweisen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Getränkeumsatz verbindet Entwicklung mit gemeinsamer FertigungGetränkeanwendungen waren das größte Segment mit einem Anteil von 33,3 % am gesamten Inhaltsstoff- und Mischungsverkauf im Jahr 2026 und werden mit einer CAGR von 5,52 % über 2027–2032 am schnellsten wachsen. Getränke machten 36 % des Umsatzes von Givaudans Taste & Wellbeing im Jahr 2025 aus. Da Getränke 36 % des Taste & Wellbeing-Umsatzes von Givaudan ausmachten, ist die Getränkeentwicklung ein etablierter Umsatzstrom innerhalb seines Geschmacksgeschäfts und keine Reihe von Einzeleinführungen.
Produktionskapazität schafft neben der anwendungsbezogenen Entwicklungsarbeit einen zusätzlichen Weg für Getränkearomen. MANE eröffnete 2025 seine Anlage für flüssige Aromen in Woodlawn, Ohio, mit einer Produktionskapazität von bis zu 15.000 Tonnen, dem 5-fachen der vorherigen Kapazität. Die Anlage bedient Getränke neben anderen Lebensmittel-, Funktionsernährungs- und Pharmamärkten. Für einen Lieferanten kann ein solches Mehranwendungs-Asset mehrere Kundenkategorien unterstützen und die Wege verbreitern, über die seine Kapazität Umsatz generiert. Getränkeaufträge können daher zur Auslastung einer gemeinsamen Flüssigkeitaromenanlage beitragen, ohne die volle Last einer ausschließlich auf Getränke ausgerichteten Kapazität zu tragen.
Nach Form:
Flüssigkapazität wird ausgebaut, während Pulverentwicklung zusätzliche Prozessanforderungen stelltFlüssig war das größte Segment mit einem Anteil von 36,74 % am gesamten Lieferantenumsatz mit Aromen- und Duftstoffinhaltsstoffen und -mischungen im Jahr 2026. Im Juni 2026 erweiterte Doehler Group SE die Produktionskapazität für flüssige Aromen und die Chargengrößen in seiner Anlage in Cartersville, Georgia. Die flüssigkeitsspezifische Investition war Teil einer umfassenderen Erweiterung der Aromaproduktion und -innovation und verknüpfte die Fertigungskapazität des Standorts mit seinem kundenseitigen Produktangebot. Eine größere Chargenkapazität kann größere Flüssigkeitaromenaufträge in einem einzigen Durchlauf abwickeln und reduziert die Notwendigkeit, einen Großauftrag auf kleinere Chargen aufzuteilen.
Pulver ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,74 % über 2027–2032. Im September 2025 kündigte Symrise Pläne an, ab Mitte 2026 neue Hühnerpulver in Berric, Frankreich, mithilfe eines neuen Sprühtrocknungsturms herzustellen. Der Plan behandelte die Sprühtrocknungskapazität als Teil der Erweiterung eines bestimmten Hühnerpulver-Portfolios, sodass die kommerzielle Verfügbarkeit des Angebots vom neuen Turm und nicht allein von der Formulierung abhing.
Geografische Analyse
Aromen- und Duftstoffmarkt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 31,66 % am Aromen- und Duftstoffmarkt und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,36 % über 2027–2032. Im Juli 2026 eröffnete Givaudan eine Produktionsanlage in Cikarang, Indonesien, für herzhafte, süße und Snack-Aromapulver.[3] Die Erweiterung sollte die Fähigkeit stärken, der steigenden Verbrauchernachfrage in Südostasien gerecht zu werden, und verknüpfte zusätzliche Produktionskapazität mit einer regionalen Lebensmittelchance. Ein separater Lieferantenweg entstand in Vietnam, wo Techvinas neue Fabrik für natürliche Aromachemikalien, die die Aroma-, Duftstoff-, Kosmetik- und Pharmaindustrie bedient, am 31. Mai 2025 ihre erste Exportlieferung abschloss.
In Nordamerika veröffentlichte Costa Rica im Mai 2026 eine Ersetzung der Liste der Zusatzstoffe für verarbeitete Lebensmittel und Getränke in Zentralamerika im Rahmen einer Verordnung, die ab dem 15. Juli 2025 gilt. Im Mai 2025 veröffentlichte das Expertengremium der Flavor and Extract Manufacturers Association eine Liste von Lebensmittelaromen, die es als allgemein als sicher anerkannt (GRAS) gemäß der US-amerikanischen Lebensmittelzusatzstoffänderung von 1958 eingestuft hat. Innerhalb der EU müssen Aromen Sicherheits- und Nicht-Irreführungsbedingungen erfüllen, und nicht konforme Aromen oder Lebensmittel dürfen nicht vermarktet werden. In der Ukraine gab der Zoll am 31. Juli 2025 die Lebensmittelaromalieferung eines Importeurs, die Piperonal enthielt, frei, nachdem Behörden eine geänderte Ausnahme von Vorläuferbeschränkungen klargestellt hatten. Der ukrainische Freigabefall unterscheidet den Importzugang von den Entscheidungen über die Lebensmittelverwendungseignung, mit denen Hersteller in den Vereinigten Staaten, Costa Rica und der EU konfrontiert sind.
In Südamerika erlaubt Uruguay Lebensmittelaromen-Zusatzstoffe auf seiner Allgemeinen oder Basisliste, vorbehaltlich der Einschränkungen der Anhänge 5 und 6 sowie Artikel 3.3.30. Brasiliens Anvisa bewertet separat Anträge zur Aufnahme regionaler botanischer Lebensmittelaromen-Zusatzstoffe und zur Erweiterung ihrer Verwendungszwecke. Saudi-Arabien setzte SFDA.FD GSO 707:2023, das zugelassene Lebensmittelaromen und Anweisungen zu ihrer Verwendung abdeckt, am 1. Januar 2025 in Kraft. DSM-Firmenich AG eröffnete am 29. Januar 2026 ein Anwendungszentrum in Nairobi, Kenia, für die Zusammenarbeit mit Kunden und die Unterstützung bei der Lebensmittel- und Getränkeformulierung in Ostafrika. Das Nairobi-Zentrum bietet einen Einstiegsweg durch Formulierungsunterstützung, der sich von der Arbeit zur Inhaltsstoffzulassung unterscheidet, wie sie Uruguay, Brasilien und Saudi-Arabien illustrieren.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen für Lebensmittelaromalieferanten, einschließlich EU-Beschränkungen nach der Weigerung der Europäischen Kommission im Jahr 2024, 8 primäre Rauchgeschmack-Produkte gemäß Verordnung (EU) 2024/2067 zu erneuern. Im August 2026 schlug die Food and Drug Administration (FDA) obligatorische GRAS-Meldungen für bestimmte Lebensmittelstoffverwendungen vor, mit Kommentarfrist bis zum 9. Dezember 2026. Lebensmittel, die den Bestimmungen der Unionsliste vor dem 21. August 2024 entsprachen, hatten allgemeine Platzierungsfristen bis zum 1. Juli 2026 und bis zum 1. Juli 2029 für Käse, Fleisch, verarbeiteten Fisch und Fischrogen. Qualifizierende Lebensmittel, die bis zur jeweiligen Frist platziert wurden, dürfen bis zu ihrem Mindesthaltbarkeits- oder Verbrauchsdatum auf dem Markt bleiben.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Länder- und lokale Lebensmittelkontrollbehörden | Lebensmittelsicherheits- und Standardbehörde Indiens | Anvisa | Saudi-Arabische Lebensmittel- und Arzneimittelbehörde |
| Wesentliche Instrumente oder Ausrichtung | Freiwillige GRAS-Meldungen; vorgeschlagene Meldepflicht für abgedeckte Verwendungszwecke | Verordnung (EG) Nr. 1334/2008; Verordnung (EU) 2024/2067 | Verordnung 3.3.1 und gute Herstellungspraxis | RDC 725/2022; vorläufige Kennzeichnungsagenda | SFDA.FD GSO 707:2023 |
| Kommerzielle Auswirkung | Freiwillige Meldungen im Rahmen des operativen GRAS-Wegs | Bedingungen für die Verwendung gelisteter Aromen und festgelegter Ausstieg aus Rauchprodukten | Aromastoffkategorien, die unter guter Herstellungspraxis verwendet werden | Einhaltung des nationalen Aromastoff-Zusatzstoffrahmens | Prüfungen zugelassener Aromen und Verwendungsanweisungen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Eine günstige aktuelle Bewertung der Vereinigten Staaten spiegelt freiwillige GRAS-Meldungen wider, während der Vorschlag eine Meldepflicht für abgedeckte Verwendungszwecke hinzufügen würde, sofern er finalisiert wird. Deutschlands Listen- und Verwendungsbedingungen rechtfertigen eine mittlere Bewertung, wobei der festgelegte Ausstieg aus Rauchprodukten den Zugang für diesen Untertyp einschränkt. Indiens Herstellungspraxisbedingung und Saudi-Arabiens Standard für zugelassene Aromen unterstützen jeweils eine mittlere Bewertung und Kontinuität bei den operativen Inhaltsstoffanforderungen. Brasiliens konsolidierter Aromastoff-Zusatzstoffrahmen unterstützt ebenfalls eine mittlere Bewertung, wobei sein Kennzeichnungsdialog vom Mai 2026 als vorläufige Arbeit für die Agenda 2026–2027 eingestuft wird.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt die Extrakt- und Aromaingredienzienproduktion über die Formulierungsentwicklung bis hin zur kommerziellen Fertigung und Versorgung. Symrise kombiniert Forschung und Entwicklung, Einkauf, Produktion und Produktverkauf in seinen integrierten Betrieben. Givaudan Flavour Ingredients, ein Geschäftsbereich innerhalb von Givaudan, liefert Inhaltsstoffe an Aromahäuser für deren Kreationsarbeit. Da Givaudan Flavour Ingredients Aromahäuser beliefert, kann es Inhaltsstoffumsätze durch die Formulierung eines anderen Unternehmens erzielen und nicht nur durch Givaudans eigene Mischungen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Extrakt- und Aromaingredienzienproduktion | Naturextraktproduzenten wie Robertet Group und Kerry Group plc; Aromaingredienzien-Hersteller wie BASF SE | Extrakt- und Aromaingredienzienverkäufe | Beschaffungsrisiko bei natürlichen Rohstoffen | Lieferanten prüfen und Inhaltsstoffquelloptionen qualifizieren |
| Inhaltsstoffauswahl und Formulierung | Integrierte Entwickler wie Symrise AG; Formulierungszulieferer wie Givaudan Flavour Ingredients | Inhaltsstoffverkäufe und in Mischungspreisen eingebetteter Formulierungswert | Abstimmung eines sensorischen Briefings mit verfügbaren Inhaltsstoffoptionen | Aromakreation mit Inhaltsstoffauswahl koordinieren |
| Kommerzielle Fertigung und Versorgung | Integrierte Inhaltsstoff- und Mischungshersteller wie Symrise AG | Verkäufe von hergestellten Inhaltsstoffen und Mischungen | Verfügbare Mischkapazität und Lieferzeitpunkt | Zusätzliche Mischkapazität mit Produktionsanforderungen abstimmen |
| Quelle: Mordor Intelligence | ||||
Im Sommer 2025 begann Symrise mit der Installation einer von GEA gebauten Flüssigkeitaromen-Mischanlage in Holzminden, Deutschland, mit geplanter Inbetriebnahme im Frühjahr 2026 und einer prognostizierten Kapazitätssteigerung von bis zu 50 %. Sein Bericht 2025 beschrieb auch einen Beschaffungsausschuss, der klimabedingte Herausforderungen für die Versorgung mit natürlichen Rohstoffen angeht und die Lieferantenprüfung standardisiert. Ein integrierter Lieferant kann Formulierungs- und Fertigungskapazitäten durch Produktverkäufe zurückgewinnen, während vorgelagerte Inhaltsstoffunternehmen von den Extrakten und Aromamaterialien profitieren, die sie liefern. Die geplante Mischerweiterung zielt auf die Produktionsskala ab, während Beschaffungskontrollen sicherstellen sollen, ob die gewünschten natürlichen Inputs für die Verarbeitung durch diese Anlage verfügbar sein werden.
Wettbewerbslandschaft
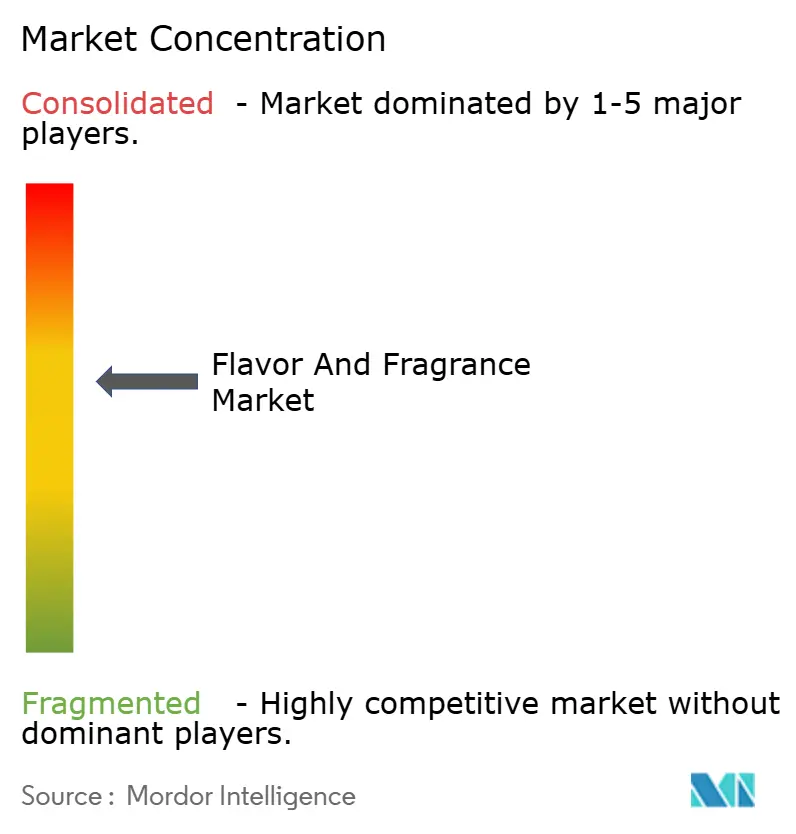
Der Wettbewerb konzentriert sich auf integrierte multinationale Konzerne, wobei Aromen- und Duftstoffunternehmen neben Ernährungs-, Schönheits-, Aromaingredienzien- oder Feinchemikalienaktivitäten tätig sind. Zu den wichtigsten Teilnehmern gehören DSM-Firmenich AG, International Flavors & Fragrances, Inc., Symrise AG, Takasago International Corporation und Givaudan S.A. Im zweiten Quartal 2026 klassifizierte IFF Food Ingredients als aufgegebene Geschäftstätigkeit, während Taste, Scent und Health & Biosciences seine fortgeführten Segmente bildeten. DSM-Firmenich erklärte, dass Umsatzsynergien das organische Umsatzwachstum in seinem Geschäftsbereich Taste, Texture & Health im Jahr 2025 unterstützten. Integration muss daher nicht bedeuten, jede Lebensmittelzutat-Aktivität beizubehalten, da IFFs engeres Fortführungsportfolio im Gegensatz zu DSM-Firmenich's berichtetem Umsatzsynergiebeitrag steht.
Die Ergebnisse weisen auf unterschiedliche Wettbewerbspositionen durch Tiefe in der Getränkeanwendung und ein breiteres Lebensmittel- und Getränkeangebot hin. DSM-Firmenich's Geschäftsbereich Taste, Texture & Health, der Lebensmittel- und Getränkekunden bedient, verzeichnete im ersten Halbjahr 2026 gegenüber dem ersten Halbjahr 2025 ein vergleichbares Umsatzwachstum von 4 %. Takasago meldete im Geschäftsjahr 2025, das im März 2026 endete, ein Umsatzwachstum in Japan, das durch eine stetige Leistung im Getränkesektor seines Aromageschäfts angetrieben wurde. Takasagos getränkegeführtes japanisches Ergebnis macht die Anwendungstiefe zu einer Grundlage für den Wettbewerb um Getränkeaufgaben, während DSM-Firmenich's breitere Lebensmittel- und Getränkeeinheit es positioniert, Kundenbedürfnisse über Kategorien hinweg zu adressieren.
Die Wettbewerbspositionierung verbindet kommerzielle Leistung mit der Zulässigkeit von Formulierungen für ihre beabsichtigten Lebensmittelverwendungen. Givaudans Lebensmittelgeschäft Taste & Wellbeing wuchs in den ersten 9 Monaten des Jahres 2026 um 1,5 % auf vergleichbarer Basis, verglichen mit 3,4 % im gleichen Zeitraum des Jahres 2025, während der ausgewiesene Umsatz in Schweizer Franken um 2,8 % zurückging. Artikel 4 der Verordnung (EG) Nr. 1334/2008 erlaubt die EU-Lebensmittelverwendung nur von Aromen und Lebensmittelzutaten mit Aromaeigenschaften, die nach verfügbaren wissenschaftlichen Erkenntnissen kein Sicherheitsrisiko darstellen und Verbraucher nicht irreführen. Da Artikel 4 für jedes in EU-Lebensmitteln verwendete Aroma gilt, setzt er eine Eintrittsbedingung, die von den fünf führenden Unternehmen und von neueren Marktteilnehmern geteilt wird, sodass die Regel Lieferanten allein nicht voneinander unterscheiden kann.
Führende Unternehmen der Branche für Aromen und Duftstoffe
-
DSM-Firmenich AG
-
International Flavors & Fragrances, Inc.
-
Symrise AG
-
Takasago International Corporation
-
Givaudan S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flavor-und-Fragrance-Markt Unternehmen in diesem Bericht
- DSM-Firmenich AG
- International Flavors & Fragrances, Inc.
- Symrise AG
- Takasago International Corporation
- Givaudan S.A.
- Kerry Group plc
- BASF SE
- Robertet Group
- The Archer-Daniels-Midland Company
- Sensient Technologies Corporation
- Mane Kancor Ingredients Private Limited
- T. Hasegawa Co., Ltd.
- Bell Flavors & Fragrances
- Corbion N.V.
- Flavorchem Corporation
- Carbery Group Limited
- Doehler Group SE
- Syensqo SA
- Huabao Intl. Holdings Ltd.
- Ingredion Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen EU-Kosmetikprodukt-Umstellungen mit Lebensmittelformulierungen, die neu gelistete Aromen verwenden. Seit dem 31. Juli 2026 müssen neue EU-Kosmetikmarktplatzierungen erweiterte Kennzeichnungsanforderungen für abgedeckte Duftstoffallergen über 0,001 % in Leave-on-Produkten und 0,01 % in Rinse-off-Produkten erfüllen. Qualifizierende Produkte, die vor diesem Datum auf dem Markt platziert wurden, dürfen bis zum 31. Juli 2028 weiterhin verfügbar gemacht werden. Die unterschiedlichen Platzierungsregeln trennen neue Produktaufgaben von bestehenden Produktumstellungen und geben Lieferanten unterschiedliche Kundenaufgaben zu bearbeiten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Duftstoffangebote für neue Kosmetikeinführungen | Erweiterte Allergenkennzeichnung für neue Platzierungen | EU-Kosmetikhersteller, die Produkte einführen | Duftstoffe mit mischungsspezifischen Allergeninformationen liefern | Genaue Konzentrationsdaten für abgedeckte Allergene | Informationsgestützte Lieferanten wie Givaudan |
| Umstellungen bestehender Kosmetikportfolios | Abverkaufsübergang für frühere Platzierungen | EU-Hersteller, die bestehende Kosmetikprodukte verwalten | Duftstoffangebote mit produktspezifischen Etikettumstellungen kombinieren | Koordinierung von Produkt- und Etikettenänderungen im gesamten Portfolio | Lieferanten, die Produktdeklarationen unterstützen, wie Givaudan |
| Lebensmittelmischungen mit neu gelisteten Aromen | EU-Ergänzung von Naringenin und einem zweiten Aromastoff im Juni 2025, vorbehaltlich Verwendungsbedingungen | Hersteller zulässiger Lebensmittel | Mischungen für zugelassene Kategorien und Verwendungsmengen entwickeln | Kategoriespezifische Höchstmengen und Bedingungen | Aromalieferanten, die zulässige EU-Lebensmittelverwendungen bedienen |
| Quelle: Mordor Intelligence | |||||
Givaudans Bericht 2025 erklärte, dass das Unternehmen Allergen- und Etikettdeklarationsinformationen für seine Produkte bereitstellen kann. Diese Fähigkeit unterstützt ein Duftstoffangebot, da der Hersteller Informationen benötigt, die in der Kennzeichnungsentscheidung des Fertigprodukts verwendbar sind. Neu gelistete Lebensmittelaromen schaffen eine andere Öffnung, wobei verkaufsfähige Anwendungen durch ihre genehmigten Verwendungsbedingungen bestimmt werden.
Neueste Industrielle Entwicklungen in Flavor-und-Fragrance-Markt
- Oktober 2026: Symrise erweiterte Symvision AI um Konzeptentwicklungs- und Geschmacksdesign-Funktionen für die Lebensmittel- und Getränkeproduktentwicklung.
- September 2026: Kerry Group plc eröffnete seine Kaffeeingredienzienanlage in Bethlehem, Pennsylvania, die Röstung sowie Heiß- und Kaltextraktion einsetzt.
- September 2026: MANE erwarb Cvista, einen Lieferanten aus Riverview, Florida, für Zitrusölfraktionen, natürliche Essenzen und zitrusbasierte Aromaingredienzien, der die Lebensmittel- und Getränke-, Duftstoff-, Pharma- und Industriereinigungsindustrie bedient.
Flavor-und-Fragrance-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Aromen- und Duftstoffmarkt misst den jährlichen Lieferantenumsatz mit Aromen- und Duftstoffinhaltsstoffen und -mischungen an Hersteller zur Verwendung in Lebensmitteln, Getränken, Körperpflege, Haushaltspflege und Feinparfümprodukten. Er umfasst diese Käufe weltweit.
Ausschlüsse aus dem Umfang: Preisgestaltung für fertige Konsumgüter und Einzelhandelsaufschläge, angrenzende Zusatzstoffe, die keine Aroma- oder Duftstofffunktionalität bieten, sowie eigenständige Formulierungs-, Test- oder Beratungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Aromen
- Duftstoffe
- Nach Quelle
- Natürlich
- Synthetisch
- Naturidentisch
- Nach Anwendung
- Milchprodukte
- Backwaren
- Süßwaren
- Herzhafte Snacks
- Fleisch
- Getränke
- Sonstige Anwendungen
- Nach Form
- Pulver
- Flüssig
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Aromenvorschriften und Unionslisten der Europäischen Kommission helfen dabei, regulierte Lebensmittelaromakategorien und zugelassene Verwendungszwecke zu identifizieren, während das Antragsverfahren der Europäischen Behörde für Lebensmittelsicherheit die Anforderungen an die Sicherheitsbewertung für neue Aromen und vorgeschlagene Verwendungszwecke klärt. Die öffentliche Bibliothek und die Bewertungen der Flavor and Extract Manufacturers Association informieren über die Identität von Aromaingredienzien und beabsichtigte Lebensmittelverwendungen, und die Standards der International Fragrance Association beschreiben Duftstoffinhaltsstoffbeschränkungen und Dosisgrenzen in Fertigprodukten. Diese Quellen helfen dabei, Produktterminologie, beabsichtigte Anwendungen und regulatorische Bedingungen im gesamten Markt zu interpretieren.
Jahresberichte von Unternehmen, Wertpapiereinreichungen, Investorenpräsentationen und seriöse Fachpresse liefern zusätzliche Segmentumsätze, Akquisitionen, Kapazitäts- und regionale Präsenzprüfungen. Givaudans Finanzveröffentlichungen berichten beispielsweise separate Ergebnisse für Taste & Wellbeing und Fragrance & Beauty. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte von Lieferanten sowie kommerzielle, Produkt- und Regionalmanager einschließen, neben Beschaffungs- und Formulierungsleitern bei Herstellern, die Aromen- oder Duftstoffinhaltsstoffe in Lebensmittel-, Getränke-, Körperpflege-, Haushaltspflege- und Feinparfümanwendungen verwenden. Die Befragten würden Produktgrenzen, Transaktionswerte zwischen Lieferant und Hersteller, regionale Nachfrage sowie Veränderungen bei Preis, Volumen, Beschaffung und Formulierungsaktivität klären, wobei sekundäre Erkenntnisse gegen ihren Betriebskontext geprüft werden. Wo Belege fehlen oder inkonsistent sind, würden Analysten Klärung von einem anderen relevanten Befragten oder öffentlichen Unternehmens- und Handelsbelegen einholen und das Ergebnis triangulieren, bevor es einbezogen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des globalen Lieferantenumsatzes mit Aromen- und Duftstoffinhaltsstoffen und -mischungen, aufgeteilt nach Produkttyp, Quelle, Form, Anwendung und Region unter Verwendung von Lieferantensegmentoffenlegungen und Belegen zu den bedienten Verwendungszwecken und Formaten. Eine multivariate Regression kann den Jahresumsatz mit der Produktion verarbeiteter Lebensmittel und Getränke, der Körperpflege- und Haushaltspflegeproduktion, dem von Lieferanten gemeldeten Wachstum im Aromen- und Duftstoffsegment, der Neuprodukt- und Neuformulierungsaktivität sowie den Kosten und der Verfügbarkeit natürlicher Inputs in Beziehung setzen. Die ersten drei zeigen die adressierbare Nachfrage an, die Einführungsaktivität signalisiert Formulierungsarbeit, und die Inputbedingungen beeinflussen Preis und Quellenmix. Der prognostizierte Umsatz spiegelt sowohl das gelieferte Volumen als auch den Wertmix der Inhaltsstoffe und Mischungen wider, einschließlich etwaiger belegter Preisbewegungen, während Quellen-, Anwendungs-, Form- und Regionalanteile aus Produktoffenlegungen, Endverbrauchsindikatoren und regionaler Lieferantenaktivität aufgebaut und auf Summierung über jede Klassifikation geprüft werden. Selektive Bottom-up-Prüfungen vergleichen den relevanten Segmentumsatz ausgewählter Lieferanten und, sofern offengelegt, Volumen und realisierte Preisgestaltung mit dem Top-down-Ergebnis. Akquisitionen, Währungseffekte, gebündelte Unternehmen und fehlende Segmentoffenlegungen werden isoliert oder als Bandbreiten behandelt, bevor die Abstimmung erfolgt. Analysten nutzen Lieferanten- und Herstellerinterviews, um die Richtung und Plausibilität von Prognosen auf Variablenebene zu testen, Diskrepanzen zu untersuchen und Szenarioannahmen anzupassen, wenn gemeldete Marktsignale den ursprünglichen Pfad nicht unterstützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantensegmentoffenlegungen, regulatorische und Brancheninformationen, Endverbrauchsproduktionssignale, Handelskontext und Interviewbelege und prüfen dann jede Reihe auf Brüche, inkonsistente Einheiten, unplausibles Wachstum und Konflikte zwischen ausgewiesenem Wert, Volumen und Preisbewegung. Eine zweite Überprüfung verfolgt wesentliche Gesamtsummen und Segmentzuweisungen zurück zu ihren Belegen und löst Anomalien durch Quellenprüfungen oder gezielte Nachverfolgung von Befragten vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein Unternehmen seine Berichtssegmente ändert, eine wesentliche Akquisition oder Kapazitätsänderung vornimmt, frühere Ergebnisse revidiert oder Belege liefert, die den Haupt-Nachfrage- oder Beschaffungssignalen des Modells widersprechen. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Marktereignis den Ausblick verändert, und unmittelbar vor der Lieferung erneut gegen die neuesten verfügbaren Belege geprüft.
Vergleich der Aromen- und Duftstoffmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Aromen- und Duftstoffmarkt misst den jährlichen Lieferantenumsatz mit Aromen- und Duftstoffinhaltsstoffen und -mischungen an Hersteller zur Verwendung in Lebensmitteln, Getränken, Körperpflege, Haushaltspflege und Feinparfümprodukten.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann den Jahresumsatz mit der Produktion verarbeiteter Lebensmittel und Getränke, der Körperpflege- und Haushaltspflegeproduktion, dem von Lieferanten gemeldeten Wachstum im Aromen- und Duftstoffsegment, der Neuprodukt- und Neuformulierungsaktivität sowie den Kosten und der Verfügbarkeit natürlicher Inputs in Beziehung setzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,84 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 33,6 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 23,4 % unter dem Wert dieses Berichts für 2027 von 43,84 Milliarden USD, 2 Jahre später. Sein früheres Basisjahr liegt vor dem aktuellen Jahr des Berichts, und seine angegebene positive Prognoseentwicklung trägt zu einem niedrigeren Vergleich bei. |
| Globales Beratungsunternehmen B | 36,03 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 17,8 % unter dem Wert dieses Berichts für 2027 von 43,84 Milliarden USD, 2 Jahre später. Sein früheres Basisjahr liegt vor dem aktuellen Jahr des Berichts, und seine angegebene positive Prognoseentwicklung trägt zu einem niedrigeren Vergleich bei. |
Die Analysten von Mordor Intelligence triangulieren Lieferantensegmentoffenlegungen, regulatorische und Brancheninformationen, Endverbrauchsproduktionssignale, Handelskontext und Interviewbelege und prüfen dann jede Reihe auf Brüche, inkonsistente Einheiten, unplausibles Wachstum und Konflikte zwischen ausgewiesenem Wert, Volumen und Preisbewegung.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Größe des Aromen- und Duftstoffmarkts?
Die Größe wird voraussichtlich von 41,83 Milliarden USD im Jahr 2026 auf 43,84 Milliarden USD im Jahr 2027 steigen und bis 2032 54,97 Milliarden USD erreichen, mit einer CAGR von 4,63 % über 2027–2032.
Was treibt die Nachfrage nach Aromen- und Duftstoffinhaltsstoffen an?
Die Ausweitung der Produktion verarbeiteter Lebensmittel in der Ukraine und neue Getränkevarianten in den Vereinigten Staaten und Kanada unterstützen Chancen für wiederkehrende Inhaltsstoffversorgung und Formulierungsentwicklung.
Welcher Aromen- und Duftstoffprodukttyp führt die Inhaltsstoffverkäufe an?
Aromen machten 2026 56,05 % der Inhaltsstoff- und Mischungsverkäufe aus und werden mit einer CAGR von 5,42 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in der Aromen- und Duftstoffversorgung?
Zu den wichtigsten Lieferanten gehören DSM-Firmenich AG, International Flavors & Fragrances, Inc., Symrise AG, Takasago International Corporation und Givaudan S.A., alle mit Aromen- und Duftstoffgeschäften.
Was schränkt den kommerziellen Ausblick für Aromen- und Duftstoffinhaltsstoffe ein?
Inputpreisrisiken und regulatorische Kosten können tragfähige Formulierungen einschränken. Im Jahr 2025 meldete Symrise erheblich höhere Preise für ätherische Öle und Zitrusprodukte neben Rückgängen in anderen Rohstoffkategorien.
Welche Region führt die Aromen- und Duftstoffinhaltsstoffverkäufe an?
Asien-Pazifik hielt 2026 31,66 % der Inhaltsstoff- und Mischungsverkäufe und wird mit einer CAGR von 5,36 % über 2027–2032 am schnellsten wachsen.