
Marktgröße und Marktanteil bei Stuhlinkontinenz
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.88 Milliarden US-Dollar |
| Marktgröße (2032) | 5.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Stuhlinkontinenz von Mordor Intelligence
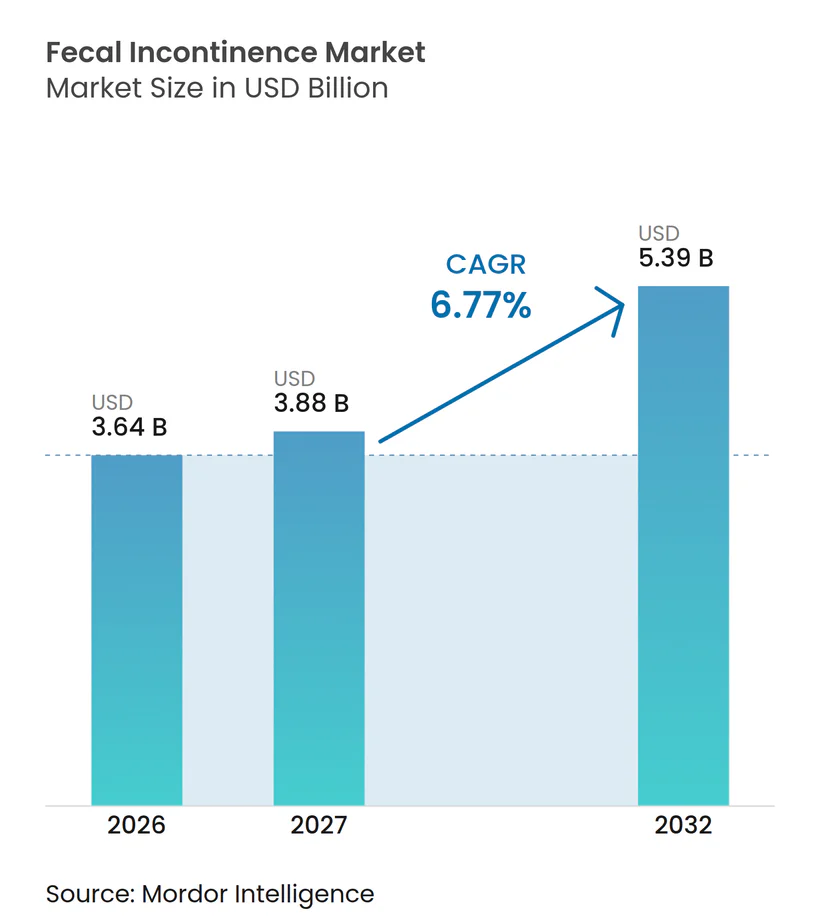
Die Größe des Stuhlinkontinenz-Marktes wurde im Jahr 2026 auf 3,64 Milliarden USD geschätzt und soll von 3,88 Milliarden USD im Jahr 2027 auf 5,39 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 6,77 % während des Prognosezeitraums (2027–2032).
Die demografische Alterung, die zunehmende Prävalenz chronischer gastrointestinaler Erkrankungen und die wachsende Akzeptanz minimal-invasiver Neuromodulationssysteme stützen diese stetige Expansion. Hersteller konsolidieren sich, um technologische Führungspositionen zu sichern, wie der Kauf von Axonics durch Boston Scientific für 3,7 Milliarden USD verdeutlicht, der die Attraktivität von Sakralneuromodulations-Assets unterstreicht. Die regionale Dynamik unterscheidet sich deutlich: Nordamerika behält seine Dominanz aufgrund günstiger Erstattungswege, während der asiatisch-pazifische Raum durch den raschen Ausbau der Gesundheitsinfrastruktur und gezielte Aufklärungskampagnen an Bedeutung gewinnt. Soziale Stigmatisierung und die hohen Anschaffungskosten fortschrittlicher Implantate behindern weiterhin den Patientenzugang, doch digitale Gesundheitslösungen, die eine diskrete häusliche Therapie ermöglichen, beginnen, diese Barrieren zu senken. Zunehmende Rechtsstreitigkeiten im Bereich des geistigen Eigentums signalisieren einen Wettbewerbswandel hin zu differenzierten Plattformen und gebündelten digitalen Diensten, die klinische Ergebnisse verbessern.
Wesentliche Erkenntnisse des Berichts
- Nach Produktkategorie führten Einlagen und Vorlagen mit einem Anteil von 37,42 % am Stuhlinkontinenz-Markt im Jahr 2026, während Sakralnerv-Stimulationsimplantate bis 2032 voraussichtlich mit einer CAGR von 9,31 % wachsen werden.
- Nach Patientengruppe hielten erwachsene Patienten im Jahr 2026 einen Marktanteil von 84,65 % am Stuhlinkontinenz-Markt; die pädiatrische Gruppe wird voraussichtlich die schnellste CAGR von 8,35 % bis 2032 verzeichnen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 47,41 % der Stuhlinkontinenz-Marktgröße, während häusliche Pflegeeinrichtungen mit einer CAGR von 7,54 % bis 2032 wachsen.
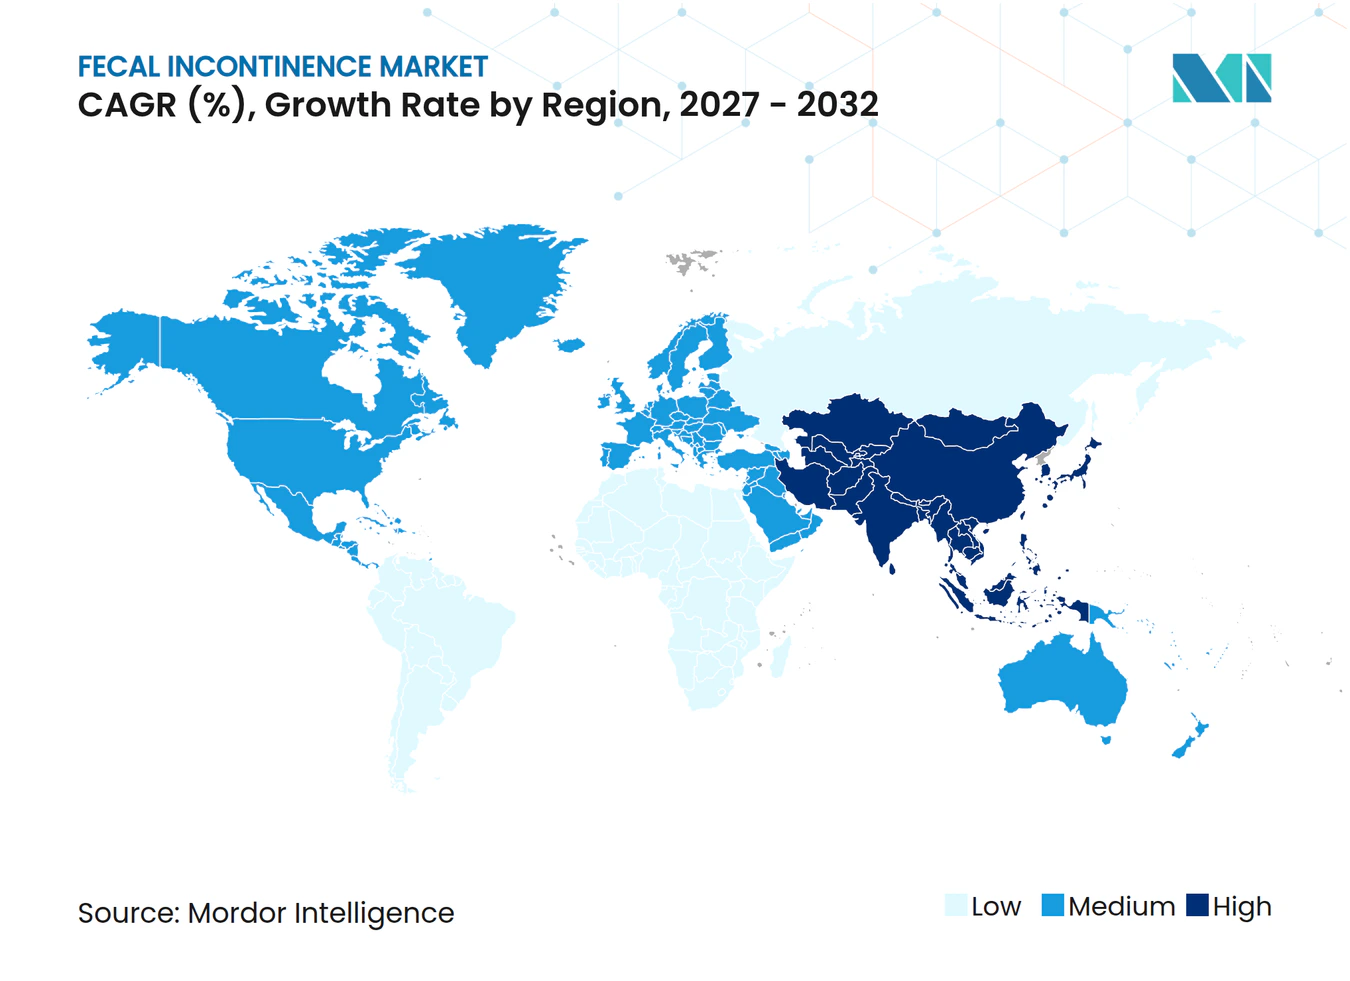
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit 41,23 % des Stuhlinkontinenz-Marktes, während der asiatisch-pazifische Raum mit einer CAGR von 7,63 % bis 2032 die am schnellsten wachsende Region darstellt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasch alternde Weltbevölkerung | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Steigende Prävalenz chronischer Erkrankungen des Magen-Darm-Trakts | +1.2% | Global, mit stärkerer Auswirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz minimal-invasiver Darmmanagement-Geräte | +0.9% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Günstige Erstattung für Sakralneuromodulation | +0.7% | Nordamerika, ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Biofeedback-Therapieplattformen | +0.4% | Nordamerika, EU, mit Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau von Neuromodulationskliniken für den Beckenboden in Schwellenmärkten | +0.3% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasch alternde Weltbevölkerung
Erwachsene ab 65 Jahren weisen eine Stuhlinkontinenz-Prävalenz von 15 % auf, verglichen mit 8 % bei allen Erwachsenen, was die adressierbare Basis mit steigender Lebenserwartung vergrößert.[1] Die jährliche wirtschaftliche Belastung pro Patient beträgt durchschnittlich 4.110 USD, aufgeteilt zwischen direkten Pflegekosten und Produktivitätsverlusten, was den Druck auf die Kostenträger erhöht.[2] Die Prävalenz in Pflegeheimen von 50–70 % treibt die institutionelle Nachfrage nach fortschrittlichen Darmmanagement-Systemen an. Altersbedingte Komorbiditäten wie Diabetes und neurologische Erkrankungen erhöhen das Risiko zusätzlich. Langzeitpflegeanbieter betrachten fortschrittliche Eindämmungs- und Neuromodulationslösungen zunehmend als kosteneffektiv angesichts der damit verbundenen Personaleffizienz. Folglich ist der Markt für Stuhlinkontinenz eng mit den Alterungstrends in einkommensstarken Volkswirtschaften verknüpft.
Steigende Prävalenz chronischer Erkrankungen des Magen-Darm-Trakts
Patienten mit entzündlichen Darmerkrankungen berichten von einer Stuhlinkontinenz-Inzidenz von 54 %, die weit über den Bevölkerungsbasislinen liegt und den ungedeckten therapeutischen Bedarf unterstreicht. Das Reizdarmsyndrom weist eine lebenslange Inzidenz von 52 % auf, was die Nachfrage nach strukturierten Behandlungspfaden verstärkt. Psychische Belastungen durch unkontrollierte Symptome beschleunigen das Hilfesuchverhalten, wobei 56 % der Befragten in jüngsten Umfragen Erschöpfung und Kontinenzkontrolle priorisieren. Postoperative Komplikationen, insbesondere nach Rektumkarzinom-Resektionen, erschließen zusätzliche Patientengruppen, die Geräte wie transanale Irrigationskits und Neuromodulationsimplantate benötigen. Zusammen sorgen diese Faktoren für zweistellige Wachstumsnischen innerhalb des breiteren Marktes für Stuhlinkontinenz.
Wachsende Akzeptanz minimal-invasiver Darmmanagement-Geräte
MRT-kompatible Sakralneuromodulationssysteme erzielen nun eine von Patienten berichtete Symptomverbesserung von 93,2 % und beseitigen dabei Bildgebungsbeschränkungen, die früher die Eignung einschränkten.[3] Hochintensive fokussierte elektromagnetische Therapie erzielt in nur fünf Sitzungen Verbesserungen der Lebensqualität von 95 % und zieht zeitlich eingeschränkte Patienten an. KI-gesteuerte Biofeedback-Plattformen, die zu Hause angewendet werden, haben statistisch signifikante Reduktionen von Inkontinenzepisoden nachgewiesen. Da Bequemlichkeit und Wirksamkeit konvergieren, wechseln Patienten und Kliniker zu weniger invasiven Optionen, was den Absatz fortschrittlicher Implantate und digitaler Therapeutika im gesamten Markt für Stuhlinkontinenz ankurbelt.
Günstige Erstattung für Sakralneuromodulation
Medicare, UnitedHealthcare und andere große Kostenträger erstatten nun Sakralneuromodulationsverfahren, sobald konservative Behandlungen versagt haben und eine Symptomreduktion von ≥ 50 % während der Teststimulation dokumentiert ist. Wirtschaftliche Modellierungen zeigen günstige Kosten-Wirksamkeits-Verhältnisse über 24 Monate und stärken die Begründungen für die Kostenübernahme. Neue CPT- und HCPCS-Codes vereinfachen die Abrechnung und beschleunigen die Übernahme durch Leistungserbringer. Die Kostenübernahme weitet sich schrittweise auf die posteriore Tibialnervenstimulation und modulare Darmmanagement-Systeme aus, was finanzielle Barrieren für qualifizierte Patienten senkt und die Marktgröße für Stuhlinkontinenz vergrößert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Soziale Stigmatisierung und Untererfassung der Erkrankung | -1.4% | Global, mit kulturellen Unterschieden | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für fortschrittliche Implantate und Verfahren | -0.8% | Schwellenmärkte, nicht versicherte Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Wege für bioabsorbierbare Bulking-Agenzien | -0.5% | Global, mit regionalen Unterschieden | Kurzfristig (≤ 2 Jahre) |
| Mangel an kolorektalen Spezialisten, die in den neuesten Therapien ausgebildet sind | -0.6% | Global, akut in ländlichen und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Soziale Stigmatisierung und Untererfassung
Nur 23 % der Patienten geben Stuhlinkontinenz-Episoden bei klinischen Begegnungen korrekt an, was eine erhebliche Erkennungslücke verdeutlicht. Kulturelle Normen betrachten die Erkrankung als unvermeidliche Folge des Alterns oder der Geburt und entmutigen proaktives Hilfesuchverhalten. Kliniker initiieren selten einen Dialog und verpassen frühe Interventionsfenster. Interessengruppen und Peer-Support-Plattformen haben Aufklärungskampagnen gestartet, doch die Verhaltensänderung bleibt graduell. Digitale Therapeutika, die eine diskrete häusliche Behandlung ermöglichen, verringern die Peinlichkeit, doch die Stigmatisierung schränkt den Markt für Stuhlinkontinenz weiterhin ein.
Hohe Kosten für fortschrittliche Implantate und Verfahren
Die Implantation einer Sakralneuromodulation kann für nicht versicherte Patienten Eigenkosten von über 10.000 USD verursachen, was die Akzeptanz in einkommensschwächeren Segmenten einschränkt. Batteriewechsel und Revisionsoperationen verursachen lebenslange Kosten, die die Übernahme insbesondere in Schwellenmärkten mit eingeschränkter Erstattung abschrecken. Krankenhäuser in kostensensiblen Märkten priorisieren Saugprodukte gegenüber kapitalintensiven Geräten, was die Marktdurchdringung dämpft. Hersteller reagieren mit wertbasierter Preisgestaltung und modularen Plattformen, doch wirtschaftliche Hürden belasten weiterhin die globale Marktgröße für Stuhlinkontinenz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
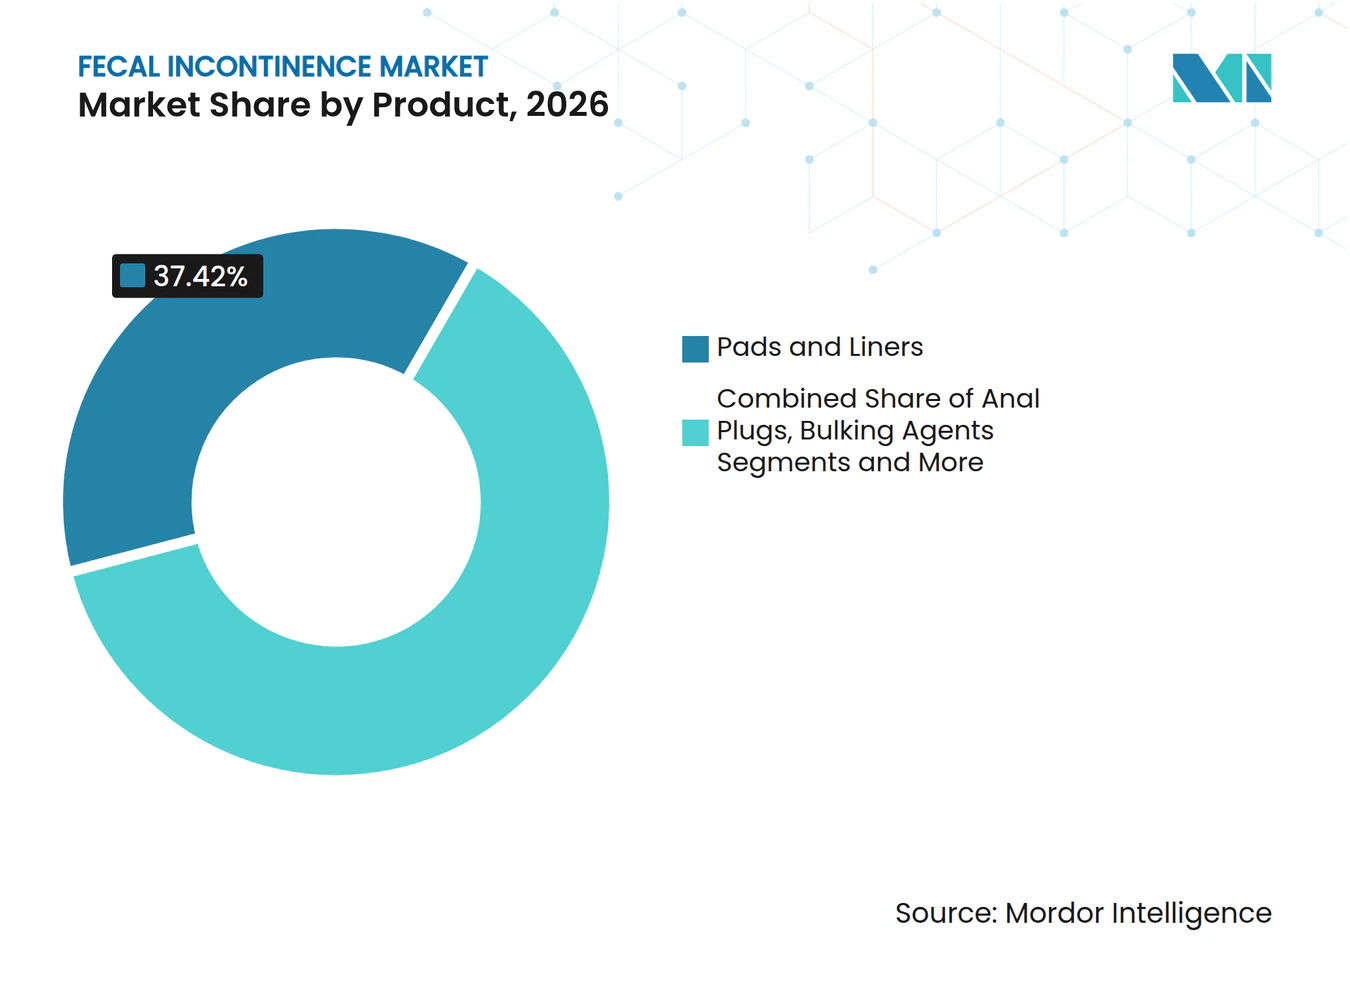
Neuromodulation beschleunigt das WachstumEinlagen und Vorlagen erzielten den größten Umsatzanteil und hielten im Jahr 2026 37,42 % des Stuhlinkontinenz-Marktes. Gerätebekanntheit, breiter Einzelhandelsvertrieb und sofortige Symptomkontrolle sichern ihre Bedeutung. Im Gegensatz dazu sind Sakralnerv-Stimulationsimplantate die am schnellsten wachsende Kategorie, die mit einer CAGR von 9,31 % wächst, da Kostenträger die Abdeckung ausweiten und klinische Daten ihre Überlegenheit bei der dauerhaften Kontinenzwiederherstellung festigen. Die Stuhlinkontinenz-Marktgröße für Neuromodulationsprodukte wird sich voraussichtlich weiter vergrößern, da Hersteller MRT-sichere Generatoren und länger haltbare Batterien einführen. Neu entwickelte Darmmanagement-Systeme, die Sensoren mit geschlossener Drainage integrieren, haben die Pflegezeit um 59 % reduziert und die Krankenhauseffizienz verbessert. Biofeedback-Geräte erleben eine digitale Renaissance, wobei cloudbasierte Plattformen Ferncoaching und Adhärenz-Tracking ermöglichen. Füllmittel bleiben durch regulatorische Komplexität eingeschränkt, während Analplugs spezifische postoperative Anwendungen bedienen.
Die Nachfrage nach fortschrittlichen Produkten wird durch die Fusion von Boston Scientific und Axonics katalysiert, die IP-Portfolios konsolidiert, die Vertriebsreichweite erweitert und die Pipeline-Expansion finanziert. Die Wettbewerbsdifferenzierung dreht sich nun um Geräteminimierung, Batterielebensdauer und Software-Ökosysteme, die reale Evidenz erfassen. Zusammengenommen stärken diese Dynamiken die Neuromodulation als Innovationsmotor innerhalb des Stuhlinkontinenz-Marktes.



Nach Patiententyp:
Pädiatrische Chance entstehtErwachsene Patienten machten im Jahr 2026 84,65 % des Stuhlinkontinenz-Marktes aus, was auf eine höhere altersbedingte Prävalenz und etablierte Erstattungswege zurückzuführen ist. Die pädiatrische Akzeptanz beschleunigt sich jedoch mit einer CAGR von 8,35 %, da das Bewusstsein für kindliche Darmfunktionsstörungen zunimmt und zweckgebaute Geräte wie das Indepenema die Selbstverabreichung von Einläufen ermöglichen. Der Stuhlinkontinenz-Marktanteil pädiatrischer Lösungen wird voraussichtlich stetig steigen, da klinische Studien die Wirksamkeit der Sakralneuromodulation bei Jugendlichen validieren und die nicht-invasive magnetische Stimulation des Beckenbodens günstige Sicherheitsprofile zeigt. Familienzentrierte Versorgungsmodelle, digitale Bildungsressourcen und schulbasierte Screening-Programme unterstützen das Volumenwachstum zusätzlich.
Pädiatrische Behandlungsregime kombinieren zunehmend anorektale Manometriediagnostik mit personalisierten Therapiealgorithmen, was die Reaktionsvorhersage und das Vertrauen der Pflegepersonen verbessert. Hersteller passen Katheterdurchmesser, Benutzeroberflächen und Schulungsmaterialien an pädiatrische Bedürfnisse an, was die strategische Relevanz dieses Segments für die Stuhlinkontinenz-Branche unterstreicht.
Nach Endnutzer:
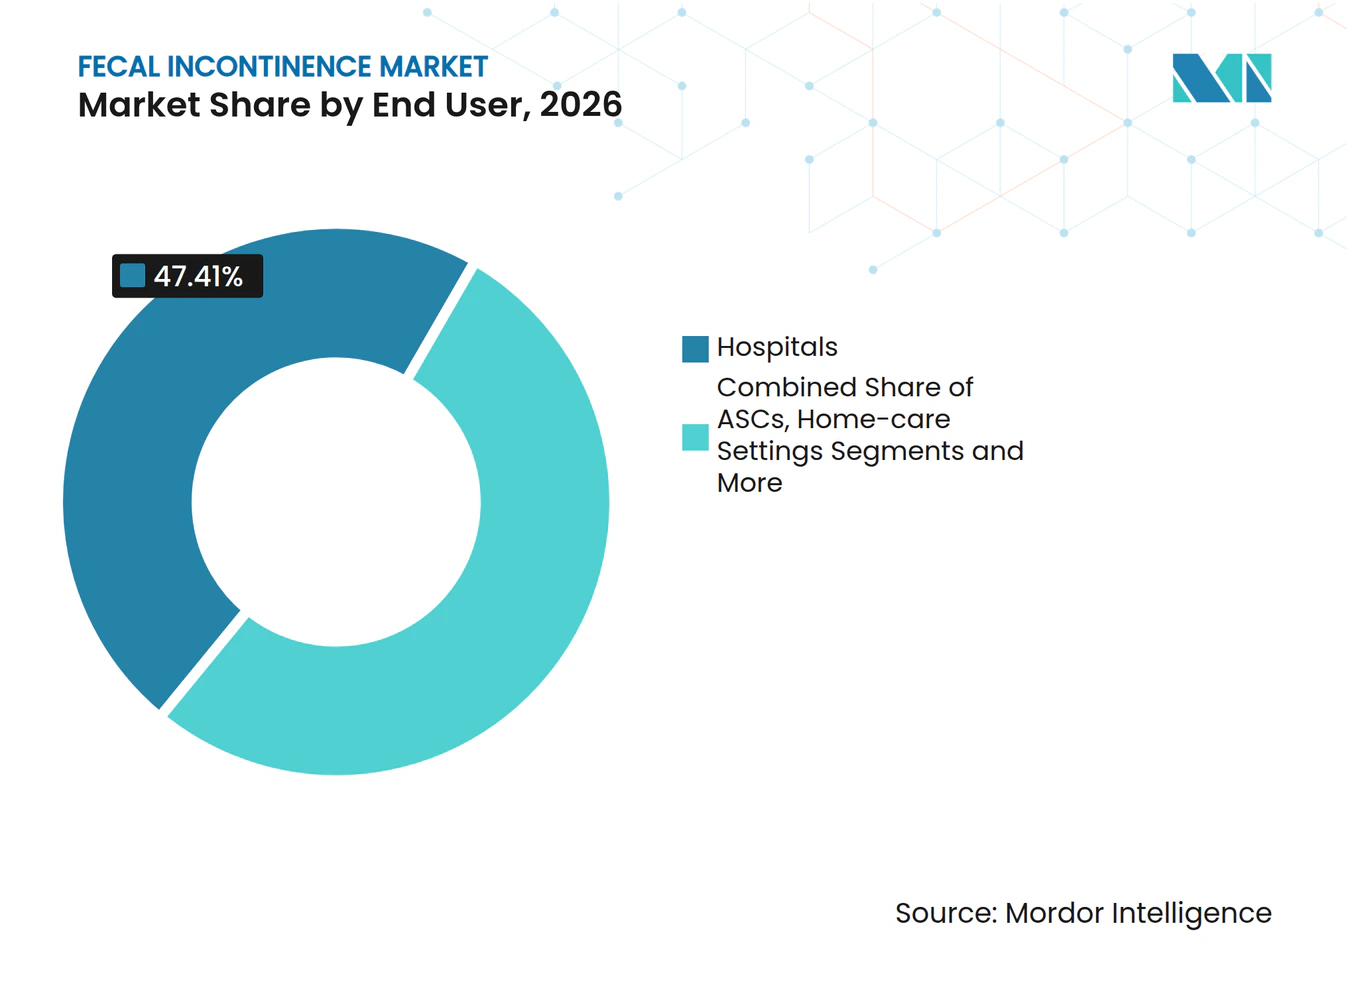
Transformation der häuslichen PflegeKrankenhäuser erzielten im Jahr 2026 47,41 % der Stuhlinkontinenz-Marktgröße, da sie als primäre Diagnose- und Interventionszentren für komplexe Fälle fungieren. Häusliche Pflegeeinrichtungen weisen jedoch mit einer CAGR von 7,54 % das stärkste Wachstum auf, da Patienten Privatsphäre und Komfort suchen. Von der FDA zugelassene häusliche Biofeedback-Geräte leiten nun Beckenbodenübungsprogramme mit Fernüberwachung durch Kliniker an und überbrücken die Lücke zwischen ambulanter Nachsorge und der Adhärenz im Alltag. Intelligente Windelensoren wie die MONIT-Plattform reduzieren die Inzidenz von Dermatitis durch rechtzeitige Wechsel und bestätigen die Rolle der Technologie im häuslichen Umfeld.
Ambulante chirurgische Zentren gewinnen Volumen bei der Implantation von Sakralneuromodulatoren dank optimierter Arbeitsabläufe und geringerer Gemeinkosten. Langzeitpflegeeinrichtungen, in denen die Prävalenz von Stuhlinkontinenz 70 % erreicht, führen umfassende Darmmanagement-Programme ein, die fortschrittliche Versorgungssysteme und Mitarbeiterschulungen integrieren. Insgesamt erweitern diese Verlagerungen hin zu dezentralisierten Versorgungsmodellen die therapeutischen Kontaktpunkte und treiben den anhaltenden Schwung innerhalb des Stuhlinkontinenz-Marktes voran.

Geografische Analyse
Nordamerika Stuhlinkontinenz-Markt
Nordamerika behielt im Jahr 2026 einen Stuhlinkontinenz-Marktanteil von 41,23 %, gestützt durch ausgereifte Erstattungssysteme, hohe Eingriffszahlen und laufende NIH-finanzierte Neuromodulationsforschung. Kostenträger-Pilotprojekte wie die Beckengesundheitsinitiative des Mass General Brigham Health Plan bündeln sensorgestützte Produkte mit virtuellem Coaching, was das Patientenengagement verbessert und nachgelagerte Kosten reduziert.
Europa Stuhlinkontinenz-Markt
Europa repräsentiert eine ausgereifte und hochstrukturierte Marktlandschaft. Deutschland, das Vereinigte Königreich und Frankreich treiben die Einführung durch spezialisierte Beckenboden-Rehabilitationszentren und koordinierte Versorgungsnetzwerke voran. Harmonisierte EU-Regulierungswege beschleunigen die Gerätezulassungen, obwohl Preisdruck die Einführung von Kosteneffizienz-Rahmenwerken begünstigt. Multizentrische klinische Studien zur Bewertung der transanalen Irrigation beim Low-Anterior-Resektionssyndrom verfeinern weiterhin die Patientenauswahlkriterien und unterstützen ein nachhaltiges Wachstum in der gesamten Region.
Asien-Pazifik Stuhlinkontinenz-Markt
Asien-Pazifik ist das am schnellsten wachsende Gebiet und expandiert mit einer CAGR von 7,63 % auf der Grundlage steigender Gesundheitsausgaben und verbesserter Aufklärungskampagnen. Querschnittsstudien in China zeigen eine erhöhte Prävalenz von Beckenbodenfunktionsstörungen in Verbindung mit begrenztem öffentlichem Bewusstsein, was Aufklärung als einen wesentlichen Wachstumshebel hervorhebt. Die urogynäkologischen Fachgesellschaften Thailands skalieren Berufsausbildungsprogramme, die westliche und traditionelle Behandlungsmodalitäten integrieren, und vergrößern damit den Ärztepool. Japans überaltertes demografisches Profil und eine robuste Krankenversicherungsabdeckung begünstigen die frühzeitige Einführung von Premium-Geräten, während aufstrebende Volkswirtschaften den Medizintourismus nutzen, um Zugang zu fortschrittlichen Behandlungen zu erhalten. Diese Entwicklungen diversifizieren gemeinsam die Einnahmequellen und verstärken den globalen Stuhlinkontinenz-Markt.
Wettbewerbslandschaft
Marktkonzentration
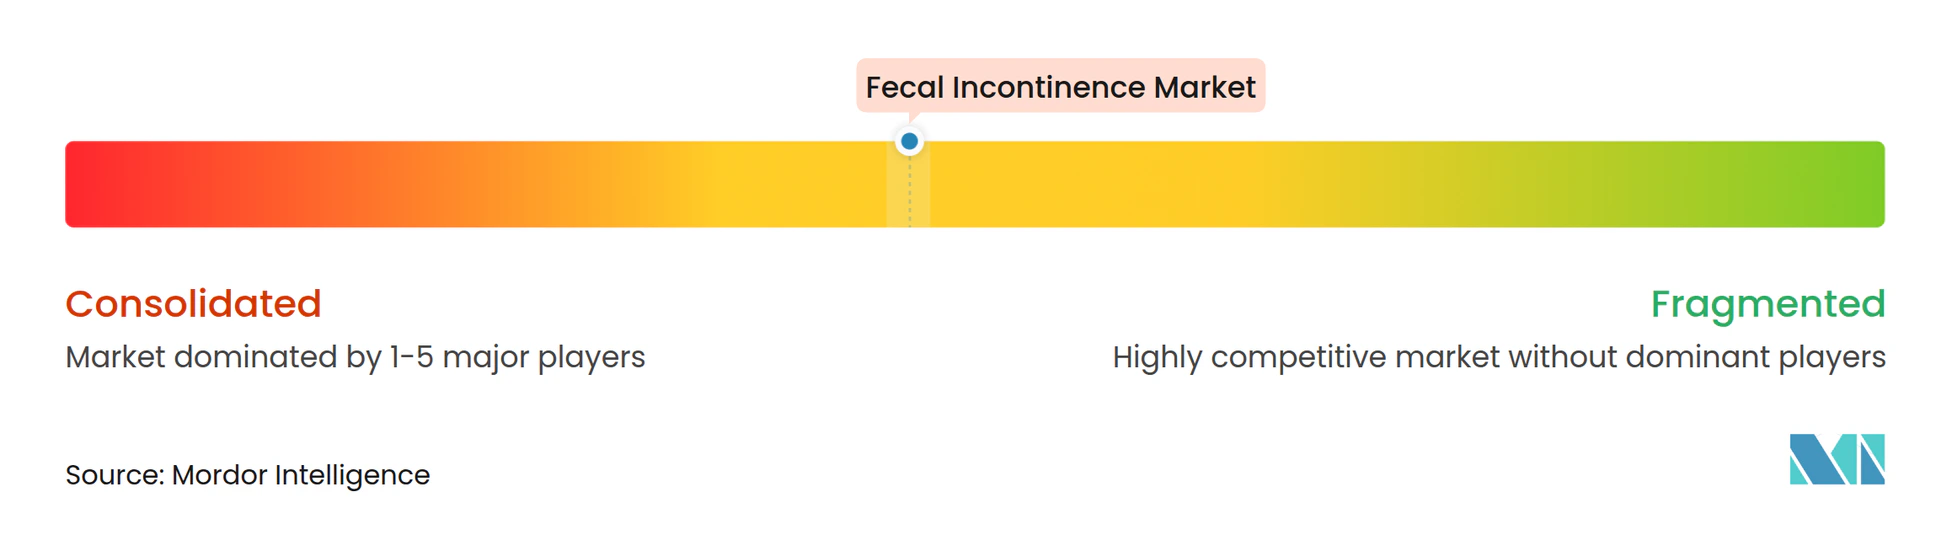
Der Markt für Stuhlinkontinenz ist mäßig um Neuromodulationsplattformen konsolidiert, wobei die Übernahme von Axonics durch Boston Scientific im Jahr 2024 den größten Deal des Sektors markiert und einen strategischen Schwenk hin zu integrierten Implantat-Software-Ökosystemen signalisiert. Medtronic verteidigt eine bedeutende installierte Basis von über 375.000 Patienten durch kontinuierliche Innovation und aggressive Patentdurchsetzung.
Coloplast differenziert sich durch digitale Gesundheitsintegration und führte 2024 das erste Leckage-Benachrichtigungssystem für Stomaversorgungsnutzer ein, um die Lebensqualität der Patienten zu verbessern und die Fernüberwachung zu unterstützen. Neue Marktteilnehmer wie Minnesota Medical Technologies zielen mit benutzerfreundlichen Silikoninserts auf Nischenindikationen ab und erweitern die therapeutischen Auswahlmöglichkeiten. Risikokapital fließt in KI-gestützte Biofeedback-Startups, die datengesteuerte Personalisierung und niedrigere Übernahmehürden versprechen.
Strategische Prioritäten führender Unternehmen betonen nun Batterielebensdauer, MRT-Kompatibilität und cloud-vernetzte Analysen. Rechtsstreitigkeiten im Bereich des geistigen Eigentums nehmen zu, da etablierte Unternehmen wichtige Differenzierungsmerkmale schützen wollen. Partnerschaften mit akademischen Zentren beschleunigen die Evidenzgenerierung, während regionale Distributoren die Reichweite in wachstumsstarke Märkte ausweiten. Diese Dynamiken stellen sicher, dass technologische Innovation im Mittelpunkt der Wettbewerbspositionierung im Markt für Stuhlinkontinenz bleibt.
Marktführer in der Stuhlinkontinenz-Branche
-
Medtronic plc
-
Coloplast A/S
-
Boston Scientific Corporation
-
Axonics Inc.
-
Hollister Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Stuhlinkontinenz Unternehmen in diesem Bericht
- Axonics Inc.
- B. Braun
- Boston Scientific
- Coloplast
- Consure Medical
- ConvaTec Group plc
- Dentsply Sirona
- Hollister
- Laborie
- Laborie Medical Technologies
- Medtronic
- Renew Medical Inc.
- Solventum
- SRS Medical
- Teleflex
- TG Eakin Ltd
- Zyno Medical
Neueste Industrielle Entwicklungen in Markt für Stuhlinkontinenz
- Juli 2025: Minnesota Medical Technologies erhielt die FDA 510(k)-Zulassung für seinen StaySure Einweg-Silikoninsert, der für ganztägigen Komfort bei der Behandlung von Stuhlinkontinenz konzipiert ist.
- Oktober 2024: UCI Health initiierte eine Phase-3-Studie der stammzellbasierten Therapie Iltamiocel, die auf geburtshilfliche verletzungsbedingte Darminkontinenz abzielt.
- Juli 2024: Coloplast stellte eines der weltweit ersten digitalen Leckage-Benachrichtigungssysteme für Stomapatienten vor, das Echtzeit-Warnungen integriert, um Komplikationen zu reduzieren.
Umfang des globalen Berichts zum Markt für Stuhlinkontinenz
Segmentierungsübersicht
| Einlagen und Vorlagen |
| Darmmanagement-Systeme |
| Analplugs |
| Bulking-Agenzien |
| Implantate zur Sakralnervenstimulation |
| Biofeedback-Geräte |
| Erwachsene |
| Pädiatrisch |
| Krankenhäuser |
| Ambulante Operationszentren |
| Häusliche Pflegeeinrichtungen |
| Langzeitpflegeeinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Einlagen und Vorlagen | |
| Darmmanagement-Systeme | ||
| Analplugs | ||
| Bulking-Agenzien | ||
| Implantate zur Sakralnervenstimulation | ||
| Biofeedback-Geräte | ||
| Nach Patiententyp | Erwachsene | |
| Pädiatrisch | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Langzeitpflegeeinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Stuhlinkontinenz-Markt bis 2032 erreichen?
Der Stuhlinkontinenz-Markt wird voraussichtlich bis 2032 einen Wert von 5,39 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Sakralnerv-Stimulationsimplantate wachsen bis 2032 mit einer CAGR von 9,31 %.
Welche Region zeigt das schnellste Wachstum?
Der asiatisch-pazifische Raum wächst bis 2032 mit einer CAGR von 7,63 % aufgrund des Ausbaus der Gesundheitsinfrastruktur und des wachsenden Bewusstseins.
Wie groß ist der Anteil erwachsener Patienten?
Erwachsene Patienten repräsentieren 84,65 % des aktuellen Marktumsatzes.
Was treibt den Wandel hin zu häuslichen Pflegeeinrichtungen an?
Diskrete digitale Therapeutika und von der FDA zugelassene häusliche Biofeedback-Geräte ermöglichen ein CAGR-Wachstum von 7,54 % bei der Übernahme häuslicher Pflege.
Was ist das Haupthindernis für die Behandlungsübernahme?
Soziale Stigmatisierung führt zur Untererfassung, wobei nur 23 % der Patienten Symptome korrekt gegenüber Klinikern angeben.