
便失禁市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.88 十億米ドル |
| 市場規模 (2032) | 5.39 十億米ドル |
| 成長率 (2027 - 2032) | 6.77 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる便失禁市場分析
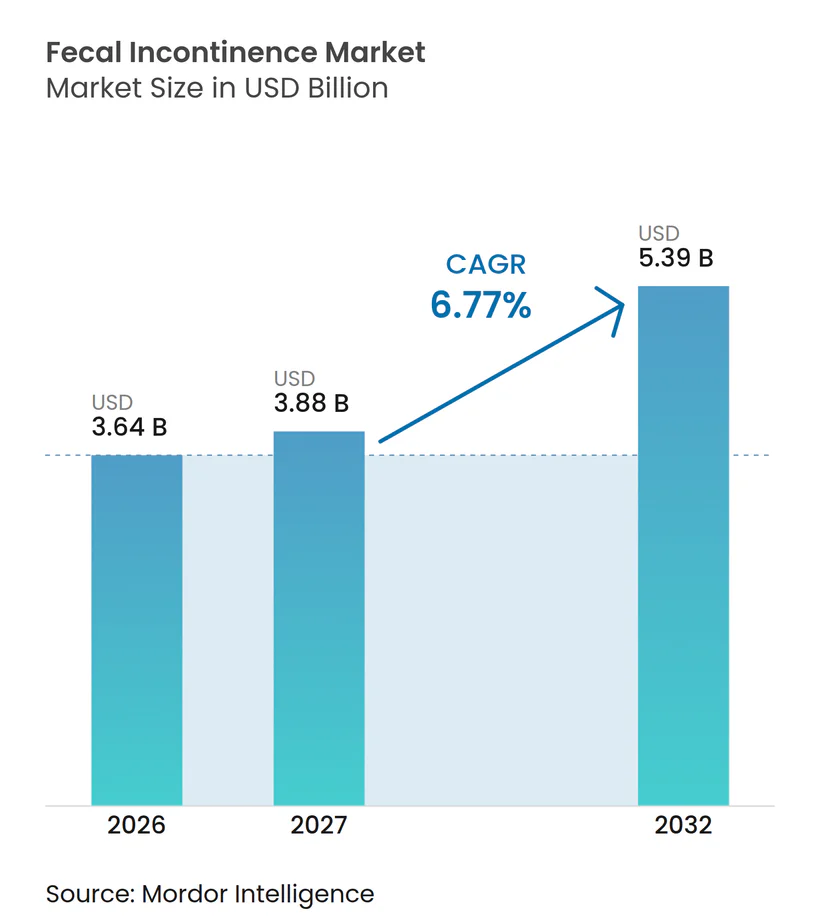
便失禁市場規模は2026年に36.4億米ドルと評価され、2027年の38.8億米ドルから2032年には53.9億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 6.77%で成長する見込みです。
人の高齢化、慢性消化器疾患の有病率の上昇、および低侵襲神経調節システムの受容拡大が、この安定した成長を支えています。メーカーは技術的優位性の確保に向けて統合を進めており、Boston ScientificによるAxonicsの37億米ドルでの買収はその好例であり、仙骨神経調節資産の魅力を裏付けています。地域別の勢いは大きく異なり、北米は有利な償還制度により優位性を維持している一方、アジア太平洋地域は急速な医療インフラの整備と的を絞った啓発活動により存在感を高めています。社会的スティグマおよび高度なインプラントの高い初期費用が患者のアクセスを妨げ続けていますが、在宅での目立たない治療を可能にするデジタルヘルスソリューションがこれらの障壁を徐々に低下させています。知的財産訴訟の激化は、臨床アウトカムを向上させる差別化されたプラットフォームおよびバンドル型デジタルサービスへの競争シフトを示しています。
主要レポートのポイント
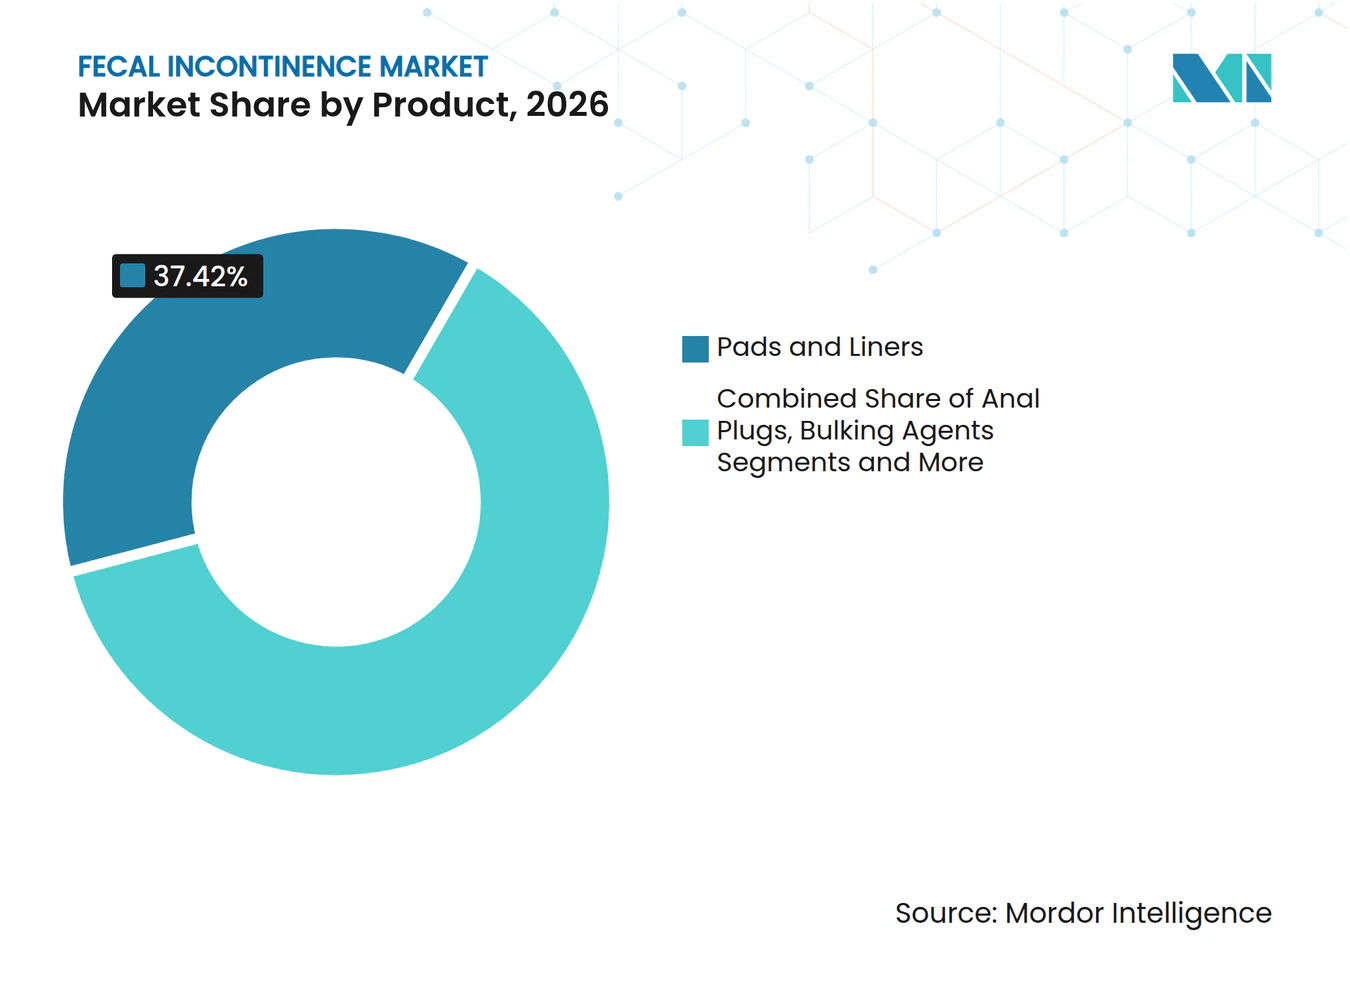
- 製品カテゴリー別では、パッドおよびライナーが2026年の便失禁市場において37.42%のシェアで首位を占め、仙骨神経刺激インプラントは2032年にかけてCAGR 9.31%で拡大すると予測されています。
- 患者タイプ別では、成人患者が2026年の便失禁市場シェアの84.65%を占め、小児コホートは2032年にかけて最も速いCAGR 8.35%を記録すると予測されています。
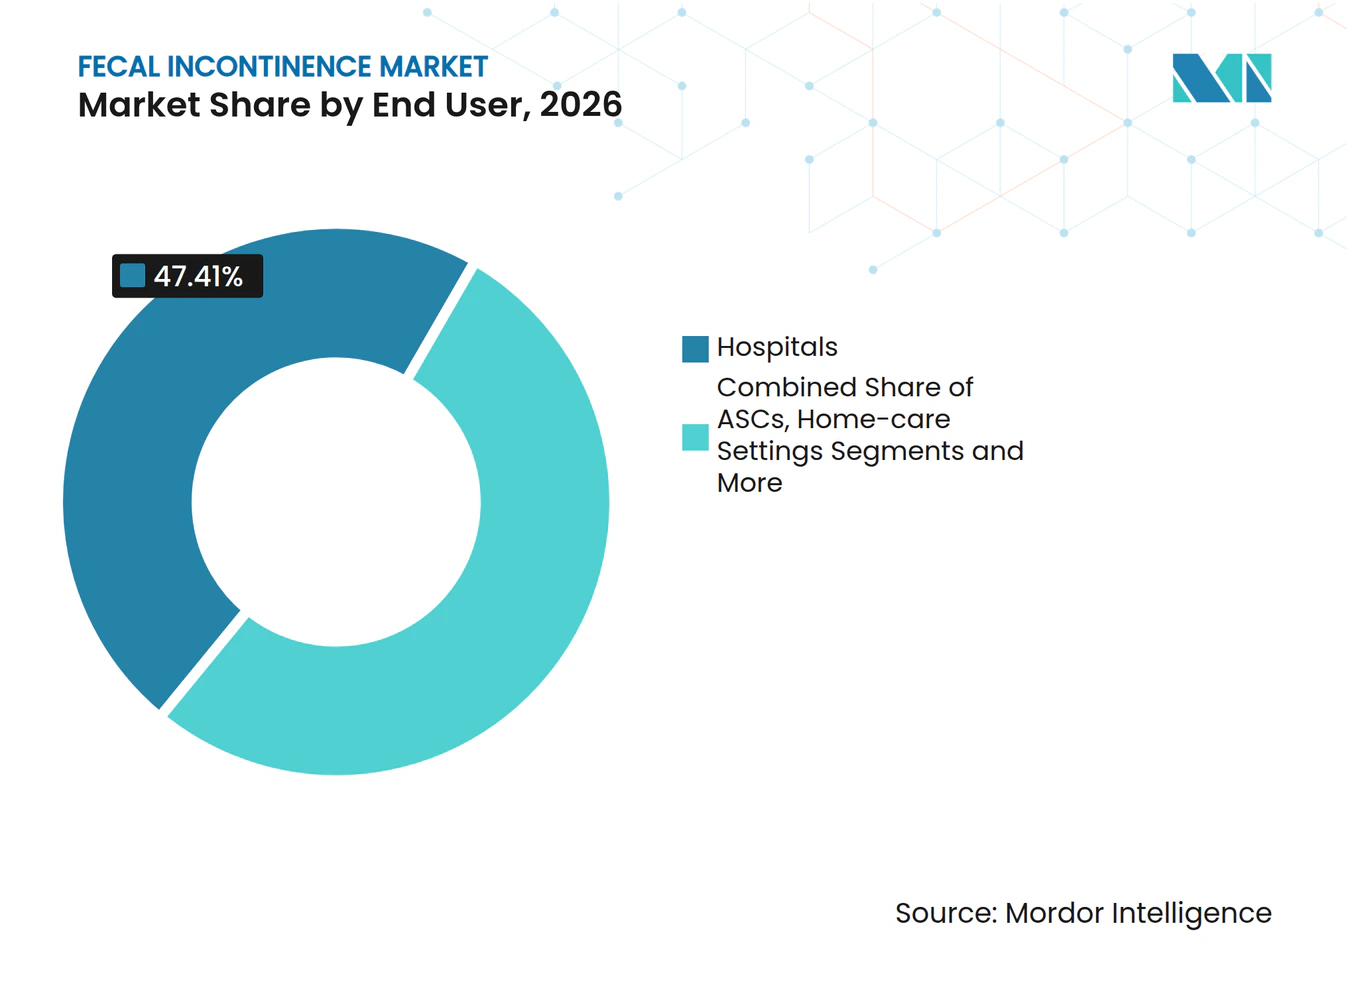
- エンドユーザー別では、病院が2026年の便失禁市場規模の47.41%を占め、在宅ケア環境は2032年にかけてCAGR 7.54%で拡大しています。
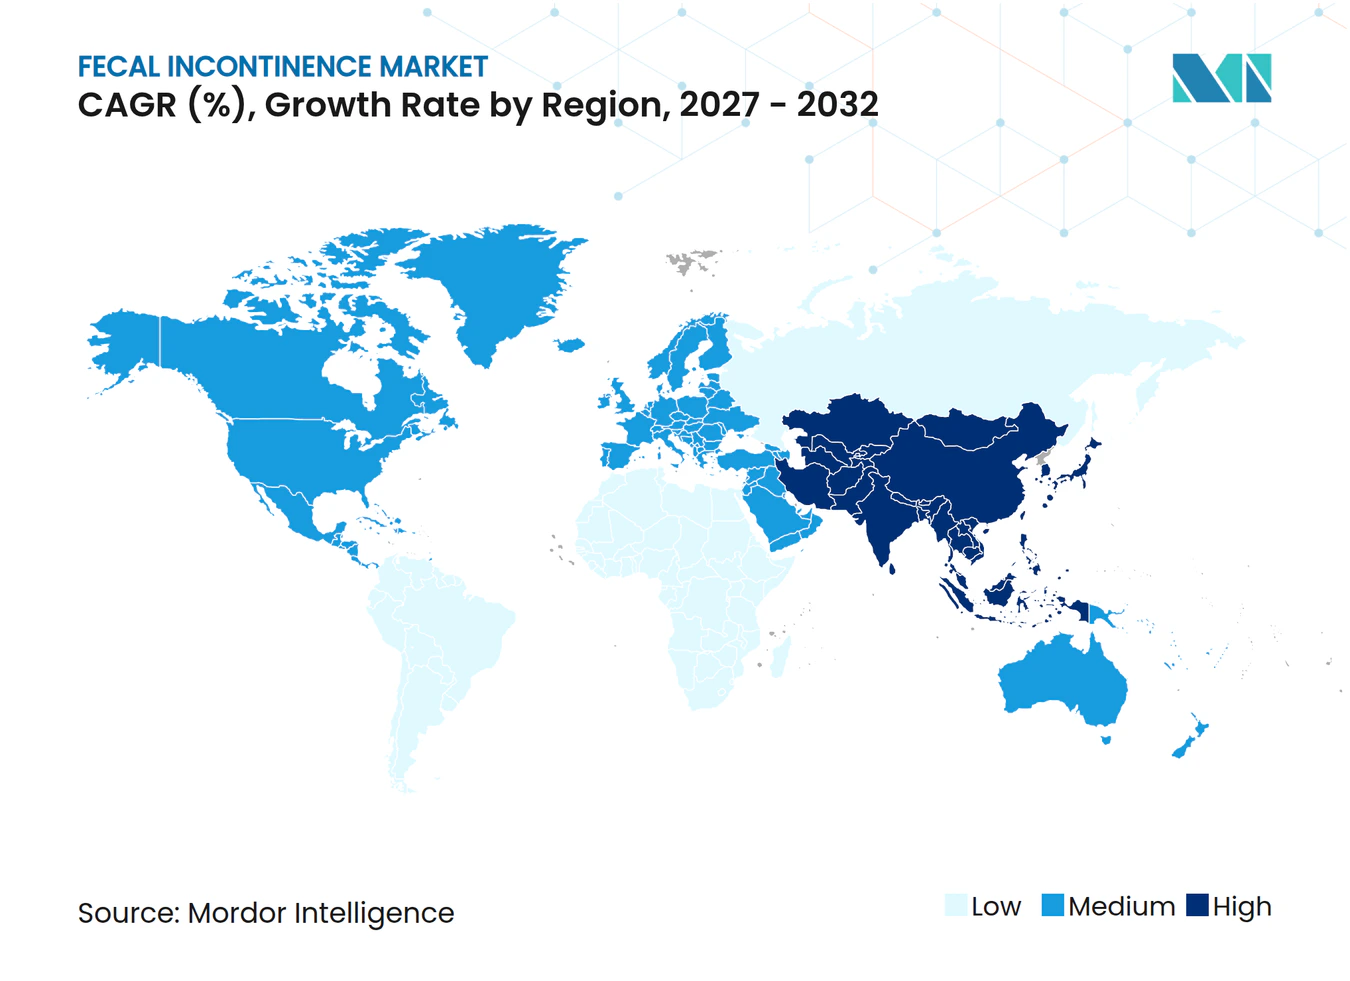
- 地域別では、北米が2026年の便失禁市場の41.23%を占め、アジア太平洋地域は2032年にかけてCAGR 7.63%で最も急速に成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速に高齢化する世界人口 | +1.8% | 北米、欧州、日本に集中するグローバル | 長期(4年以上) |
| 慢性消化器疾患の有病率の上昇 | +1.2% | 先進国市場でより高い影響を持つグローバル | 中期(2〜4年) |
| 低侵襲排便管理デバイスの採用拡大 | +0.9% | 北米・EU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 仙骨神経調節に対する有利な償還 | +0.7% | 北米、一部のEU市場 | 短期(2年以内) |
| AI対応バイオフィードバック療法プラットフォーム | +0.4% | 北米、EU、アジア太平洋地域での採用 | 中期(2〜4年) |
| 新興市場における骨盤底神経調節クリニックの拡大 | +0.3% | アジア太平洋地域中心、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速に高齢化する世界人口
65歳以上の成人は全成人の8%と比較して15%の便失禁有病率を示しており、長寿化が進む中でアドレス可能なベースが拡大しています。[1] 患者1人当たりの年間経済的負担は直接ケアコストと生産性損失を合わせて平均USD 4,110に達し、支払者へのプレッシャーが高まっています。[2] 介護施設における50〜70%の有病率が高度な排便管理システムへの施設需要を牽引しています。糖尿病や神経疾患などの加齢関連合併症がリスクをさらに高めています。長期ケアプロバイダーは、スタッフ効率化をもたらすことから、高度な収容・神経調節ソリューションをコスト効率の高いものとして捉えるようになっています。その結果、便失禁市場は高所得経済圏における高齢化トレンドと密接に連動しています。
慢性消化器疾患の有病率の上昇
炎症性腸疾患患者は54%の便失禁発生率を報告しており、集団ベースラインをはるかに超え、未充足の治療ニーズを浮き彫りにしています。過敏性腸症候群は52%の生涯発生率を持ち、体系的な管理経路への需要を増幅させています。制御されない症状に関連する心理的苦痛が受診行動を加速させており、最近の調査では回答者の56%が疲労と排便コントロールを優先事項としています。特に直腸がん切除後の術後合併症が、経肛門洗腸キットや神経調節インプラントなどのデバイスを必要とする追加の患者層を生み出しています。これらの要因が合わさって、便失禁市場全体の中で二桁成長のポケットを維持しています。
低侵襲排便管理デバイスの採用拡大
MRI対応仙骨神経調節システムは現在、患者報告による症状改善率93.2%を達成しながら、かつて適格性を制限していた画像診断制限を取り除いています。[3] 高強度集束電磁療法はわずか5セッションで95%のQOL改善を達成し、時間的制約のある患者を引き付けています。在宅で実施されるAI駆動バイオフィードバックプラットフォームは、失禁エピソードの統計的に有意な減少を実証しています。利便性と有効性が融合するにつれ、患者と臨床医はより低侵襲な選択肢へと移行し、便失禁市場全体で高度なインプラントとデジタル治療薬のユニット販売を促進しています。
仙骨神経調節に対する有利な償還
Medicare、UnitedHealthcare、およびその他の主要支払者は、保存的治療が奏効せず、試験刺激中に50%以上の症状改善が記録された場合に仙骨神経調節手術を償還するようになっています。経済モデリングにより24ヶ月にわたる良好な費用対効果比が明らかになり、適用範囲の正当化が強化されています。新しいCPTおよびHCPCSコードが請求を簡素化し、プロバイダーの採用を加速させています。適用範囲は後脛骨神経刺激やモジュール式排便管理システムを含むよう段階的に拡大しており、適格患者の経済的障壁を低下させ、便失禁市場規模を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 社会的スティグマと疾患の過少報告 | -1.4% | 文化的差異を伴うグローバル | 長期(4年以上) |
| 高度なインプラントおよび処置の高コスト | -0.8% | 新興市場、無保険者集団 | 中期(2〜4年) |
| 生体吸収性充填剤に対する断片化した規制経路 | -0.5% | 地域的差異を伴うグローバル | 短期(2年以内) |
| 最新療法に精通した大腸肛門科専門医の不足 | -0.6% | グローバル、農村部および新興市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
社会的スティグマと過少報告
患者のわずか23%のみが臨床の場で便失禁エピソードを正確に開示しており、認識のギャップが大きいことを示しています。文化的規範がこの状態を加齢や出産の不可避な結果として位置づけ、積極的なケア受診を妨げています。臨床医が対話を開始することはほとんどなく、早期介入の機会を逃しています。アドボカシーグループやピアサポートプラットフォームが啓発キャンペーンを開始していますが、行動変容は依然として緩やかです。目立たない在宅治療を可能にするデジタル治療薬が恥ずかしさを軽減していますが、スティグマは引き続き便失禁市場を制約しています。
高度なインプラントおよび処置の高コスト
仙骨神経調節インプラント手術は無保険患者にとってUSD 10,000を超える自己負担費用となる可能性があり、低所得層での普及を制限しています。バッテリー交換や修正手術が生涯費用を追加し、償還が限られた新興経済圏では特に採用を妨げています。コスト意識の高い市場の病院は、資本集約的なデバイスよりも吸収性製品を優先し、市場浸透を抑制しています。メーカーはバリューベースの価格設定とモジュール式プラットフォームで対応していますが、経済的ハードルは依然として世界の便失禁市場規模に重くのしかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
神経調節が成長を加速パッドおよびライナーは最大の収益シェアを生み出し、2026年の便失禁市場において37.42%を占めました。デバイスへの親しみやすさ、広範な小売流通、および即時の症状抑制がその優位性を支えています。一方、仙骨神経刺激インプラントは最も急成長しているカテゴリーであり、支払者が適用範囲を拡大し、持続的な禁制回復における優位性を示す臨床データが蓄積されるにつれ、CAGR 9.31%で拡大しています。神経調節製品の便失禁市場規模は、メーカーがMRI対応ジェネレーターおよびより長寿命のバッテリーを導入するにつれ、さらに拡大する見込みです。センサーと閉鎖式ドレナージを統合した新興の排便管理システムは、看護時間を59%削減し、病院の効率性を向上させています。バイオフィードバック機器はデジタル的な復興を享受しており、クラウド連携プラットフォームがリモートコーチングとアドヒアランス追跡を可能にしています。バルキング剤は規制上の複雑さにより限定的な位置づけにとどまり、肛門プラグは術後のニッチな用途に対応しています。
高度製品への需要は、Boston Scientific・Axonics合併によって触媒されており、知的財産ポートフォリオの統合、流通網の強化、およびパイプライン拡充への資金提供が行われています。競争上の差別化は現在、デバイスの小型化、バッテリー寿命、およびリアルワールドエビデンスを収集するソフトウェアエコシステムを中心に展開されています。これらのダイナミクスを総合すると、便失禁市場における神経調節がイノベーションの原動力であることが裏付けられます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
患者タイプ別:
小児の機会が浮上成人患者は2026年の便失禁市場の84.65%を占め、加齢に伴う有病率の高さと確立された償還制度を反映しています。しかし、小児の採用はCAGR 8.35%で加速しており、小児排便機能障害への認識が高まり、Indepenemaなどの専用デバイスが自己浣腸投与を可能にしています。小児向けソリューションの便失禁市場シェアは、臨床試験が青年期における仙骨神経調節の有効性を検証し、非侵襲的骨盤底磁気刺激が良好な安全性プロファイルを示すにつれ、着実に上昇すると予想されます。家族中心のケアモデル、デジタル教育リソース、および学校ベースのスクリーニングプログラムがさらに量的成長を支えています。
小児の治療レジメンは、直腸肛門内圧測定診断と個別化された治療アルゴリズムをますます組み合わせており、反応予測と介護者の信頼性を向上させています。メーカーはカテーテルサイズ、ユーザーインターフェース、およびトレーニング資材を小児のニーズに合わせて調整しており、便失禁産業におけるこのセグメントの戦略的重要性を強調しています。
エンドユーザー別:
在宅ケアの変革病院は2026年の便失禁市場規模の47.41%を生み出し、複雑な症例の主要な診断・介入拠点として機能しています。しかし、在宅ケア環境は患者がプライバシーと利便性を求めるにつれ、最も強いCAGR 7.54%を示しています。FDAが承認した在宅バイオフィードバックデバイスは、遠隔臨床医の監督のもとで骨盤底運動レジメンを指導し、外来フォローアップと日常生活のアドヒアランスの間のギャップを埋めています。MONITプラットフォームなどのスマートおむつセンサーは、適時の交換を促進することで皮膚炎の発生率を削減し、在宅環境における技術の役割を実証しています。
外来手術センターは、合理化されたワークフローと低い間接費用により、仙骨神経調節インプラント手術の件数を取り込んでいます。便失禁の有病率が70%に達する長期ケア施設では、高度な収容システムとスタッフトレーニングを統合した包括的な排便管理プログラムが採用されています。分散型ケアモデルへのこれらのシフトは、治療上の接点を拡大し、便失禁市場における持続的な勢いを牽引しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米便失禁市場
北米は2026年の便失禁市場シェアの41.23%を維持し、成熟した償還制度、高い処置件数、および米国国立衛生研究所が資金提供する継続的な神経調節研究に支えられています。Mass General Brigham Health Planの骨盤健康イニシアチブなどの支払者パイロットは、センサー対応製品とバーチャルコーチングをバンドルし、患者エンゲージメントを高め、将来的なコストを削減しています。
欧州便失禁市場
欧州は成熟した高度に構造化された市場環境を示しています。ドイツ、英国、フランスが、専門的な骨盤底リハビリテーションセンターおよび連携ケアネットワークを通じて導入を牽引しています。EU規制経路の調和によりデバイス承認が迅速化されている一方、価格圧力により費用対効果フレームワークの採用が促進されています。低位前方切除症候群に対する経肛門洗浄を評価する多施設臨床試験が患者選択基準を継続的に精緻化しており、地域全体での持続可能な成長を支えています。
アジア太平洋便失禁市場
アジア太平洋地域は最も急成長している地域であり、医療費の増加および啓発キャンペーンの改善を背景に7.63%のCAGRで拡大しています。中国における横断的調査では、骨盤底機能障害の有病率が高い一方で公衆リテラシーが限られていることが明らかになっており、教育が主要な成長要因として浮き彫りになっています。タイの泌尿婦人科学会は、西洋医学と伝統的医療を統合した専門家トレーニングプログラムを拡充し、医師の人材プールを拡大しています。日本の超高齢化社会と充実した保険適用は、プレミアムデバイスの早期導入を支えており、新興経済国はメディカルツーリズムを活用して先進的な治療へのアクセスを確保しています。これらの動向が総合的に収益源を多様化し、グローバルな便失禁市場を拡大させています。
競争環境
市場集中度
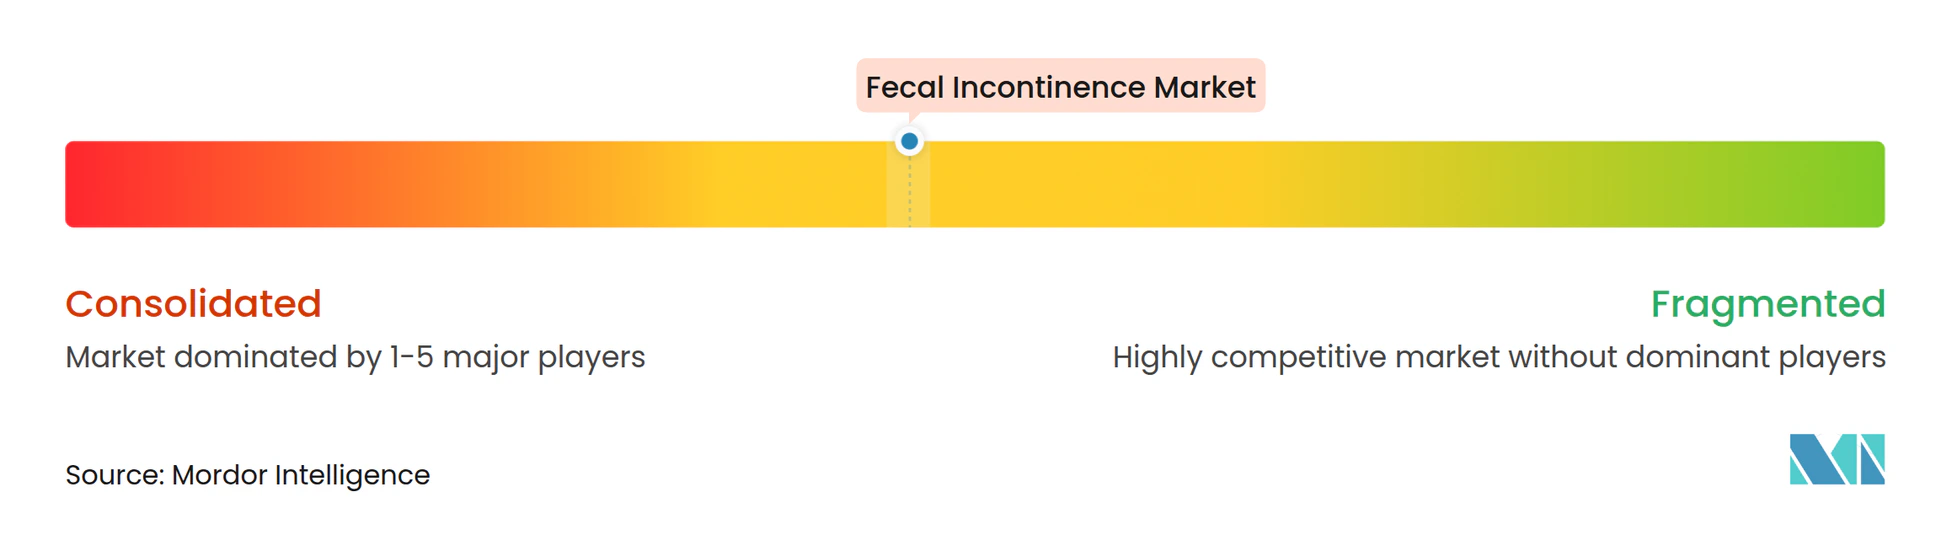
便失禁市場は神経調節プラットフォームを中心に中程度に統合されており、2024年のBoston ScientiticによるAxonicsの買収はこのセクター最大の取引となり、統合されたインプラント・ソフトウェアエコシステムへの戦略的転換を示しています。Medtronicは継続的なイノベーションと積極的な特許執行を通じて37万5,000人を超える患者の大規模なインストールベースを守っています。
Coloplastは2024年にストーマユーザー向けの世界初の漏れ通知システムを発売し、患者のQOL向上とリモートモニタリングのサポートを通じてデジタルヘルス統合で差別化を図っています。Minnesota Medical Technologiesなどの新興参入者は、使いやすいシリコーンインサートでニッチな適応症をターゲットにし、治療の選択肢を広げています。ベンチャー資金は、データ駆動型のパーソナライゼーションと採用障壁の低下を約束するAI対応バイオフィードバックスタートアップに集まっています。
主要企業全体の戦略的優先事項は現在、バッテリー寿命、MRI適合性、およびクラウド接続分析を重視しています。既存企業が主要な差別化要因を保護しようとする中、知的財産紛争が激化しています。学術センターとのパートナーシップがエビデンス生成を加速させ、地域ディストリビューターが高成長市場へのリーチを拡大しています。これらのダイナミクスにより、技術革新が便失禁市場内での競争ポジショニングの中心であり続けることが確保されています。
便失禁産業リーダー
-
Medtronic plc
-
Coloplast A/S
-
Boston Scientific Corporation
-
Axonics Inc.
-
Hollister Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
便失禁市場 このレポートでカバーされる企業
- Axonics Inc.
- B. Braun
- Boston Scientific
- Coloplast
- Consure Medical
- ConvaTec Group plc
- Dentsply Sirona
- Hollister
- Laborie
- Laborie Medical Technologies
- Medtronic
- Renew Medical Inc.
- Solventum
- SRS Medical
- Teleflex
- TG Eakin Ltd
- Zyno Medical
最近の産業開発事情 便失禁市場
- 2025年7月:Minnesota Medical Technologiesが、便失禁管理における終日快適性のために設計されたStaySure使い捨てシリコーンインサートのFDA 510(k)認可を取得しました。
- 2024年10月:UCI Healthが、産科損傷関連の排便失禁を対象とした幹細胞由来療法iltamiocelのフェーズ3試験を開始しました。
- 2024年7月:Coloplastがストーマ患者向けの世界初のデジタル漏れ通知システムの一つを発表し、合併症を軽減するためのリアルタイムアラートを統合しました。
世界の便失禁市場レポートの範囲
セグメンテーション概要
| パッドおよびライナー |
| 排便管理システム |
| 肛門プラグ |
| 充填剤 |
| 仙骨神経刺激インプラント |
| バイオフィードバック機器 |
| 成人 |
| 小児 |
| 病院 |
| 外来手術センター |
| 在宅ケア施設 |
| 長期ケア施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | パッドおよびライナー | |
| 排便管理システム | ||
| 肛門プラグ | ||
| 充填剤 | ||
| 仙骨神経刺激インプラント | ||
| バイオフィードバック機器 | ||
| 患者タイプ別 | 成人 | |
| 小児 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 在宅ケア施設 | ||
| 長期ケア施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの便失禁市場の予測値はいくらですか?
便失禁市場は2032年までに53.9億米ドルに達すると予測されています。
最も急成長している製品セグメントはどれですか?
仙骨神経刺激インプラントは2032年にかけてCAGR 9.31%で拡大しています。
最も急成長している地域はどこですか?
アジア太平洋地域は、医療インフラの整備と認識の向上により、2032年にかけてCAGR 7.63%で拡大しています。
成人患者のシェアはどのくらいですか?
成人患者は現在の市場収益の84.65%を占めています。
在宅ケア施設へのシフトを促進しているものは何ですか?
目立たないデジタル治療薬とFDA認可の在宅バイオフィードバックデバイスが、在宅ケア採用において7.54%のCAGR成長を可能にしています。
治療採用の主な障壁は何ですか?
社会的スティグマが過少報告につながっており、患者のわずか23%のみが臨床医に症状を正確に開示しています。