
Größe und Marktanteil des europäischen Raumfahrtantriebsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.92 Milliarden US-Dollar |
| Marktgröße (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2031) | 1.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.02 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Raumfahrtantriebsmarktes von Mordor Intelligence
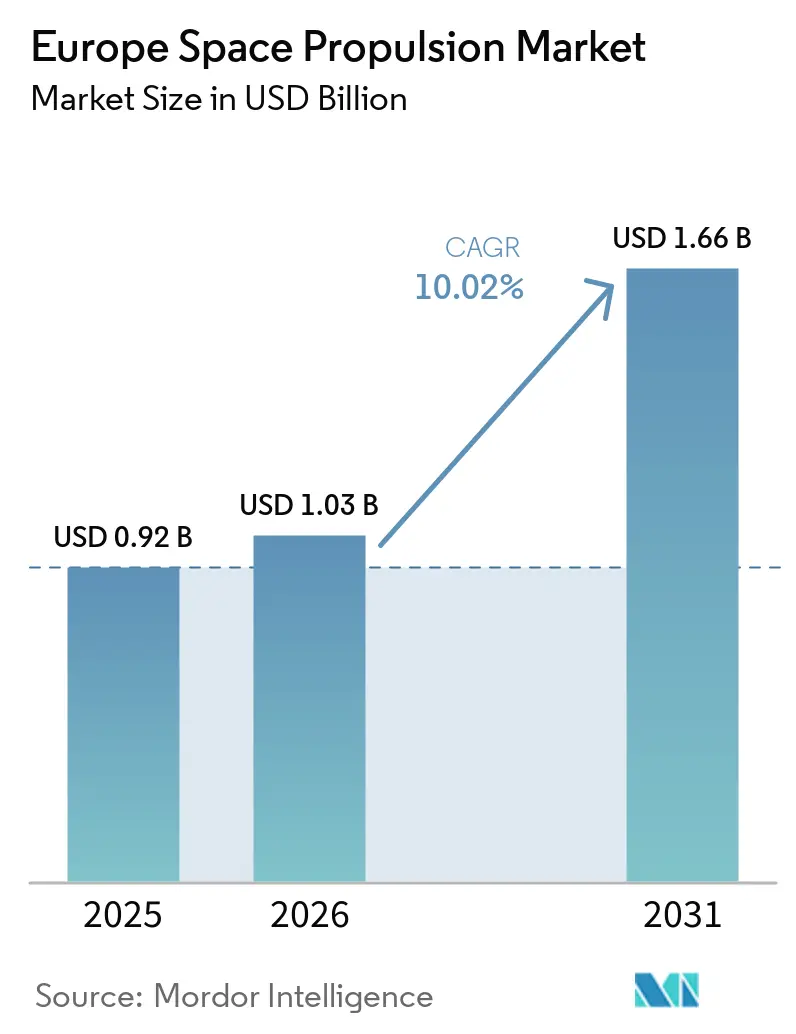
Die Größe des europäischen Raumfahrtantriebsmarktes wurde im Jahr 2025 auf 0,92 Milliarden USD geschätzt und soll von 1,03 Milliarden USD im Jahr 2026 auf 1,66 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,02 % während des Prognosezeitraums (2026–2031). Der Markt wird durch institutionelle Konstellationen, kommerzielle Satellitenprogramme und den Bedarf an europäischer Startautonomie gestützt. Die Nachfrage verlagert sich hin zu Wiederholungsaufträgen für standardisierte Satellitenantriebseinheiten, die einen gleichmäßigeren Auftragsfluss als große geostationäre Satellitenprogramme bieten können. Europäische Zulieferer erweitern zudem ihre Produktionskapazitäten für elektrische Antriebe, während sie die Fähigkeiten im Bereich Flüssig- und Feststoffantrieb für Trägerraketen aufrechterhalten. Dies schafft Chancen für Zulieferer, die Qualifikationsanforderungen erfüllen, die Komponentenversorgung sichern und eine zuverlässige Leistung im Orbit nachweisen können. Die Produktionskapazität für Feststoffbooster bleibt wichtig, da die Startverfügbarkeit sowohl von der Fertigungsleistung als auch von der Satellitennachfrage abhängt.
Wichtigste Erkenntnisse des Berichts
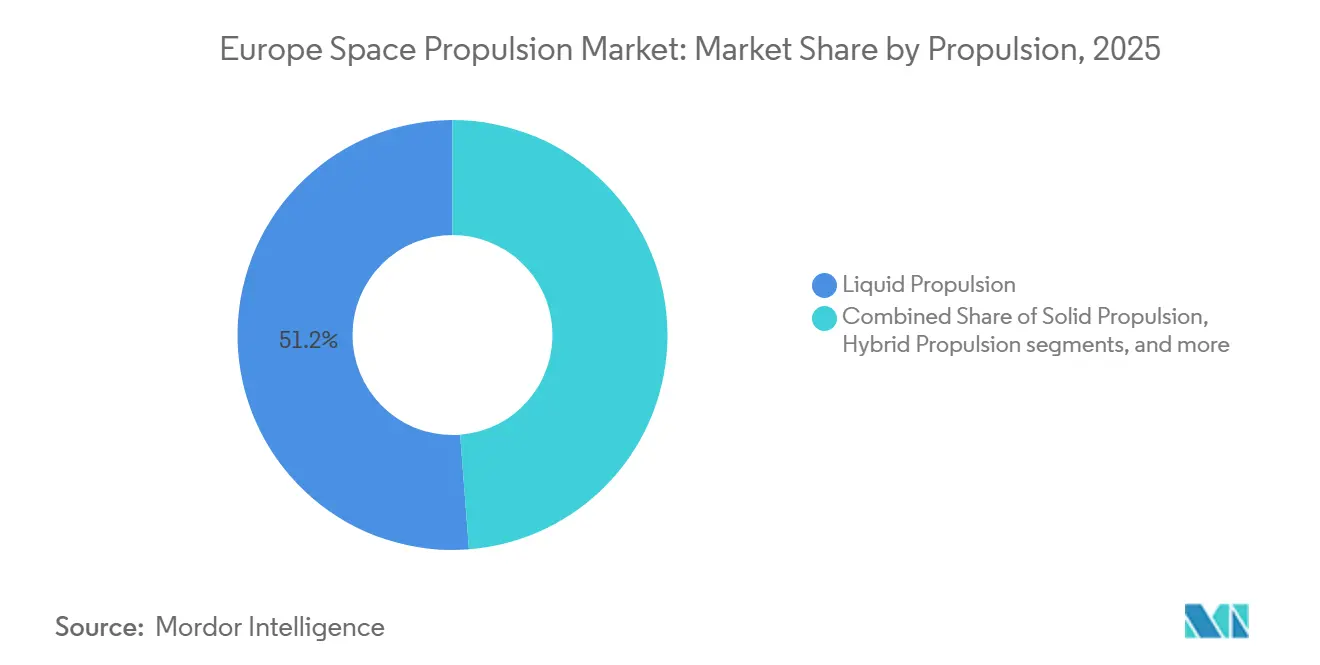
- Nach Antriebsart hielt Flüssigantrieb im Jahr 2025 einen Umsatzanteil von 51,22 %, während elektrischer Antrieb bis 2031 mit einem CAGR von 16,42 % wachsen soll.
- Nach Komponente hielten Triebwerke und Raketenmotoren im Jahr 2025 einen Umsatzanteil von 51,81 %, während Treibstoffversorgungssysteme bis 2031 mit einem CAGR von 14,12 % wachsen sollen.
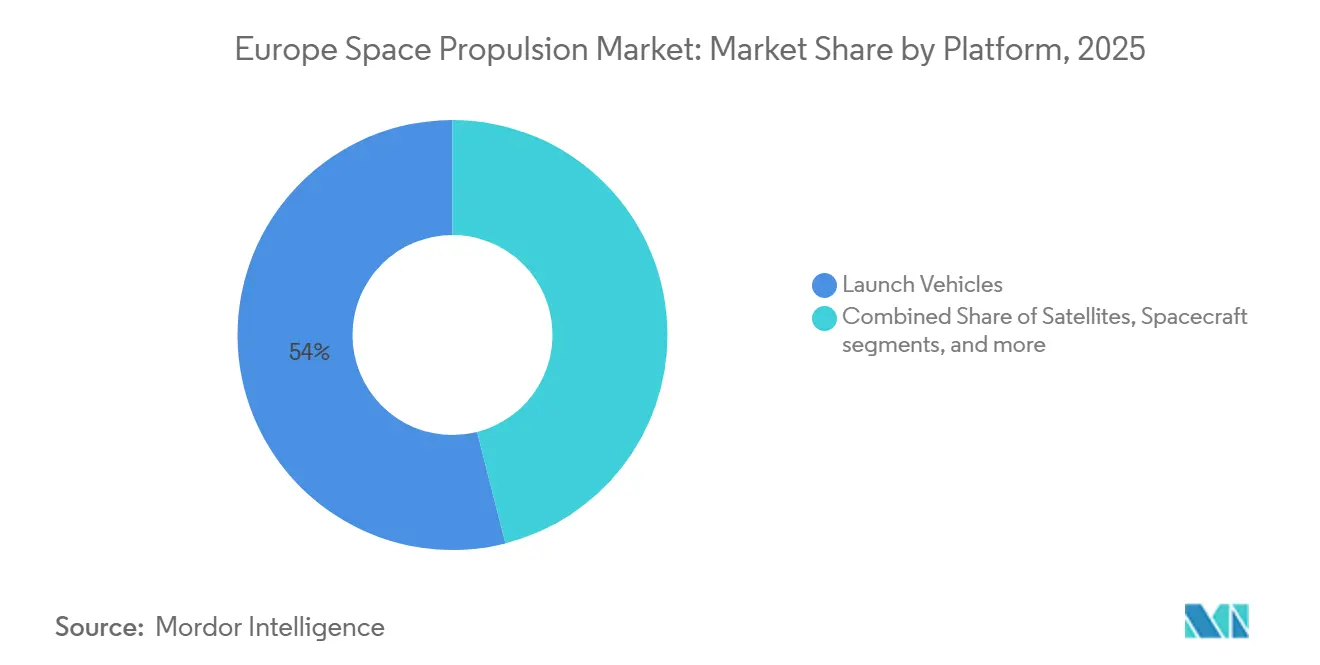
- Nach Plattform hielten Trägerraketen im Jahr 2025 einen Umsatzanteil von 53,96 %, während Satelliten bis 2031 mit einem CAGR von 18,92 % wachsen sollen.
- Nach Endnutzer hielten kommerzielle Nutzer im Jahr 2025 einen Umsatzanteil von 62,63 % und sollen bis 2031 mit einem CAGR von 16,52 % wachsen.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Umsatzanteil von 35,17 %, während Frankreich bis 2031 mit einem CAGR von 16,63 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Institutionelle und kommerzielle Satellitenstationierung | 2.90% | Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der europäischen Startkapazität | 2.30% | Westeuropa (Frankreich, Italien, Deutschland) | Kurzfristig (≤ 2 Jahre) |
| Einführung elektrischer Antriebe zur Masse- und Kostenoptimierung | 2.20% | Global, europäische Fertigungsbasis | Langfristig (≥ 4 Jahre) |
| Wachstum von Mobilitätsdiensten im Orbit und Diensten am Ende der Betriebszeit | 1.50% | Europa, Ausstrahlungseffekte auf globale GEO-Betreiber | Mittelfristig (2–4 Jahre) |
| Europäische Industrialisierung der Antriebsfertigung | 0.80% | Europa (Italien, Frankreich, Deutschland, Vereinigtes Königreich, Österreich) | Mittelfristig (2–4 Jahre) |
| Europäische strategische Autonomie im Weltraum | 1.10% | Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Institutionelle und kommerzielle Satellitenstationierung
Das EU-Programm IRIS² erfordert eine multi-orbitale LEO- und MEO-Architektur, die Nachfrage nach Satelliten mit Stationserhaltungs- und Deorbit-Fähigkeit erzeugt. Das Programm verschafft dem europäischen Raumfahrtantriebsmarkt eine Quelle institutioneller Nachfrage, die weniger den kommerziellen Preiszyklen ausgesetzt ist. Die Erneuerung der Galileo- und Copernicus-Flotten erhöht zudem die Nachfrage, die an öffentliche Missionen gebunden ist. Größere Konstellationsaufträge begünstigen standardisierte, modulare Antriebseinheiten gegenüber maßgeschneiderten Altdesigns. Dieser Wandel erfordert von etablierten Zulieferern, die Fertigungskosten zu senken und Zertifizierungsprozesse zu straffen, während die Zuverlässigkeit gewahrt bleibt. Safrans PPS5000-Hall-Triebwerk wurde nach der Unterbrechung der russischen SPT-140d-Versorgung zu einer europäischen Alternative, da die Störung die inländischen Qualifikationsbemühungen beschleunigte.[1]
Ausbau der europäischen Startkapazität
Das Ariane-6-Programm verknüpft die europäische Startkapazität direkt mit der Nachfrage nach großen Feststoff- und Flüssigantriebssystemen. Der Ariane-6-Flug VA269 demonstrierte die P160C-betriebene Ariane-64-Konfiguration durch den Einsatz von 36 Amazon-LEO-Satelliten und stellte einen europäischen Nutzlastrekord auf. Der Flug demonstrierte zudem eine Leistungssteigerung von 10–15 % für LEO-Missionen mit der neuen Boosterkonfiguration.[2] Die Skalierung der Produktion erfordert Investitionen in die Treibstoffmischung, das Kohlefaserwickeln und die Transportkapazität. Diese Investitionen haben lange Vorlaufzeiten, sodass Zulieferer nachhaltige institutionelle Zusagen benötigen, bevor sie die Produktion steigern können. ArianeGroups CNES-Vertrag für ein Triebwerk der nächsten Generation mit Flüssigsauerstoff und Methan zeigte, dass Europa bestehende Startsysteme ausbaut und gleichzeitig eine Nachfolgearchitektur entwickelt.[3]
Einführung elektrischer Antriebe zur Masse- und Kostenoptimierung
Elektrische Antriebe können die von einem Satelliten mitgeführte chemische Treibstoffmasse reduzieren und so mehr Nutzlastmasse oder kostengünstigere Startoptionen ermöglichen. Dieser Mehrwert ist zunehmend relevant, wenn Betreiber Antriebe für große Satellitengruppen beschaffen. SITAEL eröffnete im Juli 2025 seine Smart Space Factory 4 in Pisa mit ISO-8-Reinräumen und einem großen Weltraumsimulator für die Serienproduktion von Hall-Effekt-Triebwerken.[4] Das CHEOPS-VHP-BB-Projekt lieferte im Februar 2026 validierte Bausteine für 20-kW-Hall-Effekt-Triebwerke und unterstützt damit Anwendungen in der Tiefraumerkundung und im Orbit-Servicing. Safrans PPS5000 erhielt zudem durch das INVICTUS-Projekt eine Krypton-Qualifikation, die Engpässe bei der Versorgung mit Edelgasen lindern und die Treibstoffkosten senken könnte. Fertigungskapazität, Qualifikationsfähigkeit und Treibstoffflexibilität beeinflussen daher die Wettbewerbsposition der Zulieferer im europäischen Raumfahrtantriebsmarkt.
Wachstum von Mobilitätsdiensten im Orbit und Diensten am Ende der Betriebszeit
Missionen zur Wartung im Orbit erfordern wiederholte Manöver, Andockvorgänge, Lageübertragungen und Wiederanhebungsoperationen, die sich von konventionellen Stationserhaltungsmissionen unterscheiden. Die ESA unterzeichnete im September 2026 einen Vertrag mit ClearSpace zur Weiterentwicklung des Phoenix Partnership Project für die kommerzielle Wartung geostationärer Satelliten. Thales Alenia Space koordiniert den EUR 12 Millionen (USD 13,44 Millionen) umfassenden EROSS-SC-Vertrag für eine europäische automatisierte Rendezvous- und robotische Andockdemonstration. Die geplante Pilotmission 2030 macht Antriebe mit hoher Wiederstartfähigkeit und hohem Delta-V zu einer wichtigen Anforderung für Raumfahrzeugzulieferer. Europäische Antriebsunternehmen können Orbit-Servicingprogramme nutzen, um Systeme zu demonstrieren, die Umsetzung, Lebensverlängerung und Entsorgung am Ende der Betriebszeit ermöglichen. Die damit verbundene Produktionschance erstreckt sich über die Triebwerkshardware hinaus auf Treibstoffmanagement, Leistungsverarbeitung und Wärmeregelungsausrüstung.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapitalintensität und lange Entwicklungszyklen | -0.90% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Qualifikations- und Zuverlässigkeitsanforderungen | -0.80% | Global | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Treibstoff, Exportkontrolle und Umweltauflagen | -0.70% | Europa, Global | Mittelfristig (2–4 Jahre) |
| Begrenzte europäische Startkadenz und fragmentierte Beschaffung | -0.60% | Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifikations- und Zuverlässigkeitsanforderungen
Europäische Antriebssysteme erfordern Umgebungstests, Materialverifizierung und Fehlermodusanalysen vor der Flugbereitschaft. Der Prozess kann von der Erstauslegung bis zur Qualifikation 5 bis 8 Jahre dauern und verzögert damit die Angebotsreaktion auf neue Nachfrage. Die Einschränkung ist bei elektrischen Antrieben besonders ausgeprägt, da Jod-, Krypton- und luftatmende Konzepte sich ändern können, bevor ein Testprogramm abgeschlossen ist. Das INVICTUS-Projekt nutzte einen Delta-Qualifikationsansatz, um qualifizierte Systeme ohne einen vollständigen neuen Zyklus auf Krypton zu erweitern. Die Hochvakuum-Testkapazität ist auf nationale Einrichtungen wie DLR Lampoldshausen, ESTEC und ONERA konzentriert, was zu Terminierungsengpässen führen kann. Treibstoffhandhabung, Exportkontrollen und Umweltanforderungen stellen weitere Dokumentations- und Betriebsanforderungen für den europäischen Raumfahrtantriebsmarkt dar.
Hohe Kapitalintensität und lange Entwicklungszyklen
Ein flugqualifiziertes Flüssigtriebwerk oder ein großer Feststoffmotor kann EUR 100 Millionen (USD 112,10 Millionen) bis EUR 300 Millionen (USD 336,50 Millionen) und 8–12 Jahre Entwicklungszeit erfordern. Dieses Investitionsniveau begrenzt den Wettbewerb im Bereich Schwerlast- und Primärstufenantrieb. Die Konzentration der Produktion kann zu Risiken führen, wenn ein wichtiges Triebwerksprogramm Störungen ausgesetzt ist. ESA und DLR vereinbarten im Oktober 2025, die Montage des Vinci-Oberstufentriebwerks nach Lampoldshausen zu verlagern, um die Abhängigkeit von einem einzigen Standort zu reduzieren. Kleinere Unternehmen im Bereich elektrischer Antriebe sehen sich ebenfalls mit nicht wiederkehrenden Entwicklungskosten konfrontiert, wenn einzelne Konstellationsprogramme unterschiedliche Schnittstellen, Treibstoffe oder Vibrationsprofilen erfordern. Eine begrenzte Startkadenz und eine fragmentierte Beschaffung können daher die Umsatzskalierung einschränken, selbst wenn technische Nachfrage vorhanden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Elektrischer Antrieb gewinnt an Bedeutung, während Flüssigantrieb den Umsatz verankertFlüssigantrieb machte 2025 51,22 % des europäischen Raumfahrtantriebsmarktes aus, gestützt durch den hohen Wert der Hauptstufen- und Oberstufensysteme der Ariane 6. Die Triebwerke Vulcain 2.1 und Vinci bleiben bedeutsam, da sie den europäischen autonomen Zugang zum Weltraum sichern. Bipropellant-Systeme werden in den Hauptstufen von Trägerraketen und in Apogäumstriebwerken von Satelliten eingesetzt. Monopropellant-Hydrazin-Triebwerke bleiben für die Lageregelung bestehender und in der Betriebsmitte befindlicher Satellitenplattformen relevant. Feststoffantrieb bleibt ebenfalls von strategischer Bedeutung, da der P120C und der P160C die Programme Ariane 6 und Vega-C unterstützen. ArianeGroup und Avio erneuerten im November 2025 ihre Europropulsion-Vereinbarung für die Produktion bis 2029. Der europäische Raumfahrtantriebsmarkt stützt sich daher weiterhin auf etablierte Flüssig- und Feststoffsysteme für seine Trägerarchitektur. Diese Systeme erfordern ausgereifte Produktionslinien und formale Qualifizierungsverfahren. Ihre Bedeutung begrenzt die Geschwindigkeit, mit der alternative Anbieter von Trägerraketen-Antriebssystemen in den Markt eintreten können.
Elektrischer Antrieb wird voraussichtlich bis 2031 mit einem CAGR von 16,42 % wachsen, da Betreiber Hall-Effekt- und Elektrospray-Systeme für die Stationserhaltung und Entsorgung einsetzen. Der geringere Treibstoffbedarf kann die Raumfahrzeugmasse reduzieren und breitere Startoptionen unterstützen. ION-X sammelte im Dezember 2024 13 Millionen EUR (14,30 Millionen USD) ein, um Elektrospray-Triebwerke zu industrialisieren, und strebte bis 2028 eine Produktion von 200 Einheiten pro Jahr an. Hybridantrieb befindet sich noch in einem früheren Stadium der kommerziellen Entwicklung, zieht jedoch Interesse für eine souveräne europäische Fertigung auf sich. HyPrSpace sammelte 2025 im Rahmen des Förderprogramms France 2030 21 Millionen EUR (22,89 Millionen USD) ein. Das Segment umfasst verschiedene technische Ansätze, sodass der Qualifizierungsfortschritt und die Leistung im Orbit weiterhin wichtige Auswahlkriterien bleiben. Anbieter, die standardisierte Raumfahrzeugschnittstellen bedienen können, könnten davon profitieren, wenn Satellitenprogramme ihre Beschaffungsvolumina erhöhen. Der Trend zu wiederholbaren Modulen kann Unternehmen begünstigen, die eine stabile Produktionsqualität nachweisen. Er kann auch die Verfügbarkeit von Komponenten zu einem zentralen Bestandteil der Kundenauswahl machen.



Nach Komponente:
Triebwerke und Raketenmotoren führen, während Versorgungssysteme mit dem elektrischen Antrieb skalierenTriebwerke und Raketenmotoren hielten im Jahr 2025 einen Umsatzanteil von 51,81 %, da sie die primäre wertschöpfende Hardware über alle Antriebsarten hinweg darstellen. Die Kategorie umfasst große Starttriebwerke, Feststoffmotoren, Hall-Effekt-Triebwerke und Entladungskammern. Das ArianeGroup-RIT-2X-Gitterionen-Triebwerk wurde durch das GIESEPP-MP-Programm als standardisierte Plug-and-Play-Einheit entwickelt. Standardisierte Produkte können den kundenspezifischen Entwicklungsaufwand für Satellitenintegratoren reduzieren. Sie können auch die Wiederholungsbeschaffung für Konstellationsprogramme unterstützen. Große Raketenmotoren behalten aufgrund ihrer Rolle im Trägerraketen-Antrieb einen hohen Vertragswert. Die Komponentenmischung im europäischen Raumfahrtantriebsmarkt spiegelt daher sowohl Startsysteme als auch die wachsende Satellitenantriebsbasis wider. Hardware-Zulieferer müssen die Anforderungen hochwertiger Startprogramme mit denen höhervolumiger Satellitenaufträge in Einklang bringen. Die Produktmischung ändert sich, da Satellitenhersteller Teile suchen, die einfacher zu integrieren sind.
Treibstoffversorgungssysteme sollen bis 2031 mit einem CAGR von 14,12 % wachsen, da elektrische Antriebe Xenon-, Krypton- und Jod-Konfigurationen übernehmen. Jeder Treibstoff kann unterschiedliche Druckregelungs-, Speicher- und Durchflussmesskonstruktionen erfordern. Dies erhöht die Bedeutung der Komponentenzuverlässigkeit über das Triebwerk selbst hinaus. Leistungsverarbeitungseinheiten unterstützen ebenfalls elektrische Antriebe, indem sie die elektrische Versorgung des Triebwerks verwalten. Die Mk3-Leistungsverarbeitungseinheit von Thales Belgien wurde in europäischen Konsortiumsprojekten mit Hall-Triebwerksplattformen integriert. Düsen und Wärmeregelungsausrüstung bleiben eng an die Produktionsanforderungen von Trägerraketen gebunden. Komponentenzulieferer können profitieren, indem sie mehrere Antriebsarchitekturen statt eines einzigen Plattformdesigns unterstützen. Das Design von Versorgungssystemen wird wichtiger, wenn Satellitenbetreiber mehrere Treibstoffoptionen in Betracht ziehen. Gemeinsame Schnittstellenanforderungen können es Integratoren auch erleichtern, eine Komponente über mehrere Programme hinweg zu qualifizieren.
Nach Plattform:
Satelliten sind der am schnellsten wachsende AntriebsverbraucherTrägerraketen hielten im Jahr 2025 einen Plattformumsatzanteil von 53,96 %, da jedes Fahrzeug hochwertige Kernstufen-, Oberstufen- und Booster-Antriebssysteme kombiniert. Ariane 6 verwendet das Vulcain-2.1-Kernstufen-Triebwerk und das Vinci-Oberstufen-Triebwerk sowie bis zu 4,00 P160C-Booster. Dies ergibt eine Antriebsrechnung in Höhe von Dutzenden von Millionen Euro pro Trägerrakete. Die Plattform erfordert zudem spezialisierte Fertigungs-, Test- und Integrationsanlagen. Diese Anforderungen unterstützen etablierte Zulieferer mit langfristigen institutionellen Beziehungen. Ariane-6-Produktion und Startleistung bleiben daher wesentlich für den europäischen Raumfahrtantriebsmarkt. Ein stabiler Startzeitplan unterstützt die Planung entlang der Triebwerks-, Booster- und Komponentenlieferkette. Jede Fertigungsverzögerung kann mehrere Antriebszulieferer gleichzeitig betreffen.
Satelliten sollen bis 2031 mit einem CAGR von 18,92 % wachsen, obwohl jedes Satellitenantriebssystem einen geringeren Stückwert als ein Trägerraketensystem hat. IRIS², die Galileo-Erneuerung und andere Konstellationsprogramme könnten gleichzeitig viele standardisierte Antriebsmodule benötigen. Satellitenbetreiber benötigen Systeme für Stationserhaltung, Kollisionsvermeidung, Orbitalübertragung und Entsorgung. Raumfahrzeuge für das Orbit-Servicing erhöhen die Nachfrage nach leistungsstärkeren, wiederholt startbaren Triebwerken. Die Arbeit der ESA mit ClearSpace und Thales Alenia Space veranschaulicht diese Anforderung für Servicingplattformen. Andere Plattformen umfassen hybride und suborbitale Konzepte, die im Laufe der Zeit in orbitale Anwendungen übergehen könnten. Der Plattformwandel erweitert die Nachfrage für Antriebszulieferer, die sowohl Satelliten als auch missionsspezifische Raumfahrzeuge bedienen können. Servicingmissionen erfordern Antriebssysteme, die über komplexere Manöverprofilen hinweg betrieben werden können. Satellitenprogramme hingegen legen größeren Wert auf Wiederholungsproduktion und Modularität.

Nach Endnutzer:
Kommerzielle Nachfrage prägt die größte und am schnellsten wachsende NutzerbasisKommerzielle Nutzer hielten im Jahr 2025 einen Umsatzanteil von 62,63 % und sollen bis 2031 mit einem CAGR von 16,52 % wachsen. Dieses Profil spiegelt LEO-Konstellationsbetreiber wider, die standardisierte, kostenorientierte Antriebe für Stationserhaltung und Kollisionsvermeidung benötigen. Das kommerzielle Segment legt größeren Wert auf Produktionswiederholbarkeit und Nachweise im Orbit als auf eine einzelne kundenspezifische Mission. Es ermutigt Zulieferer auch, Lieferzeiten und Stückkosten zu reduzieren. ION-X demonstrierte sein Elektrosprüh-Triebwerk im Orbit auf einem Space-Inventor-Satelliten durch die SpaceX-Transporter-12-Mission im Januar 2025. Solche Demonstrationen können Satellitenbetreibern helfen, die Leistung vor größeren Aufträgen zu beurteilen. Die kommerzielle Beschaffung verändert daher die Produkt- und Liefererwartungen im europäischen Raumfahrtantriebsmarkt. Zulieferer stehen unter größerem Druck, Flugerfahrung vor großen Produktionsaufträgen nachzuweisen. Sie müssen auch die Ausgangskapazität mit der Auftragskadenz der Konstellationsbetreiber abstimmen.
Regierungs- und Zivilnutzer bleiben als Ankerkunden für Technologieprogramme und frühe Beschaffung wichtig. ESA-Programme können Entwicklungskosten teilen und Unternehmen einen Weg bieten, neue Systeme zu qualifizieren. Galileo-, Copernicus- und nationale Sicherheitsmissionen bieten ebenfalls Nachfrage, die nicht vollständig an kommerzielle Satellitenökonomie gebunden ist. Militärische Anforderungen spiegeln sich zunehmend in Dual-Use-Spezifikationen für Plattformen zur Weltraumdomänen-Aufklärung wider. Europäische Ausschreibungen für Betrieb und Dienste im Orbit haben die Entwicklung verwandter Technologien unterstützt. Regierungs- und Zivilkäufer können höhere Zuverlässigkeitsschwellen und lange Programmzyklen unterstützen. Ihre fortgesetzte Rolle hilft Zulieferern, Systeme zu finanzieren, die später kommerziellen Kunden dienen. Die Endnutzerstruktur kombiniert daher öffentliche Unterstützung für die Entwicklung mit kommerzieller Nachfrage nach skalierter Bereitstellung. Zivile Beschaffung kann die Lücke zwischen früher Entwicklung und kommerzieller Einführung überbrücken. Militärische und Dual-Use-Anforderungen können den Bedarf an zuverlässigen, widerstandsfähigen Raumfahrzeugsystemen verstärken.
Geografische Analyse
Markt für Raumfahrtantriebe im Vereinigten Königreich
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 35,17 % am europäischen Markt für Raumfahrtantriebe, gestützt durch bedeutende Systemintegratoren und einen nationalen Schwerpunkt auf Antrieben für den Weltraumbetrieb. QinetiQ, Moog und Reaction Engines trugen zur etablierten technischen Basis des Landes bei. Magdrive sammelte im Februar 2025 9,90 Millionen EUR (10,79 Millionen USD) ein, um eine Fertigungsanlage für elektrische Hochschubantriebe im Vereinigten Königreich zu errichten. Die Investition spiegelte das Interesse an Satellitenantrieben und Anwendungen für die Wartung im Orbit wider. Die Testkapazitäten des Landes unterstützen zudem Qualifizierungsarbeiten für europäische Kunden. Dies schafft eine praktische Hürde für Programme, die andernfalls die Qualifizierung an einem anderen Standort neu beginnen müssten. Das Vereinigte Königreich vereint daher Geräteentwicklung, Testinfrastruktur und Lieferantenbeziehungen.
Markt für Raumfahrtantriebe in Frankreich und Deutschland
Für Frankreich wird bis 2031 ein CAGR von 16,63 % prognostiziert, was es zum am schnellsten wachsenden nationalen Segment im europäischen Markt für Raumfahrtantriebe macht. Das Ökosystem in Île-de-France und Toulouse umfasst ThrustMe, ION-X, HyPrSpace und Exotrail. Frankreich unterstützt zudem die Entwicklung schwerer Flüssigantriebe durch ArianeGroup. ArianeGroup erhielt im Juni 2025 einen CNES-Auftrag zur Entwicklung von Technologien für ein Hochschub-Flüssigsauerstoff-Methan-Triebwerk der nächsten Generation. Deutschland unterstützt sowohl die Produktion von Oberstufen als auch die Antriebsentwicklung. Die Vinci-Montage wurde im Rahmen einer Vereinbarung vom Oktober 2025 zum DLR Lampoldshausen verlagert. TransMIT bestand im Jahr 2026 zudem eine ESA-Designprüfung für einen luftatmenden elektrischen Antrieb für den sehr niedrigen Erdorbit (VLEO).
Europäischer Markt für Raumfahrtantriebe
Italien und Spanien spielen wichtige Rollen in der Lieferkette des europäischen Marktes für Raumfahrtantriebe. Avio produziert P120C- und P160C-Booster in Colleferro und liefert den Primärantrieb für Vega-C. Die Anlage von SITAEL in Pisa erweiterte im Juli 2025 ihre Serienfertigungskapazität für Hall-Effekt-Triebwerke. Pangea Aerospace sammelte im März 2025 23 Millionen EUR (25,07 Millionen USD) ein, um Methan-Sauerstoff-Antriebe in Spanien zu entwickeln. Schweden unterstützt die Produktion von Ariane-6-Turbopumpenkomponenten durch GKN Aerospace in Trollhättan. Enpulsion aus Österreich entwickelt sich von der Lieferung von Feldeffekt-Elektroantrieben hin zu umfassenderen Raumfahrtmobilitätssystemen. Diese Sekundärmärkte verbreitern die europäische Fertigungsbasis und verringern die Abhängigkeit von einer begrenzten Anzahl nationaler Lieferketten.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im europäischen Raumfahrtantriebsmarkt
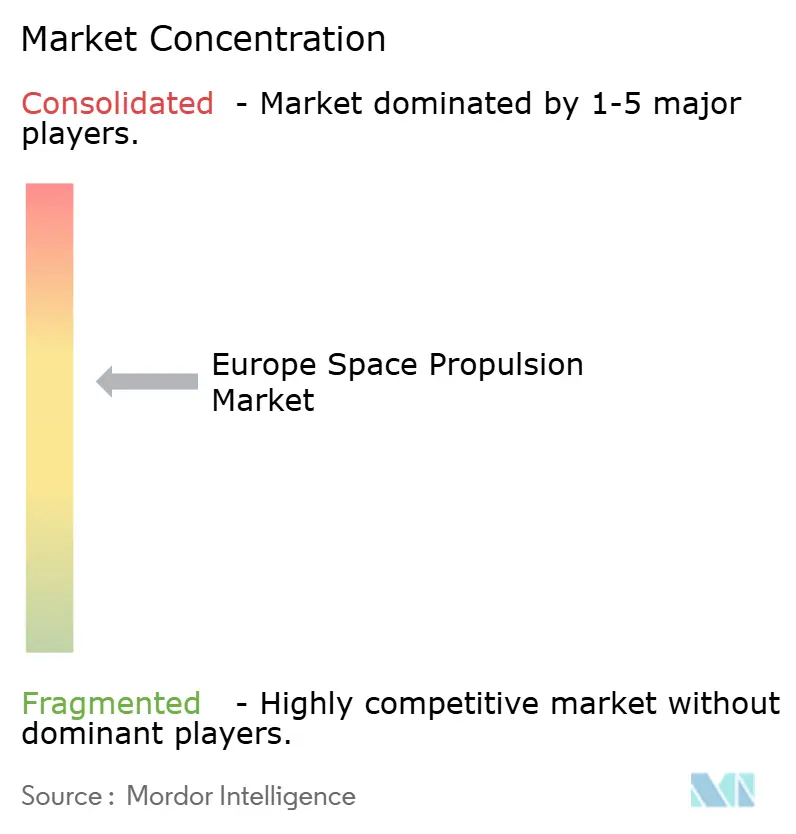
Der europäische Raumfahrtantriebsmarkt ist im Bereich Trägerraketen-Antrieb mäßig konsolidiert, wobei ArianeGroup, Avio und Safran eine institutionelle Versorgungsbasis bilden. Lange Entwicklungszyklen, große Testanforderungen und etablierte Programmbeziehungen stärken diese Position. ArianeGroup und Avio erneuerten im November 2025 eine mehrjährige Europropulsion-Vereinbarung zur Produktion von P120C- und P160C-Boostern bis 2029. Diese Vereinbarung unterstützt auch die Produktion von Vulcain-Turbopumpen für die Programme Ariane 6 und Vega-C. Safran behält eine Rolle im Bereich Hall-Effekt-Antrieb durch den PPS®5000. Die führenden Startzulieferer nutzen langfristige Liefervereinbarungen und öffentliche Forschungsprogramme, um Produktionskontinuität und Technologiefähigkeit zu erhalten.
Der elektrische Satellitenantrieb ist stärker fragmentiert, wobei Zulieferer Hall-Effekt-, Gitterionen-, Elektrosprüh- und Hybridprodukte anbieten. ION-X, ThrustMe, Enpulsion, Exotrail und andere kleinere Unternehmen konkurrieren im Bereich Antrieb unter einem Kilowatt für CubeSats und kleine Satelliten. Startups können Orbit-Demonstrationen nutzen, um Zuverlässigkeit zu etablieren, bevor sie größere kommerzielle Aufträge anstreben. Der Markt umfasst auch Unternehmen, die weniger toxische chemische Systeme für Missionen entwickeln, die hohe Delta-V-Leistung erfordern. CORDIS-Projekte wie F4F, GIESEPP MP und INVICTUS verbinden Zulieferer mit europäischen Forschungs- und Qualifikationsprogrammen. Krypton-Qualifikation kann ein kommerzieller Vorteil sein, wenn Konstellationsbetreiber Alternativen zu Xenon suchen. Die Wettbewerbslandschaft kombiniert daher ein konzentriertes Startsegment mit einer wachsenden Gruppe von Satellitenantriebsspezialisten.
Strategische Schritte haben sich auf Kapazität, Technologiequalifikation und Missionsdemonstrationen konzentriert. SITAEL eröffnete im Juli 2025 eine Serienproduktionsanlage für Hall-Effekt-Triebwerke in Pisa und stärkte damit die europäische Fertigungskapazität für elektrische Antriebe. ArianeGroups Vereinbarung mit DLR verlagerte die Vinci-Montage nach Deutschland und reduzierte die Produktionskonzentration für ein wichtiges Oberstufentriebwerk. Thales Alenia Space koordiniert das EROSS-SC-Servicingprojekt, das die adressierbare Missionsmenge für Hochleistungsantriebe erweitert. Der Zero-Debris-Ansatz der ESA erhöht auch den Wert von Antrieben, die die Satellitenentsorgung ermöglichen. Zulieferer, die qualifizierte Hardware, skalierbare Produktion und nachgewiesene Flugleistung kombinieren, sind besser positioniert, um bei Konstellations- und Servicingprogrammen zu konkurrieren.
Branchenführer im europäischen Raumfahrtantrieb
-
Airbus SE
-
Safran SA
-
Thales Alenia Space
-
Avio S.p.A.
-
ArianeGroup SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Raumfahrtantriebe Unternehmen in diesem Bericht
- Airbus SE
- ArianeGroup SAS
- Safran SA
- Avio S.p.A.
- Thales Alenia Space
- OHB SE
- Exotrail
- SITAEL S.p.A.
- Moog Inc.
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Space Exploration Technologies Corp.
- QinetiQ Group plc
- Reaction Engines Limited
- Pangea Aerospace, SL
- Arkadia Aerospace Propulsion & Transportation Systems SL
- ION-X SAS
- ThrustMe
- Enpulsion GmbH
- ISPTech GmbH
Neueste Industrielle Entwicklungen in Europäischer Markt für Raumfahrtantriebe
- September 2026: Die ESA unterzeichnete einen Vertrag mit ClearSpace zur Weiterentwicklung des Phoenix Partnership Project und reifte Andock- und Antriebstechnologien für eine wiederkehrende kommerzielle Orbit-Servicingfähigkeit, die auf geostationäre Satelliten für Stationserhaltungsverlängerung, Umsetzung und Entsorgung am Ende der Betriebszeit abzielt.
- Juni 2026: Die Europäische Kommission wählte Thales Alenia Space aus, um den EUR 12 Millionen (USD 13,44 Millionen) umfassenden EROSS-SC-Vertrag zu leiten, der 1 von 2 Raumfahrzeugen für Europas erste automatisierte Rendezvous- und robotische Orbit-Servicingdemonstration abdeckt, mit geplanter Integration in die ISOS-2030-Pilotmission.
- Juni 2026: Ariane-6-Flug VA269 setzte 36 Amazon-LEO-Satelliten mit dem Debüt des P160C-betriebenen Ariane 64 ein, stellte einen europäischen Trägerraketen-Nutzlastrekord auf und validierte die 10–15%ige Leistungssteigerung des neuen Boosters für LEO.
- Februar 2026: Das EU-finanzierte CHEOPS-VHP-BB-Konsortium schloss sein 30-monatiges Programm ab und lieferte validierte Bausteine für 20-kW-Hall-Effekt-Triebwerke für die Tiefraumerkundung und große Orbit-Servicingplattformen, was die europäische Industrialisierung elektrischer Hochleistungsantriebe vorantreibt.
Berichtsumfang des europäischen Raumfahrtantriebsmarktes
Der europäische Raumfahrtantriebsmarkt umfasst die regionale Industrie, die an der Konstruktion, Herstellung, Integration, Prüfung und Wartung von Systemen, Triebwerken und Komponenten beteiligt ist, die Raumfahrzeuge, Satelliten und Trägerraketen im Weltraum beschleunigen und manövrieren. Der Markt umfasst alle Hardware-, Software- und Supportdienste, die erforderlich sind, um Schub zu erzeugen, Orbitalmanöver durchzuführen, die Raumfahrzeuglage zu kontrollieren und Tiefraumübertragungen durchzuführen.
Der europäische Raumfahrtantriebsmarkt ist nach Antriebsart, Komponente, Plattform, Endnutzer und Geografie segmentiert. Nach Antriebsart ist der Markt in Feststoffantrieb, Flüssigantrieb, Hybridantrieb, elektrischen Antrieb und weitere segmentiert. Nach Komponente ist der Markt in Triebwerke und Raketenmotoren, Treibstoffversorgungssysteme, Leistungsverarbeitungseinheiten, Düsen, Antriebswärmeregelungssysteme und weitere segmentiert. Nach Plattform ist der Markt in Satelliten, Trägerraketen, Raumfahrzeuge und weitere segmentiert. Nach Endnutzer ist der Markt in kommerziell, Regierung und Zivilsektor sowie Militär segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den europäischen Raumfahrtantriebsmarkt in sieben Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Elektrisch |
| Gasbasiert |
| Flüssigkraftstoff |
| Frankreich |
| Deutschland |
| Russland |
| Vereinigtes Königreich |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigkraftstoff | |
| Land | Frankreich |
| Deutschland | |
| Russland | |
| Vereinigtes Königreich |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstiges klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägers - Das maximale Startgewicht (MTOW) des Trägers bezeichnet das maximale Gewicht des Trägers beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenorbits werden in drei breite Klassen unterteilt, nämlich geostationärer Erdorbit (GEO), niederer Erdorbit (LEO) und mittlerer Erdorbit (MEO). Satelliten in elliptischen Orbits haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenorbits mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satelliten-Subsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit befinden sich 35.786 km (22.282 Meilen) über dem Äquator in derselben Richtung und mit derselben Geschwindigkeit, mit der sich die Erde um ihre Achse dreht, sodass sie am Himmel fest erscheinen. |
| Niederer Erdorbit (LEO) | Satelliten im niederen Erdorbit umkreisen die Erde in einer Höhe von 160 bis 2.000 km, benötigen etwa 1,5 Stunden für einen vollständigen Orbit und decken nur einen Teil der Erdoberfläche ab. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und bewegen sich typischerweise in einem elliptischen Orbit über den Nord- und Südpol oder in einem Äquatorialorbit. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne, die typischerweise weniger als 3 Meter Durchmesser hat. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen | Eine Kleinsatelliten-Trägerrakete ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkraftstoffbasierten Geschwindigkeitskorrekturmodul als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen | Eine wiederverwendbare Trägerrakete bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Trägerstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einem elliptischen Satellitenorbit, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Orbits um die Erde aufrechterhalten, werden zunächst in stark elliptische Orbits mit Apogäen von 35.784 km gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




