
Größe und Marktanteil des europäischen IKT-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
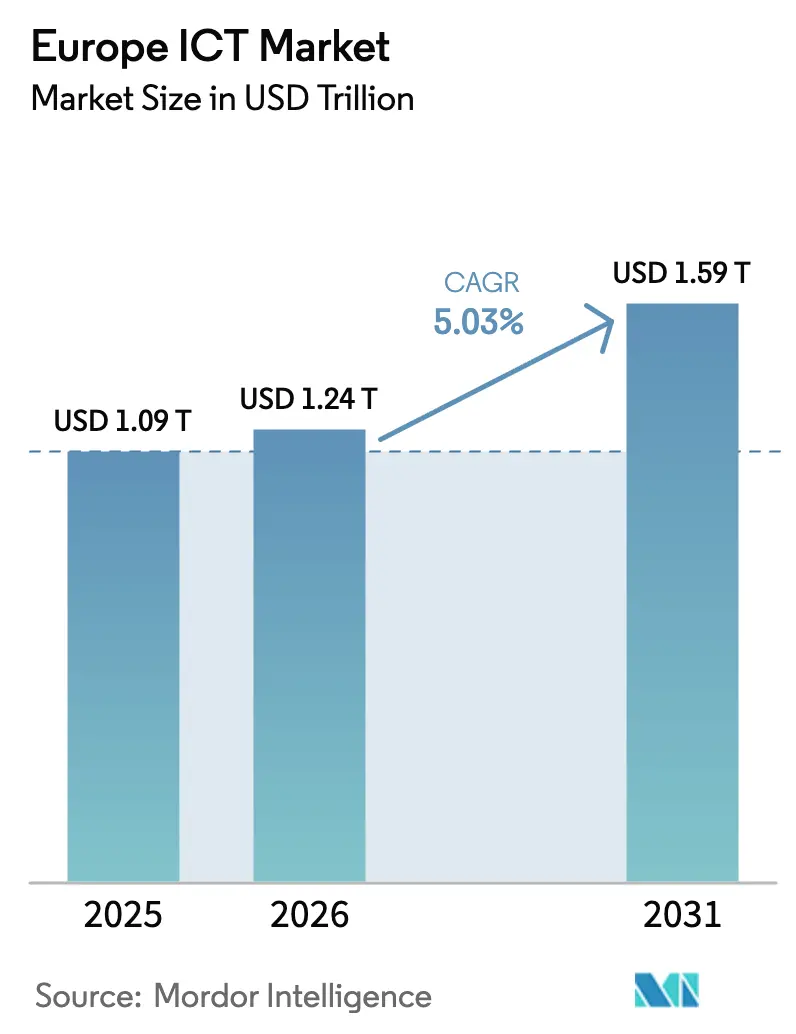
| Marktgröße im Basisjahr (2025) | 1.09 Billionen US-Dollar |
| Marktgröße (2026) | 1.24 Billionen US-Dollar |
| Marktgröße (2031) | 1.59 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.03 % |
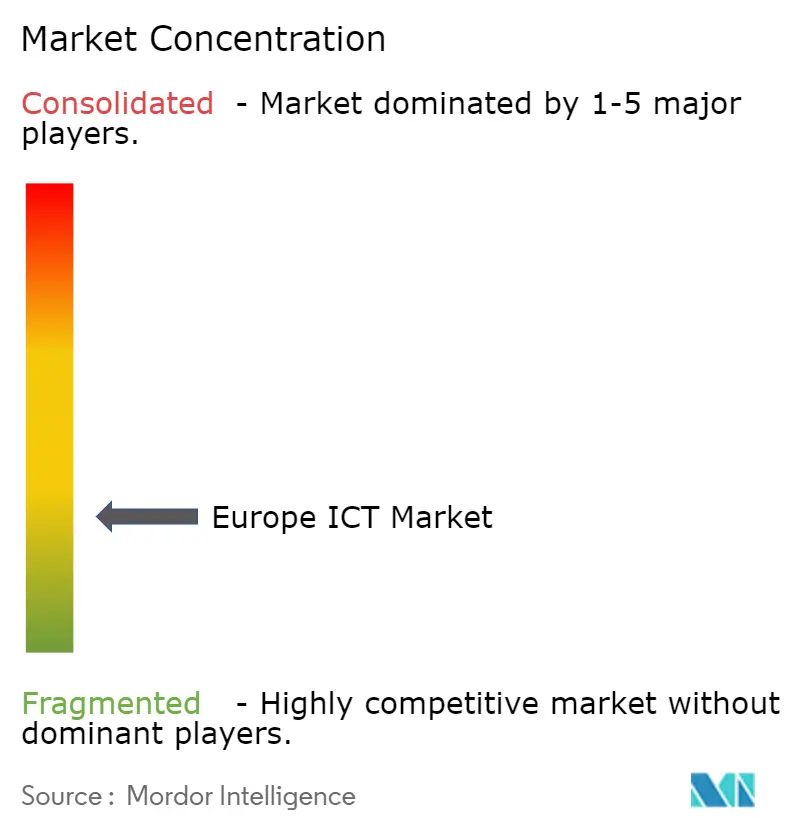
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen IKT-Marktes durch Mordor Intelligence
Die Größe des europäischen IKT-Marktes wird voraussichtlich von 1,09 Billionen USD im Jahr 2025 auf 1,24 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,59 Billionen USD erreichen, was einer CAGR von 5,03 % über den Zeitraum 2026–2031 entspricht. Starke Vorgaben zur souveränen Cloud, anhaltende 5G-Ausbauprogramme und eine wachsende Edge-Infrastruktur treiben die Kapitalausgaben an, während Fördermittel aus dem Programm „Digitales Jahrzehnt” weiterhin den Breitbandausbau und die Einführung von Unternehmens-Cloud-Lösungen subventionieren. Verschärfte Cybersicherheitsanforderungen im Rahmen von NIS2, die Effizienzziele des EU-Green-Deals für Rechenzentren sowie die rasche Hinwendung zu generativen KI-Workloads gestalten die Produkt-Roadmaps der Anbieter neu und verkürzen die Markteinführungszeiten für neue Lösungen. Der Wettbewerbsdruck nimmt zu, da Hyperscaler auf Bedenken hinsichtlich des Datenwohnsitzes mit souveränen Angeboten reagieren und regionale Marktführer ihre lokale Compliance-Expertise nutzen, um Aufträge im öffentlichen Sektor zu gewinnen. Die Konvergenz von industriellem IoT, Edge-Analytik und eigenständigen 5G-Netzen erschließt neue B2B-Einnahmequellen, insbesondere in Fertigungszentren, die eine Latenz von unter 10 Millisekunden fordern.
Wichtigste Erkenntnisse des Berichts
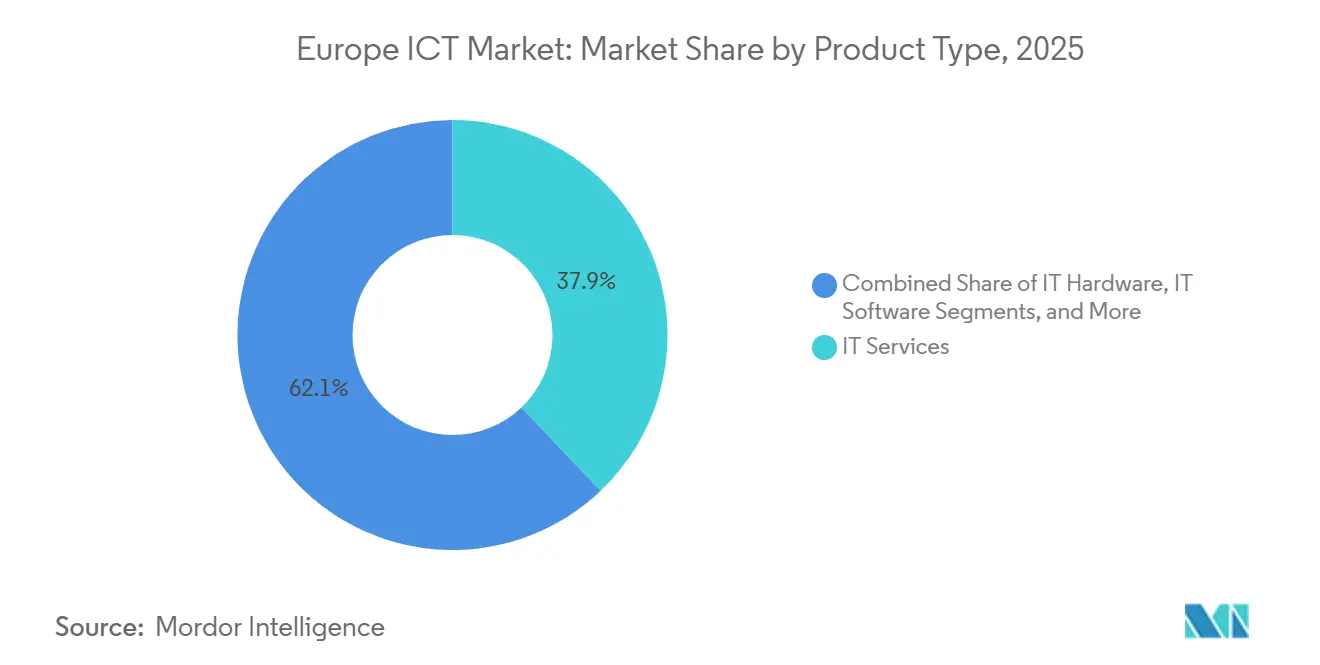
- Nach Produkttyp führten IT-Dienstleistungen mit einem Marktanteil von 37,89 % im Jahr 2025, während IT-Sicherheit und Cybersicherheit im Zeitraum 2026–2031 mit einer CAGR von 7,26 % das stärkste Wachstum verzeichneten und damit die traditionelle IT-Hardware übertrafen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 71,92 % am europäischen IKT-Markt, während KMU mit einer prognostizierten CAGR von 5,41 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Branche wuchs das Gesundheitswesen im Zeitraum 2026–2031 mit einer CAGR von 6,02 % und übertraf damit das Wachstumstempo von Banken, Finanzdienstleistungen und Versicherungen, obwohl letztere im Jahr 2025 einen Umsatzanteil von 18,07 % hielten.
- Nach Ländern führte Deutschland mit einem Anteil von 20,04 % an der Größe des europäischen IKT-Marktes im Jahr 2025, während Spanien mit einer CAGR-Prognose von 8,13 % bis 2031 das höchste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Beschleunigtes EU-Förderprogramm für das digitale Jahrzehnt 2021–2030 als Katalysator für Cloud- und 5G-Ausbauprogramme | +0.9% | Gesamteuropäisch, mit Schwerpunkt in Deutschland, Frankreich, den Niederlanden und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Anstieg der Anforderungen an souveräne Cloud und Datenwohnsitz nach dem Schrems-II-Urteil | +1.2% | Gesamteuropäisch, insbesondere Frankreich, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach industriellem Edge-Computing durch Europas Industrie-4.0-Korridore | +0.8% | Deutschland, Italien, Frankreich, Spanien (Fertigungszentren) | Mittelfristig (2–4 Jahre) |
| Steigende IKT-Nachhaltigkeitsvorgaben (EU-Green-Deal) als Treiber für grüne Rechenzentren | +0.6% | Nordische Länder, Niederlande, Deutschland (führend bei erneuerbaren Energien) | Langfristig (≥ 4 Jahre) |
| O-RAN-Versuche und frühe eigenständige 5G-Bereitstellungen zur Erschließung neuer B2B-Dienste | +0.7% | Vereinigtes Königreich, Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Programme zur Weiterqualifizierung im Bereich generative KI als Impulsgeber für Software- und Beratungsausgaben | +0.9% | Gesamteuropäisch, mit früher Einführung im Vereinigten Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigtes EU-Förderprogramm für das digitale Jahrzehnt 2021–2030 als Katalysator für Cloud- und 5G-Ausbauprogramme
Umfangreiche öffentliche Fördermittel beschleunigen die Zeitpläne für den Netzinfrastrukturausbau erheblich. Bis Dezember 2025 hatten die Mitgliedstaaten bereits 58 Milliarden EUR in Gigabit-Konnektivität und ländliche 5G-Abdeckung investiert, wodurch sich Projektzyklen verkürzten, die zuvor bis zum Ende des Jahrzehnts geplant waren. Allein Vodafone Deutschland schaltete im Jahr 2025 15.000 eigenständige 5G-Standorte frei und eröffnete damit Netzwerk-Slicing-Möglichkeiten für Fahrzeugtelematik und Fernchirurgie.[1]Vodafone, "5G Stand-Alone-Ausbauprogramme in Deutschland," vodafone.com Migrationsanreize für KMU, die bis zur Hälfte der Cloud-Einführungskosten abdecken, erweiterten die adressierbare Basis für Plattformanbieter, was durch einen Anstieg der Cloud-Nutzung bei KMU um 34 % im Jahresvergleich im Jahr 2025 belegt wird. Förderverzögerungen aufgrund von Beihilfeprüfungen verlangsamten jedoch die Auszahlungen in Italien und Spanien und verdeutlichen das Umsetzungsrisiko innerhalb des Blocks.
Anstieg der Anforderungen an souveräne Cloud und Datenwohnsitz nach dem Schrems-II-Urteil
Die Ungültigkeitserklärung des EU-US-Datenschutzschilds löste eine weitreichende Rückverlagerung von Workloads aus. Bis 2025 hatten fast zwei Drittel der großen europäischen Unternehmen sensible Daten zu in der EU ansässigen Anbietern oder auf lokale Systeme verlagert. OVHcloud verzeichnete dank Aufträgen aus dem öffentlichen Sektor ein zweistelliges Umsatzwachstum, während Deutsche Telekom mit einem führenden Hyperscaler zusammenarbeitete, um eine Kubernetes-basierte souveräne Cloud bereitzustellen, die den deutschen Bundesvorschriften entspricht. Colocation-Betreiber zogen nach und erweiterten latenzarme Einrichtungen in Frankfurt, Amsterdam und Paris, um Finanz- und Behördenkunden zu bedienen, die eine strikte Jurisdiktionskontrolle fordern. Erhöhte Kosten für Rechtsprüfungen verlängern weiterhin die Migrationszyklen, doch der Gesamtimpuls begünstigt Anbieter mit klaren Datensouveränitätsnachweisen.
Nachfrage nach industriellem Edge-Computing durch Industrie-4.0-Korridore
Automobil-, Maschinen- und Verpackungscluster setzten im Jahr 2025 Tausende neuer Edge-Knoten ein, um Echtzeit-Qualitätskontrolle, vorausschauende Wartung und die Koordination autonomer mobiler Roboter zu unterstützen. Strategische Partnerschaften, wie etwa Siemens-Microsoft, integrierten Analysen direkt auf dem Hallenboden und reduzierten ungeplante Ausfallzeiten bei frühen Implementierungen um fast ein Viertel.[2]Siemens, "Azure Industrial IoT-Partnerschaft," siemens.com Gezielte EU-Fördermittel halfen Italien und Frankreich dabei, Edge-Plattformen für KMU zugänglich zu machen, denen traditionell das Kapital für solche Upgrades fehlte, während latenzempfindliche Anwendungsfälle Hardware-Investitionen von Schneider Electric und ABB validierten. Der regionale Fokus auf fortschrittliche Fertigung stellt sicher, dass Edge-Installationen mittelfristig ein Wachstumsmotor bleiben.
Steigende IKT-Nachhaltigkeitsvorgaben im Rahmen des EU-Green-Deals als Treiber für grüne Rechenzentren
Neue Einrichtungen müssen bis 2027 einen PUE-Wert unter 1,3 erreichen und mindestens 75 % erneuerbaren Strom beziehen, was Unternehmens-Stromabnahmeverträge in wind- und wasserkraftreichen nordischen Ländern beschleunigt. Globale Cloud-Betreiber verpflichteten sich zu milliardenschweren Budgets für die Beschaffung kohlenstofffreier Energie, und Nachrüstungen wie die direkte Flüssigkühlung von Chips reduzieren den Kühlbedarf um 40 %. Der Anstieg der Kohlenstoffgutschriftpreise im Rahmen des EU-EHS im Januar 2026 machte kohlebetriebene Kapazitäten wirtschaftlich nicht mehr tragbar und drängte Betreiber zu Standorten mit reichlich erneuerbaren Energien. Diese Maßnahmen schaffen einen doppelten Nutzen aus niedrigeren Betriebskosten und einer stärkeren ESG-Positionierung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Energieintensive Rechenzentren angesichts steigender Strom- und CO₂-Steuern | -0.5% | Gesamteuropäisch, besonders ausgeprägt in Deutschland, den Niederlanden und Belgien | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Fachkräftemangel im digitalen Bereich verlangsamt Projektzeitpläne | -0.7% | Gesamteuropäisch, besonders ausgeprägt in Deutschland, den Niederlanden und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Fragmentierte Spektrumspolitik behindert Skaleneffekte bei 5G | -0.4% | Gesamteuropäisch, insbesondere Italien, Spanien, Osteuropa | Mittelfristig (2–4 Jahre) |
| Verstärkte Bedenken hinsichtlich der Cybersouveränität begrenzen die Durchdringung durch US-amerikanische Hyperscaler | -0.3% | Frankreich, Deutschland, Niederlande, öffentlicher Sektor in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Rechenzentren angesichts steigender Strom- und CO₂-Steuern
Der Stromverbrauch von Rechenzentren erreichte im Jahr 2025 104 Terawattstunden, wobei die Standorte in Frankfurt, Amsterdam und Dublin fast zwei Drittel des Verbrauchs ausmachten. Ein CO₂-Zertifikatspreis von 90 EUR pro Tonne, der ab Januar 2026 gilt, erhöhte die Betriebskosten für Standorte ohne erneuerbare Energien um niedrige zweistellige Prozentsätze.[3]Europäische Umweltagentur, "EU-Emissionshandelssystem," eea.europa.eu Nationale Maßnahmen verstärken den Druck: Das Moratorium Irlands für neue Dublinverbindungen und die niederländische Energiesteuer auf große Einrichtungen veranlassen Betreiber, zusätzliche Kapazitäten in nordischen Märkten anzusiedeln oder sich in der Nähe von Anlagen zur Erzeugung erneuerbarer Energien zu positionieren. Die Teilnahme an Laststeuerungsprogrammen ist für neue deutsche Standorte über 10 MW verpflichtend, was architektonische Neugestaltungen erzwingt und die Einführung batteriegestützter Mikronetze beschleunigt.
Anhaltender Fachkräftemangel im digitalen Bereich verlangsamt Projektzeitpläne
Europa fehlten im Jahr 2025 rund eine halbe Million IKT-Fachkräfte, wobei allein Deutschland 96.000 offene Stellen in den Bereichen Cloud-Engineering und Cybersicherheit meldete. Die Vakanzquoten überstiegen in mehreren Mitgliedstaaten 8 %, was Smart-City-Initiativen und 5G-Netzausbauprogramme um bis zu neun Monate verzögerte. Die Lohninflation drückt zudem die Margen der Dienstleister, da die Mediangehälter für Cloud-zertifizierte Fachkräfte in Frankfurt im Jahr 2025 auf 85.000 EUR stiegen. Von der EU geförderte Weiterqualifizierungsprogramme haben noch keine ausreichende Größenordnung erreicht und erfüllten weniger als 15 % ihrer mehrjährigen Ziele, was bedeutet, dass Integrationspartner weiterhin auf Near-Shoring und globale Lieferzentren angewiesen sind, um Kompetenzlücken zu schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ausgaben für Sicherheit überholen traditionelle IT-HorizonteIT-Sicherheit und Cybersicherheit werden voraussichtlich mit einer CAGR von 7,26 % wachsen, gestützt durch die 24-Stunden-Meldepflicht für Vorfälle der NIS2-Richtlinie, die 18 kritische Sektoren abdeckt. Identitäts- und Zugriffsmanagement sticht hervor und spiegelt EU-weite Zero-Trust-Vorgaben wider, die eine Multi-Faktor-Authentifizierung im Bank- und Behördenwesen erfordern. Tools zur Verwaltung der Cloud-Sicherheitslage wachsen, da Unternehmen Compliance-Prüfungen automatisieren, während der Endpunktschutz aufgrund gebündelter Angebote großer Betriebssystemanbieter einem Preisdruck ausgesetzt ist. Unterdessen behält die Größe des europäischen IKT-Marktes für IT-Dienstleistungen ihre Führungsposition, doch automatisierungsreiche Plattformangebote reduzieren den traditionellen Beratungsaufwand. Hardware-Erneuerungszyklen verlängern sich weiter, da sich hybrides Arbeiten stabilisiert, was die Nachfrage nach Desktop- und Notebook-Ersatz dämpft. Umsätze aus Kommunikationsdiensten bleiben stabil aufgrund von Anbieterkonsolidierung und Unified-Communications-Paketen, die die Gesamtbetriebskosten für verteilte Belegschaften senken. Infrastrukturausgaben verlagern sich in Richtung Edge-Formfaktoren und gleichen damit die schwächere Nachfrage nach großen lokalen Servern teilweise aus.
Sicherheitskontrollen der zweiten Generation, die Bedrohungsintelligenz-Feeds mit maschinellen Lernanalysen kombinieren, verbreiten sich über kritische Infrastrukturen hinaus bis hin zu mittelständischen Nutzern und signalisieren eine breitere adressierbare Basis. Ausgaben für Netzwerksicherheit profitieren von 5G-Core-Einführungen, die DDoS-Abwehr am Edge integrieren. Die Einführung von Anwendungssicherheit steigt ebenfalls, da Softwarelieferanten im Rahmen des Cyber Resilience Acts haftbar gemacht werden, was sichere Entwicklungspraktiken fördert. Insgesamt bestätigen diese Muster, dass Sicherheitsbudgets weiterhin einen wachsenden Anteil am europäischen IKT-Markt beanspruchen werden.


Nach Unternehmensgröße:
KMU verringern den Rückstand bei der digitalen TransformationGroßunternehmen hielten im Jahr 2025 einen Anteil von 71,92 % am europäischen IKT-Markt, angetrieben durch komplexe ERP-, Lieferketten- und KI-Trainings-Workloads. Dennoch wird für kleine und mittlere Unternehmen eine CAGR von 5,41 % prognostiziert, was die Einführungslücke verringert. Gutscheinprogramme in Deutschland, Spanien und Frankreich subventionieren bis zur Hälfte der Cloud-Migrations- oder E-Commerce-Kosten und erschließen latente Nachfrage bei Unternehmen mit weniger als 250 Mitarbeitern. Low-Code-Entwicklungsplattformen ermöglichen es „Citizen Developers”, Arbeitsabläufe ohne spezialisierte Programmierkenntnisse zu automatisieren, was die Abhängigkeit von knappen IT-Fachkräften reduziert. Auf der negativen Seite macht eine begrenzte Cybersicherheitsreife viele KMU anfällig für Ransomware, was Anbieter von verwalteten Sicherheitsdiensten dazu veranlasst, Pro-Endpunkt-Pakete einzuführen, die in begrenzte Budgets passen.
Die Ausgaben großer Unternehmen sind zunehmend auf Plattformmodernisierung und Einhaltung von Datensouveränitätsvorschriften ausgerichtet, was die Nachfrage nach souveränen Cloud-Stacks und hybriden Architekturen stärkt. KMU hingegen tendieren zu gebündelten SaaS-Suiten, die CRM, Marketing-Automatisierung und Analysen zu vorhersehbaren monatlichen Tarifen integrieren. Hybride Arbeitsmuster bleiben bei mehr als 70 % der KMU bestehen und unterstützen laufende Investitionen in Kollaborations- und Endpunktverwaltungstools.
Nach Endnutzerbranche:
Gesundheitswesen auf dem Vormarsch, BFSI behält GrößenführerschaftBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2025 einen Umsatzanteil von 18,07 %, angetrieben durch Open-Banking-API-Datenverkehr, der sich in zwei Jahren mehr als verdoppelt hat. Das Gesundheitswesen soll bis 2031 mit einer CAGR von 6,02 % wachsen, da der Europäische Gesundheitsdatenraum die grenzüberschreitende Interoperabilität elektronischer Gesundheitsakten vorschreibt. Telemedizin ist in der Primärversorgung ein Mainstream-Dienst geblieben, und EU-geförderte Krankenhausmodernisierungsprogramme in Frankreich und Deutschland beschleunigen Upgrades bei elektronischen Gesundheitsakten, E-Rezepten und medizinischer Bildgebung. Ausgaben von Regierung und öffentlichem Sektor stabilisierten sich nach den Pandemie-Höchstständen, unterstützen aber weiterhin große Identitäts- und Cloud-Projekte wie die EU-Brieftasche für digitale Identität. Fortschritte in der Fertigung resultieren aus Industrie-4.0-Investitionen, die Tausende von Edge-Knoten für Echtzeit-Analysen einsetzen, während die Einführung von Omnichannel-Plattformen im Einzelhandel die Bestandstransparenz über Filialen und Online-Kanäle hinweg unterstützt.
Die Größe des europäischen IKT-Marktes für Energie und Versorgungsunternehmen steigt mit Smart-Meter-Bereitstellungen, die eine nachfrageorientierte Abrechnung ermöglichen, während Telekommunikationsbetreiber die Kosten für den Netzausbau mit internen IT-Budgetbeschränkungen in Einklang bringen. Andere Segmente, darunter Transport, Logistik, Bildung und Gastgewerbe, zeigen ein stetiges mittleres einstelliges Wachstum, da KI-gestützte Planungs- und Routenoptimierungsanwendungen reifen.

Geografische Analyse
Deutscher IKT-Markt
Deutschland bleibt der größte Ausgabenträger, wobei industrielle Automatisierung und die Einhaltung von Anforderungen an souveräne Cloud-Lösungen die Unternehmens-Roadmaps prägen. Automobilhersteller investierten 2025 intensiv in softwaredefinierte Architekturen, während Mittel der föderalen Digitalstrategie den Ausbau der Glasfaser-Backbone-Infrastruktur in Richtung einer bundesweiten Gigabit-Abdeckung vorantrieben. Ein Anstieg von Ransomware-Vorfällen, darunter ein aufsehenerregender Hafenausfall, beschleunigte den Rollout von Cybersicherheitslösungen bei Logistik- und Betreibern kritischer Infrastrukturen. Anhaltender Fachkräftemangel und Lohninflation verlängern jedoch die Implementierungszyklen.
Spanischer IKT-Markt
Spaniens Dynamik baut auf einem weitreichenden Glasfasernetz und Fördermitteln aus dem Programm NextGenerationEU auf, die ländliche Konnektivität und KMU-Innovation priorisieren. Nationale 5G-Standalone-Deployments unterstützen Network Slicing für Logistikzentren in Madrid und Barcelona, während regionale Programme in Katalonien und dem Baskenland Edge-Computing-Pilotprojekte für produzierende KMU finanzieren. Progressive Initiativen zur Förderung digitaler Kompetenzen ergänzen den Infrastrukturausbau und senken die Adoptionsbarrieren für Cloud-ERP- und CRM-Lösungen.
Weitere europäische Märkte
Frankreich verfolgt seine Ziele zur digitalen Souveränität, indem sensible Workloads auf zertifizierte Anbieter verlagert und die Modernisierung von Steuer- und Gesundheitssystemen gefördert werden. Aufträge des öffentlichen Sektors sichern inländischen Systemintegratoren stabile Dienstleistungserlöse, und ein lebendiges KI-Start-up-Ökosystem profitiert von staatlich geförderten Forschungszentren. Das Vereinigte Königreich navigiert unterdessen durch Post-Brexit-Datenangemessenheitsbewertungen, die bestimmte grenzüberschreitende Migrationen verzögern, und Italien beschleunigt Projekte zur Digitalisierung der öffentlichen Verwaltung, die durch Wiederaufbaufonds unterstützt werden. Die Niederlande, die nordischen Länder und Osteuropa runden die regionalen Dynamiken ab und nutzen jeweils spezifische Vorteile – Interconnection-Dichte, erneuerbare Energien oder Near-Shoring-Talentpools –, um IKT-Investitionen anzuziehen.
Regulatorisches Umfeld
Das IKT-Regulierungsumfeld Europas wird durch EU-weite Rahmenwerke geprägt, die die Verpflichtungen im Bereich Cybersicherheit, Datenschutz und operative Resilienz verschärfen und gleichzeitig die öffentliche Beschaffung auf Anforderungen an Datenresidenz und Souveränität ausrichten. NIS2 hebt die grundlegenden Kontrollen an und beschleunigt die Meldung von Vorfällen, unterstützt durch Leitlinien zur Lieferkette der NIS-Kooperationsgruppe, die eine ICT Supply Chain Security Toolbox veröffentlicht hat, um Mitgliedstaaten bei der Bewertung und Minderung von Risiken über kritische IKT-Anlagen hinweg zu unterstützen.
EU-Instrumente der Digitalstrategie beeinflussen weiterhin die Investitionsprioritäten in den Bereichen Konnektivität, Cloud und Kompetenzen. Das Paket „State of the Digital Decade“ der Europäischen Kommission und das Politikprogramm „Digitale Dekade 2030“ bieten eine gemeinsame Bewertungsgrundlage und politische Richtung für Infrastruktur und digitale öffentliche Dienste, während die Nachhaltigkeitsanforderungen des EU Green Deal zusätzliche Betriebsauflagen für Rechenzentren mit sich bringen, darunter strengere Effizienz- und Ziele für erneuerbare Energien, die Anbieter in der Anlagenplanung und Cloud-Kapazitätsplanung berücksichtigen müssen.
Wertschöpfungskettenanalyse
Die europäische IKT-Wertschöpfungskette umfasst vorgelagerte Halbleiter- und Hardware-Ökosysteme, mittlere Netzwerk- und Cloud-Infrastruktur sowie nachgelagerte Software-, Cybersicherheits- und IT-Dienstleistungen, die über Distributoren, Systemintegratoren und Managed-Service-Provider bereitgestellt werden. Die Betonung technologischer Souveränität verändert die Beschaffung und Anbieterauswahl entlang der gesamten Kette, wobei EU-Programme einen eigenständigeren „europäischen Technologie-Stack“ fördern und Käufer, insbesondere im öffentlichen Sektor und in regulierten Branchen, dazu ermutigen, jurisdiktionelle Kontrollen und nachweisbare Compliance zu priorisieren.
Der Ausbau der Infrastruktur und souveräne Cloud-Architekturen stützen sich zunehmend auf regionale Colocation- und Konnektivitäts-Hubs, während die Nachfrage nach Unternehmenstransformation Plattformanbieter und Servicepartner beliefert, die hybride Anforderungen mit souveränen Vorgaben kombinieren können. Die Beteiligung an strategischen Computing-Initiativen der EU zeigt, wie globale OEMs und Dienstleister in den regionalen Stack eingebunden sind, einschließlich EuroHPC-JU-Einsätzen, bei denen Anbieter wie Dell Hardware für zentrale KI/HPC-Systeme liefern und nachgelagerte Softwareplattformen, Integration, Sicherheitswerkzeuge und Managed Operations unterstützen.
Wettbewerbslandschaft
Europas IKT-Landschaft ist mäßig fragmentiert, wobei die Top-10-Anbieter etwa 38 % des Gesamtumsatzes halten. Globale Hyperscaler skalieren weiterhin ihre Infrastruktur, arbeiten aber zunehmend mit regionalen Betreibern zusammen, um souveräne Clouds bereitzustellen, die DSGVO- und branchenspezifische Vorgaben erfüllen. OVHcloud erweiterte seinen Fußabdruck bis Januar 2026 auf 42 Rechenzentren in 12 Ländern und zielt auf Kunden aus dem öffentlichen Sektor und dem Finanzdienstleistungsbereich ab, die strenge Datenwohnsitzgarantien benötigen. Deutsche Telekom arbeitete mit einem führenden Plattformanbieter zusammen, um einen souveränen Kubernetes-Stack für deutsche Behörden einzuführen, der die Funktionalität der öffentlichen Cloud mit lokaler Kontrolle verbindet.
Indische Dienstleister erhöhten ihren Anteil an europäischen Outsourcing-Verträgen durch kosteneffiziente Liefermodelle und robuste ISO-27001-Konformität, was den Preiswettbewerb für etablierte Anbieter verschärfte. Cybersicherheitsspezialisten gewannen im KMU-Segment an Boden, indem sie gebündelte Abonnements für verwaltete Erkennung und Reaktion anboten, die Alternativen auf Unternehmensebene unterbieten. Im Netzwerkbereich konkurrieren Ericsson AB und Nokia Corporation um Open-RAN-Bereitstellungen, während Colocation-Betreiber wie Equinix, Inc. Edge-Einrichtungen ausbauen, um latenzempfindliche Workloads aus dem Finanz- und Gaming-Bereich zu bedienen.
Strategische Differenzierung hängt zunehmend von vertikalisierten Lösungen, KI-nativen Funktionssätzen und transparenten ESG-Nachweisen ab, die alle Beschaffungsentscheidungen in einer Region beeinflussen, die durch strenge regulatorische Aufsicht geprägt ist.
Führende Unternehmen der europäischen IKT-Branche
IBM Corporation
Dell Technologies Inc.
Microsoft Corporation
Amazon Web Services, Inc.
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer IKT-Markt
- Hewlett Packard Enterprise Development LP
- Dell Technologies Inc.
- Apple Inc.
- Sony Europe B.V.
- Samsung Electronics Co., Ltd.
- Deutsche Telekom AG (T-Systems)
- IBM Corporation
- Capgemini SE
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Amazon Web Services, Inc.
- Google Cloud (Alphabet Inc.)
- Cisco Systems, Inc.
- Atos SE
- Accenture plc
- Fujitsu Limited
- Salesforce, Inc.
- Ericsson AB
- Nokia Corporation
- Schneider Electric SE
- Equinix, Inc.
- OVHcloud
- Orange Business Services
- Telefonica Tech
- Tata Consultancy Services Limited
- Infosys Limited
- Cognizant Technology Solutions
- NetApp, Inc.
- Sophos Ltd.
- Avast plc
- Darktrace plc
- Kaspersky Lab
- VMware Inc.
- ServiceNow, Inc.
- Zoom Video Communications, Inc.
- Logitech International S.A.
Lesen Sie die Analyse der Europäischer IKT-Markt-Unternehmen

Marktchancen und Zukunftsaussichten
Souveräne Cloud, die Modernisierung regulierter Workloads und sichere digitale Infrastruktur bleiben zentrale Weißraumbereiche, da Unternehmen ihre Cloud-Roadmaps an Anforderungen zu Datenresidenz, Cyber-Resilienz und Absicherung der Lieferkette ausrichten. Ein konkretes Signal ist die Investitions- und Produktentwicklung der Hyperscaler rund um Souveränität in Europa, darunter die Einführung der European Sovereign Cloud durch AWS und Partnerschaften mit regionalen Telekommunikations- und Public-Sector-Kanälen sowie der geplante Ausbau einer Azure-Region durch Microsoft in Polen (angekündigt im Dezember 2025), der zusätzliche regionale Kapazitäten für Regierungen und regulierte Käufer schafft.
KI-zentrierte Infrastruktur und Dienstleistungen erweitern zudem das adressierbare Ausgabenvolumen bei Rechenzentrumskapazität, Edge-Plattformen und der Modernisierung von Unternehmensanwendungen. Das Netzwerk der KI-Fabriken von EuroHPC JU bietet einen institutionellen Ankerpunkt für die KI-Einführung in den Mitgliedstaaten, und große Transformationsprogramme für Unternehmen, wie die Vereinbarung von Nokia zur Nutzung von RISE with SAP auf Microsoft Azure, deuten auf eine anhaltende Nachfrage nach Integrations-, Sicherheits- und Governance-Werkzeugen in Multi-Cloud- und Hybrid-Umgebungen hin. Nachhaltigkeitsauflagen für Rechenzentren verengen zudem die Anbieterdifferenzierung hin zu Effizienzsteigerungen, erneuerbar gestützter Kapazität sowie compliance-fähigen Berichts- und Optimierungsdiensten.
Recent Industry Developments in Europäischer IKT-Markt
- Juli 2026: AWS erhält einen Auftrag von der britischen HM Revenue & Customs (HMRC) zur Unterstützung beim Ausstieg aus drei Managed-Rechenzentren (April 2026 – April 2033). Dies erweitert die Präsenz von AWS in der IKT-Infrastruktur des öffentlichen Sektors der EU und erhöht die Planung von souveränen Cloud-Kapazitäten für europäische Workloads. Das Ergebnis stärkt die Rolle von AWS bei der datenresidenzkonformen Umsetzung im europäischen öffentlichen Sektor.
- Juni 2026: Mehrjährige Vereinbarung zur Überführung der Unternehmenstransformation von Nokia auf RISE with SAP auf Microsoft Azure. Die Zusammenarbeit beschleunigt die cloud-native Transformation für Großunternehmen mit gemischten On-Premise- und Cloud-Umgebungen. Sie stärkt das Ökosystem von SAP, Microsoft und Dell in ganz Europa.
- Mai 2026: Vodafone geht eine mehrjährige strategische Zusammenarbeit mit AWS ein, um souveräne Cloud-Dienste für deutsche Unternehmen und Behörden bereitzustellen. Die Partnerschaft führt souveräne Cloud-Angebote für Kunden im öffentlichen Sektor und Unternehmen in Deutschland ein. Sie spiegelt einen breiteren Trend zu souveräner Cloud in Europa wider und prägt die Dynamik bei Datenresidenz und regionaler Cloud-Beschaffung.


Europäischer IKT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der europäische IKT-Markt die Ausgaben für Informations- und Kommunikationstechnologien in ganz Europa, einschließlich IT-Hardware, Software, Dienstleistungen, Cybersicherheit und Kommunikationsdiensten, gemessen in Werten.
Umfangsausschlüsse: Unterhaltungselektronik, die nicht für Computing oder Konnektivität verwendet wird, sowie Medien- und Inhalte-Abonnements sind in dieser Marktdimensionierung nicht enthalten.
Übersicht der Segmentierung
- Nach Produkttyp
- IT-Hardware
- Computerhardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- IT-Beratung und -Implementierung
- IT-Outsourcing
- Business-Process-Outsourcing
- Verwaltete Sicherheitsdienste
- Cloud- und Plattformdienste
- IT-Infrastruktur
- IT-Sicherheit/Cybersicherheit
- Anwendungssicherheit
- Cloud-Sicherheit
- Datensicherheit
- Netzwerksicherheit
- Endpunktsicherheit
- Infrastrukturschutz
- Integriertes Risikomanagement
- Identitäts- und Zugriffsmanagement
- Kommunikationsdienste
- Festnetz-Sprach- und Datendienste
- Mobile Sprach- und Datendienste
- Unified Communications und Zusammenarbeit
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzerbranche
- BFSI
- Regierung und öffentlicher Sektor
- Öl und Gas
- IT und Telekommunikation
- Einzelhandel, E-Commerce und Verbraucher
- Fertigung und Industrie
- Energie und Versorgungsunternehmen
- Gesundheitswesen
- Sonstige Endnutzerbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Nordische Länder
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung bildet den Rahmen dafür, was in Europa als IKT gezählt werden sollte und was nicht. Wir beginnen mit offiziellen und öffentlichen Datensätzen, die den makroökonomischen Kontext und die digitalen Prioritäten erläutern, wie den Eurostat-IKT-Nutzungs- und Breitbandindikatoren, der Digital-Decade-Berichterstattung der Europäischen Kommission und den digitalen Wirtschaftsstatistiken der OECD.
Um das Marktmodell fundiert zu halten, überprüfen wir zudem Quellen, die bei Ausgabensignalen und Preisrichtungen helfen, wie ITU-Telekommunikationsindikatoren, Veröffentlichungen nationaler Regulierungsbehörden zu Mobil- und Festnetzdiensten sowie Portale für öffentliche Beschaffung bei großen IKT-Ausschreibungen. Für den Unternehmenskontext werden Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse geprüft, um Verschiebungen im Produktmix, den Zeitpunkt von Verträgen und Hinweise zu Währungseffekten zu verstehen. Parallel dazu wird selektiv eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten, Vertragsverfolgung und Patentrecherchen genutzt, um Richtungsaussagen zu überprüfen. Die genannten Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit dient dazu, die Nachfragetreiber und die dem Modell zugrunde liegende Preislogik zu überprüfen, insbesondere dort, wo öffentliche Daten verzögert oder in unterschiedlichen Formaten vorliegen. Wir sprechen mit einer Mischung aus Telekommunikationsanbietern und Vertriebspartnern, Unternehmenskäufern und Führungskräften im Servicebereich und validieren die Annahmen anschließend über die wichtigsten europäischen Käufermärkte hinweg, bevor die Schätzung finalisiert wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 22% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 31% |
| Kleinere Marktteilnehmer: 22% | Manager: 47% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, der den Wert des europäischen IKT-Marktes rekonstruiert, indem veröffentlichte Ausgabenpools in konsistente Kategorien überführt werden, gefolgt von einer länderspezifischen Normalisierung und einer Aggregation zu einer regionalen Gesamtsumme. Die Gesamtzahlen werden anschließend durch selektive Bottom-up-Näherungen abgeglichen, bei denen Stichproben von Anbieterumsätzen, Kanalprüfungen und typische ASP-mal-Versandmengen verwendet werden, um zu testen, ob sich die Top-Level-Zahl realistisch verhält.
Zu den wichtigsten Eingaben des Modells gehören Trends bei den Telekommunikationsdienstleistungsumsätzen, die Ausgabenrichtung bei IT-Dienstleistungen für Unternehmen, Verschiebungen im Softwareabonnement-Mix, Ersatzzyklen für Geräte und Server sowie Indikatoren für den Ausbau der Cloud-Infrastruktur. Da Währungsbewegungen den berichteten Wert erheblich beeinflussen können, werden jährliche Durchschnittswechselkurse konsequent angewendet und anschließend mit dem Zeitpunkt von Preisaktualisierungen abgeglichen, den die Befragten beschreiben. Für die Prognose verwenden wir eine Szenarioanalyse, die durch vorlaufende Indikatoren gestützt wird, wie die erwartete BIP- und Unternehmensinvestitionsrichtung, das Tempo des 5G- und Glasfaserausbaus sowie durch Cybersicherheits-Compliance getriebene Budgetzuweisungen, die anschließend mit Primärbefragten überprüft werden.
Wo ein Bottom-up-Abgleich unvollständig ist, wird die Lücke durch konservatives Peer-Group-Benchmarking und Verhältnisprüfungen (zum Beispiel Bandbreiten des Verhältnisses von Dienstleistungen zu Software nach Ländern) geschlossen und nur dann angepasst, wenn mehrere Signale übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abweichungsprüfungen über Segmente und Länder hinweg, sodass ungewöhnliche Sprünge frühzeitig erkannt werden. Wir vergleichen die Ergebnisse zudem mit unabhängigen Signalen, wie Umsatzreihen von Telekommunikationsregulierungsbehörden, Ankündigungen großer Deals und öffentlichen Budgetprogrammen, und überprüfen bei Bedarf Ausreißer mit Folgegesprächen erneut.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen mehrstufige interne Überprüfungen, bei denen Eingaben, die Behandlung von Währungen und Segmentgrenzen verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse Nachfrage oder Preisgestaltung wesentlich verändern. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sicht erhalten, die den zuletzt verfügbaren Daten entspricht.
Vergleich der Marktgröße des europäischen IKT-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den europäischen IKT-Markt unterscheiden sich häufig, da der Zeitpunkt und die Definition der Ausgaben von den Quellen nicht einheitlich gehandhabt werden. Unterschiede zeigen sich in der Regel, wenn eine Schätzung auf aktuellen Jahresbudgets basiert, während eine andere auf historischer Berichterstattung beruht, und wenn die Währungsumrechnung an unterschiedlichen Punkten des Modells angewendet wird.
Ein praktischer Treiber ist der Aktualisierungsrhythmus, da sich schnelllebige Posten wie Softwareabonnements, Preisgestaltung der Cloud-Infrastruktur und Änderungen bei Telekommunikationstarifen innerhalb eines Jahres verschieben können, was die ASP-Annahmen und Mix-Aufteilungen beeinflusst. Wenn Wechselkurse an Jahresdurchschnitten ausgerichtet und mit Segmentumsatzsignalen abgeglichen werden, bevor die Gesamtsummen festgelegt werden, kommt Mordor Intelligence einer reproduzierbaren Ausgabengrenze näher als Zahlen, die Europa als eine einzige umgerechnete Zahl ohne vergleichbare Prüfungen behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,24 Billionen USD (2026) | |
| Fachzeitschrift A | 1,10 Billionen USD (2024) | Diese Zahl wird als kurzfristige IKT-Ausgaben dargestellt und ist empfindlich gegenüber dem Zeitpunkt des Budgetzyklus, mit begrenzter Transparenz darüber, wie Telekommunikationsdienste und Infrastruktur von den breiteren IT-Ausgaben getrennt werden, was die Gesamtsumme im Vergleich zu einer umfassenderen IKT-Kategorie verringern kann. |
| Branchentracker B | 1,28 Billionen USD (2025) | Die Schätzung wird als europäische IT-Ausgaben dargestellt und wendet möglicherweise eine andere Segmentgrenze zwischen IT- und Kommunikationsdiensten an, während sie zudem einen bestimmten Aktualisierungszeitpunkt der Prognose widerspiegelt, der Annahmen zur Währungsumrechnung und Preissteigerung verschieben kann. |
Betrachtet man die drei Zahlen im Vergleich, lässt sich der Großteil der Abweichung durch die Jahresauswahl und die jeweilige Klassifizierung als IKT im Vergleich zu engeren IT-Ausgaben erklären, gefolgt von Unterschieden in der Anwendung von Preisen und Wechselkursen. Indem die Grenze explizit gehalten und die Gesamtsummen mit Signalen auf Segmentebene abgeglichen werden, bleibt die Endzahl auf klare Eingaben rückführbar und kann bei Eintreffen neuer Daten konsistent aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische IKT-Markt im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt hat im Jahr 2026 einen Wert von 1,24 Billionen USD und soll bis 2031 einen Wert von 1,59 Billionen USD erreichen, was einer CAGR von 5,03 % entspricht.
Welches Produktsegment wächst am schnellsten?
IT-Sicherheit und Cybersicherheit führt, unterstützt durch die NIS2-Compliance, mit einer CAGR von 7,26 % über den Zeitraum 2026–2031.
Warum wächst Spanien schneller als andere europäische Länder?
Spanien profitiert von 20 Milliarden EUR an Fördermitteln aus dem Programm „NextGenerationEU”, die Breitband, 5G und die Digitalisierung von KMU finanzieren, was zu einer CAGR-Prognose von 8,13 % führt.
Was treibt Investitionen in Gesundheitstechnologie in ganz Europa an?
Die Verordnung zum Europäischen Gesundheitsdatenraum schreibt bis 2027 die grenzüberschreitende Interoperabilität elektronischer Gesundheitsakten vor, was die Krankenhausausgaben für elektronische Gesundheitsakten und Telemedizinlösungen beschleunigt.
Wie wirken sich Nachhaltigkeitsvorgaben auf Rechenzentren aus?
Der EU-Green-Deal legt strenge Effizienz- und Ziele für erneuerbare Energien fest und veranlasst Betreiber, Flüssigkühlung einzuführen und grüne Stromverträge abzuschließen, um die Betriebskosten zu kontrollieren.
Welche Rolle spielen souveräne Clouds in Europas IKT-Strategie?
Souveräne Clouds adressieren die DSGVO-Anforderungen an den Datenwohnsitz und veranlassen viele Behörden des öffentlichen Sektors und regulierte Branchen, sensible Workloads auf in der EU ansässige Infrastrukturen zu migrieren.
Seite zuletzt aktualisiert am:


