
Marktgröße und Marktanteil für pflanzliche Proteinzutaten in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
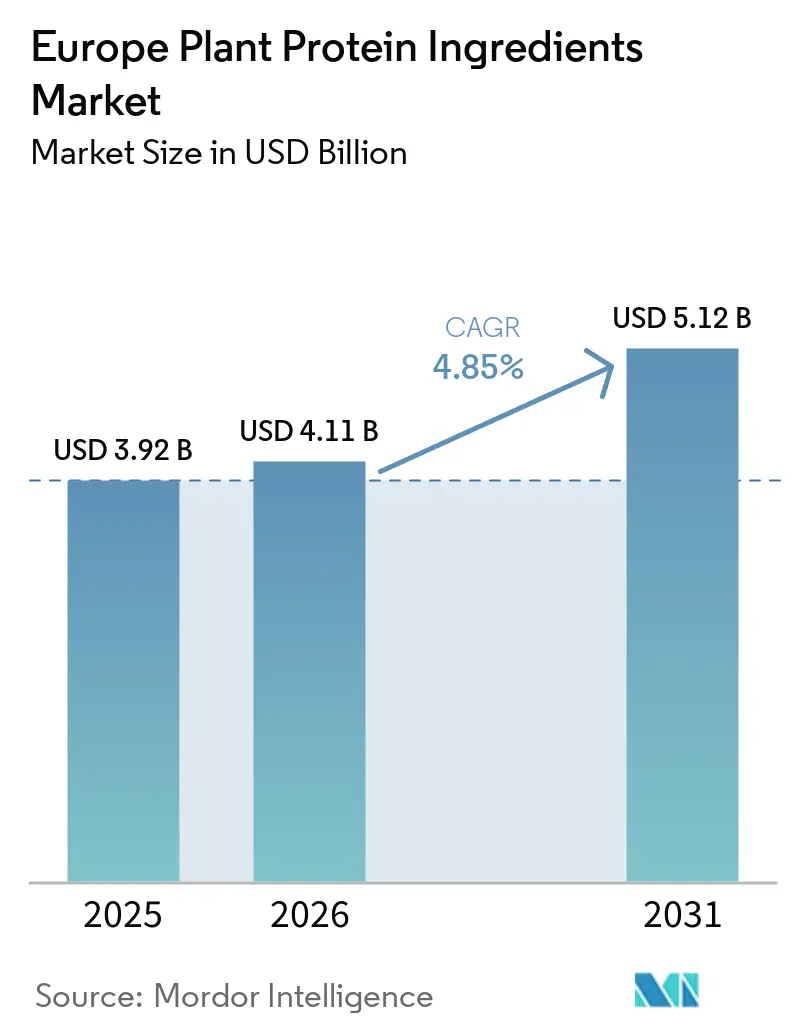
| Marktgröße im Basisjahr (2025) | 3.92 Milliarden US-Dollar |
| Marktgröße (2026) | 4.11 Milliarden US-Dollar |
| Marktgröße (2031) | 5.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.85 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Proteinzutaten in Europa von Mordor Intelligence
Die Marktgröße für pflanzliche Proteinzutaten in Europa wird für 2025 auf 3,92 Milliarden USD, für 2026 auf 4,11 Milliarden USD und bis 2031 auf 5,12 Milliarden USD prognostiziert, mit einer CAGR von 4,85 % von 2026 bis 2031. Der Markt für pflanzliche Proteinzutaten in Europa entwickelt sich in Richtung Spezial-Isolate, texturierte Proteine und regional bezogene Hülsenfrucht-Rohstoffe, da Einzelhändler und Lebensmittelhersteller Nachhaltigkeit und Rezepturoptimierung stärker gewichten. Der pflanzliche Lebensmitteleinzelhandel in den 6 größten europäischen Märkten erreichte 2025 einen Wert von 16,30 Milliarden EUR und stieg gegenüber dem Vorjahr um 5,10 %, was die Kundenbasis für Zutatenzulieferer über Spezialmarken hinaus erweitert. Beschaffungsentscheidungen spiegeln zunehmend Versorgungssicherheit, Rückverfolgbarkeit von Zutaten und die Möglichkeit wider, die Abhängigkeit von importiertem Soja zu verringern. Der Markt für pflanzliche Proteinzutaten in Europa sieht sich zudem einer Kostenlücke gegenüber konventionellen Proteinen gegenüber, die den Einsatz in preissensiblen Produkten einschränkt und gleichzeitig Investitionen in effiziente regionale Verarbeitung fördert.
Wichtigste Erkenntnisse des Berichts
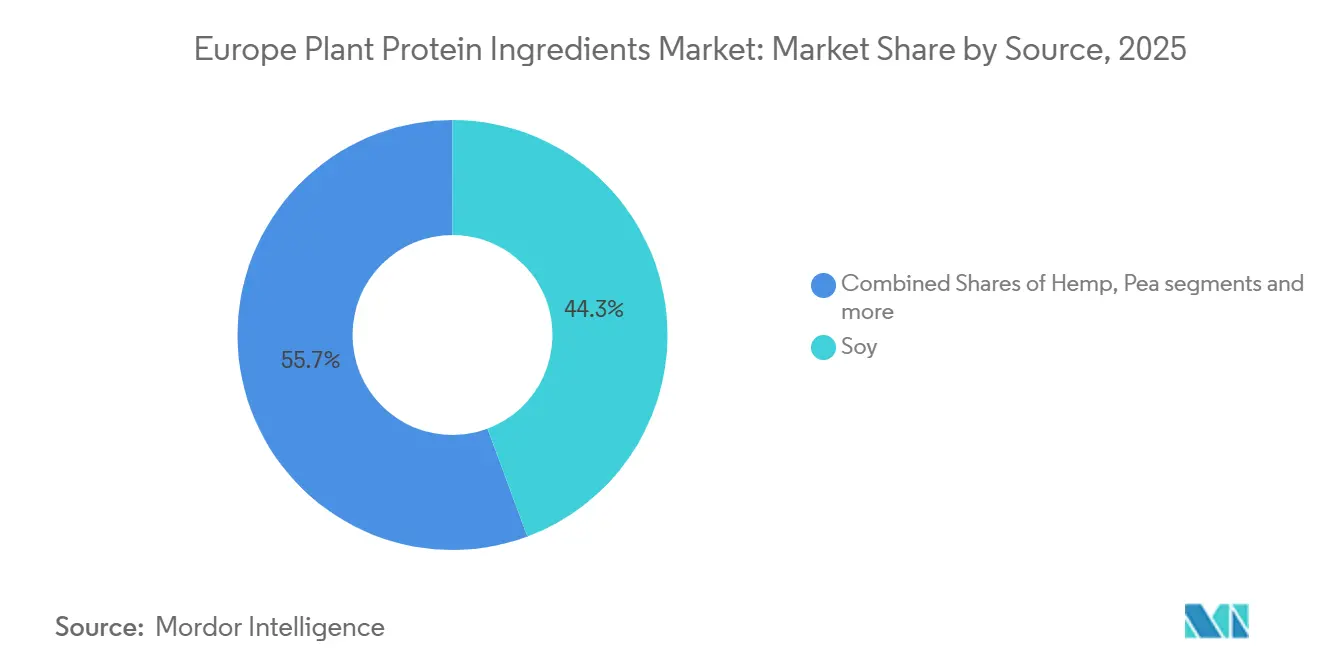
- Nach Quelle hielt Soja im Jahr 2025 einen Anteil von 44,32 % an der Nachfrage nach pflanzlichen Proteinzutaten in Europa, während Erbsenprotein bis 2031 mit einer CAGR von 5,68 % wachsen soll.
- Nach Form entfielen im Jahr 2025 56,42 % der Nachfrage nach pflanzlichen Proteinzutaten in Europa auf Isolate, während texturierte und hydrolysierte Proteine bis 2031 mit einer CAGR von 6,11 % wachsen sollen.
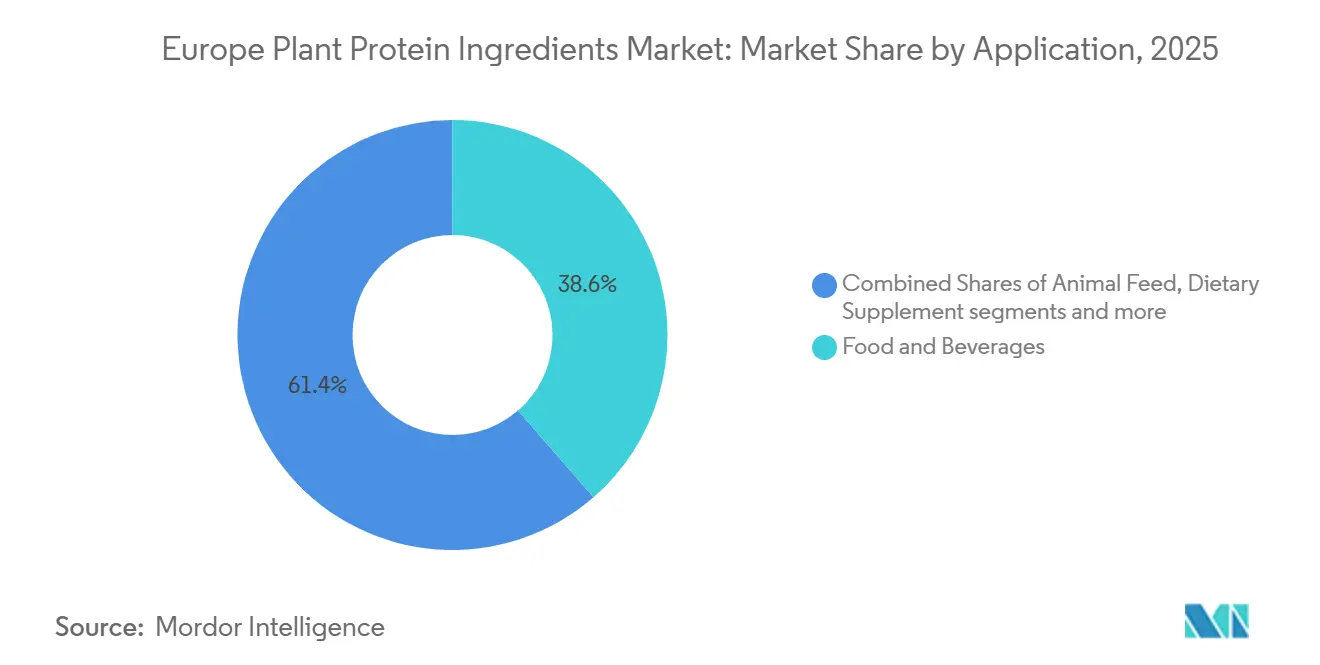
- Nach Anwendung hielten Lebensmittel und Getränke im Jahr 2025 einen Anteil von 38,62 % an der Nachfrage nach pflanzlichen Proteinzutaten in Europa, während Nahrungsergänzungsmittel und Sporternährung bis 2031 mit einer CAGR von 5,85 % wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 41,28 % an der Nachfrage nach pflanzlichen Proteinzutaten in Europa, während Frankreich bis 2031 mit einer CAGR von 6,21 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für pflanzliche Proteinzutaten in Europa
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung veganer und flexitarischer Ernährungsweisen | +1.3% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach pflanzlichen Fleisch- und Milchalternativen | +1.0% | Deutschland, Frankreich, Italien, Spanien, Ausstrahlungseffekte auf Polen und Schweden | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage nach Clean-Label- und minimal verarbeiteten Zutaten | +0.7% | Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Ausweitung der Produkteinführungen im Bereich pflanzliche Lebensmittel und Getränke | +0.5% | Global, am stärksten im APAC-Kernmarkt und in Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachsende Investitionen in Technologien zur Extraktion und Verarbeitung von Pflanzenproteinen | +0.6% | Frankreich, Niederlande, Belgien, Forschungscluster in Deutschland und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach nachhaltigen Proteinquellen mit geringerer Umweltbelastung | +0.4% | Global, stärkster politischer Impuls in Deutschland und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||

Zunehmende Verbreitung veganer und flexitarischer Ernährungsweisen
Ein dauerhafterer Ernährungswandel stützt den Markt für pflanzliche Proteinzutaten in Europa. Eine Umfrage unter 4.827 Erwachsenen ergab, dass sich Ende 2024 39 % der deutschen Erwachsenen und 31 % der britischen Erwachsenen als Flexitarier bezeichneten. Dieselbe Studie ergab, dass 51 % der kombinierten Befragten beabsichtigten, ihren Konsum pflanzlicher Produkte zu steigern[1]. Flexitarische Verbraucher vergleichen Preis und Qualität genau und wählen daher häufig reformulierte konventionelle Produkte anstelle dedizierter pflanzlicher Marken. Dieses Muster erhöht den Einsatz von Isolaten und texturierten Formaten in Mainstream-Lebensmittelprodukten. Im Jahr 2025 gaben 60 % der deutschen Befragten und 56 % der britischen Befragten an, pflanzliche Produkte mindestens einmal monatlich zu konsumieren.
Wachsende Nachfrage nach pflanzlichen Fleisch- und Milchalternativen
Pflanzliche Fleisch- und Milchalternativen steigern die Nachfrage nach funktionellen Proteinen im Markt für pflanzliche Proteinzutaten in Europa. Frankreich verzeichnete 2025 ein Mengenwachstum von 16,8 % bei pflanzlichem Fleisch, da die Preise sanken. Die Kategorie pflanzliche Milch in Deutschland repräsentierte 9,2 % der gesamten verkauften Milch, und Eigenmarkenprodukte machten 60 % der pflanzlichen Milchmengen aus. Im Markt für pflanzliche Proteinzutaten in Europa unterstützt das Wachstum von Eigenmarken eine stetige Nachfrage nach mittelwertigen Konzentraten und kann den Durchsatz für spezialisierte Zulieferer erhöhen. Roquette führte im Juni 2025 NUTRALYS® T WHEAT 600L ein, sein erstes texturiertes Weizenprotein mit mehr als 60 % Proteingehalt für Alternativen im Hühnchen-Stil. Lebensmittelhersteller legen zunehmend Wert auf Zutaten, die dabei helfen, die Textur und das Esserlebnis von tierischen Produkten nachzubilden.
Starke Nachfrage nach Clean-Label- und minimal verarbeiteten Zutaten
Clean-Label-Anforderungen prägen die Formulierungsentscheidungen im gesamten Markt für pflanzliche Proteinzutaten in Europa. Roquette zitierte eine Innova Trends Survey, die Protein als führendes Lebensmittel- und Getränkethema für 2026 identifizierte, wobei fast 60 % der Verbraucher weltweit eine Steigerung ihrer Proteinaufnahme anstreben. Lebensmittel- und Getränkeeinführungen mit Protein- und Gewichtsmanagement-Claims stiegen in den Jahren 2024 und 2025 im Vergleich zum vorangegangenen Zeitraum um 29 %. Formulierer haben häufig auf Geschmaskierungssysteme zurückgegriffen, wenn sowohl hohe Proteinfunktionalität als auch ein einfaches Etikett gefordert waren. Roquette brachte im Februar 2026 NUTRALYS® Pea 850F auf den Markt, um pflanzliche Fehlaromen ohne Verarbeitungshilfsstoffe zu reduzieren. Das Produkt kann einfach als Erbsenproteinisolat deklariert werden, was für Getränke und Milchalternativen relevant ist, bei denen die Einfachheit der Zutatenliste eine Rolle spielt.
Wachsende Investitionen in Technologien zur Extraktion und Verarbeitung von Pflanzenproteinen
Verarbeitungsinvestitionen stärken die Produktionsbasis für den Markt für pflanzliche Proteinzutaten in Europa. Elian sicherte sich im September 2026 40 Millionen EUR, entsprechend 46 Millionen USD, im Rahmen einer Investition von 300 Millionen EUR, entsprechend 344,5 Millionen USD, in seine Anlage im Hafen von Barcelona. Die Anlage zielt auf eine jährliche Kapazität für Proteinderivate von mehr als 100.000 Tonnen bis 2028 ab. Das ECONEXT-Konsortium entwickelt Trockentrennungstechnologie, die den Energieverbrauch senken und den verstärkten Einsatz von in Europa angebauten Gelben Erbsen und Ackerbohnen unterstützen kann. Forschungsergebnisse des VTT Finnland berichteten über ein trockenextrusionsbasiertes Ackerbohnen-Trennverfahren mit einem Proteingehalt von 71 %–77 % und einer Ausbeute von 60 %–85 %[2]. Diese Entwicklungen legen größeren Wert auf Prozesseffizienz und regionale Rohstoffversorgung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Vergleich zu konventionellen Proteinzutaten | -1.2% | Deutschland, Niederlande, Belgien, wo Energie- und Arbeitskosten am höchsten sind | Mittelfristig (2–4 Jahre) |
| Sensorische Einschränkungen, einschließlich Geschmack, Textur und Mundgefühl | -0.9% | Spanien und Vereinigtes Königreich, wo die Preisparität mit konventionellem Fleisch und Milchprodukten noch weit entfernt ist | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb zwischen Soja, Erbse, Weizen, Reis, Kartoffel und anderen Pflanzenproteinen | -0.5% | Niederlande, Belgien, Frankreich, wo der innereuropäische Wettbewerb am intensivsten ist | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken hinsichtlich stark verarbeiteter pflanzlicher Produkte | -0.6% | Vereinigtes Königreich, Deutschland, Niederlande, wo die Skepsis gegenüber Verarbeitung am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Vergleich zu konventionellen Proteinzutaten
Die Produktionskosten bleiben ein wesentliches Hemmnis für den Markt für pflanzliche Proteinzutaten in Europa. Kommerzielle Sojaproteinisolat-Anlagen mit Ultrafiltrations- und Sprühtrocknungskapazitäten erfordern Investitionsausgaben von 50 Millionen EUR bis 100 Millionen EUR. Diese Einstiegsschwelle kann neue Verarbeitungskapazitäten begrenzen und wettbewerbsfähige Kostensenkungen verlangsamen. Europäische Soja- und Erbsenisolate wurden zu Preisen von 4.000 EUR bis 8.000 EUR pro Tonne gehandelt, was gegenüber konventionellen Proteinen in kostenempfindlichen Anwendungen einen Aufpreis darstellt. Inländischer Hülsenfruchtanbau und Trockenfraktionierung bieten langfristig einen Weg zu niedrigeren Rohstoff- und Prozesskosten. Verarbeiter mit etablierter lokaler Beschaffung könnten daher eine stärkere Position einnehmen, wenn sich diese Kostenverbesserungen entwickeln.
Sensorische Einschränkungen, einschließlich Geschmack, Textur und Mundgefühl
Geschmack und Textur bleiben zentrale Hindernisse für eine breitere Verwendung von Pflanzenproteinen. Die Verbraucherforschung von GFI Europe aus dem Jahr 2025 identifizierte Geschmack und Textur als wesentliche Hindernisse bei Verbrauchern mit flexitarischen Absichten. In Deutschland gaben 37 % der Käufer pflanzlicher Fleischprodukte an, dass sie eher eine Alternative kaufen würden, wenn diese der fleischigen Textur sehr ähnlich wäre. Weitere 52 % der deutschen Erwachsenen bevorzugten Milchalternativen ohne verarbeitete Zutaten wie Emulgatoren, so das Ministerium für Landwirtschaft und Agrar-Lebensmittel Kanada[3]. Fraunhofer-Forscher zeigten 2025, dass Rapsprotein aus dem EthaNa®-Verfahren für Burgerpatties und Nudelprodukte geeignet sein könnte. Getränke- und Proteinriegel-Anwendungen können Substitute früher übernehmen als strukturierte Fleischalternativen, da ihre Texturanforderungen weniger anspruchsvoll sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Soja bleibt etabliert, während Erbse an Volumen gewinnt
Soja hielt im Jahr 2025 einen Marktanteil von 44,32 % am Markt für pflanzliche Proteinzutaten in Europa, gestützt durch etablierte Formulierungssysteme und langfristige Liefervereinbarungen. Erbsenprotein verzeichnete die schnellste Wachstumsaussicht auf Quellenebene mit einer CAGR von 5,68 % bis 2031. Europäische Gelbe und Grüne Erbsen sind nicht der gleichen Entwaldungsexposition ausgesetzt wie importiertes Soja gemäß der EU-Entwaldungsverordnung, die 2024 und 2025 einen berichteten Restrukturierungskostenaufwand von 10 %–15 % für EU-Sojaversorgungsketten verursachte. Dieser Unterschied fördert die Rezepturumstellung auf Erbsenisolate und -konzentrate in Deutschland, Frankreich und den Niederlanden. Die Umstellung ist besonders relevant bei Fleischalternativen und Milchgetränken, bei denen Non-GMO- und Clean-Label-Claims einen kommerziellen Wert haben.
Weizenprotein bleibt in Backwaren und herzhaften Produkten wichtig, während Reisprotein in der Sporternährung und bei Milchalternativen aufgrund seines hypoallergenen Profils an Aufmerksamkeit gewinnt. Hanf- und Kartoffelproteine bleiben kleinere Nischenquellen. Rapsprotein hat die Anerkennung als neuartiges Lebensmittel erhalten und fügt dem verfügbaren Zutatenpool eine europäische Non-GMO-Quelle hinzu. Zulieferer, die rückverfolgbare Erbsen- und Ackerbohnenproteine zu wettbewerbsfähigen Preisen anbieten können, können profitieren, wenn die Rezepturumstellungszyklen voranschreiten.


Nach Form: Isolate halten den Wert, während texturierte Proteine schneller wachsen
Isolate machten im Jahr 2025 56,42 % der Nachfrage nach pflanzlichen Proteinzutaten in Europa aus. Ihre Position spiegelt hohe Proteingehalts- und Löslichkeitsanforderungen in Getränken, Milchalternativen und klinischer Ernährung wider. Diese Anwendungen erfordern häufig einen Proteingehalt von über 85 %. Roquette brachte im Februar 2026 NUTRALYS Pea 850F auf den Markt, um pflanzliche Fehlaromen ohne Verarbeitungshilfsstoffe zu reduzieren und Herstellern zu helfen, einfachere Zutatenlisten zu verwenden. Isolate profitieren auch von der Nachfrage nach proteinreichen Formaten mit geringem Volumen bei Nutzern von GLP-1-Medikamenten.
Konzentrate bleiben kostengünstige Zutaten für Tierfutter, Backwaren und Lebensmittelprodukte im mittleren Preissegment. Texturierte und hydrolysierte Proteine sollen bis 2031 mit einer CAGR von 6,11 % wachsen, der schnellsten Rate unter den Formkategorien. Die Marktgröße für pflanzliche Proteinzutaten in Europa für diese Form profitiert von der Hochfeuchtigkeitsextrusion, die bei strukturierten Fleischalternativen eingesetzt wird. Es werden trockenfractionierte Konzentrate entwickelt, die für die Hochfeuchtigkeitsextrusion im kommerziellen Maßstab ausgelegt sind. NUTRALYS T PEA 700XC von ISPT Roquette hat einen Proteingehalt von 70 % und erfordert eine begrenzte Hydratation.
Nach Anwendung: Lebensmittel und Getränke führen, während Sporternährung expandiert
Lebensmittel und Getränke machten im Jahr 2025 38,62 % der Nachfrage nach pflanzlichen Proteinzutaten in Europa aus. Die Kategorie umfasst Backwaren, Süßwaren, Fleischalternativen, Milchalternativen, Getränke und Säuglingsernährung. Milchalternativen expandieren in mehreren Märkten schneller als Fleischalternativen und können Verbraucher zu geringeren Preisaufschlägen erreichen. In Deutschland repräsentierte pflanzliche Milch im Jahr 2025 9,2 % der gesamten verkauften Milch. Säuglings- und Frühkindernährung bietet eine hochwertige Anwendung, da die Anforderungen an das Aminosäureprofil und die Verdaulichkeit sehr hoch sind.
Nahrungsergänzungsmittel und Sporternährung sollen bis 2031 mit einer CAGR von 5,85 % wachsen. Die Marktgröße für pflanzliche Proteinzutaten in Europa in dieser Anwendung wird durch eine breitere Gruppe aktiver Erwachsener, älterer Verbraucher und allgemeiner Wellnessnutzer gestützt. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Übersichtsarbeit ergab, dass Erbsen-Reis-Mischungen die Leistung von Molke annähern können, wenn ihre komplementären Aminosäureprofile angemessen kombiniert werden. Tierfutter bleibt eine wichtige Mengenanwendung und stützt sich stark auf Sojaproteinkonzentrate. Körperpflege und Pharmazeutika sind kleinere, margenstarke Anwendungen, bei denen spezifische Proteinfraktionen eine Premiumpositionierung erzielen können.
Geografische Analyse
Segment Lebensmittel und Getränke im Markt für pflanzliche Proteinzutaten in Europa
Deutschland hielt im Jahr 2025 einen Marktanteil von 41,28 % am Markt für pflanzliche Proteinzutaten in Europa und bleibt das größte Nachfragezentrum der Region. Das Einzelhandelsvolumen für pflanzliche Lebensmittel stieg 2025 um 6,2 %, während die Mengen von Tofu, Tempeh und Seitan um 30 % stiegen und pflanzliche Milch 9,2 % der gesamten verkauften Milch ausmachte. Die Mengen pflanzlicher Proteinzutaten in Deutschland wurden laut GFI EUROPE bis 2029 mit einer CAGR von 6,1 % prognostiziert, da der Markt reifte. Das Vereinigte Königreich bleibt aufgrund seiner großen Basis an verarbeitenden Lebensmittelherstellern ein wichtiges Nachfragezentrum. Steigende Umsätze über Discountkanäle erhöhen den Kostendruck bei der Formulierung.
Frankreich soll bis 2031 mit einer CAGR von 6,21 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Der pflanzliche Einzelhandel in Frankreich erreichte 2025 einen Wert von 572 Millionen EUR, ein Anstieg von 11 % gegenüber dem Vorjahr, während das Volumen pflanzlicher Fleischprodukte um 16,8 % stieg, da die Preise sanken. Das PROTEIN 2030-Programm Frankreichs unterstützt die inländische Hülsenfruchtentwicklung und kann die Rückverfolgbarkeit und Kostenposition französischer Verarbeiter verbessern. Italien verzeichnete 2025 ein Wachstum des pflanzlichen Einzelhandelswerts von 4,5 %, während Spanien ein Wachstum von 7,7 % verzeichnete und pflanzliche Milch in einigen Einzelhandelsformaten die Preisparität mit konventionellen Milchprodukten annäherte.
Schweden, Polen, Belgien und die Niederlande bilden eine wichtige zweite Ebene der Nachfrage und Verarbeitungsaktivität. Belgien beherbergt die Erbsenproteinoperationen von Cosucra Groupe Warcoing, während der schwedische Markt ökologische und nachhaltigkeitszertifizierte Proteine bevorzugt. Polen bietet Wachstum von einer niedrigeren Durchdringungsbasis aus, da die flexitarische Akzeptanz in städtischen Gebieten zunimmt. Die Niederlande verzeichneten 2025 einen leichten Rückgang der pflanzlichen Einzelhandelsumsätze, blieben aber Europas drittgrößter Pro-Kopf-Markt für pflanzliche Produkte und ein wichtiger Verarbeitungsknoten für Erbsen und Soja. Dieser Knoten bleibt für den Markt für pflanzliche Proteinzutaten in Europa wichtig, da Zulieferer regionale Verarbeitungskapazitäten suchen.
Wettbewerbslandschaft
Markt für pflanzliche Proteinzutaten in Russland
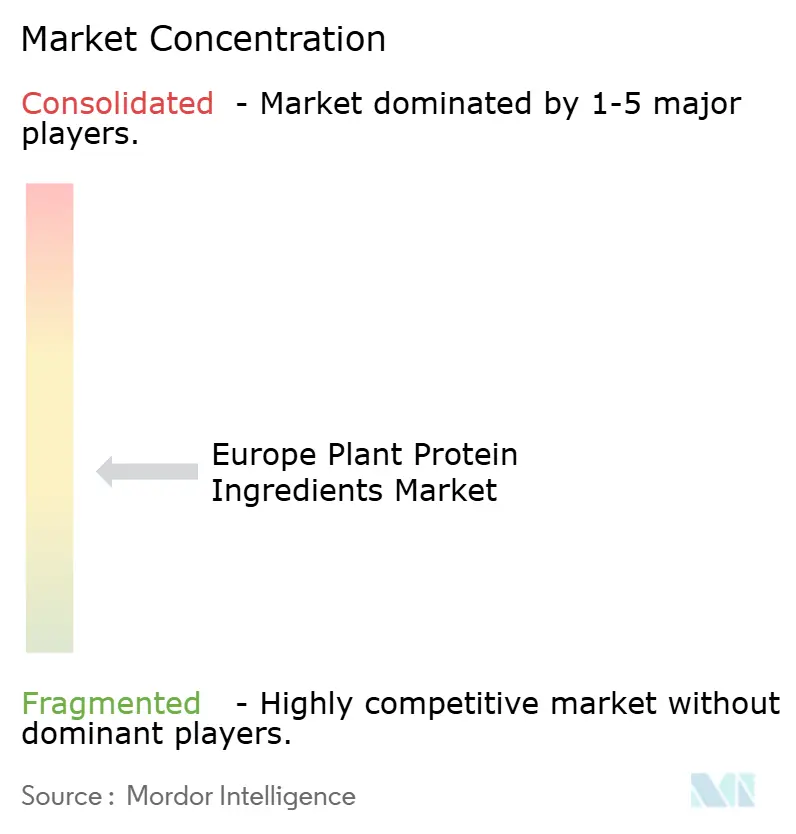
Der Markt für pflanzliche Proteinzutaten in Europa weist eine moderate Konzentration auf, da globale Zutatenhersteller, regionale Hülsenfruchtverarbeiter und spezialisierte Distributoren nebeneinander tätig sind. Roquette Frères hält eine führende Position bei der Erbsenproteinisolat-Produktion durch Nassfractionierungsanlagen in Frankreich und Belgien. Sein NUTRALYS®-Sortiment umfasst Erbsen-, Weizen-, Reis- und Ackerbohnenproteine. Roquettes Shift & Lead-Plan, der im Januar 2026 eingeführt wurde, priorisiert Spezialprotein- und Ballaststoffumsätze, Betriebsleistung und Cashgenerierung. Die Ergebnisse des ersten Halbjahres 2026 zeigten höhere Proteinmengen als im Vorjahr.
Cosucra Groupe Warcoing und die Niederlande-Operationen von Ingredion konkurrieren bei funktionellen Erbsenproteinqualitäten. ADM und IFF haben breite Positionen bei Soja und anderen Proteinformaten aufgrund ihrer integrierten Versorgungsnetzwerke. BENEO investiert 50 Millionen EUR in die Ackerbohnenverarbeitung in Rheinland-Pfalz, Deutschland. Roquettes Einführung von NUTRALYS® Pea 850F im Februar 2026 fügt ein sensorisch optimiertes Isolat für Getränke, Milchalternativen, Spezialernährung und proteinreiche Produkte hinzu. Die Einführungen von texturiertem Weizen- und Erbsenprotein im Juni 2025 erweitern seine Position in der Entwicklung von Fleischanaloga und Hybridprodukten.
Rapsproteinkonzentrat erhielt den EU-Status als neuartiges Lebensmittel, und die Europäische Behörde für Lebensmittelsicherheit gab im November 2024 eine positive Stellungnahme zu Soja-Leghämoglobin ab, vorbehaltlich einer endgültigen Entscheidung der Europäischen Kommission. Ackerbohnenprotein entwickelt sich von Pilotprojekten hin zur kommerziellen Nutzung an mehreren europäischen Standorten. ExSeed nahm im Juli 2025 Europas erste Pilotanlage für Sonnenblumenproteinisolat in Betrieb. Kleinere Marktteilnehmer im Markt für pflanzliche Proteinzutaten in Europa konkurrieren durch Verarbeitungskompetenz, regulatorischen Fortschritt und anwendungsspezifische Leistung.
Marktführer in der Branche für pflanzliche Proteinzutaten in Europa
-
Archr Daniels Midland Company
-
Ingredion Incorporated
-
International Flavors & Fragrances Inc.
-
Kerry Group PLC
-
Südzucker AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2022: Roquette, ein Hersteller pflanzlicher Proteine, brachte zwei neuartige Reisproteine auf den Markt, um der Marktnachfrage nach Anwendungen als Fleischersatz gerecht zu werden. Die neue Nutralys-Reisproteinlinie umfasst ein Reisprotein-Isolat und ein Reisprotein-Konzentrat.
- Mai 2022: BENEO, eine Tochtergesellschaft von Südzucker, schloss einen Kaufvertrag zum Erwerb von Meatless BV, einem Hersteller funktioneller Zutaten. BENEO erweitert sein bestehendes Produktangebot durch die Akquisition, um eine noch breitere Palette an Texturierungslösungen für Fleisch- und Fischalternativen anzubieten.
- Mai 2021: Die Tochtergesellschaft von Lantmännen, Lantmännen Agroetanol, investierte 800 Millionen SEK in eine Bioraffinerie in Norrköping. Dies wird Lantmännens Position auf dem Markt für getreidebasierte Lebensmittelzutaten, insbesondere die Glutenproduktion, stärken. Die neue Produktionslinie soll im zweiten Quartal 2023 vollständig in Betrieb genommen werden.


Berichtsumfang des Marktes für pflanzliche Proteinzutaten in Europa
Hanfprotein, Erbsenprotein, Kartoffelprotein, Reisprotein, Sojaprotein, Weizenprotein sind als Segmente nach Proteintyp abgedeckt. Tierfutter, Lebensmittel und Getränke, Körperpflege und Kosmetik, Nahrungsergänzungsmittel sind als Segmente nach Endnutzer abgedeckt. Belgien, Frankreich, Deutschland, Italien, Niederlande, Russland, Spanien, Türkei, Vereinigtes Königreich sind als Segmente nach Land abgedeckt.| Hanfprotein |
| Erbsenprotein |
| Kartoffelprotein |
| Reisprotein |
| Sojaprotein |
| Weizenprotein |
| Sonstige pflanzliche Proteine |
| Tierfutter | ||
| Lebensmittel und Getränke | Nach Endverbraucher-Teilsegment | Backwaren |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Soßen | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | ||
| Verzehrfertige/kochfertige Lebensmittelprodukte | ||
| Snacks | ||
| Körperpflege und Kosmetik | ||
| Nahrungsergänzungsmittel | Nach Endverbraucher-Teilsegment | Babynahrung und Säuglingsnahrung |
| Ernährung für ältere Menschen und medizinische Ernährung | ||
| Sport-/Leistungsernährung | ||
| Belgien |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Türkei |
| Vereinigtes Königreich |
| Rest Europas |
| Proteintyp | Hanfprotein | ||
| Erbsenprotein | |||
| Kartoffelprotein | |||
| Reisprotein | |||
| Sojaprotein | |||
| Weizenprotein | |||
| Sonstige pflanzliche Proteine | |||
| Endverbraucher | Tierfutter | ||
| Lebensmittel und Getränke | Nach Endverbraucher-Teilsegment | Backwaren | |
| Getränke | |||
| Frühstückscerealien | |||
| Würzmittel/Soßen | |||
| Süßwaren | |||
| Milch- und Milchalternativprodukte | |||
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | |||
| Verzehrfertige/kochfertige Lebensmittelprodukte | |||
| Snacks | |||
| Körperpflege und Kosmetik | |||
| Nahrungsergänzungsmittel | Nach Endverbraucher-Teilsegment | Babynahrung und Säuglingsnahrung | |
| Ernährung für ältere Menschen und medizinische Ernährung | |||
| Sport-/Leistungsernährung | |||
| Land | Belgien | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Türkei | |||
| Vereinigtes Königreich | |||
| Rest Europas | |||


Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten funktioniert auf B2B-Basis. Hersteller von Lebensmitteln, Getränken, Nahrungsergänzungsmitteln, Tierfutter sowie Körperpflege und Kosmetik gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke kaufen, um sie als Bindemittel, Verdickungsmittel oder für andere Nicht-Protein-Anwendungen zu verwenden.
- Durchdringungsrate - Die Durchdringungsrate ist definiert als der prozentuale Anteil des mit Protein angereicherten Endverbraucher-Marktvolumens am Gesamtvolumen des Endverbrauchermarktes.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g des Produkts, das von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellt wird.
- Endverbraucher-Marktvolumen - Das Endverbraucher-Marktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder in der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Lactalbumin (α-Lactalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäure-Funktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionellen Eigenschaften, die darauf ausgelegt ist, die Teigeigenschaften zu modifizieren und dem Brot Qualitätsmerkmale zu verleihen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Lauge zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 Gewichtsprozent. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des „reinen Proteins” in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknen von frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist die gezielte Zugabe von Mikronährstoffen, die von Natur aus nicht in ihnen enthalten sind oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| ERS | Wirtschaftsforschungsdienst des USDA |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass die gewünschte Form entsteht. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälerbsen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grieß zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist ein Lebensmittelinhaltsstoff, der die Bildung oder Aufrechterhaltung einer gleichmäßigen Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel ermöglicht. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelindustrie, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Geliermittel | Es ist ein Inhaltsstoff, der als Stabilisator und Verdickungsmittel fungiert, um durch die Bildung von Gel eine Verdickung ohne Steifheit zu bewirken. |
| THG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis-sativa-Kultivaren, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirkung von Enzymen auf das Protein hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen hervorruft. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 % Protein nach Gewicht. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Lactalbumin | Es ist das in der Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Lactoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezieht es sich auf Personen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für Monogastrier sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten Monogastrier sind im Allgemeinen nicht in der Lage, viel Zellulose-Nahrungsmittel wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milchproteinisolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutricosmetics | Es ist eine Kategorie von Produkten und Inhaltsstoffen, die als Nahrungsergänzungsmittel wirken, um die natürliche Schönheit von Haut, Nägeln und Haaren zu pflegen. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von hormonellen Veränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdauungskorrigierte Aminosäure-Score (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel dient, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keiner weiteren Zubereitung oder keines weiteren Kochvorgangs bedarf. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art von Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Softgel | Es ist eine gelatinebasierte Kapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist ein Inhaltsstoff, der Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung von konzentrierten Quellen von Nährstoffen oder anderen Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Nährstoffmängel zu beheben. |
| Texturant | Es ist eine spezifische Art von Lebensmittelinhaltsstoff, der verwendet wird, um das Mundgefühl und die Textur von Lebensmitteln und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist ein Inhaltsstoff, der verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das in kleinen Mengen natürlich in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkenproteinkonzentrat |
| WPI | Molkenproteinisolat |

Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Desk-Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen






 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
