
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
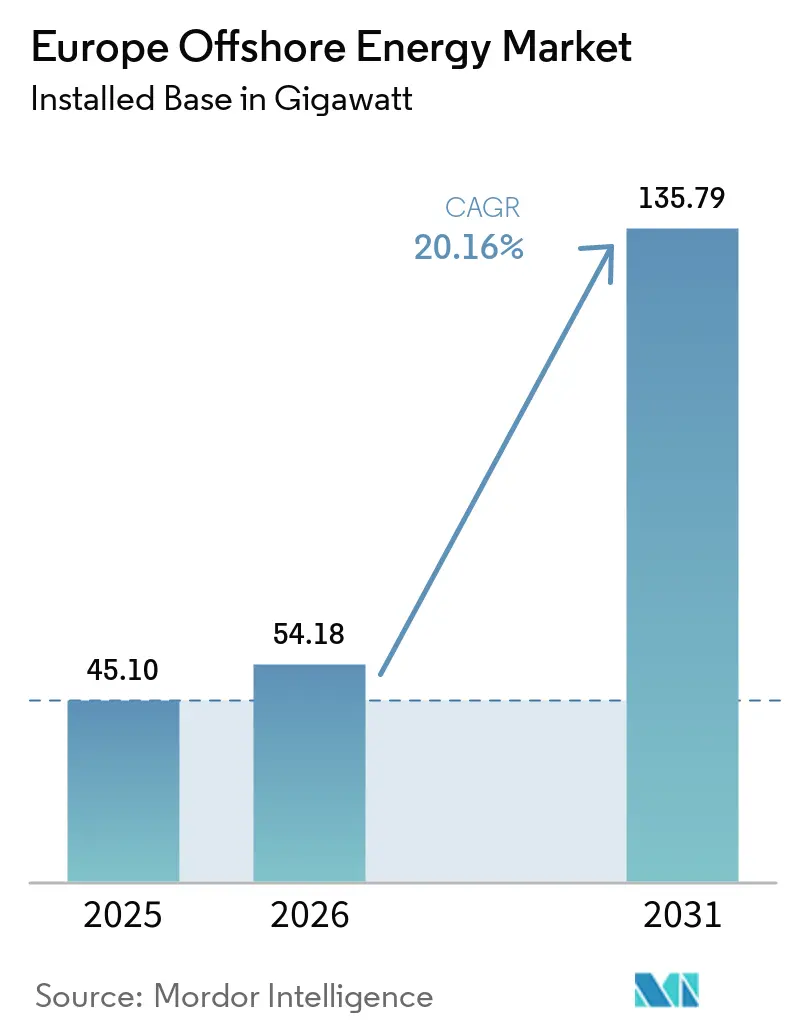
| Marktgröße im Basisjahr (2025) | 45.10 Gigawatt |
| Marktvolumen (2026) | 54.18 Gigawatt |
| Marktvolumen (2031) | 135.79 Gigawatt |
| Wachstumsrate (2026 - 2031) | 20.16 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Offshore-Energiemarkts von Mordor Intelligence
Die Größe des europäischen Offshore-Energiemarkts wird im Jahr 2026 auf 54,18 Gigawatt geschätzt, wächst gegenüber dem Wert von 45,10 Gigawatt im Jahr 2025, wobei die Prognosen für 2031 135,79 Gigawatt zeigen, mit einer CAGR von 20,16 % über den Zeitraum 2026–2031.
Diese Wachstumsdynamik spiegelt die verschärften Ambitionen des europäischen Green Deals der Europäischen Union, eine beispiellose politische Planungssicherheit und die sich beschleunigende Einführung von Windturbinen der nächsten Generation mit 15–20 MW wider, die Entwicklungszeiträume verkürzen und den Zugang zu Standorten in tieferen Gewässern ermöglichen. Rekordzubauten von 4,2 GW im Jahr 2023 steigerten den Anteil der Windenergie am EU-Strommix auf 19 %, wobei ein erklärtes Ziel von 35 % für 2030 angestrebt wird; politische Instrumente wie Differenzverträge (CfDs) und eine beschleunigte maritime Raumordnung stärken das Vertrauen der Projektentwickler, fördern Investitionen in die Lieferkette und senken die Kapitalkosten. Projektentwickler profitieren auch vom REPowerEU-Programm zur Stärkung der Energiesicherheit, das den Anteil der Offshore-Windenergie am europäischen Strommix in nur zwei Jahren von 14 % auf 19 % angehoben und die Erzeugung von 375 TWh auf 466 TWh gesteigert hat, während die Erklärung von Ostende neun Nordsee-Staaten auf 120 GW bis 2030 und 300 GW bis 2050 verpflichtet. Der technologische Schwung ist ebenso beeindruckend: Turbinen mit 5–10 MW dominieren weiterhin die Gewässer, aber Anlagen mit mehr als 15 MW bilden bereits den Kern kommerzieller Aufträge wie Vestas' 1.020-MW-Projekt Nordlicht 1, womit sich der europäische Offshore-Energiemarkt auf eine skalengetriebene Kostenkompression und höhere Kapazitätsfaktoren ausrichtet.
Wichtigste Erkenntnisse des Berichts
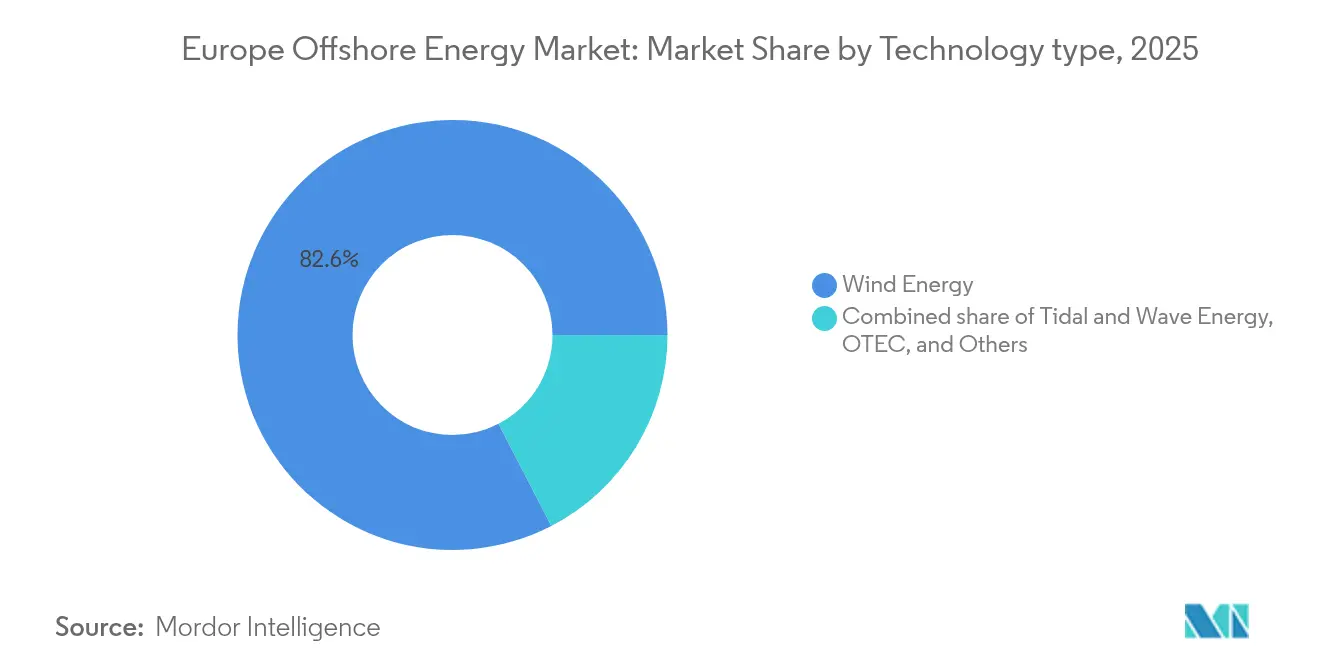
- Nach Technologie führte Windenergie mit einem Marktanteil von 82,60 % am europäischen Offshore-Energiemarkt im Jahr 2025; ihre CAGR von 21,34 % macht sie bis 2031 zur am schnellsten wachsenden Technologie.
- Nach Wassertiefe hielten Tiefwasserstandorte (über 60 m) im Jahr 2025 einen Umsatzanteil von 66,20 %, während Übergangszonen von 30 bis 60 m bis 2031 mit einer CAGR von 31,62 % expandieren sollen.
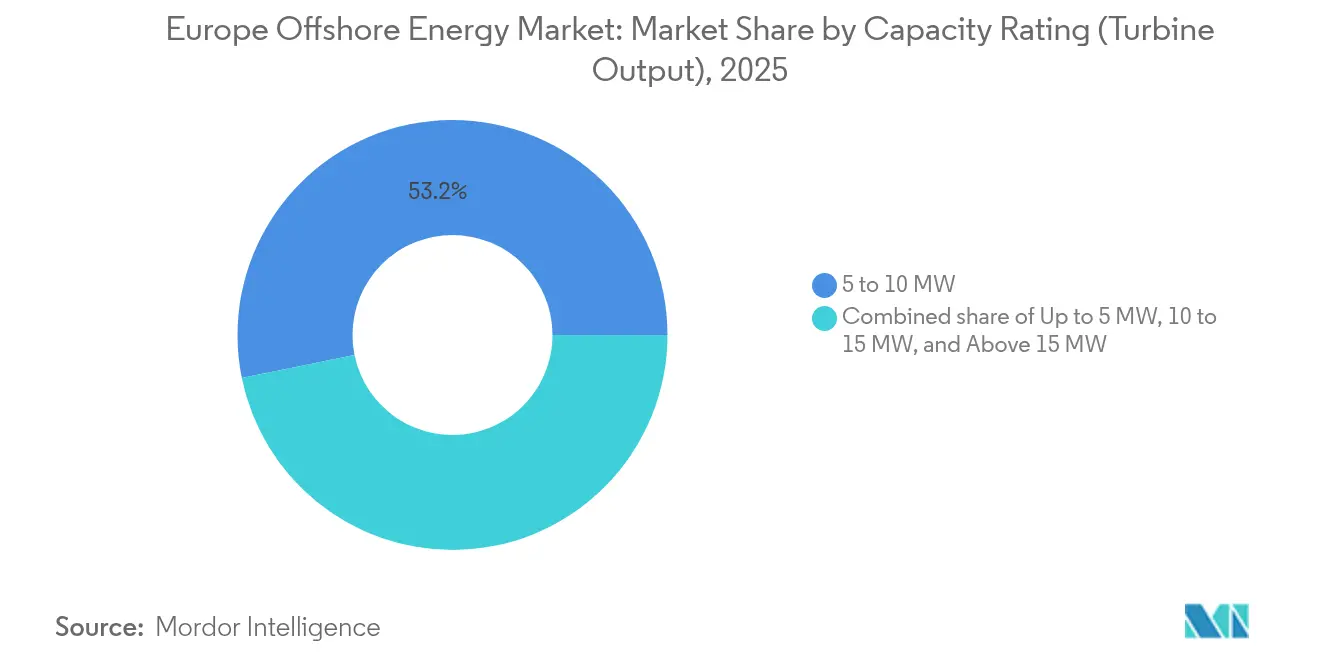
- Nach Kapazitätsbewertung entfielen Turbinen mit 5 bis 10 MW auf 53,20 % der Größe des europäischen Offshore-Energiemarkts im Jahr 2025; Anlagen über 15 MW verzeichnen das höchste Wachstum mit einer CAGR von 28,65 %.
- Nach Geografie erfasste das Vereinigte Königreich im Jahr 2025 einen Marktanteil von 44,30 % am europäischen Offshore-Energiemarkt, während Spanien bis 2031 die schnellste CAGR von 23,08 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch den EU Green Deal getriebene Kapazitätsziele und nationale Offshore-Ausschreibungen | +5.20% | Global, mit Hauptfokus auf Nordsee-Ländern | Mittelfristig (2–4 Jahre) |
| Schnelle Kostensenkungen bei Turbinen über 15 MW zur Erschließung von Tiefwasserstandorten | +4.80% | Nordsee-, Atlantik- und Mittelmeerregionen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach grünem Wasserstoff (Power-to-X) für die Integration von Offshore-Windenergie | +3.10% | Deutschland, Niederlande, Dänemark, Schweden | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von schwimmendem Wind zur Erschließung atlantischer und mediterraner Standorte | +2.90% | Spanien, Frankreich, Portugal, Italien | Langfristig (≥ 4 Jahre) |
| Offshore-Netzverbundsystem und OFTO/HVDC-Ausschreibungspipeline | +2.70% | Nordsee-Länder, Ostseeregion | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Öl- und Gasplattformen und Dekarbonisierungsvorschriften | +2.10% | Nordsee, hauptsächlich Vereinigtes Königreich, Niederlande, Norwegen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch den EU Green Deal getriebene Kapazitätsziele und nationale Offshore-Ausschreibungen
Verbindliche Gesetzgebung im Rahmen des Green Deals hat ein Offshore-Ziel von 86–89 GW für 2030 und 356–366 GW für 2050 festgelegt und damit eine europaweite Kaskade nationaler Ausschreibungskalender ausgelöst, die Projektentwicklern langfristige Planungssicherheit hinsichtlich Meeresbodenlizenzen, CfD-Ausübungspreisen und Netzanschlüssen verschaffen. Frankreich plant bis 2035 Ausschreibungen über 10 GW, während die jüngste Runde Dänemarks den nationalen Strombedarf decken könnte. Hornsea 3 in britischen Gewässern sicherte sich einen inflationsindexierten CfD von 37,35 GBP/MWh und demonstriert damit, wie politische Sicherheit die Finanzierungskosten komprimiert und Angebotspreise senkt. In Verbindung mit der digitalen Genehmigungsplattform „Accele-RES” von REPowerEU und der Europäischen Windcharta, die von 26 Ländern unterzeichnet wurde, werden administrative Engpässe abgebaut, was durch mehr als 20 Wettbewerbsausschreibungen in ganz Europa im Jahr 2024 belegt wird, die insgesamt über 55 GW Kapazität zugeteilt haben.(1)
Schnelle Kostensenkungen bei Turbinen über 15 MW zur Erschließung von Tiefwasserstandorten
Kommerzielle Aufträge für 15-MW-Plattformen, wie Vestas' Auftrag für das deutsche Projekt Nordlicht 1, verdeutlichen, dass die Turbinenskalierung von der Prototyp- in die bankable Produktklasse übergegangen ist. Diese Anlagen drücken die Kapazitätsfaktoren in gleichmäßigen Nordsee-Windverhältnissen gegen 70 % und reduzieren die Anzahl der Fundamente um bis zu 40 % gegenüber 8-MW-Layouts, was die installierten Kosten pro Megawatt senkt, selbst unter Berücksichtigung der jüngsten Stahlpreisvolatilität. Zukunftspipelines umfassen bereits 20-MW-Prototypen europäischer und asiatischer OEMs, was auf einen gefestigten Trend hinweist. Der verbleibende Reibungspunkt liegt in der Installationslogistik: Nur eine Handvoll Hubinseln kann Gondeln mit einem Gewicht von mehr als 1.200 Tonnen handhaben, weshalb die Schiffbauer ihre Neubauprogramme in den nächsten drei Jahren beschleunigen müssen, um Ausführungsverzögerungen zu vermeiden.
Nachfrage nach grünem Wasserstoff (Power-to-X) für die Integration von Offshore-Windenergie
Deutschlands Genehmigung eines 100-MW-Elektrolyseurs, der mit der RWE-Offshore-Kapazität verbunden ist, und Schwedens Neptunus-Hub-Vorschlag bestätigen, dass grüner Wasserstoff von einem Konzept in einen Vertrag übergeht. Die EU strebt bis 2030 20 Millionen Tonnen erneuerbaren Wasserstoff an; die Offshore-Erzeugung bietet überlegene Kapazitätsfaktoren und umgeht Netzengpässe an Land, wobei modulare 500-MW-Konzepte nach dem Prinzip „Fabrik in einer Box” mittlerweile zum Standard in Machbarkeitsstudien für Nordsee-Projekte gehören. Offshore-zu-Wasserstoff entspricht zudem den Anforderungen industrieller Cluster, die Ammoniak in Schifffahrtsqualität und grünen Stahl als Ausgangsstoff benötigen, und eröffnet einen Nachfragekorridor, der langfristige Stromabnahmeverträge für Gigawatt-Anlagen absichert.
Kommerzialisierung von schwimmendem Wind zur Erschließung atlantischer und mediterraner Standorte
Schwimmende Fundamente erschließen ein geschätztes europäisches Offshore-Potenzial von 4.000 GW. Spaniens Meeresraumplan reserviert 19 Zonen für bis zu 3 GW bis 2030; Frankreich vergab 2024 Europas erste schwimmende Ausschreibung im kommerziellen Maßstab im Mittelmeer, und das 250-MW-Projekt von Ocean Winds signalisiert die Überzeugung des Privatsektors(2). Mit Gestehungskosten auf den Kanarischen Inseln Spaniens von 100–135 EUR/MWh ist die schwimmende Windenergie an ressourcenreichen Standorten, die feste Monopfähle nicht erreichen können, bereits wettbewerbsfähig. Plattformstandardisierung, industrialisierte Rumpffertigung und hybride Verankerungssysteme sollen die Kosten bis 2035 um weitere 30 % senken und schwimmende Windenergie noch vor Anpassungen der CO₂-Bepreisung auf das Niveau von Flachwasser-Monopfählen bringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von Schwerlastschiffen für Turbinen der nächsten Generation | -3.70% | Global, mit besonders starken Auswirkungen auf die Nordsee und aufstrebende Märkte | Kurzfristig (≤ 2 Jahre) |
| Lieferketteninflation bei Stahl- und Seltenerdenkomponenten | -2.40% | Europaweit, mit besonderem Einfluss auf Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren und Widerstand wegen visueller Beeinträchtigung von Küstengebieten | -2.10% | Küstenregionen in ganz Europa, insbesondere Deutschland und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Offshore-Netzengpässe und begrenzte Anlandepunkte an Land | -1.80% | Nordsee-Länder, Ostseeregion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit von Schwerlastschiffen für Turbinen der nächsten Generation
Weltweit können nur 15–20 Schwerlasteinheiten Turbinen über 15 MW errichten, und die Tagessätze sind zwischen 2022 und 2024 um 75 % gestiegen, was an den engen LNG-Trägermarkt vor einem Jahrzehnt erinnert. Projektentwickler mit bestehenden Charterverträgen – Ørsted, RWE, Vattenfall – haben mehrjährige Slots gesichert und lassen Neueinsteiger im Stich oder zwingen sie zu Verzögerungen. Die Finanzierung eines Neubaus kostet 400 Millionen USD und kann drei Jahre dauern; ein kumulierter Investitionsaufwand von 14,8 Milliarden USD ist erforderlich, um die Flottenlücke zu schließen. Bis dahin riskieren Terminverzögerungen, die Wirtschaftlichkeit von Ausschreibungsangeboten zu untergraben, insbesondere in aufstrebenden Märkten wie Spanien, wo schwimmende Pilotprojekte von der Schiffsverfügbarkeit abhängen.
Lieferketteninflation bei Stahl- und Seltenerdenkomponenten
Steigende Kosten für kritische Offshore-Windkomponenten, insbesondere Stahlgründungen und Permanentmagnete aus Seltenen Erden, haben die Projektinvestitionskosten Anfang 2024 auf 3.523 USD/kW getrieben und bedrohen die wirtschaftliche Tragfähigkeit von Projekten, die unter früheren Ausschreibungspreisannahmen vergeben wurden. Stahlpreisvolatilität wirkt sich erheblich auf Monopfahl-Fundamente aus, wobei spezialisierter Grobblech-Stahl für Offshore-Anwendungen aufgrund von Qualitätsanforderungen und einer begrenzten Lieferantenbasis zu Premiumpreisen gehandelt wird. Ørsted's Absichtserklärung mit Dillinger für emissionsärmeren Stahl demonstriert die Bemühungen der Branche, die Versorgung zu sichern und gleichzeitig Dekarbonisierungskriterien zu erfüllen, obwohl der Übergang zu grünen Stahlherstellungsverfahren die Kosten zunächst um 55–60 % im Vergleich zu konventionellen Prozessen erhöht. Seltene Erden, die für Permanentmagnetgeneratoren unerlässlich sind, sind Risiken durch Angebotskonzentration ausgesetzt, da China 80 % der globalen Verarbeitungskapazität kontrolliert und Exportbeschränkungen die europäische Turbinenherstellung potenziell stören könnten. Das prognostizierte Scheitern der Niederlande bei der Erreichung ihrer Offshore-Windziele ist teilweise auf Lieferkettenengpässe zurückzuführen, während Deutschlands Nordsee-Produktion 2023 aufgrund von Netzinfrastrukturbeschränkungen, die Komponentenlieferverzögerungen verstärken, um 9 % zurückging. Branchenreaktionen umfassen Strategien zur vertikalen Integration, regionale Lieferantenentwicklungsprogramme und Forschung zu alternativen Materialien, doch der kurzfristige Kostendruck hält an, da das Nachfragewachstum die Kapazitätsausbaufähigkeiten der Lieferkette übertrifft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Windenergie dominiert den erneuerbaren EnergiewandelWindenergie machte 2025 82,60 % der Größe des europäischen Offshore-Energiemarkts aus und entwickelt sich bis 2031 mit einer CAGR von 21,34 %, was Gezeiten- und Wellenpilotprojekte, die noch vor der Kommerzialisierung stehen, weit übertrifft. Trotz der jüngsten Inputinflation profitiert die installierte Basis von zwei Jahrzehnten Lernkurven, bankfähigen Leistungshistorien und vollständig abgeschriebenen Lieferketten, die die Stückkosten senken. Das breitere politische Ökosystem festigt ihre Führungsposition: Nordsee-Staaten stimmen Meeresbodenkonzessionen mit dedizierten Netzausbauten ab, während Projektentwickler CfDs zu Preisen unter 40 EUR/MWh sichern, die das Marktpreisrisiko gering halten. Obwohl technisch vielversprechend in atlantischen Zugangsbereichen, stehen Gezeiten- und Wellenenergie noch vor höheren Gestehungskosten und begrenztem OEM-Wettbewerb; Demonstrationseinheiten wie Magallanes Renovables' schwimmende Gezeitenplattform weisen Kapazitätsfaktoren von 45 % auf, verfügen aber nicht über die Mehrfachbeschaffung, die die Beschaffung risikoarm macht. Projekte zur thermischen Meeresenergienutzung (OTEC) beschränken sich auf wärmere äquatoriale Gewässer und liegen damit außerhalb des wirtschaftlich tragfähigen Rahmens für europäische Gewässer. Infolgedessen lenkt der europäische Offshore-Energiemarkt den überwiegenden Teil des Kapitals weiterhin in den Ausbau der Windenergie und festigt damit deren Bedeutung bis 2031.
Die Technologiebreite zeigt auch eine sich beschleunigende Verlagerung hin zu schwimmenden Teilsegmenten innerhalb der Windenergie. Spanien, Frankreich und Portugal stimmen industrielle Roadmaps auf schwimmende Prototypen ab, die serielle Rumpffertigungstechniken mit modularen Topseidemontagen verbinden und bis zur Mitte des Jahrzehnts auf Preispunkte unter 100 EUR/MWh abzielen. Diese Kostenkurven stützen sich auf standardisierte Ankersysteme und leichte Verbundwerkstoffblätter, die Tiefgangbeschränkungen im Hafen abmildern. Wellen- und Gezeitenenergieanhänger ziehen dennoch politische Aufmerksamkeit aufgrund ihrer Netzausgleichseigenschaften auf sich: Mehrere Regierungen nehmen mittlerweile technologieneutrale Innovationstöpfe in Ausschreibungsdesigns auf, die Mindesteinnahmen bieten, die Nischenerneuerbare nach 2030 auf einen Marktanteil von 5 % heben könnten. Bis dahin bleibt Windenergie die Standard-Investitionswahl, gestützt durch ausgereifte Betrieb-und-Instandhaltungs-Vertragsstrukturen und Versicherungsprodukte, die Kreditgeber vor wetterbedingten Ausfallzeiten schützen.



Nach Wassertiefe:
Übergangszone treibt die schnellste Expansion voranInstallationen in mehr als 60 m Wassertiefe erfassten 2025 66,20 % des europäischen Offshore-Energiemarkts, da Multi-GW-Projekte wie Dogger Bank reiche Windressourcen weit vor der Küste nutzten. Die Übergangszone von 30–60 m soll bis 2031 jedoch eine CAGR von 31,62 % verzeichnen und dient als Sweet Spot, wo sich die Wirtschaftlichkeit fester Fundamente mit verbessertem Windertrag trifft. Projektentwickler nutzen dieses Fenster, um neue 15-MW-Turbinen einzusetzen und gleichzeitig den Kosten- und technischen Aufwand schwimmender Fundamente zu vermeiden. Projekte in Übergangstiefen profitieren auch von vorhandenen Schiffskapazitäten: Konventionelle Hubinseln können noch Fundamente installieren, ohne auf die Kielleerungsprobleme zu stoßen, die in tiefem Wasser auftreten. Außerdem bleiben Netzverbindungsdistanzen handhabbar, was den Kabelaufwand begrenzt und Übertragungsverluste reduziert.
Politische Konzepte verstärken diesen Trend. Mehrere Nordsee-Leasingrunden segmentieren Standorte explizit in 40–55 m Tiefe, um ausgeschriebene Flächen mit aktuellen Schiffskapazitäten und OEM-Liefergrenzen zu synchronisieren, und schaffen eine Pipeline, die die Lernkurve der Branche in Richtung tieferer Gewässer erleichtert. Flachwasserstandorte unter 30 m, einst die wertvollsten Flächen für frühe Offshore-Windenergie, sehen sich nun Widerstand von Küsteninteressengruppen gegenüber, die visuelle Eingriffe und touristische Auswirkungen anführen. Da diese Bereiche der Sättigung nahe kommen, wird das Repowering zu ihrem wichtigsten Wachstumshebel, wobei höhere Türme auf bestehenden Monopfählen eingesetzt werden. Tiefwasserstandorte jenseits von 60 m werden wieder an Schwung gewinnen, sobald schwimmende Unterwasserkonstruktionen industrielle Reife erreichen, aber bis dahin bleibt die Übergangszone das Volumenzentrum des europäischen Offshore-Energiemarkts.
Nach Kapazitätsbewertung:
Turbinenskalierung beschleunigt die MarktentwicklungTurbinen mit einer Nennleistung von 5–10 MW repräsentierten im Jahr 2025 53,20 % des europäischen Offshore-Energiemarkts, was ihre bewährte Einsatzwirtschaftlichkeit und Kompatibilität mit den heutigen Jack-up-Flotten widerspiegelt. Maschinen mit mehr als 15 MW werden jedoch voraussichtlich bis 2031 mit einem CAGR von 28,65 % wachsen. Eine 15-MW-Turbine kann zwei 8-MW-Einheiten ersetzen, wodurch die Länge der Arraykabel, die Fundamente und die Betriebs- und Wartungsbesuche reduziert werden; Kostensenkungen beim Stromgestehungspreis von 25–30 % sind bereits in vergleichenden Projektmodellen dokumentiert. Direktantriebsarchitekturen eliminieren zudem die Getriebewarung und verlängern die Auslegungslebensdauer auf bis zu 30 Jahre.
Der OEM-Wettbewerb treibt diesen Sprung voran. Vestas, Siemens Gamesa und GE Vernova haben jeweils 15–17-MW-Prototypen in der Typzertifizierung, während chinesische Anbieter auf 18–20 MW beschleunigen, um Exportanteile zu gewinnen. Überdimensionierte Hardware bringt jedoch sekundäre Herausforderungen mit sich: Rotordurchmesser von mehr als 250 m erfordern Rotorblätter, die länger als Fußballfelder sind, was neue Logistikkorridore und Fabrikflächen notwendig macht. Hafenausbauten rund um die Nordsee und die Ostsee bilden einen unsichtbaren, aber wesentlichen Teil des Kapazitätsratings-Wandels, und öffentliche Fördermittel haben begonnen, Kaiausbaumaßnahmen zu finanzieren, um die regionale Fertigungswettbewerbsfähigkeit zu erhalten.
Trotz des Hypes bietet die 10–15-MW-Klasse eine Komfortzone für Finanziers, die vor unerprobten mechanischen Belastungen bei Maschinen über 15 MW zurückschrecken. Entwickler, die Technologierisiken absichern, kombinieren häufig eine Tranche mittelgroßer Turbinen mit einer kleineren Charge von Flaggschiffen, um die Risikobereitschaft der Kreditgeber zu erhöhen und gleichzeitig einige Skaleneffekte zu nutzen. Mit der Zeit werden Erfahrungskurven die Zuverlässigkeitskennzahlen für Turbinen über 15 MW normalisieren, woraufhin diese Leistungsklasse voraussichtlich zur Standardspezifikation des europäischen Offshore-Energiemarkts werden wird.

Geografische Analyse
Europäischer Offshore-Energiemarkt
Das Vereinigte Königreich blieb im Jahr 2025 das Epizentrum des europäischen Offshore-Energiemarkts und hielt einen Marktanteil von 44,30 % auf der Grundlage einer operativen Kapazität von 11 GW sowie einer Pipeline von 100 GW, die sowohl fest verankerte als auch schwimmende Bauformen umfasst. Projekte wie das 2,9-GW-Projekt Hornsea 3 und der mehrstufige Dogger-Bank-Komplex zeigen, wie phasenweise Entwicklungsstrategien Lieferkettenspitzen glätten und lokale Fertigungsarbeitsplätze erhalten. Deutschland, die Niederlande und Dänemark tragen gemeinsam weitere 35,40 % durch koordinierte Ziele der Nordsee-Energiekooperation bei, obwohl Netzengpässe die deutsche Erzeugung im Jahr 2023 um 9 % reduzierten, was den parallelen Bedarf an Ausbau der Offshore-Backbone-Infrastruktur verdeutlicht. Norwegen nutzt seine Öl-und-Gas-Expertise für schwimmende Vorhaben wie Equinors Hywind Tampen, das weltweit größte schwimmende Array, das Erdölplattformen direkt mit Strom versorgt und als Vorlage für die Dekarbonisierung schwer zu reduzierender Sektoren dient.
Südeuropa liefert die herausragende Wachstumsgeschichte. Spanien verzeichnet bis 2031 die höchste jährliche Wachstumsrate von 23,08 % (CAGR), da die maritime Raumplanung 19 schwimmende Zonen ausweist und die erste Wettbewerbsauktion für 2025 den regulatorischen Weg ebnet. Atlantische Windgeschwindigkeiten, tiefwassernahe Schelfkanten und weniger Konflikte mit Fischgründen verschaffen Spaniens schwimmender Pipeline Kostenvorteile gegenüber den überfüllten Flachwasserbereichen der Nordsee. Frankreich beschleunigt ebenfalls, mit 10 GW an Ausschreibungen, die in einem mehrjährigen Zeitplan festgelegt sind und bereits sowohl fest verankerte als auch schwimmende Konzessionen im Mittelmeer vergeben haben. Italien und Portugal folgen und nutzen hybride Solar-Wind-Zonen, um Hafenausbauten zu entlasten und lokale Stahlfertigungscluster zu fördern.
Offshore-Energiemarkt Ostsee und Adria
Die Ostsee wandelt sich von einem Randschauplatz zu einem Wachstumspol. Polen, Schweden und Finnland treiben kombinierte Gigawatt-Projekte voran, wie etwa das 1,5-GW-Projekt Baltica 2 von Ørsted-PGE und das 2,5-GW-Konzept Korsnäs von Vattenfall, angetrieben durch Netto-Null-Verpflichtungen und Energiesicherheitsprioritäten infolge geopolitischer Spannungen. Weiter östlich schreiben aufstrebende Adriamärkte wie Kroatien ihre ersten Blöcke aus und bieten Ersteinsteigern bevorzugte Netzquoten und vereinfachte Genehmigungsverfahren. Diese geografische Diversifizierung stützt den breiteren europäischen Offshore-Energiemarkt, indem sie Wetterrisiken streut, die Abhängigkeit von einem einzigen Becken verringert und den Wettbewerb zwischen Häfen und Werftanlagen fördert.
Regulatorisches Umfeld
Der Ausbau der Offshore-Energie in Europa wird zunehmend von strengeren Umwelt- und grenzüberschreitenden Netzvorschriften sowie der Industriepolitik geprägt. Im Vereinigten Königreich traten die Conservation of Habitats and Species (Offshore Wind) (Amendment etc.) Regulations 2026 am 21. Mai 2026 in Kraft, die eine klarere Pflicht in Bezug auf Ausgleichsmaßnahmen für Offshore-Windprojekte festlegen, bei denen Umweltauswirkungen nicht vollständig vermieden werden können. Auf EU-Ebene wird die Offshore-Übertragungsplanung durch ENTSO-E formalisiert, das beauftragt ist, Meeresbecken-bezogene Offshore-Netzentwicklungspläne im Rahmen des unionsweiten Zehnjahresnetzentwicklungsplans (TYNDP) 2026 zu erstellen, um koordinierte Offshore-Netzkorridore und Anschlusssequenzierungen zu unterstützen.
Auch die Leitlinien für Industrie- und Ausschreibungsgestaltung verschieben sich hin zu nicht-preislichen Kriterien und koordinierten Pipelines. Die Erklärung von Hamburg der Energieminister (2026) hebt die Umsetzung des Net-Zero Industry Act (NZIA) unter Verwendung nicht-preislicher Kriterien hervor, einschließlich Mindestanforderungen und Verifizierungsansätzen, die die Bewertung bei Auktionen, die Qualifizierung lokaler Lieferketten und Nachhaltigkeitsanforderungen bei der Beschaffung von Offshore-Windenergie beeinflussen können. Parallel dazu haben die EU-Mitgliedstaaten und die Europäische Kommission die Leitlinien zu kollaborativen Investitionsrahmen und zur Kostenteilung für integrierte Offshore-Netzkorridore im Rahmen des TEN-E-Rahmens aktualisiert, wodurch die Abkehr von radialen Einzelland-Anschlüssen hin zu einer stärker integrierten Offshore-Netzentwicklung weiter gestärkt wird.
Wettbewerbslandschaft
Marktkonzentration
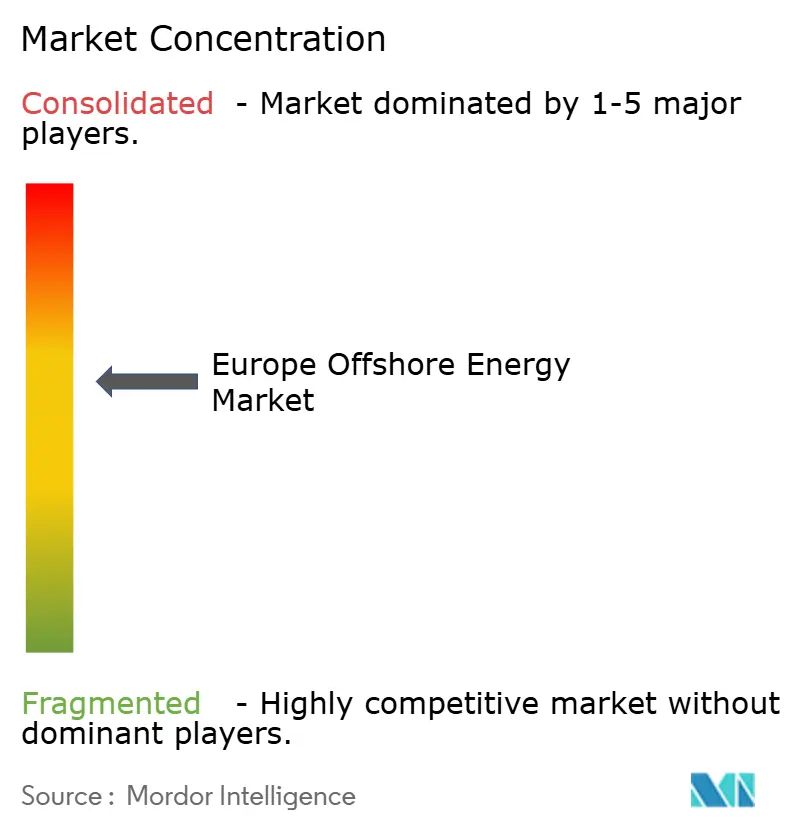
Die Marktstruktur neigt zu einer gestuften Hierarchie. Ørsted, RWE, Equinor und Vattenfall verankern die oberste Stufe mit vertikal integrierten Portfolios von über 40 GW in betrieblichen, bau- oder genehmigten Phasen, was ihnen Beschaffungsstärke und Zugangsvorteile bei Schiffen verschafft. Ihre Strategien hängen zunehmend von der Lieferkettenintegration ab: Ørsted's Stahlabnahmevertrag mit Dillinger sichert emissionsarmes Grobblech, während das Gemeinschaftsunternehmen von RWE mit Norges Bank Investment Management geduldiges Kapital erschließt, das mit souveränen Dekarbonisierungszielen übereinstimmt(3). Equinor überträgt Kohlenwasserstoff-Know-how auf schwimmende Windverankerungen, und Vattenfall nutzt integrierte Onshore-zu-Offshore-Stromabnahmevertragsangebote, um Strom mit grünen Wasserstoffverträgen zu bündeln.
Mittelständische Marktteilnehmer – TotalEnergies, Shell, Iberdrola, SSE Renewables und Statkraft – nutzen ihre Bilanzkraft, gleichen aber erneuerbare Energien gegen Altgeschäfte aus. Sie kooperieren häufig mit Infrastrukturfonds oder Pensionskapital, das langfristige Cashflows sucht; beispielsweise trennte Ørsted 2024 einen Anteil von 12,45 % an vier britischen Windparks für 1,745 Milliarden GBP an Brookfield ab und recycelt Kapital in neues Wachstum. Schwimmende Spezialisten wie Ocean Winds und Principle Power erschließen Nischen mit proprietären Plattformen, die sie in Projektentwicklerkonsortien lizenzieren, während regionale Unabhängige wie Parkwind öffentlich-private Allianzen nutzen, um Vorteile bei lokalen Inhalten zu sichern.
Die Wettbewerbsintensität steigt bei der Schiffsbeschaffung, der Blattfertigung und bei HVDC-Exportsystemen. Aker Solutions und Siemens Energy erhielten Anfang 2025 die vollständige Freigabe für den Bau des 2,8-GW-Offshore-Windparks Norfolk Vanguard und unterstreichen damit die Rolle der EPC-Auftragnehmer bei der Risikoreduzierung von Megaprojekten. Inzwischen fügt die Fusion zwischen Saipem und Subsea7 zu „Saipem7” einen Auftragsbestand von 43 Milliarden EUR in die Installationsarena ein, was die täglichen Schiffsraten durch Flottenpoolingeffizienzen potenziell senken könnte. Insgesamt belohnt der europäische Offshore-Energiemarkt Skalierbarkeit, Technologiepartnerschaften und frühzeitiges Engagement in der Raumordnung, während Marktteilnehmern ohne Schiffsslots oder Turbinenliefervereinbarungen steile Eintrittsbarrieren gegenüberstehen.
Branchenführer im europäischen Offshore-Energiemarkt
-
Siemens Gamesa Renewable Energy SA
-
Vestas Wind Systems AS
-
HydroQuest
-
Ørsted AS
-
E.ON SE.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Offshore-Energiemarkt Unternehmen in diesem Bericht
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- GE Vernova (GE Renewable Energy)
- Nordex SE
- HydroQuest
- MHI Vestas Offshore Wind
- Hitachi Energy
- Orsted AS
- SSE Renewables
- Equinor ASA
- Iberdrola SA
- RWE Renewables GmbH
- EDF Renewables
- E.ON SE
- Copenhagen Infrastructure Partners
- Ocean Winds (EDP x Engie)
- TotalEnergies Renewables
- Shell New Energies
- Statkraft AS
- Northland Power Inc.
Lesen Sie die Analyse der Europäischer Offshore-Energiemarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Eine bedeutende Marktlücke besteht bei koordinierten Lieferketten- und Hafenkapazitäten, die dem Umfang und der Zeitplanung der Ausschreibungspipelines in der Nordsee entsprechen können. Der North Sea Summit 2026 stellte einen gemeinsamen Investitionspakt für Offshore-Windenergie in den Nordseen vor, der darauf abzielt, staatliche Unterstützung, den Ausbau der Lieferkette und die Entwicklung der Arbeitskräfte über die teilnehmenden Länder hinweg zu koordinieren. Derselbe Kooperationsrahmen verweist zudem auf die Aufrechterhaltung einer stabilen Ausschreibungspipeline zwischen 2031 und 2040 sowie auf die weitere Nutzung des NSEC-Ausschreibungsinstruments, um nationale Ausschreibungszeitpläne und Bauzeitpläne aufeinander abzustimmen und so ein klareres Betriebsfenster für Häfen, Schwerlastlogistik und Serienfertigungsinvestitionen zu schaffen, die an die Kalender der Offshore-Projekte gebunden sind.
Chancen konzentrieren sich auch auf die Offshore-Netzinfrastruktur, in der Planungsvorgaben und die Kostenteilung bei Korridoren operativ umgesetzt werden. Die Anforderung von ENTSO-E, im Rahmen des TYNDP 2026 Meeresbecken-bezogene Offshore-Netzentwicklungspläne zu erstellen, sowie die TEN-E-konforme Arbeit an kollaborativen Investitionen und der Kostenaufteilung für integrierte Offshore-Netzkorridore erweitern den adressierbaren Umfang für HGÜ-Exportsysteme, Offshore-Umspannwerke und Mehrterminal-Verbindungspakete. Auf Seiten der OEMs bietet die anhaltende Bestellung von Plattformen der 15-MW-Klasse in europäischen Projekten Nachfragesicherheit für europäische Kapazitäten bei Rotorblättern, Gondeln und Fundamenten, wobei jüngste Turbinenlieferverträge und Meilensteine beim Projektbau die Verschiebung hin zu weniger, aber leistungsstärkeren Maschinen bestätigen, die den Wert in spezialisierten Fertigungs-, Installations- und Betriebs-/Wartungsfähigkeiten konzentrieren.
Neueste Industrielle Entwicklungen in Europäischer Offshore-Energiemarkt
- Juni 2026: Siemens Gamesa Renewable Energy SA schloss die Installation von 100 SG 14-222 DD-Windturbinen im Offshore-Windpark Sofia von RWE in britischen Gewässern ab. Dieser Meilenstein zeigt den Einsatz großer Turbinenkapazitäten in Europa und unterstützt die Skalierung und schnellere Projektumsetzung für Offshore-Windportfolios in der britischen Nordsee.
- Februar 2026: RWE und Vestas vereinbaren einen Turbinenlieferungsvertrag für den Offshore-Windpark Vanguard West. Die Vereinbarung stärkt langfristige Verpflichtungen in der Turbinenlieferkette für großmaßstäbliche britische Offshore-Windkapazitäten.
- Februar 2026: Vestas Wind Systems A/S sichert sich einen Festauftrag für das 1.380-MW-Offshore-Windprojekt Norfolk Vanguard West im Vereinigten Königreich, einschließlich 92 V236-15,0-MW-Turbinen. Der Deal stärkt die Rolle von Vestas bei der Ermöglichung von Multi-Gigawatt-Offshore-Windentwicklung im Vereinigten Königreich und unterstützt die Projektwirtschaftlichkeit und Skalierung.
Europäischer Offshore-Energiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der europäische Offshore-Energiemarkt definiert als die installierte und geplante Kapazität, die für Offshore-Stromerzeugungsprojekte in europäischen Gewässern hinzugefügt wird, gemessen in Gigawatt und erfasst über wichtige Technologien und Projekttypen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind onshore Stromerzeugungsanlagen, vorgelagerte Öl- und Gas-Offshore-Aktivitäten sowie rein umsatzbasierte Kennzahlen wie Strompreise oder EPC-Vertragswerte.
Segmentierungsübersicht
- Nach Technologie
- Windenergie
- Gezeiten- und Wellenenergie
- Thermische Meeresenergienutzung (OTEC)
- Andere Technologien
- Nach Wassertiefe
- 0 bis 30 m (Flachwasser)
- 30 bis 60 m (Übergangszone)
- Über 60 m (Tiefwasser)
- Nach Installationstyp (nur qualitative Analyse)
- Festes Fundament (einschließlich Monopfahl, Jacket, Schwerkraftgründung)
- Schwimmende Plattform (Halbtaucher, Spar-Boje, Tension-Leg-Plattform)
- Nach Komponente (nur qualitative Analyse)
- Turbine
- Unterkonstruktion und Fundament
- Elektrische Infrastruktur
- Unterseeische Kabel
- Verankerungs- und Ankersysteme
- Steuerungs- und Überwachungssysteme
- Nach Kapazitätsbewertung (Turbinenleistung)
- Bis zu 5 MW
- 5 bis 10 MW
- 10 bis 15 MW
- Über 15 MW
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Niederlande
- Dänemark
- Norwegen
- Frankreich
- Belgien
- Schweden
- Irland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das Projektuniversum festzulegen und ein konsistentes Bild von politischen Zielen, Ausschreibungsaktivitäten und dem länderspezifischen Offshore-Ausbau zu erstellen. Wir stützten uns auf öffentliche Quellen wie die Europäische Kommission (einschließlich REPowerEU und Offshore-Erneuerbare-Energien-Strategien), Eurostat-Energiestatistiken und nationale Netzentwicklungspläne der Übertragungsnetzbetreiber, soweit verfügbar.
Um das Modell an realem Ausbauvortschritt zu verankern, haben wir auch Aktualisierungen von Organisationen wie WindEurope, IEA-Datensätze und Kommentare sowie Meeresenergieverweise aus EU-Meerespublikationen ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen wurden verwendet, um Projektzeitpläne und Inbetriebnahmehinweise zu validieren. Bei Bedarf haben wir Lücken mit kostenpflichtigen Abonnements ergänzt, die sich auf Unternehmensfinanzen und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene für ausgewählte Komponenten konzentrieren. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Materialien wurden ebenfalls für die Erhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Kapazitätspipeline und der Wahrscheinlichkeit einer termingerechten Lieferung in den wichtigsten europäischen Offshore-Märkten, da Genehmigungen, Netzanschlüsse und Ausschreibungsergebnisse sich schnell verschieben können. Wir sprachen mit einer Mischung aus Projektentwicklern, Teilnehmern der Komponentenlieferkette, Dienstleistern und Infrastrukturakteuren, und ihr Feedback wurde verwendet, um Inbetriebnahmefenster und Technologieadoptionsannahmen in ganz Europa zu verfeinern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Führungskräfte (CXOs): 19 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 22 % |
| Kleinere Akteure: 21 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem angekündigte nationale Ziele, vergebene Ausschreibungsvolumina und Netzanschlusspläne in einen jährlichen installierbaren Kapazitätspfad für jedes wichtige Land umgewandelt und dann zum regionalen Gesamtwert zusammengefasst wurden. Um die Ergebnisse nicht nur politikgetrieben zu halten, haben wir auch selektive Bottom-up-Prüfungen durchgeführt, darunter die Stichprobenentnahme von Projektpipelines nach Land, die Überprüfung typischer Turbinen-Nennleistungstrends und den Abgleich von Signalen zur Lieferkapazität der Zulieferer, soweit diese öffentlich sichtbar waren.
Zu den wichtigsten Eingaben für diesen Markt gehören vergebene Offshore-Pacht- und Ausschreibungsvolumina, erwartete Verzögerungen beim Inbetriebnahmejahr, Signale zur Netz- und Hafenbereitschaft, typische Projektgröße nach Wassertiefenband und die Verschiebung des Technologiemix zwischen Offshore-Wind und aufkommenden Meerestechnologien. Wo Daten für kleinere Regionen unvollständig waren, wurden Lücken durch Anwendung von Peer-Country-Quoten auf Basis von Küstenzugang, historischer Offshore-Ausbaurate und bestätigten Projektankündigungen geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, und der Basisfall wurde an den am stärksten wiederkehrenden Treibern verankert – Ausschreibungsrhythmus und Netzverfügbarkeit –, die dann durch Expertenfeedback zu Engpässen und wahrscheinlichen Neuausschreibungsmustern angepasst wurden. Wir haben die Annahmen auf einem Niveau gehalten, das jährlich überprüft werden kann, ohne auf schwer zugängliche kommerzielle Daten angewiesen zu sein.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie z. B. jährlich gemeldeter Offshore-Kapazitätszuwächse in öffentlichen Statistiken, länderspezifischer Projektstatusverfolger sowie der Konsistenz mit bekannten Ausschreibungsplänen und Netzliefermeilensteinen. Wenn ein Land einen Sprung zeigte, der nicht mit der Genehmigungsrealität oder der Lieferkettenbereitschaft übereinstimmte, wurden die Treiber erneut überprüft und die Annahmen nach einer Folgevalidierung überarbeitet.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrere Analytikerprüfungen, und ungewöhnliche Abweichungen werden zur eingehenderen Überprüfung markiert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter große Ausschreibungsrunden, politische Kehrtwenden oder erhebliche Projektverzögerungen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Entwicklungen widerspiegeln.
Vergleich der Schätzung von Mordor Intelligence für den europäischen Offshore-Energiemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Offshore-Energie in Europa stimmen häufig nicht überein, da sie nicht immer denselben Umfang messen, und selbst die Wahl der Einheit kann die Interpretation verändern. Einige Quellen berichten über Umsätze, andere über jährliche Zuwächse und wieder andere über die gesamte installierte Basis, was die Ergebnisse weit auseinanderklaffen lassen kann, selbst wenn der zugrunde liegende Entwicklungstrend ähnlich ist.
Wesentliche Ursachen für Lücken ergeben sich auch daraus, was als Offshore-Energie gezählt wird, da einige Schätzungen sich nur auf Offshore-Wind konzentrieren und Gezeiten-, Wellen- oder andere Meerestechnologien ausschließen, während andere nur EU-Länder statt des weiteren Europas abdecken. Auch der Zeitpunkt kann die Ergebnisse verschieben, da Pipeline-Aktualisierungen nach einer Ausschreibung oder einer großen Netzverzögerung Volumina im Gigawatt-Bereich zwischen Jahren verschieben können. Netzanschluss-Statusprüfungen und Ausschreibungsvergabeunterlagen sind zwei Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an Kapazitäten zu knüpfen, die innerhalb des Prognosezeitraums realistisch in Betrieb genommen werden können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,05 Bio. USD (2025) | |
| Branchenverband A | 0,06 Bio. USD (2025) | Verwendet eine umsatzbasierte Umrechnung aus der Kapazität, die einen höheren durchschnittlichen Projektwert pro GW annimmt und hauptsächlich Offshore-Wind widerspiegelt, was die Gesamtwerte überschätzen kann, wenn der Technologiemix breiter ist. |
| Fachzeitschrift B | 0,04 Bio. USD (2026) | Verfolgt nur kurzfristig in Betrieb genommene Kapazitäten und wendet konservative Verzögerungsannahmen an, wodurch vergebene Projekte aus dem gezählten Jahr herausgeschoben und die angegebene Marktgröße reduziert wird. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich durch Einheitenumrechnungsentscheidungen, die Länderabdeckung und die Strenge, mit der die Pipeline-Reife vor der Zählung geprüft wird. Durch die Verankerung des Modells an nachvollziehbaren Signalen wie Vergaben, Netzbereitschaft und Inbetriebnahmewahrscheinlichkeit bleibt die endgültige Zahl für die Planung praktikabel und kann auf wiederholbare Weise aktualisiert werden, wenn neue Ausschreibungen und Projektmeilensteine eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des europäischen Offshore-Energiemarkts bis 2031?
Die Größe des europäischen Offshore-Energiemarkts soll bis 2031 135,79 GW erreichen und wächst im Prognosezeitraum (2026–2031) mit einer CAGR von 20,16 %.
Welches Land hält derzeit den größten Anteil an der installierten Offshore-Kapazität in Europa?
Das Vereinigte Königreich führte 2025 mit einem Marktanteil von 44,30 % am europäischen Offshore-Energiemarkt und verfügte damit über mehr als 11 GW in Betrieb.
Warum gelten Turbinen über 15 MW als wegweisend für die Offshore-Wind-Wirtschaftlichkeit?
Größere Turbinen reduzieren die Anzahl der Fundamente und elektrischen Anschlüsse pro Megawatt, steigern Kapazitätsfaktoren gegen 70 % und senken die Gestehungskosten um bis zu 30 % gegenüber 8-MW-Anlagen.
Wie wird schwimmende Windtechnologie zukünftige europäische Installationen beeinflussen?
Schwimmende Fundamente erschließen tiefe atlantische und mediterrane Gewässer, fügen ein geschätztes Potenzial von 4.000 GW hinzu und sollen bis 2035 Kostenpari mit festen Fundamentlösungen erreichen.
Was sind die wichtigsten Einschränkungen für den kurzfristigen Offshore-Ausbau?
Begrenzte Schwerlastschiffe für Turbinen der nächsten Generation und Inflation bei Stahl- und Seltenerden-Materialien sind die beiden unmittelbarsten Engpässe und schmälern zusammen die prognostizierte CAGR um rund 6 %.