
Marktgröße und Marktanteil der europäischen Militärhubschrauber
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 2.23 Milliarden US-Dollar |
| Marktgröße (2026) | 2.28 Milliarden US-Dollar |
| Marktgröße (2031) | 2.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.82 % |
| Schnellstwachsender Markt | Multi-Mission Helicopter |
| Größter Markt | France |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Militärhubschrauber von Mordor Intelligence
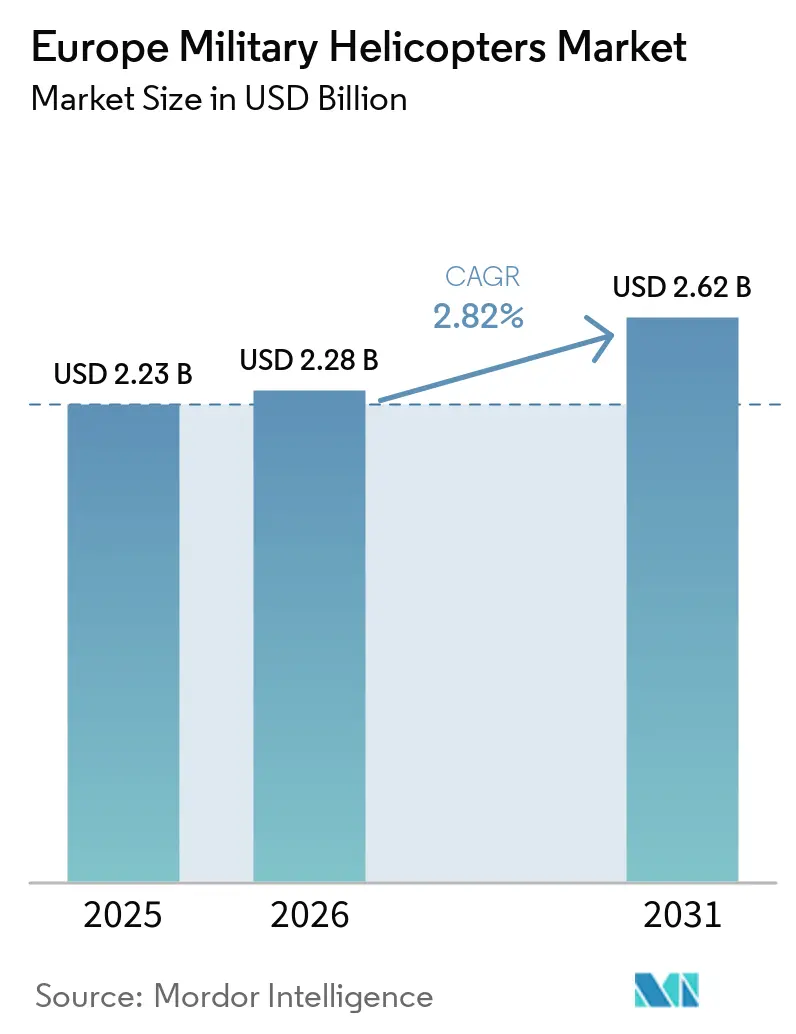
Die Marktgröße des Europa Militärhubschrauber Marktes wurde im Jahr 2025 auf 2,23 Milliarden USD geschätzt und soll von 2,28 Milliarden USD im Jahr 2026 auf 2,62 Milliarden USD bis 2031 wachsen, was einem CAGR von 2,82 % zwischen 2026 und 2031 entspricht. Steigende Verteidigungsbudgets verlagern Hubschrauberprogramme von der Planungs- in die finanzierte Beschaffungs- und Vertragslieferungsphase, wodurch Ministerien den Flugzeugersatz mit Ausbildungs-, Ersatzteil-, Infrastruktur- und Personalanforderungen abstimmen können. Es wird erwartet, dass die NATO-Mitglieder im Jahr 2025 die Richtlinie für Verteidigungsausgaben von 2 % des BIP erfüllen, während europäische Verbündete und Kanada voraussichtlich die kombinierten Verteidigungsausgaben real um fast 20 % auf mehr als 571 Milliarden USD steigern werden. Dies schafft ein stabileres Finanzierungsumfeld für bisher verzögerte oder fragmentierte Beschaffungsprogramme.
Die europäische Beschaffung wird durch den SAFE-Mechanismus zunehmend koordiniert, der bis zu 150 Milliarden EUR (173,98 Milliarden USD) an gemeinsamen Beschaffungsdarlehen bereitstellen kann. Die EU-Gerätebeschaffung soll im Jahr 2025 100 Milliarden EUR (115,98 Milliarden USD) übersteigen, sodass Regierungen Käufe koordinieren können, während sie die Verantwortung für operative Anforderungen behalten. Flottenersatzbedarf, dienstübergreifende Standardisierung und operative Anforderungen entlang der östlichen und südlichen Grenzen Europas unterstützen die Beschaffung von Nutz-, Transport- und Kampfhubschraubern. Da etablierte Flotten altern, bleiben Flugzeugverfügbarkeit, Wartungskapazität und Zugang zu Ersatzteilen während Flottenübergängen entscheidend.
Lieferanten, die Flugzeuglieferungen mit Ausbildung, Support, Missionssystemen und lokaler industrieller Beteiligung kombinieren, sind besser positioniert, um langfristige Programme im Europa Militärhubschrauber Markt zu sichern. Regierungen bewerten zunehmend operative Einsatzbereitschaft, inländischen Arbeitsanteil und Instandhaltung als Teil einer einzigen Beschaffungsentscheidung. Dies begünstigt etablierte Lieferanten, die zuverlässige Lieferpläne, Verfügbarkeit von Ersatzteilen, ausgebildetes technisches Personal und lokale Beteiligung gewährleisten können. Programme, die Flugzeuge über kompatible Dienste hinweg standardisieren, profitieren auch von gemeinsamer Ausrüstung und gemeinsamer Ausbildung, was die Belastung durch den Betrieb mehrerer separater Flotten verringert.
Wichtigste Erkenntnisse des Berichts
- Nach Hubschraubertyp entfielen Mehrzweckhubschrauber im Jahr 2025 auf 39,94 % des Europa Militärhubschrauber Marktes, während Transporthubschrauber bis 2031 mit einem CAGR von 3,99 % wachsen sollen.
- Nach Endnutzerdienst entfiel die Heeresluftfahrt im Jahr 2025 auf 41,97 % des Europa Militärhubschrauber Marktes, während paramilitärische Dienste und Küstenwachendienste bis 2031 mit einem CAGR von 3,58 % wachsen sollen.
- Nach Triebwerkstyp entfielen Zweitriebwerkplattformen im Jahr 2025 auf 59,75 % des Europa Militärhubschrauber Marktes und sollen bis 2031 mit einem CAGR von 3,97 % wachsen.
- Nach Anwendung entfielen Kampf und Luftnahunterstützung im Jahr 2025 auf 41,92 % des Europa Militärhubschrauber Marktes, während humanitäre Hilfe und Katastrophenschutz bis 2031 mit einem CAGR von 3,15 % wachsen sollen.
- Nach Land entfiel Frankreich im Jahr 2025 auf 21,89 % des Europa Militärhubschrauber Marktes, während Deutschland bis 2031 mit einem CAGR von 4,01 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für europäische Militärhubschrauber
Analyse der Treiberwirkung*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NATO- und europäische Verteidigungsausgabenverpflichtungen | +0.60% | Global, angeführt von Deutschland, Polen und den baltischen Staaten | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung und Ersatz veralteter Plattformen | +0.60% | Deutschland, Frankreich, Vereinigtes Königreich, Italien | Mittelfristig (2–4 Jahre) |
| Mehrzweckstandardisierung und Interoperabilitätsanforderungen | +0.30% | EU- und NATO-Kernstaaten | Mittelfristig (2–4 Jahre) |
| Steigende regionale Sicherheitsbedrohungen und Grenzschutzanforderungen | +0.40% | Östliche und zentrale EU, baltische Staaten, Mittelmeerraum | Kurzfristig (≤ 2 Jahre) |
| Offene Architektur, bemannte und unbemannte Teambildung sowie digitale Avionik | +0.20% | Vereinigtes Königreich, Frankreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Multinationale Beschaffung und Lokalisierung der souveränen Industriebasis | +0.20% | EU-weit, mit frühen Gewinnen in Spanien, Rumänien, Polen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
NATO- und europäische Verteidigungsausgabenverpflichtungen
Verteidigungsverpflichtungen im NATO-Europa sind in mehrjährige Ausgabenrahmen eingetreten, anstatt politische Ziele zu bleiben. Alle 32 NATO-Verbündeten erfüllten im Jahr 2025 den 2-%-BIP-Schwellenwert, und der Haager Gipfel im Juni 2025 setzte ein 5-%-Ziel für 2035 mit jährlichen nationalen Ausgabenplänen.[1]Quelle: Airbus, "Airbus liefert ersten NH90 Standard 2 an Frankreich," Airbus, airbus.com Diese Berichtsstruktur macht anhaltende Unterinvestitionen sichtbarer und gibt Ministerien eine klarere Grundlage für die Sequenzierung von Hubschrauberkäufen. Die EU-Gerätebeschaffung erreichte im Jahr 2025 100 Milliarden EUR (115,98 Milliarden USD), ein Anstieg von 26 % gegenüber 2024.[2]Quelle: NATO, "Verteidigungsausgaben und NATOs 5-%-Verpflichtung," NATO, nato.in Der Europa Militärhubschrauber Markt profitiert daher von Budgets, die Flugzeuge, Ersatzteile, Ausbildungsgeräte und Infrastruktur unterstützen können. Spaniens 100-Flugzeug-Paket half Airbus Helicopters, seine Anpassungs- und Ausbildungskapazität in Albacete zu erweitern und die Beschaffung mit einer dauerhafteren lokalen Lieferbasis zu verknüpfen.
Flottenmodernisierung und Ersatz veralteter Plattformen
Europa verfügt über eine alternde Drehflügelflotte, darunter 1.800 Transporthubschrauber und 600 Kampfhubschrauber mit einer durchschnittlichen Dienstzeit von mehr als 20 Jahren. Ohne Ersatz könnten viele schwere Flugzeuge bis in die 2040er Jahre mehr als 50 Jahre in Betrieb bleiben. Ersatzprogramme werden konkreter, da Länder Ausmusterungsdaten für Altflotten festlegen und Mittel für neue Plattformen bereitstellen. Deutschlands 60 CH-47F Block II Hubschrauber werden die CH-53G Sea Stallions ersetzen, die bis 2030 ausgemustert werden sollen. Das H145M-Programm umfasst Ausbildung, Simulatoren, Ersatzteile und Wartungsunterstützung ab Vertragsunterzeichnung, wodurch Lebenszyklusdienstleistungen in die anfängliche Kaufentscheidung integriert werden. Dieser Ansatz erweitert den Europa Militärhubschrauber Markt über Zelllieferungen hinaus und macht zuverlässige Supportkapazität zum zentralen Kriterium bei der Lieferantenauswahl.
Steigende regionale Sicherheitsbedrohungen und Grenzschutzanforderungen
Das Sicherheitsumfeld seit Russlands Invasion in der Ukraine im Jahr 2022 hat die nationalen Anforderungen an Transport-, Angriffs-, Überwachungs- und Nutzflugzeuge verändert. Polens Apache- und Black-Hawk-Beschaffungen spiegeln eine stärkere Nachfrage nach Angriffs- und Nutzfähigkeiten bei Ländern entlang der östlichen Flanke der NATO wider. Der Grenzschutz kombiniert auch Überwachungs-, Mobilitäts-, medizinische Evakuierungs- und humanitäre Aufgaben auf eine Weise, die anpassungsfähige Hubschrauber erfordert. Die Nutzung durch paramilitärische Dienste und die Küstenwache soll bis 2031 mit einem CAGR von 3,58 % wachsen, da diese Missionen enger miteinander verknüpft werden. Rumäniens Programm von 2026 kombinierte 12 H225M Militärtransporter mit H175M und H145 Hubschraubern für die zivile Sicherheit und demonstrierte einen nationalen Ansatz, der Verteidigungs- und innere Sicherheitsanforderungen verbindet.[3]Quelle: Airbus, "Airbus liefert ersten NH90 Standard 2 an Frankreich," Airbus, airbus.com Diese Überschneidung verbreitert die Chancenbasis für den Europa Militärhubschrauber Markt, obwohl Anforderungen und Finanzierungskanäle bei den verschiedenen Nutzern unterschiedlich bleiben.
Offene Architektur, bemannte und unbemannte Teambildung sowie digitale Avionik
Die bemannte und unbemannte Teambildung entwickelt sich von Demonstrationen hin zu definierten militärischen Anforderungen in europäischen Programmen. Das britische Verteidigungsministerium wählte 2026 4 Industriepartner für Projekt NYX aus, um autonome Systeme zu entwickeln, die die AH-64 Apache Flotte der britischen Armee unterstützen. Eine Prototypenphase ist für Herbst 2026 geplant, mit einem operativen System, das für 2030 angestrebt wird. Airbus Helicopters führte auch einen maritimen Versuch mit der spanischen Marine durch, bei dem Drohnenbilder in Echtzeit über HTeaming in das NAIAD Seekampfmanagementsystem übertragen wurden. Die Anforderungen der NATO für die Nächste Generation Drehflügelkapazität (NGRC) fordern eine Reisegeschwindigkeit von 220 Knoten, eine offene modulare Architektur und native Interoperabilität mit unbemannten Systemen. Diese Anforderungen stellen Missionssystemflexibilität und Integrationsfähigkeit neben die Flugleistung im Europa Militärhubschrauber Markt.
Analyse der Hemmnisse*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lebenszykluskosten und Instandhaltungsbelastung | -0.40% | Deutschland, Frankreich, Italien, nordische Staaten | Mittelfristig (2–4 Jahre) |
| Beschaffungsvorlaufzeiten und Engpässe bei Fachkräften | -0.20% | Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Exportkontrollen, Technologietransferbeschränkungen und politisches Risiko | -0.10% | Transatlantische Beschaffungsprogramme mit EU-US-Avioniklieferketten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Anforderungen und geringe Flottenverfügbarkeit während des Übergangs | -0.10% | Multinationale Programme, einschließlich NH90-Nationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluskosten und Instandhaltungsbelastung
Die Lebenszyklusausgaben können den Anschaffungspreis über eine 30-jährige Hubschrauberdienstzeit übersteigen und üben nach der Lieferung erheblichen Druck auf die Verteidigungsbudgets aus. Norwegens Einigung von 2025 mit NHIndustries folgte anhaltenden Problemen mit der NH90-Ersatzteilverfügbarkeit und zeigte, dass Supportprobleme zu Streitigkeiten auf Programmebene werden können. Der NATO-NH90-Supportvertrag über 1,3 Milliarden EUR (1,51 Milliarden USD) deckt Belgien, Frankreich, Deutschland, Italien und die Niederlande von 2025 bis 2030 ab. Es wird erwartet, dass die gebündelte Vereinbarung im Vergleich zu separaten bilateralen Verträgen 22 % einspart. Selbst mit gebündeltem Support können Verfügbarkeitsengpässe während des Flottenübergangs Ausbildung und operative Einsatzbereitschaft einschränken. Das Flyaway-Kostenziel des NGRC-Programms von 35 Millionen EUR (40,61 Millionen USD) und die Lebenszykluskostenanforderung zeigen, dass Erschwinglichkeit nun Flugzeugdesign und Kaufentscheidungen beeinflusst.
Beschaffungsvorlaufzeiten und Engpässe bei Fachkräften
Lange Beschaffungszyklen können die Bereitschaftsgewinne verzögern, die von höheren Verteidigungsbudgets erwartet werden. Das britische Programm für den neuen mittleren Hubschrauber wurde 2021 angekündigt und im März 2026 unter Vertrag genommen, was die für Wettbewerb, Aufsicht und industrielle Bewertung erforderliche Zeit verdeutlicht. Hersteller müssen auch um Avionikingenieure, Verbundstrukturspezialisten und Flugpersonal konkurrieren. Diese Fähigkeiten werden von der zivilen Luft- und Raumfahrt und anderen technologieintensiven Arbeitgebern benötigt, was den Druck auf Programmzeitpläne erhöht. Deutschland nutzte den US-amerikanischen Foreign Military Sales (FMS)-Weg für seinen CH-47F-Kauf, da inländische Schwerlastproduktionskapazität nicht im benötigten Umfang vorhanden ist. Die SHARP- und NGRC-Initiativen versuchen, europäisches Antriebs- und Systemfachwissen zu entwickeln, aber die Ausbildung qualifizierten Personals wird bis weit in die 2030er Jahre dauern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hubschraubertyp: Mehrzweckplattformen unterstützen die dienstübergreifende Flottenerneuerung
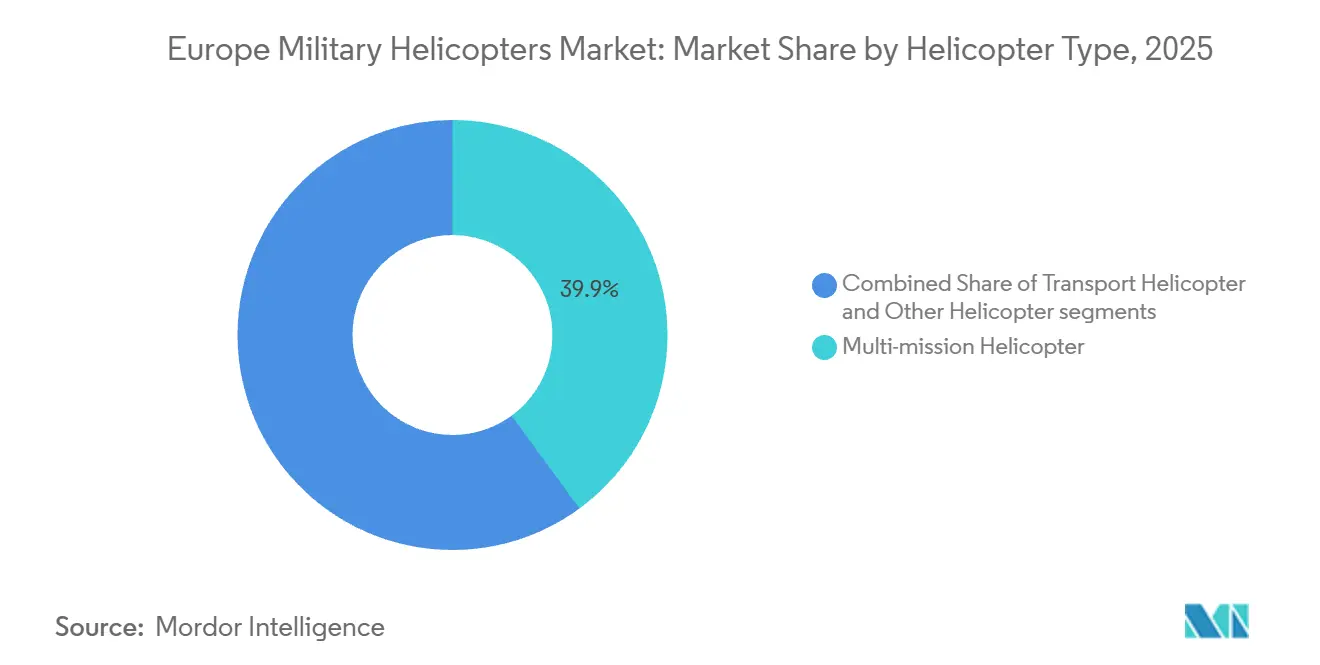
Mehrzweckhubschrauber machten 2025 mit 39,94 % den größten Anteil am europäischen Markt für Militärhubschrauber aus und stellten damit die größte Hubschraubertypkategorie dar. Betreiber setzen diese Luftfahrzeuge für Kampfunterstützung, Truppentransport und Such- und Rettungseinsätze ein, wodurch der Bedarf entfällt, für jede Aufgabe separate Flotten vorzuhalten. Spanien bestellte im Dezember 2025 zusätzliche 31 taktische Transporthubschrauber des Typs NH90, nachdem bereits 45 Luftfahrzeuge in Betrieb oder bestellt waren, was den Umfang des Engagements unterstreicht, sobald eine Plattform in den Teilstreitkräften etabliert ist. Die Bestellung war Teil eines umfassenderen Pakets von 100 Hubschraubern für Heer, Luftwaffe und Marine. Gemeinsame Plattformen können die Besatzungsausbildung, die Wartungsplanung und die Unterstützung von Missionssystemen vereinfachen. Sie können den Streitkräften auch dabei helfen, die Beschaffung zu koordinieren, wenn sich Aufgaben überschneiden. Dies ist dort von Bedeutung, wo Streitkräftestrukturen erfordern, dass Luftfahrzeuge schnell zwischen inländischer Unterstützung und Militäreinsätzen wechseln. Der Markt legt daher einen hohen Wert auf anpassungsfähige Zellen, die für mehrere Rollen konfiguriert werden können.
Transporthubschrauber werden bis 2031 voraussichtlich mit einer CAGR von 3,99 % wachsen. Das verstärkte Streitkräftemodell der NATO erhöht den Bedarf, Truppen, Ausrüstung und Versorgungsgüter über große Entfernungen zu transportieren. Schwerlasthubschrauber bleiben daher notwendig, auch wenn die Ministerien gemeinsame Mehrzweckflotten anstreben. Deutschlands geplante Beschaffung des CH-47F Block II ist ein klares Beispiel für diesen Bedarf, da sie mit der Ausmusterung der CH-53G-Flotte bis 2030 verknüpft ist. Andere Typen, darunter leichte Verbindungs- und Beobachtungsflugzeuge, sehen sich mit geringeren Beschaffungsvolumina konfrontiert, da Länder Plattformen konsolidieren. Sie bleiben für die Pilotenausbildung und die territoriale Überwachung relevant. Der NH90 Standard 2, der im Juli 2026 erstmals an die französischen Spezialkräfte ausgeliefert wurde, zeigt, wie missionsspezifische Avionik die Fähigkeiten einer Basisplattform erweitern kann. NAHEMA und NHIndustries begannen im April 2026 eine Block-2-Architekturstudie für den Betrieb nach 2040 und verlängern damit die Relevanz der Plattform. Frankreichs geplante 169 H160M Guépard-Luftfahrzeuge werden die Erneuerung der Mehrzweckflotte weiter unterstützen, wobei die erste Heeresauslieferung für 2028 erwartet wird.


Nach Endnutzerdienst: Heeresluftfahrt behält das Volumen, während paramilitärische Nutzer expandieren
Die Heeresluftfahrt entfiel im Jahr 2025 auf 41,97 % des Europa Militärhubschrauber Marktes, unterstützt durch landorientierte Streitkräftestrukturen und Anforderungen entlang der östlichen Flanke der NATO. Heeresnutzer benötigen Hubschrauber für Aufklärung, taktischen Transport, medizinische Unterstützung, Führungsmobilität und Kampfmissionen. Ihre Nachfrage bleibt mit der Verfügbarkeit einsatzfähiger Bodentruppen und dem Bedarf, diese Truppen zu versorgen, verknüpft. Luftwaffe, Marine- und Marinekorpsluftfahrt sowie gemeinsame und Spezialoperationsnutzer machen den Rest der Beschaffung aus. Die Marinenachfrage bleibt stabil, da U-Boot-Abwehr und maritime Patrouille spezialisierte Drehflügelkapazität erfordern. Gemeinsame und Spezialoperationseinheiten suchen auch Flugzeuge mit fortschrittlicher Kommunikation und Missionsausrüstung. Diese Anforderungen halten den Europa Militärhubschrauber Markt vielfältig, auch wenn Ministerien weniger Kernzellen anstreben.
Paramilitärische Dienste und Küstenwachendienste sollen bis 2031 mit einem CAGR von 3,58 % wachsen, der höchsten Rate unter den Endnutzerdiensten. Grenzmanagement, maritime Überwachung und Notfallreaktionsaufgaben erfordern zunehmend militärische Flugzeuge und Supportsysteme. Rumänien bestellte im Juni 2026 H175M und H145 Hubschrauber für sein Innenministerium neben einer separaten H225M Militärtransportbeschaffung. Diese Struktur zeigt, wie Nutzer der inneren Sicherheit Beschaffungsmechanismen nutzen können, die auch die Modernisierung der Streitkräfte unterstützen. Das Vereinigte Königreich wählte im März 2026 23 AW149 Hubschrauber aus, um 3 veraltete Typen für Heer- und Strategisches Kommandomissionen zu ersetzen. Frankreichs NH90 Standard 2 Lieferungen und Spaniens Bestellungen stärken auch die Standardisierung für Spezialoperationsmissionen. NATO-Besatzungsausbildungsanforderungen und alliierte Interoperabilitätsvereinbarungen bevorzugen zugelassene und unterstützbare Plattformen. Dies schränkt die Anzahl der praktikablen Optionen für Nutzer ein, die mit alliierten Streitkräften operieren müssen.
Nach Triebwerkstyp: Zweitriebwerkflugzeuge bleiben der Standard für anspruchsvolle Missionen
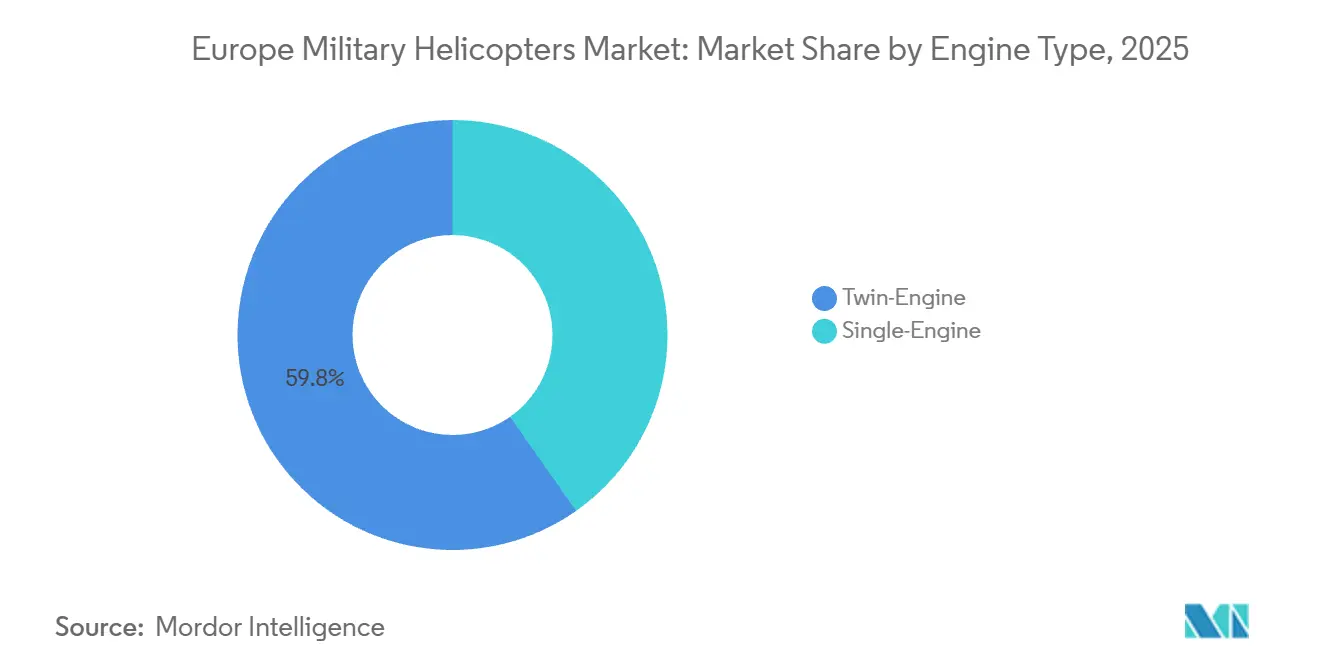
Zweitriebwerkhubschrauber hielten im Jahr 2025 einen Marktanteil von 59,75 % am Europa Militärhubschrauber Markt, den größten Anteil unter den Triebwerkskonfigurationen. Sie sollen auch bis 2031 mit einem CAGR von 3,97 % wachsen und ihre Führung in der aktiven Beschaffungspipeline bewahren. Europäische Militärbetreiber nutzen Zweitriebwerkdesigns für Überseemissionen, Gebirgs- und Hochbedrohungsmissionen, bei denen Redundanz wichtig ist. Sicherheitsanforderungen bevorzugen oft diese Flugzeuge, wenn eine Mission keinen einzelnen Ausfallpunkt tolerieren kann. Der H225M, NH90, AW149 und CH-47F sind allesamt Zweitriebwerkflugzeuge innerhalb großer bestätigter Beschaffungsprogramme. Ihre Präsenz in französischen, deutschen, rumänischen, spanischen und britischen Programmen verknüpft die Triebwerkspräferenz direkt mit den aktuellen Ausgaben. Diese Ausrichtung unterstützt die anhaltende Nachfrage nach Zweitriebwerkkapazität für Nutz-, Transport- und kampfbezogene Aufgaben.
Eintriebwerkflugzeuge bleiben in Ausbildungs-, Verbindungs- und leichten Nutzungsmissionen relevant. Spaniens 13-Einheiten H135-Bestellung war für Pilotenausbildungs- und Beobachtungsrollen im Rahmen des Nationalen Hubschrauberplans vorgesehen. Diese Rollen haben ein eigenes Betriebsprofil und erfordern nicht immer die Reichweite oder Redundanz größerer Flugzeuge. Deutschlands H145M ist ein leichtes Zweitriebwerkflugzeug, und 18 seiner 82 Einheiten sind dem Hubschrauberausbildungszentrum der Heeresluftfahrt in Bückeburg zugeteilt. Dieser Einsatz veranschaulicht, wie Zweitriebwerkflugzeuge auch Rollen übernehmen können, die früher von leichteren Designs erfüllt wurden. Das SHARP-Konsortium entwickelt die ENGHE-Antriebsarchitektur für zukünftige Zweitriebwerkhubschrauber über Gewichtsklassen hinweg. Das Programm zielt auf die Indienststellung um 2040 ab und unterstützt die langfristige Position von Zweitriebwerkkonfigurationen. Die Triebwerksauswahl wird weiterhin mit Missionsrisiko, Ausbildungsbedarf und gesamten Supportanforderungen verbunden bleiben.
Nach Anwendung: Kampfunterstützung führt, während humanitäre Missionen schneller wachsen
Kampf und Luftnahunterstützung entfielen im Jahr 2025 auf 41,92 % des Europa Militärhubschrauber Marktes. Die Kategorie wird durch Polens AH-64E Apache Beschaffung und die Tiger-Halbzeitmodernisierungsarbeiten von Airbus Helicopters in Albacete unterstützt. Diese Programme spiegeln den anhaltenden Bedarf an bewaffneter Aufklärung und Nahunterstützung bei Landoperationen wider. Kampfplattformen müssen mit Bodentruppen operieren und Sensoren, Kommunikation, Waffen und digitale Missionssysteme integrieren. Sie bleiben wichtig für Länder, die ihre Abschreckung und Schnellreaktionskapazität stärken wollen. Truppentransport ist die zweitgrößte Anwendung nach Volumen. NH90 NATO-Transporthubschraubervarianten in 14 Nationen und Deutschlands zukünftige CH-47F Flotte unterstützen diese Nachfrage. Zusammen verknüpfen diese Anwendungen den Markt sowohl mit Kampfeffektivität als auch mit Mobilität.
Humanitäre Hilfe und Katastrophenschutz sollen bis 2031 mit einem CAGR von 3,15 % expandieren und sind damit die am schnellsten wachsende Anwendung. Klimaereignisse und formelle militärische Katastrophenschutzverantwortlichkeiten haben den Wert von Hubschraubern erhöht, die zivile Behörden unterstützen können. Rumäniens H145-Beschaffung für den SMURD-Notfallrettungs- und Bergrettungsdienst zeigt, wie diese Bedürfnisse Nachfrage nach Flugzeugen schaffen können, die auch für Sicherheitsmissionen geeignet sind. Die Pilotenausbildung wächst auch, wenn Flotten expandieren, da neue Flugzeuge mehr Besatzungen, Ausbilder, Simulatoren und Wartungspersonal erfordern. Spaniens H135-Zuteilung und Deutschlands Bückeburg-Cluster zeigen, dass Ausbildungskapazität neben Kampfflotten aufgebaut wird. Das NGRC-Programm erfordert modulare Missionssysteme, die zwischen Kampfunterstützungs- und Transportaufgaben wechseln können. Diese Fähigkeit könnte Anwendungsgrenzen in zukünftigen Flotten weniger deutlich machen. Beschaffungsentscheidungen werden zunehmend berücksichtigen, ob ein einzelnes Flugzeug sowohl militärische als auch zivile Reaktionsrollen ohne größere Umrüstung erfüllen kann.
Geografische Analyse
Markt für europäische Militärhubschrauber in Frankreich
Frankreich hielt 2025 einen Marktanteil von 21,89 % am europäischen Markt für Militärhubschrauber und blieb damit der größte nationale Beschaffungsmarkt. Das Militärprogrammierungsgesetz 2024–2030 unterstützt die Erneuerung der NH90 TTH-, NH90 Standard 2- und H160M Guépard-Flotten. Der erste NH90 Standard 2, der im Juli 2026 ausgeliefert wurde, kann bis zu 20 Soldaten mit 320 km/h transportieren und umfasst einen elektrooptischen Zielbezeichner sowie eine Spezialeinheiten-Funkanlage.
Deutschland wird bis 2031 voraussichtlich mit einer CAGR von 4,01 % wachsen, unterstützt durch 82 H145M-Hubschrauber und ein CH-47F-Programm im Wert von 7 Milliarden EUR (8,12 Milliarden USD). Der erste H145M-Hubschrauber für Spezialkräfte wurde im Juni 2026 nach Laupheim ausgeliefert. Deutschlands Verträge zeigen, dass die Zeitenwende-Agenda Luftfahrzeugauslieferungen hervorbringt und nicht nur Haushaltsmittelzuweisungen. Das AW149-Abkommen des Vereinigten Königreichs erhält Yeovil als einzigen souveränen Fertigungsstandort für Militärhubschrauber im Land und schafft eine Plattform für künftige Exportgeschäfte.
Spanien und Italien sind etablierte Märkte der mittleren Kategorie, in denen die Beschaffung eng mit dem inländischen industriellen Arbeitsanteil verbunden ist. Spaniens Paket vom Dezember 2025 umfasste NH90-, H145M-, H135- und H175M-Hubschrauber für 3 Teilstreitkräfte. Airbus hat sich zu einem neuen Anpassungszentrum, einem H145M-Ausbildungszentrum und mehr als 300 qualifizierten Arbeitsplätzen in Albacete verpflichtet. Diese Vereinbarung stellt industrielle Kapazitäten neben operative Erfordernisse in Spaniens Beschaffungsentscheidungen. Das Tiger-Midlife-Upgrade-Programm in Albacete folgt demselben Muster der Verknüpfung von Flottenkapazität mit lokaler Arbeit. Italiens Nachfrage ist eng mit der Rolle von Leonardo in der Luftfahrzeugfertigung und der Integration von Missionssystemen verbunden. AW139-, AW101- und AW149-Varianten unterstützen die Anforderungen des italienischen Heeres, der Luftwaffe und der Marineflieger. Griechenland unterzeichnete im Dezember 2025 ein NH90-Unterstützungsabkommen im Wert von 50 Millionen EUR (57,98 Millionen USD), das Ersatzteile und Wartung für 5 Jahre abdeckt und den anhaltenden Nachmarktbedarf nach den Erstauslieferungen unterstreicht.
Rumäniens Kauf von 12 H225M-Militärtransporthubschraubern für 757 Millionen EUR (877,87 Millionen USD) sowie eine Folgeoption für 30 Luftfahrzeuge signalisiert einen bedeutenden Einstieg in die regionale Beschaffung. Das Geschäft umfasst Logistik, Ausbildung, Technologietransfer und die Entwicklung einer lokalen Montagelinie bei IAR Ghimbav. Polen baut seine Fähigkeiten ebenfalls durch Investitionen in Apache- und Black-Hawk-Hubschrauber aus, wobei dieser Ansatz US-amerikanische Plattformen gegenüber europäischen Alternativen bevorzugt. Belgien erhielt 2025 seinen ersten H145M, nachdem es seinen ursprünglichen Vertrag 2024 über die NATO-Support- und Beschaffungsagentur unterzeichnet hatte. Das Programm unterstützt die Interoperabilität leichter Hubschrauber im Rahmen der Benelux-Pooling-Agenda. Die Niederlande und Belgien nehmen ebenfalls am NH90-Unterstützungsabkommen 2025–2030 mit 3 weiteren europäischen Betreibern teil. Russlands Mi-8/17-, Mi-24/35-, Mi-28- und Ka-52-Flotten verbleiben außerhalb westlicher Beschaffungsstrukturen. Der Ansatz der Importsubstitution konzentriert sich auf Avionik und Komponenten, die zuvor von EU- und US-amerikanischen Lieferanten bezogen wurden.

Wettbewerbslandschaft
Führende Unternehmen im Markt für europäische Militärhubschrauber
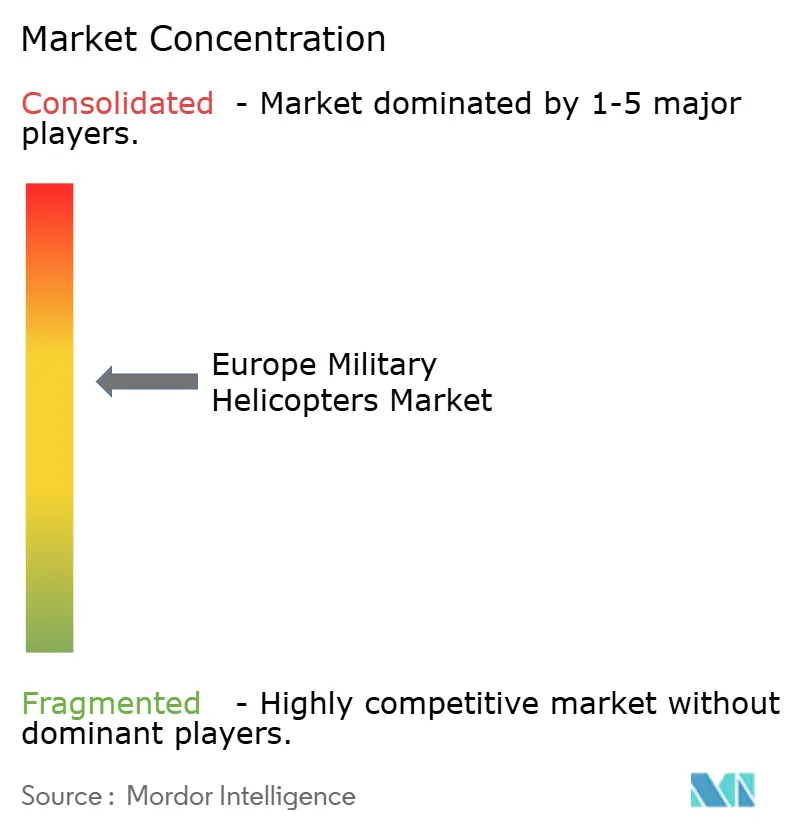
Der Europa Militärhubschrauber Markt ist mäßig konzentriert, angeführt von Airbus Helicopters und Leonardo in den wichtigsten Plattformkategorien. Airbus Helicopters liefert den NH90, H145M, H225M und den geplanten H160M Guépard. Leonardo beteiligt sich durch den AW149 und AW101 sowie am NH90-Konsortium. NHIndustries verbindet die führenden europäischen Lieferanten in einem Programm, das mehr als 600 Flugzeuge an 14 Nationen geliefert hat. Diese Beziehung erhöht die Gemeinsamkeit unter den Betreibern, kann aber den Preiswettbewerb bei der Instandhaltung einschränken. Sie schafft auch hohe Eintrittsbarrieren für neue Plattformlieferanten, da bestehende Flotten etablierte Wartungs-, Ausbildungs- und Teilenetzwerke erfordern. Die Branche bleibt daher durch lange Programmzyklen und die Kosten des Wechsels von Flugzeugfamilien geprägt.
US-amerikanische Lieferanten bleiben in Schwerlast- und ausgewählten Nutzprogrammen wettbewerbsfähig. Boeing sicherte sich Deutschlands 60-Einheiten CH-47F-Auftrag, während Sikorsky Black Hawks einige sowjetische Mil-Hubschrauber in Mittel- und Osteuropa ersetzen. Diese Erfolge zeigen, dass nationale Anforderungen die Präferenz für europäische Produktion überwiegen können. Die NSPA vergab 2025 NGRC-Konzeptstudieverträge an Airbus, Leonardo, Lockheed Martin und Sikorsky. Das Programm soll den Ersatzbedarf für mehr als 900 Flugzeuge in der NATO nach 2035 unterstützen. Leonardo hat ein Bell V-280 Valor Kipprotorkonzept vorgeschlagen, das den Wettbewerb zwischen konventionellen Hubschrauberdesigns und schnelleren Drehflügelansätzen verändern könnte. Das Programm wird testen, ob gemeinsame NATO-Anforderungen in eine gemeinsame Plattformwahl übersetzt werden können.
Digitale Integration wird zu einer wichtigen Wettbewerbsgrundlage. Leonardos autonomes Drehflügelsystem Proteus absolvierte 2026 seinen Erstflug und wird für U-Boot-Abwehr sowie Aufklärungs-, Überwachungs- und Erkundungsmissionen positioniert. Safran Helicopter Engines, MTU Aero Engines und Avio Aero erweiterten das EURA-Gemeinschaftsunternehmen 2025, um den ENGHE-Antrieb im Rahmen des SHARP-Programms zu unterstützen. Der EDF-Zuschuss über 25 Millionen EUR (28,99 Millionen USD) unterstützt eine europäische Triebwerksentwicklungsinitiative, die die Abhängigkeit von der Lieferkette adressiert. Offene Architektur-Missionssysteme bleiben wichtig für Länder, die Softwaresouveränität ohne US-ITAR-Beschränkungen integrieren wollen. HENSOLDT AG, MBDA und Rheinmetall AG liefern Sensoren, Munition und Systemintegration, die die Kontrolle der Plattformhersteller über zukünftige Upgrades reduzieren können.
Marktführer der europäischen Militärhubschrauberbranche
Airbus SE
Leonardo S.p.A.
The Boeing Company
Lockheed Martin Corporation
Russian Helicopters (Rostec)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Airbus Helicopters lieferte den ersten NH90 Standard 2 an die französische Generaldirektion für Rüstung für das 4e Régiment d'Hélicoptères des Forces Spéciales in Pau. Die Variante verfügt über ein elektrooptisches Zielbezeichnersystem und eine Spezialeinheitenfunkanlage. Alle 18 bestellten Einheiten sollen bis Mitte 2029 geliefert werden.
- Juli 2026: Die Europäische Kommission stellte 25 Millionen EUR (28,99 Millionen USD) über den Europäischen Verteidigungsfonds dem SHARP-Konsortium zur Verfügung, das 25 Partner in 12 europäischen Ländern umfasst. Das Konsortium entwickelt Antriebsarchitektur für ENGHE, ein Triebwerk, das auf zukünftige europäische Militärhubschrauber abzielt, die um 2040 in Dienst gestellt werden sollen.
- Juni 2026: Das rumänische Innenministerium bestellte 7 Airbus H160 und 5 H145 Hubschrauber im Rahmen der EU-SAFE-Zivilschutzinitiative. Die H160-Flugzeuge werden den Zivilschutz und die taktische Sicherheit unterstützen, während die H145-Flugzeuge den SMURD-Notfallrettungsdienst unterstützen werden.


Berichtsumfang des Marktes für europäische Militärhubschrauber
Militärhubschrauber sind Drehflügelflugzeuge, die für Verteidigungs- und Sicherheitsmissionen in Land- und Seegebieten konzipiert sind. Ausgestattet mit missionsspezifischer Avionik, Waffensystemen, Überlebensfähigkeitsmerkmalen und fortschrittlichen Antriebssystemen unterstützen sie taktische, strategische und humanitäre Operationen, einschließlich Kampfunterstützung, Truppentransport, Aufklärung, Such- und Rettungsoperationen, Logistik und Katastrophenschutz in vielfältigen und umkämpften Umgebungen.
Der Europa Militärhubschrauber Markt ist nach Hubschraubertyp, Endnutzerdienst, Triebwerkstyp, Anwendung und Geografie segmentiert. Nach Hubschraubertyp ist der Markt in Mehrzweck-, Transport- und sonstige Hubschrauber segmentiert. Nach Endnutzerdienst ist der Markt in Luftwaffe, Heeresluftfahrt, Marine- und Marinekorpsluftfahrt, gemeinsame und Spezialoperationen sowie paramilitärische Dienste und Küstenwache segmentiert. Nach Triebwerkstyp ist der Markt in Eintriebwerk- und Zweitriebwerkhubschrauber segmentiert. Nach Anwendung ist der Markt in Kampf und Luftnahunterstützung, Truppentransport, humanitäre Hilfe und Katastrophenschutz sowie Pilotenausbildung segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Europa Militärhubschrauber Markt in sechs Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) bereitgestellt.
| Mehrzweckhubschrauber |
| Transporthubschrauber |
| Sonstige |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Türkei |
| Vereinigtes Königreich |
| Übriges Europa |
| Bauart | Mehrzweckhubschrauber |
| Transporthubschrauber | |
| Sonstige | |
| Land | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Türkei | |
| Vereinigtes Königreich | |
| Übriges Europa |


Marktdefinition
- Luftfahrzeugtyp - Alle Militärdrehflügler, die für verschiedene Anwendungen eingesetzt werden, sind in dieser Studie enthalten.
- Untertyp des Luftfahrzeugs - Für diese Studie werden alle Militärhubschrauber auf der Grundlage ihrer Anwendung berücksichtigt.
- Bauart - Mehrzweckhubschrauber, Transporthubschrauber, Schulungshubschrauber und verschiedene andere Drehflügler werden in dieser Studie berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IATA | IATA steht für den Internationalen Luftverkehrsverband, eine Handelsorganisation, die sich aus Fluggesellschaften aus aller Welt zusammensetzt und Einfluss auf die kommerziellen Aspekte des Flugverkehrs hat. |
| ICAO | ICAO steht für die Internationale Zivilluftfahrtorganisation, eine Sonderorganisation der Vereinten Nationen, die die Luftfahrt und Navigation weltweit unterstützt. |
| Luftfahrtbetreiberzertifikat (AOC) | Ein von einer nationalen Luftfahrtbehörde ausgestelltes Zertifikat, das die Durchführung kommerzieller Flugaktivitäten erlaubt. |
| Lufttüchtigkeitszeugnis (CoA) | Ein Lufttüchtigkeitszeugnis (CoA) wird für ein Luftfahrzeug von der Zivilluftfahrtbehörde des Staates ausgestellt, in dem das Luftfahrzeug registriert ist. |
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller in einem bestimmten Zeitraum von Ländern produzierten Endgüter und Dienstleistungen. |
| RPK (Einnahmen-Passagierkilometer) | Der RPK einer Fluggesellschaft ist die Summe der Produkte, die durch Multiplikation der Anzahl der zahlenden Passagiere auf jeder Flugetappe mit der Etappendistanz ermittelt werden – es ist die Gesamtzahl der von allen zahlenden Passagieren zurückgelegten Kilometer. |
| Auslastungsfaktor | Der Auslastungsfaktor ist eine in der Luftfahrtbranche verwendete Kennzahl, die den Prozentsatz der verfügbaren Sitzplatzkapazität misst, der mit Passagieren belegt wurde. |
| Originalausrüstungshersteller (OEM) | Ein Originalausrüstungshersteller (OEM) wird traditionell als ein Unternehmen definiert, dessen Güter als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an die Nutzer verkauft. |
| Internationale Transportsicherheitsvereinigung (ITSA) | Die Internationale Transportsicherheitsvereinigung (ITSA) ist ein internationales Netzwerk von Leitern unabhängiger Sicherheitsuntersuchungsbehörden. |
| Verfügbare Sitzplatzkilometer (ASK) | Diese Kennzahl wird berechnet, indem die verfügbaren Sitzplätze (AS) in einem Flug, wie oben definiert, mit der geflogenen Distanz multipliziert werden. |
| Abfluggewicht | Das vollständig beladene Gewicht eines Luftfahrzeugs, auch als „Startgewicht” bekannt, das das kombinierte Gewicht von Passagieren, Fracht und Treibstoff umfasst. |
| Lufttüchtigkeit | Die Fähigkeit eines Luftfahrzeugs oder anderer Luftfahrtausrüstung oder -systeme, im Flug und am Boden ohne erhebliche Gefährdung für Flugbesatzung, Bodenpersonal, Passagiere oder Dritte zu betreiben. |
| Lufttüchtigkeitsstandards | Detaillierte und umfassende Design- und Sicherheitskriterien, die für die Kategorie des Luftfahrtprodukts (Luftfahrzeug, Triebwerk oder Propeller) gelten. |
| Festbasisoperator (FBO) | Ein Unternehmen oder eine Organisation, die an einem Flughafen tätig ist. Ein Festbasisoperator bietet Luftfahrzeugbetriebsdienstleistungen wie Wartung, Betankung, Flugausbildung, Charterdienstleistungen, Hangarbetrieb und Parken an. |
| Vermögende Privatpersonen (HNWIs) | Vermögende Privatpersonen (HNWIs) sind Personen mit mehr als 1 Million USD an liquiden Finanzanlagen. |
| Ultravermögende Privatpersonen (UHNWIs) | Ultravermögende Privatpersonen (UHNWIs) sind Personen mit mehr als 30 Millionen USD an liquiden Finanzanlagen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Luftfahrzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| EASA (Europäische Agentur für Flugsicherheit) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| Luftgestütztes Warn- und Kontrollsystem (AW&C) Luftfahrzeug | Ein Luftfahrzeug mit luftgestütztem Warn- und Kontrollsystem (AEW&C) ist mit einem leistungsstarken Radar und einem bordeigenen Befehls- und Kontrollzentrum zur Führung der Streitkräfte ausgestattet. |
| Die Nordatlantikvertragsorganisation (NATO) | Die Nordatlantikvertragsorganisation (NATO), auch Nordatlantisches Bündnis genannt, ist ein zwischenstaatliches Militärbündnis zwischen 30 Mitgliedstaaten – 28 europäischen und zwei nordamerikanischen. |
| Gemeinsames Kampfflugzeugprogramm (JSF) | Das Gemeinsame Kampfflugzeugprogramm (JSF) ist ein Entwicklungs- und Beschaffungsprogramm, das darauf abzielt, eine breite Palette bestehender Jagd-, Angriffs- und Erdkampfflugzeuge für die Vereinigten Staaten, das Vereinigte Königreich, Italien, Kanada, Australien, die Niederlande, Dänemark, Norwegen und ehemals die Türkei zu ersetzen. |
| Leichtes Kampfflugzeug (LCA) | Ein leichtes Kampfflugzeug (LCA) ist ein leichtes, mehrzweckfähiges Jet-/Turboprop-Militärflugzeug, das häufig aus fortschrittlichen Trainerentwürfen abgeleitet wird und für den Einsatz in leichten Kampfoperationen konzipiert ist. |
| Stockholmer Internationales Friedensforschungsinstitut (SIPRI) | Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) ist ein internationales Institut, das Daten, Analysen und Empfehlungen zu bewaffneten Konflikten, Militärausgaben und Rüstungshandel sowie zu Abrüstung und Rüstungskontrolle bereitstellt. |
| Seeaufklärungsflugzeug (MPA) | Ein Seeaufklärungsflugzeug (MPA), auch als Seefernaufklärer bekannt, ist ein Starrflügler, der für den Langstreckeneinsatz über Wasser bei Seepatrouilleaufgaben konzipiert ist, insbesondere bei der U-Boot-Abwehr (ASW), der Schiffsbekämpfung (AShW) und Such- und Rettungsoperationen (SAR). |
| Mach-Zahl | Die Mach-Zahl ist definiert als das Verhältnis der wahren Fluggeschwindigkeit zur Schallgeschwindigkeit in der Höhe eines gegebenen Luftfahrzeugs. |
| Tarnkappenflugzeug | Tarnung ist ein gebräuchlicher Begriff, der für Technologie und Doktrin mit geringer Beobachtbarkeit (LO) verwendet wird und ein Luftfahrzeug nahezu unsichtbar für Radar-, Infrarot- oder visuelle Erkennung macht. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenbegriffen bereitgestellt. Für die Umrechnung von Umsatz in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen





