
Marktgröße und Marktanteil des europäischen magnetfreien elektrischen Achssystems
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.91 Milliarden US-Dollar |
| Marktgröße (2031) | 3.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.76 % |
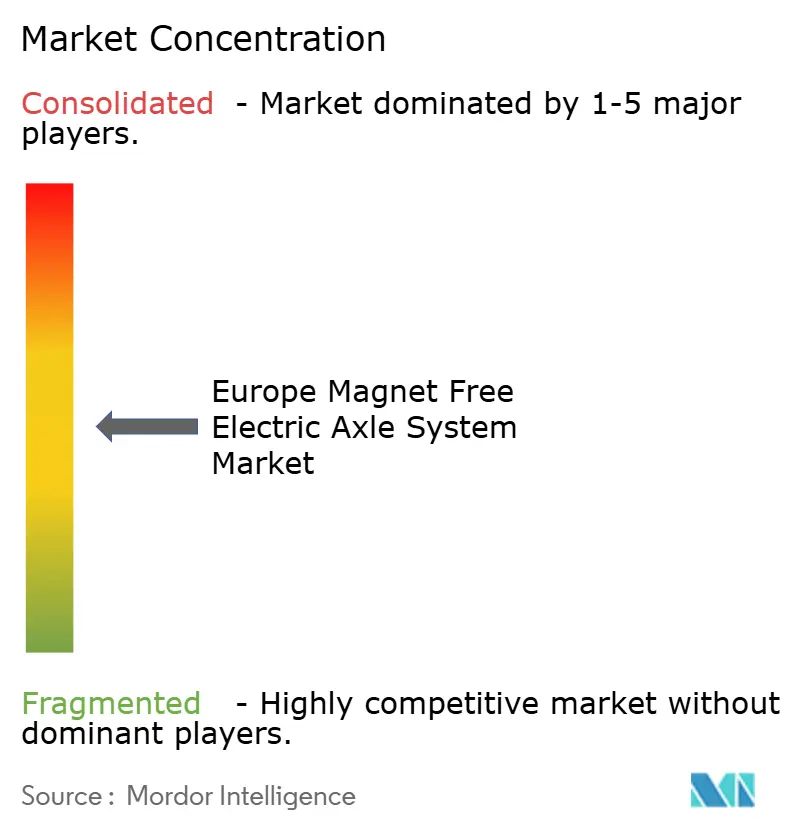
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des europäischen Marktes für magnetfreie elektrische Achssysteme von Mordor Intelligence
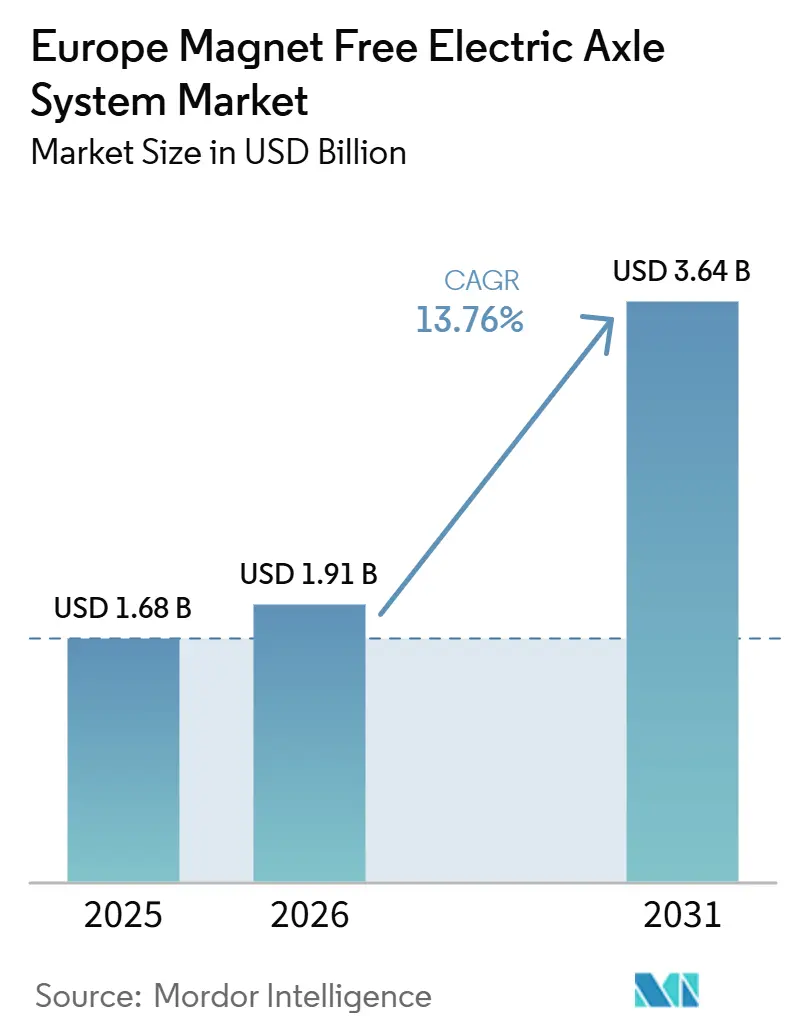
Die Marktgröße des Europa Marktes für magnet-freie elektrische Achssysteme wurde im Jahr 2025 auf 1,68 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2026 auf 3,64 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,76 % während des Prognosezeitraums (2026–2031). Um den drohenden Ausweitung der chinesischen Exportkontrollen zu umgehen, schwenken Automobilhersteller rasch auf Antriebe ohne Seltene Erden um. Dieser Schritt erfolgt, da Chinas neue Vorschriften nun auch das Verarbeitungs-Know-how umfassen. Fremderregte Synchronmotoren (EESM) sind darauf ausgerichtet, den größten Umsatzanteil zu erzielen, da sie in der Lage sind, eine hohe Effizienz im Autobahnzyklus ohne den Einsatz von Permanentmagneten aufrechtzuerhalten. Geschaltete Reluktanzmotoren (SRM) hingegen, die für ihr schnelles Wachstumspotenzial bekannt sind, sind nach wie vor auf wellenformende Wechselrichter angewiesen, um Geräusche, Vibrationen und Rauheit (NVH) zu mindern. OEMs tendieren zunehmend zu integrierten E-Achsen, die Motor, Wechselrichter und Getriebe zusammenführen, in ihrem Bestreben nach leichteren und kostengünstigeren Antriebssträngen. Gleichzeitig verbessern Siliziumkarbid (SiC)-Elektroniken die Effizienz in diesen magnet-freien Maschinen. Auf regionaler Ebene führt Deutschland beim Umsatz, gestützt durch den BMW Gen6-Launch. Spanien hingegen verzeichnet das schnellste Wachstum, angetrieben durch eine Lithium-Eisenphosphat-Gigafabrik, die in naher Zukunft ihren Betrieb aufnehmen soll.
Wesentliche Erkenntnisse des Berichts
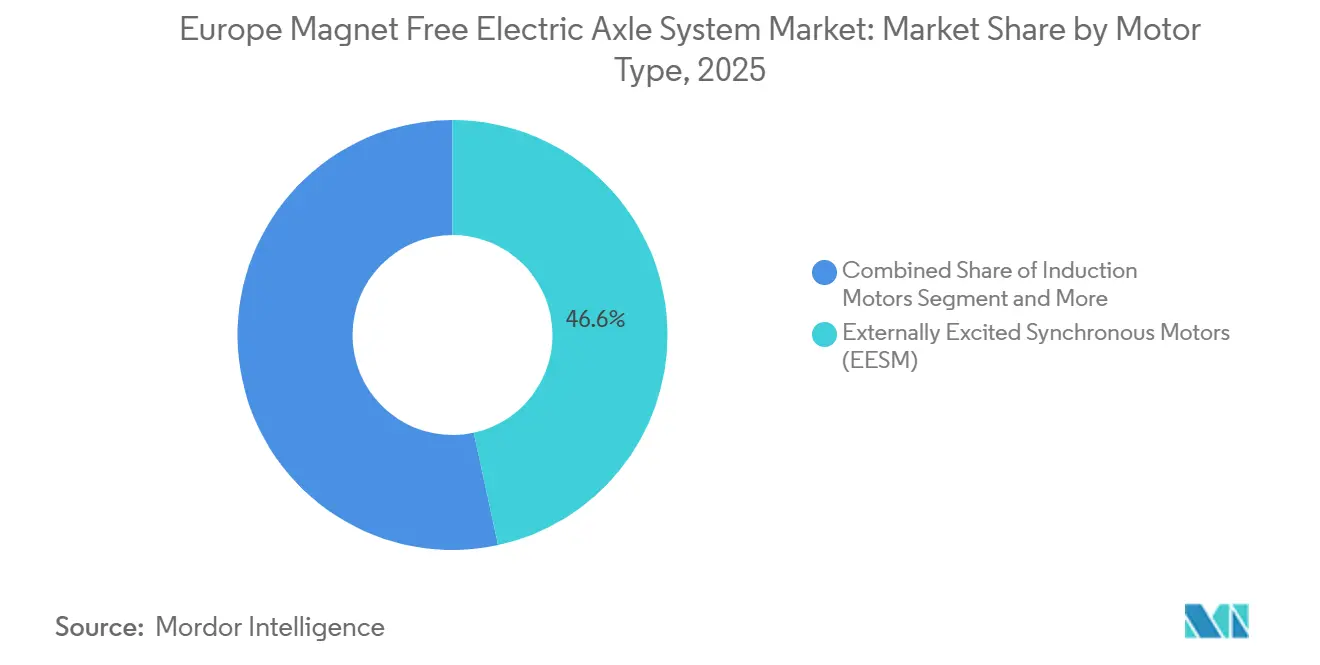
- Nach Motortyp führten fremderregte Synchronmotoren mit einem Marktanteil von 46,56 % am Markt für magnet-freie elektrische Achssysteme im Jahr 2025, während geschaltete Reluktanzmotoren bis 2031 mit einer CAGR von 15,42 % wachsen.
- Nach Antriebsart erfassten vollständig elektrische Konfigurationen im Jahr 2025 einen Marktanteil von 63,28 % an der Marktgröße für magnet-freie elektrische Achssysteme und expandieren bis 2031 mit einer CAGR von 18,28 %.
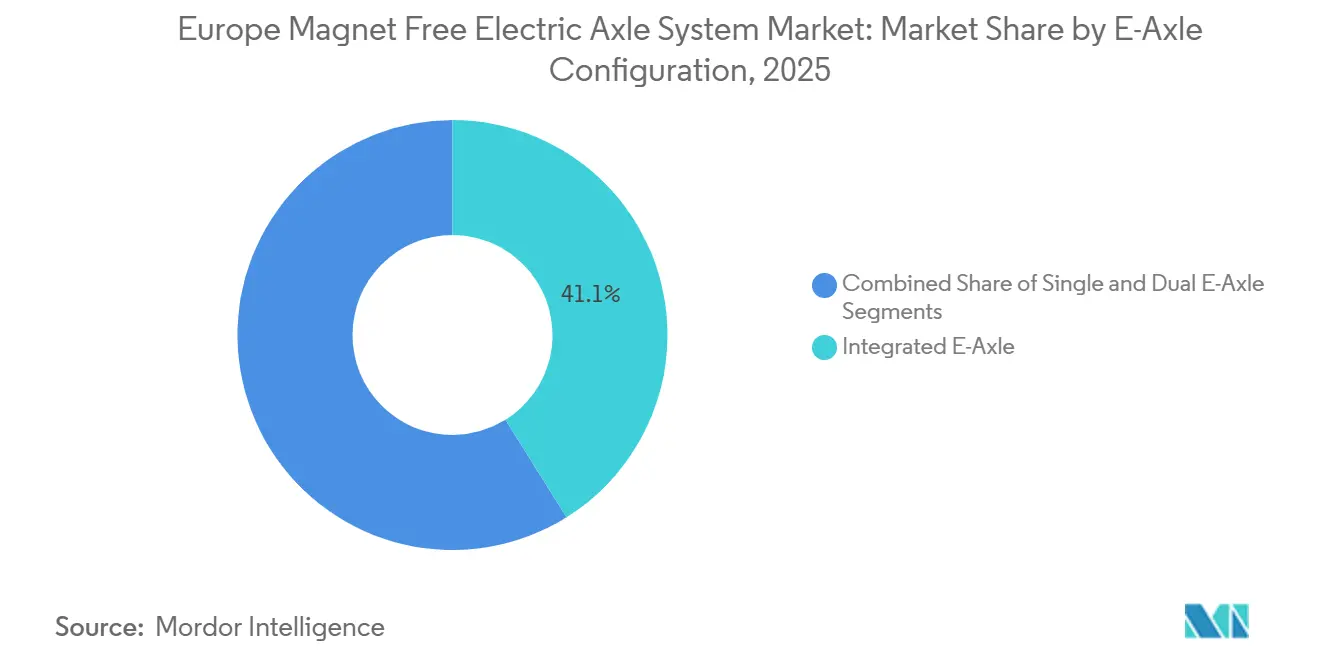
- Nach E-Achsen-Konfiguration entfielen auf integrierte Bauformen 41,13 % der Installationen im Jahr 2025 und wachsen im Zeitraum 2026–2031 mit einer CAGR von 14,16 %.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen 57,21 % des Umsatzes im Jahr 2025, während Busse und Reisebusse bis 2031 die höchste CAGR von 15,22 % verzeichnen sollen.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Umsatzanteil von 32,47 %; Spanien ist der am schnellsten wachsende Markt mit einer CAGR von 15,19 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere EU-CO₂-Vorgaben | +3.2% | EU-27 mit stärkster Auswirkung in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Strategiewechsel der Automobilhersteller | +2.8% | Global mit Schwerpunkt auf Deutschland, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Batteriekostenparität | +2.1% | EU-27 mit früher Einführung in nordischen Ländern und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Gesamtbetriebskosten-Vorteil für Flotten | +1.9% | Deutschland, Vereinigtes Königreich, Spanien mit Konzentration auf Nutzfahrzeuge | Mittelfristig (2–4 Jahre) |
| Hochspannungs-SiC-Wechselrichter | +1.7% | Deutschland, Frankreich, Italien mit Halbleiterfertigungsbasis | Mittelfristig (2–4 Jahre) |
| Gemeinsame IP-Innovationen | +1.5% | Deutschland, Frankreich mit Automobil-Forschungs- und Entwicklungsclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-gestützte CO₂-Reduktionsvorgaben in der EU-27 verschärfen sich nach 2025
Strafen von 95 EUR pro Gramm über dem Pkw-Grenzwert von 93,6 g CO₂/km setzen OEMs erheblichen Compliance-Kosten aus, treiben die Einführung von Batterieelektrofahrzeugen voran und steigern die Nachfrage nach magnet-freien elektrischen Achssystemen[1]„CO₂-Emissionsleistungsstandards,”, Europäische Kommission, europa.eu. Mit dem Ausstieg aus Verbrennungsmotoren stehen hybride Rückfallstrategien nicht mehr zur Verfügung. Dieser Wandel beschleunigt die ROI-Zyklen für magnet-freie E-Achsen, die die Fallstricke von Abhängigkeiten von Seltenen Erden vermeiden. Während die Flottenberechnung eine kurze Atempause bietet, beschleunigen die Hersteller ihre Plattform-Rollouts. Stellantis hat erhebliche Investitionen in mehrere seiner italienischen Werke getätigt, um sich an diesen neuen Zielen auszurichten. Da WLTP und die bevorstehenden Vorschriften reale Bewertungen vorschreiben, gewinnen magnet-freie Motoren an Vorteil. Diese Motoren halten ihre Leistung auf Autobahnen aufrecht, ohne thermischer Drosselung ausgesetzt zu sein.
Strategiewechsel der Automobilhersteller zu seltenerdenfreien Motoren zur Risikominderung in der chinesischen Lieferkette
Chinas verschärfte Exportregeln für die Verarbeitung Seltener Erden lösten eine rasche Hinwendung zu wicklungserregten und Reluktanzmaschinen im Markt für elektrische Achssysteme aus. BMWs Gen6-E-Achse, nun frei von Neodym, weist deutlich geringere Verluste und ein reduziertes Gewicht im Vergleich zu ihrem Vorgänger auf[2]„Steyr startet Gen6 eDrive-Produktion,”, BMW Group, bmwgroup.com. Valeo und MAHLE stellten eine EESM-Plattform mit einem wesentlich kleineren CO₂-Fußabdruck als herkömmliche Permanentmagnetsysteme vor. Während Europas ResourceEU-Initiative darauf abzielt, das inländische Recycling zu steigern, bleiben die aktuellen Kapazitäten begrenzt, was magnet-freie Architekturen zu einer pragmatischen Wahl macht.
Batteriekostenparität beschleunigt die Nachfrage nach vollständig elektrischen E-Achsen
Lithium-Eisenphosphat-Zellen haben Kostensenkungen erreicht und Gesamtbetriebskosten-Parität (TCO-Parität) für Vielnutzer erzielt. Diese Entwicklung hat den Markt für magnet-freie elektrische Achssysteme weiter vorangetrieben. Es wird erwartet, dass das Werk von Stellantis und CATL in Zaragoza die Kosten noch weiter senken und den Abstand zu Plug-in-Hybriden vergrößern wird. Infolgedessen übertreffen vollständig elektrische E-Achsen ihre Hybrid-Pendants jährlich. Insbesondere Firmenflotten, die einen erheblichen Anteil der Neuwagenzulassungen in Deutschland und Frankreich ausmachen, folgen einer strikten Lebenszykluskosten-Logik, was diesen Trend verstärkt.
Gesamtbetriebskostenmodelle von Flottenoperatoren bevorzugen integrierte E-Achsen
Flottenoperatoren greifen zunehmend auf fortschrittliche Gesamtbetriebskosten-Analysen (TCO-Analysen) zurück, die die betrieblichen Kostenvorteile integrierter E-Achsensysteme gegenüber herkömmlichen verteilten Motoranordnungen unterstreichen. Diese wirtschaftlichen Vorteile ergeben sich aus reduzierter Verkabelungskomplexität, einfacherem Wärmemanagement und geringerem Wartungsaufwand, was insbesondere für Nutzfahrzeuge mit hoher Auslastung von Vorteil ist. Logistikunternehmen haben über Wartungskosteneinsparungen beim Einsatz integrierter E-Achsensysteme im Vergleich zu Doppelmotorkonfigurationen berichtet. Integrierte Wärmemanagementmodule weisen zudem einfachere Designs als ihre herkömmlichen Gegenstücke auf. Die TCO-Vorteile sind in städtischen Lieferszenarien noch ausgeprägter, wo die häufigen Anhalte- und Anfahrvorgänge verteilte Systeme stärker belasten als ihre integrierten Gegenstücke. Da die Flottenelektrifizierung an Fahrt gewinnt, erkennen Betreiber, dass integrierte E-Achsen die Standardisierung von Fahrzeugplattformen über verschiedene Nutzlasten hinweg ermöglichen, was zu einer vereinfachten Bestandsverwaltung und reduzierten Fahrerschulungsanforderungen führt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferpreisvolatilität beim Stator erhöht die Stücklistenkosten | -1.8% | Global mit Fertigungskonzentration in Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Felderfahrung mit akustischem NVH von geschalteten Reluktanzmotoren in europäischen Bussen | -1.2% | Deutschland, Vereinigtes Königreich, Niederlande mit etablierten Busflotten | Mittelfristig (2–4 Jahre) |
| Normenlücke bei der Langlebigkeit der Rotorisolierung von fremderregten Synchronmotoren | -0.9% | EU-27 mit regulatorischem Schwerpunkt in Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Mangel an EU-weiten Stanzkapazitäten für Blechpakete | -0.7% | Deutschland, Italien, Frankreich mit Automobilfertigungsbasis | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität beim Stator erhöht die Stücklistenkosten
LME-Futures erlebten erhebliche Volatilität, was zu höheren Stücklistenkosten für magnet-freie Motoren führte, die mehr Kupfer als magnetbasierte Designs benötigen. Ohne robuste Absicherungsmärkte sahen sich Tier-1-Zulieferer mit Margendruck konfrontiert, was eine Neuverhandlung langfristiger Verträge oder eine Hinwendung zu recycelten Rohstoffen erforderlich machte. Obwohl die EU-Initiative darauf abzielt, den Einsatz von recyceltem Kupfer zu steigern, bleibt die Rückgewinnungsrate für motorentaugliches Kupfer gering.
Begrenzte Felderfahrung mit akustischem NVH von geschalteten Reluktanzmotoren in europäischen Bussen
SRMs erhöhen den Geräuschpegel in einem bestimmten Frequenzbereich, was die Bedeutung des Fahrgastkomforts unterstreicht. Dieser Anstieg des Lärms stellt eine erhebliche Herausforderung für die Integration in öffentliche Verkehrssysteme dar, wo die Gewährleistung eines positiven Fahrgasterlebnisses entscheidend ist. Fortschrittliche Wellenformsteuerungen haben zwar bestimmte Oberschwingungen wirksam bekämpft, jedoch noch keine breite Akzeptanz gefunden. Nur eine geringe Anzahl von Bussen in Europa nutzt derzeit SRM-Technologie, was das langsame Implementierungstempo verdeutlicht. In einigen Regionen verlangen Betreiber spezifische Zertifizierungen für eine breitere Einführung, was das Wachstum von SRMs im Markt für magnet-freie elektrische Achssysteme weiter hemmt. Diese regulatorischen Hürden, kombiniert mit dem Bedarf an technologischen Fortschritten, schränken die Ausweitung des SRM-Einsatzes in diesem Sektor weiterhin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
Dominanz fremderregter Synchronmotoren sieht sich Disruption durch geschaltete Reluktanzmotoren gegenüberFremderregte Synchronmotoren hielten im Jahr 2025 einen Umsatzanteil von 46,56 % und spiegeln damit ihre Balance aus Effizienz und geopolitischer Resilienz im Markt für magnet-freie elektrische Achssysteme wider. Geschaltete Reluktanzmotoren werden voraussichtlich mit einer CAGR von 15,42 % wachsen, der höchsten unter allen Motortypen, sobald wellenformende Wechselrichter ISO-kompatible Geräuschpegel für Bus-Betriebszyklen bestätigen. Induktionsmaschinen, die zwar Vorderachsen in Doppelmotoranordnungen unterstützen, beeinträchtigen die Effizienz bei Autobahngeschwindigkeiten, was zu einem bescheidenen Marktanteil führt. Permanentmagneteinheiten finden ihre Nische ausschließlich in kostenorientierten Kompaktfahrzeugprogrammen.
Eine gemeinsame Plattform soll in die Serienproduktion gehen und eine erhebliche Reduzierung des CO₂-Fußabdrucks anstreben. Eine flexible Lösung ermöglicht es OEMs, zwischen einem seltenerdenfreien oder magnetbasierten Design zu wählen. Ein kommendes Induktionsmodul, das für einen Premiumkunden maßgeschneidert ist, unterstreicht den transatlantischen Technologieaustausch. Schließlich unterstreichen Patente zur Bewältigung von NVH-Herausforderungen die letzte Hürde für die Massenadoption von SRM und machen die Marktprognose anfällig für den Zeitpunkt der Umsetzung.


Nach Antriebsart:
Vollelektrische Systeme dominieren das WachstumVollständig elektrische Antriebsstränge erfassten im Jahr 2025 63,28 % der Installationen und wachsen mit einer CAGR von 18,28 %, was Plug-in- und Mild-Hybride im Markt für magnet-freie elektrische Achssysteme bei weitem übertrifft. Da die Batteriepreise erheblich sinken, nehmen die Gesamtbetriebskostenvorteile von Doppelantriebsmodellen ab. Gleichzeitig sollen Vorschriften den Verkauf von Verbrennungsmotoren in der Zukunft stoppen.
Während Plug-in-Hybride voraussichtlich einen nennenswerten Anteil am Marktvolumen ausmachen werden, schrumpft ihr Handlungsspielraum, da Compliance-Credits knapper werden. Obwohl Hybride weiterhin in Betriebszyklen eingesetzt werden, in denen öffentliche Ladestationen fehlen, zeigen Daten, dass Mautanreize diese Lücke rasch schließen. In einem klaren Wandel bringt ein großer Automobilhersteller seine neue Plattform ausschließlich als reines Elektromodell auf den Markt, was den Abkehr der Branche von der Plug-in-Architektur unterstreicht.
Nach E-Achsen-Konfiguration:
Integration treibt Effizienz voranIntegrierte Einheiten machten 41,13 % der Installationen im Jahr 2025 aus und verzeichneten eine CAGR von 14,16 %, dank einer Reduzierung der Teileanzahl um 18–22 % und geringerer Garantieansprüche. Frontantrieb-Schrägheckmodelle bevorzugen weiterhin einzelne E-Achsen aufgrund ihrer Kosteneffizienz, während Premium-SUVs zunehmend Doppelkonfigurationen für verbessertes Torque-Vectoring übernehmen.
Mit den Fortschritten in der Leistungsdichte wird der Trend zu kompakterer Bauweise durch Integration hervorgehoben. Unterdessen wurde eine neue Proof-Lösung vorgestellt, die den Betrieb durch Konsolidierung auf einen einzigen Steuer-Mikrocontroller weiter vereinfacht und damit sowohl das Gewicht als auch die Anzahl der Lieferanten reduziert. Aufgrund erheblicher Kostenaufschläge ist die Einführung von Doppel-E-Achsen jedoch auf Segmente beschränkt, die sich diese leisten können.
Nach Fahrzeugtyp:
Nutzfahrzeuge treiben Innovationen voranPersonenkraftwagen lieferten 57,21 % des Volumens im Jahr 2025, wuchsen jedoch langsamer als Busse im Markt für magnet-freie elektrische Achssysteme. Kommunale Beschaffungsregeln und vorhersehbares Depotladen erhöhen die Bus-CAGR bis 2031 auf 15,22 %.
Die telematikgestützte Routendichte nimmt für leichte Nutzfahrzeuge zu und optimiert deren Nutzen aus der Rekuperationsbremsung. Mittelgroße und schwere Lkw hinken hingegen hinterher und warten auf den Ausbau der fortschrittlichen Ladeinfrastruktur. Um die Leistung mit der Magnetunabhängigkeit in Einklang zu bringen, hat ein führender Automobilhersteller eine Hinterachse mit verbesserter Effizienz und eine Induktions-Vorderachse in seinen Premium-SUVs eingeführt.
Geografische Analyse
Europa Markt für magnetfreie elektrische Achssysteme
Deutschland erzielte 2025 einen Umsatzanteil von 32,47 %, angetrieben durch Fortschritte in den Produktionslinien und Recyclinginitiativen unter Beteiligung mehrerer Partner. Spanien, das mit einer CAGR von 15,19 % wachsen soll, nutzt eine neue, mit erneuerbaren Energien betriebene Batterieanlage. Der Marktanteil Italiens ist auf die verstärkte elektrifizierte Produktion an mehreren Standorten und die Einführung zusätzlicher Motorkomponenten in der Fertigung zurückzuführen.
Weitere europäische Märkte
Frankreich hält einen bemerkenswerten Volumenanteil, unterstützt durch Forschungs- und Entwicklungsaktivitäten sowie ein starkes Kostenprofil im Transportsektor. Strategische Initiativen, moderne Fertigungsanlagen und die Umstellung der Produktion auf elektrische Antriebseinheiten stärken die Position des Vereinigten Königreichs[3]"Dana Birmingham Investment,", Advanced Propulsion Centre UK, advancedpropulsioncentre.co.uk. Die Niederlande schreiten in Richtung Kostenparität bei Nutzfahrzeugen voran. Weitere europäische Highlights umfassen Produktionsfortschritte in Österreich, technologische Entwicklungen in Belgien sowie laufende Infrastrukturverbesserungen in Mittel- und Osteuropa.
Wettbewerbslandschaft
Schlüssellieferanten dominieren den Markt für magnet-freie elektrische Achssysteme und halten einen erheblichen kombinierten Anteil. Während große Akteure eine Inhouse-Strategie verfolgen, setzen andere auf modulare Partnerschaften, was kleineren Tier-1-Zulieferern ermöglicht, wettbewerbsfähig zu bleiben. Innovationen in der Kühltechnologie für wicklungserregte Designs prägen weiterhin den Markt, wobei Fortschritte bei Ölkühlmethoden und Hohlleiterdesigns den Weg weisen.
Die Differenzierung im Aftermarket-Segment gewinnt zunehmend an Bedeutung, wie die Entwicklung spezialisierter Reparaturwerkzeuge zeigt. Darüber hinaus werden neue Schutztechnologien eingeführt, um zukünftige Architekturen zu unterstützen, die auf eine Steigerung der Effizienz und eine Reduzierung des Materialeinsatzes abzielen. Unternehmen ohne eigene Wechselrichter-Designkapazitäten sehen sich jedoch zunehmendem Margendruck ausgesetzt, da Hersteller zunehmend vertikal integrieren, um die Leistung zu optimieren.
Marktführer der europäischen Branche für magnetfreie elektrische Achssysteme
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Valeo SA
-
MAHLE GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für magnetfreie elektrische Achssysteme
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Vitesco Technologies Group AG
- GKN Automotive Ltd
- Valeo SA
- MAHLE GmbH
- Dana Incorporated
- BorgWarner Inc.
- Schaeffler AG
- AVL List GmbH
- Siemens AG
- Magna International Inc.
- Punch Powertrain NV
- Nidec Corporation
- Continental AG
- Allison Transmission Holdings Inc.
- American Axle and Manufacturing Holdings Inc.
- Hitachi Astemo Ltd
- Infinitum Electric Inc.
- Parker Hannifin Corp.

Recent Industry Developments in Europa Markt für magnetfreie elektrische Achssysteme
- Januar 2026: Schaeffler AG leitet das Leuchtturmprojekt ReDriveS mit dem Ziel, ein industrielles, automatisiertes und skalierbares Recyclingkonzept für elektrische Achsantriebe unter Gewährleistung zerstörungsfreier Methoden zu entwickeln. Mit einem Budget von über 25 Millionen EUR hat die Initiative über 16 Millionen EUR an Fördergeldern vom Deutschen Bundesministerium für Wirtschaft und Energie gesichert. Das Projekt umfasst die Zusammenarbeit von 25 Partnern aus Industrie, KMU und Wissenschaft.
- August 2025: BMW hat mit der Produktion seines neuesten eDrive-Systems in einem Werk begonnen und dabei eine erhebliche Reduzierung der Energieverluste erzielt sowie den Einsatz von Seltenerdematerialien vollständig eliminiert. Diese Entwicklung markiert einen bedeutenden Schritt in BMWs Engagement für nachhaltige und effiziente Elektrofahrzeugtechnologie und steht im Einklang mit der übergeordneten Strategie des Unternehmens zur Reduzierung von Umweltauswirkungen und der Abhängigkeit von kritischen Rohstoffen.


Berichtsumfang des europäischen Marktes für magnetfreie elektrische Achssysteme
Der Bericht zum Europa Markt für magnet-freie elektrische Achssysteme ist segmentiert nach Motortyp (fremderregte Synchronmotoren, Induktionsmotoren, geschaltete Reluktanzmotoren und Permanentmagnetmotoren), Antriebsart (vollständig elektrischer Antrieb, Hybridantrieb und Plug-in-Hybridantrieb), E-Achsen-Konfiguration (Einzel-E-Achse und Doppel-E-Achse), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) und Land. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Fremderregte Synchronmotoren (EESM) |
| Induktionsmotoren |
| Geschaltete Reluktanzmotoren |
| Permanentmagnetmotoren |
| Vollelektrischer Antrieb |
| Hybridantrieb |
| Plug-in-Hybridantrieb |
| Einzel-E-Achse |
| Doppel-E-Achse |
| Integrierte E-Achse |
| Personenkraftwagen | Schrägheckfahrzeuge |
| Stufenheckfahrzeuge | |
| SUV und MUV | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittel- und Schwerlastnutzfahrzeuge | |
| Busse und Reisebusse |
| Deutschland |
| Vereinigtes Königreich |
| Spanien |
| Italien |
| Frankreich |
| Niederlande |
| Übriges Europa |
| Nach Motortyp | Fremderregte Synchronmotoren (EESM) | |
| Induktionsmotoren | ||
| Geschaltete Reluktanzmotoren | ||
| Permanentmagnetmotoren | ||
| Nach Antriebsart | Vollelektrischer Antrieb | |
| Hybridantrieb | ||
| Plug-in-Hybridantrieb | ||
| Nach E-Achsen-Konfiguration | Einzel-E-Achse | |
| Doppel-E-Achse | ||
| Integrierte E-Achse | ||
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheckfahrzeuge |
| Stufenheckfahrzeuge | ||
| SUV und MUV | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittel- und Schwerlastnutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz soll der europäische Markt für magnet-freie elektrische Achssysteme bis 2031 erreichen?
Das Segment soll bis 2031 einen Umsatz von 3,64 Milliarden USD erzielen und dabei von 2026 bis 2031 mit einer CAGR von 13,76 % wachsen.
Welche Motorarchitektur hält derzeit den größten Installationsanteil?
Fremderregte Synchronmotoren führen mit 46,56 % des Umsatzes im Jahr 2025 und spiegeln die OEM-Präferenz für seltenerdenfreie, autobahneffiziente Designs wider.
Wie schnell sollen geschaltete Reluktanzmotoren in Europa wachsen?
Sie sollen bis 2031 mit einer CAGR von 15,42 % wachsen, da wellenformende Wechselrichter NVH-Bedenken mindern.
Welcher europäische Markt zeigt die schnellste Wachstumsdynamik?
Spanien soll bis 2031 mit einer CAGR von 15,19 % wachsen, unterstützt durch eine 50-GWh-Lithium-Eisenphosphat-Gigafabrik, die Ende 2026 in Betrieb gehen soll.
Was treibt Spaniens rasantes Wachstum an?
MOVES-III-Förderungen und ein Anstieg der Schnellladepunkte um 60,86 % treiben Spaniens CAGR von 15,19 % voran.
Welche Technologie verringert die Effizienzlücken gegenüber Permanentmagnetantrieben?
800-V-Siliziumkarbid-Wechselrichter liefern eine Umwandlungseffizienz von bis zu 99,5 % und steigern die Wettbewerbsfähigkeit magnetfreier Motoren.
Seite zuletzt aktualisiert am:



