
Marktgröße und Marktanteil der europäischen Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 8.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) von Mordor Intelligence
Die Marktgröße des europäischen Marktes für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) wird voraussichtlich im Prognosezeitraum (2026–2031) einen CAGR von 8,06 % verzeichnen.
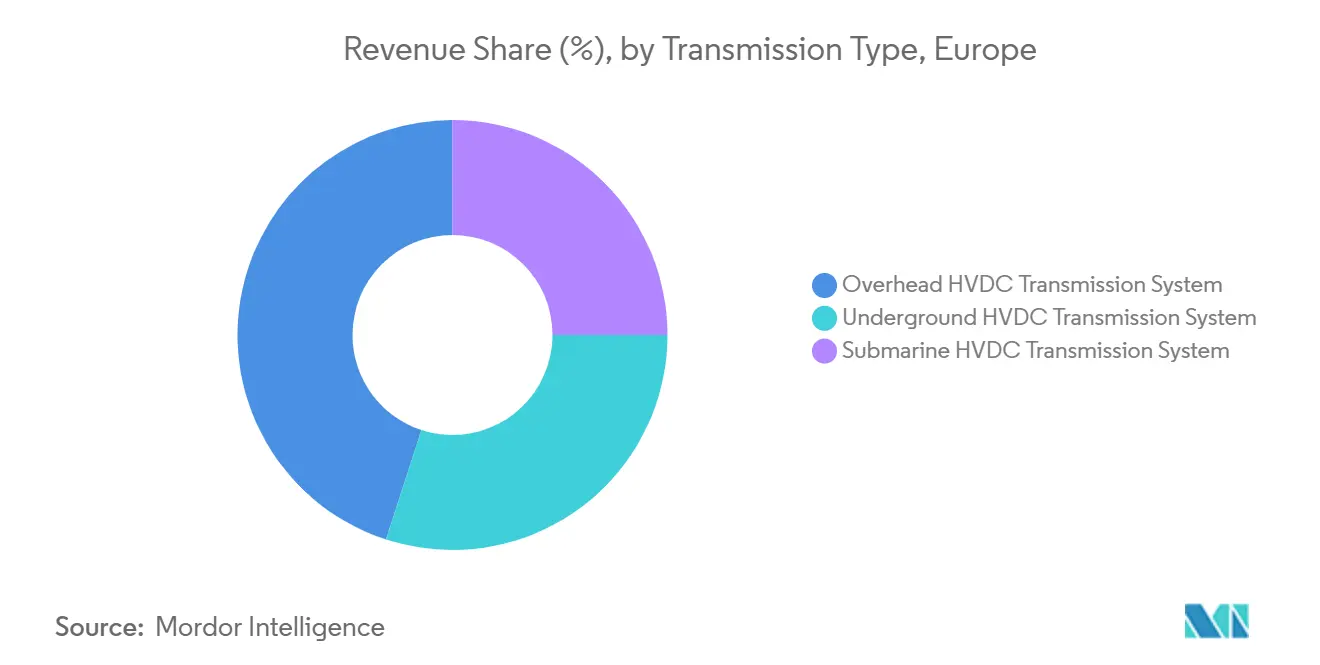
- Der Übertragungstyp Untersee-HVDC-Übertragungssystem wird voraussichtlich den größten Marktanteil halten, da die Entwicklung von Untersee-Stromübertragungssystemen in der Region zunimmt.
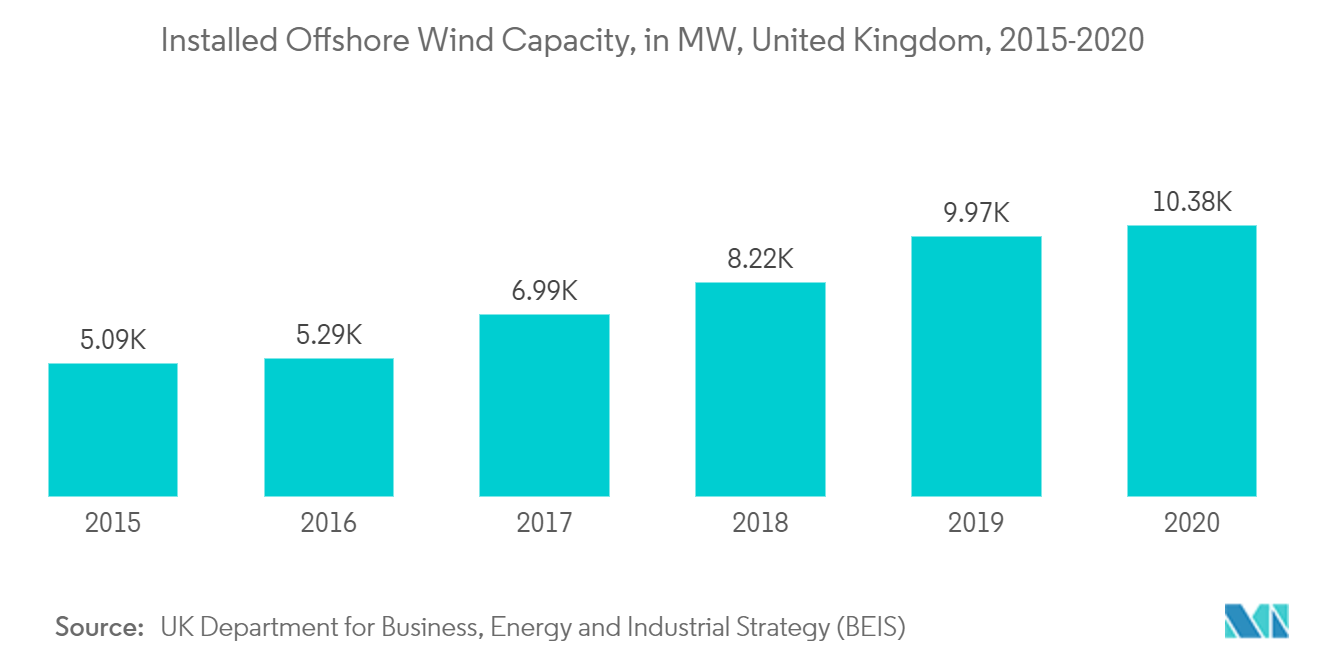
- Die Offshore-Region Europas verfügt über ein erhebliches Windpotenzial, was durch die bereits installierte Kapazität deutlich wird. Es wird erwartet, dass in Zukunft weitere Offshore-Windparks entstehen werden, um die Emissionen zu senken, was den Marktteilnehmern im HVDC-Übertragungssystemmarkt immense Chancen bieten dürfte.
- Das Vereinigte Königreich wird voraussichtlich im europäischen Markt für HVDC-Übertragungssysteme während des Prognosezeitraums erheblich wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Untersee-HVDC-Übertragungssystemtyp wird den Markt dominieren
- Die Untersee-Übertragung von Strom gewinnt aufgrund des zunehmenden Fokus auf erneuerbare Energien wie Wind und des Stromhandels zwischen den Ländern in der europäischen Region an Bedeutung.
- Die Untersee-Gleichstromübertragung erfordert an jedem Ende eine Konverterstation, damit der Gleichstrom mit dem Wechselstromnetz interagieren kann. In einem HVDC-Übertragungssystem haben die Untersee-Stromkabel eine wesentlich komplexere Struktur als die Freileitungen, die nur aus Leitern bestehen.
- Diese Untersee-HVDC-Kabel können verwendet werden, um Offshore-Anlagen, wie Produktionsplattformen im Öl- und Gassektor oder Umspannwerksplattformen im Offshore-Windsektor, mit den Festlandnetzen der Region zu verbinden.
- Darüber hinaus kündigten Nexans und Terna im November 2021 einen Großauftrag von mehr als 650 Millionen EUR für das erste Untersee-HVDC-Übertragungssystem zwischen Sardinien und Sizilien an. Nexans wird 500 km des 500-kV-HVDC-massenimprägnierten Untersee-Kabelverbindung für das Projekt liefern, das in seinem Halden-Werk in Norwegen hergestellt wird.
- Außerdem führten Griechenland und Ägypten ab September 2021 Gespräche über die Möglichkeit, ein 2-GW-Untersee-HVDC-Übertragungssystem auf dem Grund des Mittelmeers zu verlegen und ihre jeweiligen Stromnetze zu verbinden. Griechenland arbeitet auch mit Italien an einer 1-GW-Untersee-Kabelverbindung unter dem Ionischen Meer.
- Unter Berücksichtigung der oben genannten Punkte wird erwartet, dass der Untersee-HVDC-Übertragungssystemtyp den HVDC-Übertragungssystemmarkt in Europa während des Prognosezeitraums dominieren wird.
Vereinigtes Königreich wird erhebliches Wachstum verzeichnen
- Der Stromerzeugungsmix des Vereinigten Königreichs wird sich in den nächsten Jahren voraussichtlich erheblich zugunsten erneuerbarer Energien verändern, da das Land zunehmend auf eine kohlenstoffarme Wirtschaft zusteuert. Das Land verfügt auch über mehrere politische Maßnahmen, wie die nationalen Aktionspläne für erneuerbare Energien, die den Übergang zu einem kohlenstoffarmen Energiesystem unterstützen.
- Mit der zunehmenden Integration erneuerbarer Energiequellen und dem wachsenden Bedarf an einer verbesserten Versorgungssicherheit wird erwartet, dass sich die HVDC-Netztechnologie im Land weiterentwickeln wird. Darüber hinaus erfordern Investitionen in die Offshore-Windbranche, Photovoltaik (PV), Netzausbau und Energiespeicherprojekte eine intelligente Energieinfrastruktur, um das schwankende Angebot erneuerbarer Quellen auszugleichen.
- Im März 2022 erhielt Prysmian einen Auftrag im Wert von 990 Millionen GBP für das schlüsselfertige Design, die Herstellung, Installation, Prüfung und Inbetriebnahme des 725 km langen, 1.400-MW-Untersee-HVDC-Übertragungssystems, das die deutschen und britischen Stromnetze direkt verbinden wird.
- Außerdem kündigte Hecate Independent Power im Mai 2021 den Bau einer 200-Millionen-GBP-Untersee-HVDC-Kabelfabrik im Vereinigten Königreich an, um sein 21-Milliarden-GBP-Offshore-Windkraftprojekt zu unterstützen. Das HIP-Projekt befindet sich vor der Küste Islands, wird jedoch durch lange, hochkapazitive HVDC-Untersee-Kabelsysteme mit dem Vereinigten Königreich verbunden.
- Aufgrund der oben genannten Punkte wird das Vereinigte Königreich während des Prognosezeitraums voraussichtlich ein erhebliches Wachstum verzeichnen.
Regulatorisches Umfeld
Der HGÜ-Netzanschluss in der EU wird primär durch die Verordnung (EU) 2016/1447 der Kommission geregelt, die verbindliche Anforderungen für HGÜ-Systeme und DC-angebundene Stromerzeugungsanlagen festlegt (einschließlich Leistungspflichten wie Fehlerdurchfahrtsfähigkeit und Regelfähigkeiten). Die Europäische Kommission unterhält das breitere Rahmenwerk der Netzkodizes und Leitlinien für Elektrizitätsnetze, während ENTSO-E die Umsetzung durch auf HGÜ ausgerichtete Arbeitsgruppen zu Netzanschlusskodizes unterstützt.
Im Jahr 2024 trieb ACER Aktualisierungen des Netzkodex zu HGÜ voran, einschließlich Vorschlägen, den Anwendungsbereich auf Offshore-Verbraucheranlagen, Power-to-Gas (Elektrolyse) und Offshore-Elektrizitätsspeicher auszuweiten sowie die technischen Anforderungen hinsichtlich RoCoF-Festigkeit, Spannungsphasenwinkelsprung-Festigkeit, netzbildender Fähigkeit und Kurzschlussbeitrag während Fehlern zu verschärfen. Parallel dazu zielt der Vorschlag der Europäischen Kommission COM(2025) 1006 auf eine schnellere Genehmigung von Energieinfrastruktur ab, einschließlich Übertragungsnetzen, was sich direkt auf die Vorlaufzeiten grenzüberschreitender und Offshore-HGÜ-Projekte in ganz Europa auswirkt.
Wertschöpfungskettenanalyse
Die europäische HGÜ-Wertschöpfungskette umfasst Projektinitiierung und -planung durch ÜNBs und Entwickler, Systemdesign und Engineering (Konverterstation- und Kabelsystemarchitektur), Komponentenfertigung (Leistungselektronikventile, Transformatoren, Schaltanlagen, Steuerungen und Schutztechnik), Kabelfertigung (einschließlich Hochspannungs-Seekabel- und Erdkabelsysteme wie 525-kV-Klasse-VPE) sowie EPC-Lieferung mit spezialisierter Meeresmontage und Inbetriebnahme. Zu den wichtigsten Technologie- und Lieferbeteiligten in diesen Schritten zählen Hitachi Energy, Siemens Energy, Sumitomo Electric, GE Vernova sowie Meeresbauunternehmen für Offshore- und Unterseearbeiten.
Aktuelle Vertragsaktivitäten verdeutlichen, wo sich Wert konzentriert: große Konverterstation-Aufträge sowie langfristige Kabellieferungs- und Installationspakete. Beispiele sind Hitachi Energy, das einen Vertrag über 770 Millionen EUR (Juni 2026) für die Elmed-Konverterstationen sicherte, und Sumitomo Electric, das langfristige Liefer- und Installationsrahmenverträge im Vereinigten Königreich (Juli 2026) neben EPC-Kabelaufträgen in Deutschland abschloss. Regulatorische und Planungsrahmen wie TEN-E (Verordnung (EU) 2022/869) und die Arbeit von ACER an den Überarbeitungen des NC HGÜ beeinflussen die Harmonisierung von Spezifikationen und die Interoperabilität, was sich wiederum auf Beschaffung, Prüfung und Compliance-Anforderungen bei Herstellern, Integratoren und Netzbetreibern auswirkt.
Wettbewerbslandschaft
Der europäische Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) ist teilweise fragmentiert. Zu den wichtigsten Marktteilnehmern gehören General Electric Company, Hitachi Energy Ltd, Eaton Corporation PLC, Siemens Energy AG und Toshiba Corporation.
Marktführer der europäischen Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC)
-
General Electric Company
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Toshiba Corporation
-
Eaton Corporation PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Hochspannungs-Gleichstrom-Übertragungssysteme (HGÜ) Markt Unternehmen in diesem Bericht
- Hitachi Energy Ltd
- Siemens Energy AG
- General Electric Company
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Eaton Corporation PLC
- Honeywell International Inc.
- Endress+Hauser AG
Lesen Sie die Analyse der europa hochspannungs-gleichstrom-übertragungssysteme (hgü)-Unternehmen
Marktchancen und Zukunftsaussichten
Netzinvestitionen und grenzüberschreitender Ausbau bleiben der zentrale Freiraum für HGÜ-Übertragungssysteme in Europa, wobei die Europäische Kommission Netzinvestitionen von 1,2 Billionen EUR zwischen 2024 und 2040 zur Unterstützung der Energiewende als notwendig anführt. Dies führt zu anhaltender Nachfrage nach Fernübertragung großer Mengen, Offshore-Netzanschlüssen und Interkonnektoren, bei denen HGÜ Regelbarkeit und geringere Verluste bietet, insbesondere für Unterseetrassen, die viele Ausbaupläne in Nordsee und Ostsee dominieren.
Ein zweiter Chancenbereich sind neue HGÜ-Projektarchetypen, die sich von Punkt-zu-Punkt-Verbindungen zu hybriden und Multi-Terminal-Konfigurationen entwickeln, die Offshore-Windenergie integrieren und zugleich grenzüberschreitenden Handel ermöglichen. Belege hierfür sind die Portfolioeinreichungen von ENTSO-E TYNDP 2026 für hybride Interkonnektorkonzepte sowie ÜNBs, die groß angelegte Projekte wie den vorgeschlagenen Baltic-German PowerLink (eingereicht bei TYNDP 2026, mit einem Entscheidungsprozess, der für Ende 2026 vorgesehen ist) und die Elmed-Verbindung vorantreiben, bei der Terna und STEG im Juni 2026 den Konverterstations-Umfang an Hitachi Energy vergaben. Auf der Angebotsseite schaffen Bemühungen zur Harmonisierung technischer HGÜ-Spezifikationen (einschließlich der sich entwickelnden NC-HGÜ-Anforderungen zu netzbildendem Verhalten und Stabilitätsdiensten) Raum für Plattformen, Steuerungssoftware, Prüfdienste und Interoperabilitätslösungen, die individuelles Engineering über europäische Projekte hinweg reduzieren.
Neueste Industrielle Entwicklungen in Europa Hochspannungs-Gleichstrom-Übertragungssysteme (HGÜ) Markt
- Juli 2026: GE Vernova erreichte einen wichtigen Fertigungsmeilenstein für die Offshore-HGÜ-Konverterplattform Ostwind 4 mit dem ersten Stahlschnitt. Fortschritte bei einem Offshore-Netzanschluss der 2-GW-Klasse unterstützen die Skalierung von HGÜ-Offshore-Umspannwerken und der zugehörigen Nebenanlagenversorgung beim Ausbau in der Ostsee.
- Juni 2026: Hitachi Energy gewann einen Auftrag über 770 Millionen EUR von Terna und STEG zur Lieferung der Konverterstationen für die Elmed-Verbindung zwischen Italien und Tunesien. Der Auftrag erweitert die europäische HGÜ-Aktivität um eine Gleichstromverbindung Europa-Nordafrika und verstärkt die Nachfrage nach Engineering, Steuerungen und Netzkodex-Konformitätsfähigkeiten für große Konverterstationen.
- September 2024: ENTSO-E und nationale Regulierungsbehörden veröffentlichten frühe Leitlinien für den TYNDP-2026-Zyklus, was auf eine verstärkte Betonung von Multi-Terminal- und Hybrid-HGÜ-Konfigurationen sowie grenzüberschreitender Projektkoordination in Europa hinweist.
Europa Hochspannungs-Gleichstrom-Übertragungssysteme (HGÜ) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus der Lieferung von HGÜ-Übertragungssystemen und der Projektabwicklung in Europa, einschließlich HGÜ-Umrichterstationen und Übertragungsmedien, die zur Übertragung von Strom über große Entfernungen, unterirdisch, oberirdisch oder unterseeisch eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Wechselstrom-Übertragungsanlagen, Niedrig- und Mittelspannungs-Gleichstromsysteme sowie routinemäßige Netzwartungsdienstleistungen aus, die nicht spezifisch für HGÜ-Anlagen sind.
Segmentierungsübersicht
- Übertragungstyp
- Untersee-HVDC-Übertragungssystem
- HVDC-Freileitungs-Übertragungssystem
- HVDC-Erdkabel-Übertragungssystem
- Komponente
- Konverterstationen
- Übertragungsmedium (Kabel)
- Geografie
- Vereinigtes Königreich
- Deutschland
- Italien
- Frankreich
- Niederlande
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erstellung eines klaren Projekt- und Nachfragekontexts für HGÜ in Europa und der anschließenden Erfassung der typischen Umsatzverteilung auf Umrichterstationen und kabelbasierte Übertragungsmedien. Zur Quelltriangulierung stützten wir uns auf öffentliche Materialien wie ENTSO-E-Netzentwicklungsaktualisierungen, Eurostat-Energiestatistiken, Politiken und Förderaktualisierungen der Europäischen Kommission sowie Planungsdokumente nationaler Übertragungsnetzbetreiber (ÜNB) für wichtige Korridore.
Um die Größenannahmen zu untermauern, haben wir auch technische Veröffentlichungen und Fachzeitschriften zu HGÜ-Topologieentscheidungen sowie zu Stations- und Kabelkostentreibern für europäische Projekte ausgewertet. Soweit verfügbar, haben wir Geschäftsberichte und Investorenpräsentationen von Unternehmen herangezogen, um Auftragseingang und Netzprojektexposition zu bestätigen. Wenn zusätzliche finanzielle Informationen zu Lieferanten benötigt wurden, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzinformationen und überprüften die Technologierichtung anhand einer Patentdatenbank, anstatt uns auf private Betriebsdaten zu stützen. Diese Sekundärforschungseingaben sind lediglich illustrativ; wir haben auch andere öffentliche Quellen genutzt, um Annahmen zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was in Europa tatsächlich gebaut und beauftragt wird und welcher Anteil des HGÜ-Werts in dem Zeitraum erfasst wird, in dem Ausrüstung geliefert und in Betrieb genommen wird. Wir sprachen mit Stakeholdern entlang der gesamten Wertschöpfungskette, darunter Versorgungsunternehmen, EPC-nahe Funktionen, Ausrüstungslieferanten und Ingenieurexperten, und nutzten diese Erkenntnisse, um Lücken bei Projektzeitplänen, Technologieentscheidungen und Preisentwicklungen in wichtigen europäischen Ländern zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXO): 18 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down- und Bottom-up-Ansatz. Auf europäischer Ebene haben wir die Nachfrage anhand der sichtbaren Pipeline von Netzverbindungen und Verstärkungsbedarfen rekonstruiert und diese dann mit den implizierten Umsatzrealisierungen auf Basis typischer Projektphasen abgeglichen. Die Top-down-Arbeit wurde an Indikatoren zur Übertragungsausweitung verankert, darunter grenzüberschreitende Interkonnektorerweiterungen, Anforderungen an die Netzanbindung von Offshore-Windenergie, HGÜ-Korridorlänge, Streckentyp (unterseeisch, unterirdisch, oberirdisch) sowie eine erwartete Aufteilung des Umrichterstationswerts gegenüber dem Wert des Übertragungsmediums.
Anschließend haben wir selektive Bottom-up-Prüfungen durchgeführt, um die Gesamtwerte realistisch zu halten, darunter Stichproben von Projektwerten, die in implizite USD-pro-MW- und USD-pro-km-Spannen umgerechnet wurden, sowie Aggregationen aus einem begrenzten Satz von Lieferanten- und Auftragnehmeroffenlegungen, bei denen die HGÜ-Umsatzexposition glaubwürdig isoliert werden konnte. Wenn Projektdetails unvollständig waren, verwendeten wir konservative Spannen, die an den Streckentyp und die Umrichterkonfiguration geknüpft waren, und passten diese nach Interviewfeedback an, das lokale Kosten- und Zeitunterschiede bestätigte.
Für die Prognose verwendeten wir eine Szenarioanalyse, da HGÜ-Ausgaben unregelmäßig anfallen und an Genehmigungs- und Vergabezeitpläne gebunden sind. Die Szenarien wurden durch Variablen gesteuert, die Praktiker genau verfolgen, wie z. B. Ausschreibungsfluss und Vergabezeitpunkt, Ausbautempo der Offshore-Windenergie, Netzsättigungssignale und Abregelungsdruck sowie die Rate der politisch unterstützten Interkonnektorgenehmigungen. Diese Treiber wurden dann in jährliche Umsatzrealisierungsprofile übersetzt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schichten, damit das Modell nicht von einem einzigen Datenstrom abhängt. Modelloutputs wurden mit unabhängigen Signalen verglichen, wie z. B. angekündigten Kapazitätserweiterungen, Inbetriebnahmeplänen für Interkonnektoren und beobachtbaren Verschiebungen in der Präferenz für Umrichtertechnologien; anschließend wurden die größten Abweichungen vor der Freigabe überprüft.
Wenn ein Ausreißer auftrat, überprüften die Analysten die Annahmen erneut, einschließlich des USD-Umrechnungszeitpunkts, der Projektphasen und der Einheitskostenspannen. Wenn die Abweichung nicht durch öffentliche Dokumentation erklärt werden konnte, nahmen wir erneut Kontakt zu den zuständigen Experten auf. Berichte wurden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wurde durchgeführt, damit die Kunden die aktuellste Sichtweise auf der Grundlage neu veröffentlichter Ausschreibungen und Projektmeilensteine erhielten.
Marktschätzung von Mordor Intelligence für europäische Hochspannungs-Gleichstrom-Übertragungssysteme (HG) im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für den europäischen HGÜ-Markt unterschiedliche Marktwerte angegeben werden, da jeder Herausgeber die Grenzen unterschiedlich zieht – hinsichtlich dessen, was als System gilt, wie Umsätze erfasst werden und ob der Umfang nur auf die Ausrüstungslieferung oder auch auf umfassendere Projektarbeiten ausgerichtet ist.
In dieser Studie sind die wesentlichen Unterschiede in der Regel auf die Behandlung von unterseeischen Exportleitungen und Interkonnektoren, die Aufteilung zwischen Umrichterstationen und Kabeln sowie die Zuordnung mehrjähriger Projekte zu jährlichen Marktwerten zurückzuführen. Durch die Verfolgung von Ausschreibungsvergaben, Inbetriebnahmezeitplänen und EUR-zu-USD-Umrechnungspunkten ordnet Mordor Intelligence den erfassten HGÜ-Systemwert dem Jahr zu, in dem Lieferungen und Projektmeilensteine nachgewiesen sind, was die angegebene Größe gegenüber Schätzungen verschieben kann, die Werte über den gesamten Bauzeitraum glätten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,60 Milliarden USD (2024) | |
| Globales Beratungsunternehmen A | 10,88 Milliarden USD (2024) | Verwendet eine breitere Technologiegrenze, die auf Umrichtertechnologieanteile ausgerichtet ist, und kann angrenzende HGÜ-Ausgaben einbeziehen, die nicht immer den europäischen Übertragungssystemlieferungen des jeweiligen Jahres zugeordnet werden können. |
| Forschungsherausgeber B | 5,80 Milliarden USD (2023) | Verankert den Wert an einem anderen Basisjahr und einer breiteren Komponentenliste und kann eine engere Erfassung des Projektwerts anwenden, die die im aktuellen Jahresblick erfassten länderübergreifenden Interkonnektorlieferungen unterschätzt. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Timing- und Umfangsentscheidungen und nicht durch arithmetische Unterschiede. Wenn der Umfang auf HGÜ-Übertragungssysteme beschränkt und der Jahreswert an beobachtbaren Projektmeilensteinen ausgerichtet wird, lässt sich die resultierende Marktgröße leichter mit der tatsächlichen Pipeline und dem jährlichen Lieferrhythmus in Einklang bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle europäische Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC)?
Der europäische Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) wird voraussichtlich im Prognosezeitraum (2026–2031) einen CAGR von 8,06 % verzeichnen.
Wer sind die wichtigsten Akteure im europäischen Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC)?
General Electric Company, Hitachi Energy Ltd., Siemens Energy AG, Toshiba Corporation und Eaton Corporation PLC sind die wichtigsten Unternehmen, die im europäischen Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) tätig sind.
Welche Jahre deckt dieser Bericht über den europäischen Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) ab?
Der Bericht deckt die historische Marktgröße des europäischen Marktes für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des europäischen Marktes für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.