
Größe und Marktanteil des europäischen Verteiltransformatorenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.99 Milliarden US-Dollar |
| Marktgröße (2026) | 7.42 Milliarden US-Dollar |
| Marktgröße (2031) | 9.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Verteiltransformatorenmarkts von Mordor Intelligence
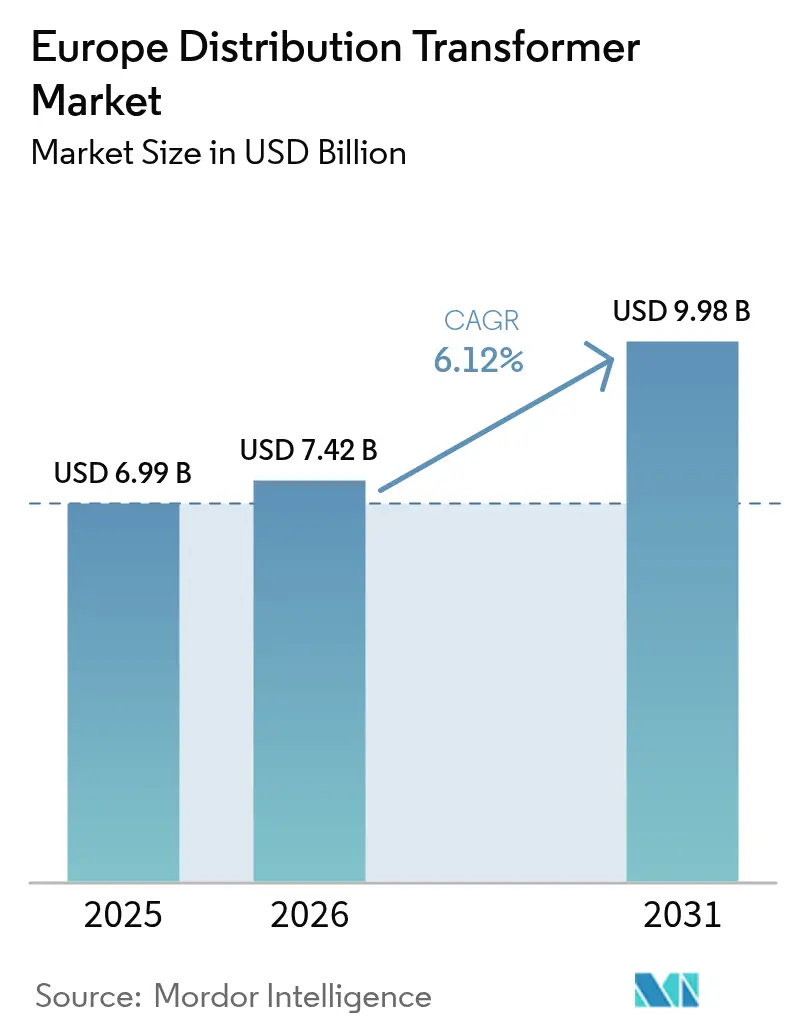
Die Größe des europäischen Verteiltransformatorenmarkts wird im Jahr 2026 auf USD 7,42 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,99 Milliarden, mit Prognosen für 2031, die USD 9,98 Milliarden zeigen, und einem Wachstum von 6,12 % CAGR über den Zeitraum 2026–2031.
Die solide Dynamik resultiert aus der Finanzierung der Netzmodernisierung, strengeren EU-Energieeffizienzvorschriften und der stark steigenden Nachfrage aus Ladezentren für Elektrofahrzeuge und Hyperscale-Rechenzentrumscluster.[1]Europäische Investitionsbank, "Finanzierung der Energiewende 2025," eib.org Die Investitionsausgaben der Versorgungsunternehmen steigen nach der pandemiebedingten Pause, da die Betreiber digitale Hocheffizienzeinheiten einsetzen, um Netzverluste zu reduzieren und die Aufnahmekapazität für die Integration erneuerbarer Energien zu erhöhen. Gleichzeitig lenken durch das EU-Paket „Fit für 55” ausgelöste Spezifikationsänderungen die Beschaffung hin zu Kernen mit erstklassiger Effizienz und biologisch abbaubaren Isolierflüssigkeiten, was zwar die durchschnittlichen Verkaufspreise erhöht, jedoch die Betriebsverluste über die Lebensdauer senkt. Die Engpässe in der Versorgungskette bei Elektrostahl bremsen die Produktion weiterhin; strategische Bevorratung, Doppelversorgung und schrittweise Kapazitätserweiterungen mildern jedoch die Auswirkungen auf kurzfristige Lieferungen. Fusionen und Werksexpansionen führender Originalgerätehersteller (OEM) signalisieren wachsenden Wettbewerb um geografische Reichweite und Kostenführerschaft, während Versorgungsunternehmen ihre Auftragsbücher mit Rahmenverträgen zur Absicherung der Versorgung konsolidieren.
Wichtigste Erkenntnisse des Berichts
- Nach Leistungsstufe hielten kleine Transformatoren (≤ 10 MVA) im Jahr 2025 einen Anteil von 45,12 % am Umsatz; für große Transformatoren (> 100 MVA) wird bis 2031 eine CAGR von 6,74 % prognostiziert.
- Nach Kühlungsart führten ölgekühlte Einheiten im Jahr 2025 mit einem Anteil von 79,85 % und werden voraussichtlich im Prognosezeitraum die schnellste CAGR von 6,18 % verzeichnen.
- Nach Phase entfielen im Jahr 2025 61,05 % der Verkäufe auf dreiphasige Bauformen; für den Prognosezeitraum bis 2031 wird eine Expansion mit einer CAGR von 6,41 % vorhergesagt.
- Nach Endverbraucher entfielen im Jahr 2025 40,05 % des Umsatzes auf Stromversorger, während Industriekunden bis 2031 eine CAGR von 7,03 % verzeichnen werden.
- Nach Geografie erzielte Deutschland im Jahr 2025 25,12 % des regionalen Umsatzes; Russland wird mit einer CAGR von 8,37 % bis 2031 das schnellste Wachstum erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wiederanstieg der Investitionsausgaben für Netzmodernisierung nach 2024 | +1.8% | Deutschland, Frankreich, Spanien, Nordische Länder | Mittelfristig (2–4 Jahre) |
| EU-Energieeffizienzmandate des Pakets „Fit für 55” | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Anstieg der Nachrüstungen von Mittelspannungs-/Niederspannungstransformatoren für Rechenzentrumscluster | +0.9% | Deutschland, Nordische Länder, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Ladezentren für Elektrofahrzeuge im Rahmen der TEN-V-Korridore | +0.7% | Deutschland, Frankreich, Spanien, Übriges Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau ländlicher hybrider Mikronetze mit erneuerbaren Energien | +0.5% | Spanien, Nordische Länder, Übriges Europa | Langfristig (≥ 4 Jahre) |
| Piloteinsatz biologisch abbaubarer Esterflüssigkeiten durch Versorgungsunternehmen | +0.3% | Deutschland, Nordische Länder, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wiederanstieg der Investitionsausgaben für Netzmodernisierung nach 2024
Die Europäische Investitionsbank hat für 2025 EUR 100 Milliarden (USD 107 Milliarden) bereitgestellt und davon EUR 11 Milliarden (USD 11,8 Milliarden) speziell für Stromnetzerweiterungen vorgesehen. Zu den hochkarätigen Projekten zählen die tschechische Verteilernetzmodernisierung im Wert von EUR 400 Millionen (USD 428 Millionen) sowie die EUR 100 Millionen (USD 107 Millionen) teure Neugestaltung des Valencianischen Netzes durch Iberdrola. Diese Finanzierungen beleben zurückgestellte Versorgungsprojekte und stimulieren die Massenbeschaffung mittelgroßer Einheiten, die standardisierten, hocheffizienten Vorlagen für einen schnellen Einsatz entsprechen. Mit der Festigung der Aufträge erhöhen OEMs die Werksauslastung in Deutschland, Polen und Italien und verkürzen die Lieferzyklen für den europäischen Verteiltransformatorenmarkt.
EU-Energieeffizienzmandate des Pakets „Fit für 55”
Das Gesetzgebungspaket „Fit für 55” zielt auf eine Reduzierung der Treibhausgase um 55 % bis 2030 ab und zwingt Versorgungsunternehmen, ältere Geräte der Klasse 1 durch Klasse-2-konforme Modelle zu ersetzen und sich auf eine wahrscheinliche Klasse 3 bis 2027 vorzubereiten.[2]Eurelectric, "Knappheit an kornorientiertem Elektrostahl," eurelectric.org Transformatorverluste machen 93 TWh bzw. 2,9 % der EU-Stromerzeugung aus und bieten ein großes technisches Einsparpotenzial. Versorgungsunternehmen spezifizieren daher Kerne aus amorphem Metall, fortschrittliche Stufenlaminierungsdesigns und mit Ester gefüllte Tanks, trotz 15–20 % höherer Anschaffungspreise. Der europäische Verteiltransformatorenmarkt erlebt längere Ausschreibungshorizonte und wertbasierte Vergabekriterien, die die Lebenszykluseffizienz gegenüber den Anschaffungskosten bevorzugen.
Anstieg der Nachrüstungen von Mittelspannungs-/Niederspannungstransformatoren für Rechenzentrumscluster
Europa soll voraussichtlich nahezu 25 % der für 2025–2027 geplanten neuen globalen Hyperscale-Kapazitäten beherbergen, wobei Deutschland und die nordischen Länder um Serverfarminvestitionen konkurrieren.[3]ENTSO-E, "Zehn-Jahres-Netzentwicklungsplan 2024," entsoe.eu Betreiber benötigen redundante 20–40-MVA-Einspeisungen mit Online-Überwachung gelöster Gase, um eine Betriebszeit von 99,999 % zu gewährleisten, was die Beschaffung spezieller Mittelspannungs-/Niederspannungstransformatoren antreibt. Digital-native Designs mit faseroptischen Temperatursensoren und Teilentladungsanalytik gewinnen Marktanteile, stärken die Premiumpreisgestaltung und beschleunigen die Produktdifferenzierung im europäischen Verteiltransformatorenmarkt.
Ausbau von Ladezentren für Elektrofahrzeuge im Rahmen der TEN-V-Korridore
Die TEN-V-Überarbeitung setzt ein Ziel von 55,6 GW öffentlicher Ladekapazität bis 2030, verglichen mit 18 GW installierter Kapazität im Jahr 2024, was mehr als 150.000 zusätzliche dreiphasige Verteiltransformatoren für Schnellladestationen an Autobahnen bedeutet.[4]Europäische Kommission, "Überarbeitete TEN-V-Verordnung 2024," ec.europa.eu Designs müssen Lastspitzen und Oberschwingungen von Megawatt-Ladegeräten standhalten, was Versorgungsunternehmen dazu veranlasst, verlustarme Hochimpedanzeinheiten mit großen Überlastungsreserven zu spezifizieren. Da die Lieferzeiten für Komponenten länger werden, schließen Ladepunktbetreiber mehrjährige Rahmenverträge ab, um ihre Versorgung zu sichern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Verlängerte Lieferzeiten für Elektrostahllamellen | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Lärm- und Platzanforderungen in städtischen Umspannwerken | -0.8% | Deutschland, Frankreich, Vereinigtes Königreich, städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Volatilität bei Grundöl-Rohstoffen für Mineralöltransformatoren | -0.6% | Global, mit starken Auswirkungen in Deutschland, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Aufschub von Investitionsausgaben infolge von Tarifstillstandsverhandlungen der Verteilernetzbetreiber | -0.4% | Deutschland, Vereinigtes Königreich, Frankreich, Übriges Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerte Lieferzeiten für Elektrostahllamellen
Das globale Angebot an kornorientiertem Elektrostahl bleibt angespannt, wobei sich die Lieferzeiten auf 3–4 Jahre verlängert haben und die Preise sich seit 2020 nahezu verdoppelt haben. Materialien machen nun 45 % der Kosten der fertigen Einheit aus, was Hersteller dazu zwingt, Zuteilungen zu rationieren und Aufträge mit hoher Marge zu bevorzugen. Der Engpass betrifft insbesondere die Kategorie > 100 MVA und könnte große grenzüberschreitende Verbindungsprojekte verzögern, die die Nachfrage auf dem europäischen Verteiltransformatorenmarkt antreiben.
Verschärfte Lärm- und Platzanforderungen in städtischen Umspannwerken
Städtische Behörden in Deutschland, Frankreich und dem Vereinigten Königreich führen strengere Lärmgrenzwerte von 50 dB tagsüber ein und reduzieren die zulässigen Stationsflächen, was die Einführung kompakter, geräuscharmer Transformatoren mit fortschrittlicher Kühlung und Schallschutzgehäusen vorantreibt. Obwohl die Umstellung Chancen für Trocken- und Festkörpervarianten eröffnet, könnten die höhere ingenieurtechnische Komplexität und die Kosten budgetbeschränkte Kommunalversorger abschrecken und das Wachstum in dicht besiedelten Versorgungsgebieten hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsstufe:
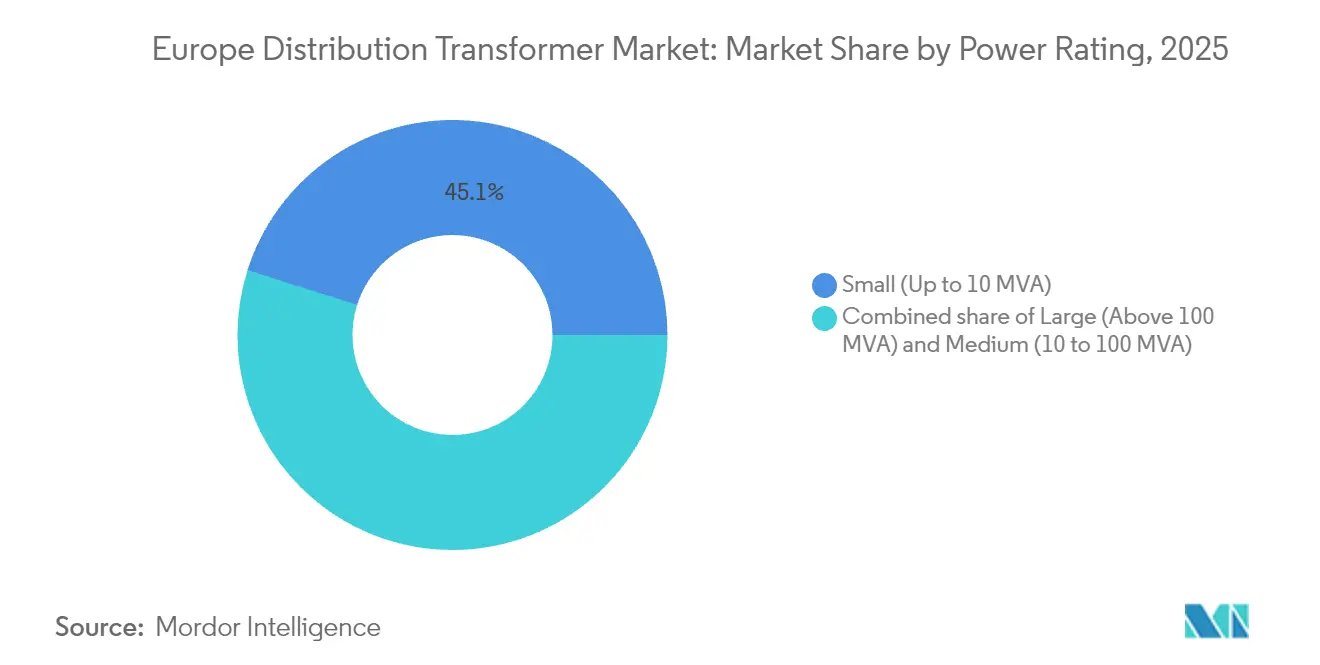
Netzausbau tendiert zu höheren KapazitätenKleine Einheiten (≤ 10 MVA) behielten im Jahr 2025 den größten Anteil von 45,12 % am europäischen Verteiltransformatorenmarkt und bedienen Dachsolar-Netzanschlüsse, die Elektrifizierung gemischt genutzter Immobilien sowie Vorstadtversorgungsleitungen. Ihre kurzen Produktionszyklen und katalogbasierten Designs unterstützen eine schnelle Inbetriebnahme. Kapitalintensive Übertragungsverstärkungen im Rahmen des ENTSO-E-Zehn-Jahres-Netzentwicklungsplans steigern jedoch die Nachfrage nach Geräten mit > 100 MVA mit einer CAGR von 6,74 %. Die Marktgröße des europäischen Verteiltransformatorenmarkts für große Einheiten wird bis 2031 voraussichtlich USD 3,31 Milliarden erreichen, angetrieben durch die Entwicklung neuer 400-kV-Korridore und Offshore-Windenergie-Landestationen. Hersteller widmen diesen maßgefertigten Modellen separate Produktionshallen und Hochspannungsprüfstände, um die werksseitige Abnahmeprüfung zu verkürzen. Versorgungsunternehmen gleichen den höheren Anschaffungspreis mit einer 40-jährigen Betriebslebensdauer und relativ geringeren Verlusten aus, wodurch die Gesamtbetriebskostenökonomie erhalten bleibt.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Berichtskauf verfügbar


Nach Kühlungsart:
Ölimmersion dominiert, während Esterpilotprojekte zunehmenÖlgekühlte Designs machten im Jahr 2025 79,85 % des Umsatzes aus und bleiben dank ihrer thermischen Reserven und Kosteneffizienz das Rückgrat. OEMs verbessern Filtrations- und Feuchtigkeitsüberwachungssysteme, um die Öllebensdauer auf 25 Jahre zu verlängern und Versorgungsunternehmen den Austausch zu erleichtern. Pilotprojekte mit natürlichen und synthetischen Estern schreiten voran. Im Jahr 2025 lieferte R&S Group eine 40-MVA-Einheit, gefüllt mit Nytro BIO 300X, an ein schwedisches Versorgungsunternehmen und validierte damit die Feldleistung. Das Interesse an Ester ist am stärksten in brandsensiblen Tunneln, Häfen und städtischen Umspannwerken, wo das Risiko von Mineralölaustritten inakzeptabel ist. Luftgekühlte Einheiten bedienen weiterhin den Metro-Schienenverkehr, Halbleiterfabriken und Rechenzentrumsräume, die absolute Brandfreiheit erfordern, stehen jedoch unter Margendruck durch steigende Siliziumstahlpreise. Innovationen bei Festkörpertransformatormodulen, die durch das EU-SSTAR-Programm finanziert werden, könnten eine künftige Nische eröffnen; die hohen Kosten halten den Einsatz jedoch vorerst marginal.
Nach Phase:
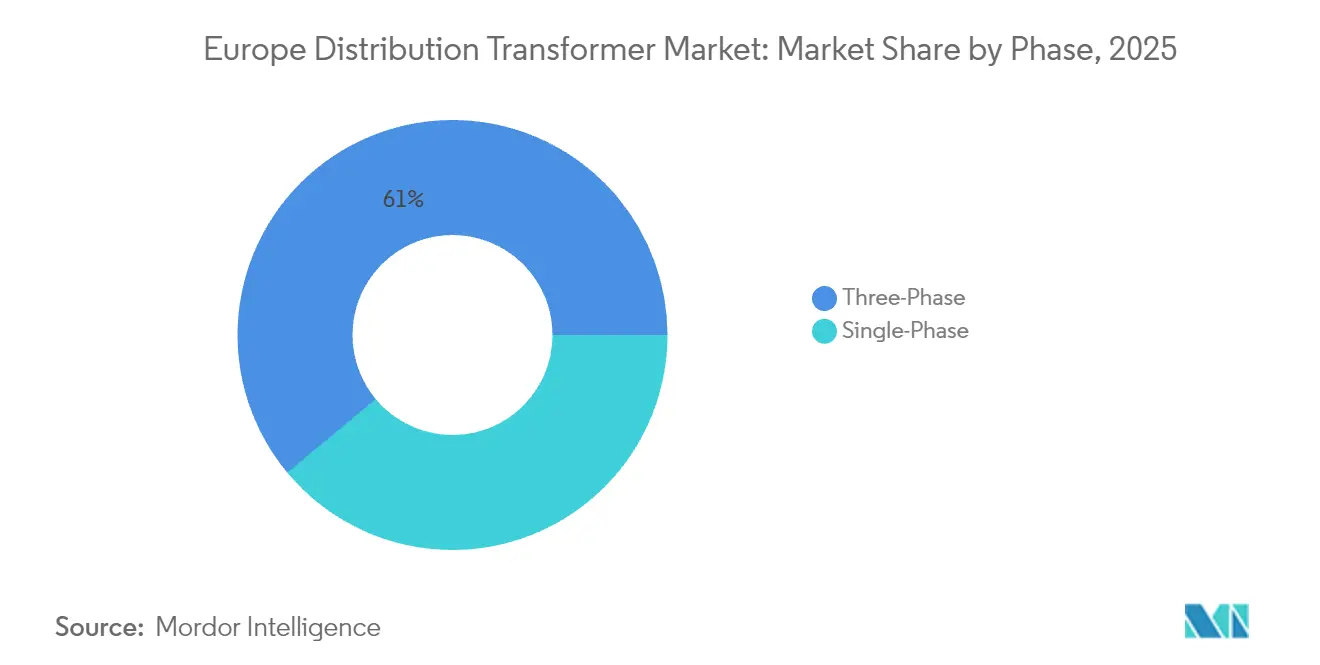
Dreiphasige Systeme behalten die NetzdominanzDie dreiphasige Topologie machte im Jahr 2025 61,05 % der Lieferungen aus und wird voraussichtlich mit einer jährlichen Rate von 6,41 % wachsen, da Versorgungsunternehmen eine ausgewogene Drei-Leiter-Architektur für Mittelspannungsversorgungsleitungen standardisieren. Digitale Schutzrelais und IEC-61850-Kommunikationsschichten lassen sich auf dreiphasigen Plattformen einfacher implementieren und stärken damit die Präferenz für neue Umspannwerke. Einphasige Designs behalten ihre Relevanz in ländlichen Versorgungsleitungen, bodenstehenden Photovoltaikanlagen und mastmontierten Verteiltransformatoren. Die Ausschreibungsvolumina bleiben stabil, aber die Preisempfindlichkeit ist ausgeprägt, da kleine Kommunalversorger häufig in Chargen von 10–20 Einheiten kaufen.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Die Industrie wächst aufgrund der ElektrifizierungStromversorger behielten im Jahr 2025 einen Anteil von 40,05 % am europäischen Verteiltransformatorenmarkt, aber Industriekunden werden bis 2031 voraussichtlich die schnellste CAGR von 7,03 % verzeichnen. Dekarbonisierungsfahrpläne in der Chemie-, Stahl- und Lebensmittelverarbeitungsindustrie verlagern sich von der mit Fossil betriebenen Heizung hin zu Elektrolichtbogenöfen und Hochtemperaturwärmepumpen, die zusätzliche Mittelspannungskapazität erfordern. OEMs passen Gießharztransformatoren mit integrierten Lichtbogensensoren für die Sicherheitseinhaltung in der Anlage an. Gewerbliche Gebäudesanierungen und die Einführung von Wärmepumpen im Wohnbereich sorgen für ein stabiles Volumen, obwohl die durchschnittlichen Einheitsleistungen unter 2,5 MVA bleiben und damit die Umsatzwirkung begrenzen.
Geografische Analyse
Deutschland Verteilertransformator-Markt
Deutschland erwirtschaftete im Jahr 2025 25,12 % der Markterlöse für Verteilertransformatoren in Europa, angetrieben durch die Energiewende und die Netzverstärkung sowie Offshore-Wind-Verbindungen, wie den 5-GW-Cluster NOR-3. Der Fokus der nationalen Regulierungsbehörde auf Effizienz der Klasse Tier 2 plus steigert die Nachfrage nach Technologie mit amorphem Kern und stützt die OEM-Margen. Bayern, Baden-Württemberg und Nordrhein-Westfalen entfallen aufgrund ihrer hohen Industriedichte auf mehr als 60 % der inländischen Aufträge. Anhaltender Arbeitskräftemangel treibt jedoch die Installationskosten in die Höhe und veranlasst Versorgungsunternehmen, modulare Skid-Designs zu erwägen, die außerhalb des Standorts montiert werden.
Weitere europäische Märkte
Russland verzeichnete trotz geopolitischer Gegenwinds die höchste CAGR-Prognose von 8,37 %, angetrieben durch staatliche Fördermittel für die Elektrifizierung im Fernen Osten und den Ausbau der Mineralstoffverarbeitung. Inländische Hersteller profitieren von der Importsubstitution, sind jedoch weiterhin auf in Europa hergestellte Sensorpakete angewiesen, was selektive Exportmöglichkeiten für EU-Lieferanten schafft. Energieintensive Metallurgie und Ölraffination bleiben die Hauptabnehmer von Abwärtstransformatoren mit mehr als 63 MVA. Frankreich und Spanien hielten zusammen im Jahr 2025 einen Anteil von 17,74 % am regionalen Umsatz. Die französische Nachfrage konzentriert sich auf die Aufrüstung von 20-kV-Einspeisern zur Aufnahme von Dachsolaranlagen, während Spanien ländliche Hybrid-Mikronetze priorisiert, die Photovoltaik und Batteriespeicher kombinieren. In beiden Ländern fördern Lärmschutzauflagen im Rahmen lokaler Stadtplanungsgesetze die Einführung von Trockentyp-Geräten mittlerer Leistung. Das Vereinigte Königreich lenkt Investitionen in Offshore-Wind-Anlandepunkte und die Sanierung von Londoner U-Bahn-Stationen und hält damit eine stetige Nachfrage nach kompakten dreiphasigen Gießharz-Designs aufrecht. Nordische Märkte übertreffen trotz ihrer geringeren Größe das durchschnittliche EU-Wachstum, da die Finnland-Schweden-Aurora-Leitung und die HVDC-Projekte in der Ostsee sekundäre Unterstation-Erweiterungen auslösen. Die Türkei, die zwischen den EU- und Nahost-Handelsrouten liegt, importiert hochwertige Einheiten für Erweiterungen der Istanbuler U-Bahn und baut gleichzeitig eine inländische Montagebasis in Izmir und Kocaeli auf.
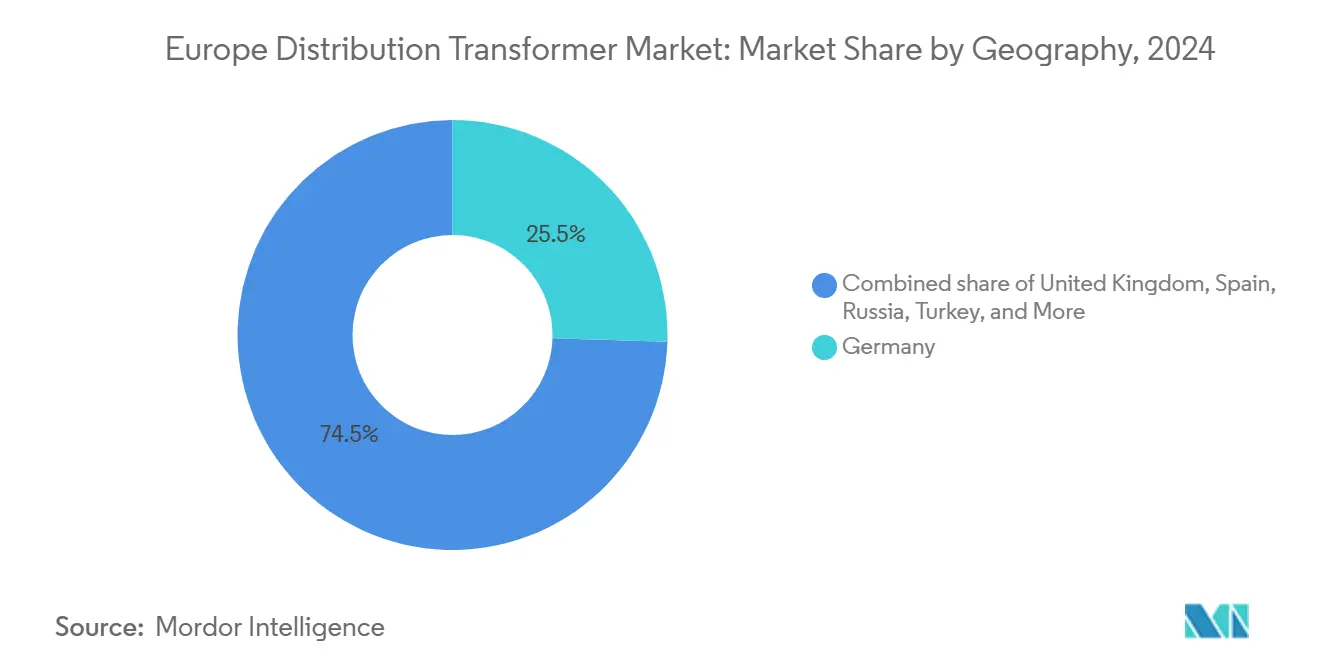
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
In Europa werden die Anforderungen an die Energieeffizienz von Verteiltransformatoren durch den EU-Ökodesign-Rahmen für Netztransformatoren gemäß Verordnung (EU) 548/2014 in der durch Verordnung (EU) 2019/1783 geänderten Fassung geprägt. Die Vorschriften erfassen Geräte ab 1 kVA und geben Beschaffungsspezifikationen mit minimalem Verlust für Versorgungsunternehmen und industrielle Käufer vor. Die technische Konformität orientiert sich zunehmend an der Normenreihe EN 50708 (zusätzliche europäische Anforderungen) zusammen mit den Prüf- und Konstruktionspraktiken der IEC 60076, was die standardisierten Effizienz- und Prüferwartungen bei Ausschreibungen verstärkt.
Auch die politische Ausrichtung hat sich im Hinblick auf die Beschleunigung des Netzausbaus verschärft. Das im Dezember 2025 vorgestellte European Grids Package betonte vereinfachte Genehmigungsverfahren, eine gestärkte Verteilnetzplanung und Anreize für vorausschauende Investitionen, um bis 2040 sehr große Mengen erneuerbarer Energien zu integrieren. Getrennt davon führt die Europäische Kommission einen aktiven Überprüfungsprozess für die Ökodesign-Anforderungen an Transformatoren durch, wodurch OEMs und Käufer weiterhin auf künftige Compliance-Pfade für verlustarme Kerne, digital vorbereitete Überwachung und umweltfreundlichere Isolierlösungen ausgerichtet bleiben.
Wettbewerbslandschaft
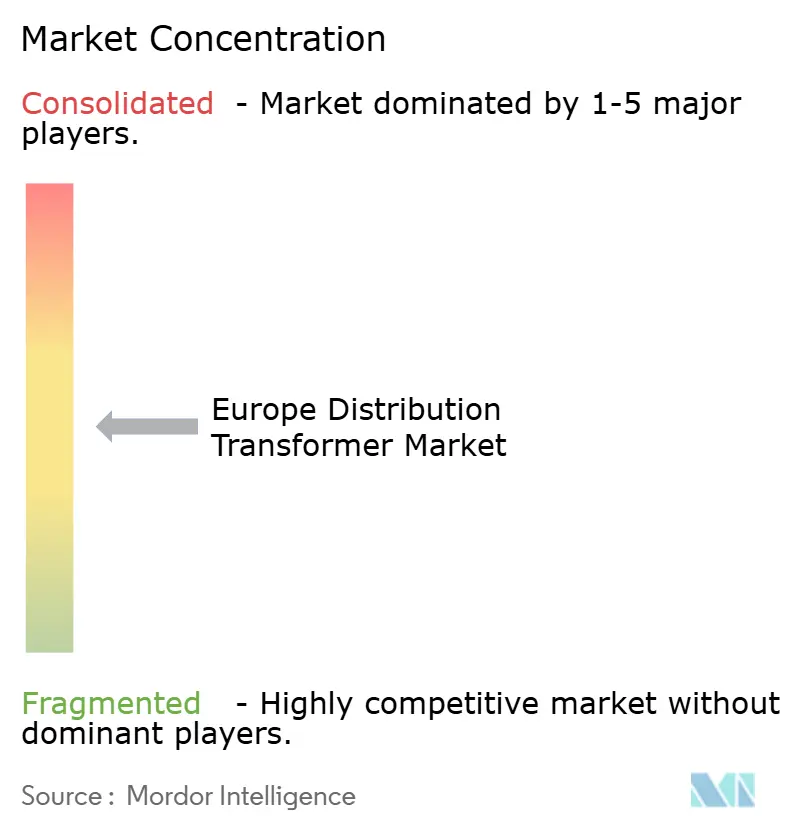
Die Lieferantenkonzentration ist moderat: Die fünf größten OEMs – Hitachi Energy, Siemens Energy, Schneider Electric, R&S Group und SGB-SMIT – kontrollierten gemeinsam rund 40 % der Lieferungen im Jahr 2024. Akquisitionsaktivitäten verengen das Feld; die Übernahme von Kyte Powertech durch R&S Group für USD 268 Millionen im Jahr 2024 erweiterte ihre Präsenz in Irland und dem Vereinigten Königreich, während Siemens Energy 2025 eine Beteiligung an KONČAR Transformer Tanks erwarb, um die Gehäusefertigung rückwärts zu integrieren. Kapazitätserweiterungen laufen parallel: Siemens Energy investiert USD 235,4 Millionen, um die Nürnberger Produktion um 50 % zu steigern und 350 Mitarbeiter einzustellen, während Hitachi Energy zusätzlich USD 250 Millionen im Jahr 2025 zusätzlich zu einem globalen Paket von USD 1,5 Milliarden bereitgestellt hat, um Versorgungsengpässe zu lindern. Kleinere Herausforderer, wie R&S Groups neues 10.000-m²-Werk in Polen und Taminis Bolt-on-Akquisition von Transformer Electro Service, veranschaulichen regionale Skalierungstaktiken. Wettbewerbsvorteile sind zunehmend an Digitalisierung gebunden: Schneiders EcoStruxure Transformer Connect und Hitachis Lumada Asset Performance-Suiten nutzen eingebettete IoT-Sensoren und KI-basierte Analytik, um Predictive-Maintenance-Verträge anzubieten. Die Einhaltung der Umweltmanagementnorm ISO 14001 und der IEC-61850-Datenmodelle ist mittlerweile eine Voraussetzung bei großen Ausschreibungen und benachteiligt ältere Designs.
Marktführer der europäischen Verteiltransformatorenbranche
Hitachi Energy Ltd.
Siemens Energy AG
Schneider Electric SE
GE Vernova
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Verteilertransformator-Markt
- Hitachi Energy Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- GE Vernova
- SGB-SMIT Group
- CG Power Systems Belgium NV
- Westrafo SRL
- SEA SpA (Societa Elettromeccanica Arzignanese)
- GBE SpA
- Brush Transformers Ltd.
- Ormazabal (Velatia)
- Efacec Power Solutions SA
- VEO Oy
- JST Transformateurs
- Koncar D&ST Inc.
- Kolektor Etra d.o.o.
- Wilson Power Solutions Ltd.
- WEG Transformers Europe
- Hyosung Heavy Industries Co., Ltd.

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf hocheffiziente und digital instrumentierte Verteiltransformatoren, die DSOs und Industriestandorte dabei unterstützen, technische Verluste zu reduzieren und sich in Richtung zustandsbasierter Instandhaltung zu bewegen, während sich die EU-Ökodesign-Anforderungen verschärfen. Der EU Grids Action Plan fördert die Koordination zwischen der Europäischen Kommission, der EU DSO Entity und der Industrie, um die Transparenz bei der Verteilnetzplanung und den Fertigungsbedarf zu verbessern, einschließlich einer geplanten Plattform für die EU-Verteilnetzplanung und eines Meilensteins beim Energy Infrastructure Forum 2026. Dieses Nachfragesignal unterstützt mehrjährige Rahmenverträge und fördert die Standardisierung um häufig spezifizierte Leistungswerte und Überwachungspakete.
Versorgungssicherheit ist ein weiterer Chancenbereich, insbesondere da Europa die Abhängigkeit von Importen und lange Lieferzeiten für kritische Materialien und Komponenten angeht. Aktuelle Unternehmensinvestitionen spiegeln diesen Fokus wider: Hitachi Energy unterzeichnete im Juni 2026 eine Vereinbarung mit Fingrid zur Lieferung von sieben 400-kV-Großleistungstransformatoren im Zusammenhang mit einer neuen Fertigungserweiterung in Vaasa, Finnland, deren Fertigstellung bis 2027 geplant ist. Siemens Energy kündigte ebenfalls im Mai 2026 eine Investition zum Ausbau der Transformatorenfertigung in Linz und Weiz, Österreich, an, mit Schwerpunkt auf leistungsfähigeren Einheiten wie Phasenschiebertransformatoren. Technische Harmonisierungsarbeiten von ENTSO-E und T&D Europe, einschließlich eines Q2-2026-Ziels für eine harmonisierte Dokumentstruktur für HVDC-Projektspezifikationen, können dazu beitragen, Engineering-Zyklen zu verkürzen, indem sie die Qualifikation für Käufer bei MV/LV-Transformator-Ausschreibungen vereinfachen und den Kreis geeigneter Lieferanten erweitern.
Recent Industry Developments in Europa Verteilertransformator-Markt
- Juni 2026: Hitachi Energy unterzeichnete eine Vereinbarung mit Fingrid zur Lieferung von sieben 400-MVA-, 400-kV-Transformatoren für das Netzausbauprogramm Finnlands. Die Einheiten sind mit einer Fertigungserweiterung in der Region Vaasa verknüpft, deren Fertigstellung bis 2027 geplant ist, wodurch die regionale Versorgungskapazität gestärkt und das Lieferrisiko für hochspezifizierte Transformatoraufträge verringert wird.
- Mai 2026: Siemens Energy kündigte eine Investition von 155 Mio. EUR zum Ausbau seiner Transformatorenfertigung in Linz und Weiz, Österreich, an, wodurch Produktions- und Servicecenter-Kapazitäten erweitert werden. Die Investition zielt auf komplexere Transformatorkategorien ab und unterstützt eine schnellere Abwicklung von Projekten zur Netzzuverlässigkeit und zum Leistungsflussmanagement in ganz Europa.
- September 2025: Siemens Energy verpflichtete sich zu einer Investition von 220 Mio. EUR zum Ausbau seines Transformatorenwerks in Nürnberg, Deutschland, durch die Schaffung neuer Produktionsflächen und die Steigerung der Ausbringungskapazität. Die Investition unterstützt mehrjährige Beschaffungsprogramme von Versorgungsunternehmen und hilft, Engpässe bei großen und spezialisierten Transformatorbauten im Zusammenhang mit der Netzmodernisierung zu verringern.


Europa Verteilertransformator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Verteiltransformatoren, die in ganz Europa verkauft und installiert werden, umsatzbezogen erfasst und zur Herabtransformierung von Elektrizität für die Endverteilung an Wohn-, Gewerbe- und Industrielasten verwendet werden.
Ausschlüsse des Geltungsbereichs: Wir schließen Netztransformatoren aus, die hauptsächlich für Übertragungsnetze verwendet werden, sowie andere elektrische Geräte, die nicht die Herabtransformierungsfunktion eines Verteiltransformators erfüllen.
Übersicht der Segmentierung
- Nach Leistungsstufe
- Groß (über 100 MVA)
- Mittel (10 bis 100 MVA)
- Klein (bis zu 10 MVA)
- Nach Kühlungsart
- Luftgekühlt
- Ölgekühlt
- Nach Phase
- Einphasig
- Dreiphasig
- Nach Endverbraucher
- Stromversorger (einschließlich erneuerbare Energien, nicht erneuerbare Energien sowie Übertragung und Verteilung)
- Industrie
- Gewerbe
- Wohnbereich
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit dem Aufbau des Nachfragekontexts für Netzausbauten und Neuanschlüsse in ganz Europa und der anschließenden Umwandlung dieses Kontexts in einen realistischen Zyklus für Transformatorenersatz und Neubauten. Öffentliche Quellen wie Eurostat, Veröffentlichungen von ENTSO-E, die Internationale Energieagentur sowie nationale Übertragungs- und Verteilnetzpläne wurden herangezogen, um Trends im Stromverbrauch, den Druck durch die Integration erneuerbarer Energien und die Richtung der Netzinvestitionen zu verstehen.
Um die Geräteseite zu fundieren, wurden Dokumente wie die Energieeffizienz-Leitlinien der Europäischen Kommission und der IEC für Transformatoren, gegebenenfalls Zoll- und Handelsstatistiken sowie eine Reihe von Geschäftsberichten, Investorenpräsentationen und Produktkatalogen von Herstellern zur Leistungsmischung und Effizienzpositionierung überprüft. Ausgewählte kostenpflichtige Abonnements wurden nur genutzt, um Unternehmensfinanzprüfungen, das Scannen von Patenten auf Material- und Designverschiebungen sowie die Handelsprüfung auf Sendungsebene zu beschleunigen. Die oben genannten Quellen sind lediglich illustrativ, und es wurden auch viele weitere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Preisgestaltung, Ersatzraten und Beschaffungsmustern, die in öffentlichen Datensätzen nicht durchgängig sichtbar sind, insbesondere wenn Ausschreibungen Geräte mit Dienstleistungen bündeln. Wir sprachen mit Versorgungsunternehmen, EPC- und Auftragnehmerteams, Komponenten- und Materialbeteiligten sowie Vertriebspartnern in ganz Europa, sodass Annahmen Land für Land überprüft und anschließend zur regionalen Gesamtsumme zusammengefasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 15 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 17 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, bei dem Signale zu Investitionen in das Stromnetz und Bedarfe beim Netzausbau in einen Gerätebedarfspool umgewandelt und dann nach dem Anteil der Verteiltransformatoren gemäß Spannungsherabtransformierung gefiltert wurden. Dieser Bedarfspool wurde anschließend durch selektive Bottom-Up-Näherungen abgeglichen, einschließlich stichprobenartiger Ausschreibungspreisprüfungen, länderspezifischer Lieferantenversandmuster und ASP mal Stückzahlen für gängige kVA-Bänder, was zur Anpassung der Gesamtsummen half, wenn Beschaffungszyklen unregelmäßig verliefen.
Zu den wichtigsten Modelleingaben gehörten die Aufteilung zwischen ölgefüllter und Trockentransformatoren-Nachfrage, der typische kVA-Mix in städtischen versus ländlichen Abgängen, der an Anlagenalter und Verlustreduktionsprogramme gekoppelte Ersatzrhythmus, die Materialkostenentwicklung mit Auswirkung auf die Transformatorpreisgestaltung sowie der Zeitpunkt von Ausschreibungen und Rahmenvereinbarungen der Versorgungsunternehmen. Die Prognosen wurden mittels Szenarioanalyse entwickelt, wobei makroökonomische Treiber wie Ausgaben für Netzverstärkung sowie die Intensität von Anschlüssen erneuerbarer Energien und Elektrofahrzeuge stressgetestet wurden, und die Variablenverläufe wurden mit Expertenrückmeldungen abgestimmt, damit die endgültigen Zahlen realistisch blieben. Wo bei kleineren Ländern Lücken auftraten, wurden Proxys anhand von Netzlänge, Verbrauchswachstum und Ähnlichkeit der Beschaffung in benachbarten Märkten angewendet und anschließend vor der Finalisierung mit Interviewrückmeldungen erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie der Richtung der Netz-Investitionsausgaben, Ausschreibungsvergaben und -zeitplänen sowie beobachteten Preisspannen nach kVA-Band, und die anschließende Prüfung, ob die implizierte Stückzahlnachfrage plausibel blieb. Ausreißer wurden frühzeitig markiert, die Annahmen überarbeitet, gefolgt von einer zweiten Analystenprüfung, damit Rechnung und Logik über alle Länder hinweg konsistent blieben.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Maßnahmen, Zolländerungen oder ungewöhnlich große Versorgungsunternehmensprogramme das kurzfristige Nachfragebild verändern. Vor der Auslieferung wird eine erneute Prüfung durchgeführt, damit Kunden die aktuellste Version der Marktsicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktschätzung von Mordor Intelligence für den europäischen Verteiltransformatorenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Verteiltransformatoren können weit voneinander abweichen, selbst wenn sie sich auf ähnliche Geräte beziehen, da die zugrunde liegenden Zählregeln für Umsatz, Zeitpunkt und Preisgestaltung nicht immer dieselben sind. Unterschiede ergeben sich meist daraus, was als Verkauf eines Verteiltransformators gilt, wie Ausschreibungen über die Jahre erfasst werden und wie Wechselkurse bei der Umrechnung lokaler Preise in USD angewendet werden.
In dieser Studie werden der Aktualisierungszyklus und der Zeitpunkt der Währungsumrechnung mit dem Basisjahr konsistent gehalten, und die ASP-Logik wird gegen aktuelle Ausschreibungsbänder und materialbedingte Preisverschiebungen abgeglichen, wodurch der Wert für 2025 nachvollziehbar bleibt. Dies ist dieselbe Modellierungsdisziplin, die von Mordor Intelligence angewendet wird.
Vergleich als Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,99 Mrd. USD (2025) | |
| Branchendatenanbieter A | 5,80 Mrd. USD (2025) | Diese Zahl wendet wahrscheinlich eine engere Umsatzabgrenzung an, bei der Teile von Rahmenverträgen der Versorgungsunternehmen und dienstleistungsgebündelte Ersatzlieferungen ausgeschlossen oder verschoben werden, und sie könnte zudem eine konservative ASP-Entwicklung verwenden, die aktuelle Ausschreibungsreset nicht vollständig widerspiegelt. |
| Fachpublikation B | 7,10 Mrd. USD (2024) | Diese Schätzung scheint auf einem anderen Basisjahr zu beruhen und kann aufgrund des Zeitpunkts der Währungsumrechnung sowie einer schnelleren Aufwertungsannahme abweichen, die Preisinflation als über alle Länder und kVA-Bereiche einheitlich behandelt. |
Die Tabelle zeigt, dass die Spanne hauptsächlich auf den Zeitpunkt und die Preisbehandlung zurückzuführen ist und nicht nur auf die Nachfrageentwicklung. Durch die Abstimmung des Basisjahr-Stichtags, die erneute Überprüfung ausschreibungsbezogener ASP-Bandbreiten und die konsistente Zusammenführung der Länderdaten bleibt das Ergebnis leicht überprüfbar und wiederholbar, wenn neue Programme von Versorgungsunternehmen oder Preisverschiebungen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert des europäischen Verteiltransformatorenmarkts im Jahr 2026?
Der Markt hatte im Jahr 2026 einen Wert von USD 7,42 Milliarden.
Welche CAGR wird für europäische Verteiltransformatoren bis 2031 prognostiziert?
Es wird erwartet, dass der Markt zwischen 2026 und 2031 jährlich um 6,12 % wächst.
Welches Leistungsstufensegment wächst am schnellsten?
Für Einheiten über 100 MVA wird eine CAGR von 6,74 % prognostiziert.
Warum gewinnen mit Ester gefüllte Transformatoren an Bedeutung?
Versorgungsunternehmen setzen biologisch abbaubare Flüssigkeiten ein, um strengere Umwelt- und Brandschutzvorschriften zu erfüllen, insbesondere in städtischen und sensiblen Standorten.
Welches Land ist führend bei der regionalen Nachfrage?
Deutschland erzielte 2025 25,12 % des Umsatzes dank umfangreicher Netzmodernisierung.
Was ist der wichtigste Engpass in der Lieferkette?
Die begrenzte Verfügbarkeit von hochwertigem kornorientiertem Elektrostahl verlängert die Transformatorenlieferzeiten.
Seite zuletzt aktualisiert am:



