
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.41 Milliarden US-Dollar |
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für funktionales Wasser von Mordor Intelligence
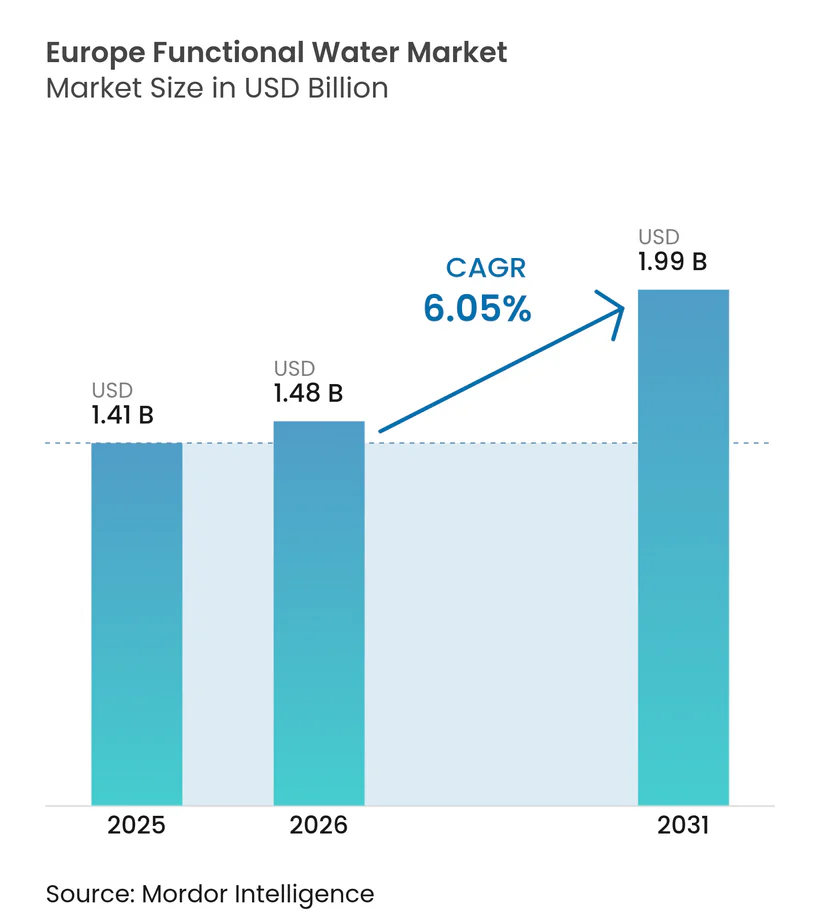
Die Größe des europäischen Marktes für funktionales Wasser wird voraussichtlich von 1,41 Milliarden USD im Jahr 2025 und 1,48 Milliarden USD im Jahr 2026 auf 1,99 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,05 % zwischen 2026 und 2031 entspricht. Die Nachfrage nach funktionalem Wasser in Europa steigt, da Verbraucher Hydratation zunehmend als Mittel zur Unterstützung des täglichen Wohlbefindens betrachten, angereichert mit Vitaminen, Elektrolyten oder pflanzlichen Inhaltsstoffen. Faktoren wie höhere verfügbare Einkommen, die Bequemlichkeit des Online-Shoppings und Nachhaltigkeitsanforderungen treiben eine Präferenz für Premium-Produkte mit sauberer Kennzeichnung an. Einzelhändler widmen funktionalen Lagereinheiten mehr Regalfläche, während das Interesse von Private-Equity-Gesellschaften an der Kategorie die Markenkonsolidierung fördert. Darüber hinaus entwickeln sich Verpackungstrends weiter, wobei Aluminiumdosen aufgrund ihrer Recyclingfähigkeit an Popularität gewinnen, und das Wachstum von Online-Lebensmittelplattformen bietet Direct-to-Consumer-Marken einen kosteneffizienten Zugang zu gesundheitsbewussten Verbrauchern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt vitaminangereichertes Wasser im Jahr 2025 einen Marktanteil von 19,34 % am europäischen Markt für funktionales Wasser, während Elektrolyt- und Mineralvarianten bis 2031 voraussichtlich mit einer CAGR von 8,58 % wachsen werden.
- Nach Verpackungstyp entfielen PET-Flaschen im Jahr 2025 auf 86,39 % der Marktgröße des europäischen Marktes für funktionales Wasser; Dosen verzeichnen das schnellste prognostizierte Wachstum mit einer CAGR von 9,42 % bis 2031.
- Nach Geschmack erzielten aromatisierte Formulierungen im Jahr 2025 einen Umsatzanteil von 71,91 %, während nicht aromatisierte Optionen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,39 % wachsen werden.
- Nach Vertriebskanal führten Supermärkte und Hypermärkte mit einem Anteil von 42,32 % an der Marktgröße des europäischen Marktes für funktionales Wasser im Jahr 2025; der Online-Einzelhandel wächst bis 2031 mit einer CAGR von 8,08 %.
- Nach Geografie trug das Vereinigte Königreich im Jahr 2025 22,62 % zum Umsatz bei; Deutschland ist der am schnellsten wachsende Markt mit einer prognostizierten CAGR von 7,71 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherbewusstsein für proaktive Gesundheits- und Wellnesspflege | +1.2% | Regional, mit stärkster Akzeptanz im Vereinigten Königreich, Deutschland und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Getränken mit sauberer Kennzeichnung und natürlichen Inhaltsstoffen | +1.0% | Westeuropa (Vereinigtes Königreich, Frankreich, Deutschland, Niederlande), Ausbreitung nach Südeuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu pflanzlichen und biologischen funktionalen Getränken | +0.8% | Nordische Länder, Deutschland, Vereinigtes Königreich, Niederlande; aufkommend in Frankreich und Spanien | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt Nachfrage nach präventiven Wellnessgetränken an | +0.9% | Deutschland, Italien, Frankreich, Spanien; moderat im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Premiumisierungstrend zugunsten hochwertiger natürlicher Inhaltsstoffe | +1.1% | Vereinigtes Königreich, Deutschland, Frankreich, Benelux; selektive Akzeptanz in Südeuropa | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Innovation bei neuen Geschmacksrichtungen, Formaten und funktionalen Inhaltsstoffen | +1.0% | Regional, angeführt von Produkteinführungen im Vereinigten Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherbewusstsein für proaktive Gesundheits- und Wellnesspflege
Europäische Verbraucher betrachten Hydratation zunehmend als präventive Gesundheitsmaßnahme und nicht nur als Reaktion auf Durst. Viele Käufer lesen aktiv Zutatenlisten und sind bereit, für natürliche Formulierungen Aufpreise zu zahlen. Dieser Wandel ist besonders bei jüngeren Verbrauchern deutlich, von denen eine wachsende Zahl die Absicht äußert, gesündere Produkte zu kaufen. Darüber hinaus sind viele Verbraucher bereit, höhere Preise für Produkte mit funktionalen Vorteilen zu zahlen. Die NU-AGE-Studie, eine europäische Multicenterstudie, hat gezeigt, dass maßgeschneiderte Ernährungsinterventionen Entzündungsalterung bei älteren Erwachsenen reduzieren können, was klinische Unterstützung für angereicherte Getränke liefert, die auf die Verbesserung der Knochengesundheit, der Immunfunktion und der kognitiven Leistungsfähigkeit abzielen [1]. Marken nutzen diese Erkenntnisse, indem sie Elektrolyt- und Vitaminwasser als Teil täglicher Wellnessroutinen vermarkten und nicht als Lösungen für die Notfallrehydratation. Zum Beispiel unterstreicht Highland Springs Einführung von zuckerfreien, HFSS-konformen aromatisierten Wässern im April bei Tesco diesen Ansatz, indem die Kategorie aromatisiertes stilles Wasser als Ergänzung zu normalem Wasser und nicht als Ersatz positioniert wird. Dieser Trend unterstreicht den Übergang von funktionalem Wasser von einer Nischensportnahrung zu einem Mainstream-Lebensmittelgrundprodukt, das für Verbraucher zu einem regelmäßigen Wellnesskauf wird.
Steigende Nachfrage nach Getränken mit sauberer Kennzeichnung und natürlichen Inhaltsstoffen
Anforderungen an saubere Kennzeichnung beeinflussen Formulierungsprioritäten in ganz Europa, angetrieben durch Verbraucherskepsis gegenüber synthetischen Zusatzstoffen und verstärkte regulatorische Kontrolle von Gesundheitsaussagen. Die Verordnung 1924/2006 der Europäischen Behörde für Lebensmittelsicherheit schreibt vor, dass alle Nährstoff- und gesundheitsbezogenen Angaben wissenschaftlich validiert und im Gemeinschaftsregister aufgeführt sein müssen, was einen Compliance-Rahmen schafft, der die Transparenz der Inhaltsstoffe betont [2]. Stevia, zugelassen als E960, und Erythrit, zugelassen als E968, haben sich als gängige natürliche Süßungsmittel etabliert; beide stellen jedoch sensorische Herausforderungen dar. Stevias bitterer Nachgeschmack bei höheren Konzentrationen erfordert eine Geschmacksmaskierung, während Erythrits abführende Schwellendosis seinen Einsatz in Einzelportionsprodukten einschränkt. Vital Drinks, das Finanzierung für die Einführung einer kalorienfreien, zuckerfreien Quellwasserlinie mit allen Vitamingruppen gesichert hat, verdeutlicht die Komplexität der Formulierung mit sauberer Kennzeichnung. Die Marke verwendet britisches Quellwasser und verzichtet auf künstliche Süßungsmittel und setzt stattdessen auf natürliche Fruchtessenzen zur Geschmacksverbesserung. Dieser Ansatz führt zu einem Einzelhandelspreis, der deutlich höher ist als die Kosten für normales Flaschenwasser, was die Prämie widerspiegelt, die Verbraucher auf Zutattransparenz legen. Für Marken im mittleren Preissegment liegt die Herausforderung darin, Geschmacksparität mit synthetischen Formulierungen zu erreichen und gleichzeitig höhere Rohstoffkosten zu managen. Dieser Kostendruck treibt eine verstärkte Konsolidierung und vertikale Integration innerhalb des Marktes voran.
Verlagerung hin zu pflanzlichen und biologischen funktionalen Getränken
Pflanzliche Anreicherung wird zu einem wichtigen Differenzierungsmerkmal, insbesondere in Regionen mit bedeutenden veganen und flexitarischen Bevölkerungsgruppen wie Deutschland, den nordischen Ländern und den Niederlanden. Eine begutachtete Studie zur Mikrokapsulierung von Pflanzenprotein für die Vitamin-D-Abgabe zeigte, dass Erbsen- und Reisproteinmatrizen lipophile Vitamine in wässrigen Lösungen stabilisieren können, was eine Anreicherung ohne den Einsatz synthetischer Emulgatoren oder Konservierungsstoffe ermöglicht. Diese Entwicklung adressiert eine langjährige Formulierungsherausforderung, die pflanzliche funktionale Wässer auf wasserlösliche Vitamine wie B-Komplex und C beschränkt hat. Arla Foods' Fortschritte bei Molkenproteinlösungen für funktionale Getränke haben Branchenstandards für Proteinwasserklarheit und Mundgefühl gesetzt. Allerdings gewinnen milchfreie Alternativen an Dynamik, da Verbraucher zunehmend Wellnessaussagen priorisieren, die mit Nachhaltigkeitswerten übereinstimmen. QNT Life Protein Water, eingeführt mit Protein pro Dose, verwendet hydrolysiertes Kollagen anstelle von Pflanzenprotein, was darauf hindeutet, dass Geschmack und Löslichkeit nach wie vor erhebliche Herausforderungen für vollständig pflanzliche Formulierungen in der Proteinwasserkategorie darstellen. Die Bio-Zertifizierung erhöht die Komplexität und die Kosten weiter, da eine vollständige Rückverfolgbarkeit vom Quellwasser bis zur Verpackung erforderlich ist. Sie bietet jedoch Zugang zu Premium-Einzelhandelskanälen und Naturkostvertriebshändlern. Das Segment für biologisches Flaschenwasser in Europa wird voraussichtlich schneller wachsen als konventionelle Formate, obwohl die absoluten Volumina aufgrund der Knappheit zertifizierter Quellen und höherer Prüfungskosten begrenzt bleiben.
Alternde Bevölkerung treibt Nachfrage nach präventiven Wellnessgetränken an
Europas alternde Bevölkerung treibt eine konstante Nachfrage nach funktionalen Wässern an, die altersbedingten Gesundheitsproblemen begegnen. Laut dem Bericht der Weltgesundheitsorganisation von 2024 über Altern und Gesundheit in Europa wird bis 2030 jeder vierte Europäer 60 Jahre oder älter sein, wobei chronische Erkrankungen wie Osteoporose, Sarkopenie und kognitiver Abbau immer häufiger auftreten. Die Anreicherung mit Kalzium und Magnesium unterstützt die Erhaltung der Knochendichte, während B-Vitamine den Energiestoffwechsel und die neurologische Funktion fördern. Im März 2024 führte Gerolsteiner Gerolsteiner Ursprung ein, ein stark mineralisiertes Wasser mit 590 Milligramm pro Liter Kalzium und 167 Milligramm pro Liter Magnesium. Diese Zusammensetzung erfüllt 74 % des täglichen Kalziumbedarfs und 59 % des täglichen Magnesiumbedarfs gemäß EU-Verordnung 1169/2011 und positioniert das Produkt als funktionales Lebensmittel und nicht als Standardgetränk. Mit einer Gesamtmineralisierung von 4.441 Milligramm pro Liter und einer einzigartigen vulkanischen Karbonisierungsgeschichte unterscheidet sich das Produkt von Leitungswasser und herkömmlichen Flaschenoptionen und unterstützt seine Premiumpreisgestaltung in 1-Liter-Mehrwegglasflaschen. Ältere Verbraucher priorisieren Wirksamkeit und Produktherkunft gegenüber Geschmacksvielfalt, was Möglichkeiten für mineralreiche, leicht aromatisierte Formate schafft, die funktionale Vorteile gegenüber sensorischer Attraktivität betonen. Dies steht im Gegensatz zu jüngeren Bevölkerungsgruppen, die kräftige Geschmacksrichtungen und praktische Formate bevorzugen, was die Notwendigkeit alterssegmentierter SKU-Strategien für den Aufbau erfolgreicher Produktportfolios unterstreicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Anforderungen an die Kennzeichnung von Gesundheitsaussagen | -0.7% | EU-weit, besonders streng in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Formulierungsschwierigkeiten mit natürlichen Geschmacksverstärkern und Süßungsmitteln | -0.5% | Regional, akut in Märkten mit hohen Anforderungen an saubere Kennzeichnung (Vereinigtes Königreich, Deutschland, nordische Länder) | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Produktionskosten für innovative und natürliche Inhaltsstoffe | -0.6% | Westeuropa (hohe Arbeits- und Energiekosten); moderat in Süd-/Osteuropa | Mittelfristig (2–4 Jahre) |
| Komplexe regulatorische Rahmenbedingungen für Zulassungen von Inhaltsstoffen und Kennzeichnung | -0.4% | EU-weit, fragmentierte Durchsetzung in den Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen an die Kennzeichnung von Gesundheitsaussagen
Der Rahmen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für gesundheitsbezogene Angaben gemäß Verordnung 1924/2006 stellt kleinere Marken vor eine erhebliche Nachweispflicht und verschafft multinationalen Unternehmen mit dedizierten Regulierungsteams und Budgets für klinische Studien einen Compliance-Vorteil. Zugelassene Angaben für Vitamine und Mineralstoffe sind in Verordnung 432/2012 aufgeführt und betreffen Funktionen wie Energiestoffwechsel, Immununterstützung und Knochengesundheit. Jede neue Angabe erfordert jedoch die Einreichung eines Dossiers, eines wissenschaftlichen Gutachtens und einer Genehmigung der Europäischen Kommission – ein Prozess, der mehrere Jahre dauern und erhebliche Kosten verursachen kann. Öko-Tests Bewertung von in Deutschland verkauften Elektrolytprodukten ergab, dass keines vollständig den Empfehlungen der Deutschen Gesellschaft für Ernährung für optimale Sportgetränke entsprach. Viele Produkte überschritten die empfohlenen Elektrolytkonzentrationen oder enthielten unnötige Vitamine, was zu Abwertungen gemäß den Höchstaufnahmemengen des Bundesinstituts für Risikobewertung führte. Produkte mit hohem Natrium- oder Magnesiumgehalt erhielten negative Bewertungen, was die Risiken einer Überanreicherung verdeutlicht. Ebenso stellte die Verbraucherzentrale Nordrhein-Westfalen bei ihrer Marktüberprüfung von Brausenahrungsergänzungsmitteln in Deutschland fest, dass weniger als die Hälfte der Produkte den Natriumgehalt angab. Einige Nahrungsergänzungsmittel lieferten pro Tagesdosis erhebliche Salzmengen, was etwa 24 % der von der Deutschen Gesellschaft für Ernährung empfohlenen Höchstaufnahmemenge und 30 % der Empfehlung der Weltgesundheitsorganisation entspricht.
Formulierungsschwierigkeiten mit natürlichen Geschmacksverstärkern und Süßungsmitteln
Natürliche Süßungsmittel, die gemäß EU-Vorschriften zugelassen sind, wie Stevia (E960) und Erythrit (E968), stellen sensorische und dosierungsbezogene Herausforderungen dar, die die Produktentwicklung erschweren. Stevias Steviolglykoside bieten eine Süße, die hundertmal intensiver ist als Saccharose, führen jedoch bei höheren Konzentrationen zu einem lakritzartigen Bittergeschmack, der eine Geschmacksmaskierung mit Zitrus- oder Beerennoten erfordert. Erythrit, ein Zuckeralkohol, liefert 70 % der Süße von Saccharose mit minimaler glykämischer Wirkung, erzeugt jedoch ein kühlendes Mundgefühl und abführende Effekte bei höheren Dosen, was Einzelportionsformate für einen durchschnittlichen Erwachsenen einschränkt. Öko-Tests Überprüfung von 2025 hob Bedenken hinsichtlich künstlicher Süßungsmittel, einschließlich Sucralose, Acesulfam-Kalium und Aspartam, in Elektrolytprodukten aufgrund potenzieller langfristiger Stoffwechselrisiken und Umweltpersistenz hervor. Natürliche Alternativen haben jedoch noch keine vergleichbaren Geschmacksprofile erreicht. Vital Drinks' zuckerfreie, kalorienfreie Formulierung verzichtet vollständig auf Süßungsmittel und setzt auf natürliche Fruchtessenzen. Während dieser Ansatz künstliche Zusatzstoffe eliminiert, begrenzt er die Süßeintensität und könnte die Attraktivität für Verbraucher verringern, die an süßere Produkte gewöhnt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
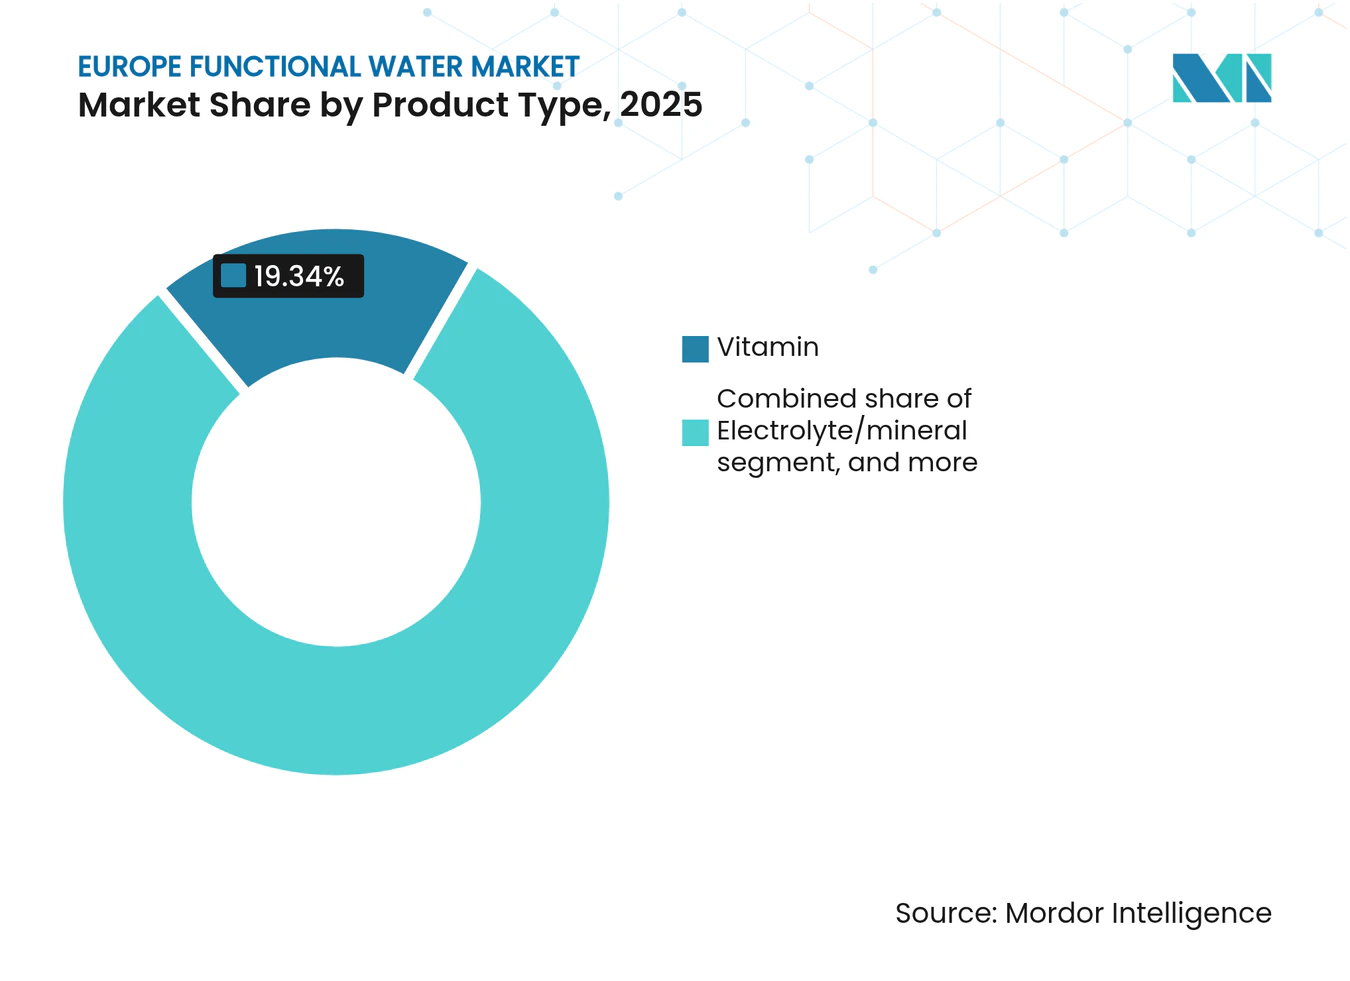
Elektrolytvarianten übertreffen VitaminwässerVitaminangereichertes Wasser machte im Jahr 2025 19,34 % des Marktes aus, was auf eine starke Verbraucherbekanntheit von B-Komplex und Vitamin C für Energie und Immununterstützung zurückzuführen ist. Elektrolyt- und Mineralformulierungen werden jedoch voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,58 % bis 2031 wachsen, was die schnellste Wachstumsrate unter den Produkttypen darstellt. Dieser Trend wird durch die Mainstream-Akzeptanz der Sporternährung und die Neupositionierung von Elektrolyten als Werkzeuge für das tägliche Wohlbefinden und nicht nur zur Rehydratation angetrieben. Zum Beispiel kombiniert Powerade Power Water, eingeführt im Oktober 2025, Elektrolyte mit null Zucker und richtet sich an Fitnessstudiobesucher und aktive Pendler, die kalorienarme Alternativen zu herkömmlichen isotonischen Getränken bevorzugen. Ebenso liefert Gerolsteiner Ursprung, eingeführt im März 2024, Kalzium und Magnesium, erfüllt erhebliche Anteile des Tagesbedarfs und positioniert sich als funktionales Lebensmittel und nicht als Standardgetränk.
Proteinwasser ist zwar ein kleineres Segment, verzeichnet aber ein schnelles Wachstum. Die Einführung von iPRO Protein Water im Oktober 2025 im Vereinigten Königreich bietet Kollagenprotein pro Portion und entspricht den Trends rund um Hydratation und Schönheit von innen. Darüber hinaus bietet QNT Life Protein Water, eingeführt im September 2025, Protein in Dosen und verwendet hydrolysiertes Kollagen und natürliche Süßungsmittel, um die Kreidigkeit zu beheben, die häufig mit früheren Proteinwasserprodukten verbunden war.



Nach Verpackungstyp:
Aluminiumdosen gewinnen durch Nachhaltigkeit und PortabilitätPET-Flaschen machten im Jahr 2025 86,39 % des Verpackungsvolumens des europäischen Marktes für funktionales Wasser aus, unterstützt durch Kosteneffizienz, Transparenz und etablierte Lieferketten. Dosen werden jedoch bis 2031 voraussichtlich mit einer CAGR von 9,42 % wachsen, angetrieben durch Nachhaltigkeitserwägungen und Unterwegskomfort. Coca-Colas Einführung von smartwater in einem Dosenformat im April 2024 unterstreicht diesen Trend und nutzt die unbegrenzte Recyclingfähigkeit von Aluminium und den geringeren CO₂-Fußabdruck im Vergleich zu Neukunststoff-PET. Dosen bieten auch eine Premiumpositionierung durch taktile Differenzierung und verbesserte Regalsichtbarkeit, wobei Marken wie iPRO und QNT 330-Milliliter-Schlankkdosen einsetzen, um Modernität und Funktionalität zu vermitteln.
Das Mandat der Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle für 25 % recycelten Inhalt hat die Preise für recyceltes Polyethylenterephthalat (rPET) auf 1.800 EUR pro Tonne erhöht, verglichen mit 900 EUR für Neukunststoff. Dies hat die Kostenlücke zu Aluminium verringert und Marken dazu ermutigt, Dosen einzusetzen, um Aufschläge auf Neukunststoff zu vermeiden. Danones Umstellung auf 100 % rPET für evian und Volvic ab Anfang 2025 reduzierte den Neukunststoffeinsatz um 7.000 Tonnen und die Kohlendioxidemissionen um über 10.000 Tonnen. Die Kapitalinvestitionen und Lieferkettenkomplexitäten im Zusammenhang mit rPET begünstigen jedoch größere Akteure, was kleinere Marken dazu veranlasst, Dosen als zugänglichere nachhaltige Alternative in Betracht zu ziehen.
Nach Geschmack:
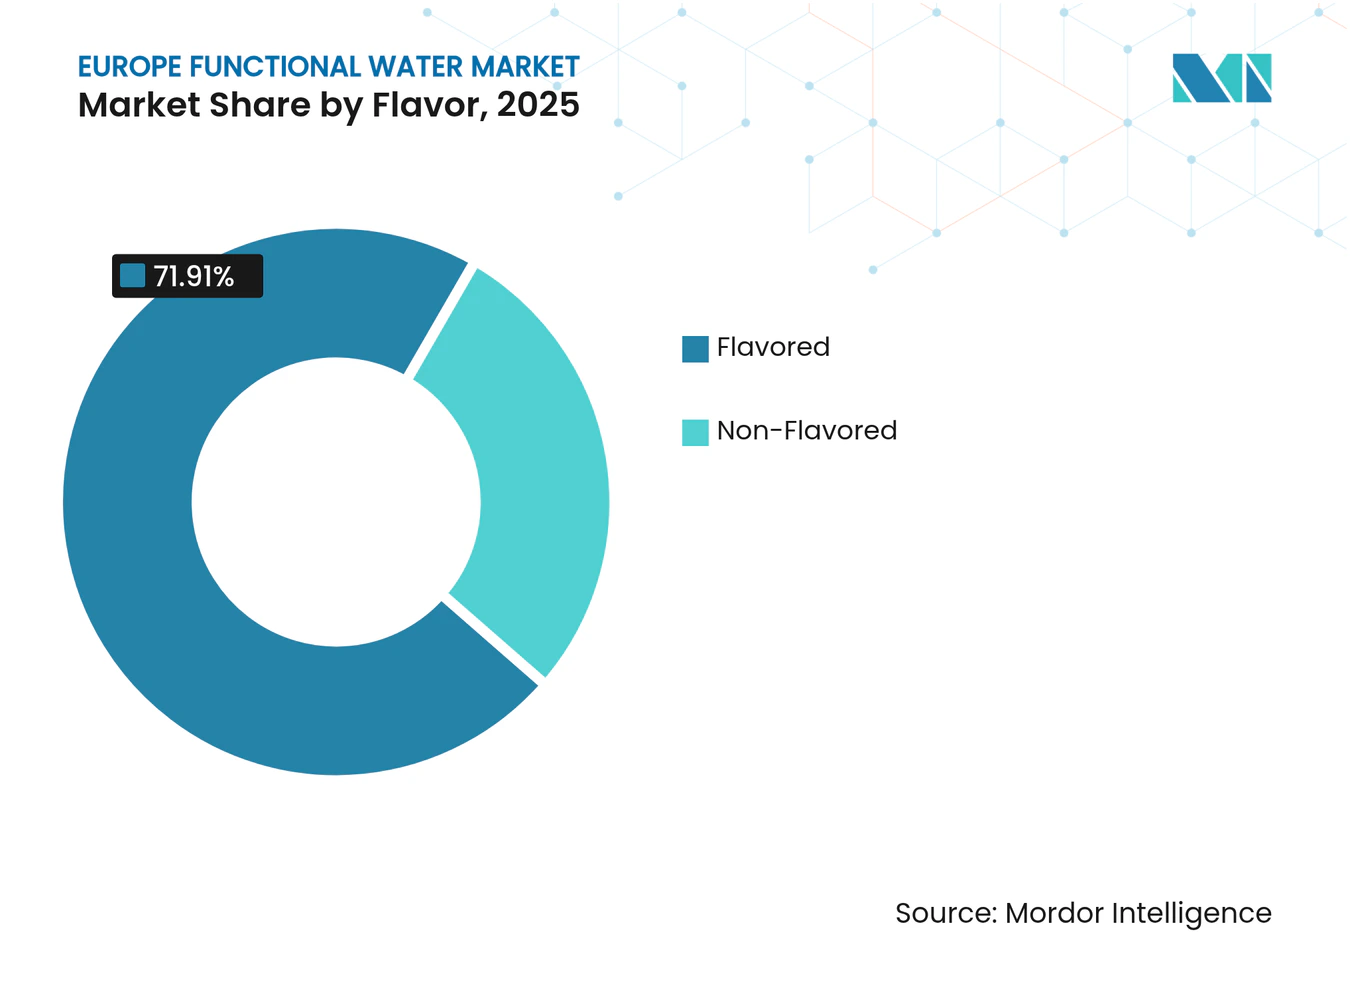
Nicht aromatisierte Wässer gewinnen, da Anhänger sauberer Kennzeichnung Einfachheit suchenAromatisierte funktionale Wässer machten im Jahr 2025 71,91 % des Marktes aus, angetrieben durch die Verbraucherpräferenz für Geschmacksvielfalt und Genießbarkeit. Nicht aromatisierte Optionen werden jedoch bis 2031 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,39 % wachsen, was einen Wandel hin zu Produkten mit sauberer Kennzeichnung und eine Gegenbewegung gegen natürliche und künstliche Aromen widerspiegelt. Highland Springs Einführung von Erdbeer-, Apfel-Johannisbeere- und Zitronen-Limetten-aromatisierten Wässern im April 2024 bei Tesco erweiterte die Kategorie aromatisiertes stilles Wasser in den 26 Wochen bis Februar 2024 um 2,4 % im Volumen und 10,7 % im Wert, was eine starke Nachfrage nach vertrauten Geschmacksrichtungen unterstreicht. Ebenso führte Vitamin Wells Debüt im Vereinigten Königreich im April 2023 vier aromatisierte funktionale Getränke ein, wie Elevate mit Ananas und Wilderdbeere sowie Reload mit Zitrone und Limette, jeweils angereichert mit Vitaminen und Mineralstoffen, die auf Immunität, Hautgesundheit und Müdigkeitsreduktion abzielen. Diese Einführungen betonen die Dominanz aromatisierter Varianten bei Impulskäufen und Probieranlässen, bei denen der Geschmack der primäre Kauftreiber bleibt.
Nicht aromatisierte funktionale Wässer bedienen ein eigenständiges Verbrauchersegment, das sich auf Zutatenminimalismus und Formulierungen ohne Zusatzstoffe konzentriert. Dieser Trend ist besonders ausgeprägt in Deutschland, den nordischen Ländern und den Niederlanden, wo die Anforderungen an saubere Kennzeichnung am höchsten sind. Gerolsteiner Ursprung exemplifiziert diesen Ansatz mit seiner natürlichen vulkanischen Karbonisierung und seinem hohen Mineralgehalt und bietet funktionale Vorteile ohne zugesetzte Aromen. Die Marke nutzt Herkunftsgeschichten und Mineraldichte zur Unterstützung ihrer Premiumpreisstrategie.

Nach Vertriebskanal:
E-Commerce stört traditionelle Dominanz des LebensmitteleinzelhandelsSupermärkte und Hypermärkte machten im Jahr 2025 42,32 % des Vertriebsvolumens des europäischen Marktes für funktionales Wasser aus und profitierten von umfangreicher Regalfläche, Werbemaßnahmen und Möglichkeiten zur Warenkorbsteigerung. Online-Einzelhandelskanäle werden jedoch bis 2031 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,08 % wachsen, was das schnellste Wachstum unter den Vertriebskanälen darstellt. Die E-Commerce-Durchdringung im britischen Lebensmittelverkauf erreichte 13,1 %, wobei Online-Lebensmittelkanäle mit einer Rate über dem europäischen Durchschnitt wuchsen. Dieses Wachstum wird durch Abonnementmodelle, Direct-to-Consumer-Marken und die Beschleunigung der digitalen Akzeptanz während der Pandemie angetrieben [3]. Vitamin Wells Einführung im Vereinigten Königreich im April 2023 über WH Smith und Amazon unterstreicht eine Zwei-Kanal-Strategie, die physische Impulskaufstandorte mit Online-Entdeckung und Nachbestellung kombiniert.
Ebenso konzentrierte sich Vital Drinks' Einführung im Februar 2024 auf Direct-to-Consumer- und Amazon-Kanäle, was dem Unternehmen ermöglichte, Margen zu erhalten und Kundendaten zu erfassen, um Produktentwicklung und Marketingstrategien zu informieren. Convenience-Stores und andere Kanäle, einschließlich Gastronomie, Fitnessstudios und Apotheken, spielen Nischenrollen im Markt. Diese Kanäle erzielen typischerweise höhere Margen pro Einheit, tragen aber geringere absolute Volumina bei. Im Vereinigten Königreich wuchs das Segment für abgefülltes Wasser im Außer-Haus-Bereich im Jahr 2024. Dieses Wachstum spiegelt den Premiumisierungstrend in Restaurants, Cafés und Hotels wider.
Geografische Analyse
Britischer Markt für funktionales Wasser
Im Jahr 2025 machte das Vereinigte Königreich 22,62 % des europäischen Marktes für funktionales Wasser aus, angetrieben durch eine gesundheitsbewusste Bevölkerung, eine starke E-Commerce-Infrastruktur und ein Einzelhandelsumfeld, das Innovation fördert. Highland Spring, unterstützt durch die Beliebtheit von Sportdeckelflaschen und aromatisierten Optionen wie Apfel und Johannisbeere (die über 7 Millionen Liter verkauften), wurde im Jahr 2025 zur führenden Flaschenwassermarke im Vereinigten Königreich und erzielte 43,3 Millionen GBP aus 37,8 Millionen verkauften Litern. Die britischen HFSS-Vorschriften (High Fat, Salt, and Sugar), die die Bewerbung von fett- und zuckerreichen Produkten einschränken, haben die Einführung von zuckerfreien und kalorienfreien funktionalen Wässern beschleunigt. Marken wie Highland Spring und Vital Drinks haben sich erfolgreich an diese Vorschriften angepasst, indem sie natürliche Süßungsmittel verwenden oder ganz auf Süßungsmittel verzichten. Da 45 % der Generation Z die Absicht äußern, gesündere Produkte zu kaufen (ein Anstieg von 7 % gegenüber dem Vorjahr) und jeder Dritte bereit ist, einen Aufpreis zu zahlen, hat sich das Vereinigte Königreich als führend in der Innovation bei funktionalem Wasser positioniert. Allerdings eroberten Eigenmarken im Jahr 2024 39,1 % des britischen Lebensmitteleinzelhandelsumsatzes, was Markenprodukte bei funktionalem Wasser herausfordert, Preisunterschiede durch klare Vorteile und nachhaltige Marketingbemühungen zu rechtfertigen.
Deutscher Markt für funktionales Wasser
Deutschland wird voraussichtlich der am schnellsten wachsende Markt in der Region sein, mit einer CAGR von 7,71 % bis 2031, angetrieben durch Premiumisierung, ein starkes Mineralwassererbe und wachsendes Gesundheitsbewusstsein. Im Jahr 2024 wuchs Deutschlands Mineral- und Heilwassermarkt um 1,9 % auf 9,9 Milliarden Liter. Wasser mit geringem Kohlensäuregehalt führte den Markt mit einem Anteil von 39,5 %, während stilles (nicht kohlensäurehaltiges) Wasser um 7,0 % wuchs und 25 % des Marktes erfasste. Der Pro-Kopf-Verbrauch erreichte 125,6 Liter jährlich, was die integrale Rolle von Wasser in der deutschen Ernährung unterstreicht. Gerolsteiners Einführung von „Ursprung” im März 2024, einem Wasser mit einer Gesamtmineralisierung von 4.441 Milligramm pro Liter, unterstreicht Deutschlands Präferenz für funktionale Dichte und herkunftsorientierte Produkte.
Breitere europäische Märkte
Andere europäische Länder, darunter Italien, Frankreich, Spanien, die Niederlande, Polen, Belgien, Schweden und andere, tragen zum verbleibenden Marktanteil bei. Italien sticht durch seine starke Exportleistung hervor, während Frankreich für seine Einzelhandelsreichweite bekannt ist. Die italienischen Mineralwasserexporte stiegen im Jahr 2024 um 28,5 % auf 1,408 Milliarden EUR. Die Vereinigten Staaten waren der größte Importeur mit 476,7 Millionen EUR, gefolgt von Frankreich mit 158,7 Millionen EUR, Deutschland mit 90,4 Millionen EUR (ein Anstieg von 36,5 %) und dem Vereinigten Königreich mit 84 Millionen EUR (ein bemerkenswerter Anstieg von 165,8 %). Dieses Wachstum spiegelt eine starke internationale Nachfrage nach Premium- und funktionalen italienischen Wassermarken wider.
Wettbewerbslandschaft
Marktkonzentration
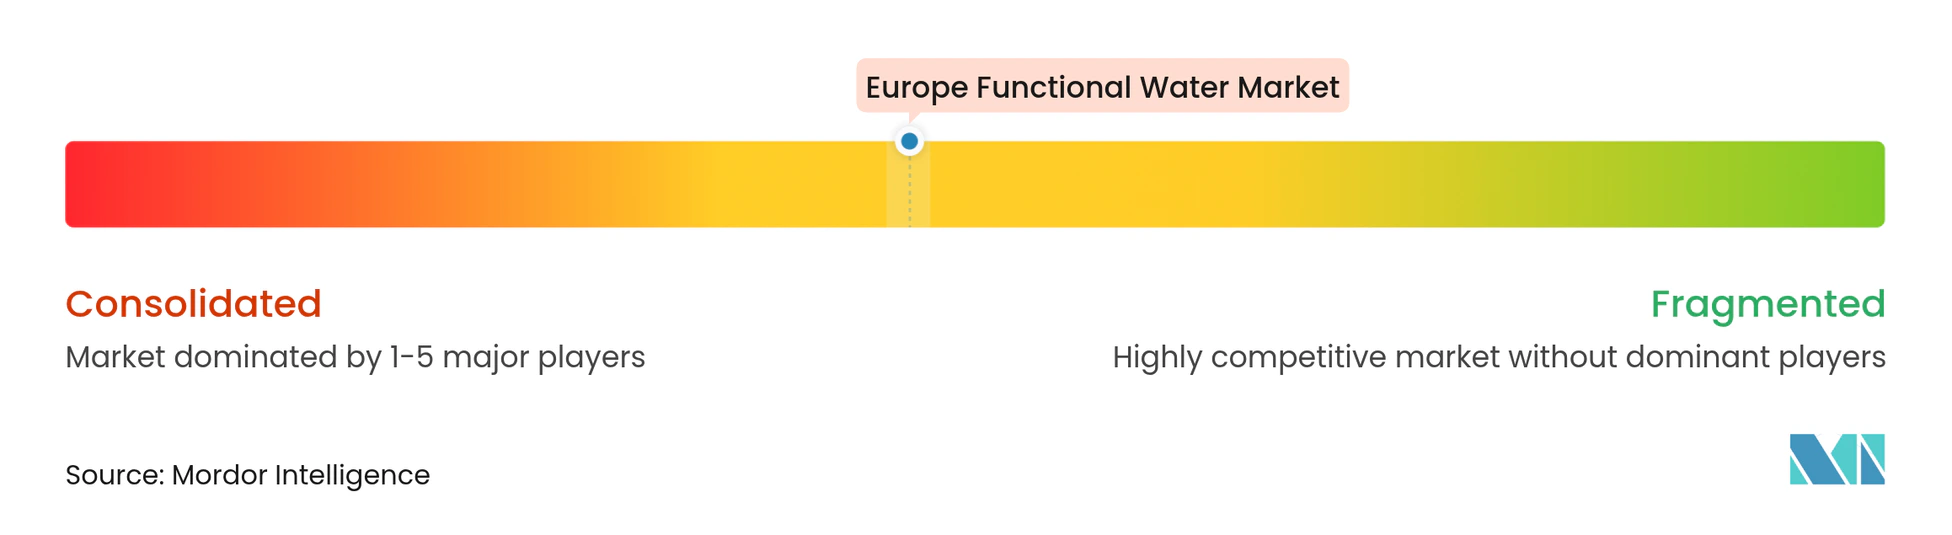
Der europäische Markt für funktionales Wasser stellt eine Wettbewerbslandschaft dar, in der multinationale Unternehmen neben regionalen Spezialisten und aufstrebenden Akteuren koexistieren. In Italien kontrollieren die acht größten Gruppen einen erheblichen Teil des Inlandsmarktes. Fragmentierung bleibt jedoch in Nord- und Westeuropa vorherrschend, wo lokale Quellen und Herkunftsmarken kleineren Akteuren ermöglichen, Marktanteile zu halten. Multinationale Unternehmen konzentrieren sich zunehmend auf Portfoliooptimierung und funktionale Premiumisierungsstrategien.
Anfang 2026 leitete Nestlé eine milliardenschwere Veräußerung seiner Flaschenwassersparte ein und lud zu Erstrundenangeboten für Marken wie Perrier und San Pellegrino ein. Private-Equity-Gesellschaften bereiten erhebliche Leveraged-Finanzierungen in Höhe eines Vielfachen des geschätzten Ergebnisses vor Zinsen, Steuern, Abschreibungen und Amortisierungen vor, was einen Wandel in der Marktwahrnehmung widerspiegelt. Während stilles Wasser als weniger profitabel gilt, erzielen funktionale und Premium-Wasserformate höhere Bewertungen. Danones Wassersparte erzielte im Jahr 2023 erhebliche Umsätze und machte einen bemerkenswerten Anteil am Gesamtumsatz des Unternehmens aus. Nach einer starken Cashgenerierung im Jahr 2024 wird erwartet, dass Danone Akquisitionen von Marken für funktionales Wasser verfolgt, um die Nachhaltigkeitspositionierung seiner Marken evian und Volvic zu ergänzen. Unterdessen erweitern Coca-Cola und PepsiCo ihre Hydratationsplattformen in den Bereich funktionaler Wässer. Bemerkenswerte Innovationen umfassen die Doseneinführung von smartwater Anfang 2024 und den elektrolytangereicherten Markteintritt von Powerade Power Water Ende 2025, was Fortschritte sowohl im Format als auch in der Funktionalität zeigt.
Marktlücken konzentrieren sich auf Proteinwässer, pflanzliche Anreicherung und Direct-to-Consumer-Abonnementmodelle. Zum Beispiel führte iPRO Ende 2025 ein Kollagenproteinwasser ein, während QNT im selben Jahr ein Proteinwasser in Dosen einführte. Diese Produkte adressieren die Schnittstelle von Hydratation, Sporternährung und Schönheit-von-innen-Trends. Beide stützen sich jedoch auf tierisches Kollagen, was pflanzliche Proteinwässer aufgrund von Herausforderungen bei Löslichkeit und Geschmack als unterversorgte Nische hinterlässt. Kleinere Marken nutzen auch digitale Kanäle, um traditionelle Einzelhandelsbarrieren zu umgehen. Vital Drinks beispielsweise sammelte Anfang 2024 erhebliche Mittel ein, um ein zuckerfreies Allvitamin-Quellwasser über Direct-to-Consumer-Plattformen und Amazon einzuführen. Dieser Ansatz ermöglicht es kleineren Akteuren, höhere Margen zu erzielen und direkt mit Verbrauchern in Kontakt zu treten.
Führende Unternehmen im europäischen Markt für funktionales Wasser
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Danone SA
-
Nestlé SA
-
Acqua Minerale San Benedetto SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für funktionales Wasser in Europa Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo Inc.
- Danone SA
- Nestlé SA
- Acqua Minerale San Benedetto SpA
- Vitamin Well AB
- Gerolsteiner Brunnen GmbH & Co. KG
- Highland Spring Ltd
- Donat Mg (Atlantic Grupa d.d.)
- Viwa Vitamin Water
- Ohmg Water
- Actiph Water
- Mattoni 1873 a.s.
- Protein2o Inc.
- Ferrarelle SpA
- Tata Consumer Products
- Sanpellegrino SpA
- Aqua Carpatica SA
- Vichy Catalan Corp.
- Voss Water
Lesen Sie die Analyse der funktionales Wasser in Europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für funktionales Wasser in Europa
- Juli 2026: Unilever expandierte seine Liquid I.V. Pulverhydratationsmarke in weitere europäische Märkte, darunter Spanien, Deutschland, Frankreich, Schweden und Island. Die Expansion skaliert funktionale Hydratation durch ein haltbares Format, das effizient über Grenzen transportiert wird und auf dieselben wellnessorientierten Anlässe abzielt wie funktionale Wässer.
- Mai 2026: Waterdrop schloss eine Finanzierungsrunde von über 100 Millionen EUR ab, mit Partnern darunter Aspeya und Atlantic Grupa. Das Kapital unterstützt den weiteren europäischen Einzelhandelsausbau für Wasserverbesserungsprodukte und erhöht den Wettbewerbsdruck auf Marken für funktionales Wasser durch angrenzende, portable Formate und stärkere Omnichannel-Ausführung.
- Mai 2024: Evian Sparkling wurde in recycelbaren Aluminiumdosen neben 100 % rPET-Flaschen eingeführt und richtet die Marke an Kreislaufverpackungszielen aus. Die Formaterweiterung stärkte die Premiumpositionierung und gab Einzelhändlern eine zusätzliche nachhaltige SKU-Wahl im Segment für Sprudel- und funktionsnahe Wässer.
Markt für funktionales Wasser in Europa Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der europäische Markt für funktionales Wasser verpacktes Trinkwasser, das mit zusätzlichen funktionalen Vorteilen positioniert ist. Diese Vorteile ergeben sich aus zugesetzten Vitaminen, Mineralstoffen, Elektrolyten oder ähnlichen Inhaltsstoffen, und der Markt wird nach dem Umsatzwert innerhalb Europas bemessen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind normales Flaschenwasser ohne funktionale Positionierung sowie nicht wasserbasierte funktionale Getränke wie kohlensäurehaltige Erfrischungsgetränke, Säfte, Energydrinks sowie trinkfertige Tee- und Kaffeegetränke.
Segmentierungsübersicht
- Nach Produkttyp
- Vitamin
- Protein
- Elektrolyt/Mineral
- Sonstiges
- Nach Verpackungstyp
- PET-Flaschen
- Dosen
- Sonstiges
- Nach Geschmack
- Aromatisiert
- Nicht aromatisiert
- Nach Vertriebskanal
- Supermärkte und Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Kanäle
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde verwendet, um klare Grenzen dafür festzulegen, was als funktionales Wasser in Europa gilt, und um die grundlegenden Marktsignale zu sammeln, die für die Modellierung benötigt werden. Wir haben öffentliche Quellen wie Eurostat für makroökonomische und Haushaltsausgabenkontext, UN Comtrade für Getränkehandelssignale, die Europäische Kommission für relevante Kennzeichnungs- und Lebensmittelinformationsvorschriften sowie nationale Statistikämter in wichtigen Ländern für Konsum- und Einzelhandelsindikatoren herangezogen.
Parallel dazu haben wir Unternehmensgeschäftsberichte, Investorenpräsentationen, Produkt- und Markenkataloge sowie seriöse Presseberichterstattung ausgewertet, um Preisleitern, Packungsgrößenmix und Vertriebswegmuster zu kartieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half dabei, Unternehmenserlösreferenzen zu standardisieren. Wir haben auch selektiv eine Patentdatenbank genutzt, um die Innovationsintensität rund um Anreicherungs- und Formulierungsansprüche zu messen. Diese Desk-Quellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Referenzen herangezogen, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in jedem Land tatsächlich als funktionales Wasser verkauft wird, und wie sich die Preise nach Packungsformat, Kanal und funktionalem Anspruch bewegen (zum Beispiel vitaminangereichertes Wasser im Vergleich zu elektrolytangereichertem Wasser). Wir haben mit Markenteams, Distributoren, einzelhandelsorientierten Managern und Kategorieexperten in ganz Europa gesprochen, damit Annahmen aus dem Desk-Research bei Bedarf korrigiert und dann trianguliert werden konnten, bevor die Marktgesamtwerte finalisiert wurden.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 14 % | Manager: 51 % |
Marktgröße und Prognose
Der Hauptaufbau verwendet einen Top-down-Ansatz, bei dem die Getränkenachfrage auf Länderebene rekonstruiert wird und dann funktionales Wasser mithilfe von Durchdringungs- und Mixannahmen nach Kanal und Produktpositionierung isoliert wird. Anschließend werden die Gesamtwerte mit selektiven Bottom-up-Prüfungen abgeglichen, wie z. B. Stichproben von Marken- und Eigenmarkenpreispunkten multipliziert mit beobachteten Volumina, sowie Distributions- und Einzelhandelskanal-Checks, die dabei helfen, zu identifizieren, wo das Modell zu hoch oder zu niedrig sein könnte.
Zu den wichtigsten Eingaben in Europa gehörten der durchschnittliche Einzelhandelspreis pro Liter nach Packungsformat, der Anteil von aromatisiertem gegenüber nicht aromatisiertem funktionalem Wasser, die Mixverschiebung hin zu Online- und Convenience-orientierten Käufen sowie das Tempo neuer funktionaler Ansprüche, die die Zahlungsbereitschaft beeinflussen. Wir haben verfolgt, wie Inflation und Promotionen die Preisrealisierung verändert haben, da derselbe Regalpreis im Laufe der Zeit in einen anderen Nettoumsatzwert übersetzt werden kann. Für die Prognose wurde eine Szenarioanalyse auf Preis- und Volumenpfade angewendet, gefolgt von einer ARIMA-basierten Überprüfung der historischen Reihe. Die endgültige Sichtweise wurde dann anhand des Konsenses aus Primärgesprächen über erwartete Preisgestaltung und Vertriebsexpansion angepasst.
Wo Unternehmenserlösreferenzen unvollständig waren, wurden Lücken durch Kanalaufteilungen auf Länderebene und typische Preisbänder behandelt. Wir haben die fehlenden Teile dann gegen Importtrends und beobachtete Einzelhandelssortimente getestet, um eine Überschätzung des langen Endes zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse gegen unabhängige Signale trianguliert, einschließlich implizierter Pro-Kopf-Ausgaben, Liter-pro-Käufer-Annahmen und Preis-pro-Liter-Spannen nach Kanal, damit das Gesamtergebnis mit dem realen Kaufverhalten konsistent bleibt. Ausreißer werden markiert, und wir überprüfen die zugrunde liegenden Eingaben erneut, wie z. B. plötzliche Preissprünge, ungewöhnliche Kanalanteile oder Ländersummen, die nicht mit der in Handels- und Verbrauchsindikatoren beobachteten Richtung übereinstimmen.
Eine zweite Analysten-Überprüfung wird abgeschlossen, um zu bestätigen, dass Definitionen, Währungsumrechnung und Länder-Rollups konsistent angewendet werden, gefolgt von einem abschließenden Durchgang zur Beseitigung von Rechen- und Logikfehlern. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Kennzeichnungsänderungen, starke Währungsbewegungen oder bemerkenswerte Preisanpassungen. Kurz vor der Lieferung werden die neuesten Entwicklungen erneut überprüft, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße des europäischen Marktes für funktionales Wasser von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für funktionales Wasser in Europa können variieren, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Produktgrenze nicht immer gleich definiert ist und die Preisgestaltung unterschiedlich behandelt werden kann. Unterschiede entstehen auch dadurch, welches Jahr als aktuelle Größe behandelt wird und ob der Wert aus Einzelhandelspreisen oder einem näheren Nettoumsatzwert aufgebaut wird.
Ein praktischer Treiber für Abweichungen ist, wie der Preis pro Liter während inflations- und promotionsintensiver Perioden aktualisiert wird, da ältere Preisannahmen den Wert unterschätzen können, selbst wenn die Volumina ähnlich aussehen. Ein weiterer häufiger Grund ist die geografische und kanalspezifische Abdeckung, bei der einige Schätzungen auf einer Teilmenge von Ländern basieren oder eine begrenzte Sichtweise auf Online- und Convenience-Kanäle verwenden und dann mithilfe breiter Verhältnisse hochskalieren, die nicht gegen lokale Muster überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,41 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 1,51 Milliarden USD (2025) | Verwendet eine andere Methode zur Preisrealisierung, die näher an Regalpreisen liegen kann, und sein Länderset und seine Kanalgewichtungen erscheinen breiter und weniger transparent, was den Gesamtwert erhöhen kann, selbst bei ähnlichen Volumenannahmen. |
| Branchenverleger B | 1,37 Milliarden USD (2024) | Verankert die aktuelle Größe auf einem früheren Jahr und trägt dann die Preisgestaltung mit längeren Aktualisierungsintervallen fort, und es ist weniger klar, wie Promotionen, Packungsgrößenmix und Währungstiming im Basiswert behandelt werden. |
Die Streuung spiegelt hauptsächlich Timing- und Preismechaniken wider und nicht eine völlig andere Sichtweise auf die Nachfrage. Durch die Aktualisierung des Preises pro Liter und der Währungsumrechnung näher am Basisjahresschnitt und die Überprüfung dieser Annahmen durch Distributions- und Einzelhandelsvalidierungsgespräche hält Mordor Intelligence den Wert für 2025 an nachvollziehbaren Eingaben gebunden, die land für land nachverfolgt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des europäischen Marktes für funktionales Wasser bis 2031?
Die Kategorie wird voraussichtlich bis 2031 1,99 Milliarden USD erreichen.
Wie schnell werden die Umsätze mit funktionalem Wasser in Deutschland wachsen?
Der Umsatz in Deutschland wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,71 % steigen.
Welcher Produkttyp wächst am schnellsten?
Elektrolyt- und Mineralwässer, prognostiziert mit einer CAGR von 8,58 % bis 2031.
Warum gewinnen Aluminiumdosen Marktanteile bei der europäischen Hydratation?
Steigende rPET-Kosten und die Recyclingfähigkeit von Aluminium treiben eine CAGR von 9,42 % für Dosen bis 2031 an.
Welchen Anteil hielten aromatisierte funktionale Wässer im Jahr 2025?
Aromatisierte Varianten erzielten in jenem Jahr 71,91 % des europäischen Umsatzes.