
Größe und Marktanteil des europäischen Rechenzentrums-SSD-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.75 Milliarden US-Dollar |
| Marktgröße (2026) | 10.55 Milliarden US-Dollar |
| Marktgröße (2031) | 25.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrums-SSD-Marktes von Mordor Intelligence
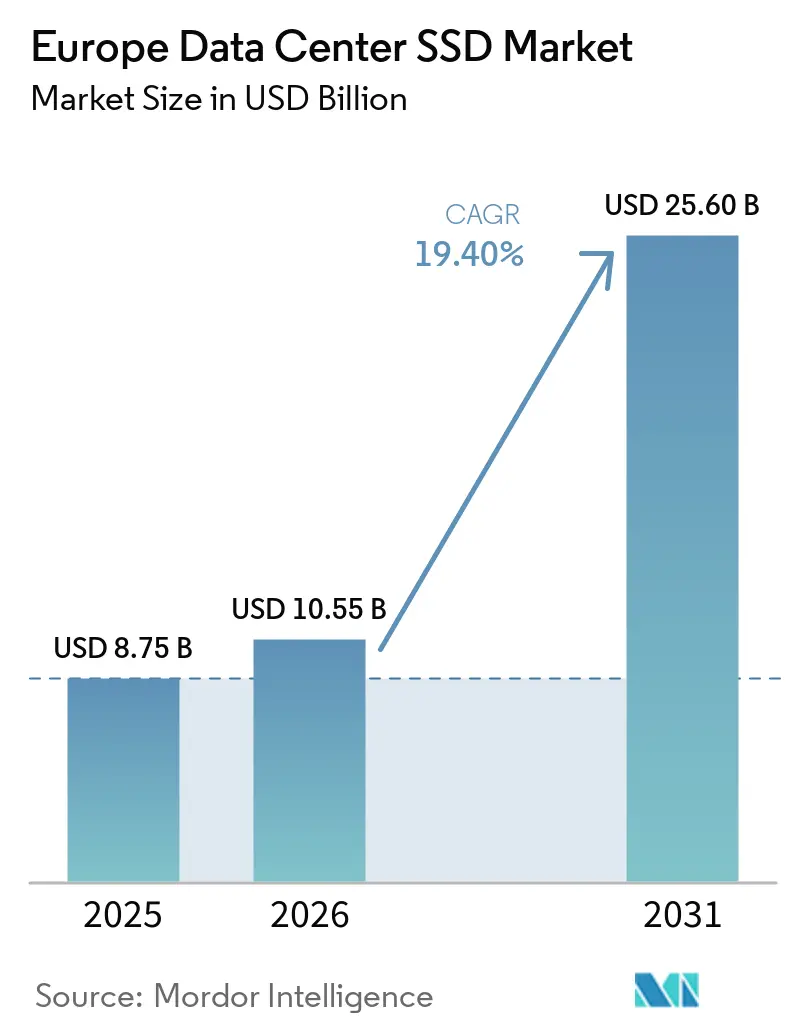
Die Europa Rechenzentrum SSD Marktgröße wird voraussichtlich von 8,75 Milliarden USD im Jahr 2025 und 10,55 Milliarden USD im Jahr 2026 auf 25,60 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 19,40 % verzeichnen.
Marktanalyse
Diese starke Entwicklung spiegelt den raschen Wandel der Region hin zu einer KI-zentrierten Infrastruktur sowie die Datenlokalisierungsvorschriften der EU wider, die beide latenzarme Flash-Speicher mit hohem Durchsatz anstelle von rotierenden Datenträgern erfordern. Stetig sinkende 3D-NAND-Kosten, die wachsende Reife der PCIe-5.0- und 6.0-Schnittstellen sowie Energieeffizienzvorschriften im Rahmen des EU Green Deal verstärken den Wechsel von HDDs zu SSDs in Hyperscale- und Colocation-Einrichtungen. Gleichzeitig belasten Controller-Engpässe und NAND-Preiszyklen weiterhin die Anbietermargen und drängen Lieferanten zu einer engeren Lieferkettenintegration und differenzierten Architekturen. Der Wettbewerbsdruck wird durch den Markteintritt von Software-definierten und Computational-Storage-Spezialisten weiter verschärft, die auf das KI-Leistungssegment des Europa Rechenzentrum SSD Marktes abzielen.
Wichtigste Erkenntnisse des Berichts
- Nach Formfaktor hielten 2,5-Zoll-U.2-Laufwerke im Jahr 2025 einen Umsatzanteil von 45 % am europäischen Rechenzentrum-SSD-Markt, während PCIe-Add-in-Karten bis 2031 voraussichtlich mit einem CAGR von 21,4 % wachsen werden.
- Nach Schnittstelle dominierte PCIe im Jahr 2025 mit 70 % des europäischen Rechenzentrum-SSD-Marktanteils; NVMe-oF ist die am schnellsten wachsende Schnittstelle mit einem CAGR von 20,5 % bis 2031.
- Nach NAND-Technologie erfasste TLC im Jahr 2025 einen Anteil von 54 % am europäischen Rechenzentrum-SSD-Marktvolumen, während QLC das höchste prognostizierte Wachstum mit einem CAGR von 21,0 % bis 2031 aufweist.
- Nach Laufwerksarchitektur entfielen Mixed-Use-Produkte (3 DWPD) im Jahr 2025 auf 41,0 % des europäischen Rechenzentrum-SSD-Marktvolumens und entwickeln sich mit einem CAGR von 22,5 % bis 2031.
- Nach Kapazitätsbereich entfielen 2–4 TB im Jahr 2025 auf 35,50 % des europäischen Rechenzentrum-SSD-Marktvolumens und entwickeln sich mit einem CAGR von 23,10 % bis 2031.
- Nach Endnutzer erfassten Hyperscale-Cloud-Anbieter im Jahr 2025 einen Anteil von 49,2 % am europäischen Rechenzentrum-SSD-Marktvolumen, während Colocation-Einrichtungen das höchste prognostizierte Wachstum mit einem CAGR von 19,8 % bis 2031 aufweisen.
- Nach Land führte Deutschland im Jahr 2025 mit 25,8 % des europäischen Rechenzentrum-SSD-Marktanteils, während die Niederlande bis 2031 einen CAGR von 19,60 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende KI- und HPC-Arbeitslasten in europäischen Hyperscale-Rechenzentren beschleunigen die NVMe-Einführung | +6.20% | Deutschland, Niederlande, Irland, Frankreich | Mittelfristig (2–4 Jahre) |
| Klimaneutrale Vorgaben des EU-Green-Deals begünstigen energieeffiziente SSD-Infrastruktur | +4.80% | EU-weit, am stärksten in Deutschland und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Sinkende USD/GB-Kosten von 3D-NAND ermöglichen Preisparität mit leistungsstarken HDDs | +3.90% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Edge-Rechenzentren mit Bedarf an hochdichten, energiesparenden SSDs | +2.70% | Vereinigtes Königreich, Deutschland, Frankreich, nordische Länder | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanforderungen des EU-Datenschutzgesetzes stimulieren regionale All-Flash-Bereitstellungen | +2.10% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Horizon-Europe-Anreize fördern die Einführung von Computational-Storage- und CXL-gebundenen SSDs | +1.50% | Deutschland, Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI- und HPC-Arbeitslasten in europäischen Hyperscale-Rechenzentren beschleunigen die NVMe-Einführung
Hyperscale-Betreiber überarbeiten ihre Speicher-Stacks grundlegend, um sequenzielle Schreibgeschwindigkeiten von über 10 GB/s auf Laufwerksebene zu erreichen, die für das Checkpointing großer Sprachmodelle erforderlich sind. Microns 9550 NVMe SSD liefert 14,0 GB/s Lesegeschwindigkeit bei 43 % geringerem Aktivleistungsverbrauch und verdeutlicht, warum der europäische Rechenzentrum-SSD-Markt von SATA und SAS in Richtung PCIe 5.0 und bald PCIe 6.0 schwenkt [1]. KI-Trainingscluster bevorzugen zudem hochausdauernde TLC-Laufwerke, während Inferenzknoten zunehmend kapazitätsdichte QLC-Laufwerke einsetzen, was eine zweigleisige Beschaffungsstrategie im europäischen Rechenzentrum-SSD-Markt festigt.
Klimaneutrale Vorgaben des EU-Green-Deals begünstigen energieeffiziente SSD-Infrastruktur
Rechenzentren verbrauchten im Jahr 2024 in Deutschland 18 Milliarden kWh, was 3,7 % des nationalen Verbrauchs entspricht, und lösten damit Anforderungen für eine 50-prozentige Nutzung erneuerbarer Energien im Jahr 2025 und eine vollständige Dekarbonisierung bis 2027 aus [2]. SSD-Arrays verbrauchen etwa 80 % weniger Strom als gleichwertige Festplatten-Arrays, und Anbieter wie KIOXIA haben PCIe-5.0-Laufwerke eingeführt, die für einen Dauerbetrieb unter 10 W optimiert sind. Diese Effizienzgewinne ermöglichen es Betreibern, anspruchsvolle PUE-Schwellenwerte zu erreichen, und machen SSD-First-Architekturen zu einem zentralen Bestandteil der Compliance-Pläne im europäischen Rechenzentrums-SSD-Markt.
Sinkende USD/GB-Kosten von 3D-NAND ermöglichen Preisparität mit leistungsstarken HDDs
Die Einführung von 321-Schicht- und über 400-Schicht-NAND in der Industrie senkt die Bitkosten auf Rekordtiefstände. Der deutsche Einzelhandelspreis für 1-TB-NVMe-Laufwerke fiel im Jahr 2024 auf 40 EUR, ein Rückgang von 60 % gegenüber 2022, wodurch SSDs in Reichweite von Leistungsfestplatten-Budgets gelangen. Massenproduktionsgewinne ermöglichen es Anbietern, Margen zu verteidigen und gleichzeitig Listenpreise zu senken, was die Flash-Einführung in kostenempfindlichen Colocation-Racks im europäischen Rechenzentrums-SSD-Markt beschleunigt.
Ausbau von Edge-Rechenzentren mit Bedarf an hochdichten, energiesparenden SSDs
5G-Backhaul und latenzempfindliche Arbeitslasten erfordern Mikro-Rechenzentren innerhalb von 20 km von den Endnutzern. KIOXIAs LC9-Serie bietet 122,88 TB in einem 2,5-Zoll-Gehäuse und ermöglicht es Edge-Standorten, über 1 PB pro 1U bereitzustellen, ohne 20 W pro Laufwerk zu überschreiten. Nordische Einrichtungen, die erneuerbare Energien nutzen, verstärken die Nachfrage nach robusten, temperaturtoleranten SSDs im europäischen Rechenzentrums-SSD-Markt zusätzlich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | ||
|---|---|---|---|---|---|
| NAND-Preisvolatilitätszyklen komprimieren Anbietermargen | -3.40% | EU-weit | Kurzfristig (≤ 2 Jahre) | ||
| Anhaltende Controller-IC-Engpässe verlängern Lieferzeiten für Unternehmens-SSDs | -2.80% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) | ||
| Strengere Elektroschrott-Vorschriften erhöhen die Lebenszykluskonformitätskosten | -1.90% | EU-weit | Langfristig (≥ 4 Jahre) | ||
| Fragmentierte NVMe-oF-Implementierungen schränken die Cloud-Interoperabilität ein | -1.30% | Deutschland, Vereinigtes Königreich, Niederlande | Mittelfristig (2–4 Jahre) | ||
| Quelle: Mordor Intelligence | |||||
NAND-Preisvolatilitätszyklen komprimieren Anbietermargen
Die vierteljährlichen Unternehmens-SSD-Preise schwankten im Jahr 2024 um 20–30 %, da Lieferanten zwischen Kapazitätskürzungen und Bestandskorrekturen wechselten. Europäische Kanalpartner ohne eigene NAND-Fertigungsanlagen hatten Schwierigkeiten, Aufschläge zu absorbieren, was Bestellungen verzögerte und Erneuerungszyklen im europäischen Rechenzentrums-SSD-Markt verlängerte [3].
Anhaltende Controller-IC-Engpässe verlängern Lieferzeiten für Unternehmens-SSDs
Fortschrittliche PCIe-5.0-Controller teilen sich 7-nm- und 5-nm-Fertigungslinien mit Automobil- und Mobil-SoCs. Die Lieferzeiten für Unternehmens-NVMe-Laufwerke stiegen Anfang 2025 auf 16–24 Wochen, was europäische Betreiber dazu zwang, Volumenverpflichtungen sechs Monate im Voraus zu sichern, was die Flexibilität einschränkt und den Betriebskapitalbedarf im europäischen Rechenzentrums-SSD-Markt erhöht [4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
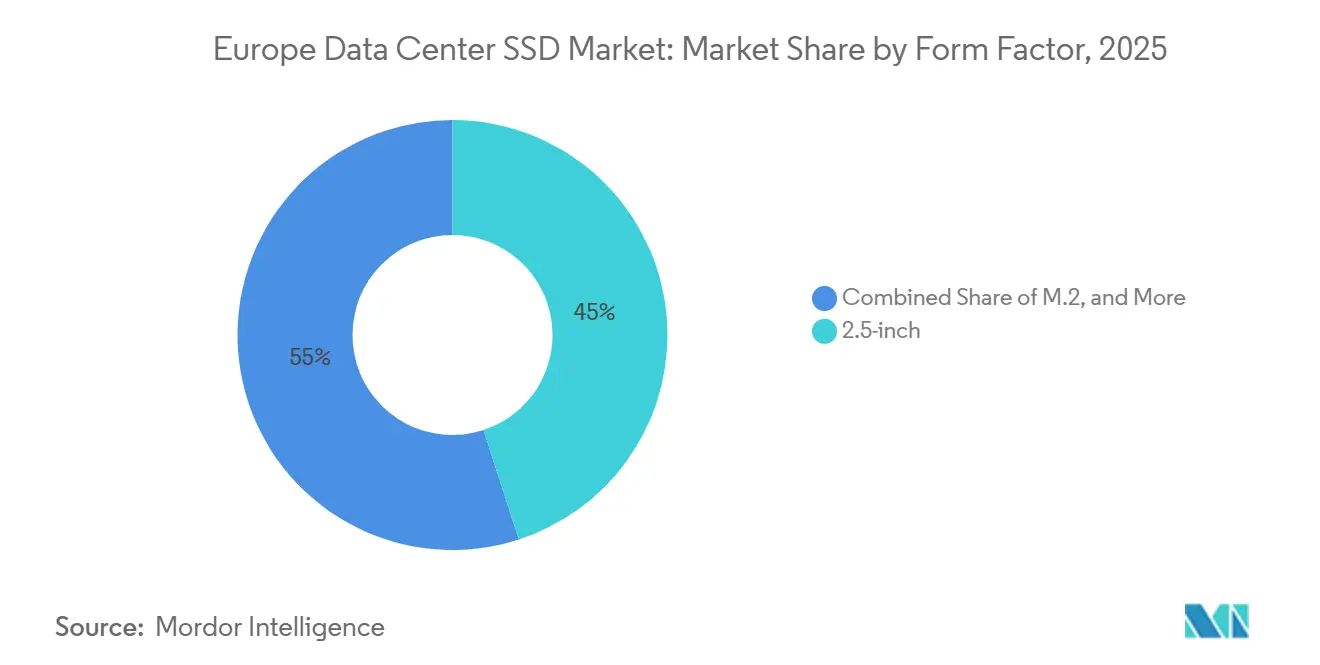
Übergang von U.2 zu dichteoptimiertem EDSFF2,5-Zoll-U.2-Laufwerke dominierten auch 2025 und erzielten mit 45 % des Europa Rechenzentrum SSD Marktanteils dank breiter Serverkompatibilität. PCIe-Erweiterungskarten gewinnen jedoch zunehmend an Verbreitung und wachsen mit einer CAGR von 21,4 %, da KI-Knoten maximale Bandbreite pro Steckplatz anstreben. EDSFF-Designs skalieren von einer Durchdringung von 7,2 % im Jahr 2022 auf prognostizierte 25,9 % bis 2027. Das neue E3.S-Format ermöglicht es Betreibern, 60 TB pro Gerät zu speichern, was 1,2 PB pro Rack-Einheit entspricht und gleichzeitig den Watt-pro-Terabyte-Wert um bis zu 30 % reduziert. Dieser Dichtevorteil entspricht den Rack-Platzbeschränkungen in den Hubs Frankfurt und Amsterdam und unterstützt den regulatorischen Druck für umweltfreundlichere Recheninfrastrukturen im Europa Rechenzentrum SSD Markt.
Hyperscaler validieren EDSFF durch offene Hardware-Programme, und Komponentenanbieter reagieren mit hot-pluggfähigen, frontseitig wartbaren Einschüben, die den Bedarf an überdimensionierten Backplanes eliminieren. Deutschlands Finanzhandels-Cluster und die Cloud-Gaming-Farmen der Niederlande sind frühe Anwender und drängen ODMs dazu, E1.L und E3.S in neuen Server-Stücklisten zu priorisieren. Infolgedessen werden 2,5-Zoll-Lieferungen langsam wachsen und hauptsächlich Legacy-Knoten bedienen, während EDSFF und Erweiterungskarten die inkrementelle Kapazitätsnachfrage im gesamten Europa Rechenzentrum SSD Markt abdecken.

Nach Schnittstelle:
PCIe-Dominanz und der Aufstieg von NVMe-oFPCIe hielt 70 % des Umsatzanteils im Jahr 2025 und festigte seine Rolle als Backbone-Schnittstelle für moderne Flash-Arrays im Europa Rechenzentrum SSD Markt. PCIe 5.0 verdoppelt die Lane-Bandbreite auf 32 GT/s und bietet Spielraum für sequenzielle Lesevorgänge von über 14 GB/s. NVMe-oF, obwohl heute wertmäßig nur 7 %, skaliert mit einer CAGR von 20,5 %, da Betreiber disaggregierte Architekturen einsetzen, die Flash hinter 100-Gbit/s-Ethernet-Fabrics bündeln. Frühe Schwachstellen bei anbieterspezifischen Transportprotokollen werden durch Plug-Fests der Storage Networking Industry Association behoben, die auf herstellerübergreifende Target-Initiator-Kompatibilität abzielen.
SATA- und SAS-Lieferungen befinden sich in einem strukturellen Rückgang, behalten jedoch Nischen in Archivierungsebenen und dual-portierten unternehmenskritischen Arrays. Im Prognosezeitraum werden PCIe 6.0 und CXL 3.0-angebundene Speichergeräte die Protokoll-Roadmap erweitern und die Leistungsführerschaft stärken, während sie gleichzeitig speichersemantischen Zugriff auf Flash in datenintensiven KI-Pipelines im gesamten Europa Rechenzentrum SSD Markt ermöglichen.
Nach NAND-Technologie:
QLC gewinnt an DynamikTLC entfiel 2025 auf 54 % der Abrechnungen und bietet ausgewogene Ausdauer zu akzeptablen Kosten pro Gigabyte. QLC ist jedoch der am schnellsten wachsende Bereich mit einer CAGR von 21,0 %, da Fehlerkorrektur- und Wear-Leveling-Algorithmen reifen. Metas öffentliche Einführung von QLC für Inferenz-Cluster verdeutlicht das Vertrauen in sein leseorientiertes Ausdauerprofil. Samsungs 280-Schicht-QLC und Microns 232-Schicht-Hochläufe ermöglichen es 30-TB-QLC-Laufwerken, Preisparität mit 3,84-TB-Leistungs-HDDs zu erreichen, was neue Nachfrage in den Bereichen Protokollierung, Content Delivery und Cold-Data-Pools im gesamten Europa Rechenzentrum SSD Markt erschließt.
Nach Laufwerksarchitektur:
Laufwerke für gemischte Nutzung dominierenMixed-Use-3-DWPD-Modelle erzielten 2025 einen Umsatzanteil von 41,0 % und weisen mit einer CAGR von 22,5 % die stärkste Entwicklung auf, da Virtualisierung die Workload-Grenzen verwischt. Betreiber bevorzugen eine SKU, die OLTP-Bursts, analytische Abfragen und periodische sequenzielle Scans abdeckt. Write-Intensive-10-DWPD-Laufwerke bleiben für Finanzhauptbücher unverzichtbar, während Read-Intensive-1-DWPD-SSDs CDN-Caches bedienen. Ausgewogene Mixed-Use-Portfolios vereinfachen die Beschaffung und senken das Lagerrisiko im gesamten Europa Rechenzentrum SSD Markt.
Nach Kapazitätsbereich:
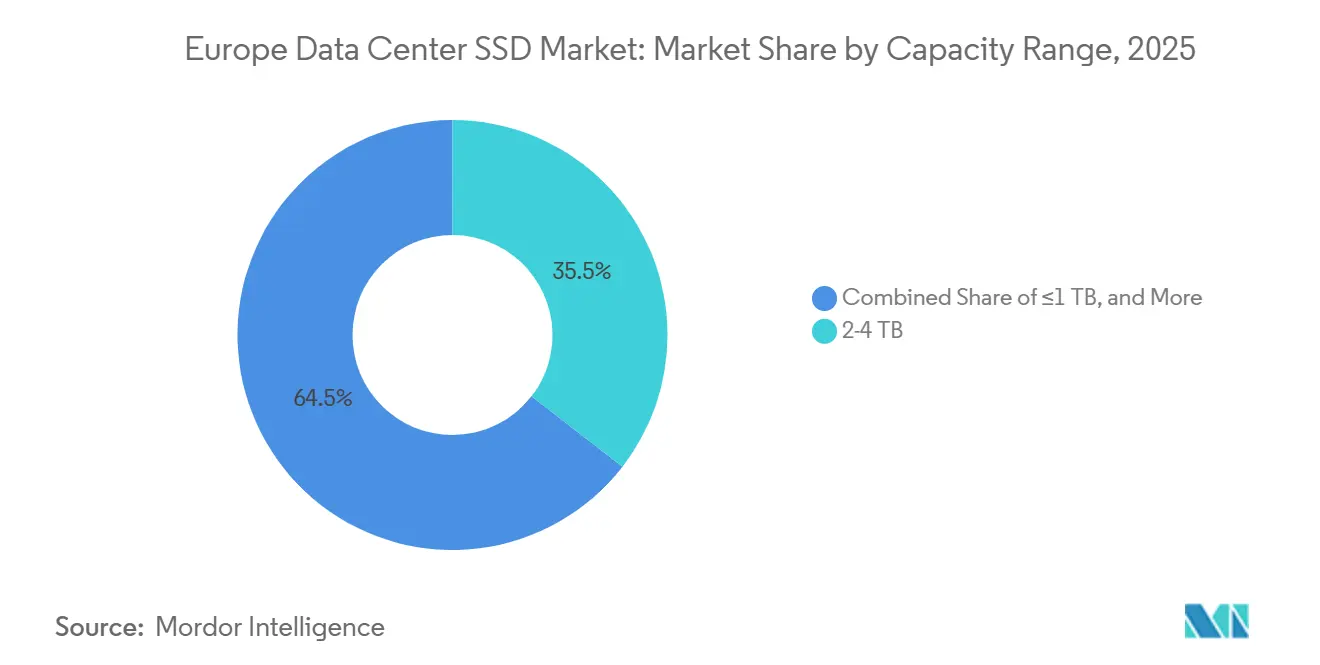
Der optimale Bereich von 2–4 TBDas 2–4-TB-Segment dominierte 2025 mit einem Anteil von 35,5 % und ist auf dem Weg zu einer CAGR von 23,1 %. Diese Kapazität entspricht gängigen DRAM-zu-Flash-Verhältnissen in Single-Socket-Servern, minimiert ungenutzte Kapazität und erleichtert die Wiederherstellungszeiten bei Ausfällen. Kostenkurven und Ausfallratendaten zeigen, dass 2–4-TB-Laufwerke ein 15–20 % besseres Preis-Leistungs-Verhältnis als kleinere oder größere Größen bieten, was die Käuferpräferenz im Europa Rechenzentrum SSD Markt stärkt.
Nach Endnutzer:
Hyperscale-Skalierung vs. Colocation-WachstumHyperscale-Clouds hielten 2025 49,2 % des Umsatzes, was Direktbezugsverträge und eine enge Integration mit SSD-Roadmaps widerspiegelt. Dennoch verzeichnen Colocation-Anbieter mit einer CAGR von 19,8 % das schnellste Wachstum, da Unternehmen latenzempfindliche Workloads in carrier-neutrale Standorte verlagern, um Datensouveränitäts- und Multicloud-Strategien zu erfüllen. Dieses neue Nachfrageprofil drängt Anbieter dazu, Referenzarchitekturen zu entwickeln, die für die Servicequalität bei gemeinsamer Nutzung optimiert sind, und erhöht die Vielfalt im Europa Rechenzentrum SSD Markt.
Geografische Analyse
Deutschland Rechenzentrum SSD-Markt
Deutschland bleibt das Epizentrum des Europa Rechenzentrum SSD Marktes und sicherte sich 2025 mit einem Umsatzanteil von 25,8 % auf der Grundlage seiner installierten IT-Last von 2.700 MW und der Rolle Frankfurts als zentraler Switching-Knoten von DE-CIX. Netzstabilität und klare Genehmigungsverfahren ziehen milliardenschwere Erweiterungen von AWS und Microsoft an, die beide auf All-Flash-Speicher-Pods ausgelegt sind, um das KI-Modelltraining zu unterstützen. Energieeffizienzvorschriften verpflichten Betreiber, bereits 2025 50 % erneuerbare Energien zu beziehen – ein Ziel, das durch Windkompensationen in Schleswig-Holstein und Solareinspeisung in Bayern erreicht wird, was die SSD-Adoption gegenüber HDDs weiter fördert.
Niederlande Rechenzentrum SSD-Markt
Die Niederlande sind das am schnellsten wachsende Territorium mit einem CAGR von 19,60 % bis 2031. Googles Erweiterung in Höhe von 640 Millionen USD in Groningen sowie die Konnektivitätsdichte des AMS-IX in Amsterdam ziehen Hyperscale-Mieter an, die PCIe-5.0-Flash-Arrays für Cloud-Gaming und Streaming benötigen. Sub-1,15-PUE-Werte, ermöglicht durch indirekte Verdunstungskühlung und Ökostrom-PPAs, stärken den Fall für den dichten Flash-Einsatz in niederländischen Campusanlagen entlang küstennaher Windkorridore.
Europa Rechenzentrum SSD-Markt
Das Vereinigte Königreich, Frankreich und Irland bilden die nächste Nachfrageebene. Das Clearing von Finanztransaktionen in London und aufstrebende KI-Zentren in Cambridge stimulieren die Beschaffung von schreibintensiven SSDs, während Paris groß angelegte KI-Rechencluster beherbergt, die durch nukleare Grundlast gespeist werden und die Kohlenstoffintensität pro Inferenz senken. Irlands Steueranreize ziehen weiterhin große US-Technologieunternehmen an und sorgen für stetige Importe von NVMe-Laufwerken für gemischte Nutzung, trotz Leistungskontingentbeschränkungen rund um Dublin. Zusammen verleihen diese Teilmärkte dem europäischen Rechenzentrum SSD-Markt Resilienz, indem sie die Abhängigkeit von einer einzigen Region verringern.
Wettbewerbslandschaft
Samsung, KIOXIA, Micron, Western Digital und Solidigm verankern gemeinsam das Angebot mit vertikal integrierten Flash- und Controller-Stacks. Western Digitals Ausgliederung seiner NAND-Sparte im Jahr 2025 in eine eigenständige SanDisk-Einheit unterstreicht eine strategische Zweiteilung zwischen Festplatten- und Flash-Portfolios, die eine schärfere Ausrichtung von Forschung und Entwicklung auf KI-zentrierte Arbeitslasten ermöglicht. Samsung erweiterte sein Portfolio durch die Übernahme des HVAC-Spezialisten FläktGroup, ein ungewöhnlicher Schritt, der Wärmemanagement-IP in zukünftige Speicherplattformen einbettet – ein Differenzierungsmerkmal im europäischen Rechenzentrums-SSD-Markt.
Mittelständische Herausforderer wie Lightbits Labs und GRAID Technology konzentrieren sich auf softwaredefinierte und Computational-Storage-Lösungen, die die Verarbeitung von Host-CPUs auslagern und bis zu 30 % Latenzreduzierung in KI-Inferenzpfaden versprechen. Controller-Hersteller Phison und Silicon Motion konkurrieren um 5-nm-Fertigungskapazitäten, um PCIe-6.0-Designs mit 28 GB/s zu liefern. ODM-White-Box-Anbieter nutzen Open-Compute-Project-Spezifikationen, um Eintrittsbarrieren zu senken und die Kommoditisierung im Mainstream-Segment zu beschleunigen, während Premium-KI-Laufwerke für Innovatoren margenreich bleiben. Insgesamt neigt die Käuferpräferenz zunehmend zu Anbietern, die Silicon-to-System-Kontrolle und eine glaubwürdige Nachhaltigkeits-Roadmap nachweisen – Merkmale, die für eine Skalierung im europäischen Rechenzentrums-SSD-Markt erforderlich sind.
Marktführer im europäischen Rechenzentrums-SSD-Markt
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Hewlett Packard Enterprise Co.
-
Silicon Motion Technology Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum SSD Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Kingston Technology Corp.
- Phison Electronics Corp.
- Silicon Motion Technology Corp.
- Marvell Technology, Inc.
- Viking Enterprise Solutions
- Swissbit AG
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Hewlett Packard Enterprise Co.
- Lightbits Labs Ltd.
- GRAID Technology Inc.
- Nimbus Data, Inc.
- Pure Storage, Inc.
- Fujitsu Limited
- Dell Technologies Inc. (Dell EMC Enterprise SSDs)
Neueste Industrielle Entwicklungen in Europa Rechenzentrum SSD Markt
- Mai 2025: Samsung Electronics erwarb FläktGroup für 1,5 Milliarden EUR, um die Integration der Rechenzentrumskühlung zu verbessern.
- Mai 2025: KIOXIA stellte die CM9-Serie PCIe-5.0-NVMe-SSDs vor, die eine Kapazität von bis zu 61,44 TB und einen um 95 % höheren sequenziellen Schreibdurchsatz als Vorgängergenerationen bieten.
- Februar 2025: Western Digital schloss die Abspaltung seines Flash-Geschäfts ab und schuf eine unabhängige SanDisk-Einheit mit Fokus auf NAND-Technologien.
- Februar 2025: Fluidstack unterzeichnete eine Vereinbarung über 10 Milliarden EUR mit der französischen Regierung zum Bau eines 1-GW-KI-Supercomputers, der mit Kernenergie betrieben wird.
Berichtsumfang des europäischen Rechenzentrums-SSD-Marktes
Segmentierungsübersicht
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Erweiterungskarte |
| EDSFF (E1.S/E1.L/E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1-DWPD) |
| Gemischte Nutzung (3-DWPD) |
| Schreibintensiv (10-DWPD) |
| ≤1 TB |
| 1–2 TB |
| 2–4 TB |
| ≥4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation- und carrier-neutrale Einrichtungen |
| Rechenzentren für Unternehmen und Finanzdienstleistungen |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Niederlande |
| Irland |
| Übriges Europa |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) |
| M.2 | |
| PCIe-Erweiterungskarte | |
| EDSFF (E1.S/E1.L/E3) | |
| Nach Schnittstelle | SATA |
| SAS | |
| PCIe | |
| Nach NAND-Technologie | SLC |
| MLC | |
| TLC | |
| QLC | |
| Nach Laufwerksarchitektur | Leseintensiv (1-DWPD) |
| Gemischte Nutzung (3-DWPD) | |
| Schreibintensiv (10-DWPD) | |
| Nach Kapazitätsbereich | ≤1 TB |
| 1–2 TB | |
| 2–4 TB | |
| ≥4 TB | |
| Nach Endnutzer | Hyperscale-Cloud-Anbieter |
| Colocation- und carrier-neutrale Einrichtungen | |
| Rechenzentren für Unternehmen und Finanzdienstleistungen | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-SSD-Markt im Jahr 2025?
Die Europa Rechenzentrum SSD Marktgröße beläuft sich im Jahr 2025 auf 8,75 Milliarden USD.
Wie schnell wird der europäische Rechenzentrums-SSD-Markt bis 2031 wachsen?
Der Umsatz wird voraussichtlich 25,6 Milliarden USD erreichen, was einem CAGR von 19,40 % bis 2031 entspricht.
Welches Land führt den europäischen Rechenzentrums-SSD-Markt an?
Deutschland führt mit einem Marktanteil von 25,8 % dank des dichten Interconnection-Ökosystems in Frankfurt.
Warum dominieren PCIe-Schnittstellen den europäischen Rechenzentrums-SSD-Markt?
PCIe 5.0 und 6.0 liefern die für KI-Workloads erforderliche Bandbreite und verschaffen PCIe im Jahr 2025 einen Anteil von 70 %.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Europa Rechenzentrums-Speichermarkt Speichernachfrage in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Naher Osten Data-Center-Storage-Markt Speicher-Nachfrage im Nahen Osten, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Rechenzentrums-Speichermarkt Südafrika Speicherlösungen in Südafrika, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Singapur Rechenzentrum-Speicher-Markt Speicher in Singapur, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich Speicher im Vereinigten Königreich, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Speicher in Rechenzentren in Kanada Speicher in Kanada, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Indonesien Rechenzentrums-Speichermarkt Speicherung in Indonesien, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Frankreich Rechenzentrums-Speichermarkt Speicher in Frankreich, unterteilt nach Anlagengröße und Tier.