
Marktgröße und Marktanteile für Clearinghäuser und Abwicklung in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.05 Billiarden US-Dollar |
| Marktgröße (2026) | 2.08 Billiarden US-Dollar |
| Marktgröße (2031) | 2.24 Billiarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.52 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Clearinghäuser und Abwicklung in Europa von Mordor Intelligence
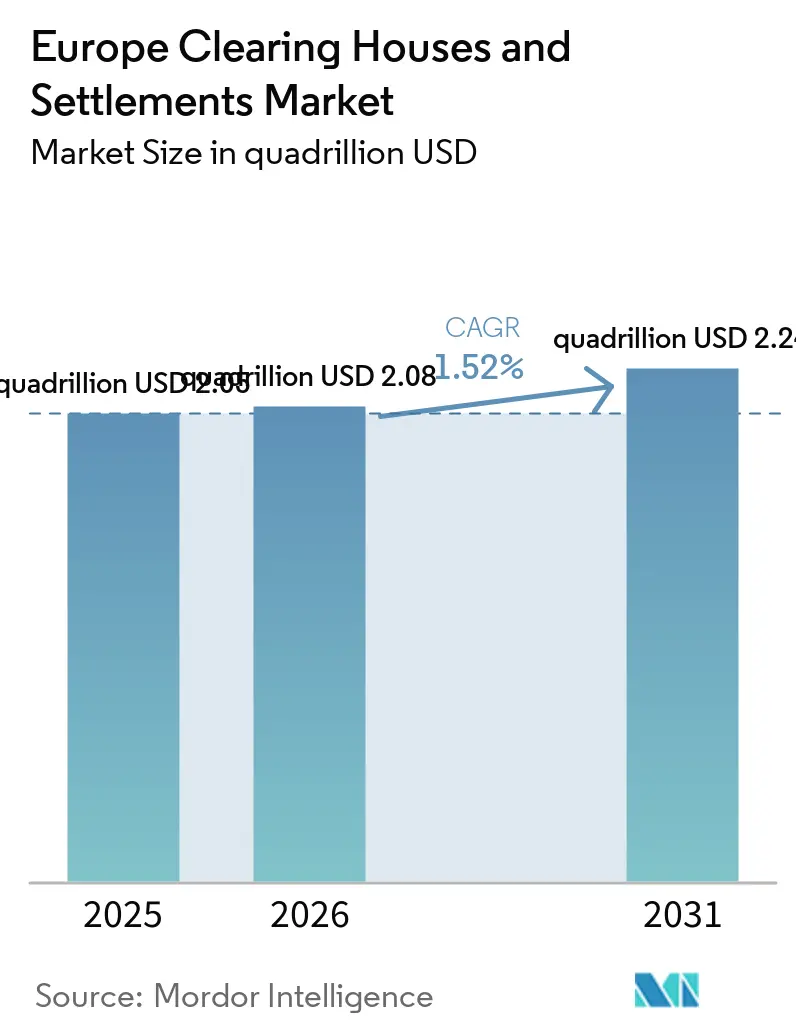
Der europäische Markt für Clearinghäuser und Abwicklungen wurde im Jahr 2025 auf 2,05 Quadrillionen USD bewertet und soll von 2,08 Quadrillionen USD im Jahr 2026 auf 2,24 Quadrillionen USD bis 2031 wachsen, bei einer CAGR von 1,52 % während des Prognosezeitraums (2026–2031). Steigende Investitionen in regulierungsgetriebene Automatisierung, die rasche Migration zu T+1-Abwicklungszyklen und die Konsolidierung der TARGET-Dienste durch die Europäische Zentralbank bilden das Fundament dieser Expansion[1]. Die von der ESMA im Jahr 2024 veröffentlichten Stresstestergebnisse haben Konzentrationsrisiken bei großen zentralen Gegenparteien aufgezeigt und die Marktteilnehmer gezwungen, Risiko-Engines aufzurüsten und Kapitalpuffer zu vertiefen, wodurch hohe Markteintrittsbarrieren weiter gefestigt werden. Gleichzeitig lenken die im Januar 2025 in Kraft getretenen Basel-III-Endgame-Sicherheitenregeln bilaterale Derivate-Flüsse in das zentrale Clearing und erweitern damit die Einnahmenbasis für führende Plattformen. Digitale-Ledger-Pilotprojekte im Rahmen des EU-DLT-Pilotregimes bieten einen weiteren strukturellen Rückenwind, indem sie Anwendungsfälle für Smart-Contract-Clearing erschließen, die derzeit in Deutschland und den Niederlanden erprobt werden.
Wesentliche Erkenntnisse des Berichts
- Nach Typ hielten Outward-Clearinghäuser im Jahr 2025 einen Marktanteil von 55,74 % am europäischen Markt für Clearinghäuser und Abwicklungen; Inward-Clearinghäuser werden voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen – dem stärksten Wachstum innerhalb der Typsegmentierung.
- Nach Dienstleistung erfasste TARGET2 im Jahr 2025 einen Anteil von 41,32 % an der Marktgröße des europäischen Marktes für Clearinghäuser und Abwicklungen; SEPA-Dienste sollen bis 2031 mit einer CAGR von 6,49 % wachsen – dem höchsten Wert innerhalb der Dienstleistungssegmentierung.
- Nach Teilnehmertyp entfielen im Jahr 2025 65,05 % der Marktgröße des europäischen Marktes für Clearinghäuser und Abwicklungen auf Banken; Zahlungsdienstleister sollen bis 2031 mit einer CAGR von 8,23 % wachsen und damit alle anderen Teilnehmergruppen übertreffen.
- Geografisch gesehen hatte das Vereinigte Königreich im Jahr 2025 einen Anteil von 18,62 % an der Marktgröße des europäischen Marktes für Clearinghäuser und Abwicklungen; die Nordics sollen bis 2031 mit einer CAGR von 5,87 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Migration zu T+1-Abwicklungszyklen | +2.1% | EU-weit, frühe Einführung in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| EZB-Konsolidierung der TARGET-Dienste | +1.8% | Eurozone, Ausweitung auf DKK und andere Währungen | Kurzfristig (≤ 2 Jahre) |
| Anstieg der paneuropäischen ETF- und Derivate-Volumina | +1.4% | Knotenpunkte Frankfurt und Amsterdam | Langfristig (≥ 4 Jahre) |
| Basel-III-Sicherheitenregeln | +1.2% | EU und Vereinigtes Königreich, Ausstrahlung auf die Schweiz | Kurzfristig (≤ 2 Jahre) |
| DLT-basierte Smart-Contract-Clearing-Pilotprojekte | +0.9% | Deutschland, die Niederlande und Frankreich | Langfristig (≥ 4 Jahre) |
| ESG-gebundene Repo-Nachfrage | +0.7% | Nordics, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Migration zu T+1-Abwicklungen treibt Infrastrukturmodernisierung voran
Die ESMA bestätigte im Januar 2025, dass alle EU-Handelsplätze bis zum 11. Oktober 2027 T+1-Abwicklungen einführen müssen – die größte operative Überarbeitung seit dem Start von TARGET2-Securities. Euroclear und Clearstream, zwei bedeutende Zentralverwahrer, haben erhebliche finanzielle Mittel zur Verbesserung der Straight-Through-Processing-Kapazitäten bereitgestellt. Diese Upgrades sollen die Herausforderungen durch verkürzte Abwicklungszeiträume bewältigen. Branchenakteure prognostizieren, dass diese Fortschritte zu einer messbaren Reduzierung von Abwicklungsausfällen führen werden, insbesondere da kürzere Abwicklungszyklen zu einem verbesserten Liquiditätsmanagement und einer höheren operativen Effizienz beitragen. Schnellere Post-Trade-Fenster verstärken zudem den Sicherheitenumsatz und eröffnen neue Einnahmechancen für Clearinghäuser, die Margin und Abwicklung nahezu in Echtzeit integrieren können. Der Übergang zwingt Buy-Side-Unternehmen dazu, die Handelsbestätigung innerhalb von Stunden zu automatisieren, was die Nachfrage nach standardisiertem ISO-20022-Messaging entlang der gesamten Wertschöpfungskette beschleunigt.
Konsolidierung der EZB-TARGET-Dienste steigert grenzüberschreitende Effizienz
Das Eurosystem-Sicherheitenverwaltungssystem (ECMS) wurde im Juni 2025 gestartet und führt nationale Sicherheitenpools zu einer einzigen Plattform zusammen, wobei die TARGET-Dienste auf Danmarks Nationalbank für die DKK-Verarbeitung ausgeweitet werden[2]. Die Echtzeit-Sicherheitenmobilität ersetzt ein Flickwerk bilateraler Vereinbarungen und senkt die grenzüberschreitenden Verarbeitungskosten für große Banken um 15–20 %. Auf TIPS aufgebaute Echtzeit-Zahlungsschienen wickeln nun sowohl EUR als auch DKK innerhalb von Sekunden ab und schaffen neue Dienstleistungslinien für Clearinghäuser, die die Intraday-Liquidität steuern können. Die EZB-Roadmap sieht vor, bis 2027 weitere Nicht-Euro-Währungen einzubinden, was potenziell Volumen von älteren Korrespondentennetzwerken ablenken würde. Eine einheitliche Infrastruktur legt zudem die technischen Grundlagen für die Abwicklung des digitalen Euro und verstärkt die strategische Relevanz paneuropäischer Clearing-Plattformen.
Wachstum paneuropäischer ETFs beschleunigt die Nachfrage nach zentralem Clearing
Das verwaltete Vermögen europäischer ETFs überstieg im Jahr 2024 EUR 2,3 Billionen (USD 2,69 Billionen), wobei ein wesentlicher Anteil an ESG-Indizes gebunden war, was die Derivate-Absicherungsvolumina, die zentral gecleart werden müssen, in die Höhe treibt[3]. Euronexts Roadmap „Innovate for Growth 2027” sieht EUR 300 Millionen (USD 351 Millionen) vor, um die Clearing-Abdeckung auf seine sieben Börsenplätze auszuweiten, was die Notwendigkeit von Skaleneffekten unterstreicht. Die zunehmende grenzüberschreitende Arbitragetätigkeit erfordert Intraday-Marginberechnungen, die nur leistungsstarke zentrale Gegenparteien effizient durchführen können. Die Konzentration bei Eurex Clearing und LCH schafft bedeutende Skaleneffekte und setzt kleinere regionale zentrale Gegenparteien unter Druck. Marktrückmeldungen zeigen, dass effiziente ETF-Margin-Verrechnungen die Gesamtbetriebskosten um 8–10 Basispunkte senken können, was die Kundenmigration zu Plattformen mit ausgefeilter produktübergreifender Verrechnung begünstigt.
Basel-III-Umsetzung gestaltet das Sicherheitenmanagement neu
Seit Januar 2025 haben die Basel-III-Endgame-Regeln der Europäischen Union die anfänglichen Marginanforderungen für nicht zentral geclearte Derivate erhöht und damit eine ausgeprägte Verlagerung hin zu zentral geclearten Transaktionen ausgelöst. Die für Januar 2026 geplante Einführung im Vereinigten Königreich führt zu regulatorischer Divergenz und schafft eine vorübergehende Arbitragemöglichkeit, die grenzüberschreitend tätige Clearinghäuser durch Passporting-Dienste nutzen[4]. LCH hat seine Margin-Effizienz-Suite aufgerüstet, um eine Echtzeit-Verrechnung von Cross-Asset-Positionen zu ermöglichen und den Brutto-Sicherheitenbedarf erheblich zu reduzieren. Die erhöhte Nachfrage nach Sicherheiten mit höherer Kreditqualität, insbesondere Staatsanleihen, fördert profitable Wertpapierleihe-Möglichkeiten für zentrale Gegenparteien, die in integrierten Repo-Märkten tätig sind. Interne Prognosen deuten darauf hin, dass die Einnahmen aus der Sicherheitenoptimierung bis 2027 ein konstantes jährliches Wachstum verzeichnen dürften, gestützt durch die Basel-getriebene Marktdynamik.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| COBOL-basierte Legacy-Systeme verlangsamen die ISO-20022-Einführung | -1.3% | Deutschland, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Systemische Risikostresstests der ESMA erhöhen Kapitalpuffer | -0.8% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Divergenz zwischen britischem EMIR 3.0 und EU-EMIR 3.0 | -0.9% | Grenzüberschreitend zwischen dem Vereinigten Königreich und der EU | Langfristig (≥ 4 Jahre) |
| Hohe TIPS-Integrationskosten für kleine Zentralverwahrer | -0.6% | Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Legacy-Systemen bremst das Tempo der Modernisierung
Viele europäische Banken verlassen sich noch immer auf jahrzehntealte Mainframe-COBOL-Kernsysteme, was die ISO-20022-Konvertierungsanstrengungen erschwert und die Gewinne beim Straight-Through-Processing drosselt. Die Deutsche Bank gab im dritten Quartal 2024 bekannt, dass die vollständige Migration aufgrund tief verwurzelter Integrationspunkte mit Zahlungs-Engines bis 2026 andauern wird. Branchenschätzungen zufolge belasten die kumulierten Migrationskosten die Banken der zweiten und dritten Reihe überproportional finanziell. Der schwindende Pool qualifizierter COBOL-Programmierer treibt die Lohnkosten in die Höhe und verlängert die Projektabschluss-Zeitpläne, was zusätzliche operative Herausforderungen schafft. Darüber hinaus sind Clearinghäuser verpflichtet, Dual-Protokoll-Gateways aufrechtzuerhalten, um den Übergang zu erleichtern, was die erwarteten Netzwerkeffizienzgewinne durch eine universelle ISO-20022-Einführung mindert. Diese Dual-Protokoll-Anforderung offenbart Ineffizienzen und fügt dem Migrationsprozess Komplexität hinzu, was die Ressourcen im Finanzökosystem zusätzlich belastet.
Post-Brexit-Regelungsdivergenz erschwert das grenzüberschreitende Clearing
Mit Wirkung vom Januar 2025 führt das britische EMIR 3.0 eine Anforderung an aktive Konten ein, die britische Clearing-Mitglieder verpflichtet, aktive Positionen bei zentralen Gegenparteien der EU zu halten. Diese regulatorische Änderung dürfte für große Unternehmen zu erheblichen jährlichen Compliance-Kosten führen, da sie ihre Abläufe an die neuen Anforderungen anpassen[5]. Gleichzeitig sieht EU-EMIR 3.0 andere Sicherheitsabschläge und Meldevorlagen vor, was doppelte Compliance-Teams und -Systeme erfordert. Diese Divergenz erhöht die rechtliche und operative Komplexität und verlängert die Onboarding-Zyklen für neue Kunden. Clearinghäuser mit grenzüberschreitendem Fußabdruck tragen zwar erhöhte Rechtskosten, können jedoch durch das Anbieten harmonisierter Supportwerkzeuge Marktanteile gewinnen. Mittelfristig könnten Regulierungsbehörden die Äquivalenz neu beurteilen, um Reibungsverluste zu reduzieren, doch die aktuelle Fehlanpassung hemmt die grenzüberschreitende Effizienz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
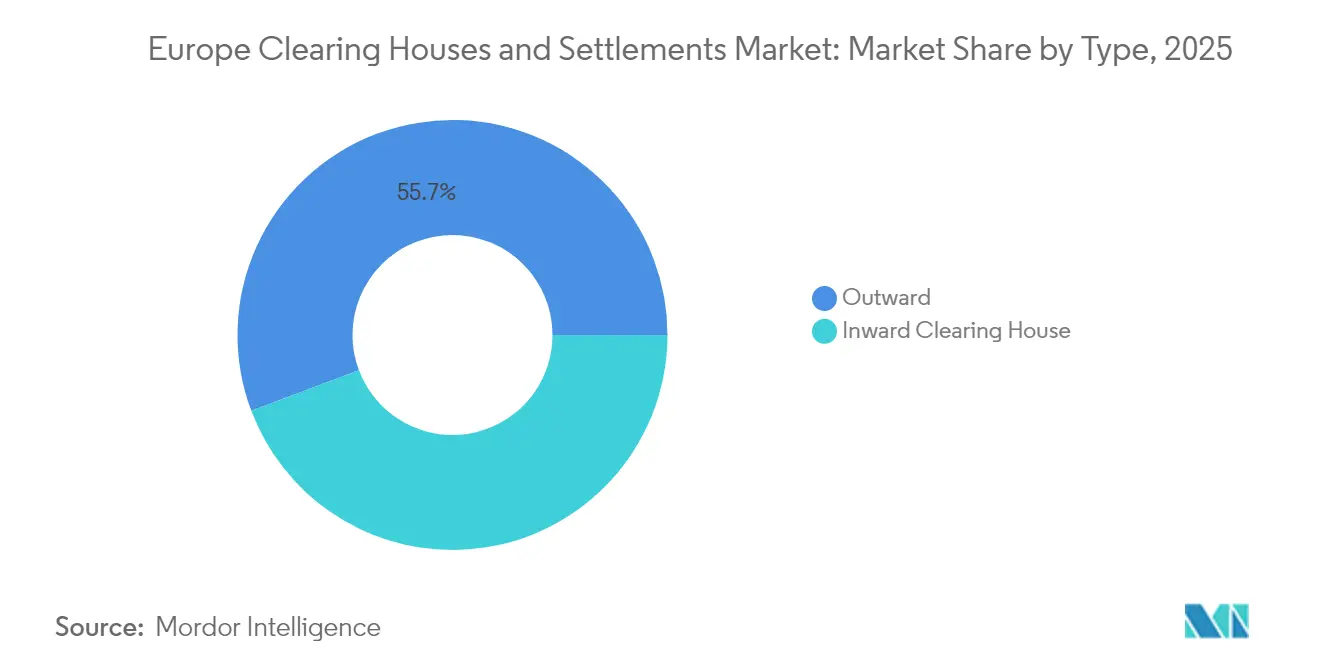
Dominanz des Outward-Clearings spiegelt grenzüberschreitende Integration widerOutward-Clearinghäuser erzielten im Jahr 2025 einen Marktanteil von 55,74 % am europäischen Markt für Clearinghäuser und Abwicklungen, was ihre Skalenvorteile bei der Verarbeitung grenzüberschreitender Hochvolumens-Trades widerspiegelt. Der Beitrag des Inward-Clearings zur Marktgröße des europäischen Marktes für Clearinghäuser und Abwicklungen wird voraussichtlich mit einer CAGR von 7,32 % steigen, da die Komplexität der Inlandsabwicklung unter T+1-Regeln zunimmt. Outward-Anbieter profitieren von standardisierten Arbeitsabläufen und Mehrwährungs-Risiko-Engines, die die marginalen Verarbeitungskosten senken und wettbewerbsfähige Preisgestaltung für paneuropäische Handelsunternehmen ermöglichen. Inward-Betreiber hingegen nutzen ihre lokale Regulierungskenntnis und Nischen-Asset-Klassen-Expertise, was Premium-Gebühren bei geringeren Volumina rechtfertigt. Die ECMS-Einführung der EZB harmonisiert Sicherheiten-Workflows, neutralisiert einige Skalennachteile für Inward-Häuser und ermöglicht hybride Modelle, die lokale Präsenz mit grenzüberschreitender Reichweite verbinden.
Kunden fordern zunehmend konsolidierte Risiko-Dashboards, die Outward- und Inward-Engagements nahtlos aggregieren, was führende Plattformen dazu veranlasst, „Clearing-as-a-Service”-Module anzubieten. Technologiebudgets werden nun für KI-gestützte prädiktive Analysen eingesetzt, die Intraday-Liquiditätsengpässe erkennen. Der Brexit hat die Outward-Volumina weiter verstärkt, da britische Unternehmen auf Euro lautende Derivate über EU-Knotenpunkte leiten und damit den Verkehr in Frankfurt und Paris steigern. Gleichzeitig nutzen nordische Inward-Häuser eine starke inländische Digitalisierung, um regionale Aktien und das Clearing grüner Anleihen anzuziehen. Die Wettbewerbsgrenze verschiebt sich hin zu wertschöpfendem Sicherheitenmanagement und integrierter Berichterstattung – Bereiche, in denen Outward- und Inward-Häuser, die ihre Fähigkeiten zusammenführen, einen überproportionalen Anteil gewinnen können.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistung:
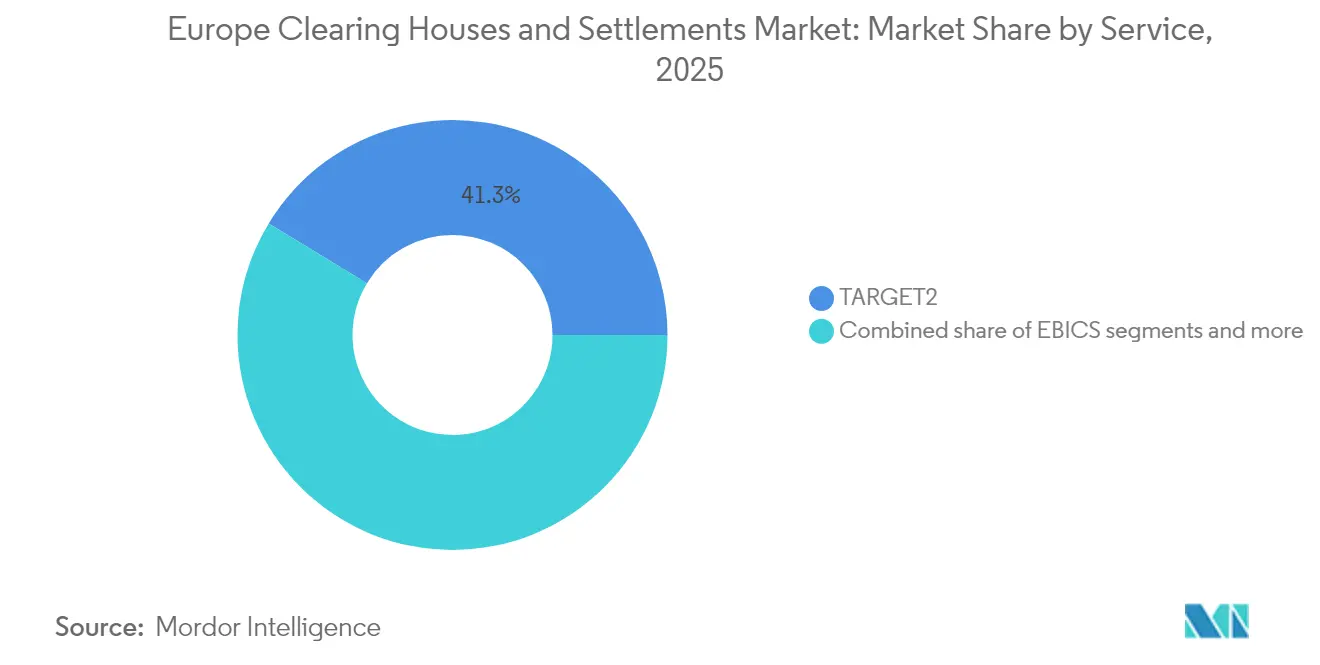
TARGET2-Führung sieht sich der SEPA-Innovationsherausforderung gegenüberIm Jahr 2025 hat sich TARGET2 als kritische Infrastruktur für die Abwicklung von Großbetragszahlungen in Europa etabliert und trägt mit 41,32 % zur gesamten Marktgröße für Clearinghäuser und Abwicklung bei. Diese Dominanz unterstreicht seine zentrale Rolle bei der Erleichterung von Finanztransaktionen in der Region. Gleichzeitig wird erwartet, dass die SEPA-Echtzeitzahlungsvolumina bis 2031 einen robusten CAGR verzeichnen werden. Dieser Wachstumspfad ist in erster Linie auf die Durchsetzung neuer EU-Vorschriften zurückzuführen, die eine weitverbreitete Einführung von Sofortüberweisungen in Euro vorschreiben und damit Innovation und Effizienz im Zahlungsverkehrs-Ökosystem vorantreiben. Clearinghäuser, die TIPS-Gateways und Betrugsanalysen integrieren, können das steigende Volumen durch die Erhebung von Mikrogebühren pro Transaktion monetarisieren. EBICS behält eine defensive Nische bei großen Unternehmen, die auf hochkapazitive Batch-Dateien angewiesen sind, während DLT-basierte Dienste noch im Entstehen begriffen sind.
Der europäische Markt für Clearinghäuser und Abwicklung richtet sich zunehmend auf Echtzeit-Einzelhandelsströme aus, was eine CCP-taugliche Resilienz bei Kleinbetragstransaktionen erfordert. Die TARGET2-Modernisierung umfasst Cloud-native Module, um die Relevanz auch angesichts fortschreitender Pilotprojekte für digitale Zentralbankwährungen zu erhalten. Der Schwung von SEPA konzentriert sich auf die Nutzererfahrung und begünstigt API-first-Clearing-Plattformen, die in der Lage sind, die Abwicklung in Händler-Checkouts zu integrieren. Die regulatorischen Kapitalanforderungen sind für Zahlungsverkehrsschienen im Vergleich zum Derivate-Clearing geringer, was Nicht-Bank-Zahlungsdienstleister zum Markteintritt ermutigt und damit das Wettbewerbsfeld erweitert. Die Integration der DKK und potenzieller Nicht-Euro-Währungen in TIPS wird den Marktanteil von TARGET2 weiter verringern, aber den gesamten Markt vergrößern.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Teilnehmertyp:
Banken behalten die Kontrolle, während Zahlungsdienstleister das Wachstum antreibenBanken machten im Jahr 2025 65,05 % des Marktanteils des europäischen Marktes für Clearinghäuser und Abwicklungen aus, da prudenzielle Regeln eine robuste Kapitalunterlegung für die Clearing-Mitgliedschaft erfordern. Zahlungsdienstleister, die nicht durch Legacy-Filialnetze belastet werden, sollen mit einer CAGR von 8,23 % wachsen und dabei PSD2-getriebene Open-Banking-Schienen nutzen. Broker bleiben bei komplexen Derivaten unverzichtbar, doch Margendrücke veranlassen sie dazu, das operative Clearing an Plattformanbieter auszulagern. Andere Teilnehmer, darunter Pensionsfonds, suchen nun direkten Zugang zu zentralen Gegenparteien, um Intermediationskosten zu reduzieren – ein Trend, der durch Sponsored-Access-Modelle erleichtert wird.
Der europäische Markt für Clearinghäuser und Abwicklungen belohnt Bilanzstärke, doch technologische Agilität bestimmt das Wachstum. Zahlungsdienstleister nutzen Cloud-native Kernsysteme für eine schnelle Produktiteration und ziehen E-Commerce- und Fintech-Kunden an. Banken reagieren darauf, indem sie Clearing-APIs als White-Label-Lösung anbieten, um Marktanteile zu verteidigen. Regulatorische Kapitalformeln begünstigen Banken nach wie vor bei großvolumigen Engagements, doch bevorstehende CRR-III-Revisionen könnten die Wettbewerbsbedingungen für gut kapitalisierte Zahlungsdienstleister angleichen. Hybride Teilnahmemodelle, die kleinere Zahlungsdienstleister-Flüsse unter der Bankenpatenschaft bündeln, entstehen als Kompromiss und erweitern den Zugang bei gleichzeitiger Wahrung systemischer Schutzmaßnahmen.
Geografische Analyse
Markt für Clearinghäuser und Abwicklung im Vereinigten Königreich und Nordeuropa
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 18,62 % am europäischen Markt für Clearinghäuser und Abwicklung und nutzte dabei die fest verankerten Liquiditätspools Londons auch nach dem Brexit. Deutschland und Frankreich bilden gemeinsam den Anker des Euro-Raum-Clearings und profitieren von der Nähe zur EZB sowie von tiefen Staatsanleihemärkten, die Sicherheitenflüsse speisen. Die nordischen Länder verzeichnen mit einem CAGR von 5,87 % bis 2031 das stärkste Wachstum, angetrieben durch eine fortschrittliche digitale Infrastruktur und die Integration der DKK in den TARGET Service im Juni 2025.
Markt für Clearinghäuser und Abwicklung in Süd- und Osteuropa
Die BENELUX-Länder, insbesondere die Niederlande, fungieren als regulatorische Testfelder für DLT-Pilotprojekte und ziehen auf fintech ausgerichtete Clearing-Volumina an. Spanien und Italien hinken bei der ISO-20022-Migration aufgrund veralteter Kernsysteme hinterher, doch könnten EU-Strukturfonds, die für fintech-Upgrades vorgesehen sind, den Rückstand nach 2026 verringern. Osteuropäische Staaten im Block „Rest of Europe” zeigen eine aufkeimende Nachfrage, da EU-Beitrittsperspektiven und Kapitalmarktreformen den Abwicklungsbedarf ausweiten, wenngleich die Integrationskosten für TIPS eine Hürde darstellen.
Grenzüberschreitende regulatorische Divergenzen prägen die geografische Streuung. EU-Standortpolitiken drängen auf Euro lautende Swaps aus London heraus, während globale Mehrwährungsgeschäfte weiterhin bei britischen zentralen Gegenparteien (CCPs) gecleart werden. Nordische Häuser nutzen ihre ESG-Führungsrolle und bieten Clearing-Dienstleistungen für nachhaltige Finanzierungen an, die Prämienaufschläge erzielen. Die regionale Spezialisierung wirkt daher sowohl als Schutzwall als auch als Katalysator und unterstreicht die Notwendigkeit skalierbarer, aber modularer Clearing-Architekturen.
Regulatorisches Umfeld
Der europäische Markt für Clearinghäuser und Abwicklungen läuft im Rahmen einer mehrschichtigen Struktur, die von der ESMA für die CCP-Aufsicht und vom Eurosystem für die Abwicklung in Zentralbankgeld über die TARGET-Services geleitet wird. Ein wichtiger Ankerpunkt ist die Verordnung (EU) 2024/2987 (EMIR 3.0), die eine stärkere Widerstandsfähigkeit der EU-CCPs und eine geringere Abhängigkeit von Tier-2-CCPs aus Drittstaaten anstrebt und die Governance-, Risikomanagement- und Berichtspflichten für wichtige Infrastrukturen verschärft.
Die Umsetzung befindet sich nun in der überwachten Ausführungsphase: Die Active Account Requirement (AAR) RTS trat am 26. Februar 2026 in Kraft und führte nachweisbare Schwellenwerte für die EU-CCP-Clearingaktivität für betroffene Einrichtungen ein. Die ESMA hat ihre Aufsicht auch durch einen gemeinsamen Überwachungsmechanismus ausgeweitet, wobei ein erster Jahresbericht 2026 veröffentlicht wurde und ein Zwischenbericht zur Wirksamkeit der AAR im Juni 2026 folgte. Neben diesen clearingbezogenen Maßnahmen erhöhen die EU-weite Umstellung auf T+1 bis zum 11. Oktober 2027 (von der ESMA im Januar 2025 bestätigt) sowie die laufende Konsolidierung der TARGET-Services durch die EZB, einschließlich der Inbetriebnahme des ECMS im Juni 2025, den Compliance-Druck hinsichtlich durchgängiger Verarbeitung (Straight-Through Processing), Sicherheitenmobilität und operativer Resilienz bei CCPs, CSDs und teilnehmenden Unternehmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette verläuft von Handelsplätzen und Marktteilnehmern (Banken, Broker, Buy-Side und PSPs) über die Bestätigung und den Nachrichtenaustausch vor der Abwicklung, dann in das zentrale Clearing bei CCPs (Margining, Ausfallmanagement und Risikomutualisierung), gefolgt von der Abwicklung bei CSDs mit Cash-Legs in Zentralbankgeld über TARGET2 und verwandte TARGET-Services. In Europa erhöht die Fragmentierung nationaler Infrastrukturen und Kontostrukturen Kosten und Komplexität, sodass Interoperabilitätsebenen (Nachrichtenstandards, Gateways und harmonisierte Verarbeitung von Kapitalmaßnahmen) den durchgängigen Durchsatz und die Ergebnisse bei Abwicklungsfehlern prägen.
Der Großteil der Neugestaltung ist mit der T+1-Bereitschaft vor der Frist im Oktober 2027 verbunden und treibt Investitionen in die Automatisierung von Allokationen, Bestätigungen und Standing Settlement Instructions voran, zusammen mit einer engeren Verknüpfung von Clearing und Abwicklung zur Unterstützung von Intraday-Margin- und Sicherheitenzyklen. Die Wettbewerbsstruktur spiegelt auch integrierte Betreibermodelle wider, wie etwa Euronext, das fünf CSDs betreibt (Dänemark, Italien, Norwegen, Portugal und Griechenland). Zugleich unterstützen paneuropäische Anbieter wie Euroclear und Clearstream grenzüberschreitende Abwicklungs- und Sicherheitendienstleistungen, die direkt in die CCP-Margin-Workflows einfließen und zunehmend in die von der EZB geleitete Sicherheitenmobilität über das ECMS.
Wettbewerbslandschaft
Marktkonzentration
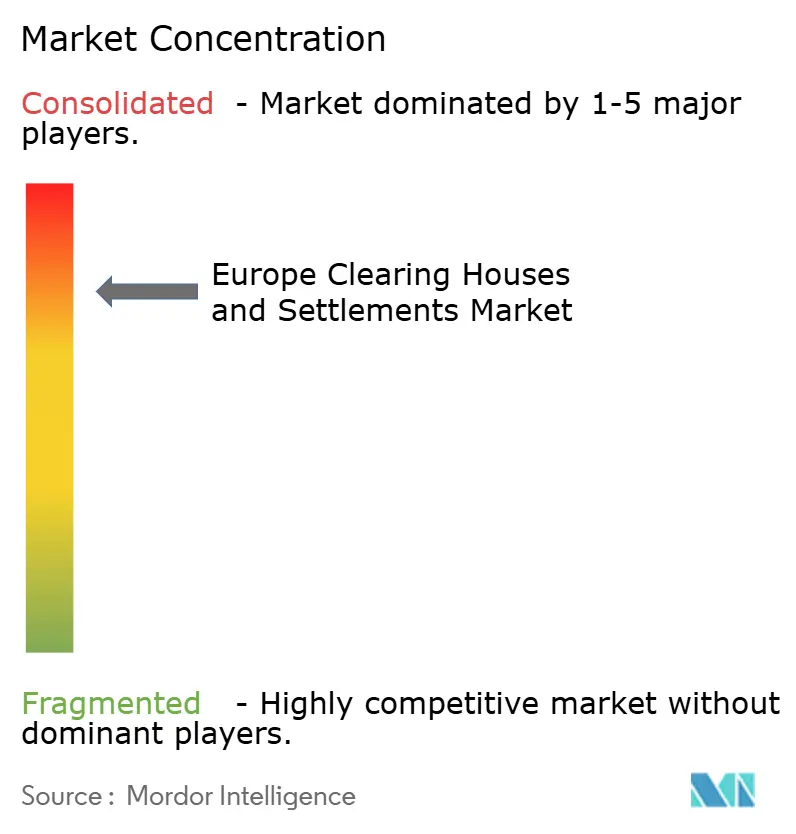
Fünf führende Plattformen – Euroclear, Clearstream, Eurex Clearing, LCH und SIX x-clear – halten gemeinsam einen bedeutenden Anteil am europäischen Markt für Clearinghäuser und Abwicklungen und begründen damit gewaltige Skaleneffekte. Kapitalintensive regulatorische Compliance schützt die Marktteilnehmer weiter, da ESMAs Stresstests von 2024 erhebliche Kapitalaufstockungen erfordert haben. Die vertikale Integration nimmt zu, da Clearinghäuser Datenanalysefirmen erwerben, um wertschöpfende Dienste einzubetten, wie etwa Eurex' Investition in HQLAX für blockchain-gestütztes Sicherheitenmanagement.
Technologiegetriebene Partnerschaften dominieren die strategischen Agenden. Euroclear kooperiert mit Cloud-Anbietern, um Abwicklungsknoten auf verteilter Infrastruktur zu betreiben und Sub-Millisekunden-Latenz für Hochfrequenzhandels-Kunden zu versprechen. Clearstream setzt KI-basierte Anomalieerkennung ein, um Abwicklungsausfallrisiken zu antizipieren – eine Funktion, die von Vermögensverwaltern zunehmend nachgefragt wird, die T+1-Strafen fürchten. Mittelgroße zentrale Gegenparteien prüfen Fusionsoptionen, um Skaleneffekte zu erzielen oder sich auf spezialisierte Asset-Klassen wie Fracht oder CO2-Gutschriften zu konzentrieren.
Der regulatorische Fokus auf Resilienz fließt in 10–15 % der Betriebsbudgets in Cybersicherheit und Notfallwiederherstellung. Während dies Kapital von gebührenreduzierenden Initiativen ablenkt, differenziert es Plattformen, die Tier-4-Rechenzentrum-Redundanz nachweisen können. Der Preiswettbewerb bleibt intensiv, doch Marktführer nutzen integrierte Sicherheiten-, Daten- und Berichterstattungs-Suiten, um Listenpreisrückgänge zu kompensieren. Chancen bestehen im Bereich des Digital-Asset-Clearings, ESG-gebundener Derivate und Echtzeit-Währungsübergreifender Abwicklungen – Segmente, in denen regulatorische Rahmenbedingungen noch reifen und ein First-Mover-Vorteil die Rangordnung neu bestimmen könnte.
Marktführer für Clearinghäuser und Abwicklung in Europa
-
Euroclear
-
Clearstream
-
LCH Group
-
SIX x-clear & Euronext Securities (kombiniert)
-
DTCC EuroCCP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Clearinghäuser und Abwicklung in Europa Unternehmen in diesem Bericht
- Euroclear
- Clearstream (Deutsche Börse Group)
- LCH Group (London Stock Exchange Group)
- SIX x-clear
- Euronext Securities
- DTCC EuroCCP
- BME Clearing
- Keler CCP
- CC&G (Cassa di Compensazione e Garanzia)
- Eurex Clearing
- ICE Clear Europe
- Nasdaq Clearing
- LME Clear
- Monte Titoli
- Athens Exchange CSD
- EuroCCP N.V.
- OMX Clearing
- Skandinaviska Enskilda Banken CSD
- CME CE Clearing Europe
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht bei der Wahl des Abwicklungsmodells und im grenzüberschreitenden CSD-Wettbewerb, verankert durch Euronexts bestätigten Starttermin am 21. September 2026 für sein alternatives CSD-Abwicklungsmodell für Aktien und ETPs in Amsterdam, Brüssel und Paris. Das Programm setzt die Wahlfreiheit der Kunden zwischen Euronext Securities und etablierten nationalen oder internationalen CSD-Optionen (einschließlich Euroclear-Einheiten und Clearstream) operativ um und schafft Raum für Anbieter, die Onboarding, Interoperabilität und die Standardisierung von Kapitalmaßnahmen zu einem reibungsärmeren Wechselerlebnis bündeln können.
Die Umsetzungsarbeiten für T+1 bis zur EU-Frist im Oktober 2027 erhöhen die Nachfrage nach industrialisierter Post-Trade-Automatisierung entlang der gesamten Kette, insbesondere bei der Datenqualität von SSIs, dem Intraday-Ausnahmemanagement und nahezu Echtzeit-Sicherheiten-Workflows, die CCP-Margin-Calls mit der CSD-Abwicklung und Zentralbankgeld verbinden. Gleichzeitig steigert die Umsetzung und Überwachung von EMIR 3.0, einschließlich der ab dem 26. Februar 2026 geltenden AAR RTS und der ESMA-Überwachungsergebnisse im Jahr 2026, den Wert von EU-zugelassenem Clearing-Zugang, von Daten- und Berichtstools sowie von multijurisdiktionaler operativer Unterstützung, was Infrastrukturen und Dienstleistern helfen kann, die Kosten der doppelten Compliance über EU- und UK-Regelwerke nach dem Brexit zu bewältigen.
Neueste Industrielle Entwicklungen in Markt für Clearinghäuser und Abwicklung in Europa
- Juni 2026: Clearstream ermöglichte, dass auf seiner DLT-basierten Emissionsplattform D7 begebene Wertpapiere als Sicherheiten im Eurosystem Collateral Management System (ECMS) zugelassen werden. Die Verknüpfung von tokenisierter Emission und Zentralbank-Sicherheiten-Workflows stärkt den Business Case für DLT-gestützte Post-Trade-Dienstleistungen innerhalb der Kerninfrastruktur des Eurosystems und kann die Akzeptanz bei Teilnehmern beschleunigen, die auf Zentralbankliquidität als Option angewiesen sind.
- April 2026: DTCC gab eine Zusammenarbeit mit SSImple bekannt, um Standing Settlement Instructions (SSIs) für Verwahrer zu automatisieren, die Europas Übergang zu T+1 unterstützen. Die Automatisierung der Erstellung und Pflege von SSIs zielt auf einen zentralen operativen Schwachpunkt in verkürzten Abwicklungszyklen ab, verbessert die Bereitschaft für die EU-Frist im Oktober 2027 und stärkt die Rolle von DTCC bei der Reduzierung europäischer Post-Trade-Risiken.
- März 2026: LCH RepoClear und Clearstream weiteten ihre Zusammenarbeit aus, um die Abwicklung von geclearten niederländischen Staatsschulden über Clearstreams paneuropäische CSD-Lösung zu ermöglichen, die seit dem 16. März 2026 live ist. Die Erweiterung vertieft die Konnektivität der Abwicklung geclearter Repos für eine zentrale europäische Sicherheitenklasse und unterstützt Clearing- und Abwicklungs-Workflows mit höherem Durchsatz, während Sicherheitenmobilität und Intraday-Liquiditätsmanagement zunehmend im Mittelpunkt stehen.
Markt für Clearinghäuser und Abwicklung in Europa Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt den Wert der Clearing- und Abwicklungsaktivitäten, die von der Finanzmarktinfrastruktur in Europa abgewickelt werden, bei denen Transaktionen bestätigt, Risiken gesteuert und Übertragungen durch anerkannte Clearing- und Abwicklungsworkflows abgeschlossen werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Einnahmen von Handelsplätzen, Maklerprovisionen und Bankkrediteinnahmen aus, die außerhalb der nachbörslichen Clearing- und Abwicklungsverarbeitung liegen.
Segmentierungsübersicht
- Nach Typ
- Outward Clearing House
- Inward Clearing House
- Nach Dienstleistung
- TARGET2
- SEPA
- EBICS
- Sonstige Dienstleistungen
- Nach Teilnehmertyp
- Banken
- Investitions- und Clearing-Broker
- Zahlungsdienstleister (ZDL)
- Sonstige
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt damit, festzulegen, was in ganz Europa als Clearing und was als Abwicklung gilt, damit in jedem Land dieselben Regeln angewendet werden. Wir haben öffentliche Quellen wie ESMA-Veröffentlichungen, EZB-TARGET-Dienste und Zahlungsstatistiken, BIS-CPMI-Marktinfrastrukturmaterial sowie Eurostat-Finanzsektor-Reihen herangezogen, um Definitionen und Aktivitätskennzahlen zu verankern.
Anschließend haben wir das Eingabeblatt anhand von Jahresberichten, regulatorischen Offenlegungen und amtlichen Statistiken erstellt, die auf Transaktionsvolumina, Trends bei Abwicklungsaktivitäten und Zeitpläne zur Dienstleistungseinführung hinweisen. Ergänzender Kontext wurde mithilfe seriöser Presse- und Verbandswebsites hinzugefügt. Wir haben auch selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Prüfungen auf Sendungsebene bei Im- und Exporten genutzt, wo dies relevant war. Die hier aufgeführten Beispiele für Desk-Quellen sind nicht erschöpfend; weitere öffentliche Dokumente wurden verwendet, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primäreingaben wurden verwendet, um Desk-Annahmen zu testen und zu verstehen, wie Wert über CCP-Clearing, CSD-Abwicklung und in Europa genutzte Zahlungsabwicklungsschienen erfasst wird. Wir haben mit Infrastrukturbetreibern, direkten Teilnehmern, Technologie- und Betriebsspezialisten sowie Regulierungs- oder Risikoexperten in den wichtigsten europäischen Finanzzentren gesprochen, um Preislogik, Volumentreiber und politische Auswirkungen zu bestätigen. Die vereinbarten Annahmen wurden anschließend konsistent in das Modell übernommen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | CXOs: 13 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt in erster Linie nach einem Top-down- und Bottom-up-Ansatz, bei dem die Abwicklungs- und Clearing-Aktivitäten auf Systemebene zunächst aus veröffentlichten europäischen Infrastrukturstatistiken rekonstruiert werden. Diese Aktivitätstotale werden dann anhand konsistenter Wert-pro-Aktivitäts-Annahmen in Marktwerte umgerechnet. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Gebührenspannen nach Dienstleistungsschiene, Kanalprüfungen bei Preisanpassungen sowie Gegenprüfungen mit offengelegten nachbörslichen Einnahmenlinien, soweit diese vergleichbar sind.
Zu den relevanten Eingaben in diesem Markt zählen die Richtung des Abwicklungsvolumens nach Schiene, Durchsatz- und Durchschnittswertmuster, Bereitschaftssignale im Zusammenhang mit schnelleren Abwicklungszyklen, Verschiebungen im Zusammenhang mit der Konsolidierung der TARGET-Dienste sowie Regeländerungen, die mehr Transaktionsflüsse in das zentrale Clearing lenken können. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit politisches Timing und Migrationstempo flexibel angepasst werden können; der endgültige Pfad wird dann mit der von den Primärbefragten beschriebenen Einführungssequenz abgeglichen. Wenn eine Datenserie nicht konsistent nach Land oder Dienstleistung verfügbar ist, werden konservative Näherungswerte auf Basis benachbarter Märkte verwendet und anschließend durch ergänzende Expertenprüfungen validiert, bevor die Serie festgeschrieben wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, bei denen Modelloutputs mit unabhängigen Aktivitätssignalen verglichen und auf Ausreißer überprüft werden, die nicht mit bekannten Ereignissen, politischen Terminen oder veröffentlichten Volumenänderungen übereinstimmen. Wenn eine Abweichung wesentlich ist, werden die Annahmen überprüft und Befragte erneut kontaktiert, damit der Treiber klar erklärt und nicht als Modellierungsartefakt behandelt wird.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, die Umfangsabgleich, Mathematik und Jahres-zu-Jahres-Logik überprüft, gefolgt von einem abschließenden Durchgang, um die neuesten öffentlichen Veröffentlichungen zu berücksichtigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn eine wesentliche regulatorische, infrastrukturelle oder marktstrukturelle Änderung beobachtet wird.
Schätzung von Mordor Intelligence für den Markt für Clearinghäuser und Abwicklung in Europa im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Clearinghäuser und Abwicklung in Europa weichen häufig voneinander ab, da Unternehmen nicht immer dasselbe messen, selbst wenn der Titel ähnlich aussieht. Die Unterschiede entstehen in der Regel durch die gemessene Einheit, das Basisjahr und den Währungszeitpunkt sowie durch die Stärke der Annahmen, wie stark politische Maßnahmen und Infrastrukturmigrationen die Aktivitäten im Prognosezeitraum verändern.
Einige veröffentlichte Zahlen scheinen hauptsächlich aus Dienstleisterumsätzen und Gebührenlinien aufgebaut zu sein, was das Gesamtergebnis komprimieren kann, wenn aktivitätsgebundener Wert nicht Schiene für Schiene rekonstruiert wird. Mordor Intelligence erfasst den Wert der Clearing- und Abwicklungsaktivitäten anhand von Systemstatistiken und Dienstleistungsschienen-Mapping, während Einnahmen von Handelsplätzen und Maklerprovisionen außerhalb des Umfangs gehalten werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,05 Billionen USD (2025) | |
| Regionale Unternehmensberatung A | 2,01 Billionen USD (2024) | Verwendet ein früheres Basisjahr und wendet ein anderes Einführungstiming für die Infrastrukturmodernisierung an, was sich darauf auswirkt, wie viel Aktivität der späteren Jahre bei der Umrechnung in Wert erfasst wird. |
| Fachzeitschrift B | 2,22 Billionen USD (2030) | Veröffentlicht eine Punktschätzung für ein zukünftiges Jahr mit begrenzter Transparenz hinsichtlich der Gewichtung des Dienstleistungsmix und des Währungszeitpunkts, sodass dieselben Aktivitätssignale in ein anderes Wertniveau übersetzt werden können. |
Bei den drei Zahlen erklärt sich der größte Teil der Streuung dadurch, ob die Berechnung auf Aktivitätskennzahlen oder auf Gebühren- und Umsatzberichten basiert und wie das Migrationstiming in den Prognosejahren behandelt wird. Indem die Umrechnungsschritte an beobachtbaren Clearing- und Abwicklungssignalen ausgerichtet und die Annahmen durch Expertenfeedback überprüft werden, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für Clearinghäuser und Abwicklungen im Jahr 2031 erreichen?
Der Markt soll bis 2031 2,24 Quadrillionen USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 1,52 % wachsen.
Wie wird die T+1-Abwicklung die Post-Trade-Abläufe beeinflussen?
Die Umsetzung von T+1 dürfte Abwicklungsausfälle erheblich reduzieren und die Nachfrage nach Straight-Through-Processing und Echtzeit-Sicherheitenmanagement steigern.
Welches Dienstleistungssegment wächst am schnellsten?
SEPA-Sofortzahlungsdienste führen das Wachstum an und verzeichnen bis 2031 eine CAGR von 6,49 % auf Grundlage der EU-Sofortzahlungsvorschriften.
Warum gewinnen Zahlungsdienstleister Marktanteile?
Zahlungsdienstleister nutzen Open-Banking-Vorschriften und Cloud-native Technologie, um agilen, kosteneffizienten Clearing-Zugang anzubieten, was eine CAGR von 8,23 % bis 2031 unterstützt.
Welche Rolle spielt Basel III bei der Gestaltung der Sicherheitenflüsse?
Die Basel-III-Endgame-Regeln erhöhen die Anfangsmargin für nicht zentral geclearte Derivate und drängen damit mehr Transaktionen in das zentrale Clearing, was die Einnahmen aus der Sicherheitenoptimierung für zentrale Gegenparteien steigert.
Welche Region wächst innerhalb Europas am schnellsten?
Die nordischen Länder verzeichnen mit 5,87 % die höchste regionale CAGR aufgrund fortschrittlicher digitaler Infrastruktur und harmonisierter regulatorischer Rahmenbedingungen.