
Größe und Marktanteil des europäischen Biodieselmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
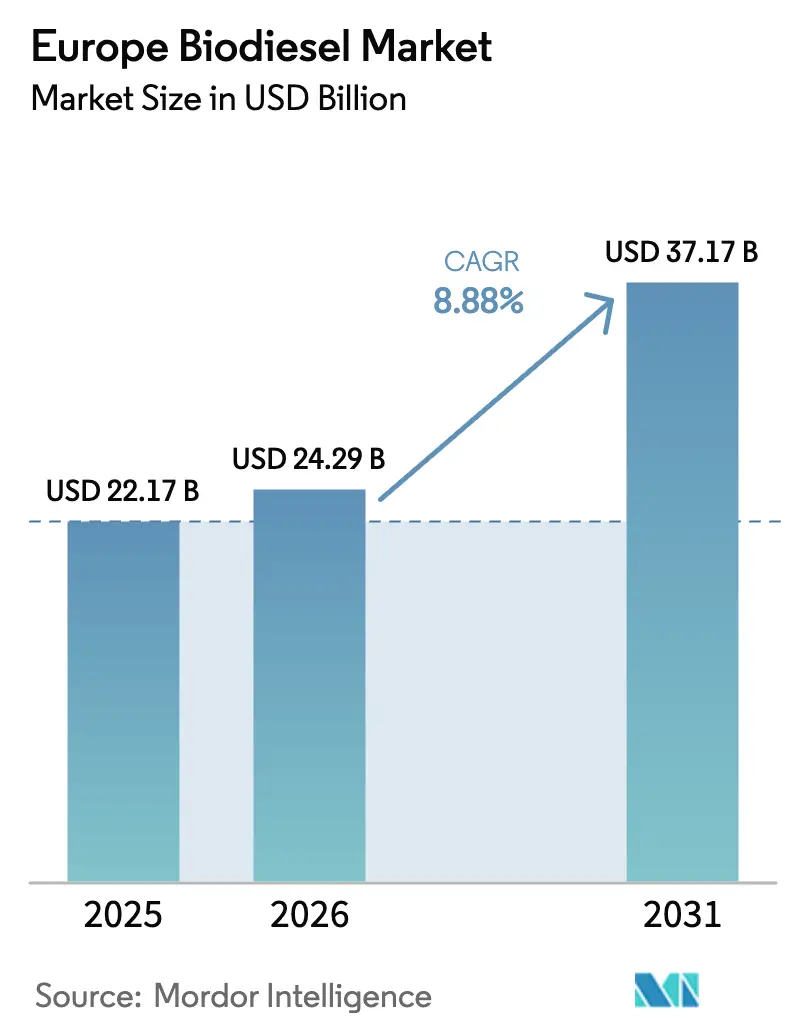
| Marktgröße im Basisjahr (2025) | 22.17 Milliarden US-Dollar |
| Marktgröße (2026) | 24.29 Milliarden US-Dollar |
| Marktgröße (2031) | 37.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Biodieselmarkts durch Mordor Intelligence
Die Größe des europäischen Biodieselmarkts wird voraussichtlich von 22,17 Milliarden USD im Jahr 2025 auf 24,29 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,88 % über den Zeitraum 2026–2031 einen Wert von 37,17 Milliarden USD erreichen.
Das Nachfragewachstum ist in der Erneuerbaren-Energien-Richtlinie III verankert, die Abfallöle doppelt anrechnet, sowie in den FuelEU-Maritime-Vorschriften, die einen Bunkerbrennstoffabsatzkanal für FAME- und HVO-Mischungen eröffnen. Rapsöl dominiert weiterhin die Rohstoffauswahl, da die gut etablierte Verarbeitungsbasis in Deutschland und Frankreich die Kosten dauerhaft unter den Importpreisen für Soja- und Palmöle hält.[1]Bloomberg, "Energiemärkte," bloomberg.com Gleichzeitig genießen tierische Fette und gebrauchtes Speiseöl (UCO) eine regulatorische Prämie, die ihre Spotpreise anhebt und neue Sammelkapazitäten anzieht, während OEM-Zertifizierungen für B30- und B100-Motoren eine höhere Mischnachfrage aus dem Schwerlastfuhrpark erschließen.[2]Europäischer Automobilherstellerverband, "ACEA-Positionspapiere," acea.auto Die Wettbewerbsbedingungen verschieben sich, da integrierte Raffinerien Erdöleinheiten für die Co-Verarbeitung umrüsten, die Margen für eigenständige Anlagen komprimieren und die Konsolidierung im europäischen Biodieselmarkt beschleunigen.
Wichtigste Erkenntnisse des Berichts
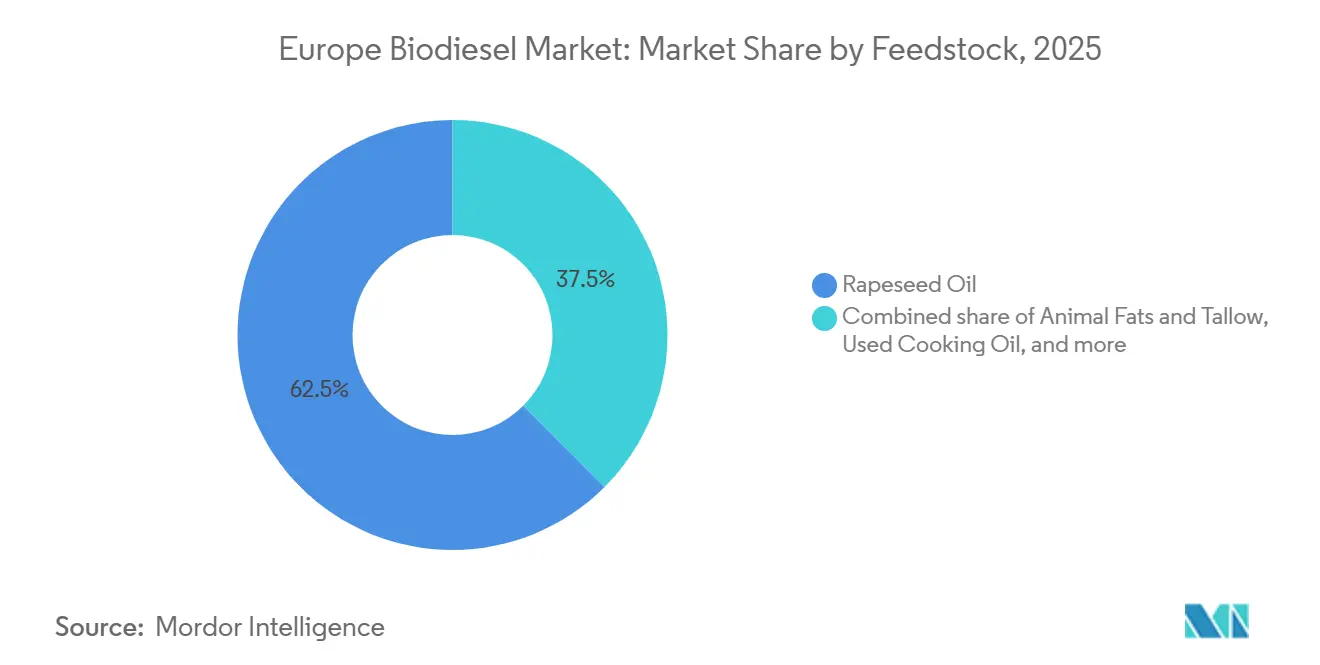
- Nach Rohstoff entfiel im Jahr 2025 ein Anteil von 62,5 % des europäischen Biodieselmarkts auf Rapsöl, während tierische Fette und Talg mit einer CAGR von 12,5 % bis 2031 die stärkste Expansion verzeichnen sollen.
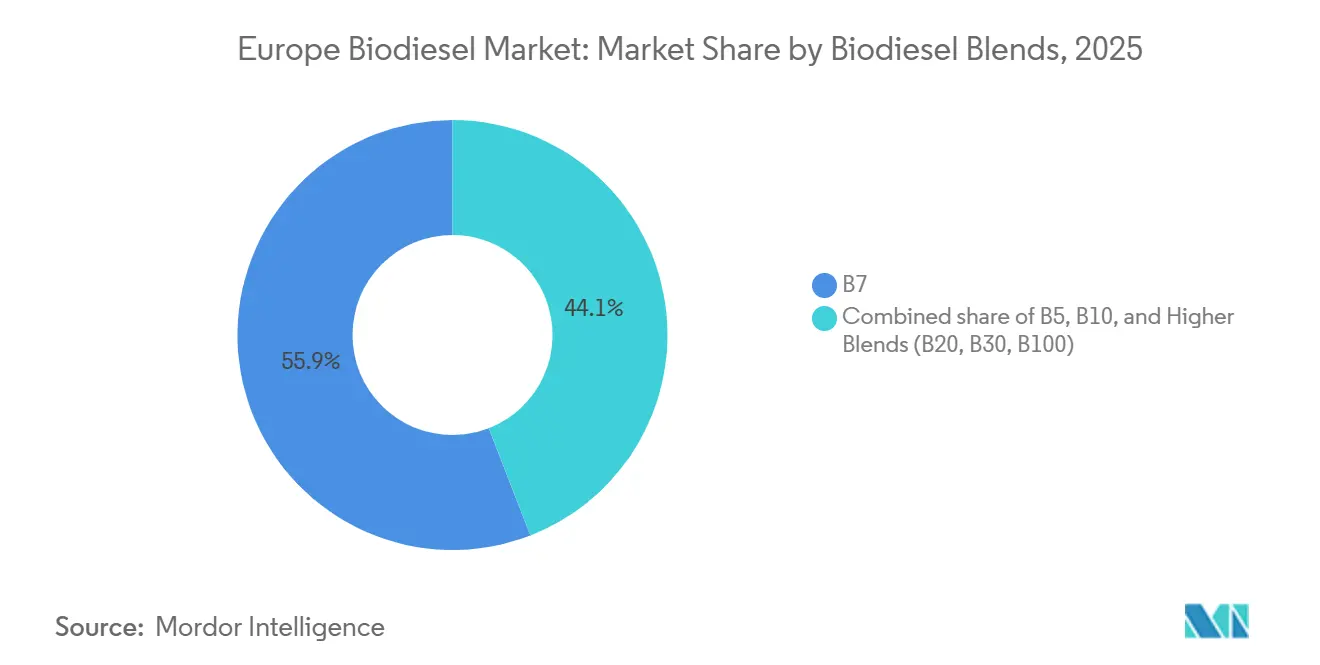
- Nach Mischung hielt B7 im Jahr 2025 einen Anteil von 55,9 % am Verbrauch, doch höhere Mischungen (B20, B30, B100) werden bis 2031 voraussichtlich mit einer CAGR von 19,5 % wachsen.
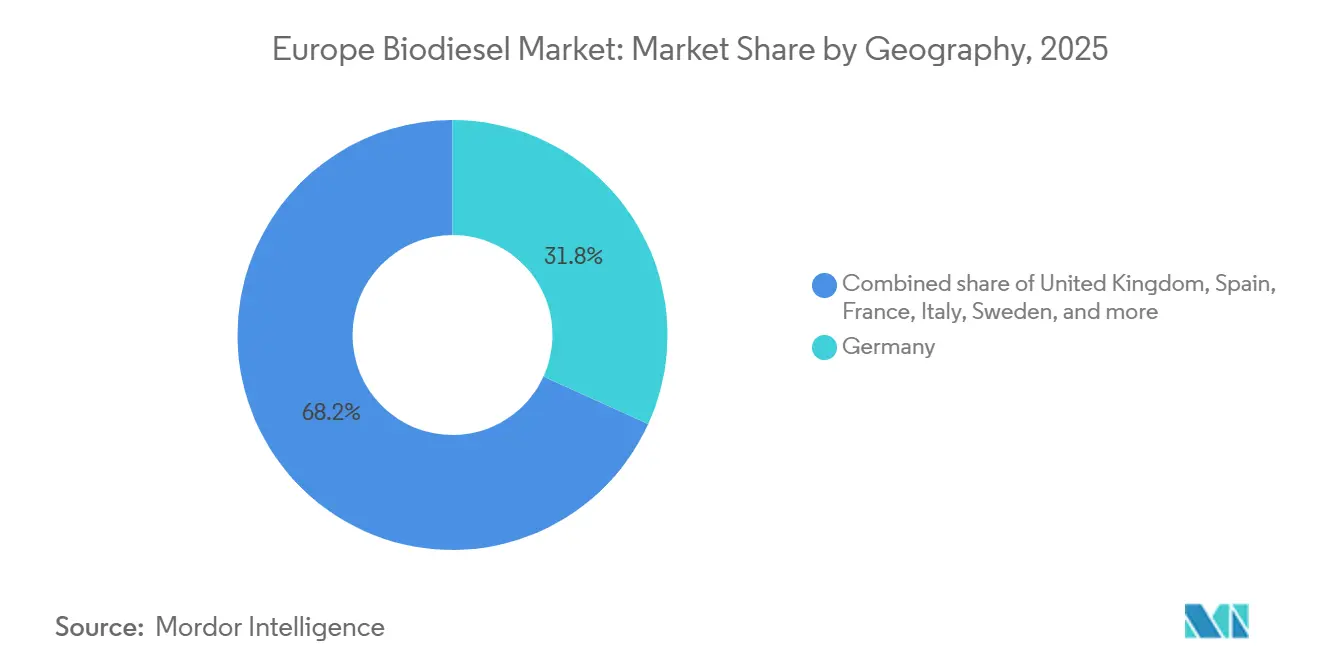
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Anteil von 31,8 %, während das Vereinigte Königreich im gleichen Zeitraum voraussichtlich mit einer CAGR von 14,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Biodieselmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvorteil von Rapsöl gegenüber konkurrierenden kohlenstoffarmen Kraftstoffen | 1.20% | Deutschland, Frankreich, Polen, Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Doppelte Anrechnung gemäß RED III, die die Nachfrage nach Abfallölen stark ankurbelt | 2.10% | EU-weit, am stärksten in den Niederlanden, Spanien, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Rekordmäßiger Ausbau der HVO-Kapazität in Spanien, Frankreich und den nordischen Ländern | 1.80% | Spanien, Frankreich, Finnland, Schweden, Niederlande | Mittelfristig (2–4 Jahre) |
| Maritime Bunkerbrennstoffnachfrage nach FAME/HVO-Mischungen gemäß FuelEU Maritime | 0.90% | Niederlande, Spanien, Italien, Griechenland | Langfristig (≥ 4 Jahre) |
| Exportarbitrage in die Vereinigten Staaten nach dem Preiseinbruch 2024 | 0.60% | Deutschland, Niederlande, Belgien | Kurzfristig (≤ 2 Jahre) |
| OEM-Vorabgenehmigung von B30/B100-LKW-Motoren für die EU-ETS-Straßenkonformität | 1.40% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvorteil von Rapsöl gegenüber konkurrierenden kohlenstoffarmen Kraftstoffen
Rapsöl wurde Anfang 2026 zu EUR 580–620 pro Tonne gehandelt, einem Abschlag von EUR 60–100 gegenüber angeliefertem Sojaöl, was Raffinerien einen strukturellen Vorteil bei der Herstellung von FAME verschafft, das die EN-14214-Spezifikationen erfüllt. Die Logistik von französischen und deutschen Höfen zu nahegelegenen Anlagen hält die Frachtkosten niedrig, und der Rohstoff vermeidet die Entwaldungsrisikoprämien, die mit palmölbasiertem Biodiesel gemäß RED III verbunden sind.[3]Europäische Kommission, "FuelEU-Maritime-Initiative," climate.ec.europa.eu Das daraus resultierende Kostenkissen von EUR 0,08–0,12 pro Liter gegenüber fossilem Diesel unterstützt Beimischungsmandate ohne zusätzliche Subventionen. Die Wettervolatilität hat diese Marge in den Jahren 2024–2025 verringert, als Dürre und Überschwemmungen die Erträge unter 3,2 Tonnen pro Hektar drückten und die Rapspreise über EUR 620 pro Tonne trieben, was zeigt, wie agronomische Schocks einen scheinbar dauerhaften Vorteil schnell erodieren können. Die Raffinerien wandten sich daraufhin Sojaöl zu, doch höhere Kohlenstoffintensitätswerte gemäß FuelEU schmälerten die Rentabilität und unterstrichen den Wert von lokalem Raps, wenn sich die Ernten normalisieren.
Doppelte Anrechnung gemäß RED III, die die Nachfrage nach Abfallölen stark ankurbelt
Seit November 2023 erhalten Abfallöle und tierische Fette doppelte Compliance-Gutschriften auf nationale Transportziele, was ihren wirtschaftlichen Wert effektiv verdoppelt. Die UCO-Spotpreise stiegen von EUR 850 pro Tonne Anfang 2024 auf EUR 1.150 Mitte 2025, da Raffinerien um begrenzte Mengen konkurrierten.[4]Reuters, "Rohstoffnachrichten," reuters.com Investoren reagierten mit dem Ausbau von Sammelnetzen in Spanien, Italien und Polen – Regionen, die zuvor von strukturierten Abholsystemen unterversorgt waren. Der Anreiz löste auch betrügerische Importe aus, was ab Januar 2026 verpflichtende ISCC-PLUS-Audits für alle Nicht-EU-Abfalllipid-Ladungen auslöste. Während die Regelung die Rohstoffdiversifizierung beschleunigt, verknappt sie das Angebot für Straßenbiodiesel, da die Luftfahrtmandate steigen und die Produzenten gezwungen sind, die Abhängigkeit von Raps mit der Wirtschaftlichkeit von Compliance-Gutschriften abzuwägen.
Rekordmäßiger Ausbau der HVO-Kapazität in Spanien, Frankreich und den nordischen Ländern
Die europäische HVO-Kapazität wuchs von 3,2 Millionen Tonnen pro Jahr im Jahr 2023 auf 5,8 Millionen Tonnen pro Jahr bis Ende 2025, angeführt von Neste, TotalEnergies, Cepsa und skandinavischen Raffinerien. Die höhere Cetanzahl von HVO (75–85 gegenüber 51–55 bei FAME) macht es zum bevorzugten Drop-in-Kraftstoff für See- und Luftfahrtnutzer, und seine Produktionswirtschaftlichkeit verbessert sich, wenn es gemeinsam mit vorhandenen Wasserstoff- und Wärmerückgewinnungsanlagen betrieben wird. Die Kapitalintensität beträgt durchschnittlich EUR 150–200 Millionen pro 100.000 Tonnen pro Jahr und begünstigt integrierte Großkonzerne, die Erdöleinheiten umrüsten, anstatt Greenfield-Anlagen zu bauen. Bis 2027 werden HVO-Anlagen voraussichtlich 35–40 % des europäischen Abfalllipidstroms absorbieren, gegenüber 22 % im Jahr 2024, was den Rohstoff von traditionellen FAME-Produzenten ablenkt. Diese Verschiebung verändert die Preissetzungsmacht im europäischen Biodieselmarkt, da eigenständige Akteure um Versorgung kämpfen oder sich auf Spezialmischungen umorientieren.
Maritime Bunkerbrennstoffnachfrage nach FAME/HVO-Mischungen gemäß FuelEU Maritime
FuelEU Maritime schrieb ab Januar 2025 eine Reduzierung der Treibhausgasintensität von 2 % für Kraftstoffe vor, die an Schiffe geliefert werden, mit einer Steigerung auf 6 % bis 2030. Rund 11.000 europäische Kurzstrecken- und Ro-Ro-Schiffe verfügen nicht über das Kapital, um auf LNG oder Elektroantrieb umzustellen, sodass Betreiber auf Biomischungen zurückgegriffen haben. Frühe Verträge mit Maersk, CMA CGM und Stena Line sicherten 1,2 Millionen Tonnen Biodiesel-Bunker für die Lieferung bis 2026. Lagerhubs in Rotterdam, Antwerpen, Barcelona und Piräus haben dedizierte Biokraftstoffleitungen installiert, um Kontaminationen zu verhindern und die logistische Reichweite zu erweitern. Da die Well-to-Wake-Bilanzierung von FuelEU abfallbasierte Inputs bevorzugt, erhält die UCO-Nachfrage einen unabhängigen Anker jenseits des Straßentransports, was einen dauerhaften Sog auf begrenzte Rohstoffpools im europäischen Biodieselmarkt ausübt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rapsversorgungsengpass durch Erntedefizite 2024–2026 | -0.80% | Frankreich, Deutschland, Polen, Rumänien | Kurzfristig (≤ 2 Jahre) |
| Betrügerische UCO-Importe, die strengere Rückverfolgbarkeitsaudits auslösen | -0.50% | EU-weit, Schwerpunkt in Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Beschleunigter Einsatz batterieelektrischer Transporter gemäß AFIR | -0.40% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| SAF-Mandate, die ab 2027 Abfalllipidpools kannibalisieren | -1.10% | EU-weit, akut in Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rapsversorgungsengpass durch Erntedefizite 2024–2026
Ernteausfälle reduzierten die europäische Rapsproduktion in den Jahren 2024–2025 auf 16,8 Millionen Tonnen, gegenüber 18,2 Millionen Tonnen zwei Jahre zuvor, und trieben die Ölpreise über EUR 620 pro Tonne. Der Engpass zwang Raffinerien, Sojaöl zu importieren, das höhere Lebenszyklusemissionen aufweist und die Marge gemäß RED III-Regeln reduziert. Überschüsse aus Polen und Rumänien glichen das Defizit nur teilweise aus. Der Vorfall unterstrich die Notwendigkeit zur Diversifizierung der Rohstoffe und verdeutlichte das Ertragsrisiko in einem sich erwärmenden Klima. Die anhaltende Wettervolatilität dürfte die Rapskosten bis 2027 erhöht halten und das Wachstum für das pflanzenbasierte Segment des europäischen Biodieselmarkts dämpfen.
SAF-Mandate, die ab 2027 Abfalllipidpools kannibalisieren
Die EU schreibt ab 2027 einen Mindestanteil von 2 % nachhaltigen Flugkraftstoffs vor, der danach stark ansteigt und schätzungsweise 15–20 % des Abfalllipidvolumens vom Straßenbiodiesel ablenkt. Fluggesellschaften bevorzugen hydroverarbeitete Ester, die dieselben UCO- und Talg-Inputs verwenden, die von Biodieselraffinerien geschätzt werden. Es wird erwartet, dass der Wettbewerb um Rohstoffe die Preisspreads ausweitet und die Margen für Straßenkraftstoffproduzenten ohne eigene Versorgung komprimiert. Raffinerien mit integrierter HVO-Kapazität könnten in die Luftfahrt wechseln, während kleinere FAME-Anlagen mit Rohstoffrationierung konfrontiert sein könnten. Diese Umverteilung ist darauf ausgerichtet, Lieferketten schneller umzugestalten, als es die Raffineriewirtschaftlichkeit allein vermuten lässt, und fügt dem europäischen Biodieselmarkt Volatilität hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff: Abfalllipide gewinnen trotz Rapsdominanz
Raps behielt 62,5 % des Volumens von 2025, was 13,8 Millionen Tonnen von einem Pool von 22 Millionen Tonnen entspricht, und unterstreicht seine gefestigte Position im europäischen Biodieselmarkt für Rohstoffe. Dennoch werden tierische Fette und Talg bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen und jeden anderen Input übertreffen. UCO liegt heute an zweiter Stelle, steht aber nach der Aufdeckung verfälschter Importe durch den Zoll im Jahr 2024 unter Rückverfolgbarkeitsprüfung. Soja- und Palmöle zusammen bleiben unter 10 %, da Kohlenstoffintensitätsstrafen und Logistikkosten ihre Attraktivität mindern. Sonnenblumenöl verzeichnete während des Rapsengpasses einen vorübergehenden Anstieg, obwohl seine hohe Iodzahl die Wintermischung in Nordeuropa begrenzt. Fortschrittliche Lipide wie Algen bleiben unter 1 % und sind auf Pilotanlagen beschränkt, die noch keine kommerzielle Größenordnung erreicht haben.
Die Bewertung von Abfalllipiden hat sich seit 2023 aufgrund von RED-III-Gutschriften verdoppelt und löste Investitionen in Sammelflotten in Süd- und Osteuropa aus. Das Luftfahrtmandat von 2027 droht jedoch, 15–20 % dieses Pools abzuschöpfen, was das Straßenkraftstoffangebot verknappt und die Volatilität erhöht. Produzenten mit vertikal integrierter Abfallölbeschaffung genießen Prämienmargen, während Spotmarkt-Käufer einem erhöhten Kreditrisiko ausgesetzt sind. Das Ringen zwischen Rapsstabilität und Abfalllipidanreizen wird die nächste Phase des europäischen Biodieselmarkts bestimmen, wobei die Flexibilität bei zwei Rohstoffen als wichtiger Wettbewerbshebel hervortritt.


Nach Biodieselmischungen: Höhere Konzentrationen beschleunigen sich
B7 repräsentierte im Jahr 2025 55,9 % des gemischten Straßendiesels und behielt seine Rolle als Standardstufe innerhalb der nationalen Mandate in weiten Teilen des europäischen Biodieselmarkts nach Mischungsgröße. Höhere Mischungen (B20, B30, B100) werden voraussichtlich mit einer CAGR von 19,5 % wachsen, angetrieben durch OEM-Garantien und bevorstehende EU-ETS-Straßenkosten. Deutschland, Frankreich und die Benelux-Region unterstützen bereits B10-Zapfsäulen im Einzelhandel, und Logistikunternehmen wie DHL und DB Schenker haben B30-Verträge abgeschlossen, um das Kohlenstoffrisiko abzusichern.
OEM-Genehmigungen, die in den Jahren 2024–2025 erteilt wurden, beseitigten Garantiebedenken und ermöglichten es Fuhrparks, B30 und für Eigendepots B100 einzusetzen, das Kaltflussbeschränkungen umgeht. FuelEU Maritime bietet einen weiteren Absatzkanal, wobei Ro-Ro-Betreiber B20-B30-Mischungen wählen, um die Compliance von 2025 mit minimalem Investitionsaufwand zu erfüllen. Bis 2028 könnten höhere Mischungen 20 % der Schwerlastdieselnachfrage erfassen und ein Premiumsegment schaffen, das weniger empfindlich auf Zapfsäulenpreisschwankungen reagiert. Diese Bifurkation teilt den europäischen Biodieselmarkt in ein Massen-B7-Segment und einen wertschöpfenden Hochmischungskanal auf, jeder mit eigener Rohstoff- und Preisdynamik.
Geografische Analyse
Deutschland erfasste im Jahr 2025 31,8 % des europäischen Biodieselmarkts, unterstützt durch eine jährliche Kapazität von 2,2 Millionen Tonnen und langjährige Beimischungsregeln. Das Wachstum verlangsamt sich jedoch, da die pflanzenbasierte Obergrenze die 7-%-Grenze erreicht und batterieelektrische Transporter die B10-Nachfrage in Städten erodieren. Frankreich und Spanien steigen auf der Grundlage neuer HVO-Standorte in La Mède und Huelva, die sowohl inländische Mandate als auch Exportkanäle bedienen. Italien stützt sich auf Enis Co-Verarbeitungshubs in Venedig und Gela, die Mehrfachrohstoffdiesel zu niedrigeren Kosten als eigenständige FAME-Anlagen liefern.
Das Vereinigte Königreich ist der am schnellsten wachsende Markt mit einer CAGR von 14,1 % bis 2031, da strengere RTFO-Regeln die Nachfrage nach abfallbasiertem Biodiesel ankurbeln und Investitionen in UCO-Importterminals in Immingham und Southampton fördern. Die Niederlande fungieren als Handelsdrehscheibe Europas, wobei Rotterdam Volumina lagert, die nach Deutschland, Belgien und das Vereinigte Königreich fließen. Polens Rapsüberschuss unterstützt neue Verarbeitungsprojekte, während Schweden und Finnland Forstnebenprodukte nutzen, um Tallöl-Biodiesel herzustellen, der für die doppelte Anrechnung gemäß RED III qualifiziert.
Unterschiedliche politische Ambitionen gestalten die Landkarte neu. Deutschlands Anteil könnte stagnieren, da die Elektrifizierung bei leichten Fahrzeugen voranschreitet, während das Vereinigte Königreich und die Iberische Halbinsel bis 2030 gemeinsam mit Deutschland gleichziehen könnten. Skandinavien, das Tallöl und fortschrittliche Rohstoffe nutzt, liefert Premiummischungen an See- und Luftfahrtnutzer. Mittel- und Osteuropa wächst im Einklang mit Rapserträgen und grenzüberschreitendem Handel. Zusammen deuten diese Verschiebungen auf eine allmähliche Diffusion des Volumens weg vom historischen deutschen Kern hin zu einem ausgewogeneren europäischen Biodieselmarkt hin.
Regulatorisches Umfeld
Der europäische Biodieselmarkt wird in erster Linie durch die Richtlinie zur Förderung erneuerbarer Energien III (RED III, Richtlinie (EU) 2023/2413) geregelt, die einen EU-Rahmen für die Dekarbonisierung des Verkehrs festlegt (29% Anteil erneuerbarer Energien im Verkehr bis 2030 oder eine Reduzierung der Treibhausgasintensität um 14,5%). Die RED III verschärft außerdem die Nachhaltigkeits- und Rohstoffvorschriften durch Obergrenzen und Teilziele, einschließlich einer allgemeinen Höchstgrenze von 7% für Biokraftstoffe auf Lebens- und Futtermittelbasis (gekoppelt an das Niveau der Mitgliedstaaten von 2020), einer Obergrenze von 1,7% für Rohstoffe gemäß Anhang IX Teil B sowie eines steigenden kombinierten Teilziels für fortschrittliche Biokraftstoffe (Anhang IX Teil A) und RFNBOs von 1% im Jahr 2025 auf 5,5% im Jahr 2030, wodurch die Nachfrage in Richtung Abfall- und fortschrittliche Verfahren gelenkt wird.
Umsetzung und handelspolitische Schutzmaßnahmen sind kurzfristige Variablen. Stand Anfang 2026 bleibt die Umsetzung der RED III durch die Mitgliedstaaten uneinheitlich (nachverfolgt durch das European Biodiesel Board), was sich darauf auswirkt, wie Beimischungsverpflichtungen und zulässige Rohstoffe europaweit angewendet werden. Im Handelsbereich verhängte die Europäische Kommission im April 2025 endgültige Antidumpingzölle auf Biodieseleinfuhren aus China (Verordnung (EU) 2025/261), wodurch der Wettbewerbsdruck durch Billigimporte verringert und die Beschaffung zugunsten der EU-Produktion und zertifizierter Lieferketten verschoben wird. Getrennt davon brachte die Kommission 2026 Aktualisierungen des Rahmens für Biokraftstoffe mit hohem ILUC-Risiko voran, durch einen Bericht und Entwürfe für Änderungsmaßnahmen im Zusammenhang mit der Delegierten Verordnung (EU) 2019/807 der Kommission, wodurch der Auslaufpfad für Biokraftstoffe mit hohem ILUC-Risiko bis 2030 bekräftigt wird.
Wettbewerbslandschaft
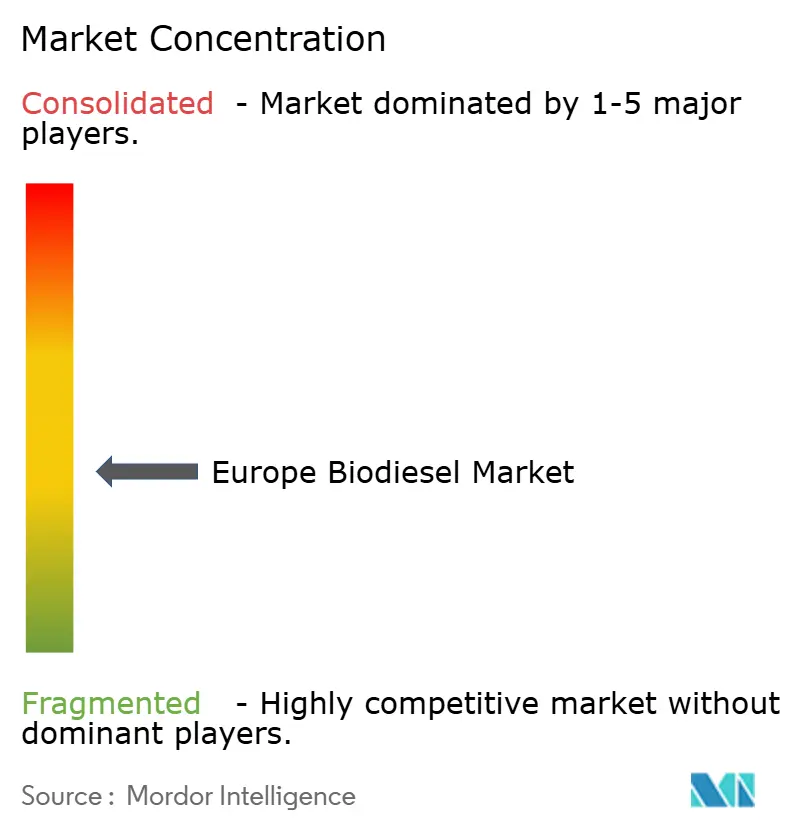
Die fünf größten Anbieter – Neste, TotalEnergies, Eni, Repsol und Cepsa – kontrollierten im Jahr 2025 rund 40 % der Produktion, während die verbleibenden 60 % auf regionale Produzenten und Handelshäuser entfielen. Integrierte Ölkonzerne genießen Kostenvorteile, indem sie bestehende Hydrocrackeranlagen für die Co-Verarbeitung von Biorohstoffen umrüsten, was die Kapitalintensität auf EUR 140 pro Tonne Jahreskapazität reduziert – etwa 30 % unter eigenständigen Neubauten. Nestes Erweiterungen in Rotterdam und Porvoo mit 1,4 Millionen Tonnen sind typisch für dieses Modell, das Wasserstoff und Versorgungseinrichtungen mit benachbarten fossilen Einheiten für eine schnelle Skalierung teilt.
Reine Spezialisten wie Verbio, Greenergy und Argent Energy verteidigen ihren Anteil durch den Abschluss langfristiger UCO-Verträge und die Einführung von ISCC-PLUS- oder REDcert-Systemen, um die strengeren Betrugsaudits zu bestehen, die 2026 eingeführt wurden. Mittelständische Akteure ohne Rohstoffintegration sehen sich schrumpfenden Margen gegenüber, da die Abfalllipidpreise steigen und das Rapsangebot sich verknappt. Chancen in weißen Flecken konzentrieren sich auf die Vorbehandlung von Rohstoffen mit hohem FFA-Gehalt, Blockchain-Rückverfolgbarkeit und modulare HVO-Einheiten, die von Technologiehäusern wie Honeywell UOP lizenziert werden.
Patentanmeldungen für enzymatische Umesterung und überkritisches Methanol stiegen in den Jahren 2024–2025 um 18 %, was auf ein Rennen zur Verbesserung der Ausbeute und Erweiterung der Rohstoffoptionen hindeutet. Digitale Zwillinge und KI-gesteuerte Optimierung helfen Raffinerien, Prozesse auf variable UCO-Qualität abzustimmen, und entwickeln sich zu Differenzierungsmerkmalen in einem Markt, in dem die Rohstoffvolatilität das Hauptrisiko darstellt. Es wird erwartet, dass die Konsolidierung fortschreitet, da Großkonzerne notleidende Vermögenswerte kaufen oder Abnahmeverträge abschließen, was das Wettbewerbsfeld im europäischen Biodieselmarkt weiter verengt.
Marktführer der europäischen Biodieselbranche
Neste Oyj
TotalEnergies SE
Eni S.p.A.
Greenergy International Ltd.
Verbio AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf konforme Rohstoffsicherheit, Auditierung und Logistik, da die RED III den Wert in Richtung Abfall- und fortschrittlicher Einsatzstoffe verschiebt und die Kontrolle verschärft. Die verpflichtende ISCC PLUS-ähnliche Auditierung für Nicht-EU-Ladungen von Abfalllipiden ab Januar 2026 (als Reaktion auf betrügerische UCO-Importe) erhöht den Bedarf an Rückverfolgbarkeitsdiensten, getrennter Lagerung und Vorbehandlung, die variable Qualität und hohe FFA-Ströme bewältigen kann. Diese Richtung stimmt mit der aktuellen Kapazitätsplatzierung in der Nähe gesicherter Abfalllipidpools überein, wobei ORLEN eine HVO-Anlage in Plock, Polen (300.000 t/Jahr, Juni 2026) auf Basis inländischer Rohstoffe in Betrieb nimmt und Repsol eine Anlage für erneuerbaren Diesel in Puertollano, Spanien (200.000 t/Jahr, Mai 2026) unter Verwendung von Altspeiseöl und Agrar- und Lebensmittelabfällen startet.
Eine zweite Chance liegt in der Schaffung von Nachfrage jenseits der herkömmlichen Beimischung im Straßenverkehr, unterstützt durch Dekarbonisierungskanäle im Seeverkehr und bei Firmenflotten, die Drop-in-erneuerbaren Diesel und Biodiesel mit hoher Beimischung bevorzugen. FuelEU Maritime öffnete ab 2025 die Bunkernachfrage für Bio-Blends, während Speicherzentren wie Rotterdam und Antwerpen dedizierte Biokraftstoff-Handhabung hinzufügten. Auch Vereinbarungen zur Unternehmensbeschaffung erweitern die Endverbraucherakzeptanz, darunter Enilive (Eni), das mit der BMW Group in Italien (Juli 2026) zusammenarbeitet, um HVOlution für Firmenflotten zu liefern. Zugleich produzierte die EU-27 im Jahr 2025 14,7 Millionen Tonnen FAME und HVO (statistische Berichterstattung des EBB), während Forderungen der Branche nach einer klareren und stärker harmonisierten Umsetzung der RED III auf Freiräume für standardisierte Compliance-Umsetzung und bankfähigere Abnahmestrukturen hinweisen, die länderübergreifende Unsicherheiten verringern können.
Aktuelle Branchenentwicklungen
- Juli 2026: Enilive (Eni) unterzeichnete eine Vereinbarung mit der BMW Group zur Lieferung des Dieselbiokraftstoffs HVOlution für BMW-Firmenflotten in Italien. Die Partnerschaft erweitert die nachgelagerte Nachfrage nach HVO in straßengebundenen Anwendungen über die reguläre Beimischung hinaus und unterstützt zusätzliche Nachfrage durch unternehmerische Dekarbonisierungsbeschaffung.
- April 2026: Eni und die Europäische Investitionsbank unterzeichneten eine Kreditvereinbarung über 500 Millionen EUR mit einer Laufzeit von 15 Jahren im Zusammenhang mit der Umwandlung von Anlagen am Standort Sannazzaro de Burgondi in eine Bioraffinerie mit einer Kapazität von 550.000 Tonnen. Die Finanzierung stärkt die langfristige Investitionssicherheit für die Umwandlung von Raffinerien in Bioraffinerien und unterstützt zusätzliche Produktionskapazitäten des HVO-Typs innerhalb der europäischen Versorgungsbasis.
- März 2024: Neste kündigte ein Programm über 120 Millionen EUR an, um die Kapazität für erneuerbaren Diesel an seinem Standort in Singapur um 400.000 t/Jahr zu erweitern, wobei ein Teil der Produktion dem europäischen Bunkermarkt zugewiesen wird. Der Schritt erhöht die verfügbaren Mengen an erneuerbarem Diesel für europäische Seekunden und stärkt die Rolle globaler Produktionszentren bei der Deckung der europäischen Compliance- und Bunkernachfrage.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der Wert von Biodiesel definiert, der in Europa geliefert und verbraucht wird, einschließlich der üblichen Verwendung von Biodiesel-Beimischungen in Kraftstoffen im Straßenverkehr und der damit verbundenen Nachfrage in der Region, ausgedrückt in USD.
Ausschlüsse des Geltungsbereichs: Wir schließen vorgelagerte landwirtschaftliche Tätigkeiten und den Wert der Produktion von Rohrohstoffen aus, und wir schließen auch erneuerbare Kraftstoffe außer Biodiesel aus, wenn sie als separate Produkte vermarktet und preislich gestaltet werden.
Übersicht der Segmentierung
- Nach Rohstoff
- Rapsöl
- Gebrauchtes Speiseöl (UCO)
- Sojaöl
- Palmöl
- Sonnenblumenöl
- Tierische Fette und Talg
- Algen und andere fortschrittliche Rohstoffe
- Nach Biodieselmischungen
- B5
- B7
- B10
- Höhere Mischungen (B20, B30, B100)
- Nach Geografie
- Deutschland
- Frankreich
- Spanien
- Vereinigtes Königreich
- Italien
- Niederlande
- Polen
- Schweden
- Finnland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns, die Grenzen korrekt festzulegen und ein erstes Bild von Angebot und Nachfrage zu erstellen, bevor die Modellierung abgeschlossen wurde. Wir nutzten öffentliche Datensätze und politische Referenzen wie die Energiestatistiken von Eurostat, die Dokumentation der Europäischen Kommission zu erneuerbaren Energien und Kraftstoffqualität sowie Veröffentlichungen von Institutionen wie der Internationalen Energieagentur.
Um Mengen in Werte umzurechnen, prüften wir auch Signale, die Beimischungs- und Preisbewegungen erklären, welche aus Quellen wie den statistischen Veröffentlichungen des European Biodiesel Board, Zoll- und Handelsstatistiken von UN Comtrade sowie von Fachgutachten begutachteten Studien zur Verfügbarkeit von Rohstoffen und Umwandlungsausbeuten stammen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse für Energiethemen wurden zur Überprüfung von Kapazitätsankündigungen und Betriebsänderungen verwendet. Wir nutzten auch eine kostenpflichtige Abonnementdatenbank zur Prüfung von Import- und Exportdaten auf Sendungsebene sowie eine Patentdatenbank, wenn öffentliche Details knapp waren. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zu erheben, zu bestätigen und zu klären.
Primärinterviews und Befragungen
Primärarbeit wurde genutzt, um das Modell dort zu prüfen, wo veröffentlichte Daten verzögert, aggregiert oder je nach Land uneinheitlich sind. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Blendern und Großverbrauchern und bezogen auch handels- und regulierungserfahrene Experten in wichtigen europäischen Nachfragezentren ein, um Beimischungsverhalten, Preisweitergabe und realistische Annahmen zur Kapazitätsauslastung zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 15% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 29% |
| Kleinere Marktteilnehmer: 20% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Wir bestimmten die Größe des europäischen Biodieselmarktes, indem wir zunächst den Nachfragepool anhand des Kraftstoffverbrauchs und der Beimischungsvorgaben auf Länderebene rekonstruierten und dann abbildeten, wie Biodieselmengen über die Beimischung in den Endverbrauch fließen. Diese Top-down- und Bottom-up-Logik wurde durch selektive Zusammenfassungen von Anbietern und Kanalprüfungen ergänzt, sodass die Gesamtwerte angepasst werden konnten, wenn die implizierten Mengen oder Werte nicht der Realität entsprachen.
Wichtige Eingaben für das Modell umfassten den Biodiesel-Beimischungsmix (wie B5, B7, B10 und höhere Beimischungen), länderspezifische Dieselverbrauchstrends, inländische Produktionskapazitäten und Auslastungsbereiche, die Nettohandelsrichtung für Biodiesel sowie den rohstoffbedingten Preisdruck, der die erzielbaren Verkaufspreise beeinflusst. Für die Wertumrechnung wurden durchschnittliche Verkaufspreise als praktikable Bandbreite nach Ländergruppen erstellt und dann nach Beimischungsmix und Handelsexposition gewichtet, sodass der endgültige USD-Wert nicht von einem einzigen Leitpreis abhing. Wo Bottom-up-Belege für kleinere Länder fehlten, wurden Lücken durch Vergleichsländer geschlossen und anschließend gegen regionale Gesamtwerte überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, um politik- und compliancebedingte Nachfrageverschiebungen abzubilden, gefolgt von einer Glättung der zugrunde liegenden Nachfragereihe, um eine Überreaktion auf einen einjährigen Preisausschlag zu vermeiden. Annahmen zur Entwicklung des Beimischungsmixes, zur Auslastung und zur Handelsbilanz wurden anhand von Interview-Rückmeldungen überprüft und erst gesperrt, nachdem sie mit dem übereinstimmten, was Käufer und Anbieter im Prognosezeitraum als umsetzbar ansahen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation validiert, wobei der modellierte Wert mit unabhängigen Signalen verglichen wurde, wie dem implizierten Biodieselvolumen aus Beimischungszielen, Prüfungen der Handelsrichtung und der Realistik der Kapazitätsauslastung wichtiger Produktionsländer. Bei größeren Abweichungen wurde der Treiber auf einen der Kernfaktoren (Beimischungsmix, Nachfrage, Preis oder Nettohandel) zurückgeführt, und die Annahme wurde überprüft und bei Bedarf erneut mit Befragten verifiziert.
Vor der endgültigen Freigabe durchläuft das Modell und die Erläuterung eine mehrstufige Analystenprüfung, damit Probleme bei Einheitenkonsistenz, Währungsbehandlung und Jahresabgleich frühzeitig erkannt werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Änderungen der Vorgaben, starke Rohstoffpreisverschiebungen oder bedeutende Kapazitätsänderungen. Unmittelbar vor der Lieferung führen wir eine erneute Überprüfung der wichtigsten Eingaben durch, damit die Kunden zum Zeitpunkt des Kaufs die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für europäischen Biodiesel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäischen Biodiesel unterscheiden sich häufig, selbst wenn sie scheinbar dasselbe beschreiben, da die Abgrenzungen und zeitlichen Entscheidungen nicht immer einheitlich sind. Unterschiede ergeben sich typischerweise daraus, was als Biodieselwert gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Preise gemittelt werden, wenn die Rohstoffkosten schwanken.
In der Praxis stammen die größten Abweichungen aus dem Aktualisierungsrhythmus und dem Zeitpunkt der Währungsumrechnung, sowie davon, ob eine Studie eine stabile durchschnittliche jährliche Verkaufspreisspanne oder einen Zeitpunktpreis verwendet. Wenn die neuesten regulatorischen Änderungen und das Beimischungsverhalten einbezogen und dann mit Kapazität und Handelsrichtung abgeglichen werden, bleibt die Schätzung an das gebunden, was der Markt tatsächlich liefern und aufnehmen kann – dies ist der aktualisierungsgeführte Ansatz von Mordor Intelligence.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,17 Milliarden USD (2025) | |
| Fachverlag A | 11,44 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und in der Praxis eine engere Werterfassung, und die Preisbasis kann ein anderes Mittelungsfenster widerspiegeln, was in Jahren mit hoher rohstoffbedingter Volatilität von Bedeutung ist. |
| Branchenbericht B | 10,84 Milliarden USD (2023) | Die Schätzung ist an einen älteren Nachfrage- und Preiskontext gebunden, und es scheint, dass breitere, seltener aktualisierte Annahmen zu Beimischungsdynamik und Auslastung verwendet werden, was den Wert für spätere Jahre unterschätzen kann. |
Die Tabelle zeigt, dass Zeitpunkt und Preislogik den größten Teil der Abweichung erklären und nicht eine grundlegende Uneinigkeit über die Wachstumsrichtung. Indem der Geltungsbereich an die Nachfrage nach Biodiesel-Beimischungen gebunden bleibt und Preise und Mengen anhand von Handels- und Kapazitätssignalen validiert werden, lässt sich die resultierende Zahl leichter nachvollziehen und bei Marktveränderungen reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Biodieselmarkt im Jahr 2026?
Der Markt ist im Jahr 2026 mit 24,29 Milliarden USD bewertet und folgt dem Wachstumspfad von 8,88 % in Richtung 37,17 Milliarden USD bis 2031.
Welcher Rohstoff führt bei den Produktionsmengen?
Rapsöl liefert 62,5 % der Produktion von 2025 und profitiert von lokalem Ernteangebot und etablierten Verarbeitungsanlagen.
Welche Mischungsstufe wächst am schnellsten?
Höhere Mischungen wie B20, B30 und B100 steigen mit einer CAGR von 19,5 % dank neuer OEM-Motorzertifizierungen.
Warum ist das Vereinigte Königreich der am schnellsten wachsende nationale Markt?
Die Verschärfung der Verpflichtung zur Nutzung erneuerbarer Transportkraftstoffe nach dem Brexit und neue Abfallöl-Importterminals treiben eine CAGR von 14,1 % an.
Wie gewinnen integrierte Ölkonzerne Kostenvorteile?
Sie rüsten bestehende Hydrocrackeranlagen für die Co-Verarbeitung von Biorohstoffen um und teilen Wasserstoff und Versorgungseinrichtungen, um die Kapitalintensität um rund 30 % zu senken.
Welche Auswirkungen werden SAF-Mandate nach 2027 haben?
Vorschriften für nachhaltigen Flugkraftstoff werden bis zu 20 % des Abfalllipid-Rohstoffs umlenken und das Angebot für Straßenbiodieselraffinerien verknappen.
Seite zuletzt aktualisiert am:


