
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
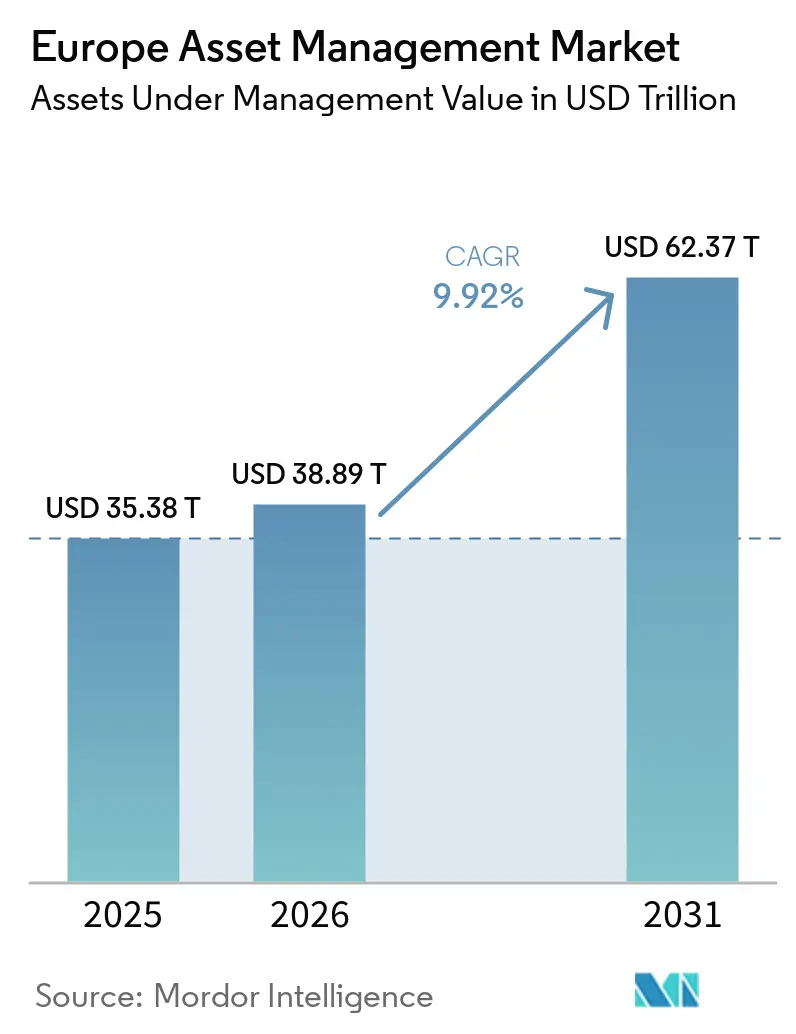
| Marktgröße im Basisjahr (2025) | 35.38 Billionen US-Dollar |
| Marktgröße (2026) | 38.89 Billionen US-Dollar |
| Marktgröße (2031) | 62.37 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.92 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Asset-Management-Marktes von Mordor Intelligence
Die Größe des europäischen Asset-Management-Marktes soll von 35,38 Billionen USD im Jahr 2025 auf 38,89 Billionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,92 % über den Zeitraum 2026–2031 einen Wert von 62,37 Billionen USD erreichen. Verstärkte Aufmerksamkeit für Nachhaltigkeit, politisch getriebene Rentenreformen und schnell reifende digitale Beratungskanäle verstärken strukturelle Mittelzuflüsse in den europäischen Asset-Management-Markt. Die EU-Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (SFDR) lenkt die Allokation von traditionellen aktiven Strategien hin zu wirkungsorientierten Artikel-8- und Artikel-9-Produkten, während beitragsorientierte Pensionssysteme in Mittel- und Osteuropa den investierbaren Pool für langfristiges Kapital erweitern. Post-Brexit-Äquivalenzmechanismen haben Londons Vertriebspräsenz erhalten, gleichzeitig aber eine Welle von Fondsdomizilwechseln ausgelöst, von der Dublin, Luxemburg und andere EU-Zentren profitieren. Gebührendruck durch ETFs und Smart-Beta-Strategien zwingt Vermögensverwalter dazu, technologiegestützte Betriebsmodelle zu übernehmen und in Private-Market-Lösungen zu diversifizieren, die höhere Margen erzielen. Vor diesem Hintergrund wandelt sich der europäische Asset-Management-Markt zu einem hybriden Ökosystem, in dem passive Bausteine, alternative Anlagen und digitale Dienstleistungen nebeneinander existieren, um den Rendite-, Risiko- und Nachhaltigkeitspräferenzen einer wachsenden Investorenbasis gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
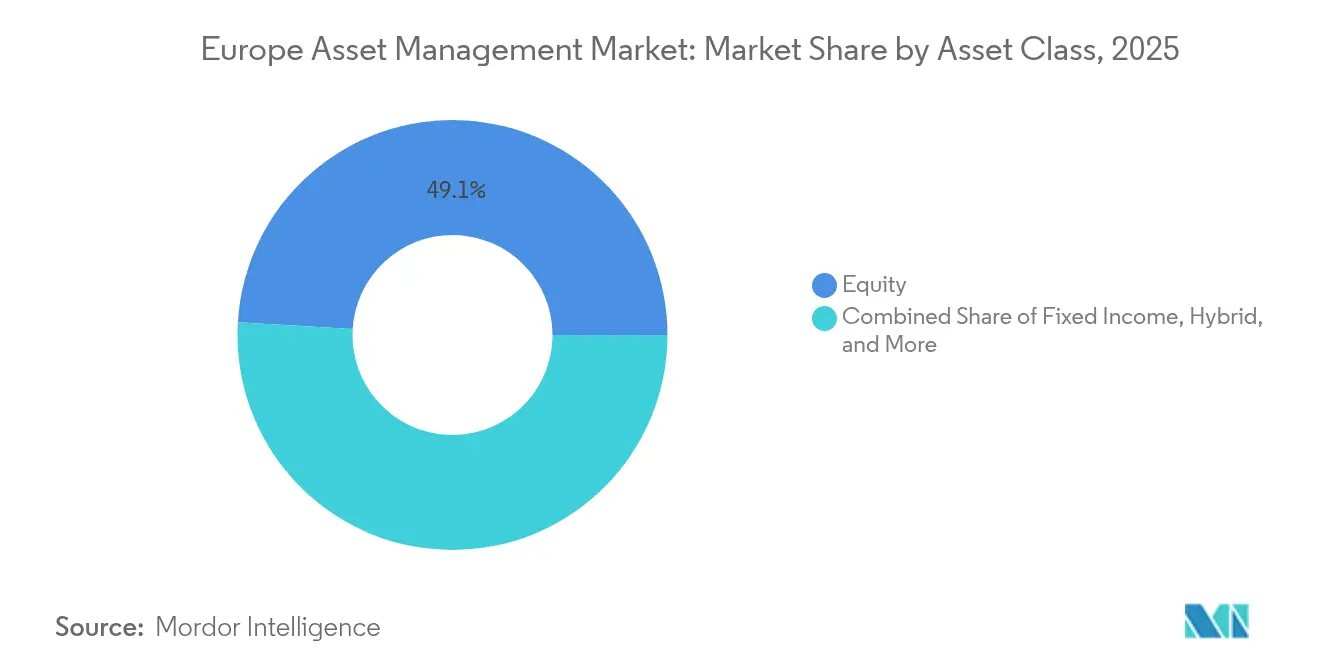
- Nach Anlageklasse entfielen 49,05 % des Marktanteils des europäischen Asset-Management-Marktes im Jahr 2025 auf Aktienstrategien; alternative Anlagen verzeichnen bis 2031 voraussichtlich die höchste CAGR von 11,89 %.
- Nach Mittelherkunft entfielen 44,22 % der Marktgröße des europäischen Asset-Management-Marktes im Jahr 2025 auf Pensionsfonds und Versicherungsgesellschaften, während Privatanleger die höchste CAGR-Prognose von 10,31 % bis 2031 aufweisen.
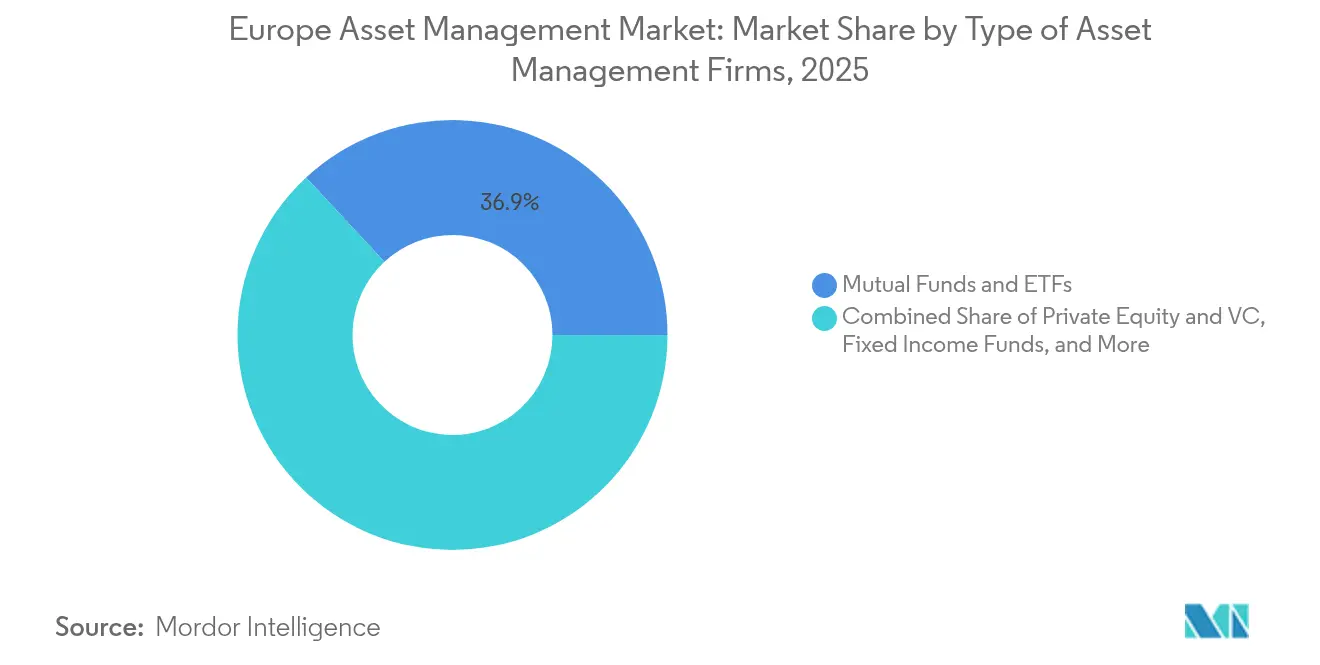
- Nach Unternehmenstyp hielten Investmentfonds und ETFs im Jahr 2025 einen Umsatzanteil von 36,92 % am europäischen Asset-Management-Markt, während Private-Equity- und Venture-Capital-Gesellschaften bis 2031 eine CAGR von 10,98 % anstreben.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 24,55 % an der Marktgröße des europäischen Asset-Management-Marktes; für Spanien wird bis 2031 eine CAGR von 10,41 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (SFDR) | +2.1% | EU-weit, am stärksten in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Wachstum beitragsorientierter Pensionssysteme in Mittel- und Osteuropa | +1.8% | Mittel- und Osteuropa, Ausstrahlungseffekte auf Westeuropa | Langfristig (≥ 4 Jahre) |
| Schnelle Verbreitung kostengünstiger Robo-Plattformen im Privatkundenbereich | +1.4% | Vereinigtes Königreich, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Tokenisierungspiloten für OGAW-Fonds | +0.9% | Luxemburg, Irland, Ausweitung auf wichtige EU-Märkte | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Passporting-Erweiterung nach dem Brexit | +0.7% | Korridor Vereinigtes Königreich–EU, sekundäre Auswirkungen auf die Schweiz | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Nachfrage nach Artikel-8/9-Wirkungsprodukten | +1.6% | EU-weit, konzentriert in den nordischen Ländern und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchsetzung der EU-Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (SFDR)
Die Umsetzung der SFDR hat sich für den europäischen Asset-Management-Markt als transformativ erwiesen. Bis Mitte 2025 hatten Artikel-8- und Artikel-9-Vehikel ein verwaltetes Vermögen von 6,67 Billionen USD (6,4 Billionen EUR) angehäuft, was 59 % der gesamten EU-Fondsanlagen entspricht. Fonds mit Nachhaltigkeitskennzeichnung verzeichneten im Jahr 2024 Nettomittelzuflüsse von 80,2 Milliarden USD (77 Milliarden EUR), während konventionelle Produkte Nettomittelabflüsse von 14,58 Milliarden USD (14 Milliarden EUR) verzeichneten[1]. Die Offenlegungspflichten zu wesentlichen nachteiligen Auswirkungen der Verordnung erhöhen den Compliance-Aufwand, doch Unternehmen, die zuverlässige ESG-Daten integrieren können, verschaffen sich Wettbewerbsvorteile. Die Überprüfung durch die ESMA zeigt, dass Artikel-9-Fonds ihre Wirkungsziele definieren, jedoch keine ausreichenden, überprüfbaren Wirkungskennzahlen liefern. Dieses Defizit hat zu einer deutlichen Zunahme von Umklassifizierungen und strengeren Sorgfaltspflichtanforderungen seitens der Investoren geführt. Banken und Versicherer knüpfen Kredit- oder Zeichnungsentscheidungen zunehmend an SFDR-Klassifizierungen auf Fondsebene, wodurch Nachhaltigkeitskennzeichnungen tiefer in die Kapitalallokationsentscheidungen im gesamten europäischen Asset-Management-Markt eingebettet werden.
Wachstum beitragsorientierter Pensionssysteme in Mittel- und Osteuropa
Der demografische Druck auf umlagefinanzierte Systeme hat CEE-Regierungen dazu veranlasst, kapitalgedeckte Säulen einzuführen – ein Trend, der den Marktanteil des europäischen Asset-Management-Marktes vergrößert. Die EU-Rentenausgaben erreichten im Jahr 2023 2.070 Milliarden USD (1.882 Milliarden EUR); die CEE-Länder liegen weit unter den westlichen Quoten, was eine erhebliche Lücke hinterlässt, die sich mit dem Anstieg der Pflichtersparnisse schließt[2]. Die IORP-II-Angleichung verbessert die grenzüberschreitende Portabilität, und westliche Vermögensverwalter mit Multi-Asset-Kompetenzen gewinnen Mandate in den Bereichen Alternative Anlagen, Multi-Faktor-Aktien und Zieldatumslösungen. Skalierungsbeschränkungen bei lokalen Unternehmen schaffen Akquisitionsziele und ermöglichen es paneuropäischen Gruppen, ihre Präsenz und Datenkompetenz innerhalb der europäischen Asset-Management-Branche auszubauen.
Schnelle Verbreitung kostengünstiger Robo-Plattformen im Privatkundenbereich
Millennial- und Gen-Z-Investoren, die mit nahtlosem E-Commerce aufgewachsen sind, fordern ähnliche Bequemlichkeit bei Finanzdienstleistungen. Robo-Advisory-Plattformen erzielen im Vergleich zu traditionellen Kanälen niedrigere Kostenstrukturen, indem sie automatisierte Algorithmen für die Portfoliokonstruktion und das Rebalancing nutzen. Die ESMA-Eignungsregeln verpflichten Unternehmen zur Durchführung einer rigorosen Risikoanalyse – eine Aufgabe, die durch API-gestützte Dateneingabe beschleunigt wird und Robo-Modelle in großem Maßstab regelkonform macht. Akademische Studien von Forschern europäischer Zentralbanken verknüpfen die Nutzung von Robo-Beratung mit einem höheren digitalen Bankengagement und steigender Finanzkompetenz, was auf demografischen Rückenwind hindeutet, der den europäischen Asset-Management-Markt bis mindestens 2030 stützt. Traditionelle Berater reagieren mit hybriden Modellen – algorithmische Vermögensallokation kombiniert mit menschlichem Coaching –, die Gebühreneinnahmen sichern und gleichzeitig digitale Bequemlichkeit bieten.
Tokenisierungspiloten für OGAW-Fonds
Luxemburg und Irland haben Sandbox-Regelungen eingeführt, die blockchain-basierte Anteilsklassen für OGAW-Fonds ermöglichen. ELTIF 2.0 hat die Akzeptanz weiter katalysiert; das verwaltete Vermögen in langfristigen Investmentfonds stieg im Jahr 2024 um 38 % bei 55 Neuauflagen[3]. Tokenisierte Anteile ermöglichen sofortige Abwicklung am Handelstag, automatisierte Compliance-Schnittstellen und Bruchteilseigentum an illiquiden Vermögenswerten – Eigenschaften, die die Mindestanlagesummen für kleinere Sparer senken. Verwahrung, Konsens über die Bewertung und grenzüberschreitende rechtliche Anerkennung bleiben Reibungspunkte, doch Regulierungsbehörden loben die Ausrichtung der Technologie auf die Ziele der Kapitalmarktunion. Mit der Standardisierung von Datenmodellen kann die Tokenisierung die Backoffice-Kosten senken und die Margenstabilität im europäischen Asset-Management-Markt unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührendruck durch passive ETFs | -1.9% | Deutschland, Vereinigtes Königreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Steigende Kapitalanforderungen gemäß AIFMD II | -1.3% | EU-weit, stärkste Auswirkung auf kleinere alternative Vermögensverwalter | Mittelfristig (2–4 Jahre) |
| Alterndes Beraternetzwerk begrenzt die Reichweite im Privatkundenbereich | -0.8% | Deutschland, Italien, Frankreich | Langfristig (≥ 4 Jahre) |
| Geopolitisches Energierisiko dämpft die Risikobereitschaft | -1.1% | EU-weit, energieintensive Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührendruck durch passive ETFs
Der europäische ETF-Markt hat einen intensivierten Wettbewerb erlebt, da UBS kostenlose Select-Core-Aktienfonds eingeführt hat, was Wettbewerber dazu veranlasste, ihre Kostenquoten zu senken, um wettbewerbsfähig zu bleiben. Gleichzeitig hat die Ausweitung von Faktor- und thematischen ETFs zur Kommoditisierung von Engagements geführt, die zuvor ausschließlich aktiv verwalteten Vehikeln vorbehalten waren. Vermögensverwalter, die auf Aktienauswahl-Gebühren angewiesen sind, stehen unter zunehmendem Druck, entweder konsistent differenzierten Alpha zu generieren oder auf speziellere Angebote umzusteigen. Zu diesen Angeboten gehören maßgeschneiderte ESG-Mandate, ertragsorientierte Anlagealternativen oder Overlay-Risikomanagementlösungen. Darüber hinaus treibt der wachsende Fokus auf Kosteneffizienz Fortschritte bei der Digitalisierung und fördert Shared-Services-Partnerschaften. Diese Entwicklungen verbessern die operative Hebelwirkung und rationalisieren Prozesse im gesamten europäischen Asset-Management-Markt, sodass sich Unternehmen an die sich verändernde Wettbewerbslandschaft anpassen können.
Alterndes Beraternetzwerk begrenzt die Reichweite im Privatkundenbereich
Über vierzig Prozent der europäischen Berater nähern sich dem Rentenalter, insbesondere in Deutschland und Italien, gerade als die Produktkomplexität zunimmt. Regulatorische Prüfungsanforderungen und die Präferenz für fintech-Karrieren schrecken jüngere Einsteiger ab. Vermögensverwalter, die auf provisionsbasierte Intermediäre angewiesen sind, sehen sich mit Vertriebsengpässen konfrontiert, insbesondere bei strukturierten ESG- oder alternativen Lösungen, die eingehende Erläuterungen erfordern. Hybride digital-menschliche Beratung kann die vertrauensvolle menschliche Beratung für wohlhabende, ältere Kunden zwar abmildern, aber nicht vollständig ersetzen, was ein mittelfristiges Hemmnis für das Wachstum des verwalteten Privatkundenvermögens im europäischen Asset-Management-Markt darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlageklasse:
Alternative Anlagen treiben Innovationen voranAlternative Anlagen weisen CAGR-Erwartungen von 11,89 % auf und übertreffen damit alle anderen Klassen, während Aktienstrategien den größten Anteil von 49,05 % am europäischen Asset-Management-Markt auf sich vereinen. Niedrige Staatsanleiherenditen und steigende Inflationserwartungen befeuern die Nachfrage nach Private Equity, Sachwerten und Infrastruktur. ELTIF 2.0 hat die Mindestanlagesummen gesenkt und ermöglicht es vermögenden Privatanlegern, in Evergreen-Private-Market-Vehikel zu investieren. Hybridfonds – eine Mischung aus passivem Beta und aktiven Ausrichtungen – gewinnen bei institutionellen Investoren an Bedeutung und balancieren Kostenkontrolle mit taktischer Flexibilität.
Der Aufstieg alternativer Anlagen beruht auf der Performance: Europäisches Private Equity erzielte über einen Zeitraum von 20 Jahren das 1,2-fache der Äquivalente am öffentlichen Markt. Infrastruktur profitiert von langfristigen, oft inflationsindexierten Cashflows, die Pensionsverpflichtungen entsprechen, während Private Credit die Entschuldung der Banken nutzt, um zweistellige Renditen zu erzielen. Cash-Management-Lösungen bleiben für Unternehmen unverzichtbar, doch komprimierte Spreads schränken die Rentabilität ein. Rentenfondsmanager schwenken auf unkonstrained Mandate und verbriefte Kreditpositionen um, um Gebühren zu rechtfertigen. Zusammengenommen halten diese Dynamiken alternative Anlagen an der Spitze der Innovation im europäischen Asset-Management-Markt.



Nach Mittelherkunft:
Dynamik bei PrivatanlegernPensionsfonds und Versicherer hielten im Jahr 2025 44,22 % der Vermögenswerte, doch die CAGR von 10,31 % bei Privatanlegern signalisiert eine Umverteilungsdynamik im europäischen Asset-Management-Markt. Vermögensübertragungen von Babyboomern auf digital-affine Erben, Open-Banking-APIs und provisionsfreie Brokeragemodelle demokratisieren den Marktzugang. ETFs und Modellportfolios dominieren die Privatkundenströme, doch das Interesse an Fonds mit Nachhaltigkeitskennzeichnung und fraktioniertem Private-Market-Engagement steigt über Robo-Wrapper und ELTIF-Seitentaschen. Unternehmensschatzkammern, die auf der Suche nach Renditeaufschlägen sind, bleiben angesichts erhöhter Zinsvolatilität vorsichtig in Vehikeln mit sehr kurzer Duration investiert.
Regulierungsbehörden führen strenge Produktoffenlegungsanforderungen ein, um sicherzustellen, dass Privathaushalte die Kostenstrukturen, damit verbundene Risiken und die umfassenderen Auswirkungen von Finanzprodukten klar verstehen. Daten von EFAMA zeigen, dass der Anteil des Privatkunden-Segments am europäischen verwalteten Vermögen im Jahr 2023 ein erhebliches Wachstum verzeichnete und im Vergleich zu 2019 um fast fünf Prozentpunkte zunahm. Obwohl Privatkundenanlageströme häufig von der Marktstimmung beeinflusst werden, fördert der Einsatz digitaler Engagement-Tools, gamifizierter Bildungsressourcen und integrierter ESG-Bewertungsmechanismen in Anwendungen stärkere Anlegerbeziehungen. Diese Fortschritte sollen das nachhaltige Wachstum und die langfristige Entwicklung des europäischen Asset-Management-Marktes unterstützen.
Nach Art der Asset-Management-Gesellschaften:
Private Markets auf dem VormarschInvestmentfonds- und ETF-Komplexe hielten im Jahr 2025 36,92 % der Vermögenswerte, doch Private-Equity- und Venture-Capital-Gesellschaften streben bis 2031 eine CAGR von 10,98 % im europäischen Asset-Management-Markt an. Skalierungsakteure wie Amundi überwinden grenzüberschreitende Hürden, indem sie schlüsselfertige Plattformen in den Bereichen Indexierung, Faktorinvestments und Private-Markets-Co-Investments nutzen. Spezialisierte Boutiquen kultivieren Branchentiefe und bieten beispielsweise Life-Science-Venture- oder Dekarbonisierungsinfrastrukturfonds an, die leistungsabhängige Gebühren erzielen.
Die regulatorische Architektur unterstützt den Schwung: AIFMD II schafft einen Rahmen für professionelle Investoren, der Risikooffenlegungen und Governance-Erwartungen klärt, während ELTIF 2.0 Privatkundenkanäle öffnet. Dennoch erfordern Private-Market-Betriebsmodelle intensive Deal-Sourcing-Netzwerke, wertschöpfende Beratung und institutionelles Risikoanalyse-Know-how. Dies erhöht die Eintrittsbarrieren, treibt die Kapitalkonzentration hin zu kapitalstarken Franchises und beschleunigt Konsolidierungswellen innerhalb der europäischen Asset-Management-Branche.

Geografische Analyse
Europäischer Asset-Management-Markt
Das Vereinigte Königreich beherrschte im Jahr 2025 24,55 % der Marktgröße des europäischen Asset-Management-Marktes und nutzte dabei über Jahrzehnte aufgebaute Verwahrungs-, Rechts- und Talentökosysteme. Passporting-leichtere Modelle nach dem Brexit veranlassten Unternehmen, parallele EU-Hubs zu operationalisieren, doch London bleibt das zentrale Kompetenzzentrum für Portfoliomanagement und globalen Vertrieb. Spanien, auf einem CAGR-Kurs von 10,41 %, veranschaulicht die Wirkungskraft systemischer Rentenreformen. Automatische Einschreibung, steuerlich begünstigte Sparanreize und Fondssupermärkte für Privatkunden haben das inländische verwaltete Vermögen ausgeweitet und gleichzeitig globale Akteure nach Madrid und Barcelona gelockt. Deutschland und Frankreich verfügen über erhebliche institutionelle Pools, wachsen aber moderater; beide Märkte konzentrieren sich auf ESG-Verfeinerung und die Digitalisierung arbeitgebergeförderter Pensionssysteme.
Die BENELUX-Länder florieren als Fondsverwaltungszentren, die von Steuerabkommen und mehrsprachigen Arbeitskräften profitieren, während die nordischen Märkte ausgefeilte haftungsgesteuerte Anlageansätze und ESG-Führerschaft optimieren, um grenzüberschreitende Mandate zu gewinnen. Mittel- und Osteuropa bildet den Rest-of-Europe-Cluster und birgt langfristiges Aufwärtspotenzial, da kapitalgedeckte Systeme skalieren. Eine Expansion erfordert hier Geduld, lokale regulatorische Kompetenz und anpassungsfähige Produktarchitekturen – Bedingungen, die am ehesten von diversifizierten Gruppen innerhalb des europäischen Asset-Management-Marktes erfüllt werden.
Regulatorisches Umfeld
Der europäische Asset-Management-Markt operiert unter EU-weiten Rahmenwerken, darunter OGAW und AIFMD, die von nationalen zuständigen Behörden beaufsichtigt und von der ESMA koordiniert werden. Ein wichtiger jüngster Anker ist die Richtlinie (EU) 2024/927 (AIFMD II und die OGAW-Überprüfung), die am 16. April 2026 anwendbar wurde und die Anforderungen an Liquiditätsmanagementinstrumente, Delegationsaufsicht und Fondsverwaltung verschärfte. Die ESMA signalisierte auch in ihrer Agenda 2026 und in öffentlichen Äußerungen von Vorsitzender Verena Ross (Juni 2026), dass zu den Aufsichtsprioritäten die Vereinfachung durch integriertes Reporting, größere Resilienz und die Unterstützung digitaler Innovationen wie der Fondstokenisierung gehören.
Die Nachhaltigkeitsregulierung prägt weiterhin das Produktdesign und die Offenlegungspflichten. Die SFDR bleibt zentral für die Fondsklassifizierung und den Vertrieb, und die Europäische Kommission schlug im November 2025 eine Überarbeitung der SFDR vor, die Offenlegungs- und Produktkategorisierungsdiskussionen vor weiteren Gesetzgebungsarbeiten neu rahmt. Die nationale Umsetzungsaktivität zeigt den Implementierungsaufwand – beispielsweise unterzeichnete Irland am 1. Mai 2026 S.I. Nr. 181/2026, um die Richtlinie (EU) 2024/927 in nationales Recht umzusetzen. Die ESMA hat auch Folgearbeiten zu technischen Standards für das Fondsreporting geplant, mit einer Konsultation bis Ende 2026 und endgültigen Vorschlägen in der ersten Hälfte von 2027.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im europäischen Asset Management beginnt mit der Produktstrukturierung (OGAW- und AIF-Vehikel) und dem Portfoliomanagement, geht dann über Risiko, Compliance und Daten – einschließlich ESG-Datenprovenienz für die SFDR – bevor sie Handel, Verwahrung/Depotbank, Fondsverwaltung und Anlegerbetreuung erreicht. Der Vertrieb ist ein entscheidendes Glied in der gesamten Region, wobei Bank- und Versicherernetzwerke in vielen Ländern neben Plattformen, Modellportfolio-Anbietern und digitalen Kanälen wie Robo- und Hybridberatung nach wie vor wichtig sind. Fondsdomizile wie Luxemburg und Irland konzentrieren Produktion und Verwaltung, während Post-Brexit-Betriebsmodelle parallele EU-Hubs stärken, um grenzüberschreitenden Vertrieb und Service zu unterstützen.
Betriebliche Infrastrukturanbieter – darunter Verwahrstellen, Depotbanken, Administratoren, Index- und Datenanbieter sowie Technologieplattformen – beeinflussen zunehmend Kosten und Markteinführungsgeschwindigkeit, da der Gebührendruck durch ETFs Vermögensverwalter zu Shared Services und Automatisierung drängt. Die Kette wird auch durch regulatorische Änderungen und Upgrades der Marktinfrastruktur neu gestaltet: Die Anwendbarkeit von AIFMD II ab dem 16. April 2026 erhöht die Reporting- und Liquiditätsmanagementanforderungen für alternative Vermögensverwalter, und die Vorbereitung auf einen europäischen Wechsel zu einem T+1-Abwicklungszyklus bis zum 11. Oktober 2027 setzt Front-to-Back-Prozessverbesserungen (Handelserfassung, Matching, Sicherheiten und Kundenreporting) auf die kurzfristige Transformationsagenda. Auf der Nachfrageseite konzentrieren sich Mittelzuflüsse in skalierbare Wrapper, wobei EFAMA für das erste Quartal 2026 Nettomittelzuflüsse in langfristige Fonds von 217 Milliarden EUR und Netto-ETF-Verkäufe von OGAW-ETFs von 113 Milliarden EUR im ersten Quartal 2026 meldet, was den Bedarf an effizienter Produktion, Vertrieb und Betreuung in großem Maßstab unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
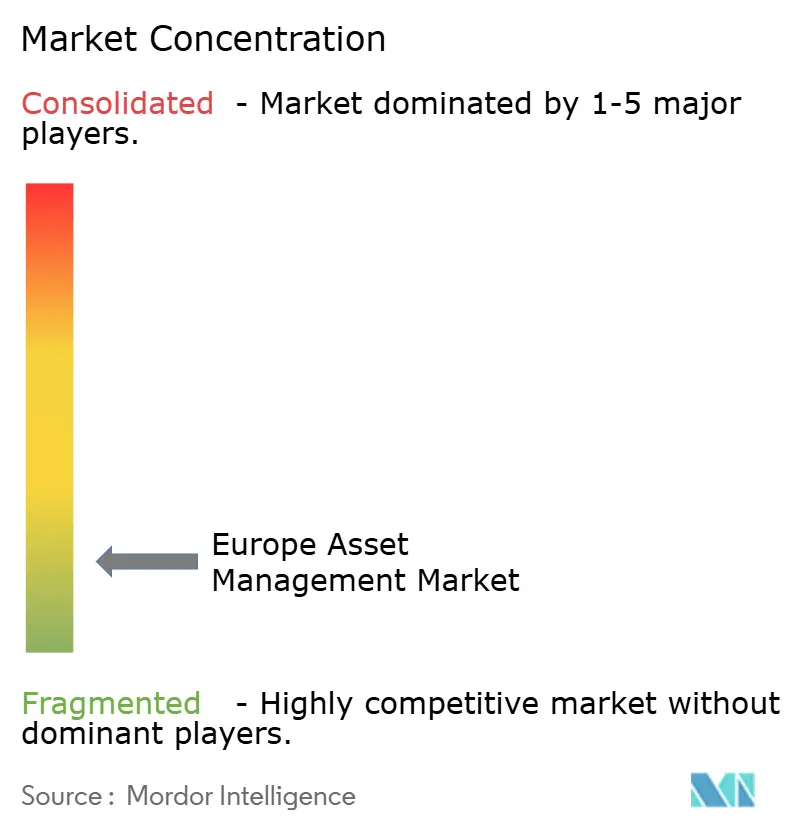
Der europäische Asset-Management-Markt bleibt fragmentiert: Die fünf größten Vermögensverwalter halten einen kleinen Anteil der Vermögenswerte, was reichlich Spielraum für Konsolidierung und spezialistengeführte Differenzierung bietet. Skalierungsakteure – Amundi, BlackRock, Legal & General Investment Management, UBS Asset Management, BNP Paribas – nutzen die Breite des Produktangebots, regulatorisches Kapital und grenzüberschreitende Vertriebsmaschinerie. Sie replizieren passive Fähigkeiten zu minimalen Gebühren, bündeln Modellportfolios und bieten zunehmend Private-Market-Zugang über Feeder-Fonds und Evergreen-Strategien an.
Boutique-Spezialisten koexistieren, indem sie Ineffizienzen in thematischen Aktien, Frontier-Market-Anleihen oder sektorbezogenem Private Equity (beispielsweise Life Sciences oder digitale Infrastruktur) ausnutzen. Personalisierter Kundenservice und agile Entscheidungszyklen ermöglichen es solchen Unternehmen, differenzierten Alpha zu liefern, wenn auch mit geringerer Kapazität. Die M&A-Aktivität hat sich beschleunigt: Die ausstehende Übernahme von AXA IM durch BNP Paribas für 5,1 Milliarden EUR (5,61 Milliarden USD) und der Kauf von Viridium durch das Allianz-BlackRock-T&D-Konsortium für 3,5 Milliarden EUR (3,85 Milliarden USD) veranschaulichen das Streben nach Skaleneffekten in Technologie, Vertrieb und regulatorischer Compliance.
Technologie hat sich zu einem kritischen Schwerpunktbereich für Unternehmen entwickelt. Von Strategy& durchgeführte Forschungen zeigen, dass der Einsatz generativer KI in verschiedenen Anwendungen – wie maßgeschneidertes Anlegerreporting, Erkennung von Anomalien im Handelsgeschehen und Automatisierung compliance-bezogener Offenlegungen – das Potenzial hat, erhebliche Reduzierungen der Betriebskosten zu erzielen. Diese Fortschritte unterstreichen die wachsende Bedeutung der Nutzung KI-gesteuerter Lösungen zur Steigerung der Effizienz und Rationalisierung von Prozessen innerhalb von Organisationen. Europäische Akteure müssen Build-versus-Partner-Entscheidungen angesichts globaler Talentknappheit abwägen. Fail-fast-Kulturwandel, agile Governance und cloud-native Infrastruktur unterscheiden Marktführer von Nachzüglern. Gleichzeitig bleibt die Regulierung streng; SFDR-Datenprovenienzanforderungen und AIFMD-II-Liquiditätsstresstest bevorzugen Unternehmen mit tiefen Taschen und unternehmensweiten Risikomanagementsystemen. Das Wettbewerbsfeld belohnt somit sowohl Giganten, die operative Hebelwirkung nutzen können, als auch agile Boutiquen, die verteidigungsfähige Hochmargen-Nischen im europäischen Asset-Management-Markt erschließen.
Marktführer der europäischen Asset-Management-Branche
-
UBS Asset Management
-
Amundi Asset Management
-
Legal & General Investment Management (LGIM)
-
DWS Group
-
Allianz Global Investors & PIMCO (Europa)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Asset-Management-Markt Unternehmen in diesem Bericht
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
Marktchancen und Zukunftsausblick
Chancen entstehen dort, wo regulatorische und infrastrukturelle Veränderungen neuen Spielraum für Vertrieb und Produktgestaltung schaffen. Der Kompromiss zur EU-Retail-Investment-Strategie (RIS) wurde im Juni 2026 vorangetrieben und verschärfte die Anforderungen an Preis-Leistungs-Verhältnis und Offenlegung über Fondsregimes hinweg. Dies schafft Raum für Vermögensverwalter, die Peer-Group-Kosten- und Performance-Benchmarking industrialisieren, Anteilsklassen- und Gebührenarchitekturen vereinfachen und den Direktvertrieb an Verbraucher oder plattformorientierten Vertrieb stärken können, während sie innerhalb der Eignungs- und Offenlegungsanforderungen bleiben. Parallel dazu treiben die SFDR-Überarbeitungsarbeiten, die mit dem Vorschlag der Europäischen Kommission im November 2025 begannen, erneute Diskussionen über Produkttaxonomie und -kennzeichnung voran und drängen auf klarere nachhaltige Produktpaletten sowie robustere Daten- und Reporting-Kontrollen für Artikel-8/9-Strategien.
Tokenisierung und digitale Marktinfrastruktur werden für Fondshersteller und Dienstleister zu immer investierbareren Themen, unterstützt durch Initiativen von Zentralbanken und Marktinfrastrukturen. Im Mai 2026 kündigte die EZB ein zweigleisiges Eurosystem-Arbeitsprogramm für ein tokenisiertes Finanzsystem (Pontes und Appia) an, wobei Pontes im dritten Quartal 2026 in eine Pilotphase eintrat. Im Juni 2026 emittierte die Europäische Investitionsbank ein DLT-natives Commercial Paper auf Clearstream D7. Zusammen bewegen diese Entwicklungen tokenisierte Emission und Abwicklung vom Konzept hin zu wiederholbaren Arbeitsabläufen. Dies schafft Chancen für OGAW- und alternative Vermögensverwalter, die in Hubs wie Luxemburg und Irland tätig sind, tokenisierte Anteilsklassen, fraktionierter Zugang zu Private-Market-Positionen – auch über ELTIF-2.0-Strukturen – und digital-native Servicemodelle zu entwickeln, die Mindestanlagesummen senken und die operative Effizienz verbessern, während Governance-, Verwahrungs- und Bewertungspraktiken mit der regulatorischen Prüfung in Einklang gebracht werden.
Neueste Industrielle Entwicklungen in Europäischer Asset-Management-Markt
- Juli 2026: UBS gab eine strategische Partnerschaft mit MSCI bekannt, um MSCI-Daten, -Analysen und -Modelle mit der Expertise von UBS im Bereich Alternative Anlagen zu integrieren und eine KI-gestützte Private-Markets-Datenplattform zu entwickeln. Der Schritt zielt auf eine bessere Datenstandardisierung und Transparenz bei privaten Vermögenswerten ab und stärkt die Produktgestaltungs-, Risikomanagement- und Kundenreporting-Fähigkeiten, da Private Markets in Multi-Asset-Portfolios expandieren.
- April 2026: Amundi und ICG gaben eine langfristige strategische und Eigenkapitalpartnerschaft bekannt, um den Zugang zu Private Markets zu erweitern, einschließlich einer wirtschaftlichen Beteiligung von Amundi in Höhe von 9,9 % und der Einrichtung einer 10-jährigen exklusiven Vertriebsvereinbarung. Die Struktur kombiniert Produktherstellung und Vertriebsskalierung mit Private-Markets-Origination-Fähigkeiten und unterstützt margenstarke Angebote inmitten des Gebührendrucks auf öffentlichen Märkten.
- November 2024: Amundi stimmte der Übernahme des deutschen Wealthtech-Unternehmens aixigo für 149 Millionen EUR (163,9 Millionen USD) zu, um API-basierte digitale Tools für Finanzberater zu stärken. Die Übernahme stärkt die Integration von Berater-Workflows und hybride Vertriebsmodelle, die entscheidend sind, da traditionelle Intermediärnetzwerke altern und die Kundenbetreuung auf digital-first-Wege verlagert wird.
Europäischer Asset-Management-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird die Größe des europäischen Asset-Management-Marktes als das gesamte von professionellen Vermögensverwaltern in Europa verwaltete Vermögen (AUM) bemessen, das sowohl fondsbasierte Produkte als auch diskretionäre Mandate umfasst und als AUM-Wert am Periodenende in USD gemessen wird.
Ausschlüsse aus dem Umfang: Wir schließen intern verwaltete Versicherungsbilanzanlagen, unternehmenseigenes Treasury-Selbstmanagement und Vermögenswerte aus, die lediglich beraten werden, ohne ein laufendes Verwaltungsmandat.
Segmentierungsübersicht
- Nach Anlageklasse
- Aktien
- Festverzinsliche Wertpapiere
- Alternative Anlagen
- Hybridanlagen
- Cash Management
- Nach Mittelherkunft
- Pensionsfonds und Versicherungsgesellschaften
- Privatanleger (Retail und vermögende Privatpersonen)
- Unternehmensinvestoren
- Sonstige Quellen (Staat, Trusts usw.)
- Nach Art der Asset-Management-Gesellschaften
- Große Finanzinstitute / Bulge-Bracket-Banken
- Investmentfonds und ETFs
- Private Equity und Venture Capital
- Rentenfonds
- Hedgefonds
- Sonstige Arten von Asset-Management-Gesellschaften
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest of Europe
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit begann mit der Festlegung der AUM-Definition und der Europa-Abdeckung, damit dieselben Grenzen von Jahr zu Jahr angewendet werden. Wir haben öffentliche, nicht kostenpflichtige Quellen herangezogen, wie statistische Veröffentlichungen der Europäischen Zentralbank, Eurostat-Makroreihen, ESMA-Veröffentlichungen zu Fondsmärkten und Branchenverbände wie EFAMA für AUM-Aufteilungen und länderspezifische Signale. Um das Marktverhalten zu verankern, haben wir auch Jahresberichte, regulatorische Einreichungen, Investorenpräsentationen und seriöse Finanzpresse für Mittelzuflusstreiber, Gebührenentwicklung und Produkteinführungen genutzt.
Nachdem die Definition und die Kernreihen kartiert waren, haben wir Abonnementdatenbanken für Unternehmensfinanzdaten und Nachrichtenkontext sowie eine Patentdatenbank genutzt, um längerfristige Verschiebungen wie digitale Beratung und Fondsautomatisierung zu verfolgen, die Vertrieb und AUM-Wachstumsmuster beeinflussen können. Die Desk-Inputs halfen hauptsächlich dabei, Leitplanken für Länderaufteilungen, Währungsumrechnungsentscheidungen und Trendrichtungen festzulegen, bevor Gespräche mit Marktteilnehmern geführt wurden. Die hier aufgeführten Quellen sind illustrativ, und viele andere öffentliche Referenzen wurden während der Datenerhebung und -klärung ebenfalls geprüft.
Primärinterviews und Umfragen
Primärgespräche wurden mit Vermögensverwaltern, Vertriebspartnern und Dienstleistern geführt, die nah an Fondsmittelströmen und Mandatsvergaben sind, sowie mit Branchenspezialisten, die Regulierung und grenzüberschreitenden Vertrieb verfolgen. Diese Gespräche wurden genutzt, um zu bestätigen, was als verwaltetes Vermögen gezählt wird, die Länder- und Produktmischung zu validieren und Annahmen zu Nettomittelströmen, Marktperformanceeffekten und dem Tempo der Gebührekompression in Europa zu überprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 18 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, die europäische investierbare Vermögenspools mit Annahmen zur verwalteten Durchdringung verknüpft, die dann anhand öffentlicher AUM-Aufteilungen zwischen Investmentfonds und diskretionären Mandaten angepasst werden. Zu den im Modell verwendeten Schlüsselinputs gehören Aktien- und Anleihemarktkennzahlen, Netto-Zeichnungs- und Rücknahmeflussrichtung, Trends bei Haushaltssparen und Pensionsbeiträgen, Produktmixverschiebungen (passiv versus aktiv) und Gebührenratendruck, der das Berichtsverhalten über Kanäle hinweg verändern kann. Wo die Länderabdeckung über öffentliche Reihen hinweg abweicht, haben wir konsistente Einschlussregeln angewendet und dann die Gesamtsummen normalisiert, sodass die Region sauber aufgeht.
Um die Gesamtsummen realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Annäherungen unter Verwendung von Stichproben-AUM-Offenlegungen von Vermögensverwaltern, länderspezifischen Rollups aus öffentlichen Einreichungen und Kanalprüfungen darüber, wo AUM gebucht wird, abgeglichen. Wenn ein kleineres Land oder Teilsegment keine Offenlegung hatte, haben wir Lücken mithilfe von Proxy-Beziehungen wie investierbaren Vermögenswerten und Fondsdomizilierungsintensität gefüllt und dann die implizierten Anteile mit Interview-Feedback überprüft.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Trendindikatoren und Expertenmeinungen zu Zinszyklen, Risikobereitschaft und regulatorischen Änderungen unterstützt werden, die den Vertrieb beeinflussen. Die Szenarien wurden in AUM-Pfade übersetzt, indem erwartete Marktrenditeranges mit Nettomittelflusserwartungen kombiniert wurden, und dann überprüft, sodass die endgültigen Zahlen plausiblen Länder- und Anlageklassenmustern entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchläufe validiert, beginnend mit mechanischen Prüfungen, die bestätigen, dass die Ländersummen mit Europa übereinstimmen und dass die Jahres-zu-Jahres-Bewegungen mit bekannten Marktsignalen übereinstimmen. Wir führen auch Varianzprüfungen gegen unabhängige Indikatoren durch, wie Fondsmittelflussrichtung, größere Markteinbrüche und den Zeitpunkt regulatorischer Ereignisse, die das Reporting oder die Produktkennzeichnung verschieben können.
Vor der Freigabe werden Annahmen und Formeln von einem anderen Analysten überprüft, und Ausreißer lösen Folgeanrufe aus, um Definitionen oder Währungsentscheidungen zu überprüfen. Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden bei wesentlichen Ereignissen wie starken Marktbewegungen oder größeren Regeländerungen vorgenommen. Kurz vor der Lieferung wird ein abschließender Überprüfungsdurchlauf abgeschlossen, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße des europäischen Asset-Management-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das europäische Asset Management können weit auseinanderliegen, weil nicht alle dasselbe messen und die Zeitpunktwahl die Gesamtsummen um Billionen verschieben kann. Unterschiede entstehen in der Regel dadurch, was als verwaltetes AUM im Vergleich zu beratenen Vermögenswerten behandelt wird, wie diskretionäre Mandate gehandhabt werden und ob die Zahlen Jahresendstände oder einen Jahresdurchschnitt widerspiegeln.
In der Praxis sind der Aktualisierungsrhythmus und der Währungszeitpunkt in diesem Markt wichtig, da EUR- und GBP-Bewegungen das in USD gemeldete AUM verändern können, selbst wenn die Vermögenswerte in Lokalwährung stabil sind. Einige Schätzungen wenden auch breite Wachstumsraten an, ohne zu prüfen, ob Nettomittelströme und Marktperformance gemeinsam den implizierten Sprung erklären können. Aus diesem Grund sind unser Aktualisierungszyklus und unsere Querprüfungen darauf ausgerichtet, diese Lücken vor der Veröffentlichung aufzudecken.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,89 Billionen USD (2025) | |
| Branchenverband A | 35,64 Billionen USD (2024) | Verwendet eine in EUR gemeldete AUM-Zahl, die an einen Jahresendschnappschuss gebunden ist, sodass das USD-Niveau stark vom gewählten EUR-zu-USD-Kurs abhängt und möglicherweise verbandsbasierte Länderschätzungen enthält, die nicht mit der Länderliste des Berichts übereinstimmen. |
| Globale Unternehmensberatung B | 25,99 Billionen USD (2023) | Scheint eine breitere Multi-Asset-Definition mit einem anderen Basisjahr und unklarer Behandlung von Mandaten gegenüber Fondsvehikeln anzuwenden, was den Ausgangswert komprimieren kann, wenn die Abdeckung enger ist oder wenn nur ausgewählte Managerkategorien gezählt werden. |
Die Streuung ergibt sich hauptsächlich aus Zeitpunkt und Umfang, nicht aus einem einzelnen Rechenfehler. Durch die Festlegung der AUM-Definition auf Fonds plus diskretionäre Mandate, die Anwendung eines konsistenten USD-Umrechnungszeitpunkts und die Überprüfung des implizierten Wachstums gegenüber Mittelströmen und Marktbewegungen hält Mordor Intelligence die Schätzung auf einen wiederholbaren Satz von Treibern ausgerichtet, den Nutzer nachvollziehen und einem Stresstest unterziehen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der europäische Asset-Management-Markt bis 2031 sein?
Es wird prognostiziert, dass er 62,37 Billionen USD erreicht und mit einer CAGR von 9,92 % wächst.
Welches Investorensegment wächst in Europa am schnellsten?
Privatanleger, gestärkt durch digitale Beratung und Rentenreformen, sollen ihr verwaltetes Vermögen bis 2031 mit einer CAGR von 10,31 % steigern.
Welche Rolle spielt die SFDR bei europäischen Fondsmittelströmen?
Im Jahr 2024 lenkten SFDR-Kennzeichnungen Investitionsströme in Richtung Artikel-8- und Artikel-9-Strategien, die einen erheblichen Anteil der EU-Fondsanlagen ausmachten und signifikante Nettomittelzuflüsse verzeichneten.
Warum gewinnen alternative Anlagen in Europa an Marktanteilen?
Private Equity, Infrastruktur und Private Credit bieten inflationsgesicherte, unkorrelierte Renditen und profitieren von politischer Unterstützung wie ELTIF 2.0.
Wie verändert Technologie den Wettbewerb unter europäischen Vermögensverwaltern?
Generative-KI-Tools, Robo-Advisory-Plattformen und tokenisierte Fondsstrukturen senken Kosten, verbessern die Personalisierung und differenzieren die Servicequalität.
Welche Auswirkungen hat AIFMD II auf kleinere alternative Vermögensverwalter?
Erhöhte Kapital- und Reporting-Anforderungen treiben die Compliance-Kosten in die Höhe und veranlassen eine Verlagerung hin zu größeren Plattformen, die Skaleneffekte nutzen können.