
Größe und Marktanteil des britischen Investmentfondsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.13 Billionen US-Dollar |
| Marktgröße (2026) | 14.86 Billionen US-Dollar |
| Marktgröße (2031) | 19.13 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.16 % |
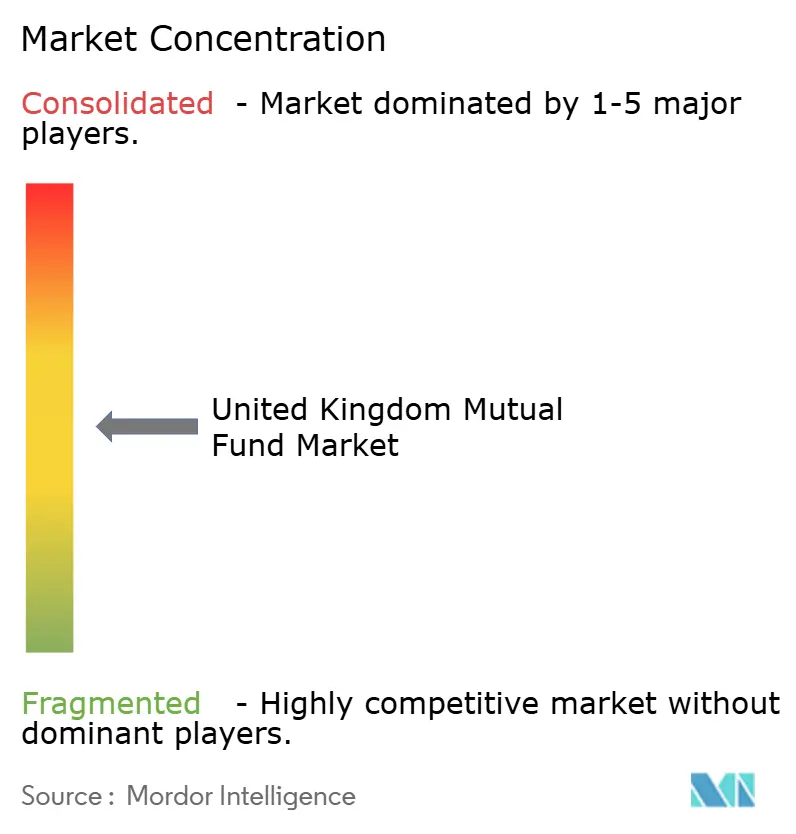
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Investmentfondsmarktes von Mordor Intelligence
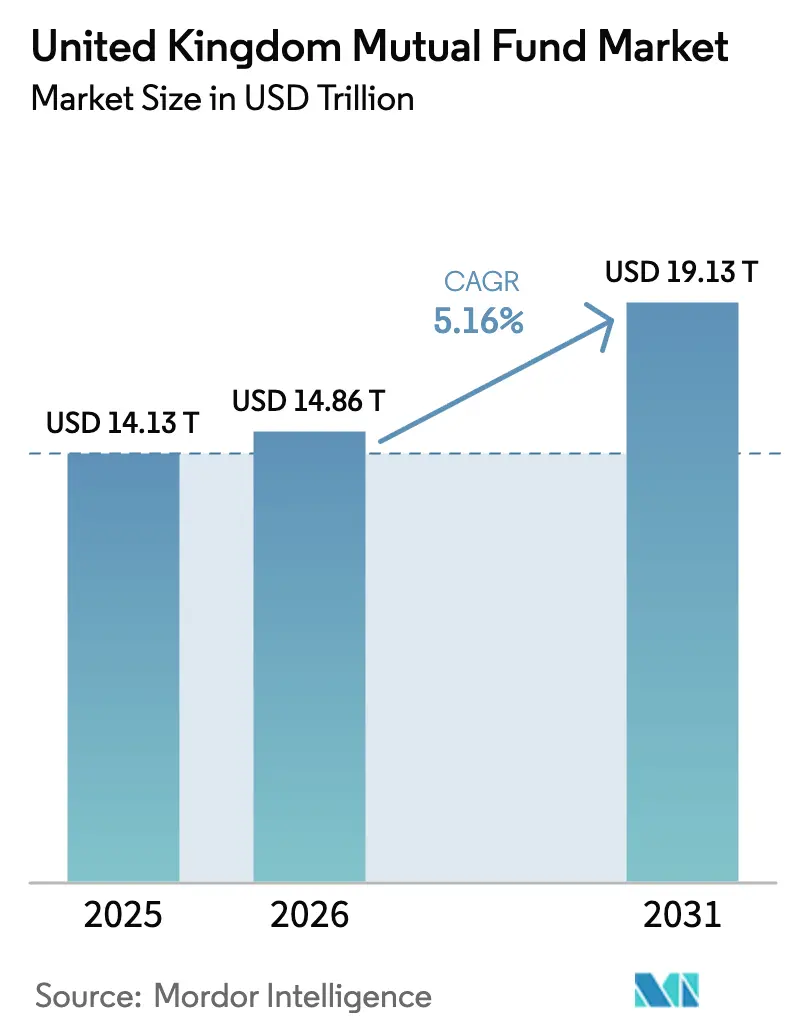
Es wird erwartet, dass der britische Investmentfondsmarkt von 14,13 Billionen USD im Jahr 2025 auf 14,86 Billionen USD im Jahr 2026 wächst und bis 2031 einen Wert von 19,13 Billionen USD bei einem CAGR von 5,16 % im Zeitraum 2026–2031 erreicht. Robuste Rentenreformen, technologiegetriebener Vertrieb und regulatorische Modernisierung konvergieren, um diesen Wachstumspfad aufrechtzuerhalten. Der Rahmen der Verbraucherpflicht (Consumer Duty) der Finanzmarktaufsichtsbehörde (Financial Conduct Authority) gestaltet die Gebührenstrukturen um, während der Mansion House Compact langfristiges Kapital in Wachstumsaktien lenkt [1]Investment Association, "Fondsabflüsse wurden 2024 stark reduziert; vorsichtiger Optimismus unter Investoren," theia.org. . Die Gebührenkomprimierung stärkt die Attraktivität von Indexfonds, während Produktinnovationen bei Zugangsvehikeln für private Märkte das Angebot für risikobewusste Anleger erweitern. Die zunehmende Einführung von Fondstokenisierung und KI-gestützter Portfoliokonstruktion verbessert die operative Resilienz und personalisiert das Privatanlegerangebot. Die kontinuierliche politische Unterstützung für Nachhaltigkeitsoffenlegungen stärkt zudem das Vertrauen in Produkte im Bereich Umwelt, Soziales und Unternehmensführung (ESG).
Wichtigste Erkenntnisse des Berichts
- Nach Anlageklasse führten Aktienfonds im Jahr 2025 mit einem Marktanteil von 47,50 % am britischen Investmentfondsmarkt; Langfristige Anlagefonds (Long-Term Asset Funds) werden voraussichtlich bis 2031 mit einem CAGR von 12,19 % wachsen.
- Nach Anlegertyp entfielen im Jahr 2025 71,40 % der Größe des britischen Investmentfondsmarktes auf institutionelle Mandate, während die Zuflüsse von Privatanlegern bis 2031 voraussichtlich mit einem CAGR von 7,06 % wachsen werden.
- Nach Vertriebskanal eroberten Online-Plattformen im Jahr 2025 einen Marktanteil von 53,60 % am britischen Investmentfondsmarkt und verzeichnen bis 2031 ein Wachstum von 9,62 % CAGR.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des britischen Investmentfondsmarktes
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schrumpfende private Bargeldreserven, die durch die Initiative der Finanzmarktaufsichtsbehörde zu "überschüssigem Bargeld" in Fonds umgeleitet werden | +1.2% | Kernbereich England und Wales, Ausstrahlungswirkung auf Schottland | Mittelfristig (2–4 Jahre) |
| Upgrades des Übergangsplans (Glide-Path) für die beitragsorientierte automatische Einschreibung begünstigen Multi-Asset-Standardlösungen | +1.8% | National | Langfristig (≥ 4 Jahre) |
| Rekordzuflüsse in Indexfonds getrieben durch Gebührenkomprimierung und Offenlegungen gemäß der Verbraucherpflicht | +1.5% | Primär England und Schottland | Kurzfristig (≤ 2 Jahre) |
| Pensionsfonds-Mansion House Compact zur Verlagerung von 5 % der Vermögenswerte in britische Wachstumsaktien | +2.1% | Kernbereich England, Nordirland aufstrebend | Mittelfristig (2–4 Jahre) |
| KI-gestützte hyperpersonalisierte Portfoliokonstruktion auf direkten Verbraucherplattformen | +0.8% | England und Wales | Langfristig (≥ 4 Jahre) |
| Aufkommende Struktur des Langfristigen Anlagefonds (Long-Term Asset Fund), die den Zugang zum privaten Markt eröffnet | +1.3% | Primär England, sekundär Schottland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfende private Bargeldreserven werden in Fonds umgeleitet
Haushalte haben während der Pandemie erhebliche Barpositionen angehäuft, doch steigende Inflation hat die Renditen auf Einlagen geschmälert und eine Renditesuche ausgelöst. Die Leitlinien der Finanzmarktaufsichtsbehörde (FCA) aus dem Jahr 2025 zu "überschüssigem Bargeld" veranlassen Plattformen dazu, Hinweise auf brachliegende Guthaben zu geben und geeignete Anlagemöglichkeiten vorzuschlagen, wodurch neue Zuflüsse in den britischen Investmentfondsmarkt freigesetzt werden. Digitale Hinweise und Risikoanalysewerkzeuge vereinfachen die Fondsauswahl, während die Regeln der Verbraucherpflicht Transparenz hinsichtlich des Preis-Leistungs-Verhältnisses gewährleisten. Banken arbeiten mit Vermögensverwaltern zusammen, um kostengünstige Fondskörbe zu kuratieren, und verstärken damit den Wechsel von Einlagen zu Investitionen. Diese Verhaltensänderungen sind am deutlichsten in England und Wales zu beobachten, doch die Privatkundenbasis in Schottland beginnt, diesem Trend zu folgen[2]Ministerium für Arbeit und Renten, "Pensionsfondsanlagen und die britische Wirtschaft," gov.uk.
Upgrades des Übergangsplans der beitragsorientierten automatischen Einschreibung begünstigen Multi-Asset-Standardlösungen
Die automatische Einschreibung deckt nun mehr als 10 Millionen Arbeitnehmer ab und veranlasst Plananbieter zur Verbesserung ihrer Standardfonds. Anbieter integrieren Multi-Asset-Bausteine, die öffentliche und private Anlagen kombinieren und von der Kaufkraft im großen Maßstab profitieren. Der Mansion House Accord treibt Treuhänder zudem zu Allokationen in privaten Märkten, was die Diversifizierung und das Renditepotenzial für langfristige Sparer verbessert. Arbeitgeber begrüßen die vereinfachte Lebenszyklusstruktur, während Treuhänder die transparenten Gebührenmechanismen gemäß der Verbraucherpflicht schätzen. Langfristig wird erwartet, dass diese Strategien die Streuung von Rentenleistungen reduzieren und stabilere institutionelle Zuflüsse in den britischen Investmentfondsmarkt verankern.
Rekordzuflüsse in Indexfonds getrieben durch Gebührenkomprimierung und Offenlegungen gemäß der Verbraucherpflicht
Kostenvergleiche stehen nun im Mittelpunkt der Plattform-Dashboards und veranlassen Anleger, kostengünstige Indexprodukte zu bevorzugen. Der Direktkundenkanal von Vanguard veranschaulicht diesen Trend, indem er provisionsfreien Handel mit unkomplizierter Beratung kombiniert. Aktive Vermögensverwalter reagieren darauf, indem sie Anteilklassen rationalisieren und leistungsabhängige Preismodelle einführen. Der daraus resultierende Gebührenkrieg beschleunigt die Einführung transparenter passiver Fonds und festigt den Preisanker in der gesamten Branche. Während der Margendruck zunimmt, profitieren skalierbare Marktteilnehmer weiterhin von der Hebelwirkung bei Betriebskosten und der globalen Replikation erfolgreicher passiver Anlagekonzepte.
Pensionsfonds-Mansion House Compact zur Verlagerung von 5 % der Vermögenswerte in britische Wachstumsaktien
Der Mansion House Compact 2025 hat führende Versorgungswerke dazu bewogen, mindestens 5 % ihrer Portfolios in inländisch gelistete Wachstumsunternehmen zu lenken. Diese Initiative zielt darauf ab, die lokalen Kapitalmärkte zu revitalisieren und Delistings infolge ausländischer Notierungen entgegenzuwirken. Vermögensverwalter legen engagementorientierte britische Aktienfonds auf, die mit Stewardship-Kodizes abgestimmt sind und nachhaltige Ertragsqualität sowie Unternehmensführung betonen. Indexanbieter erkunden auch maßgeschneiderte britische Wachstumsindizes als Vergleichsmaßstab für die Performance. Da Allokationsfristen näher rücken, steigt die Nachfrage nach Analyseabdeckung für Small- und Mid-Cap-Unternehmen, was Broker dazu ermutigt, ihre Aktienforschungskapazitäten auszubauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anhaltende Privatanleger-Abflüsse aus britischen Aktienfonds trotz Bewertungsabschlägen | −1.4% | Primär England und Schottland | Kurzfristig (≤ 2 Jahre) |
| Hohe Konzentration von Plattformvertriebsgebühren, die die Margen aktiver Vermögensverwalter schmälern | −0.9% | Kernbereich England, sekundär Wales | Mittelfristig (2–4 Jahre) |
| Steigende Betriebskosten durch die Verbraucherpflicht und Anforderungen zur Nachhaltigkeitsoffenlegung | −1.1% | National | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kapitalbelastung kleiner Boutique-Anbieter unter dem Investment Firms Prudential Regime (IFPR) hemmt Produktinnovationen | −0.7% | Boutique-Vermögensverwalter in England und Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Privatanleger-Abflüsse aus britischen Aktienfonds trotz Bewertungsabschlägen
Inländische Aktien werden mit erheblichen Abschlägen gegenüber US-amerikanischen Pendants gehandelt, dennoch bleibt die Stimmung verhalten. Die Nachwirkungen des Brexits und makroökonomische Schwäche schrecken Privatanleger-Allokationen ab, während globale ETFs zu geringeren Kosten ein diversifiziertes Engagement bieten. Anhaltende Underperformance verstärkt eine negative Rückkopplungsschleife, wobei die Presseberichterstattung den Abflussimpuls verstärkt. Obwohl der Mansion House Compact darauf abzielt, diesen Trend umzukehren, reagiert das Privatanlegerverhalten nur langsam auf politische Signale. Die Rückgewinnung von Anlegern erfordert handfeste Belege für die Ertragsstabilität börsennotierter britischer Unternehmen.
Hohe Konzentration von Plattformvertriebsgebühren, die die Margen aktiver Vermögensverwalter schmälern
Drei dominante Fondsplattformen (Supermarkets) verhandeln Rabattstrukturen aus, die die Listengebühren untergraben, insbesondere bei Boutique-Aktienselektoren. Aktive Vermögensverwalter haben Schwierigkeiten, Forschungskosten nach der MiFID-II-Entflechtung weiterzugeben, was die Lücke zwischen Listen- und realisierten Margen vergrößert. Einige reagieren darauf, indem sie kostengünstigere quantitative Produkte einführen, während andere auf institutionelle Einzelmandate umschwenken. Die Prüfung der Plattformpreisunterschiede durch die Finanzmarktaufsichtsbehörde (FCA) könnte fairere wirtschaftliche Bedingungen fördern, doch der kurzfristige Druck auf die Rentabilität hält an. Größere Häuser mit Multi-Kanal-Reichweite haben eine stärkere Verhandlungsposition und verschärfen damit das Wettbewerbsungleichgewicht[3]Amt für nationale Statistik, "Regionales verfügbares Haushaltseinkommen," ons.gov.uk.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlageklasse: Aktien dominieren, während Vehikel für private Märkte beschleunigen
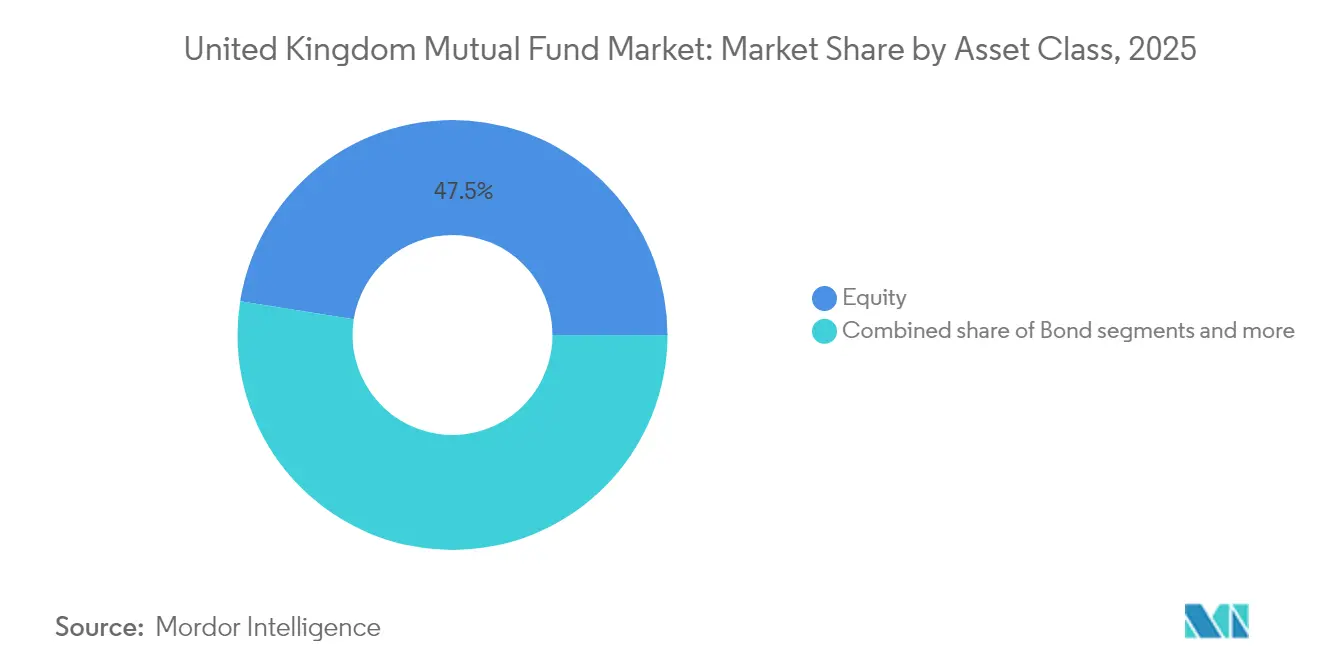
Nach Anlegertyp: Das institutionelle Gewicht bleibt entscheidend, während das Privatanlegergeschäft beschleunigtAktienfonds erfassten im Jahr 2025 47,50 % des britischen Investmentfondsmarktes, unterstützt durch die weit verbreitete Indexadoption und institutionelle Allokationen. Anleihenfonds machten 24,20 % aus, gestützt durch haftungsgesteuerte Anlagen und Staatsanleihenemissionen. Hybridstrategien hielten 18,10 %, da Zieldatumslösungen zur Standardeinstellung für automatisch eingeschriebene Sparer wurden. Geldmarktprodukte verblieben bei 7,10 % inmitten anhaltend niedriger Leitzinsen. Das „Sonstige”-Segment – hauptsächlich Langfristige Anlagefonds (Long-Term Asset Funds) – beanspruchte lediglich 3,10 %, wird jedoch voraussichtlich bis 2031 einen CAGR von 12,19 % verzeichnen. Dieses Tempo deutet darauf hin, dass Vehikel für private Vermögenswerte traditionelle Aktienanteile verdrängen werden, Diversifikationsvorteile sollten jedoch Anlegern ermöglichen, beides zu kombinieren. Aktive Aktienteams betonen daher Stewardship-Initiativen, um ihre Relevanz zu wahren und Gebührenniveaus zu verteidigen.
Historisch gesehen haben Aktienfonds die Schocks von 2019–2024 dank breit angelegter Erholungsrallyes und konsistenter Pensionsfondsströme überstanden. Festverzinsliche Allokationen wuchsen nach der Giltkrise 2022, als Versorgungswerke ihre Risikobudgets neu ausrichteten. Der Schwung hinter langfristigen Anlagefonds (LTAFs) resultiert aus der Renditesuche, dem Privatanleger-Appetit auf Sachwertengagements und regulatorischen Schutzmaßnahmen, die Liquiditätsbedenken dämpfen. Technologie spielt ebenfalls eine Rolle; tokenisierte Anteilklassen versprechen nahezu sofortige Abwicklung und senken die Verwaltungskosten für illiquide Bestände. Insgesamt untermauert die Diversifizierung über Anlageklassen hinweg die Resilienz des britischen Investmentfondsmarktes.


Nach Anlegertyp: Das institutionelle Gewicht bleibt entscheidend, während das Privatanlegergeschäft beschleunigt
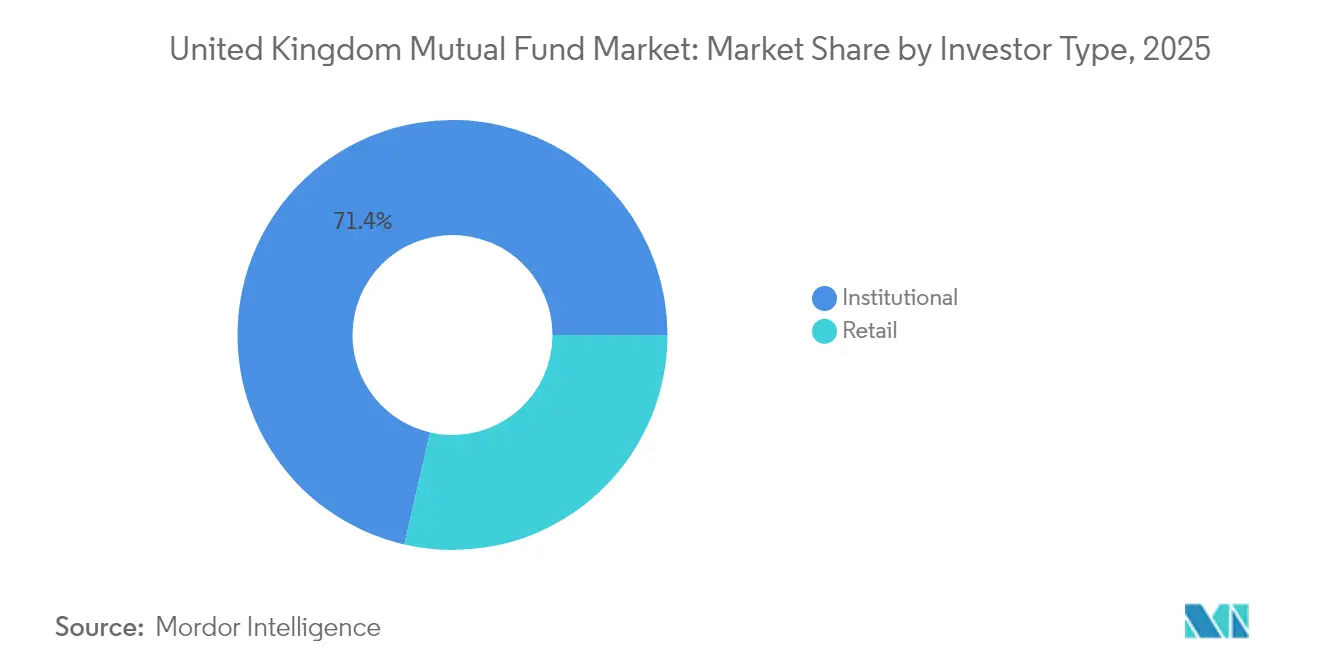
Institutionelle Mandate repräsentierten im Jahr 2025 71,40 % der Größe des britischen Investmentfondsmarktes, was das Ausmaß betrieblicher Altersversorgung und allgemeiner Versicherungskonten widerspiegelt. Privatanlegerkanäle beanspruchten 28,60 %, expandieren jedoch schneller, da digitale Plattformen den Zugang demokratisieren. Die durch die Verbraucherpflicht getriebene Transparenz unterstützt diese Verschiebung, indem sie selbstgesteuerten Anlegern ermöglicht, Ergebnisse zu vergleichen. Automatisch eingeschriebene Mitarbeiter stocken zunehmend Beiträge über mobile Dashboards auf, was die Grenzen zwischen betrieblichen und Privatanlegerströmen verwischt. Inzwischen gestalten professionelle Anleger ihre Portfolios in Richtung privater Märkte um und steigern den Marktanteil des britischen Investmentfondsmarktes für alternative Strategien.
Institutionelle Ströme wachsen weiterhin stetig, gestützt durch Langlebigkeitsrisikomanagement und schrittweise steigende Beitragssätze. Gebührenneuverhandlungen bleiben jedoch intensiv, insbesondere bei aktiven Mandaten mit Performancestreuung. Das Privatanlegerwachstum wird bis 2031 mit einem CAGR von 7,06 % prognostiziert, verstärkt durch die Aufnahme von Langfristigen Anlagefonds (LTAFs) in Wertpapier-Individuelle Sparkonten (Stocks & Shares ISAs). Die Quervermarktung von ESG-Fonds erweitert auch die Attraktivität durch Marketing, das auf jüngere demografische Gruppen zugeschnitten ist. Das Zusammenspiel zwischen institutioneller Stabilität und privatem Anlegermomentum verleiht den Liquiditätsprofilen aller Fondsstrukturen Tiefe.
Nach Vertriebskanal: Digitale Dominanz gestaltet die Wirtschaftlichkeit neu
Online-Fondssupermarkte besetzten im Jahr 2025 53,60 % des Vertriebsanteils und setzten den Maßstab für Geschwindigkeit, Transparenz und Preisdisziplin. Finanzberater erfassten 27,80 % und bieten ganzheitliche Planung für komplexe Bedürfnisse wie Rentenübertragungen. Banken hielten 12,00 %, eingeschränkt durch Kapitalvorschriften, die gebührenbasierte Beratung gegenüber der Produktherstellung auf eigene Bilanz bevorzugen. Direktverkäufe von Fondsgesellschaften machten 6,60 % aus, größtenteils institutionelle Einzelmandate und thematische Nischenlancierungen. Von 2026–2031 wird für Online-Kanäle ein CAGR von 9,62 % erwartet, was ihre zentrale Rolle im britischen Investmentfondsmarkt unterstreicht.
Gebührenkriege auf Plattformen komprimieren die Margen, erweitern jedoch das Gesamtvolumen, da Kosteneinsparungen neue Anleger anziehen. Konsolidierung ist unvermeidlich, da kleinere Portale nicht über die technologischen Budgets verfügen, um die Nachweisanforderungen der Verbraucherpflicht zu erfüllen. Beratermodelle entwickeln sich zur hybriden Bereitstellung weiter und kombinieren digitales Onboarding mit regelmäßigen menschlichen Berührungspunkten. Banken nutzen bekannte Marken, um Anlagekonten neben Hypotheken und Sparprodukten zu verkaufen. Direktkanäle experimentieren nun mit gemeinschaftsbasierten Bildungszentren, um sich von der reinen Preiskonkurrenz abzuheben.
Geografische Analyse
England verfügte im Jahr 2025 über 81,10 % der verwalteten Vermögen, gestützt durch Londons Finanzstandort, robustes Haushaltsvermögen und eine dichte betriebliche Pensionsfinanzierung. Schottland folgte mit 8,20 % und nutzt Edinburghs Tradition im Vermögensmanagement sowie Themen der Energiewende, die nachhaltigkeitsorientiertes Investitionskapital anziehen. Wales verzeichnete einen Anteil von 5,70 %, gestützt durch das Fintech-Ökosystem in Cardiff und grenzüberschreitende Beratungsnetzwerke für wohlhabende Rentner. Nordirland hielt 5,00 % und wies dennoch die schnellste CAGR-Prognose von 6,38 % bis 2031 auf, begünstigt durch Programme zur Förderung digitaler Kompetenzen und die Stabilität des Post-Brexit-Protokolls, die den Dienstleistungshandel fördert.
Regionale Politikrahmen prägen diese Dynamiken. Die City of London Corporation fördert Fintech-Sandboxen, die Englands Innovationspipeline speisen, während die Schottische Regierung Grüne-Finanz-Inkubatoren fördert, die mit Offshore-Windkraftausbau abgestimmt sind. Walisische Behörden erweitern Lehrpläne zur Finanzkompetenz, um eine einheimische Anlegerbeteiligung zu fördern. Die Invest NI-Agentur Nordirlands vermarktet Belfast als kosteneffektiven Betriebsstandort für globale Vermögensverwaltungszentren. Mit verbesserter Infrastruktur sollte die regionale Durchdringung digitaler Plattformen steigen und den Investmentfondsbesitz über historische Schwerpunkte hinaus ausweiten.
Wirtschaftliche Indikatoren unterscheiden sich ebenfalls: Das verfügbare Haushaltseinkommen pro Kopf übersteigt 37.000 USD in London gegenüber 25.000 USD in Nordirland, was Ticketgrößen und Produktmix beeinflusst. Dennoch standardisieren steuerlich begünstigte Anlagehüllen wie Individuelle Sparkonten (ISAs) den Einstiegsrahmen für Basisinvestitionen. Die Einheitlichkeit der Rentenpolitik harmonisiert darüber hinaus die Nachfrage nach Zieldatumsfonds in allen Regionen. Während Englands Dominanz bestehen bleibt, verstärken Wachstumsschwerpunkte in den peripheren Nationen die Resilienz und diversifizieren die Erlösbasis des britischen Investmentfondsmarktes.
Regulatorisches Umfeld
Der britische Investmentfondsmarkt basiert auf einem von der FCA geführten Rahmenwerk, das die Fondszulassung, den Vertrieb, das Marktverhalten und die Offenlegung abdeckt, wobei das HM Treasury den gesetzlichen Rahmen für zentrale Regelwerke festlegt, die Vermögensverwalter und Fondsstrukturen betreffen. Im Juli 2026 trieben das HM Treasury und die FCA ein Reformpaket für das britische AIFM-Regime (Alternative Investment Fund Managers) voran, einschließlich der FCA-Konsultation CP26/28, um das Regelwerk der Zeit nach dem Brexit für Manager und alternative Fonds zu modernisieren, die in Multi-Asset-Lösungen zunehmend neben traditionellen Investmentfondsangeboten stehen.
Gleichzeitig veröffentlichte die FCA im Juli 2026 das CP26/26, in dem das Rahmenwerk Fund Reporting for Asset Management Entities (FRAME) vorgeschlagen wird, um die Konsistenz der Berichterstattung und die Datenqualität zu verbessern, wobei Prototyp-Berichtsformulare vor Ende 2026 angestrebt werden und die Umsetzung für 2028 vorgesehen ist. Die AIFM-Reformvorschläge führen eine dreistufige Kategorisierung (klein, mittel, groß) ein, die das derzeitige System ersetzen soll, wobei die technischen Konsultationen bis zum 14. Oktober 2026 laufen. Diese zeitliche Abfolge dürfte sich auf die Compliance-Kosten und die Berichterstattungserwartungen sowie auf die Produktgovernance für Unternehmen auswirken, die sowohl OGAW als auch alternative Zugangsvehikel wie LTAFs vertreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette britischer Investmentfonds beginnt mit der Produktgestaltung und dem Portfoliomanagement durch Fondsgesellschaften und führt dann über die Fondsverwaltung, die Verwahrstelle und Depotbank, die Transferagentur und die Preis-/NAV-Erstellung, ergänzt durch Daten von Drittanbietern und Risikoüberwachung, bis zum Vertrieb an Endanleger über betriebliche und Privatanlegerkanäle. Governance und Regelsetzung liegen bei HM Treasury und der Financial Conduct Authority, während die Investment Association als Branchenforum für den Input der Mitglieder und Marktstandards dient, einschließlich Feedback-Schleifen zu den im Juli 2026 veröffentlichten FCA-FRAME- (CP26/26) und AIFM-Vorschlägen (CP26/28).
Vertrieb und Kundenbetreuung konzentrieren sich auf Plattformen und Intermediäre. Große Fondsplattformen und Anlagehüllen, darunter Fidelity, Hargreaves Lansdown, Quilter, Transact und Aegon, prägen die Regalplatzierung, die Sichtbarkeit der laufenden Kosten und die Wirtschaftlichkeit von aktiven im Vergleich zu passiven Strategien. Diese Konzentration erhöht den Wert von Plattformintegrationen, der Datenbereitschaft und der Nachweispflichten im Rahmen der Verhaltensanforderungen und verstärkt zugleich den Zusammenhang zwischen operativer Resilienz, standardisierter Berichterstattung und der Fähigkeit von Managern, insbesondere Boutiquen, bei Produktinnovation und Preis zu konkurrieren.
Wettbewerbslandschaft
Der britische Investmentfondsmarkt weist eine moderate Konzentration auf, bei der eine kleine Gruppe führender Unternehmen einen bedeutenden Teil der gesamten verwalteten Vermögen kontrolliert. Dies schafft ein Wettbewerbsumfeld, das die Vorteile von Skalierung mit der Notwendigkeit kontinuierlicher Innovation in Einklang bringt. BlackRock hält eine führende Position aufgrund seiner Dominanz bei indexverfolgenden Strategien und einer tiefen Durchdringung institutioneller Pensionsprogramme. Vanguard hat im Privatanlegerbereich durch sein kostengünstiges passives Angebot und seinen Direktkundenansatz rasch an Dynamik gewonnen. Legal & General Investment Management nutzt seine Rolle als Standard-Vermögensverwalter für beitragsorientierte Versorgungswerke und seine engen Verbindungen zu einem integrierten Versicherungsgeschäft. Das Unternehmen durchläuft jedoch eine strategische Umstrukturierung durch eine Fusion mit Legal & General Capital zur Bildung einer einheitlichen globalen Vermögensverwaltungssparte, die auf erhebliche langfristige Betriebsgewinne abzielt.
Die Konsolidierung innerhalb der britischen Investmentfondsbranche beschleunigte sich in den Jahren 2024 und 2025, was den wachsenden Druck nach Skalierung und Spezialisierung widerspiegelt. Bemerkenswerte Transaktionen umfassen die Übernahme eines bedeutenden Anbieters von Daten und Analysen für private Märkte durch BlackRock, was seine Kompetenzen im Bereich alternativer Anlagen stärkt. Weitere bedeutende Deals umfassen den Kauf eines renommierten Vermögensverwalters durch Oaktree sowie die Gründung eines groß angelegten Gemeinschaftsunternehmens zwischen Phoenix Group und Schroders zur Konsolidierung betrieblicher Altersversorgung. Diese Schritte deuten auf einen Trend zur vertikalen Integration und strategischen Partnerschaften in einem reifenden Markt hin. Unternehmen suchen nach Möglichkeiten, sowohl ihr Privatanleger- als auch ihr institutionelles Angebot durch gezielte Übernahmen und Allianzen zu stärken. Diese Konsolidierung verändert die Wettbewerbslandschaft und erhöht die Bedeutung differenzierter Kompetenzen.
Technologie hat sich als entscheidender Faktor für die Wettbewerbspositionierung im britischen Investmentfondsmarkt etabliert. Führende Unternehmen setzen zunehmend KI-gestützte Portfoliokonstruktionswerkzeuge ein, erkunden tokenisierte Fondsstrukturen und bauen robuste digitale Vertriebsplattformen auf. Diese Innovationen helfen dabei, kostensensible Privatanleger anzuziehen und gleichzeitig starke institutionelle Beziehungen zu pflegen. Die strategische Allianz zwischen Wellington, Vanguard und Blackstone unterstreicht eine wachsende Branchentendenz zur Zusammenarbeit über öffentliche und private Märkte hinweg. Regulatorischer Druck, einschließlich neuer Verbraucherschutzregeln, Anforderungen zur Nachhaltigkeitsoffenlegung und Standards zur operativen Resilienz, erhöht die Markteintrittsbarrieren. Dieselben Regulierungen treiben jedoch auch etablierte Akteure dazu an, bei Produktgestaltung, Compliance-Infrastruktur und Kundenerfahrung zu innovieren.
Marktführer der britischen Investmentfondsbranche
BlackRock
Vanguard
LGIM
Fidelity International
Schroders
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Gebührentransparenz und plattformgestützte Kostenvergleiche erweitern den adressierbaren Markt für kostengünstige Bausteine kontinuierlich, insbesondere bei passiven Strategien und Modellportfolios. Im Jahr 2026 liefern die Flussdaten Nachfragesignale: Die Zuflüsse in passive Fonds erreichten im ersten Halbjahr 2026 19,92 Milliarden GBP, und die Nettoverkäufe an Privatanleger in alle Fonds beliefen sich im Mai 2026 auf insgesamt 2,5 Milliarden GBP, womit sich eine Serie von sieben aufeinanderfolgenden Monaten mit Zuflüssen fortsetzte. Diese Muster eröffnen Fondsgesellschaften und Plattformen Spielraum, ihre Kernangebote (Indexaktien, Anleihen und Multi-Asset) zu erweitern, während sie sich über Umsetzungsqualität, steuerliche Anlagehüllen-Pfade und ergebnisorientierte Portfoliokonstruktion im Wettbewerb behaupten.
Auch der Produkt- und Vertriebsspielraum wächst für Anleger, die eine Anleihenexposition und ein volatilitätsgesteuertes Profil wünschen, ohne auf die Bequemlichkeit des täglichen Handels von Investmentfonds zu verzichten. Gleichzeitig wird der Zugang zu Privatmärkten über reguliert Vehikel wie LTAFs in den Produktangeboten zunehmend sichtbar. Die Fondsflussmuster von 2026 zeigen bis zum zweiten Quartal 2026 eine anhaltende Privatanlegernachfrage nach festverzinslichen und gemischten Anleihelösungen, während im April 2026 bemerkenswerte Zuflüsse in nordamerikanische Aktienfonds zu verzeichnen waren, was auf ein anhaltendes Interesse an globaler Diversifikation über in Großbritannien domizilierte oder vertriebene Fonds hindeutet. Auf der Infrastrukturseite schafft die FCA-FRAME-Initiative, mit Prototyping vor Ende 2026 und einer für 2028 vorgesehenen Umsetzung, Anreize für Manager, Verwalter und Plattformen, in qualitativ hochwertigere Datenpipelines und standardisierte Berichterstattung zu investieren, was die Reibungsverluste bei der Fondseinführung, Vergleichbarkeit und beaufsichtigtem Vertrieb verringern dürfte.
Aktuelle Branchenentwicklungen
- Juli 2026: Fidelity International erhielt die Zulassung zum Handel an der London Stock Exchange für den Fidelity Global HY Corp Bond Research Enhanced PAB UCITS ETF (ISIN IE000C1SVLJ9). Die Londoner Notierung erweitert den Zugang zu einem in London gelisteten High-Yield-Anleihen-OGAW-ETF für private und institutionelle Anleger. Sie stärkt die Position von Fidelity im britischen Anleihensegment und erweitert den Produktzugang an den öffentlichen Märkten.
- Juli 2026: Fidelity International lancierte eine London-Bond-Strategie, die durch ein Mandat von 40 Millionen GBP des London Borough of Bromley Pension Fund unterstützt wird. Die Strategie bringt eine dem Private-Credit-Bereich ähnliche festverzinsliche Exposition in ein Vehikel des öffentlichen Marktes ein. Dies erweitert den institutionellen Vertrieb und unterstützt eine tiefere Einbindung in den lokalen Markt.
- Juli 2026: Schroders ging eine Partnerschaft mit Nest ein, um eine dedizierte Venture-Capital-Tranche von 200 Millionen GBP für Investitionen in Privatmärkte zu lancieren. Das Vorhaben erweitert die Exposition von Schroders gegenüber Privatmärkten und Venture Capital durch eine strategische Allianz. Es fügt der Privatmarktplattform Diversifikation hinzu und unterstützt das langfristige Wachstumspotenzial.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der britische Investmentfondsmarkt als Gesamtwert der verwalteten Vermögenswerte gemessen, die in Investmentfondsvehikeln gehalten werden, die an Anleger im Vereinigten Königreich vertrieben werden, erfasst in USD zur Vergleichbarkeit über die Jahre hinweg.
Ausgeschlossen aus dem Anwendungsbereich: Diese Marktgrößenbestimmung behandelt börsennotierte geschlossene Investmentgesellschaften, direkte Pensionsplanvermögen außerhalb von Fondshüllen oder reine Beratungs- und Plattformdienstleistungsumsätze nicht als Teil des Marktwerts der Investmentfonds.
Übersicht der Segmentierung
- Nach Anlageklasse
- Aktien
- Anleihen
- Hybridfonds
- Geldmarkt
- Sonstige
- Nach Anlegertyp
- Privatanleger
- Institutionelle Anleger
- Nach Vertriebskanal
- Banken
- Online-Plattformen
- Finanzberater
- Direktvertrieb
- Nach Region
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für Investmentfonds im Vereinigten Königreich und schreitet dann mit der Abstimmung der Definitionen über öffentliche Datensätze hinweg fort, damit dieselben Vermögenswerte nicht doppelt gezählt werden. Wir stützen uns auf offizielle Reihen und Verbandsreihen zu Fondsvermögen und -flüssen sowie auf Regulierungsseiten, die klären, was als zugelassene Fondsstruktur gilt.
Typische Eingaben stammen aus Quellen wie den Fondsstatistiken der Investment Association, FCA-Veröffentlichungen zu zugelassenen und anerkannten Fonds sowie zur Meldung von Produktverkäufen, und unterstützenden Makroreihen der Bank of England und des UK Office for National Statistics. Wir prüfen zudem Jahresberichte von Fondsmanagern, öffentliche Factsheets, Investorenpräsentationen und seriöse Wirtschaftspresse auf Veränderungen im Produktmix und bei Gebührentrends. Um unternehmensspezifischen Kontext zusammenzufügen, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenberichterstattung, und wir prüfen selektiv Patentdatenbanken, wenn Änderungen bei der Produktstrukturierung oder den Werkzeugen für den Fondsbetrieb relevant sind. Die hier genannten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Annahmen aus der Sekundärforschung zu überprüfen, insbesondere im Hinblick darauf, welcher Teil der Fondsvermögenswerte als im Anwendungsbereich zu behandeln ist und wie im Ausland domizilierte, aber im Vereinigten Königreich vermarktete Fonds behandelt werden. Wir sprachen mit einer Mischung aus Vermögensverwaltern, Vertriebsstellen und Marktvermittlern, damit das Modell die Berichtspraktiken, Verschiebungen in der Produktnachfrage und das von verschiedenen Teilnehmern beobachtete Preisverhalten widerspiegelt.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 18 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mittels eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem der Gesamtbestand der Fondsvermögenswerte zunächst aus auf das Vereinigte Königreich fokussierten Fondsstatistiken, regulatorischen Definitionen geeigneter Fondsstrukturen und der Aufteilung zwischen inländischem und ausländischem Vertrieb rekonstruiert wird. Sobald der Gesamtbestand gebildet war, wurde er um bekannte Überlappungen wie die Schichtung von Dachfonds und Berichts-Stichtage bereinigt, die die Gesamtsummen in bestimmten Monaten verzerren können.
Um die Zahlen realistisch zu halten, haben wir die Gesamtsummen mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Summierung einer Stichprobe großer Fondsreihen und Prüfung, ob das implizite AUM pro Fonds und pro Manager innerhalb normaler Bandbreiten liegt. Zu den wichtigsten im Modell verwendeten Eingaben zählen Trends beim verwalteten Fondsvermögen, Nettoverkäufe und -rücknahmen an Privatanleger, Verschiebungen der Allokation zwischen Aktien und festverzinslichen Wertpapieren, die Ausweitung des Anteils indexnachbildender Fonds und das Tempo der Umrechnungseffekte von GBP zu USD im Jahresverlauf. Fehlte eine Datenreihe für eine kleinere Kategorie, wurden Lücken durch die Verwendung der nächstliegenden öffentlichen Ersatzreihe geschlossen und die Annahme anschließend durch Interview-Feedback verfeinert.
Für die Prognose wurde eine Szenarioanalyse angewendet und anschließend mittels einer leichten multivariaten Regression verfeinert, die das Vermögenswachstum mit der Richtung der Marktrendite, der Nettomittelfluss-Dynamik und zinsgetriebenen Nachfrageänderungen bei festverzinslichen Wertpapieren verknüpft. Die abschließende Vorausschau wurde geprüft, um sicherzustellen, dass die implizite CAGR mit dem übereinstimmt, was die primären Befragten für die Risikobereitschaft der Anleger und das Vertriebsverhalten über den Prognosezeitraum beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schritten, beginnend mit einfachen Abweichungsprüfungen zwischen unabhängigen öffentlichen Reihen, gefolgt von Plausibilitätstests zu Wachstumsraten, Allokationsverschiebungen und impliziten Durchschnittswerten pro Fonds. Zeigt sich ein plötzlicher Sprung, verfolgen wir die Ursachen entweder auf eine Definitionsänderung, eine einmalige Marktbewegung oder einen Berichtszeitpunkteffekt zurück und überarbeiten dann die Eingaben, bevor das Modell finalisiert wird.
Wir führen zudem mehrstufige interne Überprüfungen durch, damit die Annahmen über alle Kapitel hinweg konsistent sind und die Prognoselogik denselben Marktsignalen folgt, die bei der historischen Erstellung verwendet wurden. Tritt ein wesentliches Ereignis ein, etwa eine regulatorische Regelungsänderung oder ein bedeutender Trend zur Neuallokation von Vermögenswerten, kontaktieren wir relevante Befragte erneut, um die wahrscheinlichen Auswirkungen zu bestätigen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei Bedarf, und ein abschließender Durchlauf vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für britische Investmentfonds mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für britische Investmentfonds unterscheiden sich oft, weil jeder Herausgeber einen anderen Ausgangsdatensatz, ein anderes Zeitfenster für die Währungsumrechnung wählt und unterschiedlich definiert, was als Investmentfonds gegenüber einem breiteren Universum von Anlagefonds gilt. Unterschiede ergeben sich auch daraus, ob der Wert aus von Anlegern gehaltenen Fondsvermögen, von Managern gemeldeten Vermögenswerten oder einer Mischung aus beidem gebildet wird.
Die Vergleichstabelle zeigt eine breite Streuung, die sich größtenteils durch Unterschiede im Anwendungsbereich und bei den Umrechnungsentscheidungen erklären lässt. Im Modell von Mordor Intelligence wird der Marktwert als Gesamt-AUM der Investmentfonds in USD ausgewiesen, was hilft, britische Investmentfonds von anderen Anlagefondsvermögen abzugrenzen und die Vergleichbarkeit von Jahr zu Jahr konsistent zu halten.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,13 Billionen USD (2025) | |
| Brancheverband A | 1,65 Billionen USD (2025) | Oft beschränkt auf von Mitgliedern gemeldete Gesamtsummen von in Großbritannien domizilierten Fonds, was Nicht-Mitgliedsmanager ausschließen kann und nicht darauf abzielt, das gesamte Investmentfondspotenzial abzubilden, das in umfassenderen Marktmodellen verwendet wird. |
| Fachpublikation B | 4,90 Billionen USD (2025) | Einige Schätzungen verwenden von Großbritannien aus verwaltete Anlagefondsvermögen, die einen großen Anteil im Ausland domizilierter Fonds einschließen, was den Bestand über die britischen Investmentfondsbestände hinaus erweitert und den Wert im Vergleich zu einer auf den britischen Vertrieb fokussierten Betrachtung erhöhen kann. |
Betrachtet man die Tabelle im Zusammenhang, spiegeln die niedrigeren Werte tendenziell engere, auf in Großbritannien domizilierte Fonds beschränkte Berichtsdatensätze wider, während die höheren Werte in der Regel im Ausland domizilierte, aber vom Vereinigten Königreich aus verwaltete Fonds einschließen. Indem wir die Maßeinheit an das AUM der Investmentfonds knüpfen und dies dann anhand von Fluss- und Allokationssignalen überprüfen, bleibt unsere Marktgrößenbestimmung auf klare Eingaben rückführbar und kann wiederholt werden, wenn neue Jahresdaten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der britische Investmentfondsmarkt im Jahr 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 19,13 Billionen USD erreicht, was einem CAGR von 5,16 % entspricht.
Welche Anlageklasse führt derzeit den britischen Investmentfondsmarkt an?
Aktienfonds dominieren mit 47,50 % der verwalteten Vermögen im Jahr 2025.
Wie schnell wachsen Online-Plattformen im Fondsvertrieb?
Online-Plattformen expandieren mit einem CAGR von 9,62 % und steigern ihren Anteil von 53,60 % im Jahr 2025 auf eine größere Marktpräsenz bis 2031.
Welche Auswirkungen hat der Mansion House Compact auf die Anlageallokation?
Er verpflichtet Pensionsfonds dazu, mindestens 5 % der Vermögenswerte in britische Wachstumsaktien zu lenken und damit die inländische Kapitalbildung zu unterstützen.
Warum sind Langfristige Anlagefonds (Long-Term Asset Funds) für Privatanleger bedeutsam?
Langfristige Anlagefonds (LTAFs) eröffnen den Zugang zu privaten Märkten mit FCA-regulierten Liquiditätsinstrumenten und bieten neue Diversifizierungsmöglichkeiten.
Seite zuletzt aktualisiert am:



