
Taille et part de marché des membranes élastomères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.72 Milliards de dollars |
| Taille du Marché (2031) | 41.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes élastomères par Mordor Intelligence
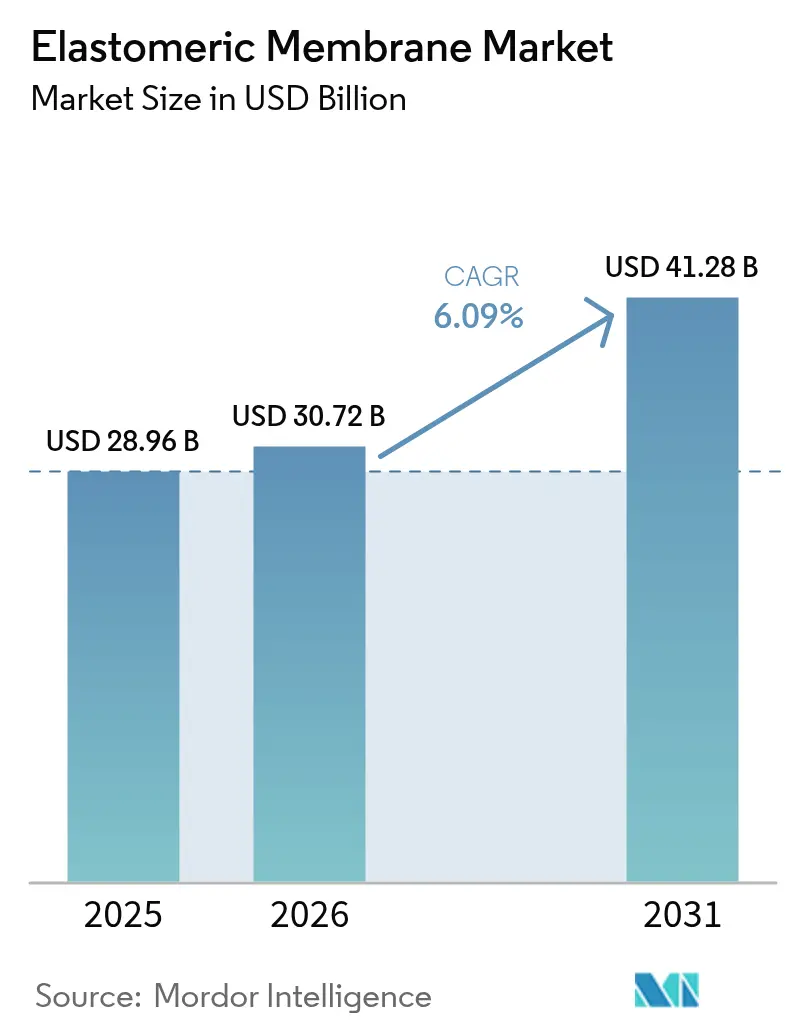
La taille du marché des membranes élastomères devrait croître de 28,96 milliards USD en 2025 à 30,72 milliards USD en 2026 et devrait atteindre 41,28 milliards USD d'ici 2031, à un TCAC de 6,09 % sur la période 2026-2031. La demande progresse parce que les projets de réhabilitation dépassent désormais l'activité de construction neuve dans les économies matures, tandis que les gouvernements du monde entier renforcent les réglementations en matière d'efficacité énergétique qui préconisent des membranes à faible perméabilité avec une haute réflectance solaire. Le choix technologique est désormais guidé par les performances plutôt que par le prix, les entrepreneurs cherchant à limiter leur responsabilité à une époque de conditions météorologiques volatiles. Les solutions à application liquide gagnent des parts de marché grâce à leur pose sans joint sur les substrats existants, et les fournisseurs capables de documenter des garanties de 20 ans ou plus sont privilégiés dans les grands appels d'offres. L'avantage concurrentiel se déplace vers les entreprises qui combinent l'innovation en matière de polymères avec un support technique sur site, reflétant la complexité croissante de la prescription des membranes pour les enveloppes à haute performance.
Principaux enseignements du rapport
- Par type, le polyuréthane a capturé 33,10 % de la part de revenus du marché des membranes élastomères en 2025, tandis que la silicone devrait se développer à un TCAC de 6,44 % jusqu'en 2031.
- Par application, la toiture a représenté 51,05 % de la taille du marché des membranes élastomères en 2025, tandis que les zones humides progressent à un TCAC de 6,83 % jusqu'en 2031.
- Par utilisateur final, le non-résidentiel a représenté 64,05 % de la demande en 2025 ; le résidentiel est le segment d'utilisateurs à la croissance la plus rapide, avec un TCAC de 6,55 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 35,40 % de la part de marché des membranes élastomères en 2025 et affiche un TCAC de 6,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de solutions d'imperméabilisation durables dans la réhabilitation des infrastructures | +1.80% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance rapide de la construction urbaine et commerciale | +2.10% | Cœur de l'APAC, débordement vers le MEA | Long terme (≥ 4 ans) |
| Réglementations strictes en matière d'efficacité énergétique et de construction verte | +1.20% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Vieillissement du parc de toitures entraînant des activités de réfection | +0.90% | Principalement Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption des membranes à application liquide dans les constructions modulaires hors site | +0.60% | Mondial, gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions d'imperméabilisation durables dans la réhabilitation des infrastructures
La réhabilitation des infrastructures domine les agendas d'approvisionnement, les propriétaires remplaçant les membranes installées dans les années 1980 et 1990. Sika AG a enregistré une croissance de ses ventes de 13,5 % en EMEA et de 15,1 % dans les Amériques en 2024, principalement grâce à des travaux de réhabilitation prescrivant des revêtements haute performance sur des structures en béton. Les systèmes élastomères à application liquide en bénéficient car ils forment des barrières sans joint sur des substrats irréguliers sans démolition complète, réduisant les temps d'arrêt sur les ponts, tunnels et parkings. La volatilité climatique accroît encore les enjeux : les membranes doivent tolérer des cycles gel-dégel plus intenses et des événements météorologiques extrêmes sans se fissurer. Les défaillances pouvant entraîner des litiges coûteux, les prescripteurs exigent de plus en plus une couverture de garantie de 20 à 30 ans étayée par des données de performance sur le terrain. Les fournisseurs capables de certifier l'adhérence sur des substrats humides sont privilégiés dans les programmes de réparation rapide où les surfaces ne peuvent pas toujours être entièrement séchées.
Croissance rapide de la construction urbaine et commerciale
Le boom de la construction en Asie-Pacifique va au-delà du simple volume pour atteindre une sophistication technique accrue. Les plans directeurs des villes intelligentes exigent des membranes qui intègrent la protection contre l'humidité, la réflectivité thermique et, dans certains cas, la compatibilité photovoltaïque. Les promoteurs de tours d'habitation spécifient des membranes élastomères capables d'accommoder le balancement structurel sans fissuration, une enveloppe de performance que les feuilles bitumineuses traditionnelles atteignent rarement. Les entrepreneurs gérant des projets simultanés dans plusieurs provinces privilégient les systèmes aux protocoles d'application standardisés pour minimiser la formation continue, renforçant la préférence pour les polyuréthanes monocomposants et les silicones fournis avec des programmes d'installation certifiés par le fabricant. Un débordement de la demande est visible dans les pays du Conseil de coopération du Golfe où de grands complexes commerciaux s'inspirent de modèles de conception asiatiques.
Réglementations strictes en matière d'efficacité énergétique et de construction verte
Les régulateurs définissent désormais le choix de la membrane comme une décision de gestion énergétique. Le Titre 24 de la Californie, par exemple, impose une réflectance solaire vieillie de 0,63 et une émittance thermique de 0,75 pour les toitures à faible pente, excluant effectivement les membranes sombres ou non réfléchissantes de nombreuses prescriptions[1]Commission californienne de l'énergie, "Normes d'efficacité énergétique des bâtiments 2008", energy.ca.gov. Les directives européennes évoluent dans le même sens, et le Code national de construction australien exige des classes de performance nominatives pour l'imperméabilisation des zones humides[2]Conseil australien des codes de construction, "Partie 10.2 Imperméabilisation des zones humides", ncc.abcb.gov.au. Au-delà de la réflectivité, des systèmes de certification tels que LEED attribuent des points pour la recyclabilité et la faible teneur en carbone incorporé, incitant les fournisseurs à reformuler avec des matières premières biosourcées telles que le NORDEL REN EPDM de Dow lancé en 2025. Les propriétaires considèrent les membranes premium comme une couverture contre la hausse des tarifs énergétiques, équilibrant un coût initial plus élevé avec des charges de climatisation réduites.
Adoption des membranes à application liquide dans les constructions modulaires hors site
La construction modulaire repose sur des unités volumétriques assemblées en usine qui doivent être expédiées étanches aux intempéries. Les membranes à application liquide assurent une couverture continue sur les jonctions complexes créées par les modules boulonnés, éliminant les joints qui nécessiteraient autrement des bandes adhésives ou un soudage thermique. Des entrepreneurs européens expérimentant des écoles à énergie nette rapportent des réductions de délais d'exécution de trois jours par bloc lorsque les liquides remplacent les feuilles, les équipes évitant ainsi la fixation mécanique et les découpes. L'adoption mondiale devrait s'accélérer à mesure que les lignes de projection automatisées se développent dans les usines modulaires, soutenues par un contrôle qualité robotisé par imagerie qui vérifie l'épaisseur du film humide en temps réel.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Alternatives bitumineuses compétitives en termes de coût | -1.40% | Mondial, en particulier les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Pénuries de compétences d'installation retardant les projets | -0.80% | Amérique du Nord et Europe, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Contrôle réglementaire des performances au feu sur certains polymères | -0.30% | Mondial, avec une application plus stricte dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Alternatives bitumineuses compétitives en termes de coût
Les feutres multicouches et les membranes en caoutchouc asphalté peuvent être inférieurs aux coûts des matériaux élastomères jusqu'à 50 %, un écart convaincant pour les propriétaires aux ressources limitées. Dans les économies émergentes, la main-d'œuvre reste bon marché et les équipes sont déjà formées aux systèmes à application par torche, réduisant les incitations à changer. Cependant, la hausse des pénalités de performance énergétique et des taxes carbone érode cet avantage de prix, car les toitures bitumineuses ne répondent souvent pas aux critères des toitures froides. Les fournisseurs de produits génériques répondent avec des granulés minéraux réfléchissants, mais ces revêtements se dégradent plus rapidement sous les UV, relançant les débats sur le coût du cycle de vie et soutenant indirectement les membranes élastomères.
Pénuries de compétences d'installation retardant les projets
Les membranes élastomères modernes nécessitent un mélange calibré, des vérifications de l'humidité du substrat et des fenêtres de température ambiante strictes. L'Association nord-américaine des entrepreneurs en toiture signale que les postes vacants pour les applicateurs qualifiés restent proches d'un niveau record sur une décennie, entraînant des retards de planification qui érodent les marges des entrepreneurs. Les fabricants accélèrent les programmes d'installation certifiée, fournissent des unités de mélange mobiles et intègrent des capteurs IoT qui enregistrent les conditions d'application pour la validation des garanties. Si ces mesures allègent le goulot d'étranglement, elles ajoutent des coûts et de la complexité, limitant l'adoption là où les écosystèmes d'entrepreneurs sont fragmentés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
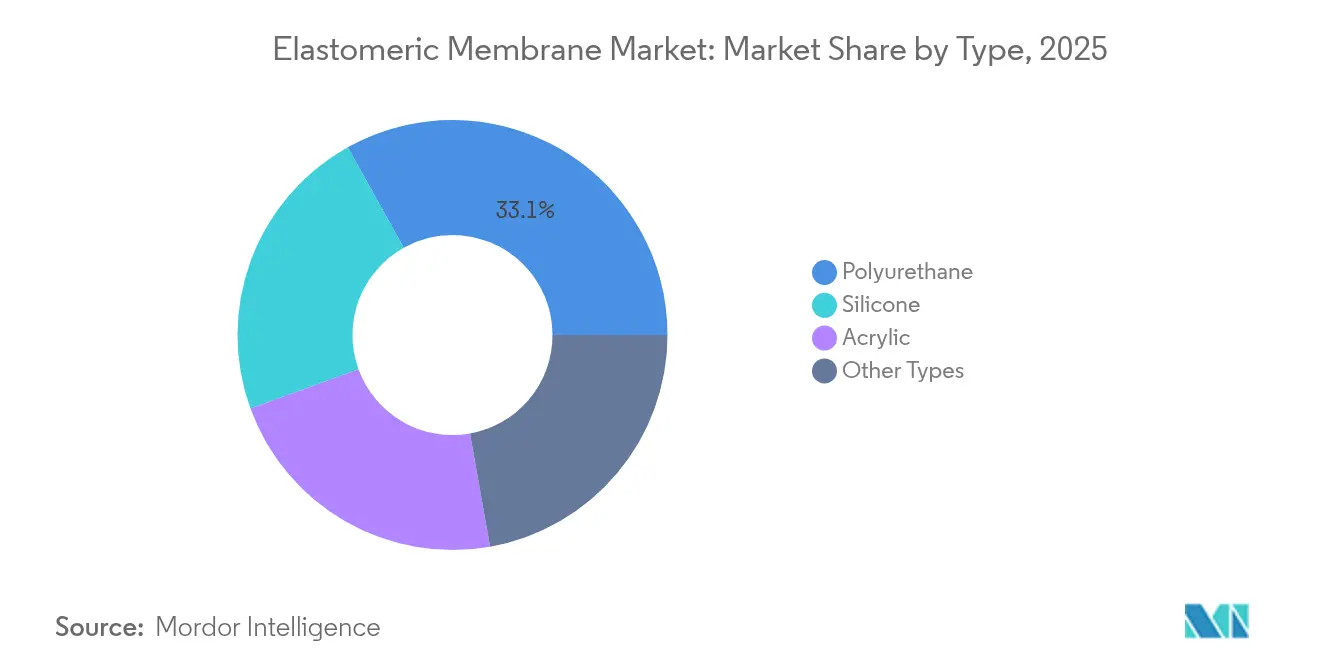
La domination du polyuréthane face à l'innovation de la siliconeLe polyuréthane détenait 33,10 % de la part de marché des membranes élastomères en 2025, confirmant son statut de produit de référence pour les toitures commerciales et les parkings. La large disponibilité, la résistance à la traction équilibrée et la résistance chimique maintiennent les volumes élevés, notamment en réfection où l'adhérence au bitume vieilli est critique. Pourtant, les grades de silicone s'accélèrent à un TCAC de 6,44 %, les concepteurs privilégiant une stabilité UV supérieure et des températures de service de –50 °C à +200 °C, des qualités essentielles dans les climats désertiques ou alpins. La taille du marché des membranes élastomères pour la silicone devrait donc rattraper rapidement le polyuréthane, portée par la demande de toitures froides longue durée qui conservent leur réflectance solaire au-delà de dix ans. Les fournisseurs se différencient grâce à des chimies monocomposants à durcissement par l'humidité qui simplifient l'application et prolongent le temps ouvert en conditions humides.
L'innovation émerge également dans le domaine des contenus biosourcés et des chimies hybrides. La gamme NORDEL REN EPDM de Dow, fabriquée avec des bio-résidus selon la certification ISCC PLUS, illustre la manière dont le secteur des membranes élastomères s'aligne sur les objectifs de zéro émission nette tout en préservant les performances mécaniques. Les dispersions acryliques gagnent une traction de niche dans les programmes de rénovation résidentielle où les restrictions d'odeur excluent les systèmes à solvant, bien que leur allongement plus faible limite les applications structurelles. Dans l'ensemble, la concurrence se déplace de la résistance à la traction brute vers des données de durée de service démontrées selon des protocoles de vieillissement accéléré, encourageant des tests tiers transparents et des offres de garantie plus longues.


Par application :
Le leadership de la toiture contesté par la croissance des zones humidesLa toiture représentait 51,05 % de la valeur en 2025, reflétant des décennies d'expérience avec les feuilles et liquides élastomères sur les toitures commerciales à faible pente. Les propriétaires apprécient la facilité d'inspection, les réparations simples et la compatibilité avec les supports photovoltaïques. Cependant, les zones humides — salles de bains, balcons et locaux techniques — sont appelées à croître à un TCAC de 6,83 %, en faisant la tranche à la croissance la plus rapide du marché des membranes élastomères. Le Code national de construction australien stipule désormais des critères spécifiques de transmission de l'humidité pour les zones humides intérieures, poussant les constructeurs vers des membranes avec un allongement à la rupture plus élevé et une résistance aux chapes alcalines. Une réglementation similaire est en cours à Singapour et dans certaines parties de l'UE, élevant les barrières techniques à l'entrée.
La taille du marché des membranes élastomères pour les systèmes de zones humides augmentera à mesure que les tours résidentielles multifamiliales se multiplient et que les établissements de santé se rénovent pour le contrôle des infections, où des surfaces monolithiques et faciles à nettoyer sont obligatoires. La toiture reste néanmoins la plateforme de reconnaissance de marque où les fabricants prouvent leur crédibilité avant de se diversifier vers les corps de métier intérieurs. Les conceptions d'enveloppe intégrée émergentes encouragent les produits certifiés pour usages multiples, permettant aux entrepreneurs de gérer une seule référence de stock pour les toitures, les murs et les zones humides, réduisant les déchets et simplifiant la formation.
Par secteur d'utilisateur final :
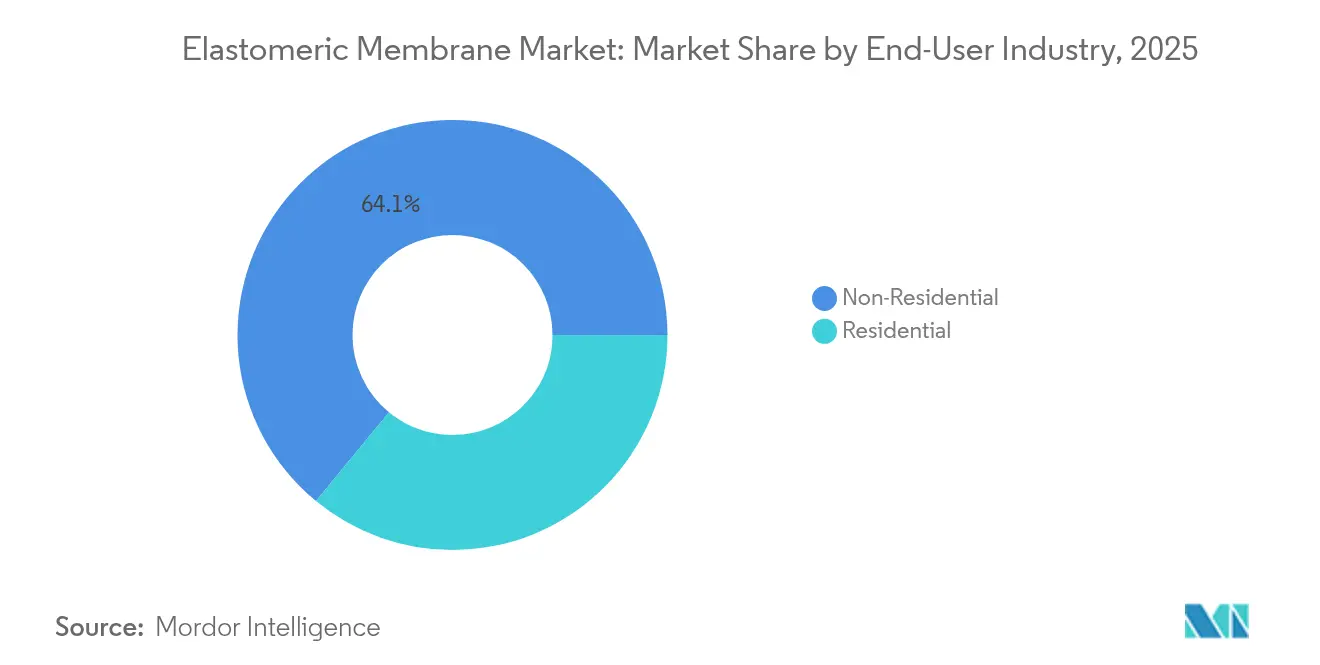
Domination du non-résidentiel dans un contexte d'accélération du résidentielLes clients non résidentiels — bureaux commerciaux, usines, infrastructures de transport — représentaient 64,05 % du chiffre d'affaires de 2025. Ce segment valorise les accords d'approvisionnement au niveau des entreprises, les garanties longues durée et les assemblages testés selon les normes FM 4470 ou EN 13501, des facteurs favorisant les grandes marques mondiales disposant de solides équipes techniques. Les infrastructures, notamment l'imperméabilisation des ponts et des tunnels, adoptent des feuilles EPDM personnalisées avec des profils nervurés qui se collent aux tabliers en béton, à l'instar des membranes pour ponts de Polyguard. Les échelles des projets et les financements du secteur public rendent ce canal moins sensible au prix initial.
La demande résidentielle gagne en dynamisme à un TCAC de 6,55 % en raison de codes de construction plus stricts qui imposent des barrières résistantes dans les zones humides et des revêtements de toiture réfléchissants pour réduire les charges de climatisation. Les propriétaires considèrent de plus en plus les membranes comme des investissements économisant l'énergie plutôt que comme des éléments de construction cachés. Les membranes acryliques conviviales pour les bricoleurs qui s'appliquent comme de la peinture élargissent la base adressable, mais les polyuréthanes monocomposants premium gagnent du terrain à mesure que les marchés du logement évoluent vers la construction en béton multi-étages où les joints de mouvement et les vibrations exigent un allongement plus important.
Analyse géographique
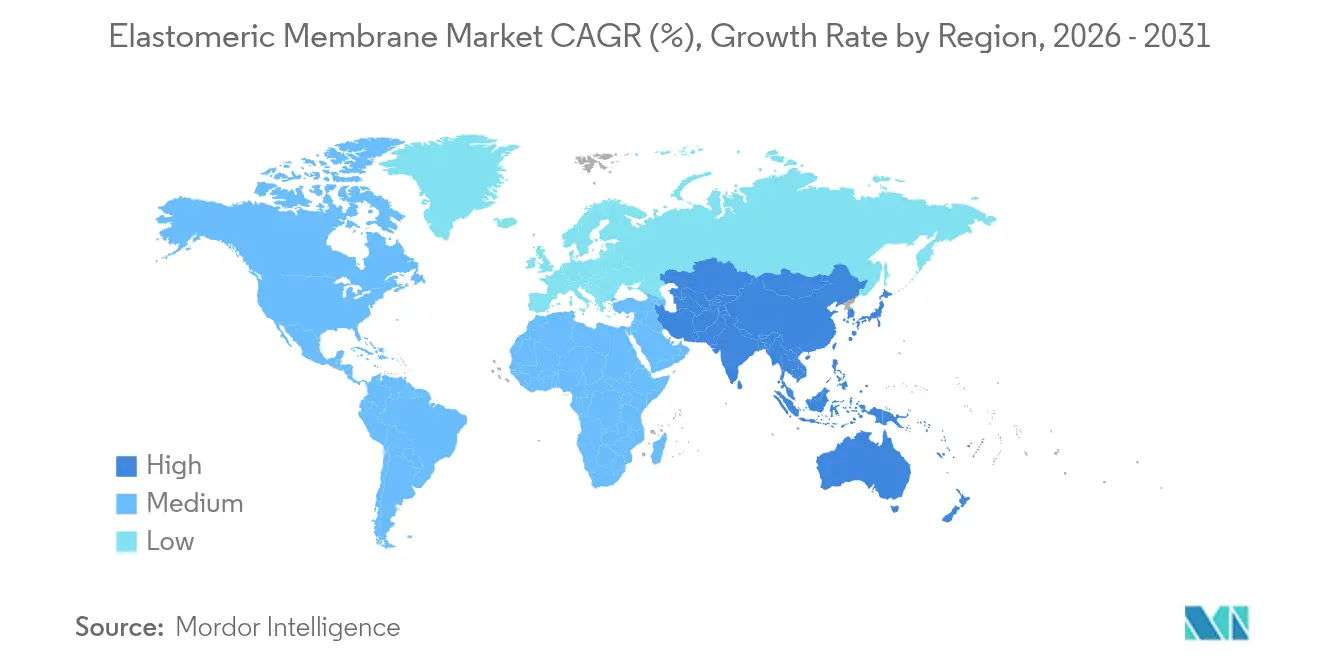
Marché des Membranes Élastomères en Asie-Pacifique
L'Asie-Pacifique a maintenu 35,40 % des dépenses mondiales en 2025 et progresse à un CAGR de 6,30 % jusqu'en 2031, faisant de la région le principal moteur du marché des membranes élastomères. Les programmes nationaux — de la Mission Villes Intelligentes de l'Inde au Programme Bâtiments Résilients de l'Australie — intègrent des critères d'imperméabilisation et d'atténuation des îlots de chaleur dans les appels d'offres de travaux publics, standardisant ainsi les membranes haute performance. Les producteurs locaux gravissent rapidement l'échelle technologique, en concédant sous licence des formulations européennes tout en développant des versions à coût réduit adaptées aux climats tropicaux ou de mousson. Les obligations de toitures végétalisées de Singapour encouragent les membranes de toiture fraîche avec des additifs inhibiteurs de racines, un créneau dans lequel les entreprises de la région Asie-Pacifique exportent désormais leur savoir-faire à l'échelle mondiale.
Marché des Membranes Élastomères en Amérique du Nord
L'Amérique du Nord demeure un marché premium axé sur la rénovation et les mises à niveau imposées par les réglementations. La consolidation remodèle l'offre : Carlisle Companies a investi plus de 2 milliards USD entre 2024 et 2025 pour intégrer Henry Company, MTL Holdings et Plasti-Fab, associant les membranes à l'isolation et aux produits d'étanchéité afin de proposer des solutions d'enveloppe complètes. Les codes énergétiques tels que l'ASHRAE 90.1 favorisent l'adoption des toitures fraîches, tandis que les assureurs récompensent les indices élevés de résistance aux chocs ; ces caractéristiques soutiennent l'adoption des membranes élastomères malgré la concurrence du bitume modifié moins coûteux.
Marché des Membranes Élastomères en EMEA
Le secteur de la construction mature en Europe stimule l'innovation en matière de durabilité. Les architectes prescrivent des systèmes EPDM annoncés pour durer plus de 50 ans et être entièrement recyclables, en accord avec les réglementations sur l'économie circulaire. Les directives zéro émission nette dans le cadre du Pacte Vert européen renforcent progressivement les exigences en matière de réflectivité et de limites de COV. Les taux de croissance sont inférieurs à ceux de l'Asie-Pacifique, mais la valeur par mètre carré est la plus élevée au monde. Par ailleurs, le Moyen-Orient et l'Afrique tirent parti des investissements dans les méga-projets et les infrastructures résilientes au changement climatique. Les Émirats arabes unis et l'Arabie saoudite consomment ensemble plus de la moitié des produits d'étanchéité et des membranes de la région, stimulés par des décideurs recherchant la certification LEED ou Estidama. La performance en climat chaud et la résistance à l'abrasion par le sable deviennent des arguments de vente essentiels.

Paysage réglementaire
Les membranes élastomères sont façonnées par des codes de performance de l'enveloppe du bâtiment et des normes de matériaux ou de produits qui influencent les spécifications, les essais et les chimies autorisées. Aux États-Unis, des spécifications ASTM telles que l'ASTM C957/C957M (membranes élastomères appliquées liquides) et l'ASTM D6134/D6134M (feuilles de caoutchouc vulcanisé) sont couramment utilisées comme points de référence pour la qualification des produits et les soumissions de projets, tandis que les exigences relatives aux toitures liées à l'énergie, telles que le California Title 24, continuent d'ancrer les seuils minimaux de réflectance solaire vieillie et d'émittance thermique qui orientent la sélection des membranes de toiture froide.
La surveillance réglementaire se déplace également vers la composition chimique et la documentation. En Chine, la norme GB 45320-2025 fixe des exigences de sécurité et techniques pour les membranes d'étanchéité des bâtiments, y compris les systèmes en caoutchouc synthétique et à base de résine, poussant les fournisseurs à aligner l'étiquetage et les allégations de performance sur une base nationale. En Europe, les documents d'évaluation européens de l'EOTA (par exemple, EAD 030378-00-0605 et EAD 030218-01-0402) offrent des voies d'évaluation technique pour les produits d'étanchéité flexibles lorsque les normes harmonisées ne couvrent pas entièrement le système, tandis que les discussions en cours en 2025-2026 autour d'un éventuel enregistrement REACH des polymères et des polymères de faible poids moléculaire accroissent les besoins de planification de la conformité pour les formulateurs de membranes et les fournisseurs de polymères en amont. Des mesures parallèles liées aux PFAS, notamment l'extension du rapport TRI américain applicable d'ici 2026 et le chantier de restriction des PFAS de l'UE (avec des critères d'usage essentiel en cours d'élaboration en 2026), renforcent la pression en matière de reformulation et de divulgation des matières premières dans les revêtements, additifs et intrants proches des mastics utilisés dans les membranes élastomères.
Analyse de la chaîne de valeur
La chaîne de valeur des membranes élastomères commence par les matières premières et intermédiaires en amont, notamment les dérivés pétrochimiques pour les systèmes polyuréthane et acrylique, le caoutchouc EPDM et les monomères associés pour les produits en feuilles, ainsi que les intrants à base de siloxane pour les membranes silicones. Elle se poursuit ensuite avec la formulation intermédiaire, le compoundage et la fabrication de feuilles ou de produits appliqués liquides. En aval, la distribution est fortement influencée par la vente de systèmes et les réseaux d'installateurs certifiés qui associent primaires, renforts et accessoires à des protocoles d'application définis, ce qui aide les fabricants à garantir de longues périodes de garantie et à gérer la responsabilité sur des projets de toiture et d'étanchéité à forte valeur.
Les normes et les voies de spécification déterminent la manière dont la valeur circule dans la chaîne et où la différenciation est captée. L'ASTM C836 reste une référence courante pour les membranes élastomères appliquées liquides à froid, et l'ASTM D8463 (publiée en décembre 2025) ajoute un cadre de spécification pour les membranes d'étanchéité appliquées liquides à froid, à haute teneur en solides, à base de polymère à terminaison silyle, utilisées avec une couche d'usure séparée, soutenant les efforts de normalisation des chimies plus récentes pour des applications exigeantes. La volatilité des intrants et de la logistique peut se répercuter rapidement sur la tarification des membranes, comme l'illustrent les révisions de prix de Kuraray en avril 2026 pour le Liquid Rubber et les polymères ISOBAM, liées à la hausse des coûts des produits pétroliers et de la logistique, ce qui accroît l'importance de la diversification des sources d'approvisionnement et de la constitution de stocks tampons pour les entrepreneurs et les formulateurs pendant les saisons d'entretien. Les associations industrielles influencent également les pratiques en aval et l'alignement de la conformité, notamment Waterproofing Europe (WE) et CEFEP en Europe, qui s'engagent sur la circularité, la législation relative aux matières premières et les exigences liées aux transformateurs qui affectent la conception et la documentation des systèmes de membranes.
Paysage concurrentiel
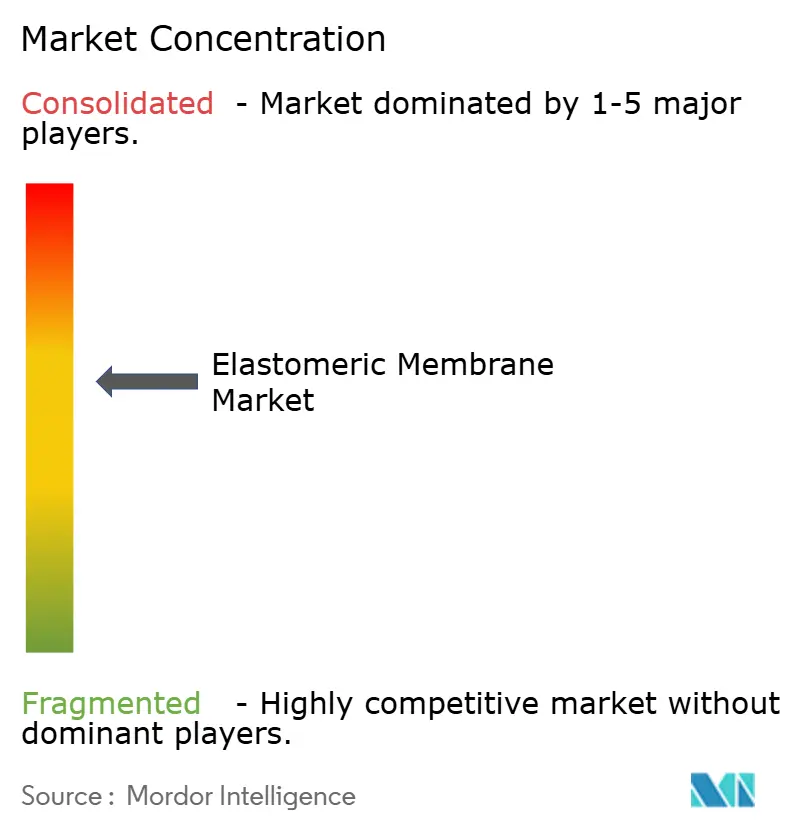
Le marché des membranes élastomères présente une consolidation modérée. Les cinq premiers fournisseurs contrôlent collectivement environ 58 % du chiffre d'affaires, menés par Sika AG, Carlisle Companies, Soprema Group, Dow et BASF, chacun utilisant une expansion par acquisition pour assembler des portefeuilles d'enveloppe de bout en bout. L'acquisition de Cromar Building Products par Sika en 2025 ajoute des matériaux de toiture traditionnels qui complètent ses gammes à application liquide, illustrant un pivot stratégique vers des offres « tout-en-un ». Carlisle, quant à lui, intègre les membranes dans un ensemble comprenant l'isolation rigide et les systèmes de bord métallique, promouvant des garanties de source unique attractives pour les entrepreneurs en conception-construction.
La différenciation technologique l'emporte sur l'échelle de capacité. Les concurrents de niche axés sur les systèmes de silicone à application liquide ou de polyurée remportent des projets où l'exposition UV extrême ou le retour rapide en service est critique. Les extensions de garantie à 30 ans deviennent des armes émergentes, soutenues par des ensembles de données de vieillissement accéléré et une surveillance à distance par scan d'humidité intégrée dans la surface de la membrane. Les références en matière de durabilité façonnent également la concurrence ; l'EPDM biosourcé de Dow offre aux prescripteurs un discours tangible de réduction carbone, tandis que BASF promeut des polyuréthanes sans solvant pour se conformer aux plafonds urbains de COV.
Les partenariats de distribution et les réseaux d'installateurs certifiés agissent comme des gardiens ; les fabricants qui forment les couvreurs et fournissent des audits qualité sur site obtiennent un pouvoir de fixation des prix, tandis que les fournisseurs génériques de produits restent exposés aux retards de projets et aux pénuries de compétences. La numérisation ajoute une nouvelle frontière : les fournisseurs intègrent désormais des données de lot codées par QR, permettant aux entrepreneurs de vérifier la durée de vie et les conditions d'installation via des applications mobiles, poussant le marché vers des chaînes d'approvisionnement traçables et garanties en termes de performance. Alors que la technologie et la durabilité dépassent la simple échelle de volume, les nouveaux entrants proposant des chimies spécialisées continuent d'exercer une pression sur les acteurs établis, garantissant que l'innovation produit plutôt que le prix reste le champ de bataille décisif.
Leaders du secteur des membranes élastomères
Sika AG
Carlisle Companies Inc.
Soprema Group
BASF
Dow
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Membranes Élastomères
- Barrett Company
- BASF SE
- Carlisle Companies Inc.
- Covestro AG
- Dow
- Fosroc Inc.
- GAF Materials LLC
- Hempel A/S
- Holcim
- IKO Group
- Johns Manville
- KEMPER SYSTEM AMERICA Inc.
- Lapolla Industries, Inc.
- Malarkey Roofing
- POLYGLASS S.p.A
- Saint-Gobain
- Sika AG
- Soprema Group
- Triton Inc
- Uniflex

Opportunités de marché et perspectives d'avenir
La plus grande opportunité à court terme se situe à l'intersection de la durabilité, de la productivité de la main-d'œuvre et de la documentation, où les propriétaires spécifient de plus en plus de garanties plus longues et où les entrepreneurs recherchent des systèmes qui réduisent le risque de reprise sur des programmes fortement axés sur la rénovation. Les membranes élastomères appliquées liquides et les chimies hybrides soutiennent cette tendance grâce à une couverture continue sur des substrats irréguliers ou vieillissants, tandis que les fabricants qui combinent innovation polymère avec formation des installateurs, enregistrement des conditions d'application et données de lot traçables peuvent transformer la performance technique en une réduction du risque de projet pour les utilisateurs finaux non résidentiels et d'infrastructure.
La disponibilité des matériaux et la reformulation axée sur la durabilité ouvrent également des perspectives pour les fournisseurs capables de sécuriser des matières premières et de proposer des alternatives conformes. En juin 2026, Shandong Dawn Polymer Materials Co., Ltd., par l'intermédiaire de Ningbo SK Synthetic Rubber Co., Ltd., a annoncé un investissement de 500 millions de yuans pour porter la capacité d'EPDM de 25 000 tonnes par an à 90 000 tonnes par an, explicitement lié à la demande d'étanchéité dans la construction, soulignant le rôle stratégique de l'approvisionnement en EPDM pour les fabricants de feuilles et de systèmes. Par ailleurs, les orientations de recherche publiées sur les membranes styrène-acrylique et polyuréthane en phase aqueuse mettent en évidence une amélioration du pontage des fissures, de la résistance aux UV et des performances multifonctionnelles (y compris des concepts d'autocicatrisation et d'autonettoyage), ce qui s'aligne sur un contrôle plus strict de l'efficacité énergétique et de la conformité chimique, et soutient un positionnement premium là où le coût du cycle de vie et la conformité aux spécifications comptent plus que les alternatives au coût initial le plus bas.
Recent Industry Developments in Marché des Membranes Élastomères
- Juillet 2026 : Sika a lancé Sikalastic Rapid PMMA, un système de résine liquide à deux composants positionné pour les applications de solin (Rapid-724) et de membrane sur site (Rapid-723) sous une marque mondiale unifiée. Ce lancement renforce l'offre de produits appliqués liquides de Sika, où la remise en service rapide et la complexité des détails favorisent les systèmes PMMA, et soutient l'harmonisation du portefeuille dans les régions pour les projets orientés par les spécifications.
- Mars 2026 : Carlisle SynTec Systems a élargi sa gamme de membranes TPO Sure-Weld de 16 pieds avec une option Haute Pente (HS) pour les toits dépassant 1/2 pouce de pente et une technologie SeamShield intégrée pour les membranes TPO de formule standard. Des feuilles plus larges et des fonctionnalités d'aide au soudage visent la rapidité d'installation et la constance de la qualité d'exécution, ce qui est stratégiquement pertinent alors que les contraintes de main-d'œuvre des entrepreneurs et le risque de calendrier influencent le choix des matériaux.
- Juin 2024 : Les systèmes d'étanchéité à chaud DuoFlex de SOPREMA ont obtenu l'accréditation du British Board of Agrément (BBA) pour une utilisation dans les spécifications de toitures plates inversées, sans pente et protégées au Royaume-Uni. Cette accréditation soutient l'acceptation des spécifications dans les assemblages réglementés et élargit l'ensemble de projets adressables où la certification par un tiers est un prérequis pour l'approvisionnement.


Marché des Membranes Élastomères Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des membranes élastomères est défini comme les revenus générés par les systèmes de membranes d'étanchéité flexibles utilisés pour protéger les bâtiments et structures contre les infiltrations d'eau et l'exposition aux intempéries, y compris les cas d'usage en toiture, en mur et en zone humide, dans la construction résidentielle et non résidentielle.
Exclusions du périmètre : cette évaluation exclut les finitions de toiture et les couches d'isolation adjacentes, ainsi que les produits chimiques d'étanchéité non membranaires qui ne sont pas vendus en tant que systèmes de membranes.
Aperçu de la segmentation
- Par type
- Polyuréthane
- Acrylique
- Silicone
- Autres types
- Par secteur d'utilisateur final
- Résidentiel
- Non résidentiel
- Commercial
- Industriel
- Infrastructures
- Par application
- Toitures
- Murs
- Zones humides
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par le contexte de la demande lié à l'activité de construction et aux besoins d'étanchéité, puis nous traduisons cela en une logique de consommation de membranes. Des sources publiques ont été utilisées pour ancrer le tableau macroéconomique et vérifier la cohérence des répartitions régionales, notamment les séries de dépenses de construction de l'US Census Bureau, les indicateurs de construction d'Eurostat, les flux commerciaux d'UN Comtrade pour les catégories de polymères et de feuilles pertinentes, ainsi que les codes de construction nationaux et les recommandations en matière d'efficacité énergétique publiées par les régulateurs.
Nous nous référons également aux publications des associations professionnelles sur les pratiques de toiture et d'étanchéité, aux articles évalués par des pairs sur la performance et la durabilité des membranes, ainsi qu'aux bases de données de brevets pour comprendre l'orientation de l'innovation produit, par exemple les évolutions dans la chimie des produits appliqués liquides et les allégations de résistance aux UV. Les documents d'entreprise, les présentations aux investisseurs et la couverture de presse fiable aident à repérer les ajouts de capacité et les changements de canaux, et les abonnements payants aux données financières d'entreprise et aux actualités permettent de tenir les mises à jour organisées. La liste des sources documentaires n'est pas exhaustive, et des références supplémentaires ont été utilisées pour la vérification croisée, la clarification et le remplissage de lacunes de données mineures.
Entretiens et enquêtes primaires
Le travail primaire vise à valider ce qui est spécifié et installé, ainsi que l'évolution des prix par région et application. Nous nous entretenons avec des fabricants, applicateurs, distributeurs et consultants en enveloppe de bâtiment dans les régions APAC, EMEA et Amériques afin de confirmer et d'ajuster, si nécessaire, les hypothèses relatives à la part de la toiture, à l'adoption en zone humide et à l'exposition entre rénovation et construction neuve.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 12 % | APAC : 43 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs plus petits : 19 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le modèle est construit selon une approche descendante où les activités de construction et les bassins de demande d'étanchéité sont reconstitués par région, puis traduits en valeur de membrane à l'aide d'hypothèses d'adoption et de prix. Pour garder le résultat ancré dans la réalité, nous le corroborons avec des approximations ascendantes sélectives, telles que le prix échantillonné par mètre carré selon le type de membrane, des vérifications de canaux sur la surface installée et les schémas de revenus des fournisseurs, puis nous ajustons les totaux lorsque les vérifications croisées ne concordent pas.
Les principaux intrants du dimensionnement comprennent la répartition entre construction non résidentielle et résidentielle, la part de l'activité de réfection de toiture et de rénovation, car les toits vieillissants ont tendance à tirer la demande de membranes, les taux de couverture typiques des membranes pour les toits par rapport aux murs et zones humides, ainsi que le glissement observé entre les solutions appliquées liquides et en feuilles, là où la main-d'œuvre et les détails comptent. Nous suivons les signaux de mix de matériaux, y compris les préférences en matière de chimie élastomère, par exemple le polyuréthane, l'acrylique, la silicone et d'autres formats, car ceux-ci affectent les niveaux de prix et les cycles de remplacement. Pour les prévisions, une analyse de scénarios est utilisée autour du calendrier des cycles de construction et de l'intensité de la rénovation, puis les trajectoires de croissance sont affinées à l'aide d'un consensus d'experts sur la manière dont les codes, les programmes d'efficacité énergétique et l'exposition climatique sont susceptibles d'influencer les taux de spécification. Lorsque les vues ascendantes sont incomplètes pour les pays plus petits, les lacunes sont traitées par substitution à partir de marchés à intensité de construction similaire, puis rééquilibrées pour correspondre aux totaux de construction régionaux.
Validation des données et cycle de mise à jour
La validation est effectuée au moyen de plusieurs vérifications afin que le chiffre final ne soit pas déterminé par une seule source de données. Les résultats sont comparés à des signaux indépendants tels que l'orientation des dépenses de construction, le mouvement commercial des matériaux pertinents et l'économie de la surface installée implicite, puis les anomalies sont examinées avant validation finale.
Si les écarts sont importants, les hypothèses sont retestées et l'équipe recontacte les personnes interrogées sélectionnées pour confirmer si l'évolution est réelle ou s'il s'agit d'un problème de calendrier des données. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des changements réglementaires ou des mouvements de capacité notables. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché des membranes élastomères de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les membranes élastomères diffèrent souvent parce que le périmètre du produit et la manière dont la tarification est traitée ne sont pas cohérents d'une source à l'autre. Les différences apparaissent rapidement lorsqu'une estimation penche davantage vers les membranes d'étanchéité de construction, tandis qu'une autre intègre des revêtements plus larges ou des éléments d'enveloppe de bâtiment voisins.
Les principaux facteurs d'écart que nous observons sont les choix de périmètre, notamment la couverture des produits appliqués liquides par rapport aux feuilles et le fait que les applications murales et en zone humide soient comptées ou non avec la toiture, le calendrier de l'année de base, et la manière dont les prix de vente moyens évoluent selon les régions. Certaines sources appliquent également une courbe de croissance mondiale unique sans revérifier les cycles de rénovation, ce qui peut surestimer ou sous-estimer la demande sur les marchés où la réfection de toiture constitue le principal moteur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,96 milliards USD (2025) | |
| Cabinet de conseil mondial A | 12,76 milliards USD (2024) | Cette estimation s'ancre sur une base 2024 et accorde un poids important à la toiture et aux produits appliqués liquides, ce qui peut restreindre le bassin de demande comptabilisé lorsque l'usage des membranes murales et en zone humide est traité de manière secondaire. |
| Éditeur industriel B | 13,62 milliards USD (2025) | Le périmètre est présenté autour de l'étanchéité de construction, mais le niveau de valeur suggère un ensemble d'inclusion plus restreint ou des hypothèses de prix par surface différentes, en particulier lorsque le calendrier des devises régionales et l'inflation des prix de vente moyens sont simplifiés. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme système de membrane élastomère et par l'étendue de l'inclusion des applications hors toiture, puis par la manière dont le prix par surface est reporté selon les régions. En maintenant la toiture, les murs et les zones humides au sein d'un même bassin de demande cohérent et en revérifiant les parts à l'aide de signaux de rénovation, la valeur de 2025 se situe plus haut dans cette étude, ce qui correspond à la manière dont Mordor Intelligence applique le périmètre.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des membranes élastomères ?
La taille du marché des membranes élastomères s'établit à 30,72 milliards USD en 2026.
À quelle vitesse la demande devrait-elle croître au cours des cinq prochaines années ?
La valeur mondiale devrait croître à un TCAC de 6,09 %, pour atteindre 41,28 milliards USD d'ici 2031.
Quelle région géographique est en tête de la consommation ?
L'Asie-Pacifique détient 35,40 % des dépenses mondiales et affiche le TCAC régional le plus rapide à 6,30 %.
Quelle application connaît la croissance la plus rapide ?
La demande d'imperméabilisation des zones humides devrait croître à un TCAC de 6,83 %, dépassant la toiture.
Quels facteurs limitent le plus l'adoption ?
Les feuilles bitumineuses compétitives en termes de coût et les pénuries d'installateurs qualifiés restent les principales contraintes.
Comment les fournisseurs répondent-ils aux objectifs de durabilité ?
Les entreprises leaders introduisent des chimies biosourcées ou sans solvant et publient des bilans carbone de tiers pour répondre aux spécifications de construction verte.
Dernière mise à jour de la page le:



