
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
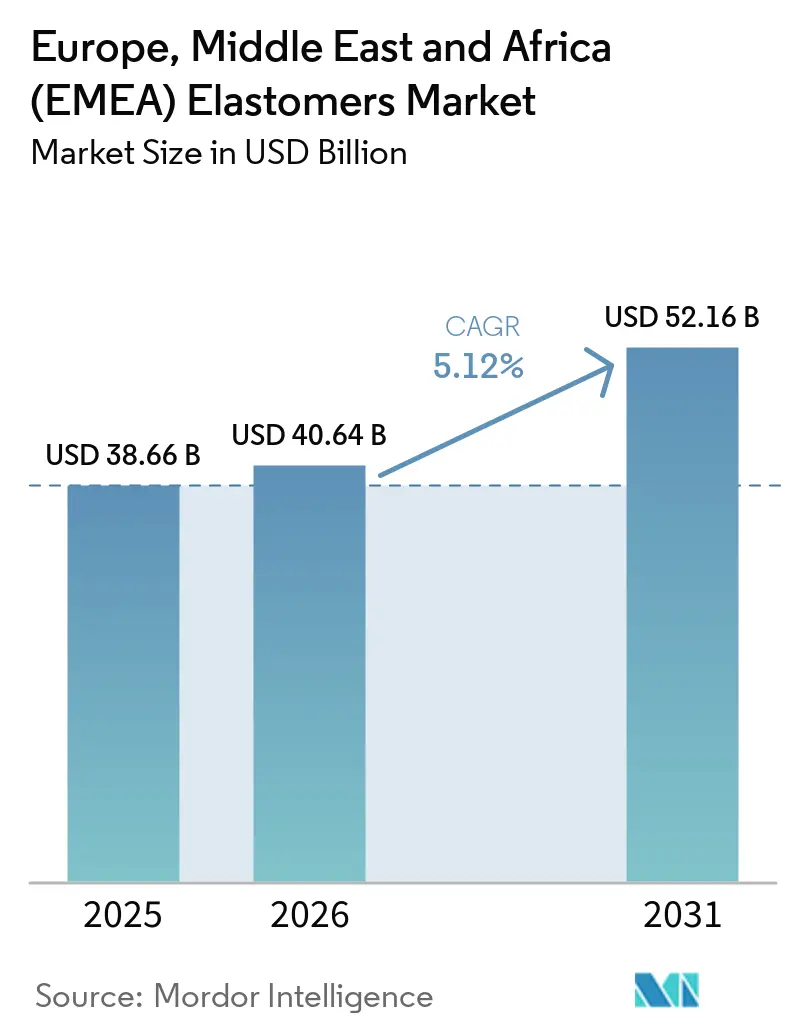
| Marktgröße im Basisjahr (2025) | 38.66 Milliarden US-Dollar |
| Marktgröße (2026) | 40.64 Milliarden US-Dollar |
| Marktgröße (2031) | 52.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa, Naher Osten und Afrika (EMEA) Elastomere Marktanalyse von Mordor Intelligence
Die Marktgröße des Europa, Naher Osten und Afrika (EMEA) Elastomere Markts wurde im Jahr 2025 auf 38,66 Milliarden USD geschätzt und wird voraussichtlich von 40,64 Milliarden USD im Jahr 2026 auf 52,16 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Der Europa, Naher Osten und Afrika (EMEA) Elastomere Markt wird durch die Elektrifizierung von Fahrzeugen geprägt, die höhere Materialanforderungen für Hochspannungsdichtungen, Wärmemanagementkomponenten und Batteriesysteme stellt, da sich die Hersteller an anspruchsvollere elektrische und thermische Bedingungen anpassen. Die Nachfrage im Gesundheitswesen unterstützt ebenfalls eine Verlagerung hin zu thermoplastischen Elastomeren und Silikon in Schläuchen, Kathetern und Diagnosebaugruppen, wo Sicherheit, Validierung und Materialkonsistenz die Lieferantenauswahl beeinflussen. Anforderungen an kreislauffähige Materialien veranlassen Lieferanten, Qualitäten mit recyceltem oder biobasiertem Inhalt zu entwickeln, insbesondere für Automobilanwendungen, die zunehmend dokumentierte Materialnachweise erfordern. Europa bleibt das größte regionale Nachfragezentrum, während der Nahe Osten und Afrika voraussichtlich schneller wachsen werden, da petrochemische Investitionen zunehmen, Spezialmateriaktivitäten sich verstärken und die Automobilproduktion an ausgewählten Standorten zunimmt. Rohstoffvolatilität und strengere Reifenabriebvorschriften bleiben wichtige Einschränkungen für Produzenten im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, da sie den Entwicklungsaufwand erhöhen, Kosteneinsatzrisiken schaffen und die Bedeutung integrierter Versorgungspositionen verstärken.
Wichtigste Erkenntnisse des Berichts
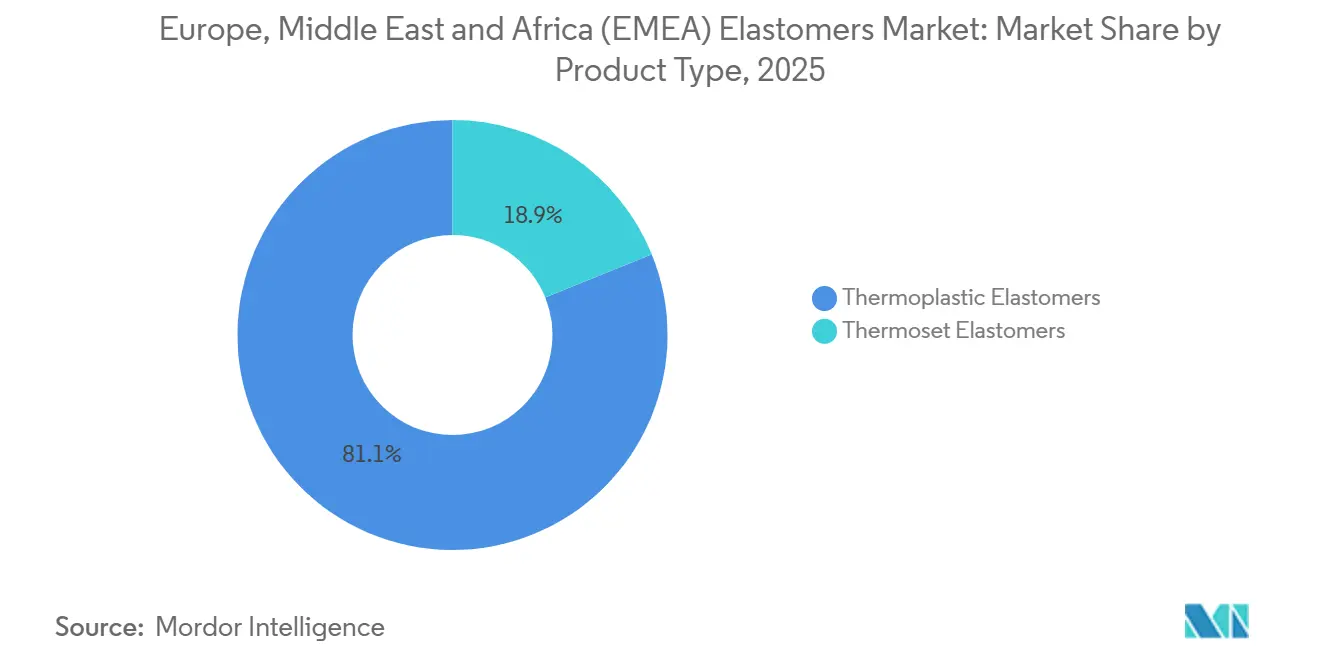
- Nach Produkttyp hielten thermoplastische Elastomere im Jahr 2025 einen Marktanteil von 81,12 % am Europa, Naher Osten und Afrika (EMEA) Elastomere Markt und werden voraussichtlich bis 2031 mit einer CAGR von 5,67 % wachsen.
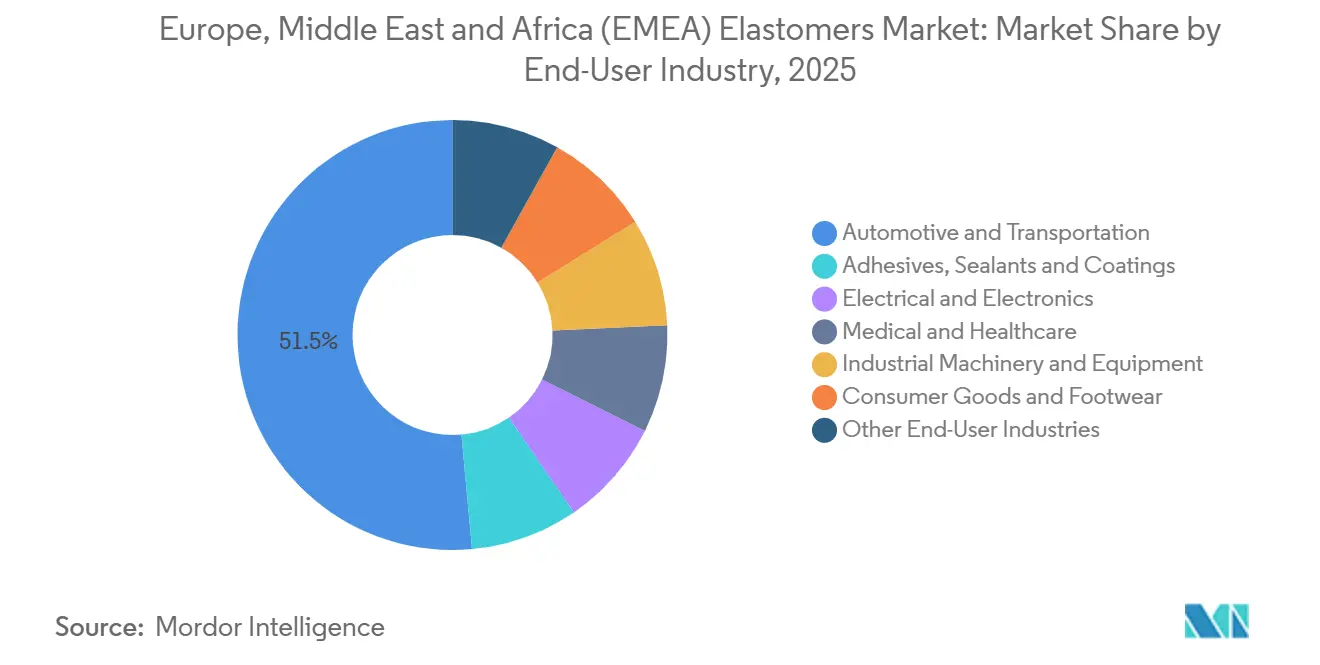
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2025 einen Marktanteil von 51,45 % am Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, während Medizin und Gesundheitswesen voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 42,67 % am Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, während der Nahe Osten und Afrika voraussichtlich bis 2031 mit einer CAGR von 5,81 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau für Elektrofahrzeuge und Einführung von Hochspannungskomponenten | +1.5% | Europa als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach PVC-freien Schläuchen und Geräten in medizinischer Qualität | +1.0% | Europa (Deutschland, Frankreich, Vereinigtes Königreich); Naher Osten und Afrika im Ausbau | Mittelfristig (2–4 Jahre) |
| Bau- und Infrastrukturausbau im asiatisch-pazifischen Raum | +0.8% | Global, mit EMEA-Produzenten, die Exportnachfrage bedienen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach recycelbaren und kreislauffähigen Elastomerqualitäten | +0.6% | Europa; erste Gewinne in Deutschland, Frankreich, nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Dichtungsanforderungen für Wasserstoffelektrolyseure und Brennstoffzellen | +0.5% | Europa als Kernmarkt, Ausstrahlungseffekte auf Saudi-Arabien und die Vereinigten Arabischen Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau für Elektrofahrzeuge und Einführung von Hochspannungskomponenten
Die Elektrifizierung von Fahrzeugen schafft einen Materialaufrüstungszyklus im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, da neue Antriebssysteme andere Anforderungen an Abdichtung, Isolierung, Wärmeregelung und Flammschutz stellen als konventionelle Fahrzeugsysteme. Ein 800-Volt-Batteriepack erfordert eine höhere dielektrische Festigkeit und Flammbeständigkeit als herkömmliche Anwendungen für Türdichtungsprofile, sodass die Materialauswahl über Qualitäten hinausgeht, die hauptsächlich für die Außenabdichtung konzipiert wurden. Silikon, Fluorelastomere und thermoplastisches Polyurethan gewinnen daher an Bedeutung bei Steckverbinderdichtungen, thermischen Grenzflächendichtungen für Batterien und anderen Komponenten, die elektrischen und wärmetechnischen Anforderungen ausgesetzt sind. Deutschland verzeichnete im Jahr 2025 545.000 Neuzulassungen von batterieelektrischen Fahrzeugen, was einem Anteil von 19,1 % entspricht, und die Zulassungen werden voraussichtlich im Jahr 2026 740.000 Einheiten oder 25 % des Gesamtvolumens erreichen. Die Veränderung erhöht den Wert spezifizierter Elastomere, auch wenn die konventionelle Nachfrage nach Motorlagern zurückgeht, und verstärkt die Bedeutung von Lieferanten, die Materialien für anspruchsvolle Fahrzeugprogramme qualifizieren, Komponentenentwickler unterstützen und die Dokumentationsanforderungen der Automobilproduktion erfüllen können.
Nachfrage nach PVC-freien Schläuchen und Geräten in medizinischer Qualität
Die medizinische Beschaffung unterstützt die Spezialnachfrage im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, insbesondere dort, wo Flüssigkeitshandhabungssysteme Materialien mit konsistenter Leistung, Patientensicherheitsnachweisen und rückverfolgbaren Produktionskontrollen benötigen. Krankenhäuser und Gerätehersteller ersetzen weichgemachtes Polyvinylchlorid (PVC) in Flüssigkeitshandhabungsbaugruppen durch thermoplastische Elastomere und Silikon, die für spezifische Verarbeitungs- und Anwendungsanforderungen ausgewählt werden können. Dieser Übergang gilt für Infusionsschläuche, Katheterisierungssysteme und Komponenten von Diagnosegeräten und nicht für eine einzelne Produktkategorie. Der Materialauswahlprozess wird durch chemische Sicherheitserwartungen, die Notwendigkeit einer zuverlässigen Verarbeitung und die in regulierten Umgebungen erwartete strenge Dokumentation geprägt, was bedeutet, dass Lieferanten die Leistung durch Qualifizierung und nicht allein durch den Preis nachweisen müssen. Die Beschaffungsrichtwerte des britischen National Health Service für phthalatfreie Schläuche unterstützen eine breitere Berücksichtigung ähnlicher Anforderungen in europäischen Ausschreibungen und machen Zertifizierungskompetenz kommerziell relevanter. Die Anforderungen der International Organization for Standardization (ISO) 10993 und der International Organization for Standardization 13485 schaffen weiterhin eine hohe Qualifizierungsschwelle für Lieferanten im Gesundheitswesen, was Unternehmen mit etablierten Validierungs- und Qualitätssystemen begünstigt.
Bau- und Infrastrukturausbau im asiatisch-pazifischen Raum
Die Bautätigkeit im asiatisch-pazifischen Raum schafft eine Exportchance für ausgewählte Produzenten im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, obwohl lokale Fertigungsinvestitionen auch die Art und Weise verändern, wie die regionale Nachfrage bedient wird. Abdichtungsmembranen, Dehnungsfugendichtungen und Klebstoffverbindungen gehören zu den Anwendungen, die mit der Infrastrukturaktivität verbunden sind, wo Langlebigkeit und zuverlässige Materialleistung zentrale Anforderungen bei Bau- und Tiefbauprojekten sind. BASF eröffnete seinen weltmaßstäblichen Verbundstandort in Zhanjiang, China, im März 2026, wobei der Standort thermoplastische Polyurethane, technische Kunststoffe und nachgelagerte Zwischenprodukte für die lokale Versorgung produziert. Diese Kapazität spiegelt die Bedeutung wider, bauverwandte Materialnachfrage in der Nähe großer asiatischer Märkte zu bedienen und gleichzeitig einen konsistenten Zugang zu nachgelagerten Inputs und technischem Support zu erhalten. EMEA-Lieferanten behalten relevantes Formulierungs-Know-how bei Ethylen-Propylen-Dien-Monomer (EPDM) und Polysulfiddichtmassen, obwohl die lokale Produktion die Notwendigkeit erhöht, sich durch Produktleistung, technischen Service und etablierte Kundenqualifizierungen zu differenzieren.
Nachfrage nach recycelbaren und kreislauffähigen Elastomerqualitäten
Kreislaufanforderungen verändern die Produktentwicklungsprioritäten im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, insbesondere für Lieferanten, die mit Automobilkunden zusammenarbeiten, die zunehmend Recyclinganteil und Rückverfolgbarkeit berücksichtigen. Das Kreislaufwirtschaftsgesetz der Europäischen Kommission soll 2026 verabschiedet werden und soll einen Binnenmarkt für Sekundärrohstoffe und die Nachfrage nach Recyclinginhalt unterstützen[1]. HEXPOLs Dryflex Circular Post-Consumer-Recycling (PCR) thermoplastische Elastomerqualitäten enthalten 25 % bis 50 % Post-Consumer-Recyclinganteil aus Automobilquellen. Das Unternehmen erklärte, dass diese Qualitäten den Produkt-CO₂-Fußabdruck im Vergleich zu Neuware um 25 % reduzierten und für europäische Erstausrüster in Produktion waren. Das im Oktober 2024 gestartete Elast2Sustain-Programm befasst sich mit dem mechanischen und chemischen Recycling von thermoplastischen Elastomeren am Ende ihrer Lebensdauer und biobasierten Familien, die aus der Kohlendioxidabscheidung gewonnen werden. Zertifizierungs- und Massenbilanzfähigkeit werden wahrscheinlich zu wichtigeren Einkaufsanforderungen für Compoundeure werden, die die Region beliefern, da Kunden dokumentierte Nachweise benötigen, dass ein Material sowohl Leistungs- als auch Kreislaufinhalterwartungen erfüllt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohöl, Monomeren und petrochemischen Rohstoffen | -1.0% | Global; konzentrierte Auswirkungen auf europäische Produzenten mit naphtha-gebundenen Kostenstrukturen | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zu Mikroplastik, Reifenabrieb und Synthesekautschuk | -0.7% | Europa als Kernmarkt; Ausweitung auf den Nahen Osten und Afrika im Rahmen von REACH-konformen Regelwerken | Mittelfristig (2–4 Jahre) |
| Konzentriertes Angebot an Spezialmonomeren und hochreinen Qualitäten | -0.5% | Global; am stärksten für EMEA-Compoundeure, die aus Asien beziehen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohöl, Monomeren und petrochemischen Rohstoffen
Die Rohstoffexposition bleibt eine wesentliche Einschränkung für den Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, da synthetische Materialien von petrochemischen Inputs abhängen, deren Preise sich ändern können, bevor Verkaufsverträge angepasst werden. Produzenten synthetischer Elastomere sind auf Butadien, Styrol und Ethylen-Propylen-Monomere angewiesen, deren Kosten die Rohöl- und Naphthabewegungen in der gesamten chemischen Wertschöpfungskette widerspiegeln. Dieses Problem ist am akutesten für Unternehmen ohne integrierte Rohstoffpositionen, da sie weniger Möglichkeiten haben, Kostenrisiken intern zu managen oder die Versorgung zu sichern, wenn sich die Bedingungen schnell ändern. Produzenten mit eigenem Zugang zu wichtigen Zwischenprodukten sind bei abrupten Änderungen der Inputkosten besser geschützt und können die Versorgungskontinuität für strategisch wichtige Kunden besser gewährleisten. Die Angebotskonzentration bei Spezialmonomeren und hochreinen Qualitäten stellt ein längerfristiges Beschaffungsrisiko für EMEA-Compoundeure dar, die aus Asien beziehen, insbesondere dort, wo Materialqualifizierungen die Möglichkeit einschränken, Lieferanten im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt schnell zu wechseln.
Vorschriften zu Mikroplastik, Reifenabrieb und Synthesekautschuk
Europäische Reifenabriebvorschriften werden Änderungen bei einigen Synthesekautschuk-Compound-Designs erfordern, insbesondere für Lieferanten, die noch nicht in die Entwicklung abriebsarmer Materialien investiert haben. Euro 7, Verordnung (EU) 2024/1257, soll im November 2026 in Kraft treten und führt rechtsverbindliche Partikelemissionsgrenzwerte für Reifen- und Bremsabrieb ein. Die Anforderung stellt Reifenverbindungen stärker in den Mittelpunkt der Fahrzeugtypgenehmigungsüberlegungen und verknüpft die Materialformulierung mit dem umfassenderen Konformitätsprozess für Fahrzeughersteller. Die Europäische Kommission hat den Reifenabrieb als Hauptquelle im Rahmen ihres Ziels identifiziert, die Mikroplastikmissionen bis 2030 um 30 % zu reduzieren. Die Verordnung (EU) 2023/2055 der Kommission schränkt auch synthetische Polymermikropartikel in Produkten ein, die auf dem Markt der Europäischen Union in Verkehr gebracht werden. Lieferanten müssen niedrigere Abriebleistungsziele mit Haltbarkeits-, Sicherheits- und Produktionskostenauforderungen in Einklang bringen, was den Entwicklungs- und Qualifizierungsaufwand erhöhen kann, bevor neue Reifenverbindungen in die Produktion gehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Thermoplastische Elastomere führen durch Recyclingfähigkeit und VerarbeitungsvorteileThermoplastische Elastomere hielten im Jahr 2025 einen Marktanteil von 81,12 % am Europa, Naher Osten und Afrika (EMEA) Elastomere Markt und werden voraussichtlich bis 2031 mit einer CAGR von 5,67 % wachsen. Die Position spiegelt Verarbeitungsvorteile, eine breite Anwendungsbasis und ein wachsendes Interesse an Materialien wider, die nach der Verwendung zurückgewonnen werden können. Thermoplastische Elastomerqualitäten können Kurzzyklusspritzguss, In-Line-Entgratung, Materialrückgewinnung und Anwendungen unterstützen, die sowohl elastische Leistung als auch effiziente Produktion erfordern. Diese Eigenschaften haben ihnen zu einer Verwendung in Automobil-Türdichtungsprofilen, Schlauchbaugruppen im Motorraum und weichen Innenoberflächen verholfen, wo Hersteller sowohl funktionale Leistung als auch effiziente Fertigung anstreben. Die Marktgröße des Europa, Naher Osten und Afrika (EMEA) Elastomere Markts, die durch diese Kategorie repräsentiert wird, profitiert von ihrer Eignung für Kreislaufmaterialanforderungen und von der Nachfrage nach Materialien, die in etablierten Hochvolumen-Fertigungsbetrieben verarbeitet werden können.
Duroplastische Elastomere bedienen weiterhin Reifen, schwere Förderbänder und industrielle Dichtungssysteme, wo Produktanforderungen oft schwer durch direkte Substitution zu erfüllen sind. Diese Verwendungen erfordern häufig die durch Vernetzung bereitgestellten dynamisch-mechanischen Eigenschaften, und ihre Rolle bleibt in Anwendungen relevant, bei denen die Betriebsbedingungen eine hohe Langzeitbeständigkeit erfordern. Vernetztes EPDM bietet jedoch nicht die gleichen Rückgewinnungsoptionen wie viele thermoplastische Materialien, was relevant ist, wenn Kunden End-of-Life-Materialwege in Betracht ziehen. Die Lücke unterstützt das anhaltende Interesse an thermoplastischen Alternativen in angrenzenden Anwendungen, ohne die Rolle von Duroplasten in anspruchsvollen Anwendungsfällen zu eliminieren. Die SEPTON BIO-Serie von KURARAY CO., LTD. verwendet aus Zuckerrohr gewonnenes Beta-Farnesen und kann bis zu 80 % biobasierten Inhalt enthalten, während sie Eigenschaften beibehält, die mit erdölbasierten hydrierten Styrol-Blockcopolymeren verbunden sind.


Nach Endverbraucherbranche:
Automobil und Transport verankert den Umsatz, während Medizin und Gesundheitswesen beschleunigenAutomobil und Transport hielten im Jahr 2025 einen Marktanteil von 51,45 % am Europa, Naher Osten und Afrika (EMEA) Elastomere Markt. Reifen-, Türdichtungsprofil- und Motorraum-Anwendungen verknüpfen die Nachfrage mit dem etablierten Fahrzeugherstellungs-Fußabdruck der Region. Die Elektrifizierung verändert den Materialmix innerhalb dieser Nachfrage, auch wenn die Fahrzeugproduktion für den regionalen Verbrauch und die Lieferantenplanung zentral bleibt. Batteriesysteme erfordern einen stärkeren Einsatz hochwertiger Silikon- und Fluorelastomerqualitäten in ausgewählten Teilen, die Wärme, elektrische Belastung und anspruchsvolle Betriebsbedingungen bewältigen müssen. Die Marktgröße des Europa, Naher Osten und Afrika (EMEA) Elastomere Markts, die mit der Automobilnachfrage verbunden ist, wird durch die Tiefe der regionalen Erstausrüster- und Lieferantennetzwerke gestützt, einschließlich der Beziehungen, die erforderlich sind, um Materialien für Fahrzeugprogramme zu qualifizieren.
Medizin und Gesundheitswesen werden voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen. Das Segment gewinnt Unterstützung durch den Ersatz von PVC durch thermoplastische Elastomere und Silikon in der Infusionstherapie, Katheterisierung und diagnostischen Flüssigkeitshandhabungssystemen, wo Materialreinheit und Validierung wichtig sind. Materiallieferanten müssen anspruchsvolle Sicherheits- und Zertifizierungsanforderungen erfüllen, bevor sie in institutionelle Beschaffungskanäle eintreten, was etablierte Produzenten mit dokumentierten Qualitätsprozessen begünstigen kann. Elektro und Elektronik gewinnt ebenfalls an Relevanz durch Batteriemanagementsysteme für Elektrofahrzeuge und Rechenzentrumstätigkeit, wobei halogenfreie Kabelummantelungen die Brandschutzanforderungen Underwriters Laboratories 94 V-0 und eine begrenzte Freisetzung toxischer Gase unter Brandbedingungen erfüllen müssen. Konsumgüter und Schuhe, Industriemaschinen und -ausrüstung sowie Klebstoffe, Dichtmittel und Beschichtungen machen die verbleibende Nachfrage aus, während Bautätigkeit und strukturelle Verklebung von Elektrofahrzeugen die Polyurethanverwendung dort unterstützen, wo thermische und Schwingungsanforderungen hoch sind.


Geografische Analyse
Europa Elastomere-Markt
Europa hielt im Jahr 2025 einen Anteil von 42,67 % am Elastomere-Markt für Europa, Naher Osten und Afrika (EMEA), gestützt durch die Konzentration der Fahrzeugproduktion, integrierte chemische Betriebe und die etablierte Lieferkette für Recyclinginhalte der Region. Automobilhersteller (OEM), integrierte Chemiestandorte und Lieferketten für Recyclinginhalte stärken die Position der Region, da sie Materialproduktion, Compoundierung und Endverbrauchernachfrage innerhalb einer reifen Industriebasis miteinander verbinden, anstatt jede Stufe von weit entfernten Lieferanten abhängig zu machen. Volkswagen Group, BMW, Mercedes-Benz und Audi stützen die Nachfrage nach Wetterdichtungen, Innenraumoberflächen und Batteriedichtungen, während ihre Zulieferernetzwerke ebenfalls Materialien benötigen, die konsistent für Produktionspläne und Fahrzeugprogrammspezifikationen geliefert werden können. Ludwigshafen, Leverkusen und Marl bieten wichtige integrierte Produktionsinfrastruktur für die Automobilversorgung und helfen Herstellern, Rohstoffe über bestehende Chemie- und Logistiknetzwerke mit nachgelagerten Elastomere-Anwendungen zu verbinden.
Das Vereinigte Königreich, Frankreich, Italien und Spanien bleiben wichtige europäische Nachfragezentren mit etabliertem Verbrauch in den Bereichen Automobil, Industrie und Gesundheitswesen. Die Beschaffungsanforderungen des National Health Service des Vereinigten Königreichs für phthalatfreie Schläuche ergänzen die automobilbezogene Aktivität um gesundheitsbezogene Nachfrage und unterstreichen die Bedeutung validierter Materialoptionen für die medizinische Flüssigkeitshandhabung. Die Produktionskapazität hat sich in einigen Fällen auch nach Polen und in die Tschechische Republik verlagert, was die Notwendigkeit widerspiegelt, eine kosteneffiziente, zollfreie Lieferung an Montagewerke der Europäischen Union aufrechtzuerhalten. Diese Entwicklung zeigt, wie Handelsbedingungen, Standortentscheidungen und die Nähe zu Fahrzeugmontagewerken den Elastomere-Markt für Europa, Naher Osten und Afrika (EMEA) beeinflussen. Sie unterstreicht auch die Rolle der regionalen Compoundierungskapazität bei der Bedienung von Fahrzeugprogrammen, die nach Just-in-time-Plänen arbeiten und einen zuverlässigen Zugang zu qualifizierten Materialien benötigen.
MEA Elastomere-Markt
Für den Nahen Osten und Afrika wird bis 2031 ein CAGR von 5,81 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate weiten ihre nachgelagerte petrochemische Aktivität aus, was einen Wandel von Rohstoffexporten hin zu Compoundierung und Spezialformulierungen unterstützt, die inländische und Exportkunden im Elastomere-Markt für Europa, Naher Osten und Afrika (EMEA) bedienen können. Covestro AG prüft eine Anlage in den Vereinigten Arabischen Emiraten und plant gleichzeitig einen neuen weltmaßstäblichen Methylendiphenyldiisocyanat (MDI)-Produktionsstrang an seinem integrierten Standort in Shanghai – eine Kombination, die das anhaltende Interesse des Unternehmens an wichtigen nachgelagerten Polyurethan-Versorgungsmöglichkeiten verdeutlicht[2]. Die Automobilfertigungsbasis Marokkos, einschließlich der Montagewerke von Renault und Stellantis, stützt die Nachfrage nach lokal qualifizierten Elastomere-Compounds, während Ägypten und Nigeria zusätzliche Nachfrage nach Abdichtungsmaterialien, Dichtungen und Kabelummantelungen im Zusammenhang mit Bau- und Industriezonenaktivitäten generieren.
Wettbewerbslandschaft
Marktkonzentration
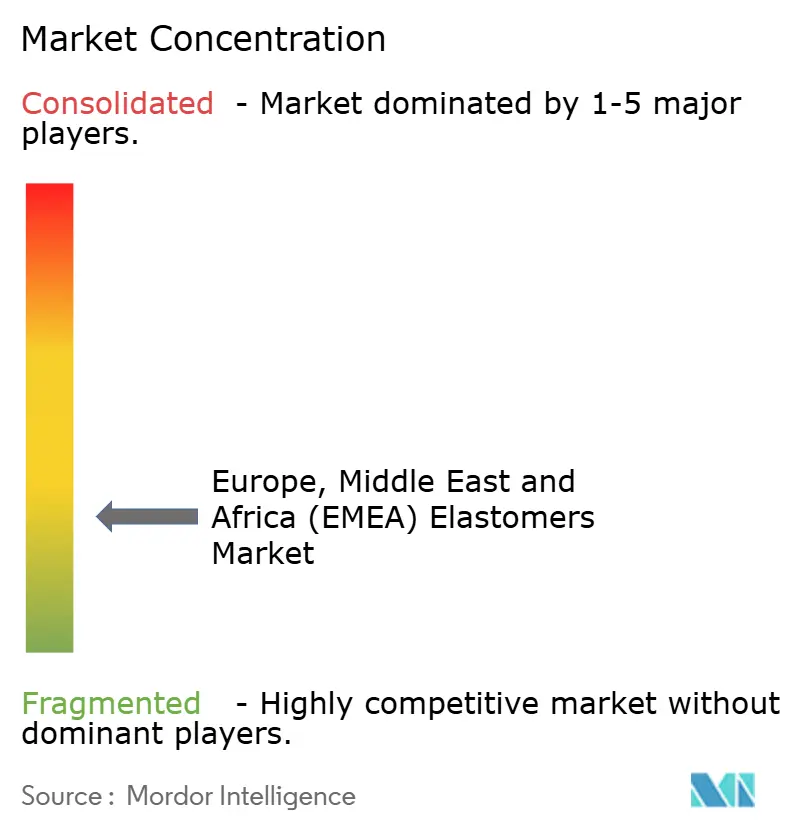
Der Europa, Naher Osten und Afrika (EMEA) Elastomere Markt ist stark fragmentiert, wobei die fünf größten Akteure Dow, BASF, Exxon Mobil Corporation, ARLANXEO und Covestro AG umfassen. Integrierte petrochemische Produzenten, Spezialcompoundeure und Reifenqualitätslieferanten verwenden unterschiedliche Wettbewerbsansätze, die ihre jeweiligen Positionen in der Wertschöpfungskette, ihren zugrunde liegenden Rohstoffzugang und die Bandbreite der Kunden widerspiegeln, die sie bedienen können. Integrierte Produzenten haben Kostenvorteile, wo sie den Zugang zu wichtigen Rohstoffen kontrollieren, während Spezialcompoundeure durch Zertifizierung, Anwendungsunterstützung und Materialleistung in medizinischen, elektronischen und Wasserstoffanwendungen konkurrieren, wo die Qualifizierung oft langwierig ist. Regionale und globale Reifenqualitätslieferanten konkurrieren durch Fertigungsmaßstab, etablierte Kundenbeziehungen und ihre Fähigkeit, sich ändernde Reifenverbundspezifikationen zu erfüllen, ohne die Produkthaltbarkeit oder Produktionszuverlässigkeit zu beeinträchtigen. Diese Struktur schafft stärkeren Preisdruck bei Standardqualitäten als bei Hochleistungsformulierungen, wo Qualifizierungszeiträume, technische Anforderungen und die Kosten für den Wechsel etablierter Materialien die direkte Substitution reduzieren können.
BASF nutzt seinen integrierten Standort in Ludwigshafen, um Zwischenprodukte zu liefern, darunter Butadien, Polyetherpolyole und thermoplastische Polyurethan-Inputs. ARLANXEO unterhält eine Synthesekautschukpräsenz durch hydrierte Nitrilbutadienkautschuk- und EPDM-Anlagen in den Niederlanden und Deutschland, während LANXESS Spezialanforderungen für flüssigkeitsbeständige und Motorraum-Anwendungen bedient. ARLANXEO und Covestro AG haben 2025 die nachhaltige Chloroprenkautschukproduktion unter Verwendung von International Sustainability and Carbon Certification PLUS-zertifizierten Materialien vorangetrieben. Covestro AG erklärte, dass die Änderung das globale Erwärmungspotenzial des Baypren-Portfolios um durchschnittlich 20 % reduziert habe, was zeigt, wie Nachhaltigkeitsnachweise neben traditionellen Preis-, Verarbeitungs- und Materialleistungsüberlegungen in die Wettbewerbsposition eines Produkts integriert werden können. Wacker Chemie AG eröffnete im April 2026 einen Spezialsilikon-Produktionsstandort in der Region Karlovy Vary in Tschechien, um seinen europäischen Fertigungs-Fußabdruck für Elektrofahrzeug- und Erneuerbare-Energie-Anwendungen zu stärken.
Wasserstoffqualitätselastomere und biobasierte Qualitäten mit geprüfter Massenbilanz-Zertifizierung bleiben wichtige Chancen im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt, da diese Anwendungen Leistungsnachweise über Standardmaterialspezifikationen hinaus erfordern. Dichtungen in Protonenaustauschmembran-Elektrolyseuren müssen über Lebensdauern von mehr als 10 Jahren und bei Drücken über 30 bar gasdicht bleiben, was Materialien und Lieferanten begünstigt, die anspruchsvolle technische Anforderungen erfüllen können. Continental entwickelte im Februar 2025 einen Synthesekautschuk-Kühlschlauch für Wasserstoff-LKW-Antriebsstränge, um die Ionenmigration in Kühlkreisläufe zu reduzieren, und bietet damit ein Beispiel für anwendungsspezifische Produktentwicklung durch einen großen Lieferanten. Exxon Mobil Corporation, Mitsui Chemicals, Inc. und Momentive bedienen spezialisierte Anwendungen in Medizinprodukten, Hochtemperaturdichtungen und Elektronik. Huntsman International LLC und Covestro AG entwickeln Polyurethanelastomere für strukturelle Elektrofahrzeugverklebung, und LG Chem und Shin-Etsu Chemical Co., Ltd. konkurrieren in Spezialcompoundierungsausschreibungen mit koreanischer und japanischer Produktionskapazität.
Branchenführer im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt
-
ARLANXEO
-
Dow
-
BASF
-
Exxon Mobil Corporation
-
Covestro AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa, Naher Osten und Afrika (EMEA) Elastomere-Markt Unternehmen in diesem Bericht
- Arkema
- ARLANXEO
- BASF
- Covestro AG
- Dow
- Exxon Mobil Corporation
- Huntsman International LLC
- KCC Corporation
- KURARAY CO., LTD.
- LANXESS
- LG Chem
- Mitsui Chemicals, Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Lesen Sie die Analyse der europa, naher osten und afrika (emea) elastomere-Unternehmen
Neueste Industrielle Entwicklungen in Europa, Naher Osten und Afrika (EMEA) Elastomere-Markt
- Mai 2026: Univar Solutions erweiterte seine Partnerschaft mit Dow, um Silikonadditive für Kunststoffe und Verbundwerkstoffe in Europa, dem Nahen Osten und Afrika zu vertreiben. Das breitere Vertriebsnetz unterstützt die regionale Nachfrage nach Elastomer- und Polymerformulierungen, die verbesserte Verarbeitung, Leistung und Nachhaltigkeit erfordern.
- Mai 2026: Omya Performance Polymer erweiterte seine BASF Elastollan TPU-Vertriebsvereinbarung auf Frankreich, die Schweiz, Nordafrika, Israel und den Nahen Osten, wirksam ab Juli 2026. Die Erweiterung erhöht den regionalen Zugang zu thermoplastischen Polyurethanelastomeren für Automobil-, Medizin-, Industrie-, Verbraucher- und andere Anwendungen.
Berichtsumfang des Europa, Naher Osten und Afrika (EMEA) Elastomere Markts
Elastomere sind flexible polymere Materialien, die eine erhebliche Verformung erfahren und nach Entfernung der aufgebrachten Kraft ihre ursprüngliche Form zurückgewinnen können. Sie bieten Elastizität, Widerstandsfähigkeit und Haltbarkeit für eine Reihe von technischen und Verbraucheranwendungen.
Der Europa, Naher Osten und Afrika (EMEA) Elastomere Markt ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in thermoplastische Elastomere und duroplastische Elastomere segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil und Transport, Elektro und Elektronik, Medizin und Gesundheitswesen, Industriemaschinen und -ausrüstung, Konsumgüter und Schuhe, Klebstoffe, Dichtmittel und Beschichtungen sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Elastomere in 11 Ländern in Europa, Naher Osten und Afrika (EMEA) ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
Produkttyp
| Duroplastische Elastomere | Nitrilkautschuk (NBR) | Carboxylierte Nitrile (XNBR) |
| Hydrierter Nitrilkautschuk (HNBR) | ||
| Ethylen-Propylen (EPR) | ||
| Fluorkohlenstoff-Elastomere (FKM) | ||
| Styrol-Butadien-Kautschuk | ||
| Thermoplastische Elastomere | Styrolische Blockcopolymere (TPS) | Styrol-Butadien-Styrol (SBS) |
| Styrol-Isopren-Styrol (SIS) | ||
| Hydrierte styrolische Blockcopolymere (HSBC) | ||
| Sonstige styrolische Blockcopolymere | ||
| Thermoplastische Polyolefin-Blends (TPO) | ||
| Thermoplastische Vulkanisate (TPV) | ||
| Thermoplastische Polyurethane (TPU) | Polyester | |
| Polyether | ||
| Sonstige thermoplastische Polyurethane | ||
| Sonstige thermoplastische Elastomere | Thermoplastisches Polyamid | |
| TPE-E – Copolyester | ||
Anwendung
| Automobil |
| Medizin |
| Elektronik |
| Bauwesen |
| Industrie |
| Sonstige Anwendungen |
Geografie
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Duroplastische Elastomere | Nitrilkautschuk (NBR) | Carboxylierte Nitrile (XNBR) |
| Hydrierter Nitrilkautschuk (HNBR) | |||
| Ethylen-Propylen (EPR) | |||
| Fluorkohlenstoff-Elastomere (FKM) | |||
| Styrol-Butadien-Kautschuk | |||
| Thermoplastische Elastomere | Styrolische Blockcopolymere (TPS) | Styrol-Butadien-Styrol (SBS) | |
| Styrol-Isopren-Styrol (SIS) | |||
| Hydrierte styrolische Blockcopolymere (HSBC) | |||
| Sonstige styrolische Blockcopolymere | |||
| Thermoplastische Polyolefin-Blends (TPO) | |||
| Thermoplastische Vulkanisate (TPV) | |||
| Thermoplastische Polyurethane (TPU) | Polyester | ||
| Polyether | |||
| Sonstige thermoplastische Polyurethane | |||
| Sonstige thermoplastische Elastomere | Thermoplastisches Polyamid | ||
| TPE-E – Copolyester | |||
| Anwendung | Automobil | ||
| Medizin | |||
| Elektronik | |||
| Bauwesen | |||
| Industrie | |||
| Sonstige Anwendungen | |||
| Geografie | Europa | Deutschland | |
| Vereinigtes Königreich | |||
| Italien | |||
| Frankreich | |||
| Spanien | |||
| Übriges Europa | |||
| Naher Osten und Afrika | Saudi-Arabien | ||
| Südafrika | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa, Naher Osten und Afrika (EMEA) Elastomere Markt?
Der Europa, Naher Osten und Afrika (EMEA) Elastomere Markt beläuft sich im Jahr 2026 auf 40,64 Milliarden USD und wird voraussichtlich bis 2031 52,16 Milliarden USD erreichen.
Was treibt die Nachfrage nach Elastomeren in der EMEA-Region an?
Fahrzeugelektrifizierung, Materialsubstitution im Gesundheitswesen, recycelbare Qualitäten und Wasserstoffdichtungsanforderungen unterstützen die Nachfrage im Europa, Naher Osten und Afrika (EMEA) Elastomere Markt.
Welches Produkt führte den Marktanteil im Jahr 2025 an?
Thermoplastische Elastomere führten im Jahr 2025 mit einem Anteil von 81,12 %, da sie eine effiziente Verarbeitung und Materialrückgewinnung unterstützen.
Welche Endverbraucherbranche führte den Marktanteil im Jahr 2025 an?
Automobil und Transport hielt im Jahr 2025 einen Anteil von 51,45 %, gestützt durch Reifen, Türdichtungsprofile, Motorraum-Komponenten und Elektrofahrzeuganwendungen.
Welche Jahre deckt dieser Europa-, Naher Osten- und Afrika-Markt (EMEA) für Elastomere ab?
Der Bericht deckt die historische Marktgröße des Europa-, Naher Osten- und Afrika-Markts (EMEA) für Elastomere für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des Europa-, Naher Osten- und Afrika-Markts (EMEA) für Elastomere für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.